
Taille et part du marché des plaquettes de phosphure d'indium
Analyse du marché des plaquettes de phosphure d'indium par Mordor Intelligence
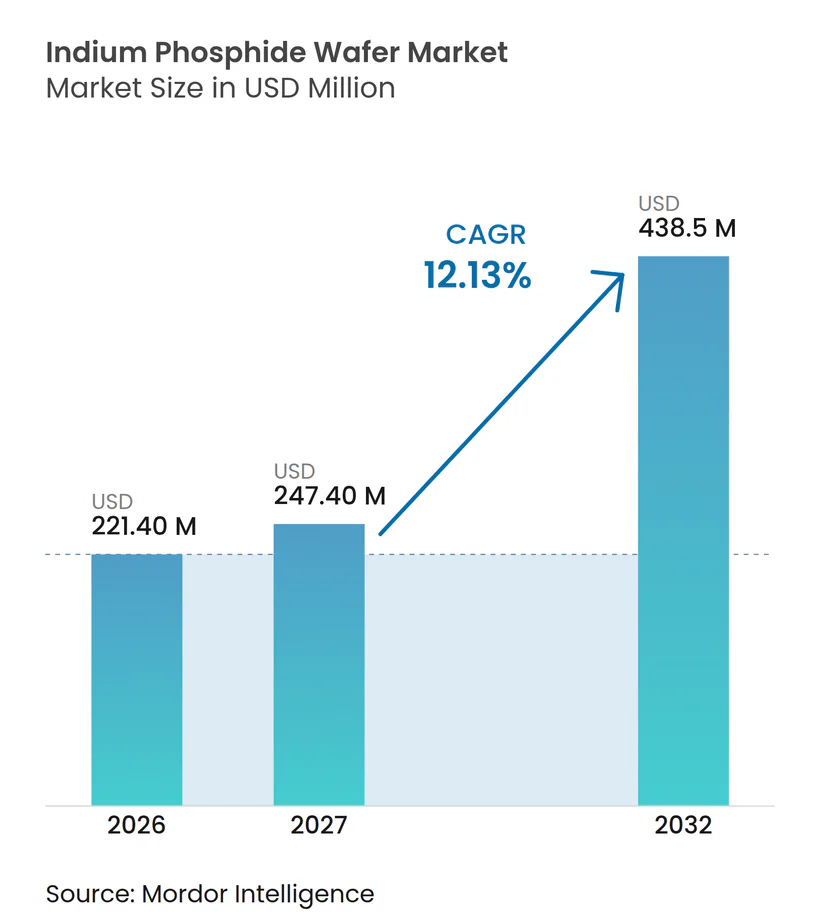
La taille du marché des plaquettes de phosphure d'indium devrait augmenter de 221,4 millions USD en 2026 à 247,4 millions USD en 2027 et atteindre 438,5 millions USD d'ici 2032, avec un CAGR de 12,13 % sur 2027-2032.
Les liaisons optiques plus rapides encouragent l'expansion des capacités, mais la demande de plaquettes marchandes dépend de la quantité de production de dispositifs que les clients conservent en interne. Au Japon, une plus grande disponibilité d'épiwafers et une expansion planifiée des substrats soutiennent cette réponse, tandis que les autorisations d'exportation chinoises contraignent les expéditions depuis la Chine et que les coûts de croissance cristalline pèsent sur l'économie des plaquettes. L'intégration hybride offre une autre voie pour répondre à la demande optique en combinant les fonctions du phosphure d'indium (InP) avec la fabrication sur silicium. Les conceptions hybrides donnent aux fournisseurs de plaquettes un point d'entrée vers la demande en aval grâce à la qualification au sein de la plateforme optique choisie.
Principaux enseignements du rapport
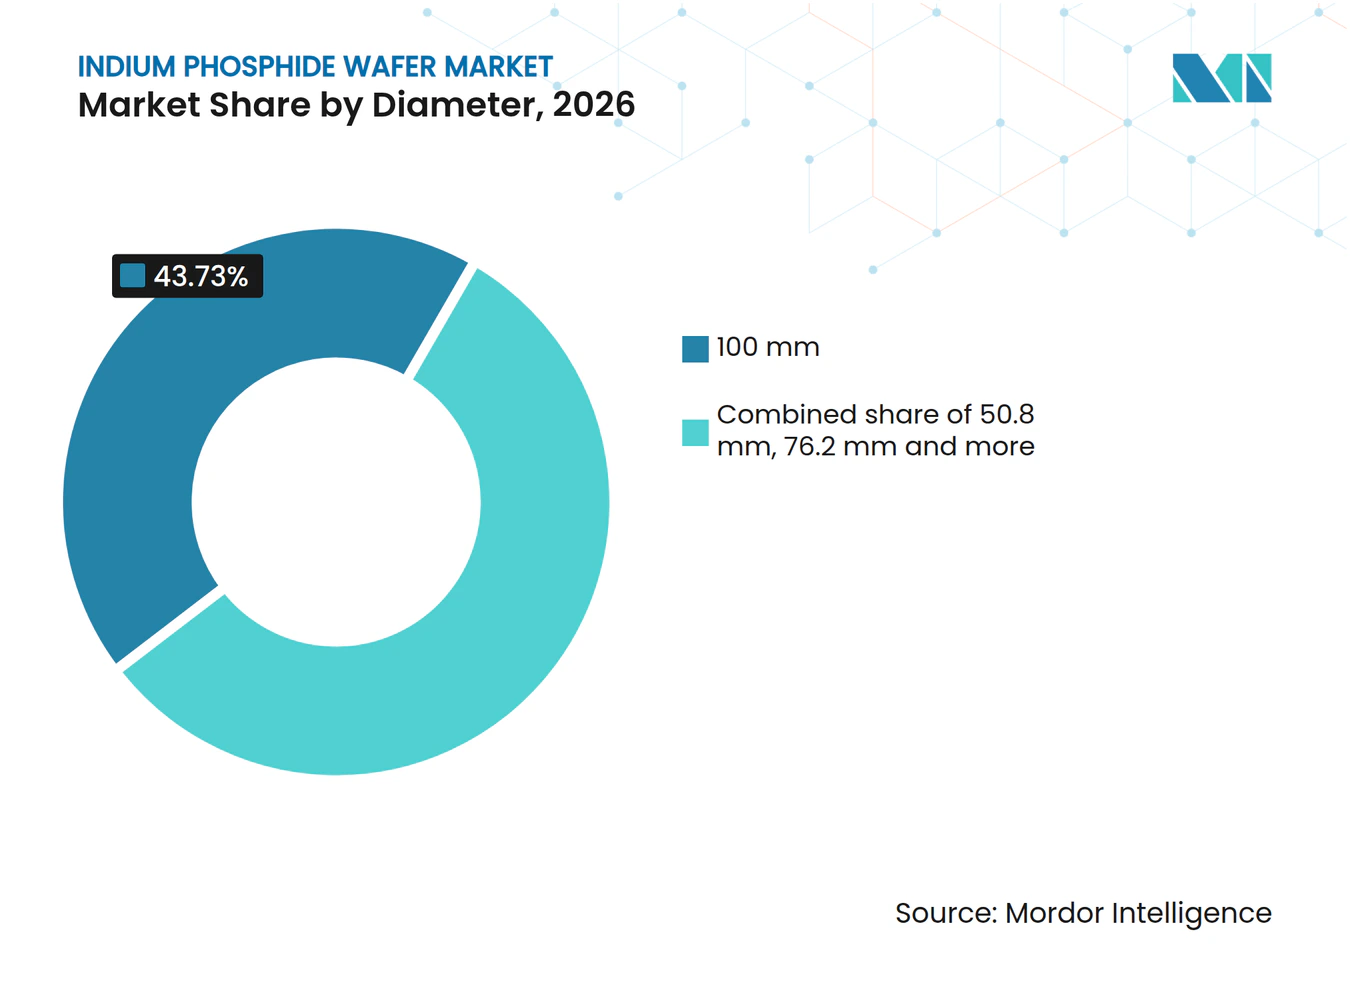
- Par diamètre, les plaquettes de 100 mm ont dominé avec une part de marché de 43,73 % des plaquettes de phosphure d'indium en 2026, tandis que les plaquettes de 150 mm et plus devraient constituer le segment à la croissance la plus rapide avec un CAGR de 13,9 % sur 2027-2032.
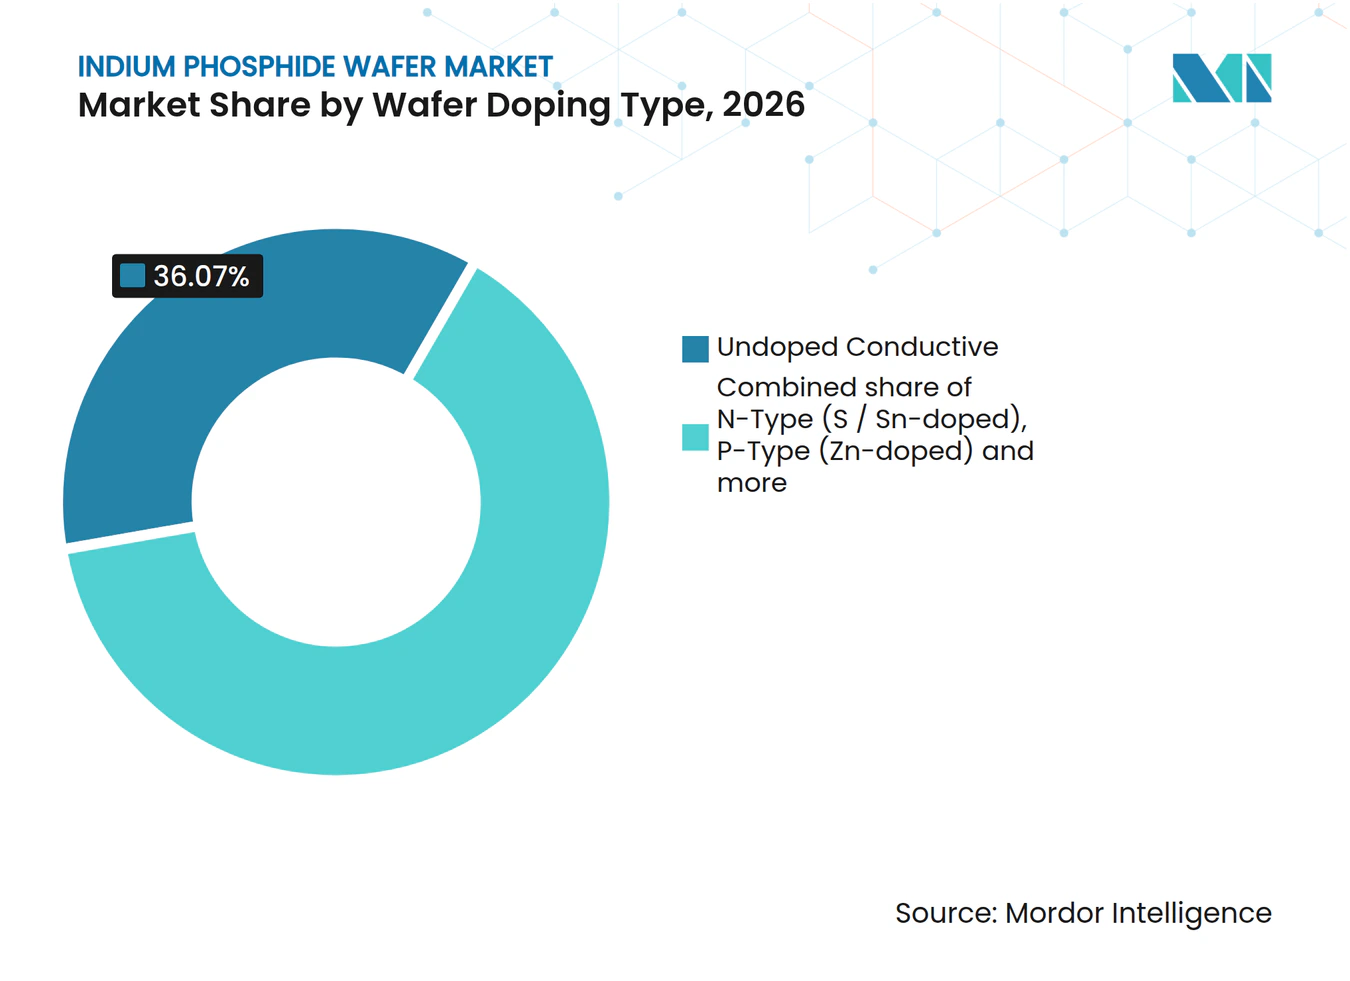
- Parmi les types de dopage des plaquettes, les plaquettes conductrices non dopées détenaient une part de 36,07 % de la taille du marché des plaquettes de phosphure d'indium en 2026, tandis que les plaquettes semi-isolantes dopées au Fe devraient croître le plus rapidement avec un CAGR de 13,4 % sur 2027-2032.
- Pour les applications, la photonique et les émetteurs-récepteurs optiques ont dominé avec une part de 58,9 % en 2026, et le segment de la détection quantique et spécialisée devrait croître le plus rapidement avec un CAGR de 13,7 % sur 2027-2032.
- Au sein des secteurs d'utilisation finale, les télécommunications et le datacom représentaient 52,72 % des revenus des plaquettes en 2026, tandis que le segment de l'électronique grand public et des objets connectés devrait croître le plus rapidement avec un CAGR de 13,1 % sur 2027-2032.
- La technologie de fabrication était dominée par les plaquettes massives cultivées par congélation à gradient vertical (VGF) avec une part de 55,11 % en 2026, tandis que les substrats hybrides épitaxiaux InP-sur-Si devraient croître le plus rapidement avec un CAGR de 13,9 % sur 2027-2032.
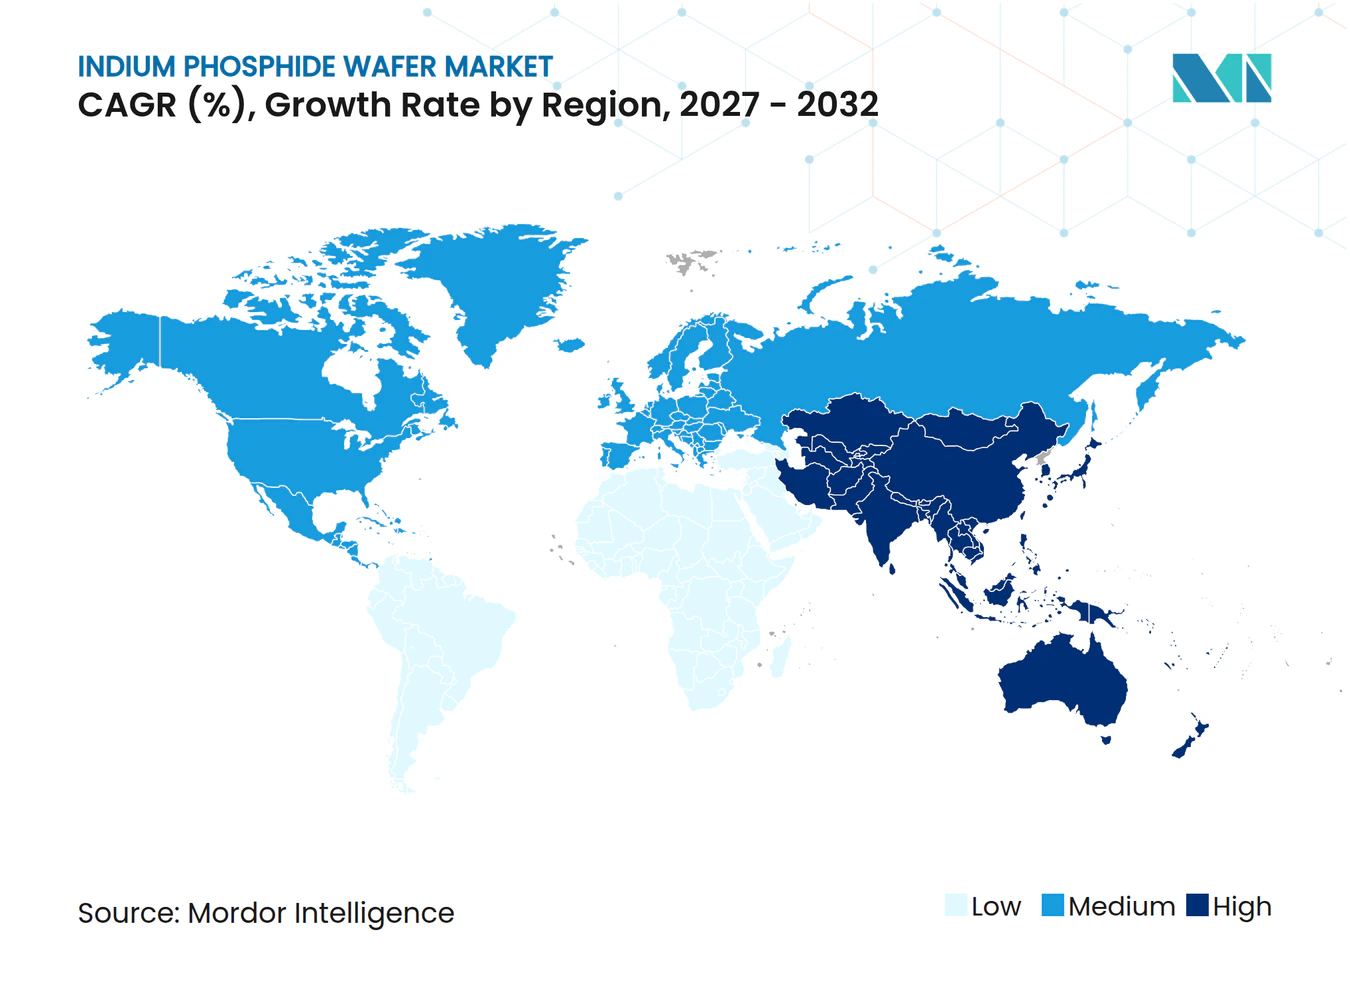
- Géographiquement, l'Asie-Pacifique était la plus grande région avec une part de 41,91 % en 2026 et devrait être la région à la croissance la plus rapide avec un CAGR de 12,9 % sur 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Demande d'émetteurs-récepteurs optiques à haute vitesse (400G/800G/1,6T) | +6.2% | États-Unis, Suède et Suisse | Court terme (≤ 2 ans) |
| Déploiement de l'infrastructure de backhaul 5G et planification émergente du backhaul 6G | +3% | Malaisie, Europe et Amérique du Nord | Moyen terme (2-4 ans) |
| Détection SWIR grand public émergente dans les smartphones et les objets connectés | +2.1% | Asie-Pacifique, Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Programmes de R&D en photonique quantique accélérant le financement des circuits intégrés photoniques InP | +1.7% | États membres de l'Union européenne | Long terme (≥ 4 ans) |
| Mandats de relocalisation de l'imagerie IR de défense stimulant les substrats InP nationaux | +0.7% | États-Unis | Moyen terme (2-4 ans) |
| Migration vers des substrats InP de 6 pouces pour tirer parti de l'infrastructure de fabrication GaAs 6 pouces existante | +0.9% | États-Unis, Suède et Suisse | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Demande d'émetteurs-récepteurs optiques à haute vitesse (400G/800G/1,6T)
Les liaisons optiques à haute vitesse accroissent le besoin de dispositifs InP et du traitement des plaquettes nécessaire à leur production. En mars 2026, Coherent a indiqué que la demande de dispositifs InP, notamment les lasers à modulation par absorption électrique (EML) utilisés dans les émetteurs-récepteurs 800G à 6,4T, stimulait l'expansion de sa capacité interne de fabrication de plaquettes. En août 2026, la société a déclaré que la demande des centres de données accélérait la croissance et qu'elle était en bonne voie pour doubler sa production interne d'InP d'ici fin 2026 et la doubler à nouveau d'ici 2027. Son expansion de mars impliquait la montée en puissance de la capacité 6 pouces au Texas et en Suède, ainsi que son ajout en Suisse. Atteindre ces objectifs de production nécessiterait un traitement soutenu des substrats dans ses usines, traduisant la demande optique en une exigence de débit de fabrication.
Déploiement de l'infrastructure de backhaul 5G et planification émergente du backhaul 6G
Le backhaul crée des opportunités distinctes dans les services de fibre louée et les interfaces optiques prévues pour les réseaux futurs. En mai 2025, U Mobile a désigné Telekom Malaysia pour fournir le backhaul en fibre louée pour son déploiement 5G national en Malaisie. Au 6 octobre 2026, U Mobile signalait une couverture de 90 % des zones peuplées à l'échelle nationale. Le Secteur de la normalisation des télécommunications de l'Union internationale des télécommunications (UIT-T) a identifié les interfaces de backhaul 800GE/1,6TE parmi les technologies de réseaux optiques IMT-2030 dans son rapport GSTR-ION-2030 d'octobre 2025. Par ailleurs, l'UIT a publié son cadre ION-2030 en février 2026 pour guider les réseaux optiques répondant aux demandes de la 6G, de l'IA, des centres de données et du haut débit. Ces exigences d'interface donnent aux fournisseurs de composants optiques une cible de développement, tandis que le déploiement des services et la planification future de la 6G justifient des engagements de capacité différents.
Détection SWIR grand public émergente dans les smartphones et les objets connectés
La détection en infrarouge à ondes courtes (SWIR) offre une voie de demande InP via les lasers à cavité verticale émettant par la surface (VCSEL) conçus pour les appareils grand public. InPHRED décrit une émission InP sans danger pour les yeux à 1 300-2 300 nm pour les applications de réalité augmentée et virtuelle (AR/VR) destinées aux consommateurs, tandis que l'intégration sous l'écran figure parmi ses utilisations mobiles prévues. Les concepteurs de téléphones et d'objets connectés choisissant cette approche auraient besoin d'une source lumineuse InP, reliant la fonction de détection à la fabrication de l'émetteur. La décision d'adoption doit mettre en balance cette fonction avec les exigences en puissance de l'émetteur et le coût d'intégration d'un composant supplémentaire. Une conception grand public utilisant l'émetteur entraînerait une demande de substrats dans ses cycles de production, faisant du choix de conception de la source lumineuse le lien entre l'intérêt pour la détection et la consommation de plaquettes.
Programmes de R&D en photonique quantique accélérant le financement des circuits intégrés photoniques InP
Le financement de la photonique quantique soutient le développement de l'InP à travers des programmes qui combinent des matériaux plutôt que de s'engager sur une seule plateforme de plaquettes. En juin 2025, le Fondo Italiano per le Scienze Applicate (FISA) d'Italie a financé le projet de cryptographie quantique PIQCS dirigé par l'Université de Padoue, utilisant des plateformes silicium-sur-isolant (SOI), InP et nitrure de silicium (SiN), avec ThinkQuantum comme institution hôte. Par ailleurs, au cours de la période de rapport se terminant le 3 juin 2025, le projet QPIC1550 financé par l'UE a fabriqué des sources à boîtes quantiques InAs/InP et optimisé des cavités InP pour l'intégration avec des circuits intégrés photoniques (PIC) en nitrure de silicium. Ces programmes soutiennent les travaux sur l'InP dans un ensemble plus large de matériaux photoniques. Toute demande de substrats issue de la photonique quantique dépend donc de la plateforme sélectionnée et, pour la voie d'intégration de QPIC1550, de la compatibilité avec les puces hôtes en SiN.
Analyse d'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coût élevé des plaquettes par rapport aux alternatives Si/GaAs | -1% | Asie-Pacifique, Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Exposition de la chaîne d'approvisionnement aux contrôles à l'exportation du Ga et de l'InP et à la volatilité des prix | -0.8% | Chine, Taïwan, Europe et Japon | Court terme (≤ 2 ans) |
| Fragilité mécanique limitant les rendements au-delà des plaquettes de 6 pouces | -0.4% | Asie-Pacifique, Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Plateformes laser hybrides en photonique sur silicium réduisant les volumes de plaquettes InP pures | -0.3% | Israël et Pays-Bas | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût élevé des plaquettes par rapport aux alternatives Si/GaAs
Le coût des substrats restreint l'adoption lorsque l'avantage de performance d'un dispositif InP ne peut pas justifier ses dépenses de production. En 2025, des chercheurs du Fraunhofer ISE et d'III/V-Reclaim ont rapporté que les lingots InP de haute qualité nécessitaient un processus plus complexe et un équipement plus coûteux que la production de GaAs.[1] Ils ont également identifié le coût des substrats comme une contrainte à l'adoption généralisée et à la production de masse économique des dispositifs optoélectroniques à base d'InP. Pour les fabricants de dispositifs, cela rend le cas économique spécifique à l'application plutôt qu'un simple choix du matériau le plus performant. L'étape de croissance cristalline plus coûteuse consomme une partie de l'économie de production du dispositif avant que l'épitaxie et la fabrication ne puissent y ajouter leurs propres coûts.
Exposition de la chaîne d'approvisionnement aux contrôles à l'exportation du Ga et de l'InP et à la volatilité des prix
L'administration des exportations peut contraindre l'approvisionnement utilisable même lorsqu'un producteur dispose d'une capacité physique de plaquettes. En 2025, AXT, la société mère du producteur basé en Chine Beijing Tongmei, a rapporté que les exigences chinoises de permis d'exportation d'InP avaient ajouté des certifications écrites des clients sur l'utilisation non militaire et l'utilisation finale, allongé les cycles d'exécution des substrats de plaquettes et augmenté les coûts de conformité. Cette charge a rendu le calendrier de livraison partiellement dépendant de la documentation spécifique à la commande plutôt que du seul débit de l'usine. En 2026, les fabricants d'épitaxie de semi-conducteurs composés augmentaient les prix des épiwafers InP en raison de la hausse des coûts des matières premières et des pénuries dans la chaîne d'approvisionnement à Taïwan. La pression sur les prix et les délais administratifs créent des contraintes différentes pour les fabricants de dispositifs, car payer davantage ne peut pas en soi accélérer l'autorisation d'expédier.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par diamètre :
l'échelle de traitement commercial soutient les formats établisLes plaquettes de 100 mm représentaient une part de 43,73 % de la taille du marché des plaquettes de phosphure d'indium en 2026. Le plus grand segment dispose d'une base de traitement commercial chez SMART Photonics, qui rapporte une capacité annuelle de 5 000 plaquettes de 4 pouces sur sa plateforme de fonderie InP. Cette base opérationnelle donne aux producteurs de substrats un environnement de traitement adressable dans lequel le format de plaquette est déjà lié à la fabrication commerciale de dispositifs. Pour un client de fonderie, l'utilisation d'une telle plateforme relie la décision relative au substrat à une voie existante allant de la validation de la conception à la production. Les lots de qualification et la production commerciale doivent s'inscrire dans cette enveloppe de traitement, faisant de la capacité de fonderie une contrainte distincte de la disponibilité des substrats de 100 mm.
Le segment 150 mm et plus devrait être le segment à la croissance la plus rapide, avec un CAGR de 13,9 % sur 2027-2032. En mai 2026, Coherent a rapporté que sa plateforme 6 pouces produisait des EML, des lasers à onde continue et des photodiodes. Pour les fournisseurs de substrats, la même classe de diamètre peut répondre à plusieurs familles de dispositifs optiques. Cette diversité répartit l'opportunité potentielle de substrats entre ces familles, de sorte que la demande pour un seul dispositif n'a pas à déterminer l'ensemble des perspectives commerciales de la plateforme.



Par type de dopage des plaquettes :
les exigences électriques séparent les bassins de demandeLes plaquettes conductrices non dopées représentaient une part de marché de 36,07 % des plaquettes de phosphure d'indium en 2026. Les acheteurs d'épitaxie PIC sélectionnant une base conductrice non dopée créent un bassin de demande pour les plaquettes de départ sur lesquelles les couches de dispositifs fonctionnels seront cultivées. Les lignes d'épitaxie achètent la plaquette avant que les couches de dispositifs ne soient cultivées, de sorte que la position d'un fournisseur est déterminée par le choix du matériau de départ effectué au stade de l'épitaxie. Un producteur de plaquettes non dopées peut répondre à plusieurs conceptions PIC qui conservent ce choix de matériau de départ sans prendre en charge la fabrication de dispositifs en aval.
Les plaquettes semi-isolantes dopées au Fe devraient être le segment à la croissance la plus rapide, avec un CAGR de 13,4 % sur 2027-2032. Pour les concepteurs de dispositifs radiofréquences sélectionnant l'InP dopé au Fe pour l'isolation du substrat, une base électriquement isolante définit le rôle du matériau. Ce besoin de l'acheteur sépare la catégorie du matériau de départ conducteur pour l'épitaxie PIC et lie l'adoption à la stratégie d'isolation du circuit RF. L'opportunité de conception d'un fournisseur commence avec les processus RF qui utilisent l'isolation dopée au Fe, de sorte qu'augmenter seul la production de plaquettes conductrices ne répondrait pas à ce bassin de demande.

Par application :
la connectivité optique ancre l'échelle commercialeLa photonique et les émetteurs-récepteurs optiques constituaient le plus grand segment, représentant 58,9 % des revenus des plaquettes en 2026. En mars 2026, Applied Optoelectronics a reçu sa première commande en volume d'une valeur supérieure à 200 millions USD pour des émetteurs-récepteurs de centres de données 1,6T provenant d'un client hyperscale de longue date.[2] Une commande à ce niveau donne aux fabricants de systèmes optiques une raison commerciale d'aligner le développement des dispositifs sur les prochaines exigences de bande passante des clients. Pour les producteurs de substrats, la participation dépend du soutien aux conceptions optiques sélectionnées par ces fabricants plutôt que de traiter une commande de système fini comme une commande immédiate de plaquettes.
La détection quantique et spécialisée devrait être le segment à la croissance la plus rapide, avec un CAGR de 13,7 % sur 2027-2032. En janvier 2026, AUREA Technology a présenté SPD_SLIM_NIR, une plateforme de détecteur à photon unique InGaAs/InP pour la détection optique et le LiDAR qui intègre plusieurs détecteurs dans un rack 1U. La plateforme s'adresse aux intégrateurs de systèmes photoniques cherchant davantage de canaux de détection de photons sans multiplier les instruments de laboratoire encombrants. Des canaux contrôlés et réparables de manière indépendante donnent à l'architecture d'instrument proposée un moyen d'étendre la détection dans le même format de rack. Pour les fournisseurs de détecteurs, le nombre de canaux devient une source potentielle de demande de composants dans chaque instrument, rendant la configuration de l'instrument commercialement pertinente parallèlement aux ventes d'instruments.
Par secteur d'utilisation finale :
l'échelle des communications rencontre les opportunités de conception grand publicLe segment des télécommunications et du datacom était le plus grand segment, représentant 52,72 % des revenus des plaquettes en 2026. L'activité Datacenter & Communications de Coherent représentait 79 % de son mix de revenus au T4 de l'exercice 2026. Cette concentration au niveau du fournisseur illustre le poids commercial des clients liés aux communications au sein des opérations d'un producteur optique. Pour les spécialistes des substrats et de l'épitaxie, servir ce groupe d'acheteurs signifie lier le développement des matériaux aux composants optiques requis par les équipements de communication. L'attrait est une voie concentrée vers une activité substantielle de fabrication de dispositifs, tandis que la dépendance commerciale est que le matériau d'un fournisseur doit rester utile au sein de l'architecture optique évolutive du client.
Le segment de l'électronique grand public et des objets connectés devrait être le segment à la croissance la plus rapide, avec un CAGR de 13,1 % sur 2027-2032. En janvier 2025, InPHRED a annoncé son émetteur VCSEL SWIR InP disponible commercialement pour la détection 3D mobile grand public et les applications AR/VR. La société a distingué son approche des technologies VCSEL SWIR antérieures qui faisaient face à des limitations d'efficacité énergétique et d'évolutivité commerciale. Cela crée une voie potentielle de composants vers la détection grand public tout en laissant l'adoption de la conception de dispositifs comme l'étape commerciale qui convertit la disponibilité en production. Les limitations d'efficacité et d'évolutivité déclarées font de la performance de fabrication un seuil concurrentiel pour remporter une conception de détection grand public.
Par technologie de fabrication :
la production en masse et l'intégration hybride répondent à des besoins différentsLes plaquettes massives cultivées par VGF constituaient le plus grand segment, représentant 55,11 % des revenus des plaquettes en 2026. La filiale d'AXT, Tongmei, utilise la technologie VGF propriétaire pour cultiver des lingots InP, GaAs et Ge qui sont ensuite découpés en substrats ou en plaquettes. AXT a rapporté 3,6 millions USD de revenus InP à l'échelle de l'entreprise au T2 2025, principalement issus des applications PON et de centres de données en Chine. Cet exemple au niveau du producteur relie la méthode de croissance à une activité commerciale de substrats au service des applications optiques. Les revenus InP supplémentaires chez AXT peuvent s'appuyer sur une méthode de croissance cristalline qui sous-tend également ses activités de substrats GaAs et Ge.
Les substrats hybrides épitaxiaux InP-sur-Si devraient être le segment à la croissance la plus rapide, avec un CAGR de 13,9 % sur 2027-2032. En septembre 2026, Tower Semiconductor et NewPhotonics ont rapporté des expéditions en volume élevé de circuits intégrés photoniques 800G et 1,6T utilisant la plateforme de Tower avec des composants InP intégrés de manière hétérogène sur silicium. Tower fournit la plateforme de fabrication, tandis que NewPhotonics, sans usine propre, fournit les produits PIC. Cette division met l'accent commercial sur l'intégration des fonctions matérielles dans un circuit utilisable plutôt que sur la vente d'un substrat autonome seul. Les fournisseurs de matériaux font face à des jalons distincts dans l'acceptation de la plateforme de fonderie et la sélection de la conception de puce sur cette voie hybride.
Analyse géographique
Marché des Plaquettes de Phosphure d'Indium en Asie-Pacifique
L'Asie-Pacifique représentait une part de 41,91 % de la taille du marché des plaquettes de phosphure d'indium en 2026 et devrait croître à un CAGR de 12,9 % sur 2027-2032. En août 2026, Sumitomo Chemical a commencé à vendre des plaquettes épitaxiales InP de 4 pouces produites dans son usine d'Ibaraki au Japon.[3] JX Advanced Metals a également rapporté des demandes de clients pour un approvisionnement accru lors de l'annonce de son plan de juin 2026 visant à ajouter une capacité de substrats InP à Hitachinaka, au Japon. La combinaison donne à la base d'approvisionnement régionale à la fois un ajout commercial d'épiwafers et une réponse d'un producteur aux besoins d'expansion des clients. Les épiwafers disponibles peuvent soutenir la production de dispositifs à court terme, tandis que l'expansion annoncée des substrats offre aux fabricants optiques un horizon d'approvisionnement plus long.
En Amérique du Nord, le Texas a accordé à Coherent une subvention en février 2026 pour accélérer la production à grande échelle de plaquettes InP à Sherman, soutenant un projet représentant plus de 154 millions USD d'investissement en capital. L'Europe joue un rôle de fabrication établi à travers Freiberger Compound Materials d'Allemagne, qui produit des plaquettes InP et fait croître ses cristaux InP par VGF. L'exemple nord-américain lie l'expansion de la fabrication au soutien industriel public, tandis que l'exemple européen place la croissance cristalline spécialisée au sein d'un fournisseur opérationnel. Le projet texan soutient l'expansion des capacités chez un fabricant de dispositifs intégrés, tandis que la croissance cristalline allemande de Freiberger offre aux installations d'épitaxie une source de substrats marchands.
Au Moyen-Orient, Tower Semiconductor basée en Israël a accepté en juin 2026 d'acheter des épiwafers InP d'IQE, avec des engagements d'achat minimum pour la première année et des engagements d'approvisionnement réciproques suivis d'engagements de volume minimum. L'Amérique du Sud dispose d'un canal de demande de connectivité optique distinct au Chili, où les connexions fibre fixe ont augmenté de 20,7 % sur les 12 mois jusqu'en juin 2026. En Afrique, l'activité Openserve de Telkom en Afrique du Sud a ajouté 122 910 connexions fibre jusqu'au domicile (FTTH) au cours de l'exercice 2026, portant les foyers connectés à 817 540. Ces exemples distinguent l'engagement direct d'une fonderie en épiwafers de l'expansion par les opérateurs de réseau de l'accès optique en aval. Les engagements de volume minimum peuvent ancrer la planification de production d'IQE, tandis que la croissance des connexions donne aux futurs fournisseurs de plaquettes un signal pour poursuivre des relations avec les équipementiers optiques.
Cadre réglementaire et perspectives
Les juridictions sélectionnées sont comparées du point de vue d'un fabricant de substrats InP et d'épiwafers servant des clients transfrontaliers. Les entrées de contrôle des exportations américaines et allemandes concernent la qualification des substrats avec des couches épitaxiales empilées d'indium ou de gallium III/V. Certaines couches épitaxiales de type P sont exclues sauf si une couche de type P se trouve entre des couches de type N. Les permis des Émirats arabes unis pour les marchandises répertoriées sont discrétionnaires en vertu des exigences applicables des Émirats arabes unis et internationales, notamment l'activité sous licence, le commerce pacifique et l'autorisation du pays de destination si nécessaire.
Tableau réglementaire
| Facteur de décision | États-Unis | Chine | Allemagne | Brésil | Émirats arabes unis | Afrique du Sud |
|---|---|---|---|---|---|---|
| Autorité principale | Bureau de l'industrie et de la sécurité | Ministère du Commerce | Autorité de contrôle des exportations BAFA | Ministère de la Science, de la Technologie et de l'Innovation | Bureau exécutif pour le contrôle et la non-prolifération | Département de l'emploi et du travail |
| Instruments clés ou orientation | EAR ECCN 3C001 avec contrôles de sécurité nationale et antiterroristes | Article InP 3C004.a dans le catalogue de licences 2026 | Règlement (UE) 2021/821, Annexe I 3C001 ; évaluation du 10 septembre 2026 au 10 septembre 2028 | Éligibilité PADIS en vertu de la loi 14 968/2024 ; révision à partir de 2029 avec au moins 24 mois pour les ajustements résultants | Résolution du Cabinet n° 156 de 2025, qualifiant les matériaux III/V multicouches en vertu du 3C001 ; cadre de permis pour les marchandises répertoriées | Règlement sur les agents chimiques dangereux, 2021 ; révision dans le plan stratégique 2025-2030 |
| Effet commercial | La classification, la destination et les exceptions applicables déterminent les licences | Les exportateurs d'articles InP répertoriés demandent une licence commerciale | Autorisation pour les exportations de matériaux qualifiants répertoriés | Les entreprises de découpe, d'emballage et de test de plaquettes couvertes peuvent demander la qualification PADIS avec l'investissement en R&D requis | Permis conditionnels et discrétionnaires pour le commerce répertorié qualifiant | Les conditions d'utilisation et d'exposition en milieu de travail déclenchent des responsabilités liées aux agents dangereux |
| Attractivité actuelle de la politique | Moyen | Faible | Moyen | Moyen | Moyen | Moyen |
| Orientation future de l'attractivité de la politique | Aucun changement | Aucun changement | Aucun changement | Aucun changement | Aucun changement | Aucun changement |
| Source: Mordor Intelligence | ||||||
L'exigence directe de licence d'exportation InP de la Chine soutient une note faible pour les exportateurs, tandis que les contrôles dépendant des spécifications des États-Unis, de l'Allemagne et des Émirats arabes unis soutiennent des notes moyennes pour le commerce d'épiwafers qualifiants. La note moyenne du Brésil reflète l'accès conditionnel au PADIS avec des obligations de R&D, et celle de l'Afrique du Sud reflète les responsabilités liées aux agents chimiques en milieu de travail lorsque l'exposition ou l'utilisation en milieu de travail met les règles en jeu. Les perspectives de continuité pour les États-Unis, la Chine et les Émirats arabes unis maintiennent la classification et les licences comme principales conditions commerciales dans leurs cadres opérationnels. L'évaluation européenne programmée de l'Allemagne, la révision du Brésil à partir de 2029 avec au moins 24 mois pour tout ajustement résultant, et la révision réglementaire de l'Afrique du Sud soutiennent la continuité car les révisions ne prescrivent pas elles-mêmes des obligations de fabrication ou de commerce modifiées.
Étapes de la chaîne de valeur
La chaîne de valeur compare la production de substrats, le traitement épitaxial et la fabrication de dispositifs optiques selon leurs sources distinctes de revenus pour les fournisseurs. Freiberger combine la synthèse à haute pression, la croissance cristalline par VGF et le découpage mécanique et final dans son flux de production InP. Sa séquence intégrée signifie que la qualité cristalline et la finition contribuent conjointement à la plaquette vendable plutôt que de générer nécessairement des transactions séparées. Les fournisseurs en aval peuvent capturer de la valeur supplémentaire en convertissant ce substrat en une structure de couches spécifiée ou en un dispositif optique fonctionnel.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse de résilience |
|---|---|---|---|---|
| Croissance cristalline et finition des substrats | Producteurs de substrats InP tels que Freiberger Compound Materials et AXT | Ventes de substrats finis | Perte de matériau vendable lorsque la qualité cristalline ou de surface ne répond pas aux spécifications | Lier le contrôle de la qualité cristalline aux retours du découpage |
| Traitement épitaxial | Fournisseurs d'épiwafers InP tels que IQE | Ventes d'épiwafers | Acceptation de la structure de couches pour la conception de dispositif prévue | Aligner les spécifications des couches et les tests d'acceptation avec le développement des dispositifs |
| Fabrication de dispositifs optiques | Producteurs de dispositifs optiques InP tels que Coherent | Ventes de dispositifs optiques | Conversion des fonctions optiques intégrées en un dispositif validé | Valider la combinaison laser et amplificateur avant de mettre le produit à l'échelle |
| Source: Mordor Intelligence | ||||
Le laser accordable S7500 de Coherent utilise une plateforme InP monolithique intégrant un laser et un amplificateur optique à semi-conducteur. Cette combinaison illustre comment la valeur en aval dépend de l'intégration fonctionnelle au-delà du substrat lui-même. La combinaison laser-amplificateur place l'intégration des dispositifs en aval de la vente d'épiwafers, permettant à des fournisseurs distincts de générer des revenus à partir de la préparation des matériaux et de la fonction optique finie.
Paysage concurrentiel
Concentration du Marché
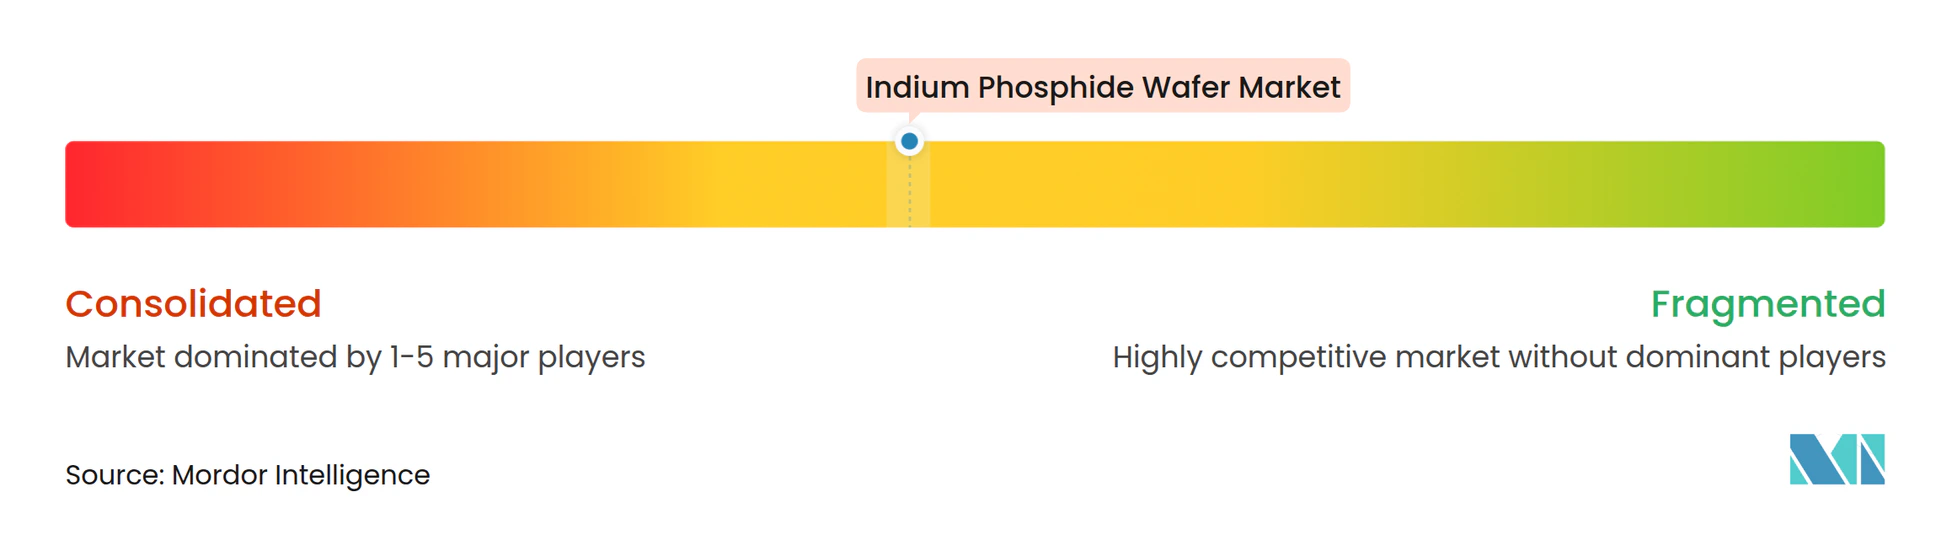
La concurrence se concentre sur les capacités spécialisées en substrats et en épitaxie, les fournisseurs se concurrençant à différentes étapes de la fabrication de dispositifs optiques. Sumitomo Electric Semiconductor Materials, Inc. fournit des substrats InP, tandis qu'AXT, Inc. a rapporté un chiffre d'affaires InP record à l'échelle de l'entreprise de 30,7 millions USD au T2 2026. Freiberger Compound Materials GmbH fait croître des cristaux InP par VGF, tandis que Xiamen Powerway Advanced Material Co., Ltd. fournit des matériaux semi-conducteurs composés, notamment des plaquettes InP. IQE plc fournit des produits de plaquettes semi-conductrices composées et des solutions de matériaux avancés à l'échelle mondiale. Le groupe couvre les substrats et la croissance cristalline chez Sumitomo Electric, AXT et Freiberger, ainsi que la fourniture d'épiwafers chez IQE, de sorte que les acheteurs peuvent s'approvisionner à l'une ou l'autre étape.
Les conditions d'approvisionnement à long terme et les permis d'exportation déterminent quels fabricants de dispositifs un producteur de substrats peut servir à partir de sa capacité. Le 11 juin 2025, la filiale d'AXT, Tongmei, a reçu les premiers permis d'exportation chinois pour reprendre les expéditions de substrats InP à certains clients en Europe et au Japon. En juillet 2026, AXT a conclu un accord définitif avec Lumentum Operations pour fournir et réserver une capacité de substrats de plaquettes InP, incluant un engagement annuel minimum jusqu'en décembre 2031 et un soutien pour la capacité supplémentaire qui pourrait être requise. Un acheteur dans le cadre d'un tel accord sécurise une position d'approvisionnement définie auprès d'un producteur dont les expéditions depuis la Chine dépendent des permis d'exportation chinois.
L'étendue des matériaux offre une autre voie concurrentielle lorsqu'un fournisseur de plaquettes sert plusieurs technologies d'interconnexion optique. IQE a rapporté qu'une forte demande d'InP a stimulé la croissance des volumes au premier semestre 2026, parallèlement à des qualifications complémentaires dans les technologies d'interconnexion optique à base de GaAs pour l'IA et les centres de données. Le résultat InP concerne le volume de production, tandis que l'activité GaAs concerne la qualification de nouvelles technologies d'interconnexion. Pour les développeurs d'interconnexions optiques, l'accès à l'approvisionnement en InP et aux travaux de qualification GaAs chez un seul fournisseur peut soutenir les conceptions utilisant l'un ou l'autre matériau.
Leaders du secteur des plaquettes de phosphure d'indium
-
Sumitomo Electric Semiconductor Materials, Inc.
-
AXT, Inc.
-
Freiberger Compound Materials GmbH
-
Xiamen Powerway Advanced Material Co., Ltd.
-
IQE plc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Plaquettes d'Arséniure d'Indium et de Phosphore Entreprises couvertes dans ce rapport
- Sumitomo Electric Semiconductor Materials, Inc.
- AXT, Inc.
- Freiberger Compound Materials GmbH
- Xiamen Powerway Advanced Material Co., Ltd.
- IQE plc
- Coherent Corp.
- JX Advanced Metals Corporation
- Semiconductor Wafer, Inc.
- Visual Photonics Epitaxy Co., Ltd. (VPEC)
- IntelliEPI
- VIGO Photonics S.A.
- Western Minmetals (SC) Corporation
- PAM-XIAMEN (Powerway Wafer)
- SHANGHAI FAMOUS TRADE CO., LTD (ZMKJ)
- Atecom Technology Co., Ltd.
- Ding Ten Industrial Inc.
- Logitech Ltd.
- LandMark Optoelectronics Corporation
- Epihouse Optoelectronics Co., Ltd.
- Century Goldray Semiconductor Co., Ltd.
Opportunités clés pour les acteurs du marché
Les opportunités comparent les moyens de fournir des substrats InP et des épiwafers dans des canaux de production et de conception de puces en développement. En septembre 2026, la ligne pilote de puces photoniques néerlandaise hébergée par TNO à Eindhoven a atteint son point de construction le plus élevé, avec une production de puces InP prévue à l'échelle de plaquettes de 6 pouces. Par ailleurs, SMART Photonics et GlobalFoundries ont annoncé un service conjoint de photonique sur silicium et InP, avec une disponibilité générale ciblée pour le second semestre 2027.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Jeu recommandé | Obstacle principal | Bénéficiaires probables |
|---|---|---|---|---|---|
| Qualifier les substrats InP de 150 mm pour la nouvelle capacité de traitement | La ligne d'Eindhoven a atteint un jalon de construction en septembre 2026 et prévoit une production de puces InP à 6 pouces | Opérations prospectives de fonderie de puces InP | Développer des spécifications de substrats et des lots d'essai avec le futur propriétaire du processus | La qualification dépend d'une ligne dont la production est planifiée | TNO et producteurs de substrats InP qualifiants |
| Développer des épiwafers autour de lasers hybrides et de modulateurs | Le service conjoint planifié combine les PIC InP de SMART Photonics avec la technologie silicium de GlobalFoundries | Fabricants de PIC InP soutenant les conceptions hybrides | Aligner les structures épitaxiales avec les fonctions optiques actives prévues | Acceptation des matériaux dans l'architecture de dispositif combinée | SMART Photonics et fournisseurs d'épiwafers qualifiés |
| Agréger des lots de substrats spéciaux pour un canal de conception en accès ouvert | Le service conjoint de fonderie cible une disponibilité générale au second semestre 2027 | Fonderies InP au service des concepteurs de produits photoniques | Regrouper les exigences de conception compatibles en lots de substrats reproductibles | La demande de conception doit se convertir en engagements de production | SMART Photonics et fournisseurs de substrats au service des conceptions participantes |
| Source: Mordor Intelligence | |||||
L'ouverture centrale est de rendre une plaquette InP spécifiée utile au sein d'une plateforme de production en développement avant que l'accès ne s'élargisse aux concepteurs. Le statut de construction de la ligne pilote et la cible de disponibilité au second semestre 2027 du service conjoint font de la préparation à la qualification une ouverture à plus court terme que l'approvisionnement en volume. Les fournisseurs de matériaux peuvent poursuivre la qualification à cette interface, l'expansion commerciale dépendant des spécifications de plaquettes acceptées et des engagements de production éventuels.
Développements industriels récents dans Marché des Plaquettes d'Arséniure d'Indium et de Phosphore
- Sep 2026 : Tower Semiconductor et NewPhotonics ont rapporté des expéditions en volume élevé de circuits intégrés photoniques 800G et 1,6T sur la plateforme PH18DA de Tower, qui intègre de manière hétérogène des composants InP sur silicium.
- Août 2026 : Sumitomo Chemical a commencé à vendre des plaquettes épitaxiales InP de 4 pouces produites dans son usine d'Ibaraki au Japon.
- Juil 2026 : AXT a conclu un accord définitif avec Lumentum Operations pour fournir et réserver une capacité de substrats de plaquettes InP, incluant un engagement annuel minimum jusqu'en décembre 2031 et un soutien pour la capacité supplémentaire qui pourrait être requise.
Marché des Plaquettes d'Arséniure d'Indium et de Phosphore Portée du rapport et méthodologie de recherche
Définition du marché et couverture
Le marché mondial des plaquettes de phosphure d'indium mesure les revenus annuels des produits de plaquettes de phosphure d'indium (InP) vendus dans le monde en tant que substrats de dispositifs. Il couvre les produits de plaquettes InP massives et épitaxiales dans les configurations de substrats acceptées.
Exclusions du périmètre : les produits de plaquettes non InP, notamment les plaquettes de silicium nues et les plaquettes semi-conductrices composées fabriquées à partir de matériaux autres que l'InP, les matières premières de gallium et d'indium vendues séparément, les services de fabrication de dispositifs en aval, les services d'emballage et d'assemblage de modules vendus séparément, ainsi que les modules optiques ou électroniques et les équipements finaux sont exclus.
Aperçu de la segmentation
- Par diamètre
- 50,8 mm
- 76,2 mm
- 100 mm
- 150 mm et plus
- Par type de dopage des plaquettes
- Conducteur non dopé
- Type N (dopé S/Sn)
- Type P (dopé Zn)
- Semi-isolant (dopé Fe)
- Par application
- Photonique et émetteurs-récepteurs optiques
- Dispositifs RF et à ondes millimétriques (HEMT, HBT)
- Photovoltaïque et conversion de puissance
- Détection quantique et spécialisée
- Par industrie utilisatrice finale
- Télécommunications et datacom
- Électronique grand public et appareils connectés
- Aérospatiale et défense
- Automobile et transport
- Médical et sciences de la vie
- Par technologie de fabrication
- Plaquettes en vrac cultivées par VGF
- Plaquettes en vrac cultivées par LEC/tCZ
- InP épitaxial sur Si (hybride)
- Substrats prêts pour l'épitaxie MBE/MOCVD
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Corée du Sud
- Inde
- Reste de l'Asie-Pacifique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Reste de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Des preuves publiques telles que le cadre de réseau optique de l'Union internationale des télécommunications, les communications d'entreprises de Coherent et Sumitomo Chemical, le rapport de Semiconductor Today sur l'accord de fourniture de plaquettes InP d'AXT avec Lumentum, et des travaux évalués par des pairs sur les substrats InP aident les analystes à examiner la demande optique, les formats de plaquettes, la capacité de production et la qualité cristalline. Ces sources identifient également où les indicateurs de dispositifs en aval et de réseaux décrivent le contexte de la demande plutôt que les ventes de plaquettes elles-mêmes.
Les dépôts d'entreprises, les documents destinés aux investisseurs, les annonces et les rapports réputés sur les semi-conducteurs peuvent ajouter des revenus de plaquettes, des expéditions, des capacités, des prix et un contexte régional, en veillant à séparer les mesures à l'échelle de l'entreprise des chiffres spécifiques à l'InP. Ces sources nommées ne sont pas exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Les entretiens et les enquêtes structurées incluraient des producteurs de substrats et d'épiwafers, des fonderies photoniques, des fabricants de dispositifs et des acheteurs de composants optiques, avec des directeurs généraux, des responsables fonctionnels et des gestionnaires qui comprennent les achats, la production ou la qualification des matériaux. Les répondants testeraient les conclusions secondaires sur les ventes des fournisseurs, les prix, les formats de plaquettes, le dopage, les applications et la demande régionale, tandis que les analystes réconcilieraient les points de vue divergents avec les dépôts, les divulgations de produits et d'autres indicateurs indépendants. Lorsqu'une variable ou une géographie reste non rapportée, les analystes utiliseraient les preuves documentées les plus proches, enregistreraient l'écart pour révision et le triangularaient avec les informations de l'entreprise et du canal avant de l'incorporer dans le modèle.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 28 % | Directeurs généraux : 20 % | APAC : 45 % |
| Niveau intermédiaire : 47 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 30 % |
| Acteurs plus petits : 25 % | Gestionnaires : 45 % | Amériques : 25 % |
Dimensionnement du marché et prévisions
Le modèle commence par une estimation descendante des revenus annuels mondiaux des fournisseurs pour les produits de plaquettes InP, puis vérifie le résultat de manière sélective par des regroupements de fournisseurs et des prix de vente de plaquettes échantillonnés multipliés par les volumes d'expédition. Les revenus documentés des producteurs, le volume d'expédition, les prix des plaquettes et l'utilisation des capacités informent le côté offre. La production d'émetteurs-récepteurs optiques et de dispositifs photoniques, les déploiements de télécommunications et de centres de données, et l'expansion divulguée des fonderies ou des clients aident à tester la demande et son calendrier. Les parts par diamètre, dopage, forme de produit, application, utilisateur final et région sont construites à partir des mélanges de produits divulgués, des capacités de production, des utilisations des clients et des preuves commerciales ou d'entreprise, chaque classification étant appliquée à la même vente de plaquettes. L'analyse de régression ou de scénarios peut porter les indicateurs de demande et de capacité tout au long de la prévision. Des trajectoires de prix et de mix de produits distinctes traduisent le volume en valeur, et des experts primaires vérifient le caractère raisonnable des trajectoires au niveau des variables. Les analystes réconcilent les périodes et les unités incohérentes, utilisent des plages documentées lorsque les sources diffèrent, et marquent les entrées non soutenues pour vérification supplémentaire plutôt que de traiter les ventes à l'échelle de l'entreprise ou les revenus de dispositifs en aval comme des revenus de plaquettes.
Cycle de validation des données et de mise à jour
Les analystes triangulent les divulgations des fournisseurs, les indicateurs de marché, les preuves commerciales et les réponses de recherche, puis vérifient les totaux, les parts, les unités, l'alignement des années et les mouvements inhabituels par rapport aux signaux indépendants. Ils enquêtent sur les écarts importants, réexaminent les définitions et les calculs des sources, et recontactent un répondant pertinent lorsqu'un point non résolu pourrait modifier une conclusion au niveau du fournisseur, du segment ou de la région. Un deuxième analyste examine le modèle et le récit avant la validation. L'ensemble de données est actualisé annuellement, réexaminé entre les cycles après des événements importants de capacité, de prix, de politique d'exportation ou de demande, et soumis à une nouvelle révision des sources et des calculs avant la livraison.
Taille du marché des plaquettes de phosphure d'indium de Mordor Intelligence comparée à d'autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et les données utilisées pour modéliser la demande. Le marché mondial des plaquettes de phosphure d'indium mesure les revenus annuels des produits de plaquettes de phosphure d'indium (InP) vendus dans le monde en tant que substrats de dispositifs.
Les principaux facteurs d'écart comprennent la couverture définie de l'étude et les choix de modélisation spécifiques au marché. Les analystes réconcilent les périodes et les unités incohérentes, utilisent des plages documentées lorsque les sources diffèrent, et marquent les entrées non soutenues pour vérification supplémentaire plutôt que de traiter les ventes à l'échelle de l'entreprise ou les revenus de dispositifs en aval comme des revenus de plaquettes.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 247,4 millions USD (2027) | |
| Éditeur mondial de recherche A | 143 millions USD (2025) | À sa base de 2025, cette estimation est inférieure de 42,2 % à la valeur de ce rapport pour 2027 de 247,4 millions USD, 2 ans plus tard. Son année de mesure 2025 est antérieure à l'année de comparaison, de sorte que la croissance intermédiaire du marché mondial des plaquettes InP peut contribuer à l'estimation plus faible de l'année antérieure. |
| Cabinet de conseil mondial B | 211,3 millions USD (2025) | À sa base de 2025, cette estimation est inférieure de 14,6 % à la valeur de ce rapport pour 2027 de 247,4 millions USD, 2 ans plus tard. Son année de mesure 2025 est antérieure à l'année de comparaison, de sorte que la croissance intermédiaire du marché mondial des plaquettes InP peut contribuer à l'estimation plus faible de l'année antérieure. |
Les analystes de Mordor Intelligence triangulent les divulgations des fournisseurs, les indicateurs de marché, les preuves commerciales et les réponses de recherche, puis vérifient les totaux, les parts, les unités, l'alignement des années et les mouvements inhabituels par rapport aux signaux indépendants.
Questions clés abordées dans le rapport
Quelle est la taille du marché des plaquettes de phosphure d'indium et ses perspectives de croissance ?
La taille devrait atteindre 247,4 millions USD en 2027 et 438,5 millions USD d'ici 2032, avec un CAGR de 12,13 % sur 2027-2032.
Qu'est-ce qui stimule la demande de plaquettes InP ?
Les liaisons optiques à haute vitesse et le backhaul 5G soutiennent la demande. Coherent a déclaré en août 2026 qu'elle était en bonne voie pour doubler sa production interne d'InP d'ici fin 2026.
Quel diamètre de plaquette domine les ventes ?
Le segment 100 mm a dominé avec une part de 43,73 % en 2026. Les plaquettes de 150 mm et plus devraient croître le plus rapidement avec un CAGR de 13,9 % sur 2027-2032.
Quelles entreprises sont des fournisseurs importants de plaquettes InP ?
Les principales entreprises comprennent Sumitomo Electric Semiconductor Materials, Inc., AXT, Inc., Freiberger Compound Materials GmbH, Xiamen Powerway Advanced Material Co., Ltd. et IQE plc.
Quel défi peut contraindre les livraisons de substrats InP ?
L'administration des exportations peut allonger les cycles d'exécution. AXT a rapporté en 2025 que les certifications d'utilisation finale des clients avaient ajouté de la paperasserie et des coûts de conformité dans son activité de substrats de plaquettes.
Quelle région domine le secteur des plaquettes InP ?
L'Asie-Pacifique détenait une part de 41,91 % en 2026 et devrait être la région à la croissance la plus rapide, avec un CAGR de 12,9 % sur 2027-2032.