
Taille et part du marché des plaquettes de silicium pour semi-conducteurs
Analyse du marché des plaquettes de silicium pour semi-conducteurs par Mordor Intelligence
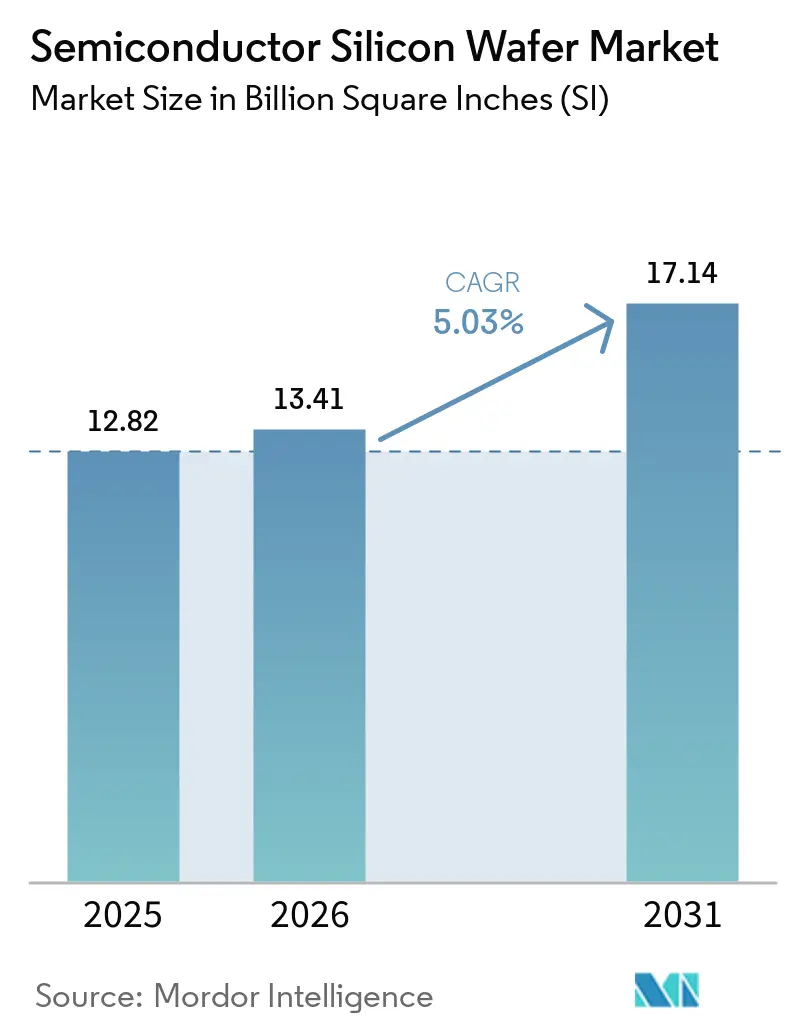
La taille du marché des plaquettes de silicium pour semi-conducteurs était évaluée à 13,41 milliards de pouces carrés en 2026 et devrait croître de 14,08 milliards de pouces carrés en 2027 pour atteindre 18,36 milliards de pouces carrés d'ici 2032, avec un CAGR de 5,45 % durant la période de prévision (2027-2032).
L'informatique avancée, les produits connectés et l'électrification des véhicules soutiennent la demande, tandis que les montées en puissance de la fabrication en Chine s'ajoutent à la consommation de substrats. Ces forces favorisent le silicium 300 mm et les substrats spécifiques aux applications, mais les charges en capital peuvent ralentir la conversion des investissements en approvisionnement fiable. Les producteurs répondent par des investissements en capacité, des opérations régionales et des qualifications clients qui relient les nouveaux actifs aux usines de fabrication en exploitation. Les producteurs disposant d'une capacité 300 mm qualifiée peuvent servir les usines en exploitation plus rapidement, tandis que les nouvelles capacités doivent obtenir l'acceptation des clients avant de contribuer à une offre utilisable.
Points clés du rapport
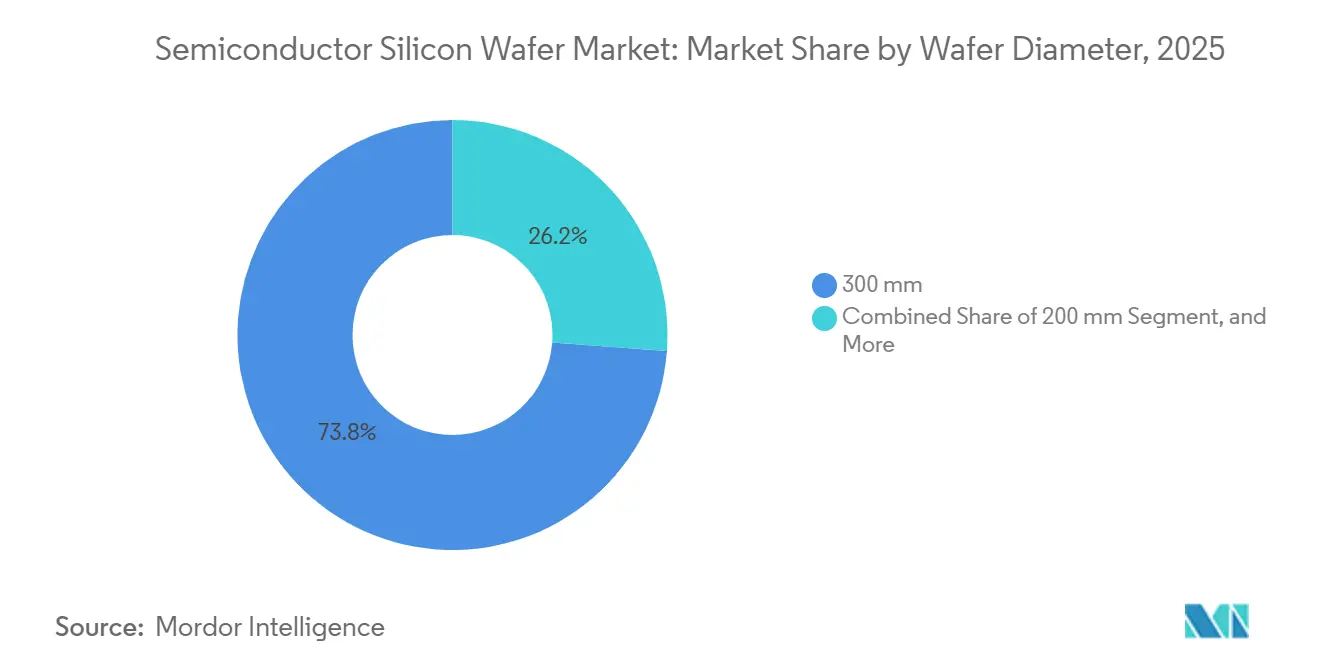
- Par diamètre de plaquette, les plaquettes de 300 mm ont dominé avec une part de marché de 74,02 % des plaquettes de silicium pour semi-conducteurs en 2026 et devraient également connaître la croissance la plus rapide, avec un CAGR de 5,62 % durant 2027-2032.
- Parmi les types de dispositifs semi-conducteurs, la logique a dominé avec une part de 36,26 % en 2026, tandis que les composants discrets/de puissance devraient connaître la croissance la plus rapide avec un CAGR de 6,62 % durant 2027-2032.
- Les types de plaquettes ont été dominés par les plaquettes polies de qualité prime, avec une part de 73,68 % de la taille du marché des plaquettes de silicium pour semi-conducteurs en 2026, tandis que les plaquettes SOI devraient connaître la croissance la plus rapide avec un CAGR de 5,9 % durant 2027-2032.
- Pour les applications d'utilisation finale, l'électronique grand public a détenu la plus grande part à 40,95 % en 2026, tandis que l'automobile devrait connaître la croissance la plus rapide avec un CAGR de 8,75 % durant 2027-2032.
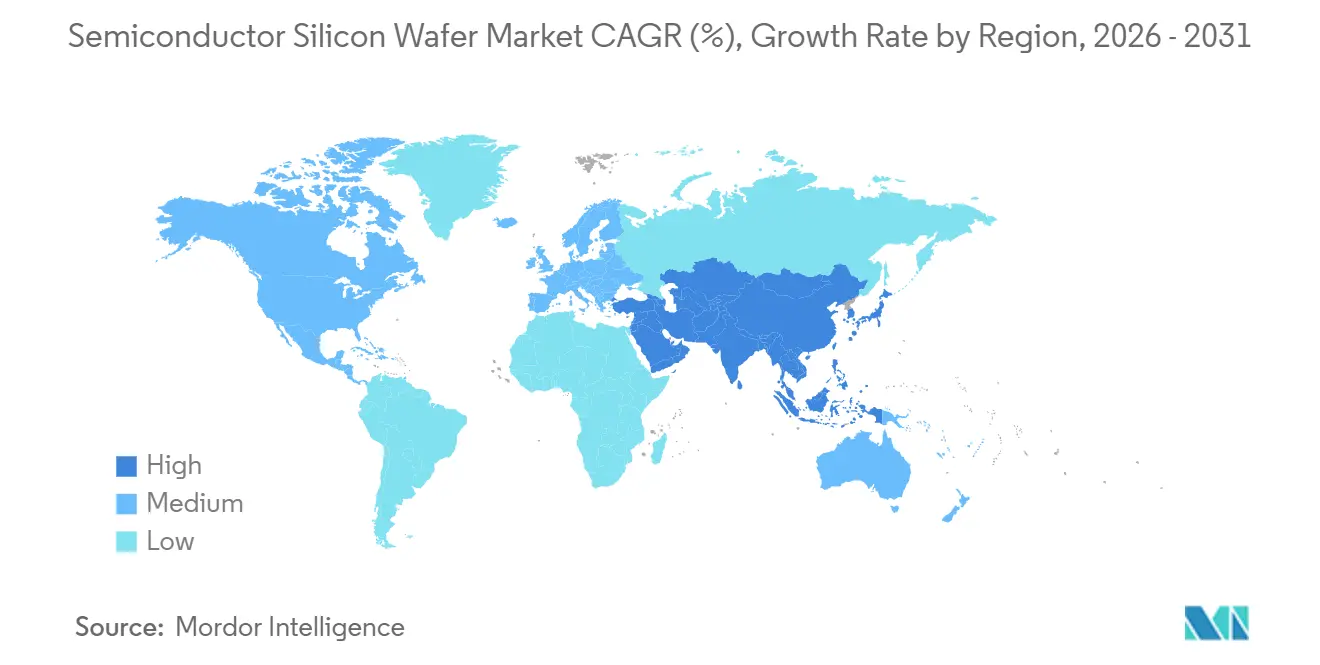
- Géographiquement, l'Asie-Pacifique a dominé avec une part de 78,72 % en 2026 et devrait également connaître la croissance la plus rapide, avec un CAGR de 5,7 % durant 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande Croissante de Plaquettes de 300 mm Provenant des Usines de Fabrication Logique Avancée | +3% | Asie-Pacifique et Amérique du Nord | Moyen terme (2-4 ans) |
| Prolifération des appareils grand public 5G et IoT | +1.4% | République Populaire de Chine | Court terme (≤ 2 ans) |
| Essor des semi-conducteurs de qualité automobile (véhicules électriques et ADAS) | +1% | Europe et Asie-Pacifique | Moyen terme (2-4 ans) |
| Construction d'usines subventionnées par l'État en Chine et au Moyen-Orient | +0.9% | République Populaire de Chine | Long terme (≥ 4 ans) |
| Tension sur les lignes 200 mm de puissance spécialisée faisant monter les prix de vente moyens | +0.4% | Asie-Pacifique, Europe et Amérique du Nord | Court terme (≤ 2 ans) |
| Substrats hybrides SOI et SiC sur Si élargissant la superficie en silicium | +0.3% | République Populaire de Chine | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de plaquettes 300 mm de la part des fonderies logiques avancées
L'expansion des usines de fabrication logique avancée peut élargir la base de clients potentiels pour les substrats 300 mm, la demande en IA soutenant des programmes de fabrication supplémentaires. Au 5 mai 2025, TSMC Arizona avait achevé le gros œuvre de sa deuxième usine de fabrication 3 nm et équipait l'installation pour répondre à la demande croissante des clients en IA. Le 15 octobre 2026, le PDG de TSMC, C.C. Wei, a déclaré que la construction de la deuxième usine de fabrication en Arizona était terminée et que le déménagement et l'installation des équipements étaient en cours. Il prévoyait une production en volume au troisième trimestre 2027, légèrement en avance sur le calendrier. Cette montée en puissance attendue place la demande récurrente de substrats dans la période de prévision, plutôt qu'au jalon d'équipement de l'usine en 2025.
Prolifération des appareils grand public 5G et IoT
L'adoption de la 5G peut soutenir la demande de semi-conducteurs liée aux appareils au sein d'une base de clients établie dans les télécommunications. China Mobile Limited a déclaré 702,3 millions de clients du réseau 5G au troisième trimestre 2026 dans des statistiques internes non auditées pour le groupe. Elle a déclaré une augmentation nette de 44,74 millions de clients du réseau 5G au premier semestre 2026. L'Académie chinoise des technologies de l'information et des communications a déclaré 123 millions d'expéditions de téléphones 5G sur le marché intérieur chinois de janvier à juin 2026, en hausse de 1,7 % d'une année sur l'autre. Les fournisseurs de plaquettes bénéficient d'une exposition à travers les puces destinées à ces expéditions de téléphones, reliant leur demande aux volumes d'appareils parallèlement à la base de services en expansion de l'opérateur.
Essor des semi-conducteurs de qualité automobile (véhicules électriques et ADAS)
L'opportunité dans le secteur automobile s'élargit lorsque les véhicules électriques gagnent une part plus importante de la demande de nouvelles voitures. De janvier à août 2026, l'Union européenne (UE) a immatriculé 1,64 million de nouvelles voitures particulières à batterie électrique, représentant 21,7 % des nouvelles immatriculations de voitures.[1] Cette part est passée de 15,8 % durant la période correspondante de 2025, indiquant un changement dans la demande de véhicules dans la région. Ce changement de composition peut créer un canal de demande pour les fournisseurs répondant aux besoins en semi-conducteurs des véhicules électriques à batterie. Renesas a cité une prévision de TechInsights selon laquelle le marché adressable total (TAM) des semi-conducteurs automobiles atteindrait 1,8 fois son niveau de 2024 d'ici 2030, avec une croissance liée à l'augmentation du contenu en semi-conducteurs par véhicule, de sorte que la demande en puces peut croître plus rapidement que les volumes de véhicules.
Construction d'usines subventionnées par l'État en Chine et au Moyen-Orient
Les montées en puissance des usines de fabrication soutenues par l'État peuvent transformer les investissements industriels en demande de substrats en silicium. L'avis d'éligibilité fiscale d'avril 2026 en Chine incluait les producteurs de plaquettes de silicium d'au moins 8 pouces parmi les fabricants de matériaux clés et couvrait les avantages spécifiés de 2025. Les entreprises précédemment inscrites cherchant de nouveaux avantages annuels devaient soumettre une nouvelle demande du 7 au 19 avril 2026, à l'exception de la politique de TVA à l'importation par versements. Par ailleurs, le Fonds d'investissement national pour l'industrie des circuits intégrés Phase II et Hefei Industrial Investment détenaient des participations dans ChangXin Xinqiao en mars 2025. Le rapport semestriel 2026 de ChangXin Technology Group décrivait la construction de l'usine Hefei Phase II de cette filiale comme largement achevée, avec une montée en puissance régulière des capacités. Une montée en puissance déjà régulière peut générer une consommation de plaquettes avant que le projet n'atteigne son échelle de production finale.
Analyse de l'Impact des Contraintes*
| Contrainte | Impact (%) sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Défis de Capex et de Rendement des Plaquettes Ultra-Plates de 300 mm | -0.7% | Asie-Pacifique et Amérique du Nord | Long terme (≥ 4 ans) |
| Cycles d'Inventaire Pilotés par la DRAM Déprimant les Commandes | -0.5% | Asie-Pacifique et Amérique du Nord | Court terme (≤ 2 ans) |
| Goulots d'Étranglement liés à la Pureté des Creusets en Quartz et du Polysilicium | -0.3% | Asie-Pacifique, Europe et Amérique du Nord | Moyen terme (2-4 ans) |
| Risque de Substitution des Matériaux SiC et GaN | -0.2% | Asie-Pacifique, Europe et Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Défis de Capex et de Rendement des Plaquettes Ultra-Plates de 300 mm
Une nouvelle usine de fabrication peut absorber plus de liquidités que les opérations d'un producteur de plaquettes n'en génèrent. Siltronic a déclaré un flux de trésorerie net négatif en 2025 en raison de dépenses d'investissement élevées concentrées sur sa nouvelle usine de fabrication à Singapour. Au premier semestre 2026, le flux de trésorerie net s'est amélioré par rapport au premier semestre 2025 mais est resté négatif, tandis que ses dépenses d'investissement 2026 se sont concentrées sur les expansions de capacité à Singapour et les dépenses d'investissement courantes en régime permanent. Un producteur peut avoir besoin d'un soutien financier continu même après avoir réduit ses dépenses, limitant les liquidités générées en interne disponibles pour un autre investissement de fabrication. La conséquence commerciale est un écart potentiel entre les ambitions techniques de capacité et les fonds disponibles pour soutenir des montées en puissance de production successives.
Cycles d'Inventaire Pilotés par la DRAM Déprimant les Commandes
Les cycles d'inventaire de la DRAM peuvent rendre le calendrier des commandes de plaquettes plus volatil que le besoin de production de mémoire sous-jacent. Lorsque les stocks dépassent les niveaux prévus par les fabricants, la réduction des stocks peut différer le réapprovisionnement même si les dispositifs continuent à traverser la fabrication. Pour les fournisseurs de plaquettes de silicium, cela crée un risque de calendrier entre la demande impliquée par la production de mémoire et les commandes disponibles pour charger les actifs de production. La reprise de la demande de dispositifs ne supprime pas ce risque de calendrier tant que le réapprovisionnement ne reprend pas. Les commandes différées peuvent laisser la capacité de plaquettes exposée à la mémoire sous-utilisée et prolonger la période pendant laquelle les coûts fixes de fabrication doivent être supportés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par Diamètre de Plaquette :
La Demande en IA Renforce la Consommation de Grand DiamètreLes plaquettes de 300 mm représentaient une part de 74,02 % de la taille du marché des plaquettes de silicium pour semi-conducteurs en 2026 et constituent le segment le plus important et le plus en croissance, avec un CAGR prévu de 5,62 % durant 2027-2032. D'avril à juin 2026, SUMCO Corporation a signalé une augmentation substantielle de ses propres expéditions de plaquettes de silicium de 300 mm, la demande se poursuivant pour la logique de pointe et la mémoire utilisées dans les centres de données d'intelligence artificielle.[2] La demande couvrant les deux catégories de dispositifs offre aux producteurs de substrats plusieurs sources de demande au sein du même cycle d'investissement informatique. Un fournisseur desservant les deux catégories peut gagner en volume grâce à différents produits de puces tout en conservant une dépendance commune à l'infrastructure d'intelligence artificielle.
Les plaquettes de silicium polies de qualité prime de 200 mm de Formosa Sumco Technology servent les produits de circuits intégrés (CI) de gestion de l'alimentation. La société a indiqué qu'une demande plus forte pour ces CI avait augmenté le taux d'utilisation dans ses fabs clients de 8 pouces. Elle a lié la demande de gestion de l'alimentation aux spécifications de courant continu haute tension dans les serveurs d'intelligence artificielle et aux applications automobiles et industrielles. La gestion de l'alimentation expose les plaquettes de 200 mm de Formosa Sumco Technology à l'informatique, aux véhicules et aux équipements industriels grâce au contrôle électrique. L'infrastructure d'intelligence artificielle peut donc soutenir la demande de plaquettes de ce fournisseur via les circuits de gestion de l'alimentation, parallèlement aux exigences logiques de pointe du secteur.



Par Type de Dispositif Semi-conducteur :
L'Échelle Logique Rencontre une Large Demande en AlimentationLa logique était le segment le plus important, représentant une part de 36,26 % de la superficie totale des plaquettes de silicium en 2026. Intel a lancé Intel 18A en production à haut volume en Arizona et en Oregon en 2025 pour les semi-conducteurs logiques de pointe. La production à haut volume sur deux sites américains relie la production logique de pointe à une consommation soutenue de plaquettes dans les usines de fabrication en exploitation. La montée en puissance d'Intel soutient donc les substrats logiques grâce à l'échelle de fabrication dans 2 États, plutôt que par de simples annonces de processus.
Les composants discrets/d'alimentation constituent le segment à la croissance la plus rapide, avec un CAGR prévu de 6,62 % durant 2027-2032. Le chiffre d'affaires du segment Power & Sensor Systems d'Infineon a augmenté de 14 % d'un trimestre à l'autre au troisième trimestre de l'exercice 2026, clos le 30 juin 2026. Cette augmentation était principalement due à la demande croissante pour les produits de serveurs et de centres de données IA. Le segment couvre les semi-conducteurs d'alimentation et leur contrôle, ainsi que les capteurs, les produits radiofréquences et les contrôleurs USB. Pour les fournisseurs de plaquettes pour composants discrets/d'alimentation, la demande pertinente se concentre sur la fourniture d'alimentation en silicium au sein de l'infrastructure informatique, une application plus étroite que le segment de reporting plus large d'Infineon.

Par type de plaquette :
l'échelle des plaquettes polies et la connectivité optique divergentLes plaquettes polies de qualité prime constituaient le segment le plus important, détenant une part de 73,68 % en 2026. Pour les conceptions logiques, mémoire ou analogiques construites sur une plaquette de départ en silicium massif, le polissage de qualité prime prépare la surface pour le traitement ultérieur des dispositifs. Un fab tire profit d'une couche isolante ou d'une structure épitaxiale uniquement lorsque son procédé de fabrication de dispositifs requiert cette architecture. Les fournisseurs de plaquettes polies de qualité prime répondent par conséquent à l'exigence de silicium massif sous-jacente, leur opportunité commerciale reposant sur des plaquettes finies reproductibles pour des conceptions établies, tandis que des substrats spécialisés répondent à des besoins différents en matière de dispositifs.
Le silicium sur isolant (SOI) est le segment à la croissance la plus rapide, avec un CAGR prévu de 5,9 % durant 2027-2032. Les ventes de Photonics-SOI de Soitec S.A. ont doublé d'une année sur l'autre au premier trimestre de l'exercice 2027, clos le 28 juin 2026, portées par les volumes destinés à la connectivité optique des centres de données d'intelligence artificielle. Le 2 septembre 2026, la société prévoyait un chiffre d'affaires Photonics-SOI pour l'exercice 2027 représentant 2,5 à 3 fois son niveau de l'exercice 2026, les prévisions initiales ne supposant aucune perturbation significative du marché de l'intelligence artificielle. La connectivité optique crée donc une source supplémentaire de demande de substrats liée aux investissements dans l'intelligence artificielle, la demande étant liée au mouvement des données au sein de l'infrastructure informatique.
Par application d'utilisation finale :
l'échelle des dispositifs rencontre l'électrification des véhiculesL'électronique grand public constituait le segment le plus important, détenant une part de 40,95 % en 2026. La division DX de Samsung Electronics a produit 214,3 millions de smartphones en 2025, avec des sites de production majeurs en Corée du Sud, au Vietnam, en Inde et au Brésil. Cette importante base de production en aval soutient la demande de substrats grâce au contenu en semi-conducteurs nécessaire à la fabrication de dispositifs à grand volume, conférant aux applications grand public une influence considérable sur la consommation de plaquettes. Avec des sites d'assemblage majeurs répartis dans 4 pays, la demande de plaquettes suit les fabs qui fabriquent les puces plutôt que les usines qui assemblent les téléphones.
L'automobile est le segment à la croissance la plus rapide, avec un CAGR prévu de 8,75 % durant 2027-2032. Les ventes de plaquettes FD-SOI automobiles de Soitec S.A. ont augmenté d'une année sur l'autre au premier trimestre de l'exercice 2027, clos le 28 juin 2026, principalement grâce à des volumes plus importants. Ses ventes de Power-SOI ont également augmenté d'une année sur l'autre ce trimestre, portées par des volumes plus élevés de 200 mm, avec des applications dans les systèmes de gestion de batterie et de contrôle de puissance pour véhicules électriques. Ces gammes de produits distinctes relient la demande en électronique automobile aux fonctions de traitement et au contrôle électrique. Les gammes FD-SOI et Power-SOI de Soitec S.A. montrent que l'électrification des véhicules s'appuie sur des substrats distincts pour le traitement radar et le traitement de contrôle, ainsi que pour la gestion des batteries et de l'alimentation.
Analyse géographique
Marché des Plaquettes de Silicium pour Semi-conducteurs en Asie-Pacifique
L'Asie-Pacifique détenait une part de marché de 78,72 % des plaquettes de silicium pour semi-conducteurs en 2026 et devrait connaître la croissance la plus rapide, avec un CAGR de 5,7 % durant 2027-2032. Les opérations de fabrication de puces de Hua Hong Semiconductor basées en Chine ont expédié 5,38 millions de plaquettes traitées équivalentes 8 pouces en 2025, en hausse de 18,5 % d'une année sur l'autre. Dans le reste de l'Asie-Pacifique, X-FAB a ouvert une ligne de fabrication à Sarawak, en Malaisie, en septembre 2025. Elle a déclaré une montée en puissance progressive de la production là-bas en février 2026. Les gains de production dans une fonderie en exploitation telle que Hua Hong ajoutent de la demande de plaquettes sans attendre de nouvelles installations.
L'Amérique du Nord et l'Europe offrent des ajouts d'approvisionnement distincts grâce à des investissements achevés dans la fabrication de plaquettes. GlobalWafers America, une filiale de GlobalWafers Co., Ltd., a inauguré son installation entièrement intégrée de plaquettes de silicium pour semi-conducteurs de 300 mm à Sherman, au Texas, aux États-Unis, en mai 2025.[3] Dans le reste de l'Europe, l'expansion d'Okmetic Oy à Vantaa a démarré la production en volume début 2026, axée sur la croissance de cristaux de 200 mm et les plaquettes polies simple et double face en Finlande. Ces investissements concernent des diamètres et des besoins de production différents, de sorte que leur importance commerciale réside dans les capacités spécifiques de substrats ajoutées localement et les alternatives qui en résultent pour les fabricants de semi-conducteurs recherchant ces types de plaquettes.
L'Amérique du Sud et le Moyen-Orient et l'Afrique participent à travers différentes étapes de la production de semi-conducteurs. Au Brésil, l'opération de HT Micron à São Leopoldo effectue l'encapsulation et les tests de semi-conducteurs pour l'industrie électro-électronique. Intel exploitait une usine de fabrication utilisant Intel 7 en Israël en 2025, plaçant la fabrication de puces au sein du Moyen-Orient et de l'Afrique. Le travail de HT Micron se situe après la fabrication de plaquettes, tandis que l'usine israélienne d'Intel se situe au stade où les intrants en plaquettes sont consommés, de sorte que l'exemple du Moyen-Orient pointe directement vers la demande de plaquettes.
Cadre Réglementaire et Perspectives
Cette comparaison prend en compte certaines juridictions du point de vue d'un fabricant investissant localement dans des plaquettes de silicium pour semi-conducteurs d'au moins 8 pouces de diamètre. Les crédits d'investissement, les règles d'amortissement et l'allègement conditionnel des droits à l'importation affectent différentes parties des besoins en trésorerie d'un projet. Pour un producteur évaluant un site de fabrication, la durée et la fenêtre d'éligibilité du soutien peuvent importer autant que son avantage financier affiché.
Tableau Réglementaire
| Facteur de décision | États-Unis | Allemagne | Chine |
|---|---|---|---|
| Autorité principale | Service des impôts internes | Administrations fiscales des États fédérés (Länder) | Commission nationale du développement et de la réforme et départements nationaux co-examinateurs |
| Instruments clés ou orientation | Crédit d'investissement de la Section 48D, incluant la production qualifiée de plaquettes de semi-conducteurs | Amortissement des équipements pour les investissements qualifiés du 1er juillet 2025 au 31 décembre 2027 ; réductions de l'impôt sur les sociétés promulguées pour 2028-2032 | Allègement conditionnel des droits à l'importation pour les producteurs inscrits de plaquettes d'au moins 8 pouces de diamètre, jusqu'au 31 décembre 2030 |
| Effet commercial | Crédit de 35 % sur les biens corporels, amortissables ou amortissables, à usage original, intégraux à la fabrication et mis en service après 2025 | Déductions fiscales anticipées grâce à l'amortissement dégressif | Allgement des droits pour les intrants éligibles à usage propre, les matériaux et systèmes de salle blanche, et les pièces de rechange d'équipement lorsque les biens nationaux sont indisponibles ou ne satisfont pas aux exigences de performance |
| Attractivité actuelle de la politique | Élevée | Moyenne | Moyenne |
| Orientation future de l'attractivité de la politique | En renforcement | En assouplissement | En renforcement |
| Source: Mordor Intelligence | |||
La note Élevée des États-Unis reflète son crédit d'investissement qualifié, tandis que « En renforcement » reflète l'exclusion promulguée des biens dont la construction commence après le 31 décembre 2026. La note Moyenne de l'Allemagne reflète les déductions accélérées, avec « En assouplissement » basé sur les réductions de l'impôt sur les sociétés promulguées de 15 % à 10 % en 5 étapes annuelles de 2028 à 2032. La note Moyenne de la Chine reflète l'allègement conditionnel sur les importations éligibles, avec « En renforcement » lié à la fin programmée du programme le 31 décembre 2030.
Étapes de la Chaîne de Valeur
La chaîne de valeur compare la purification des matières premières, la croissance des cristaux, la finition des plaquettes et le traitement épitaxial spécifique aux applications. WACKER a mis en service une ligne de nettoyage à Burghausen en mai 2025, augmentant sa capacité de polysilicium de qualité semi-conducteur hyperpure de plus de 50 %. Cet investissement illustre comment l'approvisionnement en matières premières semi-conductrices utilisables dépend de la capacité de nettoyage ainsi que de la quantité de matériau entrant dans la chaîne de production.
Tableau d'Analyse de la Chaîne de Valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Approvisionnement en polysilicium de qualité semi-conducteur | Producteurs de polysilicium tels que WACKER, Hemlock et Tokuyama | Ventes de polysilicium de qualité semi-conducteur | Atteindre la pureté requise des matières premières | Développer la capacité de nettoyage parallèlement à l'approvisionnement en matériaux |
| Croissance de lingots monocristallins | Fabricants de plaquettes intégrés tels que SK Siltron et Shin-Etsu Chemical | Ventes de plaquettes intégrant la capacité de croissance cristalline | Établir la qualité du cristal avant la conversion en plaquettes | Valider les conditions de croissance avant de mettre à l'échelle le traitement en aval |
| Découpe, polissage et nettoyage | Fabricants de plaquettes tels que SK Siltron, Shin-Etsu Chemical et SUMCO | Ventes de plaquettes de silicium finies | Dépendance à un approvisionnement substantiel en eau purifiée | Réutiliser les rejets de purification et collecter l'eau de rinçage pour le recyclage |
| Croissance épitaxiale spécifique aux applications | Fabricants de plaquettes épitaxiales tels que SK Siltron | Ventes de plaquettes épitaxiales | Adapter la couche ajoutée au processus de dispositif prévu | Valider les conditions de croissance épitaxiale pour l'application cible |
| Source: Mordor Intelligence | ||||
SUMCO utilise les rejets du traitement de l'eau comme eau de refroidissement dans ses usines au Japon et à l'étranger et collecte l'eau de rinçage des plaquettes pour le recyclage. En amont, Tokuyama a tenu une cérémonie d'inauguration pour sa nouvelle usine de polysilicium de qualité semi-conducteur au Vietnam le 13 août 2026. Elle a indiqué que son opérateur en propriété exclusive, TOKUYAMA VIETNAM CO., LTD., procéderait aux opérations d'essai et à la vérification de la qualité. Les prochains jalons opérationnels de l'usine concernent donc les essais et la vérification de la qualité, plaçant la préparation en amont parallèlement à l'expansion des usines de fabrication de plaquettes.
Paysage Concurrentiel
Concentration du Marché
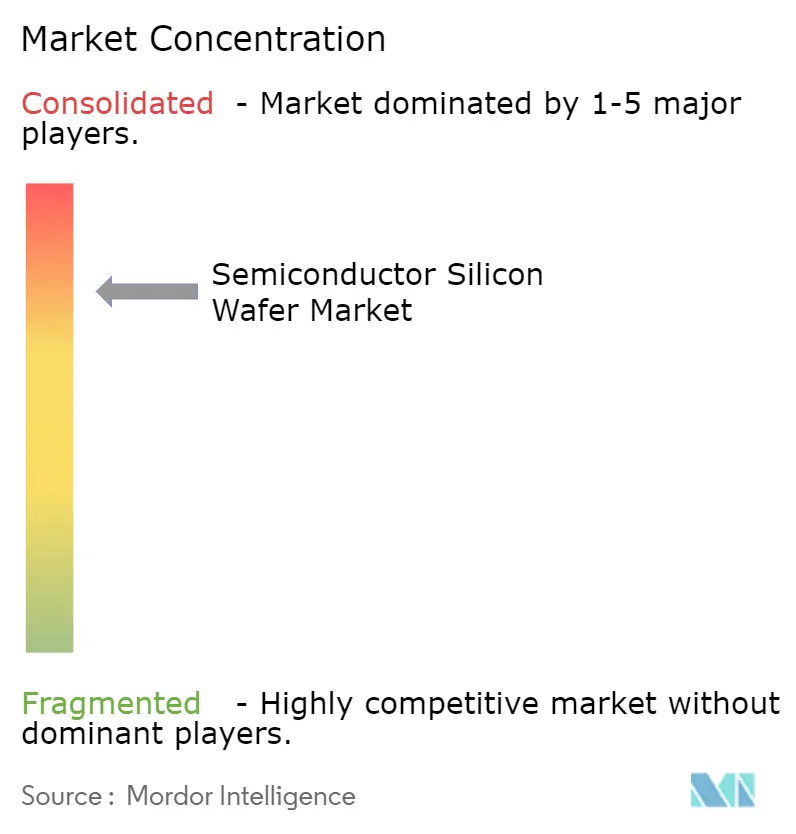
Shin-Etsu Chemical Co., Ltd., SUMCO Corporation, GlobalWafers Co., Ltd., Siltronic AG et SK Siltron Co., Ltd. forment le noyau établi d'une base de fournisseurs de plaquettes de silicium relativement concentrée. Shin-Etsu fournit également des matériaux semi-conducteurs incluant des photoréserves et des ébauches de photomasques aux côtés des plaquettes de silicium. En juillet 2026, Doosan Corporation a signé un accord pour acquérir 70,6 % de SK Siltron auprès de SK. Si elle est finalisée, l'acquisition de 70,6 % donnerait à un groupe industriel une participation majoritaire dans un producteur existant et ajouterait une stratégie de propriété à la concurrence sur les investissements de fabrication.
Les stratégies de capacité font face à des conditions de demande différentes selon les diamètres de plaquettes et les générations de produits. Au cours de l'exercice 2025, SUMCO a déclaré une forte demande pour les plaquettes 300 mm de pointe associées à la production de semi-conducteurs IA, tandis que les expéditions de plaquettes de 200 mm et de taille inférieure étaient lentes. Au cours de cette année, elle a réalisé des investissements en capital pour augmenter sa capacité de production de plaquettes de silicium 300 mm de pointe et a déclaré une charge d'amortissement accrue. La sélection des produits façonne l'économie de l'expansion, car l'investissement dans une application en croissance peut renforcer la position d'un fournisseur tout en créant des coûts d'actifs que la production et les ventes futures devront soutenir.
La qualification et l'économie de localisation liée aux politiques sont susceptibles de façonner la prochaine étape de la concurrence. GlobalWafers a déclaré de solides performances de chiffre d'affaires grâce aux expansions de sites existants en Asie et au Danemark en 2025, tandis que les nouvelles usines en Italie et aux États-Unis ont accéléré la qualification des clients. En mai 2025, elle a déclaré s'attendre à ajouter les phases 3 et 4 de Sherman, citant la demande du marché, les droits de douane et le soutien du gouvernement américain. La politique peut affecter l'économie de localisation d'un investissement, tandis que l'acceptation des clients détermine si cet emplacement devient une source utilisable de plaquettes. Un challenger démarrant une usine régionale doit donc concurrencer les progrès de qualification déclarés de GlobalWafers ainsi que ses ambitions d'expansion annoncées.
Leaders du Secteur des Plaquettes de Silicium pour Semi-conducteurs
-
Shin-Etsu Chemical Co., Ltd.
-
SUMCO Corporation
-
GlobalWafers Co., Ltd.
-
Siltronic AG
-
SK Siltron Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Plaquettes de Silicium pour Semi-conducteurs Entreprises couvertes dans ce rapport
- Shin-Etsu Chemical Co., Ltd.
- SUMCO Corporation
- GlobalWafers Co., Ltd.
- Siltronic AG
- SK Siltron Co., Ltd.
- Soitec S.A.
- Okmetic Oy
- Wafer Works Corporation
- Episil-Precision Inc.
- National Silicon Industry Group (NSIG)
- Shanghai Simgui Technology Co., Ltd.
- Zhonghuan Advanced Semiconductor Materials Co., Ltd.
- Hangzhou Lion Microelectronics Co., Ltd.
- Zing Semiconductor Corporation
- GRINM Semiconductor Materials Co., Ltd.
- Topsil GlobalWafers A/S
Lire l’analyse des entreprises de plaquette de silicium pour semi-conducteurs
Principales Opportunités pour les Acteurs du Marché
Les opportunités comparent l'approvisionnement en plaquettes spécifiques aux applications avec les besoins de séquençage des montées en puissance de fabrication prospectives. SEMI prévoyait que 20 nouvelles usines de fabrication 300 mm ou lignes de production commenceraient leur construction dans le monde en 2026 et 18 en 2027, à l'exclusion des installations dédiées uniquement à la recherche et au développement. Ce pipeline de construction crée une base de clients potentiels pour les fournisseurs de plaquettes, la valeur commerciale dépendant de la traduction des plans de fabrication individuels en approvisionnement de substrats approprié.
Tableau des Opportunités de Marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Approche recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Approvisionnement en plaquettes logiques de pointe | Construction prospective d'usines de fabrication 300 mm en 2026-2027 | Fabricants de logique utilisant des plaquettes de 300 mm | Développer des plaquettes autour des exigences de qualité de processus du client | Adapter la qualité du substrat au processus prévu | Fournisseurs de plaquettes logiques tels que SUMCO |
| Approvisionnement en substrats spécifiques à la mémoire | Des sites de fabrication supplémentaires créent des relations d'approvisionnement prospectives | Fabricants de mémoire utilisant des plaquettes de 300 mm | Combiner l'approvisionnement en plaquettes de mémoire avec un support technique spécifique aux applications | Satisfaire aux exigences de qualité du processus de mémoire et de continuité de l'approvisionnement | Fournisseurs de plaquettes de mémoire tels que SUMCO |
| Approvisionnement échelonné en plaquettes pour les montées en puissance de nouvelles lignes | La construction prévue précède la demande de production ultérieure | Opérateurs de nouvelles usines de fabrication 300 mm et lignes de production | Échelonner les engagements de plaquettes autour des jalons de production | Calendrier incertain entre la construction et la consommation soutenue de plaquettes | Producteurs de plaquettes disposant de capacités de support d'approvisionnement pertinentes, tels que SUMCO |
| Source: Mordor Intelligence | |||||
L'opportunité centrale est de relier le processus de fabrication prévu d'un client à un chemin crédible allant de l'approvisionnement initial en plaquettes à une consommation soutenue. Le développement spécifique aux produits répond à l'application logique ou de mémoire, tandis que les engagements échelonnés peuvent limiter l'exposition à un décalage entre l'avancement de la construction et la disponibilité à la production. Les prévisions de SEMI comptent les démarrages de construction, de sorte que la demande récurrente de plaquettes dépend des montées en puissance de production ultérieures.
Développements industriels récents dans Marché des Plaquettes de Silicium pour Semi-conducteurs
- Septembre 2026 : GlobalWafers a partiellement redémarré ses opérations de Novara, en Italie, à la suite d'un incendie sur la ligne 8 pouces. La découpe et l'épitaxie ont repris, et les expéditions d'épitaxie ont commencé tandis que certaines opérations en aval étaient en cours de reconstruction.
- Juillet 2026 : Doosan Corporation a signé un accord pour acquérir une participation de 70,6 % dans SK Siltron auprès de SK.
- Avril 2026 : Wafer Works a produit le premier lingot de cristal dans sa nouvelle usine d'Erlin à Taïwan le 30 avril, faisant entrer l'installation dans la production active de lingots liée à ses plans de fabrication de plaquettes de silicium de 12 pouces.
Marché des Plaquettes de Silicium pour Semi-conducteurs Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Le marché mondial des plaquettes de silicium pour semi-conducteurs mesure les expéditions annuelles de surface de plaquettes de silicium destinées à la fabrication de dispositifs semi-conducteurs, en pouces carrés. Les expéditions mondiales sont classées par diamètre de plaquette, type de dispositif, nœud technologique, type de plaquette, application d'utilisation finale et géographie.
Exclusions du périmètre : le polysilicium et les lingots de silicium vendus comme matière première ou matériau intermédiaire, les plaquettes de semi-conducteurs composés non silicium, et les dispositifs semi-conducteurs finis sont exclus.
Aperçu de la segmentation
- Par diamètre de plaquette
- ≤150 mm
- 200 mm
- 300 mm
- Par type de dispositif semi-conducteur
- Logique
- Mémoire
- Analogique
- Discret/Puissance
- Autres types de dispositifs semi-conducteurs (optoélectronique, capteurs, micro)
- Par nœud technologique
- Marché des plaquettes à nœud avancé (<7 nm incluant 5 nm, 3 nm et 2 nm)
- Marché des plaquettes à nœud mature (28 nm-65 nm)
- Marché des plaquettes à nœud hérité (>90 nm)
- Par type de plaquette
- Poli de premier choix
- Épitaxial
- Silicium sur isolant (SOI)
- Silicium spécialisé (haute résistivité, puissance, qualité capteur)
- Par application d'utilisation finale
- Électronique grand public
- Mobile et smartphones
- PC et serveurs
- Industriel
- Télécommunications
- Automobile
- Autres applications d'utilisation finale
- Électronique grand public
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Taïwan
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Moyen-Orient et Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Les sources publiques telles que les publications sur les expéditions de plaquettes de silicium de l'Association industrielle A fournissent les totaux et tendances des expéditions mondiales de surface, les rapports basés sur le WSTS de l'Association européenne de l'industrie des semi-conducteurs suivent la demande en semi-conducteurs par produit et géographie, les avis d'attribution CHIPS du Département du commerce des États-Unis identifient les projets de capacité de plaquettes et leurs emplacements, et les documents de relations investisseurs de SUMCO Corporation divulguent la capacité des fournisseurs, les investissements et les conditions du marché des plaquettes.
Les dépôts supplémentaires des fournisseurs de plaquettes et les rapports annuels, ainsi que les rapports sectoriels réputés sur les semi-conducteurs, peuvent clarifier les développements en matière de production, d'expédition et d'installations par rapport aux divulgations des sociétés cotées. Ces sources nommées sont illustratives et non exhaustives, et d'autres sources contribuent à la collecte, à la validation et à la clarification.
Entretiens primaires et enquêtes
Un plan de travail sur le terrain peut inclure des entretiens ou des enquêtes structurées avec des producteurs de plaquettes de silicium, des fabricants de semi-conducteurs et des spécialistes des achats ou des procédés de fab, ainsi que des analystes de marché et de secteur disposant de connaissances pertinentes sur les expéditions. Les questions viseraient à tester les données secondaires sur le type de plaquette, la composition par diamètre, la demande par application, le calendrier des capacités, le taux d'utilisation des fabs et les conditions de commande, chaque estimation étant vérifiée par rapport au domaine de responsabilité directe du répondant. Lorsque des données sont manquantes ou incohérentes, l'analyste enregistrerait l'information non résolue, chercherait des éclaircissements auprès d'un répondant compétent dans la mesure du possible et la triangulerait avec les données d'expédition, d'entreprise et de capacité avant de l'utiliser.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 35 % | Directeurs généraux (CXO) : 18 % | Asie-Pacifique : 50 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 36 % | EMEA : 20 % |
| Acteurs de plus petite taille : 20 % | Managers : 46 % | Amériques : 30 % |
Dimensionnement du marché et prévisions
Le modèle estime la surface annuelle mondiale d'expéditions de plaquettes en pouces carrés à partir d'une vue descendante des expéditions de plaquettes de silicium de qualité semi-conducteur, puis vérifie certains totaux par rapport aux divulgations d'expéditions des fournisseurs, aux séries d'expéditions déclarées et aux données de capacité ou de volume de plaquettes des fournisseurs échantillonnés. Les indicateurs pertinents comprennent le taux d'utilisation des fabs et les démarrages de plaquettes comme signaux de la consommation de substrats à court terme, les ajouts de capacité et le calendrier de qualification comme signes de la capacité de l'offre à soutenir une croissance supplémentaire des expéditions, la demande en dispositifs logiques, mémoire, analogiques et de puissance pour guider la composition par type de dispositif, et l'activité des marchés finaux dans l'informatique, l'automobile, l'industrie et les télécommunications pour interpréter les évolutions dans ces catégories de dispositifs. Les analystes déduisent les parts de segments à partir des données d'expédition et de production de plaquettes déclarées, des divulgations sur la composition des fournisseurs et des fabs, et des entretiens ou enquêtes qui vérifient comment le diamètre, le type de plaquette, le nœud, le type de dispositif et la demande par application se rapportent à la surface de plaquette. Ces classifications divisent la même surface expédiée et n'ajoutent pas le chiffre d'affaires des fabricants de dispositifs.
Des méthodes de séries temporelles telles que l'ARIMA ou le lissage exponentiel peuvent établir une base d'expéditions, avec une analyse de scénarios utilisée lorsque les montées en cadence des fabs, la reprise du taux d'utilisation ou les cycles de stocks pourraient modifier la trajectoire. L'analyste peut comparer cette prévision avec les signaux de croissance issus des plans de capacité, des expéditions de plaquettes et de la demande en semi-conducteurs, puis vérifier les hypothèses au niveau des variables avec les répondants primaires pertinents sans traiter aucun indicateur unique comme une mesure directe de la surface de plaquette. Si les divulgations ne couvrent pas tous les fournisseurs ou toutes les classes de produits, le modèle peut conserver la série observée, estimer la partie non couverte à partir des données d'expédition, de capacité et de composition documentées, et tester l'effet d'hypothèses alternatives. Des vérifications ascendantes sélectives peuvent consolider les expéditions déclarées des fournisseurs ou comparer le volume de plaquettes échantillonné avec la capacité et le taux d'utilisation, les écarts étant réconciliés avec le total mondial des expéditions plutôt que traités comme une estimation ascendante complète du marché.
Validation des données et cycle de mise à jour
Les analystes triangulent les totaux d'expéditions et les tendances des segments à partir des statistiques des associations, des divulgations des fournisseurs, des annonces de capacité et des données primaires, puis vérifient que des signaux indépendants tels que le taux d'utilisation des fabs, le calendrier des investissements et la demande en dispositifs soutiennent la même direction. Ils examinent les sauts inexpliqués, les unités incohérentes, les doubles comptages d'expéditions et les écarts significatifs entre les séries de sources, documentent la résolution et soumettent les estimations révisées à une deuxième revue par un analyste et à une revue éditoriale finale. Les analystes recontactent les répondants lorsqu'une donnée significative entre en conflit avec des divulgations ultérieures ou qu'une montée en cadence planifiée change, actualisent le modèle annuellement, le mettent à jour entre les cycles annuels après des événements de marché significatifs et effectuent une nouvelle revue des sources et des calculs avant la livraison.
Estimation du marché des plaquettes de silicium pour semi-conducteurs par Mordor Intelligence comparée à d'autres estimations publiées
Le marché mondial des plaquettes de silicium pour semi-conducteurs mesure les expéditions annuelles de surface de plaquettes de silicium destinées à la fabrication de dispositifs semi-conducteurs, en pouces carrés. Les indicateurs pertinents comprennent le taux d'utilisation des fabs et les démarrages de plaquettes comme signaux de la consommation de substrats à court terme, les ajouts de capacité et le calendrier de qualification comme signes de la capacité de l'offre à soutenir une croissance supplémentaire des expéditions, la demande en dispositifs logiques, mémoire, analogiques et de puissance pour guider la composition par type de dispositif, et l'activité des marchés finaux dans l'informatique, l'automobile, l'industrie et les télécommunications pour interpréter les évolutions dans ces catégories de dispositifs.
Les principaux facteurs d'écart sont traités par une frontière de transaction cohérente, des données d'entrée de demande spécifiques au marché et des recoupements tout au long de l'étude. Les analystes triangulent les totaux d'expéditions et les tendances des segments à partir des statistiques des associations, des divulgations des fournisseurs, des annonces de capacité et des données primaires, puis vérifient que des signaux indépendants tels que le taux d'utilisation des fabs, le calendrier des investissements et la demande en dispositifs soutiennent la même direction.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 14,08 milliards de pouces carrés (2027) | |
| Association industrielle A | 15,48 milliards de pouces carrés (2028) | Sur la base de 2028, cette estimation est supérieure de 9,9 % à la valeur de ce rapport pour 2027, soit 14,08 milliards de pouces carrés, 1 an plus tôt. La prévision couvre une année d'expédition ultérieure, tout en excluant les plaquettes non polies et récupérées de son total déclaré. |
| Materials Advisory B | 13,08 milliards de pouces carrés (2025) | Sur la base de 2025, cette estimation est inférieure de 7,1 % à la valeur de ce rapport pour 2027, soit 14,08 milliards de pouces carrés, 2 ans plus tard. Sa prévision d'expéditions antérieure et la croissance continue des expéditions déclarée indiquent un niveau inférieur à une estimation pour une année ultérieure. |
Mordor Intelligence rattache l'estimation au périmètre défini de l'étude et au modèle de demande. Les analystes triangulent les totaux d'expéditions et les tendances des segments à partir des statistiques des associations, des divulgations des fournisseurs, des annonces de capacité et des données primaires, puis vérifient que des signaux indépendants tels que le taux d'utilisation des fabs, le calendrier des investissements et la demande en dispositifs soutiennent la même direction.
Questions clés auxquelles répond le rapport
Quelle est la taille du marché des plaquettes de silicium pour semi-conducteurs et les prévisions de croissance ?
La taille est de 14,08 milliards de pouces carrés en 2027 et devrait atteindre 18,36 milliards de pouces carrés d'ici 2032, avec un CAGR de 5,45 % durant 2027-2032.
Qu'est-ce qui stimule la demande de plaquettes de silicium pour semi-conducteurs ?
L'informatique avancée, l'adoption de la 5G et l'électrification des véhicules soutiennent la demande. China Mobile Limited a déclaré 702,3 millions de clients du réseau 5G pour le groupe au troisième trimestre 2026, en utilisant des statistiques internes non auditées.
Quel diamètre de plaquette domine le secteur ?
Les plaquettes de 300 mm ont dominé avec une part de 74,02 % en 2026 et devraient croître à un CAGR de 5,62 % durant 2027-2032.
Quelles entreprises sont les principaux fournisseurs de plaquettes de silicium ?
Les principaux fournisseurs comprennent Shin-Etsu Chemical Co., Ltd., SUMCO Corporation, GlobalWafers Co., Ltd., Siltronic AG et SK Siltron Co., Ltd.
Qu'est-ce qui pourrait ralentir la croissance de l'offre de plaquettes de silicium ?
L'expansion à forte intensité de capital peut contraindre les fournisseurs. Siltronic AG a déclaré un flux de trésorerie net amélioré mais négatif au premier semestre 2026, tandis que ses dépenses d'investissement 2026 se concentraient sur l'expansion de la capacité à Singapour et les dépenses d'investissement courantes en régime permanent.
Quelle région domine la demande de plaquettes de silicium ?
L'Asie-Pacifique a dominé avec une part de 78,72 % en 2026 et devrait connaître la croissance la plus rapide avec un CAGR de 5,7 % durant 2027-2032.