
Taille et parts du marché européen des dispositifs à semiconducteurs
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 66.35 Milliards de dollars |
| Taille du Marché (2026) | 68.72 Milliards de dollars |
| Taille du Marché (2031) | 90.71 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.71 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché européen des dispositifs à semiconducteurs par Mordor Intelligence
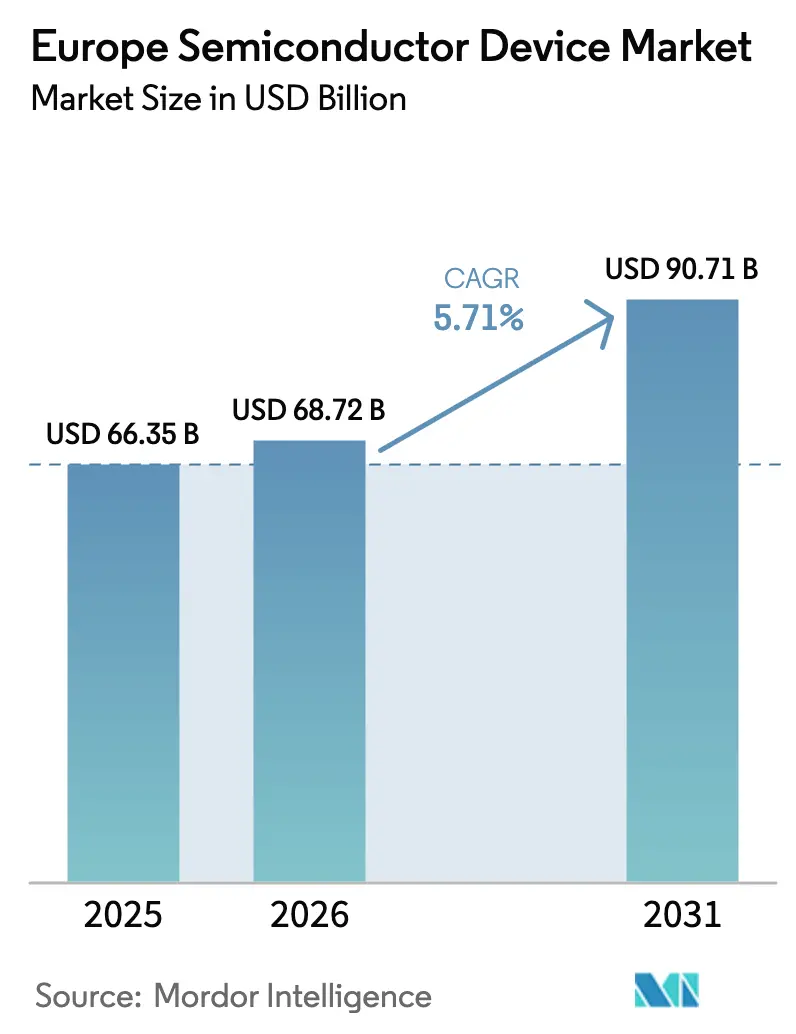
La taille du marché européen des dispositifs à semiconducteurs est projetée à 66,35 milliards USD en 2025, 68,72 milliards USD en 2026 et 90,71 milliards USD d'ici 2031, avec un TCAC de 5,71 % de 2026 à 2031. Cette progression est soutenue par la loi européenne sur les puces (EU Chips Act), qui mobilise 43 milliards EUR (48,6 milliards USD) de financements publics et privés combinés pour doubler la part de production mondiale de la région d'ici 2030. Quatre installations de production intégrées et fonderies ouvertes de l'UE (ESMC et Infineon à Dresde, ams-OSRAM à Ratisbonne et STMicroelectronics à Catane) ont été désignées en octobre 2025, renforçant la capacité locale de fabrication de composants logiques, de puissance et de capteurs. Les microcontrôleurs automobiles sur nœuds matures, les onduleurs de traction en carbure de silicium et les composants discrets de puissance à large bande interdite continuent d'ancrer les volumes, tandis que les centres de données hyperscale, les lignes pilotes d'informatique quantique et les capteurs médicaux à photonique élargissent la base adressable des applications à haute marge. L'intensité concurrentielle reste prononcée, les acteurs établis cherchant à obtenir des subventions au titre de la loi européenne sur les puces et à sécuriser des contrats de conception automobiles pluriannuels, tandis que les start-ups sans usine exploitent les services de fonderie ouverte de X-FAB et GlobalFoundries pour prototyper des circuits intégrés spécifiques à une application.
Principaux enseignements du rapport
- Les circuits intégrés représentaient 61,72 % de la part du marché européen des dispositifs à semiconducteurs en 2025. Les capteurs et les systèmes microélectromécaniques devraient progresser à un TCAC de 6,11 % jusqu'en 2031.
- Les fabricants de dispositifs intégrés détenaient 67,33 % de la part du marché européen des dispositifs à semiconducteurs en 2025. Les fournisseurs de conception et sans usine devraient croître à un TCAC de 5,89 % jusqu'en 2031.
- L'automobile représentait 30,91 % de la part du marché européen des dispositifs à semiconducteurs en 2025. Les charges de travail liées à l'intelligence artificielle devraient progresser à un TCAC de 7,02 % jusqu'en 2031.
- Les nœuds technologiques de 28 nm et au-dessus représentaient 36,08 % de la taille du marché européen des dispositifs à semiconducteurs en 2025. Les procédés cinq nanomètres devraient croître à un TCAC de 6,43 % jusqu'en 2031.
- L'Allemagne détenait 27,89 % de la part du marché européen des dispositifs à semiconducteurs en 2025. Les Pays-Bas devraient enregistrer le TCAC le plus rapide, à 6,06 %, jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Demande de circuits intégrés logiques optimisés pour l'intelligence artificielle provenant des centres de données hyperscale européens | +1.2% | Allemagne, Pays-Bas, Irlande, France | Moyen terme (2 à 4 ans) |
| Électronique de puissance pour véhicules électriques tirant la demande de dispositifs en carbure de silicium en Allemagne et en France | +1.0% | Allemagne, France, Italie, Espagne | Moyen terme (2 à 4 ans) |
| Déploiements rapides de la 5G autonome augmentant le contenu des modules frontaux radiofréquences par smartphone | +0.8% | Allemagne, Royaume-Uni, France, Espagne | Court terme (≤ 2 ans) |
| Extensions de fonderies 300 mm financées par la loi européenne sur les puces réduisant le risque d'approvisionnement local | +0.9% | Allemagne, France, Italie, Pays-Bas | Long terme (≥ 4 ans) |
| Lignes pilotes d'informatique quantique stimulant la demande de contrôleurs CMOS cryogéniques en Finlande et aux Pays-Bas | +0.4% | Finlande, Pays-Bas, Allemagne | Long terme (≥ 4 ans) |
| Adoption des photomultiplicateurs en silicium dans les start-ups d'imagerie médicale accélérant les volumes de capteurs de niche | +0.3% | Allemagne, France, Royaume-Uni, Pays-Bas | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Demande de circuits intégrés logiques optimisés pour l'intelligence artificielle provenant des centres de données hyperscale européens
Les opérateurs hyperscale triplent leur capacité de serveurs d'intelligence artificielle à travers l'Europe, en consolidant des clusters en Allemagne et aux Pays-Bas, où les crédits d'énergie renouvelable et les interconnexions fibre denses réduisent le coût total de possession.[1]Financial Times. "L'Europe va tripler sa capacité de centres de données d'intelligence artificielle d'ici 2027." ft.com La stratégie d'« intelligence artificielle souveraine » présentée par Nvidia en juin 2025 a convaincu les décideurs politiques de donner la priorité aux accélérateurs d'inférence sur site, réduisant la dépendance aux clouds extra-régionaux. Infineon prévoit que ses revenus liés à la gestion de l'alimentation pour l'intelligence artificielle atteindront 1,5 milliard EUR (1,7 milliard USD) au cours de l'exercice 2026, à mesure que les modules d'alimentation sans interruption en carbure de silicium se déploient à l'échelle hyperscale. En ciblant la périphérie de puissance et de signal mixte plutôt que la logique de pointe, les fonderies européennes sécurisent une capture de valeur plus élevée même lorsque les volumes de plaquettes migrent vers l'étranger. Cette dynamique élargit également les opportunités de contrats de conception pour les spécialistes régionaux de l'analogique qui co-conçoivent des piles de régulation thermique et de tension avec les architectes de centres de données.
Électronique de puissance pour véhicules électriques tirant la demande de dispositifs en carbure de silicium en Allemagne et en France
Le contenu en semiconducteurs automobiles a fortement augmenté après que les grandes marques allemandes et françaises ont adopté des architectures de véhicules électriques à batterie de 800 volts qui imposent des onduleurs de traction en carbure de silicium pour la recharge rapide et la réduction de la masse des câbles. Infineon et Stellantis ont signé un protocole d'accord en 2025 pour co-développer des modules de puissance en carbure de silicium, accélérant la montée en cadence du CoolSiC dans l'extension de Dresde d'Infineon, soutenue par les incitations de la loi européenne sur les puces.[2]Infineon Technologies. "Les modules CoolSiC ciblent les alimentations sans interruption des centres de données." infineon.com Soitec, basée en France, fournit des substrats Power-SOI qui restent fondamentaux pour la gestion de l'alimentation à faibles pertes malgré les corrections de stocks de l'exercice 2025. Les accords pluriannuels d'approvisionnement en plaquettes regroupent désormais l'approvisionnement en plaquettes brutes, en épitaxie et en dispositifs dans le but de sécuriser la capacité rare en carbure de silicium, renforçant la dépendance aux fournisseurs et augmentant les coûts de changement sur l'ensemble du marché européen des dispositifs à semiconducteurs.
Déploiements rapides de la 5G autonome augmentant le contenu des modules frontaux radiofréquences par smartphone
Plus de 10 pays européens ont lancé des réseaux 5G autonomes commerciaux fin 2025, et Ericsson, en collaboration avec EE, a démontré la coordination avancée du réseau d'accès radio au Royaume-Uni, en agrégeant dynamiquement le spectre de bande moyenne et de la bande millimétrique. Les déploiements autonomes augmentent le nombre de filtres, de commutateurs et d'amplificateurs de puissance par combiné, faisant monter les prix de vente moyens des modules frontaux radiofréquences. Les marques européennes de combinés s'approvisionnent en plaquettes RF-SOI auprès de Soitec et en puces arséniure de gallium auprès de bureaux d'études régionaux, raccourcissant ainsi les délais de livraison et localisant la création de valeur. Les fournisseurs de circuits intégrés analogiques monétisent davantage ce changement en intégrant des circuits de suivi d'enveloppe et d'accord d'impédance qui réduisent la consommation d'énergie dans les scénarios de partage de spectre.
Extensions de fonderies 300 mm financées par la loi européenne sur les puces, réduisant le risque d'approvisionnement local
La coentreprise European Semiconductor Manufacturing Company, soutenue par 5 milliards EUR (5,65 milliards USD) d'aide allemande, a posé sa première pierre à Dresde en août 2024 et expédiera 40 000 plaquettes 300 mm mensuelles de logique automobile 28 nm et 22 nm d'ici 2027. Infineon a obtenu entre 920 millions EUR et 1 milliard EUR (1,04 milliard USD à 1,13 milliard USD) pour son extension contiguë de semiconducteurs de puissance 300 mm en février 2025, ciblant la production de modules en carbure de silicium. Bien que le projet d'Intel à Magdebourg ait subi des réductions de subventions, les ajouts de capacité globaux dérisquent de manière significative les chaînes d'approvisionnement longue distance pour les constructeurs automobiles européens et les équipementiers industriels, comprimant les délais de livraison et limitant l'exposition aux perturbations d'expédition géopolitiques.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Vivier de talents restreint dans l'UE27 pour les ingénieurs en conception analogique et signal mixte | -0.6% | Allemagne, France, Pays-Bas, Italie | Moyen terme (2 à 4 ans) |
| Barrière d'intensité capitalistique pour les nouvelles lignes de substrats en carbure de silicium et en nitrure de gallium | -0.4% | Allemagne, France, Royaume-Uni | Long terme (≥ 4 ans) |
| Élimination progressive des PFAS dans le cadre du règlement REACH augmentant les coûts de requalification des matériaux diélectriques | -0.5% | À l'échelle de l'UE27 | Moyen terme (2 à 4 ans) |
| Écosystème de fonderies sub-200 mm fragmenté limitant la scalabilité du prototypage pour l'Internet des objets | -0.3% | Allemagne, France, Italie, Espagne | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Vivier de talents restreint dans l'UE27 pour les ingénieurs en conception analogique et signal mixte
Le rapport « Compétences pour les puces » de SEMI Europe d'octobre 2024 a averti qu'un million d'emplois dans le secteur des semiconducteurs devaient être pourvus d'ici 2030, les spécialistes en analogique et signal mixte étant les plus rares.[3]SEMI. "Rapport SEMI Europe Compétences pour les puces." semi.org Bien que l'Académie européenne des compétences pour les puces vise 100 000 stagiaires, la mise à jour du programme est en retard par rapport aux évolutions rapides vers la modélisation CMOS cryogénique et la puissance à large bande interdite. Les équipementiers automobiles allemands citent des délais de recrutement de 18 mois pour les ingénieurs analogiques seniors, les contraignant à recourir à des bureaux d'études contractuels hors de la région. La rareté fait monter les primes d'acquisition, comme en témoigne le paiement par STMicroelectronics de 950 millions USD pour l'unité MEMS de NXP, en partie pour sécuriser 200 ingénieurs en conception de capteurs. En l'absence d'un développement accéléré de la main-d'œuvre, les montées en cadence des fonderies risquent d'être freinées par les cycles de validation de la propriété intellectuelle plutôt que par les installations d'équipements.
Barrière d'intensité capitalistique pour les nouvelles lignes de substrats en carbure de silicium et en nitrure de gallium
Wolfspeed a suspendu la construction de sa fonderie de plaquettes en carbure de silicium 200 mm à Ensdorf en octobre 2024 en raison de lacunes de financement, ne reprenant qu'en janvier 2025 après l'obtention d'un financement relais. Une ligne de substrats en carbure de silicium sur site vierge nécessite entre 1 milliard USD et 1,5 milliard USD de capital initial, décourageant les entrants soutenus par du capital-risque. Le pilote nitrure de gallium 300 mm d'Infineon exploite une infrastructure de site existant, mais la production à grande échelle de nitrure de gallium nécessite encore une capacité dédiée de croissance cristalline et d'épitaxie. Les allocations de la loi européenne sur les puces donnent la priorité aux lignes logiques et de capteurs, laissant le financement des substrats à large bande interdite comparativement limité et contraignant les fabricants européens de dispositifs à importer des plaquettes auprès de fournisseurs de la région Asie-Pacifique, intégrant un risque de conversion de devises et géopolitique dans les nomenclatures.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de dispositif :
les circuits intégrés ancrent les revenus, les capteurs dépassent la croissanceLes circuits intégrés détenaient 61,72 % de la part du marché européen des dispositifs à semiconducteurs en 2025, soutenus par des contrats de conception bien établis dans la commande de carrosserie automobile, les automates programmables industriels et la régulation de tension dans les centres de données. La famille de microcontrôleurs STM32V8 de STMicroelectronics, lancée en novembre 2025 sur un procédé 18 nm, cible les systèmes avancés d'aide à la conduite et les contrôleurs de zone pour véhicules électriques.[4]STMicroelectronics. "La famille de microcontrôleurs STM32V8 lancée sur 18 nm." st.com L'optoélectronique a maintenu une part de l'ordre de la mi-dizaine, portée par les annonces de contrats de conception d'ams-OSRAM pour 5 milliards EUR (5,65 milliards USD) en 2025 pour la détection de temps de vol direct 2D. Les dispositifs de puissance discrets ont continué à migrer des transistors bipolaires à grille isolée en silicium vers les transistors à effet de champ métal-oxyde-semiconducteur en carbure de silicium à mesure que les plateformes de véhicules électriques à batterie 800 volts se développent.
Les capteurs et les systèmes microélectromécaniques devraient croître à un TCAC de 6,11 %, le plus rapide parmi les classes de dispositifs. Melexis a enregistré 222,2 millions EUR (251,1 millions USD) de chiffre d'affaires au troisième trimestre 2025, porté par la demande croissante de capteurs de position magnétique et de courant. Fraunhofer IMS a franchi le cap du million d'unités pour son photomultiplicateur numérique en silicium en décembre 2025, validant les voies de transfert des instituts de recherche vers les fonderies. À mesure que les architectures de véhicules centralisées se généralisent, la détection distribuée devient la principale source de données, ce qui explique pourquoi la taille du marché européen des dispositifs à semiconducteurs liée au contenu en capteurs se développe plus rapidement que les sous-secteurs de la logique ou de la mémoire.

Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport


Par modèle commercial :
les fabricants de dispositifs intégrés conservent leur échelle, les fournisseurs sans usine gagnent en agilitéLes fabricants de dispositifs intégrés contrôlaient 67,33 % des revenus de 2025. L'extension de Dresde d'Infineon, soutenue par des subventions de la loi européenne sur les puces, souligne l'avantage de la fabrication souveraine inhérent au modèle de fabricant de dispositifs intégrés. Le site tchèque d'ON Semiconductor répond à la demande de capteurs d'image et de diodes en carbure de silicium pour les constructeurs automobiles européens, contribuant à un chiffre d'affaires d'entreprise de 1,76 milliard USD au troisième trimestre 2025.
Les fournisseurs de conception et sans usine se développeront néanmoins à un TCAC de 5,89 % à mesure que les portails de fonderie ouverte de X-FAB et GlobalFoundries démocratisent les lancements de circuits intégrés spécifiques à une application. Le chiffre d'affaires de X-FAB au troisième trimestre 2025 a atteint 166,4 millions USD malgré la faiblesse des marchés finaux grand public, témoignant d'une demande soutenue de prototypes automobiles et industriels. Le secteur européen des dispositifs à semiconducteurs est le témoin de stratégies hybrides : l'acquisition en 2024 par Renesas de la société d'automatisation de conception Altium illustre les mouvements d'intégration verticale des fournisseurs de microcontrôleurs, tandis que les start-ups sans usine négocient des contrats de capacité à terme pour protéger leurs marges dans les cycles d'allocation tendus.
Par secteur d'utilisation finale :
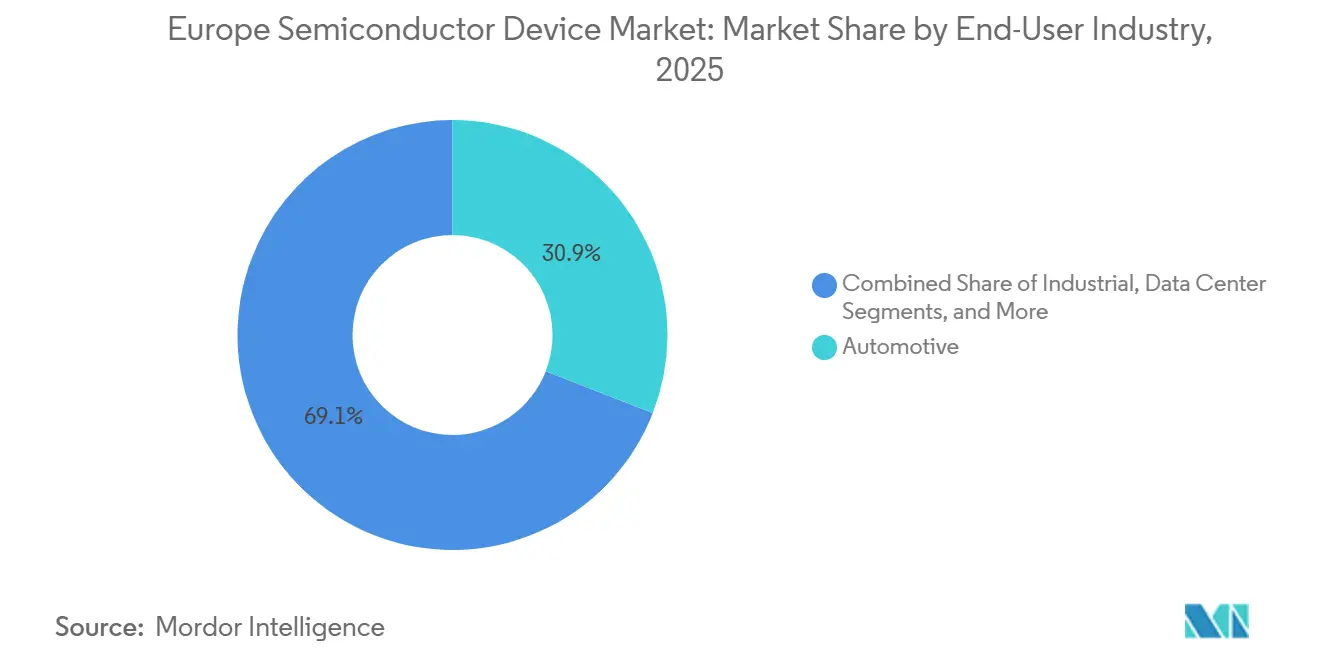
l'automobile domine, l'intelligence artificielle progresse rapidementLes applications automobiles ont représenté 30,91 % des revenus de 2025, renforçant la position historique de l'Europe dans les plateformes de véhicules haut de gamme. Melexis a tiré 91 % de son chiffre d'affaires du troisième trimestre 2025 de clients automobiles, tandis qu'Elmos a sécurisé 289,9 millions EUR (327,6 millions USD) de ventes sur neuf mois en 2025 grâce aux circuits intégrés d'aide au stationnement par ultrasons. Les interfaces frontales analogiques pour les systèmes radar et de gestion de batterie ont contribué au chiffre d'affaires mondial de 4,15 milliards USD de Texas Instruments au troisième trimestre 2025, dont une part significative a été versée aux équipementiers européens.
Les centres de données d'intelligence artificielle représentent le segment à la croissance la plus rapide avec un TCAC de 7,02 %. La stratégie d'intelligence artificielle souveraine de Nvidia accélère l'acquisition d'accélérateurs d'inférence en Allemagne, aux Pays-Bas et en Irlande. Infineon vise 1,5 milliard EUR (1,7 milliard USD) de revenus liés à l'alimentation pour l'intelligence artificielle d'ici l'exercice 2026, confirmant que les solutions de gestion de l'alimentation et thermiques, plutôt que la logique numérique, captent le pool de valeur incrémentale. La taille du marché européen des dispositifs à semiconducteurs liée aux composants discrets de puissance pour centres de données converge donc avec celle des modules automobiles.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par nœud technologique :
les nœuds matures ancrent les volumes, les nœuds avancés gagnent des partsLes nœuds technologiques supérieurs ou égaux à 28 nm ont produit 36,08 % des revenus de 2025, reflétant la préférence des clients automobiles et industriels pour les procédés à long cycle de vie. La coentreprise ESMC expédiera des plaquettes 28 nm et 22 nm à partir de 2027, consolidant la position de l'Europe sur les contrôleurs automobiles à nœuds matures. X-FAB reste la référence pour les prototypes analogiques de 180 nm à 350 nm, favorisant la flexibilité de conception plutôt que la densité de transistors.
Les procédés cinq nanomètres devraient progresser à un TCAC de 6,43 %, portés par les accélérateurs Instinct MI300 d'AMD et les puces d'intelligence artificielle Gaudi 3 d'Intel, qui sont en phase d'échantillonnage auprès des hyperscalers européens. Bien que la production sub-3 nm reste concentrée en Asie-Pacifique, l'Europe sécurise ses marges via les dispositifs de puissance, analogiques et de capteurs qui tolèrent des géométries plus grandes, tout en réduisant progressivement sa dépendance aux nœuds de pointe grâce au monopole d'ASML sur les équipements de lithographie ultraviolette extrême.
Analyse géographique
Marché des dispositifs à semi-conducteurs en Allemagne et au Royaume-Uni
L'Allemagne a généré 27,89 % des revenus régionaux de 2025 grâce à un cluster automobile-semi-conducteurs dense dans un rayon de 200 km autour de Stuttgart et Munich. L'expansion des dispositifs de puissance d'Infineon à Dresde, financée à hauteur de jusqu'à 1 milliard EUR (1,13 milliard USD), fournira des modules en carbure de silicium à Volkswagen et Mercedes-Benz à partir de 2026. Le fab ESMC 28 nm-22 nm renforce la domination de l'Allemagne sur les nœuds matures, mais les pénuries de talents documentées par SEMI Europe risquent de retarder les montées en cadence de production. Le Royaume-Uni a capté une part de l'ordre de la mi-dizaine grâce aux déploiements d'infrastructure 5G d'Ericsson et à la production optoélectronique d'ams-OSRAM à Regensburg.
Marché des dispositifs à semi-conducteurs en Europe occidentale et méridionale
La France a égalé la part du Royaume-Uni, de l'ordre de la mi-dizaine, en 2025, portée par la ligne logique 300 mm de Crolles de STMicroelectronics et la production RF-SOI de Soitec. Le chiffre d'affaires du deuxième trimestre de l'exercice 2025 de Soitec a chuté à 185 millions EUR (209,0 millions USD), mais les substrats Power-SOI restent non substituables pour l'électrification automobile. L'Italie et l'Espagne détenaient chacune des parts à un chiffre moyen, l'installation de STMicroelectronics à Catane ayant obtenu le statut d'Installation de Production Intégrée dans le cadre du règlement européen sur les semi-conducteurs afin de renforcer l'indépendance en matière de composants discrets de puissance.
Marché des dispositifs à semi-conducteurs en Europe du Nord et centrale
Les Pays-Bas devraient progresser à un CAGR de 6,06 % jusqu'en 2031, portés par le chiffre d'affaires de 7,5 milliards EUR (8,48 milliards USD) d'ASML au troisième trimestre 2025 provenant des outils EUV et la contribution de 747 millions EUR (844,1 millions USD) d'ASM International issue des systèmes de dépôt de couches atomiques. NXP, dont le siège est à Eindhoven, ancre la conception RF et des microcontrôleurs automobiles, tandis que la subvention de 15 millions EUR (16,95 millions USD) accordée à SemiQon pour les contrôleurs cryogéniques met en lumière la dynamique de l'informatique quantique. Les marchés plus petits — Belgique, Finlande, Autriche — ont affiché une part combinée à deux chiffres bas, chacun se taillant des niches défendables telles que les capteurs magnétiques de Melexis et le pilote d'ordinateur quantique Q50 de VTT.
Paysage réglementaire
Le Chips Act de l'UE, piloté par la Commission européenne, demeure le cadre politique central façonnant le pipeline d'investissement européen dans les dispositifs à semi-conducteurs, soutenu par 43 milliards d'EUR de financements publics et privés combinés et coordonné par l'European Semiconductor Board. En octobre 2025, la Commission a désigné quatre Integrated Production Facilities et Open EU Foundries (ESMC et Infineon à Dresde, ams-OSRAM à Ratisbonne, et STMicroelectronics à Catane), liant l'accès au soutien public à des engagements sur la disponibilité de capacité, la collaboration et la planification de résilience.
En 2026, la Commission a élargi le champ d'application via sa proposition du 3 juin 2026 pour le Chips Act 2.0 (COM/2026/504), qui ajoute des outils renforcés de surveillance et de préparation aux crises. Ceux-ci incluent une plateforme interentreprises pour la chaîne d'approvisionnement des semi-conducteurs et une simplification des autorisations visant un délai de 12 mois. Une déclaration commune du Parlement européen et du Conseil du 24 avril 2026 a élevé l'initiative au rang de dossier hautement prioritaire, avec une fenêtre d'adoption cible au deuxième trimestre 2027, renforçant l'accent politique mis sur la capacité de fabrication domestique et la transparence de la chaîne d'approvisionnement pour les dispositifs à semi-conducteurs critiques.
Analyse de la chaîne de valeur
La chaîne de valeur européenne des dispositifs à semi-conducteurs va de la conception (MCU automobile, analogique, puissance, RF et propriété intellectuelle de capteurs) à la fabrication et au traitement des wafers via les IDM et les fonderies spécialisées, suivis de l'assemblage, des tests et du packaging. L'intégration en aval alimente ensuite les systèmes automobiles, industriels, de communication et de centres de données. La chaîne est ancrée par de solides capacités de conception analogique et de puissance ainsi que des compétences en capteurs, avec des IDM tels que Infineon, STMicroelectronics et NXP soutenus par un accès ouvert aux fonderies de X-FAB et GlobalFoundries pour soutenir les parcours du prototype à la production sur des nœuds matures.
Les mouvements récents montrent également un schéma d'intégration verticale et de coordination axée sur la résilience à travers les segments. L'achèvement par STMicroelectronics de l'acquisition de l'activité capteurs MEMS de NXP le 2 février 2026 ajoute des capacités régionales de conception et de mise sur le marché de capteurs pour la sécurité automobile et la détection industrielle. Sur le plan de la sécurisation de l'approvisionnement, l'approche One Virtual Fab d'Infineon, reliant Dresde et Villach, mutualise opérationnellement la capacité entre les sites pour gérer les variations de la demande, tandis que le lancement du projet ICOS2 en juillet 2026 crée un mécanisme structuré pour cartographier les dépendances et fournir une intelligence de chaîne d'approvisionnement pouvant soutenir les décisions d'achat et d'investissement à travers les matériaux, l'équipement, le traitement des wafers et la fabrication de dispositifs.
Paysage concurrentiel
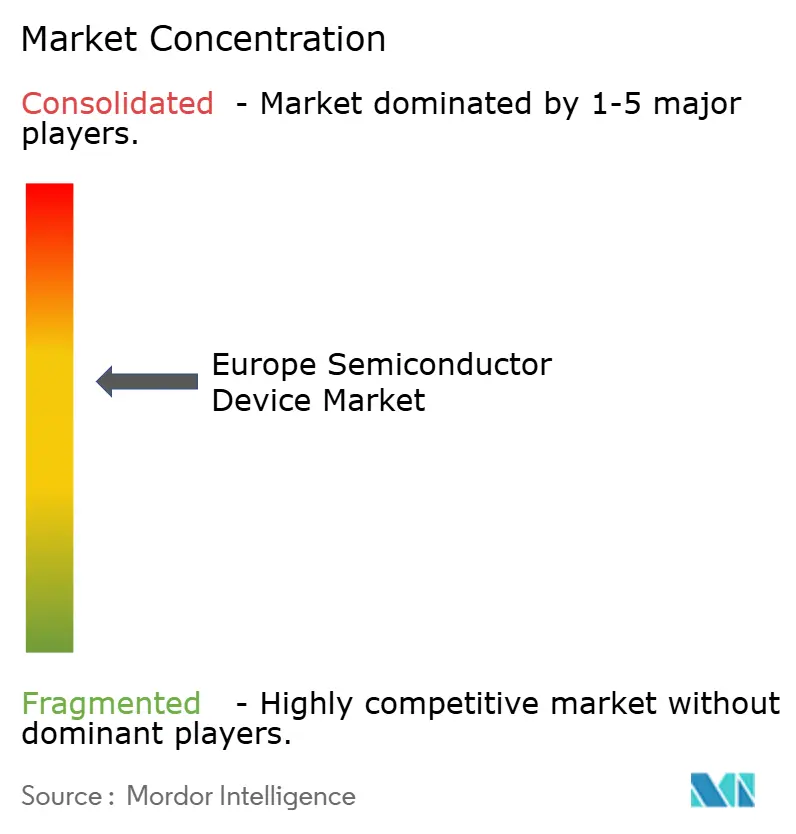
Les cinq premiers fabricants de dispositifs intégrés - Infineon, STMicroelectronics, NXP, ams-OSRAM, ON Semiconductor - ont ensemble capturé la majeure partie des revenus de 2025, indiquant une concentration modérée. L'acquisition prévue par STMicroelectronics de l'unité MEMS de NXP pour 950 millions USD renforce sa profondeur en matière de capteurs pour les plateformes automobiles et d'Internet des objets industriel. Infineon réoriente ses dépenses de recherche et développement vers les modules de puissance pour centres de données d'intelligence artificielle, visant 1,5 milliard EUR (1,7 milliard USD) de ventes de puissance pour l'intelligence artificielle au cours de l'exercice 2026. Les instituts de recherche maintiennent la pression sur les acteurs établis : Fraunhofer IMS a déjà produit 1 million de puces de photomultiplicateur numérique en silicium, tandis que SemiQon vise des contrôleurs CMOS cryogéniques de 200 qubits d'ici 2027, laissant entrevoir de futures alliances entre fabricants de dispositifs intégrés sans usine.
La différenciation technologique se concentre sur les dispositifs de puissance à large bande interdite, la conception analogique cryogénique et la photonique sur silicium. Infineon a commencé l'échantillonnage de nitrure de gallium 300 mm au quatrième trimestre 2025 pour réduire de moitié le coût des puces pour les convertisseurs 48 volts, tandis que les systèmes de lithographie ultraviolette extrême d'ASML étendent l'effet de levier de point d'étranglement de l'Europe dans la mise à l'échelle logique mondiale. Les changements réglementaires présentent des risques à la baisse, SEMI prévoyant entre 500 millions EUR et 1 milliard EUR de coûts de requalification diélectrique en raison de l'élimination progressive des PFAS, et la capacité sub-200 mm fragmentée entrave encore le prototypage pour l'Internet des objets. Dans l'ensemble, le marché européen des dispositifs à semiconducteurs équilibre les ambitions de fabrication souveraine avec un riche écosystème de fonderies spécialisées et de bureaux d'études.
Leaders du secteur européen des dispositifs à semiconducteurs
Infineon Technologies AG
STMicroelectronics N.V.
NXP Semiconductors N.V.
ON Semiconductor Corporation
Texas Instruments Incorporated
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché européen des dispositifs à semi-conducteurs
- STMicroelectronics N.V.
- Infineon Technologies AG
- NXP Semiconductors N.V.
- ON Semiconductor Corporation
- Texas Instruments Incorporated
- Analog Devices, Inc.
- Intel Corporation
- Advanced Micro Devices, Inc.
- Microchip Technology Incorporated
- Renesas Electronics Corporation
- Micron Technology, Inc.
- SK hynix Inc.
- Samsung Electronics Co., Ltd.
- Wolfspeed, Inc.
- Melexis N.V.
- Elmos Semiconductor SE
- ams-OSRAM AG
- GlobalFoundries Inc.
- Taiwan Semiconductor Manufacturing Company Limited
- X-FAB Silicon Foundries SE
- ROHM Co., Ltd.
- Soitec S.A.
- Semikron Danfoss GmbH & Co. KG
- ASM International N.V.
- IQE plc
Lire l’analyse des entreprises de marché européen des dispositifs à semi-conducteurs

Opportunités de marché et perspectives d'avenir
Les semi-conducteurs de puissance et les dispositifs analogiques ou à signaux mixtes constituent une voie d'expansion claire en Europe, soutenue à la fois par la politique industrielle et par de nouvelles capacités de fabrication. L'ouverture par Infineon de sa Smart Power Fab de 5 milliards d'EUR à Dresde le 2 juillet 2026 constitue un ancrage concret pour une production locale accrue de semi-conducteurs de puissance et de technologies analogiques ou à signaux mixtes associées, ce qui correspond aux forces de la région en matière d'électrification automobile, de conversion de puissance industrielle et de gestion de l'alimentation des centres de données.
Les opportunités s'étendent également aux segments amont et intermédiaire de la chaîne d'approvisionnement, où l'Europe a ciblé un soutien pour les équipements et les matériaux à large bande interdite. En mai 2026, la Commission européenne a approuvé 288 millions d'EUR pour des projets de chaîne d'approvisionnement en semi-conducteurs, incluant un financement pour Carl Zeiss afin d'étendre la fabrication d'équipements et pour Zadient Materials Europe GmbH afin d'établir une installation de carbure de silicium. En juillet 2026, elle a approuvé 659 millions d'EUR d'aide d'État allemande pour quatre projets pionniers couvrant les semi-conducteurs de puissance, les matériaux SiC, l'équipement et les détecteurs. Par ailleurs, le projet de Chips Act 2.0 inclut des Grands Défis pour accélérer le développement industriel dans des domaines tels que les puces d'IA, créant des opportunités pour les fabricants de dispositifs et les maisons de conception capables d'associer les capacités européennes en analogique, puissance, capteurs et procédés spécialisés avec des programmes souverains de calcul et d'infrastructure.
Recent Industry Developments in Marché européen des dispositifs à semi-conducteurs
- Juillet 2026 : Infineon Technologies AG a ouvert la Smart Power Fab à Dresde, en Allemagne, suite à un investissement de 5 milliards d'euros, créant 1 000 emplois directs. Le lancement élargit la capacité de fabrication européenne de dispositifs de puissance et analogiques ainsi que la résilience de l'approvisionnement dans le cadre du Chips Act de l'UE, renforçant la capacité régionale à servir les segments automobile et industriel. Il renforce l'empreinte industrielle de l'Europe en ajoutant une capacité de fabrication à haute valeur dans un hub stratégique.
- Juillet 2026 : Intel Corporation a annoncé un investissement en capital de 5 milliards d'euros sur son site de Leixlip, en Irlande, pour accroître la capacité de production des processeurs Intel Xeon 6 et de la prochaine génération. L'expansion augmente la capacité européenne pour le calcul avancé et étend l'empreinte de fabrication régionale pour les puces à haute performance. Elle renforce les capacités de production de semi-conducteurs européennes pour les charges de travail d'IA des centres de données en agrandissant les capacités locales de fabrication et d'assemblage.
- Février 2026 : STMicroelectronics N.V. a finalisé l'acquisition de l'activité capteurs MEMS de NXP Semiconductors N.V., renforçant les capacités de capteurs automobiles et industriels. Cette consolidation renforce le portefeuille MEMS de STMicroelectronics pour les applications automobiles et industrielles. Elle élargit la profondeur des capteurs de STMicroelectronics et étend les offres pour les plateformes IoT automobiles et industrielles.


Marché européen des dispositifs à semi-conducteurs Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette étude, le marché européen des dispositifs à semi-conducteurs comprend les revenus tirés des dispositifs à semi-conducteurs vendus pour répondre à la demande européenne, à travers les principales catégories de dispositifs utilisées dans l'électronique, l'automobile, l'industrie et les applications de communication.
Exclusions du périmètre : nous excluons les systèmes électroniques finis en aval et les services associés, et nous ne comptons pas les matières premières qui ne sont pas vendues comme dispositifs à semi-conducteurs.
Aperçu de la segmentation
- Par type de dispositif
- Semiconducteurs discrets
- Diodes
- Transistors
- Transistors de puissance
- Redresseurs et thyristors
- Autres semiconducteurs discrets
- Optoélectronique
- Diodes électroluminescentes (LED)
- Diodes laser
- Capteurs d'image
- Optocoupleurs
- Autre optoélectronique
- Capteurs et MEMS
- Pression
- Champ magnétique
- Actionneurs
- Accélération et taux de lacet
- Autres capteurs et MEMS
- Circuits intégrés
- Par type de circuit intégré
- Analogique
- Micro
- Microprocesseurs (MPU)
- Microcontrôleurs (MCU)
- Processeurs de signal numérique
- Logique
- Mémoire
- Par type de circuit intégré
- Semiconducteurs discrets
- Par modèle commercial
- Fabricant de dispositifs intégrés (FDI)
- Fournisseur de conception / sans usine
- Par secteur d'utilisation finale
- Automobile
- Communication (filaire et sans fil)
- Grand public
- Industrie
- Informatique / stockage de données
- Centre de données
- Intelligence artificielle
- Gouvernement
- Par nœud technologique
- Inférieur ou égal à 3 nm
- 5 nm
- 7 nm
- 16 nm
- Inférieur ou égal à 28 nm
- Par pays
- Allemagne
- Royaume-Uni
- France
- Italie
- Pays-Bas
- Espagne
- Reste de l'Europe
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire est utilisée pour cartographier le contexte de la demande et fixer des limites pratiques quant à ce qui doit être compté comme une vente de dispositif à semi-conducteurs en Europe. Nous nous appuyons sur des statistiques industrielles publiques et des publications réglementaires qui clarifient la production régionale, la consommation et les plans d'investissement, puis nous vérifions les hypothèses résultantes par rapport aux tendances rapportées par les entreprises.
Les sources courantes incluent des publications telles que les données de World Semiconductor Trade Statistics utilisées par les organismes industriels européens, les séries industrielles et de commerce extérieur d'Eurostat, les indicateurs manufacturiers de l'OCDE, et les publications de la Commission européenne liées au Chips Act. Nous examinons également les rapports annuels des entreprises, les présentations aux investisseurs et la couverture de presse réputée, puis nous vérifions le contexte financier via des abonnements payants qui compilent les données financières des entreprises et des bases de données de brevets pour orienter la technologie. Cette liste est purement illustrative, et d'autres sources ont également été consultées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Les travaux primaires sont utilisés pour confirmer quelles familles de dispositifs stimulent les dépenses en Europe et comment les cycles de tarification et de stocks sont gérés dans les contrats actuels. Nous avons échangé avec des fournisseurs de dispositifs, des cadres orientés distribution, et des parties prenantes du côté de la demande à travers les chaînes d'approvisionnement de la fabrication électronique et de l'automobile dans les principaux hubs européens, et avons utilisé ces éléments pour affiner les hypothèses qui étaient faibles ou manquantes dans les jeux de données publics.
Répartition des répondants aux travaux de recherche primaire sur le terrain
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 37 % | Dirigeants (CXO) : 20 % |
| Rang intermédiaire : 43 % | Responsables fonctionnels/d'unité : 21 % |
| Petits acteurs : 20 % | Managers : 59 % |
Dimensionnement du marché et prévisions
Le dimensionnement part d'une reconstruction descendante (top-down) de la demande où les ventes de semi-conducteurs au niveau européen sont établies à partir de signaux régionaux d'expédition et de consommation, puis réparties en catégories de dispositifs selon les évolutions de mix observées. Une fois cette première estimation formée, nous appliquons des approximations ascendantes (bottom-up) sélectives pour maintenir des totaux réalistes, incluant des consolidations d'échantillons de revenus par famille de dispositifs, des vérifications auprès des canaux de distribution, et des contrôles de cohérence prix moyen de vente x volume pour les catégories à forte visibilité.
Les principaux intrants du modèle incluent les tendances des ventes de semi-conducteurs en Europe issues des statistiques industrielles, la production automobile et l'intensité d'électrification comme facteur de traction pour les dispositifs de puissance et de détection, l'activité d'automatisation industrielle comme moteur pour les composants analogiques et embarqués, et les dépenses d'investissement des centres de données et des télécommunications comme point de référence pour la demande de calcul et de mémoire. Les transitions technologiques sont également suivies à travers les annonces de capacité de wafers, les discussions sur la migration de nœuds, et les commentaires sur les délais et les stocks, ce qui aide à éviter de surestimer les années de rebond.
Pour les prévisions, nous appliquons une analyse de scénarios soutenue par un lissage de séries temporelles sur les indicateurs de demande de base, puis ajustons la trajectoire en utilisant les retours primaires sur les réinitialisations de prix, la durée de déstockage des clients, et le calendrier de renouvellement des contrats. Lorsque des éléments ascendants manquent pour les lignes de dispositifs plus petites, nous traitons les écarts par une allocation basée sur des ratios issus de familles de dispositifs comparables, puis nous revérifions par rapport aux totaux de contrôle des ventes totales en Europe.
Validation des données et cycle de mise à jour
Les résultats sont validés à travers plusieurs passages qui comparent la valeur de marché calculée avec des signaux indépendants tels que les publications régionales de ventes de semi-conducteurs, les tendances de production des marchés finaux, et les calendriers divulgués de montée en capacité. Les écarts importants sont signalés, les hypothèses sont retravaillées, et des appels de suivi sont déclenchés lorsque les évolutions de prix ou de mix semblent incohérentes avec ce que rapportent les fournisseurs et les acheteurs.
Avant validation finale, le modèle et le récit sont revus par un autre analyste pour détecter les erreurs d'unité, les décalages temporels, et les problèmes de conversion de devises. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont réalisées lorsque des événements significatifs se produisent, tels que des corrections de stocks brutales, des changements majeurs d'investissement en fonderies, ou des évolutions de la demande induites par la politique. Juste avant la livraison, un dernier passage d'actualisation est effectué afin que les clients reçoivent la vue la plus récente.
Taille du marché européen des dispositifs à semi-conducteurs selon Mordor Intelligence comparée à d'autres estimations publiées
Il est normal de constater des valeurs de marché différentes pour les dispositifs à semi-conducteurs en Europe, car chaque éditeur trace le périmètre à sa propre manière et sélectionne ensuite son propre calendrier pour les hypothèses de prix, de devise, et de cycle de stocks. Dans cette étude, nous maintenons des étapes reproductibles afin qu'un lecteur puisse retracer comment les signaux de demande se traduisent en chiffre de revenu.
Les principaux écarts proviennent généralement du fait que l'estimation reflète uniquement les ventes en Europe ou mélange des expéditions mondiales liées à des sièges sociaux européens, et du fait que la valeur inclue ou non un contenu électronique adjacent au-delà des dispositifs à semi-conducteurs. En suivant les totaux de contrôle des ventes et en actualisant les hypothèses de mix de dispositifs lors de la révision du modèle, Mordor Intelligence maintient la valeur du marché alignée sur la demande européenne plutôt que de compter en double via la valeur électronique au niveau système.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 66,35 milliards d'USD (2025) | |
| Revue spécialisée A | 52,03 milliards d'USD (2024) | Utilise les totaux de publications de ventes de semi-conducteurs en Europe pour une année civile, qui peuvent être plus bas durant les années de correction et ne s'alignent pas toujours avec l'année de base de l'étude et le périmètre limité aux dispositifs utilisé ici. |
| Cabinet de conseil régional B | 70,00 milliards d'USD (2024) | Souvent présenté comme une valeur de marché des semi-conducteurs au sens large, pouvant mélanger les revenus de dispositifs avec un périmètre électronique plus étendu ou appliquer une tarification de rebond plus agressive, ce qui gonfle le total par rapport à un modèle lié uniquement aux dispositifs et à la demande. |
L'écart s'explique principalement par l'alignement des années et par ce qui est compté comme vente de dispositif à semi-conducteurs par rapport à une chaîne de valeur plus large des semi-conducteurs ou de l'électronique. Lorsque le périmètre est maintenu restreint et que les intrants sont ancrés sur des ventes européennes observables et des signaux de marché final, le chiffre final est plus facile à défendre et à mettre à jour de manière cohérente année après année.


Questions clés auxquelles répond le rapport
Quel pays a généré le chiffre d'affaires le plus élevé en matière de dispositifs à semiconducteurs en Europe en 2025 ?
L'Allemagne était en tête avec une part de 27,89 %, portée par son écosystème centré sur l'automobile.
Quel TCAC est prévu pour les capteurs et les MEMS jusqu'en 2031 ?
Les capteurs et les MEMS devraient croître à un rythme annuel de 6,11 %, dépassant tous les autres types de dispositifs.
Comment la loi européenne sur les puces influencera-t-elle la capacité régionale ?
Les incitations de la loi sur les puces financent plusieurs fonderies 300 mm qui réduiront le risque d'approvisionnement pour les clients automobiles et industriels à partir de 2027.
Quel segment d'utilisation finale devrait connaître la croissance la plus rapide ?
Les centres de données d'intelligence artificielle devraient enregistrer un TCAC de 7,02 % à mesure que les opérateurs hyperscale triplent leur capacité de serveurs.
Quel est le principal frein à l'expansion des semiconducteurs en Europe ?
Une pénurie d'ingénieurs en conception analogique et signal mixte ralentit la validation de la propriété intellectuelle et les lancements de nouveaux produits.
Dernière mise à jour de la page le:


