
Taille et part du marché des semi-conducteurs en Inde
Analyse du marché des semi-conducteurs en Inde par Mordor Intelligence
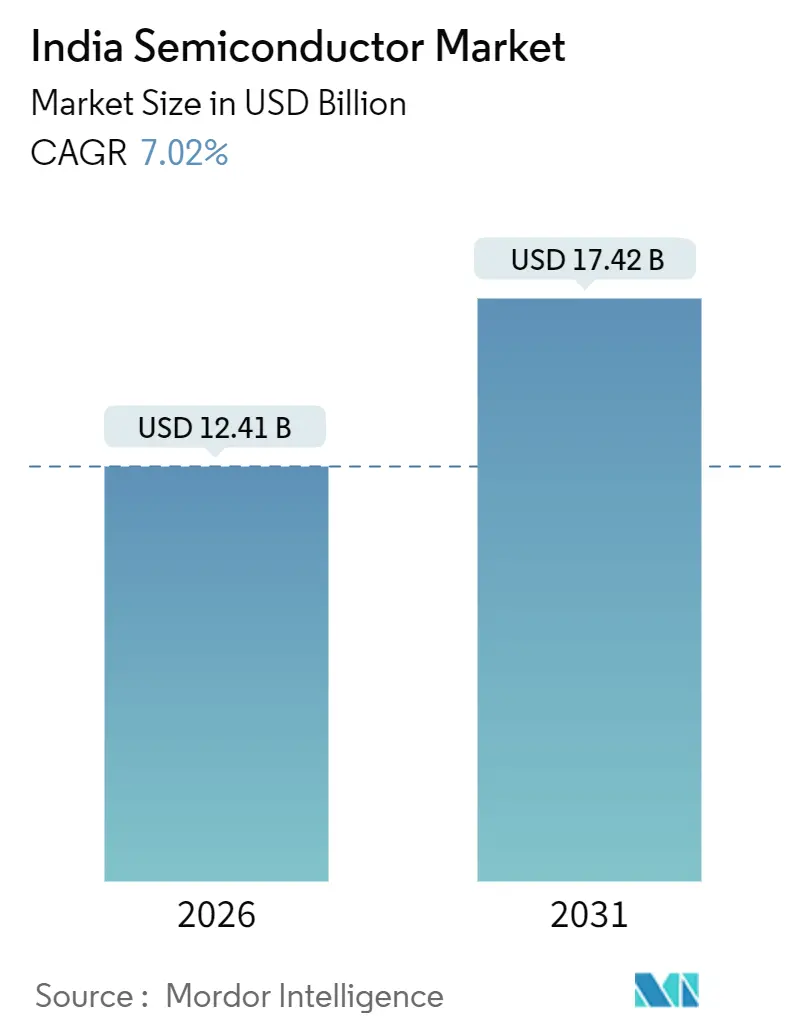
La taille du marché des semi-conducteurs en Inde devrait passer de 12,41 milliards USD en 2026 à 13,28 milliards USD en 2027 et atteindre 18,99 milliards USD d'ici 2032, avec un CAGR de 7,41 % sur la période 2027-2032.
L'électrification et l'expansion des réseaux en Inde créent une demande complémentaire de puces pour les équipements de recharge de véhicules et les infrastructures de communication. Les incitations à la conception élargissent le vivier potentiel de fournisseurs nationaux, tandis que l'informatique partagée en intelligence artificielle concentre une autre voie vers la demande de processeurs parmi les fournisseurs de capacité. Étant donné que les chargeurs, les réseaux radio et l'informatique partagée en intelligence artificielle font chacun appel à des familles d'appareils différentes, les fournisseurs ont intérêt à associer une conception spécifique à une voie de fabrication ou d'encapsulation dimensionnée pour l'un de ces groupes d'acheteurs. Les besoins en personnel spécialisé et les coûts récurrents des services publics contraignent cette conversion, de sorte que capter la demande en aval nécessite une voie de fabrication capable de soutenir la production.
Points clés du rapport
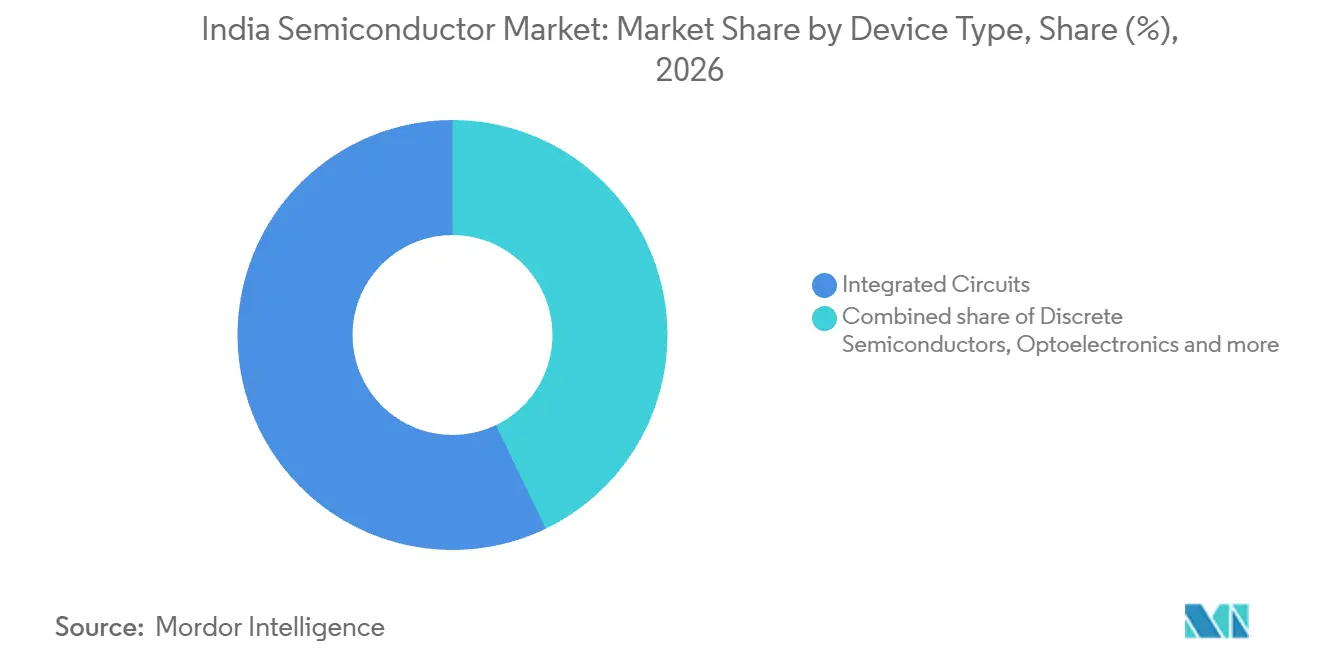
- Par type d'appareil, les circuits intégrés ont dominé avec une part de marché de 57,15 % sur le marché des semi-conducteurs en Inde en 2026 et sont prévus comme le segment à la croissance la plus rapide, avec un CAGR de 7,7 % sur la période 2027-2032.
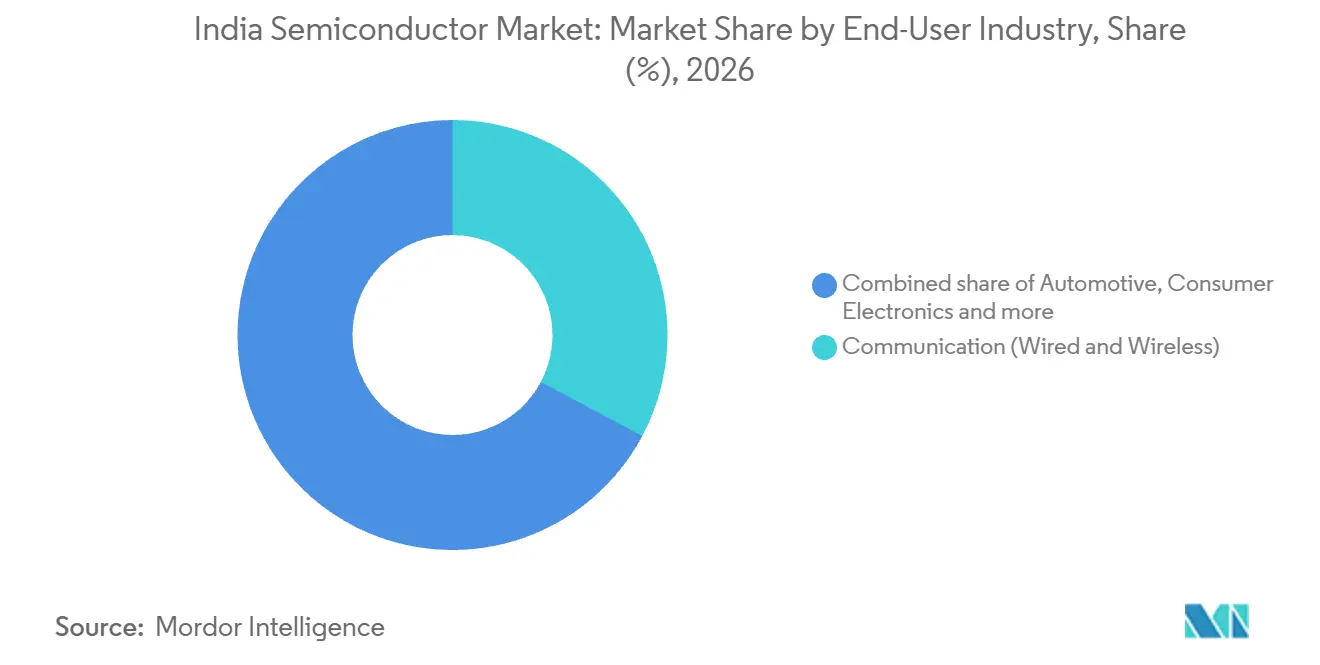
- Parmi les secteurs d'utilisation finale, la communication filaire et sans fil a dominé avec une part de 32,78 % de la taille du marché des semi-conducteurs en Inde en 2026, tandis que le secteur automobile est prévu comme le plus dynamique avec un CAGR de 9,03 % sur la période 2027-2032.
- Sur le plan géographique, le nord de l'Inde était le principal contributeur aux revenus en 2025, tandis que l'ouest de l'Inde est prévu comme la région à la croissance la plus rapide jusqu'en 2031.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Programmes d'incitation gouvernementaux (PLI, DLI) | +2.3% | À l'échelle nationale | Moyen terme (2 à 4 ans) |
| Électrification rapide des transports | +2.5% | À l'échelle nationale | Moyen terme (2 à 4 ans) |
| Déploiement de la 5G et expansion de la fibre BharatNet | +2.2% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Charges de travail des centres de données et de l'intelligence artificielle | +1.7% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Usines GaN/SiC nationales | +0.7% | Gujarat et Odisha | Long terme (≥ 4 ans) |
| Accréditation d'usine de niveau défense de confiance | +0.3% | À l'échelle nationale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Programmes d'incitation gouvernementaux (PLI, DLI)
Le soutien gouvernemental à la conception élargit la base potentielle de fournisseurs en soutenant des projets de semi-conducteurs dans plusieurs applications nationales distinctes. En mars 2026, le programme d'incitation lié à la conception avait approuvé 24 projets de conception de puces et de systèmes sur puce pour des usages incluant la surveillance, le comptage d'énergie, les communications par satellite et le haut débit. En août 2026, les entreprises soutenues avaient réalisé plus de 30 sorties de conception de puces auprès de fonderies.[1] L'étendue des applications rend l'opportunité commerciale plus large que celle d'un programme d'appareil unique. Étant donné que les sorties de conception sont des jalons de conception, l'effet de l'incitation sur la demande de fabrication et d'encapsulation dépend du nombre de conceptions soutenues qui atteignent la fabrication en volume.
Électrification rapide des transports
L'électrification des transports étend la demande de semi-conducteurs au-delà des véhicules vers les équipements de recharge nécessaires pour les soutenir. L'Inde a vendu 2,5 millions de véhicules électriques au cours de l'exercice 2025-26, fournissant une base aval substantielle pour ce mécanisme de demande. En novembre 2025, Zenergize a mis en service 9 chargeurs rapides à courant continu à base de carbure de silicium d'une puissance de 60 kW chacun avec l'opérateur de points de charge Power Pod à Bengaluru. L'équipement comprenait les propres modules d'alimentation développés localement par Zenergize, reliant l'expansion de l'infrastructure de recharge à une application spécifique d'électronique de puissance. Les fabricants de chargeurs qui conçoivent leurs propres modules d'alimentation, comme Zenergize, créent une demande de dispositifs d'alimentation en carbure de silicium au niveau de l'équipement, indépendamment des puces à l'intérieur des véhicules.
Déploiement de la 5G et expansion de la fibre BharatNet
Le déploiement des réseaux soutient la demande de semi-conducteurs grâce à une couverture plus large et aux fonctions de traitement intégrées dans les équipements radio. Le nombre de stations de base émettrices-réceptrices 5G en Inde est passé de 140 623 au 31 mars 2023 à 562 971 au 30 juin 2026.[2] Nokia fabrique des équipements 5G NR et Massive MIMO dans son usine de Chennai pour les marchés nationaux et mondiaux. En juillet 2026, les services 5G étaient disponibles dans 99,9 % des districts de l'Inde. L'ajout d'environ 422 000 stations entre mars 2023 et juin 2026 élargit le parc installé d'équipements radio utilisant des semi-conducteurs, reliant la demande liée au déploiement aux équipements du type que Nokia fabrique à Chennai.
Charges de travail des centres de données et de l'IA
L'informatique partagée en intelligence artificielle achemine la capacité GPU par l'intermédiaire de fournisseurs accrédités qui servent de nombreux utilisateurs. En mars 2026, environ 38 231 GPU avaient été intégrés par 14 prestataires de services accrédités et centres de données dans le cadre du programme national de capacité de calcul en intelligence artificielle. La capacité de calcul partagée d'IndiaAI dépassait 45 000 unités de traitement graphique (GPU) en juin 2026. En août 2026, 237 projets avaient accédé à l'informatique en intelligence artificielle subventionnée dans le cadre de la Mission IndiaAI. Cet accès soutient le développement, l'entraînement, les tests et la recherche de modèles, abaissant les barrières à l'entrée pour les chercheurs, les startups et les innovateurs. Pour les fournisseurs de puces, la voie pertinente est celle des prestataires intégrant la capacité GPU, tandis que les 237 projets démontrent la demande d'accès à cette capacité.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Pénurie de compétences en ingénierie sur nœuds avancés | -1% | À l'échelle nationale | Long terme (≥ 4 ans) |
| Infrastructure limitée en eau ultrapure et en énergie | -0.7% | À l'échelle nationale | Long terme (≥ 4 ans) |
| Capacité OSAT fragmentée | -0.4% | À l'échelle nationale | Moyen terme (2 à 4 ans) |
| Retards d'obtention des permis fonciers et environnementaux | -0.2% | Mohali au Pendjab | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Pénurie de compétences en ingénierie sur nœuds avancés
Le personnel spécialisé peut contraindre la conversion de nouvelles installations de fabrication en approvisionnement fiable en semi-conducteurs. En août 2026, Santhosh Sivasubramani, membre senior de l'IEEE, a identifié le personnel formé comme un obstacle potentiel à la transition vers les nœuds avancés en Inde et aux nouvelles installations avancées. La feuille de route de mai 2026 du NITI Aayog a également identifié des pénuries dans les compétences de fabrication, d'encapsulation avancée et de test. Ensemble, ces contraintes signifient que l'investissement en équipements doit être accompagné d'une expertise opérationnelle avant que les fournisseurs puissent développer leur production de manière fiable. En juillet 2026, le gouvernement a annoncé que la Mission des semi-conducteurs de l'Inde avait conclu un partenariat avec Lam Research pour la formation en nanofabrication et en ingénierie des procédés. Le développement de l'expertise opérationnelle requise ajoute des coûts de personnel et des délais à l'expansion de la fabrication.
Infrastructure limitée en eau ultrapure et en énergie
Les besoins en services publics constituent un obstacle récurrent à l'économie de la fabrication. La feuille de route de mai 2026 du NITI Aayog a décrit la fabrication de semi-conducteurs comme nécessitant une alimentation électrique ininterrompue substantielle et de l'eau de haute qualité, la filtration et le recyclage ajoutant des coûts d'exploitation. L'énergie soutient le chauffage du silicium, la lithographie et les environnements de salle blanche, tandis que l'eau de haute qualité élimine les produits chimiques et les contaminants des surfaces des plaquettes. La lithographie par ultraviolets extrêmes nécessite plus d'électricité que les outils de lithographie traditionnels. Ces coûts récurrents augmentent le chiffre d'affaires nécessaire pour maintenir une opération de fabrication, de sorte que le financement de la construction seul ne peut pas établir sa viabilité commerciale.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'appareil :
les circuits intégrés combinent échelle et choix de portefeuilleLes circuits intégrés représentaient une part de 57,15 % de la taille du marché des semi-conducteurs en Inde en 2026 et sont prévus comme le segment à la croissance la plus rapide, avec un CAGR de 7,7 % sur la période 2027-2032. Le 28 février 2026, Micron a remis à Dell Technologies sa première livraison de modules mémoire fabriqués en Inde pour des ordinateurs portables fabriqués et vendus en Inde. Étant donné que la première livraison était destinée à un fabricant d'ordinateurs portables assemblant pour le marché indien, la production de modules mémoire de Micron à Sanand est liée aux programmes nationaux de production de PC.
L'ambition en matière de nœuds de procédé ne définit pas à elle seule la portée commerciale d'un fournisseur de circuits intégrés. Les circuits analogiques, les microcontrôleurs, les circuits logiques et les mémoires créent des choix de produits distincts, tandis que les nœuds technologiques ajoutent une autre dimension à la portée de la fabrication. Selon la définition du marché, les dispositifs analogiques, les microcontrôleurs, les circuits logiques et les mémoires sont comptabilisés une seule fois lors de la première vente du fournisseur en Inde, qu'ils soient fabriqués localement ou importés. Une usine de fabrication ou une ligne d'encapsulation nationale contribue donc aux ventes de ce segment lorsque ses dispositifs sont vendus à des acheteurs indiens, tandis que le traitement de matériaux appartenant aux clients génère des frais de service exclus.

Par secteur d'utilisation finale :
l'échelle de la communication rencontre la croissance automobileLa communication (filaire et sans fil) représentait une part de marché de 32,78 % sur le marché des semi-conducteurs en Inde en 2026, ce qui en fait le segment le plus important. L'utilisation des données sans fil a augmenté de 24,74 % pour atteindre 285 376 pétaoctets au cours de l'exercice 2025-26, contre 228 779 pétaoctets au cours de l'exercice 2024-25. Cette croissance du trafic soutient un argument de demande axé sur la capacité au sein des réseaux de communication établis. Elle a dépassé la hausse de 9,29 % du nombre d'abonnés aux données sans fil, qui a atteint 1,03 milliard, faisant du trafic traité par abonné une source supplémentaire d'exigences de traitement et de capacité pour les équipements de réseau installés.
Le secteur automobile est prévu comme le segment à la croissance la plus rapide, avec un CAGR de 9,03 % sur la période 2027-2032. Le total des véhicules particuliers vendus sur le marché national par la SIAM au cours de l'exercice 2025-26, à l'exclusion de BMW, Mercedes, JLR et Volvo Auto, a atteint 4,64 millions d'unités. Les applications d'aide à la conduite avancée et de véhicule défini par logiciel utilisent des semi-conducteurs pour la détection, le calcul et l'autonomie. Ces fonctions créent des opportunités de développement de produits au-delà de la simple fourniture de davantage de dispositifs pour une base de production de véhicules plus importante. La SIAM a lié la croissance des véhicules particuliers au cours de l'exercice 2025-26 en partie à une hausse de plus de 80 % des immatriculations de véhicules particuliers électriques par rapport aux années précédentes, renforçant l'opportunité pour les dispositifs d'alimentation SiC et GaN dans les véhicules électriques.
Analyse géographique
Marché des semi-conducteurs du nord de l'Inde
Le nord de l'Inde était le principal contributeur aux revenus en 2025, l'assemblage et les tests offrant une voie spécifique pour une expansion ultérieure. La coentreprise India Chip Pvt. Ltd. du groupe HCL et de Foxconn a posé la première pierre à Jewar, dans l'Uttar Pradesh, en février 2026, pour une installation d'assemblage et de test de semi-conducteurs externalisés (OSAT) prévue pour traiter 20 000 plaquettes par mois. Ses puces de pilotage d'affichage prévues serviraient les téléphones mobiles, les ordinateurs portables, les automobiles, les PC et autres appareils dotés d'écrans, exposant le projet à plusieurs catégories d'équipements grâce à une fonction semi-conducteur commune. Avec des opérations attendues d'ici 2028, les puces de pilotage d'affichage prévues de la coentreprise élargiront l'approvisionnement national pour les fabricants de téléphones, d'ordinateurs portables et d'automobiles après la position de leader en revenus du nord de l'Inde en 2025.
Marché des semi-conducteurs de l'ouest de l'Inde
L'ouest de l'Inde est prévu comme la région à la croissance la plus rapide jusqu'en 2031, l'assemblage de mémoires offrant une voie vers l'approvisionnement informatique national. Micron Semiconductor Technology India Private Limited a démarré sa production commerciale à Sanand, au Gujarat, le 28 février 2026.[3] Sa production de modules mémoire donne à la région une activité d'assemblage et de test opérationnelle à développer, de sorte que son opportunité de fabrication inclut le traitement en back-end plutôt que de dépendre entièrement de nouveaux projets de fabrication de plaquettes.
Les différences régionales reflètent également la séparation entre la conception de semi-conducteurs et l'assemblage et les tests, donnant aux sites des voies distinctes vers le secteur. Le sud de l'Inde a accueilli le bureau de Bengaluru d'Arm en septembre 2025, avec des travaux de conception prévus incluant des puces de 2 nm pour des produits électroniques. Les installations de conception de Renesas Electronics India Private Limited à Noida et à Bengaluru ont été inaugurées en mai 2025, étendant l'activité de conception à la région de Delhi NCR et au sud de l'Inde. Au Rajasthan, l'installation d'assemblage et de test de semi-conducteurs de Sahasra Semiconductors Pvt. Ltd. à Bhiwadi a été inaugurée en mai 2026 aux côtés d'un cluster de fabrication électronique distinct. La capacité de conception à Bengaluru et à Noida est distincte de la capacité d'assemblage et de test à Bhiwadi, de sorte que ces sites contribuent à différentes étapes de la chaîne d'approvisionnement en puces.
Cadre réglementaire et perspectives
Les juridictions sélectionnées sont comparées du point de vue d'un fabricant de semi-conducteurs établissant un projet de production éligible en Inde. Au niveau national, le Ministère de l'électronique et des technologies de l'information a publié des notifications pour les 6 piliers de Semicon 2.0 le 31 août 2026, avec la Mission des semi-conducteurs de l'Inde comme agence nodale. La politique des semi-conducteurs du Gujarat complète le soutien national par l'attribution conditionnelle de terrains, des approbations accélérées, l'accès aux services publics et une assistance fiscale pour les projets éligibles.
Tableau réglementaire
| Facteur de décision | Inde | Gujarat |
|---|---|---|
| Autorité principale | Mission des semi-conducteurs de l'Inde sous l'égide du Ministère de l'électronique et des technologies de l'information | Département des sciences et des technologies et Mission des semi-conducteurs de l'État du Gujarat |
| Instruments clés ou orientation | Notifications Semicon 2.0 publiées en août 2026 | Politique des semi-conducteurs du Gujarat 2022-27 |
| Effet commercial | Cadre de demande pour le soutien à la fabrication de semi-conducteurs | Assistance fiscale conditionnelle, soutien foncier, approbation et services publics |
| Attractivité actuelle de la politique | Élevée | Élevée |
| Orientation future de l'attractivité de la politique | Sans changement | Sans changement |
| Source: Mordor Intelligence | ||
La forte attractivité de l'Inde reflète l'étendue du soutien notifié dans les domaines de la conception, de la fabrication, de la recherche et du développement des talents. Les demandes dans le cadre du programme notifié restent ouvertes pendant une période initiale de 3 ans, avec une évaluation après 3 ans ou selon les besoins, de sorte que les candidats déposent leur dossier dans les conditions notifiées pendant cette fenêtre. La note élevée du Gujarat reflète sa combinaison d'assistance aux projets et de soutien aux infrastructures industrielles, sous réserve de critères incluant l'approbation dans le cadre des programmes nationaux de semi-conducteurs spécifiés. Au 22 septembre 2026, la politique des semi-conducteurs 2022-27 du Gujarat restait son cadre actif sans successeur annoncé, maintenant des conditions inchangées d'assistance foncière, d'approbation, de services publics et fiscale jusqu'à la fin de la politique en 2027.
Étapes de la chaîne de valeur
La création de valeur diffère entre le développement de produits sans usine propre (fabless), la fabrication planifiée de plaquettes et l'assemblage et le test de semi-conducteurs en Inde. Signalchip développe des produits semi-conducteurs de communication sans fil sans usine propre. En 2025, Tata Electronics et Tata Semiconductor Manufacturing ont signé un accord de soutien fiscal avec la Mission des semi-conducteurs de l'Inde pour une usine commerciale planifiée à Dholera. Les développeurs de produits et les participants à la fabrication occupent par conséquent des positions distinctes dans la conversion d'une conception en dispositifs commercialisables, avec des voies différentes vers les revenus de produits et de traitement.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Conception de puces et développement de produits | Développeurs de produits semi-conducteurs sans usine propre tels que Signalchip | Ventes de produits semi-conducteurs | Conversion des conceptions en produits manufacturables | Coordonner la conception avec les exigences de fabrication et d'encapsulation |
| Développement de la fabrication de plaquettes | Développeurs de projets d'usines tels que Tata Electronics Private Limited et Tata Semiconductor Manufacturing Private Limited | Frais prospectifs de fabrication de plaquettes | Alignement de la capacité de lithographie avec la montée en puissance de l'usine | Coordonner les équipements, la formation et la R&D pour la mise en service |
| Assemblage, test et encapsulation | Opérateurs d'assemblage, de test, de marquage et d'encapsulation tels que Micron Semiconductor Technology India Private Limited et opérateurs OSAT tels que CG SEMI | Revenus d'assemblage, de test et d'encapsulation | Adéquation de la capacité de traitement aux exigences des dispositifs entrants | Développer des transferts de production avec les partenaires de fabrication en amont |
| Source: Mordor Intelligence | ||||
Le protocole d'accord de mai 2026 de Tata Electronics avec ASML a lié le soutien prévu à l'usine de Dholera à la lithographie, à la formation locale, à la résilience de la chaîne d'approvisionnement et à l'infrastructure de R&D. En combinant les outils, la formation locale et l'infrastructure de R&D pour une usine planifiée, l'accord traite l'accès aux équipements et la capacité opérationnelle comme des exigences complémentaires pour la montée en puissance. Les frais prospectifs de fabrication de plaquettes de l'usine dépendent donc de ses partenaires en équipements et en main-d'œuvre qui soutiennent ensemble la production, liant leur contribution au moment où les revenus de traitement peuvent commencer.
Paysage concurrentiel
Le champ concurrentiel est fragmenté entre différents rôles de production et de conception, donnant aux participants des voies distinctes pour servir les acheteurs de semi-conducteurs. Tata Electronics Private Limited combine des capacités de fonderie, d'encapsulation et de test dans sa proposition de fabrication. Vedanta Semiconductors Private Limited est une filiale en propriété exclusive de Vedanta Limited. En janvier 2026, Bharat Electronics Limited a annoncé avoir conçu des puces liées aux micro-ondes et certaines puces numériques par conception sans usine propre pour ses propres projets électroniques. En concevant elle-même certaines puces pour éviter les pénuries et les dépendances, BEL cherche à réduire sa dépendance vis-à-vis des fournisseurs de puces extérieurs pour ses propres projets électroniques.
Applied Materials India Private Limited appartient à Applied Materials, Inc., qui a déclaré avoir effectué son développement de produits, son ingénierie et son soutien aux procédés pour l'exercice fiscal 2025 principalement aux États-Unis, en Inde et en Israël. MosChip Technologies Limited fournit des services de conception et d'ingénierie de semi-conducteurs. CG SEMI a démarré sa production commerciale dans son installation OSAT de Sanand en juillet 2026 avec Renesas Electronics comme partenaire technologique et une production annuelle d'encapsulation prévue de 200 millions de puces. Les services de conception de MosChip et l'encapsulation soutenue par Renesas de CG SEMI offrent aux fabricants d'électronique des voies externes à travers différentes étapes du développement de puces, réduisant les capacités que les acheteurs doivent développer en interne.
L'éligibilité aux politiques crée une dimension concurrentielle distincte pour les concepteurs de semi-conducteurs cherchant un soutien public. Le programme d'incitation lié à la conception permet aux entreprises nationales, aux startups et aux micro, petites et moyennes entreprises engagées dans la conception de semi-conducteurs ou liée aux semi-conducteurs de demander des incitations et un soutien à l'infrastructure de conception. Pour une entreprise nationale, plus de 50 % du capital doit être détenu en bénéfice par des citoyens indiens résidents ou des entreprises indiennes ultimement détenues et contrôlées par des citoyens indiens résidents, ou les deux. Un tour de financement qui supprimerait la majorité de propriété résidente requise modifierait la qualification d'un concepteur dans le cadre de la voie des entreprises nationales. Le 18 septembre 2026, L&T Semiconductor Technologies et Tata Electronics ont convenu d'explorer des opportunités de fabrication et d'encapsulation en Inde pour les produits de puces actuels et futurs de L&T, reliant un portefeuille sans usine propre aux capacités de fabrication nationales.
Leaders du secteur des semi-conducteurs en Inde
-
Tata Electronics Private Limited
-
Vedanta Semiconductors Private Limited
-
Bharat Electronics Limited
-
Applied Materials India Private Limited
-
MosChip Technologies Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Semi-conducteurs en Inde Entreprises couvertes dans ce rapport
- Tata Electronics Private Limited
- Vedanta Semiconductors Private Limited
- Bharat Electronics Limited
- MosChip Technologies Limited
- Applied Materials India Private Limited
- ASM Technologies Limited
- Suchi Semicon Private Limited
- NXP Semiconductors N.V.
- HCL Technologies Limited
- Infineon Technologies AG
- Renesas Electronics Corporation
- STMicroelectronics N.V.
- Powerchip Semiconductor Manufacturing Corporation
- Intel Corporation
- Samsung Electronics Co., Ltd.
- Qualcomm Incorporated
- Micron Technology, Inc.
- Texas Instruments Incorporated
- MediaTek Inc.
- Taiwan Semiconductor Manufacturing Company Limited
Lire l’analyse des entreprises de marché des semi-conducteurs en inde
Principales opportunités pour les acteurs du marché
Les opportunités diffèrent selon la fonction semi-conducteur offerte et les fabricants d'équipements qui l'utiliseraient. La Mission des semi-conducteurs de l'Inde invite les candidatures Semicon 2.0 pour les usines dans les domaines de la fabrication de silicium, de semi-conducteurs composés, de photonique, de capteurs et de dispositifs discrets. Le contrôle automobile, l'électronique de puissance pour véhicules et la détection diagnostique donnent à ces catégories de fabrication des exigences d'acheteurs distinctes.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Approche recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Approvisionnement en circuits intégrés de contrôle et de calcul automobiles | Catégorie de candidature d'usine à plaquettes de silicium ouverte | Fabricants d'électronique automobile | Développer un portefeuille de microcontrôleurs ou de systèmes sur puce pour l'aide à la conduite ciblé | Financement de la capacité de fabrication pour le portefeuille sélectionné | Développeurs de circuits intégrés automobiles et candidats éligibles aux usines de silicium |
| Dispositifs d'alimentation composés automobiles | Catégorie de candidature d'usine à semi-conducteurs composés ouverte | Fabricants d'électronique de puissance pour véhicules électriques | Adapter la capacité de procédé dédiée aux dispositifs d'alimentation SiC ou GaN | Développement de la capacité de procédé pour la famille de dispositifs composés choisie | Développeurs de dispositifs d'alimentation et candidats éligibles aux usines de composés |
| Capteurs semi-conducteurs pour équipements de diagnostic | Catégorie de candidature d'usine à capteurs ouverte | Fabricants d'équipements de diagnostic et de surveillance | Aligner la sortie des capteurs avec les exigences de traitement à faible consommation | Coordination des fonctions de capteur et de processeur au sein de l'application de l'appareil | Développeurs de capteurs et candidats éligibles aux usines de capteurs |
| Source: Mordor Intelligence | |||||
L'ouverture centrale est la fabrication alignée sur les applications, avec le financement et une offre de dispositifs définie développés conjointement. La feuille de route 2026 du NITI Aayog a décrit l'exigence en capital pour une usine analogique moderne comme dépassant généralement 5 milliards USD, illustrant l'échelle de financement impliquée dans la fabrication de plaquettes. Étant donné que la Mission des semi-conducteurs de l'Inde évalue à la fois le dossier technique et le dossier financier, un candidat à toute catégorie ouverte doit soutenir son plan de produit et son plan de capital conjointement.
Développements industriels récents dans Marché des Semi-conducteurs en Inde
- Sep 2026 : Suchi Semicon Private Limited et eInfochips Pvt. Ltd. ont échangé leur premier lot de dispositifs commerciaux lors de SEMICON India.
- Août 2026 : Le Ministère de l'électronique et des technologies de l'information de l'Inde a publié des notifications pour les 6 piliers de Semicon 2.0, couvrant la conception, la fabrication, la recherche et le développement des talents dans le domaine des semi-conducteurs.
- Juil. 2026 : L'installation d'assemblage et de test de semi-conducteurs externalisés de CG SEMI à Sanand, au Gujarat, a démarré sa production commerciale.
Marché des Semi-conducteurs en Inde Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Le marché des semi-conducteurs en Inde mesure la valeur annuelle, en USD, des dispositifs semi-conducteurs vendus pour utilisation en Inde. Il valorise chaque vente de dispositif une seule fois au prix de vente net du fournisseur de semi-conducteurs et classe les ventes selon les caractéristiques des dispositifs et les secteurs qui les utilisent.
Exclusions du périmètre : Les équipements et matériaux de fabrication de semi-conducteurs, les frais de service de fabrication, d'assemblage et de test, les produits électroniques finis et autres produits contenant des semi-conducteurs, ainsi que les logiciels, les outils de conception et les licences de conception de semi-conducteurs ou de propriété intellectuelle sont exclus.
Aperçu de la segmentation
- Par type d'appareil
- Semi-conducteurs discrets
- Diodes
- Transistors
- Transistors de puissance
- Redresseurs et thyristors
- Autres dispositifs discrets
- Optoélectronique
- Diodes électroluminescentes (DEL)
- Diodes laser
- Capteurs d'image
- Optocoupleurs
- Autres dispositifs optoélectroniques
- Capteurs et MEMS
- Capteurs de pression
- Capteurs de champ magnétique
- Actionneurs
- Capteurs d'accélération et de taux de lacet
- Capteurs de température et autres capteurs
- Circuits intégrés
- Par type de circuit intégré
- Analogique
- Micro
- Microprocesseurs (MPU)
- Microcontrôleurs (MCU)
- Processeurs de signal numérique
- Logique
- Mémoire
- Par nœud technologique (pour les circuits intégrés)
- Inférieur ou égal à 3 nm
- 5 nm
- 7 nm
- 16 nm
- 28 nm
- Supérieur à 28 nm
- Par type de circuit intégré
- Semi-conducteurs discrets
- Par industrie utilisatrice finale
- Automobile
- Communication (filaire et sans fil)
- Électronique grand public
- Industrie
- Informatique et stockage de données
- Centre de données
- Intelligence artificielle
- Gouvernement (aérospatiale et défense)
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Les sources publiques et officielles telles que la feuille de route des semi-conducteurs 2026 du NITI Aayog, les annonces du Bureau du Premier Ministre sur Semicon 2.0, les rapports du Bureau d'information de la presse sur le programme d'incitation lié à la conception, et le profil du secteur indien de l'Administration américaine du commerce international aident à établir le calendrier des politiques du pays, les applications des dispositifs, l'activité de conception et le contexte de la demande. Ces documents peuvent guider la sélection d'indicateurs pour la production nationale, les importations, la capacité de conception et d'encapsulation, et la demande d'utilisation finale, tout en maintenant l'investissement politique distinct des ventes de semi-conducteurs.
Les rapports annuels des entreprises, les dépôts en bourse, les présentations aux investisseurs et la presse commerciale indienne et internationale réputée peuvent apporter des preuves sur les portefeuilles de produits, les dates de démarrage des capacités, les applications clients et les informations financières pour les entreprises actives en Inde. Ces sources nommées sont illustratives plutôt qu'exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Des entretiens structurés peuvent être sollicités auprès de fournisseurs de semi-conducteurs basés en Inde, de sociétés de conception et d'encapsulation, d'importateurs et de distributeurs, ainsi que de responsables des achats ou de l'ingénierie dans les secteurs d'utilisation finale couverts par le marché. Leurs contributions peuvent tester les hypothèses sur la disponibilité des dispositifs, la tarification des fournisseurs, le mix de produits, le calendrier des achats et la demande par application, tandis que les lacunes sont comparées aux dépôts, aux indicateurs commerciaux et à d'autres preuves indépendantes avant qu'une hypothèse de prévision ne soit retenue.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Directeurs généraux : 20 % | |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 35 % | |
| Petits acteurs : 25 % | Responsables : 45 % |
Dimensionnement du marché et prévisions
Une fois que les données douanières, les informations des entreprises et les indicateurs d'utilisation finale sont alignés sur la limite approuvée des ventes de dispositifs, l'estimation descendante est développée. Le modèle vérifie les totaux sélectionnés par rapport aux agrégations des fournisseurs et au prix de vente moyen échantillonné multiplié par le volume d'expédition. Il suit la production électronique indienne et les expéditions unitaires par secteur d'utilisation finale, les importations et exportations de semi-conducteurs par catégorie de dispositifs, le mix de produits et de revenus en Inde déclaré par les entreprises, la capacité de fabrication et d'encapsulation approuvée avec les dates de démarrage commercial, ainsi que le prix et le mix des dispositifs. Les trois premiers indiquent les flux de demande et d'offre, la capacité informe la contribution nationale possible, et le prix et le mix convertissent les quantités de dispositifs en valeur. Une régression multivariée peut relier le total du marché à ces indicateurs de demande et d'offre, avec une analyse de scénarios pour des calendriers de montée en puissance alternatifs et des trajectoires de demande lorsque les relations évoluent. Les parts par type de dispositif et de circuits intégrés sont construites à partir du mix de produits déclaré, des preuves d'expédition de dispositifs et des informations des fournisseurs, tandis que les parts par utilisateur final s'appuient sur la production en aval et le contenu en semi-conducteurs associé à chaque application, réconcilié avec le total du marché. Lorsque les importations, les revenus déclarés ou l'activité d'utilisation finale ne peuvent pas être clairement mappés sur des transactions de dispositifs, une plage documentée et une vérification croisée indépendante sont conservées jusqu'à ce que l'écart puisse être résolu. Les preuves issues des entretiens peuvent vérifier les prévisions au niveau des variables et remettre en question les hypothèses sans se substituer aux séries quantitatives.
Validation des données et cycle de mise à jour
Les analystes triangulent les informations des fournisseurs, les flux commerciaux douaniers, les indicateurs de production et d'utilisation finale, et les preuves issues des entretiens, puis comparent les signaux indépendants et examinent les mouvements inhabituels ou les écarts matériels par rapport aux estimations précédentes. Avant la validation finale, une deuxième revue vérifie les définitions des sources, les unités, le calendrier, les totaux des segments et si les anomalies reflètent de réels changements de prix, de mix de produits ou d'expéditions. Un contact de suivi est déclenché lorsqu'un écart matériel ou une classification non résolue pourrait modifier le total du marché ou un facteur de prévision. L'ensemble de données est actualisé annuellement, mis à jour entre les cycles lorsqu'un événement politique, de capacité, d'offre ou de demande matériel modifie les hypothèses, et soumis à une nouvelle revue des sources et des calculs avant la livraison.
Estimation du marché des semi-conducteurs en Inde par Mordor Intelligence comparée à d'autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les données utilisées pour modéliser la demande. Le marché des semi-conducteurs en Inde mesure la valeur annuelle, en USD, des dispositifs semi-conducteurs vendus pour utilisation en Inde.
Les principaux facteurs d'écart incluent la couverture définie de l'étude et les choix de modélisation spécifiques au marché. Une régression multivariée peut relier le total du marché à ces indicateurs de demande et d'offre, avec une analyse de scénarios pour des calendriers de montée en puissance alternatifs et des trajectoires de demande lorsque les relations évoluent.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 13,28 milliards USD (2027) | |
| Cabinet de conseil mondial A | 47,5 milliards USD (2025) | Sur la base de 2025, cette estimation est supérieure de 257,7 % à la valeur de ce rapport pour 2027 de 13,28 milliards USD, 2 ans plus tard. Sa couverture par type de fabrication inclut les activités sans usine propre, de fonderie, de fabrication de dispositifs intégrés et d'assemblage et de test externalisés. |
| Cabinet de conseil régional B | 32,7 milliards USD (2025) | Sur la base de 2025, cette estimation est supérieure de 146,2 % à la valeur de ce rapport pour 2027 de 13,28 milliards USD, 2 ans plus tard. Son marché est segmenté entre la fabrication de plaquettes, l'encapsulation et l'assemblage de semi-conducteurs, et les activités de test et de validation. |
Les analystes de Mordor Intelligence triangulent les informations des fournisseurs, les flux commerciaux douaniers, les indicateurs de production et d'utilisation finale, et les preuves issues des entretiens, puis comparent les signaux indépendants et examinent les mouvements inhabituels ou les écarts matériels par rapport aux estimations précédentes.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des semi-conducteurs en Inde et ses perspectives de croissance ?
La taille devrait passer de 12,41 milliards USD en 2026 à 13,28 milliards USD en 2027 et 18,99 milliards USD d'ici 2032, avec un CAGR de 7,41 % sur la période 2027-2032.
Quels sont les moteurs de la demande de semi-conducteurs en Inde ?
L'électrification, l'expansion des réseaux et l'informatique en intelligence artificielle soutiennent la demande. L'Inde a vendu 2,5 millions de véhicules électriques au cours de l'exercice 2025-26, et la capacité de calcul partagée d'IndiaAI dépassait 45 000 GPU en juin 2026.
Quelle catégorie d'appareils domine les ventes de semi-conducteurs en Inde ?
Les circuits intégrés détenaient 57,15 % de la valeur des ventes en 2026 et sont prévus comme les plus dynamiques avec un CAGR de 7,7 % sur la période 2027-2032.
Quelles entreprises participent au secteur des semi-conducteurs en Inde ?
Les participants incluent Tata Electronics Private Limited, Vedanta Semiconductors Private Limited, Bharat Electronics Limited, Applied Materials India Private Limited et MosChip Technologies Limited.
Qu'est-ce qui pourrait limiter l'expansion du secteur des semi-conducteurs en Inde ?
Le personnel spécialisé et les coûts des services publics peuvent contraindre l'expansion de la fabrication. La feuille de route de mai 2026 du NITI Aayog a identifié des pénuries de compétences dans la fabrication, l'encapsulation avancée et les tests.
Quelles régions indiennes sont en tête de l'activité et de la croissance des semi-conducteurs ?
Le nord de l'Inde était le principal contributeur aux revenus en 2025, et l'ouest de l'Inde est prévu comme la région à la croissance la plus rapide jusqu'en 2031.