
Taille et parts du marché indien de la logistique directe aux consommateurs
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 7.55 Milliards de dollars |
| Taille du Marché (2026) | 8.03 Milliards de dollars |
| Taille du Marché (2031) | 10.90 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.31 % |
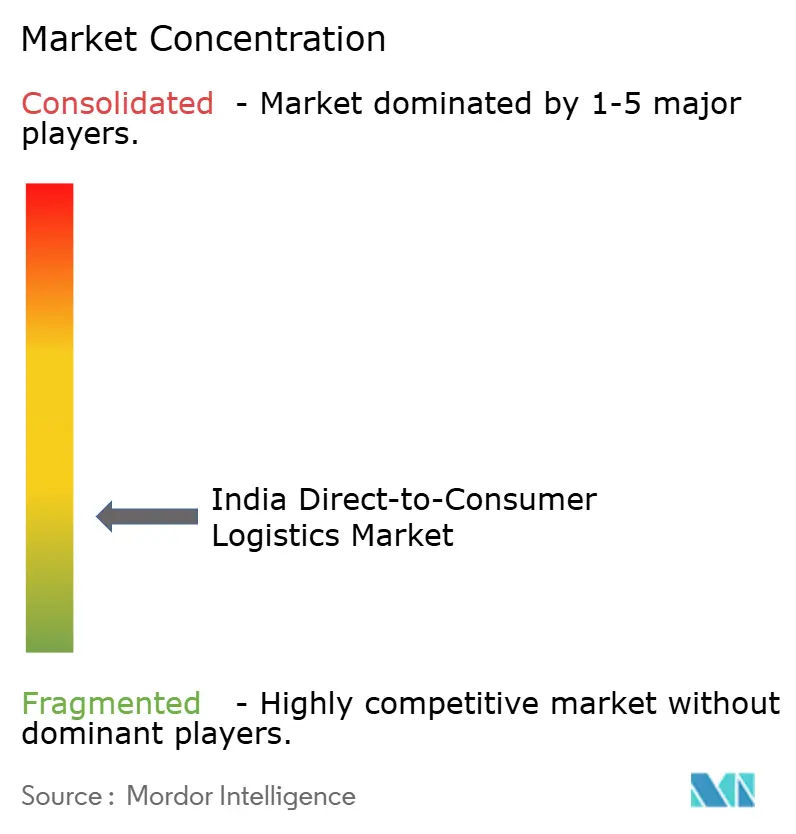
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché indien de la logistique directe aux consommateurs par Mordor Intelligence
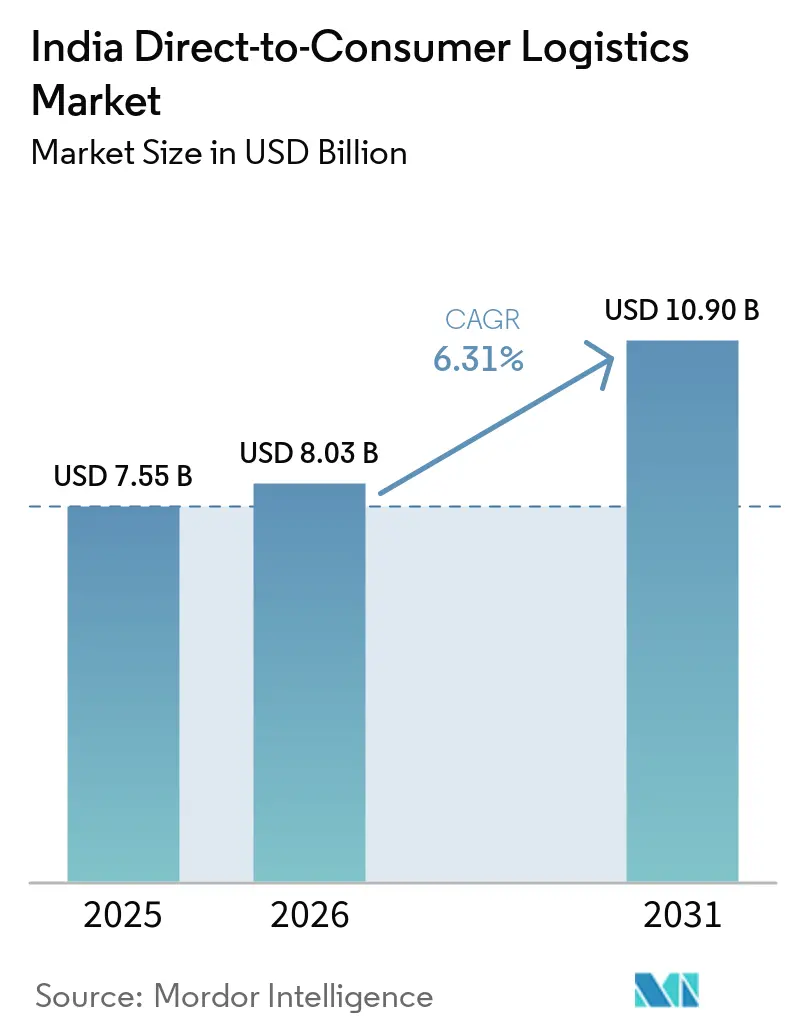
La taille du marché indien de la logistique directe aux consommateurs était évaluée à 7,55 milliards USD en 2025 et devrait progresser de 8,03 milliards USD en 2026 pour atteindre 10,9 milliards USD d'ici 2031, à un CAGR de 6,31 % durant la période de prévision (2026-2031).
La croissance solide repose sur trois piliers : l'essor du commerce électronique, la demande croissante d'exécution ultra-rapide des commandes, et la rationalisation des coûts portée par les politiques publiques. Les services de transport demeurent l'ancre des revenus, mais les offres à valeur ajoutée et celles reposant sur la technologie enregistrent les gains les plus rapides, les expéditeurs recherchant visibilité, soutien à la logistique inverse et planification d'itinéraires fondée sur les données. Les modèles de commerce rapide, bien qu'encore centrés sur les métropoles, créent une forte demande induite pour les dark stores, les flottes de dernier kilomètre à base de véhicules électriques et le tri automatisé. Simultanément, des programmes gouvernementaux tels que la Politique nationale de logistique (NLP) et la Plateforme unifiée d'interface logistique (ULIP) encouragent l'intégration numérique et les dépenses d'investissement, tandis que l'initiative de trains de colis Vande Bharat ouvre des corridors ferroviaires express.
Points clés du rapport
- Par type de service, le transport a capté 47,35 % de la part de marché de la logistique directe au consommateur en Inde en 2025, tandis que les services à valeur ajoutée devraient afficher le TCAC projeté le plus élevé, soit 6,82 %, d'ici 2031.
- Par utilisateur final, la mode & le style de vie ont représenté 31,45 % de la taille du marché indien de la logistique directe au consommateur en 2025 et devraient progresser à un TCAC de 6,55 % jusqu'en 2031.
- Par vitesse de livraison, la livraison standard a détenu 52,35 % de la part de marché de la logistique directe au consommateur en Inde en 2025, tout en affichant également la croissance la plus rapide avec un TCAC de 6,95 % jusqu'en 2031.
- Par canal de distribution, les circuits en ligne ont généré 76,35 % de la taille du marché indien de la logistique directe au consommateur en 2025 et devraient dépasser la croissance globale du secteur avec un TCAC de 7,12 % sur l'horizon de prévision.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Essor du commerce électronique et boom des infrastructures numériques | +2.1% | National ; diffusion vers les villes de rang 2/3 | Moyen terme (2-4 ans) |
| Montée en puissance de l'exécution de commandes en 10 minutes via le commerce rapide | +1.8% | Métropoles en expansion vers les centres de rang II | Court terme (≤ 2 ans) |
| Expansion vers les villes de rang 2/3 via des modèles omnicanaux | +1.4% | Karnataka, Tamil Nadu, Gujarat pionniers | Long terme (≥ 4 ans) |
| Politique nationale de logistique et activation de l'ONDC | +0.9% | Déploiement national avec programmes pilotes | Moyen terme (2-4 ans) |
| Trains de colis Vande Bharat | +0.6% | Corridors Delhi–Mumbai et Delhi–Chennai | Long terme (≥ 4 ans) |
| Adoption des véhicules électriques/motos-taxis pour le dernier kilomètre | +0.5% | Delhi-NCR en tête de l'adoption | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Essor du commerce électronique et boom des infrastructures numériques
Les paiements liés au commerce électronique ont progressé de 23,8 % en 2024, accélérant les flux de volumes vers les réseaux de colis. Les opérateurs logistiques ont répondu en automatisant le tri ; un grand intégrateur exploite désormais 20 centres de ce type et traite 1,5 million de colis par jour. La plateforme ULIP, soutenue par l'État, relie les bases de données douanières, portuaires et routières en une interface unique, réduisant la paperasse et permettant le suivi en temps réel. L'adoption de l'IA se répand rapidement : un expéditeur FMCG a réduit les interventions manuelles de 80 % après le déploiement d'outils de routage prédictif. Collectivement, ces avancées réduisent les taux d'erreur, raccourcissent les délais de transit et relèvent les normes de service client sur l'ensemble du marché indien de la logistique directe aux consommateurs.
Montée en puissance de l'exécution de commandes en 10 minutes via le commerce rapide
Les plateformes de commerce rapide ont atteint des ventes annualisées de 1,2 milliard USD en 29 mois, validant l'appétit des consommateurs pour la livraison impulsive. Les opérateurs ont étendu leurs réseaux de dark stores, mais font face à une consommation de trésorerie croissante ; un acteur de premier plan a dépensé 5 747 crores INR (672 millions USD) pour encaisser 4 454 crores INR (520 millions USD) au cours de l'exercice 24, soulignant la minceur des marges. Les clusters métropolitains denses représentent jusqu'à 85 % des commandes, tandis que les villes plus petites n'en génèrent que 15-17 % tout en supportant un coût par livraison plus élevé. Les réglementations municipales de zonage limitent la densité des dark stores, poussant les entreprises à affiner leurs assortiments de marchandises et à exploiter l'IA pour des procédures de préparation de commandes en moins de 15 minutes. Malgré ces obstacles, la confiance des investisseurs reste ferme, les valorisations anticipant d'éventuelles économies d'échelle.
Expansion vers les villes de rang 2/3 via des modèles omnicanaux
Plus de la moitié des utilisateurs d'une grande place de marché proviennent désormais des villes de rang 4, confirmant une demande latente au-delà des métropoles. Les prestataires logistiques adoptent des conceptions en étoile centrées sur des hubs d'exécution régionaux, avec des points d'équilibre tombant à 800 commandes par dark store dans les villes de rang II contre 1 300 dans les villes de rang I. Les pilotes ONDC permettent aux épiceries de quartier kirana de servir de points de micro-exécution, améliorant le rayon de service tout en ajoutant des sources de revenus. Les constructions d'autoroutes gouvernementales dans le cadre de Bharatmala améliorent la connectivité des axes principaux, mais les lacunes du dernier kilomètre persistent en raison d'un stock d'entreposage limité et de la pénétration des paiements numériques. Des guides de conformité adaptés restent essentiels, car les licences locales, les normes du travail et les structures fiscales varient selon les États.
Politique nationale de logistique et activation de l'ONDC
La Politique nationale de logistique vise à réduire de moitié les coûts logistiques à 8 % du PIB d'ici 2030 grâce à des corridors multimodaux, une numérisation unifiée et des programmes de formation. L'ONDC, soutenu par le Département pour la promotion de l'industrie et du commerce intérieur, a intégré des milliers de vendeurs, mais affine encore ses algorithmes de découverte après que les commandes au détail ont fléchi durant les phases bêta. Certains dérivés du covoiturage illustrent le potentiel de l'ONDC ; une plateforme de Bengaluru a capté 25 % du marché dès sa première année en faisant appel à des conducteurs en crowdsourcing et en contournant les majorations des agrégateurs. Les grands prestataires logistiques tiers intègrent les API de l'ONDC pour accéder au trafic des MPME, un grand opérateur construisant cinq parcs logistiques alignés sur le masterplan PM Gati Shakti. Les formats de données standardisés et les règles de règlement des litiges sous l'ONDC favorisent l'interopérabilité, bien que les audits de cybersécurité restent en cours.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Tarification hyperconcurrentielle des grands acteurs du commerce électronique et des prestataires logistiques tiers | -1.2% | Clusters métropolitains | Court terme (≤ 2 ans) |
| Goulots d'étranglement des infrastructures et perturbations de la chaîne d'approvisionnement | -0.8% | National ; critique dans les villes de rang 2/3 | Moyen terme (2-4 ans) |
| Pression sur l'économie unitaire du commerce rapide / risque lié aux dark stores | -0.7% | Zones urbaines à loyers élevés | Court terme (≤ 2 ans) |
| Incertitude réglementaire sur la main-d'œuvre de l'économie des petits boulots | -0.4% | Karnataka en tête | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Tarification hyperconcurrentielle des grands acteurs du commerce électronique et des prestataires logistiques tiers
Les remises agressives compriment les marges sur l'ensemble des couloirs d'exécution, les grandes places de marché tirant parti de leur échelle pour négocier des tarifs inférieurs à 10 INR par colis (0,11 USD par colis). La consolidation, illustrée par un dépôt d'acquisition de 1 407 crores INR (164,5 millions USD), signale la recherche d'une dilution des coûts fondée sur la densité[1]. Les applications de commerce rapide affichent des pertes d'EBITDA trimestrielles dépassant 100 crores INR (11,7 millions USD), même après des hausses de frais, soulignant une économie unitaire extrêmement tendue. Les petits transporteurs se tournent donc vers des niches verticales telles que l'électronique haut de gamme et la santé pour défendre leurs rendements. La Commission de la concurrence surveille les rapprochements afin d'éviter un routage monopolistique, mais la surcapacité à court terme maintient les tarifs au comptant volatils.
Pression sur l'économie unitaire du commerce rapide / risque lié aux dark stores
La croissance des dark stores a nettement ralenti après la saturation des marchés métropolitains ; les points de vente prévus pour l'exercice 26 se situent autour de 5 000 à 5 500, contre des projections antérieures de 8 000. Les loyers immobiliers élevés alourdissent les coûts fixes, tandis que des valeurs de panier inférieures à 300 INR (3,5 USD) plafonnent les marges sur contribution. Les opérateurs luttent contre les pertes en déployant des prévisions de demande en temps réel et des protocoles de préparation en 15 secondes, mais les conflits salariaux avec les livreurs à la tâche ajoutent de la complexité. Malgré ces défis structurels, les valorisations des investisseurs restent robustes — un courtier valorise une grande marque à 18,1 milliards USD, soit 56 % de la valeur cible de sa société mère — anticipant des pivots vers la rentabilité à un stade ultérieur.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service :
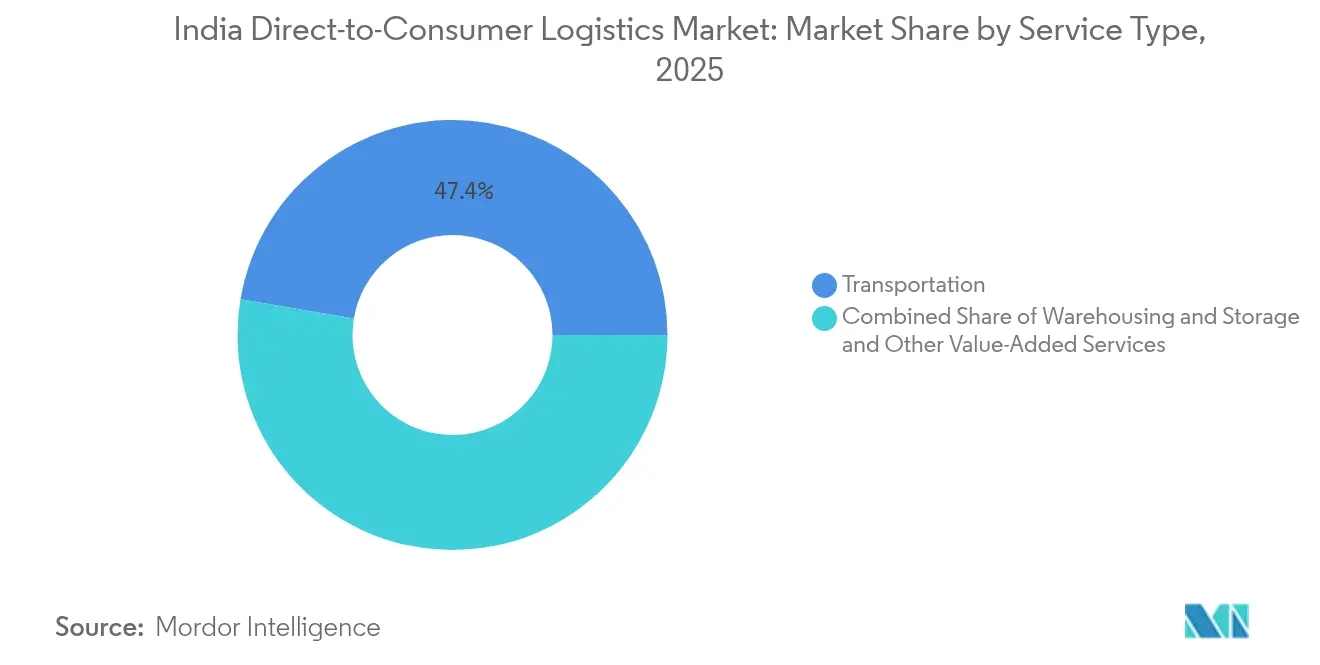
la domination du transport stimule l'innovation dans la livraison expressLes services de transport ont contrôlé 47,35 % de la part de marché de la logistique directe au consommateur en Inde en 2025. Les trains express de colis, les flottes de véhicules électriques et les trieuses automatisées se combinent pour réduire considérablement les délais, ancrant la fidélité des expéditeurs. La taille du marché indien de la logistique directe au consommateur pour le transport s'élevait à 3,58 milliards USD en 2025 et devrait enregistrer des gains réguliers grâce à l'expansion modulaire des flottes et à l'optimisation dynamique des itinéraires. Parallèlement, les services à valeur ajoutée, bien que plus modestes, devraient afficher un TCAC de 6,82 % (2026-2031) portés par des besoins à forte valeur ajoutée tels que la logistique inverse, l'installation et les tableaux de bord de visibilité en temps réel.
Les activités d'entreposage et de stockage évoluent vers des micro-hubs situés à proximité des centres de consommation. Les nœuds de type dark store, dont beaucoup font moins de 278 m², facilitent une exécution en 10 minutes, tandis que les systèmes de gestion des stocks pilotés par l'intelligence artificielle réduisent les ruptures de stock. La conformité réglementaire en matière de sécurité alimentaire, de contrôle de la température et de protection des données stimule les investissements dans des installations certifiées. Les offres de services intégrés combinent désormais le transport longue distance intercités, la distribution intra-urbaine et la commission de transport, brouillant davantage les silos traditionnels du marché indien de la logistique directe au consommateur.

Par utilisateur final :
la mode et l'art de vivre mènent la transformation omnicanaleLa mode & le style de vie ont généré 31,45 % de la taille du marché indien de la logistique directe au consommateur en 2025, progressant à un TCAC de 6,55 % (2026-2031) à mesure que les lancements omnicanaux multiplient les collections saisonnières. Les plateformes de commerce rapide pilotent la livraison de vêtements haut de gamme en deux heures, répondant aux achats impulsifs. Les marques élargissent leur portée : un spécialiste de la lingerie a tiré 28 % de ses ventes de 2024 des villes de rang II et III grâce au déploiement de franchises et aux portails D2C. La demande en gestion des retours et en cycles d'échange de tailles renforce l'adoption des services à valeur ajoutée.
L'électronique grand public reste importante en raison de la valeur élevée des articles, qui justifie un emballage assuré et inviolable. Les catégories de produits de grande consommation affichent une croissance à trois chiffres sur les rails du commerce rapide, poussant à la création de nœuds de chaîne du froid et d'algorithmes de réapprovisionnement continu. Les articles de décoration intérieure tirent parti des innovations en matière d'emballages durables et des dispositifs de livraison en chambre au choix. La conformité par catégorie continue de se diversifier, avec les codes du Bureau des normes indiennes, les mandats de recyclage des batteries et les règles de sécurité alimentaire qui façonnent les manuels opérationnels.
Par vitesse de livraison :
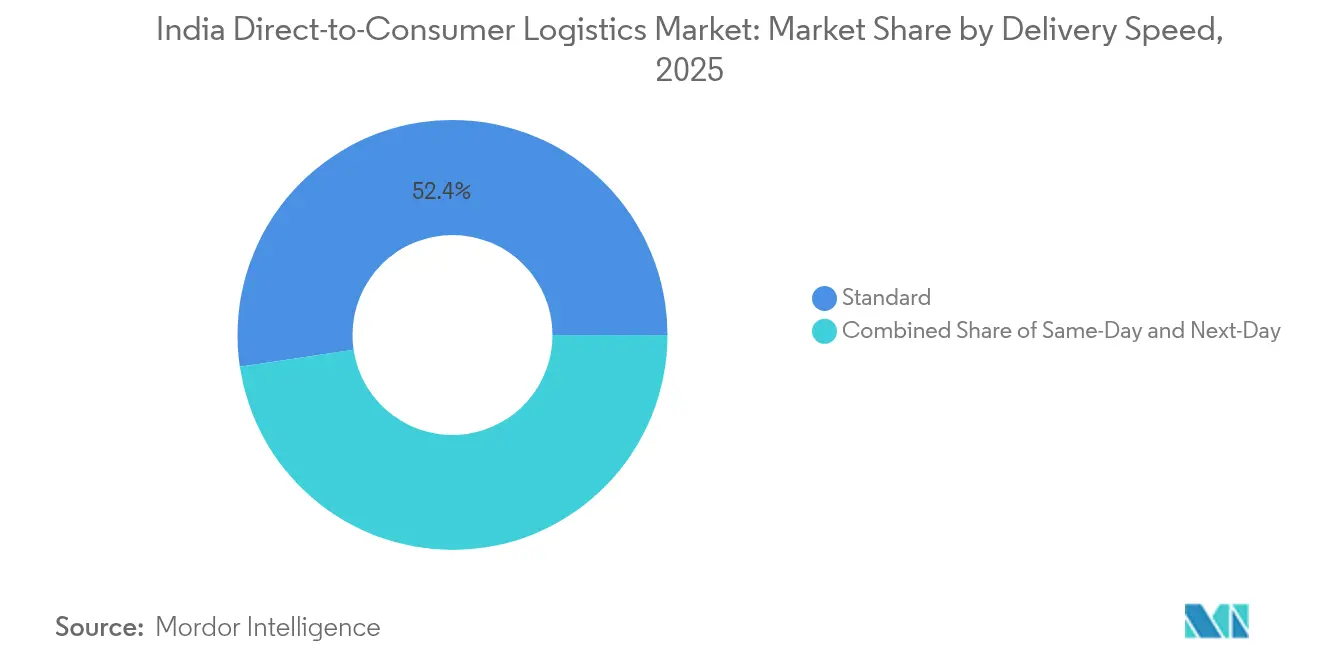
la livraison standard maintient son leadership malgré la poussée du commerce rapideLes services standard ont détenu 52,35 % de la part de marché de la logistique directe au consommateur en Inde en 2025, tout en devant également afficher le TCAC le plus rapide, soit 6,95 %, jusqu'en 2031. Les économies d'échelle dans le transport routier intercités, conjuguées aux projets routiers dans le cadre du Programme national d'infrastructure, maintiennent un coût par colis compétitif. La répartition prédictive des flottes, le rapprochement automatisé des péages et les retours consolidés permettent aux opérateurs d'élargir leurs marges même à des tarifs plus bas.
Les livraisons le jour même et le lendemain captent les métropoles et les capitales d'État. Environ 31 % des ménages urbains dépendent désormais de l'exécution le jour même pour leurs paniers d'épicerie principaux. Dans les districts à plus faible densité, la livraison le lendemain reste préférée, équilibrant coût et rapidité. Les livraisons ultra-rapides en 10 minutes dans des sous-catégories spécifiques continuent de servir de leviers de construction de marque plutôt que de centres de profit, mais la mutualisation des données entre les micro-entrepôts devrait réduire les kilomètres de livraison au dernier kilomètre au fil du temps.
Par canal de distribution :
la domination des canaux en ligne accélère la transformation numériqueLes canaux en ligne ont généré 76,35 % du chiffre d'affaires de 2025 et devraient maintenir un TCAC de 7,12 % (2026-2031) à mesure que davantage de PME migrent vers les places de marché et les vitrines ONDC. La taille du marché indien de la logistique directe au consommateur liée à l'exécution en ligne a atteint 5,77 milliards USD en 2025. La modélisation algorithmique de la demande, la tarification dynamique et les programmes d'abonnement à la livraison gratuite approfondissent la dépendance au numérique. Les engagements de livraison par véhicules électriques des grands e-commerçants renforcent les discours sur la durabilité et attirent les consommateurs responsables.
Les acteurs hors ligne adoptent le click-and-collect, l'expédition depuis le magasin et les bornes à catalogue infini pour rester pertinents. Les partenariats avec les épiceries de quartier (kirana) permettent une couverture hyperlocale, les commerces de proximité servant également de points de dépôt. Les prestataires logistiques tiers comblent les flux physico-numériques en proposant des tours de contrôle SaaS, des modules de retours liés par API et des systèmes de préparation de commandes en entrepôt guidés par réalité augmentée. Les sphères de conformité englobent la facturation électronique GST, les clauses de partage de données en vertu de la Loi sur la protection des données personnelles numériques de 2023, et les normes de divulgation relatives aux promesses de délais de livraison.
Analyse géographique
Les corridors métropolitains — Delhi-RCN, Mumbai, Bengaluru, Hyderabad et Chennai — représentent 83 à 85 % de la valeur brute des marchandises du commerce rapide, reflétant des clusters de demande denses. Pourtant, les villes de rang 2 et 3, qui contribuent désormais à hauteur de 15 à 17 %, croissent plus rapidement grâce à la pénétration des smartphones et à l'amélioration des réseaux routiers. L'empreinte de Blinkit dans 44 villes de rang II illustre ce changement, même si la faible densité des commandes met à l'épreuve les courbes de coûts.
Les États du sud et de l'ouest émergent comme des points chauds logistiques. Le Karnataka est pionnier en matière de législation sur le bien-être des travailleurs de la gig economy, établissant des précédents susceptibles de se répercuter à l'échelle nationale. Le Tamil Nadu encourage l'adoption des véhicules électriques par une réduction de la taxe routière, favorisant des flottes plus écologiques. La situation stratégique du Gujarat, associée à sa connectivité portuaire, le positionne comme un hub de consolidation du frete. Les corridors dédiés exclusivement au frete accélèrent la liaison Delhi-Mumbai, tandis que les arrière-pays orientaux bénéficient de terminaux multimodaux dans le cadre du programme Sagarmala.
Paysage réglementaire
L'environnement réglementaire de la logistique directe au consommateur en Inde est de plus en plus façonné par la facilitation douanière des exportations e-commerce et la conformité numérique. À compter du 1er avril 2026, le Central Board of Indirect Taxes and Customs (CBIC) a supprimé le plafond de valeur de 10 lakh INR pour les exportations par courrier via la Circulaire 17/2026-Customs et a mis en place un système de déclaration numérique basé sur le risque pour les exportations de courrier e-commerce. Cela réduit la dépendance à la vérification manuelle et améliore le débit pour les expéditions d'exportation des MPME et des marques D2C.
Au-delà des processus frontaliers, le Department for Promotion of Industry and Internal Trade (DPIIT) encadre la modernisation via la National Logistics Policy et ses catalyseurs numériques, notamment l'Unified Logistics Interface Platform (ULIP) et les cadres de données et de traitement des plaintes liés à l'ONDC mentionnés dans le contexte de marché. Les changements d'interprétation fiscale affectent également les modèles opérationnels, notamment le rapport de 2026 sur le transfert de la responsabilité de la TPS pour les services d'intermédiation du fournisseur vers le destinataire, ce qui influence les structures contractuelles et de facturation pour les arrangements logistiques liés aux plateformes et les services transfrontaliers.
Analyse de la chaîne de valeur
La chaîne de valeur de la logistique D2C en Inde s'étend de l'intégration des vendeurs (boutiques en ligne de marques, places de marché et ONDC) à l'orchestration des commandes (OMS et génération d'étiquettes), en passant par la collecte au premier kilomètre, le tri en hub et le transport longue distance (route et corridors ferroviaires express émergents). Elle couvre également le transbordement du milieu de chaîne, la livraison du dernier kilomètre incluant l'hyperlocal et le quick-commerce, ainsi que les services après-achat tels que la logistique inverse, la réconciliation COD et le support d'expérience client. L'interopérabilité numérique est en hausse à mesure que les expéditeurs et les 3PL se connectent aux API ULIP et ONDC pour rationaliser la documentation, le suivi et le traitement des exceptions, tandis que les couches de conformité (documentation de TPS et obligations de protection des données) transfèrent davantage de flux de travail vers des processus numériques auditables.
La différenciation devient de plus en plus visible au milieu de la chaîne, avec des hubs de tri automatisés, des nœuds de micro-fulfillment ou de dark-store, et des couches logicielles (TMS et WMS, optimisation des itinéraires, et plateformes d'expédition destinées aux vendeurs) qui façonnent les niveaux de service et le coût à servir. Les acteurs du e-commerce continuent de combiner des réseaux internes avec l'externalisation vers des intégrateurs et des spécialistes du dernier kilomètre pour les pics de colis express et la portée multi-villes, tandis que les investissements en capacité s'orientent vers l'automatisation, le dernier kilomètre électrique et l'intégration pilotée par plateforme qui réduit les frictions pour les PME et les marques D2C.
Paysage concurrentiel
Le secteur indien de la logistique directe aux consommateurs présente une fragmentation modérée. Un grand intégrateur couvre 18 700 codes postaux avec des hubs automatisés et a entrepris d'acquérir un concurrent pour 1 407 crores INR (164,5 millions USD) afin de renforcer sa densité. Les spécialistes du commerce rapide se concentrent sur la densité des dark stores ; une marque se targue de promesses de livraison en moins de 10 minutes dans plus de 200 micro-hubs. Les plateformes natives SaaS telles que FarEye enregistrent 180 crores INR (21 millions USD) de chiffre d'affaires en concédant sous licence des moteurs d'optimisation d'itinéraires aux détaillants et aux transporteurs.
Les espaces à développer se situent dans le transport de marchandises intra-urbain B2B et la distribution rurale. L'application de location de camions à actifs légers de Porter a atteint le statut de licorne en assurant des tâches de fret pour les PME[3]. ElasticRun répond aux besoins de réapprovisionnement des épiceries kirana rurales grâce à un modèle d'agrégation en étoile soutenu par 462 millions USD de financement. Des innovateurs matériels comme EVage développent des camions électriques avec une efficacité moteur de 98,5 %, s'alignant sur les mandats de décarbonation des flottes.
Les fusions se poursuivent : CEVA a racheté 96 % de Stellar Value Chain Solutions pour sécuriser des capacités sous température contrôlée. LEAP India a acquis l'entreprise de mise en commun CIPL pour élargir ses services de location de palettes. La Commission de la concurrence examine les grandes opérations pour prévenir une tarification monopolistique, mais les synergies d'échelle restent attractives alors que les opérateurs cherchent à réduire les coûts de service grâce à l'automatisation, la suppression des chevauchements de réseaux et des offres de bout en bout.
Leaders du secteur indien de la logistique directe aux consommateurs
-
Delhivery
-
DHL
-
XpressBees
-
Shadowfax
-
Mahindra Logistics Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché indien de la logistique directe au consommateur Entreprises couvertes dans ce rapport
- Delhivery
- DHL
- XpressBees
- Shadowfax
- Mahindra Logistics Ltd.
- Pickrr
- Shipyaari
- Shipway
- FedEx
- Gati Ltd (Subsidiary of Allcargo Logistics Ltd)
- Unicommerce
- Zippee
- Shiprocket
- EZ Logistics
- QuickShift
- Eshopbox
- NimbusPost
- Porter
- Emiza
- Loadshare Networks
Lire l’analyse des entreprises de logistique directe au consommateur en inde
Opportunités de marché et perspectives d'avenir
L'expédition D2C transfrontalière pour les MPME gagne du terrain à mesure que les processus commerciaux et douaniers se numérisent et s'assouplissent. La suppression par le CBIC, au 1er avril 2026, du plafond d'exportation par courrier de 10 lakh INR et l'adoption d'un système de déclaration numérique basé sur le risque réduisent les frictions pour les colis de valeur plus élevée et les flux d'exportation répétés. Cela crée une place pour des solutions d'exportation axées sur le D2C, telles que le dédouanement export de la collecte au transporteur, la gestion des retours à l'origine, et des couches de conseil en droits et taxes, regroupées par des intégrateurs et des plateformes technologiques.
Pour la distribution domestique, deux zones d'espace blanc investissables se distinguent à travers les actions des entreprises. Les plans divulgués par Delhivery pour de nouvelles initiatives telles que Delhivery Local (intra-urbain) et Delhivery International (service de colis aérien vers les États-Unis, le Royaume-Uni, le Canada et l'Australie) indiquent une expansion active des voies et un regroupement de services. Concernant la transition de flotte, le déploiement par Delhivery des Bajaj RIKI eCarts (200 mis en service dans la phase initiale, avec un déploiement plus large annoncé) et l'accent mis par Shadowfax sur la croissance des colis express mettent en évidence des opportunités pour le leasing de véhicules électriques, les partenariats de recharge et les réseaux de micro-hubs au niveau des villes, susceptibles de soutenir les livraisons le jour même, le lendemain, et la logistique inverse, en particulier à mesure que la couverture des villes de niveau 2/3 s'approfondit grâce au trafic vendeur omnicanal et lié à l'ONDC.
Développements industriels récents dans Marché indien de la logistique directe au consommateur
- Juin 2026 : Delhivery et Bajaj Auto s'associent pour déployer 1 500 unités de tricycles cargo électriques à travers le réseau de dernier kilomètre d'ici 2027, avec 200 unités dans la phase initiale. L'accord élargit la capacité du dernier kilomètre grâce à une flotte électrique sur les principaux corridors urbains. Cette initiative renforce la logistique verte et pourrait soutenir des liaisons d'alimentation vers les réseaux de micro-hubs urbains.
- Mai 2026 : Shadowfax prévoit de mettre en place 100 dark stores dédiés aux opérations de quick commerce en FY27. Cette expansion élargit l'échelle métropolitaine et accélère le respect des SLA pour les livraisons rapides. Cela renforce la capacité de livraison rapide dans les métropoles et accélère l'échelle du Q-commerce.
- Avril 2026 : Shadowfax lance Shadowfax 360, une plateforme d'expédition numérique pour les PME et les marques D2C, avec une facturation à taux fixe et une intégration en un clic avec Shopify/WooCommerce. Cette capacité permet une montée en échelle rapide en simplifiant l'intégration et l'exécution multicanal. Cela renforce la croissance pilotée par plateforme grâce à une intégration plus facile des PME.
Marché indien de la logistique directe au consommateur Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre la valeur des services logistiques utilisés par les marques directes au consommateur en Inde pour acheminer les commandes depuis les points de stockage jusqu'aux clients finaux. Il comprend le transport longue distance, le dernier kilomètre et les services de manutention associés, selon les vitesses de livraison et les canaux habituels.
Exclusions du périmètre : nous excluons les revenus purs des marques ou des places de marché, ainsi que les éléments non logistiques tels que le traitement des paiements, la publicité et les coûts du service client.
Aperçu de la segmentation
- Par type de service
- Transport
- Entreposage et stockage
- Services à valeur ajoutée
- Par utilisateur final
- Mode et art de vivre
- Électronique grand public
- FMCG
- Maison et décoration
- Autres
- Par vitesse de livraison
- Livraison le jour même (sous 24 h)
- Livraison le lendemain
- Standard
- Par canal de distribution
- En ligne
- Hors ligne
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire commence par la cartographie des facteurs générateurs de dépenses logistiques D2C en Inde, puis par leur alignement sur des signaux mesurables. Nous avons utilisé des données publiques et des indicateurs tels que les publications du Département pour la promotion de l'industrie et du commerce intérieur, les statistiques commerciales du Ministère du commerce et de l'industrie, les indicateurs de transport du Ministère des transports routiers et des autoroutes, les statistiques d'India Post et d'autres services postaux, ainsi que les séries macroéconomiques de la Banque de réserve de l'Inde pour contextualiser la demande, les flux et le comportement des coûts.
Nous avons également examiné les rapports annuels, les présentations aux investisseurs et les notes de notation de crédit des prestataires de services logistiques et des intermédiaires concernés. La couverture de presse réputée et les commentaires des associations ont été utilisés pour comprendre les évolutions tarifaires, l'intensité des retours et la composition des services. Les bases de données de brevets ont été consultées de manière sélective pour suivre les dépôts liés à l'automatisation et à l'optimisation des itinéraires susceptibles de modifier le coût de service au fil du temps. Un abonnement payant aux données financières et aux actualités des entreprises a été utilisé pour recouper l'exposition aux revenus déclarés et les actions des entreprises. Les sources citées ici sont illustratives, et nous avons également consulté d'autres documents publics pour la collecte, la validation et la clarification des données.
Entretiens primaires et enquêtes
Les travaux primaires ont porté sur la vérification de la part des flux de commandes D2C traitée par la logistique externalisée, et sur la manière dont les choix de services se traduisent en chiffre d'affaires. Nous avons échangé avec un panel d'opérateurs logistiques, d'équipes supply chain de marques D2C, et de partenaires en emballage ou en exécution des commandes pour confirmer les répartitions typiques par vitesse de livraison, les schémas de retours et la logique tarifaire appliquée aux flux métropolitains et non métropolitains.
Ce marché étant exclusivement indien, le plan de répondants a mis l'accent sur les principaux clusters de consommation et les corridors de rang 2 à forte croissance, afin que les hypothèses ne reposent pas uniquement sur les plus grandes villes.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Niveau supérieur : 26 % | Directeurs généraux (CXO) : 13 % |
| Niveau intermédiaire : 60 % | Responsables fonctionnels/d'unité : 43 % |
| Petits acteurs : 14 % | Managers : 44 % |
Dimensionnement du marché et prévisions
Nous avons dimensionné le marché à l'aide d'une construction descendante du bassin de demande, dans laquelle les volumes de commandes D2C et les taux de prise des services logistiques sont reconstitués en dépenses, puis nous avons vérifié le résultat par rapport à des approximations ascendantes sélectives. En pratique, le modèle part de la base de commandes expédiées implicite pour les marques D2C, applique des répartitions par vitesse de livraison et par canal, puis convertit ces flux en revenus de transport, d'entreposage et de stockage, et de services à valeur ajoutée, en utilisant des hypothèses raisonnables de prix par colis et de prix par unité de manutention.
Quelques données ayant une incidence significative sur les totaux ont été traitées avec soin, et chacune a été validée par des entretiens avant d'être figée. Il s'agit notamment du poids moyen des colis et du comportement volumétrique par catégorie, de la part des commandes expédiées vers des codes postaux non métropolitains, des taux de retour à l'origine pour les catégories à fort taux de retour, de la répartition entre livraison le jour même, le lendemain et livraison standard, et du degré d'intégration des services d'entreposage et d'emballage dans les contrats logistiques. Lorsqu'une vision ascendante était nécessaire, nous avons utilisé l'exposition au chiffre d'affaires D2C d'opérateurs échantillonnés, des vérifications de prix par flux, et des contrôles de cohérence sur la capacité en colis par jour aux nœuds de tri et d'exécution pour ajuster le chiffre global lorsque des écarts apparaissaient.
Pour les prévisions, nous avons utilisé une analyse de scénarios afin que la croissance puisse être exprimée à travers un petit nombre de facteurs que les répondants primaires étaient à l'aise pour valider. Les principaux facteurs étaient la croissance des expéditions D2C, les évolutions des attentes en matière de vitesse de livraison, et les mouvements de prix attendus liés au carburant, à la main-d'œuvre et à l'automatisation. Nous avons ensuite convergé vers un scénario central une fois les valeurs aberrantes expliquées.
Validation des données et cycle de mise à jour
Les résultats ont été validés par plusieurs passes comparant le modèle à des signaux indépendants, puis en traçant les écarts importants jusqu'à une hypothèse spécifique. Nous vérifions si le chiffre d'affaires implicite par colis, la composition des services et les pondérations par catégorie restent réalistes par rapport à ce que décrivent les opérateurs et les équipes de marques, et si la trajectoire de croissance correspond aux évolutions observées en matière de retours, de promesses de délais de livraison et d'expansion du réseau.
Avant la validation finale, un autre analyste examine les feuilles de calcul pour détecter les ruptures de logique, les erreurs d'unité et les sauts inhabituels d'une année à l'autre, et les questions sont renvoyées au responsable jusqu'à ce que le raisonnement et les calculs soient cohérents. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont déclenchées en cas d'événements significatifs tels que des changements de politique majeurs, des mouvements brusques des coûts de carburant ou des évolutions structurelles du comportement d'expédition D2C. Juste avant la livraison, nous effectuons un balayage final afin que les chiffres reflètent les derniers signaux publics disponibles et les enseignements des entretiens.
Taille du marché indien de la logistique directe au consommateur (D2C) de Mordor Intelligence comparée à d'autres estimations publiées
Les chiffres publiés pour la logistique D2C en Inde peuvent sembler très éloignés les uns des autres, car les unités d'étude sous-jacentes ne sont pas toujours identiques. Certaines sources évoquent la valeur du marché des expéditions, tandis que d'autres dimensionnent un panier de services logistiques plus large, et elles retiennent également des années, des calendriers de change et des hypothèses de prix différents.
Cela dépend également de la question de savoir si l'estimation inclut uniquement les services 3PL externalisés, ou si elle intègre également les coûts de flotte en propre et d'entreposage captif. Un autre choix de périmètre concerne le traitement de la logistique inverse, qu'elle soit comptabilisée comme une ligne de revenus à part entière ou seulement comme une majoration partielle. Lorsque ces choix de périmètre se combinent avec des scénarios de croissance agressifs ou conservateurs, le résultat peut évoluer rapidement, même si les études partent de la même tendance de consommation.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 7,55 milliards USD (2025) | |
| Journal professionnel A | 2,70 milliards USD (2028) | Ce chiffre est présenté comme une perspective du marché des expéditions D2C et est souvent présenté comme étant plus proche de la valeur des expéditions 3PL externalisées, ce qui peut exclure l'entreposage, le stockage et certaines manutentions à valeur ajoutée qui ne sont pas incluses dans la tarification par colis. |
| Journal sectoriel B | 2,20 milliards USD (2028) | L'estimation semble utiliser une interprétation plus étroite des services avec un scénario de croissance plus rapide, et ne documente pas clairement la manière dont les retours, les majorations de vitesse de livraison ou le comportement des suppléments non métropolitains sont convertis en chiffre d'affaires. |
Le tableau montre un écart manifeste qui provient principalement de ce qui est comptabilisé comme dépense logistique et de la manière dont la tarification est convertie des expéditions en chiffre d'affaires. Dans le modèle de Mordor Intelligence, le total comprend le transport, l'entreposage et le stockage, ainsi que les services à valeur ajoutée utilisés par les marques D2C en Inde ; il ne correspondra donc pas aux vues basées uniquement sur les expéditions. Une fois le périmètre maintenu cohérent, les différences résiduelles se réduisent généralement aux hypothèses sur les taux de retour, la composition par vitesse de livraison et la rapidité d'évolution des prix par colis au fil du temps, ce qui peut être revérifié et mis à jour avec de nouvelles données de terrain.
Questions clés auxquelles le rapport répond
Quelle est la taille du secteur de la logistique directe aux consommateurs en Inde en 2026 ?
La taille du marché indien de la logistique directe aux consommateurs est de 8,03 milliards USD en 2026, avec une perspective de CAGR de 6,31 % jusqu'en 2031.
Quel segment de service génère le plus de revenus ?
Le transport est en tête avec une part de 47,35 % en 2025, porté par la demande de colis express et les mises à niveau des réseaux.
Quelle catégorie d'utilisateurs finaux connaît la croissance la plus rapide ?
La mode et le style de vie enregistrent un TCAC de 6,55 % jusqu'en 2031, soutenu par les lancements omnicanaux et les commandes impulsives sur le commerce rapide.
Les villes de rang 2 et de rang 3 sont-elles significatives pour la croissance de la logistique ?
Oui ; elles contribuent aujourd'hui à 15-17 % de la valeur brute des marchandises du commerce rapide et affichent une croissance plus rapide grâce à l'amélioration des infrastructures numériques.
Comment les initiatives politiques affectent-elles le secteur ?
La Politique nationale de logistique, l'ULIP et l'ONDC visent collectivement à réduire les coûts, améliorer la transparence numérique et faciliter l'accès des MPME, renforçant les gains d'efficacité à long terme.