
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 36.09 Milliards de dollars |
| Taille du Marché (2026) | 38.18 Milliards de dollars |
| Taille du Marché (2031) | 50.55 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.78 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché 3PL de l'Inde par Mordor Intelligence
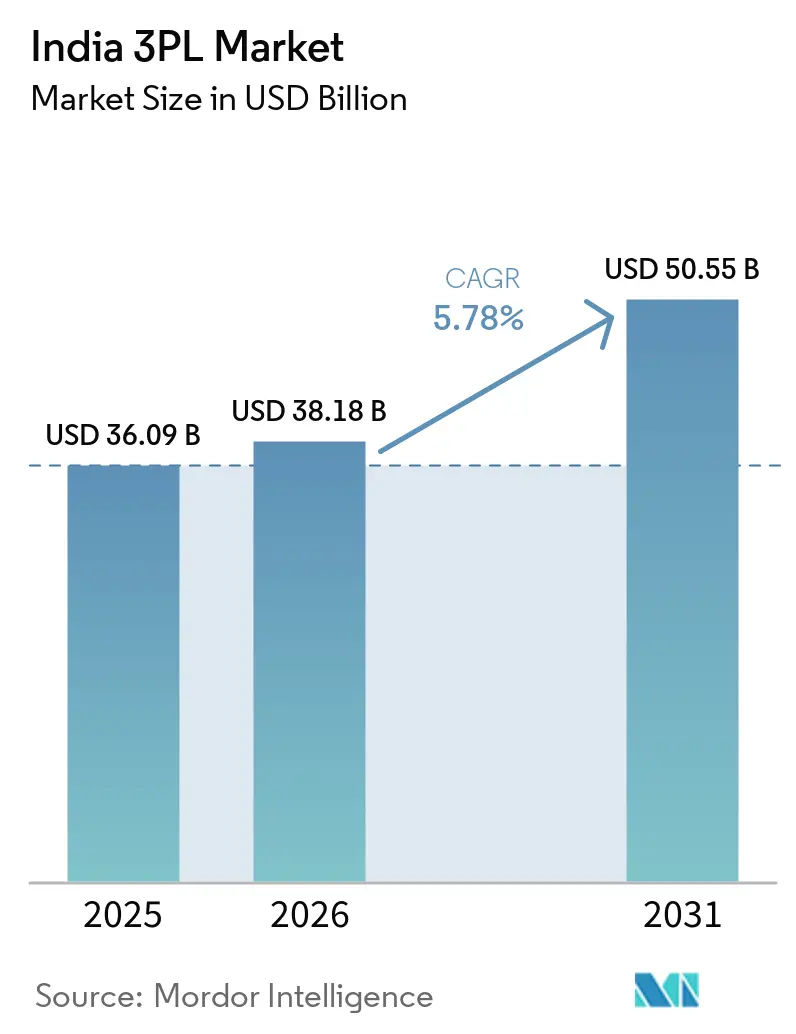
La taille du marché 3PL de l'Inde en 2026 est estimée à 38,18 milliards USD, en hausse par rapport à la valeur 2025 de 36,09 milliards USD, avec des projections pour 2031 indiquant 50,55 milliards USD, croissant à un TCAC de 5,78 % sur la période 2026-2031.
La croissance découle de la modernisation des infrastructures multimodales, de l'expansion de la fabrication tournée vers l'exportation et des plateformes numériques qui réduisent les délais de livraison tout en abaissant les coûts d'exécution. Les expéditeurs exigent de plus en plus une visibilité en temps réel des expéditions, poussant les prestataires vers des tours de contrôle en nuage et des systèmes de tri automatisés qui convertissent des réseaux fragmentés en solutions intégrées. L'orchestration légère en actifs, associée à des investissements sélectifs dans des hubs automatisés, devient le modèle de montée en charge privilégié, les entreprises équilibrant discipline du capital et assurance de service. Les incitations réglementaires dans le cadre du plan directeur national PM GatiShakti renforcent cette transition, visant à réduire les dépenses logistiques de 13-14 % du PIB vers les références mondiales à un seul chiffre.
Points clés du rapport
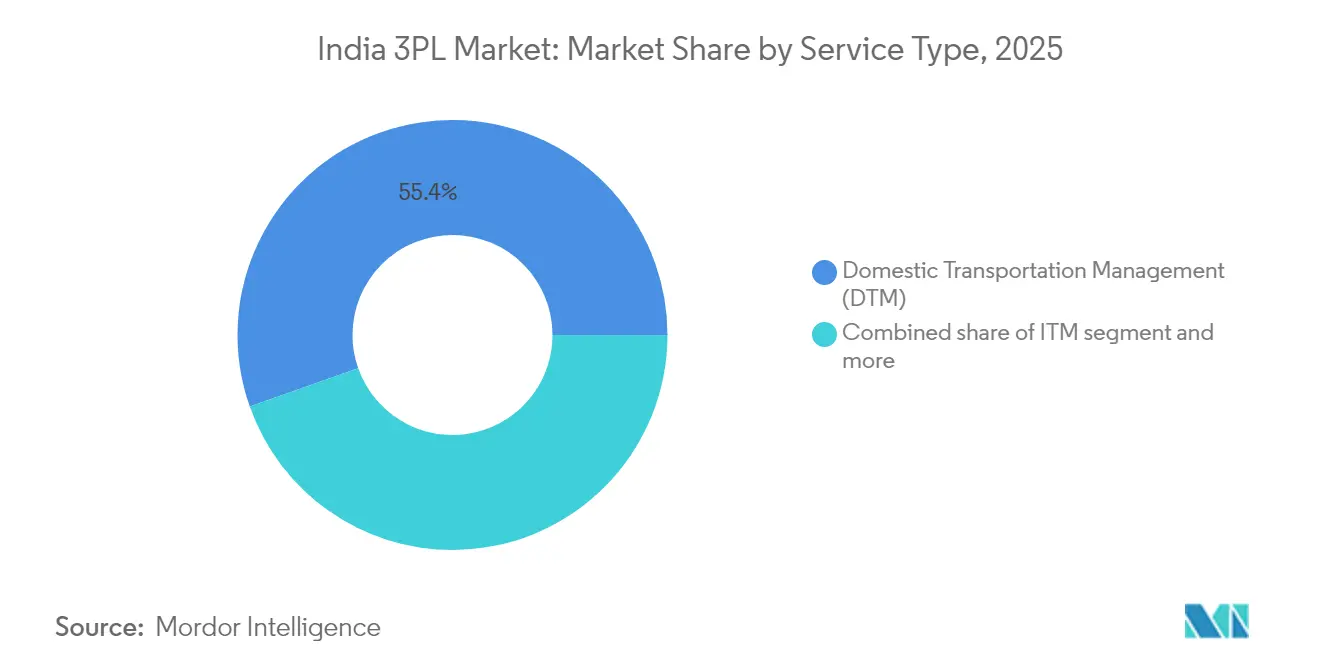
- Par service, la gestion du transport intérieur a dominé la taille du marché 3PL en Inde, reprsentant 55,40 % des revenus en 2025. L'entreposage à valeur ajoutée et la distribution progressent au CAGR le plus rapide parmi toutes les offres, soit 6,84 %, jusqu'en 2031.
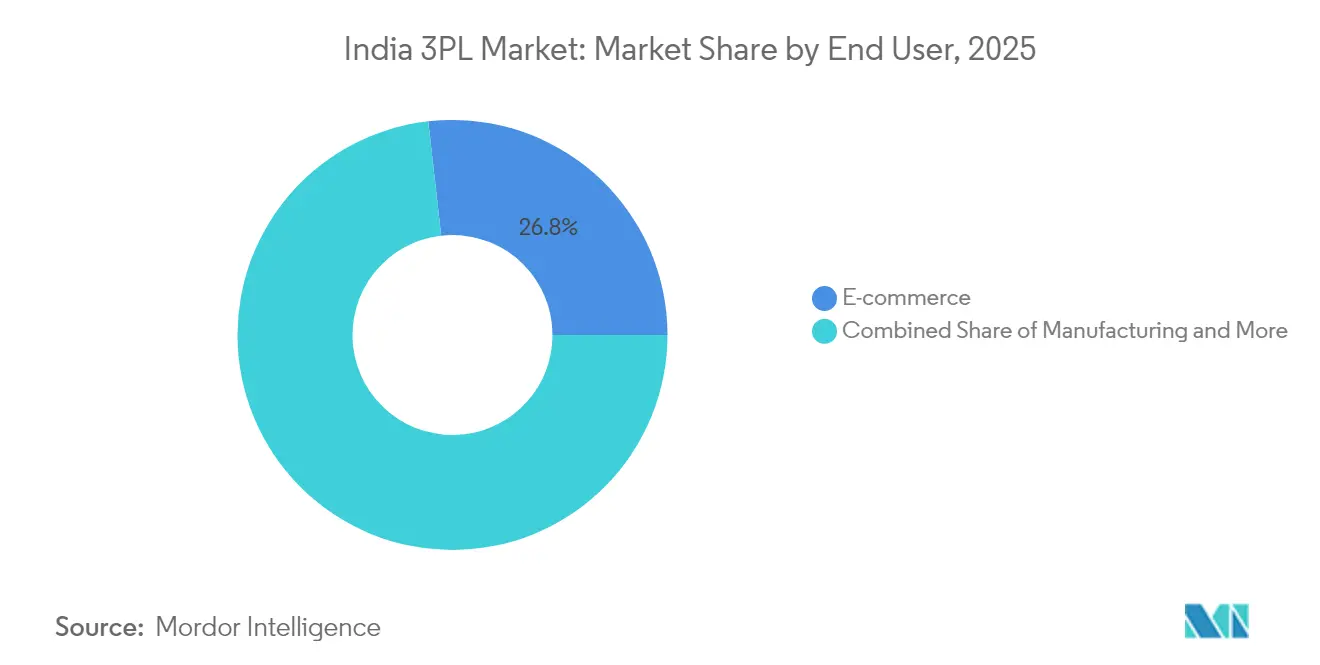
- Par utilisateur final, le commerce électronique a capturé 26,80 % de la taille du marché indien de la logistique tierce partie en 2025, tandis que les sciences de la vie et la santé devraient se développer à un CAGR de 7,92 % jusqu'en 2031.
- Par modèle logistique, les opérateurs à actifs allégés détenaient 41,60 % de la part du marché indien de la logistique tierce partie en 2025 ; les modèles hybrides affichent la croissance la plus élevée avec un CAGR de 6,55 % jusqu'en 2031.
- Par région, l'Inde de l'Ouest représentait 28,70 % des revenus en 2025, tandis que l'Inde du Sud devrait enregistrer le CAGR le plus rapide, soit 6,96 %, grâce aux pôles technologiques et automobiles.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché 3PL de l'Inde
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Augmentation du volume de commandes du commerce électronique | +1.8% | Concentration dans l'Ouest et le Sud de l'Inde | Moyen terme (2-4 ans) |
| Impulsion gouvernementale en matière d'infrastructures | +1.2% | Échelle nationale ; gains précoces dans Delhi-RCN, le Maharashtra, le Karnataka | Long terme (≥ 4 ans) |
| Demande des biens de grande consommation et de la distribution pour des solutions intégrées | +0.9% | National ; extension aux villes de niveau 2/3 | Moyen terme (2-4 ans) |
| Passage des PME aux entrepôts automatisés multi-clients | +0.7% | Gujarat, Tamil Nadu, Telangana | Court terme (≤ 2 ans) |
| Mandats de durabilité des expéditeurs | +0.4% | Maharashtra, Karnataka | Long terme (≥ 4 ans) |
| Pénétration du commerce direct aux consommateurs et du commerce rapide | +0.6% | Villes de niveau 2/3 à l'échelle nationale | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Augmentation du volume de commandes du commerce électronique
La croissance rapide des achats en ligne transforme le marché de la 3PL en Inde, faisant passer le fret des palettes B2B en vrac vers des millions de colis B2C qui exigent une exécution précise du dernier kilomètre. Les plateformes de commerce rapide promettent désormais des délais de livraison de deux heures, obligeant les prestataires 3PL à installer des nœuds de micro-exécution et des trieurs pilotés par l'IA qui réduisent les délais de cycle. Des prestataires tels que Delhivery mutualisent des dark stores pour renforcer la densité du réseau en vue d'une livraison le jour même. Le réseau ouvert de l'ONDC intègre des spécialistes hyperlocaux, offrant aux petits vendeurs un accès immédiat aux rails de livraison à l'échelle nationale. Les mouvements annuels de colis express sont en passe de connaître une expansion à deux chiffres, et le prestataire qui saura équilibrer la rapidité urbaine et la couverture rurale captera une part de portefeuille disproportionnée.
Impulsion gouvernementale en matière d'infrastructures (Gati Shakti, couloirs de fret dédiés)
Un portail numérique unifié synchronise désormais 44 ministères, permettant aux approbations de projets et au routage des cargaisons de converger sur une seule carte. Les corridors de fret dédiés Est et Ouest, désormais achevés, ont déjà réduit les délais de transit pour les expéditions à l'exportation quittant les ports du Gujarat vers les centres de consommation du nord, améliorant les recettes et la fiabilité du fret ferroviaire. Plus de 602 milliards USD d'investissements publics planifiés dans le cadre du Plan national d'infrastructure libèrent des terrains pour des parcs multimodaux qui relient la route, le rail et le transport maritime côtier en corridors continus. Pour le marché de la logistique tierce partie en Inde, ces corridors réduisent les coûts d'exploitation directs et encouragent les transferts modaux qui atténuent la congestion routière[1].
Demande des biens de grande consommation et de la distribution pour des solutions intégrées
Les grands groupes de biens de consommation remplacent les contrats de transport par camion fragmentés par des relations 3PL à guichet unique qui englobent le transport primaire, le transbordement et les tâches à valeur ajoutée telles que le kitting et l'étiquetage. Le stock d'entrepôts de catégorie A est en passe de dépasser 300 millions de pieds carrés d'ici 2025, et les opérateurs 3PL sont à l'origine d'un quart de cette construction pour desservir le commerce organisé. Les nœuds à température contrôlée soutiennent les produits frais et conditionnés alors que le commerce moderne atteint les petites villes. Les tableaux de bord en temps réel réduisent les tampons de stocks, permettant aux marques de diminuer leur besoin en fonds de roulement tout en préservant les niveaux de service. La conformité dans le cadre de la TPS a davantage avantagé les acteurs organisés qui peuvent automatiser la génération de bons de livraison électroniques et les pistes d'audit[2].
Passage des PME aux entrepôts automatisés multi-clients (ONDC)
Le déploiement de l'ONDC dans 85 villes connecte des milliers de micro-vendeurs à des modules logistiques prêts à l'emploi. Les installations partagées divisent les coûts fixes et offrent une préparation de commandes assistée par la robotique, autrefois réservée aux grands distributeurs. Les incitations gouvernementales accordent des prêts bonifiés pour l'automatisation des rayonnages et du tri, abaissant la barrière d'entrée pour l'entreposage professionnel. Des plateformes telles que Shiprocket associent la visibilité des stocks aux vitrines en ligne dans les secteurs de la beauté, de la mode et de l'électronique, renforçant l'exécution omnicanale. Le marché de la logistique tierce partie en Inde gagne ainsi de nouveaux flux de volumes provenant des PME qui s'appuyaient auparavant sur le transport routier informel[3].
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Capacité de transport routier fragmentée et faible visibilité | -0.8% | Est et Centre de l'Inde | Moyen terme (2-4 ans) |
| Hausse des coûts de carburant, de péage et de conformité | -0.6% | Couloirs de grand parcours à l'échelle nationale | Court terme (≤ 2 ans) |
| Pénurie de talents en automatisation des entrepôts | -0.4% | Principaux hubs logistiques | Moyen terme (2-4 ans) |
| Inflation des coûts informatiques liée à la localisation des données | -0.3% | Grands opérateurs | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Capacité de transport routier fragmentée et faible visibilité
Le fret routier repose encore sur des millions de propriétaires d'un seul camion qui opèrent sans télématique ni optimisation des itinéraires. La prédominance de ces micro-flottes érode la fiabilité du service, gonfle le kilométrage à vide et limite les mises à jour en temps réel que les expéditeurs attendent. De multiples contrôles routiers aggravent les temps d'attente, en particulier sur les voies orientées vers l'Est où les infrastructures accusent un retard. Bien que des bourses de fret numériques émergent, l'adoption reste inégale, maintenant un large écart de visibilité pour le marché indien de la logistique tierce partie.
Hausse des coûts de carburant, de péage et de conformité
Le diesel représente jusqu'à 40 % des coûts routiers porte-à-porte, et chaque hausse des prix à la pompe comprime les marges des prestataires. Les hausses de péage sur les autoroutes nationales creusent l'écart économique entre le rail et la route, incitant les prestataires 3PL à reconfigurer leurs liaisons de transport principal. Les tranches de TPS ont relevé les prélèvements sur les services de manutention, amplifiant les charges administratives. La mise à niveau des flottes aux normes BS-VI augmente les dépenses en capital, tandis que les bons de livraison électroniques obligatoires ajoutent des coûts administratifs pour les opérateurs ne disposant pas de systèmes de back-office automatisés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par service : Le transport domine tandis que l'entreposage s'accélère
La gestion du transport intérieur a généré 55,40 % du marché indien de la logistique tierce partie en 2025, reflétant la dépendance continue de l'économie envers la route pour le fret interurbain. La volatilité du carburant et la pénurie de conducteurs exercent cependant une pression sur les marges, poussant les opérateurs historiques vers des algorithmes d'optimisation des itinéraires et des concepts de transport en relais. L'entreposage à valeur ajoutée et la distribution progressent au TCAC de 6,84 %, le plus rapide parmi tous les services, car les détaillants omnicanaux exigent une personnalisation différée, du kitting et un stockage à température contrôlée. Les couloirs de fret dédiés orientent davantage de produits en vrac vers le rail, incitant les opérateurs exclusivement routiers à s'associer pour les tronçons de transport principal, une évolution qui illustre la transformation multimodale du marché.
Les systèmes de stockage et de récupération automatisés et les robots de type marchandise à la personne sont désormais standard dans les nouvelles constructions, et les systèmes de gestion d'entrepôt en nuage permettent aux prestataires 3PL d'intégrer les vues de stocks de plusieurs clients en temps réel. Le transport international s'appuie sur les ambitions exportatrices de l'Inde ; des alliances comme Delhivery–Team Global Logistics offrent une connectivité en groupage vers 120 pays. Le transport maritime côtier reste une niche mais gagne en pertinence dans le cadre de Sagarmala, tandis que le fret aérien répond aux expéditions pharmaceutiques et électroniques urgentes. Alors que les clients privilégient une visibilité clé en main, les prestataires qui relient ces modes dans un seul tableau de bord de tour de contrôle obtiennent des contrats plus longs et des opportunités de vente croisée sur le marché indien de la logistique tierce partie.



Par utilisateur final : Le commerce électronique mène tandis que la santé progresse rapidement
Le commerce électronique a occupé 26,80 % de la part du marché indien de la logistique tierce partie en 2025, grâce à un quadruplement de l'entreposage de catégorie A depuis 2017 et à l'expansion du commerce rapide dans les districts de niveau 3. Les schémas de commandes se sont fragmentés en colis à haute fréquence et faible valeur qui mettent à rude épreuve les modèles hub-and-spoke traditionnels, stimulant les investissements dans les centres de tri régionaux et les casiers de livraison. Les sciences de la vie et la santé affichent le TCAC le plus élevé de 7,92 % jusqu'en 2031. Les pôles pharmaceutiques tournés vers l'exportation autour de Hyderabad et d'Ahmedabad nécessitent une chaîne du froid certifiée PIB, une validation des couloirs et une documentation réglementaire. La distribution de vaccins et les produits biologiques de spécialité ont accéléré la demande d'emballages validés et de stockage multi-températures.
Les volumes automobiles se stabilisent alors que les équipementiers passent au séquençage juste-à-temps et explorent les flux de composants pour véhicules électriques, créant des besoins pour le transport de batteries matières dangereuses et la logistique inverse. Les programmes d'incitation liés à la production stimulent les usines d'électronique et de textile, alimentant de nouveaux flux B2B. Les segments à température contrôlée dans l'alimentation et les boissons capitalisent sur la hausse des revenus disponibles urbains, poussant les prestataires 3PL à étendre la capacité réfrigérée plus profondément dans les petites villes. Les projets énergétiques, notamment les énergies renouvelables, font appel à des livraisons spécialisées de levage lourd et de microréseau du dernier kilomètre, élargissant le panorama du marché indien de la logistique tierce partie.

Par modèle logistique : Le modèle léger en actifs prévaut tandis que le modèle hybride prend de l'élan
L'orchestration à actifs légers a capté 41,60 % du chiffre d'affaires du marché de la logistique tierce partie (3PL) en Inde en 2025, validant une stratégie qui privilégie la couverture du réseau à la possession d'actifs fixes. Les plateformes technologiques mettent en relation les chargements avec des transporteurs tiers, transformant les coûts variables en avantage exploitable. Pourtant, les modèles hybrides, combinant le contrôle stratégique d'actifs et des antennes externalisées, se développent à un CAGR de 6,55 %. Les prestataires possèdent sélectivement des méga-hubs automatisés et des parcs de remorques pour garantir les pics d'activité, tout en sous-traitant les fourgonnettes du dernier kilomètre à des partenaires régionaux. Les acteurs à actifs lourds maintiennent un contrôle de bout en bout, mais font face à un risque de sous-utilisation.
Les plateformes à interface de programmation d'application (API) en priorité permettent aux opérateurs hybrides d'offrir une visibilité unifiée, autorisant une allocation dynamique des accords de niveau de service (SLA) indépendamment du propriétaire des actifs. L'intégration de l'ONDC rend la capacité dormante découvrable, élargissant ainsi la flotte virtuelle pour les orchestrateurs à actifs légers. À mesure que les durées de contrat s'allongent et que les clients auditent les indicateurs ESG, la possession sélective d'actifs — notamment les flottes de véhicules électriques — peut couvrir le risque d'approvisionnement et renforcer les références en matière de durabilité sur le marché de la logistique tierce partie en Inde.
Analyse géographique
L'Ouest de l'Inde a mené avec une part de 28,70 % en 2025, soutenu par la ceinture industrielle Mumbai-Pune du Maharashtra et le moteur à double port du Gujarat, JNPT et Kandla. Les exportateurs automobiles, pharmaceutiques et chimiques s'appuient sur des liaisons denses route-rail-port, et le couloir de fret dédié Ouest déplace désormais les conteneurs des usines de l'intérieur vers les quais plus rapidement que les lignes traditionnelles. Les entrepôts de catégorie A continuent de se regrouper le long du couloir NH-48, bien que les prix fonciers et la congestion poussent les nouvelles installations vers des nœuds périphériques. Les prestataires dotés d'une capacité de transbordement rail-route gagnent un avantage en combinant le rail moins coûteux pour le mouvement de tronc avec la route pour les 100 derniers kilomètres.
Le Sud de l'Inde est en bonne voie pour afficher le TCAC le plus rapide de 6,96 % jusqu'en 2031. Bangalore ancre les retours d'électronique à haute valeur et les flux sortants, exigeant une opération de transbordement et une logistique inverse sécurisées. Les équipementiers automobiles de Chennai intègrent des cours de séquençage entrant avec l'assemblage juste-à-temps, nécessitant une précision à l'heure près. Les exportations pharmaceutiques de Hyderabad nécessitent des salles froides qualifiées PIB et des lignes d'emballage validées. Des ports tels que Chennai, Ennore, Krishnapatnam et Visakhapatnam offrent des sorties multimodales, réduisant les temps d'attente pour les conteneurs d'exportation. Les prestataires 3PL qui alignent les emplacements de leurs hubs sur cette base de fret mixte sont bien positionnés pour capter des revenus contractuels récurrents sur le marché indien de la logistique tierce partie.
Le Delhi-RCN du Nord de l'Inde reste un aimant à consommation, alimentant un tonnage entrant constant de biens de grande consommation et de distribution. Les améliorations de la connectivité telles que le couloir ferroviaire orbital de 121 km du Haryana détourneront le fret industriel des artères urbaines saturées, libérant des terrains pour de nouveaux parcs logistiques. La production agricole saisonnière du Punjab et du Haryana impose cependant des pics de capacité qui mettent à rude épreuve l'offre de camions fragmentée. L'Est de l'Inde, historiquement contraint par une industrie limitée et des lacunes en infrastructures, est appelé à bénéficier du couloir de fret dédié Est qui relie les arrière-pays de Kolkata aux centres de demande du Nord. Le Centre de l'Inde, avec le Madhya Pradesh enclavé en son cœur, se positionne comme un emplacement de centre de distribution panindien, tirant parti d'un accès équidistant à quatre métropoles et offrant des coûts immobiliers plus bas.
Paysage réglementaire
L'environnement opérationnel des 3PL en Inde est façonné par la National Logistics Policy et la gouvernance PM GatiShakti, coordonnées par le Empowered Group of Secretaries et la Logistics Division relevant du Department of Commerce. Une orientation clé est la numérisation et l'interopérabilité, avec la Unified Logistics Interface Platform (ULIP) qui intègre les données à travers les systèmes gouvernementaux afin de standardiser les processus et d'améliorer la visibilité de bout en bout des expéditions pour les expéditeurs et les prestataires logistiques.
La conformité commerciale et douanière évolue vers des dépôts électroniques obligatoires et une réduction de l'intervention manuelle. Le Central Board of Indirect Taxes and Customs (CBIC) déploie à l'échelle nationale le dépôt de messages électroniques dans le cadre des Sea Cargo Manifest and Transhipment Regulations (SCMTR), avec un allègement transitoire prolongé jusqu'au 31 août 2026 (à l'exclusion de l'Import Transhipment), tandis que les initiatives d'automatisation douanière acheminent de plus en plus le suivi des mouvements de conteneurs via ICEGATE plutôt que par des contrôles manuels aux portails. Sur le plan de la sécurité, le Ministry of Ports, Shipping and Waterways a publié un projet de Merchant Shipping (Carriage of Dangerous Goods) Rules, 2026, qui fait référence à SOLAS et au Code IMDG et renforce les pratiques standardisées d'emballage, de test et de certification pour le transport de marchandises dangereuses.
Analyse de la chaîne de valeur
La chaîne de valeur des 3PL en Inde s'étend de l'approvisionnement des expéditeurs et de la saisie des commandes (y compris le e-commerce et les vendeurs MPME) à l'enlèvement à l'origine et la consolidation du premier kilomètre, puis au transport de ligne (dominé par la route, avec une part croissante du ferroviaire sur les corridors de fret), suivi de la distribution à destination via des centres de tri, des entrepôts multi-clients et des partenaires de livraison du dernier kilomètre. Les prestataires se différencient par des couches d'orchestration telles que les tours de contrôle, les systèmes de gestion du transport et les systèmes de gestion d'entrepôt, de plus en plus connectés aux rails numériques gouvernementaux via ULIP ; cette couche de données fonctionne en parallèle des actifs physiques, notamment les hubs, les cross-docks, les chambres froides et les points de transbordement dans les ports et les terminaux intérieurs.
Les infrastructures organisées autour de corridors renforcent le lien entre les nœuds de la chaîne, déplaçant la création de valeur vers la planification multimodale, la réduction des temps de rotation des conteneurs et des remorques, et le positionnement des stocks. Cette évolution se traduit par la mise en service du Dedicated Freight Corridor atteignant 2 741 km en mars 2026 (plus de 96 % du réseau prévu), la mise en service de 118 Gati Shakti Cargo Terminals sur 306 propositions approuvées, et la planification en cours de 35 Multimodal Logistics Parks dans le cadre de Bharatmala. Les points de blocage se situent de plus en plus à l'extérieur des ports et des terminaux, tels que l'accès urbain, la connectivité du dernier kilomètre et une capacité de transport routier fragmentée, ce qui maintient l'agrégation, la documentation conforme et la numérisation des transporteurs comme des points où les 3PL organisés captent de la marge et améliorent la fiabilité du service.
Paysage concurrentiel
Concentration du Marché
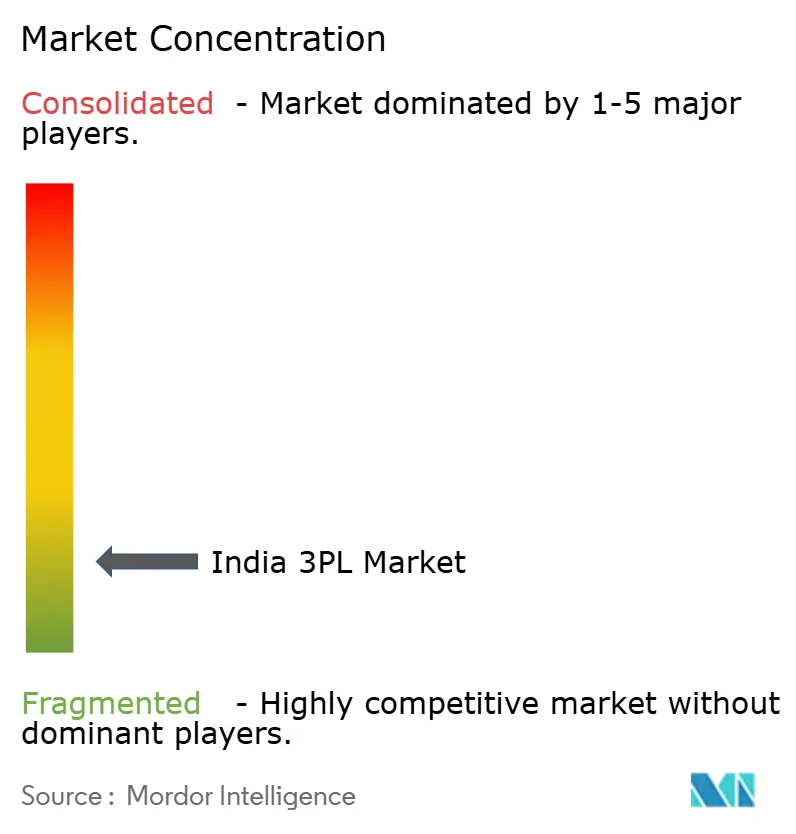
Le terrain concurrentiel passe d'opérateurs régionaux fragmentés à une structure à plusieurs niveaux de géants panindiens, de perturbateurs axés sur la technologie et de spécialistes de niche. Des acteurs historiques tels qu'Allcargo, Mahindra Logistics et TVS Supply Chain s'appuient sur des actifs multimodaux, tandis que des acteurs numériques natifs comme Delhivery mettent l'accent sur l'orchestration en nuage et l'analyse de données. L'acquisition par Delhivery d'Ecom Express pour 170 millions USD en 2025 libère des économies de chevauchement de réseau et relève la barrière d'entrée pour les acteurs intermédiaires de colis.
Les intégrateurs internationaux — DHL, FedEx et Kuehne + Nagel — conservent des positions fortes dans la pharma à température contrôlée et le séquençage automobile, mais font face à une concurrence par les prix sur les couloirs intérieurs. L'espace de croissance inexploité se trouve dans les villes de niveau 2/3 où la pénétration organisée reste faible ; ici, les magasins sombres partagés et les pilotes de drones promettent une portée différenciée. La durabilité s'impose comme un facteur différenciant ; les premiers adoptants de fourgons électriques et de centres de distribution alimentés à l'énergie solaire obtiennent des mandats d'expéditeurs axés sur les critères ESG. La maîtrise de la conformité en matière de TPS, de facturation électronique et de certifications de sécurité constitue un fossé protecteur, poussant les flottes informelles soit vers des plateformes d'agrégation soit vers la sortie. Au cours des cinq prochaines années, les observateurs du secteur s'attendent à des regroupements accélérés alors que les leaders capitalisés consolident l'échelle, les données et l'infrastructure d'automatisation à forte intensité de talents sur le marché indien de la logistique tierce partie.
Leaders du secteur 3PL de l'Inde
-
Allcargo Logistics Ltd.
-
DHL Supply Chain India
-
Mahindra Logistics Ltd.
-
TVS Supply Chain Solutions Ltd.
-
Delhivery Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Opportunités de marché et perspectives d'avenir
Les investissements et l'exécution de programmes à travers les ports, les corridors et les hubs logistiques intérieurs créent des espaces vacants pour les 3PL capables de combiner planification multimodale et exécution conforme, portée par la technologie. Des exemples notables incluent le protocole d'accord de juin 2026 de RSA Global avec le gouvernement du Maharashtra pour développer un parc à conteneurs vides automatisé à JNPA (Uran), avec un investissement rapporté de 2 580 crores INR, et le lancement par JNPA du développement d'un parc à conteneurs vides de 62 acres, dont la Phase I doit être opérationnelle en juillet 2026. Ces développements soutiennent les opportunités dans les services de logistique de conteneurs (repositionnement des conteneurs vides, opérations de dépôt et mouvement plus rapide de porte à porte), ainsi que dans l'entreposage à valeur ajoutée et les opérations de cross-dock alignées sur les portes d'entrée portuaires occidentales.
Les hubs de consolidation intérieure et l'expansion de l'entreposage régional soutiennent également la demande d'offres 3PL intégrées comprenant le stockage multi-clients, la visibilité des stocks et la distribution secondaire vers les centres de consommation de niveau 2/3. L'approbation par l'Uttar Pradesh d'un Multi-Modal Logistics Hub à Dadri (823 acres, 7 064 crores INR) ancre la planification de la distribution liée à la NCR, tandis que les travaux sur le cinquième terminal à conteneurs de Mundra (CT5) par Adani Ports, avec un objectif de capacité initiale de 1 million d'EVP référencé pour octobre 2026, accroissent le besoin d'orchestration du transport intérieur et de mise en attente à proximité des ports. Parallèlement aux infrastructures physiques, l'empreinte croissante des processus intégrés à ULIP crée de la place pour que les 3PL transforment en produits les services de conformité, de documentation et de suivi-traçabilité pour les MPME et les expéditeurs transfrontaliers souhaitant des flux de travail numériques standardisés.
Développements récents du secteur
- Juillet 2026 : Allcargo Logistics a conclu un accord définitif d'achat d'actions pour acquérir les 25 % restants d'Allcargo Group Services Private Limited. Cette transaction consolide le contrôle des capacités de support d'entreposage et d'exécution des commandes sur le marché domestique, renforçant la capacité d'Allcargo à offrir des solutions intégrées dans l'entreposage, la distribution et les services logistiques annexes.
- Novembre 2025 : DHL Group a annoncé un programme d'investissement pluriannuel d'environ 1 milliard d'EUR en Inde jusqu'en 2030. Cet engagement cible des infrastructures logistiques telles que des hubs de logistique de santé et le tri automatisé, relevant la barre concurrentielle en matière de qualité de réseau et de manutention spécialisée dans les services 3PL organisés.
- Octobre 2025 : Mahindra Logistics a ouvert deux installations d'entreposage de catégorie A à Guwahati et Agartala, ajoutant plus de 4 lakh pieds carrés de capacité dans le cadre de son expansion Go-East. Cette empreinte supplémentaire améliore la desserte de la région du Nord-Est et soutient les modèles de distribution multi-clients pour les fabricants et les expéditeurs de e-commerce.
Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour cette étude, le marché de la 3PL en Inde est défini comme le chiffre d'affaires généré par les prestataires logistiques tiers pour les travaux logistiques externalisés en Inde, incluant la gestion du transport, l'entreposage et la distribution, ainsi que les services à valeur ajoutée connexes facturés aux chargeurs.
Exclusions du périmètre : les opérations logistiques internes (captives) gérées par les chargeurs eux-mêmes et la livraison gig de pur dernier kilomètre qui n'est pas contractée en tant que service 3PL ne sont pas comptabilisées.
Aperçu de la segmentation
- Par service
- Gestion du transport intérieur (GTI)
- Voies routières
- Voies ferrées
- Voies aériennes
- Voies maritimes
- Gestion du transport international (GTI)
- Voies routières
- Voies ferrées
- Voies aériennes
- Voies maritimes
- Entreposage à valeur ajoutée et distribution (EVAD)
- Gestion du transport intérieur (GTI)
- Par utilisateur final
- Automobile
- Énergie et services publics
- Fabrication
- Sciences de la vie et santé
- Technologie et électronique
- Commerce électronique
- Biens de consommation et biens de grande consommation
- Alimentation et boissons
- Autres
- Par modèle logistique
- Léger en actifs
- Lourd en actifs
- Hybride
- Par région (valeur)
- Nord de l'Inde
- Delhi-RCN
- Punjab
- Haryana
- Autres
- Sud de l'Inde
- Karnataka
- Tamil Nadu
- Telangana
- Autres
- Ouest de l'Inde
- Maharashtra
- Gujarat
- Autres
- Est de l'Inde
- Bengale occidental
- Odisha
- Autres
- Centre de l'Inde
- Madhya Pradesh
- Chhattisgarh
- Nord de l'Inde
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour établir le contexte opérationnel et ancrer le modèle à des indicateurs publics reproductibles. Nous avons consulté des sources officielles et non payantes telles que le Ministère des transports routiers et des autoroutes pour les signaux relatifs aux corridors de fret et aux mouvements routiers, les mises à jour des Chemins de fer indiens et du Corridor de fret dédié pour les changements de capacité modale, ainsi que les statistiques commerciales du Ministère du commerce et de l'industrie pour analyser la demande logistique liée aux importations-exportations.
Afin d'éviter de construire le marché sur un seul indicateur de substitution, nous avons également consulté des sources telles que l'Enquête nationale par sondage et les publications gouvernementales périodiques qui reflètent l'activité d'entreposage et la production de services, ainsi que les tableaux de bord des douanes et des autorités portuaires lorsqu'ils étaient disponibles. Les rapports annuels des entreprises, les présentations aux investisseurs et la presse économique réputée ont ensuite été utilisés pour cartographier les combinaisons de services, les secteurs clients et l'orientation des prix. Nous avons également utilisé des abonnements payants pour les données financières et le renseignement sur les entreprises, ainsi que pour les ensembles de données d'importation-exportation au niveau des expéditions afin de valider l'intensité des corridors. Les sources mentionnées ici sont données à titre illustratif uniquement, et de nombreuses autres références ont été utilisées lors de la collecte, de la validation et de la clarification des données.
Entretiens primaires et enquêtes
Les travaux primaires ont porté sur la confirmation des activités logistiques externalisées contractées en tant que 3PL dans la pratique, et sur la façon dont les structures de facturation évoluent avec le carburant, la main-d'œuvre et les loyers d'entreposage. Nous avons échangé avec un panel d'opérateurs 3PL, de transitaires, de spécialistes de l'entreposage et d'équipes logistiques côté chargeur dans les principaux pôles de consommation et de production, afin de combler les lacunes des données documentaires et de remettre en question les hypothèses avant de finaliser les totaux.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 34 % | Directeurs généraux (CXO) : 13 % |
| Niveau intermédiaire : 46 % | Responsables fonctionnels/d'unité : 27 % |
| Acteurs de plus petite taille : 20 % | Managers : 60 % |
Dimensionnement du marché et prévisions
Le dimensionnement du marché a débuté par une reconstruction descendante dans laquelle la demande logistique indienne a été construite à partir des signaux de commerce et de mouvements intérieurs, puis filtrée par le taux de pénétration de l'externalisation pour aboutir au pool de chiffre d'affaires 3PL. Lorsque le calcul nécessitait un ancrage, nous avons corroboré les totaux à l'aide d'approximations ascendantes sélectives telles que les taux de chiffre d'affaires courants des prestataires échantillonnés, les répartitions par type de service et des contrôles de cohérence sur la facturation moyenne par couloir d'expédition et par mètre carré occupé.
Les données utilisées dans le modèle comprennent l'activité de fret par mode (signaux routiers et ferroviaires), les tendances de production manufacturière et commerciale qui influencent la fréquence des expéditions, les ajouts de stocks d'entreposage et les mouvements de vacance qui affectent les recettes de stockage, l'orientation des prix du carburant et les modifications de péage qui font évoluer les prix du transport longue distance, ainsi que le rythme de croissance des colis de commerce électronique qui modifie l'intensité de la manutention en exécution. Les prévisions ont été réalisées à l'aide d'une analyse de scénarios appuyée par de simples relations multivariées, où la croissance est liée à la production industrielle, à la croissance du commerce et à l'exécution des infrastructures, puis modérée par les retours primaires sur la répercussion des prix et les durées de contrat. Lorsque les informations ascendantes manquaient pour les opérateurs de plus petite taille, les lacunes ont été comblées par des ratios calibrés basés sur la densité des corridors et le type de service observé lors des entretiens.
Validation des données et cycle de mise à jour
La validation a été effectuée en plusieurs couches afin que le résultat ne repose pas sur une seule hypothèse. Nous avons comparé les totaux de marché modélisés à des signaux indépendants tels que les ajouts de capacité d'entreposage, les mouvements de fret liés au commerce et les tendances de production de services, puis nous avons revérifié les variations annuelles marquées pour détecter des ruptures de données ou des événements ponctuels.
Avant la validation finale, le modèle fait l'objet d'une révision par les pairs avec des contrôles de variance sur les données clés telles que les taux d'externalisation, l'escalade des prix et le mix modal, suivis d'une reprise de contact ciblée avec les répondants lorsqu'un écart persiste. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, tels que des changements de politique impactant les coûts de fret ou la mise en service d'infrastructures majeures. Juste avant la livraison, une passe finale est effectuée afin que les clients reçoivent la vue la plus récente et actualisée.
Comparaison du dimensionnement du marché de la 3PL en Inde par Mordor Intelligence avec d'autres estimations publiées
Les tailles de marché publiées pour la 3PL en Inde peuvent sembler très éloignées les unes des autres, même lorsqu'elles semblent couvrir le même sujet, car la limite du périmètre n'est pas toujours cohérente et les variables d'entrée ne sont pas toujours liées à des indicateurs de demande visibles. Des différences apparaissent également lorsqu'une estimation s'appuie fortement sur une seule hypothèse de croissance, tandis qu'une autre relie la prévision au commerce, à la production industrielle et aux facteurs de prix.
En suivant les indicateurs de fret au niveau des corridors et en actualisant la pénétration de l'externalisation par des vérifications primaires périodiques, la taille du marché reste liée aux services contractés en Inde, conformément à l'approche de Mordor Intelligence, plutôt qu'à l'activité logistique adjacente qui n'est pas facturée en tant que 3PL. Certaines études semblent utiliser une progression de prix plus rapide ou une définition plus large qui mélange la logistique contractuelle avec des services de fret plus larges, tandis que d'autres s'appuient sur une année de base qui n'est pas alignée sur les cycles récents de répercussion des coûts et d'ajouts de capacité.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 38,18 milliards USD (2026) | |
| Éditeur sectoriel A | 34,26 milliards USD (2024) | Utilise une année de base différente et un horizon plus long, et les notes méthodologiques au niveau de la page sont limitées sur la façon dont le taux de pénétration de l'externalisation et la répercussion des prix sont validés, ce qui peut tirer la valeur actuelle du marché vers le bas par rapport à une vision basée sur le chiffre d'affaires contracté. |
| Éditeur sectoriel B | 38,74 milliards USD (2025) | Part d'une base 2025 et applique un chemin de croissance à long terme plus élevé, et peut décaler les totaux si l'entreposage, les services à valeur ajoutée et le transport sont regroupés avec des inclusions différentes ou si le calendrier des devises diffère d'une année à l'autre. |
Sur les trois valeurs, l'écart s'explique principalement par le choix de l'année de base, ce qui est traité comme chiffre d'affaires 3PL facturable par rapport aux dépenses logistiques plus larges, et par la façon dont l'escalade des prix est reportée. Lorsque ces limites et ces étapes de mise à jour sont rendues explicites, la taille du marché devient plus facile à relier aux signaux réels de fret et d'entreposage, et il devient également plus simple de la reproduire d'une année à l'autre.
Questions clés auxquelles répond le rapport
Quelle est la taille du marché indien de la logistique tierce partie en 2026 ?
Le marché s'établit à 38,18 milliards USD et suit une trajectoire de TCAC de 5,78 % vers 50,55 milliards USD d'ici 2031.
Quel segment de service connaît la croissance la plus rapide ?
L'entreposage à valeur ajoutée et la distribution se développent à un TCAC de 6,84 % grâce à la demande d'exécution omnicanale.
Quel secteur d'utilisateur final affiche la croissance logistique la plus rapide ?
Les sciences de la vie et la santé mènent avec un TCAC de 7,92 % porté par les exportations pharmaceutiques en chaîne du froid.
Pourquoi les modèles logistiques hybrides gagnent-ils du terrain ?
Ils combinent la propriété d'actifs d'automatisation critiques avec des tronçons d'itinéraires externalisés, équilibrant l'efficacité du capital et le contrôle du service.
Quelle région devrait afficher la croissance la plus élevée ?
Le Sud de l'Inde devrait croître à un TCAC de 6,96 % grâce aux pôles technologiques, automobiles et pharmaceutiques.
Comment la politique gouvernementale influence-t-elle les coûts logistiques ?
Les couloirs PM GatiShakti et l'intégration numérique ULIP sont conçus pour pousser les coûts logistiques vers des niveaux à un seul chiffre du PIB en améliorant l'efficacité multimodale.