
Taille et part de marché de la logistique contractuelle en Inde
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 20.78 Milliards de dollars |
| Taille du Marché (2026) | 22.28 Milliards de dollars |
| Taille du Marché (2031) | 31.58 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 7.22 % |
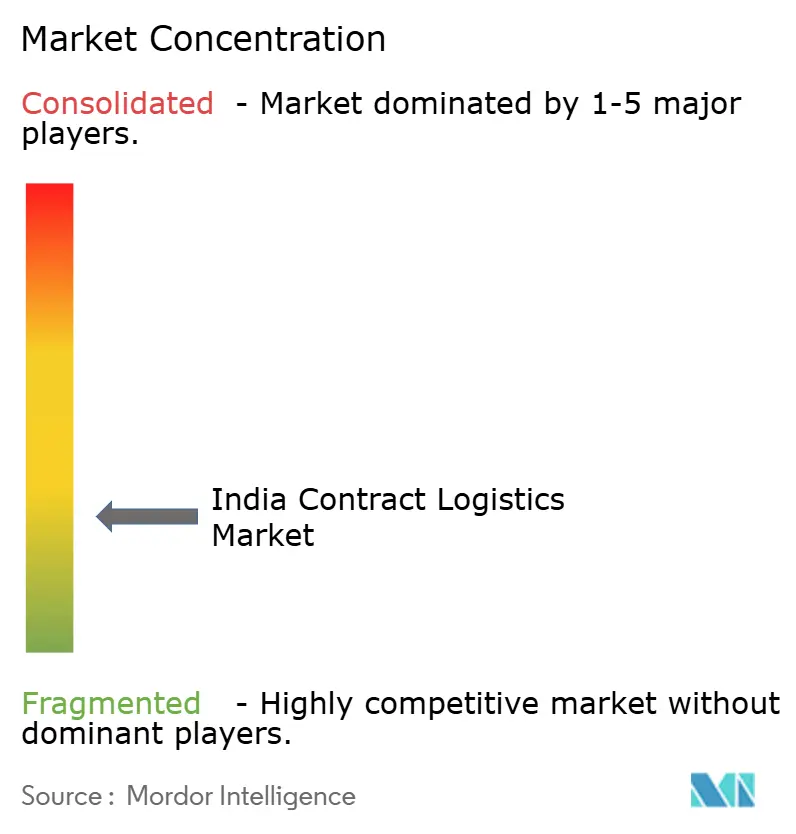
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la logistique contractuelle en Inde par Mordor Intelligence
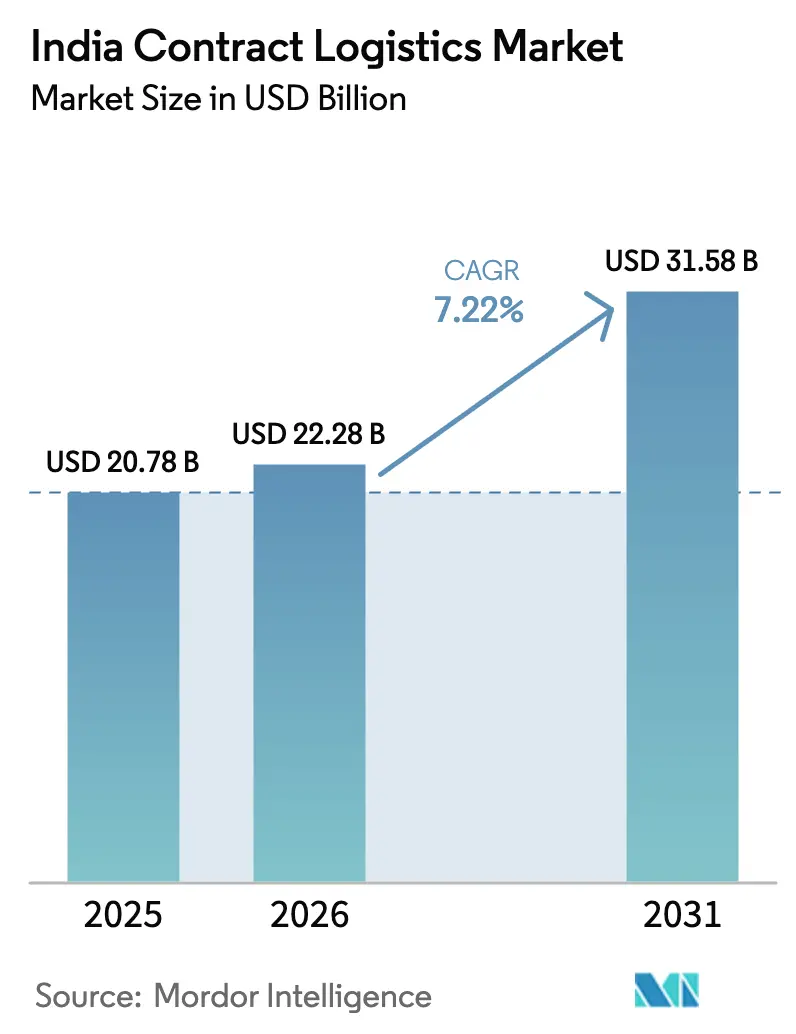
La taille du marché de la logistique contractuelle en Inde était évaluée à 20,78 milliards USD en 2025 et devrait croître de 22,28 milliards USD en 2026 pour atteindre 31,58 milliards USD d'ici 2031, à un TCAC de 7,22 % pendant la période de prévision (2026-2031).
La croissance des volumes s'aligne sur la baisse des coûts logistiques, qui sont tombés à 10 % du PIB grâce à la construction d'autoroutes express, au péage électronique FASTag et aux transferts modaux impulsés par les politiques publiques. Les accélérateurs de la demande comprennent le Plan directeur national PM Gati Shakti, la Politique nationale de logistique et la pénétration croissante du commerce électronique qui s'étend désormais aux villes de rang II et III. La pression concurrentielle est modérée, les prestataires de services complets renforçant leurs tours de contrôle numériques tandis que les spécialistes du commerce rapide poursuivent un micro-entreposage hyperlocal. Les goulets d'étranglement tournent autour des pénuries de main-d'œuvre qualifiée en entrepôt, des dépenses d'investissement élevées en automatisation et des risques de cybersécurité, mais le soutien soutenu des politiques publiques et la consolidation des réseaux post-TPS continuent de libérer des leviers de rentabilité pour les acteurs à grande échelle.
Principaux enseignements du rapport
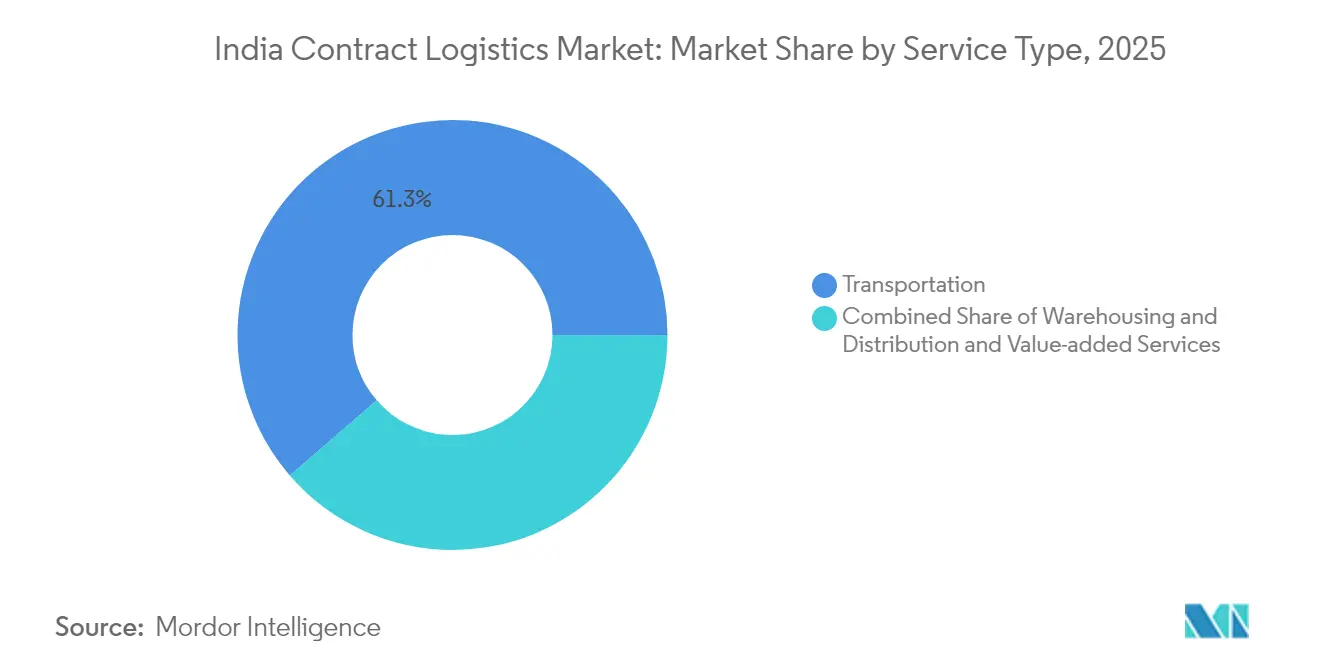
- Par type de service, les services de transport représentaient 61,34 % de la part de marché de la logistique contractuelle en Inde en 2025. Les services à valeur ajoutée devraient se développer à un TCAC de 6,18 % jusqu'en 2031.
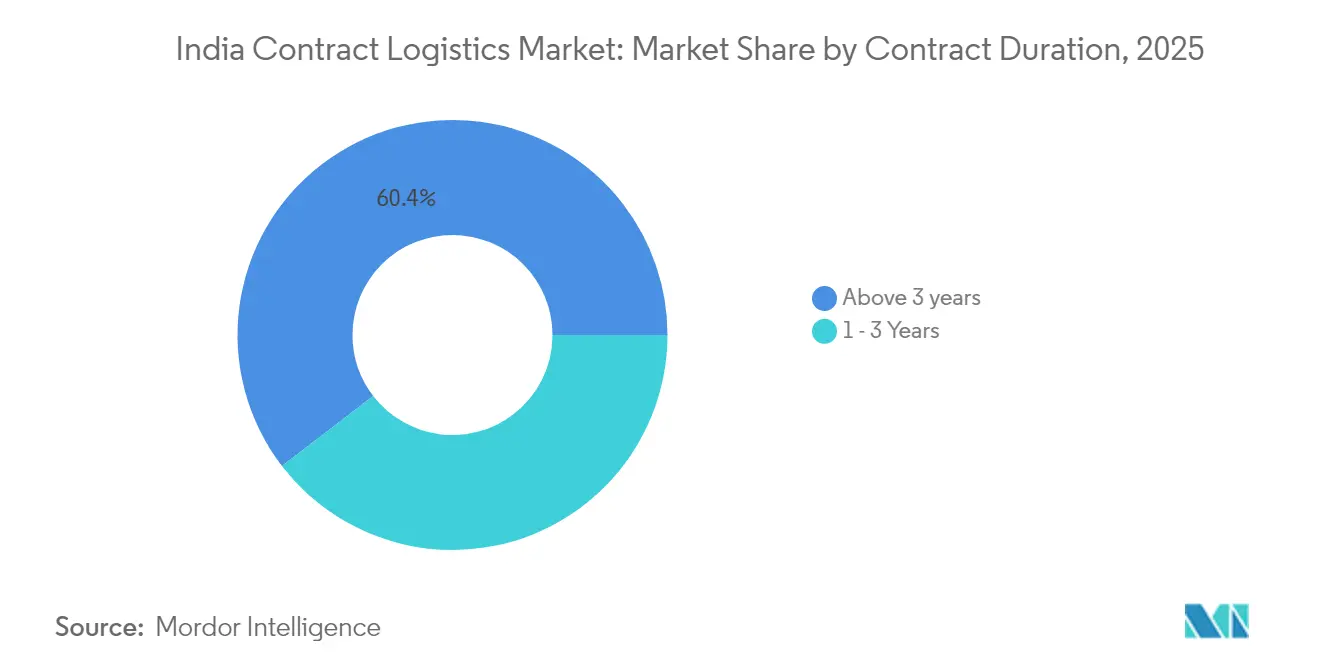
- Par durée de contrat, les accords de plus de 3 ans détenaient une part de 60,42 % de la taille du marché de la logistique contractuelle en Inde en 2025 et devraient croître à un TCAC de 5,98 % jusqu'en 2031.
- Par utilisateur final, le commerce de détail et le commerce électronique étaient en tête avec une part de revenus de 26,55 % en 2025 ; la santé et les produits pharmaceutiques progressent à un TCAC de 6,63 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché de la logistique contractuelle en Inde
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Essor du commerce électronique et du commerce de détail omnicanal | +1.8% | National ; rang I s'étendant aux rangs II/III | Moyen terme (2 à 4 ans) |
| Impulsion gouvernementale en matière d'infrastructures (PNL, Gati-Shakti) | +1.5% | National ; corridors prioritaires dans les zones industrielles | Long terme (≥ 4 ans) |
| Externalisation croissante de la logistique tierce partie par les fabricants | +1.2% | Pôles industriels au Gujarat, Maharashtra, Tamil Nadu, Karnataka | Moyen terme (2 à 4 ans) |
| Avantages de la consolidation des réseaux post-TPS | +0.9% | National ; optimisation des hubs dans les principales métropoles | Court terme (≤ 2 ans) |
| Essor des magasins sombres hyperlocaux dans les villes de rang II/III | +0.8% | Villes émergentes telles que Pune, Ahmedabad, Kochi, Indore | Moyen terme (2 à 4 ans) |
| Demande de logistique contractuelle en tant que service de la part des marques D2C et de commerce rapide | +0.7% | Centres urbains à forte densité de consommateurs | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Essor du commerce électronique et du commerce de détail omnicanal
Les volumes du commerce électronique continuent de progresser à deux chiffres, avec l'épicerie en ligne seule se dirigeant vers 2,1 lakh crore INR (24,6 milliards USD) d'ici 2027. Plus de 4 000 magasins sombres jalonnent désormais les grandes métropoles, et la densification des réseaux migre vers les clusters de rang II et III où les coûts du dernier kilomètre restent élevés. Les détaillants adoptant des modèles omnicanaux nécessitent des flux d'inventaire synchronisés et de logistique inverse, incitant les prestataires logistiques tiers à déployer des sites de micro-exécution dans un rayon de 2 à 3 km des clients. Le marché de la logistique contractuelle en Inde pivote ainsi vers des logiciels de routage dynamique et une capacité à la demande pour tenir les promesses de livraison en moins de 30 minutes. Alors que la pénétration du commerce de détail organisé devrait atteindre 60 % d'ici 2028, les prestataires de services intégrés combinant le réapprovisionnement B2B avec l'exécution directe aux consommateurs gagnent un avantage concurrentiel.
Impulsion gouvernementale en matière d'infrastructures (PNL, Gati-Shakti)
La plateforme PM Gati Shakti a intégré 44 ministères centraux, cartographiant plus de 200 projets sur une interface SIG unique pour accélérer l'exécution des corridors multimodaux[1]Bureau de presse et d'information, "Plan directeur national PM GatiShakti," pib.gov.in. Le kilométrage des autoroutes express, les corridors de fret dédiés et les parcs logistiques bénéficient d'autorisations synchronisées, réduisant le transit interétatique aux anciens points de congestion. La Plateforme d'interface logistique unifiée unifie la visibilité des expéditions dans les ports, les chemins de fer et le transport routier, réduisant le temps de documentation qui gonflait auparavant la durée de transit de 60 %. Bien que les retards d'acquisition foncière persistent, les spécifications d'actifs standardisées et les permis numériques améliorent régulièrement les taux d'utilisation des actifs pour les propriétaires de flottes et les exploitants d'entrepôts au sein du marché de la logistique contractuelle en Inde.
Externalisation croissante de la logistique tierce partie par les fabricants
La rationalisation des coûts post-pandémique a incité les fabricants à externaliser la logistique non essentielle. Les entreprises d'électronique, de produits pharmaceutiques et d'automobile bénéficiant d'incitations liées à la production exigent des entrepôts de classe A d'une capacité supérieure à 10 000 palettes et des équipements de manutention activés par l'IoT. Les plateformes de visibilité de bout en bout permettent le suivi des unités de gestion des stocks en temps réel, permettant aux fournisseurs de réduire les jours de stock tampon. Les prestataires intégrés offrant des services de kitting, de sous-assemblage et de logistique inverse libèrent des gains d'efficacité qui élargissent l'adoption de contrats logistiques tiers à long terme sur le marché de la logistique contractuelle en Inde.
Avantages de la consolidation des réseaux post-TPS
La TPS unifiée a remplacé l'optimisation fiscale par État par une conception de réseau axée sur la demande, permettant aux expéditeurs de fermer les dépôts redondants et de regrouper les stocks dans des méga-hubs. Les grands détaillants et les producteurs d'acier ont réduit leurs dépenses logistiques jusqu'à 20 % et réorienté les marchandises via des corridors multimodaux rayonnant depuis sept métropoles. Les factures de transport électroniques et le FASTag réduisent les temps d'immobilisation, augmentant la rotation des flottes sur le marché de la logistique contractuelle en Inde, bien que des lacunes résiduelles en matière de conformité au niveau des États freinent encore la fluidité dans certains corridors.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Pénurie de main-d'œuvre qualifiée en entrepôt et en gestion de la chaîne d'approvisionnement | −1.4% | National ; aiguë dans les métropoles et les zones industrielles | Long terme (≥ 4 ans) |
| Dépenses d'investissement élevées pour l'automatisation de classe A | −1.1% | Villes de rang I et corridors industriels | Moyen terme (2 à 4 ans) |
| Frictions de conformité interétatiques post-TPS | −0.8% | États frontaliers avec des autorisations sectorielles spécifiques | Court terme (≤ 2 ans) |
| Risques de cybersécurité pour les tours de contrôle numériques | −0.6% | Hubs logistiques centrés sur le cloud | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Pénurie de main-d'œuvre qualifiée en entrepôt et en gestion de la chaîne d'approvisionnement
Seulement 5 % des 150 millions de travailleurs cols bleus en Inde sont formellement formés, entraînant des pénuries chroniques d'opérateurs de chariots élévateurs, d'analystes d'inventaire et de techniciens en robotique[2]"Le paradoxe des travailleurs cols bleus en Inde," Foundamental, foundamental.com. Les employeurs dans les pôles industriels prolongent les heures supplémentaires et augmentent les salaires pour sécuriser les talents, gonflant les coûts d'exploitation du marché de la logistique contractuelle en Inde. L'automatisation allège les tâches répétitives mais accroît la demande de rôles de maintenance spécialisés, renforçant l'impératif de formation.
Dépenses d'investissement élevées pour l'automatisation de classe A
Les systèmes automatisés de stockage et de récupération réduisent le temps de prélèvement mais nécessitent un investissement initial important. Les conceptions à rayonnages autoportants compensent les coûts de génie civil ; néanmoins, les capteurs IoT, les véhicules à guidage automatique et les licences de systèmes de gestion d'entrepôt prolongent les périodes de retour sur investissement au-delà de cinq ans dans plusieurs zones de rang II. Les obstacles au financement ralentissent la modernisation des entrepôts, limitant l'évolutivité des services sur le marché de la logistique contractuelle en Inde.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service : la domination du transport routier stimule l'automatisation
Les services de transport représentaient 61,34 % du marché de la logistique contractuelle en Inde en 2025, les flottes routières transportant l'essentiel des charges du commerce électronique et des biens de grande consommation malgré les gains des corridors ferroviaires. Les services à valeur ajoutée représentent la trajectoire la plus rapide, enregistrant un TCAC de 6,18 % jusqu'en 2031. Le segment bénéficie des fabricants externalisant le kitting et l'étiquetage aux prestataires logistiques tiers équipés de scanners portables et de moteurs de positionnement par intelligence artificielle. Le hub de Delhi de Blue Dart, capable de traiter 550 000 colis par jour via des trieuses automatisées, illustre le passage vers des nœuds à haut débit.
L'entreposage et la distribution prospèrent grâce à la consolidation des dépôts induite par la TPS, augmentant les grands entrepôts de classe A à Mumbai, dans la région de la capitale nationale et à Bengaluru. La diversification du mix modal progresse à mesure que les corridors de fret dédiés attirent le fret en vrac, mais la route conserve sa primauté pour la flexibilité du dernier kilomètre. L'adoption technologique dans tous les types de services s'accélère ; Allcargo Gati a introduit des imprimantes portables guidées par apprentissage automatique pour réduire les erreurs de tri et améliorer les performances de livraison dans les délais sur le marché de la logistique contractuelle en Inde.


Par durée de contrat : les partenariats à long terme se renforcent
Les contrats dépassant trois ans ont capturé une part de 60,42 % en 2025, reflétant la volonté des expéditeurs de bloquer les capacités et d'amortir conjointement les investissements en automatisation. Les accords à long terme permettent aux prestataires de planifier des déploiements de robotique et des rénovations de toitures solaires qui améliorent l'efficacité énergétique. Les fabricants liés aux programmes d'incitations liées à la production valorisent les alliances stables avec des prestataires logistiques tiers qui soutiennent les stocks allégés et les réapprovisionnements synchronisés.
Les contrats d'un à trois ans restent pertinents pour les lancements de produits saisonniers et les déploiements pilotes de magasins sombres, mais l'intensité capitalistique des actifs de classe A incline les deux parties vers des engagements pluriannuels. La feuille de route de Delhivery vers l'équilibre de l'EBITDA ajusté repose sur de tels accords prolongés, qui ancrent l'utilisation du réseau sur le marché de la logistique contractuelle en Inde.
Par secteur d'utilisation final : l'accélération de la santé dépasse le leadership du commerce de détail
Le commerce de détail et le commerce électronique ont conservé 26,55 % des revenus de 2025, mais la santé et les produits pharmaceutiques progressent le plus rapidement à un TCAC de 6,63 % jusqu'en 2031. La prévision du secteur pharmaceutique d'atteindre 130 milliards USD d'ici 2030 nécessite des chaînes du froid conformes aux bonnes pratiques de distribution, la sérialisation et la traçabilité au niveau des lots. Snowman Logistics développe ses espaces à température contrôlée pour répondre aux flux de vaccins et de produits biologiques, reflétant la croissance des ménages aisés qui stimule la consommation de protéines et la demande de médicaments spécialisés.
Les secteurs de l'automobile, de l'alimentation et des boissons, et des produits chimiques contribuent à des volumes stables nécessitant la manipulation de marchandises dangereuses, des emballages consignés et une stricte conformité aux dates de péremption. Ces exigences nuancées stimulent des sous-segments spécialisés, renforçant l'impératif de polyvalence pour les opérateurs sur le marché de la logistique contractuelle en Inde.
Analyse géographique
Mumbai et la région de la capitale nationale abritent conjointement plus de la moitié du stock d'entrepôts de classe A en Inde, soulignant la concentration de l'axe ouest-nord. Les corridors occidentaux bénéficient de la connectivité portuaire du JNPT et des corridors de fret dédiés acheminant les marchandises vers les pôles de consommation. Le Maharashtra à lui seul contribue à une part importante du PIB industriel, attirant des installations multi-clients avec des efficacités de transbordement.
Les clusters du sud, menés par Bengaluru et Chennai, tirent parti des exportations d'électronique et d'automobile ; les nouveaux parcs logistiques à Chennai intègrent des embranchements ferroviaires pour réduire le transport de premier kilomètre. Les ports en eaux profondes de l'Andhra Pradesh ajoutent des options de transport côtier qui diversifient les choix modaux au sein du marché de la logistique contractuelle en Inde.
Le nord de l'Inde capitalise sur la densité de population ; le hub Bijwasan de Blue Dart près de l'aéroport international Indira Gandhi offre une interopérabilité air-route pour accélérer les flux entrants et sortants du commerce électronique.
Paysage réglementaire
Les opérations de logistique contractuelle en Inde s'inscrivent dans un cadre multi-agences couvrant la fiscalité indirecte, la réglementation des transports et la conformité douanière. Les processus post-GST tels que les e-Way Bills et le péage FASTag continuent de façonner la conception des réseaux et la fiabilité des délais de transit, tandis que la National Logistics Policy est suivie dans le cadre du PM GatiShakti National Master Plan par l'intermédiaire de l'Empowered Group of Secretaries (EGoS) et d'un Services Improvement Group (SIG) axé sur les réformes des processus et de la réglementation.
En 2026, les mises à jour politiques et réglementaires pertinentes pour la logistique contractuelle comprenaient des mesures de facilitation douanière (guichets uniques pour les catégories réglementées et usage élargi de scanners non intrusifs pilotés par l'IA dans les principaux ports) ainsi que des dispositions du budget de l'Union 2026-27 touchant les flux de colis transfrontaliers et les opérations sous douane. Sur le plan des infrastructures, le Ministry of Road Transport and Highways (MoRTH) a publié un accord de concession type révisé pour les Multi-Modal Logistics Parks, ajoutant des indicateurs de performance plus clairs et des mécanismes de résolution des litiges pour les contrats plus importants. Cette mise à jour renforce la bancabilité et la discipline d'exécution des chaînes d'approvisionnement liées aux parcs logistiques.
Analyse de la chaîne de valeur
La chaîne de valeur de la logistique contractuelle en Inde commence par la génération de la demande par les fabricants et détaillants (y compris le e-commerce et le secteur pharmaceutique), puis passe par la conception de solutions (ingénierie de réseau, procédures opérationnelles standardisées et intégration informatique), l'exécution principale (transport longue distance, entreposage et distribution), et les services à valeur ajoutée tels que l'étiquetage, le kitting, le traitement des retours et la manipulation à température contrôlée. L'exécution dépend d'intrants en amont, notamment les promoteurs immobiliers d'entrepôts, les fabricants d'équipements de manutention et d'automatisation, les propriétaires de flottes et les conducteurs, les fournisseurs d'emballages et les prestataires informatiques prenant en charge les WMS/TMS et les tours de contrôle. La performance en aval est influencée par les partenaires du dernier kilomètre, les circuits de logistique inverse et les opérations de service client.
La reconfiguration des infrastructures et des entreprises modifie également la manière dont la capacité est assemblée et gérée. Les points de convergence des Dedicated Freight Corridors et les hubs multimodaux émergents (par exemple, des nœuds tels que Dadri, Surat et Dankuni) soutiennent un modèle opérationnel route-rail plus synchronisé pour les mouvements longue distance, tandis que les grands groupes 3PL réorganisent leurs actifs et unités opérationnelles pour affiner leurs lignes de service. Après une restructuration pluriannuelle, le groupe Allcargo s'est scindé en entités cotées séparément couvrant la chaîne d'approvisionnement internationale, la chaîne d'approvisionnement domestique et les opérations CFS/ICD. Cette structure met en évidence une tendance plus large de la chaîne de valeur vers des plateformes spécialisées qui restent interopérables pour une prestation logistique contractuelle de bout en bout.
Paysage concurrentiel
Le marché de la logistique contractuelle en Inde présente une fragmentation modérée. Les principaux prestataires nationaux — Delhivery, Allcargo Logistics et Transport Corporation of India — se combinent avec des multinationales mondiales telles que Deutsche Post DHL et FedEx pour former un spectre de services diversifié. Les acteurs à grande échelle investissent massivement dans la robotique et les lacs de données ; Allcargo Gati a récemment intégré des planificateurs d'itinéraires par apprentissage automatique, tandis que l'usine de tri alimentée à l'énergie solaire de Blue Dart réduit l'empreinte carbone. Les flux de capital-investissement, qui ont capturé 66 % du déploiement de capital logistique au premier semestre 2024, financent à la fois la consolidation et les projets pilotes technologiques.
Les nouveaux entrants dans le commerce rapide intensifient la concurrence hyperlocale en promettant des livraisons en moins de 20 minutes via des réseaux denses de magasins sombres. Des start-ups telles que CargoFL lèvent des capitaux pour des plateformes pilotées par l'intelligence artificielle au service des expéditeurs de petites et moyennes entreprises. Les modules de chaîne du froid pour la santé et de logistique contractuelle en tant que service représentent des espaces blancs où les certifications spécialisées offrent des niches défendables. La maîtrise de la conformité sous la TPS reste un avantage pour les acteurs établis, mais la posture en matière de cybersécurité différencie les prestataires de premier plan à mesure que la numérisation des tours de contrôle s'approfondit au sein du marché de la logistique contractuelle en Inde.
La dynamique des fusions et acquisitions se poursuit : l'acquisition prévue par Delhivery d'Ecom Express pour 169 millions USD signale une agrégation de volumes pour la densité du réseau, en attente d'approbation réglementaire. L'acquisition par CEVA de Stellar Value Chain Solutions souligne l'intérêt étranger pour les actifs locaux. L'intensité concurrentielle dépendra des modèles de revente technologique, de la couverture géographique et de la capacité à servir les secteurs réglementés à grande échelle.
Leaders du secteur de la logistique contractuelle en Inde
Allcargo Logistics Ltd
TVS Supply Chain Solutions
Transport Corporation of India (TCI)
Mahindra Logistics Ltd
Delhivery Ltd
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Le e-commerce lié à l'export et les expéditions des MSME créent un espace d'action concret pour les prestataires de logistique contractuelle capables de regrouper l'enlèvement, la documentation conforme, la consolidation et les transferts transfrontaliers. Le budget de l'Union 2026-27 a supprimé le plafond de valeur de 10 lakh INR par envoi pour les exportations par coursier, ce qui favorise des colis sortants de plus grande valeur via les réseaux de coursier et d'express. Le programme LIFT, dans le cadre de l'Export Promotion Mission, offre un remboursement partiel des coûts de fret aux exportateurs MSME issus de districts spécifiés (sous réserve d'un plafond cumulé par IEC et par exercice financier). Ensemble, ces mesures favorisent des offres intégrées reliant les nœuds de traitement domestiques aux points de passage avec une dédouanement prévisible et un suivi de bout en bout.
Un second domaine d'opportunité se situe dans la logistique réglementée et spécialisée, où la profondeur de service compte davantage que l'empreinte géographique. Les mesures de facilitation douanière, telles que des fenêtres de report de droits plus longues pour les opérateurs économiques agréés de niveau 2 et 3 et une validité prolongée des décisions anticipées, améliorent la certitude de planification pour les importateurs et les partenaires logistiques gérant des flux sous douane et sensibles au temps. Parallèlement, les opérateurs alignent leurs portefeuilles sur des segments à plus forte complexité et des modèles d'exécution plus rapides. Par exemple, Mahindra Logistics développant ses opérations de e-commerce et de quick commerce, et Allcargo se concentrant sur des solutions intégrées pilotées par la technologie pour les MSME dans les pôles de fabrication, témoignent d'une commercialisation active de modules de logistique contractuelle allant au-delà du transport et de l'entreposage standard.
Développements récents du secteur
- Juin 2026 : TVS Supply Chain Solutions a formé une coentreprise à 51:49 avec le groupe italien ALA Group pour entrer sur le marché de la chaîne d'approvisionnement aérospatiale et de défense. Cette collaboration ouvre l'accès à des segments réglementés à forte marge et élargit les capacités de logistique contractuelle de TVS dans les chaînes de valeur aérospatiales. La coentreprise élargit son portefeuille et renforce les marges dans un domaine où la demande gouvernementale et de défense est en croissance.
- Février 2026 : Allcargo Logistics a achevé l'intégration de ses unités d'activité express et logistique contractuelle suite à une restructuration organisationnelle. Cette consolidation renforce le réseau central de logistique contractuelle et pourrait générer des avantages d'échelle sur son empreinte indienne. Ce changement positionne Allcargo pour optimiser ses opérations et améliorer ses niveaux de service dans un marché concurrentiel.
- Février 2026 : Allcargo Logistics a lancé une initiative visant à renforcer son réseau pour l'infrastructure du e-commerce et du quick commerce. Cette expansion vise à améliorer les capacités de livraison du dernier kilomètre et en zone urbaine pour capter les segments à forte croissance du paysage commercial indien. Cette démarche soutient l'échelle et la résilience des services alors que la pénétration du e-commerce s'accélère.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Ce marché correspond aux revenus générés en Inde par les services logistiques externalisés exploités dans le cadre d'un contrat, où un prestataire gère l'entreposage et les opérations de traitement associées pour les expéditeurs, généralement avec une coordination du transport comme partie intégrante de la solution.
Exclusions du périmètre : sont exclues les opérations logistiques internes gérées par les expéditeurs eux-mêmes et la simple location d'actifs sans composante de service opérationnel.
Aperçu de la segmentation
- Par type de service
- Transport
- Routier
- Ferroviaire
- Aérien
- Maritime
- Entreposage et distribution
- Services à valeur ajoutée (assemblage, étiquetage, kitting)
- Transport
- Par durée de contrat
- 1 à 3 ans
- Plus de 3 ans
- Par secteur d'utilisation final
- Fabrication et automobile
- Alimentation et boissons
- Commerce de détail et commerce électronique
- Santé et produits pharmaceutiques
- Produits chimiques
- Autres secteurs
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la cartographie des signaux de demande et du contexte opérationnel de la logistique en Inde, puis par la constitution d'une base factuelle réutilisable dans l'ensemble du modèle. Des sources publiques sont utilisées pour ancrer les évolutions macroéconomiques et sectorielles, notamment les publications du National Statistical Office, les statistiques commerciales du Ministry of Commerce and Industry, les indicateurs de fret routier du Ministry of Road Transport and Highways, les données de fret des Indian Railways, ainsi que les publications de trafic des Douanes et des autorités portuaires.
Nous intégrons ensuite les déclarations d'entreprises, les rapports annuels, les présentations aux investisseurs et la presse économique reconnue afin de comprendre les combinaisons de services, le langage tarifaire, les ajouts de capacité, et si les arrangements sont décrits comme des opérations contractuelles ou des accords ponctuels. Pour les contre-vérifications, nous utilisons également des abonnements payants prenant en charge l'intelligence financière des entreprises, la visibilité des importations et exportations au niveau des expéditions, ainsi que le suivi des appels d'offres et des contrats, ce qui est utile lorsque la divulgation publique est limitée. Les sources documentaires citées ci-dessus sont uniquement illustratives, et de nombreuses autres références ont été utilisées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Le travail primaire est utilisé pour tester les hypothèses documentaires sur ce qui est externalisé, la portée typique des contrats, et ce qui détermine les réajustements de prix entre les corridors et les entrepôts. Nous échangeons avec un panel de prestataires logistiques, d'exploitants d'entrepôts, de grands expéditeurs et d'intermédiaires de canaux à travers les principaux corridors industriels et de consommation, puis utilisons ces retours pour aligner les volumes, l'utilisation et les prix réalisés avec la réalité du terrain.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 25 % | Directeurs généraux (CXO) : 12 % |
| Rang intermédiaire : 61 % | Responsables fonctionnels/d'unité : 39 % |
| Acteurs plus petits : 14 % | Managers : 49 % |
Dimensionnement et prévisions du marché
Le dimensionnement commence par une construction descendante où l'activité de fret et de stockage en Inde est reconstituée en un ensemble externalisable, puis filtrée selon la pénétration de la logistique contractuelle par type d'expéditeur et par secteur. Pour garder les totaux réalistes, nous corroborons le résultat par des approximations ascendantes sélectives utilisant des répartitions de revenus de prestataires échantillonnés, la surface d'entrepôt exploitée sous contrat, et des structures de facturation typiques (stockage, manutention et services à valeur ajoutée) multipliées par l'activité observée.
Les principales données utilisées dans le modèle comprennent les ajouts de capacité d'entreposage organisé, les tendances de la production industrielle et de la consommation qui modifient l'intensité de traitement, l'adoption du e-commerce et du traitement omnicanal, les indicateurs de mouvement de fret par mode, ainsi que les modèles de durée de contrat et d'escalade qui influencent les prix réalisés. Lorsque des lacunes de couverture existent pour les petits opérateurs, les estimations sont complétées à l'aide de références comparables sur l'utilisation et le rendement, puis ajustées grâce aux retours d'entretiens afin que le revenu implicite par pied carré et par expédition reste dans des fourchettes plausibles.
Pour les prévisions, nous utilisons une analyse de scénarios appuyée par une couche simple de régression multivariée, où des facteurs de demande tels que la production manufacturière, la consommation et l'activité commerciale contribuent à façonner le scénario central, puis les hypothèses de prix et d'utilisation sont ajustées avec des avis d'experts. La prévision finale est vérifiée pour sa cohérence interne afin que la croissance ne dépasse pas la disponibilité de capacité et de main-d'œuvre sur des périodes prolongées.
Validation des données et cycle de mise à jour
Les chiffres sont validés par triangulation entre des signaux indépendants tels que la dynamique de location d'entrepôts, les tendances de mouvement de fret et les tendances de performance financière rapportées pour les services logistiques. Les valeurs aberrantes sont examinées en revisitant les hypothèses, en vérifiant les gains ou pertes de contrats ponctuels, puis en recontactant les sources lorsqu'un écart ne peut être expliqué par des données publiques.
Avant validation finale, le modèle passe par des revues d'analystes en plusieurs étapes où l'économie unitaire, la pénétration implicite et les variations d'une année sur l'autre sont testées quant à leur plausibilité. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs susceptibles de modifier la capacité, les prix ou le comportement d'externalisation se produisent. Juste avant la livraison, nous effectuons une nouvelle revue afin que la version publiée reflète les informations les plus récentes disponibles.
Taille du marché de la logistique contractuelle en Inde selon Mordor Intelligence, comparée à d'autres estimations publiées
Les tailles de marché publiées pour la logistique contractuelle en Inde peuvent sembler très éloignées les unes des autres, car le périmètre des services est défini différemment et parce que l'étiquetage des années peut varier entre l'année calendaire et l'exercice fiscal. Les différences proviennent également de la manière dont les entreprises traitent les revenus de transport refacturés, de la conversion des devises, et de la fréquence à laquelle elles actualisent leurs hypothèses d'utilisation et de prix.
Les revenus purs de transitaire et de courtage se situent hors du périmètre de Mordor Intelligence dans ce cadre, ce qui a généralement tendance à réduire les estimations par rapport aux sources qui regroupent le transit avec les opérations d'entreposage contractuel. À l'inverse, certaines estimations s'appuient sur une pénétration agressive de l'externalisation sans la vérifier au regard de l'intensité opérationnelle des entrepôts, des durées de contrat et des clauses d'escalade typiques, ce qui peut faire grimper rapidement les totaux dans les années suivantes.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 20,78 milliards USD (2025) | |
| Éditeur de données sectorielles A | 26,42 milliards USD (2024) | Utilise un cadrage par exercice fiscal et une catégorie de revenus plus large pouvant mélanger le transit et le chiffre d'affaires du 3PL à forte composante transport, ce qui gonfle le pool de logistique contractuelle adressable par rapport aux contrats axés sur les opérations. |
| Revue professionnelle B | 22,84 milliards USD (2028) | Présenté comme un chiffre régional fondé sur le volume en EUR puis converti, avec une visibilité limitée sur le périmètre de service exclusivement indien et sur la question de savoir si les prix sont maintenus constants ou réajustés en fonction de l'inflation et des surcharges carburant. |
L'écart entre les sources s'explique principalement par ce qui est inclus dans la définition du service, la convention d'année utilisée, et si les hypothèses de pénétration et de prix sont vérifiées par rapport aux indicateurs opérationnels. Notre approche maintient le total traçable à une activité observable, et elle peut être reproduite selon des étapes claires à mesure que la capacité, l'utilisation et les structures contractuelles évoluent.


Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché de la logistique contractuelle en Inde en 2031 ?
Le marché devrait atteindre 31,58 milliards USD d'ici 2031.
Quel type de service domine actuellement la logistique contractuelle en Inde ?
Les services de transport sont en tête, avec une part de 61,34 % en 2025.
Quel secteur d'utilisation final devrait connaître la croissance la plus rapide ?
La santé et les produits pharmaceutiques, avec un TCAC prévu de 6,63 % jusqu'en 2031.
Comment la Politique nationale de logistique influence-t-elle la logistique contractuelle ?
Elle réduit les coûts logistiques via des systèmes numériques unifiés et des infrastructures multimodales, améliorant l'efficacité des prestataires logistiques tiers.
Pourquoi les expéditeurs préfèrent-ils les contrats à long terme ?
Ils permettent l'amortissement des investissements en automatisation et garantissent une capacité stable face à la volatilité de la chaîne d'approvisionnement.
Dernière mise à jour de la page le:



