
Taille et part de marché des étiquettes en moule
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
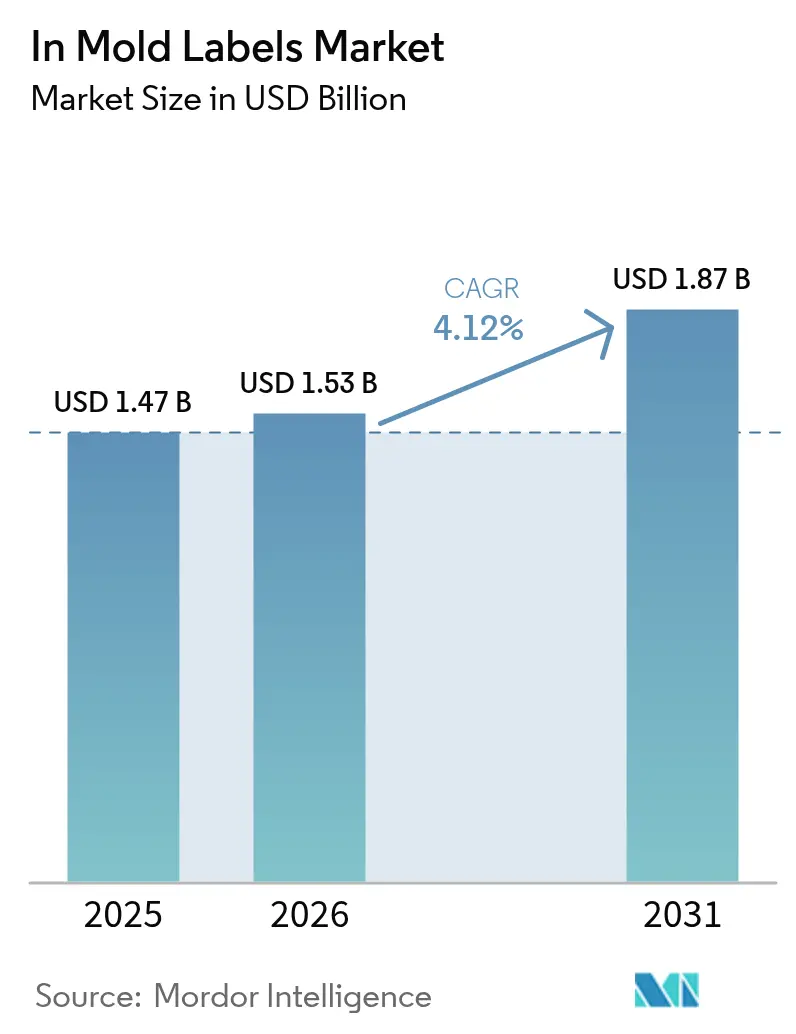
| Taille du Marché (2026) | 1.53 Milliards de dollars |
| Taille du Marché (2031) | 1.87 Milliards de dollars |
| Growth Rate (2026 - 2031) | 4.12 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
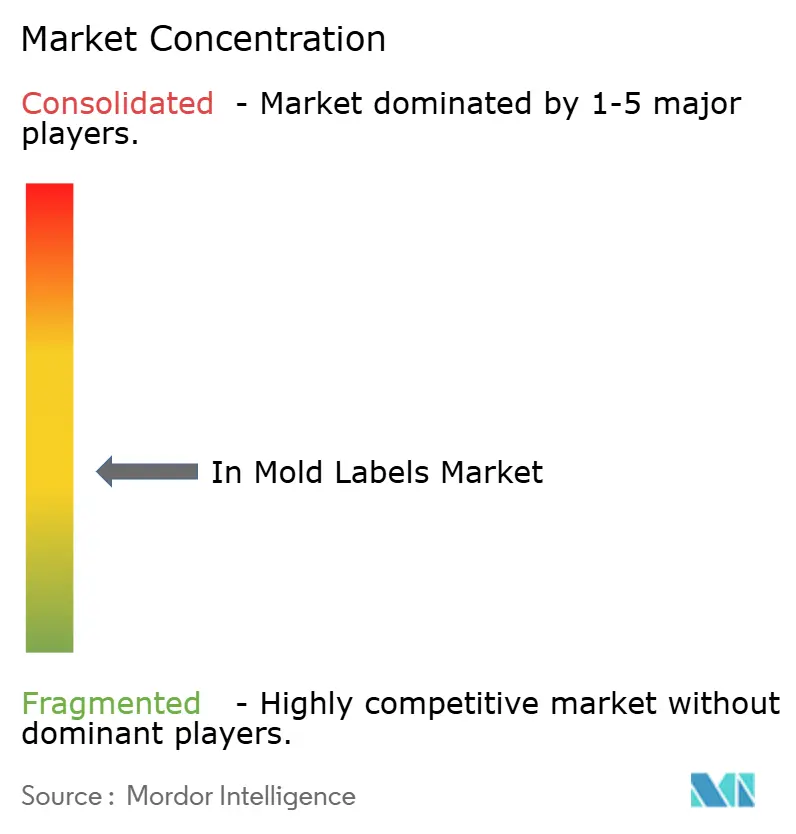
| Concentration du Marché | Moyen |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du marché des étiquettes en moule par Mordor Intelligence
La taille du marché des étiquettes en moule était évaluée à 1,47 milliard USD en 2025 et devrait croître de 1,53 milliard USD en 2026 pour atteindre 1,87 milliard USD d'ici 2031, à un TCAC de 4,12 % durant la période de prévision (2026-2031). La croissance régulière reflète la transition du secteur d'une expansion axée sur les capacités vers la conformité réglementaire, l'efficacité énergétique et la décoration haut de gamme. Le règlement européen sur les emballages et les déchets d'emballages (PPWR) accélère la transition vers des emballages mono-matériaux pouvant être recyclés mécaniquement dans les filières existantes. Les fabricants d'Asie-Pacifique tirent parti du moulage par injection à haute cavitation et de coûts d'exploitation réduits pour remporter des contrats mondiaux, tandis que les transformateurs nord-américains se concentrent sur des designs haut de gamme pour les cosmétiques et l'alimentation. L'impression numérique permet des tirages courts et une personnalisation rentables, et le polypropylène (PP) reste le substrat privilégié car il concilie aptitude au traitement et recyclabilité. Malgré la volatilité des prix du PP, les dépenses d'investissement dans des thermoformeuses et des presses électriques écoénergétiques devraient maintenir la compétitivité sur le marché des étiquettes en moule.
Principaux enseignements du rapport
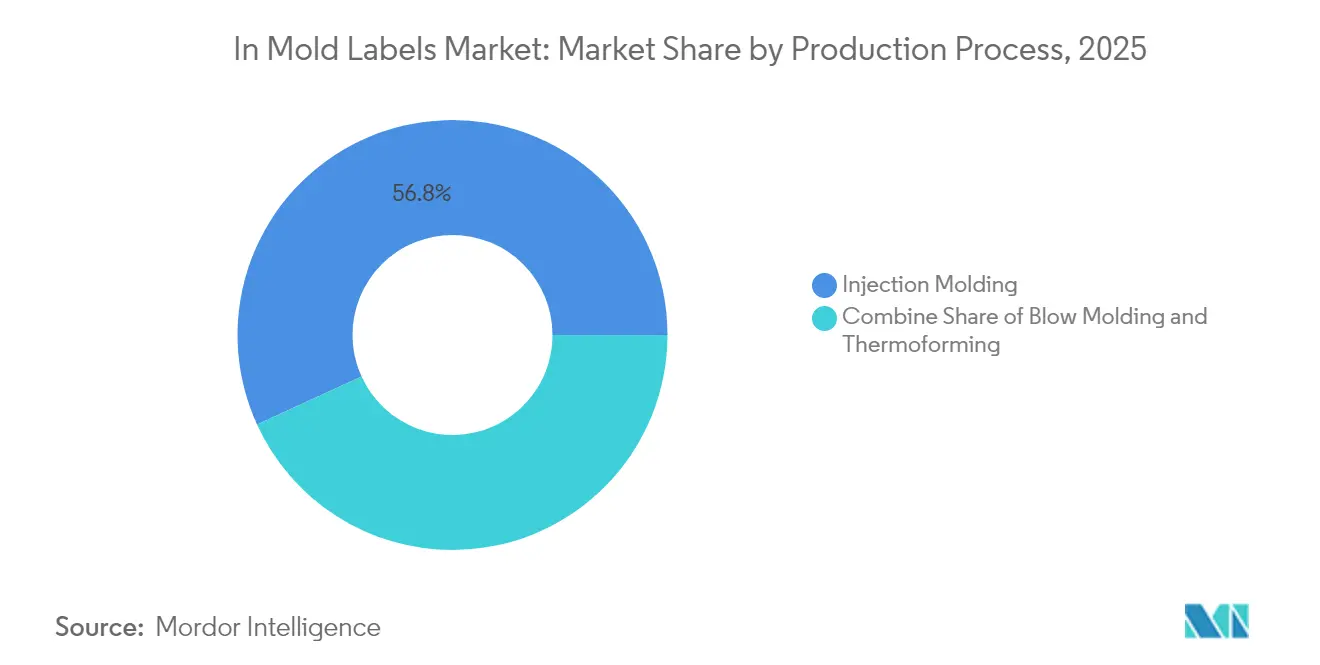
- Par procédé de production, le moulage par injection a dominé avec 56,83 % de la part de marché des étiquettes en moule en 2025, tandis que le thermoformage devrait afficher le TCAC le plus rapide à 7,21 % jusqu'en 2031.
- Par matériau, le polypropylène a représenté 44,92 % de la taille du marché des étiquettes en moule en 2025 et croît à un TCAC de 8,74 % jusqu'en 2031.
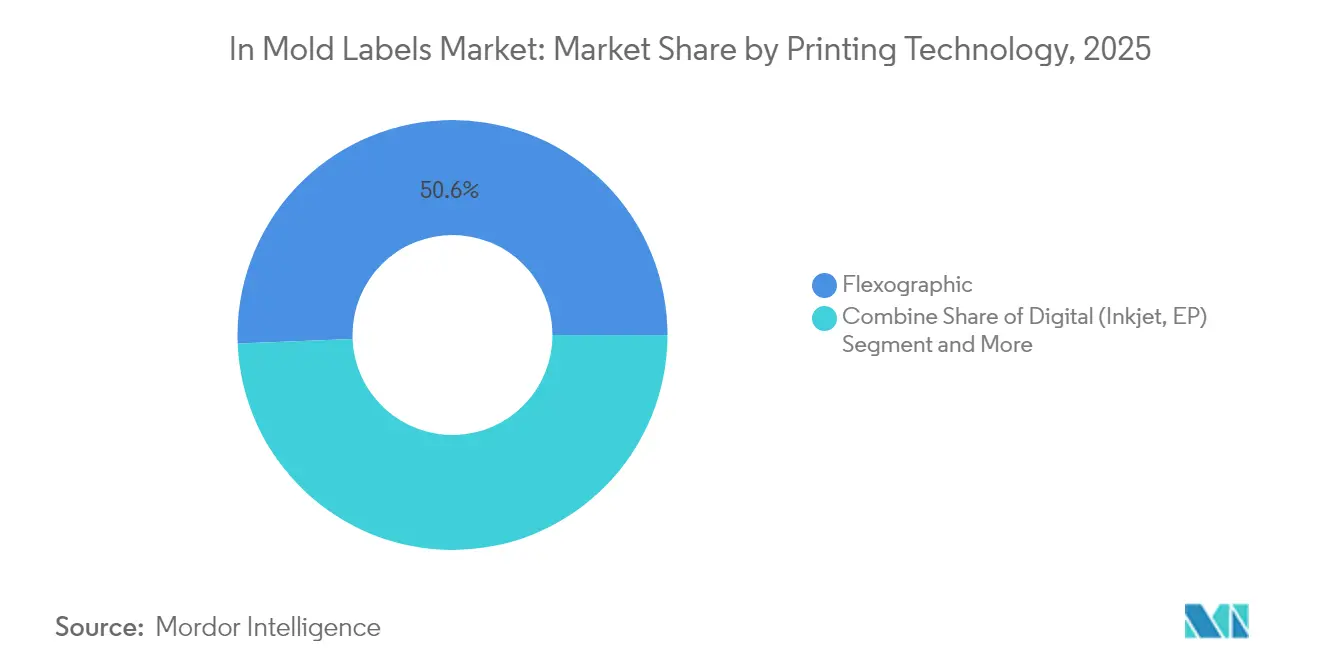
- Par technologie d'impression, la flexographie a généré 50,63 % du chiffre d'affaires en 2025 ; l'impression numérique devrait progresser à un TCAC de 9,27 % jusqu'en 2031.
- Par secteur d'utilisation final, l'alimentation représentait 28,02 % de la taille du marché des étiquettes en moule en 2025, tandis que les cosmétiques et les soins personnels affichent le TCAC le plus rapide prévu à 8,5 %.
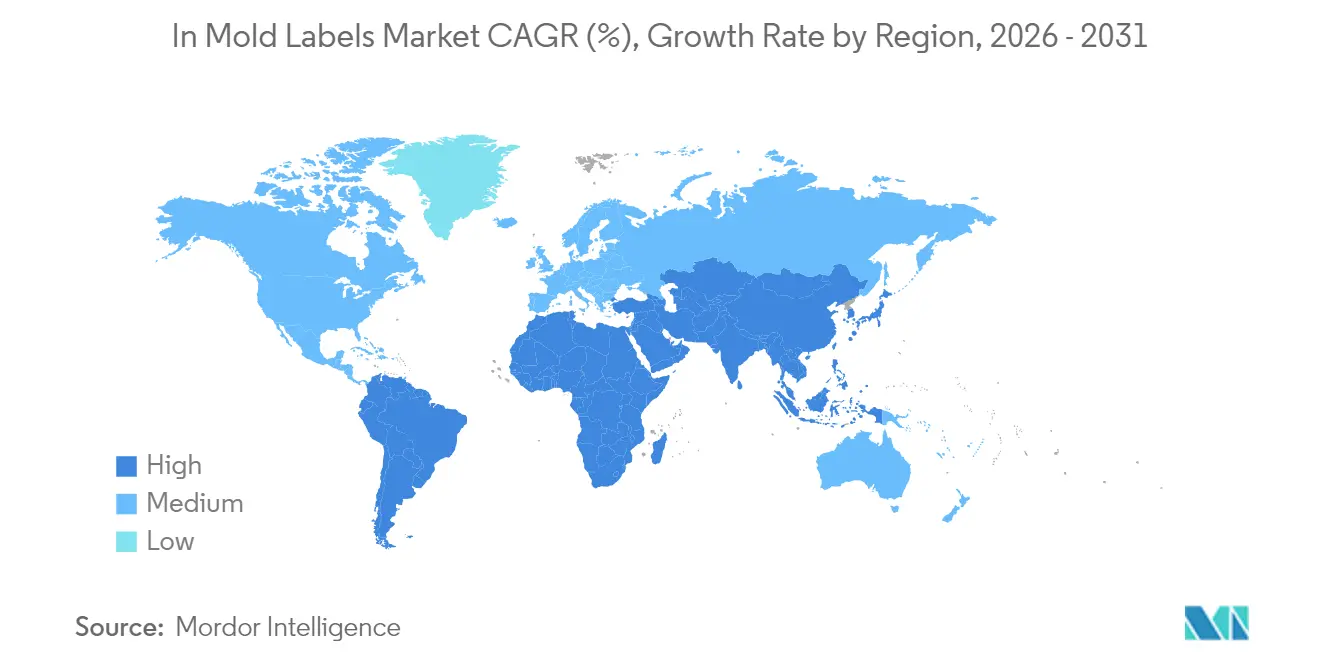
- Par géographie, l'Asie-Pacifique a capté 40,37 % du chiffre d'affaires en 2025 et devrait progresser à un TCAC de 7,83 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché mondial des étiquettes en moule
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Emballages mono-matériaux pour le recyclage | +1.2% | Mondial – l'UE en tête | Moyen terme (2 à 4 ans) |
| Moulage par injection à haute cavitation en Asie | +0.8% | Cœur de l'APAC | Long terme (≥ 4 ans) |
| Décoration haut de gamme à effet sans étiquette | +0.6% | Amérique du Nord et UE | Court terme (≤ 2 ans) |
| Étiquettes en moule numériques pour la personnalisation | +0.5% | Pôles urbains mondiaux | Moyen terme (2 à 4 ans) |
| Règles sur les bouchons attachés et fermetures allégées | +0.4% | UE en premier | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Demande croissante d'emballages mono-matériaux facilitant le recyclage
L'obligation de recyclabilité à partir de 2028 dans le cadre du PPWR contraint les transformateurs à reconcevoir les étiquettes afin que le contenant et la décoration partagent le même polymère, éliminant ainsi les étapes de séparation et améliorant la pureté des balles. La solution NextCycle IML de MCC Verstraete propose une étiquette en polypropylène sur contenant en polypropylène qui réussit les essais de recyclage mécanique sans migration d'encre. Les propriétaires de marques dans les boissons et les produits laitiers concluent de plus en plus des accords d'approvisionnement sur trois ans spécifiant des exigences mono-matériaux, créant une base prévisible pour le retour sur investissement dans le marché des étiquettes en moule. Les fabricants de résines asiatiques répondent avec des grades de PP à plus haute clarté compatibles avec le contact alimentaire, et les distributeurs américains introduisent des tableaux de bord qui pénalisent la décoration multi-matériaux. À mesure que les objectifs de recyclage se resserrent, les transformateurs ayant préqualifié des formats mono-matériaux seront des partenaires privilégiés, renforçant l'avantage du premier entrant.
Expansion des capacités de moulage par injection à haute cavitation en Asie
La Chine, le Vietnam et la Thaïlande ont ajouté plus de 1 200 presses à haute cavitation entre 2023 et 2025. FCS Machinery à elle seule a commandé des ensembles d'outillage fonctionnant jusqu'à 128 cavités, réduisant les coûts unitaires de main-d'œuvre de 28 % et la consommation d'énergie de 30 % par rapport aux presses hydrauliques traditionnelles. Les propriétaires de marques mondiaux adaptent leurs politiques de stock de sécurité pour s'aligner sur cette capacité régionale, accélérant la visibilité des commandes jusqu'en 2026. Des coûts par pièce plus faibles permettent aux transformateurs d'absorber les fluctuations des prix du PP sans éroder leurs marges, soutenant les perspectives à long terme du marché des étiquettes en moule. Les programmes de formation cofinancés par les gouvernements locaux et les groupes d'emballage multinationaux élargissent encore l'écart coût-qualité de l'Asie-Pacifique par rapport aux concurrents occidentaux, notamment dans les applications alimentaires.
Évolution des propriétaires de marques vers une décoration haut de gamme à effet sans étiquette
Les spécialistes du marketing dans les produits laitiers, les nutraceutiques et les cosmétiques de luxe signalent des hausses de 3 à 5 points de pourcentage du taux de conversion en rayon lorsque l'emballage semble dépourvu d'étiquette. La coupe IML en forme de Y de Chobani intègre des graphismes sur deux compartiments en une seule injection, éliminant les étapes secondaires de manchonnage et offrant une preuve d'inviolabilité sans adhésif. L'adoption croissante stimule les volumes d'outillage pour les géométries complexes, ce qui réduit à son tour le coût par impression et élargit les références adressables. Comme l'effet sans étiquette supporte les cycles de congélation-décongélation, les desserts surgelés et les plats préparés constituent de nouvelles cibles, maintenant la demande résiliente même lorsque les conditions macroéconomiques se dégradent.
Croissance de l'impression numérique d'étiquettes en moule pour les tirages courts et la personnalisation
Les presses numériques ajoutent des codes QR, des images variables et des textes localisés à un débit dépassant 11 000 étiquettes par heure, réduisant considérablement le délai de mise sur le marché pour les éditions limitées et les campagnes régionales. [1] Konica Minolta, "Prévisions pour le secteur de l'étiquette et de l'emballage…," konicaminolta.euL'étiquette Fanta parfumée de Multi-Color Corporation au Japon illustre comment les encres numériques offrent des caractéristiques multisensorielles qui captent l'attention en rayon. [2]MCC Verstraete, "NextCycle IML," iml.mcclabel.com Les changements de travaux sans réglage réduisent les déchets jusqu'à 18 kg par travail, s'alignant sur les tableaux de bord de réduction carbone. À mesure que le commerce électronique pousse à la prolifération des références, l'impression numérique d'étiquettes en moule résout le défi du seuil de rentabilité pour des lots de 15 000 à 50 000 unités qui étaient auparavant non rentables sur le marché des étiquettes en moule.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix du PP comprimant les marges des transformateurs | -0.7% | Mondial, aigu sur les marchés sensibles aux prix | Court terme (≤ 2 ans) |
| Propriétés barrières limitées par rapport aux alternatives manchon/PSL | -0.4% | Mondial, critique dans les applications alimentaires et pharmaceutiques | Moyen terme (2 à 4 ans) |
| Lenteur des changements d'outillage freinant les très hauts volumes de références | -0.3% | Mondial, concentré sur les marchés à grande variété | Moyen terme (2 à 4 ans) |
| Limites plus strictes sur les COV des encres à base de solvants en Europe | -0.2% | UE en premier, répercussions sur les marchés d'exportation | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix du PP comprimant les marges des transformateurs
Les prix au comptant du polypropylène en Amérique du Nord ont augmenté de 9 cents par livre au premier trimestre 2025, sous l'effet de pénuries de monomère de propylène et d'une demande accrue de résine recyclée. Les petits transformateurs ne disposent pas d'instruments de couverture, ce qui les oblige à renégocier trimestriellement, au risque de perdre des comptes. Certains atténuent leur exposition en adoptant le thermoformage à paroi mince, réduisant le grammage de 11 % sans reconception. D'autres signent des accords d'approvisionnement en résine pluriannuels indexés sur le Brent, lissant les flux de trésorerie mais augmentant les besoins en fonds de roulement. Jusqu'à ce que les ajouts de capacité de matières premières au Texas et à Ningbo entrent en service en 2027, la pression sur les marges tempérera les plans d'expansion agressifs sur le marché des étiquettes en moule.
Propriétés barrières limitées par rapport aux alternatives manchon/PSL
Les étiquettes en moule PP sur PP standard offrent des taux de transmission d'oxygène (OTR) proches de 30 cm³/m²·j·bar, bien au-dessus des seuils inférieurs à 1 cm³ exigés par les probiotiques laitiers et les solutions intraveineuses. Les revêtements alternatifs ORMOCER et PVOH réduisent l'OTR en dessous de 0,1 mais ajoutent actuellement 27 % au coût de l'étiquette et compliquent la recyclabilité. [3]MDPI, "Revêtements barrières à l'oxygène alternatifs pour films PP," mdpi.com Les transformateurs alimentaires maintiennent donc les usages à très haute barrière avec des étiquettes manchon ou du PET multicouche, limitant la pénétration des étiquettes en moule dans le lait ambiant, la nutrition médicale et les emballages de diluants pharmaceutiques. Des lignes pilotes en cours en Allemagne ciblent l'oxyde de silicium déposé par plasma sur PP, mais la viabilité commerciale est encore à deux ou trois ans. Cet écart de propriétés plafonne le potentiel de croissance du marché des étiquettes en moule dans les applications à barrière stricte.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par procédé de production : le thermoformage prend de l'élan
Le moulage par injection représentait 0,84 milliard USD de la taille du marché des étiquettes en moule en 2025, soit 56,83 % du chiffre d'affaires. Le thermoformage, cependant, est en passe d'enregistrer un TCAC de 7,21 %, dépassant tous les autres procédés. Les machines de la série Quad de Brown Machine réduisent la consommation d'énergie jusqu'à 35 % tout en produisant 250 000 couvercles par heure, convertissant de nombreuses usines laitières du moulage par injection au thermoformage. Le moulage par soufflage reste essentiel pour les bouteilles de boissons rechargeables où la résistance aux nervures et à l'impact lors des chutes est critique.
Les budgets d'investissement montrent des lignes de thermoformage intégrant des empileurs robotisés et une inspection par caméra, portant l'efficacité globale des équipements (OEE) au-dessus de 85 %. Des analyses intégrées détectent les variations de température de la feuille et corrigent automatiquement les zones de chauffage en moins de 50 ms, améliorant le rendement. Les transformateurs notent que le rouleau de PP à faible épaisseur réduit le coût de résine par millier d'impressions d'environ 18 USD, amortissant la volatilité des prix du PP. Le moulage par injection domine toujours les fermetures complexes et les pièces multi-composants, mais sa part se stabilisera à mesure que les audits de durabilité favorisent la moindre intensité carbone du thermoformage sur le marché des étiquettes en moule.


Par type de matériau : la domination du PP se renforce
Le polypropylène a fourni des étiquettes sur des contenants d'une valeur de 0,66 milliard USD en 2025, captant 44,92 % de la part de marché des étiquettes en moule et progressant à un TCAC de 8,74 %. Les régulateurs approuvent le PP car il peut être trié avec les contenants, éliminant les étapes de séparation. Les nouveaux grades de copolymère aléatoire atteignent un voile inférieur à 1 % et une résistance aux chocs supérieure à 35 kJ/m², élargissant leur utilisation dans les pots alimentaires transparents. Le PE reste le choix pour les tubes souples nécessitant une résistance à la fissuration par flexion, tandis que le PET est limité aux bocaux d'exposition à haute clarté.
Les grands fabricants de résines chinois accélèrent le développement de catalyseurs méta-allocènes qui doublent l'indice de fluidité sans compromettre la rigidité, facilitant les pièces à paroi mince. Le PP recyclé post-consommation dépasse désormais 60 % d'inclusion dans certains tubes cosmétiques, répondant aux engagements des marques haut de gamme. Bien que les essais de PP biosourcé soient prometteurs, l'approvisionnement en matières premières est limité ; ainsi, le PP d'origine fossile avec certification ISCC Plus restera dominant sur le marché des étiquettes en moule.
Par technologie d'impression : la révolution numérique s'accélère
La flexographie a généré plus de la moitié du chiffre d'affaires 2025, mais les presses numériques sont appelées à capter une part croissante. Konica Minolta prévoit que le numérique atteindra 9,7 % du volume mondial d'étiquettes d'ici 2029, à mesure que les transformateurs recherchent l'agilité en matière de références. Les têtes jet d'encre à 1 200 dpi projettent désormais du blanc durcissable aux UV à des vitesses de presse de 75 m/min, égalant l'opacité de la flexographie. Les modules de finition en ligne réduisent les délais de production des étiquettes de 10 jours à 48 heures.
La gestion des couleurs pilotée par logiciel garantit un ΔE < 1,5 entre les répétitions de tirage, permettant aux marques de cosmétiques d'harmoniser leurs déploiements mondiaux. Les bons de travail connectés au nuage alimentent les systèmes de gestion de l'information (MIS), offrant une visibilité à l'échelle de l'entreprise, un différenciateur clé à mesure que les grandes entreprises de biens de consommation consolident leurs listes de fournisseurs. La héliogravure conserve les seaux de détergent à très haut volume, mais à mesure que les délais des cylindres de clichés s'allongent, les presses hybrides capables de basculer entre jet d'encre et flexographie soutiendront la croissance sur le marché des étiquettes en moule.
Par secteur d'utilisation final : les cosmétiques stimulent la croissance haut de gamme
L'alimentation représentait 0,41 milliard USD de chiffre d'affaires en 2025 et reste le segment ancré, mais les cosmétiques et les soins personnels afficheront le TCAC le plus rapide à 8,5 %. La nouvelle usine d'ICONS Beauty dans l'Ohio produit des tubes IML en PP contenant 60 % de matières recyclées post-consommation tout en conservant les effets métalliques exigés par les gammes prestige. Les transformateurs de boissons associent des coupons IML pelables à des seaux de popcorn rechargeables pour stimuler les ventes en concession dans les cinémas, illustrant une polyvalence fonctionnelle.
Dans la pharmacie sans ordonnance, l'intérêt croît pour les couvercles à encliquetage inviolables intégrant des codes 2D pour la sérialisation. Les boîtiers électroniques automobiles adoptent les étiquettes en moule pour combiner des graphismes de protection contre les décharges électrostatiques avec des peaux en polycarbonate robuste. Une telle diversification soutient la résilience des volumes même si les dépenses discrétionnaires en cosmétiques fléchissent, maintenant la visibilité des revenus pour les acteurs du marché des étiquettes en moule.
Par technologie d'impression : l'héliogravure maintient son leadership de niche
Les cylindres d'héliogravure atteignent des largeurs de trait inférieures à 5 µm, produisant des images métalliques photoréalistes pour des tirages dépassant 1 million d'unités, une capacité inégalée par les autres procédés. Labels & Labeling note la prédominance de l'héliogravure sur les détergents à rotation rapide où la fidélité des couleurs est un facteur clé de l'équité de marque. Cependant, les coûts de gravure des cylindres limitent l'adoption pour les références de taille moyenne.
L'AQUAFLEX hybride d'AstroNova associe un blanc de fond en héliogravure à base d'eau à un numérique CMJN, permettant aux transformateurs d'atteindre des aplats Pantone et une personnalisation en un seul passage. Les objectifs de durabilité accélèrent la migration de l'héliogravure vers les encres à base d'eau, réduisant les COV de 42 %. Bien que la flexographie et le numérique captent la plupart des gains de parts, le rôle de l'héliogravure dans les métallisés à haute couverture et la gamme de couleurs étendue garantit une niche durable au sein du marché des étiquettes en moule.
Analyse géographique
L'Asie-Pacifique a dominé le marché des étiquettes en moule avec une part de chiffre d'affaires de 40,37 % en 2025 et devrait afficher un TCAC de 7,83 % jusqu'en 2031. Les ajouts de capacité en Chine stimulent la disponibilité des outillages, tandis que les réglementations japonaises sur les listes positives harmonisent la conformité au contact alimentaire, facilitant l'accès au marché. Chemplast Sanmar en Inde a investi 160 crores INR dans des résines spéciales soutenant la demande locale en étiquettes et les contrats d'exportation. Les gouvernements régionaux subventionnent la modernisation des presses électriques, réduisant l'intensité des gaz à effet de serre par unité de 28 %.
L'Europe reste le précurseur réglementaire. Le PPWR pousse à 30 % de matières recyclées post-consommation dans les emballages alimentaires en PET d'ici 2030, catalysant les investissements dans les revêtements barrières amovibles et les fermetures attachées. L'ordonnance suisse sur les encres ajoute des exigences de transparence, obligeant les fournisseurs à tenir des registres exhaustifs de substances. Ces règles éliminent les acteurs marginaux mais récompensent les transformateurs ayant des antécédents de conformité anticipée, maintenant des prix premium sur le marché des étiquettes en moule.
L'Amérique du Nord subit des vents contraires liés à la volatilité du PP et aux pénuries de main-d'œuvre, mais l'appétit des consommateurs pour les emballages haut de gamme maintient les lignes de cosmétiques et de produits laitiers fonctionnels dynamiques. Les subventions à la relocalisation pour les machines de moulage dans le cadre des programmes CHIPS et FABS incitent les fabricants d'outillage à localiser des centres de pièces détachées, réduisant les temps d'arrêt. Le Moyen-Orient et l'Afrique voient une demande croissante pour les produits laitiers enrichis et les plats préparés, ouvrant des opportunités de nouvelles usines dans les zones logistiques des Émirats arabes unis. Les investissements en Amérique du Sud dans le PET dérivé de l'huile de soja élargissent les choix de substrats, bien que plus lentement que les trajectoires de croissance de l'APAC.

Paysage réglementaire
En Europe, le règlement (UE) 2025/40, le règlement sur les emballages et les déchets d'emballages (PPWR), est entré en vigueur le 11 février 2025 et s'applique à partir du 12 août 2026, renforçant les exigences documentaires et de conformité pour les emballages mis sur le marché de l'UE. Pour l'étiquetage in-mold, l'accent mis par le PPWR sur la conception pour le recyclage et l'étiquetage harmonisé relève le niveau de conformité requis pour le choix des matériaux et la gestion des visuels, avec des exigences supplémentaires de l'UE en matière d'étiquettes de tri ancrées à partir du 12 août 2028.
Pour les applications en contact alimentaire, la conformité aux États-Unis continue de dépendre du cadre de notification des substances en contact alimentaire (FCN) administré par la FDA, incluant la maintenance continue de l'inventaire et les changements de statut des substances qui déclenchent des audits fournisseurs. Le 6 janvier 2025, la FDA a annoncé que les FCN pour 35 substances PFAS ne sont plus effectives, et l'agence a mis à jour son inventaire des FCN effectifs le 31 mai 2026, renforçant la nécessité pour les transformateurs et les chaînes d'approvisionnement de films/encres de vérifier le statut de contact alimentaire des films d'étiquettes, des colorants et des additifs utilisés dans les structures IML.
Paysage concurrentiel
Le marché des étiquettes en moule présente une fragmentation modérée. Les cinq premiers fournisseurs contrôlent environ 46 % du chiffre d'affaires mondial, laissant de la place aux spécialistes régionaux. CCL Industries a augmenté ses ventes du quatrième trimestre 2024 de 9 %, aidé par la vente croisée d'étiquettes en moule avec des étiquettes autoadhésives dans des appels d'offres multi-formats. L'acquisition par TOPPAN des actifs d'emballage thermoformé et flexible de Sonoco pour 1,8 milliard USD fournit des plateformes d'étiquettes en moule à barrière améliorée et étend la portée vers les snacks et la santé.
Sur le plan stratégique, les acteurs poussent l'automatisation. Le changement guidé de Balluff réduit le temps de changement de moule de 70 %, libérant 12 jours de production supplémentaires par an sur des opérations en quatre équipes. La durabilité reste un champ de bataille : MCC Verstraete a lancé des encres offset sans eau pour étiquettes en moule qui réduisent les émissions de COV de 60 %, tandis que la fusion Amcor-Berry cible 650 millions USD de synergies de coûts et élargit l'accès aux résines recyclées post-consommation. Les transformateurs de taille intermédiaire forment des alliances avec les fabricants de presses numériques pour des lignes mono-matériaux clés en main, utilisant des tableaux de bord en mode service logiciel pour comparer l'OEE entre les usines.
En aval, les propriétaires de marques consolident leurs listes de fournisseurs préférés pour gérer le risque de conformité, intensifiant la pression sur les prix mais renforçant les volumes pour les transformateurs accrédités. Les barrières à l'entrée reposent désormais sur les audits ESG en plus des certifications de sécurité alimentaire. Les jeunes entreprises axées sur le recyclage assisté par enzymes ou les mélanges de PP biosourcé trouvent leur place en tant que partenaires de co-développement plutôt que concurrents directs, assurant la diffusion technologique sur le marché des étiquettes en moule.
Leaders du secteur des étiquettes en moule
-
Innovia Films (CCL Industries)
-
Multi-Color Corporation
-
Orianaa Decorpack
-
Taghleef Industries
-
WINNERS LABELS LLP
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Les chantiers de conception pour le recyclage induits par le PPWR créent un espace pour les systèmes IML mono-matériau qui rendent la décoration compatible avec le recyclage mécanique, en particulier les formats étiquette en polypropylène sur contenant en polypropylène déjà avancés par les principaux fournisseurs. Le calendrier de conformité du PPWR à partir du 12 août 2026, ainsi que le mouvement de l'UE vers des étiquettes de tri consommateur harmonisées à partir du 12 août 2028, poussent les propriétaires de marques et les transformateurs vers un contrôle standardisé des visuels, une traçabilité documentée des substances et des piles de matériaux plus simples.
L'IML connecté et de traçabilité émerge comme un axe d'expansion spécifique, soutenu par des lancements et collaborations de fournisseurs qui intègrent des identifiants directement dans les emballages moulés. Avery Dennison a lancé un portefeuille IML compatible RFID en juillet 2025 destiné aux systèmes de réutilisation et de circularité, et en juillet 2026, Polytag et MCC Global ont collaboré pour intégrer une technologie de marquage UV invisible dans les emballages IML afin de renforcer l'identification des matériaux et leur valorisation. Du côté de la production, les programmes d'automatisation et de parois minces à grande vitesse mis en avant par Brink Molds and Automation en avril 2026 s'alignent sur les priorités des transformateurs en matière de réduction des temps de cycle, d'économies de matériaux et d'amélioration du TRS, conformément à l'évolution plus large du rapport vers l'efficacité énergétique et la numérisation opérationnelle dans les lignes IML.
Développements récents du secteur
- Juillet 2026 : Multi-Color Corporation (MCC Global) s'est associée à Polytag pour intégrer une technologie de marquage UV invisible dans les emballages étiquetés in-mold afin d'améliorer la traçabilité de la composition des matériaux et du contenu recyclé. Cela soutient les flux de recyclage et de valorisation en permettant une identification plus fiable des emballages plastiques, renforçant le rôle de l'IML dans les programmes d'emballages d'économie circulaire.
- Février 2025 : Multi-Color Corporation a ouvert une nouvelle usine de production d'étiquetage in-mold à Louveira, près de São Paulo, au Brésil, ajoutant une capacité locale pour les clients régionaux. Cet investissement raccourcit les chaînes d'approvisionnement et améliore la réactivité pour les propriétaires de marques qui s'approvisionnent en IML en Amérique latine, tout en plaçant MCC plus près de la demande dynamique en emballages alimentaires et de soins personnels.
- Mars 2024 : Multi-Color Corporation a signé un accord stratégique avec DynamicsPrint pour déployer un ERP dans les sites de production IML en Belgique, aux États-Unis, en Turquie, en Australie et en Grèce. La standardisation des données de planification et de production entre les usines améliore la planification, le contrôle des déchets et l'exécution multi-sites pour des portefeuilles de SKU complexes, soutenant un débit plus élevé alors que le travail numérique et les petites séries se développent.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Ce marché couvre la valeur des étiquettes in-mold qui sont placées à l'intérieur d'un moule et deviennent partie intégrante d'un contenant plastique pendant le moulage. Nous dimensionnons la demande sur l'ensemble de la valeur des matériaux d'étiquettes et de l'impression utilisés pour les contenants décorés vendus dans les principaux usages finaux d'emballage.
Exclusions du périmètre : les étiquettes autocollantes autonomes, les manchons thermorétractables et l'impression directe sur contenant qui n'utilise pas d'application in-mold sont exclus.
Aperçu de la segmentation
-
Par procédé de production
- Moulage par injection
- Moulage par soufflage
- Thermoformage
-
Par type de matériau
- Polypropylène (PP)
- Polyéthylène (PE)
- Polyéthylène téréphtalate (PET)
- Autres types de matériaux
-
Par technologie d'impression
- Flexographie
- Numérique (jet d'encre, EP)
- Héliogravure
- Autres technologies d'impression
-
Par secteur d'utilisation final
- Alimentation
- Boissons
- Cosmétiques et soins personnels
- Autres secteurs d'utilisation final
-
Par géographie
-
Amérique du Nord
- États-Unis
- Canada
- Mexique
-
Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
-
Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Australie et Nouvelle-Zélande
- Reste de l'Asie-Pacifique
-
Moyen-Orient et Afrique
-
Moyen-Orient
- Émirats arabes unis
- Arabie saoudite
- Turquie
- Reste du Moyen-Orient
-
Afrique
- Afrique du Sud
- Nigéria
- Égypte
- Reste de l'Afrique
-
Moyen-Orient
-
Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
-
Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la construction d'une vue de la base d'emballages plastiques moulés où l'étiquetage in-mold est pertinent, puis en la restreignant aux formats de contenants qui utilisent typiquement l'IML. Des sources publiques telles que UN Comtrade, les tables de commerce et de fabrication du US Census Bureau, Eurostat et les statistiques douanières nationales nous aident à comprendre les flux commerciaux de résine et d'emballage, que nous utilisons pour orienter la direction de la demande régionale.
Nous examinons également les notes publiées par les associations professionnelles de l'emballage et des plastiques, les pages des régulateurs et des normes sur les règles d'emballage et de recyclage, et les articles évalués par des pairs qui traitent des principes de base du procédé IML et des choix de substrats (par exemple, le PP). Pour vérifier l'exposition des entreprises et la répartition géographique, nous consultons les rapports annuels, les présentations aux investisseurs et la couverture de presse réputée, et nous pouvons utiliser des abonnements payants pour les données financières et de renseignement d'entreprises, les bases de données de brevets et les registres d'importation/exportation au niveau des expéditions lorsqu'ils permettent de combler les lacunes de données. Les sources documentaires spécifiques citées ici sont illustratives et non exhaustives, et des sources supplémentaires ont été utilisées pour la collecte, la vérification croisée et la clarification des hypothèses.
Entretiens et enquêtes primaires
Le travail primaire est utilisé pour vérifier quelle part de la production d'emballages moulés utilise réellement des étiquettes in-mold et comment les prix évoluent avec les mouvements de résine, la méthode d'impression et la longueur de tirage. Nous échangeons avec des transformateurs, des fournisseurs de matériaux, des acteurs de l'écosystème des machines et des acheteurs d'emballages dans les principales régions afin que les taux d'adoption, les spécifications typiques des étiquettes et les signaux de demande à court terme puissent être testés par rapport aux hypothèses du modèle, puis ajustés si nécessaire.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Dirigeants (CXO) : 13 % | APAC : 43 % |
| Niveau intermédiaire : 56 % | Responsables fonctionnels/d'unité : 36 % | EMEA : 37 % |
| Petits acteurs : 14 % | Managers : 51 % | Amériques : 20 % |
Dimensionnement et prévisions du marché
Notre modèle de dimensionnement utilise une construction descendante qui reconstitue le bassin de demande à partir de la production d'emballages plastiques moulés, puis applique le taux de pénétration de l'IML par usage final d'emballage et par région. Pour maintenir des totaux réalistes, les résultats sont corroborés par des vérifications ascendantes sélectives, telles que des échantillonnages de prix par millier d'étiquettes, des discussions sur la capacité et l'utilisation des transformateurs, et des vérifications de canaux sur les délais de livraison.
Les principales variables qui influencent le modèle incluent la direction des prix du polypropylène et d'autres résines, la répartition entre le moulage par injection, le moulage par soufflage et le thermoformage, la part des emballages alimentaires et de boissons et de soins personnels utilisant une décoration premium, les évolutions des technologies d'impression (y compris le numérique pour les tirages plus courts), ainsi que les règles de durabilité et de recyclage des emballages qui influencent le choix des matériaux d'étiquettes. Pour les prévisions, une analyse de scénarios est utilisée autour de ces facteurs, et la trajectoire de croissance finale est alignée sur les avis d'experts concernant les tendances de volume d'emballage et le calendrier de répercussion des prix. Lorsque les vérifications ascendantes présentent des lacunes, nous appliquons d'abord des fourchettes prudentes, puis nous n'ajustons l'échelle qu'après correspondance avec des signaux de volume indépendants.
Validation des données et cycle de mise à jour
Les résultats du modèle sont validés par des vérifications successives par rapport à des indicateurs indépendants tels que la direction de la production d'emballages, les signaux commerciaux de résine et de film, et le prix implicite par étiquette par rapport aux fourchettes d'achat habituelles. Si une région présente un saut inattendu, les hypothèses sont réexaminées, les valeurs aberrantes sont testées, et des échanges complémentaires sont déclenchés avant la validation finale.
Chaque rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs se produisent, comme des variations brutales des prix de la résine ou des évolutions réglementaires majeures affectant les choix d'emballage. Avant la livraison, un analyste effectue une relecture pour que les chiffres et les hypothèses reflètent les informations les plus récentes disponibles.
Comparaison de la taille du marché des étiquettes in-mold de Mordor Intelligence par rapport à d'autres estimations publiées
Les tailles de marché publiées pour les étiquettes in-mold peuvent sembler très éloignées, même lorsque les auteurs traitent de thèmes d'emballage similaires. Cet écart provient généralement de la façon dont l'étiquetage in-mold est défini de manière étroite, des parties de la chaîne de valeur de l'emballage prises en compte, et de l'année utilisée pour la devise et la tarification.
Les vérifications des flux commerciaux pour les films d'étiquettes et les volumes d'emballages moulés, ainsi que les fourchettes de pénétration de l'IML confirmées par entretiens par usage final, sont les points de preuve qui maintiennent Mordor Intelligence rattaché à la valeur des étiquettes appliquées in-mold au lieu d'inclure des formats d'étiquettes adjacents.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 1,53 milliard USD (2026) | |
| Cabinet de conseil mondial A | 2,72 milliards USD (2024) | Utilise une année de référence antérieure et peut appliquer une couverture applicative plus large, ce qui peut inclure des dépenses d'étiquettes qui comprennent des formats non appliqués à l'intérieur du moule. Les différences de calendrier de devise et les hypothèses de prix liées à la résine peuvent également accroître la valeur déclarée. |
| Éditeur sectoriel B | 3,90 milliards USD (2025) | Peut compter un mélange plus large de matériaux, d'impression et de flux de revenus liés aux usages finaux, ce qui peut recouper des formats de décoration non-IML et des services d'impression à plus forte valeur. Une année de référence différente et un horizon plus long peuvent encore déplacer les totaux lorsque la progression du PVM est modélisée de manière plus agressive. |
Le tableau indique que les définitions de périmètre et les choix de tarification de l'année de référence sont des facteurs courants de l'écart. En ancrant le modèle sur des signaux observables de production d'emballages, puis en revérifiant la pénétration et la tarification avec les acteurs du secteur, nous maintenons le chiffre final traçable à des intrants qui peuvent être révisés et mis à jour selon un rythme répétable.


Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché des étiquettes en moule ?
Le marché des étiquettes en moule a atteint 1,53 milliard USD en 2026 et devrait progresser jusqu'à 1,87 milliard USD d'ici 2031.
Quelle région domine le marché des étiquettes en moule ?
L'Asie-Pacifique détient 40,37 % du chiffre d'affaires et renforce sa position de leader grâce à ses capacités à haute cavitation et à ses coûts de production réduits.
Pourquoi le polypropylène est-il privilégié pour les étiquettes en moule ?
Le PP combine une bonne résistance aux chocs avec la recyclabilité, s'aligne sur les réglementations mono-matériaux et affiche le TCAC le plus élevé à 8,74 % parmi les substrats.
À quelle vitesse l'impression numérique croît-elle dans le domaine des étiquettes en moule ?
L'impression numérique devrait progresser à un TCAC de 9,27 %, portée par la demande de personnalisation et de tirages courts.
Quel procédé de production gagne des parts de marché ?
Le thermoformage est le procédé à la croissance la plus rapide avec un TCAC de 7,21 %, car il réduit la consommation d'énergie jusqu'à 35 % et prend en charge les pièces à paroi mince.
Quels sont les principaux freins du secteur ?
La volatilité des prix du PP et les propriétés barrières limitées par rapport aux étiquettes manchon plafonnent actuellement les marges et la pénétration dans les applications sensibles à l'oxygène.
Dernière mise à jour de la page le:



