
Taille et part du marché de l'hydroquinone
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 428.68 Millions de dollars américains |
| Taille du Marché (2031) | 521.30 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 3.99 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'hydroquinone par Mordor Intelligence
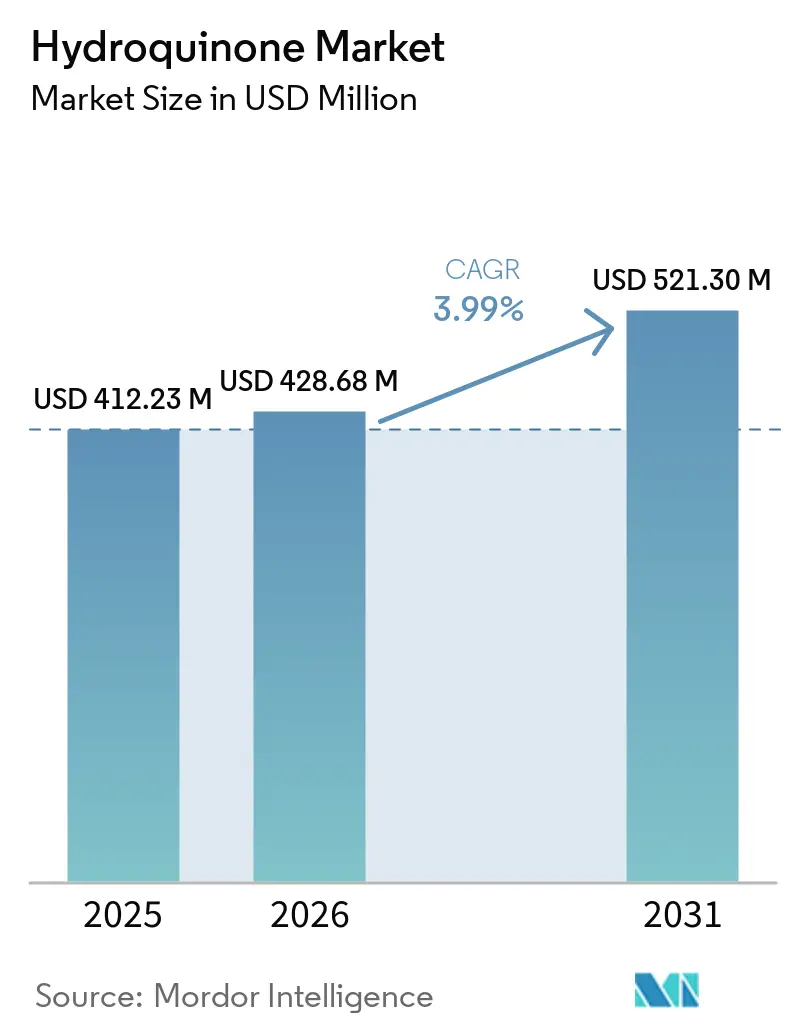
La taille du marché de l'hydroquinone était évaluée à 412,23 millions USD en 2025 et devrait croître de 428,68 millions USD en 2026 à 521,30 millions USD d'ici 2031, à un CAGR de 3,99 % durant la période de prévision (2026-2031). La demande se détourne des produits chimiques photographiques au profit d'utilisations à plus forte valeur ajoutée, telles que les inhibiteurs de polymérisation et les antioxydants de qualité alimentaire, tandis que les producteurs accélèrent la transition de la voie historique par hydroperoxyde de cumène vers des procédés d'hydroxylation par H₂O₂ plus écologiques. Le cumène fournit encore plus de la moitié de la production mondiale, mais les nouvelles voies réduisent les dépenses d'investissement jusqu'à 40 % et se conforment plus aisément aux réglementations de plus en plus strictes sur les émissions de déchets en Europe. La montée en puissance des capacités de monomères acryliques en Asie, conjuguée à des réglementations plus strictes en matière de sécurité alimentaire favorisant les antioxydants thermiquement stables, soutient la croissance à court terme. Parallèlement, la valorisation biocatalytique de la lignine et la commercialisation du dipalmitate d'hydroquinone ouvrent des niches spécialisées capables d'absorber la pression réglementaire pesant sur les cosmétiques traditionnels.
Principaux enseignements du rapport
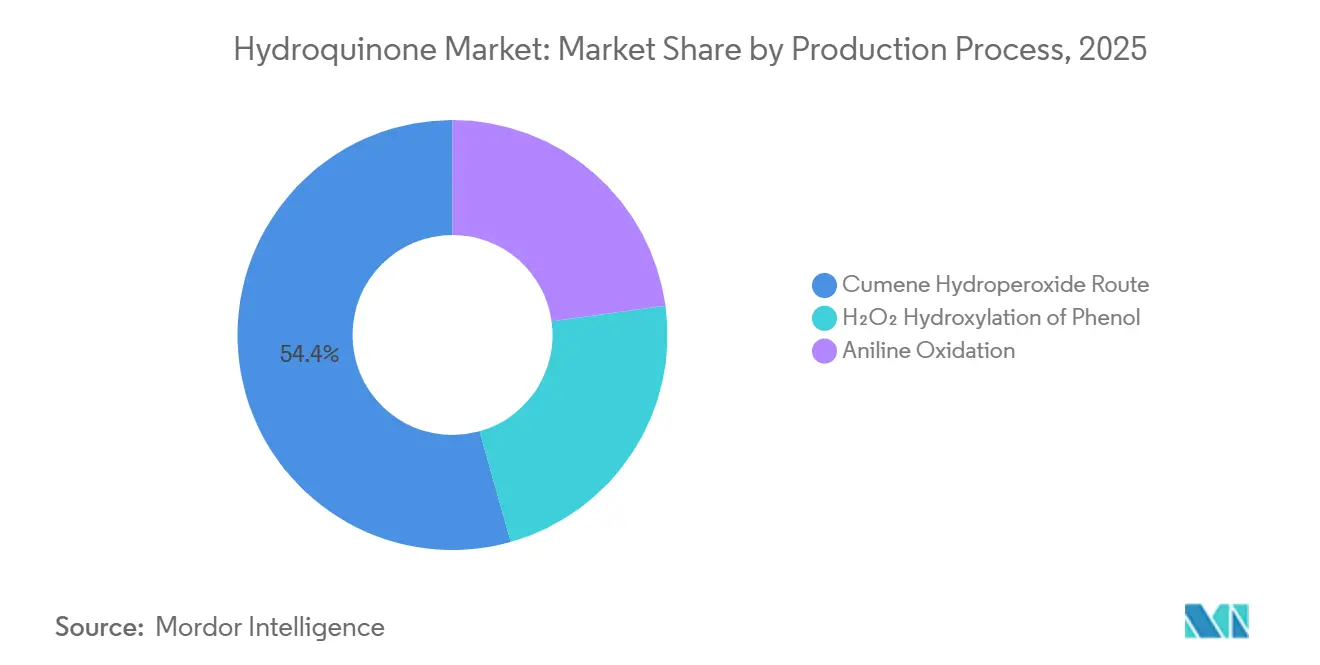
- Par procédé de production, la voie du cumène hydroperoxyde a dominé avec 54,36 % de la part de marché de l'hydroquinone en 2025, mais l'hydroxylation du phénol par H₂O₂ est la voie à la croissance la plus rapide, avec un TCAC de 4,52 % jusqu'en 2031.
- Par application, les inhibiteurs de polymérisation représentaient 66,61 % de la taille du marché de l'hydroquinone en 2025 et devraient progresser à un TCAC de 4,31 % jusqu'en 2031.
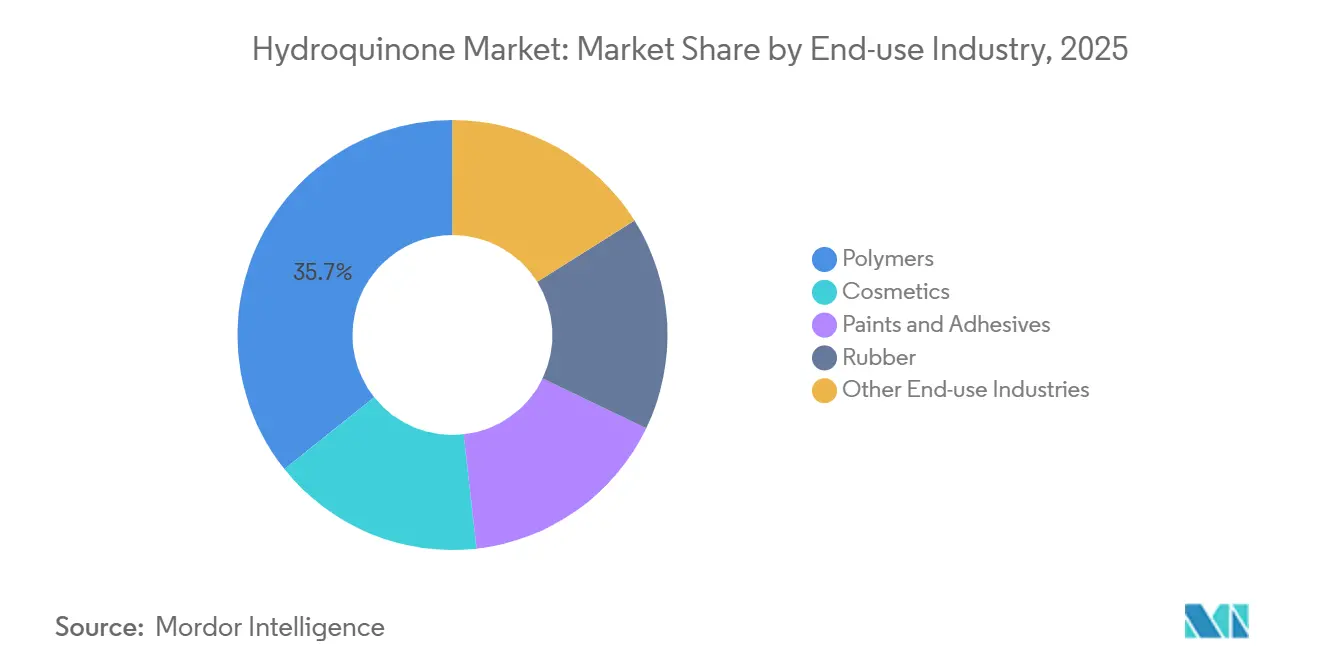
- Par industrie d'utilisation finale, les polymères représentaient 35,71 % de la demande en 2025 et devraient croître à un TCAC de 4,77 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique a capté 47,92 % des revenus en 2025 et se développe à un TCAC de 4,33 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante d'antioxydants non phénoliques dans l'emballage alimentaire | +0.8% | Mondial, avec la plus forte adoption en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Ajouts de capacités en Asie pour les inhibiteurs de polymérisation | +1.2% | Cœur Asie-Pacifique (Chine, Inde, Japon), extension vers l'Asie du Sud-Est | Court terme (≤ 2 ans) |
| Préférence croissante pour les voies d'hydroxylation par H₂O₂ écologiques | +0.6% | Europe et Amérique du Nord en tête de l'adoption ; Asie en cours de rattrapage | Long terme (≥ 4 ans) |
| Valorisation de la lignine en hydroquinone par biocatalyse, libérant une flexibilité d'approvisionnement | +0.4% | Amérique du Nord et Europe (pilote/début commercial) ; adoption limitée en Asie | Long terme (≥ 4 ans) |
| Émergence de l'hydroquinone-dipalmitate comme dérivé plus sûr, élargissant la demande | +0.5% | Mondial, en particulier dans les régions soumises à des réglementations cosmétiques strictes (UE, Amérique du Nord) | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante d'antioxydants non phénoliques dans l'emballage alimentaire
Les industriels de l'agroalimentaire intègrent désormais le tert-butylhydroquinone (TBHQ) dans environ 40 % des aliments emballés, car il reste efficace aux températures de friture et réduit l'absorption d'oxygène cent fois plus que les phénoliques plus anciens. Les ventes mondiales de TBHQ ont atteint 8,216 milliards USD en 2025 et devraient dépasser 10,958 milliards USD d'ici 2032, avec un TCAC de 4,2 %, nettement supérieur à la trajectoire globale du marché de l'hydroquinone. Les limites d'apport de l'OMS et de la FDA de 0,2 mg/kg de poids corporel ont standardisé les pratiques de formulation, liant directement la demande aux volumes de snacks et de plats préparés[1]. Les fabricants disposant d'une capacité TBHQ intégrée — tels que Camlin Fine Sciences — peuvent se prémunir contre les fluctuations réglementaires dans les cosmétiques en concluant des accords d'approvisionnement à long terme avec les transformateurs d'emballages alimentaires. La certification selon les normes ISO 22000 et FSSC 22000 s'impose comme un prérequis d'achat, récompensant les fournisseurs qui investissent dans des lignes de production traçables et conformes aux bonnes pratiques de fabrication.
Ajouts de capacités en Asie pour les inhibiteurs de polymérisation
Le pôle de Dahej en Inde a porté la capacité nominale d'hydroquinone de 10 000 MTPA en 2020 à 15 000 MTPA en 2022, offrant une base de coûts inférieure à celle des usines européennes à forte consommation d'énergie. Le méthyléthylhydroquinone (MEHQ), dosé à 10-300 ppm, stabilise l'acide acrylique lors du transport, et les analyseurs spectroscopiques modernes maintiennent désormais une précision de ± 0,22 ppm en temps réel. Les conditions tropicales réduisent la durée de maintien de l'inhibiteur de 50 heures à 80 °C à 12 heures à 90 °C, ce qui incite à l'adoption de systèmes de dosage continu dans les unités de monomères d'Asie du Sud-Est. Les exportateurs chinois ont amplifié l'offre, maintenant les prix régionaux à un niveau bas et contraignant les producteurs européens à réduire leur production, mais la demande asiatique provenant des nouvelles lignes de MMA et d'acide acrylique devrait absorber l'excédent d'ici 2027. Les installations intégrées qui associent le MEHQ à des accords d'enlèvement de monomères acryliques bénéficient d'une sécurité des volumes et de meilleurs cycles de fonds de roulement.
Préférence croissante pour les voies d'hydroxylation par H₂O₂ écologiques
Le catalyseur titanate-silicate TS-1 d'Enichem offre une sélectivité de 90 % en faveur de l'hydroquinone sans générer d'acétone, réduisant les coûts de purification et découplant les producteurs des fluctuations du propylène. Une étude de 2025 publiée dans le Journal of the Japan Petroleum Institute a porté le rendement en hydroquinone dans des réacteurs à écoulement en bouchon à 8,62 %, soit un gain de 5,7 fois par rapport à l'opération en mode discontinu. Les opérateurs européens font face à des surcharges de conformité de 50 à 80 EUR par tonne en vertu des règles renforcées sur les eaux usées, accélérant l'adoption du H₂O₂. Les nouveaux entrants de taille moyenne en Asie du Sud-Est trouvent cette voie attractive, car l'intensité capitalistique représente 60 à 70 % de celle d'une unité au cumène, tout en répondant à la demande locale croissante. Le défi consiste à sécuriser un approvisionnement régulier en peroxyde d'hydrogène, car les usines de peroxyde à base d'anthraquinone s'appuient sur des boucles internes d'hydroquinone qui peuvent devenir des goulots d'étranglement lors des arrêts de raffineries.
Valorisation de la lignine en hydroquinone par biocatalyse, libérant une flexibilité d'approvisionnement
La manganèse peroxydase fongique et les peroxydases bactériennes décolorantes de colorants clivent les liaisons aryl-Cα, orientant les fragments de lignine Kraft vers des intermédiaires de type hydroquinone. Les essais pilotes rapportent des rendements inférieurs à 10 %, freinés par la repolymérisation et l'hétérogénéité des matières premières, mais l'équilibre économique nécessite au moins 15 % de rendement et un coût inférieur à 2 500 USD par tonne. Des recherches montrent que les phénoxazines dérivées de la lignine surpassent le MEHQ en tant qu'agents piégeurs de radicaux dans l'acide acrylique, laissant entrevoir un potentiel de substitution à long terme. Les bioraffineries nord-américaines testent l'extraction en continu pour améliorer la stabilité, et les incitations politiques en faveur des produits chimiques renouvelables pourraient réduire l'écart de coût. Le potentiel commercial dépend de la mise à l'échelle des titres enzymatiques et de l'allongement de la durée de vie des catalyseurs face à la désactivation oxydative.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Restrictions REACH de l'ECHA sur les cosmétiques à rinçage non requis | -0.9% | Europe en premier lieu ; alignement réglementaire par effet de contagion en Asie-Pacifique et en Amérique latine | Court terme (≤ 2 ans) |
| Volatilité des prix de la matière première cumène | -0.7% | Mondial, avec un impact aigu en Asie-Pacifique et en Amérique du Nord | Court terme (≤ 2 ans) |
| Retrait des investisseurs ESG des chaînes de valeur phénoliques | -0.5% | Europe et Amérique du Nord ; impact limité en Asie | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Restrictions REACH de l'ECHA sur les cosmétiques à rinçage non requis
L'hydroquinone figure à l'entrée 1339 de l'annexe II en tant que substance interdite dans les cosmétiques, avec seulement une tolérance de 0,02 % pour les systèmes d'ongles artificiels au titre de l'entrée 14 de l'annexe III. Le durcissement de 2024 a éliminé les voies de livraison indirectes via les dérivés de l'arbutine, provoquant des rappels de produits généralisés qui ont supprimé une tranche de demande stable de 10 à 15 % presque du jour au lendemain. Le composé est également classé Carc. 2 et Muta. 2, ce qui dissuade les formulateurs de solliciter des exemptions de niche. La dose de référence orale provisoire de l'Agence américaine de protection de l'environnement de 0,04 mg/kg/jour accroît les risques de responsabilité en cas d'exposition cutanée[2]. Les producteurs sans diversification vers le TBHQ ou le MEHQ en aval font face à des baisses de revenus prononcées.
Volatilité des prix de la matière première cumène
Les prix du phénol, liés aux marchés du benzène et du propylène, ont fortement augmenté à la mi-2025 lorsque la maintenance des raffineries a coïncidé avec des goulots d'étranglement dans le transport maritime, faisant bondir les cotations au comptant de l'hydroquinone de plus de 40 %. L'érosion subséquente de la demande dans les cosmétiques a déclenché une correction tout aussi brutale, exposant les stocks valorisés aux prix de pointe des matières premières à des dépréciations. Les chaînes intégrées qui co-produisent de l'acétone peuvent partiellement amortir le choc, mais les petites usines indépendantes subissent des fluctuations de marges importantes. La couverture des prix via les voies H₂O₂ ou les contrats à terme sur le phénol gagne la faveur des contrôleurs financiers.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par procédé de production :
les voies écologiques progressent malgré la domination du cumèneLa voie du cumène hydroperoxyde représentait 54,36 % de la part de marché de l'hydroquinone en 2025, grâce à l'économie favorable de son co-produit, l'acétone. Cependant, l'hydroxylation du phénol par H₂O₂ se développe à un TCAC de 4,52 %, les opérateurs en Europe et en Amérique du Nord cherchant à réduire les coûts de traitement des déchets et les investissements en capital. Les réacteurs à flux continu utilisant des catalyseurs Cu(II)-bipyridine ont amélioré l'efficacité de conversion du phénol, signalant une évolution vers des usines modulaires capables de changer de matières premières en fonction des fluctuations de prix.
Des charges de purification réduites, l'absence d'acétone et une mise en service plus rapide rendent les systèmes H₂O₂ attractifs pour les nouveaux entrants d'Asie du Sud-Est qui approvisionnent les complexes d'acide acrylique voisins. L'oxydation directe du benzène et les voies à base d'aniline restent des niches, mais offrent des couvertures stratégiques là où des excédents de nitrobenzène ou de benzène existent. Des entreprises intégrées telles qu'Eastman maintiennent des actifs à double voie, permettant un arbitrage agile des matières premières chaque fois que les écarts de propylène ou de peroxyde d'hydrogène s'élargissent.

Par application :
les inhibiteurs de polymérisation ancrent la croissanceLes inhibiteurs de polymérisation détenaient 66,61 % de la taille du marché de l'hydroquinone en 2025 et progressent à un TCAC de 4,31 % jusqu'en 2031. Le MEHQ et le DTBHQ protègent les monomères acryliques et de polyester insaturé pendant le stockage, évitant les réactions emballées pouvant atteindre 200 °C en quelques minutes. Les applications antioxydantes, principalement le TBHQ pour les huiles comestibles, suivent de près et constituent un bouclier défensif d'utilisation finale lorsque la consommation de cosmétiques se ralentit.
Les applications intermédiaires sont soutenues par l'alimentation en précurseurs de colorants et la synthèse pharmaceutique. Les produits chimiques photosensibles représentent une demande de marché de l'hydroquinone plus faible depuis l'essor de la photographie numérique, bien que des utilisations de niche dans les microfilms d'archivage et le développement de beaux-arts persistent. Les producteurs ciblant les inhibiteurs et les antioxydants bénéficient ainsi de bases de volumes plus résilientes par rapport aux segments photographiques traditionnels.
Par industrie d'utilisation finale :
les polymères en tête, les cosmétiques en reculLes polymères représentaient 35,71 % de la demande du marché de l'hydroquinone en 2025 et devraient croître à un TCAC de 4,77 % jusqu'en 2031, portés par les expansions des chaînes vinyliques et acryliques en Asie. Le secteur spécifie régulièrement des doses d'inhibiteur comprises entre 10 ppm et 300 ppm, se traduisant par un enlèvement régulier lié au débit de monomères.
Les cosmétiques ont fortement reculé après les interdictions de l'UE et des États-Unis sur les crèmes à l'hydroquinone en vente libre. L'hydroquinone-dipalmitate de qualité spéciale et les formulations sur ordonnance uniquement amortissent la chute, mais ne peuvent pas compenser entièrement les volumes perdus. Le caoutchouc, les peintures, les adhésifs et un ensemble de débouchés plus petits — agriculture, traitement de l'eau, produits chimiques pour champs pétrolifères — constituent une queue diversifiée qui atténue l'exposition cyclique.
Analyse géographique
Marché de l'hydroquinone en Asie-Pacifique
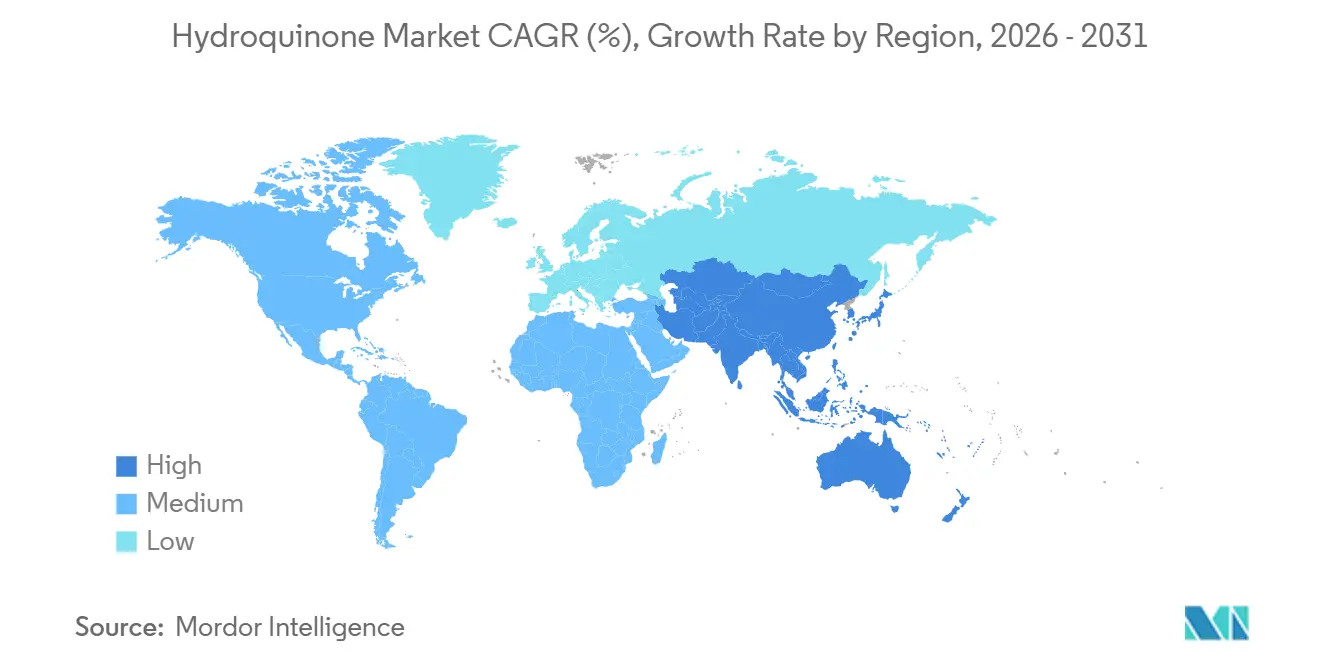
L'Asie-Pacifique a dominé le marché de l'hydroquinone avec une part de revenus de 47,92 % en 2025 et progresse à un CAGR de 4,33 %, portée par la montée en capacité de l'Inde et la stratégie d'exportation axée sur les prix de la Chine. Bien que les remises compriment les marges, les producteurs régionaux bénéficient de leur proximité avec les complexes d'acide acrylique et de tarifs énergétiques plus bas.
Marché de l'hydroquinone en Amérique du Nord
L'Amérique du Nord est soutenue par une forte demande de MEHQ de la part des fabricants de résines acryliques et par la demande de TBHQ émanant des marques de snacks. La configuration à double voie d'Eastman Chemical Company aux États-Unis contribue à amortir les fluctuations du prix du phénol et réduit les délais de livraison pour les expéditions de qualité pharmaceutique.
Marché de l'hydroquinone en EMEA et en Amérique du Sud
L'Europe fait face à un double frein constitué par les coûts de conformité REACH et les prix élevés de l'électricité, ce qui limite l'expansion de la production locale. Néanmoins, des niches premium telles que l'hydroquinone de qualité USP et les nouveaux antioxydants permettent de maintenir certaines installations à haute pureté. L'Amérique du Sud et le Moyen-Orient et l'Afrique consomment collectivement une faible part de l'offre mondiale, important principalement pour des applications dans le caoutchouc, la pétrochimie et l'emballage.
Analyse de la chaîne de valeur
Les chaînes d'approvisionnement de l'hydroquinone commencent par le phénol à base de benzène-propylène (ou l'aniline comme matière première alternative) et le peroxyde d'hydrogène pour la voie plus écologique d'hydroxylation du phénol. La production reste répartie entre la voie historique de l'hydroperoxyde de cumène (liée à l'économie du coproduit acétone) et l'hydroxylation au H2O2 (générant souvent du catéchol comme coproduit important qui doit être séparé), l'intensité de purification et les besoins de traitement des eaux usées façonnant le coût de fabrication et le choix du site.
En aval, la majeure partie du volume est dirigée vers la formulation d'inhibiteurs de polymérisation (MEHQ et grades associés) et les dérivés antioxydants (notamment le TBHQ) avant distribution vers les chaînes de valeur de l'acide acrylique, du MMA, du polyester insaturé, des huiles alimentaires et des aliments emballés. La logistique et la conformité déterminent la captation de valeur : les exigences de dosage des inhibiteurs et de certificats d'analyse dans le transport des monomères récompensent les fournisseurs offrant un contrôle constant des dosages, tandis que les flux de plus grande pureté destinés aux usages pharmaceutiques et spécialisés exigent un contrôle qualité/assurance qualité plus strict, une traçabilité renforcée et, sur les marchés réglementés, des contrôles de fabrication et d'importation de qualité pharmaceutique qui augmentent les coûts de changement de fournisseur pour les acheteurs.
Paysage concurrentiel
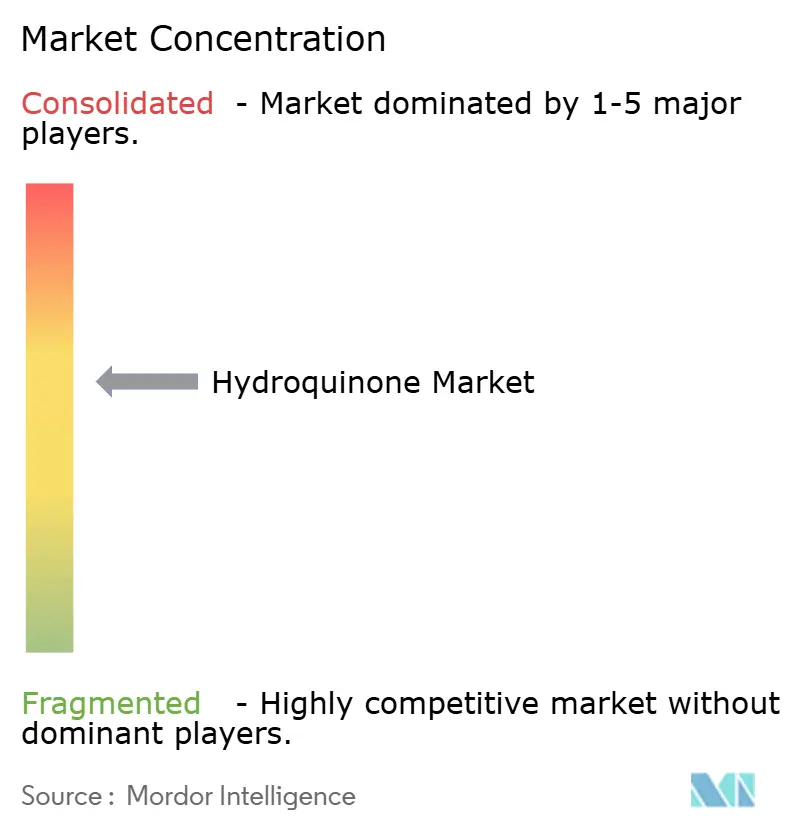
La concentration du marché est modérée : les cinq premiers fournisseurs — Syensqo, Mitsui Chemicals, UBE Corporation, Camlin Fine Sciences et Eastman — détiennent une part combinée de 68 %, tandis qu'une longue traîne d'entreprises chinoises et japonaises comble les lacunes régionales. L'intégration verticale dans les dérivés en aval tels que le TBHQ et le MEHQ différencie les leaders capables de protéger leurs marges d'EBITDA lorsque les prix des matières premières s'érodent.
Le déboulonnage de 2022 de Camlin en Inde illustre le pivot vers des pôles à faibles coûts, tandis que son arrêt temporaire en Europe souligne la sensibilité aux frais d'énergie et de main-d'œuvre. Eastman met l'accent sur l'optionnalité à double voie et la conformité aux normes USP, ciblant les pharmaceutiques, les produits chimiques de spécialité et les niches de photographie haute pureté.
Les trajectoires technologiques divergent : les producteurs de phénol intégrés s'appuient sur le procédé au cumène pour monétiser l'acétone, tandis que les nouveaux entrants adoptent l'hydroxylation par H₂O₂ pour son efficacité capitalistique et sa facilité réglementaire. Les avancées académiques dans les phénoxazines dérivées de la lignine signalent un potentiel de substitution à long terme des inhibiteurs traditionnels, ajoutant une pression d'innovation sur les acteurs établis.
Leaders de l'industrie de l'hydroquinone
-
Camlin Fine Sciences Ltd.
-
Eastman Chemical Company
-
Mitsui Chemicals, Inc.
-
Syensqo
-
UBE Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'hydroquinone Entreprises couvertes dans ce rapport
- Brother Technology
- Camlin Fine Sciences Ltd.
- Clean Science and Technology Limited
- Eastman Chemical Company
- FUJIFILM Wako Pure Chemical Corporation
- Haihang Industry
- Hubei Kaiyuan Chemicals & Technology Co., Ltd.
- Jiangsu Sanjili Chemical Co., LTD
- Mitsui Chemicals, Inc.
- Syensqo
- TIANJIN ZHONGXIN CHEMTECH CO.,LTD.(ZX CHEMTECH)
- UBE Corporation
- Yancheng Fengyang Chemical Co., Ltd.
Opportunités de marché et perspectives d'avenir
La demande d'hydroquinone se recentre sur les usages industriels et de la chaîne alimentaire, où la chimie soutient la sécurité des procédés et la performance en matière de durée de conservation. Les inhibiteurs de polymérisation restent l'ancrage principal en volume, et le déploiement de capacités d'acrylique et de méthacrylate à travers l'Asie-Pacifique crée un espace pour les fournisseurs capables d'associer l'approvisionnement en MEHQ à un accompagnement de dosage en temps réel et à un contrôle plus strict des impuretés pour le transport en climat chaud, où les délais de rétention se compressent.
Le mix évolue également en s'éloignant des cosmétiques de masse en faveur des circuits pharmaceutiques, industriels ou spécialisés, alors que la divergence réglementaire persiste pour les produits éclaircissants pour la peau. Un signal clair de mise en application est apparu en juillet 2026, lorsque la FDA des Philippines a publié l'avis n° 2026-0699 rappelant des lots de nettoyants et de toniques éclaircissants pour la peau contenant de l'hydroquinone, une substance interdite en vertu de la directive cosmétique de l'ASEAN. Ce contexte renforce la prime accordée à un approvisionnement traçable et conforme pour les usages non cosmétiques, y compris les applications alimentaires liées au TBHQ et l'hydroquinone de grade USP, et soutient l'investissement dans des voies de production plus écologiques à base de H2O2, réduisant la charge en eaux usées et simplifiant la conformité par rapport aux procédés plus anciens.
Développements industriels récents dans Marché de l'hydroquinone
- Mai 2026 : Camlin Fine Sciences a fermé définitivement son usine de diphénol à Dahej SEZ-II, au Gujarat, invoquant des coûts élevés de matières premières et une pression sur les prix. L'entreprise a indiqué que les opérations aval Straight et Aroma seraient soutenues par des importations d'hydroquinone provenant de fabricants chinois, signalant un passage de la production captive vers l'approvisionnement externe pour assurer la continuité et la gestion des marges.
- Décembre 2025 : Clean Science and Technology Limited a démarré la production commerciale d'hydroquinone dans son installation de Kurkumbh en Inde, avec une capacité installée de 10 000 MTPA. Ce démarrage a ajouté un nouveau point d'approvisionnement domestique visant à réduire la dépendance aux importations et à améliorer la disponibilité pour les utilisateurs aval locaux tels que les producteurs d'inhibiteurs et d'antioxydants.
- Juillet 2025 : l'Agence nationale nigériane pour l'administration et le contrôle des aliments et médicaments (NAFDAC) a mis en garde contre les crèmes éclaircissantes contenant une quantité excessive d'hydroquinone, soulignant que les produits dépassant 2 % sont nocifs. Cette action de santé publique a renforcé le contrôle croissant des usages cosmétiques et favorisé la réallocation des volumes vers les circuits pharmaceutiques réglementés et les applications industrielles.
Marché de l'hydroquinone Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre la valeur de l'hydroquinone vendue en tant qu'intermédiaire chimique et additif fonctionnel dans des applications industrielles et liées aux consommateurs. Nous comptabilisons la demande dans les principales régions productrices et consommatrices, puis convertissons les totaux en USD à des fins de comparaison.
Exclusions du périmètre : nous excluons les produits en aval qui n'utilisent l'hydroquinone qu'en tant qu'auxiliaire de traitement mineur lorsqu'elle ne constitue pas un intrant valorisé séparément. Nous excluons également les formulations cosmétiques finies dans lesquelles l'hydroquinone n'est pas le produit chimique commercialisé dont le prix est établi.
Aperçu de la segmentation
- Par procédé de production
- Voie du cumène hydroperoxyde
- Hydroxylation du phénol par H₂O₂
- Oxydation de l'aniline
- Par application
- Intermédiaire
- Antioxydant
- Inhibiteur de polymérisation
- Produit chimique photosensible
- Par industrie d'utilisation finale
- Polymères
- Cosmétiques
- Peintures et adhésifs
- Caoutchouc
- Autres industries d'utilisation finale
- Par géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Malaisie
- Thaïlande
- Indonésie
- Viêt Nam
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- Italie
- France
- Russie
- Espagne
- Turquie
- Pays nordiques
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Colombie
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Émirats arabes unis
- Qatar
- Égypte
- Nigéria
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par l'établissement d'une image claire des schémas d'offre et d'utilisation de l'hydroquinone, puis par leur intégration dans un cadre de valeur cohérent. Nous nous sommes appuyés sur des sources publiques et officielles telles que les statistiques douanières du commerce pour les codes SH pertinents, les dossiers de sécurité chimique et réglementaires (lorsqu'ils étaient disponibles), les bases de données de brevets pour suivre les évolutions des procédés, ainsi que des revues scientifiques de chimie et de génie des procédés pour les rendements et les changements de voies.
Parallèlement, les dépôts de documents d'entreprises, les présentations aux investisseurs et les sites web crédibles du secteur et des associations ont été utilisés pour cartographier les mouvements de capacités, les redémarrages d'usines et la demande tirée par les polymères, le caoutchouc et les revêtements. Pour les éléments financiers difficiles à trouver, nous avons également consulté des abonnements payants qui agrègent les données financières et les actualités des entreprises, ainsi qu'une base de données d'expéditions import-export au niveau des envois, qui aide à valider la directionnalité des échanges et les valeurs unitaires. Ces exemples ne sont pas exhaustifs, et de nombreuses autres sources publiques ont également été utilisées pour la collecte de données, la validation et la clarification des recherches.
Entretiens primaires et enquêtes
Le travail primaire a été utilisé pour mettre à l'épreuve ce que les signaux documentaires ne permettent pas de confirmer aisément, notamment le comportement réel des prix, les évolutions de la composition par pureté et par voie, et la manière dont la demande des utilisateurs finaux évolue selon les régions. Nous avons échangé avec un ensemble équilibré de parties prenantes réunissant producteurs, distributeurs et utilisateurs en aval, et nous avons veillé à couvrir l'APAC, l'EMEA et les Amériques afin de pouvoir comparer sur la même base les tensions d'approvisionnement régionales et les évolutions liées à la conformité.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 25 % | Directeurs généraux (CXO) : 14 % | APAC : 46 % |
| Niveau intermédiaire : 61 % | Responsables fonctionnels/d'unité : 38 % | EMEA : 33 % |
| Acteurs de plus petite taille : 14 % | Managers : 48 % | Amériques : 21 % |
Dimensionnement du marché et prévisions
Le dimensionnement a été construit selon une approche descendante, en reconstituant les flux de production et d'échanges commerciaux de l'hydroquinone par région, puis en les allouant à la demande tirée par les principaux utilisateurs finaux avant de convertir les valeurs en USD en utilisant un calendrier de change cohérent. Pour maintenir des totaux réalistes, nous avons corroboré les résultats par des vérifications ascendantes sélectives, telles que des points de prix échantillonnés auprès de fournisseurs et de distributeurs, des écarts typiques entre contrats et prix au comptant, et des contrôles de cohérence des volumes liés à l'activité en aval observable.
Les données utilisées dans le modèle comprennent la composition des voies de production de l'hydroquinone (par exemple, hydroxylation par H2O2 par rapport aux voies historiques), la dépendance régionale aux importations, la composition par pureté et par grade lorsqu'elle influe sur les prix, les indicateurs de demande en polymères et en caoutchouc, et les évolutions d'applications observées vers les usages d'inhibiteur et d'intermédiaire. Les prévisions ont été réalisées à l'aide d'une analyse de scénarios construite autour de l'orientation des coûts des matières premières et de l'énergie, des ajouts de capacités et du taux d'utilisation, et des évolutions de la demande liées à la conformité, avec des hypothèses ajustées en fonction de ce que les répondants du secteur ont jugé le plus probable.
Cycle de validation des données et de mise à jour
Les résultats ont été vérifiés de plusieurs manières, notamment en comparant les valeurs unitaires implicites aux valeurs unitaires des échanges commerciaux, en vérifiant les répartitions régionales par rapport aux empreintes de production connues, et en examinant les évolutions d'une année sur l'autre pour détecter des pics ne correspondant pas à des événements réels de capacité ou de demande. Lorsqu'un écart semblait trop important, nous avons recontacté les répondants pour confirmer s'il s'agissait d'un effet de calendrier, d'une discordance de conversion de devises ou d'une fluctuation de prix à court terme.
Avant validation finale, le modèle est examiné par un autre analyste qui revérifie les données clés et la logique sous-jacente aux principaux facteurs. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lors de la survenance d'événements majeurs, tels que des arrêts d'usines, des mesures réglementaires ou des variations importantes des prix des matières premières. Juste avant la livraison, une dernière révision est effectuée afin que les clients reçoivent la vue la plus récente disponible.
Taille du marché de l'hydroquinone selon Mordor Intelligence comparée à d'autres estimations publiées
Les chiffres publiés sur le marché de l'hydroquinone peuvent différer même lorsqu'ils semblent décrire le même produit, car l'année de référence utilisée, le calendrier du taux de conversion et la logique de valorisation sous-jacente peuvent être traités différemment. Des différences apparaissent également lorsque certaines études mélangent grades et utilisations finales sans distinguer clairement où les matériaux de haute pureté sont réellement valorisés.
Dans nos travaux, les facteurs d'écart pratiques incluent généralement la fréquence d'actualisation et la rapidité avec laquelle les prix de vente moyens sont mis à jour pour tenir compte des évolutions de voies, de la composition par grade et des tensions régionales. Nous examinons également si des contrôles sur les échanges commerciaux et les prix sont utilisés pour confirmer les totaux finaux, ce qui explique pourquoi l'approche axée sur l'actualisation de Mordor Intelligence peut aboutir à des chiffres différents de ceux qui reposent sur des ancres de prix plus anciennes.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 428,68 M USD (2026) | |
| Cabinet de conseil mondial A | 561,4 M USD (2025) | Utilise une année de base différente et une cartographie plus large des grades et des utilisations finales, ce qui peut intégrer des valeurs unitaires plus élevées et un ensemble plus large de cas d'utilisation en aval. Cela fait monter le total déclaré par rapport à une actualisation des prix plus précise et alignée sur l'année. |
| Éditeur sectoriel B | 411,54 M USD (2026) | Même avec la même année déclarée, le total peut varier lorsque le calendrier des devises et la progression du prix de vente moyen sont traités de manière plus prudente. Il peut également changer lorsque la validation repose moins sur le recoupement des valeurs unitaires implicites avec les signaux commerciaux par région. |
Dans l'ensemble, l'écart s'explique mieux par la rapidité avec laquelle les prix et la composition sont actualisés puis validés par rapport aux signaux observables du marché, plutôt que par une hypothèse de demande unique. En maintenant explicites l'alignement sur l'année, le calendrier des devises et les contrôles des valeurs unitaires, l'estimation reste traçable selon des étapes reproductibles qu'un lecteur peut auditer.
Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché de l'hydroquinone ?
La taille du marché de l'hydroquinone était évaluée à 412,23 millions USD en 2025 et devrait croître de 428,68 millions USD en 2026 à 521,30 millions USD d'ici 2031, à un CAGR de 3,99 % durant la période de prévision (2026-2031).
Quelle application connaîtra la croissance la plus rapide ?
Les inhibiteurs de polymérisation devraient croître à un TCAC de 4,31 %, portés par les ajouts de capacités de monomères acryliques en Asie et des protocoles de sécurité plus stricts.
Pourquoi les producteurs se tournent-ils vers l'hydroxylation par H₂O₂ ?
Cette voie réduit les dépenses d'investissement jusqu'à 40 %, diminue les coûts de traitement des déchets et respecte les normes d'émissions de l'UE, en faisant une alternative attractive au procédé au cumène.
Qu'est-ce qui stimule la demande de TBHQ ?
Les fabricants alimentaires privilégient le TBHQ pour sa stabilité à haute température, et la croissance mondiale des aliments emballés dans le cadre des limites standardisées de l'OMS et de la FDA garantit une absorption prévisible.