
Taille et part de marché des centres de données de Hyderabad
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2032 |
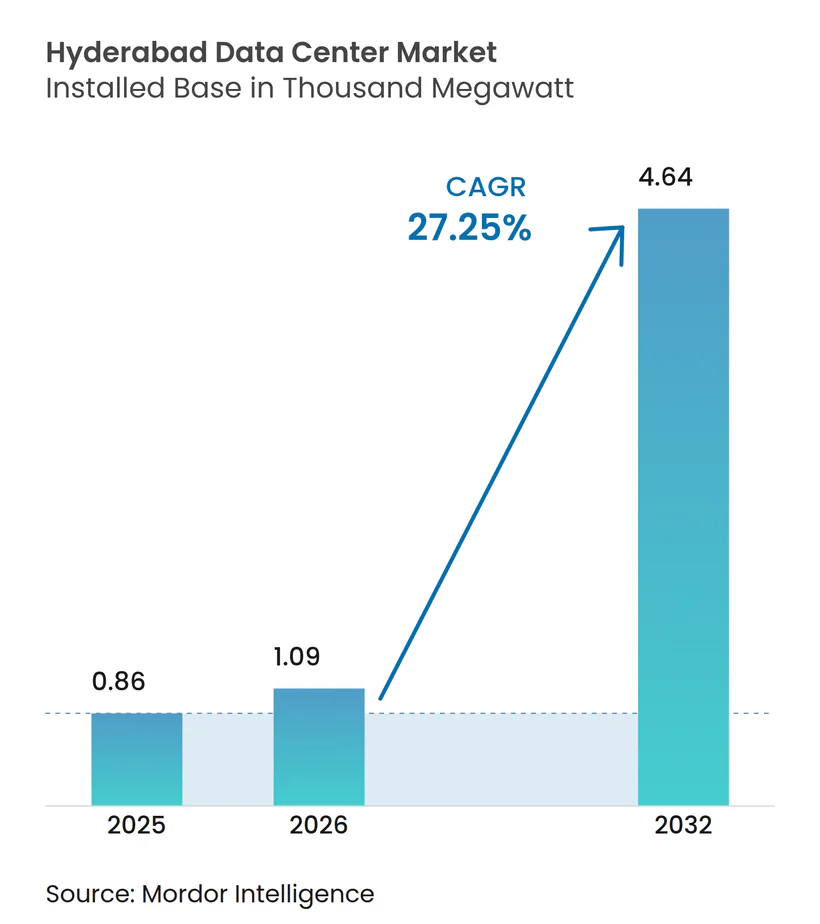
| Taille du marché de l'année de base (2025) | 0.86 Mille mégawatts |
| Volume du Marché (2026) | 1.09 Mille mégawatts |
| Volume du Marché (2032) | 4.64 Mille mégawatts |
| Taux de croissance (2026 - 2032) | 27.25 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des centres de données de Hyderabad par Mordor Intelligence
La taille du marché des centres de données de Hyderabad devrait croître de 859 MW de charge informatique installée en 2025 à 1 093,1 MW de charge informatique installée en 2026, et devrait atteindre 4 640,8 MW d'ici 2032 à un TCAC de 27,25 % sur la période 2026-2032. L'essor des dépenses d'investissement hyperscale, les incitations au guichet unique du Telangana et la loi sur la protection des données personnelles numériques (DPDP) ancrent cette expansion. Les opérateurs hyperscale bénéficient de coûts fonciers inférieurs en moyenne de 40 % à ceux de Mumbai, tout en profitant d'une densité de fibre comparable, une combinaison qui accélère la planification des capacités à l'échelle régionale. L'intensification de la demande en IA et en GPU fait monter les densités de puissance des baies à 20–40 kW, orientant les investissements vers les salles à refroidissement liquide et la redondance de niveau IV. Par ailleurs, le trafic de backhaul 5G et la diffusion OTT en continu renforcent les déploiements de nœuds de périphérie qui complètent les nœuds hyperscale, maintenant une courbe d'absorption équilibrée. Des risques d'exécution persistent concernant la fiabilité du réseau électrique et l'inflation immobilière, mais des subventions étatiques coordonnées et des mandats d'énergie renouvelable atténuent ces obstacles.
Principaux points à retenir du rapport
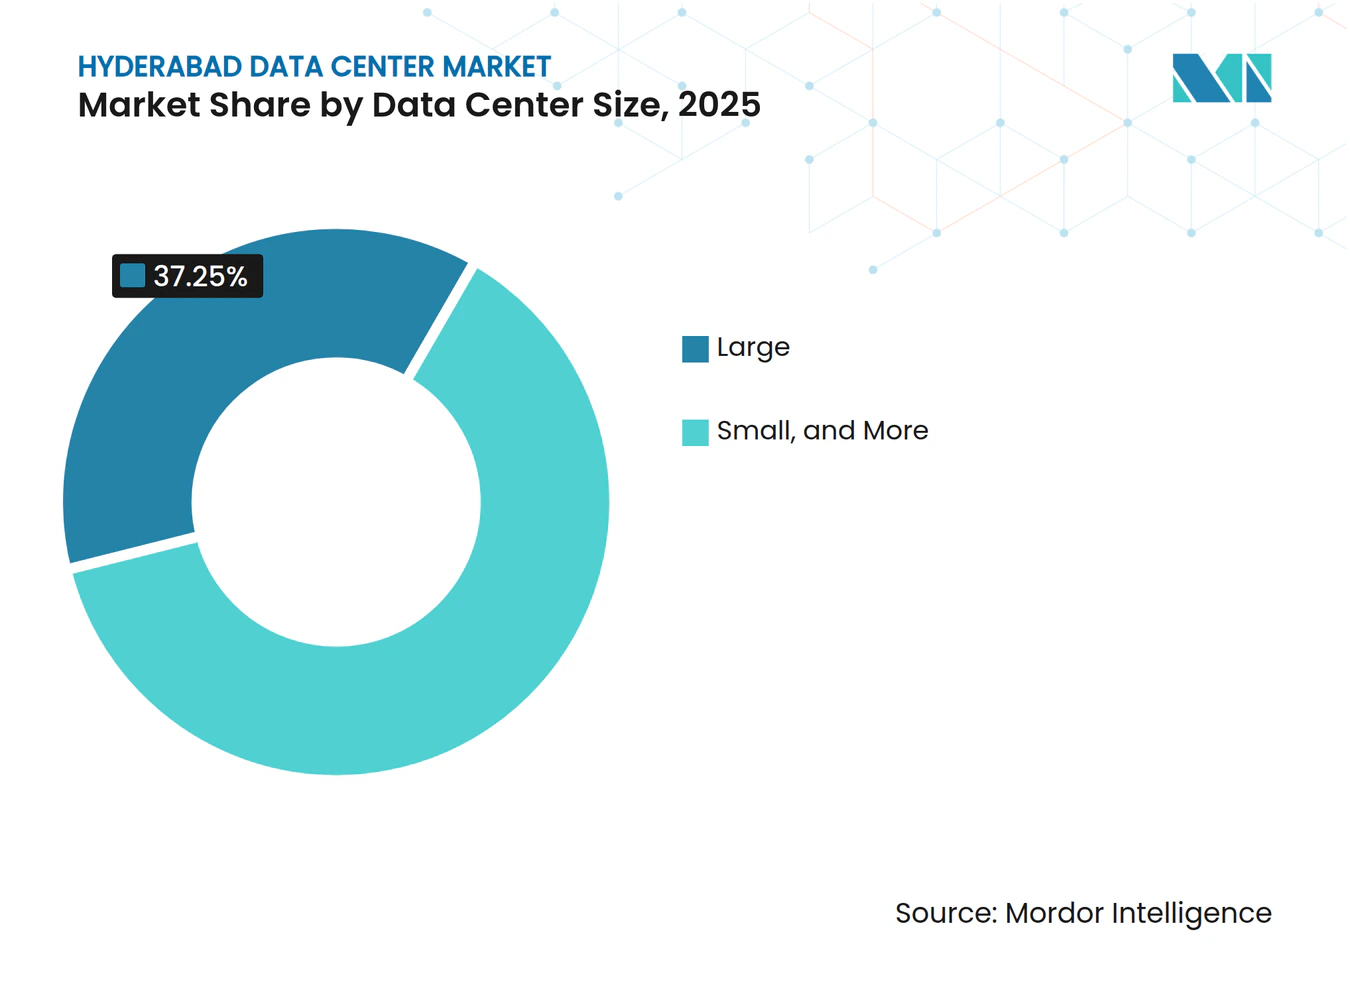
- Par taille de centre de données, les grandes installations détenaient 37,25 % de la part de marché des centres de données de Hyderabad en 2025, tandis que les sites massifs progressent à un TCAC de 23,07 % jusqu'en 2032.
- Par norme de niveau, le niveau III a capturé 56,45 % de la part de revenus en 2025 ; les installations de niveau IV devraient croître à un TCAC de 20,68 % jusqu'en 2032.
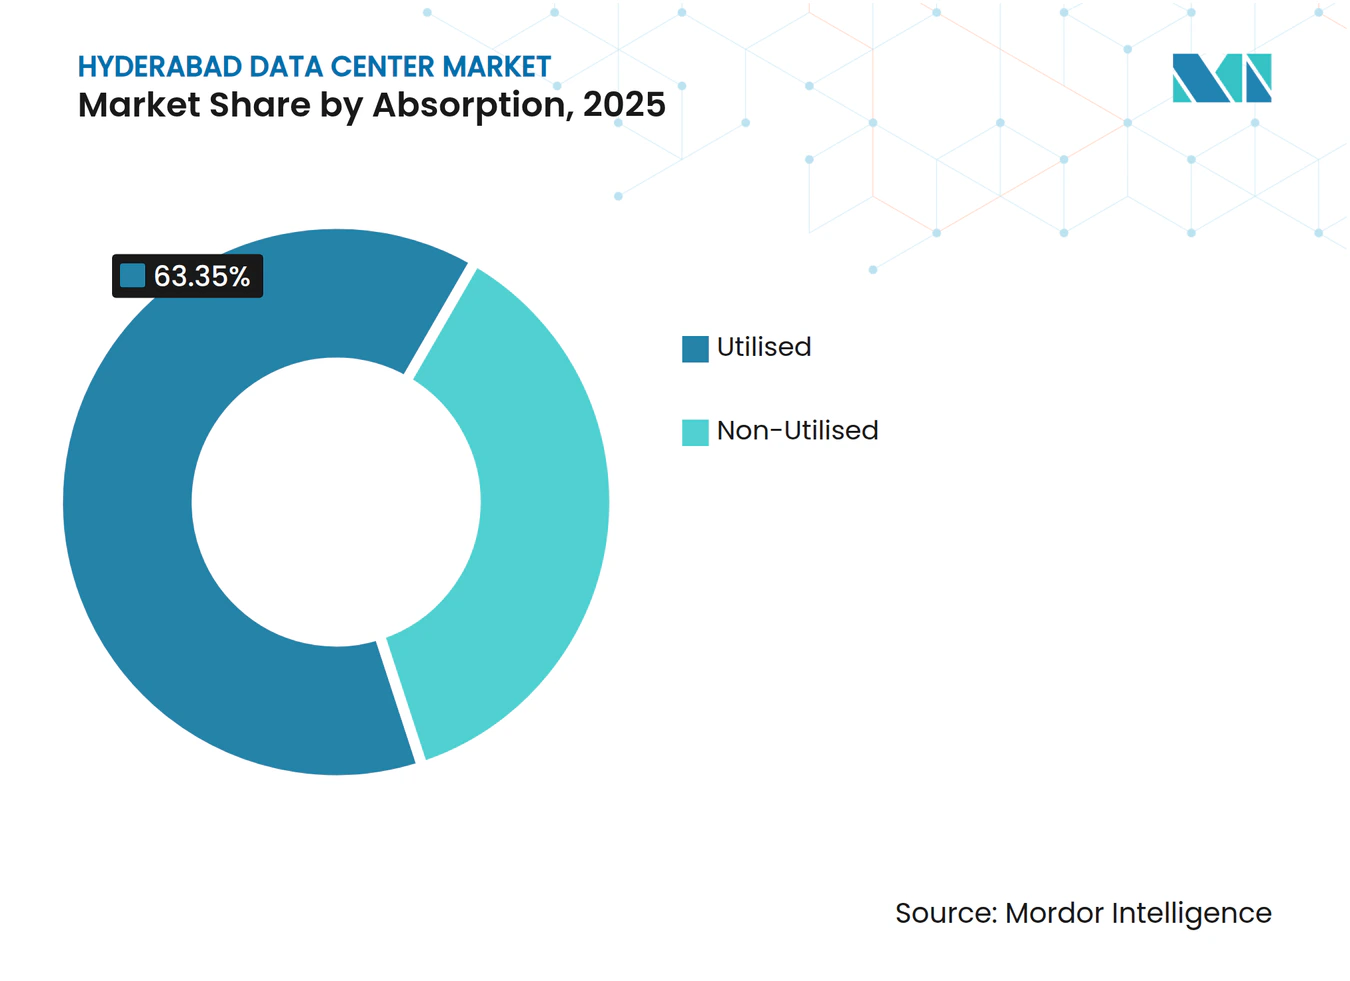
- Par absorption, la catégorie utilisée représentait 63,35 % de la taille du marché des centres de données de Hyderabad en 2025 et progresse à un TCAC de 24,41 % jusqu'en 2032.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché des centres de données de Hyderabad
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Explosion de la consommation de données mobiles et déploiement de la 5G | +4.20% | National ; Hyderabad, Chennai, Bangalore en tête | Moyen terme (2–4 ans) |
| Mandats indiens de localisation des données (loi DPDP) | +3.80% | National ; concentré dans les pôles métropolitains | Court terme (≤2 ans) |
| Déploiements de régions cloud hyperscale à Hyderabad | +5.10% | Centré sur Hyderabad ; retombées sur le Telangana | Long terme (≥4 ans) |
| Essor des charges de travail OTT, jeux vidéo et IA | +3.50% | National ; Hyderabad comme pôle méridional | Moyen terme (2–4 ans) |
| Autorisation à guichet unique et subventions aux dépenses d'investissement | +2.10% | Spécifique au Telangana | Court terme (≤2 ans) |
| Demande du corridor de R&D aérospatiale et de défense | +1.50% | Pôle aérospatial de Hyderabad | Long terme (≥4 ans) |
| Source: Mordor Intelligence | |||
Les déploiements de régions cloud hyperscale stimulent une expansion de capacité sans précédent
L'engagement d'Amazon de 4,4 milliards USD et le plan à six sites de Microsoft créent une attraction gravitationnelle qui redirige les capacités loin des corridors saturés de Mumbai. Chaque installation d'ancrage cible une charge informatique >100 MW, catalysant les écosystèmes de fournisseurs et créant environ 48 000 emplois directs et indirects par an [1]. Les incitations comprennent les exemptions de droits sur l'énergie sur 10 ans du Telangana et les autorisations environnementales à voie rapide qui réduisent les délais de construction jusqu'à six mois. Les parcelles foncières le long de la Route Annulaire Extérieure (ORR) se négocient 40 % en dessous des terrains équivalents à Navi Mumbai, réduisant le coût d'investissement par MW même après prise en compte des exigences de redondance. Les opérateurs de réseau répondent en étendant les anneaux de fibre noire vers ces campus en terrain vierge, garantissant une latence inférieure à 2 millisecondes vers le quartier financier de Hyderabad.
Les mandats de localisation des données créent une demande d'entreprise immédiate
La loi DPDP oblige toutes les entités traitant des données personnelles sensibles à localiser le stockage en Inde, établissant ainsi un plancher de demande immédiat [2]. Les institutions financières font face à des normes encore plus strictes de la Banque de réserve de l'Inde, les incitant à préférer le niveau IV pour les charges de travail bancaires essentielles. Le déploiement de niveau IV alimenté par des énergies renouvelables de Flipkart à Hyderabad illustre comment la conformité stimule des déploiements de spécifications supérieures qui génèrent des tarifs de baies premium. Les multinationales desservant les consommateurs indiens intègrent désormais les coûts de colocation à Hyderabad dans leurs budgets mondiaux de souveraineté des données, garantissant une absorption constante même lors des ralentissements macroéconomiques.
L'explosion des données mobiles et le déploiement de l'infrastructure 5G accélèrent les exigences de périphérie
L'utilisation moyenne de données mobiles par habitant a dépassé 25 Go par mois en 2025, et le trafic 5G augmente de 60 % d'une année sur l'autre. Airtel Nxtra seul investit 600 millions USD pour tripler sa capacité à 400 MW, Hyderabad accueillant une part importante pour assurer le backhaul du trafic 5G. Les seuils de latence inférieurs à 10 ms pour les bancs d'essai de véhicules autonomes et les lignes IoT industrielles nécessitent des modules de périphérie micro-edge dans un rayon de 30 km des utilisateurs. Les opérateurs intègrent un refroidissement optimisé par la dynamique des fluides computationnelle pour dissiper la chaleur supplémentaire générée par les antennes 5G, réduisant le PUE de 5 à 7 % par rapport aux sites existants.
Les charges de travail IA et jeux vidéo stimulent l'adoption premium du niveau IV
Le campus prêt pour l'IA de CtrlS présente des grappes de 400 GPU et des baies à refroidissement par immersion qui maintiennent >40 kW par baie tout en maintenant le PUE en dessous de 1,1. Le trafic des plateformes de jeux vidéo peut augmenter jusqu'à 300 % lors de tournois, nécessitant une latence déterministe inférieure à 5 ms. La redondance de niveau IV élimine le risque de revenus lié aux pannes en cours de partie, justifiant des rendements locatifs supérieurs de 40 à 50 %. La durabilité est centrale ; le campus tire 70 % de son énergie de sources solaires hors site et alimente les complexes commerciaux voisins en chaleur résiduelle.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Problèmes de fiabilité du réseau électrique et coûts élevés de secours au diesel | -2.80% | Zone métropolitaine de Hyderabad et zones ORR | Court terme (≤2 ans) |
| Escalade des prix immobiliers à HITEC et Gachibowli | -1.90% | Principaux corridors informatiques | Moyen terme (2–4 ans) |
| Retards dans les approbations de passage de droits de manière pour la fibre le long de l'ORR | -1.20% | Zones d'expansion de l'ORR | Moyen terme (2–4 ans) |
| Pénurie saisonnière d'eau limitant le refroidissement liquide | -0.80% | Grand Hyderabad | Long terme (≥4 ans) |
| Source: Mordor Intelligence | |||
Les problèmes de fiabilité du réseau électrique augmentent les coûts opérationnels
La demande en période de pointe estivale entraîne des délestages qui provoquent des pics de fonctionnement des groupes électrogènes diesel de 25 à 30 %, gonflant les charges opérationnelles et les empreintes carbone [3]. Les fluctuations répétitives raccourcissent les cycles de vie des onduleurs, risquant des dégradations de disponibilité en dessous du niveau III malgré l'intention de conception. Les opérateurs pilotent des systèmes de secours à pile à combustible à hydrogène qui promettent une disponibilité de 99,999 % tout en réduisant drastiquement les émissions de portée 1, mais la viabilité commerciale dépend du prochain programme d'incitation à l'hydrogène vert de l'État.
L'inflation des coûts immobiliers contraint l'expansion dans les emplacements de premier ordre
Les terrains à HITEC City se négocient désormais à 9 millions USD par acre, ayant presque doublé depuis 2022, comprimant le TRI pour tout projet inférieur à 40 MW. L'acquisition par Microsoft d'une parcelle de 48 acres à 40 km de distance signale un glissement vers les zones péri-urbaines, mais des longueurs de fibre plus importantes et des retards de droits de passage peuvent ajouter 3 à 5 mois aux calendriers de mise en service. Les petits opérateurs ne disposant pas des bilans hyperscale sont contraints d'adopter des modèles de coentreprise ou de réaménagement de sites existants.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par taille de centre de données : les installations massives mènent les déploiements de nouvelle génération
Les sites massifs — définis comme une charge informatique >80 MW — progressent à un TCAC de 23,07 % jusqu'en 2032, reflétant l'orientation des hyperscalers vers des économies de type campus. Le nouveau campus d'Amazon regroupe trois blocs de 100 MW derrière un seul poste de transformation 400 kV, offrant un avantage en dépenses d'investissement de 12 % par MW par rapport à deux sites séparés de 50 MW. Les grandes installations détiennent toujours 37,25 % de la part de marché des centres de données de Hyderabad en 2025, desservant les régions cloud de taille moyenne et les nœuds d'externalisation BFSI. Les salles moyennes et petites se concentrent sur la mise en cache de périphérie et les besoins de reprise après sinistre pour les entreprises locales. Le refroidissement par immersion à grande échelle permet aux campus massifs d'atteindre un PUE de 1,05, renforçant leur leadership en matière de coûts à long terme.
L'intensité en dépenses d'investissement des formats massifs élève les barrières à l'entrée, déplaçant le pouvoir de négociation vers les agrégateurs fonciers et les entreprises EPC spécialisées. Les accords d'achat d'énergie renouvelable dépassent souvent 300 MW, stimulant les appels d'offres de parcs solaires à l'échelle des États qui regroupent énergie et crédits verts. Parce que chaque nouveau pôle massif ancre de multiples zones de disponibilité, les opérateurs de réseau s'empressent de pré-déployer des anneaux de fibre à haute densité de brins, garantissant une parité de latence avec Mumbai pour le trafic pan-indien.



Par norme de niveau : l'accélération du niveau IV reflète les exigences de l'infrastructure IA
Les empreintes de niveau IV affichent un TCAC de 20,68 %, dépassant le niveau III malgré la part de l'année de base de 56,45 % de ce dernier. Les grappes d'entraînement GPU ne peuvent pas tolérer les réinitialisations en cours de tâche qui effacent des cycles de calcul de plusieurs jours, de sorte que 99,995 % de disponibilité est économiquement rationnel. Les salles de niveau IV de CtrlS démontrent des alimentations électriques dual-actives intégrées, un refroidissement 2N+1 et des densités de baies dépassant 40 kW. Pendant ce temps, le niveau III reste optimal pour les charges de travail SaaS et ERP, équilibrant fiabilité et coût. Le niveau II sert l'archivage sur bandes de sauvegarde et l'archivage non critique.
La migration vers des niveaux supérieurs introduit une couche de services — commutateurs électriques surveillés en continu, maintenance prédictive utilisant des jumeaux numériques et cadres de sécurité cloud ISO 27017 — auxquels les hyperscalers associent des accords de niveau de service premium. L'intensité en capital augmente de 40 à 50 %, mais les opérateurs compensent partiellement cela par des obligations vertes et des prêts indexés sur la durabilité comme la levée de 1,44 milliard USD d'AdaniConneX.
Par absorption : la domination du segment utilisé valide les fondamentaux du marché
Avec une part de 63,35 % en 2025, la catégorie utilisée valide l'alignement de l'offre et de la demande, et devrait afficher un TCAC de 24,41 % d'ici 2032. La colocation hyperscale occupe la part du lion ; AWS et Microsoft s'engagent sur des baux de 15 ans, réduisant le risque pour les bilans des promoteurs. La colocation de détail prospère grâce aux initiatives de numérisation des PME, offrant des plans à demi-baie de 5 kW avec une bande passante extensible. La colocation en gros séduit les licornes SaaS ayant besoin de cages contiguës sans charge en dépenses d'investissement. Le secteur BFSI contribue à 35 % de l'espace blanc actif, soutenu par des rails de paiement en temps réel et des nœuds de trading algorithmique.
Les gains d'utilisation sont soutenus par l'innovation dans les contrats d'énergie — les clauses de paiement à la croissance alignent les paiements des locataires sur la consommation réelle, améliorant la trésorerie des deux parties. Les promoteurs intègrent également des batteries de stockage de 30 MWh sur site qui fournissent une continuité de service et réduisent les tarifs de réseau en période de pointe, améliorant le ROI tout en soutenant les objectifs d'énergies renouvelables de l'État.

Analyse géographique
Hyderabad se situe à l'intersection géographique du sud et du centre de l'Inde, offrant une latence inférieure à 30 ms pour 60 % des centres de population du pays. Les autorisations à guichet unique du Telangana compriment les cycles statutaires à moins de 30 jours, un avantage distinct par rapport aux approbations multi-agences du Karnataka qui peuvent s'étendre à 90 jours. L'approvisionnement en énergie renouvelable est soutenu par la feuille de route solaire de 5 GW de l'État, permettant des accords d'achat d'énergie d'entreprise (PPA) tarifés 15 % en dessous des tarifs du réseau, un attrait pour les opérateurs axés sur la durabilité. L'achèvement de la Route Annulaire Régionale, bien que retardé, reliera les réserves foncières périphériques aux routes de fibre, réduisant les coûts de tranchée sur le dernier kilomètre.
Au sein de Hyderabad, HITEC City et Gachibowli restent les nœuds préférés pour les locataires BFSI sensibles à la latence, mais la rareté foncière pousse les nouvelles constructions vers Shamshabad et Yacharam le long de l'ORR. Ces poches péri-urbaines offrent des parcelles 20 à 30 % moins chères mais nécessitent un investissement plus important dans la fibre à double chemin pour maintenir une latence intra-métropolitaine inférieure à 2 ms. La portée internationale est assurée via des super-routes terrestres Mumbai–Hyderabad–Chennai qui se connectent aux systèmes sous-marins SEA-ME-WE-6 et IAX, offrant aux locataires locaux des liaisons vers Singapour avec un aller-retour inférieur à 60 ms. Les plans gouvernementaux pour le premier parc d'analyse de données de l'Inde à Gachibowli renforcent l'attractivité du pôle pour les talents, soutenant 10 000 nouveaux emplois en analyse et approfondissant la demande des entreprises.
Le corridor aérospatiale-défense de Hyderabad ajoute une niche de cloud sécurisé ; les équipementiers et les laboratoires de R&D nécessitent une colocation hybride répondant à des contrôles équivalents à l'ITAR. Cette demande stimule des revenus de services à marges plus élevées — architectures à confiance zéro, coffres de sauvegarde à vide d'air et baies à l'épreuve des manipulations. Les exigences du corridor se répercutent dans les zones périphériques, stimulant des modules de périphérie micro-edge dans les usines où résident les modèles d'IA d'inspection qualité en ligne.
Paysage réglementaire
Le développement des centres de données à Hyderabad est façonné par les exigences de conformité nationales ainsi que par les mesures d'accompagnement de l'État du Telangana. Au niveau national, la loi sur la protection des données personnelles numériques (DPDP) encadre les pratiques de stockage et de traitement des données personnelles dans le pays, tandis que des régulateurs sectoriels tels que la Reserve Bank of India influencent la résilience et les contrôles de risque pour les charges de travail BFSI, ce qui se traduit généralement par des exigences de disponibilité plus élevées et des exigences d'auditabilité plus strictes pour la sélection des installations.
Au niveau de l'État, le Telangana a positionné les centres de données comme des services essentiels dans le cadre de sa Data Centres Policy (2016) et de sa ICT Policy (2021-2026), et a associé cela à un mécanisme de guichet unique pour réduire les délais d'approbation. La boîte à outils politique soutient également l'accès ouvert à l'électricité pour les sources renouvelables, s'alignant sur la Telangana Clean Green Energy Policy 2025. Cela renforce le virage du marché vers les PPA et les structures de financement liées à la durabilité pour les nouveaux campus dans les zones de croissance liées à l'ORR.
Analyse de la chaîne de valeur
La chaîne de valeur des centres de données de Hyderabad commence par l'acquisition de terrains et la fourniture de services publics dans des zones telles que Fab City, Chandanvelly et Meerkhanpet, suivies par la conception et l'exécution EPC pour des constructions de niveau III et IV qui intègrent de plus en plus le refroidissement liquide/par immersion. L'approvisionnement en électricité et l'ingénierie de la fiabilité restent des intrants amont clés, les opérateurs combinant l'alimentation par le réseau, l'approvisionnement en énergie renouvelable en accès ouvert et des systèmes de secours sur site pour gérer la disponibilité et les coûts sur un marché sensible aux délestages estivaux.
Dans la couche développeur-opérateur, les fournisseurs hyperscale et de colocation transforment la demande des locataires en projets à l'échelle de campus et en écosystèmes de fournisseurs. Sify qui étend un campus prêt pour l'IA à Fab City (visant une capacité de 250 MW) et STT GDC India qui signe un protocole d'accord pour un campus de plus de 100 MW à Meerkhanpet avec un investissement de 404 millions USD montrent comment les sites d'ancrage attirent des équipements électriques, des systèmes de refroidissement, des composants modulaires et des services d'exploitation et de maintenance spécialisés. En aval, les locataires comprennent les hyperscalers et les entreprises, les mécanismes de financement et de durabilité étant de plus en plus intégrés dans la livraison, comme le montre le prêt lié à la durabilité de 71 millions USD accordé par IFC à Sify Infinit Spaces Limited en juillet 2026 pour soutenir le développement de centres de données.
Paysage concurrentiel
Concentration du Marché
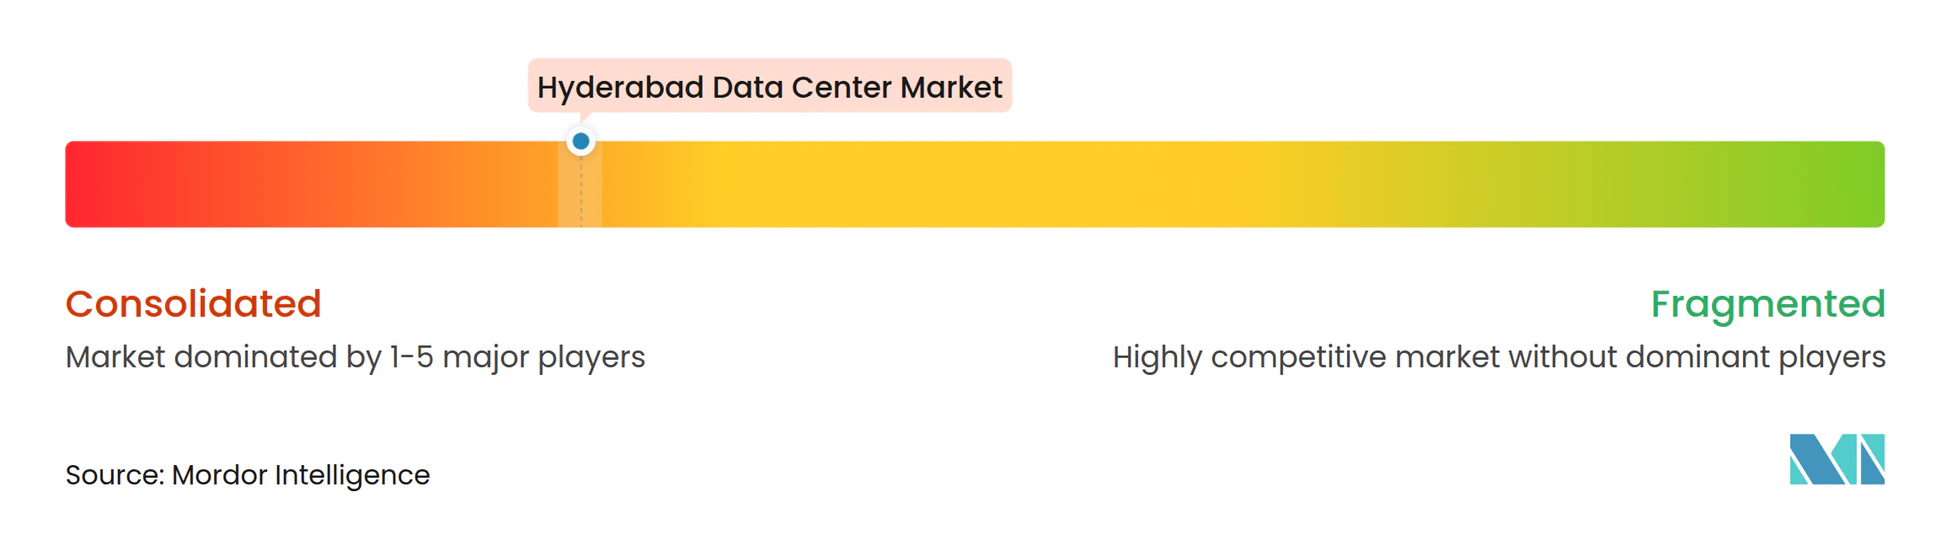
La structure du marché est modérément fragmentée mais tend vers la consolidation. AWS, Microsoft et Google exercent un leadership d'échelle, mais les champions locaux CtrlS et Pi Datacenters tirent parti de leur expertise en construction rapide et de leur proximité avec les clients pour défendre leur part de marché. Le campus IA de NTT d'une valeur de 1,26 milliard USD signale un appétit croissant pour le capital étranger, incitant les acteurs nationaux établis à accélérer leurs feuilles de route d'expansion.
Les mouvements stratégiques illustrent cette course aux armements. CtrlS a signé en janvier 2025 un protocole d'accord avec le Telangana pour rationaliser l'attribution des terrains et de l'énergie, visant à tripler la capacité locale à 200 MW. AdaniConneX a levé un prêt record de 1,44 milliard USD indexé sur la durabilité, réservant un pipeline multi-sites qui comprend un bloc à refroidissement liquide de 50 MW à Hyderabad. Le campus vert de 400 millions USD d'Aurum Equity Partners souligne la confiance des investisseurs dans les constructions prêtes pour l'IA et riches en énergies renouvelables. À l'échelle du marché, les tarifs moyens des baies ont augmenté de 7 % d'une année sur l'autre malgré les ajouts de capacité, prouvant la profondeur de la demande.
La complexité réglementaire et la spécialisation technique érigent des barrières qui limitent le pool de concurrents viables, mais des niches d'espace blanc — cloud gouvernemental sécurisé, grappes de test IA, nœuds de périphérie 5G — permettent aux innovateurs plus petits de prospérer sans guerres de prix frontales. Les partenariats — points d'échange Internet neutres vis-à-vis des opérateurs, agrégateurs d'énergie renouvelable et spécialistes de la construction modulaire — émergent comme des leviers critiques pour accélérer les calendriers de mise en service et différencier les accords de niveau de service.
Leaders du secteur des centres de données de Hyderabad
-
Sify Technologies Limited
-
STT Telemedia
-
Reliance industries
-
CtrlS
-
Nxtra Data Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Opportunités de marché et perspectives d'avenir
Le développement de vastes réserves de terrains liées aux programmes d'infrastructure menés par le Telangana crée de la place pour des constructions à l'échelle de campus en dehors des couloirs urbains saturés. Les rapports publics de 2026 ont mis en évidence une impulsion étatique vers un modèle de développement dédié et de grand format, incluant des plans pour une cité de centres de données de 1 500 acres près de Chevella (à environ 55 km de Hyderabad), ainsi qu'une croissance en grappes à Bharat Future City, Chandanvelly et Fab City. Ces emplacements sont conçus pour des déploiements à haute puissance et multi-bâtiments.
La capacité prête pour l'IA et les rénovations à haute densité constituent une deuxième voie d'opportunité, les opérateurs et investisseurs liant leur souscription aux besoins de calcul IA. Les preuves du marché incluent Sify qui fait progresser un campus de Hyderabad prêt pour l'IA et CtrlS qui a présenté en 2026 d'importants plans d'investissement pour des grappes prêtes pour l'IA à Chandanvelly et Meerkhanpet, ainsi que des engagements hyperscale tels que la pose par Amazon de la première pierre d'un projet important à Bharat Future City. Ensemble, ces plans stimulent la demande de salles à refroidissement liquide, de sous-stations à haute capacité, d'anneaux de fibre neutres vis-à-vis des opérateurs et de structures d'approvisionnement en énergie durable, tout en élargissant l'écosystème adressable pour les fournisseurs spécialisés en EPC, en gestion thermique et en exploitation et maintenance.
Développements récents du secteur
- Juillet 2026 : pose de la première pierre par Amazon pour un projet majeur de centre de données à Bharat Future City, Hyderabad ; la phase 1 des opérations est visée dans les 24 mois. L'investissement élargit directement la capacité des centres de données de Hyderabad et renforce la région comme pôle hyperscale.
- Juillet 2026 : CtrlS Datacenters annonce un investissement de 10 000 crores INR pour développer deux grappes de centres de données prêtes pour l'IA à Chandanvelly et Meerkhanpet. Cette augmentation de capacité renforce l'empreinte et la densité prêtes pour l'IA, signalant une tendance de déploiement de campus haut de gamme.
- Juin 2026 : CPP Investments annonce un engagement de 1 milliard USD pour accroître la capacité des centres de données prêts pour l'IA. Ce soutien en capitaux étrangers accélère la croissance de la capacité et l'infrastructure favorable à l'IA à Hyderabad.
Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour cette étude, le marché des centres de données d'Hyderabad est défini comme la capacité de charge informatique (en MW) installée et opérationnelle dans la zone métropolitaine d'Hyderabad, couvrant les installations qui hébergent des ressources de calcul et de stockage pour les besoins des entreprises, du cloud et de la colocation.
Exclusions du périmètre : sont exclus la capacité planifiée, engagée et en phase initiale de développement qui n'est pas encore mise en service, ainsi que les salles informatiques captives qui ne fonctionnent pas en tant qu'installation de centre de données.
Aperçu de la segmentation
- Par taille de centre de données
- Petit
- Moyen
- Grand
- Méga
- Massif
- Par norme de niveau
- Niveau I et II
- Niveau III
- Niveau IV
- Par absorption
- Non utilisé
- Utilisé
- Par type de colocation
- Hyperscale
- Détail
- Gros
- Par secteur d'utilisateur final
- BFSI
- Fournisseurs de services cloud
- Commerce électronique
- Gouvernement
- Fabrication
- Médias et divertissement
- Télécommunications
- Autres utilisateurs finaux
- Par type de colocation
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire nous a permis d'établir une base de référence pour l'environnement de la demande dans la ville et d'évaluer la faisabilité, avant toute vérification primaire. Nous avons consulté des sources publiques telles que l'Autorité de régulation des télécommunications de l'Inde (TRAI), le Ministère de l'électronique et des technologies de l'information (MeitY), l'Autorité centrale de l'électricité (CEA) et l'Échange Internet national de l'Inde (NIXI) afin de comprendre la direction du trafic internet, les signaux politiques et les tendances en matière de disponibilité de l'énergie qui influencent le déploiement final de la charge informatique.
Nous avons également examiné les documents de politique d'État et les notes d'incitation, ainsi que les rapports annuels des entreprises, les présentations aux investisseurs et la presse économique locale crédible, afin de rattacher les annonces de centres de données à des fenêtres de livraison réalistes. Dans certains domaines, des abonnements payants ont été utilisés pour les données financières et le renseignement sur les entreprises, des recherches de brevets portant sur les équipements de refroidissement et d'alimentation ont été examinées pour leur contexte technique, et les flux d'importation-exportation au niveau des expéditions pour les articles électriques et mécaniques pertinents ont été vérifiés. Les sources documentaires listées ici ne sont pas exhaustives, et d'autres références publiques et payantes ont été utilisées pour la collecte de données, les recoupements et les clarifications.
Entretiens primaires et enquêtes
Nous interrogeons des opérateurs de centres de données, des développeurs, des acheteurs de services cloud et de colocation, des spécialistes en énergie et des responsables d'installations à Hyderabad et ailleurs en Inde. Leurs contributions permettent de clarifier le taux d'occupation, la densité des baies, les prix réalisés, les délais de livraison et les contraintes énergétiques, tout en comblant les lacunes dans les dossiers de projets publics. Les analystes reprennent contact avec les répondants lorsque la capacité ou les délais rapportés diffèrent sensiblement des éléments documentés.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 28 % | Directeurs généraux (CXO) : 15 % |
| Niveau intermédiaire : 47 % | Responsables fonctionnels/d'unité : 32 % |
| Acteurs de plus petite taille : 25 % | Responsables : 53 % |
Dimensionnement et prévision du marché
Le dimensionnement du marché a été construit selon une approche descendante dans laquelle le suivi de la capacité côté offre et les calendriers de mise en service permettent de reconstituer la charge informatique installée pour Hyderabad, puis les totaux obtenus sont vérifiés par rapport aux signaux d'absorption côté demande. Une fois le total de la ville établi, il est ventilé et réconcilié à l'aide d'une approximation ascendante limitée, fondée sur les empreintes connues des installations, les plages typiques de densité des baies et les hypothèses d'échantillonnage de MW par salle, les lacunes étant comblées par des vérifications complémentaires auprès d'experts.
Les principales données d'entrée du modèle comprenaient la charge informatique installée (en MW), la capacité en cours de construction ayant sécurisé le foncier et l'alimentation électrique, les évolutions typiques de la densité de puissance des baies sous l'effet de l'intelligence artificielle et du calcul haute performance, la disponibilité de l'énergie et la planification de la redondance, ainsi que les évolutions visibles du taux d'utilisation de la colocation au fil du temps. Pour les prévisions, une analyse de scénarios a été appliquée afin que la courbe de déploiement reflète les différences en matière de disponibilité de l'énergie, de délais de livraison et d'engagements préalables des locataires ; ces scénarios ont été alignés sur la vision consensuelle issue des entretiens. Lorsqu'un chiffre au niveau d'un site ne pouvait être validé, un calendrier de mise en service conservateur a d'abord été retenu, puis ajusté uniquement lorsque plusieurs sources convergeaient vers le même changement.
Cycle de validation des données et de mise à jour
Les résultats ont été validés en comparant le modèle à des vérifications indépendantes, telles que les campus mis en service connus, les jalons d'allocation de puissance et la trajectoire d'utilisation implicite que le marché devrait suivre pour atteindre les prévisions. Lorsqu'un écart semblait important, les facteurs explicatifs ont été décomposés et réexaminés, et des appels de suivi ont été déclenchés si les délais, les valeurs en MW ou les définitions n'étaient pas cohérents entre les sources.
Avant validation finale, les résultats font l'objet d'examens analytiques en plusieurs étapes, au cours desquels les hypothèses sont remises en question et les calculs sont réexécutés pour garantir la cohérence arithmétique et logique. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lors d'événements significatifs, tels que la transformation d'annonces de grands campus en capacité mise en service ou des changements de politique majeurs affectant l'énergie et le foncier. Juste avant la livraison, nous effectuons une dernière révision afin que les clients reçoivent la vue la plus récente et actualisée.
Comparaison du dimensionnement du marché des centres de données d'Hyderabad par Mordor Intelligence avec d'autres estimations publiées
Les estimations de marché publiées pour Hyderabad ne concordent souvent pas, car chaque éditeur utilise un étalon différent pour définir ce qui constitue la taille du marché, et choisit également des points de référence temporels différents pour comptabiliser la capacité. Sur ce marché, les écarts les plus importants proviennent généralement de la confusion entre la capacité installée et l'offre en développement, et du fait de traiter les positions foncières hyperscale planifiées comme si elles constituaient déjà une charge informatique active.
En vérifiant le statut de mise en service, la mise sous tension et les dates de mise en exploitation des installations, Mordor Intelligence maintient la taille du marché 2025 ancrée à la charge informatique installée à Hyderabad, ce qui évite de comptabiliser les MW en phase initiale de développement qui sont encore en cours d'approbation et de séquençage de construction.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 859,00 MW (2025) | |
| Plateforme de données sectorielles A | 2,12 milliards USD (2025) | Comptabilise l'offre totale comme un ensemble large, incluant la capacité active, en construction, engagée et en phase initiale, de sorte que le chiffre n'est pas limité à la charge informatique mise en service. |
| Note de recherche régionale B | 47,00 millions USD (2024) | Utilise un instantané de capacité installée plus étroit et semble plus proche d'une capacité active plus ancienne, sans normalisation pour les mises à niveau, les mises en service récentes ou des définitions cohérentes de MW entre les différents types d'installations. |
L'écart observé dans le tableau s'explique principalement par ce qui est comptabilisé au niveau de la ville : une approche mélange la capacité en développement avec la capacité active, tandis qu'une autre reste plus proche d'un instantané à un moment donné. Notre méthode reste reproductible car le total est construit à partir de règles claires de statut de capacité, puis validé par plusieurs vérifications indépendantes avant que la courbe de prévision ne soit finalisée.
Questions clés auxquelles le rapport répond
À quelle vitesse la capacité augmente-t-elle à Hyderabad ?
La taille du marché des centres de données de Hyderabad s'établit à 1 093,1 MW de charge informatique installée en 2026 et devrait atteindre 4 640,8 MW d'ici 2032, ce qui correspond à un TCAC de 27,25 % sur la période 2026-2032.
Quelle taille d'installation se développe le plus rapidement ?
Les campus massifs de plus de 80 MW progressent à un TCAC de 23,07 %, portés par la demande hyperscale de capacité consolidée et prête pour l'IA.
Pourquoi les constructions de niveau IV gagnent-elles en popularité ?
Les charges de travail IA et jeux vidéo ne peuvent tolérer les pannes, de sorte que les opérateurs justifient une disponibilité de 99,995 % du niveau IV malgré des dépenses d'investissement plus élevées, conduisant à un TCAC de 20,68 % pour cette norme.
Quel rôle joue la loi DPDP ?
La loi de 2023 sur la localisation des données oblige les entreprises à stocker les données personnelles en Inde, garantissant un niveau de base de demande pour les installations conformes à Hyderabad.
Quelle est la gravité des problèmes de fiabilité du réseau électrique ?
Les coupures de courant fréquentes augmentent l'utilisation des groupes électrogènes diesel jusqu'à 30 %, augmentant les charges opérationnelles ; les opérateurs pilotent des piles à combustible à hydrogène pour atténuer ce risque.
Quelles entreprises investissent le plus ?
Amazon, Microsoft et NTT sont en tête avec des engagements de plusieurs milliards de dollars, tandis que le leader local CtrlS et le nouvel entrant AdaniConneX accélèrent leur expansion grâce à un financement vert.
- Marché des centres de données à intelligence artificielle (IA) Installations d'IA dans toutes les régions, réparties par type d'installation, composant et niveau.
- Marché de la construction de centres de données La construction dans toutes les régions, répartie par niveau, taille d'installation et type d'installation.
- Marché des serveurs pour centres de données Les serveurs dans le monde, répartis par niveau, taille d'installation et type d'installation.
- Marché de la consommation d'eau des centres de données au Canada Consommation d'eau au Canada, répartie par source d'approvisionnement en eau, type d'installation et taille des installations.
- Marché des racks de centres de données aux États-Unis Les racks aux États-Unis, répartis par taille de rack et utilisateur final.
- Marché des méga data centers Demande mondiale d'installations méga, répartie par solution, type d'installation et technologie de refroidissement.
- Marché du stockage des centres de données en Australie Demande de stockage en Australie, couvrant la technologie de stockage, le type de stockage et le type d'installation.
- Marché des racks de centres de données en Thaïlande Demande de racks à travers la Thaïlande, couvrant la taille des racks, la hauteur des racks et le type de racks.
- Marché de la construction de data centers en Arabie Saoudite Construction en Arabie saoudite, répartie par niveau.
- Marché américain du stockage des centres de données Stockage aux États-Unis, réparti par technologie de stockage, type de stockage et utilisateur final.