
Taille et part de marché des centres de données de Chennai
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2032 |
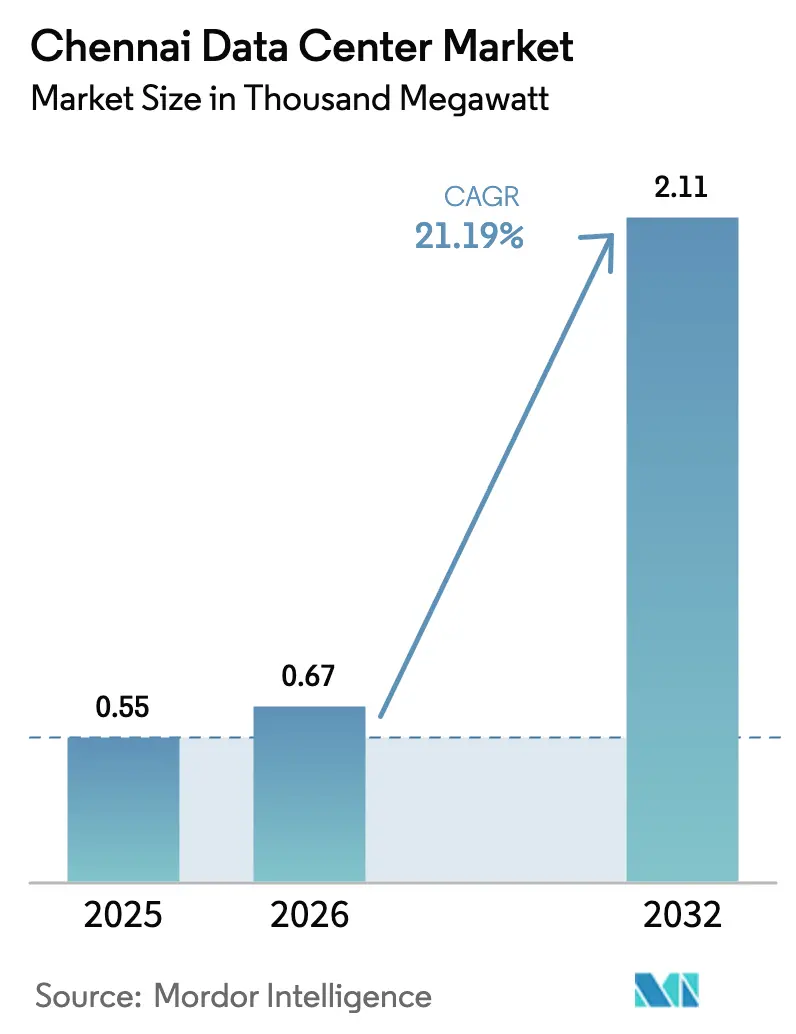
| Taille du marché de l'année de base (2025) | 0.55 Mille mégawatts |
| Volume du Marché (2026) | 0.67 Mille mégawatts |
| Volume du Marché (2032) | 2.11 Mille mégawatts |
| Growth Rate (2026 - 2032) | 21.19 % |
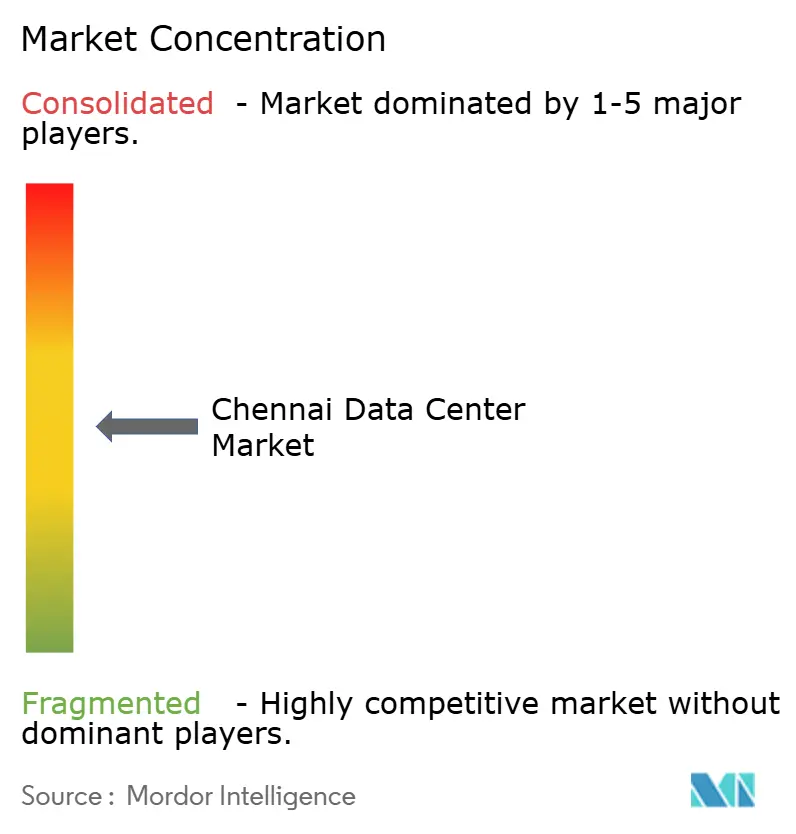
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des centres de données de Chennai par Mordor Intelligence
La taille du marché des centres de données de Chennai devrait passer de 0,55 millier de MW en 2025 à 0,67 millier de MW en 2026 et devrait atteindre 2,11 milliers de MW d'ici 2032 à un CAGR de 21,19 % sur la période 2026-2032. La croissance du marché découle de la convergence de nouveaux atterrissages de câbles sous-marins, de corridors d'énergie renouvelable soutenus par l'État, de la transformation numérique axée sur le cloud et des mises à niveau de densité de baies orientées vers l'IA. L'intensité concurrentielle s'est accrue à mesure que les opérateurs mondiaux déploient des capitaux vers des campus hyperscale, tandis que les entreprises locales se tournent vers des services de périphérie et conformes aux réglementations. Les grandes parcelles contiguës situées près des stations d'atterrissage de câbles commandent des prix premium, mais les opérateurs poursuivent des constructions multi-phases dans des zones industrielles intérieures pour équilibrer les coûts et les risques. L'intégration rapide des énergies renouvelables et les autorisations à guichet unique réduisent les coûts d'exploitation, mais les retards de raccordement au réseau, la rareté des terrains et les risques d'inondation liés à la mousson demeurent des contraintes importantes.
Points clés du rapport
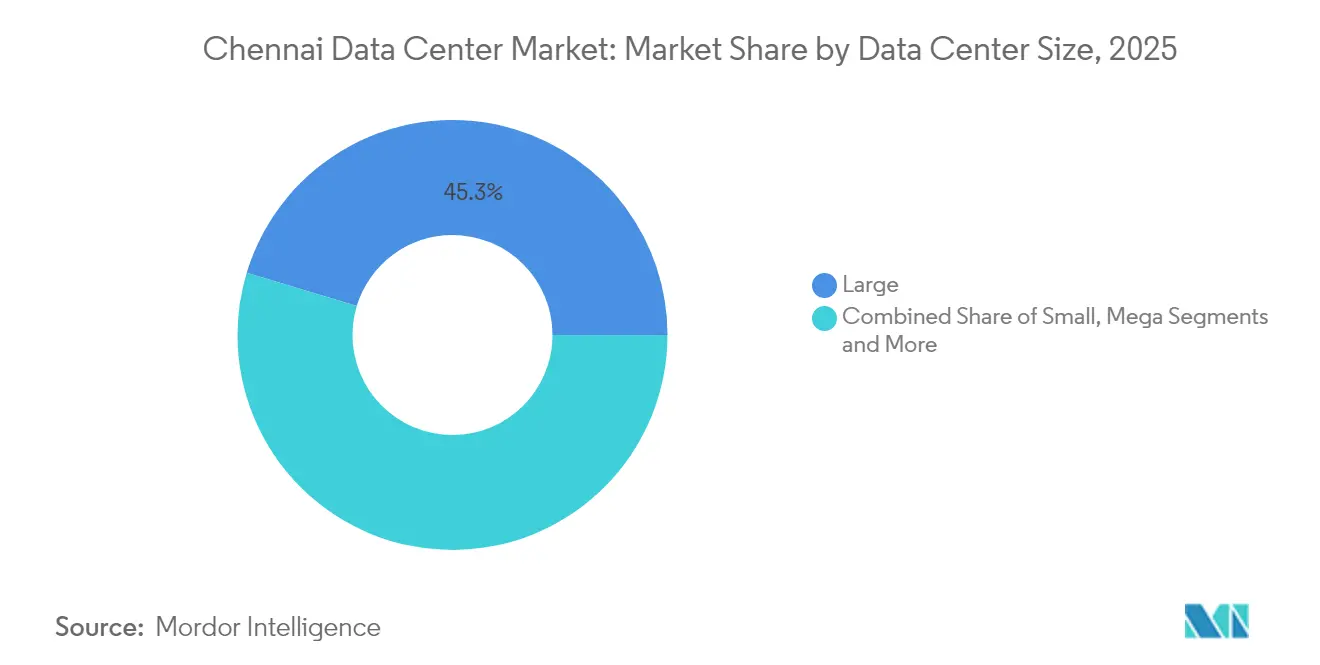
- Par taille de centre de données, les grandes installations ont dominé avec 45,32 % de la part de marché des centres de données de Chennai en 2025, tandis que le segment massif devrait progresser à un CAGR de 23,12 % jusqu'en 2032.
- Par norme de niveau, le niveau III représentait 76,28 % de la taille du marché des centres de données de Chennai en 2025, tandis que le niveau IV devrait croître à un CAGR de 21,74 % jusqu'en 2032.
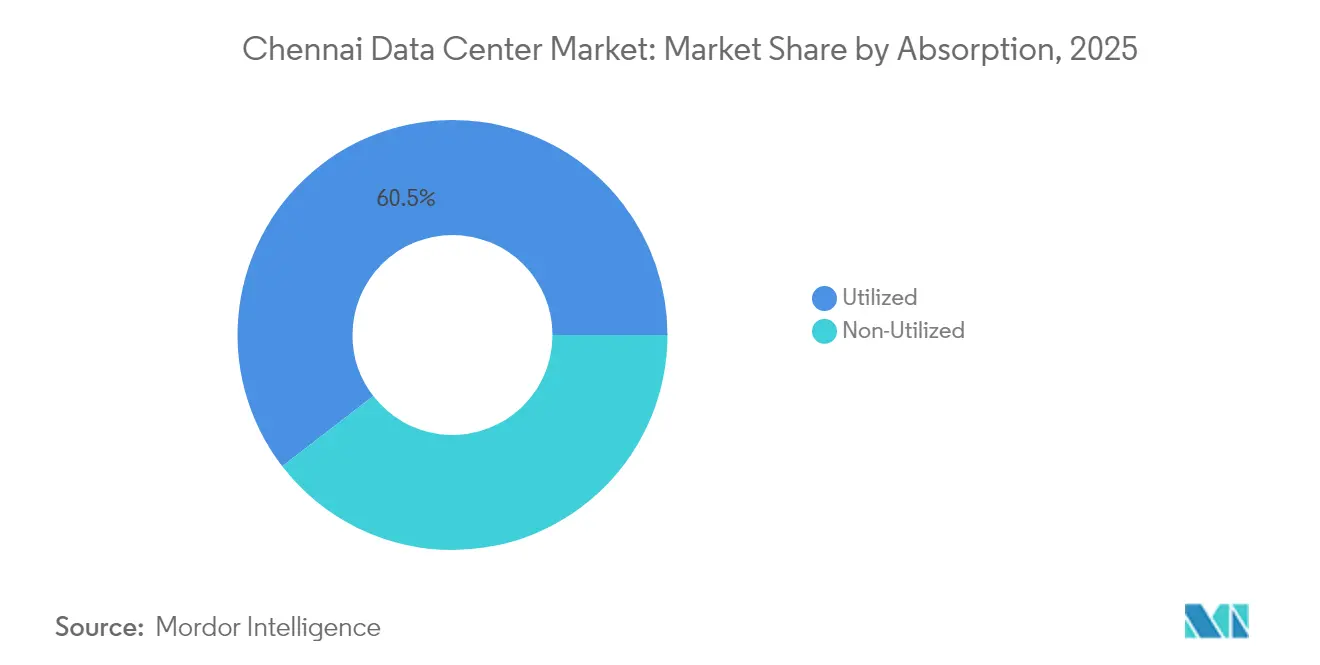
- Par absorption, la capacité utilisée représentait 60,45 % du marché des centres de données de Chennai en 2025 et devrait se développer à un CAGR de 22,36 % jusqu'en 2032.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché des centres de données de Chennai
Analyse de l'impact des moteurs*
| MOTEUR | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Les atterrissages de câbles sous-marins multiplient la bande passante internationale | +4.2% | Corridor côtier de Chennai | Moyen terme (2 à 4 ans) |
| Corridors d'accès ouvert aux énergies renouvelables au Tamil Nadu | +3.8% | À l'échelle de l'État, hub de Chennai | Long terme (≥ 4 ans) |
| Adoption axée sur le cloud par les opérateurs des secteurs BFSI, OTT et GCC | +5.1% | Métropole de Chennai et débordement vers les villes de niveau 2 | Court terme (≤ 2 ans) |
| Incitations de l'État dans le cadre de la politique des centres de données du Tamil Nadu | +2.9% | À l'échelle de l'État, focus sur Chennai | Moyen terme (2 à 4 ans) |
| Les densités de baies IA/LLM ≥ 30 kW imposent des rénovations des espaces blancs | +3.7% | Corridor informatique et zones industrielles | Court terme (≤ 2 ans) |
| Le pivot de la logistique de la chaîne du froid vers des hubs d'automatisation alimentés par les données | +1.5% | Proximité du port et clusters manufacturiers | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Les atterrissages de câbles sous-marins multiplient la bande passante internationale
Cinq systèmes supplémentaires, dont SEA-ME-WE-6 et MIST, donnent à Chennai un accès direct à une capacité agrégée de 420 TBPS, réduisant la latence vers Singapour et Marseille tout en positionnant la ville comme un hub régional de reprise après sinistre.[1]Economic Times Telecom, Bharti Airtel atterrit le câble sous-marin SEA-ME-WE 6 à Chennai, telecom.economictimes.indiatimes.com Les opérateurs de câbles co-localisent les stations d'atterrissage avec des campus hyperscale, créant des clusters de connectivité vers le calcul intégrés verticalement qui attirent les charges de travail OTT et fintech. L'abondance de bande passante soutient également le rôle du marché des centres de données de Chennai dans l'entraînement de l'IA, où les grandes ingestions de données bénéficient de routes internationales à haute capacité. Combinée à la multiplication par neuf de la capacité en câbles de l'Inde depuis 2016, la part de Chennai dans le trafic sortant continue d'augmenter.
Corridors d'accès ouvert aux énergies renouvelables au Tamil Nadu
Le Tamil Nadu dispose de 34,7 GW d'actifs renouvelables répartis entre l'éolien, le solaire et l'hydraulique, offrant aux opérateurs une voie rentable vers des objectifs d'énergie 100 % propre.[2]The Hindu, Une autre nuance de vert : les initiatives d'énergie renouvelable du Tamil Nadu, thehindu.com Les contrats d'achat d'électricité pour les centres de données bénéficient de charges de transit favorables et de dispositions bancaires, réduisant les coûts d'exploitation jusqu'à 12 %. STT GDC s'approvisionne en plus de 60 % d'énergie verte pour son campus de Chennai, tandis qu'Equinix vise 100 % d'ici 2030. Les corridors d'énergie renouvelable réduisent également les risques liés aux futures réglementations carbone, faisant de la durabilité un facteur de différenciation concurrentielle dans les appels d'offres de colocation hyperscale.
Adoption axée sur le cloud par les opérateurs des secteurs BFSI, OTT et GCC
Les grandes banques, les plateformes OTT et 305 centres de compétences mondiaux s'appuient sur des interconnexions à faible latence et la conformité locale pour héberger des charges de travail critiques à Chennai. Mizuho Financial Group a quadruplé ses effectifs à 1 000 personnes et transféré ses opérations d'IA et de cybersécurité vers un centre de données de Chennai en 2025.[3]Business Standard, Le groupe japonais Mizuho Finance crée un centre d'affaires mondial à Chennai, business-standard.com Les entreprises OTT consolident localement les nœuds de stockage et de transcodage pour desservir le sud de l'Inde, générant une utilisation régulière dans les segments de colocation au détail et hyperscale.
Incitations de l'État dans le cadre de la politique des centres de données du Tamil Nadu
La politique offre des remises sur le coût des terrains, des exonérations de droits sur l'électricité et des avantages d'amortissement accéléré, réduisant les dépenses d'investissement initiales de 6 à 8 % et raccourcissant les cycles d'approbation à 90 jours. La désignation en zone économique spéciale à TN Tech City ajoute des exonérations fiscales et un dédouanement accéléré pour les équipements importés, réduisant davantage le délai de mise sur le marché. Les incitations combinées ont attiré CapitaLand, Yotta et AdaniConneX pour annoncer des campus multi-phases près de Chennai.
Analyse de l'impact des contraintes*
| CONTRAINTES | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Rareté des parcelles contiguës de plus de 25 acres dans le Grand Chennai | -2.8% | Grand Chennai | Court terme (≤ 2 ans) |
| Les délais de raccordement au réseau 230 kV dépassent 24 mois | -3.1% | Chennai et banlieues | Moyen terme (2 à 4 ans) |
| Risque d'inondation liée à la mousson et d'autorisation CRZ le long du littoral ECR | -1.9% | Chennai côtier | Long terme (≥ 4 ans) |
| Manque de personnel de mise en service certifié Uptime Tier | -2.2% | Métropole de Chennai | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Rareté des parcelles contiguës de plus de 25 acres dans le Grand Chennai
L'expansion urbaine a épuisé les terrains de premier choix le long du corridor informatique, augmentant les coûts d'acquisition de 15 à 20 % et contraignant les opérateurs à opter pour des constructions verticales multi-étages ou des campus suburbains. L'installation de 13 acres de Yotta atteint une capacité de 20 000 baies grâce à une conception modulaire par étage, tandis qu'ESR propose 80 acres à Oragadam pour compenser les primes foncières côtières. La rareté des terrains pourrait ralentir le marché des centres de données de Chennai à moins que des clusters satellites n'émergent.
Les délais de raccordement au réseau 230 kV dépassent 24 mois
Les approbations de TANGEDCO accusent un retard par rapport à la demande, ce qui pousse les promoteurs à installer des générateurs à gaz sur site ou à sécuriser des alimentations intermédiaires en 110 kV, augmentant les coûts de projet de 8 %. La restructuration des services publics en entités distinctes de production et de distribution promet des gains d'efficacité, mais reste une solution à moyen terme.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par taille de centre de données : les installations massives stimulent l'infrastructure IA
Les grandes installations ont capturé 45,32 % de la part de marché des centres de données de Chennai en 2025, soutenues par un équilibre des dépenses d'investissement et des avantages de connectivité nearshore. Le segment massif devrait croître à un CAGR de 23,12 %, contribuant 782,6 MW à la taille du marché des centres de données de Chennai d'ici 2032. Les clients hyperscale réservent des salles contiguës dépassant 10 MW pour déployer des clusters IA refroidis par liquide, tandis que les entreprises louent des blocs plus petits au sein de grands campus pour des charges de travail conformes aux réglementations.
Les campus massifs de Chennai intègrent des sous-stations sur site et des alimentations renouvelables directes, réduisant la latence d'alimentation et les empreintes carbone. Le campus phare d'AdaniConneX associe un poste de transformation 400 kV à une centrale solaire de 18 MW, permettant des baies de 30 kW sans déclassement. L'installation Chennai 2 de NTT privilégie des trains d'alimentation modulaires, permettant une expansion progressive en réponse aux pics de demande en IA.


Par norme de niveau : l'adoption du niveau IV s'accélère pour les charges de travail critiques
Le niveau III reste l'épine dorsale de la colocation d'entreprise, représentant 76,28 % du marché des centres de données de Chennai en 2025. L'évolution rapide des mandats réglementaires dans les segments BFSI et télécommunications alimente cependant la demande de niveau IV, qui devrait se développer à un CAGR de 21,74 %. Les clients des services financiers exigent une disponibilité de 99,995 % pour l'analyse des risques et le traitement des transactions, rendant impérative une infrastructure maintenable en simultané.
Les opérateurs se différencient par la rapidité de certification et la conception tolérante aux pannes. Equinix CN1 intègre une topologie UPS 2(N+1) et une sécurité à six couches pour répondre aux normes bancaires mondiales. Les clusters d'entraînement IA font davantage pencher la préférence vers le niveau IV compte tenu du coût des interruptions de construction de modèles. En conséquence, une part croissante de la nouvelle offre entre sur le marché avec une conception prête pour le niveau IV, même si les opérateurs certifient initialement au niveau III par prudence en matière de dépenses d'investissement.
Par absorption : la capacité utilisée reflète une forte demande des entreprises
Les salles utilisées représentaient 60,45 % de la charge informatique totale en service en 2025, soulignant le statut de Chennai en tant que région mature et alignée sur la demande. Les sous-locations de colocation hyperscale ancrent des pré-engagements dépassant 18 mois, permettant aux opérateurs de financer des expansions rapides à des conditions favorables. Les baies au détail servent 305 centres de compétences mondiaux et des centaines de start-ups fintech, occupant des empreintes plus petites avec des densités de puissance modérées.
Une utilisation élevée accélère le retour sur capital investi et valide les stratégies d'acquisition foncière anticipée malgré les risques de rareté. La migration complète de City Union Bank vers une salle de colocation de Chennai a réduit la latence des passerelles de paiement de 35 % tout en respectant les normes de sécurité de la Banque de réserve de l'Inde. La capacité en coques vides reste essentielle pour absorber les pics de test IA ; les opérateurs maintiennent des salles tampons équivalant à 15 à 20 % de l'espace construit, assurant une montée en charge rapide tout en maintenant l'équilibre du marché.
Analyse géographique
Le marché des centres de données de Chennai représente 22,60 % de la capacité installée totale de l'Inde, porté par la proximité de cinq stations d'atterrissage de câbles sous-marins et d'un corridor informatique de 1 400 acres abritant 80 % de l'offre de bureaux de catégorie A. Des clusters sous-régionaux ont émergé : l'axe OMR-Siruseri se concentre sur les clients OTT et fintech sensibles à la latence ; Ambattur et Madhavaram accueillent des constructions hyperscale à la recherche d'une élévation intérieure et de prix fonciers plus bas. Les sites côtiers bénéficient d'interconnexions directes par câble mais nécessitent des mesures de conformité CRZ qui augmentent les dépenses d'investissement de 7 %.
Les banlieues industrielles telles qu'Oragadam et Sriperumbudur offrent des parcelles dépassant 50 acres avec une décote de 35 % par rapport à OMR. Le parc de 80 acres d'ESR illustre un modèle de campus combinant des pods de centres de données de périphérie et d'entrepôts au service de l'analytique IoT automobile. TN Tech City, dirigée par le gouvernement à Madhavaram, cible un développement technologique à usage mixte, intégrant le zonage des centres de données avec la connectivité métro pour désengorger les corridors de premier choix.
Les initiatives d'interconnexion régionale renforcent le statut de hub de Chennai. L'anneau de fibre optique de 500 millions USD de Space World relie 14 installations de Chennai avec des longueurs d'onde 400G, réduisant les frais de connexion croisée et améliorant la posture de reprise après sinistre pour les entreprises couvrant Bengaluru et Hyderabad.
Paysage réglementaire
L'activité des centres de données de Chennai s'exerce dans le cadre de la Data Centre Policy (2021) du Tamil Nadu, qui prévoit des exonérations de taxe sur l'électricité pendant cinq ans, des exemptions de droits de timbre et des subventions sur le coût du foncier dans certains districts. Les Digital Personal Data Protection Rules notifiées le 13 novembre 2025 fixent un délai de mise en conformité de 18 mois se terminant le 13 mai 2027, influençant la gouvernance, les contrôles de sécurité et la diligence raisonnable des fournisseurs pour le traitement des données dans le pays.
L'orientation nationale évolue également vers la normalisation et des cadres d'économie des données, le MeitY établissant, via la Direction STQC, un cadre de certification, et le TRAI lançant une consultation en juillet 2026 sur un cadre de politique des centres de données. Les mesures fiscales centrales concernant les centres de données notifiés renforcent encore les normes auditables et les architectures prêtes pour la résidence des données.
Analyse de la chaîne de valeur
La chaîne de valeur des centres de données de Chennai commence par l'acquisition de terrains et l'obtention de permis, suivies de la conception et de l'ingénierie pour la capacité en coquille alimentée (powered-shell) et les aménagements haut de gamme. Les développeurs et opérateurs contractent ensuite avec des entreprises EPC et MEP pour des trains de puissance modulaires, l'intégration de sous-stations et des systèmes de refroidissement avancés afin de répondre aux charges de travail à haute densité.
Les nouvelles constructions font de plus en plus référence à des pratiques alignées sur la certification IGBC Platinum afin de répondre aux exigences des appels d'offres d'entreprises et d'hyperscalers liées à l'évaluation de la performance énergétique et carbone. En amont, l'approvisionnement en électricité et la connectivité au réseau dépendent de l'approvisionnement des services publics, avec un approvisionnement en énergies renouvelables en accès ouvert associé au FDRE via SECI pour gérer l'intermittence renouvelable tout en respectant les exigences de disponibilité. En aval, les opérateurs associent la colocation à des services gérés, à la sécurité et à un accompagnement en matière de conformité, Sify Infinit Spaces Limited positionnant des portefeuilles multi-sites et des partenariats technologiques pour fournir des services intégrés proches du cloud.
Paysage concurrentiel
Le marché des centres de données de Chennai représente 23 % de la capacité installée totale de l'Inde, porté par la proximité de cinq stations d'atterrissage de câbles sous-marins et d'un corridor informatique de 1 400 acres abritant 80 % de l'offre de bureaux de catégorie A. Des clusters sous-régionaux ont émergé : l'axe OMR-Siruseri se concentre sur les clients OTT et fintech sensibles à la latence ; Ambattur et Madhavaram accueillent des constructions hyperscale à la recherche d'une élévation intérieure et de prix fonciers plus bas. Les sites côtiers bénéficient d'interconnexions directes par câble mais nécessitent des mesures de conformité CRZ qui augmentent les dépenses d'investissement de 7 %.
Les banlieues industrielles telles qu'Oragadam et Sriperumbudur offrent des parcelles dépassant 50 acres avec une décote de 35 % par rapport à OMR. Le parc de 80 acres d'ESR illustre un modèle de campus combinant des pods de centres de données de périphérie et d'entrepôts au service de l'analytique IoT automobile. TN Tech City, dirigée par le gouvernement à Madhavaram, cible un développement technologique à usage mixte, intégrant le zonage des centres de données avec la connectivité métro pour désengorger les corridors de premier choix.
Les initiatives d'interconnexion régionale renforcent le statut de hub de Chennai. L'anneau de fibre optique de 500 millions USD de Space World relie 14 installations de Chennai avec des longueurs d'onde 400G, réduisant les frais de connexion croisée et améliorant la posture de reprise après sinistre pour les entreprises couvrant Bengaluru et Hyderabad.
Leaders du secteur des centres de données de Chennai
Sify Technologies Limited
STT Telemedia
Reliance industries
NTT Data
Nxtra Data Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
La hausse des densités de racks renforce l'argument en faveur d'une capacité prête pour l'IA et d'opérations conformes à Chennai, créant ainsi de la place pour une nouvelle offre. L'opportunité à court terme s'appuie sur le financement de 371 millions soutenu par l'IFC de Sify Infinit Spaces Limited pour 103 MW répartis entre Navi Mumbai et Chennai, sur le quatrième campus de ST Telemedia Global Data Centres India à Chennai, à Siruseri, d'une capacité de 45 MW, ainsi que sur un investissement du gouvernement du Tamil Nadu de ₹4 200 crore pour développer une infrastructure de centres de données prête pour l'IA dans l'État. En parallèle, le campus SIPCOT Siruseri de Sify, inauguré en 2025, vise jusqu'à 130 MW.
Ces investissements positionnent Chennai comme un pôle multi-sites à haute densité pour les charges de travail d'IA et les services cloud, à proximité des points d'atterrissage de câbles sous-marins, cette dynamique étant également soutenue par des déploiements d'entreprises et d'hyperscalers. L'assurance pour les opérateurs et les clients se construit à travers des mesures réglementaires et de normalisation, notamment les DPDP Rules (novembre 2025), la consultation politique du TRAI de juillet 2026, ainsi que les initiatives de certification MeitY-STQC liées à une sécurité auditable et à des engagements de service normalisés à Chennai.
Développements récents du secteur
- Juin 2026 : Sify Infinit Spaces Limited obtient un financement de 371 millions de l'IFC, incluant un prêt de 71 millions, pour développer deux centres de données totalisant 103 MW de capacité à Navi Mumbai et Chennai. Cet investissement permet une croissance plus rapide de la capacité et une infrastructure prête pour l'IA à Chennai.
- Février 2026 : ST Telemedia Global Data Centres India lance son quatrième centre de données à Chennai, à Siruseri, avec une capacité initiale opérationnelle de 7,2 MW et une capacité prévue de 45 MW. Cette expansion consolide Chennai comme un cluster de centres de données multi-campus à haute densité et s'ajoute à la capacité régionale.
- Février 2026 : ST Telemedia Global Data Centres India signe un protocole d'accord avec le gouvernement du Tamil Nadu pour investir 4 200 crores INR dans le développement d'une infrastructure de centres de données prête pour l'IA dans l'État. Le capital soutenu par l'État et le soutien politique renforcent le développement de centres de données prêts pour l'IA dans la région de Chennai.


Cadre de la méthodologie de recherche et portée du rapport
Définition et portée du marché
Pour ce rapport, le marché est défini comme la capacité des centres de données disponible à Chennai, exprimée en charge d'alimentation informatique en MW. Cela inclut l'offre mise en service et le pipeline construit et engagé pour une utilisation.
Exclusions du périmètre : Nous excluons les salles informatiques de bureau qui ne sont pas des centres de données construits à cet effet, et nous ne comptons pas les nœuds de réseau télécom qui ne sont pas exploités comme espace de centre de données.
Aperçu de la segmentation
- Par taille de centre de données
- Petit
- Moyen
- Grand
- Méga
- Massif
- Par norme de niveau
- Niveau I et II
- Niveau III
- Niveau IV
- Par absorption
- Utilisée
- Par type de colocation
- Hyperscale
- Au détail
- En gros
- Par secteur d'utilisateur final
- BFSI
- Fournisseurs de services cloud
- Commerce électronique
- Gouvernement
- Fabrication
- Médias et divertissement
- Télécommunications
- Autres utilisateurs finaux
- Par type de colocation
- Non utilisée
- Utilisée
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour cartographier les ajouts d'offre à Chennai, les déclencheurs de demande et les contraintes affectant la rapidité de mise en service des MW. Des sources publiques telles que les mises à jour du Ministry of Electronics and Information Technology, les notes de licence du Department of Telecommunications, les statistiques de la Central Electricity Authority, ainsi que les dépôts de Power Grid et des services publics d'État, nous ont aidés à fonder nos hypothèses sur la disponibilité de l'électricité et le développement du réseau.
Afin de rendre le pipeline de construction plus réaliste, nous avons également référencé des éléments provenant de sources telles que les annonces d'atterrissage de câbles sous-marins, les avis environnementaux et de zonage, ainsi que les publications d'associations professionnelles, y compris les mentions de capacité partagées par des organismes sectoriels et des documents de conférence. Parallèlement, les dépôts d'entreprises, les présentations aux investisseurs et une couverture presse fiable ont été examinés pour recouper les calendriers et le type d'expansions. Nous avons également utilisé certains abonnements payants pour les données financières et de renseignement d'entreprises, les recherches de brevets, et les signaux d'importation ou d'exportation d'équipements au niveau des expéditions lorsque cela contribuait à valider une orientation. Cette liste documentaire n'est pas exhaustive, car de nombreuses autres sources ont été utilisées pour la vérification croisée et la clarification.
Entretiens et enquêtes primaires
Nous interrogeons les opérateurs de centres de données, les fournisseurs d'infrastructure, les spécialistes du cloud et de la colocation, les experts en énergie et connectivité, et les utilisateurs d'entreprise actifs à Chennai. Les enquêtes et appels testent l'état de la capacité, l'utilisation, le calendrier des projets, les changements de densité des baies, l'orientation des prix, et les moteurs de la demande, nous aidant à corriger les lacunes des registres publics et à trianguler la vision de Chennai. Le recontact est utilisé lorsque les réponses sont en conflit avec un projet ou un registre politique divulgué à Chennai.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Fonction du répondant |
|---|---|
| Premier niveau : 30 % | Dirigeants (CXO) : 20 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 30 % |
| Acteurs plus petits : 25 % | Managers : 50 % |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une reconstruction descendante (top-down) du bassin de demande de la ville, en traduisant l'activité numérique et l'adoption par les entreprises en charge informatique nécessaire, puis en la reliant à ce qui peut être livré compte tenu des contraintes de puissance et de foncier. Pour Chennai, les paramètres pertinents incluent les MW annoncés et en construction par campus, les calendriers de mise en service, les taux d'utilisation et de pré-engagement, l'évolution moyenne de la densité des racks (mises à niveau prêtes pour l'IA), ainsi que le rythme de préparation des nouvelles installations de fibre et d'atterrissage de câbles.
Après avoir construit les vues de l'offre et de la demande, nous les corroborons avec des approximations ascendantes (bottom-up) sélectives, telles que des agrégations d'échantillons de MW d'installations et des vérifications auprès des canaux sur les délais de livraison. Nous vérifions également la cohérence de l'absorption en utilisant les évolutions d'empreinte active rapportées par les acheteurs. Lorsque les informations sur les projets sont incomplètes, les lacunes sont traitées en appliquant des facteurs de conversion de phase prudents, puis les totaux sont revus après validation par des experts.
Pour les prévisions, une analyse de scénarios est utilisée afin que le scénario de base puisse refléter des glissements réalistes et des montées en capacité, ce qui est courant sur ce marché. Les scénarios s'appuient sur le calendrier de disponibilité de l'électricité, la rapidité d'obtention des permis, et la probabilité que des campus multi-phases passent de l'annonce à la mise en service, puis sont alignés avec le consensus d'experts recueilli lors des entretiens.
Validation des données et cycle de mise à jour
La validation s'effectue à travers de multiples contrôles afin que les chiffres finaux en MW restent traçables à des moteurs clairs. Nous comparons les résultats du modèle à des signaux indépendants tels que les mentions de capacité opérationnelle, la direction de l'absorption nette et les jalons de mise en service connus. Lorsque les résultats semblent incohérents, nous examinons les hypothèses sous-jacentes avant validation finale.
Un second examen par analyste est réalisé pour détecter les problèmes d'écart, notamment le double comptage des phases du pipeline et le mélange des MW opérationnels avec les MW planifiés. Lorsqu'un événement significatif se produit, tel qu'un retard majeur de campus, la confirmation d'un nouvel atterrissage de câble, ou un changement de politique affectant les tarifs de l'électricité, les hypothèses concernées sont revérifiées et les contacts primaires peuvent être resollicités. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires pour les événements significatifs, et une dernière passe avant livraison afin que les clients reçoivent la vue la plus récente.
Estimation du marché des centres de données de Chennai par Mordor Intelligence comparée à d'autres estimations publiées
Les estimations publiées pour Chennai diffèrent souvent même lorsqu'elles utilisent la même unité, car la signification sous-jacente de la capacité n'est pas toujours la même. Certaines sources ne rapportent que les MW opérationnels, d'autres mélangent l'opérationnel avec le en construction, et quelques-unes combinent les totaux de la ville avec la capacité de clusters voisins commercialisée sous le nom de Chennai.
Les principaux facteurs d'écart concernent généralement la manière dont les phases du pipeline sont comptées, si l'utilisation et l'absorption sont traitées séparément, et la rapidité à laquelle la densité des racks est supposée augmenter dans les prévisions. Les différences proviennent également du calendrier d'actualisation et de la manière dont les glissements de projets sont traités, car une mise en service retardée peut faire varier sensiblement les MW de fin d'année dans un marché en forte croissance. Certains chiffres externes s'appuient sur de larges déclarations de capacité issues de communications d'événements, tandis que Mordor Intelligence ne compte les MW que lorsque les sites sont mis en service ou disposent d'une étape de construction et d'un accès à l'alimentation clairement documentés et pouvant être validés.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 0,55 milliard USD (2025) | |
| Association sectorielle A | 0,20 milliard USD (2025) | Souvent communiquée uniquement comme capacité installée ou actuelle, avec un traitement limité du pipeline engagé et des répartitions d'utilisation, ce qui peut sous-estimer le marché à court terme si la construction est active. |
| Conseil en immobilier B | 0,11 milliard USD (2024) | Utilise des instantanés de capacité opérationnelle et des ajouts d'offre, ce qui peut omettre les phases à délai plus long et peut faire varier les MW de l'année de base en fonction de la date limite utilisée pour les projets. |
Entre ces trois chiffres, l'écart s'explique principalement par le fait que l'estimation traite Chennai comme un instantané opérationnel ou comme un modèle d'offre plus absorption reconnaissant les étapes de construction. Lorsque le périmètre et le calendrier sont explicités, la taille du marché devient plus facile à comparer d'une année à l'autre, et reste liée à des paramètres reproductibles tels que la mise en service des MW, l'utilisation et les jalons validés du pipeline.


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des centres de données de Chennai en 2026 ?
La charge informatique installée est de 666,55 MW et devrait atteindre 2 110,92 MW d'ici 2032.
Quel segment de taille de centre de données connaît la croissance la plus rapide ?
Les campus massifs affichent la croissance la plus élevée, projetée à un CAGR de 23,12 % jusqu'en 2032.
Pourquoi les installations de niveau IV gagnent-elles du terrain à Chennai ?
Les services financiers, les charges de travail OTT et IA exigent une disponibilité de 99,995 % que les conceptions de niveau IV garantissent.
Quel rôle jouent les câbles sous-marins dans la croissance locale ?
Les nouveaux atterrissages tels que SEA-ME-WE-6 et MIST fournissent une capacité de 420 TBPS, réduisant la latence et attirant les charges de travail internationales.
Comment les opérateurs atteignent-ils leurs objectifs en matière d'énergie renouvelable ?
Les promoteurs signent des contrats d'achat d'électricité en accès ouvert avec des parcs éoliens et solaires du Tamil Nadu, atteignant jusqu'à 100 % d'objectifs d'énergie verte.
Quel est le principal goulot d'étranglement pour une expansion rapide ?
Les approbations de raccordement au réseau 230 kV dépassent souvent 24 mois, retardant la connectivité électrique à grande échelle.
Dernière mise à jour de la page le:



