
Taille et part de marché des contraceptifs hormonaux
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 18.06 Milliards de dollars |
| Taille du Marché (2031) | 22.38 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.38 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des contraceptifs hormonaux par Mordor Intelligence
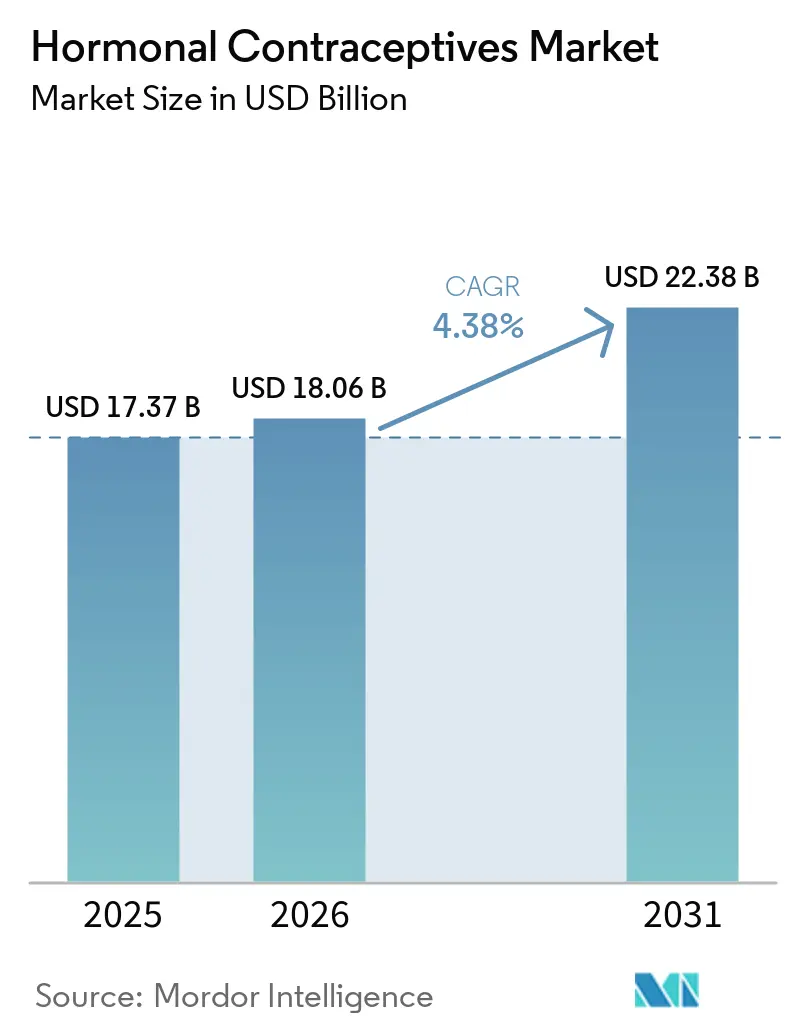
La taille du marché des contraceptifs hormonaux était évaluée à 17,37 milliards USD en 2025 et devrait croître de 18,06 milliards USD en 2026 pour atteindre 22,38 milliards USD d'ici 2031, à un CAGR de 4,38 % pendant la période de prévision (2026-2031).
La croissance continue du marché des contraceptifs hormonaux découle moins de l'augmentation des volumes unitaires que des transformations structurelles dans les modes d'obtention des produits par les utilisateurs. Les approbations sans ordonnance raccourcissent le parcours entre la réflexion et l'achat, tandis que la prescription par télémédecine détourne les volumes des consultations en clinique qui, historiquement, orientaient la demande vers les pharmacies physiques. Les procès concernant les injectables à base de progestine font augmenter les coûts de conformité et érodent les marges des injectables, faisant basculer les parts vers les contraceptifs réversibles à longue durée d'action (LARC). L'adoption rapide en Asie-Pacifique des avantages financés par les employeurs et des programmes pilotes de distribution en milieu scolaire réoriente les investissements des canaux nord-américains matures, et les difficultés de modération du contenu sur les réseaux sociaux continuent de façonner le sentiment des consommateurs à une vitesse sans précédent.
Points clés du rapport
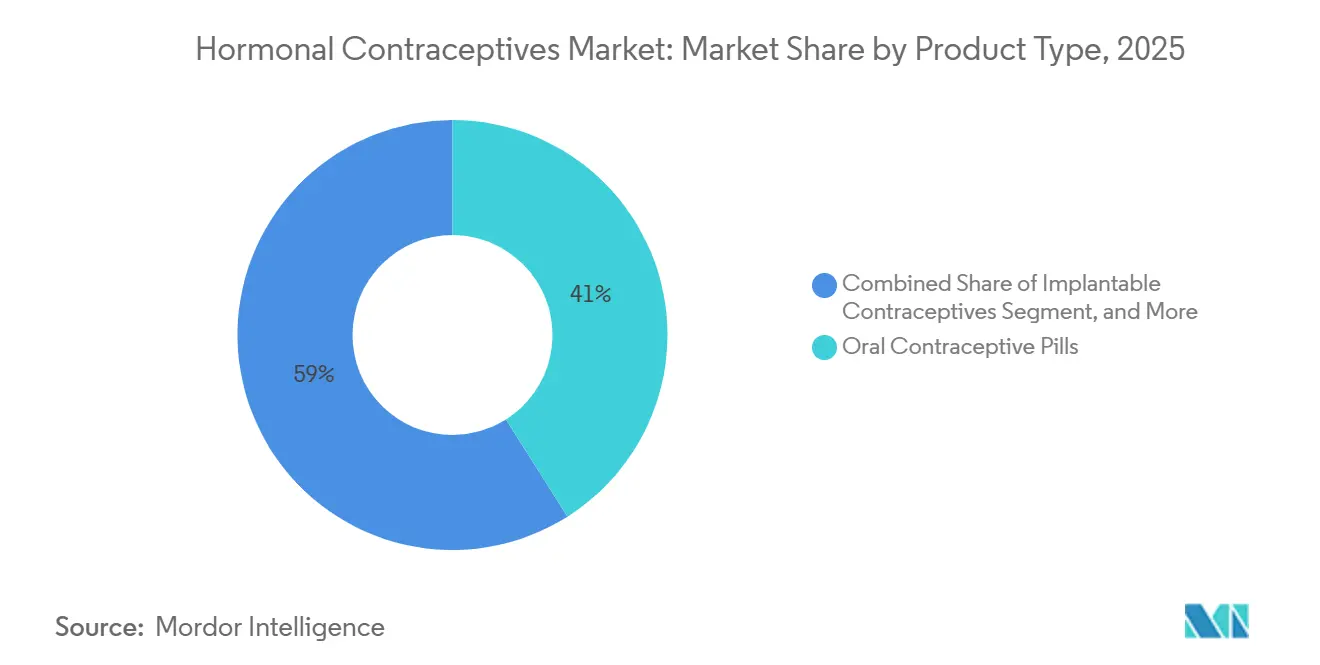
- Par type de produit, les contraceptifs oraux ont dominé avec 41,02 % de la part de marché des contraceptifs hormonaux en 2025, tandis que les implants devraient se développer à un CAGR de 5,96 % jusqu'en 2031.
- Par type d'hormone, les formulations à base de progestine seule ont capturé 47,17 % de la taille du marché des contraceptifs hormonaux en 2025 et devraient croître à 6,13 % de 2026 à 2031.
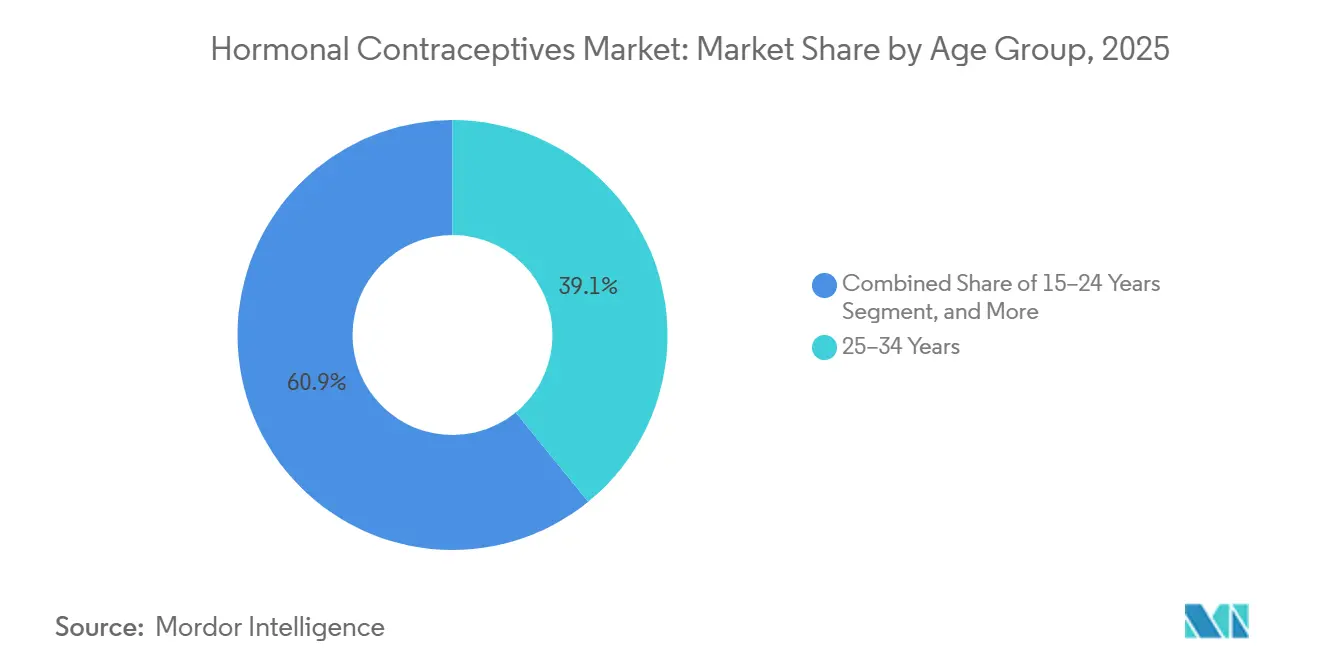
- Par groupe d'âge, les 25-34 ans ont dominé avec 39,12 % de la part de marché des contraceptifs hormonaux en 2025 ; la cohorte des 15-24 ans est positionnée pour croître à 6,91 % par an jusqu'en 2031, dépassant tous les autres groupes.
- Par canal de distribution, les pharmacies de détail ont dominé avec 52,08 % de la part de marché des contraceptifs hormonaux en 2025 ; les pharmacies en ligne progressent à un CAGR de 7,11 %, le taux le plus rapide parmi tous les points de vente.
- Par géographie, l'Amérique du Nord a dominé avec 34,78 % de la part de marché des contraceptifs hormonaux en 2025 ; et l'Asie-Pacifique devrait afficher un CAGR de 8,52 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Approbation croissante des pilules contraceptives orales en vente libre | +0.8% | Amérique du Nord, Europe en retard | Court terme (≤ 2 ans) |
| Prévalence croissante des grossesses non désirées | +0.6% | Afrique subsaharienne, Asie du Sud, répercussions mondiales | Moyen terme (2-4 ans) |
| Initiatives gouvernementales favorables en matière de planification familiale | +0.7% | Amérique du Nord, Asie-Pacifique, Amérique latine | Moyen terme (2-4 ans) |
| Avancées dans les contraceptifs réversibles à longue durée d'action | +0.9% | Mondial, adoption précoce en Australie et en Scandinavie | Long terme (≥ 4 ans) |
| Expansion de la prescription par télémédecine | +0.7% | Amérique du Nord, Europe occidentale, Asie-Pacifique urbaine | Court terme (≤ 2 ans) |
| Avantages financés par les employeurs dans les marchés émergents | +0.5% | Asie-Pacifique, Amérique latine, Conseil de coopération du Golfe | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Approbation croissante des pilules contraceptives orales en vente libre
La décision de la FDA en 2023 de passer la pilule à base de norgestrel Opill au statut de médicament en vente libre, suivie de son lancement en pharmacie en mars 2024, a condensé le parcours de prescription en une interaction commerciale le jour même.[1] Les fabricants s'efforcent désormais de reproduire ce modèle pour les formulations combinées, Cadence OTC visant une autorisation fin 2026. Les consommateurs américains bénéficient d'un accès quasi immédiat, mais l'Europe reste soumise au contrôle des médecins tandis que l'Agence européenne des médicaments évalue les préoccupations liées au dépistage cardiovasculaire, préservant ainsi un écart de revenus transatlantique. Les marques actives sur le marché des contraceptifs hormonaux exploitent la publicité directe aux consommateurs pour fidéliser leur clientèle avant que les concurrents européens n'obtiennent des voies de vente libre comparables.
Prévalence croissante des grossesses non désirées
La moitié de toutes les grossesses mondiales n'étaient pas désirées en 2024, et le besoin non satisfait en matière de contraception s'élevait à 8 % chez les femmes en âge de procréer.[2] Le manque de cliniques rurales en Afrique subsaharienne et en Asie du Sud amplifie la demande de méthodes auto-administrées telles que les pilules et les injectables. Le fardeau pèse de manière disproportionnée sur les 15-24 ans, où les taux de grossesses non désirées dépassent 60 % dans plusieurs pays à faible revenu, ce qui incite les fournisseurs et les ONG à mettre en place des programmes en milieu scolaire. Si la disponibilité des produits augmente, l'élasticité dépend de campagnes d'éducation qui recadrent la contraception comme une planification de vie plutôt qu'une limitation familiale.
Initiatives gouvernementales favorables en matière de planification familiale
Les allocations du programme Title X aux États-Unis ont augmenté de 36 % pour atteindre 390 millions USD pour l'exercice 2025, constituant un signal d'achat à long terme pour les LARC et les pilules subventionnées. Les ajouts au code Medicare australien en 2024 ont réduit les coûts à la charge des patients pour les implants de 5 ans de 70 %, générant une hausse d'utilisation de 15 % en six mois. Bien que ces programmes augmentent les volumes, les plafonds de prix imposés incitent les fabricants à dégager des marges à partir d'applications d'observance, de forfaits de télémédecine et d'innovations à cycle étendu sur le marché des contraceptifs hormonaux.
Avancées dans les contraceptifs réversibles à longue durée d'action (LARC)
La confirmation d'une efficacité sur cinq ans pour Nexplanon et une notice de huit ans pour Mirena réduisent le coût annualisé par utilisateur et la charge logistique des insertions répétées. Les essais de phase 1 sur les implants biodégradables sont prometteurs pour des solutions sans retrait, répondant aux pénuries de prestataires dans les contextes à faibles ressources. Ces innovations font basculer les préférences des pilules à courte durée d'action vers des dispositifs à poser et oublier, une recomposition qui remodèlera le marché des contraceptifs hormonaux jusqu'en 2030.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Réaction négative des réseaux sociaux sur les effets secondaires hormonaux | −0.6% | Amérique du Nord, Europe occidentale, répercussions mondiales | Court terme (≤ 2 ans) |
| Préoccupations relatives aux effets secondaires et litiges | −0.9% | Amérique du Nord, répercussions en Europe | Moyen terme (2-4 ans) |
| Opposition culturelle et religieuse | −0.4% | Moyen-Orient, Afrique subsaharienne, parties de l'Amérique latine | Long terme (≥ 4 ans) |
| Applications de suivi de la fertilité cannibalisant la demande | −0.5% | Amérique du Nord, Europe occidentale, Asie-Pacifique urbaine | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Réaction négative croissante des réseaux sociaux sur les effets secondaires liés aux hormones
Une analyse TikTok de 2024 a montré que 54,4 % des publications sur la contraception sont négatives, et 78,8 % mettent en avant les effets secondaires, éclipsant les données d'efficacité. L'exposition à ce type de contenu augmente les troubles de l'humeur signalés de 40 % via un effet nocebo documenté. Les restrictions réglementaires sur la promotion des médicaments laissent les marques avec des options de réponse limitées, les poussant à cultiver des partenariats avec des influenceurs médicaux pour rétablir l'équilibre risques-bénéfices.
Préoccupations relatives aux effets secondaires et litiges
Plus de 2 100 poursuites judiciaires dans le cadre du MDL 3140 allèguent un risque de méningiome lié à l'utilisation prolongée de Depo-Provera, et une étude du BMJ de 2024 a rapporté une élévation du risque de 5,55 fois.[3] La révision de la notice de Pfizer en décembre 2025 et l'arrêt de la publicité font basculer la préférence des payeurs vers les implants et les DIU. L'effet d'entraînement menace la confiance dans l'ensemble de la catégorie des progestines, ralentissant potentiellement l'adoption des pilules à base de progestine seule nouvellement approuvées sur le marché des contraceptifs hormonaux.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les implants progressent tandis que les litiges assombrissent les injectablesLes pilules contraceptives orales ont représenté 41,02 % des ventes en 2025 et dépasseront la moyenne du marché des contraceptifs hormonaux avec un CAGR de 5,96 %, l'efficacité prolongée sur cinq ans réduisant le coût total des soins. Les marges sur les injectables sont comprimées par des litiges en cours, ce qui incite les formulaires nationaux à privilégier les implants et les DIU hormonaux. Les pilules orales dominent toujours la taille du marché des contraceptifs hormonaux en valeur absolue, mais la croissance ralentit à mesure que les utilisatrices migrent vers des solutions « poser et oublier » privilégiées par les payeurs. Ce glissement progressif indique une recomposition graduelle plutôt qu'un déplacement brutal, préservant la pertinence multicanal de tous les types de produits.
L'examen croissant de la sécurité des injectables à dépôt accélère la pénétration des implants dans les appels d'offres publics en Asie-Pacifique, où le coût par année protégée est désormais inférieur à 7 USD après les lancements de génériques. Les patchs transdermiques et les anneaux vaginaux restent des niches, mais pourraient trouver une place auprès des consommatrices soucieuses de l'environnement attirées par le design réutilisable d'Annovera. Les contraceptifs d'urgence conservent des pics de demande épisodiques dans les juridictions où l'accès à l'avortement est restreint, mais ils contribuent à moins de 3 % du chiffre d'affaires global, limitant leur poids stratégique sur le marché des contraceptifs hormonaux.

Par type d'hormone :
les formulations à base de progestine seule captent les utilisateurs évitant les œstrogènesL'estrogène-progestine combiné a conservé 47,17 % des revenus de 2025. Les produits à base de progestine seule devraient afficher un CAGR de 6,13 % d'ici 2031, les messages sur les risques cardiovasculaires réduisant les candidats aux pilules combinées. La réallocation de la part de marché des contraceptifs hormonaux favorise les marques capables de différencier les profils de saignement et la régularité des cycles. Les options à faible dose d'œstrogènes restent pertinentes pour les nouveaux utilisateurs, mais la sensibilisation croissante au risque de thrombose chez les fumeuses et les femmes en périménopause cède du terrain aux références à base de progestine seule.
Les régulateurs européens conseillent désormais les pilules combinées principalement aux femmes de moins de 35 ans sans facteurs de risque, limitant le potentiel d'expansion. L'adoption aux États-Unis des pilules de norgestrel en vente libre montre que la commodité peut l'emporter sur la fidélité à la marque, et les concurrents de la mini-pilule s'empressent de suivre avec des ajustements atténuant l'aménorrhée. Les schémas à cycle étendu n'ont pas encore atteint une échelle décisive, freinés par le manque de familiarité des prestataires et des budgets marketing limités, mais ils représentent un levier latent pour l'innovation du cycle de vie sur le marché des contraceptifs hormonaux.
Par groupe d'âge :
les cohortes plus jeunes stimulent la croissance à mesure que les avantages employeurs s'étendentLes 25-34 ans ont conservé 39,12 % des revenus de 2025 ; la cohorte des 15-24 ans contribuera au CAGR incrémental le plus élevé de 6,91 % jusqu'en 2031, aidée par une couverture sans ticket modérateur dans les avantages d'entreprise et les programmes de distribution en milieu scolaire. Les taux d'engagement en télémédecine dans ce groupe dépassent 60 %, soulignant la préférence des natifs du numérique pour les soins asynchrones. Le groupe des 25-34 ans reste le plus grand bassin de revenus aujourd'hui, mais la croissance plafonne à mesure que la constitution de la famille s'accélère sur les marchés à hauts revenus. Les utilisateurs âgés de 35-44 ans se tournent vers les DIU hormonaux pour soulager la ménorragie, maintenant le volume mais réduisant la fréquence de renouvellement.
Les efforts législatifs incertains dans plusieurs États américains visant à imposer la notification parentale pour les mineurs pourraient freiner la croissance si adoptés. À l'inverse, les programmes établis dans les États de Californie et de New York ont augmenté la prévalence contraceptive de 18 % sans consentement parental, renforçant la politique d'accès comme déterminant de l'élasticité de la demande sur le marché des contraceptifs hormonaux.
Par canal de distribution :
les pharmacies en ligne perturbent la domination du commerce de détailLes chaînes de détail ont conservé 52,08 % des revenus de 2025, mais les plateformes en ligne se développent plus rapidement, avec un CAGR de 7,11 %, en contournant les clauses de refus des pharmaciens et en offrant une livraison à domicile en 48 heures. Les points de vente hospitaliers et cliniques reflètent les cycles de financement public, soutenant le volume mais plafonnant la rentabilité par la tarification des appels d'offres. La distribution directe aux employeurs est naissante mais en expansion, les plateformes de bien-être d'entreprise remboursant les LARC, notamment dans l'Inde urbaine et le Golfe.
La surveillance réglementaire sur la télémédecine interétatique et les licences d'exécution reste le principal point de friction. Les détaillants traditionnels ont répondu par des fonctionnalités de click-and-collect plutôt que par des écosystèmes de télémédecine complets, accordant par inadvertance un avantage de premier entrant aux pharmacies natives du numérique bien implantées sur le marché des contraceptifs hormonaux.
Analyse géographique
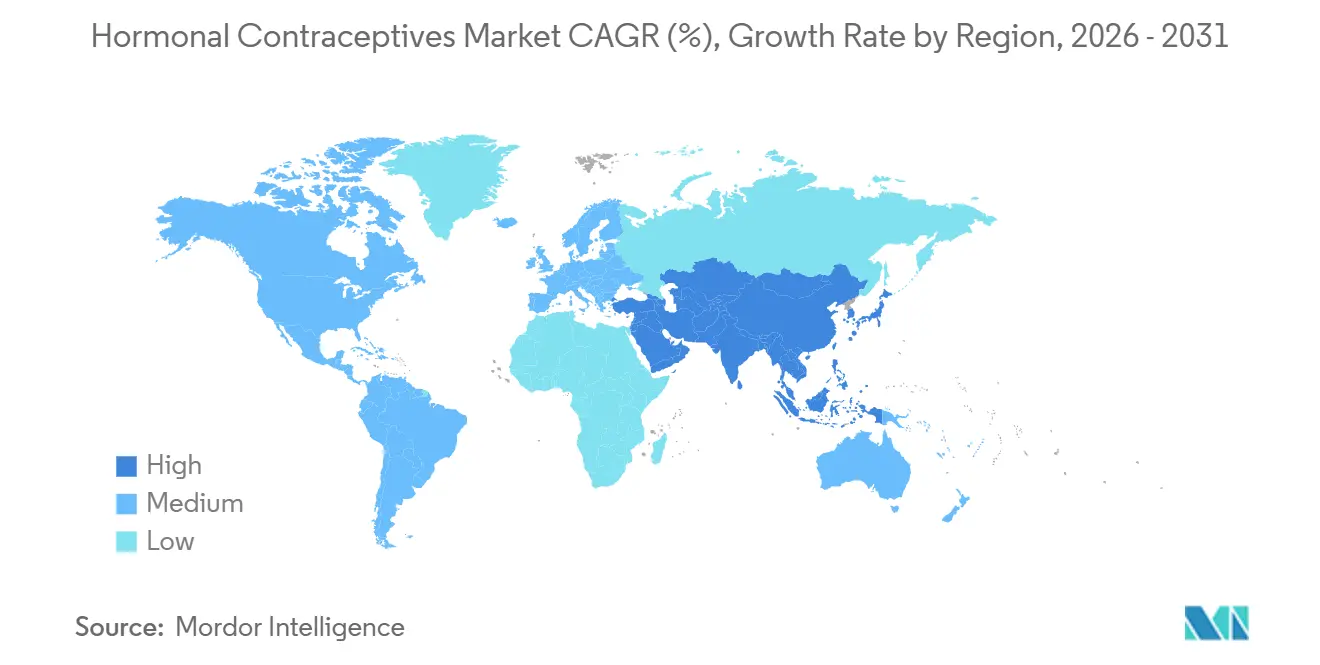
Marché des Contraceptifs Hormonaux en Amérique du Nord et en Asie-Pacifique
L'Amérique du Nord détenait 34,78 % de la part des revenus en 2025, tandis que la région Asie-Pacifique affichait un CAGR de 8,52 % d'ici 2031, masquant une hétérogénéité notable : la prévalence contraceptive en Inde a progressé jusqu'à 67 %, mais reste en deçà de la demande dans les districts ruraux, tandis que le passage de la Chine d'une politique de restriction à une politique d'espacement des naissances stimule l'adoption de méthodes à action prolongée. Le plan de subvention du Japon reflète l'urgence démographique, mais les réserves culturelles pèsent sur l'adoption des contraceptifs hormonaux. L'Amérique du Nord maintiendra des dépenses élevées par habitant, mais la croissance se modère à mesure que les basculements vers la vente sans ordonnance aplatissent les consultations en clinique et que les applications de suivi de la fertilité cannibalisent une part des nouvelles initiations.
Marché des Contraceptifs Hormonaux en EMEA, en Amérique Latine et en Asie-Pacifique
La croissance en Europe stagne face aux retards réglementaires concernant les pilules combinées en vente libre, et la région Moyen-Orient et Afrique reste contrainte par les normes culturelles, à l'exception des pôles d'expatriés du GCC, où la couverture employeur s'élargit. L'Amérique latine enregistre des volumes stables tirés par les appels d'offres, et les lancements de dispositifs intra-utérins génériques compriment les niveaux de prix. Collectivement, ces tendances confirment que l'Asie-Pacifique est le principal moteur des revenus supplémentaires sur le marché des contraceptifs hormonaux.
Paysage réglementaire
Aux États-Unis, la voie réglementaire pour les contraceptifs hormonaux évolue vers un accès sans ordonnance plus large, accompagné de contrôles post-commercialisation plus stricts. Les actions de la FDA façonnant cette catégorie incluent la règle finale de 2024 créant le cadre de la Condition Additionnelle pour un Usage Sans Ordonnance (ACNU) (entrée en vigueur le 27 janvier 2025), qui formalise la manière dont certains produits peuvent passer en vente libre avec des conditions d'utilisation sûre facilitées par la technologie. Les pratiques cliniques et les politiques d'accès évoluent également, notamment avec la publication par le CDC des Recommandations de Pratiques Sélectionnées 2024 pour l'Utilisation de Contraceptifs aux États-Unis, et des réglementations au niveau des États, comme celle de New York permettant aux pharmaciens de dispenser des contraceptifs hormonaux auto-administrés dans le cadre d'ordonnances non spécifiques au patient.
En Europe, la surveillance continue de mettre l'accent sur la pharmacovigilance et la minimisation des risques, l'Agence européenne des médicaments (EMA) et son Comité pour l'évaluation des risques en matière de pharmacovigilance (PRAC) examinant et communiquant les signaux de sécurité pertinents pour les produits autorisés au niveau central et national. En 2026, le PRAC a adopté des recommandations relatives à des signaux (juin 2026), et l'EMA a communiqué sur des efforts élargis concernant les médicaments pour la santé des femmes, y compris le soutien à la génération de données post-autorisation et aux mises à jour des étiquetages. Les orientations publiques en matière de planification familiale influencent également les schémas d'utilisation et d'approvisionnement, notamment la mise à jour par le Michigan Department of Health and Human Services des normes et lignes directrices du programme de planification familiale Title X (janvier 2026).
Paysage concurrentiel
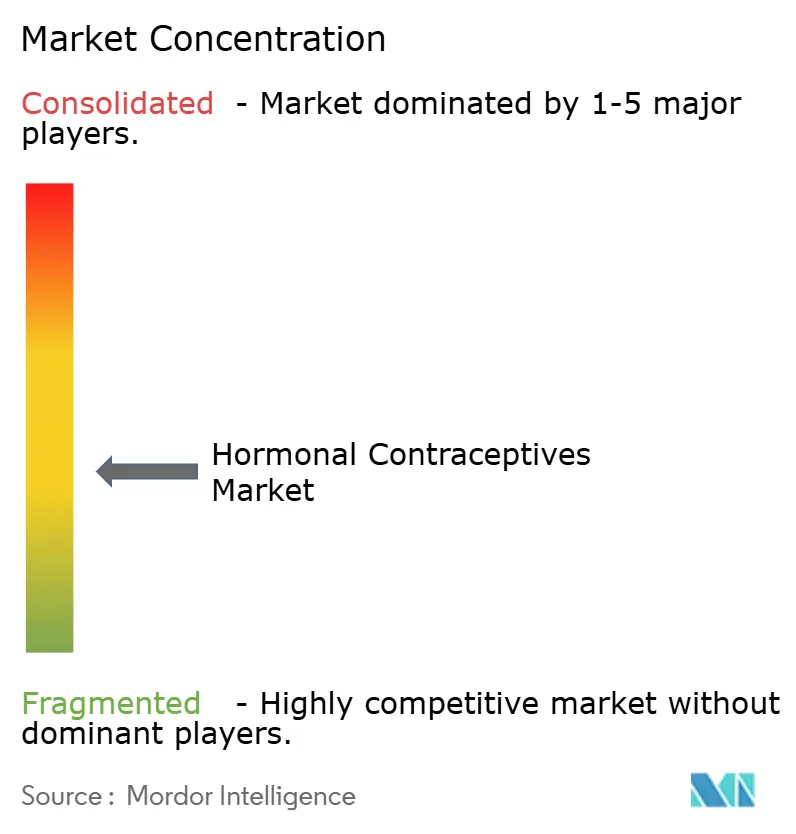
Bayer, Organon, Viatris, Pfizer et AbbVie captent une part significative des revenus mondiaux, positionnant le marché des contraceptifs hormonaux à une concentration modérée. Les falaises de brevets pour le lévonorgestrel et l'étonogestrel entre 2024 et 2026 ont déclenché une vague de génériques et de DIU biosimilaires, notamment en Europe et en Amérique latine, exerçant une pression sur les pilules orales de marque tout en protégeant les LARC grâce aux obstacles liés à la formation des prestataires. Les petits entrants exploitent les canaux directs aux consommateurs, illustrés par la démarche de Cadence OTC pour une pilule combinée en vente libre et la reformulation du patch par Agile Therapeutics, tous deux privilégiant l'engagement numérique aux ventes sur le terrain.
Les mouvements stratégiques se concentrent désormais autour de l'innovation dans les LARC, notamment les implants biodégradables qui éliminent les procédures de retrait et prolongent l'efficacité à cinq ans. Les orientations de la FDA sur la télémédecine renforcent davantage les marques natives du numérique en réduisant les frais généraux de dépistage clinique. Les acteurs établis répondent avec des applications d'observance groupées, des partenariats de télémédecine et du co-marketing avec des plateformes de suivi de la fertilité pour maintenir la fidélisation. À mesure que la concurrence par les prix s'intensifie dans les pilules génériques, la différenciation se déplace vers la commodité, les écosystèmes numériques et les services de santé annexes, cristallisant un domaine bifurqué dans lequel la valeur se déplace vers des packages de soins intégrés sur le marché des contraceptifs hormonaux.
Leaders du secteur des contraceptifs hormonaux
-
Merck & Co., Inc.
-
Pfizer Inc.
-
Bayer AG
-
Teva Pharmaceutical Industries Ltd
-
Johnson & Johnson
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Contraceptifs Hormonaux Entreprises couvertes dans ce rapport
- Abbvie
- Agile Therapeutics Inc.
- Amneal Pharmaceuticals
- Bayer
- Cipla
- Endo International
- Exeltis
- Glenmark Pharmaceuticals
- HRA Pharma
- Johnson & Johnson
- Lupin
- Merck
- Mylan Laboratories Ltd.
- Organon
- Perrigo Company
- Pfizer
- Sanofi
- Shanghai Dahua Pharmaceutical
- Teva Pharmaceutical Industries
- TherapeuticsMD
- Viatris
- Zydus Lifesciences
Opportunités de marché et perspectives d'avenir
Les extensions de cycle de vie et les plateformes d'administration différenciées créent un espace clair où les fabricants peuvent réduire la fréquence des visites, améliorer l'adhérence et protéger la valeur dans des environnements fortement soumis aux appels d'offres. Un exemple précis est l'extension d'étiquetage de NEXPLANON par Organon aux États-Unis : en janvier 2026, la FDA a approuvé une demande supplémentaire de NDA prolongeant la durée d'utilisation indiquée de trois à cinq ans. Ce changement s'aligne sur la préférence des payeurs et des prestataires pour des options à action plus longue et réduit le coût annualisé par utilisatrice. Il augmente également la demande pour une formation évolutive à l'insertion et au retrait, ce qui maintient l'habilitation des prestataires et les processus de gestion des risques associés au cœur de l'exécution commerciale.
L'innovation au-delà des pilules quotidiennes reste active, en particulier pour les segments d'utilisatrices recherchant des options non quotidiennes et à dose plus faible qui peuvent tout de même s'intégrer aux modèles de distribution en pharmacie et de télésanté. En mai 2026, Viatris a présenté des données cliniques de Phase 3 pour un patch transdermique hebdomadaire expérimental à faible dose d'œstrogène lors de la réunion clinique et scientifique annuelle de l'ACOG, mettant en avant les efforts continus pour moderniser les formats hormonaux à courte durée d'action avec la commodité d'une posologie hebdomadaire. Sur le plan de la R&D, les travaux académiques sur les systèmes transdermiques à libération prolongée, y compris les micro-aiguilles dissolvables et d'autres approches d'extension de libération pour les principes actifs contraceptifs, laissent entrevoir des technologies d'administration susceptibles d'élargir le choix alors que les préoccupations liées aux effets secondaires et le sentiment sur les réseaux sociaux exercent une pression sur les formulations traditionnelles. Ces approches offrent également aux fabricants des leviers supplémentaires en matière de propriété intellectuelle et de formulation, à mesure que les génériques se développent sur des principes actifs hormonaux établis.
Développements industriels récents dans Marché des Contraceptifs Hormonaux
- Avril 2026 : Sun Pharmaceutical Industries Limited a annoncé un accord définitif pour acquérir Organon & Co. pour une valeur d'entreprise de 11,75 milliards USD. La transaction consolide un portefeuille majeur dans le domaine de la santé des femmes, y compris des franchises de contraceptifs hormonaux bien établies, et pourrait remodeler la commercialisation mondiale et la participation aux appels d'offres grâce à une échelle et une distribution combinées.
- Décembre 2025 : Bayer AG a lancé l'étude clinique de Phase III SUNFLOWER portant sur Mirena (système intra-utérin libérant 52 mg de lévonorgestrel) dans l'hyperplasie endométriale non atypique. L'élargissement des preuves cliniques pour des usages thérapeutiques soutient un positionnement plus large des plateformes de contraception réversible longue durée (LARC) au-delà de la contraception et peut renforcer l'engagement des prescripteurs autour des systèmes hormonaux de longue durée.
- Décembre 2024 : la Food and Drug Administration américaine a publié une règle finale établissant les exigences pour les produits bénéficiant d'une Condition Additionnelle pour un Usage Sans Ordonnance (ACNU), entrée en vigueur le 27 janvier 2025. En formalisant un cadre de vente libre pouvant intégrer des conditions d'utilisation sûre, cette règle renforce l'infrastructure réglementaire pour de futurs passages sans ordonnance qui réduisent le délai d'accès et déplacent le volume vers les canaux de vente au détail et en ligne.
Marché des Contraceptifs Hormonaux Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Ce marché couvre la valeur des méthodes hormonales utilisées pour prévenir la grossesse, y compris les médicaments sur ordonnance et en vente libre ainsi que les dispositifs à libération d'hormones qui délivrent des œstrogènes, de la progestine ou une combinaison des deux dans les principaux pays.
Exclusions du périmètre : Nous excluons les méthodes barrières non hormonales, les applications de suivi de la fertilité et les procédures de stérilisation permanente.
Aperçu de la Segmentation
- Par type de produit
- Pilules contraceptives orales
- Contraceptifs injectables
- Patchs transdermiques
- Anneaux vaginaux
- Contraceptifs implantables
- DIU hormonaux
- Contraceptifs d'urgence
- Par type d'hormone
- Estrogène-progestine combiné
- Progestine seule
- Formulations à faible dose
- Schémas à cycle étendu
- Par groupe d'âge
- 15-24 ans
- 25-34 ans
- 35-44 ans
- 45 ans et plus
- Par canal de distribution
- Pharmacies hospitalières et cliniques
- Pharmacies de détail
- Pharmacies en ligne
- Autres
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Le travail documentaire commence par la constitution d'une base factuelle solide sur l'accès à la contraception, l'utilisation et la prestation des soins de santé, puis par la mise en correspondance avec les formes de produits telles que les pilules, les injectables, les patchs, les anneaux, les implants et les DIU hormonaux. Des sources publiques telles que l'Organisation Mondiale de la Santé, les ensembles de données de la Division de la Population des Nations Unies, les indicateurs de santé de la Banque Mondiale, les publications des CDC et les statistiques de santé de l'OCDE permettent d'aligner les définitions et d'établir des fourchettes d'adoption réalistes.
Nous examinons également les portails des régulateurs et de santé publique tels que la FDA et les agences similaires pour les signaux de disponibilité des produits, ainsi que des revues à comité de lecture sur les évolutions des pratiques cliniques susceptibles d'affecter les schémas de substitution. Pour ancrer le contexte au niveau des entreprises, nous utilisons les dépôts réglementaires des sociétés, les présentations aux investisseurs, les communiqués de presse crédibles et les divulgations d'appels d'offres ou de marchés publics lorsqu'ils sont disponibles. Pour certaines vérifications croisées, nous nous appuyons sur des abonnements payants pour les données financières et le renseignement sur les entreprises, des bases de données de brevets et une base de données d'expéditions import-export au niveau des envois pour vérifier la direction et le calendrier des échanges commerciaux. Les sources documentaires listées ci-dessus sont données à titre illustratif uniquement, et de nombreuses autres références publiques ont été utilisées pour la collecte, la validation et la clarification des données.
Entretiens Primaires et Enquêtes
Le travail primaire est utilisé pour tester les hypothèses sur les facteurs de demande et la tarification, notamment en ce qui concerne la part des prescriptions, le mix de canaux et les changements de méthodes sur la période de prévision. Nous nous entretenons avec un ensemble équilibré de parties prenantes parmi les fabricants, les distributeurs, les cliniciens et les participants au circuit pharmaceutique, et nous validons la perspective à travers l'APAC, l'EMEA et les Amériques afin que les différences d'accès régionales ne soient pas lissées.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 31 % | Directeurs généraux : 15 % | APAC : 42 % |
| Niveau intermédiaire : 52 % | Responsables fonctionnels/d'unité : 30 % | EMEA : 37 % |
| Acteurs plus petits : 17 % | Managers : 55 % | Amériques : 21 % |
Dimensionnement du Marché et Prévisions
Notre modèle de dimensionnement utilise une construction descendante du bassin de demande qui part des femmes en âge de procréer et de la prévalence de la contraception, filtrées ensuite par le mix de méthodes et la part hormonale par pays. Une fois le bassin traité constitué, nous le traduisons en valeur en utilisant les cycles typiques par utilisatrice, le comportement de renouvellement et la logique de consommation annualisée spécifique à chaque méthode (par exemple, les plaquettes mensuelles pour les pilules orales, le calendrier de remplacement pour les implants et les DIU hormonaux, et la fréquence des doses pour les injectables).
Pour maintenir des totaux pratiques, nous corroborons le modèle avec des approximations ascendantes sélectives telles que des prix de vente moyens échantillonnés par canal et une vérification des fourchettes de chiffre d'affaires des fournisseurs et distributeurs lorsque la divulgation est disponible. Les principaux intrants comprennent l'adoption de la contraception réversible à longue durée d'action, la dynamique prescription versus vente libre pour les pilules d'urgence, l'intensité du remboursement et du reste à charge, et les évolutions du cycle de vie des produits qui affectent le prix net dans le temps. Les prévisions sont réalisées à l'aide d'une analyse de scénarios soutenue par une légère régression multivariée lorsque la qualité des données le permet, afin que les changements dans les dépenses de santé, l'intensité des programmes de planification familiale et l'accès urbain puissent être reflétés sans surapprentissage. Lorsque les données ascendantes font défaut dans les pays plus petits, nous appliquons des hypothèses par procuration basées sur des marchés comparables, puis nous revérifions la dépense annuelle par utilisatrice implicite lors des révisions.
Cycle de Validation des Données et de Mise à Jour
La validation est assurée par triangulation entre des signaux indépendants, et nous ne validons pas tant que le modèle ne s'aligne pas avec au moins quelques vérifications de cohérence externes telles que les tendances de prévalence, la structure des canaux et la dépense annuelle plausible par utilisatrice et par méthode. Les valeurs aberrantes sont signalées tôt, et les facteurs qui les sous-tendent sont revérifiés, suivis d'une deuxième révision par un analyste pour confirmer que la même logique s'applique dans toutes les régions.
Si de nouveaux changements de politique, des approbations majeures, des mises à jour de sécurité ou des perturbations de l'approvisionnement surviennent, nous déclenchons une reprise de contact ciblée avec des experts et mettons à jour les hypothèses d'entrée les plus sensibles. Les rapports sont actualisés annuellement, et avant la livraison, nous effectuons une dernière vérification pour nous assurer que les dernières publications publiques et les indicateurs macroéconomiques sont reflétés dans les résultats.
Taille du Marché des Contraceptifs Hormonaux selon Mordor Intelligence Comparée à d'Autres Estimations Publiées
Les tailles de marché publiées pour les contraceptifs hormonaux peuvent sembler différentes même lorsqu'elles couvrent des produits similaires, car chaque éditeur fait ses propres choix sur ce qu'il faut inclure, l'année de référence et la manière dont la tarification est projetée dans les prévisions. Des différences apparaissent également lorsque certaines études s'appuient sur les taux d'utilisation par la population tandis que d'autres reposent davantage sur une vision plus étroite des revenus des entreprises et des canaux.
L'écart principal provient de la question de savoir si les dispositifs à libération d'hormones et les pilules d'urgence sont comptabilisés conjointement avec les thérapies quotidiennes et injectables. Mordor Intelligence traite le marché comme un bassin de valeur combiné couvrant les pilules, les injectables, les patchs, les anneaux, les implants et les DIU hormonaux, tout en excluant les méthodes non hormonales comme la contraception barrière et la stérilisation. Au-delà du périmètre, l'écart est également dû à la manière dont le calendrier de conversion des devises est géré, à la modélisation ou non de l'érosion des prix par forme galénique, et à la fréquence à laquelle les hypothèses sont revérifiées avec les cliniciens et les participants aux canaux dans toutes les régions.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 18,06 milliards USD (2026) | |
| Éditeur mondial de recherche A | 16,75 milliards USD (2024) | Utilise une année de base antérieure et peut appliquer une pondération différente du mix par méthode et par ensemble de pays, ce qui peut sous-estimer la valeur là où l'adoption des méthodes à longue durée d'action et des DIU hormonaux est plus élevée et où les prix sont soutenus. |
| Éditeur de recherche sectorielle B | 17,30 milliards USD (2023) | S'ancre sur une année historique et semble projeter une trajectoire de croissance plus lissée avec une logique de remplacement et de renouvellement moins explicite au niveau des méthodes, ce qui peut diluer les glissements entre pilules, injectables et dispositifs à longue durée d'action. |
En examinant les trois chiffres, la majeure partie de la variation s'explique par l'alignement du périmètre et par la manière dont le bassin de demande est traduit en unités annualisées et en tarification par méthode. Lorsque la définition est maintenue cohérente entre les pilules et les dispositifs à libération d'hormones, et que les hypothèses telles que le calendrier de remplacement et la tarification par canal sont vérifiées, la taille de marché résultante reste plus facile à tracer et à reproduire.
Questions clés auxquelles le rapport répond
Quel sera le niveau des dépenses en contraception hormonale d'ici 2031 ?
La taille du marché des contraceptifs hormonaux devrait atteindre 22,38 milliards USD d'ici 2031, reflétant un CAGR de 4,38 % sur la période 2026-2031.
Quel type de produit devrait connaître la croissance la plus rapide ?
Les implants sous-dermiques devraient se développer à 5,96 % par an jusqu'en 2031, l'efficacité prolongée et la maintenance réduite stimulant la préférence des payeurs.
Pourquoi les pilules à base de progestine seule gagnent-elles des parts de marché ?
Une plus grande adéquation pour les fumeuses, les femmes allaitantes et les utilisatrices présentant des risques cardiovasculaires, combinée à la récente approbation en vente libre d'Opill, pousse l'adoption de la progestine seule à un CAGR de 6,13 %.
Quel rôle joue la télémédecine dans l'accès à la contraception ?
Les orientations de la FDA en 2024 ont permis la prescription à distance sans constantes vitales en personne pour les femmes à faible risque, permettant à des plateformes comme Nurx d'expédier des produits en 48 heures et d'accélérer la croissance des canaux en ligne.
Quelle région ajoutera le plus de nouveaux revenus ?
L'Asie-Pacifique, portée par l'Inde et la Chine, devrait croître à 8,52 % par an et contribuer à la plus grande part des ventes mondiales incrémentielles jusqu'en 2031.