
Taille et part du marché des contraceptifs en Amérique du Nord
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
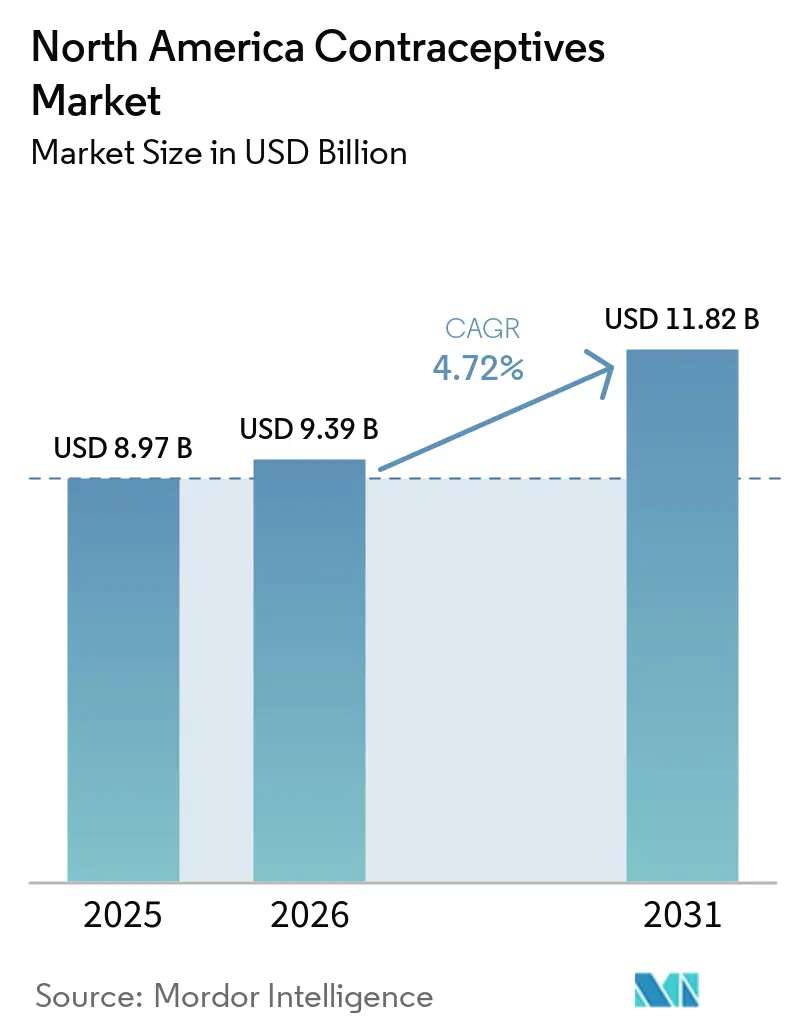
| Taille du marché de l'année de base (2025) | 8.97 Milliards de dollars |
| Taille du Marché (2026) | 9.39 Milliards de dollars |
| Taille du Marché (2031) | 11.82 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.72 % |
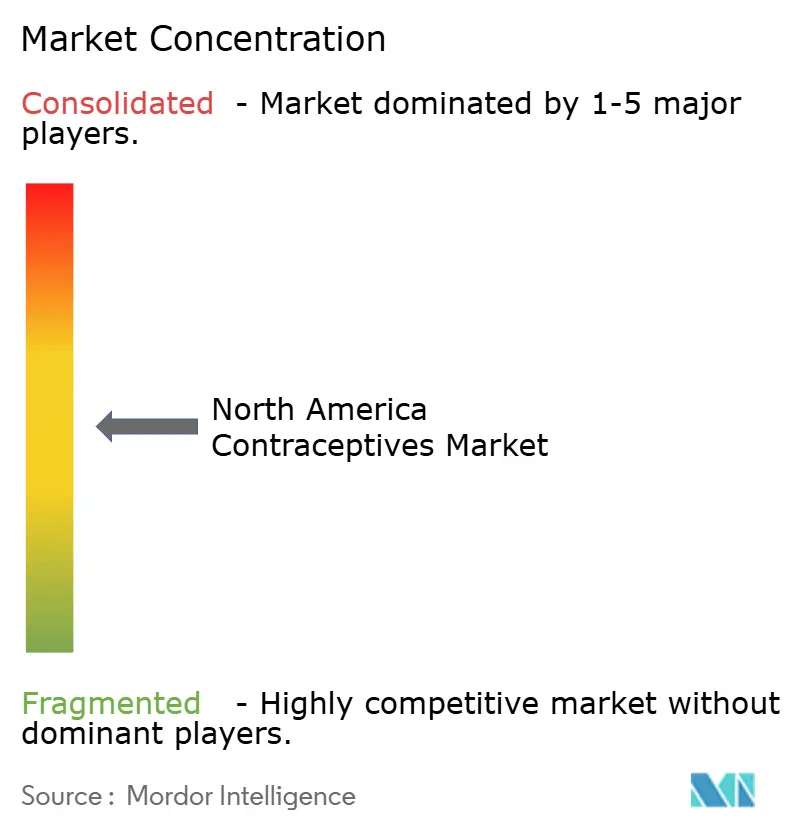
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des contraceptifs en Amérique du Nord par Mordor Intelligence
La taille du marché des contraceptifs en Amérique du Nord devrait passer de 8,97 milliards USD en 2025 à 9,39 milliards USD en 2026 et devrait atteindre 11,82 milliards USD d'ici 2031, à un CAGR de 4,72 % sur la période 2026-2031. Le soutien réglementaire croissant aux produits en vente libre, une intégration plus large de la santé numérique et une demande persistante pour la contraception réversible à longue durée d'action soutiennent l'expansion malgré les obstacles législatifs dans certaines parties des États-Unis.[1]U.S. Food and Drug Administration, "La FDA approuve le premier contraceptif oral quotidien sans ordonnance," fda.gov Les consommateurs se tournent vers des options à base de dispositifs qui évitent les hormones, tandis que les assureurs et les programmes publics continuent de privilégier les méthodes rentables qui réduisent les taux de grossesses non désirées. Parallèlement, le financement par capital-risque dans les méthodes masculines et les applications de suivi du cycle basées sur l'IA remodèle les stratégies concurrentielles et élargit la population totale adressable. Au Canada et au Mexique, les initiatives de couverture universelle et les objectifs de réduction de la mortalité maternelle accélèrent l'adoption, offrant de nouveaux canaux de croissance aux marques établies et émergentes.[2]Organisation mondiale de la Santé, "Mexique," who.int
Principaux enseignements du rapport
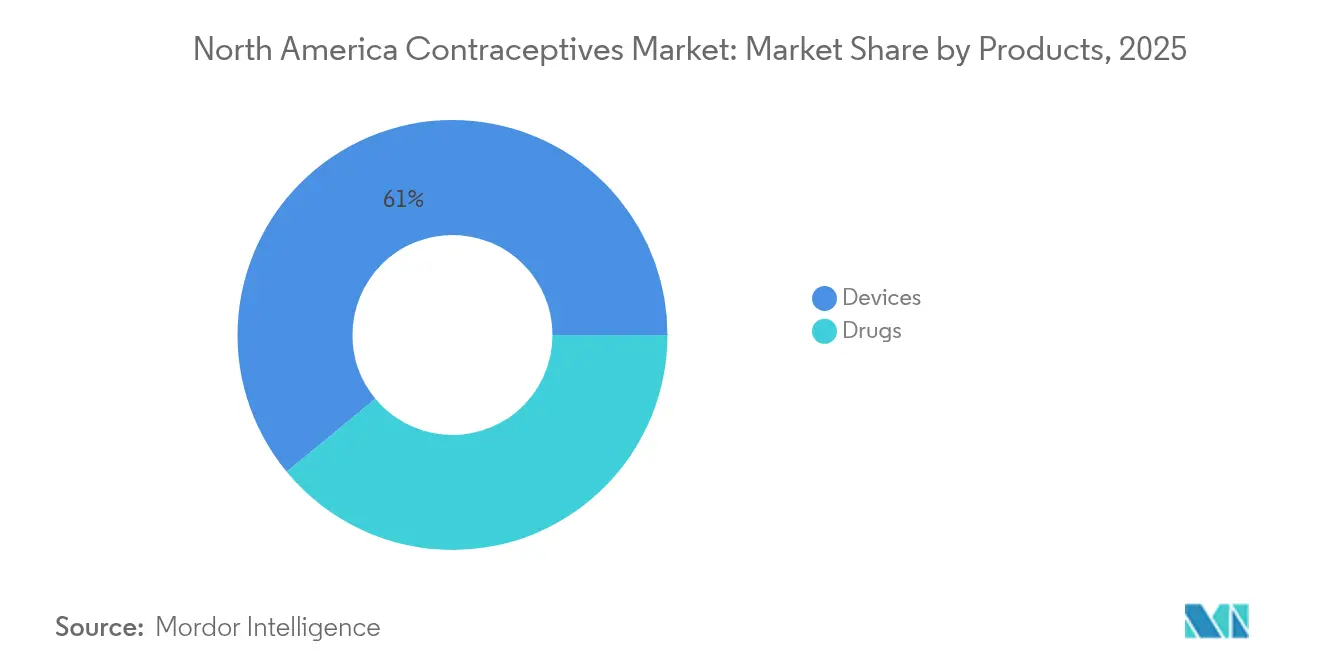
- Par type de produit, les dispositifs représentaient 60,98 % du chiffre d'affaires 2025, tandis que les méthodes pharmaceutiques devraient enregistrer la croissance la plus rapide avec un CAGR de 5,41 % jusqu'en 2031.
- Par genre, les produits destinés aux femmes ont capté une part de 86,95 % en 2025 ; le segment masculin progresse à un CAGR de 5,92 % jusqu'en 2031 à mesure que les candidats en développement avancent.
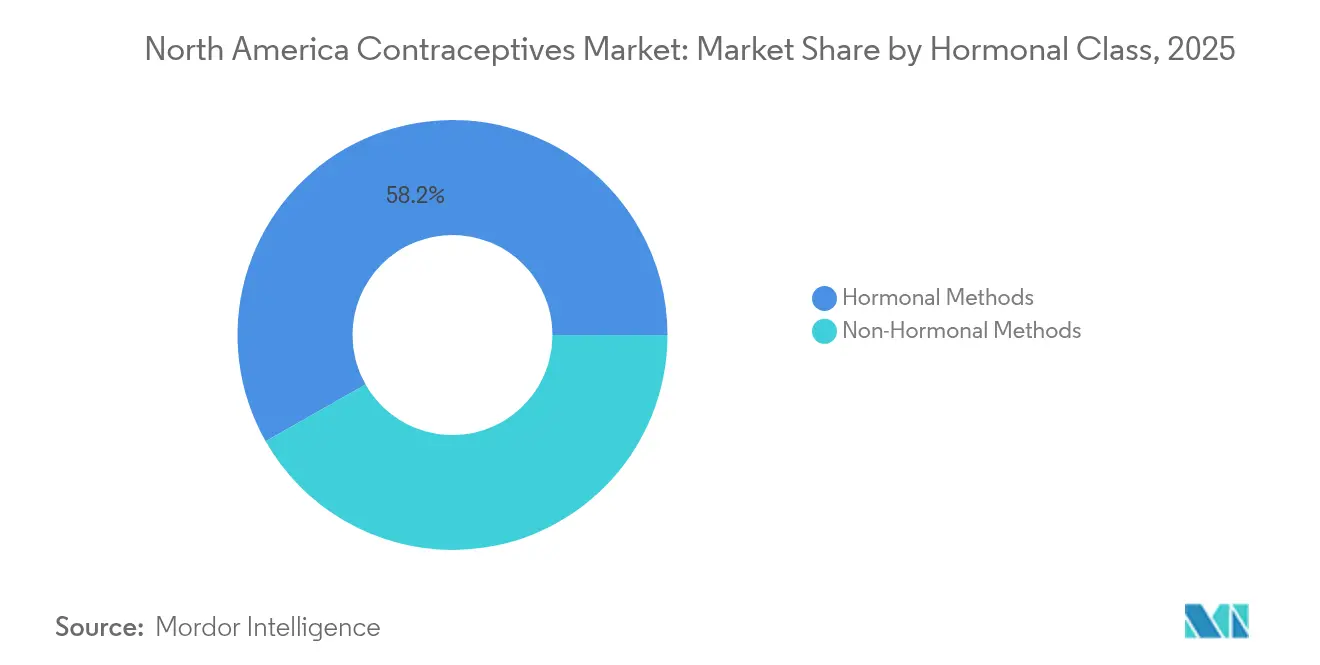
- Par classe hormonale, les options hormonales représentaient une part de 58,23 % en 2025, tandis que les méthodes non hormonales affichaient la croissance la plus rapide avec un CAGR de 5,74 % jusqu'en 2031.
- Par géographie, les États-Unis représentaient 84,02 % des ventes en 2025 ; le Mexique est le marché à la croissance la plus rapide, avec un CAGR prévu de 5,96 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs de croissance*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Approbation réglementaire des pilules hormonales en vente libre | +1.0% | États-Unis ; répercussions au Canada | Court terme (≤ 2 ans) |
| Élargissement des budgets de contraception du programme Title X et de Medicaid | +0.7% | États-Unis (variation selon les États) | Moyen terme (2-4 ans) |
| La hausse de l'incidence des IST stimule la demande de préservatifs et de LARC | +0.5% | Amérique du Nord urbaine | Moyen terme (2-4 ans) |
| Avantages de télésanté pris en charge par les employeurs | +0.4% | États-Unis, Canada | Court terme (≤ 2 ans) |
| Pipeline de méthodes masculines financé par capital-risque | +0.3% | États-Unis ; essais étendus au Canada | Long terme (≥ 4 ans) |
| Applications de suivi du cycle basées sur l'IA | +0.3% | États-Unis, Canada | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Approbation réglementaire des pilules hormonales en vente libre
L'autorisation de la FDA pour Opill en 2023 a considérablement élargi l'accès en supprimant les obstacles liés à l'ordonnance, incitant les assureurs à débattre d'une couverture à coût zéro et poussant les fabricants à réévaluer leurs leviers de tarification.[1]U.S. Food and Drug Administration, "La FDA approuve le premier contraceptif oral quotidien sans ordonnance," fda.gov Les premières données de ventes indiquent des utilisateurs supplémentaires plutôt qu'une simple cannibalisation, ce qui témoigne d'une expansion nette du marché.
Élargissement des budgets de contraception du programme Title X et de Medicaid
Les dépenses fédérales de 286,5 millions USD pour l'exercice 2025 soutiennent les cliniques du filet de sécurité sociale au service de 2,8 millions de clients, bien que l'incertitude politique incite les prestataires à la prudence quant aux investissements à long terme. Là où le financement est stable, les entreprises privées saisissent les opportunités de partenariat avec les programmes publics.
La hausse de l'incidence des IST stimule la demande de préservatifs et de LARC
La surveillance des Centres pour le contrôle et la prévention des maladies a enregistré 2,4 millions de cas d'IST à déclaration obligatoire en 2023, stimulant le conseil en double protection et ancrant les préservatifs comme complément essentiel aux LARC.[3]Centres pour le contrôle et la prévention des maladies, "Aperçu national des IST en 2023," cdc.gov La tendance est particulièrement prononcée dans le groupe d'âge des 15-24 ans.
Avantages de télésanté pris en charge par les employeurs
Les cliniques numériques financées par l'assurance des employeurs expédient désormais des ordonnances dans 43 États américains, réduisant les délais d'attente et élargissant la portée de Medicaid. Les protocoles institutionnels développés à l'UCSF confirment la pérennité de la télécontraception.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Incertitude juridique au niveau des États après l'arrêt Dobbs | −1.1% | États américains restrictifs | Moyen terme (2-4 ans) |
| Désinformation sur les réseaux sociaux concernant les effets secondaires hormonaux | −0.7% | États-Unis, Canada | Court terme (≤ 2 ans) |
| Chocs de la chaîne d'approvisionnement pour les DIU au lévonorgestrel | −0.6% | Amérique du Nord | Court terme (≤ 2 ans) |
| Plafonds de remboursement sur les LARC avancés | −0.4% | États-Unis (variation selon Medicaid) | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
L'incertitude juridique post-arrêt Dobbs réduit la disponibilité des prestataires
Les États appliquant des restrictions à l'avortement ont enregistré des baisses de 5,6 % des prescriptions de contraceptifs et des fermetures de cliniques qui limitent la capacité de conseil en matière de contraception.
Désinformation sur les réseaux sociaux concernant les effets secondaires hormonaux
Des mythes viraux sur les changements d'humeur et l'infertilité ont conduit certains utilisateurs à abandonner des options hormonales fiables, incitant l'ACOG à intensifier ses campagnes de vérification des faits.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par produits :
les dispositifs assurent le leadership du marchéLes dispositifs contraceptifs détenaient 60,98 % du marché des contraceptifs en Amérique du Nord en 2025, portés par les DIU à longue durée d'action et les méthodes barrières sans hormones. Le segment bénéficie des réductions de prix accordées par des organisations à but non lucratif, telles que LILETTA de Medicines360 dans le cadre du programme 340B. Les préservatifs conservent leur pertinence en raison des besoins de double protection face à la recrudescence des IST.
Les méthodes pharmaceutiques, bien que moins importantes, progressent à un TCAC de 5,41 % jusqu'en 2031. La taille du marché des contraceptifs en Amérique du Nord pour les pilules, les patchs et les injectables s'élargit après l'approbation en vente libre d'Opill, tandis que les révisions de sécurité concernant l'AMPR redéfinissent les pratiques de prescription. La taille du marché des pilules contraceptives devrait continuer à s'élargir à mesure que davantage d'États habilitent les pharmaciens à délivrer sans ordonnance médicale.


Par genre :
l'émergence du segment masculin remet en question la domination féminineLes produits destinés aux femmes représentaient 86,95 % de la part du marché des contraceptifs en Amérique du Nord en 2025, reflétant des normes cliniques bien établies et une large gamme de produits. De nouvelles offres, telles que le patch Twirla à application hebdomadaire, visent à faciliter l'observance.
Le marché des contraceptifs en Amérique du Nord voit les méthodes masculines progresser à un CAGR de 5,92 %, catalysées par Plan A et d'autres candidats non hormonaux qui pourraient atteindre l'examen de la FDA dans les trois prochaines années. Des enquêtes montrent que les hommes sont prêts à adopter de nouvelles options réversibles, ce qui indique une demande latente.
Par classe hormonale :
l'innovation non hormonale s'accélèreLes solutions hormonales contrôlaient 58,23 % des ventes en 2025. Des décennies de données de sécurité et la couverture des assurances maintiennent la confiance des consommateurs, mais la désinformation et les signaux de sécurité émergents pour certains injectables tempèrent la croissance.
Les offres non hormonales sont sur une trajectoire de CAGR de 5,74 % à mesure que les utilisateurs recherchent des alternatives sans hormones. Des candidats tels qu'Ovaprene soulignent l'accent mis sur l'innovation, tandis que les DIU au cuivre restent populaires pour une protection à longue durée d'action sans médicament.
Analyse géographique
Marché des contraceptifs aux États-Unis
Les États-Unis ont généré 84,02 % des revenus de 2025, soutenus par le plus grand marché d'assurance au monde et une adoption rapide par les consommateurs à la suite de l'autorisation de la pilule en vente libre. Pourtant, le patchwork juridique post-Dobbs déprime les ventes dans les États restrictifs, créant des performances inégales selon les circuits de distribution.
Marché des contraceptifs au Canada
La feuille de route de couverture universelle du Canada, soutenue par 670 millions CAD de financement fédéral-provincial, positionne le pays en faveur d'une adoption régulière dès le début des remboursements en 2026. La prescription par les pharmaciens, lancée en Colombie-Britannique, a déjà enregistré plus de 430 000 évaluations, démontrant la demande d'un accès décentralisé.
Marché des contraceptifs au Mexique
Le Mexique est le territoire à la croissance la plus rapide avec un CAGR de 5,96 % grâce aux programmes de réduction de la mortalité maternelle soutenus par l'OMS et à un processus d'essais cliniques COFEPRIS simplifié qui attire les investissements étrangers.
Paysage réglementaire
Aux États-Unis, les médicaments et dispositifs contraceptifs relèvent principalement de la Food and Drug Administration (FDA) américaine, via les filières réglementaires des médicaments et des dispositifs médicaux, y compris les exigences de qualité post-commercialisation. Un point d'ancrage clé de conformité pour 2026 est la mise en œuvre par la FDA du Quality Management System Regulation (QMSR), effective au 2 février 2026, qui met à jour les attentes en matière de système de qualité des dispositifs et accroît le besoin d'une documentation harmonisée et d'une préparation aux audits chez les fabricants et fournisseurs desservant les portefeuilles de préservatifs et de DIU/implants.
Au Canada, Santé Canada réglemente les dispositifs médicaux en vertu du Règlement sur les instruments médicaux (DORS/98-282), avec des exigences opérationnelles supplémentaires en 2026, le Processus d'inscription réglementaire (PIR) et la Passerelle commune de dépôt électronique (PCDE) étant devenus obligatoires pour la plupart des transactions de dispositifs médicaux à compter du 1er avril 2026. Par ailleurs, des règlements modifiant le Règlement sur les instruments médicaux relatifs aux licences d'établissement ont été publiés dans la Gazette du Canada en juin 2026, renforçant les étapes de licence et de conformité pour les importateurs, distributeurs et fabricants fournissant des dispositifs contraceptifs aux canaux canadiens.
Analyse de la chaîne de valeur
La chaîne de valeur s'étend de l'approvisionnement en API et matières premières (principes actifs hormonaux et matériaux spécialisés tels que le cuivre et le nitinol) à la formulation et à la fabrication des dispositifs, en passant par la libération réglementaire et la distribution via les grossistes nationaux, les pharmacies de détail, les achats hospitaliers ou cliniques, et l'expansion des modèles de vente directe au consommateur et de télésanté. La concentration en amont sur des API à source unique et des composants spécialisés peut accroître l'exposition aux perturbations, et le périmètre du rapport souligne déjà les chocs sur la chaîne d'approvisionnement des DIU au lévonorgestrel comme une contrainte à court terme pour l'Amérique du Nord.
En aval, les contrôles d'accès des prestataires et les changements d'étiquetage peuvent modifier l'exécution des canaux et les stratégies de stock. Des actions récentes de la FDA, telles que l'extension de l'utilisation de NEXPLANON jusqu'à cinq ans (Organon, janvier 2026) et une mise à jour approuvée par la FDA de la concentration indiquée pour TWIRLA (Exeltis USA, juin 2026), montrent comment la gestion du cycle de vie affecte les prévisions, les transitions d'emballage et les intervalles de conseil en clinique. Côté dispositifs, les nouveaux systèmes d'insertion et les exigences de formation associées influencent l'adoption au point de soin, tandis que l'allocation au niveau des pharmacies et les ruptures de stock localisées restent des contraintes pratiques pour les contraceptifs oraux, même avec une large disponibilité en détail.
Paysage concurrentiel
Les fabricants historiques tels que Bayer, Pfizer et Johnson & Johnson s'appuient sur leur envergure et leur présence multicanal pour défendre leurs positions, mais font face à une pression sur les marges de la part de perturbateurs de prix à but non lucratif comme Medicines360. Les acteurs centrés sur la télésanté, illustrés par Twentyeight Health, remportent des contrats Medicaid dans 43 États et contournent les contraintes des points de vente physiques.
La R&D sur les méthodes masculines est le nouvel espace vierge : Plan A et d'autres startups s'efforcent d'obtenir des données pivots avant les mises à jour anticipées des directives de la FDA concernant les voies de contraception masculine. Le pivot d'Agile Therapeutics vers le commerce électronique et les États à remboursement élevé illustre la façon dont les acteurs établis s'adaptent aux règles d'assurance fragmentées.
La technologie reste le champ de bataille déterminant ; les entreprises intégrant l'analyse par IA, les capteurs portables et la livraison le jour même sont en mesure de fidéliser les consommateurs qui attendent des expériences fluides. Celles qui seront capables de naviguer dans les différentes législations étatiques tout en développant leurs services numériques dépasseront probablement les concurrents plus lents et alourdis par la conformité réglementaire.
Leaders du secteur des contraceptifs en Amérique du Nord
Bayer AG
Teva Pharmaceuticals Ltd
Pfizer
Cooper Surgical
Reckitt Benckiser Group plc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des contraceptifs en Amérique du Nord
- Bayer
- Pfizer
- Insud Pharma
- Teva Pharmaceutical Industries
- Agile Therapeutics Inc.
- The Cooper Companies
- Organon
- Evofem Biosciences Inc.
- Church & Dwight
- Reckitt Benckiser Group
- Johnson & Johnson
- Abbvie
- Mayer Laboratories
- Femcap Inc.
- Amneal Pharmaceuticals
- Karex Berhad
- Cadence Health Inc.
- HRA Pharma
Lire l’analyse des entreprises de marché des contraceptifs en Amérique du Nord

Opportunités de marché et perspectives d'avenir
Les offres de dispositifs à action prolongée et différenciées qui améliorent l'expérience utilisateur et réduisent la fréquence de remplacement représentent une opportunité concrète. L'approbation de la FDA prolongeant NEXPLANON jusqu'à cinq ans (janvier 2026) renforce l'argumentaire clinique et économique en faveur des implants dans les protocoles des payeurs et prestataires, tout en accentuant l'importance de pratiques d'insertion et de retrait standardisées via des contrôles liés au REMS. Parallèlement, les améliorations d'ergonomie des DIU continuent de façonner l'adoption, soutenues par le lancement par CooperSurgical d'un nouvel inserteur Paragard à main unique (septembre 2024), qui vise à faciliter la mise en place et l'intégration au flux de travail dans les cliniques à fort débit.
Les formats sans hormones et contrôlés par la patiente représentent également un espace blanc viable, soutenu par des programmes d'entreprises actifs et des preuves en phase avancée. Daré Bioscience a rapporté des résultats intermédiaires positifs de phase 3 pour Ovaprene (mai 2026), indiquant une dynamique favorable pour la contraception intravaginale mensuelle et non hormonale, et Organon a finalisé un accord de licence pour le DIU en cuivre sans hormones MIUDELLA de Sebela (juin 2026), créant ainsi une nouvelle option de dispositif pour une commercialisation fin 2026. Au Canada, les initiatives d'accès aux produits et la modernisation des canaux créent de la place pour des lancements supplémentaires, illustrées par l'introduction par Duchesnay de PrRingza, un système vaginal contraceptif réutilisable d'une durée d'un an (avril 2026), qui répond à la demande des pharmacies et des cliniciens pour des options de plus longue durée gérées par la patiente.
Recent Industry Developments in Marché des contraceptifs en Amérique du Nord
- Juillet 2026 : Bayer a conclu un accord stratégique visant à sécuriser 3,0 milliards d'euros de capitaux propres auprès d'Apollo Global Management pour une participation minoritaire non contrôlante dans une nouvelle entité regroupant l'activité de contraception réversible à action prolongée de Bayer (comprenant Mirena, Kyleena, Jaydess, Skyla et Jadelle). Bayer a conservé la propriété majoritaire et le contrôle opérationnel, la clôture étant prévue pour le T3 2026. L'accord soutient la flexibilité en capital tout en maintenant une importante franchise LARC nord-américaine positionnée pour un investissement continu et la continuité de l'approvisionnement.
- Décembre 2025 : Bayer a lancé l'étude clinique de phase III SUNFLOWER portant sur son système intra-utérin libérant 52 mg de lévonorgestrel, Mirena, pour le traitement de l'hyperplasie endométriale non atypique. Bien qu'en dehors de l'étiquetage limité à la contraception, le programme élargit les preuves cliniques et peut renforcer la familiarité des prescripteurs avec l'utilisation du SIU-LNG en gynécologie. L'activité d'essai supplémentaire accroît également l'attention portée à la préparation en matière de fabrication et de pharmacovigilance pour une plateforme intra-utérine à fort volume.
- Septembre 2024 : CooperSurgical a lancé Paragard avec un nouvel inserteur à main unique suite à l'approbation de la FDA. Le système de mise en place mis à jour est conçu pour simplifier les procédures d'insertion de DIU en cabinet. Une mise en place plus facile peut favoriser l'adoption par les prestataires et le débit de patientes, renforçant la différenciation concurrentielle dans le segment des DIU en cuivre.


Marché des contraceptifs en Amérique du Nord Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette étude, le marché est défini comme la valeur des médicaments et dispositifs contraceptifs vendus à des fins de prévention des grossesses et de double protection aux États-Unis, au Canada et au Mexique, mesurée en USD courants.
Exclusions du périmètre : les applications de suivi de la fertilité, les procédures de stérilisation chirurgicale et les abortifs sont exclus de la valeur du marché.
Aperçu de la segmentation
- Par produits
- Médicaments
- Contraceptifs oraux
- Contraceptifs topiques
- Contraceptifs injectables
- Dispositifs
- Préservatifs
- Diaphragmes
- Capes cervicales
- Éponges
- Anneaux vaginaux
- Dispositifs intra-utérins
- Autres dispositifs
- Médicaments
- Par genre
- Masculin
- Féminin
- Par classe hormonale
- Méthodes hormonales
- Méthodes non hormonales
- Géographie
- États-Unis
- Canada
- Mexique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Pour établir la structure de base du modèle, nous avons d'abord compilé des indicateurs de santé, démographiques et d'accès disponibles publiquement qui influencent l'adoption et la composition des contraceptifs. Les données courantes proviennent de sources telles que les CDC et d'autres tableaux de bord de santé publique, les tableaux démographiques des Nations Unies, les agences nationales de statistiques pour la population par âge et par sexe, ainsi que des revues à comité de lecture portant sur les taux de continuation et d'échec des méthodes.
Ensuite, le cadrage du marché a été vérifié à l'aide des rapports annuels des fabricants, des présentations aux investisseurs, des étiquetages et approbations de produits sur les sites des autorités réglementaires, ainsi que de la couverture de presse spécialisée dans le domaine de la santé. Lorsqu'elles étaient disponibles, des abonnements payants aux données financières et aux actualités des entreprises ont été utilisés pour aligner le calendrier des revenus et signaler les éléments exceptionnels susceptibles de fausser une année donnée. Ces sources documentaires ne sont pas exhaustives, et nous avons eu recours à des références publiques supplémentaires pour collecter, valider et clarifier les hypothèses.
Entretiens primaires et enquêtes
Une fois le modèle documentaire élaboré, nous avons validé les hypothèses clés par le biais d'entretiens avec des experts et d'enquêtes structurées auprès de parties prenantes représentant les marques, les distributeurs, les cliniciens et les acteurs proches des payeurs. Pour un périmètre couvrant l'Amérique du Nord, la couverture a été équilibrée entre les États-Unis, le Canada et le Mexique afin de saisir les différences de prix, d'exposition au remboursement et de composition des canaux de distribution, puis de les intégrer dans le modèle.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 31 % | Directeurs généraux (CXO) : 13 % |
| Niveau intermédiaire : 55 % | Responsables fonctionnels/d'unité : 37 % |
| Acteurs de plus petite taille : 14 % | Managers : 50 % |
Dimensionnement du marché et prévisions
La taille du marché a été construite selon une approche descendante par bassin de demande, dans laquelle les cohortes de population et la prévalence contraceptive sont converties en utilisateurs par méthode, puis valorisées à l'aide de la consommation annualisée typique et des fourchettes de prix par pays. Pour maintenir des totaux réalistes, les résultats ont été corroborés par des vérifications ascendantes sélectives, telles que des volumes échantillonnés multipliés par le prix de vente moyen par classe de produit, ainsi que des agrégations limitées des revenus des fournisseurs lorsque les informations publiques étaient claires.
Les principaux paramètres du modèle comprenaient les femmes en âge de procréer par pays, la prévalence contraceptive et la composition des méthodes, la part des prescriptions par rapport aux achats en vente libre, les schémas d'utilisation unitaire moyens (par exemple, le nombre de cycles par an pour les méthodes orales), ainsi que les niveaux de prix et d'exposition au remboursement par pays qui influencent les valeurs nettes réalisées. Pour les prévisions, nous nous sommes appuyés sur une analyse par scénarios étayée par les avis d'experts sur l'adoption des méthodes réversibles à longue durée d'action, les évolutions des politiques et de l'accès, ainsi que la progression attendue des prix, avant de retenir le scénario central après examen de la variance entre les scénarios. Lorsque les signaux ascendants étaient incomplets pour les canaux de moindre importance, nous avons comblé les lacunes par une allocation de parts conservatrice ancrée sur des indicateurs d'utilisation, puis ces allocations ont été réexaminées lors de la validation.
Cycle de validation des données et de mise à jour
Les résultats du modèle ont été triangulés avec des signaux indépendants tels que les flux d'expédition et d'import-export, les revenus de catégorie divulgués et les statistiques d'utilisation, puis soumis à des tests de résistance pour détecter les variations d'une année sur l'autre ne correspondant pas à des événements connus. Tout écart a déclenché un second examen des données sous-jacentes, suivi d'une reprise de contact ciblée avec les personnes interrogées lorsque l'écart ne pouvait pas être expliqué par des éléments documentaires.
Avant validation finale, le travail fait l'objet de plusieurs examens analytiques vérifiant la logique arithmétique, l'alignement du périmètre et les ventilations par pays, puis la valeur finale du marché est confirmée par rapport aux inclusions et exclusions définies. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires en cas de changements de politique significatifs, d'approbations majeures ou de perturbations de l'approvisionnement, et une révision préalable à la livraison est effectuée afin que la vue reflète les informations les plus récentes disponibles.
Estimation du marché des contraceptifs en Amérique du Nord par Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les contraceptifs en Amérique du Nord diffèrent souvent, même lorsque le nom du sujet semble similaire, car chaque estimation peut utiliser un périmètre de produits, une définition de l'année et un traitement des prix différents. Dans nos vérifications, les écarts les plus importants proviennent généralement de la question de savoir si le périmètre inclut les outils numériques de suivi de la fertilité ou les services de stérilisation, de la manière dont les volumes en vente libre sont pris en compte, et si les valeurs déclarées reflètent les prix catalogue bruts ou une réalisation nette plus proche.
En suivant les règles d'inclusion et le calendrier d'actualisation, Mordor Intelligence maintient l'estimation limitée aux médicaments et dispositifs contraceptifs uniquement (à l'exclusion des applications de fertilité, de la stérilisation et des abortifs), puis vérifie les totaux par rapport aux bassins de demande fondés sur la prévalence avant la publication de la valeur finale.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 8,97 milliards USD (2025) | |
| Databook sectoriel A | 9,58 milliards USD (2024) | Utilise une année de base 2024 et une ventilation des produits susceptible d'intégrer davantage de valeur dans l'année en raison d'un calendrier de prix différent, et la description du périmètre tend à être plus large autour des médicaments et dispositifs sans indiquer clairement les exclusions telles que la stérilisation ou les outils numériques. |
| Éditeur régional B | 8,30 milliards USD (2024) | Ancre la série en 2024 et applique une trajectoire de croissance plus élevée, ce qui peut refléter des hypothèses d'adoption et de prix plus agressives, tandis que le libellé de la couverture géographique peut varier (par exemple, en regroupant certaines parties de la région dans un compartiment résiduel). |
Le tableau montre que les différences sont largement explicables une fois que l'année, les inclusions et la base de prix sont alignées de manière cohérente. Lorsque le marché est limité aux médicaments et dispositifs, puis réconcilié avec des indicateurs de demande tels que la prévalence et la composition des méthodes, la valeur obtenue est plus facile à reproduire et à suivre dans le temps pour les décisions de planification.


Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché des contraceptifs en Amérique du Nord ?
Le marché a généré 9,39 milliards USD en 2026 et devrait atteindre 11,82 milliards USD d'ici 2031.
Quelle catégorie de produits détient la plus grande part ?
Les dispositifs tels que les DIU et les préservatifs étaient en tête avec une part de chiffre d'affaires de 60,98 % en 2025.
Comment les contraceptifs masculins influenceront-ils la croissance ?
Les méthodes masculines devraient croître à un CAGR de 5,92 %, soutenues par de nouvelles technologies non hormonales actuellement en essais cliniques.
Pourquoi les plateformes numériques sont-elles importantes pour l'accès à la contraception ?
La télésanté et les applications basées sur l'IA réduisent les délais d'attente et personnalisent les choix, élargissant la portée notamment dans les zones rurales
Quel changement réglementaire affecte le plus fortement la dynamique du marché ?
L'approbation en vente libre d'Opill par la FDA a supprimé les obstacles liés à l'ordonnance et devrait ajouter 1,0 % au CAGR du marché.
Quel pays d'Amérique du Nord connaît la croissance la plus rapide ?
Le Mexique affiche la croissance prévisionnelle la plus élevée avec un CAGR de 5,96 % jusqu'en 2031, porté par les programmes de santé maternelle soutenus par l'OMS.
Dernière mise à jour de la page le:



