
Taille et part du marché des distributeurs automatiques de médicaments
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 4.02 Milliards de dollars |
| Taille du Marché (2032) | 5.72 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.31 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des distributeurs automatiques de médicaments par Mordor Intelligence
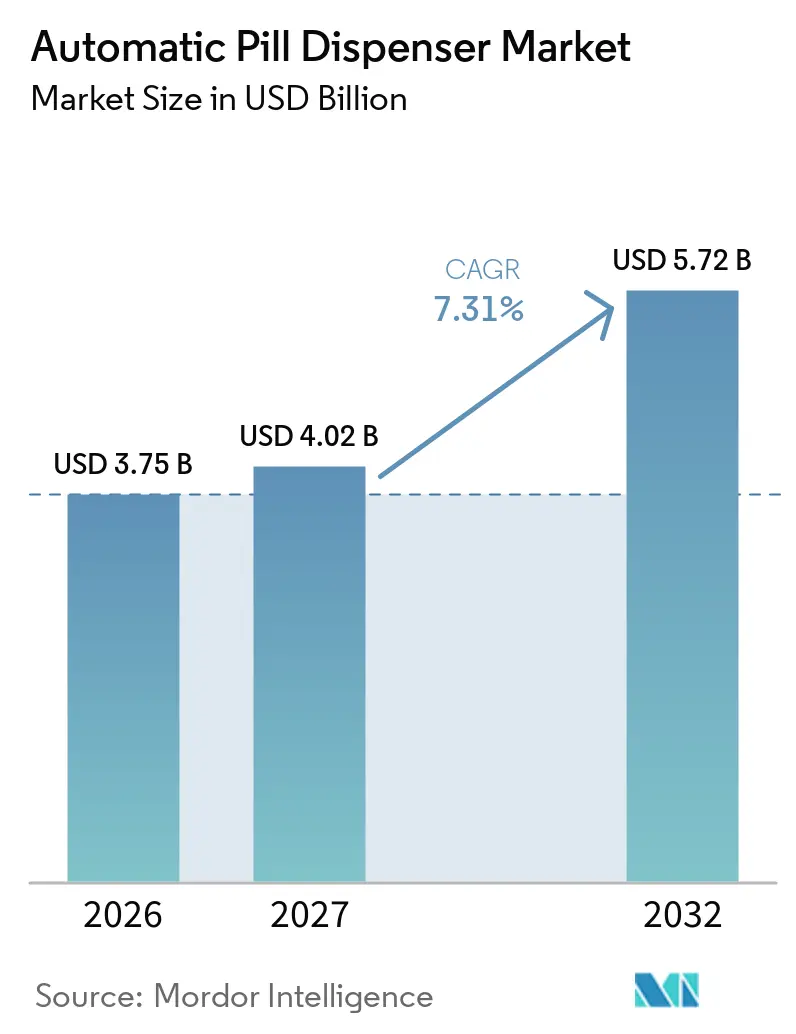
La taille du marché des distributeurs automatiques de médicaments est projetée à 3,75 milliards USD en 2026, 4,02 milliards USD en 2027, et devrait atteindre 5,72 milliards USD d'ici 2032, avec une croissance à un CAGR de 7,31 % de 2027 à 2032.
Les acheteurs en pharmacie hospitalière continuent d'ancrer la demande, car l'automatisation atténue les pénuries de personnel et les obligations de vérification par code-barres ; toutefois, les projecteurs commerciaux se déplacent vers les dispositifs connectés qui soutiennent les soins à domicile. Le remboursement de la télésurveillance, l'élargissement des populations atteintes de maladies chroniques et les protocoles décentralisés d'essais cliniques font basculer les budgets des armoires au niveau des services vers des distributeurs intelligents qui collectent des données d'observance horodatées. Les fournisseurs qui associent des logiciels prédictifs au matériel obtiennent de meilleurs taux de succès, car les acheteurs constatent un retour sur investissement plus rapide lorsque les ruptures de stock diminuent et que les audits sur les substances contrôlées se raccourcissent. L'hygiène cybernétique et les compétences d'intégration influencent désormais les listes restreintes de fournisseurs, les directeurs des systèmes d'information hospitaliers exigeant que les nouvelles armoires s'intègrent aux réseaux à authentification unique et à confiance zéro avant que les comités d'investissement n'approuvent les dépenses.
Principaux enseignements du rapport
- Par type, les systèmes de distribution automatisés centralisés ont représenté 74,63 % du chiffre d'affaires 2026 ; les appareils domestiques intelligents/connectés à l'IoT progresseront à un CAGR de 11,44 % jusqu'en 2032.
- Par capacité, les unités de gamme intermédiaire ont capté 44,13 % du chiffre d'affaires 2026, tandis que les unités à haute capacité devraient progresser à un CAGR de 10,33 % sur 2027-2032.
- Par application, les pharmacies hospitalières ont détenu 71,53 % de la part du marché des distributeurs automatiques de médicaments en 2026, tandis que la demande en soins à domicile augmente à un CAGR de 11,57 % jusqu'en 2032.
- Par technologie, les distributeurs à alarme électronique ont représenté 42,24 % du chiffre d'affaires 2026 ; les unités prédictives assistées par intelligence artificielle se développent à un CAGR de 11,78 % durant la période de prévision.
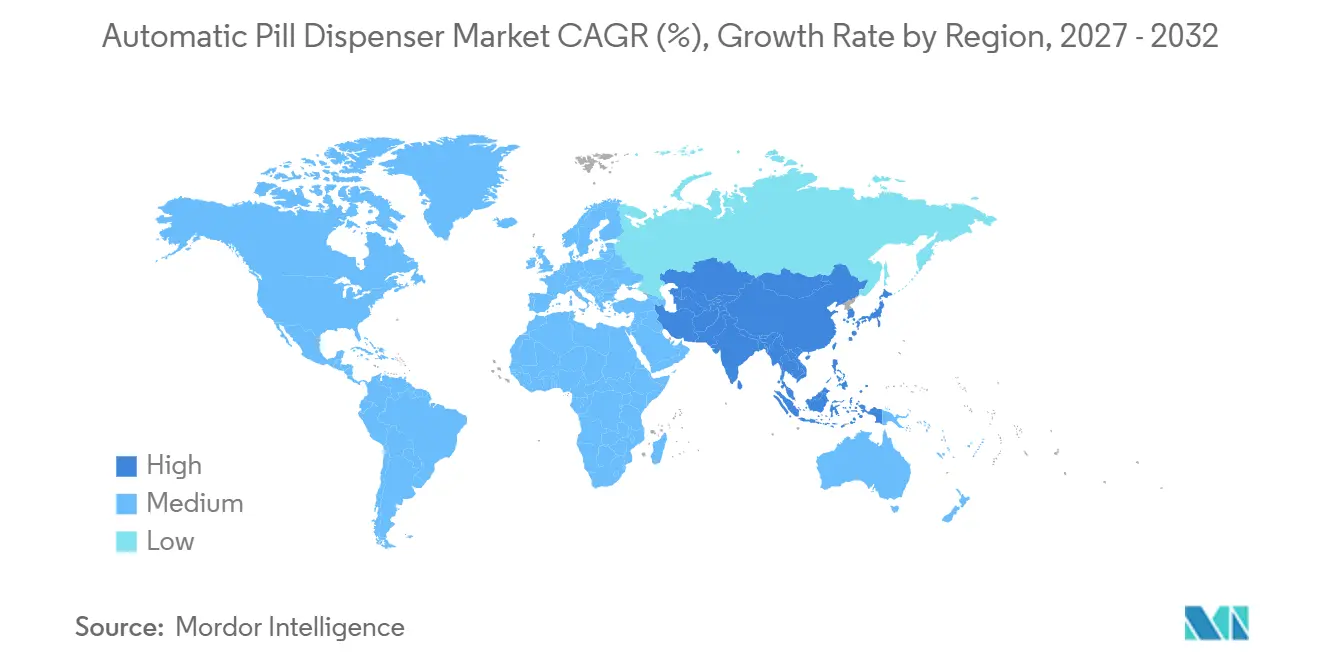
- L'Amérique du Nord a conservé 49,62 % du chiffre d'affaires 2026 ; l'Asie-Pacifique devrait afficher la progression régionale la plus rapide à un CAGR de 9,24 % entre 2027 et 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des facteurs de croissance*
| Facteur de croissance | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Croissance de la population gériatrique et charge des maladies chroniques | +1.8% | Mondial, plus marqué en Amérique du Nord, en Europe et en Asie-Pacifique vieillissante | Long terme (≥ 4 ans) |
| Initiatives gouvernementales pour réduire les erreurs médicamenteuses | +1.5% | Amérique du Nord, UE, Asie-Pacifique en expansion | Moyen terme (2-4 ans) |
| Pénuries de personnel hospitalier accélérant l'automatisation des pharmacies | +1.3% | Mondial, aigu en Amérique du Nord et en Europe occidentale | Court terme (≤ 2 ans) |
| Intégration de l'analyse prédictive par IA/ML pour l'optimisation des stocks | +1.1% | Amérique du Nord, UE, pôles Asie-Pacifique à forte composante technologique | Moyen terme (2-4 ans) |
| Essor des essais cliniques à domicile utilisant des distributeurs connectés | +0.9% | Amérique du Nord, UE, marchés pilotes en Asie-Pacifique | Moyen terme (2-4 ans) |
| Émergence des pôles de pharmacie « boutique dans la boutique » en micro-distribution | +0.7% | Amérique du Nord urbaine, Royaume-Uni et Allemagne en phase précoce | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Croissance de la population gériatrique et charge des maladies chroniques
Les personnes âgées remplissent plusieurs ordonnances et jonglent souvent avec des schémas thérapeutiques complexes. Les Nations Unies ont prévu que la cohorte des 65 ans et plus doublerait pour atteindre 1,6 milliard d'ici 2050, générant des volumes de médicaments soutenus.[1] Plus de 40 % des personnes âgées américaines atteignent déjà les seuils de polymédication, et chaque médicament supplémentaire augmente les risques d'événements indésirables, incitant les hôpitaux à adopter des armoires qui vérifient automatiquement les allergies et les thérapies en double.[2] Les maladies chroniques telles que le diabète et l'insuffisance cardiaque exigent une observance quotidienne ; les distributeurs connectés dotés d'invites visuelles et sonores améliorent la prise des médicaments à l'heure et réduisent les réadmissions dans les programmes pilotes. Les maladies non transmissibles représentent 74 % des décès dans le monde, ce qui souligne pourquoi les assureurs financent les technologies d'observance qui maintiennent les patients hors des soins aigus.
Initiatives gouvernementales pour réduire les erreurs médicamenteuses
Les régulateurs renforcent les règles de traçabilité électronique pour réduire les préjudices évitables. Le CMS américain retient désormais les primes de qualité si les dossiers d'administration des médicaments ne sont pas liés au matériel de distribution d'ici 2026.[3] La directive canadienne de 2025 sur les produits stériles insiste sur la vérification par code-barres au niveau du bac, incitant les hôpitaux à adopter des systèmes centralisés. La directive européenne sur les médicaments falsifiés exige la sérialisation et la traçabilité automatisée, des capacités intégrées dans la plupart des armoires haut de gamme. L'Australie entend rendre obligatoires les journaux électroniques pour les médicaments contrôlés, rendant de fait l'automatisation obligatoire pour les pharmacies hospitalières gérant des médicaments des annexes 4 et 8.
Pénuries de personnel hospitalier accélérant l'automatisation des pharmacies
Les postes vacants de pharmaciens et de techniciens se sont élargis chaque année depuis 2023, poussant les directeurs de pharmacie à investir dans des robots plutôt qu'à rivaliser sur les salaires. En 2025, 73,6 % des hôpitaux américains avaient du mal à recruter des pharmaciens, et le taux de rotation des techniciens dépassait 25 %. Les armoires automatisées réduisent de 18 % les heures de technicien par journée-patient, libérant le personnel pour les consultations cliniques. Des pénuries similaires au sein du NHS et dans les hôpitaux japonais accélèrent les programmes d'approvisionnement permettant une distribution non assistée de nuit.
Intégration de l'analyse prédictive par IA/ML pour l'optimisation des stocks
Les hôpitaux qui passent de niveaux de stock statiques à des prévisions algorithmiques signalent moins de commandes d'urgence et moins de gaspillage. Les projets pilotes d'Omnicell ont enregistré une baisse de 32 % des ruptures de stock, tandis que l'analyse en langage naturel de BD identifie les risques d'interaction avant l'intervention d'un pharmacien. Les outils prédictifs exploitent les schémas d'admission, les plannings chirurgicaux et les données de saison grippale pour ajuster quotidiennement les réapprovisionnements des armoires, ce qu'aucune feuille de comptage manuelle ne peut accomplir. L'ONC américain note que l'échange de données interopérables entre établissements permet aux pharmacies centrales d'expédier les stocks excédentaires avant leur expiration.
Analyse de l'impact des facteurs de frein*
| Facteur de frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts d'investissement initiaux élevés et coûts de maintenance | −0.8% | Mondial, sévère en Amérique du Sud, Moyen-Orient et Afrique, Asie-Pacifique rurale | Court terme (≤ 2 ans) |
| Défis d'intégration avec les systèmes DPI/SIH existants | −0.6% | Amérique du Nord, UE | Moyen terme (2-4 ans) |
| Charge de conformité en matière de confidentialité des données et de cybersécurité | −0.5% | Mondial, plus strict dans l'UE et en Amérique du Nord | Moyen terme (2-4 ans) |
| Pénuries de composants liées à l'essor des véhicules électriques et de l'IoT pesant sur les petits fabricants | −0.4% | Chaîne d'approvisionnement mondiale | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coûts d'investissement initiaux élevés et coûts de maintenance
Le coût total de possession dépasse souvent 1 million USD par installation, avec des frais de service annuels de 12 à 15 %. Les hôpitaux de taille modeste constatent des économies de main-d'œuvre limitées et reportent les projets, même si des modèles de location existent. La maintenance couvre les licences logicielles et les interventions sur site, représentant jusqu'à 150 000 USD par an, une charge lourde pour les établissements à forte proportion de bénéficiaires de Medicaid.
Défis d'intégration avec les systèmes DPI/SIH existants
Seulement 38 % des hôpitaux américains bénéficient d'un flux de données bidirectionnel transparent entre les armoires et les dossiers patients informatisés. Les interfaces personnalisées ajoutent six mois de délai et peuvent bloquer entièrement les projets. Un sondage HIMSS de 2025 a classé la complexité des interfaces comme la principale raison d'annulation des appels d'offres en automatisation.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
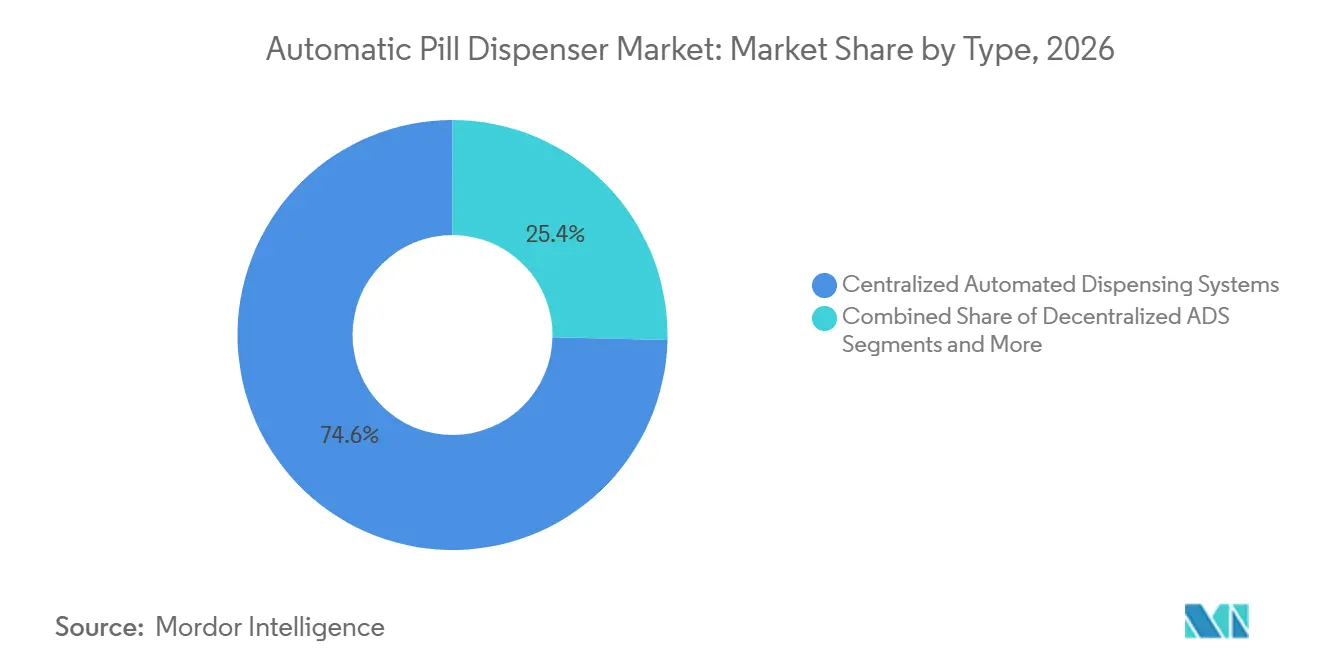
les unités centralisées dominent encore, les dispositifs intelligents progressent fortementLes systèmes centralisés ont représenté 74,63 % du chiffre d'affaires en 2026, confirmant leur rôle ancré dans les flux de travail de conformité qui protègent les substances contrôlées. Leur envergure favorise un contrôle strict des stocks et la surveillance des détournements. Les armoires décentralisées dans les services réduisent le temps de déplacement des infirmières, mais engendrent des coûts de réapprovisionnement plus élevés. La part de marché des distributeurs automatiques de médicaments pour les appareils domestiques intelligents/connectés à l'IoT est faible aujourd'hui, mais devrait croître le plus rapidement à un CAGR de 11,44 % grâce au soutien des payeurs pour les soins chroniques hors hôpital. Les systèmes de pharmacie robotisés restent une niche en raison des contraintes d'espace et de capital, mais permettent les économies de main-d'œuvre les plus importantes dans les méga-centres traitant des milliers d'ordonnances quotidiennement.
Les schémas d'adoption dépendent de la clarté réglementaire. Les orientations de la FDA sur les logiciels en tant que dispositifs médicaux signifient que les distributeurs connectés avec des conseils de dosage font face à des obstacles liés à la procédure 510(k) qui favorisent les acteurs établis disposant d'équipes de conformité. Les fournisseurs qui pré-certifient les connecteurs d'intégration pour les principaux dossiers médicaux électroniques réduisent le risque de mise en service et captent des revenus de vente croisée provenant des modules d'analyse.



Par capacité :
la gamme intermédiaire en tête, la croissance des volumes élevés s'accélèreLes unités de capacité intermédiaire ont capté 44,13 % des dépenses 2026 car elles équilibrent le débit avec les contraintes d'espace au sol des hôpitaux. Les tiroirs à faible capacité servent les salles d'urgence et les cliniques avec des formulaires restreints. Les machines à haute capacité afficheront un CAGR de 10,33 % à mesure que les centres universitaires centralisent la distribution multi-sites. Les architectures modulaires permettent une expansion progressive, évitant les mises à niveau coûteuses. Des études montrent que les armoires à haute capacité réduisent le temps de récupération de 42 % et libèrent les pharmaciens pour les visites cliniques, améliorant les scores de gouvernance que les autorités sanitaires auditent désormais.
Par application :
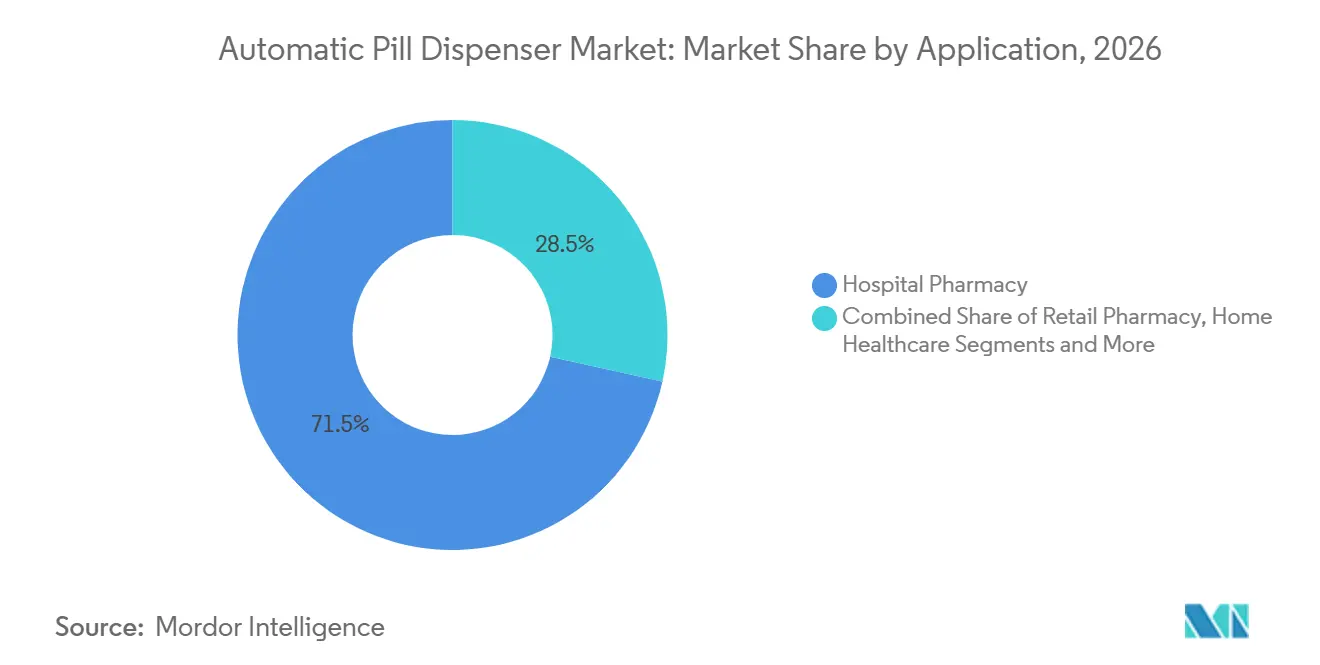
la pharmacie hospitalière comme ancre, les soins à domicile s'accélèrentLes pharmacies hospitalières ont conservé 71,53 % de la demande 2026 en raison des obligations de codes-barres et de la nécessité de sécuriser les opioïdes. Pourtant, les soins à domicile constituent la percée majeure, avec les codes de télésurveillance 2024 de Medicare couvrant les distributeurs connectés. L'adoption en pharmacie de détail est en retard car les pharmacies indépendantes manquent d'envergure, mais les grandes chaînes associent des robots à des bureaux de télépharmacologie pour augmenter le volume d'ordonnances par heure de personnel. Les soins de longue durée restent sous-pénétrés ; seulement 22 % des établissements de soins infirmiers qualifiés aux États-Unis étaient automatisés en 2024, offrant un espace blanc aux fournisseurs capables de proposer un financement avec le service.

Par technologie :
les alarmes électroniques dominent, les systèmes à IA gagnent du terrainLes appareils à alarme électronique ont fourni 42,24 % du chiffre d'affaires en 2026 car ils offrent une amélioration à faible coût par rapport aux minuteries mécaniques. Cependant, les distributeurs assistés par intelligence artificielle connaîtront la croissance la plus rapide à un CAGR de 11,78 % car les contrats de soins responsables récompensent toute technologie prévenant les réadmissions. Les unités connectées au cloud créent des lacs de données que les régimes de santé exploitent pour des analyses de santé populationnelle, renforçant le pouvoir de négociation des fournisseurs qui détiennent la pile de données. Les appareils mécaniques suivent une courbe de remplacement à mesure que les soignants exigent la connectivité et les recharges prédictives.
Analyse géographique du secteur des distributeurs automatiques de médicaments
L'Amérique du Nord a représenté 49,62 % des revenus en 2025, soutenue par une large pénétration des armoires et un remboursement lié à la qualité. La DEA a renforcé les règles d'inventaire des substances de l'annexe II en 2024, incitant à la mise à niveau vers des systèmes dotés d'analyses de détournement. Les appels d'offres provinciaux du Canada citent les pénuries de pharmaciens comme facteur déclencheur, et les hôpitaux privés mexicains automatisent leurs processus pour attirer les patients assurés.
L'Europe superpose des règles de confidentialité rigoureuses à une infrastructure mature. L'Allemagne et la France financent l'automatisation via les assureurs statutaires, tandis que le NHS évalue les soumissionnaires sur le coût total de possession et l'intégration avec la prescription électronique. L'Italie et l'Espagne élargissent leurs parcs d'armoires pour pallier les pénuries, bien que la conformité au RDM augmente les coûts des fournisseurs. Les hôpitaux privilégient les déploiements sur site afin de conserver les identifiants des patients à l'intérieur des frontières de l'UE.
L'Asie-Pacifique enregistrera le CAGR régional le plus rapide, à 9,24 %. Le Japon dépasse déjà 60 % de pénétration des armoires, et le plan de modernisation sanitaire de la Chine oriente des capitaux vers les hôpitaux provinciaux pour des robots intégrés aux DSE. Les réseaux privés indiens automatisent leurs processus pour obtenir l'accréditation JCI, tandis que les appels d'offres publics progressent lentement. La Corée du Sud a élargi le remboursement pour la distribution automatisée en 2025, renforçant les arguments de retour sur investissement. L'Australie soumet désormais les robots en pharmacie communautaire aux normes hospitalières, facilitant la commercialisation par les fournisseurs.
Le Moyen-Orient & l'Afrique et l'Amérique du Sud partent de bases plus modestes, mais présentent des poches d'accélération. Les États du Golfe financent la construction d'hôpitaux intelligents, et le Brésil a légalisé la supervision pharmaceutique à distance, permettant la télé-distribution. La volatilité des chaînes d'approvisionnement et les fluctuations monétaires freinent l'élan en Argentine et dans certains marchés africains, mais des subventions multilatérales pour la santé numérique pourraient libérer une demande latente.
Paysage concurrentiel
Concentration du Marché
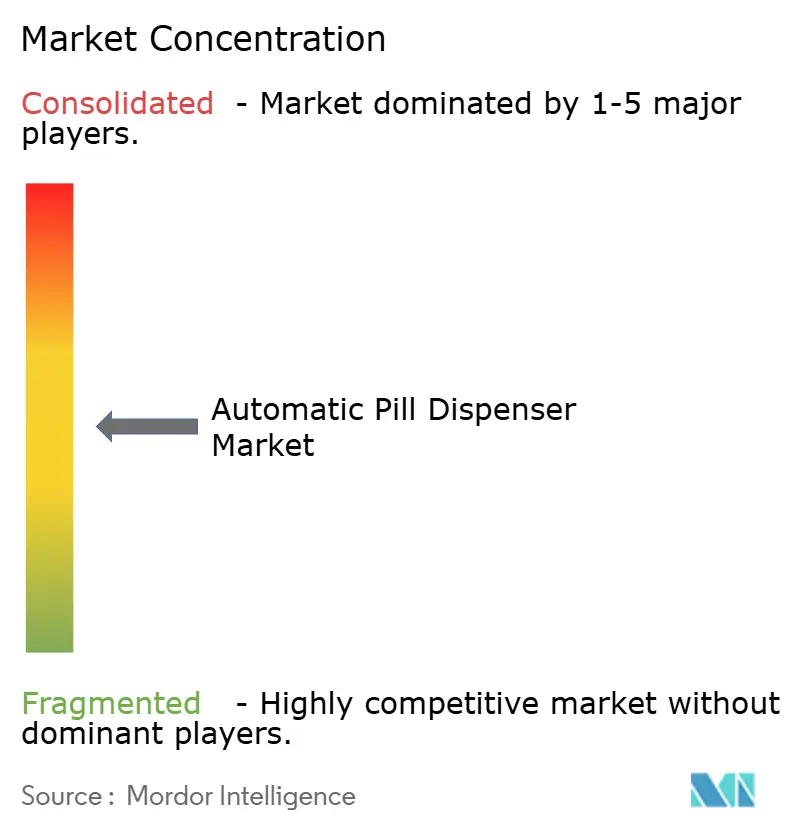
La concentration du marché est modérée. Omnicell et BD détiennent la part du lion des comptes hospitaliers, soutenus par des contrats de service qui fidélisent les clients pendant une décennie. Les concurrents du marché des distributeurs automatiques de médicaments ciblent les espaces vierges : soins de longue durée et dispositifs domestiques connectés. Les dépôts de brevets sur la vision par ordinateur, les pistes d'audit par chaîne de blocs et les prévisions par IA laissent entendre que la différenciation s'intensifiera jusqu'en 2027. Le brevet d'Omnicell de 2024 sur la reconnaissance de forme et d'empreinte promet une vérification 60 % plus rapide, tandis que BD intègre les fonctions d'armoire directement dans les écrans infirmiers des principaux dossiers patients informatisés.
L'intégration verticale est le nouveau fossé défensif. Omnicell a racheté des start-ups d'analyse d'observance pour vendre des offres groupées matériel-logiciel, et BD s'associe aux principaux éditeurs de dossiers patients informatisés pour réduire les cycles de formation. Les entreprises plus petites ciblent des niches telles que le micro-dosage pédiatrique ou proposent une tarification par abonnement pour abaisser les barrières. Les pénuries de composants et la complexité des interfaces pressent les fournisseurs de niveau intermédiaire, en faisant des cibles d'acquisition pour les acteurs établis disposant de liquidités souhaitant étendre leur empreinte dans les régions émergentes ou les canaux grand public.
Leaders du secteur des distributeurs automatiques de médicaments
-
Omnicell Inc.
-
Swisslog Healthcare
-
Capsa Healthcare
-
Becton Dickinson & Company
-
Hero Health Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Distributeurs Automatiques de Médicaments Entreprises couvertes dans ce rapport
- Accu-Chart Plus Healthcare Systems
- Aesynt
- ARxIUM
- Baxter
- Beckton Dickinson
- Capsa Healthcare
- Haier Biomedical
- Hero Health Inc.
- Mckesson
- Medipense
- MedMinder Systems Inc.
- NewIcon Oy
- Omnicell
- Parata Systems
- Pearson Medical Technologies
- Koninklijke Philips
- Pivotell Ltd
- ScriptPro
- Swisslog Healthcare
- TabTimer Pty Ltd
- Talyst Inc.
- TouchPoint Medical
- TriaTech Medical Systems
- Willach Group
- Yuyama Co., Ltd.
Lire l’analyse des entreprises de distributeur automatique de médicaments
Développements industriels récents dans Marché des Distributeurs Automatiques de Médicaments
- Janvier 2026 : le Bureau de la politique en matière d'intelligence artificielle de l'Utah a approuvé un programme avec Doctronic permettant à un système d'IA de co-signer les renouvellements d'ordonnances via des distributeurs automatiques, premier modèle de ce type sanctionné par un État.
- Octobre 2025 : Amazon déploiera des kiosques de distribution de médicaments dans les sites One Medical, en commençant à Los Angeles avec des centaines de médicaments courants et en s'étendant à l'échelle nationale en 2026.
- Mars 2025 : MIT-WPU a lancé un distributeur IoT modulaire doté d'une surveillance à distance et de plannings définis par l'utilisateur, ciblant les besoins posologiques complexes.
Marché des Distributeurs Automatiques de Médicaments Portée du rapport et méthodologie de recherche
Définitions du Marché et Périmètre de Couverture
Notre étude définit le marché des distributeurs automatiques de médicaments comme l'ensemble des dispositifs à commande électronique qui stockent, planifient et délivrent des médicaments en doses solides sans comptage manuel, couvrant les carrousels centralisés ou les bancs robotisés installés dans les pharmacies ainsi que les unités plus petites connectées à l'IoT utilisées au niveau des services ou dans les soins à domicile. L'évaluation suit les ventes de nouveaux équipements et les revenus associés des logiciels intégrés en dollars américains.
Exclusion du périmètre : les consommables après-vente, les contrats de service et les flacons intelligents autonomes dépourvus de distribution programmable ne sont pas comptabilisés.
Aperçu de la Segmentation
- Par type
- Systèmes de distribution automatisée centralisés
- Systèmes de distribution automatisée décentralisés
- Distributeurs de médicaments domestiques intelligents/compatibles IoT
- Systèmes de distribution robotisée en pharmacie
- Par classe de capacité
- Faible capacité (< 100 doses)
- Capacité intermédiaire (100-499 doses)
- Haute capacité (≥ 500 doses)
- Par application
- Pharmacie hospitalière
- Pharmacie de détail
- Soins à domicile
- Établissements de soins de longue durée
- Autres établissements ambulatoires
- Par technologie
- Distributeurs à minuterie mécanique
- Distributeurs à alarme électronique
- Distributeurs connectés (cloud / IoT)
- Distributeurs prédictifs assistés par IA
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- France
- Royaume-Uni
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Méthodologie de Recherche Détaillée et Validation des Données
Recherche Primaire
Les analystes de Mordor ont échangé avec des directeurs de pharmacie, des ingénieurs biomédicaux, des administrateurs de soins de longue durée et des distributeurs de dispositifs de soins à domicile en Amérique du Nord, en Europe et en Asie-Pacifique. Les entretiens ont validé les volumes de transactions moyens par poste, les obstacles à l'adoption et la dispersion des prix, tandis que de courtes enquêtes auprès des soignants gériatriques ont affiné les taux de pénétration de l'utilisation à domicile.
Recherche Documentaire
Nous avons collecté les volumes et prix de référence à partir de jeux de données publics tels que les enregistrements de dispositifs de la FDA américaine, les rapports de coûts hospitaliers de Medicare, les inscriptions au registre Eudamed de l'Union européenne et les dossiers d'importation de la PMDA japonaise. Nous les avons ensuite complétés par des données d'utilisation provenant de groupements professionnels tels que l'American Society of Health-System Pharmacists et la Fédération Internationale Pharmaceutique. Les rapports annuels 10-K des entreprises, les présentations aux investisseurs et les articles de médias réputés ont fourni des informations sur les expéditions et des indications sur les prix de vente moyens, qui ont été recoupées dans D&B Hoovers et Dow Jones Factiva. Des précisions supplémentaires sur les flux d'unités sont venues des codes douaniers HS 847989 et HS 902110 disponibles via Volza. Cette liste est illustrative ; de nombreuses autres sources ouvertes ont contribué au nettoyage des données et au comblement des lacunes.
Dimensionnement du Marché et Prévisions
Un modèle descendant part des points de vente pharmaceutiques installés et des lits d'hôpitaux par pays, applique des ratios de pénétration des distributeurs et multiplie par les prix de vente moyens pondérés. Des vérifications ascendantes sélectives agrègent les expéditions divulguées par les principaux fabricants pour ancrer les totaux. Les variables qui influencent la base comprennent : 1) le volume de nouvelles ordonnances par habitant, 2) la croissance de la population gériatrique, 3) la prévalence des maladies chroniques, 4) le cycle moyen de remplacement des distributeurs et 5) les tendances d'allocation des budgets d'investissement. Une régression multivariée relie ces facteurs aux ventes historiques, tandis qu'une superposition ARIMA capture les chocs à court terme tels que les hausses de télépharmacie liées à la pandémie. Les lacunes dans les données des fournisseurs sont comblées par une imputation des prix de vente moyens spécifiques à chaque région avant que les résultats ne soient réajustés.
Validation des Données et Cycle de Mise à Jour
Les résultats font l'objet d'une révision par les pairs en trois étapes, de vérifications des écarts par rapport aux décomptes externes d'expéditions de dispositifs, et de signalements d'anomalies qui déclenchent une reprise de contact avec les sources. Les rapports sont actualisés annuellement, avec des ajustements en cours de cycle pour les rappels importants ou les évolutions réglementaires ; une vérification finale par un analyste garantit que les clients reçoivent la dernière vue validée.
Pourquoi Notre Référence sur les Distributeurs Automatiques de Médicaments est Fiable
Les estimations publiées diffèrent souvent car les entreprises choisissent des listes de dispositifs, des grilles tarifaires et des cadences d'actualisation uniques.
Les principaux facteurs d'écart que nous observons sont l'inclusion divergente des piluliers intelligents, les hypothèses variables sur la répartition hôpital/domicile, les dates de conversion des devises et la prise en compte ou non des unités reconditionnées.
Comparaison de référence
| Taille du Marché | Source anonymisée | Principal facteur d'écart |
|---|---|---|
| 3,64 Md (2025) | Mordor Intelligence | - |
| 3,10 Md (2024) | Cabinet de Conseil Régional A | Exclut les unités IoT de soins à domicile, utilise les prix de vente moyens de 2021 |
| 2,90 Md (2024) | Journal Professionnel B | Ne comptabilise que les systèmes de pharmacie centralisés, omet les ventes en Asie-Pacifique |
En résumé, en alignant le périmètre sur les canaux d'achat réels, en utilisant des vérifications des prix de vente moyens en temps réel et en actualisant tous les douze mois, Mordor fournit une référence équilibrée et transparente que les décideurs peuvent relier à des variables claires et à des étapes reproductibles.
Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché des distributeurs automatiques de médicaments et à quelle vitesse devrait-il croître sur la période de prévision ?
Le marché des distributeurs automatiques de médicaments est évalué à 4,02 milliards USD en 2027 et devrait croître à un CAGR de 7,31 % sur 2027-2032.
Quel segment d'application générera le plus de revenus supplémentaires d'ici 2032 ?
Les cas d'usage en soins à domicile ajouteront le plus de nouveaux revenus à mesure que les payeurs remboursent la télésurveillance de l'observance.
Quel est le principal obstacle pour les hôpitaux de taille intermédiaire ?
L'investissement initial plus la maintenance annuelle pouvant dépasser 150 000 USD pèse sur les budgets dans le cadre du remboursement basé sur la valeur.
Quelle région offre le potentiel de croissance le plus élevé pour les fournisseurs en 2027-2032 ?
L'Asie-Pacifique est en tête avec un CAGR de 9,24 % grâce aux dépenses d'infrastructure en Chine, en Inde et en Corée du Sud.
À quelle vitesse les distributeurs domestiques connectés croîtront-ils entre 2027 et 2032 ?
Les dispositifs domestiques intelligents/compatibles IoT devraient progresser à un CAGR de 11,44 %, le rythme le plus rapide parmi les types de produits.