
Taille et Part du Marché des Cathéters à Ballonnet Haute Pression
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 3.79 Milliards de dollars |
| Taille du Marché (2032) | 5.96 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 9.45 % |
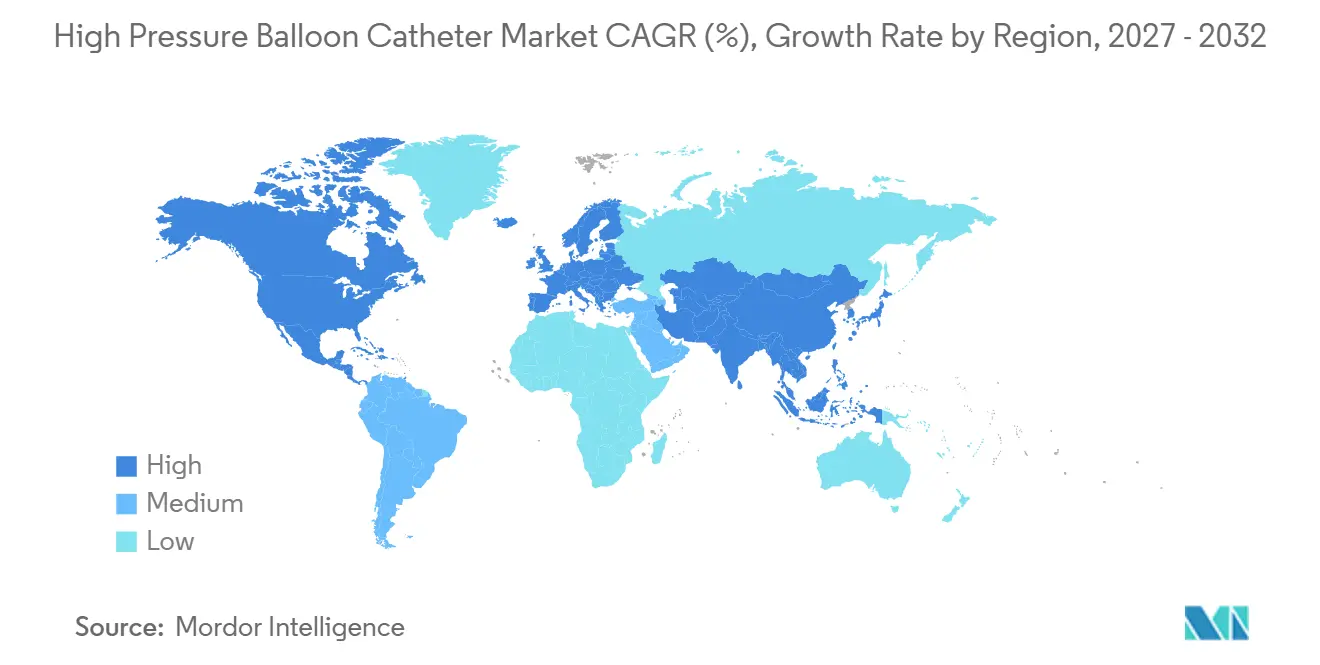
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
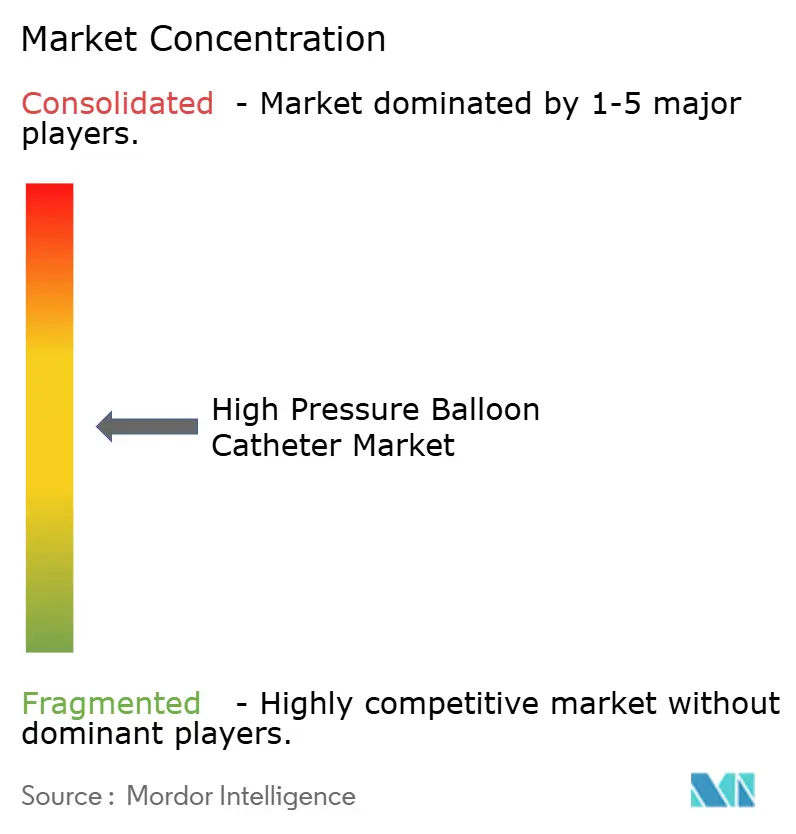
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Cathéters à Ballonnet Haute Pression par Mordor Intelligence
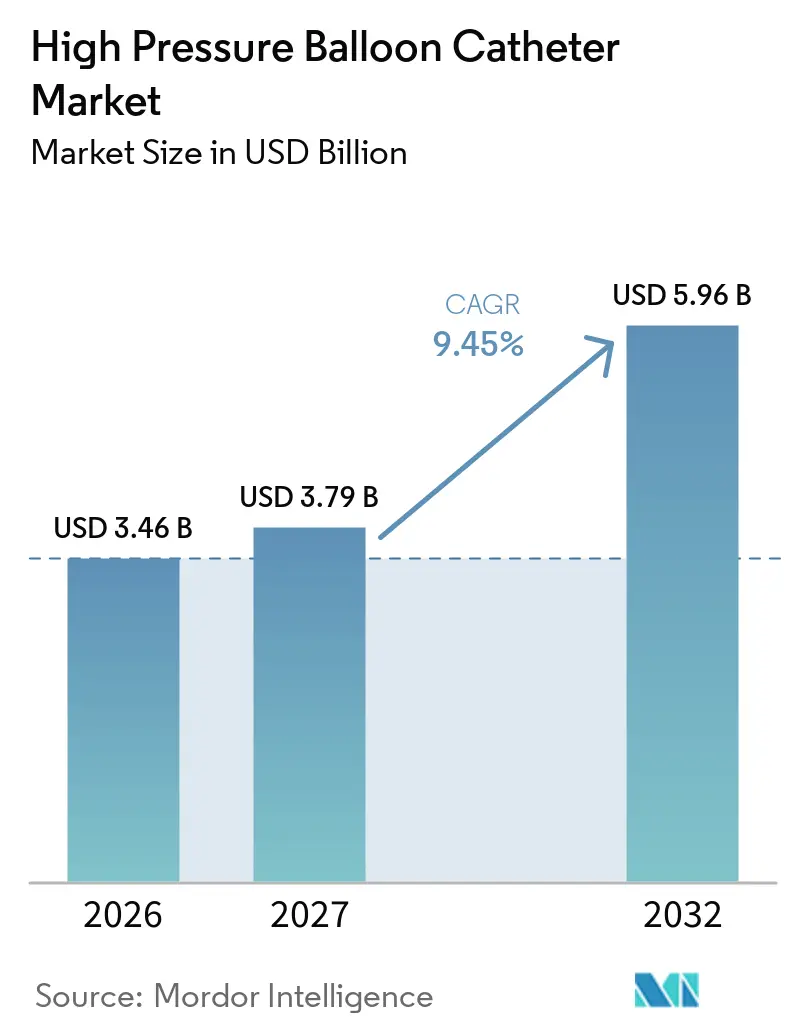
La taille du marché des cathéters à ballonnet haute pression était évaluée à 3,46 milliards USD en 2026 et devrait croître de 3,79 milliards USD en 2027 pour atteindre 5,96 milliards USD d'ici 2032, à un CAGR de 9,45 % durant la période de prévision (2027-2032).
L'expansion reflète la hausse des volumes de procédures pour les lésions coronariennes et périphériques complexes, la prévalence croissante des maladies cardiovasculaires et l'innovation soutenue visant des performances à ultra-haute pression. Le nylon et le polyéthylène téréphtalate (PET) demeurent les principaux matériaux de ballonnet car ils équilibrent la résistance à l'éclatement et la délivrabilité, tandis que les conceptions composites étendent les pressions d'éclatement nominales vers 40 ATM. Les fabricants de dispositifs tirent également parti de la migration des procédures vers les établissements ambulatoires, ce qui améliore l'accès des patients et réduit le coût total des soins. Sur le plan régional, l'Amérique du Nord est en tête de l'adoption, tandis que l'Asie-Pacifique affiche la progression la plus rapide à mesure que l'infrastructure de santé se renforce et que les cadres de remboursement s'élargissent. L'intensité concurrentielle est modérée car une poignée d'entreprises diversifiées détiennent des franchises cardiologiques de longue date, mais des entrants spécialisés gagnent des parts dans les niches des ballonnets à revêtement médicamenteux et de la cardiologie structurelle.
Principaux Enseignements du Rapport
- Par matériau, le nylon a dominé avec 41,8 % des ventes de 2026, tandis que le PET devrait progresser à un CAGR de 9,75 % de 2027 à 2032.
- Par application, l'angioplastie coronarienne a représenté 62,3 % du chiffre d'affaires de 2026, tandis que l'angioplastie périphérique devrait connaître la croissance la plus rapide avec un CAGR de 10,8 % jusqu'en 2032.
- Par utilisateur final, les hôpitaux ont représenté 54,9 % de la demande en 2026, mais les centres de chirurgie ambulatoire devraient afficher la croissance la plus élevée avec un CAGR de 11,6 % sur la période de prévision.
- Par plage de pression, les ballonnets classés 2025 atm ont détenu 38,6 % du volume de 2026, tandis que les dispositifs fonctionnant au-dessus de 30 atm devraient se développer à un CAGR de 12,1 % jusqu'en 2032.
- Par zone géographique, l'Amérique du Nord a généré 41,2 % du chiffre d'affaires de 2026, tandis que l'Asie-Pacifique devrait enregistrer la croissance régionale la plus rapide avec un CAGR de 10,9 % durant 2027–2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Facteurs Moteurs*
| Facteur Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Hausse des Lésions Coronariennes et Périphériques Complexes Nécessitant des Ballonnets à Pression d'Éclatement Plus Élevée | +2.10% | Mondial, avec concentration en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Prévalence Croissante des Maladies Cardiovasculaires et de l'Obésité | +1.80% | Mondial, plus élevé dans les régions à indice de développement socio-démographique intermédiaire | Long terme (≥ 4 ans) |
| Adoption Rapide des Procédures d'Intervention Coronarienne Percutanée et d'Angioplastie Transluminale Percutanée Peu Invasives | +1.50% | Asie-Pacifique en tête, extension vers le Moyen-Orient et l'Afrique | Court terme (≤ 2 ans) |
| Avancées dans les Composites PET/Nylon Non Conformes Permettant des Ballonnets à 40 ATM | +1.30% | Amérique du Nord et Union Européenne, expansion vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Utilisation Accrue des Ballonnets Haute Pression pour la Préparation des Lésions Avant la Thérapie par Ballonnet à Élution Médicamenteuse | +1.00% | Mondial | Court terme (≤ 2 ans) |
| Utilisation Émergente dans les Interventions sur le Cœur Structurel (par ex., Valvuloplastie par Ballonnet pour Remplacement Valvulaire Aortique par Voie Transcathéter) | +0.80% | Amérique du Nord et Union Européenne | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Hausse des Lésions Coronariennes et Périphériques Complexes Nécessitant des Ballonnets à Pression d'Éclatement Plus Élevée
Les lésions fortement calcifiées représentent désormais jusqu'à 38 % des interventions coronariennes percutanées, une hausse qui pousse les cliniciens vers des stratégies de modification de la plaque soutenues par des ballonnets capables d'une inflation à 40 ATM.[1] Des études cliniques montrent que la dilatation à très haute pression améliore l'expansion du stent et réduit la revascularisation de la lésion cible de 15 % par rapport aux ballonnets standard, renforçant les mises à jour de protocoles qui privilégient une préparation adéquate des lésions. Le vieillissement des populations ajoute de la complexité car les patients plus âgés présentent des schémas de maladie plurivasculaire, augmentant la demande de dispositifs délivrant une force radiale plus importante. Les programmes de formation des médecins intègrent désormais les techniques à très haute pression, accélérant les courbes d'adoption à l'échelle mondiale. Comme les codes de remboursement ont évolué pour reconnaître les ballonnets spécialisés, les hôpitaux signalent des approbations budgétaires d'investissement plus rapides, resserrant le lien entre les données cliniques et les décisions d'achat.
Prévalence Croissante des Maladies Cardiovasculaires et de l'Obésité
Les cardiopathies ischémiques ont causé 20,5 millions de décès en 2021, et les projections montrent que plus de 184 millions d'adultes américains vivront avec une maladie cardiovasculaire ou un accident vasculaire cérébral d'ici 2050.[2] Un indice de masse corporelle élevé a contribué à 1,9 million de ces décès, tandis que l'hypertension a progressé parallèlement à l'obésité, générant des bassins de patients présentant souvent une calcification diffuse nécessitant une dilatation à haute pression. Les pays à revenu intermédiaire connaissent la hausse la plus rapide car l'urbanisation rapide favorise les modes de vie sédentaires, ajoutant des volumes de procédures dans des contextes où la capacité de cardiologie interventionnelle est encore en développement. Les recommandations cliniques préconisent de plus en plus un traitement percutané plus tôt dans la progression de la maladie, ce qui encourage l'utilisation des dispositifs par consultation. Par conséquent, les fabricants qui combinent formation et conditionnement axé sur la valeur gagnent du terrain dans les zones à forte prévalence cardiométabolique.
Adoption Rapide des Procédures d'Intervention Coronarienne Percutanée et d'Angioplastie Transluminale Percutanée Peu Invasives
Les centres de chirurgie ambulatoire ont affiché une croissance annuelle de 11,6 % des interventions coronariennes percutanées et offrent désormais des résultats de sécurité comparables aux établissements hospitaliers. Ces centres privilégient les dispositifs qui raccourcissent la durée des procédures, stimulant la demande de ballonnets non conformes à échange rapide avec un contrôle prévisible du diamètre. Les investissements dans la santé en Asie-Pacifique — qui devraient porter les dépenses en technologies médicales à 140 milliards USD en 2025 — accélèrent les ventes de cathéters à mesure que les gouvernements soutiennent la fabrication locale pour la résilience de l'approvisionnement. Associés à une planification pré-procédurale assistée par intelligence artificielle, les opérateurs signalent des gains d'efficacité qui se traduisent par un plus grand nombre de cas par jour. Le remboursement à la performance incite en outre à utiliser des dispositifs qui limitent les complications et les réadmissions, consolidant la proposition de valeur des ballonnets haute pression qui réduisent les taux de resténose.
Avancées dans les Composites PET/Nylon Non Conformes Permettant des Ballonnets à 40 ATM
Les constructions bicouches et tressées délivrent des pressions d'éclatement supérieures à 40 ATM tout en préservant des profils de 0,019 pouce pour les anatomies tortueuses. Les perfectionnements de procédés en extrusion et en soufflage réduisent l'épaisseur de paroi sans compromettre la résistance, ce qui permet d'atteindre les lésions distales et de soutenir la post-dilatation dans les cas de remplacement valvulaire. Les tests réglementaires conformes à la norme ISO 25539 et aux normes de biocompatibilité de la FDA encouragent la sélection de matériaux qui équilibrent la conformité et la résistance à la fatigue. Les fournisseurs atténuent la volatilité des polymères en s'approvisionnant auprès de sources multiples pour les grades PET et Pebax, protégeant la production contre les hausses de prix. Collectivement, ces avancées d'ingénierie élargissent les fenêtres thérapeutiques pour les solutions percutanées qui nécessitaient auparavant une intervention chirurgicale.
Analyse de l'Impact des Facteurs Limitants*
| Facteur Limitant | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Exigences Plus Strictes du Règlement Européen sur les Dispositifs Médicaux et de la FDA Prolongeant les Délais d'Approbation | -1.20% | Amérique du Nord et Union Européenne | Moyen terme (2-4 ans) |
| Risque de Dissection ou de Perforation Vasculaire à Très Haute Pression | -0.80% | Mondial | Court terme (≤ 2 ans) |
| Préférence Croissante pour les Dispositifs d'Athérectomie et de Lithotripsie dans les Lésions Calcifiées | -1.50% | Amérique du Nord et Union Européenne, expansion mondiale | Long terme (≥ 4 ans) |
| Prix Volatils et Pénuries de Polymères à Usage Médical (PET, Pebax) | -0.90% | Mondial | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Exigences Plus Strictes du Règlement Européen sur les Dispositifs Médicaux et de la FDA Prolongeant les Délais d'Approbation
La documentation révisée du Règlement Européen sur les Dispositifs Médicaux prolonge les délais pour les dispositifs existants jusqu'en 2028, ajoutant des exigences de surveillance post-commercialisation et de suivi des performances cliniques qui allongent le délai de mise sur le marché.[3] Les mises à jour parallèles du système qualité de la FDA, effectives en février 2026, s'alignent sur la norme ISO 13485, obligeant les fabricants à mettre à niveau leurs plans de validation et leur traçabilité, ce qui augmente les coûts de conformité. Les petites entreprises risquent des retards dans leur pipeline car des données supplémentaires de biocompatibilité et de durabilité s'étendent désormais sur 12 à 18 mois au-delà des normes historiques. L'engagement précoce avec les organismes notifiés atténue le risque mais absorbe néanmoins une bande passante managériale qui pourrait être consacrée au développement de produits.
Risque de Dissection ou de Perforation Vasculaire à Très Haute Pression
Une inflation au-delà de 30 ATM augmente la force mais accroît le risque de lésion, en particulier dans les vaisseaux de petit diamètre. Les registres en conditions réelles notent une dissection dans 4 % des cas à très haute pression contre 1,2 % aux pressions standard. Les opérateurs s'appuient sur l'imagerie intravasculaire pour dimensionner les ballonnets de manière conservatrice, ce qui compense le risque mais ajoute des coûts et une complexité de flux de travail. La formation reste inégale et les préoccupations en matière de responsabilité incitent à une adoption prudente dans les centres à faible volume.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Matériau :
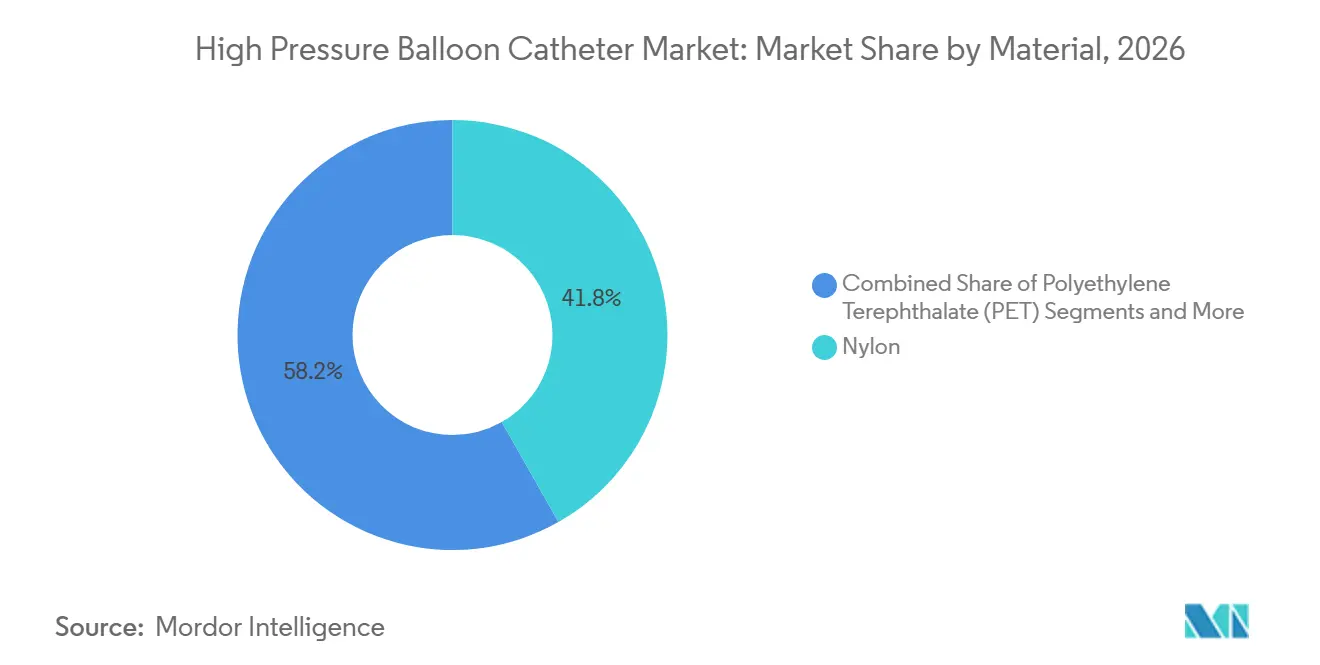
Gains de Performance grâce aux Polymères AvancésLe segment du nylon a contribué à hauteur de 41,8 % de la part de marché des cathéters à ballonnet haute pression en 2026. Sa résistance à la perforation et sa compliance prévisible en ont fait la référence pour les interventions coronariennes complexes. Le segment se développera régulièrement à mesure que de nouvelles chimies de réticulation augmentent la pression d'éclatement nominale sans sacrifier la capacité de suivi. Le PET a atteint 0,92 milliard USD et progresse à un CAGR de 9,75 %, ce qui en fait le contributeur à la croissance la plus rapide de la taille du marché des cathéters à ballonnet haute pression, car sa résistance à la traction permet des parois plus minces, réduisant ainsi les profils de franchissement lors des interventions périphériques. Les structures composites qui associent le PET au Pebax ciblent les lésions nécessitant plus de 30 ATM, et les premiers retours cliniques soutiennent une utilisation plus large une fois la parité des coûts atteinte.
Les fabricants mettent l'accent sur le contrôle de l'extrusion, en maintenant la concentricité dans un intervalle de ±0,001 pouce pour améliorer l'expansion uniforme à haute pression. La sécurité de la chaîne d'approvisionnement est centrale ; c'est pourquoi plusieurs entreprises intègrent verticalement la formulation des polymères pour se prémunir contre les chocs sur les résines. Les processus d'autorisation réglementaire favorisent les matériaux bien caractérisés, donnant un avantage aux acteurs établis, mais les start-ups axées sur les revêtements nanocomposites promettent des gains progressifs en lubrification susceptibles de réduire la durée des procédures. Les programmes de développement durable suscitent un intérêt pour le recyclage des déchets de production, réduisant le coût total de possession tout en s'alignant sur les objectifs environnementaux des hôpitaux.

Par Application :
Accélération des Procédures PériphériquesL'angioplastie coronarienne a généré 62,3 % de la taille du marché des cathéters à ballonnet haute pression en 2026, soutenue par les flux de travail dominants de pose de stents. Les médecins apprécient les ballonnets non conformes pour la post-dilatation afin d'assurer une expansion optimale du stent dans les segments fortement calcifiés. L'angioplastie périphérique a affiché 0,71 milliard USD et croîtra à un CAGR de 10,8 % jusqu'en 2032, portée par l'élargissement du remboursement pour les interventions sous le genou qui réduisent le risque d'amputation. L'utilisation de ballonnets à revêtement médicamenteux dans les artères fémoropoplitées nécessite une préparation agressive des lésions, ce qui renforce davantage les volumes de ballonnets à ultra-haute pression.
Les usages en gastroentérologie et en urologie restent de niche mais affichent des taux de succès cliniques élevés qui encouragent le transfert de technologie interdisciplinaire. Les thérapies cardiaques structurelles, notamment la valvuloplastie par ballonnet avant les valves aortiques transcathéter, ouvrent de nouvelles catégories de procédures et prolongent les revenus sur le cycle de vie des portefeuilles cardiaques. Dans toutes les indications, le guidage par imagerie tel que l'IVUS et l'OCT favorise un dimensionnement précis des ballonnets, renforçant la valeur des dispositifs présentant des plages de compliance nominales étroites.
Par Utilisateur Final :
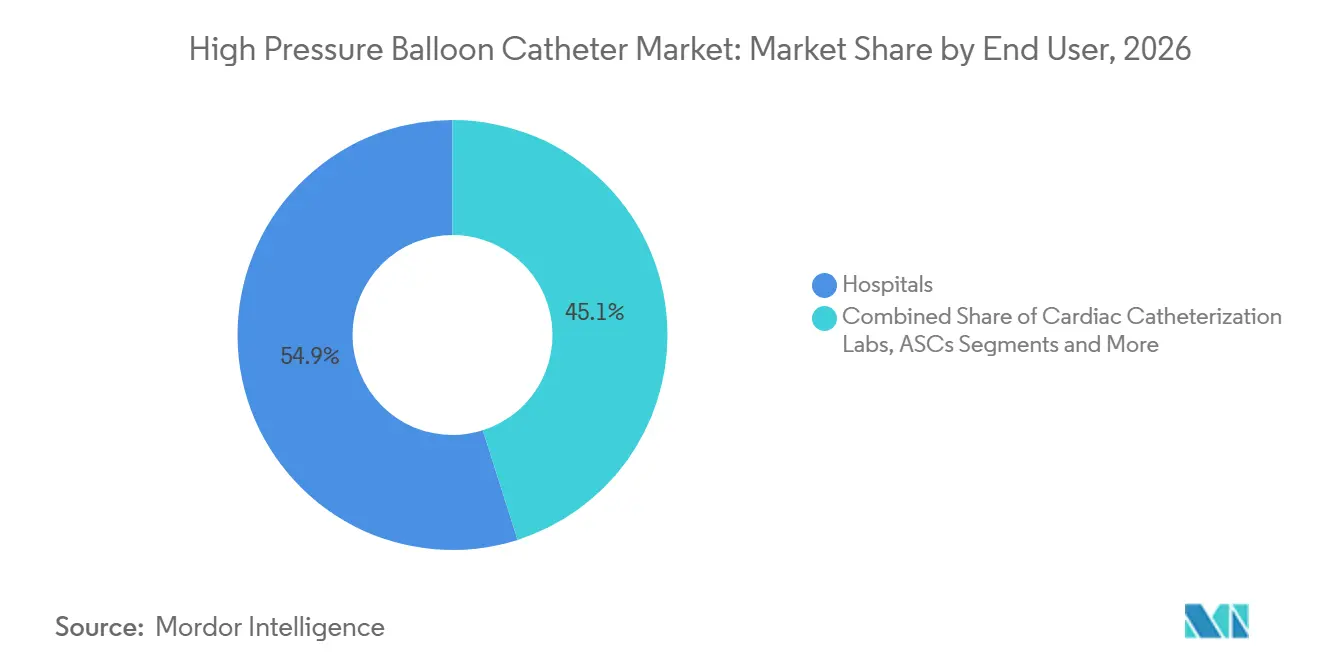
Les Établissements Ambulatoires Reconfigurent la DemandeLes hôpitaux ont représenté 54,9 % du chiffre d'affaires du marché des cathéters à ballonnet haute pression en 2026, car ils abritent des programmes cardiaques intégrés, une imagerie complexe et des dispositifs de soutien chirurgical. Les comités d'achats en capital renouvellent généralement les contrats de ballonnets tous les deux ans, favorisant les fournisseurs qui regroupent pompes, fils guides et cathéters de support. Les centres de chirurgie ambulatoire ont traité 1,8 % du volume d'ICP en 2024 mais afficheront la croissance la plus rapide avec un CAGR de 11,6 % jusqu'en 2032, portés par la pression des payeurs pour migrer les cas vers des sites à moindre coût. Les centres de chirurgie ambulatoire privilégient les ballonnets conditionnés avec des dispositifs à gonflage rapide pour minimiser les temps de rotation.
Les laboratoires de cathétérisme cardiaque au sein des hôpitaux tertiaires maintiennent des volumes de procédures stables même si certaines interventions électives migrent vers le cadre ambulatoire. Les centres académiques et de recherche, bien que plus modestes en volume, restent essentiels à la validation technologique ; ils enrôlent des patients dans des essais randomisés qui deviennent souvent des piliers probatoires pour les modifications des recommandations. Des cliniques spécialisées émergent dans les marchés en développement, comblant les lacunes de service et stimulant l'adoption des dispositifs parmi les populations nouvellement assurées.
Par Plage de Pression :
La Très Haute Pression Mène l'InnovationLes ballonnets classés 20-25 ATM ont généré 1,22 milliard USD et détenu 38,6 % du chiffre d'affaires mondial en 2026. Le segment équilibre efficacité et sécurité pour la plupart des cas coronariens. Les dispositifs dépassant 30 ATM ont représenté 0,64 milliard USD et croîtront à un CAGR de 12,1 % car la complexité des lésions augmente et la confiance des médecins dans les nouvelles conceptions bicouches s'accroît. Les opérateurs commencent souvent par un ballonnet à basse pression pour la prédilatation avant de passer à un modèle à ultra-haute pression, ce qui favorise l'utilisation de plusieurs dispositifs par cas.
La plage 25-30 ATM reste un outil de référence pour les lésions modérément calcifiées et la préparation des ballonnets à revêtement médicamenteux. Les ballonnets à basse pression, généralement 12-18 ATM, conservent leur importance dans les indications pédiatriques et gastro-intestinales sélectionnées où la fragilité vasculaire impose la prudence. L'étendue du portefeuille sur les différents niveaux de pression permet aux fabricants de prendre en compte la fidélité en répondant à l'évolution des scénarios cliniques sans qualification supplémentaire des fournisseurs.
Analyse Géographique
Marché des Cathéters à Ballonnet Haute Pression en Amérique du Nord
L'Amérique du Nord a généré 1,31 milliard USD et capturé 41,2 % du chiffre d'affaires mondial en 2026, portée par un remboursement établi, une imagerie intravasculaire généralisée et des programmes continus de formation des médecins. Les nouveaux codes de terminologie procédurale courante pour la modification complexe des plaques soutiennent l'adoption des ballonnets premium. Les hôpitaux favorisent les fournisseurs disposant d'un support terrain éprouvé car la rotation des stocks est en moyenne de deux semaines, exigeant une logistique fiable.
Marché des Cathéters à Ballonnet Haute Pression en Europe
L'Europe a contribué à hauteur de 0,97 milliard USD et bénéficie de normes de qualité strictes qui accélèrent la confiance dans les conceptions à plus haute pression. L'utilisation des ballonnets à élution médicamenteuse est bien ancrée, stimulant une demande complémentaire pour les ballonnets de préparation des lésions. Les pressions budgétaires encouragent toutefois les achats groupés, poussant les fournisseurs à se concurrencer sur la valeur des offres groupées plutôt que sur le prix unitaire.
Marché des Cathéters à Ballonnet Haute Pression en Asie-Pacifique
L'Asie-Pacifique a affiché 0,62 milliard USD et croît à un CAGR de 10,9 % alors que la Chine, le Japon et l'Inde augmentent la densité de leurs laboratoires de cathétérisme. Les initiatives de fabrication locale dans le cadre des politiques « Buy China » et « Make in India » réduisent les délais de livraison et les droits d'importation, permettant des cycles de renouvellement des produits plus rapides. Les centres de formation à Singapour et à Séoul diffusent les meilleures pratiques dans toute la région, renforçant des protocoles standardisés qui favorisent les ballonnets à conformité prévisible.
Marché des Cathéters à Ballonnet Haute Pression en Amérique Latine et au Moyen-Orient et Afrique
L'Amérique latine, le Moyen-Orient et l'Afrique ont combiné 0,27 milliard USD. Le Brésil et l'Argentine sont à la tête de la croissance sud-américaine grâce à des investissements public-privés qui ajoutent des laboratoires de cathétérisme dans les villes secondaires. Les pays du Conseil de Coopération du Golfe privilégient les centres d'excellence cardiovasculaires qui importent des dispositifs avancés, mais l'adoption régionale plus large reste conditionnée par la couverture des payeurs. Dans les marchés émergents, la télésanté et les diagnostics mobiles identifient plus tôt les maladies vasculaires non traitées, augmentant les volumes procéduraux futurs.
Paysage Concurrentiel
La concentration du marché est modérée, les cinq premiers fournisseurs contrôlant environ 55 % des expéditions. Boston Scientific, Medtronic et Abbott s'appuient sur des portefeuilles de cardiologie intégrés et une maîtrise réglementaire pour protéger leurs parts. Le ballonnet Athletis de Boston Scientific, fonctionnant à 40 ATM, illustre l'ingénierie tressée propriétaire qui établit une référence en matière de pression d'éclatement. Medtronic complète ses franchises de stents en regroupant des ballonnets haute pression dans des contrats mondiaux, améliorant la cohérence procédurale.
Cordis a réintégré le marché après une scission par capital-investissement, positionnant la plateforme RAIDEN à 22 ATM avec une offre à prix compétitif pour reconquérir des comptes. Les fabricants de niche se concentrent sur les ballonnets à très haute pression ou spécialisés pour le cœur structurel et les usages gastro-intestinaux. Les acquisitions stratégiques sont courantes ; le système Volt PFA d'Abbott, marqué CE, souligne la tendance à élargir la portée technologique par des mouvements inorganiques.
La différenciation concurrentielle repose sur des pressions d'éclatement plus élevées, des profils plus bas et une meilleure capacité de poussée. Les entreprises qui ajoutent des outils d'imagerie intravasculaire ou de dimensionnement assisté par intelligence artificielle renforcent le contrôle de l'écosystème. La maîtrise réglementaire est également importante ; les entreprises qui naviguent plus rapidement dans les exigences de preuves cliniques du Règlement Européen sur les Dispositifs Médicaux peuvent lancer des ballonnets de nouvelle génération plus tôt, élargissant l'écart de performance. Les références en matière de développement durable émergent comme critère d'appel d'offres, incitant à des programmes pilotes pour des ballonnets à matériau unique qui simplifient le recyclage sans compromettre l'utilité clinique.
Leaders du Secteur des Cathéters à Ballonnet Haute Pression
-
Abbott Laboratories
-
Boston Scientific Corporation
-
Medtronic Plc
-
B. Braun Group
-
Terumo Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Cathéters à Ballonnet Haute Pression Entreprises couvertes dans ce rapport
- Abbott Laboratories
- Boston Scientific
- Medtronic
- B. Braun
- Terumo
- Cook Group
- Cardinal Health
- Teleflex
- BIOTRONIK
- Meril Life Sciences
- Hexacath
- OrbusNeich
- iVascular
- SIS Medical AG
- Asahi Intecc
- Lepu Medical
- MicroPort
- QX Medical
- Spectranetics / Philips
- Nipro
Développements industriels récents dans Marché des Cathéters à Ballonnet Haute Pression
- Mars 2024 : Boston Scientific a reçu l'autorisation de la FDA pour le ballonnet à élution médicamenteuse AGENT, le premier ballonnet coronarien à élution médicamenteuse approuvé aux États-Unis, après avoir démontré sa supériorité par rapport aux ballonnets non revêtus dans la réduction des taux d'échec de la lésion cible.
- Mai 2024 : Une nouvelle technologie a permis aux cathéters à ballonnet haute pression de fonctionner à 40 ATM, une avancée majeure pour le traitement des lésions calcifiées et non dilatable. Le ballonnet Athletis à très haute pression de Boston Scientific utilise une conception tressée pour maintenir son diamètre dans des conditions difficiles.
- Octobre 2024 : La FDA a approuvé le cathéter Sphere-9 et le système d'ablation Affera, intégrant une pointe à ballonnet qui a atteint 73,8 % de survie sans arythmie à 12 mois.
Portée du Rapport Mondial sur le Marché des Cathéters à Ballonnet Haute Pression
Aperçu de la segmentation
| Nylon |
| Polyéthylène Téréphtalate (PET) |
| Polyuréthane |
| Pebax et Autres Copolymères |
| Polymères Composites / Hybrides |
| Angioplastie Coronarienne |
| Angioplastie Périphérique |
| Dilatation Urologique par Ballonnet |
| Gastroentérologie (par ex., accès par échoendoscopie) |
| Autres Utilisations Émergentes |
| Hôpitaux (Hospitalisation) |
| Laboratoires de Cathétérisme Cardiaque |
| Centres de Chirurgie Ambulatoire |
| Cliniques Spécialisées |
| Centres de Recherche et Académiques |
| 10-20 atm |
| 20-25 atm |
| 25-30 atm |
| >30 atm |
| Très Haute Pression / Non Conforme |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Conseil de Coopération du Golfe |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par Matériau | Nylon | |
| Polyéthylène Téréphtalate (PET) | ||
| Polyuréthane | ||
| Pebax et Autres Copolymères | ||
| Polymères Composites / Hybrides | ||
| Par Application | Angioplastie Coronarienne | |
| Angioplastie Périphérique | ||
| Dilatation Urologique par Ballonnet | ||
| Gastroentérologie (par ex., accès par échoendoscopie) | ||
| Autres Utilisations Émergentes | ||
| Par Utilisateur Final | Hôpitaux (Hospitalisation) | |
| Laboratoires de Cathétérisme Cardiaque | ||
| Centres de Chirurgie Ambulatoire | ||
| Cliniques Spécialisées | ||
| Centres de Recherche et Académiques | ||
| Par Plage de Pression | 10-20 atm | |
| 20-25 atm | ||
| 25-30 atm | ||
| >30 atm | ||
| Très Haute Pression / Non Conforme | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Conseil de Coopération du Golfe | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions Clés Répondues dans le Rapport
Quelle est la taille du marché des cathéters à ballonnet haute pression en 2026 ?
Le marché est évalué à 3,46 milliards USD en 2026 et devrait croître à un CAGR de 9,45 % pour atteindre 5,96 milliards USD d'ici 2032.
Quel type de matériau domine le marché des cathéters à ballonnet haute pression ?
Le PET progresse à un CAGR de 9,75 % car il soutient la formation de réseaux neuronaux fonctionnels pour la recherche et les tests de médicaments.
Pourquoi les hôpitaux investissent-ils dans le marché des cathéters à ballonnet haute pression ?
Les combinaisons imprimante-logiciel intégrées autorisées par la FDA permettent aux hôpitaux de produire des modèles spécifiques aux patients en quelques heures, réduisant le temps opératoire et ouvrant droit au remboursement.
Quelle application a détenu une part majeure en 2026 sur le marché des cathéters à ballonnet haute pression ?
L'angioplastie coronarienne a représenté 62,3 % de la part du chiffre d'affaires de 2026.
Quelles innovations d'entreprises les dirigeants devraient-ils surveiller ?
La plateforme au point de soins autorisée par la FDA de 3D Systems et le système de stimulation cérébrale profonde BrainSense de Medtronic, tous deux développés sur des modèles cérébraux imprimés en 3D, signalent des avancées qui façonnent le marché.