
Taille et part du marché des cathéters déflectables
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 2.16 Milliards de dollars |
| Taille du Marché (2031) | 2.81 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.38 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
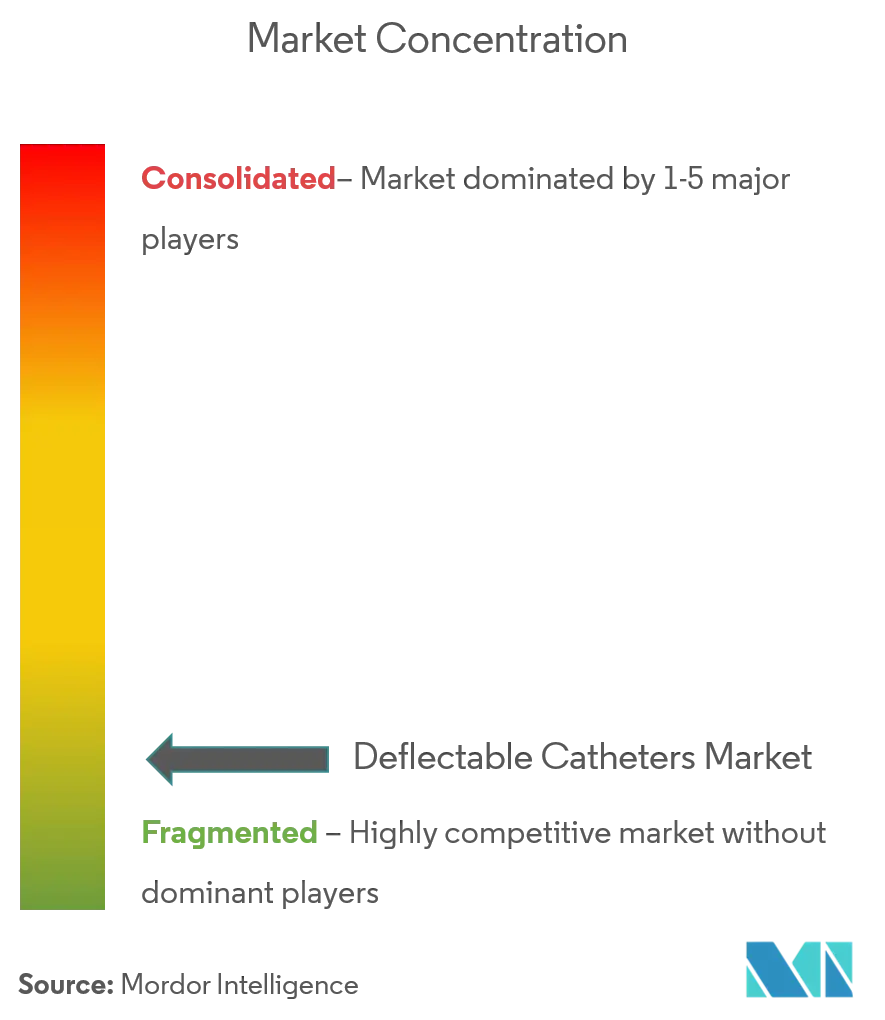
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des cathéters déflectables par Mordor Intelligence
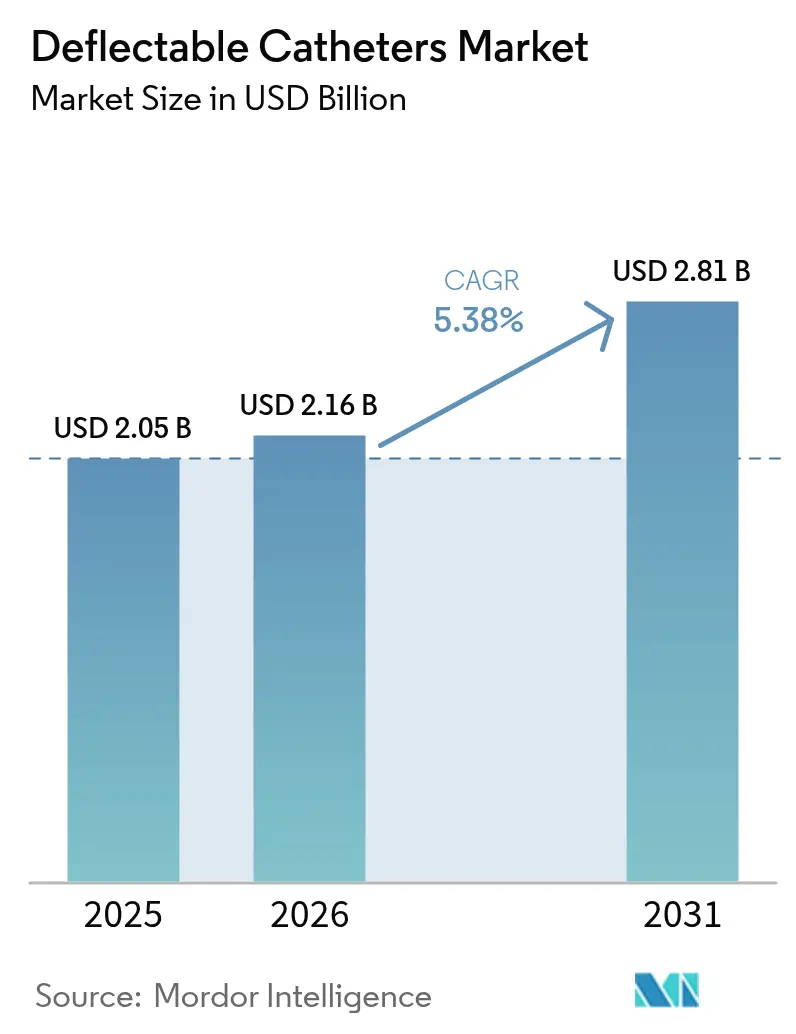
La taille du marché des cathéters déflectables en 2026 est estimée à 2,16 milliards USD, en hausse par rapport à la valeur 2025 de 2,05 milliards USD, avec des projections pour 2031 indiquant 2,81 milliards USD, progressant à un TCAC de 5,38 % sur la période 2026-2031. La demande reste ancrée dans les procédures d'électrophysiologie (EP), mais la croissance se déplace vers des applications premium telles que l'ablation par champ pulsé qui nécessite une maniabilité supérieure et des profils de rigidité variables. Les conceptions de tiges multidirectionnelles gagnent du terrain dans les interventions complexes sur l'oreillette gauche, tandis que les polymères à base de Pébax remplacent le PTFE traditionnel face aux contraintes d'approvisionnement et aux besoins croissants en biocompatibilité. Sur le plan régional, l'Amérique du Nord est en tête aujourd'hui, mais l'Asie-Pacifique affiche la plus forte expansion en volume à mesure que les centres de formation se multiplient et que les cadres de remboursement se libéralisent. Parallèlement, les pénuries de fil de nitinol et le durcissement des règles de preuve de la FDA/MDR élèvent les barrières à l'entrée, accordant une prime aux chaînes d'approvisionnement robustes et aux équipes des affaires cliniques bien dotées en ressources.
Principaux enseignements du rapport
- Par application, la cartographie et l'ablation en électrophysiologie ont représenté 52,01 % de la part de marché des cathéters déflectables en 2025, tandis que le soutien aux cardiopathies structurelles et au TAVI devrait progresser à un TCAC de 6,47 % jusqu'en 2031.
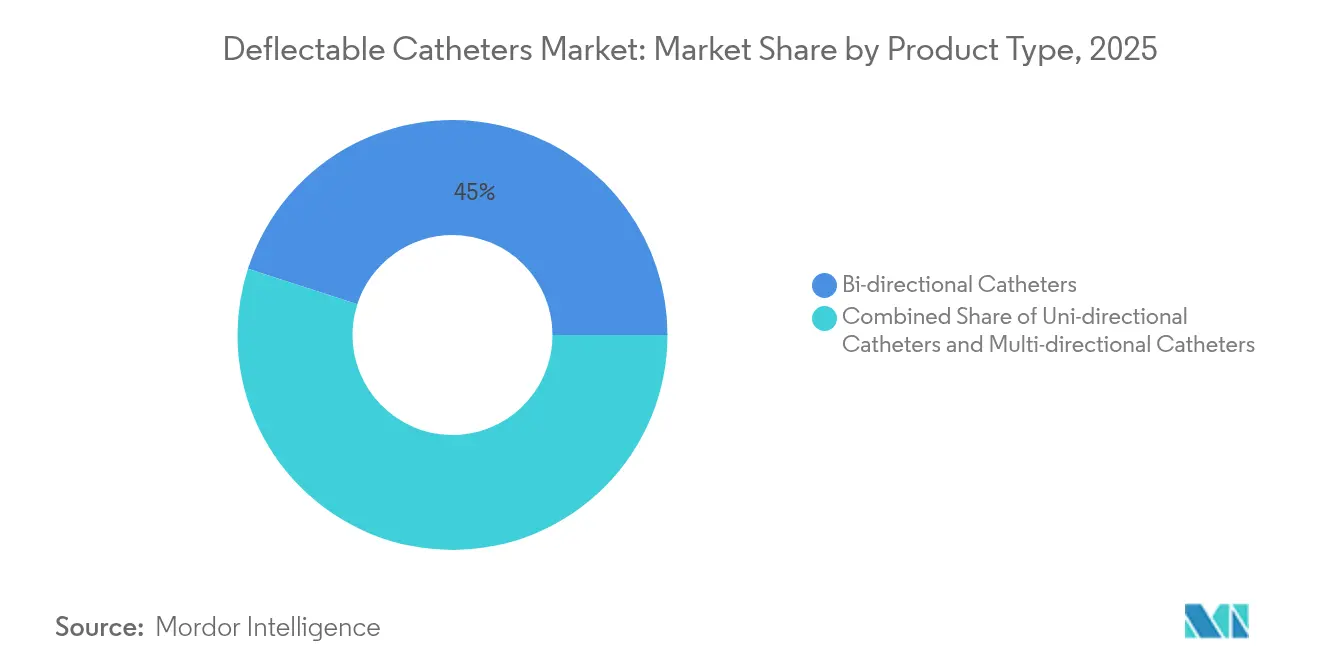
- Par type de produit, les cathéters bidirectionnels ont dominé avec une part de chiffre d'affaires de 45,02 % en 2025 ; les conceptions multidirectionnelles devraient croître à un TCAC de 6,08 % jusqu'en 2031.
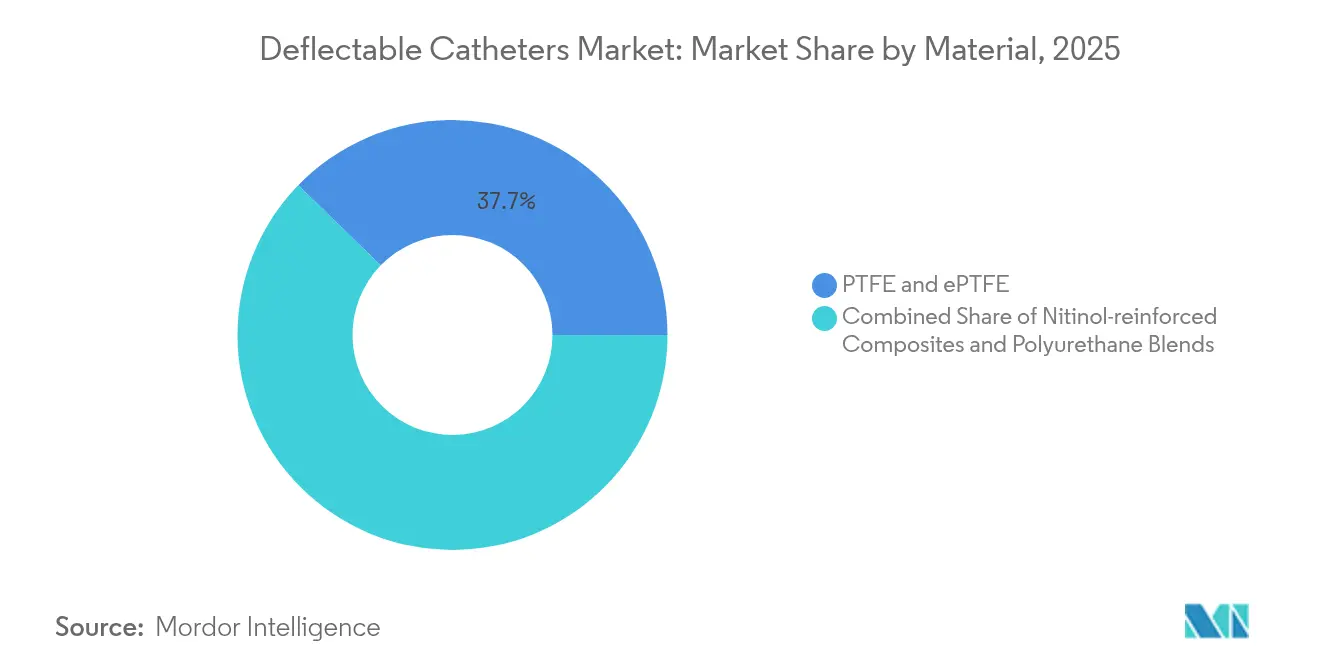
- Par matériau, le PTFE détenait 37,74 % de la taille du marché des cathéters déflectables en 2025, et les mélanges Pébax/polyuréthane progressent à un TCAC de 6,93 % jusqu'en 2031.
- Par utilisateur final, les hôpitaux et centres cardiaques contrôlaient 64,68 % de la taille du marché des cathéters déflectables en 2025, tandis que les centres de chirurgie ambulatoire devraient progresser à un TCAC de 6,76 % entre 2026 et 2031.
- Par géographie, l'Amérique du Nord a capté 43,08 % du marché des cathéters déflectables en 2025 ; l'Asie-Pacifique reste la région à la croissance la plus rapide avec un TCAC de 7,26 %.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Forte prévalence des maladies cardiovasculaires et vieillissement de la population | +1.2% | Mondial, concentré en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Adoption croissante des procédures d'ablation EP mini-invasives | +1.8% | Mondial, dirigé par l'Amérique du Nord, en expansion en Asie-Pacifique | Moyen terme (2-4 ans) |
| Innovation rapide des matériaux (mélanges de Pébax, tresses de nitinol à faible profil) | +0.9% | Mondial, R&D concentrée en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Réorientation des dépenses d'investissement hospitalières vers l'automatisation des laboratoires de cathétérisme | +0.7% | Amérique du Nord et Europe, émergence en Asie-Pacifique | Long terme (≥ 4 ans) |
| Les plateformes d'ablation par champ pulsé nécessitent une maniabilité de nouvelle génération | +1.1% | Mondial, adoption précoce dans les marchés développés | Court terme (≤ 2 ans) |
| Les cathéters de cartographie assistés par IA ouvrent des cas complexes d'oreillette gauche | +0.6% | Amérique du Nord et Europe, centres sélectifs d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Forte prévalence des maladies cardiovasculaires et vieillissement de la population
La charge cardiovasculaire mondiale croissante maintient les volumes de procédures à un niveau élevé, mais le vieillissement anatomique introduit des vaisseaux tortueux et des lésions calcifiées qui exigent une réponse agile de la tige et un contrôle précis de l'extrémité. Des zones de rigidité variable, des couches de tresse segmentées et un retour d'information par micro-marqueur facilitent la navigation sécurisée dans les vaisseaux fragiles, réduisant le temps de fluoroscopie et l'utilisation du produit de contraste chez les patients âgés.
Adoption croissante des procédures d'ablation EP mini-invasives
Les laboratoires d'EP réalisent désormais un plus grand nombre de cas grâce aux technologies à tir unique qui raccourcissent les flux de travail et permettent des ablations en hospitalisation de jour. Les centres de chirurgie ambulatoire ont réalisé 1,8 % des interventions coronariennes percutanées en 2024 avec une sécurité équivalente à celle des hôpitaux, incitant les fabricants de cathéters à mettre l'accent sur des transitions d'échange rapide et une qualité de lésion durable même dans des environnements aux ressources limitées. La plateforme FARAPULSE de Boston Scientific illustre la demande de gaines de délivrance directrices qui s'alignent précisément et limitent les dommages collatéraux [1]Boston Scientific, "Boston Scientific publie ses résultats du premier trimestre 2025," bostonscientific.com.
Innovation rapide des matériaux (mélanges de Pébax, tresses de nitinol à faible profil)
Les pénuries de PTFE en 2024 ont mis en évidence la vulnérabilité des résines à source unique, poussant les fabricants d'équipements d'origine (FEO) vers des hybrides à base de Pébax, de polyuréthane et doublés de nitinol qui conservent la poussabilité tout en se pliant autour de courbes accentuées. Zeus a étendu sa capacité d'extrusion de 127 % pour répondre aux demandes des FEO de revêtements intérieurs en Pébax à paroi mince, signalant une adoption durable de ces polymères alternatifs.
Réorientation des dépenses d'investissement hospitalières vers l'automatisation des laboratoires de cathétérisme
Les suites intégrées d'imagerie et de navigation robotique encouragent les équipes d'approvisionnement à regrouper le matériel avec les contrats de cathéters, récompensant les fournisseurs qui garantissent une interopérabilité transparente. La mise à niveau du laboratoire de Covenant Health pour 1,2 million USD a privilégié des flux de travail pilotés par logiciel et a attiré des gaines directrices premium compatibles avec les systèmes de pilotage robotiques. Les concepteurs de cathéters intègrent désormais des capteurs magnétiques et prolongent la durée de vie des fils de traction pour correspondre aux profils de déploiement automatisé.
Les plateformes d'ablation par champ pulsé nécessitent une maniabilité de nouvelle génération
Les systèmes d'ablation par champ pulsé (AFP) exigent un contact tissulaire étroit pour une électroporation uniforme. Les cathéters directeurs de Boston Scientific ont obtenu une approbation réglementaire au Japon et en Chine, reflétant la poursuite mondiale d'architectures en boucle avec détection de force pour réduire la formation de carbonisation. Les fabricants de dispositifs réorientent leurs budgets de R&D des tiges à radiofréquence traditionnelles vers des mécaniques à boucle variable et des réseaux de multi-capteurs.
Les cathéters de cartographie assistés par IA ouvrent des cas complexes d'oreillette gauche
Le taux de survie sans arythmie de 88 % rapporté dans l'essai TAILORED-AF valide l'ablation guidée par IA, accélérant la demande de cathéters équipés d'électrodes à haute densité et de processeurs embarqués pour l'analyse en temps réel des électrogrammes. Les plateformes robotiques à code ouvert telles que CardioXplorer démontrent une planification de trajectoire améliorée et des forces de collision avec la paroi plus faibles, élevant les attentes pour les conceptions de cathéters centrées sur les données [2]Journal de médecine clinique, "Thrombose liée au cathéter lors de procédures cardiovasculaires," mdpi.com.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Risques d'infection liés aux dispositifs et de thrombose | -0.8% | Mondial, surveillance accrue dans les marchés développés | Court terme (≤ 2 ans) |
| Exigences strictes de la FDA et du MDR en matière de preuves | -1.1% | Mondial, plus restrictif en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Pénurie d'électrophysiologistes qualifiés | -0.6% | Asie-Pacifique, Amérique latine, Moyen-Orient et Afrique | Long terme (≥ 4 ans) |
| Approvisionnement mondial limité en fil de nitinol micro-tressé | -0.4% | Mondial, impact concentré sur le segment premium | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Risques d'infection liés aux dispositifs et de thrombose
La vigilance clinique autour de la thrombose associée aux cathéters incite les autorités réglementaires à mettre en évidence les revêtements des matériaux et l'anticoagulation intraprocédurale. Les agents oraux directs réduisent la charge thrombotique systémique, mais les événements hémorragiques font augmenter les taux de réintervention, poussant les ingénieurs vers des surfaces à liaison héparine et des géométries de jonction plus lisses. De nombreux rappels en 2024 ont amplifié l'accent mis par les comités d'achat hospitaliers sur les antécédents de sécurité éprouvés.
Les exigences strictes de la FDA et du MDR en matière de preuves augmentent le délai de mise sur le marché
L'alignement du règlement sur le système qualité de la FDA de 2024 avec la norme ISO 13485 et le MDR européen imposent une investigation clinique complète même pour des modifications de conception modestes, ce qui gonfle les dépenses de R&D et retarde le lancement de 12 à 18 mois en moyenne. Les entrants sur le marché doivent étoffer leurs équipes des affaires cliniques et déployer une surveillance proactive pour obtenir le remboursement et la confiance des cliniciens.
Approvisionnement mondial limité en fil de nitinol micro-tressé
La demande aérospatiale et la capacité de fusion limitée ont resserré l'approvisionnement en fil superélastique, retardant la production de tiges multidirectionnelles premium. Les FEO ont répondu en diversifiant leurs sources d'approvisionnement et en miniaturisant les densités de tresse pour préserver le couple tout en réduisant l'utilisation des matériaux, bien que la disponibilité à court terme reste incertaine pour les constructions de haute complexité.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
L'innovation multidirectionnelle stimule la croissanceLe segment multidirectionnel croît à un TCAC de 6,08 % jusqu'en 2031, tandis que les cathéters bidirectionnels maintiennent un leadership de 45,02 % sur le marché des cathéters déflectables. L'articulation à grand angle et le transfert de couple sans torsion permettent l'accès aux veines pulmonaires postérieures et aux cibles du septum ventriculaire, stimulant l'adoption dans les cas complexes d'EP et de soutien au TAVI. La pointe OMNYPULSE de 12 mm de Johnson & Johnson avec télémétrie de force de contact intégrée illustre le pivot vers une navigation intelligente multi-vecteurs.
L'ergonomie complexe et les réseaux de capteurs premium élèvent les prix de vente moyens, mais les FEO compensent les coûts grâce à des conceptions de plateformes modulaires qui partagent des assemblages de poignées entre les gammes de produits. Pendant ce temps, les tiges unidirectionnelles répondent à la cartographie diagnostique des flux et restent viables dans les géographies sensibles aux coûts. La taille du marché des cathéters déflectables pour les conceptions multidirectionnelles devrait s'élargir de 98 points de base en part d'ici 2031, reflétant un élan de substitution soutenu.


Par application :
Les procédures sur les cardiopathies structurelles accélèrent l'évolution du marchéLe soutien aux cardiopathies structurelles et au TAVI affiche un TCAC de 6,47 %, dépassant largement les taux de croissance matures de l'électrophysiologie, même si l'EP contrôle 52,01 % des revenus de 2025. Les gaines de délivrance valvulaire nécessitent une rétention de courbe cohérente sous une charge aortique dynamique, motivant la R&D sur les tresses de nitinol résistantes au pliage et les revêtements intérieurs à faible friction. Les données cliniques confirment des taux de fuite paravalvulaire réduits lorsque des déflecteurs orientables assurent un alignement coaxial pendant le déploiement.
La cartographie et l'ablation EP conservent leur échelle grâce à la prévalence croissante de la fibrillation auriculaire et aux évolutions des recommandations cliniques en faveur du contrôle précoce du rythme. Cependant, la pression sur les prix s'intensifie à mesure que les tiges bidirectionnelles banalisées font face à de nouveaux entrants. Les segments de soutien vasculaire périphérique et coronarien diversifient les revenus, tandis que les cathéters d'imagerie maintiennent le débit diagnostique dans toutes les modalités.
Par matériau :
Les polymères avancés défient la domination traditionnelleLe PTFE a commandé 37,74 % de part en 2025 mais fait face à une substitution à mesure que les mélanges de Pébax et de polyuréthane croissent annuellement de 6,93 % jusqu'en 2031. Les couches de Pébax à double dureté assurent une transition douce de l'extrémité tout en préservant la force de poussée, permettant des croisements septaux sécurisés. Les tresses de nitinol composites intégrées dans des polyéther-bloc-amides offrent une fidélité de couple avec des profils plus fins, libérant de l'espace pour les capteurs à base de lumière. La part de marché des cathéters déflectables du Pébax est prête à grimper de 225 points de base d'ici 2031 dans un contexte de volatilité persistante des coûts du PTFE.
Les thermoplastiques renforcés au nitinol ancrent les tiges premium dans les voies des cardiopathies structurelles où la résistance radiale et la mémoire de forme surpassent les équivalents en acier inoxydable. Les dépôts de brevets couvrant les fentes divisées et les rails élastiquement déformables soulignent l'expérimentation continue des matériaux visant la maniabilité sans sacrifier la résistance au pliage.
Par utilisateur final :
L'adoption par les centres de chirurgie ambulatoire remodèle la dynamique du marchéLes hôpitaux et centres cardiaques captent encore 64,68 % de la taille du marché des cathéters déflectables, mais les centres de chirurgie ambulatoire enregistrent un TCAC vigoureux de 6,76 % jusqu'en 2031. Les administrateurs des centres de chirurgie ambulatoire privilégient les inventaires à usage unique exclusivement, l'emballage simplifié des kits et la rotation rapide des salles, incitant les fabricants à regrouper des gaines pré-formées avec des cathéters de cartographie diagnostique et d'ablation. Les registres cliniques font état de taux d'événements cardiaques indésirables majeurs à 30 jours non inférieurs entre les centres de chirurgie ambulatoire et les hôpitaux, renforçant le glissement vers les soins ambulatoires.
Pour les grands centres universitaires, la robotique et la cartographie par IA stimulent une demande incrémentale de tiges multi-capteurs à haute valeur, tandis que les hôpitaux communautaires se tournent vers des modèles bidirectionnels à coût contrôlé. Les fournisseurs adaptent leurs stratégies de mise sur le marché en conséquence, proposant des familles de produits étagées qui partagent une ergonomie de poignée centrale tout en différant par la plage d'articulation et la densité des capteurs.
Analyse géographique
Marché des Cathéters Déflectables en Amérique du Nord
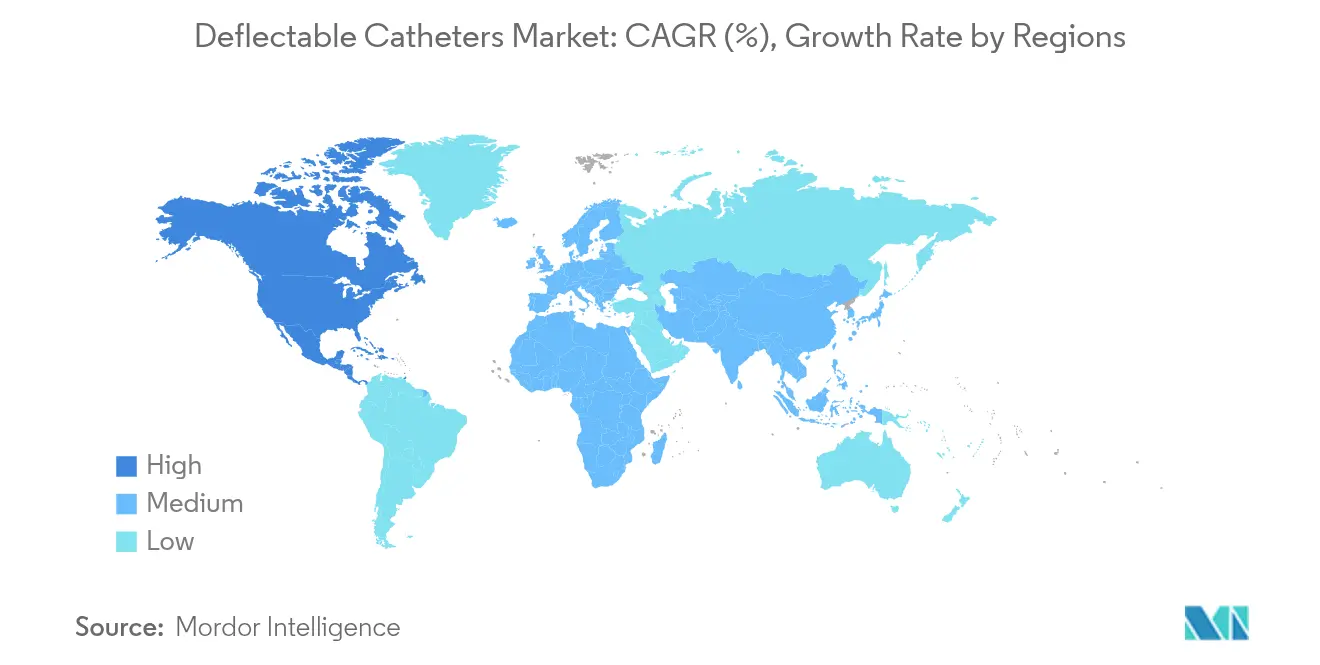
L'Amérique du Nord a représenté 43,08 % des revenus de 2025, les voies de remboursement matures et la forte pénétration de l'électrophysiologie soutenant des cycles de remplacement réguliers pour les tiges de génération précédente. La consolidation des prestataires favorise les achats groupés, avantageant les fournisseurs disposant de plateformes intégrées couvrant la cartographie, l'ablation et l'imagerie.
Marché des Cathéters Déflectables en EMEA, APAC et Amérique du Sud
L'Asie-Pacifique affiche le CAGR le plus rapide à 7,26 % grâce aux partenariats public-privé qui développent les laboratoires d'électrophysiologie et aux gouvernements qui élargissent la couverture d'assurance pour les procédures à base de cathéters. Le Samsung Medical Center exploite le premier centre de formation régional dédié aux arythmies ventriculaires, réalisant plus de 100 cas complexes par an avec un taux de succès de 85 %, catalysant le transfert de compétences à l'échelle régionale. La NMPA chinoise a rationalisé les approbations de dispositifs, stimulant les coentreprises entre multinationales et fabricants sous contrat locaux pour co-produire des tiges en Pebax à proximité des centres de demande. L'Europe affiche une expansion mesurée portée par l'adoption guidée par les recommandations cliniques et les mises à niveau qualité imposées par le RDM. Les systèmes de santé nationaux équilibrent les coûts et les données de résultats, conférant un avantage progressif aux produits bénéficiant de solides données en vie réelle. Les sites accrédités par l'Association Européenne du Rythme Cardiaque ancrent la formation des cliniciens et promeuvent des normes de pratique uniformes. En Amérique du Sud et au Moyen-Orient et Afrique, l'adoption des cathéters déflectables est en retrait par rapport au développement des infrastructures, bien que les centres cardiaques urbains sollicitent de plus en plus des suites d'électrophysiologie clés en main auprès des fournisseurs mondiaux.

Paysage réglementaire
Aux États-Unis, les cathéters déflectables utilisés pour les applications cardiovasculaires sont généralement classés comme dispositifs de classe II selon les règles de la FDA relatives aux dispositifs médicaux et parviennent typiquement sur le marché via la voie 510(k) (souvent sous le 21 CFR 870.1250, code produit DQY). La prévisibilité des examens est façonnée par les objectifs de performance MDUFA V pour l'exercice 2023-2027, tandis que la réglementation FDA relative au système de management de la qualité (QMSR) est entrée en vigueur le 2 février 2026, alignant plus étroitement les attentes en matière de système qualité sur l'ISO 13485 et accentuant l'importance des contrôles de conception, de la gestion des risques et des boucles de rétroaction post-commercialisation pour les itérations de cathéters orientables.
En Europe, les dispositifs relèvent du règlement européen MDR (règlement (UE) 2017/745), où l'évaluation clinique (article 61), la surveillance après commercialisation et les voies d'équivalence restreintes renforcent les exigences en matière de preuves pour les modifications de conception. En juin 2026, les règlements délégués de la Commission (UE) 2026/1359 et 2026/1451 ont été publiés, élargissant les exemptions accordées à certaines technologies bien établies, y compris des canules et cathéters spécifiques, à l'égard de certains éléments de l'évaluation documentaire technique par les organismes notifiés et des investigations cliniques obligatoires. Cela offre un levier de conformité pour les gammes de cathéters historiques, tout en maintenant les obligations de vigilance et de surveillance post-commercialisation.
Analyse de la chaîne de valeur
La chaîne de valeur débute avec des matières premières et sous-composants spécialisés, notamment des polymères de qualité médicale (PTFE/ePTFE et mélanges plus récents de Pebax ou de polyuréthane) et des renforts métalliques tels que l'acier inoxydable et le nitinol utilisés dans les câbles de traction et les structures tressées. Les contraintes en amont se concentrent sur la capacité de fusion et de transformation du nitinol de qualité médicale, qui peut restreindre la disponibilité pour les tiges multidirectionnelles haut de gamme. En conséquence, les fabricants OEM et les sous-traitants recourent souvent à un double approvisionnement ou reconçoivent les densités de tressage pour préserver la réponse en couple tout en réduisant l'intensité en matériaux.
La fabrication en aval combine extrusion (souvent des gaines multilumière), tressage ou bobinage en spirale, assemblage de la poignée et du système de déflexion, collage et façonnage de l'extrémité, ainsi que stérilisation et conditionnement. Une part significative de cette activité est réalisée par des sous-traitants spécialisés et des fournisseurs de composants. Le développement basé sur des plateformes, comme les assemblages modulaires de type Composer de Freudenberg Medical, permet de raccourcir les cycles de développement en réutilisant des architectures de déflexion et de poignée validées à travers plusieurs programmes de cathéters. En aval, la distribution s'effectue via des ventes directes et des groupements d'achat hospitaliers ou de centres cardiaques, et elle est de plus en plus liée aux écosystèmes procéduraux en électrophysiologie et cardiologie structurelle, où l'interopérabilité avec les systèmes de cartographie, d'ablation et d'accès favorise l'adoption durable et les achats répétés.
Paysage concurrentiel
L'intensité concurrentielle reste modérée. Abbott, Medtronic, Boston Scientific et la division Biosense Webster de Johnson & Johnson s'appuient sur des écosystèmes de bout en bout qui fidélisent les cathéters via des consoles de cartographie propriétaires et des générateurs d'ablation. Le pipeline d'acquisitions de Boston Scientific continue de mettre l'accent sur des actifs disruptifs d'AFP et d'imagerie pour étendre la portée de sa plateforme.
La vigilance en matière de sécurité des produits façonne la perception après que Johnson & Johnson a initié un rappel de classe 1 de 497 cathéters VARIPULSE suite à des rapports de lésions neurovasculaires en 2024 auprès de la FDA. Ces incidents soulignent la nécessité d'une surveillance robuste après commercialisation et ont déclenché des audits des systèmes qualité des fournisseurs par les clients. Pendant ce temps, les pénuries de matériaux ont contraint les FEO à investir dans le recuit de nitinol à double source et la composition de Pébax, protégeant les leaders des futures ruptures d'approvisionnement.
Les dépôts de brevets augmentent dans les mécaniques de poignée orientable, les tresses de tige à trois segments et les micro-capteurs intégrés au lumière, indiquant une R&D qui s'intensifie. Des collaborations intersectorielles émergent à mesure que des start-ups en IA concèdent des licences d'algorithmes de cartographie aux entreprises de cathéters traditionnelles. Le succès dépendra de l'intégration de l'analyse de données, de la robotique et de la science des matériaux dans des boîtes à outils procédurales cohérentes qui réduisent la variabilité de l'opérateur et compriment la durée des cas.
Leaders du secteur des cathéters déflectables
Abbott
Boston Scientific Corporation
Medtronic
Teleflex Incorporated
Johnson & Johnson
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Cathéters Déflectables
- Abbott Laboratories
- Biosense Webster (Johnson & Johnson)
- Boston Scientific
- Medtronic
- Teleflex
- Biomerics
- Terumo
- Cook Group
- Merit Medical Systems
- Cordis
- Acutus Medical
- Biocardia
- AtriCure
- Baylis Medical (Boston Scientific)
- OSYPKA
- CathRx
- Stryker Neurovascular
- Confluent Medical
- Hansen Medical / Auris Health
- BIOTRONIK

Opportunités de marché et perspectives d'avenir
La différenciation produit est de plus en plus liée à l'orientabilité de nouvelle génération pour les flux de travail en électrophysiologie, d'autant plus que l'adoption de l'ablation par champs pulsés élève les attentes en matière de contact tissulaire précis, de géométrie de boucle reproductible et de profils de rigidité variable. Le signal commercial est visible dans les introductions et approbations de cathéters à double énergie et proches de la PFA par les grandes plateformes, et le passage des conceptions à matériau unique après la perturbation de l'approvisionnement en PTFE de 2024 a accéléré l'intérêt pour les mélanges de Pebax ou de polyuréthane et les gaines à paroi fine.
Les espaces vierges s'étendent également au-delà de l'électrophysiologie traditionnelle vers des interventions adjacentes qui reposent sur une orientation active. Cela inclut la navigation neurovasculaire et périphérique, où la sélection aiguë du vaisseau peut être une étape limitante pour les cathéters passifs. Des travaux évalués par les pairs publiés entre 2025 et janvier 2026 rapportent des gains de performance pour les microcathéters à déflexion active et les systèmes de fils-guides orientables dans des anatomies complexes. Ils décrivent également des recherches sur des concepts de microrobotique ou d'ajustement magnétique de la rigidité, ce qui suggère une voie vers des mises à niveau de type rétrofit utilisant les facteurs de forme existants des cathéters. Ensemble, ces tendances mettent en évidence des opportunités pour les fournisseurs capables d'associer une mécanique de câble de traction fiable à des systèmes polymères à faible friction, et d'ajouter des capacités de détection ou de contrôle piloté par logiciel sans augmenter sensiblement le profil ni compromettre la gestion des risques de thrombose et d'infection.
Recent Industry Developments in Marché des Cathéters Déflectables
- Juillet 2026 : Johnson & Johnson a annoncé l'approbation par la FDA de la plateforme Dual Energy THERMOCOOL SMARTTOUCH SF, combinant énergie radiofréquence et champs pulsés dans une solution de cathéter d'ablation. Cette approbation élargit les options pour les laboratoires d'électrophysiologie qui standardisent leurs flux de travail autour de plateformes, et accroît la pression concurrentielle sur les portefeuilles de cathéters orientables capables de soutenir des stratégies procédurales à double énergie.
- Avril 2026 : Johnson & Johnson a conclu un accord définitif pour acquérir Atraverse Medical, un développeur de systèmes de fils-guides RF pour l'accès au cœur gauche utilisés dans les procédures de fibrillation auriculaire, et l'acquisition a été finalisée au deuxième trimestre 2026. Cette opération renforce la boîte à outils d'accès et de navigation de l'entreprise autour des flux de travail transseptaux et d'accès au cœur gauche, favorisant une intégration plus étroite entre les étapes d'accès, de cartographie et d'ablation.
- Juin 2024 : Abbott Medical a obtenu l'autorisation 510(k) de la FDA (K241370) pour l'introducteur orientable Agilis NxT Dual-Reach. Cette autorisation soutient le renouvellement continu du cycle de vie des offres d'accès orientable et d'introducteurs utilisées dans les procédures cardiaques complexes, aidant les fournisseurs à défendre leurs parts de marché là où les hôpitaux privilégient une sécurité éprouvée et des caractéristiques de manipulation familières.


Marché des Cathéters Déflectables Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché est défini comme les revenus générés par les cathéters médicaux orientables et déflectables, capables de se plier activement à leur extrémité distale et utilisés pour atteindre l'anatomie cible lors de procédures diagnostiques ou thérapeutiques mini-invasives.
Exclusions du périmètre : nous excluons les gaines de guidage, les cathéters de drainage non orientables et les petits accessoires jetables tels que les introducteurs.
Aperçu de la segmentation
- Par type de produit
- Cathéters unidirectionnels
- Cathéters bidirectionnels
- Cathéters multidirectionnels
- Par application
- Interventions coronariennes
- Cartographie et ablation en électrophysiologie (EP)
- Imagerie diagnostique
- Interventions vasculaires périphériques
- Soutien aux cardiopathies structurelles et au TAVI
- Par matériau
- Mélanges de Pébax / polyuréthane
- PTFE et ePTFE
- Composites renforcés au nitinol
- Par utilisateur final
- Hôpitaux et centres cardiaques
- Centres de chirurgie ambulatoire
- Autres
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour cartographier le bassin de demande et maintenir les hypothèses ancrées dans l'activité procédurale réelle et les schémas d'adoption des dispositifs. Nous nous référons généralement à des statistiques de santé publique et à des sources d'activité clinique telles que les CDC américains, les statistiques de santé de l'OCDE, la Banque mondiale et les indicateurs de l'OMS pour comprendre la charge de morbidité, les tendances du vieillissement et l'accès aux soins qui déterminent les volumes de procédures.
Du côté de l'offre et de la réglementation, les données ont été recoupées à l'aide de sources telles que les bases de données de dispositifs de la FDA américaine et ses communications de sécurité, les pages du cadre réglementaire des dispositifs médicaux de la Commission européenne, et des revues évaluées par les pairs indexées sur PubMed pour les tendances d'utilisation en électrophysiologie et dans d'autres interventions à base de cathéters. Nous avons également examiné les documents déposés par les entreprises et les présentations aux investisseurs pour confirmer le positionnement des produits et l'exposition aux revenus, et nous avons utilisé un abonnement payant pour les données financières et de renseignement d'entreprises, ainsi qu'une base de données de brevets, pour valider les cycles de produits et l'intensité de l'innovation. Ces exemples ne sont pas exhaustifs, et d'autres sources publiques ont également été consultées pour collecter des données, valider les chiffres et clarifier les questions en suspens.
Entretiens et enquêtes primaires
Les travaux primaires ont porté sur la confirmation de l'utilisation pratique des cathéters déflectables, de la fréquence de sélection par rapport aux alternatives non déflectables, et du comportement des prix selon les régions et les contextes de soins. Nous avons échangé avec un panel de fabricants, de distributeurs et d'acteurs cliniques tels que des responsables de laboratoire et des équipes d'achat, et les retours ont été équilibrés entre l'APAC, l'EMEA et les Amériques afin d'éviter une surpondération d'un environnement de remboursement ou de pratique unique.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Acteurs de premier plan : 29 % | Dirigeants (CXO) : 17 % | APAC : 44 % |
| Acteurs intermédiaires : 54 % | Responsables fonctionnels/d'unité : 28 % | EMEA : 36 % |
| Acteurs plus modestes : 17 % | Managers : 55 % | Amériques : 20 % |
Dimensionnement et prévision du marché
Le dimensionnement a été construit à l'aide d'une reconstruction descendante de la demande, où les volumes de procédures et les bassins de patients traités sont convertis en utilisation de cathéters, puis convertis en valeur à l'aide des prix de vente moyens régionaux. Pour rester opérationnel, le modèle s'appuie sur des données reproductibles telles que le nombre de procédures d'électrophysiologie, la part des cas nécessitant une orientabilité, le nombre moyen de cathéters utilisés par procédure, les schémas de remplacement et d'usage unique, ainsi que la répartition entre adoption hospitalière et ambulatoire.
Une fois les totaux descendants construits, des vérifications ascendantes sélectives ont été menées pour tester la solidité des résultats, notamment des fourchettes de revenus de fournisseurs échantillonnés, des discussions de canal sur le débit d'unités, et une segmentation des prix de vente moyens par capacité de produit (unidirectionnel ou multidirectionnel) lorsque les données étaient disponibles. Lorsque les signaux directs par unité manquaient pour les marchés de plus petite taille, la gestion des lacunes a été effectuée par comparaison avec des marchés d'intensité procédurale similaire, en ajustant selon l'accès, la maturité du remboursement et le rythme des ajouts de capacité en laboratoire.
Pour les prévisions, nous avons utilisé une analyse de scénarios étayée par des avis d'experts sur l'expansion des laboratoires d'électrophysiologie, la croissance des procédures mini-invasives, les cycles de renouvellement technologique et l'évolution attendue des prix. Les hypothèses ont été maintenues cohérentes d'une année à l'autre, et tout changement de facteur a été appliqué de manière délibérée afin que la tendance reste explicable lors d'un échange avec un client.
Validation des données et cycle de mise à jour
La validation a été effectuée par plusieurs vérifications afin que les totaux finaux ne reposent pas sur une source unique de données. Nous avons comparé les résultats du modèle à des signaux indépendants tels que les tendances de croissance des procédures, les schémas d'activité réglementaire, et la plausibilité de la demande unitaire implicite par rapport à la capacité installée des laboratoires, puis nous avons examiné les valeurs aberrantes avant validation finale.
Lorsqu'un écart semblait significatif, les répondants ont été recontactés pour confirmer si celui-ci résultait du périmètre, du calendrier ou d'un véritable changement de marché. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont réalisées lorsque des événements majeurs peuvent modifier la demande ou les prix. Avant la livraison, un analyste effectue un nouveau passage sur les données clés afin que les clients reçoivent la vision la plus actuelle disponible à ce moment-là.
Taille du marché des cathéters déflectables selon Mordor Intelligence par rapport à d'autres estimations publiées
Les tailles de marché publiées pour les cathéters déflectables ne correspondent souvent pas, car chaque éditeur fait des choix différents sur les produits à comptabiliser, la manière de traiter les prix, et l'année de départ utilisée. Même lorsque la même devise est utilisée, l'écart peut s'élargir en raison de différences dans les hypothèses procédurales et la rapidité attendue de l'adoption.
Certaines estimations regroupent des produits adjacents et des accessoires de procédure, ce qui tend à augmenter la valeur totale du marché. Chez Mordor Intelligence, la valeur est limitée aux revenus départ-usine des cathéters déflectables orientables (y compris ceux vendus séparément ou en lot), et elle exclut les gaines de guidage et les petits accessoires jetables tels que les introducteurs, ce qui rapproche l'estimation des signaux de demande propres aux cathéters uniquement.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 2,16 milliards USD (2026) | |
| Cabinet de conseil mondial A | 2,18 milliards USD (2026) | Utilise une fenêtre de prévision et un profil de croissance différents, ce qui peut modifier la valeur implicite de 2026 par recalcul rétroactif, et le langage relatif au périmètre n'indique pas clairement si les accessoires ou les familles de cathéters non déflectables sont exclus. |
| Groupe de recherche sectoriel B | 2,01 milliards USD (2024) | Ancre la taille deux ans plus tôt et peut appliquer des hypothèses conservatrices d'adoption et de prix selon les régions, et la segmentation inclut des matériaux et des catégories d'intervention plus larges qui peuvent modifier ce qui est comptabilisé comme cathéter déflectable. |
En examinant les trois chiffres, l'écart s'explique principalement par le calendrier et par ce qui est inclus autour du cathéter lui-même, et non par un désaccord sur la croissance de la demande fondamentale. En maintenant des données traçables jusqu'aux volumes de procédures, au taux d'utilisation et à des fourchettes de prix de vente moyens réalistes, nous pouvons expliquer chaque étape et ajuster les hypothèses sans réécrire l'ensemble du modèle.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des cathéters déflectables ?
Le marché des cathéters déflectables a atteint 2,16 milliards USD en 2026 et devrait croître jusqu'à 2,81 milliards USD d'ici 2031 à un TCAC de 5,38 %.
Qui sont les acteurs clés du marché des cathéters déflectables ?
Abbott, Boston Scientific Corporation, Medtronic, Teleflex Incorporated et Johnson & Johnson sont les principales entreprises opérant sur le marché des cathéters déflectables.
Quel segment d'application connaît la croissance la plus rapide ?
Le soutien aux cardiopathies structurelles et au TAVI est l'application à la croissance la plus rapide, avec un TCAC prévu de 6,47 % jusqu'en 2031, les indications s'élargissant aux groupes de patients à risque plus faible.
Quelle région détient la plus grande part dans le marché des cathéters déflectables ?
En 2025, l'Amérique du Nord représente la plus grande part de marché dans le marché des cathéters déflectables.
Pourquoi les matériaux Pébax et polyuréthane gagnent-ils des parts de marché ?
Les mélanges de Pébax combinent flexibilité et poussabilité tout en évitant les goulots d'étranglement d'approvisionnement en PTFE qui ont perturbé la production en 2024, stimulant leur TCAC de 6,93 % jusqu'en 2031.
Dernière mise à jour de la page le:



