
Taille et part de marché des systèmes radar
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 38.06 Milliards de dollars |
| Taille du Marché (2031) | 49.44 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.38 % |
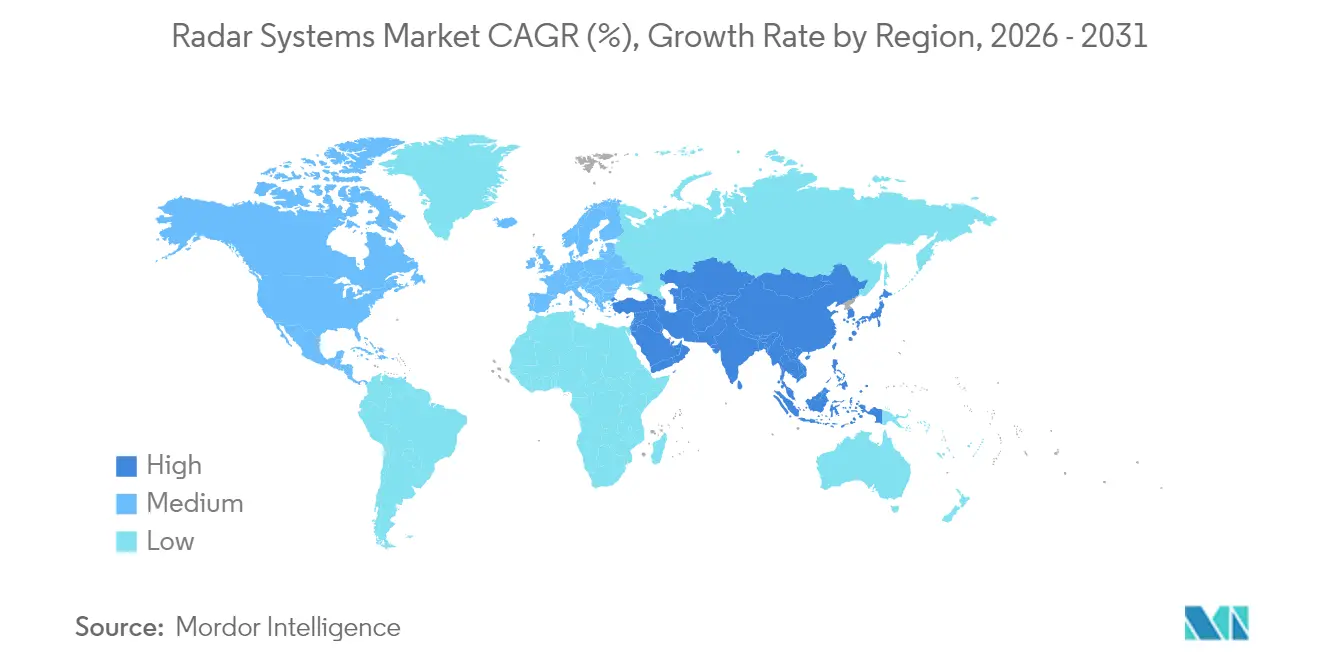
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
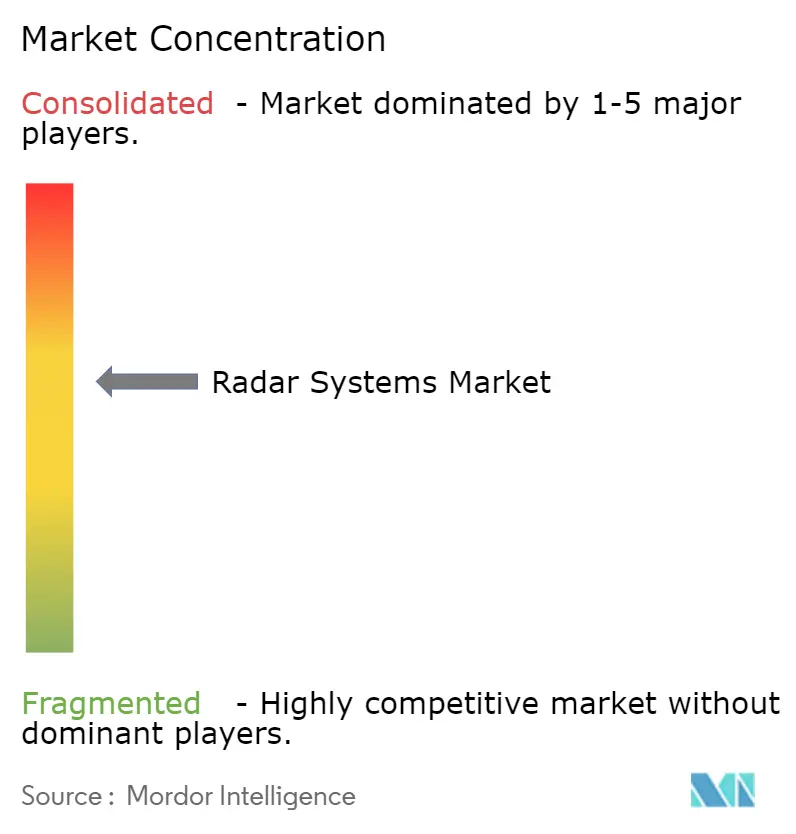
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des systèmes radar par Mordor Intelligence
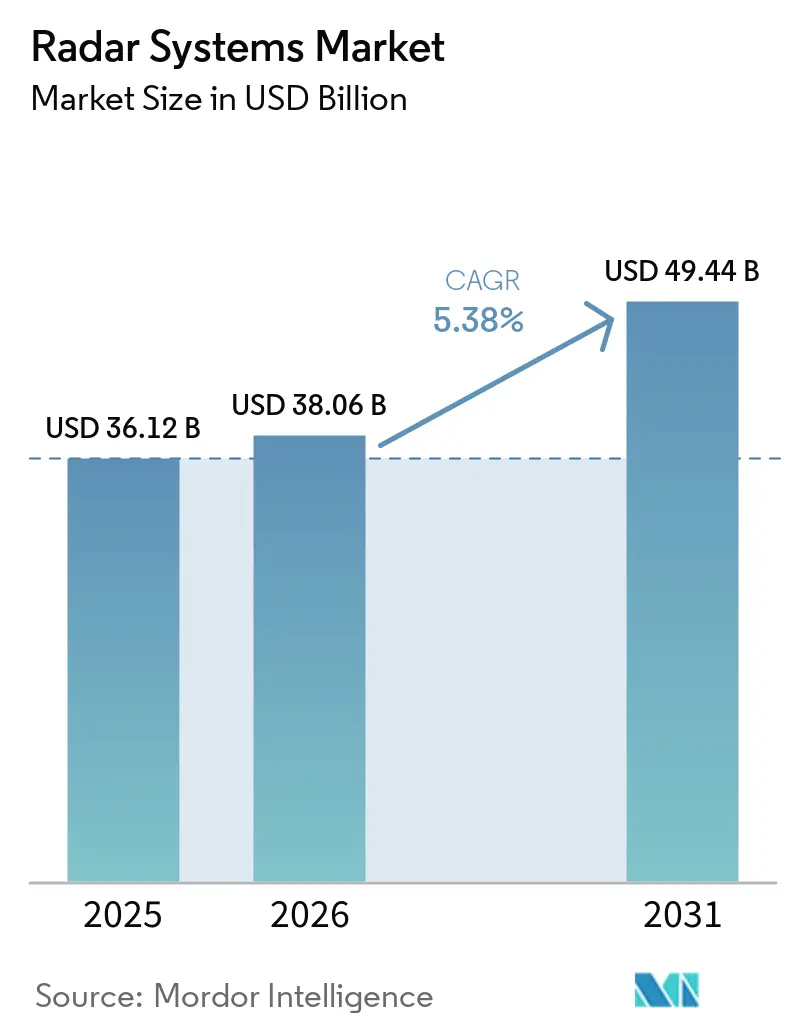
La taille du marché des systèmes radar devrait passer de 36,12 milliards USD en 2025 à 38,06 milliards USD en 2026 et devrait atteindre 49,44 milliards USD d'ici 2031, soit un TCAC de 5,38 % sur la période 2026-2031. L'expansion actuelle est portée par un financement stable de la défense, une adoption rapide des systèmes avancés d'aide à la conduite automobiles et de larges programmes de modernisation du contrôle de la circulation aérienne. La demande militaire en capteurs de défense aérienne et antimissile à longue portée, combinée à l'essor du radar d'imagerie 4D dans les véhicules et des radars météorologiques à réseau phasé, élargit la base adressable du marché des systèmes radar.[1] Les architectures à onde continue bénéficient des améliorations en ondes millimétriques dans la bande 77-81 GHz, tandis que la formation de faisceaux numérique assistée par l'IA et les conceptions à définition logicielle accélèrent les cycles de performance. Le risque lié à la chaîne d'approvisionnement en nitrure de gallium demeure une préoccupation à court terme, mais stimule des stratégies de double sourcing et des investissements à long terme dans la science des matériaux.
Principaux enseignements du rapport
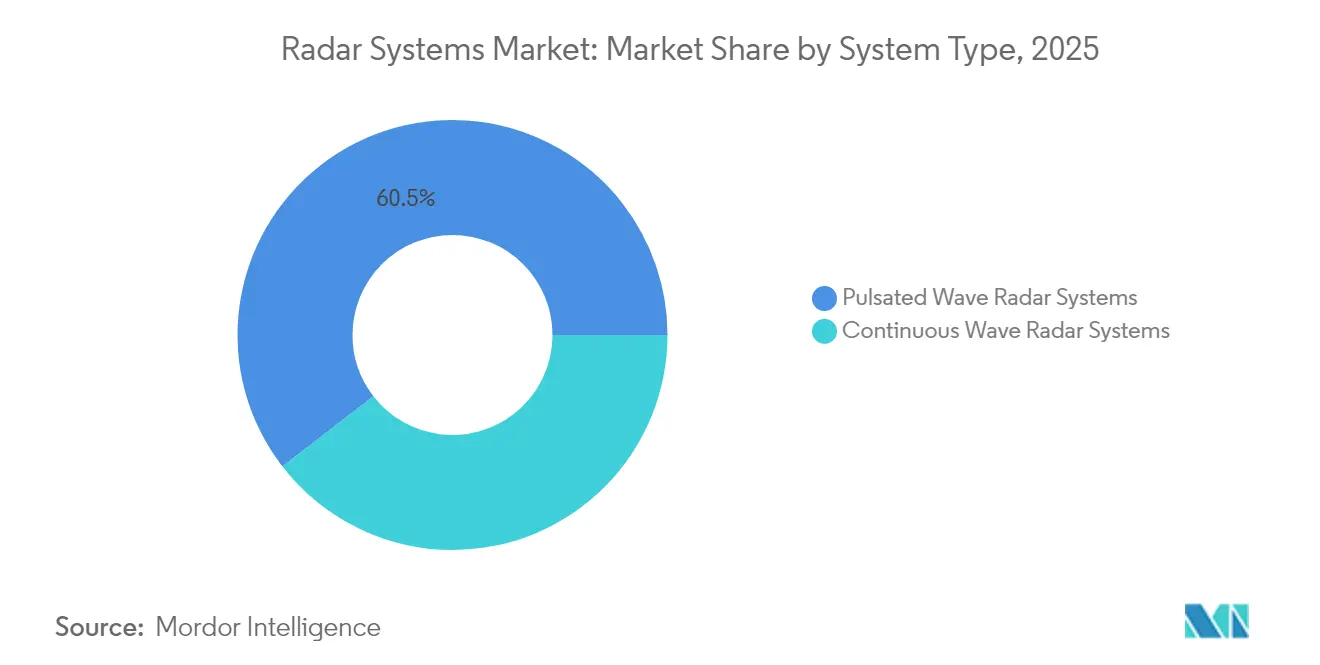
- Par type de système, les systèmes à onde pulsée ont dominé avec 60,48 % de la part de marché des systèmes radar en 2025, tandis que les architectures à onde continue ont enregistré le TCAC le plus rapide, à 5,74 %, jusqu'en 2031.
- Par fréquence, la bande C-X a détenu 38,11 % de la taille du marché des systèmes radar en 2025, et les bandes en ondes millimétriques supérieures à 40 GHz devraient se développer à un TCAC de 5,86 % d'ici 2031.
- Par composant, les modules d'antenne ont représenté 32,35 % de la taille du marché des systèmes radar en 2025 ; les logiciels et services constituent le segment à la croissance la plus rapide, avec un TCAC de 5,89 % d'ici 2031.
- Par utilisateur final, le secteur militaire et de la défense a dominé avec 57,12 % de la part de marché des systèmes radar en 2025 ; le secteur automobile devrait progresser à un TCAC de 5,97 % d'ici 2031.
- Par géographie, l'Amérique du Nord a dominé avec une part de revenus de 36,94 % en 2025 ; la région Asie-Pacifique devrait se développer à un TCAC de 6,09 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives mondiales du marché des systèmes radar
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Escalade des budgets de défense mondiaux | +1.8% | Mondial, mené par l'Amérique du Nord, l'Europe, l'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Adoption rapide des radars ADAS automobiles | +1.5% | Mondial, plus marqué en Amérique du Nord, en Europe et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Programmes de modernisation du contrôle de la circulation aérienne | +1.2% | Amérique du Nord, Europe | Long terme (≥ 4 ans) |
| Demande croissante de surveillance météorologique avancée | +0.9% | Amérique du Nord, Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Radars miniaturisés pour l'intégration sur petits UAV | +0.7% | Amérique du Nord, Europe | Court terme (≤ 2 ans) |
| Radars à formation de faisceaux numérique assistée par l'IA | +0.6% | Amérique du Nord, Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Escalade des budgets de défense mondiaux
Les ministères de la défense continuent de canaliser les financements vers les capteurs de nouvelle génération. Le Département de la Défense des États-Unis a alloué 1,7 milliard USD au capteur de défense aérienne et antimissile de basse altitude (Lower Tier Air and Missile Defense Sensor) et 537 millions USD à la production continue du AN/SPY-6 pour l'exercice fiscal 2025. Une dynamique similaire est visible en Europe, où la Lettonie et la Slovénie ont commandé des systèmes HENSOLDT TRML-4D d'une valeur de 100 millions EUR (109 millions USD) pour renforcer leur défense aérienne intégrée. L'investissement dans la défense en Asie-Pacifique s'accélère grâce aux contrats de radar AESA de Hanwha Systems pour le chasseur KF-21 et la batterie de missiles L-SAM II. Les cadres multilatéraux, tels que les accords de normalisation de l'OTAN, facilitent les flux de technologie transfrontaliers et soutiennent les économies d'échelle dans les acquisitions groupées.
Adoption rapide des radars ADAS automobiles
Les constructeurs automobiles étendent les nœuds radar du régulateur de vitesse adaptatif à la perception à 360 degrés complète. Arbe Robotics et NVIDIA ont coopéré sur un radar d'imagerie 4D qui cartographie l'élévation et la vitesse pour les exigences d'autonomie de niveau 3.[2] NXP Semiconductors s'est associé à Bitsensing pour améliorer la résolution et réduire la latence pour les fonctions de sécurité dans plusieurs catégories de véhicules. La pression réglementaire ajoute à l'urgence : les règlements européens imposent le freinage d'urgence avancé dans toutes les nouvelles voitures, et la National Highway Traffic Safety Administration des États-Unis a promulgué des propositions similaires. La transition vers la bande 77-81 GHz offre une meilleure résolution en portée et des empreintes d'antenne plus réduites, permettant un déploiement à grande échelle.
Programmes de modernisation du contrôle de la circulation aérienne
L'initiative de remplacement des installations et d'atténuation des risques de la Federal Aviation Administration, dotée d'un budget de 8 milliards USD, prévoit le remplacement de 618 radars vieillissants par des systèmes à semi-conducteurs offrant une fiabilité améliorée et une meilleure pénétration météorologique. Le programme Ciel unique européen de l'Europe donne la priorité à l'intégration du radar numérique et à la détection en réseau, favorisant des solutions interopérables entre les prestataires de services de navigation aérienne. Le Plan mondial de navigation aérienne de l'Organisation de l'aviation civile internationale harmonise les niveaux de performance de référence, encourageant les fournisseurs à concevoir des plateformes certifiables à l'échelle mondiale. Les architectures définies par logiciel permettent de futures mises à niveau algorithmiques sans modification matérielle, s'alignant ainsi sur la croissance des volumes de trafic aérien.
Demande croissante de surveillance météorologique avancée
L'achèvement par le National Weather Service de sa mise à niveau NEXRAD de 150 millions USD en 2024 a démontré les avantages de la double polarisation pour la discrimination des précipitations. La Chine a déployé plus de 50 radars à réseau phasé en bande X, ce qui témoigne de l'adoption mondiale de la surveillance météorologique à haute fréquence. Parallèlement, les agences de recherche américaines s'engagent activement dans des activités de R&D pour développer une preuve de concept pour des systèmes de radar en bande X sophistiqués et programmables par logiciel, utilisant une technologie de réseau d'antennes à faible coût avec une architecture de formation de faisceaux numérique basée sur plusieurs canaux récepteurs. Les algorithmes d'intelligence artificielle fusionnés avec les données radar améliorent les prévisions des tempêtes violentes, créant de nouvelles sources de revenus pour l'analyse de données. Les fournisseurs de technologies proposent désormais des contrats de service regroupant le matériel, le traitement en nuage et les informations prédictives, renforçant ainsi les modèles de revenus récurrents.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts d'acquisition initiaux et de cycle de vie élevés | −1.1% | Marchés émergents dans le monde entier | Long terme (≥ 4 ans) |
| Congestion du spectre radioélectrique et obstacles à l'attribution | −0.8% | Amérique du Nord, Europe, Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Concentration de la chaîne d'approvisionnement en dispositifs au nitrure de gallium | −0.5% | Mondial | Court terme (≤ 2 ans) |
| Manque de compétences en ingénierie RF avancée | −0.4% | Marchés émergents | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Coûts d'acquisition initiaux et de cycle de vie élevés
Les radars AESA haut de gamme exercent une pression sur les budgets. La commande de l'Égypte pour une installation unique de AN/TPS-78 a atteint 304 millions USD, et le radar GM200 de la Côte d'Ivoire a coûté 50 millions EUR (54,5 millions USD). Au-delà de l'acquisition, la maintenance des modules en nitrure de gallium et l'étalonnage spécialisé prolongent le coût total de possession. Mercury Systems vise une réduction de 80 % de la taille, du poids et de la consommation d'énergie des assemblages radar dans le cadre d'un contrat de 8,5 millions USD du Département de la Défense, illustrant les efforts de l'industrie pour comprimer les dépenses de cycle de vie.
Congestion du spectre radioélectrique et obstacles à l'attribution
L'expansion des déploiements 5G chevauche les bandes radar, menaçant d'interférences. La Stratégie nationale du spectre des États-Unis note des conflits dans les attributions de 24 GHz et 28 GHz, poussant les opérateurs de radar automobile et météorologique à affiner leurs formes d'onde.[3] Les négociations réglementaires consomment des ressources et retardent le déploiement. Des solutions de partage dynamique du spectre existent, mais exigent des mises à niveau de radars cognitifs, ajoutant de la complexité et des dépenses en capital.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de système : les systèmes à onde continue gagnent en dynamisme
La catégorie des ondes pulsées a représenté 60,48 % de la part de marché des systèmes radar en 2025, soutenue par des radars de défense antimissile à longue portée tels que le AN/SPY-6 et le TPY-2. La technologie à onde pulsée continue d'ancrer les missions d'alerte stratégique avancée grâce à sa puissance crête supérieure et à sa discrimination de fenêtre de portée. Les conceptions à onde continue, cependant, devraient enregistrer un TCAC de 5,74 %, reflétant leur adéquation pour les ADAS automobiles, l'évitement de détection pour les petits UAV et les installations maritimes de sécurité compactes. Les solutions de radar d'imagerie 4D d'Arbe Robotics exploitent la modulation d'onde continue à fréquence modulée pour fournir des données d'élévation précises, favorisant l'adoption dans les programmes d'autonomie de niveau 3.
Les radars à onde continue réduisent la taille, le poids et la consommation d'énergie, facilitant l'intégration sur des plateformes à espace limité. La famille Osprey de Leonardo démontre des performances à faible SWaP pour les véhicules aériens sans pilote. L'attribution réglementaire dans la bande 77-81 GHz favorise les capteurs automobiles à onde continue, renforçant les économies de production en volume. Au cours des cinq prochaines années, la répartition des revenus du marché des systèmes radar entre les deux architectures devrait se resserrer à mesure que les déploiements dans l'automobile, les drones et les infrastructures dépasseront les dépenses de défense traditionnelles.


Par composant : les logiciels et services mènent la croissance
Les modules d'antenne ont représenté 32,35 % du chiffre d'affaires global en 2025, portés par les modules d'émission-réception en nitrure de gallium permettant des opérations multi-missions simultanées. À mesure que la densité des réseaux phasés augmente, les tuiles d'antenne intègrent des capteurs de contrôle, d'étalonnage et de surveillance de l'état, augmentant la valeur des sous-systèmes. Les modules d'émission-réception et d'amplification de puissance passent de l'arséniure de gallium au nitrure de gallium pour de meilleures marges thermiques, tandis que l'intégration RFIC mixte-signal réduit le nombre de cartes.
Les logiciels et services progresseront à un TCAC de 5,89 % jusqu'en 2031, portés par la classification des menaces assistée par l'IA, l'analyse des données radar et le post-traitement hébergé dans le nuage. Des cadres d'IA tels que le Système de défense aéronautique cognitive de RTX Corporation démontrent un apprentissage en temps réel de l'environnement électromagnétique. À mesure que les acquisitions migrent vers des modèles de capacité en tant que service, les fournisseurs sécurisent des revenus récurrents grâce aux mises à jour d'algorithmes et aux correctifs de cybersécurité. La conformité réglementaire, y compris la certification FCC et les audits de qualité ISO-9001, stimule la demande de services professionnels, accélérant la monétisation de l'écosystème.
Par application : les systèmes terrestres montrent un fort potentiel
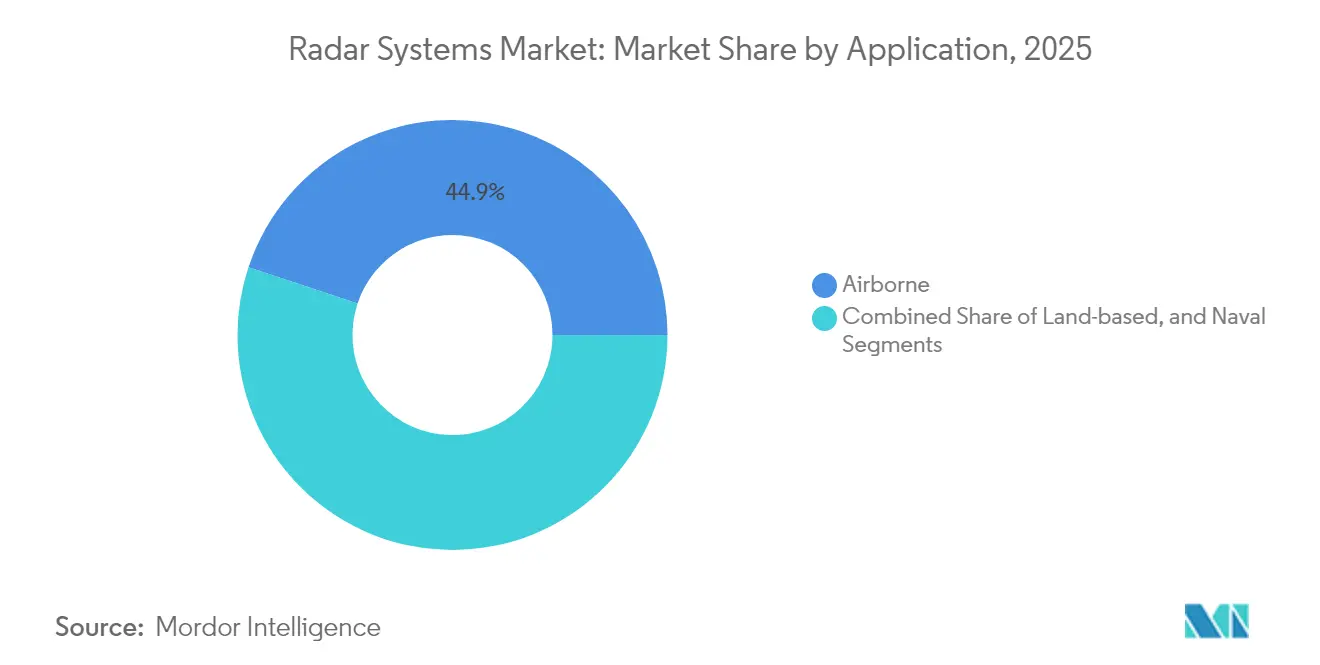
Les plateformes aéroportées et les radars aéroportés ont représenté 44,89 % de la part de revenus en 2025, reflétant les mises à niveau actives des aéronefs de combat et l'expansion des flottes de l'aviation commerciale. Les programmes d'avions de chasse intègrent des radars AESA qui fusionnent les modes air-air, air-sol et guerre électronique en une seule ouverture. La demande navale persiste via les calendriers de modernisation des destroyers et des frégates intégrant des variantes modulaires du SPY-6.
Les capteurs terrestres sont prêts à afficher un CAGR de 5,63 %, portés par les missions de contre-batterie, la surveillance des frontières et les besoins émergents en matière de lutte anti-drone. Le déploiement par l'Ukraine des radars TRML-4D illustre l'utilité multirôle des systèmes terrestres, permettant le suivi de 1 500 cibles sur 250 kilomètres. Les radars météorologiques au sol bénéficient d'un financement civil stable, tandis que les nœuds radar véhicule-à-infrastructure gagnent en dynamisme dans les projets pilotes de transport intelligent.
Par secteur d'utilisation final : le secteur automobile stimule l'innovation
Le secteur militaire et de la défense a conservé 57,12 % de la part de marché des systèmes radar en 2025, soutenu par la doctrine des opérations multi-domaines qui met l'accent sur la fusion de capteurs pour les forces interarmées. Les investissements en radars naval, terrestre et spatial convergent sous des architectures de défense aérienne et antimissile intégrées. Les organisations de l'aviation, tant militaire que civile, renouvellent leurs radars de surveillance et météorologiques pour répondre aux exigences de capacité.
Le secteur automobile est en bonne voie pour un TCAC de 5,97 %, le plus élevé parmi les utilisateurs finaux, porté par les systèmes de freinage d'urgence automatique et de maintien de voie rendus obligatoires. Les équipementiers font évoluer leur offre des radars d'angle à fonction unique vers des réseaux d'imagerie 4D centralisés reliés par des réseaux embarqués à haute vitesse. Les organismes de normalisation tels que l'ISO et la SAE établissent des métriques de performance qui guident les économies d'échelle de la fabrication de masse, faisant baisser le coût par capteur et favorisant une adoption plus large dans les modèles d'entrée de gamme.
Analyse géographique
L'Amérique du Nord a détenu 36,94 % des revenus de 2025, soutenue par l'allocation de 849,8 milliards USD du Département de la Défense des États-Unis pour l'exercice fiscal 2025 et le programme de remplacement des radars de 8 milliards USD de la Federal Aviation Administration. Le Canada avance dans les mises à niveau du NORAD, tandis que le Mexique investit dans la gestion du trafic aérien et la surveillance côtière. L'adoption du radar automobile croît de pair avec la fabrication de véhicules électriques aux États-Unis et au Canada, soutenant la demande en capteurs.
L'Asie-Pacifique est la région à la croissance la plus rapide, avec un TCAC de 6,09 %. La Chine a déployé plus de 50 radars météorologiques à réseau phasé en bande X et investit dans la surveillance maritime pour la mer de Chine méridionale. Hanwha Systems de Corée du Sud fournit des unités AESA au KF-21 et au L-SAM II, et le Japon accélère les mises à niveau des radars de chasseurs. Le déploiement des radars automobiles s'accélère sur les plateformes nationales de véhicules électriques et autonomes, soutenu par la clarté réglementaire dans la bande 77-81 GHz.
L'Europe connaît une progression régulière, ancrée par les engagements de l'OTAN et la modernisation du Ciel unique européen. La Lettonie et la Slovénie ont commandé des unités TRML-4D pour 100 millions EUR (109 millions USD), tandis que l'ECRS Mk2 de Leonardo a effectué son premier vol sur un Typhoon. Les radars GM400α de Thales renforcent la défense baltique. Les obligations relatives aux systèmes avancés d'aide à la conduite en Allemagne, en France et en Italie accélèrent la pénétration des radars automobiles, renforçant la demande intersectorielle.

Paysage réglementaire
Les systèmes radar sont soumis à un ensemble de règles d'allocation du spectre, d'exigences d'homologation des équipements et de contrôles des exportations de défense qui varient selon les régions, mais convergent de plus en plus vers des bandes harmonisées et une assurance de sécurité renforcée. Au niveau mondial, la mise à jour du Règlement des radiocommunications de l'UIT entrée en vigueur le 1er janvier 2025 (reflétant les résultats convenus lors de la CMR-23) constitue le cadre de référence que les administrations nationales utilisent pour attribuer les bandes destinées à la surveillance aérienne, au radar météorologique et au radar automobile à courte portée.
Dans les principaux corridors de commercialisation, la conformité est façonnée par des normes régionales et des processus d'approbation. En Europe, les normes techniques de l'ETSI sous-tendent la conformité des équipements radio dans le cadre de la directive européenne relative aux équipements radioélectriques (directive 2014/53/UE), affectant les dispositifs radar automobiles et à courte portée mis sur le marché. Aux États-Unis, l'homologation des équipements par la FCC demeure une étape incontournable pour les dispositifs radioélectriques liés au radar, et une règle finale entrée en vigueur le 15 juin 2026 a introduit une voie d'examen prioritaire accélérée pour les dispositifs testés selon les lignes directrices de pré-approbation dans des laboratoires d'essai agréés, modifiant la manière dont les fournisseurs planifient leurs délais de certification et le recours aux laboratoires d'essai. En Inde, le Département des télécommunications a publié le G.S.R. 468(E) en juin 2026 afin de déréglementer la bande 77-81 GHz pour les systèmes radar automobiles à courte portée, réduisant les contraintes de licence pour les équipementiers et les fournisseurs de rang 1 qui développent des plateformes radar ADAS autour de cette bande.
Analyse de la chaîne de valeur
La chaîne de valeur des systèmes radar couvre les matériaux RF et semi-conducteurs en amont (notamment les dispositifs à base de nitrure de gallium), la production intermédiaire de modules et de sous-systèmes (modules T/R, réseaux d'antennes, alimentations, processeurs de signal), et l'intégration en aval dans des plateformes finales telles que la défense antiaérienne et antimissile, la surveillance du trafic aérien, les réseaux météorologiques et les systèmes ADAS automobiles. Une contrainte clé se situe en amont, dans la filière des semi-conducteurs composés, où la dépendance à l'approvisionnement en gallium raffiné et la capacité limitée en GaN concentrent le risque autour de la disponibilité des modules T/R, ce qui se propage ensuite aux calendriers de fabrication des réseaux d'antennes et aux livraisons finales de radars.
En réponse, les maîtres d'œuvre et les fournisseurs de sous-systèmes restructurent leurs partenariats d'approvisionnement et industriels afin de sécuriser les composants critiques et de localiser la production lorsque cela est possible. HENSOLDT a signé en mars 2026 un accord à long terme avec United Monolithic Semiconductors pour sécuriser 900 000 composants semi-conducteurs GaN jusqu'en 2030, tandis que Lockheed Martin a officialisé en février 2026 un élément de chaîne d'approvisionnement basé au Japon via un bon de commande avec Fujitsu pour une unité d'alimentation destinée à un ensemble de sous-réseaux d'antenne radar SPY-7. En aval, des accords régionaux de co-développement et de production élargissent également la chaîne, notamment le protocole d'accord d'avril 2026 impliquant EDGE, Indra et SIATT pour le développement et la production de radars de nouvelle génération au Brésil. Les programmes menés par les gouvernements peuvent aussi accélérer l'adoption en fin de cycle et la demande de maintien en condition, comme l'illustre la signature par le Canada d'accords avec l'Australie en juin 2026 pour acquérir la technologie de radar transhorizon arctique et faire passer ce programme à une phase orientée livraison, ce qui affecte les intégrateurs, les prestataires d'essais et de soutien sur le terrain.
Paysage concurrentiel
Le marché des systèmes radar présente une concentration modérée : les acteurs établis Lockheed Martin, RTX Corporation et Thales Group s'appuient sur des décennies de propriété intellectuelle dans le domaine fréquentiel et sur des antécédents établis en matière d'exécution de programmes pour remporter des contrats de premier plan. La consolidation s'intensifie : Anduril a acquis l'activité radar de Numerica en juin 2024, renforçant sa gamme de défense autonome, tandis que Voyager Technologies a racheté ElectroMagnetic Systems Inc. en août 2025 pour accroître sa capacité d'analyse spatiale.
Les start-ups se concentrent sur des opportunités de niche telles que la détection anti-drone, les configurations d'ouverture distribuée et l'imagerie à faible coût. L'architecture d'ouverture distribuée de Zendar démontre un radar automobile haute résolution sans grandes antennes.[4] Les avancées académiques, telles que l'algorithme du DGIST qui double la résolution FMCW, stimulent des bonds de performance par voie logicielle uniquement. La différenciation concurrentielle se concentre sur l'intégration de l'IA, la capacité de mise à niveau logicielle et les modèles de service sur cycle de vie. La politique du spectre et la réglementation sur le trafic international d'armes restent déterminantes pour l'entrée sur le marché, affectant la portée des fournisseurs non américains.
Leaders du secteur des systèmes radar
-
Leonardo S.p.A.
-
General Dynamics Corporation
-
NXP Semiconductors N.V.
-
BAE Systems plc
-
Airbus Defense and Space, Inc. (Airbus SE)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Les programmes de recapitalisation des infrastructures de défense et civiles créent un espace à court terme pour l'expansion des capacités, les kits de modernisation et les services liés à une production et un soutien en volumes plus élevés. Dans le domaine de la défense antiaérienne et antimissile, RTX a déclaré en juin 2026 avoir investi 100 millions USD à Portsmouth, Rhode Island, pour étendre les essais du LTAMDS et la production de sous-composants du Patriot GEM-T, et Raytheon a également reçu un contrat de 515 millions USD de la Marine américaine pour le soutien et les mises à niveau de la famille de radars SPY-6 destinés aux destroyers Flight IIA. Ces avancées élargissent les opportunités en matière d'automatisation des essais radar, d'étalonnage, de pièces de rechange et de mises à niveau logicielles sur les flottes installées, à mesure que les plateformes évoluent vers des architectures définies par logiciel et des offres de soutien récurrentes.
L'aviation civile et l'automobile de grande diffusion ouvrent également des voies pour des offres différenciées au-delà des radars de défense traditionnels à longue portée. Pour le contrôle du trafic aérien, Collins Aerospace a investi 26,5 millions USD en mai 2026 pour étendre la production de radars en Floride, à l'appui du programme FAA de remplacement des systèmes radar (Radar System Replacement Program, incluant le Condor Mk3 et l'ASR-XM), renforçant la demande de radars de surveillance primaire à état solide, de modernisation de sites et de contrats de service sur cycle de vie. Dans le domaine des radars compacts et distribués, Echodyne a ouvert en juillet 2026 dans l'État de Washington une installation de fabrication de 86 350 pieds carrés, suite à un investissement de 40 millions USD, afin de soutenir une capacité allant jusqu'à 30 000 radars MESA par an, signe d'une traction provenant des déploiements de lutte anti-drones et de sécurité périmétrique, qui privilégient les capteurs à faible SWaP et un déploiement plus rapide. Pour l'automobile, la mise en production en juin 2026 de composants radar en silicium axés sur les coûts, notamment le lancement par NXP du SoC radar SAF8444, favorise les opportunités dans les conceptions radar d'angle sur puce unique et les implémentations à 77-81 GHz à plus fort volume, où la certification, les essais CEM et les outils logiciels alignés sur la sécurité fonctionnelle deviennent des facteurs de différenciation.
Développements récents du secteur
- Juillet 2026 : Echodyne a ouvert une nouvelle installation de fabrication de radars de 86 350 pieds carrés dans l'État de Washington, soutenue par un investissement de 40 millions USD, portant la capacité à jusqu'à 30 000 radars MESA par an. Cette capacité supplémentaire soutient une livraison à plus grand volume pour les programmes de lutte anti-drones et de surveillance périmétrique, où les radars à faible SWaP sont acquis en grandes quantités. Elle accroît également la pression concurrentielle sur les fournisseurs de radars compacts en combinant échelle de production et délais plus courts.
- Juin 2026 : NXP Semiconductors a lancé le système sur puce radar automobile SAF8444, destiné aux conceptions radar avant et d'angle pour des implémentations ADAS sensibles aux coûts. Le produit soutient la tendance de l'architecture radar sur puce unique, qui réduit la complexité de la nomenclature et aide les équipementiers à étendre le déploiement de radars sur davantage de finitions de véhicules. Il renforce également l'écosystème de fournisseurs pour les capteurs 77-81 GHz qui migrent vers des plateformes véhiculaires définies par logiciel.
- Décembre 2025 : Leonardo a reçu un contrat de la TELEDIFE italienne pour développer et livrer les quatre premiers radars italiens de défense antibalistique longue portée de nouvelle génération utilisant la technologie AESA numérique en GaN. Ce programme témoigne d'une dynamique d'acquisition soutenue pour les capteurs haut de gamme à longue portée et renforce l'évolution du secteur vers des réseaux d'antennes à base de GaN pour une densité de puissance accrue et une capacité multi-missions. Il ouvre également des opportunités de suivi en matière de formation, de maintien en condition et de cycles de mise à niveau pour les architectures nationales intégrées de défense aérienne et antimissile.


Cadre de la méthodologie de recherche et portée du rapport
Définition et Périmètre du Marché
Ce marché couvre les revenus générés par les systèmes radar vendus à des fins de détection, de suivi, de navigation et de surveillance dans les domaines de la défense et civil, y compris le matériel de base ainsi que les logiciels et services d'accompagnement qui rendent le système opérationnel.
Exclusions du périmètre : les solutions de détection uniquement non radar et les équipements de communication génériques qui n'assurent pas de fonctions radar sont exclus.
Aperçu de la Segmentation
- Par type de système
- Systèmes radar à onde continue
- Systèmes radar à onde pulsée
- Par composant
- Modules d'antenne
- Modules d'émission-réception
- Amplificateurs de puissance et oscillateurs
- Processeurs de signaux et contrôleurs
- Logiciels et services
- Par application
- Aéroporté
- Terrestre
- Naval
- Par secteur d'utilisation final
- Aviation
- Applications maritimes
- Automobile
- Militaire et défense
- Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Royaume-Uni
- Allemagne
- France
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Égypte
- Nigéria
- Reste de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Colombie
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire a été utilisée pour établir la carte initiale de la demande et définir des contraintes réalistes avant d'exécuter le modèle de marché. Nous nous sommes appuyés sur des sources publiques telles que les documents budgétaires de défense, les portails de passation de marchés et d'attribution de contrats, ainsi que les publications relatives à la gestion du trafic aérien, car celles-ci indiquent généralement où des mises à niveau radar sont prévues et où des remplacements sont attendus.
Nous avons également utilisé des sources émanant des régulateurs de l'aviation et du secteur maritime, des autorités chargées du spectre et des télécommunications (pour les attributions de fréquences), ainsi que des statistiques douanières et commerciales pour certaines catégories liées aux radars. Des revues scientifiques à comité de lecture portant sur les tendances matérielles des radars, notamment les dispositifs de puissance GaN et la formation de faisceaux numérique, ont contribué à éclairer l'évolution des capacités des systèmes et de la composition des composants. Les rapports annuels des entreprises, les présentations aux investisseurs et les communiqués de presse de référence ont été utilisés pour confirmer les évolutions de la composition des produits entre les applications aéroportées, navales et terrestres. Pour consolider la couverture des entreprises et capter plus rapidement les signaux de transactions, nous avons eu recours à des abonnements payants pour les données financières et le renseignement sur les entreprises, les brevets et le suivi des contrats liés à la défense. Ces exemples ne sont pas exhaustifs, et d'autres sources publiques ont été consultées pour la collecte de données, les recoupements et les clarifications.
Entretiens Primaires et Enquêtes
Les entretiens primaires et les enquêtes se sont concentrés sur les fournisseurs de systèmes radar, les spécialistes des composants, les intégrateurs et les acheteurs informés dans les domaines de la défense, de l'aviation, du secteur maritime et des applications automobiles. Les discussions ont permis de confirmer la manière dont les programmes se traduisent en livraisons, l'évolution des prix de vente moyens avec les changements technologiques, et les domaines où les cycles de mise à niveau s'accélèrent ou sont retardés en Asie-Pacifique, en EMEA et dans les Amériques.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 25 % | Directeurs généraux (CXO) : 16 % | Asie-Pacifique : 41 % |
| Niveau intermédiaire : 56 % | Responsables fonctionnels/d'unité : 26 % | EMEA : 32 % |
| Acteurs de plus petite taille : 19 % | Managers : 58 % | Amériques : 27 % |
Dimensionnement du Marché et Prévisions
Le modèle de dimensionnement part d'une construction descendante dans laquelle les signaux de passation de marchés de défense, les mises à niveau de la surveillance de l'aviation civile et les tendances des flottes de plateformes sont convertis en un bassin de demande adressable pour les installations et remplacements de radars. Après avoir établi la base de référence, nous corroborons les résultats par des approximations ascendantes sélectives, telles que des volumes de programmes échantillonnés multipliés par des fourchettes typiques de prix de vente moyen des systèmes et une consolidation de l'exposition aux revenus des fournisseurs publiquement visibles, avant d'ajuster les totaux finaux.
Pour maintenir le modèle ancré dans la réalité, nous suivons des données d'entrée telles que les livraisons de radars liées aux cycles de modernisation des aéronefs et des navires, les calendriers de modernisation et de remplacement, l'adoption des architectures AESA et à définition logicielle, les évolutions de la composition entre les approches à onde continue et les approches pulsées, ainsi que les effets de prix des composants clés tels que les modules émetteurs-récepteurs et les processeurs de signal. Lorsque les données de volume directes sont insuffisantes, nous utilisons des indicateurs de substitution, notamment les valeurs des contrats, les calendriers de livraison et les schémas observés de mise en service des plateformes, qui sont ensuite vérifiés lors d'appels de suivi.
Pour les prévisions, une analyse de scénarios est utilisée afin que le risque de calendrier lié aux programmes, aux changements budgétaires et aux cycles de financement des infrastructures civiles soit reflété dans les perspectives. Les hypothèses de croissance sont alignées sur le consensus des experts concernant des variables telles que les allocations de défense, les projets de surveillance aéroportuaire et côtière, et la pénétration technologique, et elles sont réexaminées lors de la validation.
Cycle de Validation des Données et de Mise à Jour
La validation est effectuée par le biais de multiples vérifications afin que les résultats ne s'écartent pas des signaux de demande réels. Nous comparons les résultats du modèle à des indicateurs indépendants tels que les pipelines de passation de marchés, la cadence de modernisation des flottes et les schémas de dépenses régionaux, puis nous examinons les écarts importants en revisitant les hypothèses sous-jacentes aux volumes, aux prix et aux délais de livraison.
Avant validation finale, le modèle et ses facteurs font l'objet d'examens analytiques étape par étape. Lorsque des anomalies apparaissent, nous procédons à des vérifications de sources plus approfondies et reprenons contact sélectivement avec les personnes interrogées. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lors d'événements significatifs, notamment les attributions de grands programmes, les changements de politique ou les contraintes d'approvisionnement. Avant la livraison, une nouvelle révision est effectuée afin que la vue finale reflète les données les plus récentes disponibles.
Taille du Marché des Systèmes Radar selon Mordor Intelligence par rapport aux Autres Estimations Publiées
Les tailles de marché publiées pour les systèmes radar peuvent différer même lorsque le nom du marché semble identique, car les composants comptabilisés, l'année de base sélectionnée et le traitement des revenus de services ne sont pas toujours cohérents. Les différences peuvent également provenir du fait qu'une estimation s'appuie davantage sur des programmes annoncés plutôt que d'attendre que les preuves de livraison se manifestent sous forme de demande mesurable.
L'écart principal réside dans la question de savoir si les logiciels et les services sont comptabilisés uniquement lorsqu'ils sont liés à un système radar livré, et c'est là que Mordor Intelligence maintient le périmètre aligné sur les revenus au niveau du système plutôt que d'intégrer les dépenses en électronique adjacente non radar. La variance est également due aux choix d'année de base, aux hypothèses sur la hausse des prix de vente moyens avec l'adoption de l'AESA et de la formation de faisceaux numérique, et à la manière dont le calendrier de conversion des devises est appliqué lors de l'agrégation de la demande de défense et civile multi-régionale.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 36,12 milliards USD (2025) | |
| Global Consultancy A | 36,04 milliards USD (2024) | Utilise une année de base 2024 et une fenêtre de prévision de 2024 à 2031, ce qui peut décaler le chiffre à court terme lorsque les livraisons de programmes sont irrégulières. La vue publiée offre également une clarté limitée sur la manière dont les revenus des logiciels et des services sont rattachés aux ventes de systèmes radar par rapport aux dépenses plus larges en électronique. |
| Industry Research House B | 36,12 milliards USD (2024) | Ancre le marché en 2024 et prolonge la trajectoire jusqu'en 2032, ce qui modifie le calendrier de montée en puissance implicite pour les cycles de modernisation. Le périmètre est présenté avec une segmentation large, mais le résumé public n'explique pas clairement comment les composants et les modernisations de plateformes sont convertis en revenus annuels de systèmes. |
L'écart dans le tableau s'explique principalement par le choix de l'année et par la proximité avec laquelle chaque estimation lie la valeur des services et des logiciels aux livraisons effectives de systèmes radar. En maintenant le modèle traçable par rapport aux indicateurs de passation de marchés, de flotte et de mise à niveau, le chiffre final reste pratique à examiner et à reproduire lorsque de nouveaux contrats, calendriers de livraison ou évolutions de la composition technologique deviennent visibles.


Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché des systèmes radar ?
La taille du marché des systèmes radar s'élevait à 38,06 milliards USD en 2026 et devrait atteindre 49,44 milliards USD d'ici 2031.
Quel type de radar se développe le plus rapidement ?
Les architectures à onde continue devraient croître à un TCAC de 5,74 % jusqu'en 2031, portées par le déploiement dans l'automobile et les UAV.
Pourquoi les bandes en ondes millimétriques sont-elles importantes pour les radars ?
Les fréquences supérieures à 40 GHz permettent des antennes compactes et une détection haute résolution, les rendant indispensables pour les capteurs automobiles d'imagerie 4D.
Quelle région mène la croissance de la demande en radars ?
L'Asie-Pacifique enregistre la trajectoire de croissance la plus élevée, avec un TCAC de 6,09 %, portée par la modernisation de la défense et la production de véhicules autonomes.
Quel est l'impact des radars à définition logicielle sur le marché ?
Les conceptions à définition logicielle permettent des mises à niveau de capacité par code, augmentant les revenus récurrents issus des services et accélérant les cycles d'innovation.
Quels défis limitent un déploiement radar plus large ?
Les coûts d'acquisition initiaux élevés et la congestion du spectre demeurent les principaux freins, en particulier sur les marchés émergents et dans les bandes de fréquences encombrées.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.

