
Analyse du marché de la gestion des déchets par Mordor Intelligence
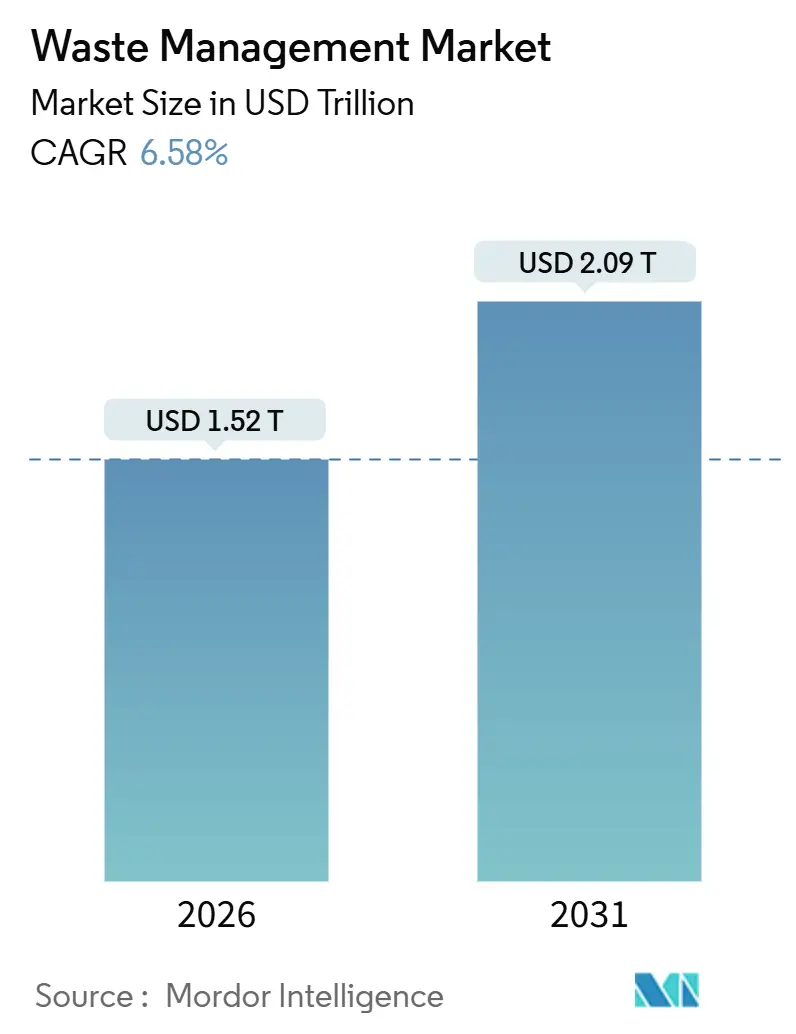
La taille du marché de la gestion des déchets était évaluée à 1,52 billion USD en 2026 et devrait progresser de 1,62 billion USD en 2027 pour atteindre 2,19 billions USD d'ici 2032, à un CAGR de 6,24 % durant la période de prévision (2027-2032).
Les exigences en matière de contenu recyclé en Californie et dans l'Union européenne soutiennent la valorisation des emballages plastiques, tandis que les obligations des producteurs relient les équipements électroniques concernés à un recyclage documenté en Inde. Ces forces favorisent les opérateurs qui associent la collecte au traitement, aux débouchés matières et aux informations nécessaires à la comptabilisation des émissions pour les entreprises. La hausse des coûts de main-d'œuvre liés à la collecte constitue également une contrainte opérationnelle lorsque les prestataires combinent la manutention physique avec la valorisation et le reporting. L'opportunité qui en résulte réside dans des contrats rémunérant la manutention complète et la valorisation documentée, à des prix couvrant le coût de la fourniture de ces deux prestations.
Principaux enseignements du rapport
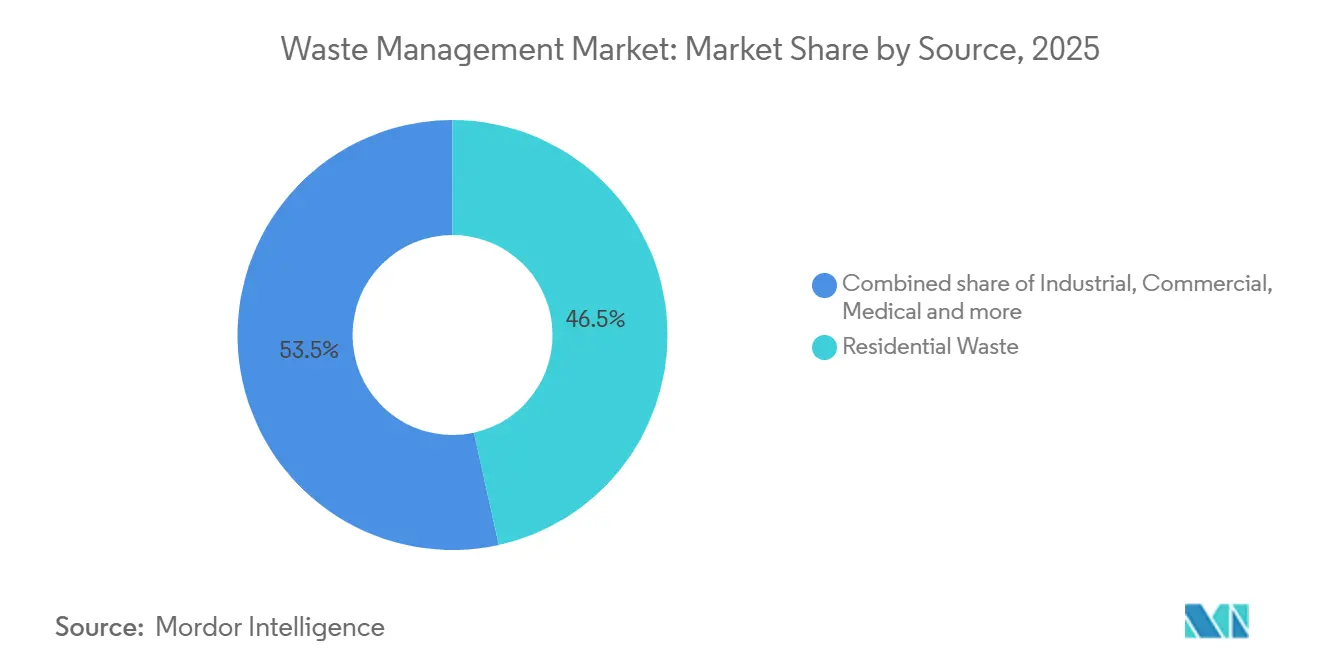
- Par source, les déchets résidentiels ont dominé avec une part de marché de la gestion des déchets de 46,13 % en 2026, tandis que les déchets industriels devraient constituer le segment à la croissance la plus rapide avec un CAGR de 8 % durant 2027-2032.
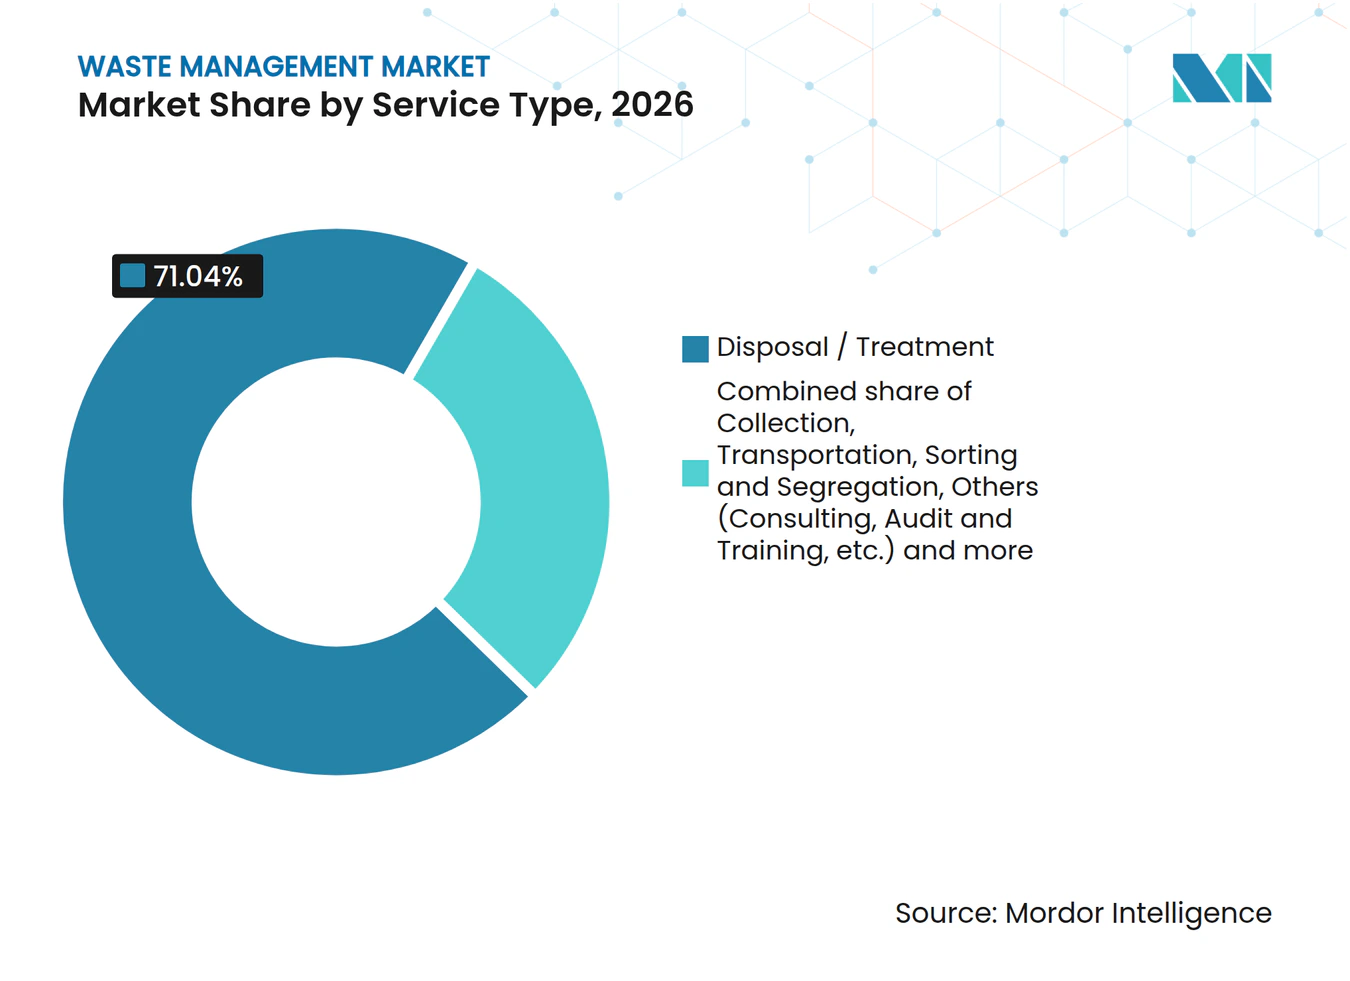
- Parmi les types de services, l'élimination et le traitement ont représenté une part de 71,04 % de la taille du marché de la gestion des déchets en 2026, et les autres services, notamment le conseil, l'audit et la formation, devraient connaître la croissance la plus rapide avec un CAGR de 7,2 % durant 2027-2032.
- Pour les types de déchets, les déchets solides municipaux ont détenu la plus grande part à 46,46 % en 2026, tandis que les déchets électroniques devraient mener la croissance avec un CAGR de 9,8 % durant 2027-2032.
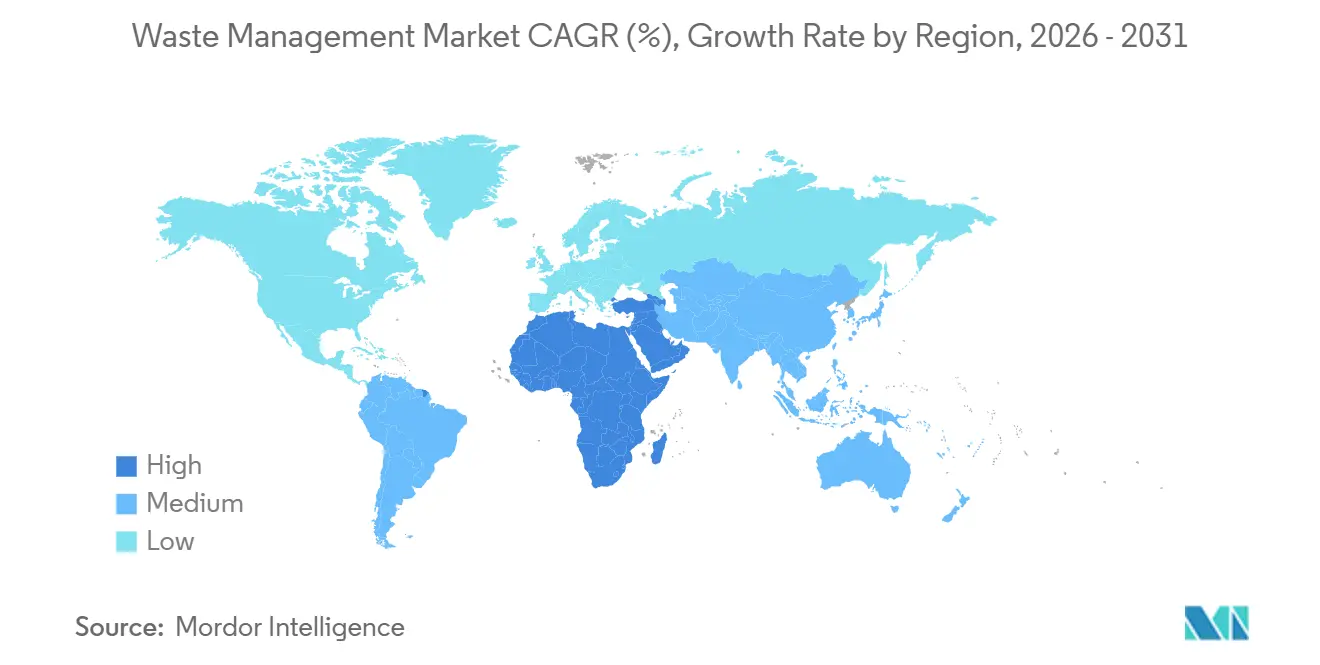
- Géographiquement, l'Asie-Pacifique a dominé avec 56,31 % du marché de la gestion des déchets en 2026, tandis que le Moyen-Orient et l'Afrique devraient constituer la région à la croissance la plus rapide avec un CAGR de 8,8 % durant 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Facteur moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Législations obligatoires sur le contenu recyclé pour les emballages plastiques (UE, États-Unis) | +2.4% | Union européenne et Californie | Moyen terme (2 à 4 ans) |
| Extension de la REP aux textiles et à l'électronique dans toute la région Asie-Pacifique | +1.9% | Territoire national de l'Inde | Moyen terme (2 à 4 ans) |
| Objectifs climatiques d'entreprise fondés sur la science imposant la comptabilisation des émissions de déchets relevant du Scope 3 | +1.3% | Japon, Chine et Inde | Court terme (≤ 2 ans) |
| Obligations liées au développement durable finançant les infrastructures de gestion des déchets dans les marchés émergents | +1.1% | Marchés émergents dans le monde entier | Moyen terme (2 à 4 ans) |
| Projets d'hydrogène vert utilisant les déchets solides municipaux comme matière première | +0.2% | Île-de-France autour de Créteil | Long terme (≥ 4 ans) |
| Robotique pilotée par l'IA atteignant 99 % de pureté sur une ligne HDPE de centre de tri, réduisant les coûts de tri | +0.5% | Dans toute la Corée du Sud | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Législations obligatoires sur le contenu recyclé pour les emballages plastiques (UE, États-Unis)
Les seuils obligatoires de contenu recyclé donnent aux fabricants d'emballages une raison de conformité pour sécuriser le plastique récupéré en complément de leurs besoins habituels en matières premières. La Californie exige que les contenants de boissons en plastique soumis à son programme California Refund Value contiennent au moins 25 % de plastique recyclé postconsommation à partir de 2025, ce taux passant à 50 % à partir de 2030.[1] Le règlement de l'UE sur les emballages et les déchets d'emballages s'applique à partir du 12 août 2026. Les seuils de contenu recyclé postconsommation pour les parties en plastique des emballages mis sur son marché débutent le 1er janvier 2030, ou 3 ans après l'entrée en vigueur de l'acte d'exécution, selon la date la plus tardive. Ils s'appliquent par type et format d'emballage, en moyenne par usine de fabrication et par année. Les contrats de collecte gagnent par conséquent en valeur lorsqu'ils relient les emballages mis au rebut aux besoins des fabricants en matériaux recyclés qualifiants.
Extension de la REP aux textiles et à l'électronique dans toute la région Asie-Pacifique
Les obligations de responsabilité des producteurs créent un lien commercial entre la mise sur le marché d'équipements électroniques et une activité de recyclage documentée. Les règles révisées de l'Inde sur les déchets électroniques sont en vigueur depuis le 1er avril 2023, instaurant un régime amélioré de responsabilité élargie des producteurs (REP) pour le recyclage des déchets électroniques. Les producteurs d'équipements électriques et électroniques de l'annexe I doivent satisfaire à leurs obligations REP en achetant proportionnellement des certificats de portail auprès de recycleurs enregistrés. Ces certificats sont générés sur la base des déchets électroniques recyclés, reliant la conformité des producteurs aux travaux de valorisation enregistrés. Pour les recycleurs enregistrés, l'opportunité commerciale consiste à fournir un résultat de recyclage documenté satisfaisant à l'obligation du producteur, étendant leur rôle au-delà du simple enlèvement physique des équipements mis au rebut.
Objectifs climatiques d'entreprise fondés sur la science imposant la comptabilisation des émissions de déchets relevant du Scope 3
Les objectifs climatiques des entreprises rendent les informations sur les émissions d'un prestataire de gestion des déchets commercialement pertinentes au même titre que ses services de manutention physique. L'initiative Science Based Targets exige des objectifs Scope 3 lorsque ces émissions dépassent 40 % des émissions combinées des Scopes 1, 2 et 3. La catégorie 5 du Protocole GES couvre les émissions liées à l'élimination et au traitement par des tiers des déchets solides et des eaux usées générés dans les opérations détenues ou contrôlées par une entreprise au cours de l'année de référence. Les émissions issues du traitement dans les propres installations de l'entreprise relèvent en revanche des Scopes 1 et 2. Fin 2025, 9 764 entreprises avaient validé des objectifs fondés sur la science, illustrant l'ampleur de la base globale de définition d'objectifs. Pour les opérateurs tiers, associer les choix de traitement à des informations exploitables sur les émissions crée une distinction de service au-delà du volume de déchets traités.
Obligations liées au développement durable finançant les infrastructures de gestion des déchets dans les marchés émergents
Pour un service public municipal de gestion des déchets dans un marché émergent, une obligation liée au développement durable peut intégrer un engagement de performance en matière de recyclage dans la décision de financement. Si les conditions d'emprunt dépendent des matériaux détournés de l'élimination, le financement de capacités de tri ou de traitement peut aider l'emprunteur à satisfaire cette condition. Une capacité supplémentaire crée une exigence opérationnelle pour les services de collecte, de préparation des matières premières et de traitement. L'emprunteur doit donc financer la chaîne de services nécessaire à l'approvisionnement de son installation, en plus de l'installation elle-même. Un projet de capacité sans matière entrante fiable rendrait la condition de performance plus difficile à atteindre. L'opportunité commerciale réside donc dans des contrats reliant la collecte au traitement, où l'actif financé et le résultat de service promis dépendent du même flux.
Analyse de l'impact des freins*
| Frein | Impact (~ %) sur la prévision du CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pénuries de main-d'œuvre faisant augmenter les salaires de collecte dans les pays de l'OCDE | -0.6% | Collectivités du Royaume-Uni | Court terme (≤ 2 ans) |
| Taux d'intérêt élevés fragilisant le financement en PPP des usines de recyclage | -0.4% | Juridictions de PPP pour usines de recyclage | Court terme (≤ 2 ans) |
| Interdictions d'importation de déchets solides (ex. Chine) réduisant les options d'élimination | -0.2% | Territoire national de la Chine | Long terme (≥ 4 ans) |
| Absence de règles de fin de statut de déchet pour les fibres de carbone recyclées limitant leur adoption | -0.1% | États membres de l'Union européenne | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Pénuries de main-d'œuvre faisant grimper les salaires de collecte dans les pays de l'OCDE
Les donneurs d'ordre en matière de collecte ont besoin d'un nombre suffisant de chauffeurs pour effectuer les tournées programmées, de sorte que la pression sur les effectifs affecte la capacité de service en même temps que les coûts de main-d'œuvre. En août 2025, le conseil municipal d'Ealing a attribué les retards dans la collecte des ordures ménagères et du recyclage dans certaines parties d'Ealing — services assurés par sa société en propriété exclusive Greener Ealing Ltd — à une pénurie de chauffeurs. Le rapport annuel 2025 de Waste Management Inc. a identifié les chauffeurs de camions commerciaux comme des recrutements de première ligne très disputés et a averti que les pénuries passées pourraient faire augmenter les coûts salariaux, les heures supplémentaires et les coûts de formation. Des dépenses de personnel plus élevées peuvent donc coïncider avec des limites sur le volume de travail de collecte qu'un opérateur peut accepter. Au deuxième trimestre 2026, la société a signalé des augmentations de coûts de main-d'œuvre d'environ 4 %, tandis que les gains de productivité et la tarification ont limité la croissance des coûts opérationnels de collecte à moins de 1,7 % par rapport au deuxième trimestre 2025. La répercussion de la hausse des coûts de main-d'œuvre sur les prix laisse entière la tâche opérationnelle distincte consistant à fournir suffisamment de chauffeurs pour effectuer les tournées de collecte.
Taux d'intérêt élevés fragilisant le financement en PPP des usines de recyclage
Les usines de recyclage financées par emprunt deviennent plus difficiles à financer lorsque des charges d'intérêts plus élevées augmentent le chiffre d'affaires nécessaire pour couvrir les coûts de financement. Dans le cadre d'un partenariat public-privé (PPP), cette pression peut affecter le point auquel les paiements de service prévus soutiennent une structure de financement viable. Si les paiements attendus ne couvrent pas la charge de service de la dette plus élevée, un projet peut nécessiter davantage de financement public, une répartition différente des risques ou un investissement initial plus réduit. Chaque ajustement peut repousser le moment auquel l'usine devient disponible pour fournir des services de recyclage. La durée longue du contrat seule ne supprime pas cette contrainte arithmétique, car les coûts de financement doivent être couverts par les flux de trésorerie du projet. La contrainte résiduelle est l'écart entre la capacité de traitement souhaitée par l'acheteur et les paiements de service nécessaires pour la financer.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par source :
contrats résidentiels et intégration industrielleLes déchets résidentiels ont représenté une part de 46,13 % de la taille du marché de la gestion des déchets en 2026. Republic Services Inc. a déclaré 3,01 milliards USD de revenus issus de la collecte résidentielle en 2025 dans ses opérations aux États-Unis et au Canada. Dans son rapport 2025, la société a décrit des contrats municipaux généralement obtenus par appels d'offres concurrentiels lui accordant des droits exclusifs pour desservir tout ou partie des foyers des municipalités participantes. Ces contrats avaient généralement des durées de 1 à 5 ans, bien que certaines franchises exclusives aient eu des périodes nettement plus longues. Une zone de service aux ménages définie sur une durée pluriannuelle offre à l'opérateur une base contractuelle autour de laquelle organiser la collecte, faisant de la conservation des droits de service municipal un actif commercial distinct.
Les déchets industriels constituent le segment à la croissance la plus rapide par source sur le marché de la gestion des déchets, avec un CAGR prévisionnel de 8 % durant 2027-2032. En juin 2026, Veolia Environnement SA a finalisé l'acquisition de Clean Earth, ajoutant des capacités de traitement, de stockage et d'élimination des déchets dangereux aux États-Unis.[2] Pour les générateurs industriels ayant besoin de ces services, une couverture de capacités plus large peut réduire la nécessité de coordonner chaque étape de traitement auprès d'un prestataire distinct. Le rachat a doublé l'empreinte de Veolia Environnement SA dans les déchets dangereux aux États-Unis, offrant aux générateurs industriels disposant de ces flux un opérateur plus important pour le traitement, le stockage et l'élimination.



Par type de service :
opérations de traitement et travaux de conseil sur le terrainL'élimination et le traitement ont représenté une part de marché de la gestion des déchets de 71,04 % en 2026. Veolia Environnement SA a traité 64 millions de tonnes métriques de déchets dans le monde en 2025. Le contrat de 5 ans de Metro Vancouver avec Veolia Water Canada Inc., entré en vigueur le 3 mars 2025, couvre l'exploitation, la maintenance et le remplacement des immobilisations de son installation de valorisation énergétique des déchets. Le contrat permet jusqu'à 2 renouvellements supplémentaires de 5 ans uniquement par accord mutuel. Le regroupement de l'exploitation de l'installation avec le remplacement des actifs offre à l'opérateur une opportunité de revenus s'étendant au-delà de chaque livraison de déchets, tandis que le propriétaire public assure la continuité de la capacité de traitement et la maintenance de l'actif qui la soutient.
Les autres services, notamment le conseil, l'audit et la formation, constituent le segment à la croissance la plus rapide sur le marché de la gestion des déchets, avec un CAGR prévisionnel de 7,2 % durant 2027-2032. Le Département de l'environnement de Chypre a signé un contrat de 18 mois avec le consortium composé d'ideopsis Ltd et de PASECO le 7 novembre 2025. L'étude a été commandée pour combiner l'analyse de la composition des déchets municipaux avec des prélèvements à Nicosie, Limassol, Larnaca, Famagouste et Paphos. Cela fait de la caractérisation un mandat de service de terrain, l'étendue des prélèvements par district contribuant à définir le travail du consultant parallèlement à son résultat analytique final pour l'acheteur public.

Par type de déchet :
échelle municipale et valorisation spécialisée des équipements électroniquesLes déchets solides municipaux constituaient le segment le plus important en 2026, représentant 46,46 % du marché de la gestion des déchets . En janvier 2026, le Ministère du logement et des affaires urbaines de l'Inde a signalé une production urbaine de 162 162 tonnes métriques par jour, sur la base des rapports des États et des Territoires de l'Union au portail Swachhattam. Par ailleurs, son bilan de mai 2026 a fait état d'une couverture de collecte des déchets porte-à-porte dans 97 % des quartiers urbains dans le cadre du programme Swachh Bharat Mission-Urban. Ensemble, le flux de déchets signalé important et la couverture de service étendue illustrent l'échelle opérationnelle sous-tendant la demande municipale en matière de traitement et de gestion. Pour les acheteurs municipaux, une couverture étendue des quartiers fait du volume que chaque service doit traiter une question d'approvisionnement distincte du nombre de zones de collecte desservies.
Les déchets électroniques constituent le segment à la croissance la plus rapide sur le marché de la gestion des déchets, avec un CAGR prévisionnel de 9,8 % durant 2027-2032. En février 2026, l'Essex-Windsor Solid Waste Authority a approuvé un accord de 3 ans avec Quantum Lifecycle Partners LP pour le recyclage des équipements électriques et électroniques. L'accord couvre les conteneurs, le transport et le recyclage depuis les sites ontariens de l'autorité du 4 mars 2026 au 3 mars 2029. La responsabilité de service de Quantum s'étend donc des sites de collecte de l'autorité jusqu'au recyclage. Les revenus après le 3 mars 2029 dépendent de l'exercice par l'autorité de ses options pour jusqu'à 3 prolongations annuelles supplémentaires.
Analyse géographique
Marché de la gestion des déchets en Asie-Pacifique
L'Asie-Pacifique a représenté une part de 56,31 % de la taille du marché de la gestion des déchets en 2026. Le ministère chinois de l'Écologie et de l'Environnement a signalé que les villes chinoises ont collecté et transporté 264,8 millions de tonnes métriques de déchets ménagers en 2025. Le même bulletin a signalé 264,8 millions de tonnes métriques de déchets ménagers urbains traités en Chine en 2025, presque égal au volume collecté, contre une capacité de traitement de 1,2 million de tonnes métriques par jour. La quasi-correspondance relie la valeur du service municipal à la continuité entre la collecte et le traitement, la fiabilité opérationnelle soutenant la gestion de ce flux existant.
Marché de la gestion des déchets au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique constituent la région à la croissance la plus rapide dans le secteur de la gestion des déchets, avec un CAGR prévisionnel de 8,8 % durant 2027-2032. Le rapport annuel 2025 de Veolia Environnement SA a indiqué que son nouveau site de traitement des déchets dangereux à Jubail, en Arabie Saoudite, avait été mis en service et recevait des déchets dangereux. La capacité mise en service transforme le traitement industriel spécialisé d'une proposition d'investissement en un service opérationnel capable d'accepter des matières provenant de générateurs disposant de flux de déchets appropriés. Le profil opérationnel d'avril 2025 de Proparco a décrit les services de collecte d'Arma à Casablanca, au Maroc, comme couvrant 1,5 million de personnes. Jubail illustre une capacité de traitement mise en service pour les générateurs industriels, tandis que le profil de Casablanca montre une capacité de collecte dimensionnée à une population résidente, de sorte que les prestataires engagent leurs capacités différemment selon les clients qu'ils servent.
En Amérique du Nord, l'enquête 2025 de Waste Management Inc. sur le recyclage aux États-Unis a révélé que 31 % des répondants qui recyclaient ont déclaré que la connaissance des services disponibles les avait incités à commencer, rendant la sensibilisation aux services pertinente pour les prestataires de collecte. Le canal de financement municipal en Amérique du Sud a été illustré par l'attribution par le Chili, le 16 avril 2025, de propositions de fonds de recyclage à 23 municipalités. En Europe, Exchange for Change a attribué à Suez SA 2 contrats de 15 ans chacun pour les contenants de boissons à consigne au Royaume-Uni en septembre 2026, couvrant 4 des 10 régions avec un service prévu pour le 1er octobre 2027. Le financement municipal lie les fournisseurs à la mise en œuvre de projets, tandis qu'un mandat de programme assigne une responsabilité opérationnelle continue. Pour les prestataires, la distinction réside entre l'explication des services disponibles aux ménages américains, le service de projets municipaux chiliens financés et la mobilisation pour le réseau de collecte programmé au Royaume-Uni.
Éditions régionales
Toutes les régions
Cadre réglementaire et perspectives
Les juridictions sélectionnées sont comparées du point de vue des opérateurs commerciaux de services de gestion des déchets au service des générateurs municipaux et industriels. Les conditions d'entrée, les obligations de manutention et les transitions politiques façonnent les coûts et les responsabilités attachés à chaque service. Des voies de conformité définies soutiennent les prestataires qualifiés, tandis que les changements programmés en matière de responsabilité des producteurs et les programmes de supervision numérique peuvent modifier les exigences relatives à des flux de déchets particuliers.
Tableau réglementaire
| Facteur de décision | États-Unis | Allemagne | Chine | Brésil | Arabie saoudite |
|---|---|---|---|---|---|
| Autorité principale | Agence de protection de l'environnement et autorités d'application des États | Autorité compétente de l'État où l'entreprise a son principal établissement | Ministère de l'Écologie et de l'Environnement, avec les départements centraux et locaux désignés | Autorités publiques compétentes approuvant les plans de gestion des déchets | Centre national de gestion des déchets |
| Instruments ou orientations clés | Critères de décharge municipale 40 CFR Part 258 ; révisions proposées des résidus de combustion du charbon des services publics | Cadre de notification de la loi sur l'économie circulaire ; dispositions révisées de l'UE sur les textiles et les chaussures avec une date limite de mise en œuvre au 17 juin 2027 | Loi sur la prévention et le contrôle de la pollution par les déchets solides, à l'exclusion des déchets marins et radioactifs ; plan de juillet 2026 jusqu'en 2030 | Politique nationale sur les déchets solides ; résolution proposée sur l'inspection et la gestion intégrée | Loi sur la gestion des déchets, à l'exclusion des déchets radioactifs, nucléaires et militaires ; 14 directives techniques en vigueur depuis le 1er août 2025 |
| Effet commercial | Base fédérale pour les décharges, avec mise en œuvre par les États et possibilité d'exigences plus strictes | Les collecteurs, transporteurs, négociants et courtiers notifient avant de commencer, sauf s'ils détiennent un permis en vertu de l'article 54(1) | Maintenance des installations et contrôles contre les dépôts non autorisés, les épandages, les ruissellements et les fuites | Les établissements commerciaux et de services générateurs de déchets dangereux préparent des plans et conservent la responsabilité de mise en œuvre et la responsabilité civile en cas de gestion inappropriée lors de la sous-traitance de services | Licences ou permis spécifiques à l'activité en vertu des règlements d'application ; le conseil du Centre peut fixer des frais de licence, de service et de producteur |
| Attractivité actuelle de la politique | Moyen | Moyen | Moyen | Moyen | Moyen |
| Orientation future de l'attractivité de la politique | Assouplissement | Durcissement | Durcissement | Sans changement | Sans changement |
| Source: Mordor Intelligence | |||||
L'assouplissement possible aux États-Unis concerne les opérateurs d'unités de résidus de combustion du charbon des services publics couverts par le 40 CFR 257.50, pour lesquels la proposition de l'EPA du 13 avril 2026 permettrait des options de surveillance, d'assainissement et de permis de fermeture spécifiques au site si elle est finalisée. L'Allemagne doit transposer avant le 17 juin 2027 les dispositions exigeant des États membres qu'ils assurent le tri des textiles usagés et des déchets textiles, des produits liés aux textiles et des chaussures collectés séparément, offrant aux opérateurs de services un cadre de tri plus strict. Les objectifs de supervision numérique des zones clés de la Chine pour 2030 pointent vers une surveillance plus étroite, tandis que la responsabilité maintenue des générateurs au Brésil soutient la continuité aux côtés de sa proposition active de 2026 sur les procédures d'inspection. Le régime de licences spécifiques à l'activité de l'Arabie saoudite et ses 14 directives techniques en vigueur depuis le 1er août 2025 fournissent une base opérationnelle définie, soutenant la continuité des conditions d'entrée et de conformité.
Étapes de la chaîne de valeur
La chaîne de valeur compare la collecte, le transfert, le tri et le recyclage, et l'élimination finale à travers les différentes responsabilités de manutention que chaque étape vend. Waste Management Inc. perçoit des frais de collecte, de transfert et d'élimination, tandis que son activité de recyclage perçoit des frais de dépôt et des ventes de matières récupérées. Cette distinction fait de la répartition des coûts de manutention et de l'exposition aux prix des matières un élément central de la façon dont les opérateurs captent la valeur.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en termes de résilience |
|---|---|---|---|---|
| Collecte | Opérateurs de collecte tels que Waste Management Inc., Republic Services Inc. et Veolia Environnement SA | Frais de service de collecte | La distance et la fréquence de service affectent l'économie de la collecte | Regrouper les tournées autour des fréquences de service requises |
| Transfert et transport en aval | Opérateurs de stations de transfert tels que Waste Management Inc. et Republic Services Inc. | Frais de transfert basés sur le poids ou le volume des déchets | Coûts de chargement, de transport et d'élimination | Consolider les chargements et coordonner le transport en aval |
| Tri et recyclage | Opérateurs de recyclage tels que Waste Management Inc., Republic Services Inc. et Veolia Environnement SA | Frais de dépôt de traitement et ventes de matières récupérées | Exposition aux prix des matières récupérées | Récupérer les coûts de manutention via les conditions de frais de traitement |
| Élimination et traitement finaux | Opérateurs d'élimination tels que Waste Management Inc., Republic Services Inc. et Veolia Environnement SA | Frais de dépôt d'élimination | Dépendance au mélange et au volume de déchets livrés | Définir les spécifications d'acceptation des déchets et les frais de service de base |
| Source: Mordor Intelligence | ||||
En 2025, la baisse des prix des matières recyclées a réduit les revenus de traitement et de vente du recyclage de Waste Management de 166 millions USD d'une année sur l'autre, les prix moyens des matières recyclées en flux unique ayant diminué d'environ 20 %. Republic Services Inc. a commencé à exploiter son deuxième Polymer Center et la première installation Blue Polymers à Indianapolis en 2025, Blue Polymers étant une coentreprise avec Ravago JV Holdings, LLC. Cette intégration des plastiques relie la collecte et la valorisation à une voie définie de traitement des résines en aval. Pour Republic Services Inc., l'intégration offre des revenus de résines en aval mais comporte la même catégorie d'exposition aux prix des matières illustrée par le déclin de Waste Management Inc.
Paysage concurrentiel
Concentration du Marché
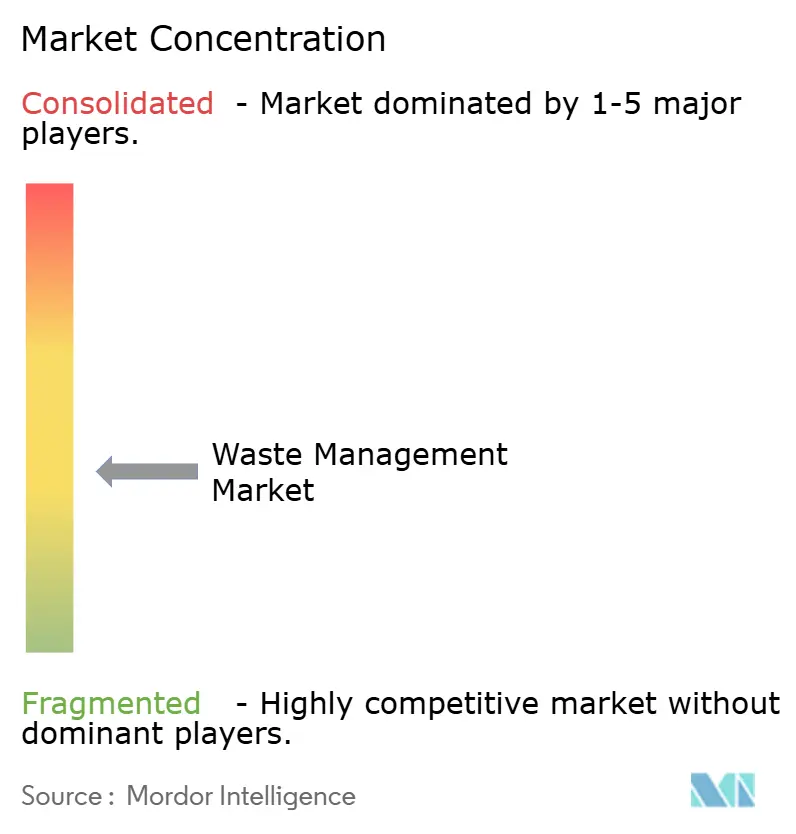
La concurrence est répartie entre les mandats de service local et d'exploitation des installations, bien que les grands groupes intégrés puissent combiner plusieurs activités en une offre plus large. Veolia Environnement SA sert des clients municipaux et industriels dans le domaine des déchets et exploitait 845 installations de traitement des déchets en 2025, tandis que Waste Management Inc. exploite des activités de collecte et d'élimination, de recyclage, d'énergie renouvelable et de solutions de santé. Au cours des 6 premiers mois de 2026, Waste Management a déclaré 12,91 milliards USD de revenus d'exploitation consolidés dans l'ensemble de ces activités.[3] Suez SA obtient des mandats de valorisation des déchets, Republic Services Inc. fournit des capacités de gestion des déchets industriels, et Waste Connections Inc. propose des services intégrés de gestion des déchets solides. Pour les acheteurs municipaux, cette structure place les exploitants d'installations aux côtés des groupes intégrés de collecte et d'élimination, tandis que les générateurs industriels peuvent se procurer des capacités de traitement spécialisées au sein de portefeuilles de services plus larges.
Suez SA a remporté en mai 2026 un contrat de 10 ans pour exploiter le Milton Keynes Waste Recovery Park, traitant les déchets non recyclables de Milton Keynes et du West Northamptonshire, avec un démarrage en octobre 2026 précisé dans l'attribution. Republic Services Inc. a acquis Shamrock Environmental en février 2025, élargissant ses capacités de traitement des eaux usées, de gestion des déchets industriels et d'intervention d'urgence. Le parc traite jusqu'à 133 000 tonnes métriques de déchets non recyclables par an, donnant à Suez SA un mandat de traitement défini dans une installation publique. L'acquisition de Republic renforce quant à elle sa capacité à répondre aux besoins en matière d'eaux usées et d'intervention d'urgence parallèlement aux déchets industriels, faisant de la couverture spécialisée la distinction concurrentielle pour ces clients.
Waste Connections Inc. a réalisé 19 acquisitions en 2025 représentant environ 330 millions USD de revenus annualisés dans son empreinte aux États-Unis et au Canada. Le programme comprenait des entrées en Floride et à New York ainsi que des investissements dans des installations de recyclage au New Jersey. SUEZ Recycling and Recovery UK Ltd dispose d'un enregistrement de niveau supérieur en Angleterre, daté du 10 février 2025, avec une date d'expiration au 14 mars 2028. Il couvre le transport, le courtage et le négoce de déchets, donnant à la société nommée la qualité pour transporter, courtier et négocier des déchets en Angleterre. Waste Connections Inc. a décrit ses entrées en Floride et à New York comme des plateformes d'expansion, de sorte que les challengers y font face à un acteur établi utilisant des acquisitions pour établir une base de croissance supplémentaire.
Leaders du secteur de la gestion des déchets
-
Veolia Environnement SA
-
Waste Management Inc.
-
Suez SA
-
Republic Services Inc.
-
Waste Connections Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la gestion des déchets Entreprises couvertes dans ce rapport
- Veolia Environnement SA
- Waste Management Inc.
- Suez SA
- Republic Services Inc.
- Waste Connections Inc.
- Clean Harbors Inc.
- Reworld Holding Corporation
- Biffa Group
- Remondis SE & Co. KG
- Stericycle Inc.
- GFL Environmental Inc.
- FCC Environment
- Cleanaway Waste Management Ltd
- Kanadevia Inova AG
- Sims Limited
- Renewi Limited
- Averda
- Daiseki Co. Ltd
- Tatweer Environmental Services
- Waste Pro USA
- Recology
Principales opportunités pour les acteurs du marché
Les opportunités immédiates comparent la collecte municipale soutenue par une flotte, la gestion de programmes municipaux et les services de gestion des déchets solides en zone industrielle. Les appels d'offres ouverts à Bhubaneswar et à Cavite créent des points d'entrée concrets pour ces modèles de service. Le mandat de conseil municipal concerne une unité de gestion de projet (UGP) dans la cellule de gestion des déchets solides (GDS) et exige une expérience en partenariat public-privé (PPP). L'appel d'offres pour les services de véhicules a une durée initiale de 3 ans, avec des prolongations de 2 ans ou plus dépendant des performances et du consentement mutuel.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Approche recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Services de collecte de déchets triés électriques | Appel d'offres du 13 octobre 2026 pour 3 lots, avec dépôt des offres avant le 9 novembre 2026 à 17h00 | Collecte des ménages de la Bhubaneswar Municipal Corporation | Fournir des véhicules légers de collecte compartimentés, des chauffeurs et des infrastructures de recharge, avec au moins 50 % de la flotte opérationnelle électrique | Infrastructure de recharge et électricité financées par le contractant, sans remboursement séparé | Opérateurs de collecte municipale tels que Antony Waste Handling Cell Limited |
| Services de gestion de programme de déchets solides municipaux | Appel d'offres UGP de septembre 2026, avec dépôt des offres avant le 22 octobre 2026 à 15h00 | Cellule de déchets solides de la Bhubaneswar Municipal Corporation | Constituer une équipe axée sur la mise en œuvre municipale, le conseil et l'expérience en transactions PPP | Au moins 7 ans en conseil en gestion de projet ; au moins 2 ans de gestion d'une UGP urbaine gouvernementale dans les 10 dernières années ; au moins 1 projet de conseil en GDS gouvernemental achevé dans les 5 dernières années ; au moins 1 transaction PPP urbaine gouvernementale | Consultants en programmes de déchets tels que Eco Pro Environmental Services |
| Mandat de service de déchets solides en zone industrielle | Invitation du 9 octobre 2026, avec dépôt des offres avant le 29 octobre 2026 à 09h00 | Zone économique de Cavite de l'Autorité des zones économiques des Philippines | Déployer une équipe de service basée localement pour une durée allant jusqu'à 1 an | Contrats similaires achevés dans les 5 années précédentes | Prestataires de services de déchets industriels tels que Cleanway Environmental Management Solutions Inc. |
| Source: Mordor Intelligence | |||||
L'opportunité de collecte soutenue par une flotte place les arrangements de recharge et les coûts d'électricité à la charge du contractant, faisant du composant énergétique une partie de l'économie du service. L'appel d'offres de conseil récompense une capacité différente, combinant l'expérience en gestion de projets gouvernementaux avec des travaux de conseil en déchets et en PPP achevés. Le dossier d'investissement du soumissionnaire pour la collecte doit donc fonctionner dans le cadre de la durée initiale, car les prolongations dépendent des performances et du consentement mutuel. L'opportunité centrale est un service de collecte groupé dont le prix permet de financer ses véhicules, son infrastructure de recharge et son énergie dans le cadre de cet engagement de service défini.
Développements industriels récents dans Marché de la gestion des déchets
- Sep 2026 : Exchange for Change a sélectionné Suez SA pour 2 contrats de 15 ans chacun pour collecter, transporter et traiter les contenants de boissons à consigne dans 4 des 10 régions du programme britannique. Les contrats couvrent les régions Nord-Est, Nord-Ouest, Sud-Ouest et Centre-Ouest. Le service est prévu pour démarrer avec le programme le 1er octobre 2027.
- Juil 2026 : Waste Management Inc. a achevé son installation de recyclage et de transport Denver East à Aurora, Colorado, ajoutant des infrastructures de recyclage et de transport aux États-Unis.
- Jun 2026 : Veolia Environnement SA a finalisé l'acquisition de Clean Earth, une société de gestion des déchets dangereux, ajoutant des capacités de traitement, de stockage et d'élimination aux États-Unis.
Marché de la gestion des déchets Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Le marché de la gestion des déchets mesure le chiffre d'affaires annuel réalisé par les opérateurs agréés de gestion des déchets et les prestataires de services connexes pour la gestion des déchets solides et liquides dans le monde entier. Il couvre les services de gestion des déchets depuis la collecte jusqu'au traitement ou à l'élimination finale, ainsi que la logistique de soutien, la surveillance et les services de conseil associés à travers les sources et les flux de déchets.
Exclusions du périmètre : La récupération informelle, les travaux de remédiation industrielle sur site et les ventes d'électricité ou de chaleur provenant d'installations de valorisation énergétique des déchets sont exclus.
Aperçu de la segmentation
- Par source
- Résidentiel
- Commercial (commerce de détail, bureaux, etc.)
- Industriel
- Médical (santé et pharmaceutique)
- Construction et démolition
- Autres (institutionnel, agricole, etc.)
- Par type de service
- Collecte, transport, tri et ségrégation
- Élimination / traitement
- Décharge
- Recyclage et valorisation des ressources
- Incinération et valorisation énergétique des déchets
- Autres (traitement chimique, compostage, etc.)
- Autres (conseil, audit et formation, etc.)
- Par type de déchets
- Déchets solides municipaux
- Déchets industriels dangereux
- Déchets électroniques
- Déchets plastiques
- Déchets biomédicaux
- Déchets de construction et de démolition
- Déchets agricoles
- Autres déchets spécialisés (radioactifs, etc.)
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- ASEAN (Indonésie, Thaïlande, Philippines, Malaisie, Vietnam)
- Australie
- Reste de l'Asie-Pacifique
- Europe
- Royaume-Uni
- Allemagne
- France
- Italie
- Espagne
- Russie
- BENELUX (Belgique, Pays-Bas et Luxembourg)
- NORDICS (Danemark, Finlande, Islande, Norvège et Suède)
- Reste de l'Europe
- Moyen-Orient et Afrique
- Arabie saoudite
- Émirats arabes unis
- Qatar
- Turquie
- Afrique du Sud
- Égypte
- Nigéria
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Des sources publiques telles que la base de données mondiale What a Waste de la Banque mondiale fournissent des indicateurs nationaux et urbains sur la production, la composition, la collecte et le traitement des déchets, pouvant servir de base aux hypothèses de volume régional. Le document Clean Cities, Bright Futures de la Banque mondiale décrit la croissance des déchets municipaux et les conditions d'investissement, tandis que les statistiques sur les déchets d'Eurostat et les rapports d'indicateurs des objectifs de développement durable des Nations Unies fournissent des mesures comparables de production, de collecte et de traitement pour certaines zones géographiques et certains flux.
Le document relatif à l'Objectif 11 du Département des affaires économiques et sociales des Nations Unies ajoute des indicateurs de collecte et de traitement contrôlé au niveau des villes. Les dépôts annuels supplémentaires, les formulaires 10-K, les documents destinés aux investisseurs tels que le rapport annuel 2025 de WM, et la presse spécialisée réputée peuvent recouper le mix de services, les catégories de revenus, les actifs opérationnels, les attributions de contrats et les évolutions des installations. Ces sources nommées ne sont pas exhaustives, et d'autres sources alimentent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Des entretiens structurés et des enquêtes ciblées rechercheraient des contributions auprès de responsables municipaux de l'assainissement et des achats, d'opérateurs de collecte et de traitement des déchets, de gestionnaires d'installations de recyclage et de responsables de la conformité environnementale en Asie-Pacifique, en Europe, au Moyen-Orient et en Afrique, et dans les Amériques. Leurs témoignages opérationnels permettraient de tester les estimations secondaires de la couverture des services, de la capacité de traitement, de la tarification des contrats et du mix de flux de déchets, tout en clarifiant les différences dans les définitions locales et les périodes de référence. Lorsqu'une réponse est incomplète ou entre en conflit avec d'autres éléments probants, les analystes rechercheraient une base documentée, la compareraient avec des données publiques et opérateurs indépendantes, et n'intégreraient les lacunes non résolues dans l'estimation qu'avec une hypothèse traçable.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 31 % | Directeurs généraux (CXO) : 20 % | Asie-Pacifique : 40 % |
| Niveau intermédiaire : 44 % | Responsables fonctionnels / d'unité : 35 % | Europe, Moyen-Orient et Afrique : 30 % |
| Acteurs de plus petite taille : 25 % | Responsables : 45 % | Amériques : 30 % |
Dimensionnement du marché et prévisions
Un modèle descendant estime le chiffre d'affaires annuel mondial des services pour l'année de base et l'étend aux années en cours et de prévision à l'aide d'une analyse de scénarios. Les volumes de production et de collecte des déchets par flux indiquent la charge de travail, la population et l'urbanisation façonnent la demande des ménages et des municipalités, la capacité de traitement et les exigences de détournement informent le mix d'élimination et de valorisation, et les tarifs contractuels ainsi que les coûts de main-d'œuvre et d'énergie testent les évolutions des prix et des coûts opérationnels. Lorsque les statistiques officielles indiquent des tonnes métriques collectées ou traitées plutôt que des revenus de services, ces séries décrivent la charge de travail tandis que les tarifs et les éléments probants contractuels la relient à la valeur annuelle. Les analystes construisent les parts par source, service, type de déchets et région à partir des statistiques officielles sur les déchets, des budgets et appels d'offres municipaux, des communications des opérateurs et des éléments probants relatifs aux mandats de service, puis vérifient que les catégories correspondent au périmètre des revenus annuels. Des vérifications ascendantes sélectives peuvent consolider les revenus de services déclarés par les opérateurs ou multiplier les volumes de contrats échantillonnés par les prix de service observés. Lorsqu'une série nationale ou de services reste indisponible, les analystes utilisent des juridictions comparables et des vérifications sélectives prix-volume pour former une estimation traçable. Les hypothèses de prévision seraient examinées avec des experts pertinents du secteur public, de la collecte et du traitement au niveau des variables, les divergences entraînant un ajustement de scénario plutôt qu'un consensus affirmé.
Cycle de validation des données et de mise à jour
Les analystes recoupent les statistiques officielles sur les déchets, les éléments probants relatifs aux marchés publics et aux tarifs municipaux, les dépôts des opérateurs et les signaux de marché indépendants, puis examinent les valeurs aberrantes et les écarts significatifs par rapport aux périodes précédentes, aux juridictions voisines et aux indicateurs de services connexes avant validation. Un second analyste examine les dates des sources, les conversions d'unités, le traitement des périmètres, les totaux des segments et les hypothèses de prévision, et le responsable de la revue vérifie que chaque estimation significative dispose d'une piste de preuves reproductible. Les analystes déclenchent une reprise de contact lorsqu'une définition clé, un prix de contrat, une capacité d'installation ou une série déclarée ne peut être réconciliée. La base de preuves est actualisée annuellement, réexaminée entre les cycles après des événements réglementaires, infrastructurels ou de marché significatifs, et soumise à une nouvelle revue avant livraison.
Taille du marché mondial de la gestion des déchets selon Mordor Intelligence par rapport aux autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les données utilisées pour modéliser la demande. Le marché de la gestion des déchets mesure le chiffre d'affaires annuel réalisé par les opérateurs agréés de gestion des déchets et les prestataires de services connexes pour la gestion des déchets solides et liquides dans le monde entier.
Les principaux facteurs d'écart comprennent le périmètre défini de l'étude et les choix de modélisation spécifiques au marché. Les hypothèses de prévision seraient examinées avec des experts pertinents du secteur public, de la collecte et du traitement au niveau des variables, les divergences entraînant un ajustement de scénario plutôt qu'un consensus affirmé.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 1,62 billion USD (2027) | |
| Global Consultancy A | 1,48 billion USD (2025) | Sur la base de 2025, cette estimation est inférieure de 8,6 % à la valeur 2027 de ce rapport de 1,62 billion USD, 2 ans plus tard. La page indique une valeur de base pour 2025 et une prévision de croissance de 5,90 % jusqu'en 2031, plaçant la valeur mesurée avant l'année de comparaison 2027. |
| Global Consultancy B | 1,5 billion USD (2025) | Sur la base de 2025, cette estimation est inférieure de 7,4 % à la valeur 2027 de ce rapport de 1,62 billion USD, 2 ans plus tard. La page indique une valeur pour 2025, une estimation plus élevée pour 2026 et une prévision de CAGR de 6,0 % jusqu'en 2033. |
Les analystes de Mordor Intelligence recoupent les statistiques officielles sur les déchets, les éléments probants relatifs aux marchés publics et aux tarifs municipaux, les dépôts des opérateurs et les signaux de marché indépendants, puis examinent les valeurs aberrantes et les écarts significatifs par rapport aux périodes précédentes, aux juridictions voisines et aux indicateurs de services connexes avant validation.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de la gestion des déchets et sa croissance attendue ?
Le marché est estimé à 1,62 billion USD en 2027 et devrait atteindre 2,19 billions USD d'ici 2032, à un CAGR de 6,24 % durant la période 2027-2032.
Qu'est-ce qui stimule la demande de services de collecte et de valorisation des déchets ?
Les obligations de contenu recyclé soutiennent la demande de valorisation. La Californie exige que les contenants de boissons en plastique soumis à son programme California Refund Value contiennent au moins 25 % de plastique recyclé postconsommation à partir de 2025, ce taux devant passer à 50 % à partir de 2030.
Quel est le plus grand segment par source de déchets pour les services ?
Les déchets résidentiels ont représenté 46,13 % du marché en 2026. Les déchets industriels constituent le segment source à la croissance la plus rapide, avec un CAGR prévu de 8 % durant la période 2027-2032.
Quelles entreprises sont les plus importantes dans les services de gestion des déchets ?
Veolia Environnement SA, Waste Management Inc., Suez SA, Republic Services Inc. et Waste Connections Inc. sont des prestataires de premier plan.
Qu'est-ce qui pourrait limiter les performances de la collecte des déchets ?
La hausse des coûts de personnel peut peser sur l'économie de la collecte. Waste Management Inc. a signalé des augmentations de coûts de main-d'œuvre d'environ 4 % au deuxième trimestre 2026.
Quelle région est en tête des services de gestion des déchets, et où la croissance est-elle la plus rapide ?
L'Asie-Pacifique détenait 56,31 % du marché en 2026, tandis que le Moyen-Orient et l'Afrique devraient afficher la croissance la plus rapide avec un CAGR de 8,8 % durant la période 2027-2032.