
Taille et part du marché de la gestion des déchets du CCG
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
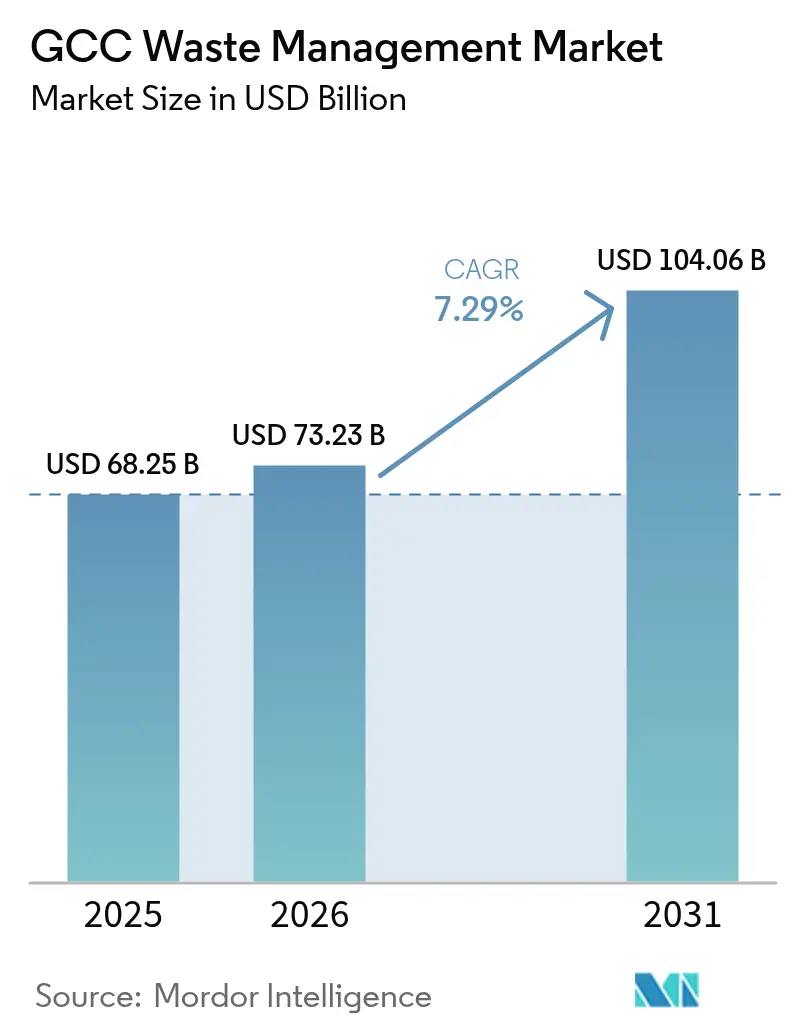
| Taille du marché de l'année de base (2025) | 68.25 Milliards de dollars |
| Taille du Marché (2026) | 73.23 Milliards de dollars |
| Taille du Marché (2031) | 104.06 Milliards de dollars |
| Growth Rate (2026 - 2031) | 7.29 % |
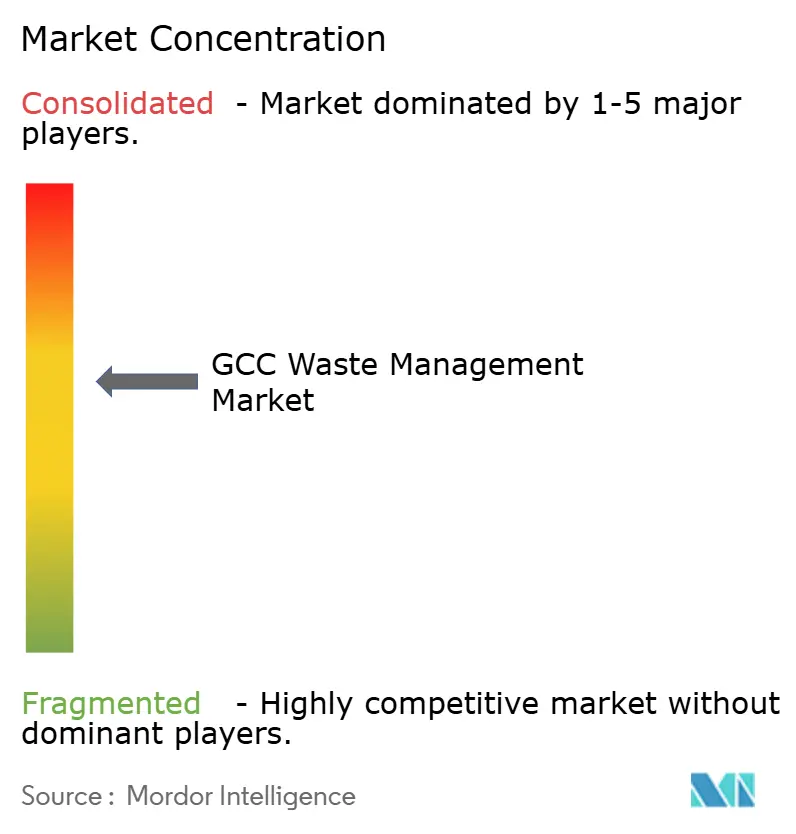
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la gestion des déchets du CCG par Mordor Intelligence
La taille du marché de la gestion des déchets du CCG en 2026 est estimée à 73,23 milliards USD, en progression par rapport à la valeur de 2025 de 68,25 milliards USD, avec des projections pour 2031 atteignant 104,06 milliards USD, croissant à un TCAC de 7,29 % sur la période 2026-2031. L'urbanisation rapide, avec plus de 80 % des habitants de la région vivant désormais dans des villes, continue de faire gonfler les volumes de déchets solides municipaux et d'intensifier la demande en capacités de traitement modernes. Les objectifs obligatoires de détournement des décharges, ancrés dans les visions nationales — tels que l'objectif de 90 % de l'Arabie saoudite d'ici 2040 et l'ambition de recyclage à 75 % des Émirats arabes unis — convertissent la pression réglementaire en revenus stables pour les acteurs intégrés. Un riche pipeline de partenariats public-privé, d'une valeur bien supérieure à 1 000 milliards USD dans le cadre des infrastructures plus larges, oriente les capitaux privés vers de grands complexes de traitement des déchets tout en accélérant le transfert de technologie. La dynamique est également soutenue par des initiatives de symbiose industrielle qui acheminant les combustibles dérivés des déchets vers les fours de cimenteries, réduisant les coûts d'élimination et l'empreinte carbone, ainsi que par des dispositifs de consignes automatiques basés sur des récompenses qui incitent les consommateurs au recyclage.
Points clés du rapport
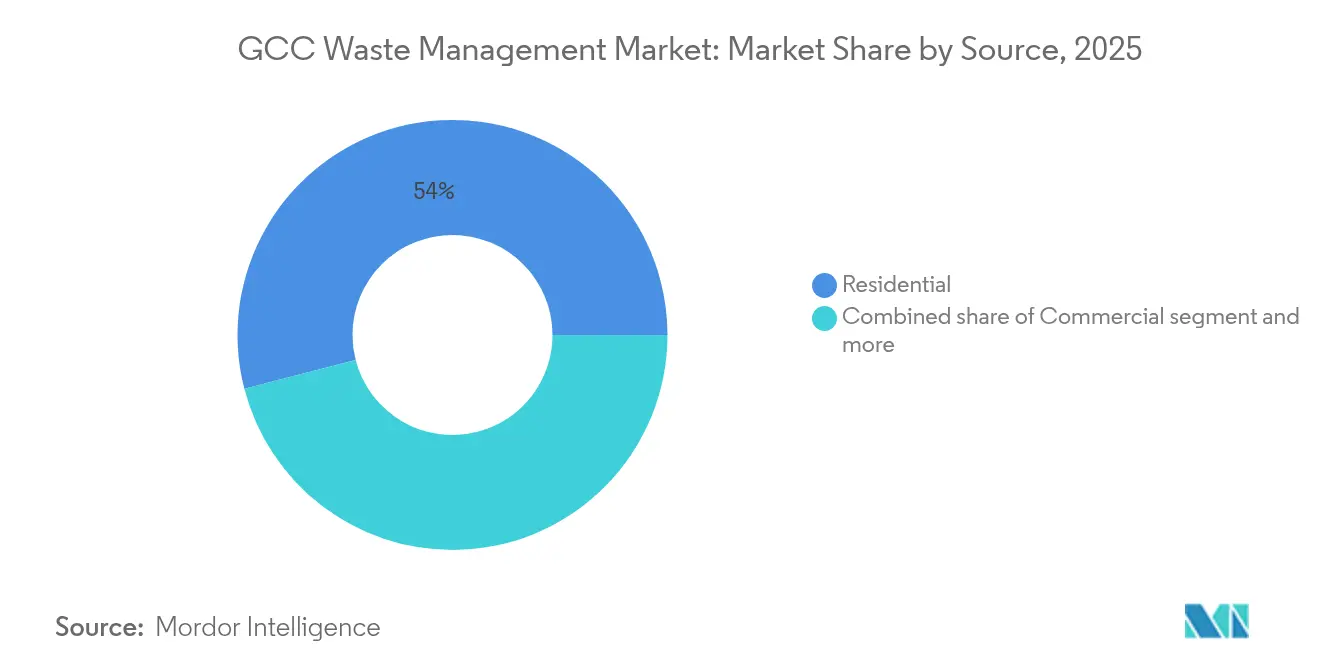
- Par source, les flux résidentiels représentaient 54,03 % de la part du marché de la gestion des déchets du CCG en 2025. Les déchets commerciaux devraient progresser à un TCAC de 9,57 % jusqu'en 2031.
- Par type de service, l'élimination et le traitement représentaient 51,76 % de la taille du marché de la gestion des déchets du CCG en 2025. Le recyclage et la valorisation des ressources devraient progresser à un TCAC de 9,68 % jusqu'en 2031.
- Par type de déchet, les déchets solides municipaux représentaient 46,21 % du volume global en 2025, tandis que les déchets électroniques enregistraient le TCAC le plus élevé à 8,55 %.
- Par zone géographique, l'Arabie saoudite était en tête avec une part de 40,05 % du marché de la gestion des déchets du CCG en 2025, tandis que les Émirats arabes unis affichaient le TCAC le plus élevé à 8,28 %.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Objectifs obligatoires de détournement des décharges dans le cadre des programmes Vision du CCG | +2.1% | L'Arabie saoudite, les Émirats arabes unis et le Qatar sont les principaux concernés ; effets d'entraînement vers le Koweït, Oman et Bahreïn | Moyen terme (2 à 4 ans) |
| La croissance rapide de la population urbaine stimule les volumes de déchets solides municipaux | +1.8% | Ensemble du CCG, avec une concentration en Arabie saoudite et aux Émirats arabes unis | Long terme (≥ 4 ans) |
| Essor des partenariats public-privé pour les complexes intégrés de gestion des déchets | +1.4% | Marchés principaux : Arabie saoudite et Émirats arabes unis | Moyen terme (2 à 4 ans) |
| Zones de symbiose industrielle pour la co-valorisation dans les fours de cimenteries | +0.9% | Couloirs industriels d'Arabie saoudite, des Émirats arabes unis et du Qatar | Long terme (≥ 4 ans) |
| Déploiement commercial des consignes automatiques dans les chaînes de commerce de détail | +0.6% | Centres urbains des Émirats arabes unis et d'Arabie saoudite | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Obligations de détournement des décharges
Les programmes Vision en Arabie saoudite et aux Émirats arabes unis élèvent les services de gestion des déchets d'une logique utilitaire à celle d'une industrie stratégique. Des quotas assortis de pénalités contraignent les municipalités à orienter les déchets vers le recyclage, le compostage et la valorisation énergétique, malgré des coûts initiaux plus élevés. Les dispositifs d'incitation récompensent les premiers acteurs, réduisant les délais de retour sur investissement pour les nouvelles installations de valorisation des matières. L'approche localisée du Qatar favorise des actifs distribués de plus petite taille, élargissant le pool d'entreprises contractantes éligibles. L'alignement sur la norme ISO 14001 favorise les acteurs dotés d'une conformité éprouvée, orientant l'attribution des marchés vers les multinationales à forte intensité technologique.
Croissance rapide de la population urbaine
L'expansion démographique centrée sur les villes a fait dépasser aux déchets solides municipaux annuels les 27 millions de tonnes. La génération journalière par habitant dépasse déjà 1,5 kg à Riyad, mettant à l'épreuve les flottes de collecte conventionnelles. La hausse du niveau de vie modifie la composition des déchets vers des matériaux à forte densité d'emballages, compliquant la séparation tout en rendant les économies d'échelle attractives pour les installations de tri automatisées. La densité des agglomérations urbaines réduit les distances de transport et améliore les taux d'utilisation des installations, soutenant des flux de trésorerie positifs pour les projets. Les codes d'urbanisme intègrent désormais des dispositions relatives à la gestion des déchets, garantissant une base prévisible de demande à long terme.
Essor des partenariats public-privé pour les complexes de traitement des déchets
Un programme d'infrastructures de 1 100 milliards USD comprend environ 200 appels d'offres en partenariat public-privé saoudiens qui regroupent collecte, transfert, traitement et valorisation énergétique dans des contrats à source unique. Ces structures transfèrent le risque lié aux volumes tout en synchronisant les cycles budgétaires municipaux avec les durées de vie d'actifs de 25 ans. Les concessions intégrées de Riyad réduisent déjà les coûts d'interface et augmentent les taux de détournement. Néanmoins, le succès de ce modèle dépend de cadres réglementaires exécutoires et de formules tarifaires transparentes, des domaines dans lesquels les régulateurs du CCG renforcent leur surveillance.
Zones de co-valorisation dans les fours de cimenteries
Les cimenteries substituant 15 % à 20 % de leurs combustibles fossiles par des mélanges de combustibles dérivés des déchets ancrent désormais des pôles de symbiose industrielle émergents. Le double avantage de la réduction des coûts des intrants et des frais de mise en décharge évités sous-tend l'économie circulaire. Les pôles saoudiens tels que Jubail associent les sous-produits pétrochimiques aux débris de construction pour boucler les cycles des matières. La proximité géographique demeure essentielle ; aussi, les installations de traitement et les producteurs de déchets convergent vers les couloirs industriels, développant de nouvelles chaînes de valeur régionales[1]Khaled Al-Mutairi, "Combustible dérivé des déchets dans les fours de cimenteries du CCG," Journal of Cleaner Production, sciencedirect.com.
Analyse de l'impact des freins*
| Frein | % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût actualisé élevé de la valorisation énergétique des déchets par rapport aux décharges subventionnées | -1.2% | Ensemble du CCG, en particulier le Koweït, Oman et Bahreïn | Moyen terme (2 à 4 ans) |
| Systèmes fragmentés de collecte des redevances municipales | -0.8% | Koweït, Bahreïn, petits émirats et villes secondaires | Court terme (≤ 2 ans) |
| Manque de capacité locale de traitement des déchets dangereux | -0.6% | Koweït, Oman, Bahreïn et émirats du nord | Long terme (≥ 4 ans) |
| Les tempêtes de sable saisonnières perturbent la logistique de collecte | -0.4% | Koweït, provinces orientales d'Arabie saoudite et Qatar | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coût élevé de la valorisation énergétique des déchets face aux décharges subventionnées
Des frais de traitement de 60 à 80 USD par tonne demeurent nécessaires pour assurer des rendements acceptables de la valorisation énergétique des déchets, alors que les frais de déversement dans les décharges subventionnées stagnent autour de 10 à 20 USD par tonne, freinant les pipelines de projets d'installations. Les pays de plus petite taille, avec des tonnages limités, peinent à atteindre les économies d'échelle, et les régimes de subventions enracinés résistent à la tarification des externalités. Néanmoins, la hausse des prix du foncier urbain et le renforcement des exigences de conformité environnementale réduisent progressivement l'écart, améliorant la bancabilité dans les métropoles denses telles que Dubaï et Abou Dhabi[2]Ahmed Al-Hemoud, "Coût économique des tempêtes de sable sur le secteur pétrolier du Koweït," Atmospheric Research, sciencedirect.com.
Fragmentation des systèmes de collecte des redevances municipales
Les taux de collecte oscillent entre 90 % dans certaines villes et à peine 40 % dans d'autres, fragilisant la certitude des flux de trésorerie pour les investisseurs. L'hétérogénéité des formats de facturation et la faiblesse de l'application réduisent les signaux de tarification à l'usage, décourageant la réduction des déchets et la participation du secteur privé. Les grands producteurs commerciaux exploitent des lacunes pour négocier des contrats sur mesure, érodant les bases de revenus municipaux et les structures de subventions croisées. Des tarifs harmonisés et des plateformes de facturation électronique commencent à combler l'écart, mais les progrès restent inégaux.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par source :
les flux commerciaux surpassent la croissance des volumes résidentielsLes déchets résidentiels ont conservé une part de 54,03 % du marché de la gestion des déchets du CCG en 2025, reflétant une génération élevée par habitant liée aux habitudes de consommation aisée. Les déchets commerciaux, cependant, devraient progresser de 9,57 % par an jusqu'en 2031, portés par l'expansion du commerce de détail et la reprise du tourisme dans les grandes villes. Les producteurs industriels déploient des stratégies de production circulaire qui freinent la croissance des volumes, tandis que les déchets médicaux — environ 21 000 tonnes dans les seuls hôpitaux saoudiens — bénéficient de tarifs de traitement premium. Les chantiers de construction contribuent jusqu'à 70 % du tonnage journalier de Dubaï, créant une opportunité substantielle pour les granulats recyclés.
La croissance commerciale oriente également la valeur vers le tri spécialisé et la digestion organique. Les mégaprojets à usage mixte nécessitent des contrats groupés couvrant tours résidentielles, hôtels et centres commerciaux sous des accords uniques, favorisant les opérateurs capables d'évoluer rapidement. Les déchets institutionnels des ministères et des universités offrent des tonnages prévisibles et des marges portées par la conformité, renforçant la diversité de la demande sur le marché de la gestion des déchets du CCG.


Par type de service :
le recyclage s'accélère malgré la prédominance de l'éliminationLa mise en décharge et le traitement de base représentaient encore 51,76 % des revenus de 2025, mais le resserrement des quotas de détournement entraîne un recul progressif de leur part. Les revenus du recyclage et de la valorisation des ressources progressent à un TCAC de 9,68 %, soutenus par de nouvelles installations de valorisation des matières et la hausse des redevances de responsabilité élargie des producteurs. Les itinéraires de collecte optimisés par l'IoT réduisent la consommation de carburant de 28 %, améliorant les marges des transporteurs.
La capacité d'incinération se développe grâce à l'usine Warsan de Dubaï, d'une capacité de 1,9 million de tonnes, qui alimentera 200 MW sur le réseau électrique. Les services de conseil, d'audit et de formation captent une demande de débordement à mesure que les entreprises cherchent à remplir leurs obligations de divulgation ESG. L'incinération des déchets biomédicaux reste limitée en capacité, maintenant des prix élevés. Les contrats multi-flux intégrés dominent désormais les appels d'offres, modifiant la dynamique de la concurrence sur le marché de la gestion des déchets du CCG.
Par type de déchet :
les déchets électroniques affichent la trajectoire de croissance la plus élevéeLes déchets solides municipaux ont conservé une part de 46,21 % en 2025, mais les déchets électroniques devraient progresser à un TCAC de 8,55 % à mesure que le renouvellement des appareils s'accélère. Les filières formelles des Émirats arabes unis ne traitent que 10 000 tonnes par an, ce qui signale l'existence d'un vaste marché informel propice à la consolidation. Les déchets industriels dangereux manquent de capacité régionale, ce qui a conduit Sharjah à mettre en service un centre de traitement à 27,2 millions USD au service de 1 900 usines. Les flux de plastiques, totalisant 10 millions de tonnes par an, représentent un potentiel d'économie circulaire de 6 milliards USD une fois les fuites dans la chaîne de valeur comblées.
Les déchets de construction et de démolition continuent de dominer les autres flux, mais des concasseurs pilotes produisant des granulats recyclés ont démontré leur viabilité technique, soutenant les crédits de construction verte. Les sous-produits agricoles, principalement les résidus de palmiers dattiers, fournissent des matières premières aux composteurs et aux fours à biochar qui améliorent les sols arides. Ces compositions évolutives renforcent collectivement la diversité des revenus sur le marché de la gestion des déchets du CCG.

Analyse géographique
Marché de la gestion des déchets en Arabie Saoudite
L'Arabie Saoudite a dominé le marché de la gestion des déchets des pays du CCG avec une part de 40,05 % en 2025, grâce à plus de 110 millions de tonnes de déchets annuels et à des investissements de plusieurs milliards de dollars dans le cadre de Vision 2030, visant un taux de détournement de 90 %. Le Centre national de gestion des déchets cible 840 nouvelles installations soutenues par un financement de 14,7 milliards USD, tandis que Saudi Investment Recycling Company poursuit un taux de recyclage de 81 % d'ici 2035. Treize clusters industriels constituent l'ancrage de corridors intégrés de valorisation des déchets en ressources, tirant parti des actifs pétrochimiques existants.
Marché de la gestion des déchets aux Émirats arabes unis
Les Émirats arabes unis devraient enregistrer la croissance la plus rapide, avec un CAGR de 8,28 % jusqu'en 2031, alors que Dubaï met en service la plus grande centrale de valorisation énergétique des déchets au monde et déploie des plateformes de collecte pilotées par l'IA réduisant les coûts opérationnels jusqu'à 80 %. Tadweer d'Abu Dhabi fait progresser les initiatives d'économie circulaire, tandis que Beeah de Sharjah vise le zéro enfouissement grâce aux distributeurs automatiques inversés et à un tri complet. La simplification des procédures d'autorisation et les contrats axés sur la performance raccourcissent les délais de retour sur investissement, encourageant les flux de capitaux privés vers le marché de la gestion des déchets des pays du CCG.
Marché de la gestion des déchets dans les pays du CCG
Le Qatar promeut le traitement localisé dans le cadre de la Vision nationale 2030, les établissements médicaux illustrant les meilleures pratiques en matière de tri et de stérilisation. Le Koweït fait face à des interruptions liées aux tempêtes de sable qui coûtent au secteur pétrolier 9,36 millions USD par an, mais le recyclage des gravats de construction s'impose comme une compensation viable. La Vision 2040 d'Oman vise un taux de détournement de 60 % grâce à des projets pilotes dotés de l'IoT à Al-Duqm, qui ont permis des gains d'efficacité de 41,5 %. La forte densité de Bahreïn plaide pour des méga-installations centralisées, mais la rareté des terres accélère la transition vers la valorisation énergétique et le compostage avancé.
Paysage réglementaire
La réglementation à travers le CCG s'ancre de plus en plus dans des lois nationales sur les déchets et des résolutions d'application au niveau des émirats qui renforcent les exigences de licence, de traçabilité et de conformité en matière de détournement. Aux Émirats arabes unis, la loi fédérale n° (12) de 2018 sur la gestion intégrée des déchets fournit le cadre général, tandis que Dubaï a ajouté une couche locale plus détaillée à travers la loi n° (18) de 2024 sur la gestion des déchets et la résolution administrative n° (34) de 2026 qui met en œuvre les exigences relatives au traitement des déchets réglementés sous la supervision de la municipalité de Dubaï, y compris des contrôles qui s'étendent aux entités privées et aux zones franches.
L'Arabie saoudite a officialisé la gouvernance et la conformité technique dans le cadre de sa loi sur la gestion des déchets, avec le National Center for Waste Management (MWAN/NCWM) et le National Centre for Environmental Compliance (NCEC) au centre de la supervision. En août 2025, la décision ministérielle 25146805 (publiée dans Umm Al-Qura) a approuvé 14 normes et lignes directrices techniques, renforçant la standardisation pour les prestataires de services et les exploitants d'installations. À Abou Dabi, le cadre politique de l'Environment Agency Abu Dhabi (EAD) met l'accent sur les prestataires de services de gestion des déchets agréés et sur une traçabilité de bout en bout, incluant la manifestation électronique et le suivi traçable des mouvements de déchets, de la collecte au transfert et au traitement.
Analyse de la chaîne de valeur
La chaîne de valeur de la gestion des déchets du CCG commence par la génération de déchets (résidentiels, commerciaux, industriels, médicaux et de construction et démolition) et se poursuit par la collecte et le transport, les stations de transfert, le tri et la ségrégation, le traitement et l'élimination, et les marchés d'écoulement en aval pour les matériaux et l'énergie récupérés. Les municipalités et les organismes nationaux de gestion des déchets établissent généralement les structures contractuelles et les exigences de performance, tandis que les opérateurs intégrés (tels que Beeah, Tadweer et Averda) coordonnent la logistique multi-flux et investissent dans des actifs de tri et de traitement.
Les fournisseurs de technologies et les partenaires EPC permettent des étapes à forte intensité de capital telles que les installations de récupération de matériaux et la valorisation énergétique des déchets, tandis que les cimenteries et les corridors industriels constituent des débouchés essentiels pour les combustibles solides de récupération, reliant l'économie de la récupération à la demande industrielle. Les principaux goulots d'étranglement portent sur la qualité et la traçabilité des intrants, où une ségrégation limitée à la source contraint les rendements pour le recyclage avancé et la valorisation énergétique et augmente les coûts de traitement. Des règles locales différentes accroissent également la complexité de conformité pour les mouvements entre émirats et transfrontaliers. La chaîne s'étend grâce à de nouveaux nœuds de récupération et à des projets d'économie circulaire, notamment des mises à niveau et de nouvelles capacités de MRF (par exemple, les projets menés par Tadweer pour une capacité de traitement de 400 000 tonnes par an à Al Ain) et des filières de conversion des déchets en cours de développement aux Émirats arabes unis (comme Beeah et ses partenaires faisant progresser une expansion de Phase 2 de la valorisation énergétique de Sharjah à 60 MW). Les ajouts de capacités de recyclage spécialisées, y compris des initiatives basées à Oman qui convertissent les déchets miniers historiques en métaux secondaires, montrent également comment les flux non municipaux alimentent de nouvelles filières de récupération de matériaux parallèlement aux systèmes traditionnels de déchets solides municipaux.
Paysage concurrentiel
La concurrence régionale est modérée, les cinq premiers opérateurs contrôlant environ 45 % des revenus. Averda, Beeah et Tadweer s'appuient sur des contrats municipaux à long terme, tandis que SUEZ et Veolia transfèrent leur savoir-faire mondial dans des niches à forte intensité capitalistique telles que les déchets dangereux et la valorisation énergétique des déchets. Les partenariats stratégiques — comme l'accord-cadre de SUEZ avec la Saudi Investment Recycling Company — ouvrent d'importants pipelines alignés sur Vision 2030. Les dépenses technologiques se concentrent sur les bacs connectés à des capteurs, le routage par IA et les manifestes blockchain certifiant les destinations finales, différenciant les offres de services sur le marché de la gestion des déchets du CCG.
Des opportunités de marché inexploitées persistent dans le démantèlement des déchets électroniques, la stérilisation des déchets médicaux et les installations de granulats concassés. Les start-ups proposant des places de marché numériques pour les matières secondaires gagnent du terrain, mais se heurtent à des obstacles de passage à l'échelle. Les exigences en matière de reporting ESG orientent la notation des appels d'offres en faveur des opérateurs accrédités selon les normes ISO 14001 et GRI, avantageant les acteurs internationaux. Les entreprises locales de taille moyenne répondent par des coentreprises qui mutualisent bilans et systèmes de conformité.
Leaders du secteur de la gestion des déchets du CCG
Averda
Bee'ah (Sharjah)
Tadweer (Abu Dhabi Waste Management Co.)
SUEZ Middle East Recycling LLC
Veolia Middle East
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la gestion des déchets dans les pays du CCG
- Averda
- Bee’ah (Sharjah)
- Tadweer (Abu Dhabi Waste Management Co.)
- SUEZ Middle East Recycling LLC
- Veolia Middle East
- EnviroServe
- SEPCO Environment
- Saudi Investment Recycling Company
- Wasco
- Dulsco Waste Management Services
- Green Mountains
- Blue LLC
- Envac
- Power Waste Management & Transport LLC
- Al Haya Enviro
- United Waste Management Company
- Kuwait Waste Collection & Recycling Company
- Oman Environmental Services Holding Co. (be’ah Oman)
- Bin-Ovations
- Sharaf DG Recycling

Opportunités de marché et perspectives d'avenir
La numérisation et la transparence axée sur la conformité créent un espace concret d'approvisionnement et de solutions à travers le CCG, l'Arabie saoudite menant cette dynamique. En avril 2026, MWAN a lancé la phase d'expression d'intérêt pour une plateforme numérique nationale de gestion des déchets dans le cadre d'un partenariat public-privé DBFOMT de 11 ans, structuré autour d'applications principales et de modules fonctionnels couvrant la manifestation électronique, le reporting réglementaire et des flux de travail de type contrat intelligent. En juin 2026, le projet avait attiré des expressions d'intérêt de 123 entreprises, indiquant un intérêt actif des fournisseurs et opérateurs axés sur les plateformes de données, le suivi et l'automatisation de la conformité pouvant être intégrés dans les contrats de collecte, de transfert et de traitement.
L'expansion à grande échelle des capacités de traitement et les mises à niveau des infrastructures locales créent également des espaces blancs dans le tri intermédiaire et l'intégration du traitement thermique, y compris pour les flux spécialisés dangereux et médicaux. La municipalité de Dubaï a annoncé l'expansion de Phase 2 du centre de valorisation énergétique des déchets de Warsan en février 2026, tandis que l'installation de valorisation énergétique de Sharjah a signalé avoir traité 1 million de tonnes de déchets depuis 2022 et fait progresser sa Phase 2 pour augmenter sa capacité (incluant 60 MW et 600 000 tonnes par an). En matière de déchets médicaux, l'attribution par le ministère de la Santé saoudien d'un projet de gestion des déchets médicaux de 41 millions de SAR en mai 2026 indique une activité d'appels d'offres continue liée aux flux sensibles à la conformité, soutenant la demande de capacités de traitement agréées, de logistique traçable et de modèles de service prêts à l'audit.
Recent Industry Developments in Marché de la gestion des déchets dans les pays du CCG
- Juin 2026 : Tadweer Group a attribué un contrat à Bou Chalhoub Metrix General Contracting pour moderniser, reconstruire et mettre en service une installation de récupération de matériaux à Al Ain d'une capacité de traitement annuelle de 400 000 tonnes, l'achèvement étant prévu pour la fin de 2026. Cette mise à niveau augmente le débit de récupération dans une ville secondaire et renforce le réseau de traitement des Émirats arabes unis au-delà des principaux pôles métropolitains.
- Juin 2026 : Le Département des affaires municipales et BEEAH ont signé un contrat pour établir et exploiter un projet intégré et centralisé de gestion des déchets dans la ville d'Al Dhaid, à Sharjah. Le projet élargit l'infrastructure centralisée de traitement et de récupération à Sharjah et soutient un déploiement plus large de modèles d'exploitation intégrés en dehors des centres urbains principaux.
- Décembre 2024 : SUEZ et la Saudi Investment Recycling Company ont conclu un partenariat-cadre pour co-développer des actifs de valorisation énergétique des déchets à travers l'Arabie saoudite. Cette collaboration aligne les capacités internationales de développement de la valorisation énergétique avec un pipeline national lié à des objectifs de détournement, renforçant le rôle des grands projets de type PPP dans la montée en puissance des capacités de traitement.


Marché de la gestion des déchets dans les pays du CCG Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché couvre les revenus générés par la gestion des déchets dans les pays du CCG, depuis la collecte et le transport jusqu'au tri, au traitement, au recyclage et à l'élimination finale, ces services étant payés par les municipalités, les entreprises et les institutions.
Exclusions du périmètre : L'auto-élimination informelle et non rémunérée, ainsi que la valeur des matériaux récupérés vendus comme produits de base autonomes, sont exclues lorsqu'elles ne peuvent être rattachées aux revenus des services de gestion des déchets.
Aperçu de la segmentation
- Par source
- Résidentiel
- Commercial (commerce de détail, bureaux, etc.)
- Industriel
- Médical (santé et pharmaceutique)
- Construction et démolition
- Autres (institutionnel, agricole, etc.)
- Par type de service
- Collecte, transport, tri et séparation
- Élimination / traitement
- Décharge
- Recyclage et valorisation des ressources
- Incinération et valorisation énergétique des déchets
- Autres (traitement chimique, compostage, etc.)
- Autres (conseil, audit et formation, etc.)
- Par type de déchet
- Déchets solides municipaux
- Déchets industriels dangereux
- Déchets électroniques
- Déchets plastiques
- Déchets biomédicaux
- Déchets de construction et de démolition
- Déchets agricoles
- Autres déchets spécialisés (radioactifs, etc.)
- Par pays
- Émirats arabes unis
- Arabie saoudite
- Qatar
- Koweït
- Oman
- Bahreïn
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la construction du contexte de la demande et de la réalité politique pour le CCG, car les volumes de déchets et les objectifs de détournement obligatoires façonnent les dépenses en collecte, traitement et élimination. Nous nous référons à des sources publiques telles que les offices nationaux de statistiques et les ministères de l'environnement des pays du CCG, les portails municipaux, les publications politiques régionales, et des organismes internationaux tels que la Banque mondiale et les agences des Nations Unies pour les données de référence et les définitions relatives aux déchets solides.
Ensuite, le volet opérationnel est cartographié à l'aide de sources telles que les appels d'offres et avis de marché publics, les mises à jour des régulateurs et des ministères sur les programmes de mise en décharge, de recyclage et de valorisation énergétique des déchets, ainsi que les rapports annuels des entreprises et les présentations aux investisseurs pour des indices sur le mix de services et les capacités. Les bases de données de brevets sont également consultées pour comprendre le rythme d'adoption des technologies de tri, de traitement et de recyclage, car ce calendrier peut modifier les hypothèses de coûts et de tarification sur l'horizon de prévision. Les sources énumérées ici sont uniquement illustratives, et de nombreuses autres références publiques ont été utilisées pour collecter des données, recouper les hypothèses et clarifier les points en suspens.
Entretiens et enquêtes primaires
Nous interrogeons des fonctionnaires municipaux, des entrepreneurs, des recycleurs, des exploitants de traitement et des acheteurs de déchets industriels dans les six pays du CCG. Leurs réponses aident à tester les niveaux de redevances, la couverture de collecte, l'utilisation des installations, le calendrier des projets et les lacunes des données nationales. Les enquêtes fournissent des détails supplémentaires sur les volumes de déchets et les préférences de service, tandis que les réponses inhabituelles sont vérifiées par rapport aux données documentaires avant la triangulation finale du modèle du CCG.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 25% | Directeurs (CXO) : 18% |
| Rang intermédiaire : 55% | Responsables fonctionnels/d'unité : 32% |
| Petits acteurs : 20% | Managers : 50% |
Dimensionnement et prévision du marché
Le modèle de base est construit selon une approche descendante où les tendances démographiques et d'urbanisation, la production de déchets par habitant, et les filières de détournement et de traitement au niveau national sont utilisées pour reconstituer le bassin de demande payable en gestion des déchets à travers le CCG. Une fois le flux de déchets défini, il est traduit en valeur à l'aide des fourchettes de prix de services observées dans les appels d'offres et les contrats, puis réparti entre les activités de collecte, de tri, de recyclage, de traitement et d'élimination.
Pour garder les totaux réalistes, nous corroborons avec des vérifications ascendantes sélectives, telles que l'échantillonnage des capacités des installations pour les décharges, les lignes de recyclage et les installations de valorisation énergétique, suivies d'hypothèses d'utilisation et de tarifs moyens pouvant être défendues lors d'entretiens. Les intrants pratiques qui influencent la prévision incluent la croissance des déchets municipaux et industriels, l'activité de construction et de démolition, les frais de mise en décharge et les frais de transport, l'économie de l'écoulement du recyclage, et le calendrier des nouvelles capacités de traitement. Pour la prévision, une analyse de scénarios est utilisée avec un cas de base ancré sur la vitesse d'exécution des politiques et les délais d'approvisionnement, et les trajectoires variables sont testées avec les retours d'entretiens avant de finaliser la courbe. Lorsque les données ascendantes manquent pour les villes plus petites ou lorsque la gestion informelle est difficile à quantifier, les écarts sont traités par des hypothèses de pénétration qui ne sont ajustées qu'après réalisation des vérifications au niveau national.
Validation des données et cycle de mise à jour
Les résultats sont vérifiés par rapport à des signaux indépendants tels que les volumes de déchets rapportés, les objectifs de détournement annoncés, les pipelines de projets soumis à appel d'offres, et le revenu implicite par tonne, afin de signaler les valeurs qui n'ont pas de sens opérationnel. Si un écart semble important, les hypothèses sont réexaminées, et des appels de clarification sont déclenchés afin que le même point de données ne soit pas reporté par erreur.
Avant validation finale, le modèle passe par un examen interne progressif où les calculs, les unités et les conversions de devises sont revérifiés, puis le récit est réconcilié avec les chiffres. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements importants surviennent, tels que des attributions majeures de PPP, des remises à plat de politiques, ou des mises en service de grandes capacités. Juste avant la livraison, une dernière passe est effectuée afin que les clients reçoivent la vision la plus actuelle disponible à ce moment-là.
Taille du marché de la gestion des déchets du CCG selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour la gestion des déchets du CCG ne correspondent pas toujours, même lorsque le nom du sujet semble identique, car les analystes appliquent souvent des périmètres de services différents et des années de référence différentes pour les valeurs de base. Les plus grandes variations proviennent généralement de ce qui est compté comme activité de gestion des déchets payante, de la manière dont les revenus de recyclage et de traitement sont traités, et de la fenêtre temporelle utilisée pour l'inflation et les conversions de devises.
Les signaux de tarification des appels d'offres et les vérifications des volumes de déchets au niveau national constituent les ancrages utilisés dans l'estimation de Mordor Intelligence. Une fois ceux-ci appliqués de manière cohérente à travers la collecte, le tri, le recyclage, le traitement et l'élimination, la valeur adjacente mais non liée au service est écartée. Dans d'autres publications, l'écart peut également provenir de fenêtres de prévision plus longues supposant une mise en œuvre agressive des politiques, ou du mélange des filières municipales et industrielles sans validation des taux de capture et de l'utilisation pour les nouvelles capacités.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 68,25 milliards USD (2025) | |
| Cabinet de conseil mondial A | 70,97 milliards USD (2025) | La description du périmètre dans le résumé public est moins explicite sur la manière dont les revenus de recyclage et d'élimination sont séparés de la valeur des matériaux, et la période de TCAC est plus longue, ce qui peut modifier la normalisation de l'année de base et la progression des prix implicite. |
| Groupe de recherche régional B | 66,10 milliards USD (2024) | Utilise une année de base différente et une fenêtre de prévision plus longue, et le plan public ne précise pas comment les revenus de services sont répartis entre les pays du CCG lorsque les taux de capture des déchets et les niveaux de formalisation varient selon la localisation. |
Entre les trois chiffres, l'écart n'est pas important en termes absolus, mais il s'explique une fois que l'on aligne les années de base, ce qui compte comme revenu de service, et la rapidité avec laquelle le détournement mené par les politiques est supposé se traduire en volumes payants. Notre approche reste traçable aux volumes de déchets observables, à la réalité des capacités et aux signaux de prix contractuels, ce qui contribue à maintenir le chiffre final pratique pour la planification et la budgétisation.


Questions clés auxquelles le rapport répond
Quelle est la valeur du marché des services de gestion des déchets du CCG en 2026 ?
La taille du marché de la gestion des déchets du CCG est de 73,23 milliards USD en 2026.
À quel rythme le secteur croît-il jusqu'en 2031 ?
Les revenus devraient progresser à un TCAC de 7,29 %, atteignant 104,06 milliards USD d'ici 2031.
Quel pays est en tête des revenus régionaux ?
L'Arabie saoudite détenait 40,05 % de la part régionale en 2025, soutenue par les objectifs de Vision 2030.
Quel segment connaît la croissance la plus rapide jusqu'en 2031 ?
Les flux de déchets commerciaux enregistrent le TCAC le plus élevé à 9,57 % sur la période de prévision.
Dernière mise à jour de la page le:



