
Taille et part du marché de la télématique vidéo
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Volume du Marché (2026) | 10.38 Millions d'unités |
| Volume du Marché (2031) | 14.28 Millions d'unités |
| Growth Rate (2026 - 2031) | 6.59 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la télématique vidéo par Mordor Intelligence
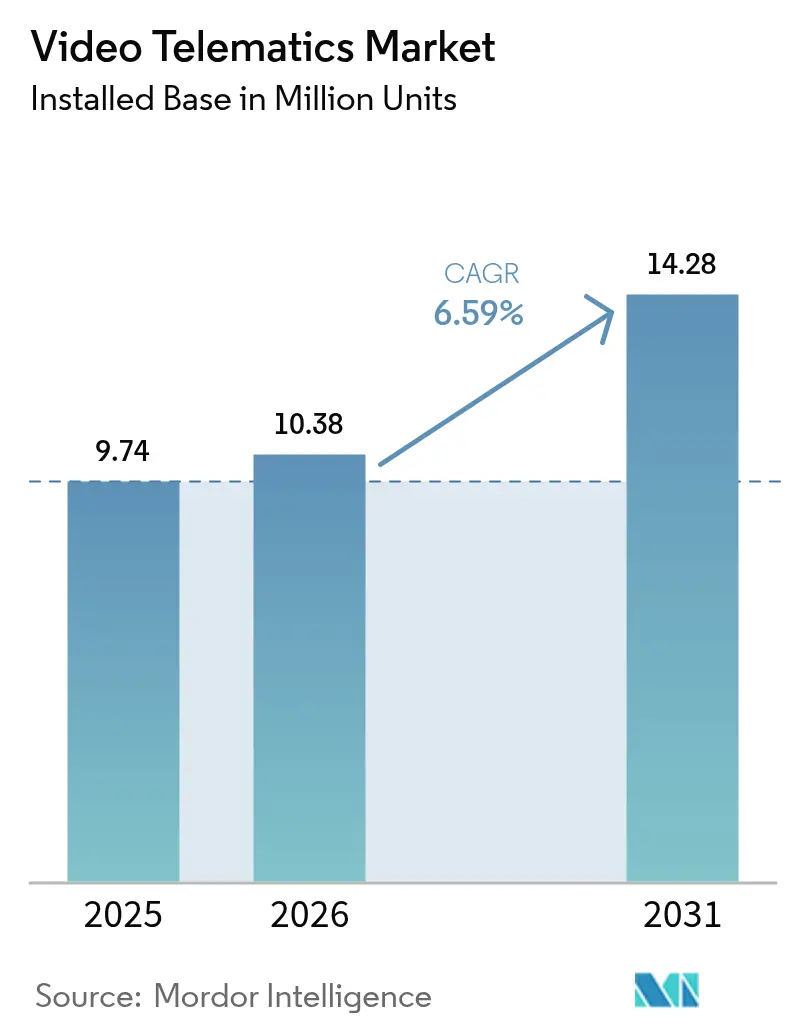
La taille du marché de la télématique vidéo en termes de base installée devrait passer de 9,74 millions d'unités en 2025 et 10,38 millions d'unités en 2026 à 14,28 millions d'unités d'ici 2031, enregistrant un CAGR de 6,59 % entre 2026 et 2031. Un réseau de réglementations de sécurité de plus en plus contraignant en Amérique du Nord, en Europe et en Asie-Pacifique repositionne la vidéo embarquée, qui passe d'un avantage facultatif à un poste budgétaire de conformité légale. Les flottes qui renouvelaient autrefois leur matériel de caméra tous les cinq ans avancent désormais leurs cycles d'achat à mesure que les régulateurs compriment les délais de mise en œuvre. Les grands transporteurs s'orientent également vers des abonnements groupés qui convertissent les dépenses d'investissement en coûts d'exploitation prévisibles. Parallèlement, les assureurs accroissent la valeur commerciale des preuves vidéo en liant directement les réductions de primes aux indicateurs de comportement des conducteurs vérifiés par vidéo, renforçant ainsi l'argumentaire économique en faveur des analyses en temps réel diffusées via des tableaux de bord cloud.
Principaux enseignements du rapport
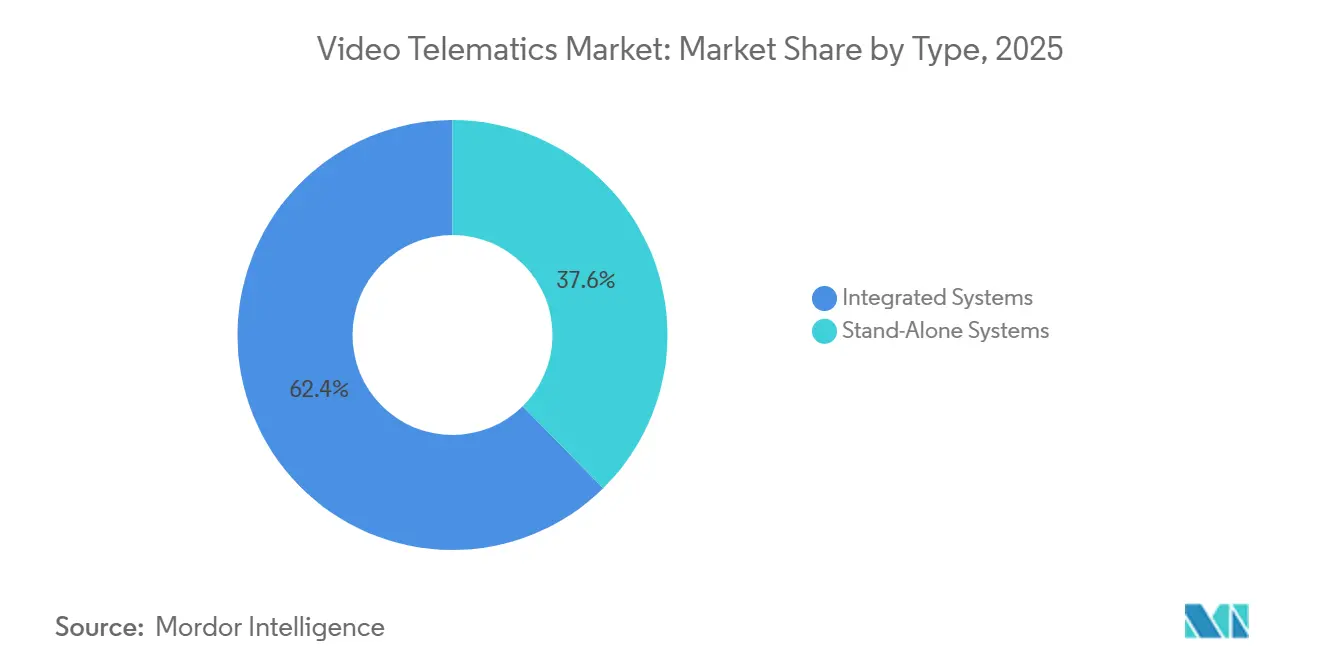
- Par type, les systèmes intégrés ont dominé avec une part de revenus de 62,37 % en 2025, et les systèmes autonomes devraient progresser à un CAGR de 6,91 % jusqu'en 2031.
- Par type de véhicule, les poids lourds ont capté 33,68 % de la part du marché de la télématique vidéo en 2025, tandis que les véhicules utilitaires légers devraient progresser à un CAGR de 7,33 % jusqu'en 2031.
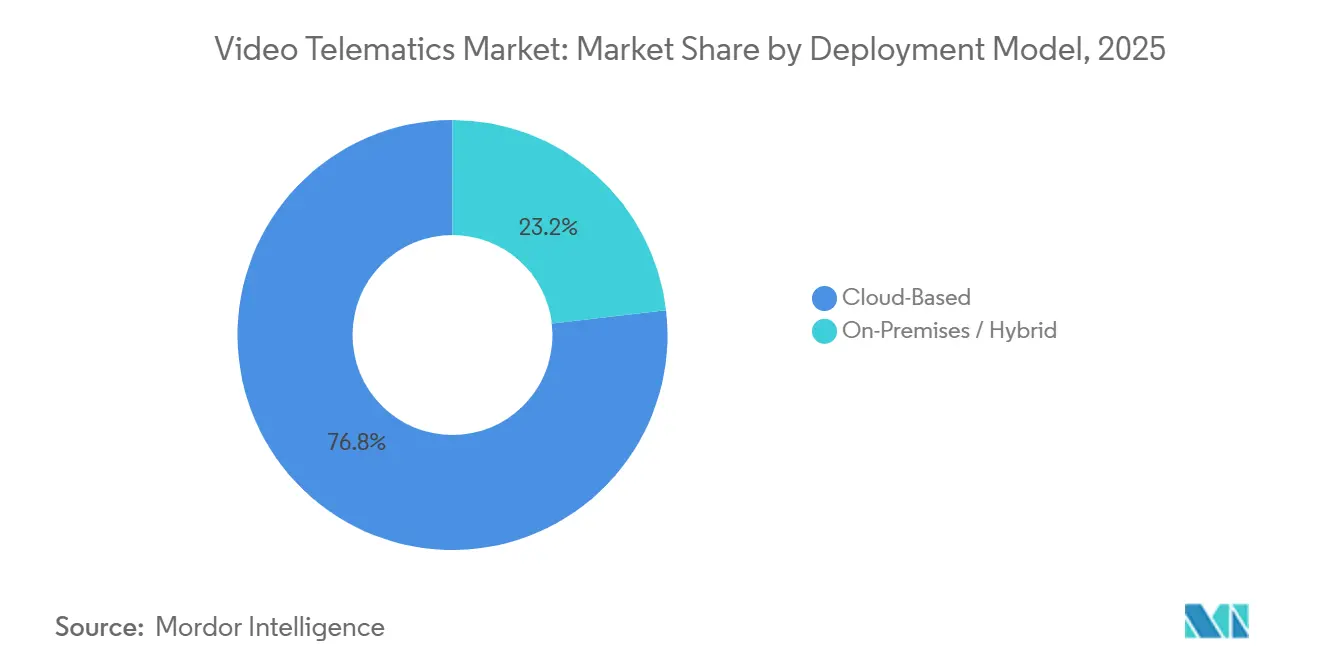
- Par modèle de déploiement, les plateformes basées sur le cloud ont représenté 76,83 % des revenus de 2025 et devraient croître à un CAGR de 6,96 % sur la période de prévision.
- Par composant, le matériel a représenté 53,62 % de la part du marché de la télématique vidéo en 2025, tandis que les logiciels et analyses devraient enregistrer un CAGR de 7,16 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord a représenté 38,91 % de la part du marché de la télématique vidéo en 2025, et l'Asie-Pacifique devrait afficher le CAGR le plus rapide de 7,57 % entre 2026 et 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Adoption croissante de solutions vidéo intégrées à la télématique de flotte | +1.8% | Mondial, notamment en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Obligations réglementaires en matière de surveillance des conducteurs et d'enregistrement des données ADAS | +1.5% | Europe, Amérique du Nord, Chine, Inde | Court terme (≤ 2 ans) |
| Baisse des coûts des caméras et de l'IA en périphérie | +1.2% | Mondial | Moyen terme (2 à 4 ans) |
| Accent croissant sur la conformité en matière de sécurité au sein des flottes commerciales | +1.0% | Amérique du Nord, Europe, Australie | Moyen terme (2 à 4 ans) |
| Passage à l'assurance à l'usage basée sur des sinistres vérifiés par vidéo | +0.9% | Amérique du Nord, Europe | Long terme (≥ 4 ans) |
| Monétisation des données d'images routières et partenariats avec les villes intelligentes | +0.3% | Certaines villes d'Amérique du Nord et d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Adoption croissante de solutions vidéo intégrées à la télématique de flotte
Les flottes d'entreprise consolident leurs relations avec les fournisseurs en intégrant des caméras dans les tableaux de bord télématiques existants. L'Asset Gateway de Samsara, lancé en janvier 2026, a étendu la couverture vidéo aux remorques et aux conteneurs, élargissant la surveillance au-delà de la cabine.[1]Samsara, "Lancement de l'Asset Gateway," samsara.com Le partenariat de Lytx avec Geotab en avril 2025 permet aux opérateurs de rejouer les événements de freinage brusque avec des clips synchronisés dans un portail unique. L'approche intégrée réduit le temps d'investigation, diminue les coûts logiciels et pousse les fournisseurs de caméras autonomes à ouvrir leurs API. Les plateformes intégrées ont déjà capté 62,37 % des revenus de 2025 et vont élargir leur avance à mesure que les abonnements logiciels pluriannuels remplacent les ventes de matériel ponctuelles.
Obligations réglementaires en matière de surveillance des conducteurs et d'enregistrement des données ADAS
Le règlement général sur la sécurité de l'Union européenne impose des enregistreurs d'événements de données sur tous les nouveaux véhicules à partir de juillet 2026, accélérant les mises à niveau des caméras sur tout le continent.[2]Commission européenne, "Règlement général sur la sécurité," europa.eu Les régulateurs américains n'ont pas encore rendu la vidéo obligatoire, mais les audits permanents sur les heures de service menés par la FMCSA maintiennent les transporteurs nationaux en état d'alerte élevée. Les règles du ministère des Transports chinois de 2025 et les directives du ministère des Transports routiers indien génèrent une urgence similaire en Asie. Des délais impératifs contraignent les flottes à retirer les camions d'avant 2020 plus tôt que prévu et à acquérir des systèmes capables de capturer 5 secondes de séquences pré-accident, les entrées de direction et les données de vitesse.
Baisse des coûts des caméras et de l'IA en périphérie
Les capteurs d'image de qualité automobile et les puces d'inférence à faible consommation font baisser les prix des nomenclatures. L'AI Dashcam Gen 3 de Motive exécute la détection locale de distraction tout en n'envoyant que les clips signalés vers le cloud, réduisant les factures de données mobiles sans sacrifier les informations.[3]Motive, "Lancement de l'AI Dashcam Gen 3," gomotive.com La Dash Cam Live de Garmin combine le stockage sur l'appareil avec des téléchargements LTE sélectifs pour équilibrer la qualité et la bande passante. La baisse des coûts des composants est particulièrement significative en Amérique du Sud et en Asie du Sud-Est, où les flottes ont historiquement retardé l'adoption jusqu'à ce que les prix du matériel tombent en dessous de 1 000 USD par véhicule.
Accent croissant sur la conformité en matière de sécurité au sein des flottes commerciales
Les assureurs proposent désormais des réductions de primes de 20 à 30 % pour les flottes qui fournissent des scores de conduite vérifiés par vidéo, compensant rapidement le coût des caméras. Une étude de cas de 2025 menée par 3 Sisters Logistics a fait état d'une réduction de prime de 30 % à la suite d'un déploiement sur l'ensemble de la flotte. Progressive Commercial adapte les primes aux profils de risque confirmés par vidéo, renforçant l'argumentaire de retour sur investissement pour les analyses en temps réel. L'Autorité nationale australienne de réglementation des véhicules lourds encourage les programmes volontaires qui accordent des crédits de sécurité aux opérateurs équipés de caméras. À mesure que les indemnités judiciaires augmentent, les transporteurs considèrent les séquences d'exonération comme des preuves essentielles plutôt que comme des données accessoires.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Obstacles à la conformité en matière de protection de la vie privée et des données | -0.8% | Europe, Californie, Canada | Court terme (≤ 2 ans) |
| Coûts élevés de matériel et d'installation pour les flottes de PME | -0.6% | Mondial, particulièrement en Amérique du Sud et en Afrique | Moyen terme (2 à 4 ans) |
| Contraintes de bande passante ou de stockage pour la diffusion HD et 4K | -0.4% | Régions à couverture cellulaire limitée | Moyen terme (2 à 4 ans) |
| Absence de normes ouvertes pour l'interopérabilité des analyses vidéo | -0.3% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Obstacles à la conformité en matière de protection de la vie privée et des données
L'article 88 du RGPD oblige les employeurs européens à limiter la surveillance des travailleurs, ce qui pousse certains transporteurs à désactiver les caméras orientées vers le conducteur pendant les pauses. La loi californienne Assembly Bill 1651 exige un consentement écrit et l'accès aux séquences dans les 24 heures, ajoutant des formalités administratives supplémentaires à l'intégration. Les fournisseurs doivent donc intégrer des options de consentement, des chemins de résidence des données et des outils de suppression des séquences, ce qui allonge les délais de développement logiciel et augmente les coûts d'ingénierie. Les flottes opérant à l'international font face à des réglementations sur la vie privée qui se chevauchent, ce qui alourdit les budgets de conformité et allonge les cycles de vente.
Coûts élevés de matériel et d'installation pour les flottes de PME
Un ensemble de cinq caméras avec câblage professionnel peut coûter 5 000 USD ou plus par camion, une dépense que de nombreux opérateurs disposant de moins de 50 véhicules ne peuvent pas absorber immédiatement. Le forfait d'abonnement latino-américain de Geotab pour 2025 regroupe le matériel, l'installation et le logiciel dans un abonnement mensuel, mais les engagements pluriannuels dissuadent certains propriétaires. La modernisation des camions plus anciens peut doubler les heures d'installation, tandis que la maintenance continue reste un obstacle pour les entreprises sans équipes informatiques dédiées. Ces points de friction expliquent le CAGR de 6,91 % enregistré par les systèmes autonomes qui réutilisent les infrastructures télématiques existantes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
les suites intégrées consolident la demande, les caméras autonomes comblent les niches de modernisationLes plateformes intégrées ont représenté 62,37 % des revenus de 2025, soulignant la demande des flottes pour des tableaux de bord uniques qui alignent la vidéo avec le GPS, les alertes de maintenance et les fiches de score des conducteurs. Les acheteurs d'entreprise préfèrent un contrat unique couvrant le matériel, le stockage cloud et les mises à jour analytiques, transformant un ensemble de solutions ponctuelles en un moteur de conformité unifié. La tarification par abonnement renforce cette tendance en échangeant les achats de caméras initiaux contre des coûts d'exploitation mensuels prévisibles, une approche défendue par des fournisseurs tels que Samsara. Parallèlement, l'accent mis sur le coaching en temps réel plutôt que sur les examens différés des incidents oriente les feuilles de route de développement vers des liens plus étroits entre les données télématiques et les clips vidéo pouvant être consultés en quelques secondes.
Les systèmes autonomes progressent à un CAGR de 6,91 % jusqu'en 2031, dépassant légèrement la croissance globale du marché, car ils s'intègrent facilement dans des flottes mixtes qui utilisent déjà des appareils d'enregistrement électronique tiers. La Dash Cam Live de Garmin avec LTE illustre ce modèle d'extension en stockant les séquences de routine localement et en ne téléchargeant que les événements signalés, une conception qui économise la bande passante dans les régions où les données mobiles sont coûteuses. Les petits transporteurs apprécient la flexibilité de déployer une seule unité orientée vers l'avant aujourd'hui et d'ajouter des caméras latérales ou orientées vers le conducteur ultérieurement sans avoir à remplacer le matériel existant. À mesure que les processeurs d'IA en périphérie apportent des analyses à l'appareil, les écarts de performance avec les suites intégrées se réduisent, exerçant une nouvelle pression sur la tarification et la différenciation des fonctionnalités.


Par type de véhicule :
les poids lourds dominent les revenus, les véhicules utilitaires légers accélèrentLes poids lourds ont représenté 33,68 % des revenus de 2025, portés par l'exposition au long cours aux accidents graves et aux audits d'assurance stricts qui exigent une documentation vidéo. Les avertissements continus de sortie de voie, la surveillance des angles morts et la détection de la fatigue du conducteur sont désormais proposés en options groupées, car les transporteurs routiers constatent des corrélations claires entre les séquences embarquées et les coûts de défense judiciaire. L'attention réglementaire de la Federal Motor Carrier Safety Administration maintient un fort élan pour l'adoption, même sans obligation fédérale formelle de caméra. Les réseaux de caméras multiples couvrant les portes des remorques et les soutes à marchandises deviennent également standard, les propriétaires de fret insistant sur des preuves contre les réclamations pour vol et détérioration.
Les véhicules utilitaires légers sont en passe d'atteindre un CAGR de 7,33 % entre 2026 et 2031, le plus rapide de toutes les catégories de véhicules, car les opérateurs de commerce électronique tels qu'Amazon équipent leurs fourgonnettes de livraison de caméras de cabine alimentées par l'IA qui évaluent la distraction, le suivi trop rapproché et le freinage brusque. Le profil dense d'arrêts et de départs des itinéraires de livraison de colis produit des données d'événements plus riches par kilomètre que la conduite sur autoroute, alimentant des modèles d'apprentissage automatique qui prédisent les futures collisions. Les assureurs répondent en adaptant les réductions de primes aux flottes de fourgonnettes qui partagent des clips de comportement des conducteurs, finançant ainsi efficacement les déploiements de matériel dans le secteur du dernier kilomètre. Les bus, autocars et voitures particulières restent des segments plus modestes aujourd'hui, mais les mandats de sécurité à venir en Europe devraient augmenter leur taux de pénétration des caméras plus tard dans la décennie.
Par modèle de déploiement :
le cloud renforce son avance, le modèle hybride conserve des rôles de nicheLes plateformes basées sur le cloud ont dominé les revenus de 2025, représentant 76,83 %, et devraient progresser à un CAGR de 6,96 % pendant la période de prévision. Verizon Connect exploite son empreinte de réseau cellulaire pour regrouper la connectivité et le stockage, créant des coûts de changement élevés qui fidélisent les clients dans des plans pluriannuels. Les tableaux de bord cloud simplifient également les audits de conformité en stockant plus de 6 mois de séquences consultables sans solliciter les ressources informatiques internes. À mesure que les capteurs 4K deviennent courants, les fichiers volumineux favorisent les pipelines cloud élastiques plutôt que les serveurs sur site fixes qui peuvent être saturés lors des pics de charge.
Les déploiements hybrides et sur site, qui représentent les 23,17 % restants, persistent là où une couverture mobile insuffisante ou des lois strictes sur la résidence des données empêchent les flottes de diffuser en continu. La mise en mémoire tampon intelligente qui stocke la vidéo de base localement et ne transmet en amont que les clips d'incidents étend l'adoption des caméras dans les corridors de transport routier ruraux et les États européens soucieux de la vie privée. Les fournisseurs exposent désormais des politiques granulaires permettant aux opérateurs d'ajuster les fréquences d'images, les fenêtres de téléchargement et les périodes de conservation pour chaque actif, comblant le fossé entre la maîtrise des coûts et l'obligation réglementaire de diligence. Bien que la croissance soit inférieure aux options cloud, les modèles hybrides restent essentiels pour les flottes qui traversent les frontières ou opèrent en dehors des zones de couverture LTE fiable.
Par composant :
le matériel domine encore les revenus, les logiciels tirent les marges futuresLe matériel a contribué à hauteur de 53,62 % du chiffre d'affaires de 2025, ancré par des caméras robustes, un câblage renforcé et des processeurs en périphérie résistant aux vibrations, à l'humidité et aux températures extrêmes. La baisse des prix des capteurs permet aux flottes de passer à des configurations double HD ou à quatre vues sans doubler les budgets, mais la main-d'œuvre d'installation gonfle encore les besoins en capital pour les petits opérateurs. Les acheteurs en volume atténuent ce coût en standardisant les emplacements de montage sur les nouvelles commandes de véhicules, comprimant les délais d'équipement et réduisant l'immobilisation des camions lors des modernisations.
Les logiciels et analyses, cependant, affichent un CAGR plus élevé de 7,16 %, confirmant que la valeur migre vers les informations plutôt que vers l'optique. Lorsque les clips Lytx apparaissent automatiquement dans la console télématique de Geotab, les responsables de la sécurité passent moins de temps à rechercher des fichiers et plus de temps à coacher les conducteurs, une efficacité de flux de travail qui justifie des niveaux d'abonnement premium. Les scores de risque prédictifs qui signalent les tendances se dégradant avant les accidents ouvrent des flux de revenus supplémentaires, tels que l'assurance à la conduite et les certifications de conformité automatisées. Les services couvrant l'installation, la formation et le support 24 heures sur 24 complètent l'offre, souvent regroupés dans des frais mensuels fixes qui lissent davantage les flux de trésorerie des flottes.
Analyse géographique
Marché de la télématique vidéo en Amérique du Nord
L'Amérique du Nord représentait 38,91 % de la part de marché mondiale de la télématique vidéo en 2025. L'écosystème d'assurance mature de la région récompense les flottes par des remises de primes de 20 à 30 % pour les scores de sécurité vérifiés par vidéo, ce qui ramène les délais de retour sur investissement à environ 18 mois. Les audits fédéraux qui mettent en lumière la fatigue des conducteurs et les registres de temps de service maintiennent les transporteurs longue distance sur une trajectoire d'amélioration continue avec des caméras à double orientation et des alertes en temps réel. Les offres d'abonnement qui regroupent le matériel, la connectivité et l'analyse dans un forfait mensuel unique séduisent les petits opérateurs qui ne disposent pas des capitaux nécessaires pour des achats importants au comptant. Les flottes transfrontalières circulant entre les États-Unis et le Canada jonglent avec des règles de confidentialité divergentes, ce qui soutient la demande de flux de travail de consentement configurables et de stockage de données localisé.
Marché de la télématique vidéo en Asie-Pacifique
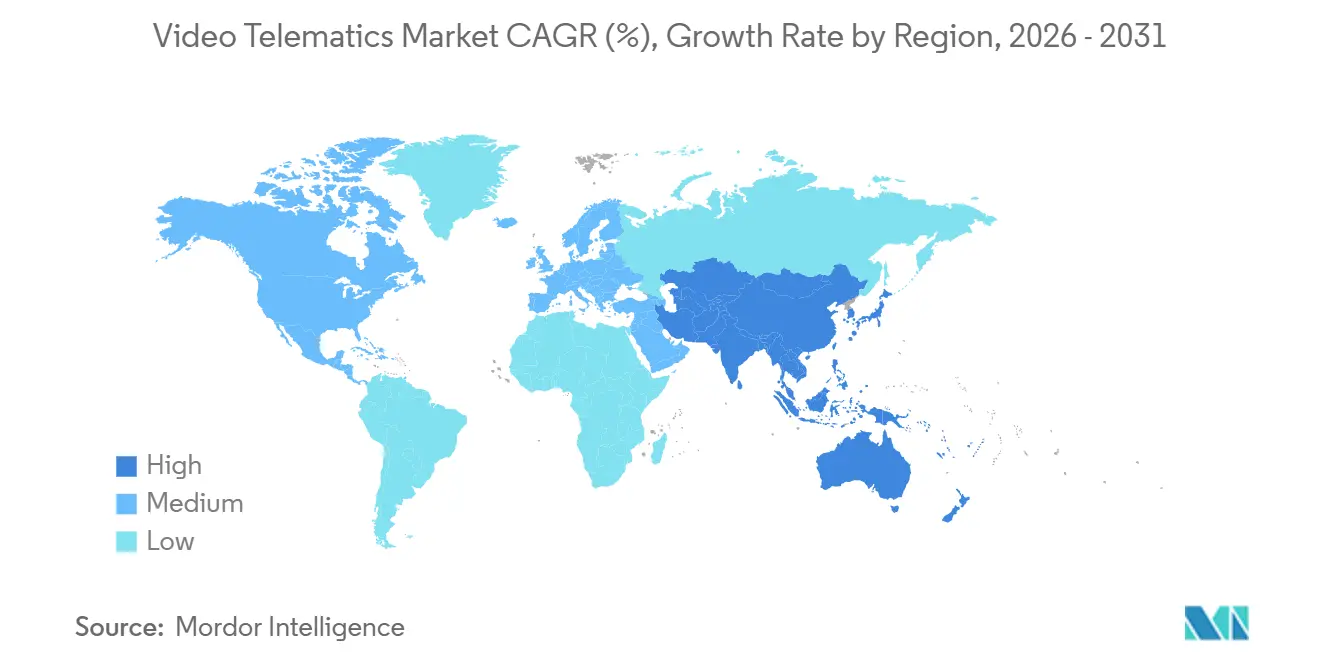
L'Asie-Pacifique devrait afficher le CAGR le plus élevé, à 7,57 %, d'ici 2031, portant le marché régional de la télématique vidéo bien au-delà de son niveau de référence de 2025. Le mandat chinois de 2025 imposant des dispositifs de télématique dans les véhicules commerciaux a déjà déclenché des commandes en volume de la part des géants nationaux de la logistique, tandis que les directives ADAS de l'Inde poussent les transporteurs de marchandises lourdes vers des configurations multicaméras. Les fournisseurs locaux gagnent un avantage concurrentiel en proposant des tableaux de bord en plusieurs langues et une tarification adaptée aux opérateurs individuels sensibles aux coûts. Le Japon, la Corée du Sud et l'Australie apportent un élan supplémentaire grâce à des programmes volontaires de transport intelligent axés sur la reconstitution des accidents et le coaching des conducteurs en temps réel.
Marché de la télématique vidéo en EMEA et en Amérique du Sud
L'Europe occupe une position intermédiaire, la demande étant ancrée par le Règlement général sur la sécurité de juillet 2026, qui rend les enregistreurs d'événements de données obligatoires sur tous les nouveaux véhicules. Les exigences contraignantes en matière de confidentialité imposées par l'article 88 du RGPD tempèrent la croissance des caméras orientées vers le conducteur, de sorte que les fournisseurs se différencient par des modes de confidentialité granulaires et des outils automatisés de suppression des données. L'Amérique du Sud, le Moyen-Orient et l'Afrique restent des marchés plus modestes où la couverture cellulaire limitée freine l'adoption de la diffusion en direct, mais les modèles d'abonnement sans frais initiaux commencent à générer des volumes auprès des flottes soucieuses des coûts. Les architectures hybrides qui stockent les séquences de routine sur des appareils locaux et ne téléchargent que les événements signalés contribuent à répondre à la fois aux contraintes de bande passante et aux règles de souveraineté des données.

Paysage réglementaire
La réglementation façonne de plus en plus les capacités minimales de capture de données et de tenue de registres liées aux déploiements de télématique vidéo dans les principaux marchés de flottes. Dans l'Union européenne, le cadre du Règlement général sur la sécurité (Règlement (UE) 2019/2144, soutenu par le Règlement délégué (UE) 2024/2220) renforce les exigences relatives aux enregistreurs de données d'événements pour les nouveaux types de véhicules dans les catégories plus lourdes, avec des jalons de conformité s'étalant jusqu'en 2026. Cela pousse les équipementiers et les exploitants de flottes vers des systèmes capables de synchroniser la vidéo avec les paramètres pertinents en cas d'accident. En parallèle, le Règlement n° 46 de la CEE-ONU continue de définir la base technique des systèmes caméra-moniteur sur les marchés alignés sur la CEE-ONU, renforçant la nécessité de matériel homologué par type et de pratiques d'installation documentées.
Les obligations de conformité opérationnelle influencent également la manière dont les flottes stockent et partagent les données d'inspection et de conduite en parallèle de la vidéo. Aux États-Unis, les actions de la FMCSA en 2026 font progresser la numérisation des flux de conformité, notamment une règle finale permettant la création et la tenue électronique des rapports d'inspection véhicule-conducteur (DVIR) et une modification distincte supprimant l'obligation de conserver un manuel opérateur ELD imprimé dans la cabine. En Grande-Bretagne, le gouvernement britannique a confirmé qu'il procéderait à l'imposition d'un ensemble de technologies de sécurité des véhicules pour l'homologation de type en Grande-Bretagne, et l'Information Commissioner's Office (ICO) a commencé à examiner les lignes directrices sur la surveillance des véhicules suite à l'entrée en vigueur des dispositions principales du Data (Use and Access) Act 2025 (en vigueur février 2026). Ensemble, ces mesures renforcent le consentement, la conservation et le contrôle d'accès pour les images destinées aux conducteurs.
Analyse de la chaîne de valeur
La chaîne de valeur de la télématique vidéo comprend les fournisseurs de composants (capteurs d'image, processeurs, modules CAN et GNSS, modems cellulaires et stockage), les fabricants d'appareils et de caméras, les fournisseurs de connectivité, l'infrastructure cloud et les logiciels de couche applicative qui fournissent la notation de sécurité, les flux de traitement des incidents et les rapports de conformité. Les équipementiers matériels et les fabricants d'appareils intègrent l'optique, le calcul en périphérie et le stockage local dans les dashcams et les systèmes multi-caméras. Les fournisseurs de plateformes télématiques associent les appareils à l'installation, à la connectivité et aux abonnements logiciels récurrents pour fournir des tableaux de bord unifiés combinant GPS, données liées à l'ELD/DVIR et clips vidéo. En aval, les flottes, les assureurs et les partenaires de services tiers (installateurs, prestataires de maintenance et de formation) influencent les choix de spécifications à travers les exigences de souscription, les flux de traitement des sinistres et la préparation aux audits.
Les contraintes d'approvisionnement et les obligations de gouvernance des données constituent actuellement les points de friction les plus visibles de la chaîne. En 2025/2026, les délais de livraison pour des composants de qualité automobile tels que les émetteurs-récepteurs CAN et les modules GNSS ont été signalés entre 20 et 30 semaines, et la disponibilité de la mémoire s'est tendue. Cela fait augmenter les coûts unitaires des appareils et incite certains fournisseurs à ajuster l'empreinte de stockage et les charges de travail d'IA en périphérie. Sur le plan de la conformité, l'évolution des attentes en matière de surveillance et de traitement des données (par exemple, les dispositions du Data (Use and Access) Act 2025 au Royaume-Uni en vigueur en février 2026 et les règles techniques alignées sur la CEE-ONU pour les systèmes caméra-moniteur) accroissent la demande de configurations documentées, de contrôles d'accès sécurisés et de politiques de conservation, ce qui déplace la différenciation vers les logiciels, la gouvernance cloud et les services plutôt que le seul matériel de caméra.
Paysage concurrentiel
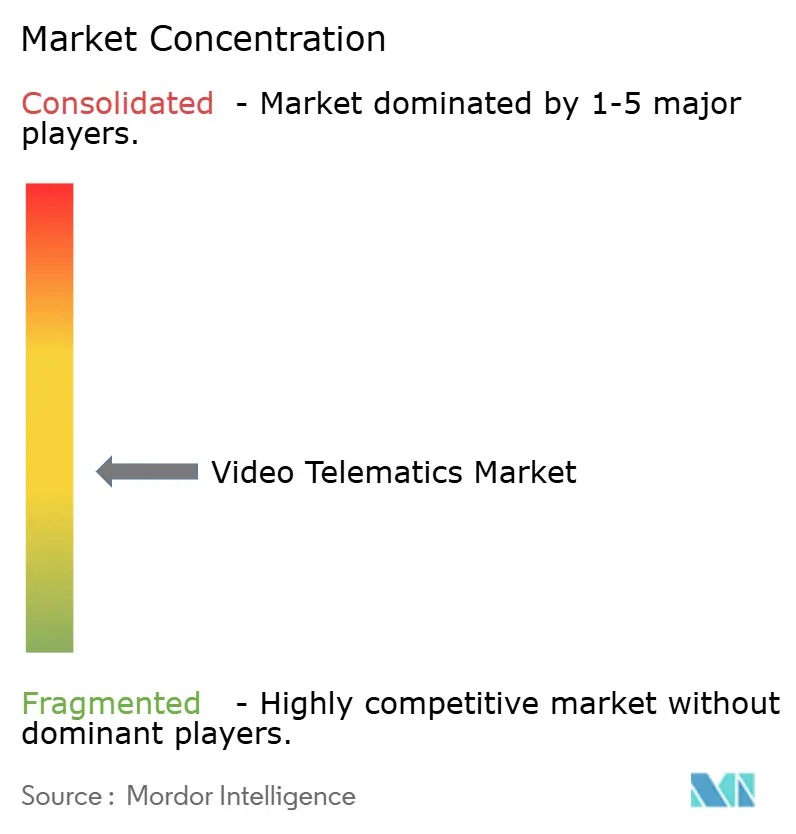
L'environnement des fournisseurs reste fragmenté, aucun acteur ne contrôlant plus d'une part à deux chiffres moyens des revenus mondiaux. Cette dispersion laisse de la place aux spécialistes régionaux et aux nouveaux entrants pour cibler des niches telles que la livraison du dernier kilomètre ou les remorques réfrigérées. L'économie des abonnements continue de remodeler les attentes des acheteurs en transformant les dépenses d'investissement ponctuelles en dépenses d'exploitation prévisibles, ce qui augmente la valeur vie client pour les plateformes axées sur les logiciels. La demande croissante d'analyses d'IA en périphérie déplace l'axe concurrentiel du matériel de caméra vers des modèles propriétaires de vision par ordinateur et de grands ensembles de données d'entraînement. En conséquence, les fournisseurs qui maîtrisent à la fois l'imagerie et les analyses bénéficient d'un avantage défendable même lorsque les composants matériels deviennent des produits de base.
Samsara ancre le segment des plateformes intégrées, transformant 1,264 milliard USD de revenus récurrents annuels et une hausse de 31 % d'une année sur l'autre des ventes du troisième trimestre fiscal 2026 en dépenses soutenues de recherche et développement pour le scoring du comportement des conducteurs. Verizon Connect exploite son empreinte de réseau mobile pour regrouper la connectivité et la vidéo, fidélisant plus de 3,5 millions de véhicules dans des accords pluriannuels difficiles à résilier. Lytx se concentre sur le coaching piloté par l'IA qui signale le suivi trop rapproché et la distraction par téléphone, tandis que la plateforme Driver-i de NetraDyne met l'accent sur l'inférence en périphérie pour réduire les besoins en bande passante. Des innovateurs plus modestes tels que Nauto et MiX Telematics continuent de se tailler des parts en se concentrant sur les analyses de sécurité urbaine et les fonctionnalités de conformité spécifiques aux régions.
Les alliances stratégiques se multiplient à mesure que les fournisseurs cherchent un accès plus rapide à de nouveaux bassins de clients. L'intégration par Geotab des caméras Surfsight apporte des clips en temps réel dans les tableaux de bord télématiques existants sans obliger les flottes à remplacer le matériel existant. L'AI Dashcam Gen 3 de Motive pousse la détection de distraction vers l'appareil, prouvant que les puces d'inférence à faible consommation peuvent réduire les factures de données mobiles en ne diffusant que les incidents critiques. Les partenariats avec les constructeurs de camions, les fabricants de remorques et les compagnies d'assurance renforcent les canaux de distribution et intègrent les caméras plus profondément dans les flux de travail des flottes. Les fournisseurs qui investissent tôt dans la gestion du consentement, les options de résidence des données et les mises à jour de sécurité à distance sont les mieux positionnés pour remporter des contrats d'entreprise dans les territoires sensibles à la vie privée.
Leaders du secteur de la télématique vidéo
Sensata Technologies
Verizon Communications Inc.
Solera Holdings Inc.
FleetCam Pty Ltd
VisionTrack Ltd
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la télématique vidéo
- Sensata Technologies
- Verizon Communications Inc.
- Solera Holdings Inc.
- FleetCam Pty Ltd
- VisionTrack Ltd
- Lytx Inc.
- Nauto Inc.
- SureCam (Europe) Limited
- LightMetrics Inc.
- NetraDyne Inc.
- Geotab Inc.
- AT&T Inc.
- Fleet Complete Inc.
- Samsara Inc.
- Octo Group SpA
- Motive Technologies Inc.
- One Step GPS LLC
- MiX Telematics Ltd
- Trimble Inc.
- Streamax Technology Co. Ltd
- Howen Technologies Co. Ltd
- Micronet Ltd
- PFK Electronics Pty Ltd
- Blackvue (Pittasoft Co. Ltd)
- Garmin Ltd
- Zonar Systems Inc.
- Azuga Holdings Inc.

Opportunités de marché et perspectives d'avenir
Un espace vacant majeur consiste à opérationnaliser la preuve vidéo au-delà de l'examen post-incident en l'intégrant dans les flux de travail quotidiens des flottes tels que le coaching, la réponse aux incidents et les rapports de conformité. En 2026, les fournisseurs concrétisent ce changement à travers des couches d'automatisation superposées aux flottes de caméras déjà installées. NetraDyne, par exemple, lance une plateforme de flux de travail pilotée par agents IA (Netradyne Intelligence) visant à automatiser le coaching, la réponse aux incidents et les rapports de sécurité en utilisant le matériel Driver-i existant. Cela crée une place pour des offres groupées combinant la détection d'événements par IA en périphérie, la génération standardisée de rapports et des contrôles d'accès basés sur les rôles pour les responsables de sécurité, les équipes de sinistres et le dispatching, en particulier pour les flottes qui utilisent déjà des tableaux de bord télématiques cloud.
La gestion du changement réglementaire et de la confidentialité ouvre également des opportunités pour des fonctionnalités différenciées de consentement et de gouvernance des données sur les marchés où la surveillance des travailleurs est sensible. Les échéances du Règlement général sur la sécurité de l'UE arrivant en 2026 relèvent le niveau de base pour la capture de données d'événements sur les nouveaux véhicules, tandis que les dispositions du Data (Use and Access) Act 2025 au Royaume-Uni en vigueur en février 2026 ont déclenché un examen par l'ICO des lignes directrices sur la surveillance des véhicules, augmentant l'attention portée à l'accès, à la conservation et à la transparence des images en cabine. Les produits offrant des modes de confidentialité configurables, des journaux d'accès auditables et une conservation flexible par géographie peuvent soutenir les flottes transfrontalières opérant sous des régimes d'application se chevauchant, et aider les assureurs et les flottes à opérationnaliser les sinistres vérifiés par vidéo et le coaching sans accroître le risque de conformité.
Recent Industry Developments in Marché de la télématique vidéo
- Juillet 2026 : Verizon, à travers un partenariat avec KDDI, a été désigné fournisseur de connectivité américain pour les véhicules BMW Group nouvellement fabriqués, prenant en charge la télématique 5G Standalone et LTE. Cette évolution souligne comment les acteurs de la connectivité positionnent les services réseau de qualité automobile comme fondement pour des applications embarquées gourmandes en données, y compris les flux de travail de sécurité et de flotte activés par vidéo.
- Mai 2026 : Solera a introduit SmartDrive Pedestrian Collision Warning, ajoutant une capacité d'assistance au conducteur pilotée par IA ciblant la détection du risque piéton pour les flottes. L'expansion de fonctions de type ADAS au sein des écosystèmes de télématique vidéo augmente la valeur des abonnements logiciels en liant les caméras à une réduction proactive des risques plutôt qu'à la seule documentation des incidents.
- Octobre 2025 : Geotab a annoncé l'acquisition des opérations commerciales internationales de Verizon Connect en Europe et en Australie. L'accord renforce la distribution et la base installée de Geotab hors Amérique du Nord et accélère la consolidation autour de plateformes de flotte unifiées où les données vidéo, de conformité et de télématique sont gérées dans un environnement unique.


Marché de la télématique vidéo Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Pour ce rapport, le marché de la télématique vidéo couvre la capture vidéo embarquée ainsi que la télématique connectée qui transmet des images et des données d'événements pour la sécurité des flottes, l'examen du comportement des conducteurs, l'enquête sur les incidents et la surveillance opérationnelle à travers les véhicules commerciaux et particuliers.
Exclusions du périmètre : Nous excluons les dashcams grand public uniquement qui ne permettent pas de flux de travail analytiques connectés, et nous excluons également le matériel ADAS pur qui n'est pas vendu dans le cadre d'une solution de télématique vidéo.
Aperçu de la segmentation
- Par type
- Systèmes intégrés
- Systèmes autonomes
- Par type de véhicule
- Poids lourds
- Bus et autocars
- Véhicules utilitaires légers
- Voitures particulières
- Par modèle de déploiement
- Basé sur le cloud
- Sur site / Hybride
- Par composant
- Matériel
- Logiciels et analyses
- Services
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Royaume-Uni
- Allemagne
- France
- Italie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Émirats arabes unis
- Arabie saoudite
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Égypte
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour fixer les limites du marché, cartographier la demande initiale et établir les fourchettes d'adoption et de tarification avant le début des entretiens. Nous nous sommes appuyés sur des sources publiques et non payantes telles que le Forum international des transports (OCDE) pour le contexte des flottes et de la sécurité routière, le US DOT et la NHTSA pour les signaux d'accidents et de conformité, Eurostat pour les indicateurs régionaux de véhicules et de transport, et UN Comtrade pour l'orientation du commerce électronique lorsque cela aidait à expliquer les mouvements d'approvisionnement.
Parallèlement, nous avons examiné les dépôts d'entreprises, les transcriptions des conférences téléphoniques sur les résultats, les brochures produits et la presse crédible pour comprendre comment les offres sont regroupées (matériel plus logiciels et services) et comment le déploiement évolue vers le cloud. Pour vérifier la cohérence de l'échelle des entreprises et de la dynamique des transactions, nous avons également consulté des abonnements payants pour les données financières et de renseignement des entreprises, des sources d'actualités et financières, ainsi que des bases de données de brevets pour l'activité liée aux caméras, à l'IA et à l'analytique. Les sources énumérées ici sont illustratives, et de nombreuses autres références publiques ont été utilisées pour collecter des données, valider des hypothèses et clarifier les lacunes au cours de l'étude.
Entretiens et enquêtes primaires
Les travaux primaires ont porté sur des entretiens et des enquêtes structurées avec des exploitants de flottes, des partenaires de distribution, des intégrateurs de systèmes, des assureurs et des parties prenantes de programmes de sécurité, ainsi que des équipes de solutions impliquées dans la tarification et les déploiements. Puisque nous dimensionnons un marché mondial, la couverture a été équilibrée entre les principales régions d'adoption afin de confirmer les modèles d'utilisation, le nombre de caméras par véhicule et les taux d'adoption des abonnements, puis de réinjecter ces données dans le modèle.
Répartition des répondants aux travaux de recherche primaire sur le terrain
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 32 % | Dirigeants (CXO) : 12 % | APAC : 42 % |
| Niveau intermédiaire : 46 % | Responsables fonctionnels/d'unité : 37 % | EMEA : 32 % |
| Petits acteurs : 22 % | Managers : 51 % | Amériques : 26 % |
Dimensionnement et prévisions du marché
Le modèle central utilise une approche descendante où le parc de véhicules adressable et le nombre de flottes actives sont convertis en un pool d'adoption pour la télématique vidéo-activée, puis traduits en revenus annuels à l'aide de forfaits tarifés. Nous corroborons ensuite les totaux en utilisant des approximations ascendantes sélectives, notamment des vérifications par échantillonnage du prix de vente moyen x volume basées sur les retours des canaux de distribution, et une consolidation d'un ensemble limité d'indicateurs d'échelle des fournisseurs pour vérifier si le total semble réaliste.
Les principales données utilisées dans le modèle comprennent la base installée en unités (par exemple, 9,74 millions d'unités en 2025), la répartition entre déploiements cloud et sur site, le nombre moyen de caméras par véhicule, les taux d'adoption des abonnements pour les logiciels et l'analytique, et le comportement de renouvellement des contrats de service. Nous avons également suivi les évolutions de la répartition entre types de véhicules (comme les flottes plus lourdes par rapport aux flottes commerciales légères) car elles affectent la densité des caméras, l'utilisation des données et la tarification.
Lorsque les informations ascendantes étaient fragmentaires pour les petits pays, les lacunes ont été traitées via des taux d'adoption de substitution liés à l'intensité des flottes et aux signaux d'application, suivis de contrôles de cohérence régionale. Pour les prévisions, une analyse de scénarios a été utilisée, et les scénarios ont été ancrés sur le consensus d'experts concernant la vitesse probable de progression de l'adoption du cloud, de l'analytique vidéo pilotée par IA et des cycles d'achat orientés sécurité. Le scénario de base a ensuite été lissé avec des contrôles de tendance à court terme afin que les variations d'une année à l'autre ne se produisent que lorsqu'elles peuvent être rattachées à un moteur de demande clair.
Validation des données et cycle de mise à jour
Les résultats ont été recoupés avec des signaux indépendants tels que la progression de la base installée, l'orientation de la part du cloud et les fourchettes de tarification d'abonnement typiques, puis examinés pour détecter les valeurs aberrantes au niveau national et régional. Lorsqu'un écart était trop important, nous avons rouvert l'hypothèse qui en était à l'origine, et nous avons recontacté les répondants pour confirmer si le problème provenait du calendrier des devises, de la structure des forfaits ou des différences de caméras par véhicule.
Avant validation finale, le modèle et ses hypothèses passent par un examen analytique en plusieurs étapes afin d'éliminer les erreurs de calcul, les doubles comptages et les incohérences de mix. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des changements matériels affectent les modèles d'adoption ou de tarification. Juste avant la livraison, un dernier passage est effectué afin que les clients reçoivent la vue la plus récente.
Taille du marché mondial de la télématique vidéo selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour la télématique vidéo peuvent sembler très éloignées les unes des autres car elles ne comptabilisent pas toujours la même chose, même lorsque les titres semblent similaires. Les plus grandes différences proviennent généralement du fait que l'estimation est construite à partir des unités de base installée ou uniquement des expéditions annuelles, de la comptabilisation cohérente ou non des logiciels et des services, et de la manière dont la conversion des devises et les changements de prix sont traités au fil du temps.
Dans cette étude, la cadence d'actualisation et le calendrier des devises ont été traités comme des contrôles de premier ordre, et la logique du prix de vente moyen a été mise à jour pour le mix d'abonnements cloud et la part du matériel avant la finalisation des totaux, ce qui est généralement là où l'écart se resserre pour Mordor Intelligence. Certains chiffres publiés semblent également mélanger des catégories adjacentes comme les dashcams de base ou la télématique de flotte au sens large, ce qui peut inflater ou déflater la valeur selon ce qui est inclus et la manière dont les renouvellements sont traités.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 10,38 M USD (2026) | |
| Cabinet de conseil mondial A | 0,62 Md USD (2026) | Évalue souvent le marché en tant que revenu annuel à travers le matériel, les logiciels et les services, et peut inclure des forfaits de télématique de flotte plus larges qui ne sont pas strictement orientés vidéo, ce qui pousse les totaux plus haut qu'une vue basée sur les unités de la base installée. |
| Revue spécialisée B | 0,28 Md USD (2025) | Utilise généralement un dimensionnement basé sur les expéditions ou uniquement sur le matériel des caméras, avec une visibilité limitée sur les abonnements récurrents, et peut appliquer un prix de vente moyen mondial unique sans ajustement pour le mix cloud et la tarification régionale. |
Le tableau montre que le plus grand écart provient du mélange de métriques de base installée basées sur les unités avec des définitions basées sur les revenus, et de la manière dont les abonnements logiciels sont comptabilisés. En maintenant un périmètre restreint et en validant les hypothèses de prix et de mix par des entretiens et des contrôles de cohérence, les chiffres finaux restent traçables à des variables claires qui peuvent être recalculées lorsque les conditions changent.


Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché de la télématique vidéo et à quelle vitesse va-t-il croître ?
Le secteur s'établit à 10,38 millions USD en 2026 et devrait atteindre 14,28 millions USD d'ici 2031, reflétant un CAGR de 6,59 % durant la période 2026-2031.
Quel modèle de déploiement est le plus populaire auprès des opérateurs de flottes ?
Les plateformes basées sur le cloud dominent avec une part de revenus de 76,83 % en 2025, car les flottes valorisent la diffusion en temps réel, les analyses centralisées et les mises à jour à distance transparentes.
Quelle région enregistrera la croissance du nombre d'utilisateurs la plus rapide au cours des cinq prochaines années ?
L'Asie-Pacifique devrait enregistrer l'expansion la plus rapide avec un CAGR de 7,57 % jusqu'en 2031, portée par le mandat télématique chinois de 2025 et les directives ADAS de l'Inde.
Pourquoi les systèmes intégrés sont-ils préférés aux caméras autonomes ?
Ils ont capté 62,37 % des revenus de 2025, car les tableaux de bord unifiés qui combinent la vidéo avec le GPS, la maintenance et les données de comportement des conducteurs simplifient les investigations et réduisent les chevauchements logiciels.
Quels sont les principaux obstacles à l'adoption pour les flottes de petite et moyenne taille ?
Les coûts initiaux de matériel et d'installation dépassant 5 000 USD par véhicule, ainsi que les frais de données mobiles continus pour la vidéo HD, pèsent sur des budgets d'investissement serrés.
Comment les réglementations façonnent-elles les exigences produits ?
Des mandats tels que le règlement général sur la sécurité de l'UE, les règles de surveillance des conducteurs de la FMCSA et les lois télématiques chinoises transforment les caméras d'options facultatives en nécessités de conformité devant enregistrer les données pré-accident et l'activité des conducteurs.
Dernière mise à jour de la page le:



