
Taille et part du marché des télématiques en Asie du Sud-Est
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
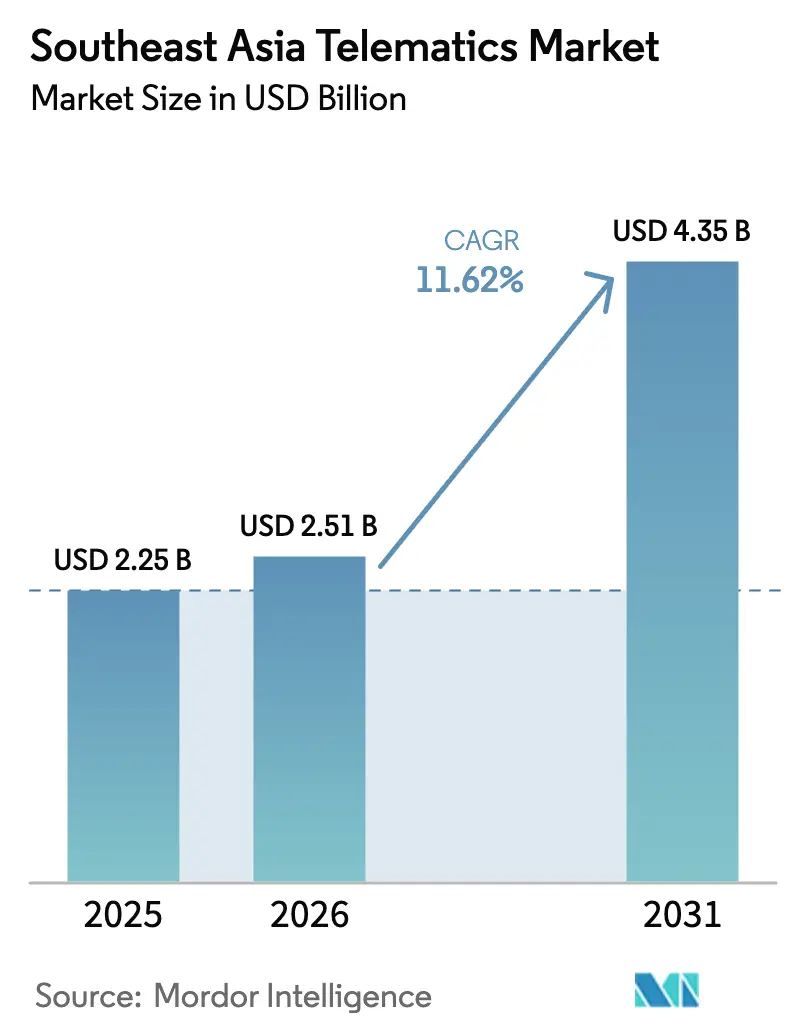
| Taille du marché de l'année de base (2025) | 2.25 Milliards de dollars |
| Taille du Marché (2026) | 2.51 Milliards de dollars |
| Taille du Marché (2031) | 4.35 Milliards de dollars |
| Growth Rate (2026 - 2031) | 11.62 % |
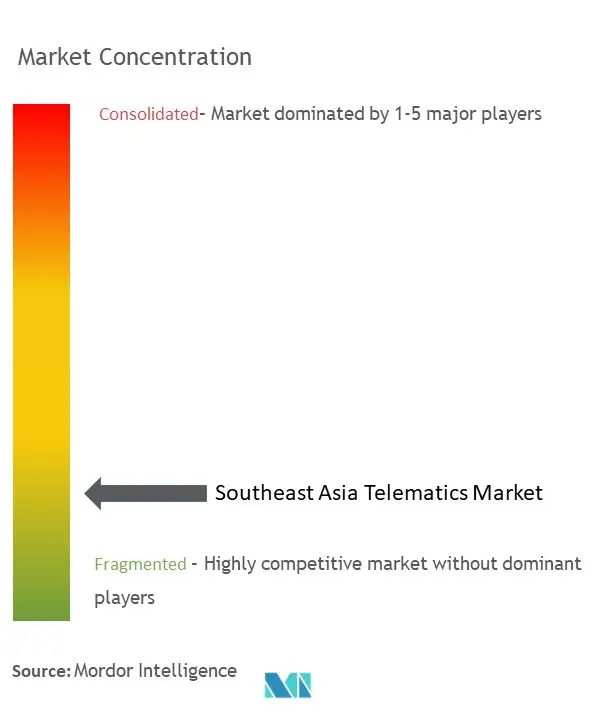
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des télématiques en Asie du Sud-Est par Mordor Intelligence
La taille du marché des télématiques en Asie du Sud-Est était évaluée à 2,25 milliards USD en 2025 et devrait croître de 2,51 milliards USD en 2026 pour atteindre 4,35 milliards USD d'ici 2031, à un CAGR de 11,62 % au cours de la période de prévision (2026-2031). La demande de produits dépasse les projections antérieures, car les régulateurs renforcent les règles d'économie de carburant et d'émissions, le commerce électronique génère des volumes de colis records et la couverture 4G/5G atteint les villes secondaires. La politique 30@30 de la Thaïlande pour la production de véhicules électriques, l'objectif de l'Indonésie d'atteindre 1 million de véhicules électriques d'ici 2035 et le mandat de réduction de la consommation de carburant de 26 % à l'échelle de la flotte prévu par la Feuille de route sur l'économie de carburant de l'ASEAN définissent ensemble un calendrier de conformité contraignant qui fait de la télématique un investissement de flotte incontournable. Les opérateurs de télécommunications de la région déploient la 5G à faible latence, ouvrant la voie à la maintenance prédictive, aux applications V2X et aux modules complémentaires d'aide à la conduite avancée. Les fournisseurs multinationaux et locaux continuent d'entrer sur le marché malgré l'inflation des coûts matériels, ce qui se traduit par un paysage concurrentiel fragmenté mais en rapide maturation.
Principaux enseignements du rapport
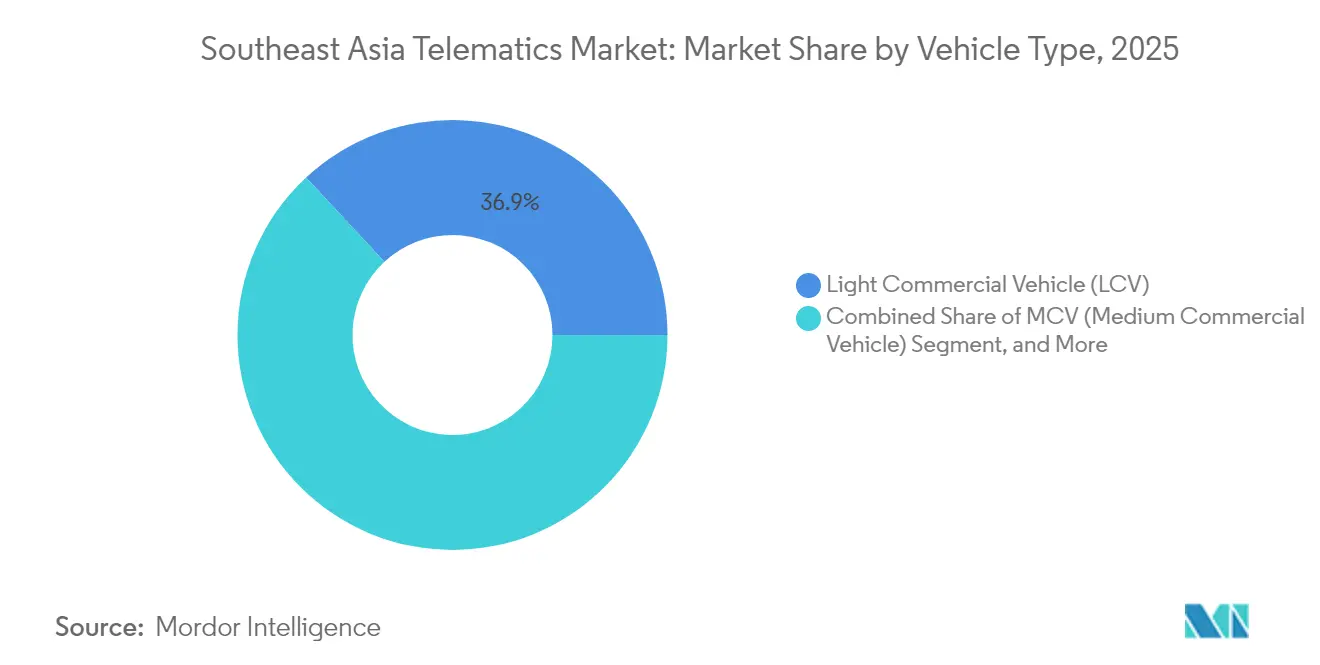
- Par type de véhicule, les véhicules commerciaux légers ont dominé avec une part de revenus de 36,92 % en 2025 ; les deux-roues devraient se développer à un CAGR de 12,05 % jusqu'en 2031.
- Par solution, la gestion de flotte et de véhicules détenait une part de revenus de 41,55 % en 2025, tandis que l'assurance télématique devrait croître à un CAGR de 13,14 % jusqu'en 2031.
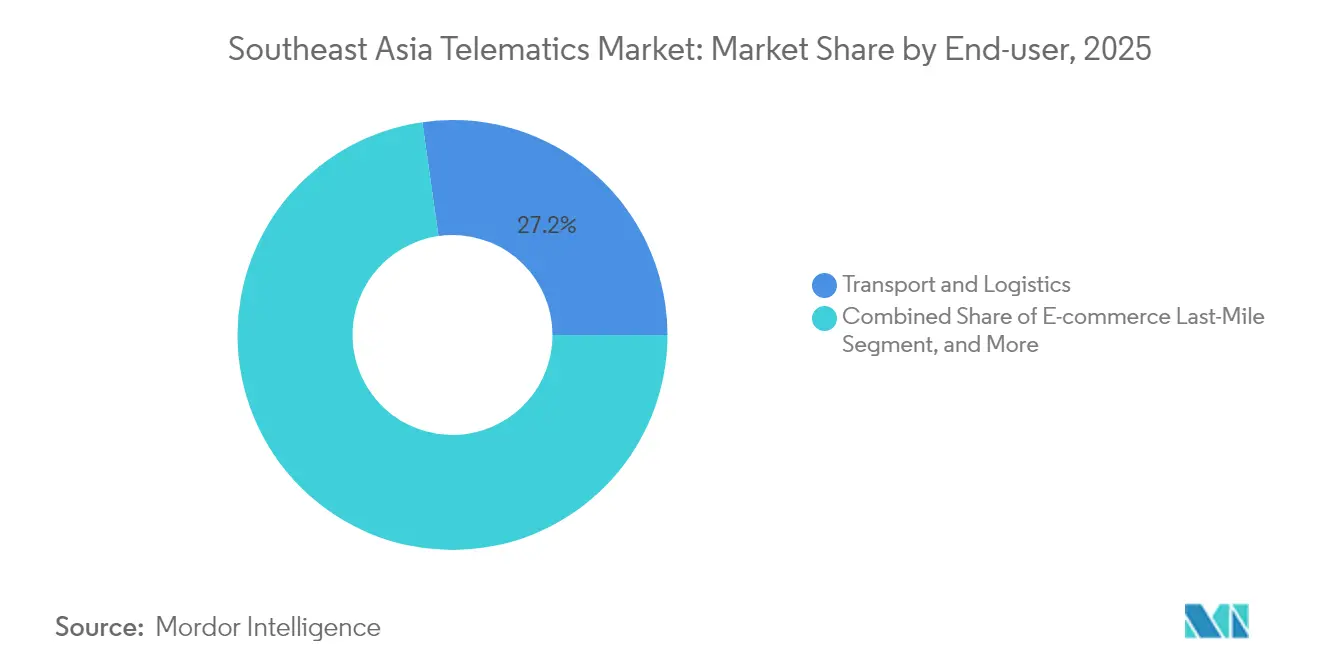
- Par secteur d'utilisation finale, le transport et la logistique ont capté une part de revenus de 27,24 % en 2025, tandis que la livraison du dernier kilomètre pour le commerce électronique progresse à un CAGR de 12,42 % jusqu'en 2031.
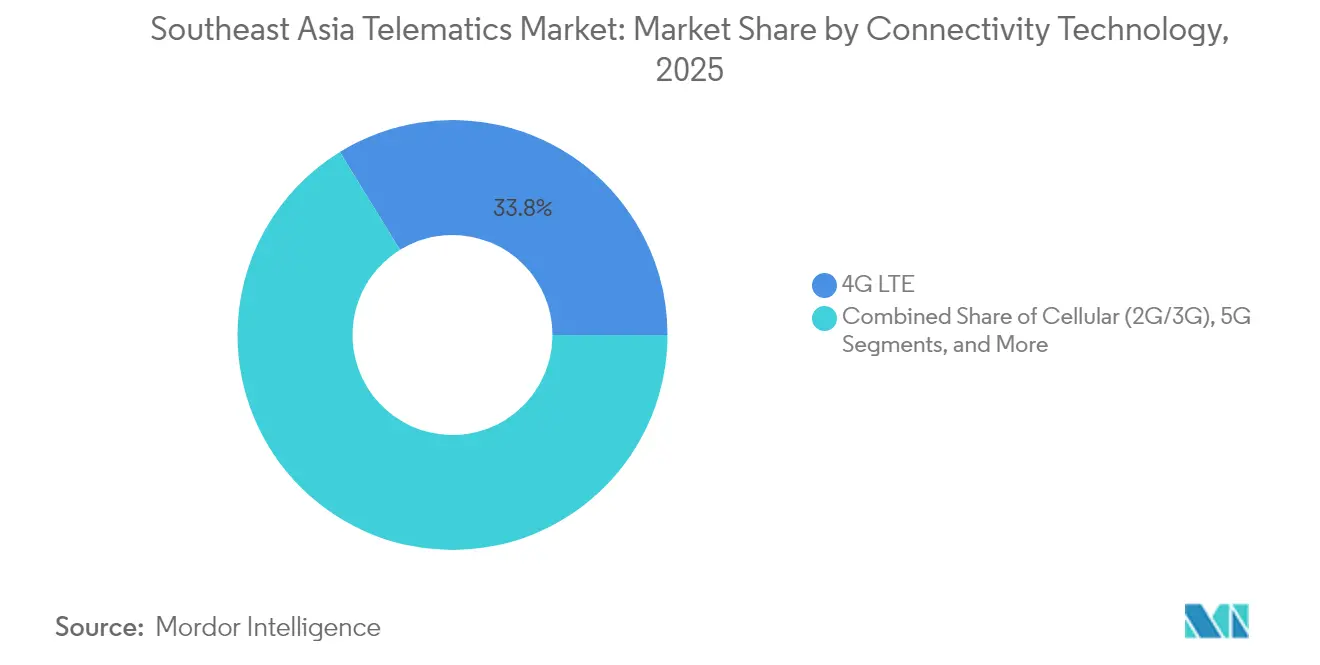
- Par technologie de connectivité, la 4G LTE a dominé avec une part de revenus de 33,78 % en 2025 ; la 5G devrait progresser à un CAGR de 13,47 % jusqu'en 2031.
- Par pays, la Thaïlande a commandé une part de revenus de 22,48 % en 2025, tandis que le Vietnam devrait enregistrer le CAGR le plus rapide de 12,74 % de 2026 à 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Les mandats de sécurité et d'émissions à quatre niveaux stimulent l'adoption | + 2.8% | Mondial, plus fort en Thaïlande et en Indonésie | Moyen terme (2-4 ans) |
| L'essor du commerce électronique pour le dernier kilomètre stimule la télématique des VCL | + 3.2% | Cœur de l'ASEAN, avec des retombées aux Philippines | Court terme (≤ 2 ans) |
| Le déploiement de la 4G/5G permet des services de données en temps réel | + 2.1% | Singapour et la Malaisie en tête, expansion régionale | Long terme (≥ 4 ans) |
| Réduction des coûts de flotte face à la volatilité du diesel et à la taxe carbone | + 1.9% | Thaïlande, Indonésie, Malaisie | Moyen terme (2-4 ans) |
| Projets pilotes de taxe routière basée sur le kilométrage (Indonésie) | + 1.2% | National, avec des gains précoces à Jakarta et Surabaya | Long terme (≥ 4 ans) |
| Alliances assurance-télécommunications PAYD au Vietnam | + 0.8% | National, en expansion vers les marchés régionaux | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Les mandats de sécurité et d'émissions à quatre niveaux stimulent l'adoption
Les gouvernements d'Asie du Sud-Est superposent des objectifs d'économie de carburant, des taxes basées sur le CO₂, des règles de contenu local et des engagements zéro émission, transformant la télématique d'une option d'efficacité en une exigence réglementaire. La Feuille de route sur l'économie de carburant de l'ASEAN exige une réduction de 26 % de la consommation moyenne de carburant des flottes d'ici 2025, obligeant les opérateurs à surveiller l'utilisation des véhicules en temps réel.[1]Secrétariat de l'ASEAN, "Feuille de route sur l'économie de carburant de l'ASEAN pour le secteur des transports," asean.orgLe système d'accise de la Thaïlande récompense les réductions de CO₂, tandis que les seuils de contenu local de l'Indonésie orientent les acheteurs vers des modules télématiques intégrés localement. Les projets pilotes émergents sur l'hydrogène et les biocarburants dans le cadre de la Communauté asiatique zéro émission nécessitent également des données d'exploitation granulaires pour la conformité, intégrant davantage la télématique dans les flux de travail des flottes. En conséquence, l'adoption ne dépend plus uniquement du retour sur investissement ; les flottes doivent se connecter ou faire face à des pénalités de non-conformité, soutenant une croissance à deux chiffres pour le marché des télématiques en Asie du Sud-Est.
L'essor du commerce électronique pour le dernier kilomètre stimule la télématique des VCL
Les plateformes de vente au détail en ligne continuent de fixer des références en matière de rapidité de livraison qui nécessitent une visibilité point à point de l'entrepôt à la porte. Les services de super-application de Grab dans plus de 800 villes s'appuient sur des flottes de VCL et de deux-roues connectés pour atteindre des délais de livraison inférieurs à une heure. L'économie numérique de la Malaisie a déjà contribué à hauteur de 22,6 % du PIB en 2020 et se développe de 8,5 % par an, poussant les prestataires logistiques à moderniser leurs systèmes de suivi.[2]Huawei, "Mise à jour des progrès de l'économie numérique de la Malaisie 2024," huawei.comLes deux-roues électriques du Vietnam ont dépassé 9 % de part de marché en 2024, ajoutant des données sur l'état de la batterie et la gestion de l'autonomie aux tableaux de bord des flottes. Ces dynamiques soutiennent une demande soutenue pour le routage en temps réel, la notation du comportement des conducteurs et l'analyse des cycles de charge, qui élargissent tous le marché des télématiques en Asie du Sud-Est.
Le déploiement de la 4G/5G permet des services de données en temps réel
Le port de Tuas à Singapour a été mis en service avec des tranches 5G pour les opérations de grues et de véhicules à guidage automatique critiques, montrant comment les réseaux à faible latence font évoluer la télématique du suivi réactif à l'orchestration prédictive.[3]Singtel, "Singtel et Ericsson collaborent pour déployer la 5G au port de Tuas," singtel.comLe Plan directeur numérique de l'ASEAN prévoit une couverture 5G régionale d'au moins 35 % de la population d'ici 2025, avec des cadres de partage de spectre accélérant les déploiements. L'ambition de la Malaisie de devenir la Capitale numérique de l'ASEAN fait avancer les calendriers 5G, donnant aux flottes accès aux services V2X et aux mises à jour à distance. À mesure que la couverture s'étend, les modèles d'analyse en périphérie et de maintenance basée sur l'IA débloqueront de nouveaux flux de revenus, élargissant la base adressable pour le marché des télématiques en Asie du Sud-Est.
Réduction des coûts de flotte face à la volatilité du diesel et à la taxe carbone
Le carburant représente plus de 30 % des budgets de nombreuses flottes, et les fluctuations des prix du diesel se combinent désormais avec les taxes carbone en phase initiale pour comprimer les marges. La Thaïlande lie ses règles d'économie de carburant à des remises d'accise qui favorisent les véhicules connectés capables de démontrer un CO₂ plus faible par kilomètre. Le Forum international des transports montre une baisse des recettes fiscales sur les carburants à mesure que l'adoption des véhicules électriques augmente, poussant les gouvernements vers des péages basés sur la distance qui dépendent des relevés d'odomètre télématiques.[4]Forum international des transports, "Étude sur la tarification routière basée sur la distance," internationaltransportforum.orgLes mandats sur les biocarburants de l'Indonésie obligent également les opérateurs à enregistrer les ratios de mélange et les données d'itinéraire pour bénéficier d'incitations fiscales. Ces leviers économiques font des tableaux de bord connectés un élément central du contrôle des coûts, augmentant les taux de pénétration dans tous les segments.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coût initial élevé du matériel et de l'intégration | -1.8% | Régional, aigu dans les marchés plus petits | Court terme (≤ 2 ans) |
| Itinérance réseau transfrontalière inégale | -1.2% | Corridors transfrontaliers, zones rurales | Moyen terme (2-4 ans) |
| Obstacles à la souveraineté des données sur l'exportation de télémétrie | -0.9% | Vietnam, Indonésie, Thaïlande | Long terme (≥ 4 ans) |
| Pénurie d'installateurs certifiés en dehors des villes de premier rang | -0.7% | Zones rurales et urbaines secondaires | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coût initial élevé du matériel et de l'intégration
Les pénuries mondiales de puces persistent, avec des délais d'approvisionnement en semi-conducteurs automobiles atteignant 50 semaines, faisant grimper les prix des appareils et limitant la disponibilité des références. Les opérateurs de flottes font face à un écart croissant en termes de coût du capital : les grandes entreprises verrouillent des contrats d'approvisionnement pluriannuels, tandis que les PME reportent les déploiements ou optent pour des ensembles de fonctionnalités réduits. Les déficits de production ont touché 8,2 millions de véhicules en 2021 et se répercutent encore sur les carnets de commandes de 2025, maintenant les prix de vente moyens du matériel élevés et freinant la trajectoire de croissance à court terme du marché des télématiques en Asie du Sud-Est.
Obstacles à la souveraineté des données sur l'exportation de télémétrie
Le décret vietnamien sur les données personnelles oblige les fournisseurs étrangers à traiter et stocker les informations localement, ajoutant des dépenses d'investissement en centres de données et des frais généraux opérationnels. L'Indonésie et la Thaïlande imposent des clauses de localisation spécifiques au secteur qui nécessitent des flux d'intégration complexes pour les flottes transfrontalières. Le patchwork qui en résulte érode les économies d'échelle, impose des références de dispositifs spécifiques à chaque pays et augmente le risque de conformité, pesant sur l'expansion du marché malgré une demande en forte hausse.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de véhicule :
les flottes commerciales stimulent l'électrificationLes véhicules commerciaux légers ont représenté 36,92 % de la taille du marché des télématiques en Asie du Sud-Est en 2025, ancrés dans les livraisons de colis et d'épicerie qui exigent une analyse granulaire des itinéraires. Les opérateurs déploient la notation des conducteurs par caméra, des sondes de température pour la chaîne du froid et des intégrations de preuves de livraison électroniques pour respecter des accords de niveau de service stricts. Les deux-roues enregistrent le CAGR le plus rapide de 12,05 % jusqu'en 2031, car le Vietnam et l'Indonésie électrifient les flottes de covoiturage et de coursiers, ajoutant des alertes d'état de charge de la batterie et des fonctionnalités de cartographie des stations d'échange.
La micro-usine de Zapp en Thaïlande peut produire 21 500 motos électriques par an, chacune livrée avec des ports CAN-bus pour les données de groupe motopropulseur en temps réel. Pour les véhicules commerciaux moyens dans les mines et la construction, les tableaux de bord de disponibilité et le géorepérage assurent la conformité sur les sites d'équipement. Les voitures particulières complètent la demande, car les assureurs proposent des remises sur les polices connectées et les plateformes de covoiturage installent des dongles OBD de rechange. Collectivement, ces dynamiques renforcent la nature multi-segments du secteur des télématiques en Asie du Sud-Est, maintenant les fournisseurs de solutions agiles dans toutes les classes de charge utile.


Par solution :
l'innovation en assurance accélère la croissanceLa gestion de flotte et de véhicules a représenté 41,55 % de la taille du marché des télématiques en Asie du Sud-Est en 2025, offrant le suivi GPS de base, la planification de la maintenance et les alertes aux conducteurs. L'adoption est quasi universelle parmi les opérateurs de transport longue distance et régional cherchant des réductions de consommation de carburant de 3 % à 5 % par véhicule. L'assurance télématique, croissant à un CAGR de 13,14 %, redéfinit la tarification du risque en alignant les primes sur les scores comportementaux et le kilométrage, un changement mis en évidence par le lancement du paiement à l'usage de NTUC Income avec Carro. Les 1,85 million de polices connectées de MS&AD élargissent l'ensemble de données actuarielles, permettant à l'IA de définir des corridors de risque. Ces cas d'utilisation soulignent comment les extensions analytiques, et non le seul matériel, différencient les fournisseurs dans le secteur des télématiques en Asie du Sud-Est.
Les services basés sur la localisation s'intègrent aux plateformes de cartographie et de répartition, tandis que la maintenance prédictive gagne en dynamisme grâce à la détection de pannes par IA en périphérie. Les fournisseurs qui intègrent les données d'utilisation, de vibration et de température des fluides dans des modèles d'apprentissage automatique en nuage réduisent les temps d'arrêt imprévus et améliorent les calculs de valeur résiduelle. L'avantage concurrentiel réside désormais dans l'ouverture des API, les mises à niveau de fonctionnalités à distance et la vitesse d'intégration avec les suites TMS ou ERP tierces.
Par secteur d'utilisation finale :
le commerce électronique remodèle la logistiqueLe transport et la logistique ont contribué à hauteur de 27,24 % de la taille du marché des télématiques en Asie du Sud-Est en 2025, couvrant le transport routier, les transports en commun et le transport de marchandises en vrac. Les moteurs de planification d'itinéraires réduisent les kilomètres à vide, tandis que le coaching des conducteurs réduit les événements de freinage brusque de 15 % à 20 %. Les opérations de livraison du dernier kilomètre pour le commerce électronique, se développant à un CAGR de 12,42 %, superposent des notifications push d'heure d'arrivée estimée au niveau du colis et le séquençage des portes de quai pour réduire le temps d'attente. Le réseau multimodal de Grab illustre ces cas d'utilisation mixtes, nécessitant des tableaux de bord unifiés pour les taxis, les vélos et les camionnettes de livraison.
Les agences de transport public déploient la télématique avec vidéosurveillance pour le comptage des passagers en temps réel et la reconstitution des accidents. La construction et les mines s'appuient sur des alertes de zone RFID pour prévenir les collisions en angle mort, tandis que les flottes pétrolières et gazières utilisent des plans de gestion des trajets vérifiés par capteurs pour satisfaire aux réglementations sur les marchandises dangereuses. Chaque secteur vertical ajoute des couches de données propriétaires, faisant des moteurs de règles configurables un incontournable pour les fournisseurs qui se développent dans le secteur des télématiques en Asie du Sud-Est.
Par technologie de connectivité :
la transformation 5G s'accélèreLa 4G LTE représentait 33,78 % de la taille du marché des télématiques en Asie du Sud-Est en 2025, offrant aux flottes une couverture SIM omniprésente à des tarifs de données durables. Pourtant, la 5G, progressant à un CAGR de 13,47 %, est appelée à gérer les téléchargements de vision par machine, les paquets de micrologiciels à distance et les signaux de sécurité V2X. Les recherches d'Ericsson montrent que les véhicules à définition logicielle génèrent 30 fois plus de données que les boîtiers télématiques traditionnels, nécessitant des tranches de réseau dédiées et des passerelles de calcul en périphérie.
L'extinction des réseaux 2G/3G pousse les opérateurs dans les corridors ruraux à adopter des modems multisupports qui basculent vers le NB-IoT ou le satellite, notamment pour le transport longue distance transfrontalier vers le Laos ou le Myanmar. Les liaisons satellitaires restent indispensables pour les cas d'utilisation forestiers, miniers et maritimes, bien que le prix par mégaoctet les maintienne dans une niche. Les gagnants sont les fournisseurs de jeux de puces et de plateformes qui abstraient ces canaux hétérogènes derrière une pile de gestion de dispositifs unifiée et un moteur de facturation prédictive.
Analyse géographique
Marché de la Télématique en Thaïlande
La part de revenus de 22,48 % de la Thaïlande découle de sa solide chaîne d'approvisionnement automobile et d'une structure d'accise liée aux émissions de CO₂ qui récompense les flottes connectées. Son objectif 30@30, visant à produire 30 % de véhicules électriques d'ici 2030, impose des exigences de surveillance de l'état des batteries, renforçant l'attrait de la télématique aussi bien sur les lignes d'assemblage des équipementiers que pour les installations de rétrofit. Le parc installé est passé de 6 millions d'unités de véhicules particuliers et utilitaires légers en 2000 à près de 19 millions en 2022, élargissant les opportunités de rétrofit dans les concessions et les centres de service.
Marché de la Télématique en ASEAN
L'Indonésie se classe deuxième en volume, s'appuyant sur un parc national dépassant 23 millions de véhicules et un objectif de production d'un million de véhicules électriques d'ici 2035, qui nécessite des modules télématiques locaux pour la conformité aux règles de contenu. La loi Omnibus assouplissant les plafonds d'investissement étranger favorise les coentreprises, tandis que les projets pilotes de taxe routière au kilométrage à Jakarta et Surabaya valident les modèles de tarification à l'usage reposant sur les données kilométriques OBD. La Malaisie et Singapour surperforment par rapport à la taille de leur flotte, grâce à une couverture 5G avancée et à des incitations à l'économie numérique, telles que le modèle de gros de Digital Nasional Berhad en Malaisie, qui abaisse les barrières à la connectivité.
Marché de la Télématique au Vietnam et aux Philippines
Le Vietnam affiche le CAGR le plus rapide, à 12,74 %, de 2026 à 2031, le gouvernement positionnant les TIC comme un pilier de croissance, permettant au pays de passer de réseaux en cuivre rudimentaires en 1986 à des infrastructures en fibre optique et 5G aujourd'hui. Les deux-roues électriques ont atteint 250 000 ventes en 2024, élargissant le marché adressable pour les tableaux de bord d'état des batteries et les abonnements de recharge à l'usage iea.org. Les règles de localisation des données compliquent les tableaux de bord transfrontaliers, mais elles orientent également les acheteurs professionnels vers des fournisseurs nationaux, accélérant l'émergence d'un écosystème local. Les Philippines et les marchés ASEAN plus modestes continuent d'enregistrer une croissance à deux chiffres, mais attendent une harmonisation réglementaire plus claire avant que des déploiements télématiques à grande échelle n'atteignent les routes rurales.
Paysage réglementaire
Le marché de la télématique en Asie du Sud-Est est façonné par la surveillance de la sécurité des transports, la certification des télécommunications et les règles de gouvernance des données à travers la région. Le ministère des Transports de Malaisie pilote une initiative de télématique pour véhicules commerciaux mise en œuvre par phases prévue pour 2026-2028, avec une intégration des données impliquant le Road Transport Department (JPJ), la Royal Malaysia Police (PDRM) et le Malaysian Institute of Road Safety Research (MIROS), ce qui laisse présager des flux de conformité plus centralisés.
Dans les marchés clés, les régulateurs exigent des appareils certifiés, des installateurs agréés et un traitement licite des données télémétriques. Le Department of Land Transport (DLT) thaïlandais impose des solutions certifiées de GPS et de gestion de flotte pour les opérateurs de logistique commerciale, tandis que le ministère de l'Information et des Communications du Vietnam élabore des spécifications techniques liées à la localisation des données des véhicules connectés. Parallèlement, les exigences d'homologation de type et de certification sans fil, y compris pour la 5G/V2X, ajoutent des étapes de contrôle pour les fabricants d'appareils et les fournisseurs de plateformes opérant dans plusieurs pays de l'ASEAN, la certification d'appel d'urgence UNECE R144 convergeant entre l'Indonésie, la Thaïlande et le Vietnam pour soutenir des feuilles de route de plateformes de flotte unifiées.
Paysage concurrentiel
Le marché des télématiques en Asie du Sud-Est reste modérément fragmenté : aucun fournisseur ne dépasse une part de revenus de 10 % à l'échelle régionale, et au moins 25 intégrateurs de systèmes locaux concurrencent les marques mondiales sur le coût et la localisation. Les acteurs transfrontaliers forment des alliances avec les opérateurs de télécommunications pour obtenir des tarifs SIM en volume et des réseaux d'installateurs sur le terrain ; i-Fleet de CelcomDigi en est un exemple pour la Malaisie. Les fournisseurs de matériel se différencient par des accélérateurs d'IA et des jeux de puces multi-GNSS, tandis que les spécialistes des plateformes mettent l'accent sur des API ouvertes qui s'intègrent aux suites TMS et ERP en moins de deux semaines.
La maturité technologique, et non le seul prix des appareils, devient le facteur décisif. Les preuves incluent TachoAnalytics d'AROBS Transilvania, qui automatise la conformité des heures de conduite selon les normes de tachygraphe de l'UE et de l'ASEAN et est désormais adapté aux règles de fuseau horaire thaïlandaises et indonésiennes. Les brevets de maintenance prédictive qui intègrent la pression des pneus, l'humidité et les données de choc offrent des fenêtres d'alerte précoce de 1 000 à 1 500 km avant la défaillance d'un composant [google.com/patents/US202400].
Les mouvements stratégiques de 2024-2025 révèlent trois tendances :
- Les partenariats télécommunications-télématiques (par exemple, Singtel-Ericsson, CelcomDigi-iFleet) accélèrent la monétisation de la 5G tout en réduisant les coûts d'acquisition de clients.
- Les alliances avec les assureurs (NTUC-Carro, souscription pilotée par les données de MS&AD) ouvrent de nouveaux bassins de primes.
- Les start-ups matérielles installent des micro-usines (Zapp en Thaïlande) à proximité des clusters d'équipementiers, raccourcissant les chaînes d'approvisionnement et se qualifiant pour les incitations au contenu local. Ensemble, ces actions soutiennent la vélocité d'innovation et maintiennent le marché des télématiques en Asie du Sud-Est très dynamique.
Leaders du secteur des télématiques en Asie du Sud-Est
Foxlogger
Onelink Technology
Foxlogger
DTC Enterprise
Tramigo Singapore
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Télématique en Asie du Sud-Est
- DTC Enterprise
- GPSiam
- Forth Tracking System
- Thai GPS Tracker
- Guarantee GPS
- Onelink Technology
- Thai Global Technologies
- East Innovation (EyeFleet)
- Xsense Information Service
- PT Navindo Technologies
- Foxlogger
- Maxxfleet
- IntelliTrac
- TransTrack
- UTrack
- Gigabyte Indonesia
- i-Tracking (S) Pte Ltd
- Tramigo Singapore
- Evo Systems SDN BHD
- Omnicomm Vietnam
- i-Fleet (CelcomDigi)
- EUPFIN Technology
- FindMyCar Philippines
- Manila GPS Trackers
- SkyFy Technology
- Vectras Inc.
- Teltonika Asia
- Explosoft International
- Get Prepared SDN BHD

Opportunités de marché et perspectives d'avenir
L'instrumentation des flottes portée par la réglementation crée à court terme un espace inexploité pour des offres groupées d'appareils conformes et des services gérés. Le déploiement par phases de la télématique en Malaisie (2026-2028) et le mandat de dashcam du premier trimestre 2026 pour les bus, camions et véhicules de transport public créent des déclencheurs d'achat pour la télématique vidéo, les services d'installation et la gestion des preuves dans le cloud, en particulier pour les opérateurs ayant besoin d'une standardisation à l'échelle de la flotte et d'une conservation auditable des données.
La mise à l'échelle transfrontalière reste contrainte par la fragmentation de la localisation et de la certification, mais ces frictions favorisent aussi des piles de déploiement spécifiques à chaque pays et des modèles de partenariat locaux. L'orientation du Vietnam en matière de localisation des données et les processus de certification des équipements radio en Thaïlande, y compris les voies pour les appareils compatibles 5G, favorisent les fournisseurs disposant d'un hébergement local, de réseaux de cartes SIM et d'installateurs locaux, et d'architectures modulaires pouvant être recertifiées par marché. Les efforts de convergence autour de la certification d'appel d'urgence alignée sur UNECE R144 entre l'Indonésie, la Thaïlande et le Vietnam soutiennent également des plateformes unifiées pour l'eCall, l'état de santé des véhicules et la surveillance du comportement du conducteur dans des flottes mixtes (VUL, bus et deux-roues).
Recent Industry Developments in Marché de la Télématique en Asie du Sud-Est
- Mars 2026 : l'entreprise a annoncé une orientation stratégique visant à fournir des solutions logistiques complètes, y compris des plans pour élargir sa base de clients vers le marché des taxis à véhicules électriques (VE) au cours de 2026. Cela élargit les services de flotte activés par la télématique en Asie du Sud-Est et positionne l'entreprise pour collaborer avec des équipementiers et des partenaires de mobilité en vue de l'adoption des VE dans la région.
- Mars 2026 : l'entreprise a annoncé une orientation stratégique visant à fournir des solutions logistiques complètes, y compris des plans pour élargir sa base de clients vers le marché des taxis à véhicules électriques (VE) au cours de 2026. Cela renforce l'empreinte télématique device-to-cloud de DTCENT et crée une portée de réseau de services plus large pour les applications de flotte et de commerce de détail en Asie du Sud-Est.
- Janvier 2026 : l'entreprise a lancé DTC Smart Shop Solutions, un système IoT pour la gestion numérique centralisée, comprenant l'affichage numérique intelligent, la surveillance de sécurité et la gestion énergétique à distance. Cette offre aligne les capacités IoT et télématique avec l'infrastructure de flotte et de commerce de détail en Asie du Sud-Est, élargissant l'empreinte de gestion numérique de l'entreprise.


Marché de la Télématique en Asie du Sud-Est Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette étude, le marché couvre les revenus générés par le matériel télématique, les plateformes logicielles et les services associés qui permettent les fonctions de véhicules connectés et de flotte en Asie du Sud-Est, y compris les cas d'usage de suivi, de sécurité, de diagnostic et de conformité.
Exclusions du périmètre : nous excluons l'infotainment embarqué général et les applications de navigation sur smartphone grand public lorsqu'elles ne sont pas vendues comme des solutions télématiques liées à des véhicules ou des flottes.
Aperçu de la segmentation
- Par type de véhicule
- Véhicule commercial léger (VCL)
- Véhicule commercial moyen (VCM)
- Voitures particulières
- Autres
- Par solution
- Gestion de flotte/véhicule
- Services basés sur la localisation
- Assurance télématique
- Maintenance prédictive
- Autres
- Par secteur d'utilisation finale
- Transport et logistique
- Livraison du dernier kilomètre pour le commerce électronique
- Transport public
- Construction et mines
- Pétrole et gaz
- Autres
- Par technologie de connectivité
- Cellulaire (2G/3G)
- 4G LTE
- 5G
- Satellite
- Autres
- Par pays
- Thaïlande
- Indonésie
- Malaisie
- Singapour
- Vietnam
- Reste de l'Asie du Sud-Est
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la construction d'une image claire de l'offre et de la demande pour chaque pays, puis son alignement sur la manière dont la télématique est réellement déployée dans les flottes et les véhicules connectés. Nous avons référencé des sources publiques et officielles telles que les agences nationales de transport et les départements de sécurité routière de la région, les régulateurs des télécommunications et les notes de libération de spectre, les offices nationaux de statistiques pour le parc de véhicules et l'activité de fret, ainsi que les statistiques douanières ou commerciales qui aident aux signaux de flux matériel. Pour éviter les doubles comptages, nous avons également utilisé des documents d'entreprise, des présentations aux investisseurs, une couverture de presse fiable et des publications d'associations décrivant l'adoption, les calendriers réglementaires et les conditions commerciales habituelles.
Pour les vérifications croisées nécessitant des séries chronologiques cohérentes, nous avons utilisé de manière sélective des abonnements payants axés sur les données financières et l'intelligence des entreprises, l'actualité et les données financières, les bases de données de brevets, ainsi que les registres d'importation ou d'exportation au niveau des expéditions lorsqu'ils étaient disponibles pour les catégories d'appareils pertinentes. Ces éléments aident principalement à confirmer les tendances et les fourchettes, puis les chiffres finaux sont filtrés par les retours d'entretiens et des vérifications de plausibilité au niveau national. Les sources de recherche documentaire mentionnées ci-dessus sont illustratives, et de nombreuses autres sources ont également été utilisées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Le travail primaire a été utilisé pour vérifier la cohérence des différences d'adoption, de tarification et d'assemblage des offres entre pays, car la télématique est vendue en offres groupées mixtes (appareil plus plateforme plus service) et la maturité des clients est inégale. Nous avons échangé avec des parties prenantes parmi les fournisseurs de solutions, les canaux liés aux télécommunications, les intégrateurs de systèmes, les opérateurs de flotte et les utilisateurs finaux dans la logistique, le transport de passagers et les flottes industrielles, ce qui a permis de convertir les hypothèses documentaires en fourchettes réalistes de pénétration et d'ARPU. La couverture a été équilibrée entre les principaux marchés d'Asie du Sud-Est afin que le modèle ne repose pas trop lourdement sur le signal d'un seul pays à revenu élevé.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 34 % | Cadres dirigeants : 12 % |
| Niveau intermédiaire : 52 % | Responsables fonctionnels/d'unité : 33 % |
| Acteurs plus petits : 14 % | Managers : 55 % |
Dimensionnement et prévision du marché
Le dimensionnement a été construit selon une reconstruction descendante du bassin de demande, où le parc de véhicules commerciaux, la part de flotte active et la pénétration de la télématique par cas d'usage ont été appliqués pays par pays, suivis d'une construction d'ARPU reflétant l'abonnement et l'attachement de services habituels. Une fois les totaux formés, ils ont été vérifiés à l'aide d'approximations ascendantes sélectives, telles que des échantillons de tarification par canal, des répartitions du mix de solutions et des vérifications de la vraisemblance des revenus par rapport aux divulgations des fournisseurs publiquement visibles.
Plusieurs intrants spécifiques au marché ont été utilisés pour ancrer le modèle, notamment la population de véhicules commerciaux et les ajouts annuels, l'intensité du fret transfrontalier et de la livraison du dernier kilomètre, les calendriers de couverture cellulaire et de mise à niveau des réseaux influençant le choix de connectivité, les déclencheurs réglementaires ou quasi obligatoires dans les transports, et la durée de contrat typique ainsi que les schémas d'attrition partagés par les personnes interrogées. Lorsque les données nationales étaient limitées, les lacunes ont été traitées à l'aide d'indicateurs proxy comme la densité de flotte, l'exposition du PIB logistique et la préparation des télécommunications, puis ajustées en fonction des retours d'experts afin que les estimations restent réalistes.
Validation des données et cycle de mise à jour
Les résultats ont été validés en comparant les totaux par pays à des signaux indépendants, tels que la logique du parc de véhicules, les récits d'adoption observés dans les principaux usages finaux de flotte, et les fourchettes de prix correspondant à ce que les acheteurs déclarent payer. Tout pic inhabituel ou toute part de pays anormale a déclenché un second examen, et les hypothèses ont été revues par des relances lorsque la variance n'était pas expliquée par des changements de politique, des évolutions macroéconomiques ou des déploiements de connectivité.
Chaque modèle passe par des révisions d'analystes en plusieurs étapes avant validation finale, avec des vérifications de cohérence des unités, du traitement des devises et des doubles comptages entre matériel, plateforme et services. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements importants surviennent, tels que des changements réglementaires, des expansions majeures de connectivité ou une forte inflation des coûts des appareils. Avant la livraison, une dernière révision est effectuée afin que les clients reçoivent la vue la plus récente.
Taille du marché de la télématique en Asie du Sud-Est selon Mordor Intelligence comparée à d'autres estimations publiées
Il est courant de voir des tailles de marché différentes pour la télématique, car chaque éditeur trace la limite à un endroit différent, puis applique une logique de prix et une courbe d'adoption différentes à cette limite. Les plus grands écarts proviennent généralement du mélange ou non des services de véhicule connecté grand public avec les solutions de flotte, du fait que le matériel et les abonnements soient tous deux comptés, et de la manière dont les pays hors du cœur ASEAN-6 sont traités.
Certains chiffres publiés penchent vers une pile de véhicule connecté plus large pouvant inclure l'infotainment, les forfaits de connectivité embarquée, ou des services logiciels adjacents qui ne sont pas toujours payés en tant que télématique. Ces éléments sont maintenus hors du total, et Mordor Intelligence ne compte la télématique que lorsqu'elle est vendue comme une solution pour véhicule ou flotte, puis actualisée à l'aide de vérifications de pénétration par pays et d'ARPU à mesure que les offres groupées d'abonnement évoluent.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 2,25 milliards USD (2025) | |
| Revue professionnelle A | 1,44 milliard USD (2025) | Se concentre souvent uniquement sur les revenus de gestion de flotte intelligente, ce qui peut exclure la télématique des véhicules particuliers et laisser de côté des portions de revenus matériels lorsque les services constituent l'élément principal comptabilisé. |
| Source sectorielle B | 5,56 milliards USD (2025) | Reflète généralement les projections de télématique des équipementiers avec des hypothèses d'équipement agressives et peut mélanger la valeur de la connectivité installée en usine avec la télématique, ce qui élargit les totaux par rapport aux déploiements de flotte fondés sur l'abonnement. |
Entre les trois chiffres, l'écart tient principalement à ce qui est inclus, ainsi qu'à la manière dont les prix sont appliqués aux appareils et aux abonnements selon les pays. Se limiter à la seule gestion de flotte réduit le bassin adressable, tandis que l'extension à la connectivité des équipementiers et aux services adjacents fait rapidement grimper le total. L'utilisation de vérifications cohérentes par pays et d'une logique d'ARPU reproductible maintient l'estimation traçable à des variables claires et à des étapes de validation pratiques.


Questions clés auxquelles répond le rapport
Quelle est la valeur actuelle du marché des télématiques automobiles en Asie du Sud-Est ?
Le marché s'élève à 2,51 milliards USD en 2026 et devrait atteindre 4,35 milliards USD d'ici 2031.
Quel segment de véhicule représente la plus grande part ?
Les véhicules commerciaux légers sont en tête avec 36,92 % des revenus de 2025, reflétant la croissance de la livraison du dernier kilomètre.
À quelle vitesse l'assurance télématique se développe-t-elle dans la région ?
L'assurance télématique devrait se développer à un CAGR de 13,14 % jusqu'en 2031, portée par les modèles de paiement à l'usage.
Pourquoi le Vietnam est-il la géographie à la croissance la plus rapide ?
Un investissement robuste dans les TIC, 250 000 ventes de deux-roues électriques en 2024 et des politiques numériques favorables propulsent le Vietnam à un CAGR de 12,74 %.
Dernière mise à jour de la page le:



