
Taille et part du marché européen de la télématique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 24.49 Millions d'unités |
| Volume du Marché (2026) | 28.16 Millions d'unités |
| Volume du Marché (2031) | 56.63 Millions d'unités |
| Growth Rate (2026 - 2031) | 14.97 % |
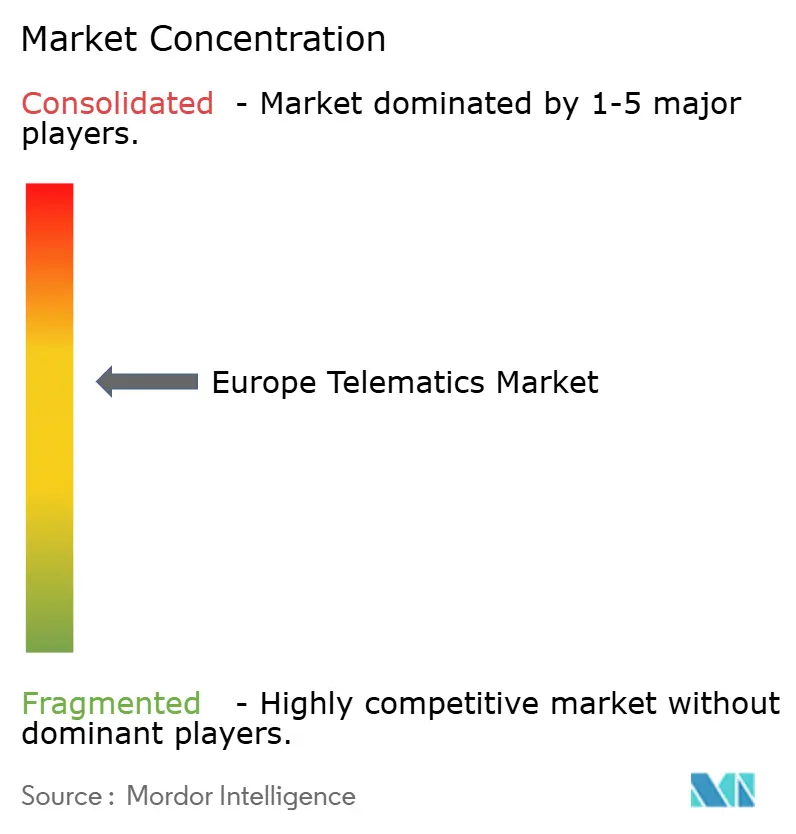
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché européen de la télématique par Mordor Intelligence
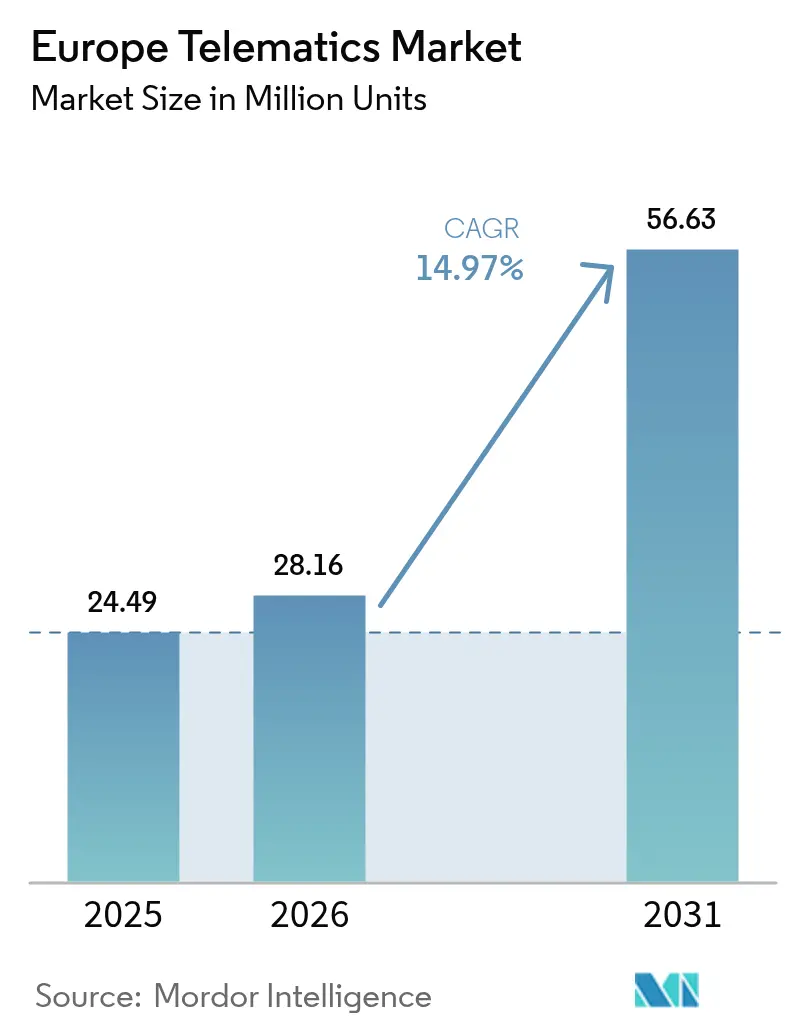
Le marché européen de la télématique devrait passer de 24,49 millions d'unités installées en 2025 à 28,16 millions d'unités installées en 2026 et devrait atteindre 56,63 millions d'unités installées d'ici 2031, à un TCAC de 14,97 % sur la période 2026-2031. La croissance est soutenue par des mandats synchronisés de l'Union européenne (UE), les stratégies de connectivité des constructeurs d'équipements d'origine (OEM), et des programmes rapides de numérisation des flottes qui font passer la télématique d'un complément facultatif à une couche d'infrastructure de mobilité essentielle. La connectivité embarquée croissante dans les voitures particulières, l'essor continu de la logistique et la migration réglementaire de la 2G/3G vers la 4G/5G établissent collectivement une base solide pour le marché européen de la télématique, tandis que la baisse des coûts des capteurs élargit l'adoption au-delà des grandes flottes. L'intensité concurrentielle se remodèle autour des connexions directes de données OEM, comme en témoignent les partenariats de première monte du groupe Volkswagen, même si les spécialistes du marché aftermarket se positionnent avec des analyses multi-flottes pour défendre leurs parts. Les obligations en matière de confidentialité des données et la complexité des installations a posteriori tempèrent la vitesse de déploiement, mais la dynamique globale reste fermement positive grâce à l'imbrication de catalyseurs technologiques, réglementaires et économiques à travers le continent.
Principaux enseignements du rapport
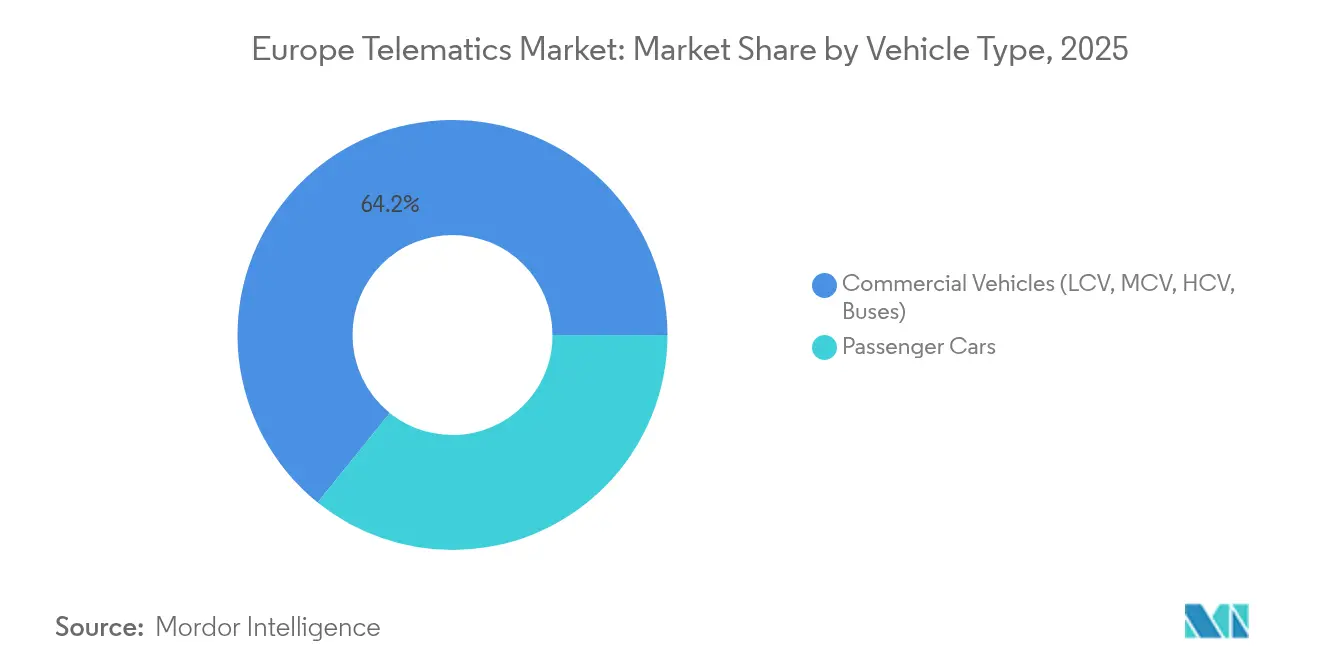
- Par type de véhicule, les véhicules commerciaux ont dominé avec 64,21 % de la part du marché européen de la télématique en 2025, tandis que les voitures particulières devraient progresser à un TCAC de 16,79 % jusqu'en 2031.
- Par type de solution, les plateformes de gestion de flotte et de suivi d'actifs ont capté 37,12 % de la taille du marché européen de la télématique en 2025, tandis que la télématique d'assurance et basée sur l'utilisation progresse à un TCAC de 15,61 % jusqu'en 2031.
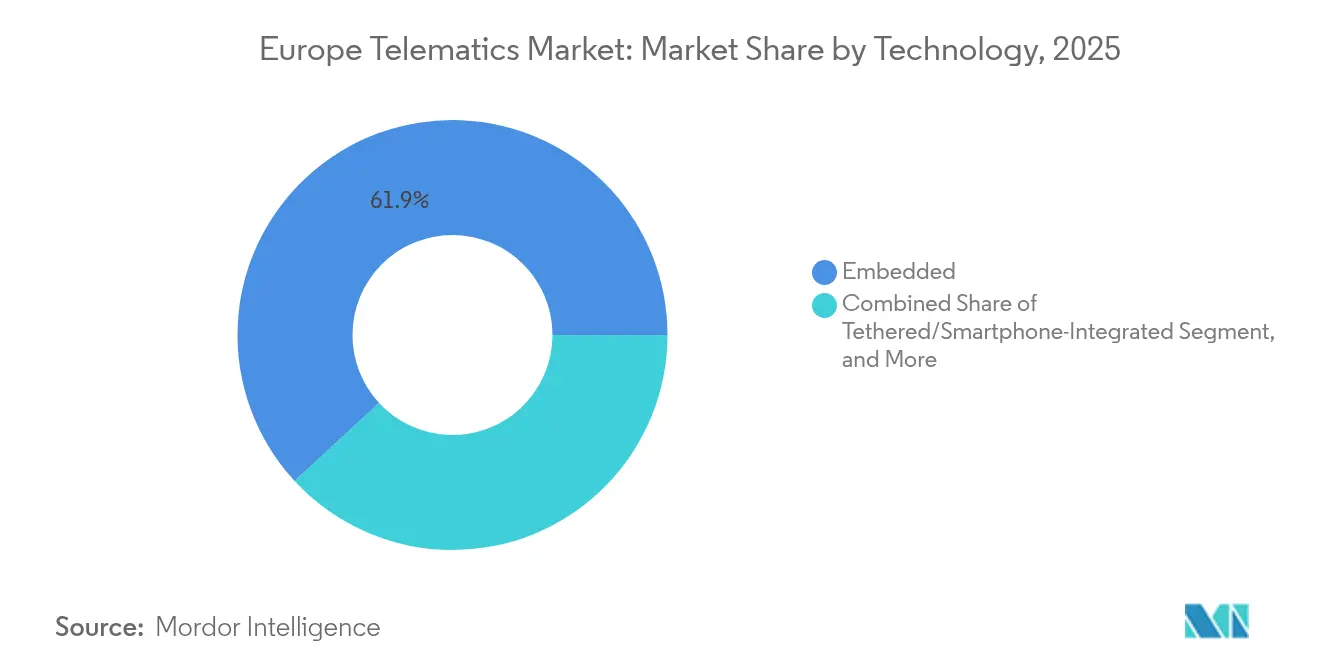
- Par technologie, la télématique embarquée a représenté 61,88 % de la part du marché européen de la télématique en 2025 et progresse à un TCAC de 16,76 % jusqu'en 2031.
- Par mode de déploiement, les plateformes OEM de première monte ont représenté 55,93 % de la part du marché européen de la télématique en 2025 et enregistrent un TCAC de 16,31 % sur l'horizon de prévision.
- Par géographie, l'Allemagne a dominé avec 28,52 % de la part en 2025 et maintient une croissance de 15,41 % jusqu'en 2031, soutenue par la présence des OEM nationaux et une forte dynamique de conformité.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché européen de la télématique
Analyse de l'impact des facteurs de croissance*
| Facteur de croissance | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Calendrier de conformité au système eCall EU et au tachygraphe intelligent | +2.8% | À l'échelle de l'UE, plus prononcé en Allemagne, en France et en Italie | Moyen terme (2-4 ans) |
| Migration rapide des OEM vers les plateformes de connectivité embarquée | +3.2% | Allemagne, Royaume-Uni, pays nordiques | Long terme (≥ 4 ans) |
| Dynamique d'optimisation du commerce électronique et de la logistique du dernier kilomètre | +2.1% | Centres urbains à travers l'UE, plus prononcé aux Pays-Bas et au Royaume-Uni | Court terme (≤ 2 ans) |
| Baisse des coûts de connectivité et de capteurs pour les propriétaires de flottes | +1.9% | Mondial avec accélération de l'adoption dans l'UE | Moyen terme (2-4 ans) |
| Mandat de migration vers le système eCall nouvelle génération (4G/5G) | +1.5% | Exigence réglementaire à l'échelle de l'UE | Court terme (≤ 2 ans) |
| Règles de surveillance du CO₂ des poids lourds favorisant l'analyse de l'éco-conduite | +0.8% | Opérateurs de véhicules commerciaux dans l'UE | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Calendrier de conformité au système eCall EU et au tachygraphe intelligent
Le marché européen de la télématique bénéficie d'une impulsion directe provenant de directives UE synchronisées qui imposent la compatibilité avec le système eCall de nouvelle génération et l'installation du tachygraphe intelligent 2 sur les fourgonnettes de plus de 2,5 tonnes. Les cycles de renouvellement du matériel se concentrent autour de la date limite du tachygraphe de juillet 2026 et de la bascule 4G/5G du système eCall en janvier 2027, offrant aux fournisseurs une visibilité fiable sur la demande tout en permettant le regroupement des modules de conformité avec des services d'analyse à plus forte valeur ajoutée.[1]TÜV Rheinland, "TÜV Rheinland soutient Flairmicro dans l'obtention de la certification NG eCall," tuv.com Alors que les opérateurs consolident leurs achats pour respecter ces échéances incompressibles, les fournisseurs de solutions bénéficient d'une réduction des objections des parties prenantes et d'approbations budgétaires plus claires, aplatissant efficacement de longs cycles de vente et accélérant les cadences d'unités à travers le marché européen de la télématique.
Migration rapide des OEM vers les plateformes de connectivité embarquée
Les OEM considèrent désormais les données des véhicules connectés comme un actif stratégique pour la monétisation du client sur toute sa durée de vie. Des partenariats tels que ceux de Targa Telematics et du groupe Volkswagen témoignent d'un virage structurel : les modules de première monte sont livrés avec le véhicule, simplifiant l'intégration des flottes, permettant des mises à jour hebdomadaires de fonctionnalités et réduisant les demandes d'assistance liées aux pannes de dispositifs aftermarket. Les canaux embarqués débloquent également des diagnostics propriétaires, des mises à jour par voie hertzienne (OTA) et des commandes de gestion de l'énergie, prolongeant les sources de revenus bien après la vente initiale. Par conséquent, le marché européen de la télématique récompense de plus en plus les fournisseurs qui maîtrisent l'ingestion de données OEM et l'enrichissement analytique à grande échelle.
Dynamique d'optimisation du commerce électronique et de la logistique du dernier kilomètre
Les promesses de livraison le jour même et en une heure dans les villes européennes denses augmentent les enjeux d'efficacité des flottes. Les plateformes de télématique relient les moteurs de routage dynamique aux réseaux d'inventaire et de consignes à colis, réduisant les temps d'inactivité et diminuant les kilomètres parcourus par livraison. Les fourgonnettes électriques complexifient davantage la situation, car les calendriers de recharge, l'état de la batterie et les règles des zones à faibles émissions doivent s'intégrer en temps réel dans les algorithmes de distribution. À mesure que les régulateurs urbains resserrent les critères de durabilité, les opérateurs logistiques se tournent vers les tableaux de bord de télématique pour établir des rapports de bilan carbone, consolidant la demande parmi les chaînes de livraison de colis et d'épicerie qui représentent déjà plus d'un tiers de toutes les livraisons commerciales dans les grandes métropoles de l'UE. Ce carrefour opérationnel maintient le marché européen de la télématique fermement sur une trajectoire ascendante.
Baisse des coûts de connectivité et de capteurs pour les propriétaires de flottes
La fabrication en volume pousse le coût des composants matériels de télématique en dessous du seuil psychologique de 100 EUR, tandis que les offres de cartes SIM multi-opérateurs et l'érosion des prix de la bande passante 5G réduisent les coûts d'exploitation mensuels. La baisse des barrières à l'entrée attire les petits et moyens transporteurs dans le cycle d'adoption, élargissant la base adressable du marché européen de la télématique. Des charges de capteurs plus riches — gyroscopes, accéléromètres haute-G et capteurs de pression des pneumatiques — améliorent la précision de la maintenance prédictive, transformant les économies matérielles en délais de retour sur investissement plus courts. En parallèle, les analyses cloud natives répartissent les coûts fixes sur des milliers de véhicules, permettant aux fournisseurs de proposer des offres échelonnées afin que les flottes aux budgets contraints puissent se mettre à niveau à la carte.
Analyse de l'impact des facteurs de frein*
| Facteur de frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coûts élevés d'installation a posteriori et d'intégration pour les flottes mixtes | -1.7% | À l'échelle de l'UE, affectant particulièrement les flottes des PME | Court terme (≤ 2 ans) |
| Risque de responsabilité des fournisseurs lié à la confidentialité des données et au RGPD | -1.2% | Exigence de conformité réglementaire à l'échelle de l'UE | Moyen terme (2-4 ans) |
| Extinction de la 2G/3G contraignant à un remplacement prématuré du matériel | -2.1% | Allemagne, Royaume-Uni, pays nordiques avec des calendriers d'extinction anticipés | Court terme (≤ 2 ans) |
| Pénurie de talents en science des données télématiques | -0.9% | Pôles technologiques d'Allemagne, de France et des Pays-Bas | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés d'installation a posteriori et d'intégration pour les flottes mixtes
Les flottes européennes achètent rarement des lots de véhicules homogènes ; l'âge, la marque et la technologie moteur varient considérablement. L'installation de dispositifs boîtiers noirs disparates engendre des silos de données et une rotation des demandes d'assistance, en particulier pour les conducteurs-propriétaires opérant avec de faibles marges bénéficiaires. Les dépenses d'intégration dépassent le simple matériel : la formation des conducteurs, les mises à jour du micrologiciel et les particularités du bus CAN hérité consomment de précieux capitaux d'exploitation. Par conséquent, les flottes de petite taille diffèrent leurs déploiements ou limitent leurs déploiements aux minimums réglementaires, amputant potentiellement le TCAC du marché européen de la télématique à court terme.
Risque de responsabilité des fournisseurs lié à la confidentialité des données et au RGPD
La collecte continue des coordonnées du véhicule et du comportement du conducteur engage de strictes obligations relatives aux « données personnelles » en vertu du RGPD et de la loi européenne sur les données. Les entreprises de télématique deviennent des responsables du traitement des données, assumant des responsabilités en matière de notification de violation et des contraintes de gestion du consentement. Les programmes de télématique d'assurance font l'objet d'un examen accru, car les primes basées sur l'utilisation peuvent révéler des comportements sensibles. Les cadres de conformité ajoutent des coûts juridiques et techniques que les fournisseurs de plus petite taille peinent à absorber, favorisant la consolidation du secteur, même si les acteurs établis intègrent des routines robustes de chiffrement et d'anonymisation pour protéger leurs positions sur le marché européen de la télématique.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de véhicule : la domination des véhicules commerciaux face à l'accélération des véhicules particuliers
Les véhicules commerciaux ont représenté 64,21 % de la part du marché européen de la télématique en 2025, offrant un retour sur investissement prévisible grâce aux économies de carburant, au respect des itinéraires et à l'amélioration du comportement des conducteurs. La demande reste résiliente à mesure que les rapports réglementaires s'alignent sur l'expansion des capacités de fret sur les corridors pan-européens, ancrant la taille du marché européen de la télématique sur une base stable à vocation lourde. Les autobus et autocars apportent des revenus supplémentaires à mesure que les flottes de transports publics électrifiés nécessitent une surveillance de l'état de charge des batteries et une orchestration de la recharge en dépôt, des tâches non prises en charge par les systèmes billettiques hérités.
Les voitures particulières, bien que moins représentées aujourd'hui, affichent le rythme de croissance le plus élevé avec un TCAC de 16,79 % jusqu'en 2031, la pénétration des SIM embarquées et la télématique d'assurance basée sur l'utilisation (UBI) ouvrant des segments grand public. Les polices UBI actives devraient passer de 13,0 millions en 2023 à 17,6 millions en 2028, injectant de nouveaux volumes de données dans des modèles actuariels qui récompensent la conduite prudente par des remises tangibles sur les primes. Les véhicules utilitaires légers (VUL) font le pont entre les deux mondes, intégrant l'électronique des voitures particulières tout en satisfaisant aux métriques logistiques professionnelles, garantissant des taux d'adoption à deux chiffres soutenus tout au long de la fenêtre de prévision.


Par type de solution : le leadership de la gestion de flotte face à la disruption de l'assurance
Les plateformes de gestion de flotte et de suivi d'actifs ont détenu 37,12 % de la taille du marché européen de la télématique en 2025, reflétant des preuves de valeur matures autour des coûts de carburant, de la planification de la maintenance et de la conformité en matière d'obligation de diligence. L'enrichissement continu des fonctionnalités — coaching vidéo des conducteurs, validation de la température des marchandises et agrégation de tableaux de bord multimodaux — maintient des taux de renouvellement élevés parmi les grands opérateurs logistiques.
La télématique d'assurance et basée sur l'utilisation, en revanche, domine le tableau de croissance avec un TCAC de 15,61 % à mesure que les modèles actuariels migrent des données démographiques statiques vers le scoring comportemental en temps réel. L'Italie à elle seule compte 9,5 millions de polices de télématique d'assurance actives, propageant les meilleures pratiques à l'Allemagne, au Royaume-Uni et à la France. Les sous-segments sécurité et protection bénéficient de l'adoption obligatoire du système eCall, tandis que les diagnostics à distance gagnent du terrain à mesure que les OEM exposent des bibliothèques de codes pronostiques aux développeurs tiers, élargissant l'entonnoir de solutions à travers le marché européen de la télématique.
Par technologie : les solutions embarquées dominent les stratégies d'intégration
Les unités embarquées ont capté 61,88 % de la part du marché européen de la télématique en 2025 et devraient croître à un TCAC de 16,76 %, consolidant l'engagement à long terme des OEM dans la gestion des données. Ces modules installés en usine permettent des passerelles bidirectionnelles pour les rappels OTA, les murs à péage de fonctionnalités et les mises à niveau de confort par abonnement. Par conséquent, des fournisseurs tels que Proemion préconisent des intégrations de qualité OEM plutôt que des installations a posteriori, citant l'accès aux données propriétaires du contrôle moteur qui améliore la précision des services.
Les solutions attachées et par smartphone restent pertinentes pour les véhicules plus anciens ou les utilisateurs sensibles aux coûts, mais l'érosion continue des prix dans l'électronique des modules embarqués réduit cette niche. Les boîtiers noirs aftermarket doivent donc pivoter vers des offres axées sur le logiciel — détection d'anomalies par intelligence artificielle, agrégation de données multi-flottes et tableaux de bord réglementaires — pour conserver leur ancrage dans le marché européen de la télématique en évolution.
Par mode de déploiement : les plateformes OEM de première monte reconfigurent la dynamique du marché
Les plateformes OEM de première monte représentaient 55,93 % de la taille du marché européen de la télématique en 2025 et progressent à un TCAC de 16,31 % à mesure que la connectivité migre d'une option à une architecture de véhicule par défaut. Les connexions directes aux données simplifient les intégrations de flottes et éliminent les temps d'arrêt liés à l'installation, permettant une mise en valeur plus rapide pour les utilisateurs finaux. Néanmoins, les fournisseurs aftermarket conservent une position stratégique là où les flottes mixtes nécessitent des analyses à vue unique qui fusionnent les flux de première monte avec les véhicules hérités.
Les intergiciels d'intégration proposés par des entreprises telles que Geotab aident les flottes à normaliser des données hétérogènes, une étape essentielle lors du déploiement d'analyses à grande échelle entre marques et années modèles. En définitive, le marché européen de la télématique récompense les fournisseurs qui orchestrent des déploiements flexibles, en combinant les points d'extrémité OEM avec des services cloud à valeur ajoutée plutôt qu'en s'appuyant uniquement sur des équipements matériels.
Analyse géographique
L'Allemagne a ancré 28,52 % du marché européen de la télématique en 2025, soutenue par les sièges sociaux des OEM, la densité des flottes industrielles et des feuilles de route réglementaires claires qui encouragent les mises à niveau axées sur la conformité. Le déploiement du tachygraphe intelligent 2 et l'extinction progressive de la 2G par Deutsche Telekom accélèrent les renouvellements de matériel, consolidant un TCAC national de 15,41 % jusqu'en 2031.
De l'autre côté de la Manche, le Royaume-Uni maintient une demande solide portée par son dynamique marché de l'assurance automobile, où les polices UBI soutiennent une forte pénétration de la télématique et une tarification compétitive. La France suit de près : le programme YouDrive de Direct Assurance a doublé de taille en deux ans, soulignant la disposition des consommateurs à échanger des données contre des économies. L'écosystème mature de télématique d'assurance de l'Italie offre un modèle pour l'Espagne et le Portugal voisins, qui connaissent tous deux des initiatives de modernisation des flottes liées aux fonds de relance de l'UE. Les pays nordiques présentent des paysages de flottes numériques avancés, ABAX suivant 500 000 actifs en Suède, en Norvège, au Danemark et en Finlande. Des normes environnementales élevées soutiennent les tableaux de bord d'analyse carbone, tandis que les subventions publiques pour les véhicules électriques poussent la télématique plus profondément dans les flottes de livraison des petites entreprises. L'Europe de l'Est, bien que partant d'une base plus faible, bénéficie de la hausse du commerce transfrontalier et des subventions d'infrastructure de l'UE, assurant une contribution régulière, si hétérogène, à l'ensemble du marché européen de la télématique.
Paysage réglementaire
Les déploiements de télématique en Europe sont façonnés par des mandats à l'échelle de l'UE et des initiatives d'harmonisation qui renforcent la valeur de l'échange interopérable de données. Le cadre des systèmes de transport intelligents (directive 2010/40/UE modifiée par la directive (UE) 2023/2661) a durci les exigences relatives à l'accès aux données de transport et de circulation, obligeant les États membres à mettre en vigueur les mesures nationales nécessaires au plus tard le 21 décembre 2025, ce qui renforce la cohérence transfrontalière du partage des données télématiques.
En 2026, l'interopérabilité de la télématique ferroviaire a été consolidée par le règlement d'exécution (UE) 2026/253 de la Commission, qui établit la STI TEL comme spécification technique du sous-système de télématique ferroviaire, l'Agence de l'Union européenne pour les chemins de fer (ERA) faisant office d'autorité du système pour cette normalisation numérique. Combinées aux mandats de mobilité influençant déjà les flottes routières, notamment les cycles de renouvellement imposés par le Tachygraphe intelligent 2 et les échéances de la nouvelle génération d'eCall évoquées sur le marché, ces exigences relèvent le niveau de conformité et les attentes en matière de cybersécurité, tout en offrant aux fournisseurs des repères techniques plus clairs à l'échelle de l'UE pour des interfaces standardisées et des processus de gouvernance des données.
Paysage concurrentiel
Le secteur européen de la télématique présente une fragmentation modérée : les cinq premiers fournisseurs détiennent conjointement un peu moins de 40 % des unités installées, laissant de la place aux spécialistes régionaux et aux entrants axés sur des secteurs verticaux. Les acteurs établis du marché aftermarket tels que Webfleet Solutions et Verizon Connect font face à des alliances perturbateurs OEM-fournisseur, comme l'accord Targa Telematics-Volkswagen, qui contournent le matériel enfichable et offrent aux flottes un accès direct à des flux de données plus riches et de qualité garantie.
Les niches de télématique d'assurance affichent une consolidation plus élevée ; OCTO Telematics, Targa Telematics et CMT souscrivent collectivement la majorité des polices actives, tirant parti de la profondeur actuarielle pour repousser les nouveaux entrants. La gestion de flotte, en revanche, reste diversifiée régionalement, les flottes d'Europe du Sud optant encore pour des fournisseurs locaux capables de naviguer dans des formulaires de conformité multilingues. Les fusions-acquisitions stratégiques — Ctrack rachetant l'unité télématique d'Inseego et AddSecure absorbant Astrata Europe — signalent une course à l'élargissement des portefeuilles de services et au renforcement des bilans en prévision de redevances de licence de données OEM plus importantes.
La convergence technologique déplace l'accent concurrentiel vers les analyses avancées et les informations générées par l'intelligence artificielle : notation de l'empreinte carbone au niveau des itinéraires, alertes prédictives d'usure des freins et optimisation dynamique des péages. Les acteurs incapables d'investir dans le développement cloud natif risquent une compression des marges à mesure que la connectivité devient une marchandise. Ceux qui forgent des partenariats API approfondis avec les OEM ou les plateformes de paiement de mobilité sont en mesure de capter des flux de revenus récurrents, renforçant leurs avantages concurrentiels sur le marché européen de la télématique.
Leaders du secteur de la télématique en Europe
Verizon Communications Inc.
Masternaut Limited
Webfleet Solutions B.V.
ABAX UK Ltd.
Targa Telematics S.p.A.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
L'opportunité à court terme repose sur des mises à niveau motivées par la conformité qui regroupent des fonctions obligatoires avec des flux de travail à plus forte valeur, notamment autour des jalons de déploiement du Tachygraphe intelligent 2 (avec une échéance de conformité largement mentionnée en juillet 2026 pour certaines parties du parc commercial) et de la migration en cours vers des capacités d'appel d'urgence compatibles 4G/5G. Les fournisseurs qui proposent des solutions à installation légère et des kits d'intégration pour les flottes mixtes répondent à un besoin pratique là où les coûts de rétrofit et de normalisation multi-marques freinent l'adoption, en particulier parmi les PME.
L'ouverture des données imposée par la réglementation modifie également l'endroit où la valeur est captée, créant de la place pour des plateformes indépendantes capables d'ingérer et de normaliser les données constructeurs et multimodales sous des droits d'accès plus clairs. Avec l'entrée en pleine application du règlement européen sur les données (Data Act) en 2025, l'équilibre penche vers les propriétaires de véhicules et les tiers désignés pour l'accès aux données opérationnelles, renforçant l'accent mis sur des architectures sécurisées de partage des données et des structures contractuelles favorisant les services tiers plutôt que des canaux purement propriétaires. Côté infrastructure, l'entreprise commune Smart Networks and Services a publié en 2026 son programme stratégique de déploiement 5G pour la mobilité connectée et automatisée, avec un focus sur les corridors (RTE-T) et des thématiques de service incluant la logistique et les jumeaux numériques, ce qui soutient des cas d'usage où les données télématiques alimentent le routage en temps réel, les opérations transfrontalières et des charges vidéo et de capteurs à plus haute fréquence. Dans le rail, le règlement d'exécution (UE) 2026/253 de la Commission (STI TEL) relève le niveau d'interopérabilité pour l'échange de données voyageurs et fret, en cohérence avec la logistique multimodale et les services voyageurs intégrés qui dépendent d'API standardisées et de jeux de données cohérents entre les pays.
Développements récents du secteur
- Mai 2026 : ABAX a lancé ABAX Tachograph pour aider les flottes de véhicules utilitaires légers à répondre aux futures exigences de conformité relatives au tachygraphe de l'UE entrant en vigueur le 1er juillet 2026. Ce lancement positionne ABAX pour capter les cycles d'achat motivés par la conformité et renforce sa capacité à regrouper les enregistrements obligatoires avec des flux de travail plus larges de gestion de flotte.
- Octobre 2025 : Geotab a acquis les activités commerciales de Verizon Connect sur plusieurs marchés européens, dont le Royaume-Uni, l'Irlande, l'Italie, la France, le Portugal, la Pologne, les Pays-Bas et l'Allemagne. Cette opération accélère la consolidation et modifie la dynamique concurrentielle en combinant l'échelle de la base installée avec l'approche de normalisation des données pilotée par la plateforme de Geotab.
- Avril 2024 : Verizon Connect a lancé en Europe un traceur d'actifs conçu par Verizon, élargissant son portefeuille matériel pour des cas d'usage de suivi d'actifs au-delà des véhicules. Cela a élargi la demande adressable dans les flottes de construction, de logistique et de location d'équipements nécessitant une visibilité de localisation et d'utilisation sur des actifs mixtes.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour cette méthodologie, le marché européen de la télématique est défini comme les systèmes de connectivité embarqués et les abonnements associés utilisés pour suivre, diagnostiquer et gérer les véhicules, comptabilisés en unités installées à travers l'Europe pour la période d'étude.
Exclusions du périmètre : nous ne comptons pas les applications de suivi fonctionnant uniquement via smartphone sans unité télématique embarquée dédiée, et nous excluons la connectivité IoT non liée aux véhicules utilisée hors du transport routier.
Aperçu de la segmentation
- Par type de véhicule
- Véhicules commerciaux (VUL, VMC, PL, autobus)
- Voitures particulières
- Par type de solution
- Gestion de flotte et suivi d'actifs
- Sécurité et protection (eCall, SVT)
- Télématique d'assurance / basée sur l'utilisation
- Infodivertissement et navigation
- Diagnostics à distance et maintenance prédictive
- Par technologie
- Embarquée
- Attachée / intégrée au smartphone
- Boîtier noir aftermarket
- Par mode de déploiement
- Plateformes OEM de première monte
- Prestataires de services aftermarket
- Par pays
- Royaume-Uni
- Allemagne
- France
- Italie
- Espagne
- Pays-Bas
- Suède
- Norvège
- Danemark
- Finlande
- Pologne
- Russie
- Reste de l'Europe
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour constituer une base factuelle solide sur le parc automobile européen, les nouvelles immatriculations et la vitesse d'intégration des services connectés selon le type de véhicule. Des sources publiques telles que les pages de la Commission européenne consacrées à la mobilité et aux politiques numériques, les statistiques d'immatriculation de l'ACEA, les séries d'Eurostat sur le transport et le commerce, les rapports d'indicateurs de transport de l'AEE et les réglementations véhicules de la CEE-ONU nous ont aidés à ancrer le contexte de marché et le calendrier d'adoption des technologies.
Nous avons également examiné les rapports annuels des entreprises, les présentations aux investisseurs, la documentation produit et la presse spécialisée afin de comprendre les schémas typiques d'équipement, les cycles de remplacement et le comportement de souscription aux abonnements. Pour éviter de surestimer les volumes, les abonnements payants mentionnés dans les états financiers et les actualités des entreprises, les bases de données de brevets et une base de données d'expéditions import-export ont été utilisés de manière sélective pour recouper l'activité des fournisseurs et les signaux de flux matériel. Ces sources documentaires ne sont pas exhaustives, et d'autres références publiques et payantes ont également été utilisées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Des entretiens et enquêtes primaires ont été menés avec des acteurs de l'écosystème télématique tels que des parties prenantes liées aux constructeurs, des fournisseurs de solutions de l'après-vente, des opérateurs de flottes, des assureurs et des partenaires commerciaux à travers les principaux marchés automobiles européens. Nous avons utilisé ces échanges pour tester la manière dont la base installée se constitue en pratique, à quoi ressemblent les taux d'activation, et comment la demande de rétrofit évolue avec la réglementation, l'économie des flottes et les mises à niveau de connectivité.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 32 % | Dirigeants (CXO) : 12 % |
| Rang intermédiaire : 51 % | Responsables fonctionnels/d'unité : 41 % |
| Petits acteurs : 17 % | Managers : 47 % |
Dimensionnement du marché et prévisions
Le modèle de base est construit selon une approche descendante (top-down) où les données de parc automobile et de nouvelles immatriculations servent à reconstituer le pool de véhicules connectés, puis le taux de pénétration de la télématique est appliqué pour obtenir les unités installées au fil du temps. Une fois le pool de demande formé, les tendances au niveau des pays sont agrégées au total européen, et des effets de calendrier sont ajoutés afin que les paliers n'apparaissent pas de manière irréaliste.
Pour garder les totaux réalistes, nous les corroborons également avec des approximations ascendantes sélectives, telles que des échantillons d'expéditions et d'activations d'unités, des vérifications de canaux sur les volumes de rétrofit, et des hypothèses simples de volume par taux moyen de rattachement pour les flottes. Les intrants qui influencent significativement le modèle incluent la croissance du parc particulier par rapport au parc commercial, les taux d'équipement embarqué constructeur, l'intensité du rétrofit après-vente, la part d'abonnements actifs (activés par rapport à équipés), les cycles de remplacement et de mise au rebut des véhicules, et les déclencheurs réglementaires tels que les mandats d'appel d'urgence. Les prévisions sont produites via une analyse de scénarios guidée par les avis d'experts sur la pénétration, l'activation et le calendrier de remplacement, puis affinées par un lissage à court terme lorsque les variations d'une année à l'autre semblaient incohérentes avec la capacité d'installation. Lorsque les signaux ascendants manquent pour les petits pays, nous combinons les écarts en utilisant des marchés comparables comme proxys, sur la base de la composition du parc et du stade d'adoption, puis les résultats sont revérifiés par des appels supplémentaires.
Validation des données et cycle de mise à jour
Nous validons les résultats en triangulant les sorties du modèle avec des signaux indépendants tels que les immatriculations de véhicules, les divulgations de base installée lorsqu'elles sont disponibles, et le calendrier d'adoption partagé par les personnes interrogées. Tout écart important au niveau d'un pays est examiné, et les hypothèses ne sont révisées que lorsqu'une cause claire est identifiée, par exemple un taux d'activation irréaliste ou un palier de pénétration ne correspondant pas au calendrier réglementaire.
Avant validation finale, le travail passe par plusieurs étapes de relecture par les analystes, et les répondants peuvent être recontactés lorsqu'un intrant clé évolue ou qu'un nouvel événement modifie les attentes d'adoption. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires pour les événements significatifs susceptibles de modifier les cycles d'adoption ou de remplacement à court terme. Avant livraison, nous effectuons une nouvelle passe afin que les clients reçoivent la vision la plus récente.
Taille du marché européen de la télématique selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour la télématique européenne ne correspondent souvent pas, car l'unité de mesure sous-jacente n'est pas la même, et parce que les catégories adjacentes sont regroupées différemment. Certaines sources rapportent le chiffre d'affaires, d'autres les volumes expédiés, et quelques-unes suivent la base installée, ce qui peut modifier la perception même lorsque tout le monde décrit des cas d'usage de connectivité véhicule similaires.
Les signaux d'unités installées tels que la base équipée, le comportement d'activation et le calendrier de remplacement sont les vérifications qui permettent de rattacher l'estimation de Mordor Intelligence à la base installée de télématique embarquée en Europe, plutôt qu'à un pool mixte de chiffre d'affaires logiciel et de valeur matérielle. Les écarts s'expliquent également par le fait que le suivi uniquement via smartphone soit comptabilisé ou non, par la manière dont l'équipement embarqué constructeur est traité par rapport aux rétrofits après-vente, et par la façon dont le calendrier de conversion des devises est géré lorsque le chiffre d'affaires est rapporté.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 28,16 millions USD (2026) | |
| Cabinet de conseil régional A | 19,36 milliards USD (2025) | Rapporté en chiffre d'affaires et non en unités installées, ce qui peut inclure des services, des tarifications et des offres groupées d'applications allant au-delà d'un comptage de base installée par unité. |
| Revue spécialisée B | 6,03 milliards USD (2025) | Se concentre uniquement sur le chiffre d'affaires des logiciels et services télématiques, si bien que l'équipement matériel et le pool plus large d'unités installées ne sont pas directement pris en compte dans le chiffre principal. |
L'écart observé dans le tableau reflète principalement le fait qu'un ensemble de chiffres suit les unités installées tandis que les autres suivent le chiffre d'affaires selon des définitions plus étroites ou plus larges. Lorsque le périmètre et l'unité de mesure restent cohérents, les étapes du modèle demeurent faciles à auditer, car elles se rattachent à une logique de parc, de pénétration, d'activation et de remplacement pouvant être reproduite chaque année.


Questions clés auxquelles répond le rapport
Quelle est la taille du marché européen de la télématique en 2026 ?
La taille du marché européen de la télématique est de 28,16 millions d'unités installées en 2026.
Quel est le TCAC prévu pour l'adoption de la télématique en Europe jusqu'en 2031 ?
Les unités installées devraient croître à un TCAC de 14,97 % entre 2026 et 2031.
Quel segment de véhicule se développe le plus rapidement ?
Les voitures particulières mènent la croissance avec un TCAC de 16,79 % grâce à la connectivité embarquée et à la télématique d'assurance.
Pourquoi les solutions embarquées gagnent-elles des parts au détriment du matériel aftermarket ?
Les modules installés en usine fournissent des données OEM directes, permettent les mises à jour OTA et suppriment les temps d'arrêt liés à l'installation, soutenant un TCAC de 16,76 % pour la technologie embarquée.
Quels changements réglementaires influencent le plus l'adoption jusqu'en 2027 ?
Les mandats du système eCall de nouvelle génération et du tachygraphe intelligent 2 exigent des unités compatibles 4G/5G et des enregistrements numériques des conducteurs pour les fourgonnettes et camions légers.
Dernière mise à jour de la page le:


