
Taille et Part du Marché des Intrants pour Gazons et Plantes Ornementales
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
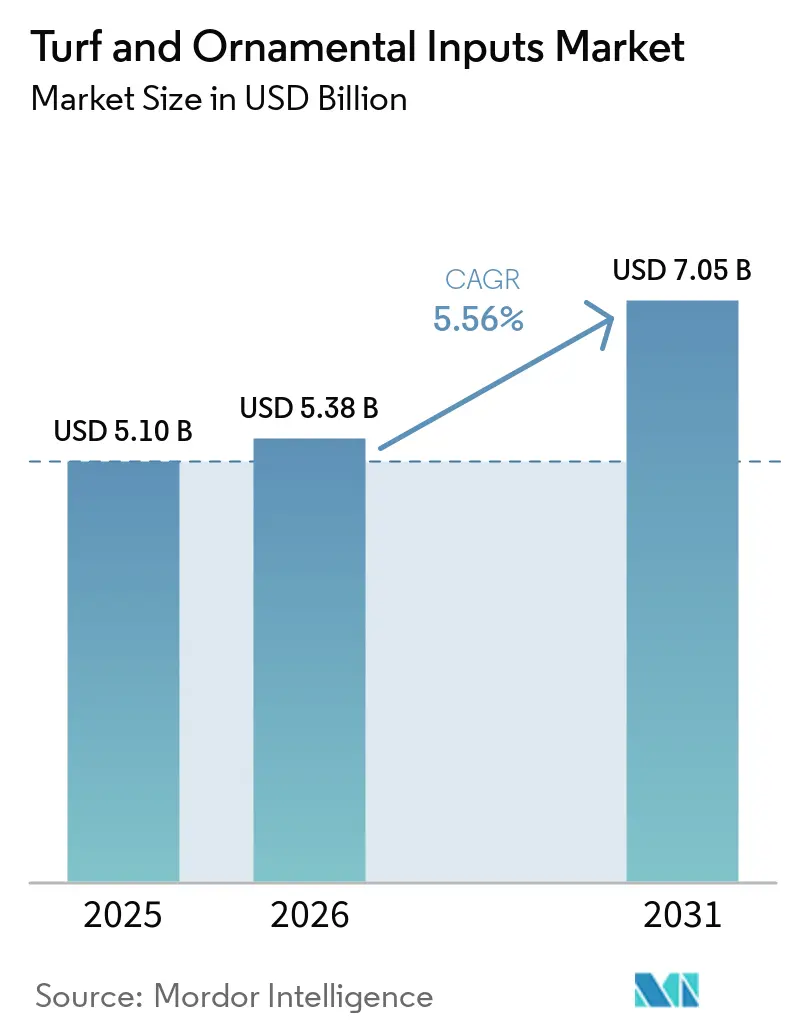
| Taille du Marché (2026) | 5.38 Milliards de dollars |
| Taille du Marché (2031) | 7.05 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.56 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
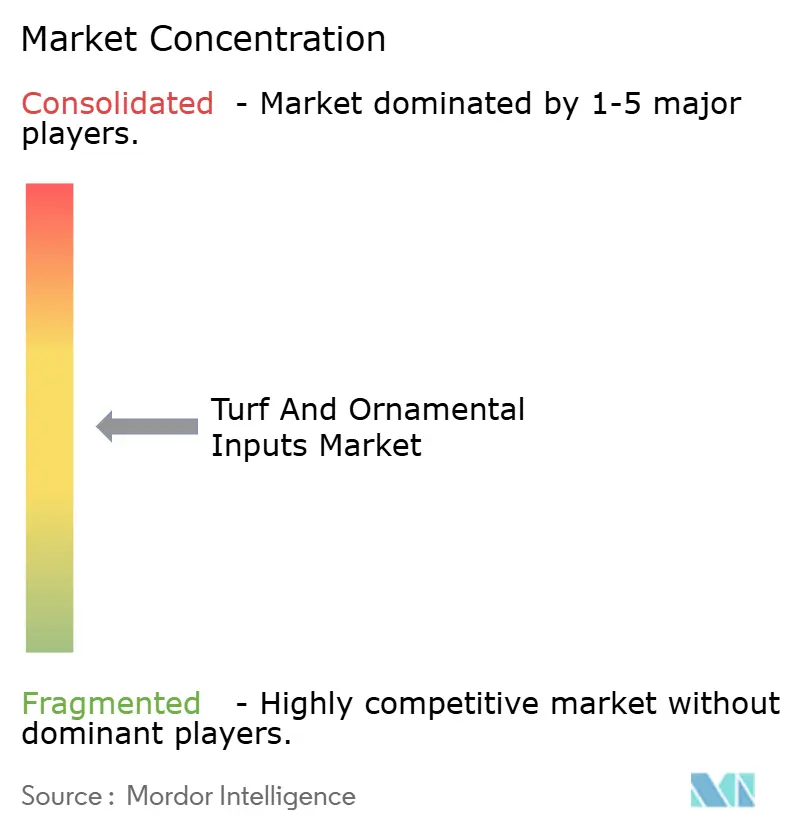
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Intrants pour Gazons et Plantes Ornementales par Mordor Intelligence
La taille du marché des intrants pour gazons et plantes ornementales était évaluée à 5,10 milliards USD en 2025 et devrait croître de 5,38 milliards USD en 2026 à 7,05 milliards USD d'ici 2031, à un CAGR de 5,56 % de 2026 à 2031. La croissance découle de l'adoption accélérée des systèmes de pulvérisation de précision, de réglementations environnementales plus strictes favorisant les intrants biosourcés, et des cycles de rénovation déclenchés par le stress climatique. La demande est concentrée dans les enceintes sportives professionnelles et les terrains de golf qui exigent des surfaces de jeu uniformes, tandis que les paysages résidentiels contribuent à une demande stable grâce aux conversions de gazon économes en eau. Les fabricants d'intrants reconfigurent leurs portefeuilles vers des formulations à faible toxicité, tandis que les fournisseurs d'équipements associent des analyses logicielles à des pulvérisateurs autonomes pour maintenir l'efficacité à des taux d'utilisation réduits. Le marché des intrants pour gazons et plantes ornementales bénéficie également de la documentation de gestion intégrée des nuisibles imposée par les assureurs, ce qui stimule la demande de tenue de registres numériques et de services d'applicateurs certifiés.
Principaux Enseignements du Rapport
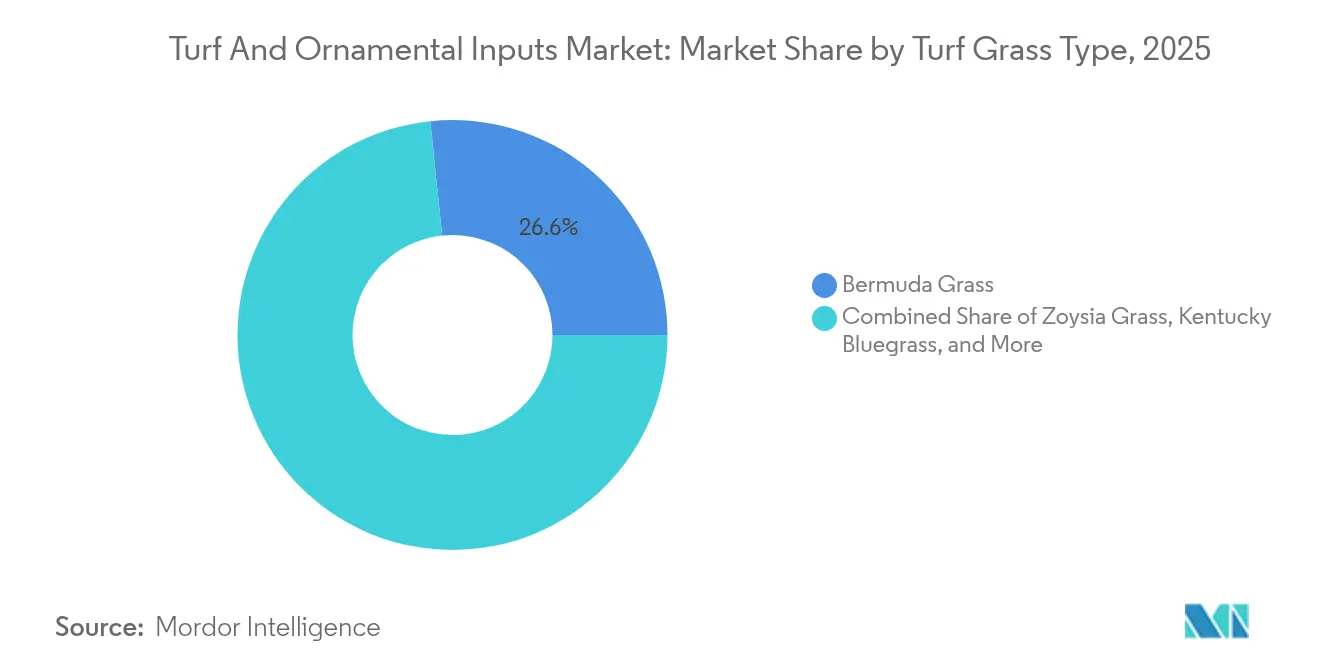
- Par type de gazon, le Bermuda Grass représentait 26,65 % de la part du marché des intrants pour gazons et plantes ornementales en 2025, tandis que le Zoysia Grass devrait croître à un CAGR de 7,45 % de 2026 à 2031.
- Par type de graminée ornementale, le Feather Reed Grass représentait 22,20 % de la taille du marché des intrants pour gazons et plantes ornementales en 2025, tandis que le Fiber Optic Grass devrait croître à un CAGR de 8,15 % de 2026 à 2031.
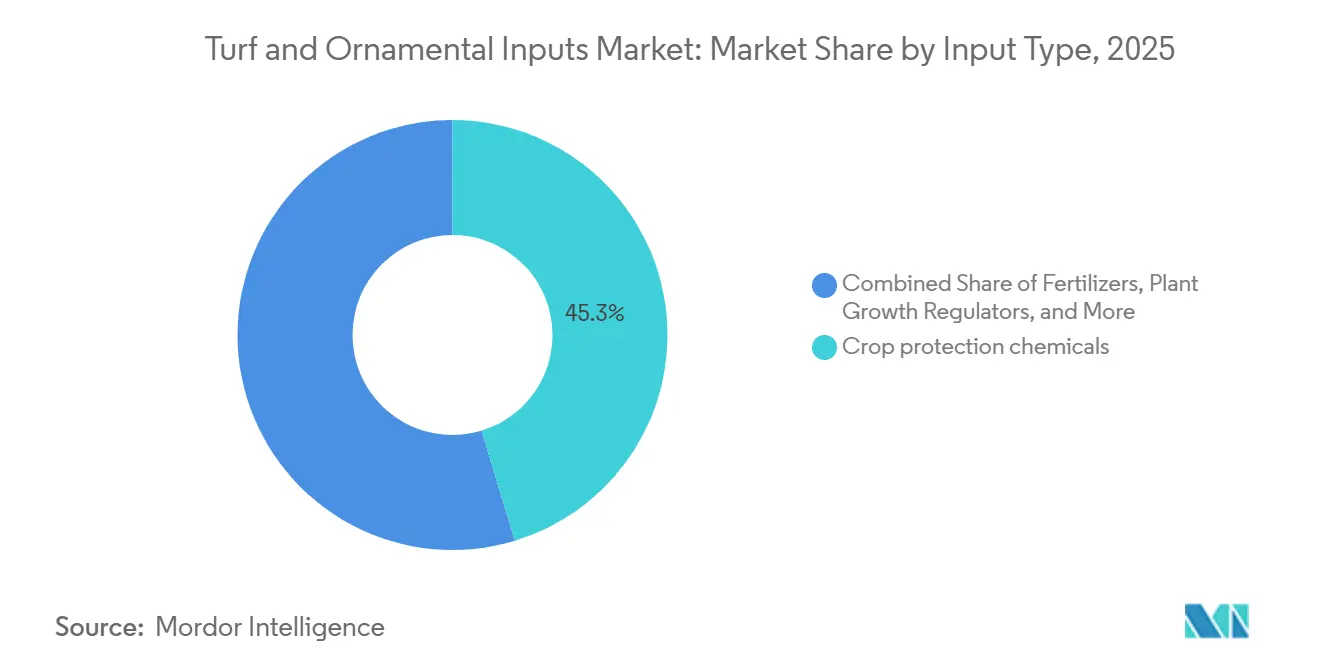
- Par type d'intrant, les produits phytosanitaires représentaient 45,30 % de la part de marché en 2025, tandis que les biostimulants devraient croître à un CAGR de 9,25 % de 2026 à 2031.
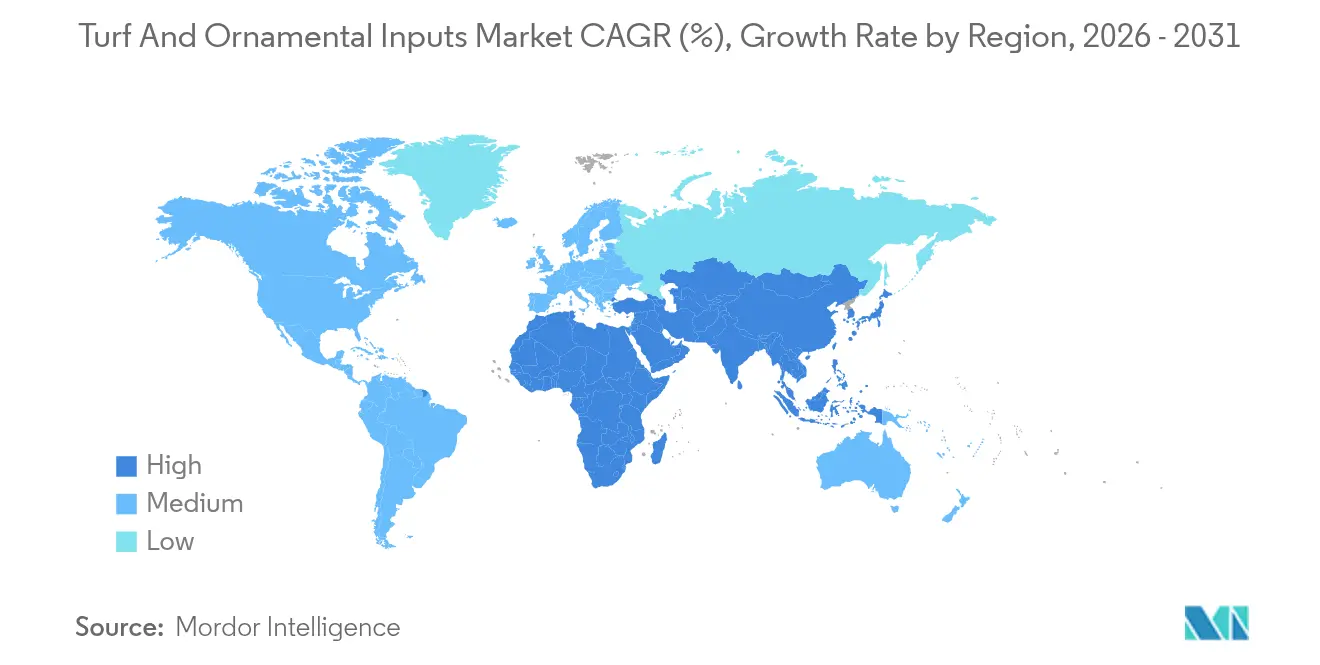
- Par géographie, l'Amérique du Nord représentait 34,60 % de la part de marché en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 6,55 % de 2026 à 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Facteurs Moteurs*
| Facteur Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Les Technologies de Pulvérisation de Précision Réduisent la Sur-Application de Produits Chimiques | +1.2% | Cœur en Amérique du Nord et en Europe, expansion vers l'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Transition vers des Formulations Biosourcées à Faible Toxicité | +0.9% | Mondial, avec la plus forte adoption en Europe et en Amérique du Nord | Long terme (≥ 4 ans) |
| Reconstruction du Gazon après les Dommages d'El Niño | +0.8% | Asie-Pacifique et Amérique du Sud en premier lieu, effets secondaires en Amérique du Nord | Court terme (≤ 2 ans) |
| Assurance Liée au Climat Exigeant la Conformité à la Gestion Intégrée des Nuisibles | +0.6% | Amérique du Nord et Europe, expansion vers les marchés d'Asie-Pacifique développés | Moyen terme (2 à 4 ans) |
| Contrats de Gestion Externalisée des Gazons Sportifs | +0.5% | Mondial, concentré dans les marchés urbains dotés d'infrastructures sportives professionnelles | Long terme (≥ 4 ans) |
| Rénovations de Terrains de Golf avant l'Expansion du Calendrier PGA/LPGA | +0.4% | Amérique du Nord et Europe en premier lieu, sites sélectifs en Asie-Pacifique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Les Technologies de Pulvérisation de Précision Réduisent la Sur-Application de Produits Chimiques
Les pulvérisateurs autonomes équipés de vision par ordinateur identifient les mauvaises herbes individuelles et appliquent l'herbicide uniquement là où c'est nécessaire, réduisant les taux d'utilisation jusqu'à 90 % tout en maintenant les niveaux de contrôle. Les applications ponctuelles par drone, vérifiées par l'Université Texas A&M et le Département de l'Agriculture des États-Unis (USDA), ont reproduit un contrôle complet des mauvaises herbes en utilisant 67 % moins de produits chimiques, réduisant ainsi les coûts et la charge environnementale.[1] Les coûts des équipements continuent de baisser, et les services de vulgarisation universitaires proposent désormais des formations pour les opérateurs qui accélèrent l'adoption. Les restrictions municipales à proximité des voies navigables incitent davantage à l'utilisation d'équipements de précision, car ils documentent la conformité. Pour les acheteurs, le retour sur investissement intervient en trois saisons grâce aux économies sur les intrants et à la réduction de la main-d'œuvre pour les re-pulvérisations. En conséquence, le marché des intrants pour gazons et plantes ornementales lie de plus en plus les ventes de produits à des écosystèmes matériels et logiciels qui optimisent le calendrier et le placement.
Transition vers des Formulations Biosourcées à Faible Toxicité
Les interdictions municipales sur certains produits de synthèse ont incité les distributeurs à élargir leurs gammes de biostimulants et de pesticides certifiés biologiques, le segment à la croissance la plus rapide au sein du marché des intrants pour gazons et plantes ornementales. Le lancement en 2024 par BASF du fongicide Aramax illustre la façon dont les producteurs historiques reformulent les substances actives pour réduire la persistance tout en préservant le spectre d'action. Les utilisateurs finaux signalent que les produits biosourcés nécessitent souvent des intervalles de réapplication plus courts, créant une demande stable pour les prestataires de services capables de gérer des calendriers plus serrés. Les campus d'entreprises et les associations de propriétaires stipulent de plus en plus des programmes à faible impact dans les documents d'appel d'offres, élargissant ainsi la base de clientèle. Bien que les primes de prix persistent, les enrobages à libération contrôlée et les vecteurs microbiens améliorent la longévité, ce qui réduit les écarts de coût total avec les formulations conventionnelles. La tendance est durable car elle est soutenue par la réglementation, les préférences des clients et l'innovation des fournisseurs.
Reconstruction du Gazon après les Dommages d'El Niño
Les pics de chaleur et les précipitations erratiques ont entraîné des pertes généralisées de gazon en Asie-Pacifique et dans certaines parties de l'Amérique du Sud, obligeant les terrains de golf et les stades à réensemencer avec des cultivars tolérants à la sécheresse. Les recherches indiquent que les températures nocturnes augmentent plus rapidement que les maxima diurnes, réduisant ainsi les fenêtres de récupération pour les espèces de saison fraîche.[2] Les projets de rénovation, notamment la reconstruction de la zone racinaire et la modernisation du drainage, augmentent la demande d'amendements du sol et d'agents mouillants. Les indemnités d'assurance pour les dommages couvrent fréquemment le coût des semences de remplacement et des engrais spéciaux, accélérant ainsi les cycles de vente. Les fournisseurs qui associent la génétique des semences à des kits de démarrage biostimulants ont gagné des parts de marché car ils rationalisent les achats pour les restaurations urgentes. Le marché des intrants pour gazons et plantes ornementales connaît donc des pics de volume temporaires dans les régions les plus touchées par les anomalies météorologiques.
Assurance Liée au Climat Exigeant la Conformité à la Gestion Intégrée des Nuisibles
Les assureurs exigent désormais une documentation de gestion intégrée des nuisibles pour la couverture en responsabilité civile dans les installations de golf et les paysages commerciaux, contraignant les propriétaires à investir dans des logiciels de surveillance, des équipements de pulvérisation calibrés et des applicateurs certifiés. Les polices mettent l'accent sur le stockage sécurisé, les journaux d'application audités et le respect des zones tampons pour réduire le risque de contentieux lié au ruissellement. Le mandat oriente les achats vers des outils de tenue de registres numériques associés aux pulvérisateurs, créant des revenus récurrents pour les fournisseurs d'équipements. Les prestataires de services capables d'assurer une conformité clé en main remportent des contrats pluriannuels, renforçant la consolidation dans le secteur professionnel de l'entretien des gazons. À mesure que la documentation devient la norme, le marché des intrants pour gazon et ornementaux bénéficie de packages de services à plus haute valeur ajoutée liés aux ventes de produits chimiques.
Analyse de l'Impact des Facteurs Limitants*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Renforcement des Interdictions sur les PFAS et les Néonicotinoïdes | -1.1% | Europe et Amérique du Nord en priorité, expansion mondiale | Moyen terme (2-4 ans) |
| Robotique de Micro-Dosage Retardant la Demande de Produits Chimiques en Vrac | -0.6% | Adoption précoce en Amérique du Nord et en Europe, suivi de l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Pénuries de Main-d'Œuvre Limitant la Fréquence des Services Professionnels de Gazon | -0.8% | Mondial, plus sévère dans les marchés développés | Long terme (≥ 4 ans) |
| Résistance du Public au Ruissellement des Engrais dans les Lacs Urbains | -0.5% | Zones urbaines d'Amérique du Nord et d'Europe, expansion vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Renforcement des Interdictions sur les PFAS et les Néonicotinoïdes
Les restrictions PFAS de Californie en 2024 ont éliminé plusieurs produits gazon historiques, et la Commission européenne prépare des mesures similaires qui réduiront encore davantage les portefeuilles de produits chimiques. Les formules de remplacement sont souvent associées à des coûts unitaires plus élevés et à des fenêtres d'application différentes, ce qui peut perturber les programmes établis. Les règles strictes relatives aux zones tampons ajoutent une complexité de planification et peuvent nécessiter des buses spécialisées, augmentant les dépenses en capital pour les petits entrepreneurs. Les fabricants s'empressent de reformuler, mais les délais de développement compriment les marges. Tant que des alternatives conformes ne seront pas disponibles à grande échelle, le marché des intrants pour gazon et ornementaux sera confronté à des frictions en matière de disponibilité des produits et de confiance des utilisateurs.
La Robotique de Micro-dosage Retarde la Demande de Produits Chimiques en Vrac
Les pulvérisateurs ponctuels robotisés atteignent jusqu'à 79 % de réduction de l'utilisation d'herbicides par rapport aux applications en couverture totale, tout en conservant leur efficacité, et déplacent la demande vers des formulations concentrées plutôt que des fûts en vrac.[3] Les premiers adoptants signent souvent des abonnements logiciels pluriannuels avec des fournisseurs d'équipements, réorientant le budget des produits chimiques vers les services de données. Bien que les adjuvants à haute valeur ajoutée continuent de se vendre, le volume global par acre diminue. À mesure que l'économie unitaire s'améliore, une adoption plus large pourrait plafonner les volumes totaux du marché malgré l'augmentation de la surface de gazon installée.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Gazon :
Les Cultivars de Saison Chaude Maintiennent les Performances en Cas de Fort TraficLe Bermuda Grass représentait 26,65 % de la taille du marché des intrants pour gazons et plantes ornementales en 2025, soulignant son statut de référence pour les enceintes sportives de saison chaude et les paysages commerciaux. Son habitude de croissance agressive exige un apport constant d'azote et des herbicides pré-levée ciblés, créant une demande régulière pour les fournisseurs d'intrants. Le Zoysia Grass devrait croître à un CAGR de 7,45 % de 2026 à 2031, car une meilleure tolérance au froid étend sa zone viable aux régions de transition. Le Kentucky Bluegrass reste largement utilisé dans les climats nordiques en raison de son attrait visuel, tandis que ses besoins en eau plus élevés et sa sensibilité aux maladies soutiennent la demande de fongicides et d'agents mouillants.
L'adoption du Tall Fescue augmente dans les parcs municipaux sujets à la sécheresse, car ses racines profondes réduisent les factures d'irrigation. Le Ryegrass conserve son importance comme semence de couverture hivernale, soutenant les ventes de semences et d'engrais en dehors de la principale saison de croissance. Le développement continu de cultivars à l'Université d'État de l'Oregon cible des caractéristiques telles que la tolérance au sel et la réduction du rendement en rognures, ce qui peut réduire la main-d'œuvre de tonte. Pour les fournisseurs, l'alignement des packages agronomiques sur les cultivars spécifiques à chaque région devient essentiel pour capter la prochaine vague de croissance sur le marché des intrants pour gazons et plantes ornementales.

Par Type de Graminée Ornementale :
Demande Guidée par le Design pour une Esthétique à Faibles IntrantsLe Feather Reed Grass représentait 22,20 % de la part de marché en 2025, reflétant la préférence des paysagistes pour les espèces qui maintiennent leur forme avec un minimum de taille et d'irrigation. Le Fountain Grass est connu pour sa texture en forme de panache, qui prolonge son intérêt saisonnier. Le Fiber Optic Grass devrait croître à un CAGR de 8,15 % à mesure que les concepteurs recherchent la nouveauté et l'adaptabilité à des conditions d'humidité variables. Le Purple Millet et le Ravenna Grass occupent des niches dans les plantations naturalistes et les grands sites commerciaux, respectivement, bénéficiant chacun du mouvement vers des palettes indigènes et résilientes au climat.
Les profils d'entretien de ces espèces reposent sur des engrais à libération contrôlée et des programmes fongicides périodiques plutôt que sur des traitements hebdomadaires intensifs. Ce schéma élargit la base de clientèle au-delà du golf aux municipalités et aux campus d'entreprises qui valorisent les références en matière de durabilité. À mesure que les urbanistes intègrent des noues biologiques et des jardins pluviaux, une demande émerge pour des graminées qui stabilisent le sol et tolèrent les fluctuations des nappes phréatiques, créant des opportunités croisées pour les agents mouillants et les biostimulants. La catégorie ornementale maintient donc le marché des intrants pour gazons et plantes ornementales diversifié entre les secteurs d'utilisation finale.
Par Type d'Intrant :
Les Transitions Chimiques Remodèlent la Composition des RevenusLes produits phytosanitaires représentaient 45,30 % de la part de marché en 2025, soutenus par leur efficacité dans le contrôle des mauvaises herbes, des insectes et des agents pathogènes qui affectent la qualité, la jouabilité et l'esthétique du gazon. L'examen réglementaire, notamment à l'égard des PFAS et des néonicotinoïdes, plafonne la croissance des volumes et encourage la migration vers des alternatives à faible toxicité. Les engrais restent fondamentaux, mais les granulés à libération lente et la technologie d'application à taux variable tempèrent le tonnage total. La demande de régulateurs de croissance des plantes augmente à mesure que les terrains cherchent à réduire la fréquence de tonte et à économiser du carburant.
Les biostimulants devraient croître à un CAGR de 9,25 % de 2026 à 2031, portés par leur capacité à améliorer la tolérance au stress des plantes et à soutenir la santé des gazons et des plantes ornementales. Les agents mouillants et les tensioactifs, bien que plus modestes en valeur, gagnent en pertinence à mesure que la rareté de l'eau rend l'infiltration uniforme vitale. Les plateformes liées aux équipements associent désormais des recommandations d'adjuvants aux données des capteurs, garantissant une absorption optimale et renforçant la fidélité à la marque. Dans l'ensemble, le mix d'intrants évolue vers des programmes intégrés qui équilibrent chimie, biologie et données.
Analyse Géographique
Marché des intrants pour gazons et plantes ornementales en Amérique du Nord
L'Amérique du Nord représentait 34,60 % de la part de marché mondiale en 2025, portée par son vaste réseau de terrains de golf et son empreinte dans le sport professionnel. Les États-Unis accueillent à eux seuls plus de 1 250 terrains en Floride, chacun nécessitant des programmes intensifs de fertilisation et de protection qui soutiennent une demande régulière. L'adoption de la pulvérisation de précision et la documentation de la lutte intégrée contre les ravageurs imposée par les assureurs soutiendront la croissance du marché à mesure que les pratiques de gestion des gazons continueront d'évoluer. Le Canada et le Mexique apportent des volumes supplémentaires grâce au développement du tourisme sportif et aux projets de végétalisation urbaine qui s'inspirent des meilleures pratiques des États-Unis.
Marché des intrants pour gazons et plantes ornementales en Asie-Pacifique
La région Asie-Pacifique devrait croître à un CAGR de 6,55 % de 2026 à 2031, portée par une urbanisation rapide, une hausse des dépenses de la classe moyenne et des initiatives visant à développer les espaces récréatifs. La Chine investit dans le golf public malgré les plafonds antérieurs imposés sur les terrains, tandis que le Japon modernise ses infrastructures sportives vieillissantes en prévision d'événements internationaux. Les parcs métropolitains indiens adoptent des variétés de gazon tolérantes à la sécheresse, ce qui stimule les importations de semences et de bio-stimulants. Les fournisseurs d'équipements s'associent à des distributeurs locaux pour introduire des flottes de tondeuses autonomes, compensant ainsi les pénuries de main-d'œuvre et accélérant la pénétration des intrants de précision dans toute la région.
Marché des intrants pour gazons et plantes ornementales en EMEA et en Amérique du Sud
L'Europe enregistre une croissance annuelle à mesure que les mandats environnementaux orientent les dépenses vers des produits chimiques conformes et des systèmes d'application pilotés par les données. L'Allemagne et le Royaume-Uni sont en tête dans l'adoption d'outils de cartographie des zones tampons permettant de minimiser la dérive. L'Europe du Sud, sujette au stress hydrique, investit dans des agents mouillants et des graminées de saison chaude à faibles intrants. L'Amérique du Sud, le Moyen-Orient et l'Afrique devraient connaître une croissance régulière, soutenue par des investissements croissants dans les infrastructures touristiques et les installations sportives qui stimulent la demande d'intrants pour la gestion des gazons. Dans ces régions émergentes, les distributeurs proposant des formations techniques fidélisent rapidement leur clientèle, se positionnant favorablement à mesure que les cadres réglementaires se renforcent.
Paysage réglementaire
La réglementation se renforce autour des substances actives et des composants de formulation utilisés dans les programmes pour gazons et plantes ornementales, ce qui accélère le renouvellement des portefeuilles vers des options à plus faible toxicité et biosourcées. Aux États-Unis, les actions menées au niveau des États sur les néonicotinoïdes affectent déjà l'utilisation ornementale extérieure et sur gazon. Le Département de la Conservation de l'Environnement de l'État de New York (DEC) a mis en œuvre la Phase 1 de sa loi sur la protection des oiseaux et des abeilles en décembre 2024, interdisant l'utilisation extérieure ornementale et sur gazon de la clothianidine et de la dinotéfurane, et a programmé la Phase 2 pour décembre 2026 afin d'étendre les restrictions à d'autres néonicotinoïdes, notamment l'imidaclopride, le thiaméthoxame et l'acétamipride. Au niveau fédéral, l'Agence de Protection de l'Environnement des États-Unis (EPA) continue de traiter les enregistrements et les demandes de nouveaux usages, y compris les avis publiés dans le Registre Fédéral en juin 2026 qui incluent des schémas d'utilisation liés au gazon.
En Europe, les règles phytosanitaires au niveau de l'UE façonnent le contenu des étiquettes et les ingrédients de formulation autorisés. En mai 2026, le règlement (UE) 2026/1120 a mis à jour la liste des co-formulants inacceptables en ajoutant des substances à l'annexe III du règlement (CE) n° 1107/2009, les États membres devant retirer les autorisations pour les produits concernés d'ici le 16 juin 2028, établissant un calendrier défini de reformulation et de réétiquetage pour les fournisseurs. Toujours en mai 2026, le règlement (UE) 2026/1123 a introduit de nouvelles exigences d'étiquetage pour les produits phytopharmaceutiques, remplaçant le règlement (UE) n° 547/2011, la conformité étant liée aux autorisations accordées à partir du 1er janvier 2028. Les prolongations d'approbation telles que le règlement d'exécution (UE) 2025/2316 (novembre 2025) offrent une continuité temporaire pour certaines substances actives pertinentes pour le gazon, tandis que la charge globale de conformité augmente.
Paysage Concurrentiel
Le secteur des intrants pour gazons et plantes ornementales présente une concentration modérée. Bayer AG se distingue par sa large gamme de fongicides et d'herbicides associée à des équipes de conseil agronomique. Syngenta Group tire parti de traitements de semences propriétaires et de stations de recherche de soutien. Les cinq premiers acteurs sont Bayer AG, Syngenta Group, FMC Corporation, BASF SE et SiteOne Landscape Supply Inc.
La consolidation récente souligne l'importance stratégique de la portée de la distribution. L'acquisition d'AmeriTurf par W.S. Connelly en mars 2025 étend la couverture logistique et ajoute des mélanges propriétaires adaptés aux surintendants de terrains de golf. Les achats par AstroTurf Corporation de General Acrylics et d'Atlantic Sports Group début 2025 élargissent son activité de construction, permettant des contrats groupés d'installation et de maintenance. Les fabricants d'équipements capitalisent sur des suites de capteurs propriétaires et des plateformes cloud, générant des revenus d'abonnement qui complètent les ventes traditionnelles d'unités.
L'avantage concurrentiel repose de plus en plus sur la capacité à intégrer les intrants avec le matériel et les données. Les entreprises qui associent des biostimulants à des analyses par drone ou proposent des journaux de conformité basés sur des applications fidélisent davantage leurs clients. Le service client et l'expertise agronomique locale restent des facteurs de différenciation essentiels, notamment pour naviguer dans des environnements réglementaires en évolution rapide. Des opportunités de niche persistent pour les fournisseurs de génétique de semences adaptées au climat et de formulations à très faible volume alignées sur la robotique de micro-dosage.
Leaders du Secteur des Intrants pour Gazons et Plantes Ornementales
-
BASF SE
-
FMC Corporation
-
Bayer AG
-
Syngenta Group
-
Corteva Agriscience
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des intrants pour gazons et plantes ornementales Entreprises couvertes dans ce rapport
- Bayer AG
- Syngenta Group
- BASF SE
- FMC Corporation
- Nufarm Ltd
- American Vanguard Corporation
- Koch Agronomic Services
- Gowan International
- Precision Laboratories
- UPL Limited
- Valent USA
- LebanonTurf
- WinField United
- Corteva Agriscience
- ICL Specialty Fertilizers
Lire l’analyse des entreprises de intrants pour gazons et plantes ornementales
Opportunités de marché et perspectives d'avenir
L'opportunité la plus immédiate se situe dans les solutions biologiques et adjacentes à la lutte intégrée qui aident les utilisateurs finaux à opérer dans des contraintes plus strictes en matière d'ingrédients et de ruissellement, tout en maintenant la jouabilité et l'esthétique. BASF Agricultural Solutions a finalisé son acquisition d'AgBiTech en mars 2026, renforçant l'accès à des plateformes de lutte biologique contre les insectes conçues pour les programmes à faible résidu utilisés par les installations de golf, les sites sportifs et les paysages commerciaux. Les cycles de renouvellement de portefeuille pour les fongicides, insecticides et herbicides dans les circuits professionnels du gazon se poursuivent également, comme l'illustre Nufarm en présentant de nouvelles solutions pour l'industrie du gazon de golf lors de la conférence et du salon professionnel GCSAA en janvier 2026.
Une deuxième opportunité réside dans la couche de commercialisation qui relie la chimie et les produits biologiques aux flux de travail de pulvérisation de précision et à la documentation de conformité exigée par les assureurs et les municipalités. Alors que les systèmes autonomes et d'application ponctuelle réduisent les taux d'utilisation, les fournisseurs qui proposent des formulations à très faible volume, des adjuvants et des outils d'aide à la décision, y compris des journaux d'application numériques alignés sur les exigences de la lutte intégrée, peuvent défendre le revenu par acre traité même si les applications généralisées diminuent. Les acteurs à l'échelle de la distribution et les distributeurs spécialisés en gazon peuvent élargir des programmes groupés couvrant l'irrigation, l'agronomie et la protection des plantes pour soutenir un modèle d'approvisionnement en un seul endroit destiné aux entrepreneurs et aux intendants de parcours opérant sous des contraintes plus strictes en matière de zones tampons et d'ingrédients.
Développements industriels récents dans Marché des intrants pour gazons et plantes ornementales
- Juillet 2026 : BASF a lancé Apthena, un attractif biologique pour insectes destiné à soutenir les programmes de gestion intégrée des nuisibles dans les environnements professionnels de gazon et de plantes ornementales. Ce lancement élargit la gamme biologique de BASF aux côtés de la protection phytosanitaire conventionnelle, en phase avec la demande des utilisateurs finaux pour des approches à plus faible toxicité et des exigences de documentation plus strictes.
- Mars 2026 : SiteOne Landscape Supply a finalisé l'acquisition de Reinders, ajoutant 12 sites dans le Midwest américain et élargissant sa portée dans la distribution d'irrigation et d'agronomie. L'opération renforce la capacité de SiteOne à associer des intrants pour gazon à des catégories axées sur l'irrigation et les services, améliorant la disponibilité et la couverture des entrepreneurs dans les principaux marchés du gazon.
- Décembre 2025 : Syngenta a annoncé l'enregistrement fédéral par l'Agence de Protection de l'Environnement des États-Unis de l'insecticide/acaricide Atexzo pour utilisation sur les terrains de golf et les fermes de gazon en plaques. L'approbation ajoute un nouvel outil pour gérer la pression des insectes et des acariens sur les gazons à haute valeur, soutenant les stratégies de rotation à mesure que l'examen des substances actives et les besoins en gestion de la résistance s'intensifient.
Marché des intrants pour gazons et plantes ornementales Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Ce marché couvre les produits d'intrants agricoles appliqués aux gazons et aux graminées ornementales pour maintenir la qualité, gérer les nuisibles et soutenir la croissance dans les paysages professionnels et résidentiels, exprimé en valeur de marché en USD au niveau mondial.
Exclusions du périmètre : Nous excluons les équipements pour gazon, le matériel d'irrigation et les services de paysagisme car ce ne sont pas des produits d'intrants consommés sur le gazon ou les graminées ornementales.
Aperçu de la Segmentation
- Par Type de Gazon
- Herbe des Bermudes
- Herbe Zoysia
- Pâturin du Kentucky
- Ray-Grass
- Fétuque Élevée
- Autres Gazons
- Par Type de Graminée Ornementale
- Calamagrostis
- Herbe Fontaine
- Millet Pourpre
- Herbe de Ravenne
- Herbe à Fibre Optique
- Autres Graminées Ornementales
- Par Type d'Intrant
- Pesticides
- Engrais
- Régulateurs de Croissance des Plantes
- Agents Mouillants et Tensioactifs
- Bio-stimulants
- Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Reste de l'Amérique du Nord
- Europe
- Allemagne
- Royaume-Uni
- France
- Espagne
- Italie
- Danemark
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Thaïlande
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient
- Arabie Saoudite
- Émirats Arabes Unis
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Kenya
- Reste de l'Afrique
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire a été utilisée pour établir la base factuelle du modèle et maintenir la cohérence des hypothèses entre les régions. Nous nous sommes appuyés sur des sources publiques telles que l'USDA et d'autres ministères nationaux de l'agriculture, les ensembles de données de la FAO, les portails de statistiques douanières et commerciales, ainsi que les publications réglementaires de l'EPA et de l'UE qui précisent les approbations de substances actives et les restrictions d'utilisation. Le cas échéant, des bases de données de brevets et des revues d'agronomie ou de gestion du gazon évaluées par des pairs ont été consultées pour comprendre les évolutions des formulations et les schémas d'adoption.
En parallèle, nous avons examiné les dépôts d'entreprises, les présentations aux investisseurs, les rapports annuels, les sites web des associations et la couverture de presse réputée pour cartographier le positionnement des produits et l'exposition régionale. Un abonnement payant axé sur les données financières des entreprises et un autre axé sur les actualités et les données financières ont été utilisés de manière sélective pour accélérer les vérifications factuelles et saisir les changements d'entreprise susceptibles d'affecter l'offre ou les prix. Les sources énumérées ci-dessus sont illustratives et non exhaustives, et de nombreuses autres références publiques ont également été utilisées pour la collecte, la validation et la clarification des données.
Entretiens Primaires et Enquêtes
Des entretiens primaires et des enquêtes ont été réalisés auprès d'un panel de fournisseurs d'intrants, de distributeurs et d'acheteurs professionnels tels que des gestionnaires de terrains de golf et de gazons sportifs, ainsi que des décideurs en matière de paysagisme. Ce marché étant mondial, des perspectives ont été recueillies en Amériques, EMEA et APAC afin de refléter la saisonnalité régionale, les réglementations et les préférences en matière de produits. Les contributions des répondants ont permis de combler les lacunes du travail documentaire et de tester les hypothèses de prix et de pénétration utilisées dans les prévisions.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 35 % | Directeurs généraux : 14 % | APAC : 41 % |
| Niveau intermédiaire : 44 % | Responsables fonctionnels/d'unité : 36 % | EMEA : 37 % |
| Acteurs plus petits : 21 % | Managers : 50 % | Amériques : 22 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement a débuté par une construction descendante dans laquelle le bassin de demande adressable a été reconstruit à l'aide d'indicateurs d'activité de gazon et de plantes ornementales au niveau régional, puis filtré à travers des hypothèses d'intensité d'intrants et de mix de produits. Pour ancrer les chiffres, nous avons corroboré les totaux à l'aide d'approximations ascendantes sélectives, telles que des proxies de prix par unité x surface traitée échantillonnés, des vérifications de canal sur le débit des distributeurs, et l'exposition au chiffre d'affaires des fournisseurs là où les divulgations le permettaient.
Les principaux intrants utilisés dans le modèle comprenaient (à titre d'exemples illustratifs) les tendances de superficie de gazon géré liées aux terrains de golf et aux installations sportives, l'intensité des soins des pelouses et des paysages résidentiels, la pression des nuisibles et des maladies par zone climatique, le resserrement réglementaire qui oriente les choix de formulations, et l'évolution du prix de vente moyen pour les engrais, les pesticides et les régulateurs de croissance des plantes. Les prévisions reposaient sur une analyse de scénarios étayée par les avis d'experts sur l'adoption de solutions biosourcées, les changements de fréquence d'application et le comportement de répercussion des prix, ce qui nous a aidés à maintenir une trajectoire réaliste en cas de changements météorologiques ou politiques. Lorsque les signaux ascendants étaient incomplets pour les pays plus petits, les lacunes ont été comblées à l'aide de ratios proxy issus de climats et de niveaux de revenus similaires, puis revérifiés avec les retours primaires avant de finaliser les totaux régionaux.
Validation des Données et Cycle de Mise à Jour
Les résultats ont été validés par triangulation entre des signaux indépendants, notamment des indicateurs de demande régionale, la logique du mix de produits, et les retours des fournisseurs et des canaux, puis des vérifications de variance ont été effectuées pour repérer les sauts inhabituels de volume ou de prix. Lorsqu'une valeur aberrante apparaissait, les hypothèses étaient réexaminées et des appels de suivi étaient déclenchés si le changement ne pouvait pas être expliqué par la saisonnalité, la réglementation ou des schémas de stockage ponctuels.
Avant la validation finale, le modèle et le récit font l'objet d'examens analytiques en plusieurs étapes afin que les définitions, les conversions et l'alignement des années restent cohérents. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lors d'événements significatifs, et une dernière vérification avant livraison est effectuée afin que les clients reçoivent la vue la plus récente disponible au moment de la publication.
Estimation du Marché Mondial des Intrants pour Gazons et Plantes Ornementales par Mordor Intelligence Comparée à d'Autres Estimations Publiées
Les tailles de marché publiées pour les intrants pour gazons et plantes ornementales varient souvent car le marché peut être défini de plusieurs façons, et parce que certains éditeurs figent leurs hypothèses plus tôt que d'autres. Les différences proviennent généralement de ce qui est comptabilisé comme intrant, de la façon dont les prix sont convertis en USD entre les régions, et de si l'estimation est construite à partir d'une logique de surface traitée ou de proxies de dépenses de paysagisme plus larges.
Les principaux facteurs d'écart sur ce marché tendent à être la question de savoir si les études incluent uniquement les intrants chimiques synthétiques ou ajoutent également des éléments adjacents tels que les semences, les amendements du sol ou les services de protection du gazon, ce qui peut gonfler les totaux. Un autre facteur courant est la façon dont les prix de vente moyens sont projetés, certaines estimations appliquant une inflation uniforme, tandis que d'autres s'ajustent aux changements de formulation induits par la réglementation et à l'évolution de la fréquence d'application selon le cas d'usage et le climat.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 5,38 milliards USD (2026) | |
| Éditeur Sectoriel A | 7,36 milliards USD (2025) | Cette estimation est plus élevée principalement parce que le périmètre est défini autour de paniers d'intrants chimiques synthétiques plus larges et est ancré à une année de base différente, ce qui peut intégrer des hypothèses de prix et de mix qui ne correspondent pas à l'intensité de la demande en gazon traité et en plantes ornementales. |
| Éditeur Sectoriel B | 8,04 milliards USD (2025) | Le total rapporté reflète probablement une inclusion plus large des catégories d'intrants et un alignement d'année distinct, et peut également être sensible à la façon dont la progression du prix de vente moyen est appliquée entre les régions avec différentes contraintes réglementaires et schémas d'application. |
Dans l'ensemble, l'écart entre les valeurs publiées s'explique en grande partie par le périmètre retenu et l'alignement des années, suivi de la façon dont le prix et l'intensité d'utilisation sont intégrés dans les prévisions. Maintenir le modèle ancré aux signaux de surface traitée et à la couverture des types d'intrants, plutôt qu'aux dépenses de paysagisme plus larges, est ce qui rend le total du marché plus traçable dans notre approche, y compris la façon dont les intrants pour gazons et plantes ornementales sont comptabilisés chez Mordor Intelligence.
Questions Clés Abordées dans le Rapport
Quelle est la valeur actuelle du marché des intrants pour gazon et ornementaux ?
La taille du marché des intrants pour gazons et plantes ornementales était évaluée à 5,10 milliards USD en 2025 et devrait croître de 5,38 milliards USD en 2026 à 7,05 milliards USD d'ici 2031, à un CAGR de 5,56 % de 2026 à 2031.
Quelle région connaît la croissance la plus rapide ?
L'Asie-Pacifique devrait croître à un CAGR de 6,55 % de 2026 à 2031, portée par une urbanisation rapide et de nouvelles installations récréatives.
Quelle catégorie d'intrants connaît la croissance la plus rapide ?
Les biostimulants devraient croître à un CAGR de 9,25 % de 2026 à 2031, portés par les préférences réglementaires et en matière de durabilité.
Quelles sont les entreprises leaders ?
Les cinq premiers acteurs sont Bayer AG, Syngenta Group, Corteva Agriscience, BASF SE et FMC Corporation.