
Taille et part du marché des matériaux de revêtement de semences
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
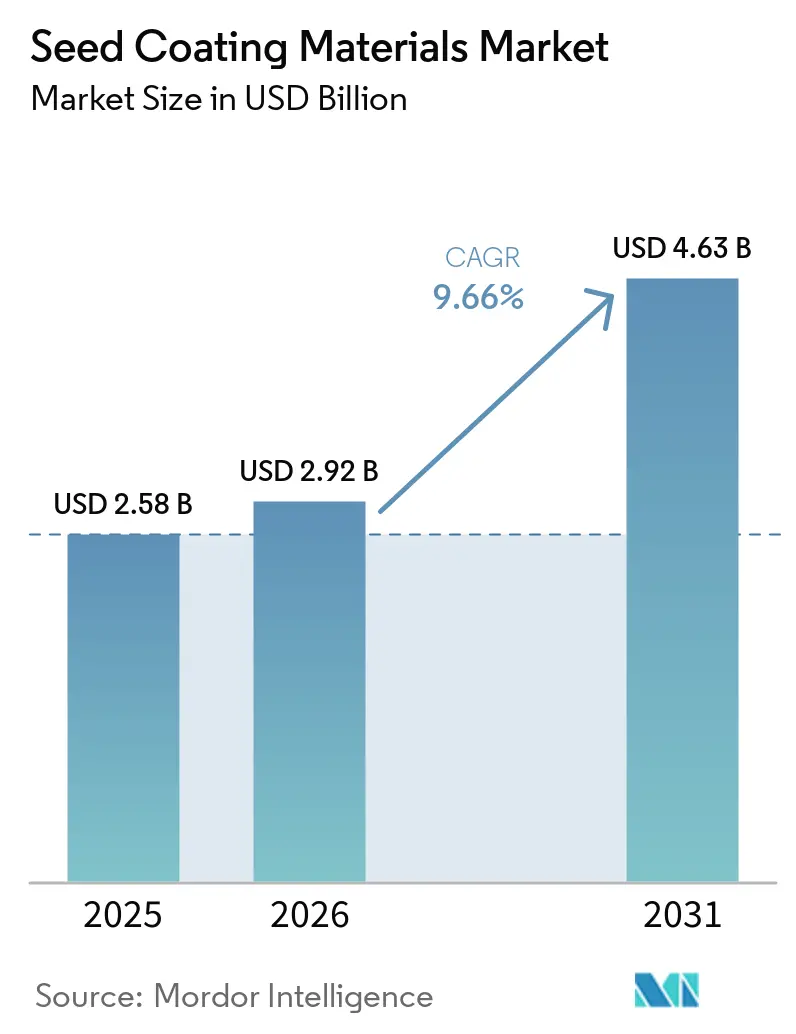
| Taille du Marché (2026) | 2.92 Milliards de dollars |
| Taille du Marché (2031) | 4.63 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 9.66 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
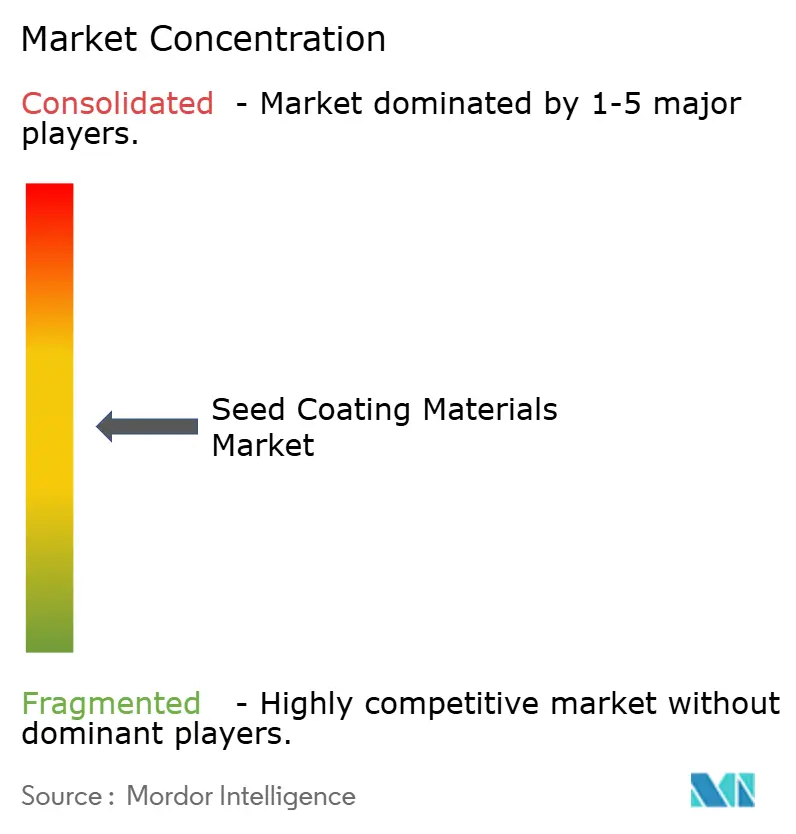
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des matériaux de revêtement de semences par Mordor Intelligence
La taille du marché des matériaux de revêtement de semences était évaluée à 2,58 milliards USD en 2025 et devrait croître de 2,92 milliards USD en 2026 pour atteindre 4,63 milliards USD d'ici 2031, à un CAGR de 9,66 % durant la période de prévision 2026-2031. La commercialisation croissante des semences hybrides traitées et l'attention accrue des agriculteurs pour l'établissement uniforme du lit de semences continuent de soutenir le marché des matériaux de revêtement de semences. Le marché des matériaux de revêtement de semences s'éloigne également des simples couches d'identification par couleur pour évoluer vers des systèmes multifonctionnels combinant des actifs de protection des semences, des inoculants biologiques et des packages de micronutriments en une seule étape d'application. Les normes d'approvisionnement des grandes entreprises semencières évoluent de la simple comparaison de prix vers la validation des performances, notamment là où la fluidité dans les semoirs, le contrôle des poussières et la compatibilité biologique déterminent désormais la sélection des fournisseurs. La pression réglementaire en Europe pousse à la reformulation biosourcée, tandis que des attentes similaires en matière de produits et de certification commencent à influencer l'Asie, le Brésil, la Chine et l'Allemagne à travers des normes de qualité de revêtement plus strictes. L'avantage concurrentiel favorise de plus en plus les formulateurs établis disposant de tests de compatibilité propriétaires, d'ingénierie de la porosité, d'une expertise réglementaire approfondie et de positions intégrées dans les chaînes d'approvisionnement de semences certifiées, tandis que la pression sur les coûts liée à la reformulation conforme aux microplastiques demeure le risque de marge le plus immédiat.
Principaux enseignements du rapport
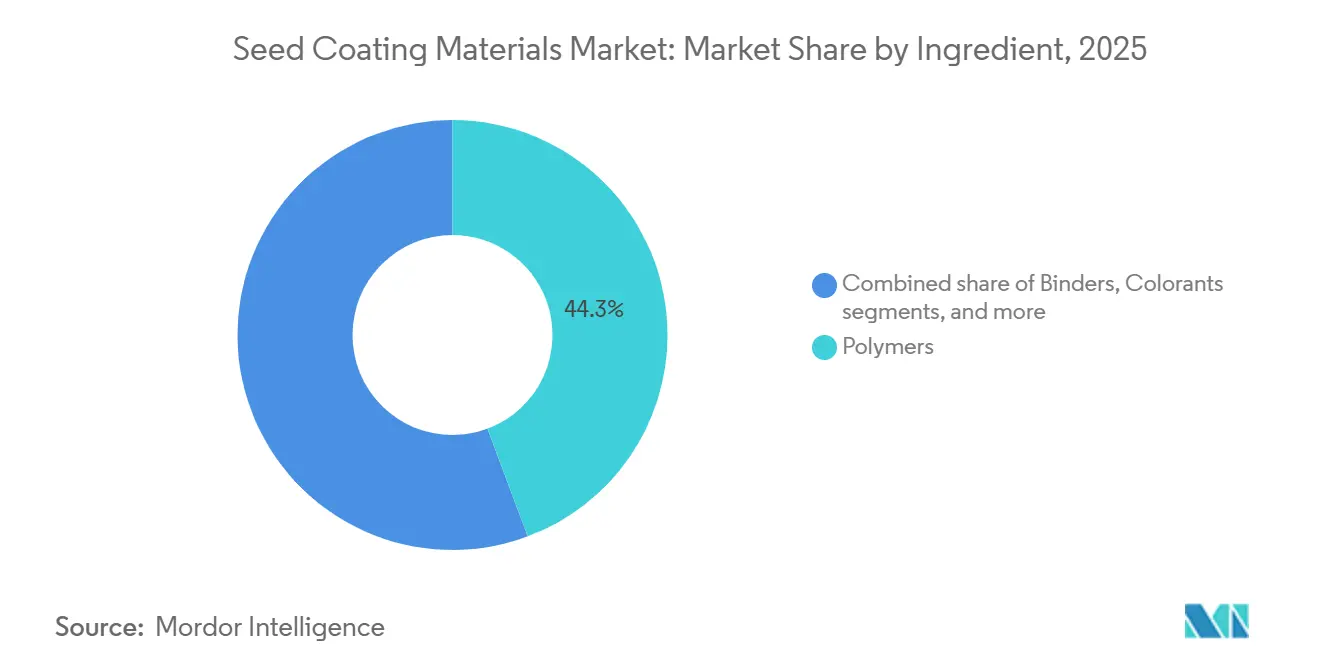
- Par ingrédient, les polymères représentaient le segment le plus important, avec 44,3 % de la part du marché des matériaux de revêtement de semences en 2025, tandis que les liants connaîtront la croissance la plus rapide avec un CAGR de 11,2 % durant 2026-2031.
- Par forme, le liquide était le segment le plus important avec une part de 60,5 % en 2025, tandis que le solide sera le segment à la croissance la plus rapide avec un CAGR de 10,2 % durant 2026-2031.
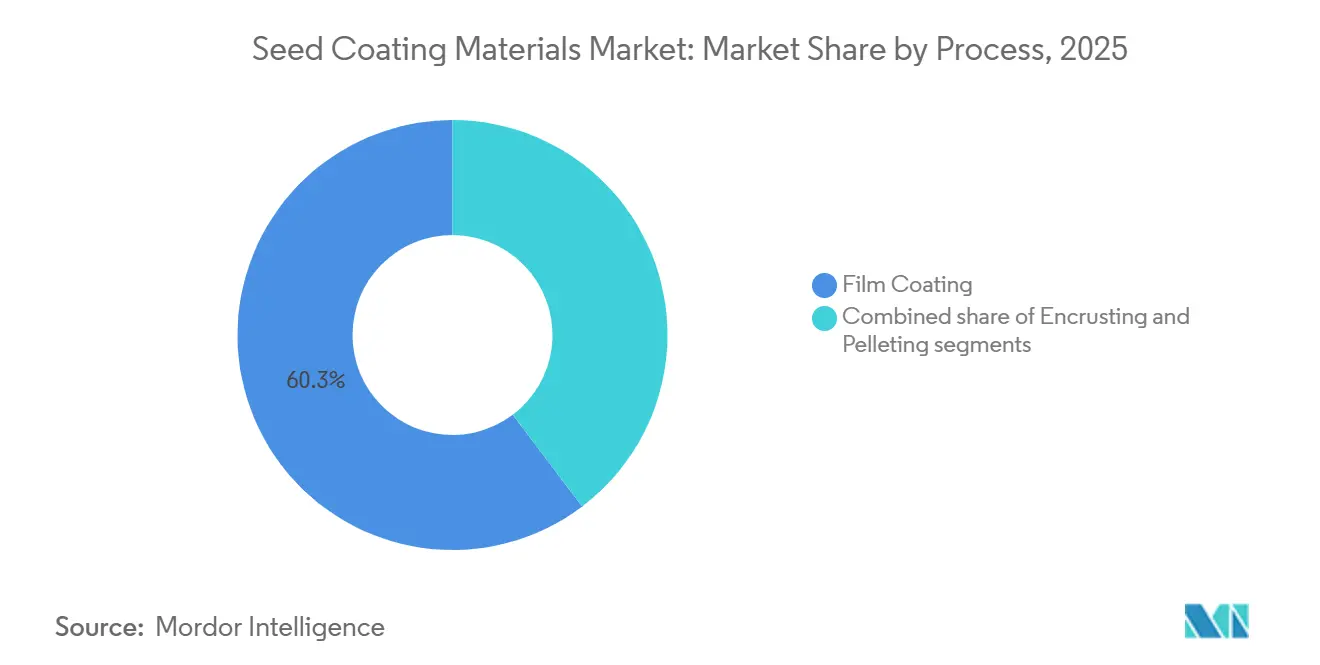
- Par procédé, l'enrobage pelliculaire était le segment le plus important, représentant 60,3 % des revenus en 2025, tandis que la pelliculisation devrait être le segment à la croissance la plus rapide avec un CAGR de 10,6 % durant 2026-2031.
- Par fonction, la protection des semences était le segment le plus important, représentant 77,8 % de la taille du marché des matériaux de revêtement de semences en 2025, tandis que l'amélioration des semences devrait être le segment à la croissance la plus rapide, avec un CAGR de 11,0 % durant 2026-2031.
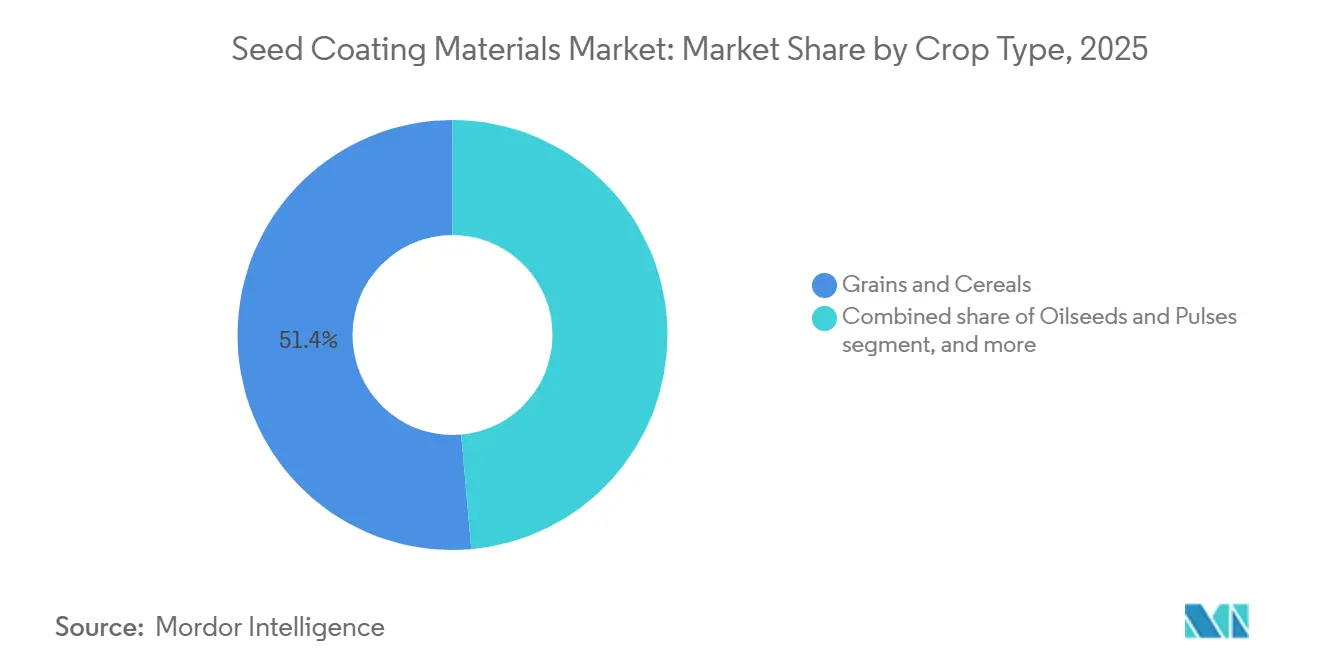
- Par type de culture, les céréales et grains représentaient le segment le plus important, avec une part de 51,4 % en 2025, tandis que les fruits et légumes seront le segment à la croissance la plus rapide, avec un CAGR de 11,1 % durant 2026-2031.
- Par type de revêtement, le synthétique était le segment le plus important avec une part de 71,9 % en 2025, tandis que le biosourcé est le segment le plus rapide avec un CAGR de 11,6 % durant 2026-2031.
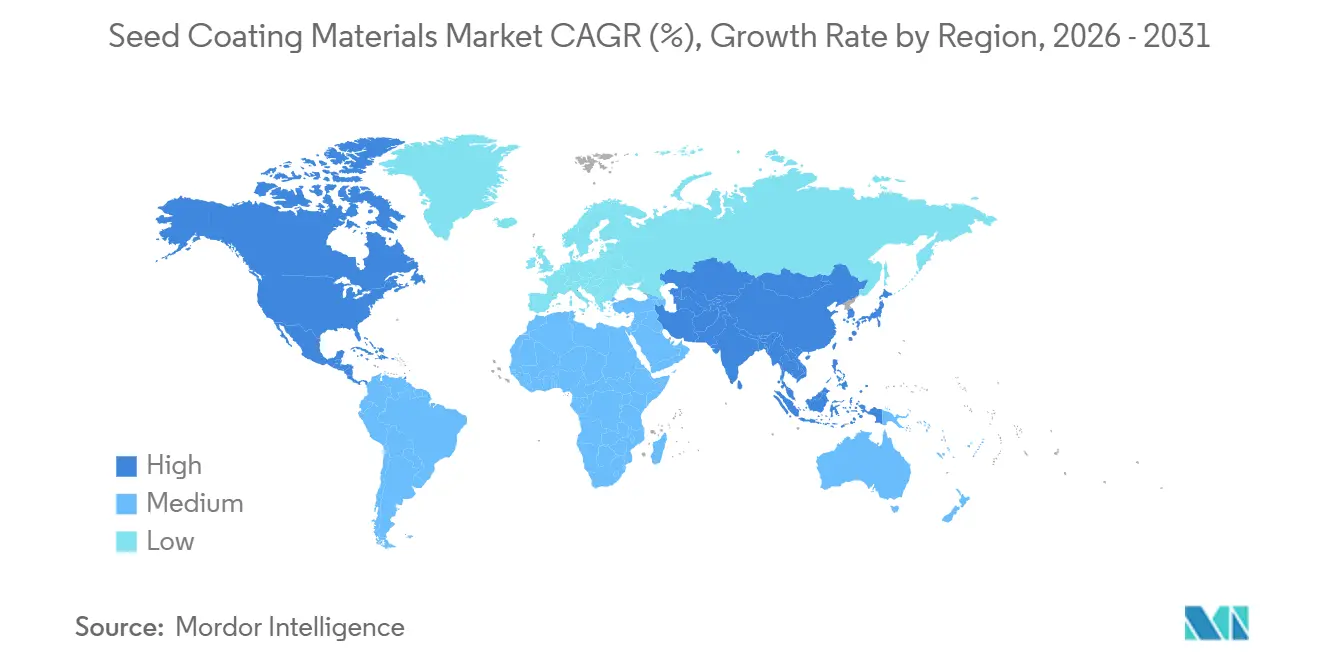
- Par géographie, l'Amérique du Nord était le segment le plus important avec une part de 43,7 % en 2025, tandis que l'Asie-Pacifique sera le segment le plus rapide avec un CAGR de 10,9 % durant 2026-2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Adoption croissante de semences hybrides et premium enrobées | +2.50% | La plus forte en Amérique du Nord et en Europe, avec une demande croissante de semences hybrides en Chine | Court terme (≤ 2 ans) |
| Semis de précision et exigences de plantabilité | +1.80% | Forte pertinence en Amérique du Nord et en Europe, avec une adoption croissante au Brésil et en Argentine | Moyen terme (2-4 ans) |
| Transition vers des revêtements biodégradables et sans microplastiques | +1.60% | Portée par l'Europe, avec une influence croissante en Asie-Pacifique | Moyen terme (2-4 ans) |
| Croissance des produits biologiques appliqués aux semences et du chargement en micronutriments | +1.50% | Fort engouement en Amérique du Nord, au Brésil et dans les principales régions productrices de soja | Long terme (≥ 4 ans) |
| Demande de compatibilité avec des packages complexes de matières actives | +1.10% | Plus pertinent en Amérique du Nord et en Europe, avec une utilisation croissante en Inde et en Chine | Moyen terme (2-4 ans) |
| Besoin de revêtements spécifiques aux cultures pour les semences irrégulières et sensibles | +0.90% | Prédominant sur les marchés horticoles d'Asie-Pacifique, d'Europe et d'Amérique du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Adoption croissante de semences hybrides et premium enrobées
La proportion de semences commerciales vendues sous forme pré-enrobée a continué d'augmenter pour les principales cultures, soutenant une croissance régulière des volumes sur le marché des matériaux de revêtement de semences. Les programmes de maïs hybride, de tournesol et de canola spécifient désormais systématiquement des semences enrobées par film avec colorant, fongicide et agent d'écoulement comme norme de livraison en Amérique du Nord et en Europe occidentale. Cela rend la demande de revêtement moins dépendante des décisions de dépenses à court terme des agriculteurs, car elle est directement liée au volume de production de semences et aux contrats d'approvisionnement. Une évaluation publiée en mai 2025 dans Legume Research a rapporté que les lots de semences pré-enrobées offraient une uniformité de germination supérieure de 12 à 18 % par rapport aux semences nues dans des essais de plantation contrôlés, renforçant davantage l'argument en faveur des semences enrobées dans les normes d'approvisionnement commercial. En avril 2025, le Bureau de l'agriculture de la ville de Mudanjiang en Chine a également imposé des seuils d'uniformité de revêtement pour les lots de semences de riz hybride distribués, montrant que les attentes minimales en matière de performance s'élèvent au-delà des marchés occidentaux[1]. Avec l'expansion de la pénétration des semences hybrides et la standardisation des formats de livraison enrobés par les fournisseurs de semences, la demande mondiale de liants, polymères, pigments et matériaux améliorant l'écoulement avancés sur le marché des matériaux de revêtement de semences devrait croître régulièrement.
Semis de précision et exigences de plantabilité
Les semoirs pneumatiques à grande vitesse équipés de capteurs optiques de singulation des semences ont relevé le niveau de performance minimal requis en matière de cohérence du revêtement, poussant le marché des matériaux de revêtement de semences vers des formulations à plus haute valeur ajoutée. La variabilité de l'épaisseur du revêtement, de la texture de surface ou du taux de dépoussiérage peut provoquer des erreurs de lecture des capteurs et des lacunes dans le semis, faisant de la compatibilité avec le semoir une exigence commerciale directe pour les grands programmes semenciers. Ce changement distingue les fournisseurs génériques d'enrobage pelliculaire des formulateurs capables de démontrer un contrôle cohérent de la viscosité, un comportement d'écoulement propre et une faible émission de poussière dans des conditions de plantation commerciales. Les systèmes de semis de précision à grande vitesse ont accru la demande de revêtements de semences à faible poussière et résistants à l'abrasion, car les performances du semoir sont de plus en plus liées à la fluidité du revêtement et à la cohérence de la singulation. Les semences de maïs enrobées ont directement lié le comportement de dépoussiérage et les propriétés mécaniques du revêtement aux résultats de performance du semoir, accélérant la demande de formulations avancées de revêtement de semences à base de polymères.
Transition vers des revêtements biodégradables et sans microplastiques
La transition vers des formulations biodégradables et sans microplastiques influence les priorités en matière de matières premières sur le marché du revêtement de semences. Le Règlement de l'Union européenne 2023/2055 restreint l'utilisation de particules de polymères synthétiques intentionnellement ajoutées qui libèrent des microplastiques dans le sol, entraînant des efforts de reformulation dans les catégories de polymères et de liants. L'Agence européenne des produits chimiques a fourni des orientations supplémentaires jusqu'en 2025, décrivant les exigences de mise en œuvre, y compris les calendriers pour les dérogations et les applications nécessitant une reformulation anticipée. Ces orientations offrent aux fournisseurs une feuille de route plus claire pour le développement technologique et la conformité. Par conséquent, le développement de systèmes de revêtement biodégradables à base de polysaccharides et de protéines prend de l'élan, les entreprises semencières et les formulateurs privilégiant des alternatives à plus faibles émissions aux liants synthétiques traditionnels tout en garantissant la durabilité, la fluidité et les performances de contrôle des poussières du revêtement. L'Agence allemande pour les ressources renouvelables a prolongé les subventions de recherche sur les revêtements de semences biodégradables en août 2025, indiquant un soutien public continu au développement d'alternatives[2]. De telles initiatives de financement stimulent les avancées dans les technologies d'intrants agricoles biodégradables, y compris les formulations durables de nouvelle génération pour le marché des matériaux de revêtement de semences.
Croissance des produits biologiques appliqués aux semences et du chargement en micronutriments
Les inoculants biologiques, les champignons mycorhiziens, les actifs biopesticides et les packages de micronutriments stimulent la demande de matrices de revêtement avancées, créant des opportunités de croissance sur le marché des matériaux de revêtement de semences. Contrairement aux traitements chimiques traditionnels des semences, les formulations biologiques nécessitent des systèmes de revêtement qui préservent la stabilité microbienne pendant le stockage tout en résistant au séchage, à la manipulation mécanique et aux conditions de plantation pneumatique sans compromettre les performances de germination. Une étude de 2024 publiée dans l'International Journal for Multidisciplinary Research a examiné les revêtements de semences à base de biofertilisants Bacillus et Azospirillum et a constaté que les systèmes d'enrobage pelliculaire à base d'hydroxypropylméthylcellulose et de dextrine amélioraient la rétention microbienne, la vigueur des plantules et la colonisation de la rhizosphère pendant le stockage et le développement post-plantation. À mesure que les traitements biologiques des semences passent des applications spécialisées aux grandes cultures en rangs, les fournisseurs de revêtements sont de plus en plus chargés de développer des formulations multifonctionnelles qui stabilisent les micro-organismes vivants, soutiennent un chargement plus élevé en micronutriments et maintiennent des performances d'écoulement compatibles avec les semoirs. Cette tendance stimule la demande de technologies avancées de polymères et de liants sur le marché des matériaux de revêtement de semences.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût élevé de reformulation sous les restrictions relatives aux microplastiques | -2.20% | Le plus aigu en Europe, avec un impact mondial sur les portefeuilles de produits multinationaux | Court terme (≤ 2 ans) |
| Limitations de viabilité biologique et de durée de conservation | -1.50% | Le plus fort au Brésil, en Inde et en Asie du Sud-Est en raison des conditions chaudes de la chaîne d'approvisionnement | Moyen terme (2-4 ans) |
| Défis de conformité liés au dépoussiérage et à l'abrasion | -1.00% | Le plus visible en Amérique du Nord et en Europe, avec une pertinence croissante en Chine | Moyen terme (2-4 ans) |
| Compromis entre l'épaisseur du revêtement et la germination et les échanges gazeux | -0.70% | Important pour les programmes horticoles mondiaux et les cultures à petites graines | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût élevé de reformulation sous les restrictions relatives aux microplastiques
Le frein de coût le plus immédiat sur le marché des matériaux de revêtement de semences provient de la nécessité de reformuler les systèmes de polymères et de liants en s'éloignant des matériaux synthétiques restreints. Un cycle de reformulation complet implique des tests d'application, une validation de la compatibilité avec le semoir et une documentation réglementaire, et ce processus peut s'étendre sur 18 à 36 mois. Les fournisseurs de taille intermédiaire et régionaux peuvent ne pas disposer de la capacité de recherche ou du bilan financier nécessaires pour mener à bien ces cycles aussi rapidement que les grandes entreprises. Croda International Plc a indiqué dans son rapport annuel 2025 que l'investissement en recherche et développement dans les formulations d'amélioration des semences biodégradables avait augmenté au sein de son unité commerciale Incotec Group BV, ce qui reflète l'ampleur du travail nécessaire pour maintenir des portefeuilles conformes[3]. Le marché des matériaux de revêtement de semences est également confronté à une pression sur les marges, car les alternatives biosourcées affichent actuellement une prime de 30 à 60 % par rapport aux polymères synthétiques conventionnels, et ce coût ne peut pas toujours être répercuté sur les clients des entreprises semencières. Ainsi, le marché des matériaux de revêtement de semences entre dans une phase où les reformulations imposées par la conformité, la hausse des coûts des matières premières et les cycles de validation prolongés intensifient les pressions concurrentielles et créent des barrières à l'entrée plus élevées, en particulier pour les fournisseurs manquant d'expertise avancée en formulation et en réglementation.
Limitations de viabilité biologique et de durée de conservation
Les limitations de durée de conservation des systèmes chargés biologiquement continuent de poser un défi important sur le marché des matériaux de revêtement de semences. De nombreuses espèces rhizobactériennes et fongiques commercialement importantes subissent une perte rapide de viabilité lorsqu'elles sont exposées à des températures et une humidité élevées, en particulier lors de périodes de stockage prolongées au-delà des courtes fenêtres de distribution. Ce problème est particulièrement critique dans les chaînes d'approvisionnement tropicales et subtropicales, où les températures de stockage ambiantes dépassent souvent la plage optimale pour la survie microbienne, et où l'infrastructure de chaîne du froid est fréquemment inadéquate. Une étude de 2024 publiée dans le South African Journal of Botany a évalué les revêtements de semences microbiens à base de cyanobactéries pour le pois chiche et a constaté que la durée de stockage, la composition du revêtement et les conditions environnementales influençaient significativement la survie microbienne, la germination des semences et la rétention de vigueur pendant le stockage post-traitement. Ces résultats soulignent qu'il reste encore de la marge pour accroître l'attention portée, au sein du marché des matériaux de revêtement de semences, au développement de liants régulateurs d'humidité, de systèmes d'encapsulation protecteurs et de technologies de polymères tolérants à la température afin d'améliorer la stabilité biologique en conservation lors de la distribution commerciale.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par ingrédient :
les polymères dominent mais les liants gagnent en centralité de formulationLes polymères représentaient 44,3 % de la taille du marché des matériaux de revêtement de semences dans les segments d'ingrédients en 2025, ce qui en fait le segment le plus important, car ils restent la matrice primaire de formation de film et de support dans les applications d'enrobage pelliculaire, d'enrobage par encroûtement et de pelliculisation. Leur position reflète une standardisation de formulation de longue date autour des systèmes à base d'acétate de polyvinyle, de polyacrylate et de cellulose qui constituent la base structurelle de la plupart des conceptions de revêtement commercial. Les colorants, les matières actives, les minéraux, la ponce et d'autres additifs continuent de jouer des rôles importants dans l'identification des semences, l'amélioration de l'écoulement et la livraison directe du traitement, mais leur demande reste liée à la couche de polymère qui maintient le système ensemble. Ce schéma maintient le secteur des matériaux de revêtement de semences centré sur les performances des polymères, même si les spécifications des clients deviennent plus larges et plus techniques. La solidité des polymères sur le marché des matériaux de revêtement de semences reflète également leur capacité à servir à la fois les programmes de grandes cultures à volume élevé et les applications horticoles plus spécialisées grâce à des ajustements de formulation plutôt qu'à une refonte complète du processus.
Les liants sont le segment d'ingrédients à la croissance la plus rapide, avec un CAGR de 11,2 % durant 2026-2031, car les systèmes de revêtement transportent des charges biologiques et en micronutriments plus importantes et nécessitent un contrôle plus strict de la stabilité en suspension, de l'adhésion et de la viscosité. Cela change le rôle des liants, qui passent d'auxiliaires d'adhésion de base à des moteurs de performance actifs au sein de systèmes multifonctionnels. À mesure que la complexité des formulations augmente, la part du marché des matériaux de revêtement de semences détenue par les liants devrait s'élargir, car davantage de projets dépendent d'un mélange, d'une rétention et d'une livraison fiables dans différentes combinaisons de cultures et de procédés. La structure des ingrédients du marché des matériaux de revêtement de semences devient donc davantage axée sur les performances, même si les polymères représentent toujours la plus grande base de revenus actuelle.

Par forme :
les systèmes liquides ancrent le volume, la pelliculisation solide commande une prime de croissanceLes formulations liquides représentaient 60,5 % de la part du marché des matériaux de revêtement de semences par forme en 2025, ce qui en fait le segment le plus important car elles s'adaptent aux équipements standard de revêtement en tambour et en cuve utilisés dans les grandes installations commerciales de traitement des semences. Les systèmes liquides permettent un ajustement continu du taux d'application et de la charge en solides sans changement majeur d'équipement, ce qui est important pour les grands programmes de céréales et d'oléagineux. Cette flexibilité opérationnelle maintient les liquides bien positionnés en Amérique du Nord et du Sud, où le traitement à haut débit est une exigence fondamentale. Le marché des matériaux de revêtement de semences a donc conservé un fort biais vers le liquide en termes de volume, même si les clients recherchent des résultats plus spécialisés. Cette base de volume est également renforcée par le fait que de nombreuses cultures à grandes graines ne nécessitent pas la construction plus lourde et la transformation géométrique associées aux systèmes de pelliculisation solide.
Les revêtements sous forme solide sont le segment à la croissance la plus rapide, avec un CAGR de 10,2 % durant 2026-2031, car les cultures horticoles et spécialisées nécessitent une structure de granulé précise, une cohérence de taille et une manipulation contrôlée. La demande est particulièrement forte en Europe, au Japon et en Corée du Sud, où les petites graines et les programmes d'agriculture protégée rendent la pelliculisation plus courante. Des recherches récentes publiées dans Seed Science and Technology en 2025 ont montré que la composition du matériau de remplissage des granulés affecte significativement la stabilité des granulés, la tolérance à l'humidité et les performances de semis dans les cultures maraîchères à petites graines, les systèmes à base de zéolite, de vermiculite et de calcium surpassant plusieurs formulations conventionnelles riches en argile. Cela accélère la transition vers des matériaux de revêtement solide de plus haute valeur ajoutée sur le marché des matériaux de revêtement de semences, en particulier pour les semences maraîchères et horticoles où le semis de précision et le repiquage automatisé nécessitent une plus grande uniformité et cohérence d'écoulement des granulés.
Par procédé :
l'enrobage pelliculaire maintient la base de volume, la pelliculisation dépasse en termes de tauxL'enrobage pelliculaire représentait 60,3 % du marché des matériaux de revêtement de semences par procédé en 2025, ce qui en fait le segment le plus important car il fonctionne sur la plus large gamme de types de cultures et de combinaisons d'ingrédients. Sa couche d'application mince et uniforme convient aux semences qui ont déjà une taille et une forme acceptables pour la plantation, y compris la plupart des programmes commerciaux de céréales, d'oléagineux et de légumes à grandes graines. Cette flexibilité a fait de l'enrobage pelliculaire le procédé par défaut pour les programmes à volume élevé où le débit, la rétention du traitement et le contrôle des coûts doivent tous rester équilibrés. Le marché des matériaux de revêtement de semences continue de s'appuyer sur ce procédé car il offre la plus large applicabilité sans nécessiter de transformation physique majeure de la semence. L'encroûtement reste important dans certaines utilisations spécialisées, mais son rôle est plus étroit que celui de l'enrobage pelliculaire et de la pelliculisation.
La pelliculisation est le segment à la croissance la plus rapide, avec un CAGR de 10,6 % durant 2026-2031, car de plus en plus de programmes d'horticulture de précision utilisent de petites graines qui nécessitent une forme et un poids précis pour la plantation automatisée. Cette croissance est liée à l'expansion de l'agriculture protégée, des systèmes de repiquage automatisés et à l'utilisation accrue de lots de semences à haute valeur ajoutée pour les légumes et les cultures spécialisées. Des recherches publiées dans Seed Science and Technology en 2025 ont montré que la composition des granulés affectait significativement la cohérence de la levée, la réponse à l'humidité et les performances de semis dans les cultures à petites graines, renforçant l'importance des systèmes de granulés conçus pour les applications de semis de précision. Le marché des matériaux de revêtement de semences répond avec un intérêt accru pour les systèmes minéraux conçus, les liants spécifiques aux cultures et les structures de granulés qui offrent un écoulement et une levée cohérents.
Par fonction :
la protection des semences domine mais l'amélioration croît le plus viteLa protection des semences représentait 77,8 % du marché par fonction en 2025, ce qui en fait le segment le plus important, car l'incorporation de fongicides et d'insecticides reste la principale raison commerciale du revêtement pour les céréales, les oléagineux et les semences maraîchères. Ce rôle a été construit sur de nombreuses années et reste structurellement solide tant que la protection des cultures appliquée aux semences continue d'être une voie de livraison par défaut dans les programmes commerciaux. Le marché des matériaux de revêtement de semences dépend encore fortement de la demande axée sur la protection car elle ancre le volume dans les cultures à grande surface avec des protocoles de traitement standardisés. Cette base est soutenue par les attentes établies des agriculteurs, les flux de travail de traitement commercial et le besoin continu de protection en début de saison lors de la plantation. Même lorsque des produits biologiques sont ajoutés, la protection reste la principale justification de l'investissement dans le revêtement.
L'amélioration des semences est le segment à la croissance la plus rapide, avec un CAGR de 11,0 % durant 2026-2031, car la couche de revêtement est de plus en plus utilisée pour livrer des produits biologiques, des biostimulants et des micronutriments qui soutiennent l'établissement précoce. Des recherches publiées en 2024 dans Ecology, Environment and Conservation ont constaté que les traitements de biofortification au zinc affectaient significativement la nodulation, l'absorption des nutriments et les paramètres de rendement dans les systèmes de pois chiche. Par conséquent, le marché des matériaux de revêtement de semences est témoin d'un changement alors que les systèmes de revêtement intègrent de plus en plus la protection, la nutrition et la livraison biologique au sein de structures en couches. Ce développement stimule la demande de liants avancés, de polymères axés sur la compatibilité et de matériaux de revêtement à libération contrôlée capables de livrer plusieurs matières actives sans affecter les performances du semoir ou la réponse des semences.
Par type de revêtement :
les polymères synthétiques dominent le présent, le biosourcé définit la trajectoireLes revêtements synthétiques représentaient 71,9 % de la demande du marché en 2025, ce qui en fait le segment le plus important, car les formulations à base de polyacrylate et d'acétate de polyvinyle ont toujours le bilan commercial le plus large et la meilleure disponibilité des matières premières. Leurs performances établies dans les programmes de céréales, d'oléagineux et de légumes en ont fait le choix par défaut dans les approvisionnements à grand volume. Le marché des matériaux de revêtement de semences s'appuie encore sur les systèmes synthétiques pour l'échelle, la cohérence et l'équilibre des coûts dans les applications courantes. Cette position est renforcée par des relations fournisseurs de longue date et les connaissances de processus installées construites autour des portefeuilles synthétiques existants. Même là où la reformulation est en cours, les revêtements synthétiques restent la plus grande base de revenus actuelle dans la plupart des régions.
Les revêtements biosourcés sont le segment à la croissance la plus rapide, avec un CAGR de 11,6 % durant 2026-2031, car la pression réglementaire, les priorités de durabilité et l'amélioration des performances techniques convergent. L'Institut national argentin de technologie agricole et le Conseil national de la recherche scientifique et technique ont développé en 2025 une plateforme de revêtement biopolymère pour le soja et le maïs utilisant des matières premières d'origine régionale, montrant que le développement biosourcé s'étend au-delà de l'Europe. Le marché des matériaux de revêtement de semences évolue donc vers une structure duale, où les synthétiques restent le segment le plus important à court terme tandis que les systèmes biosourcés sont les plus en croissance. Ce changement est particulièrement important là où les politiques de conformité et d'approvisionnement sont de plus en plus alignées sur un risque de microplastiques plus faible.
Par type de culture :
les céréales et grains ancrent le volume, les fruits et légumes donnent le rythmeLes céréales et grains représentaient 51,4 % de la demande en 2025, ce qui en fait le segment le plus important car le maïs hybride, le blé, le riz et l'orge transitent par les installations commerciales de revêtement dans les volumes les plus élevés. La ceinture de maïs nord-américaine, la zone européenne de blé et les grands corridors asiatiques de riz forment ensemble la large base de volume du marché des matériaux de revêtement de semences pour ce groupe de cultures. Les graines grandes et relativement uniformes s'adaptent également bien aux systèmes de revêtement à haut débit, ce qui maintient l'efficacité et la cohérence du traitement par unité. Les oléagineux et les légumineuses restent une couche intermédiaire importante de la demande, notamment à mesure que les programmes d'inoculants biologiques se développent dans la production de soja. Les fleurs, les plantes ornementales, le gazon et les graminées fourragères sont plus faibles en volume, mais ils restent techniquement exigeants et commandent une valeur plus élevée par kilogramme dans les applications spécialisées.
Les fruits et légumes sont le segment à la croissance la plus rapide, avec un CAGR de 11,1 % durant 2026-2031, car l'agriculture protégée, la premiumisation des semences et les systèmes de repiquage automatisés nécessitent tous un calibrage et une manipulation des semences plus précis. Ces cultures impliquent souvent des lots de semences petits, irréguliers ou délicats où la qualité de la pelliculisation et l'uniformité du revêtement affectent directement les performances de plantation. Cela fait de l'horticulture l'un des bassins de demande les plus spécialisés au sein du marché des matériaux de revêtement de semences. La Loi fédérale brésilienne 15070/2024 a introduit des exigences d'enregistrement phytosanitaire pour les semences traitées vendues commercialement, y compris les semences enrobées utilisées dans les programmes de fruits et légumes, ce qui renforce la préférence pour les fournisseurs certifiés par rapport à l'application décentralisée à la ferme. La croissance la plus rapide dans ce groupe de cultures est donc liée à la fois à la valeur agronomique et aux attentes croissantes en matière de conformité.
Analyse géographique
Marché des matériaux de revêtement de semences en Amérique du Nord
L'Amérique du Nord représentait 43,7 % du marché des matériaux de revêtement de semences en 2025, ce qui en fait le plus grand segment régional, car elle présente la plus forte concentration de semences traitées commercialement dans les programmes de maïs, de soja, de canola et de coton. Les États-Unis constituent le cœur de cette position car la quasi-totalité des semences de maïs hybride et une grande partie des semences de soja sont vendues sous forme pré-enrobée avec des matériaux fongicides, insecticides et améliorant l'écoulement. Le Canada ajoute de l'échelle grâce au canola, tandis que le Mexique élargit la base régionale grâce aux programmes de légumes spécialisés. L'adoption de semoirs de précision dans la ceinture de maïs des États-Unis a également relevé les exigences de qualité du revêtement, ce qui favorise les formulations premium par rapport aux alternatives génériques.
Marché des matériaux de revêtement de semences en Asie-Pacifique et en Europe
L'Asie-Pacifique est le segment régional le plus rapide avec un CAGR de 10,9 % durant 2026-2031, et l'Europe est restée un centre de revenus majeur même si les travaux de reformulation absorbent une plus grande part des ressources des fournisseurs. Dans la région Asie-Pacifique, la modernisation des semences soutenue par les gouvernements en Chine et en Inde augmente la part des semences distribuées sous forme enrobée, tandis que le Japon et la Corée du Sud soutiennent une demande à plus haute valeur ajoutée grâce à l'agriculture protégée et aux programmes de légumes de précision. Cette expansion donne au marché des matériaux de revêtement de semences une base de croissance plus large en dehors des systèmes semenciers occidentaux matures. L'Europe reste importante car elle abrite des programmes semenciers avancés et une expertise majeure en formulation, mais les fournisseurs européens supportent également la charge de conformité à court terme la plus lourde en vertu du Règlement 2023/2055 et des orientations connexes. Cela accroît la demande de liants à faible abrasion, de systèmes de colorants stables et de matériaux de revêtement à plus hautes performances sur le marché des matériaux de revêtement de semences.
Marché des matériaux de revêtement de semences au Moyen-Orient et en Afrique et en Amérique du Sud
L'Amérique du Sud est une région en croissance portée par le Brésil, où l'échelle du soja et l'utilisation croissante de traitements biologiques des semences renforcent la demande de systèmes de revêtement à plus hautes performances. Le marché des biointrants au Brésil croît à environ 4 fois la moyenne mondiale, principalement porté par les systèmes de production de soja, de maïs et de canne à sucre. Parallèlement, les programmes industriels de traitement des semences dans le pays se développent à mesure que les entreprises semencières et les agriculteurs adoptent des systèmes de traitement appliqués avec précision, stimulant la demande sur le marché des matériaux de revêtement de semences pour des liants avancés, des additifs de contrôle des poussières et des systèmes de polymères biocompatibles. Au Moyen-Orient, l'Arabie saoudite et les Émirats arabes unis créent une demande de niche grâce à l'agriculture protégée et aux programmes de semences maraîchères de précision. L'Afrique reste à un stade d'adoption plus précoce, portée par l'Afrique du Sud et l'Égypte, où l'accès aux semences enrobées certifiées augmente grâce à des programmes agricoles structurés, créant une ouverture pour des formulations rentables qui ne font pas encore face à la même charge de conformité qu'en Europe.
Paysage concurrentiel
Le marché des matériaux de revêtement de semences était modérément fragmenté en 2025, avec BASF SE, Croda International Plc, Clariant AG, Syensqo SA/NV et Sensient Technologies Corporation comme acteurs clés. Cet équilibre reflète la présence de groupes chimiques spécialisés mondiaux disposant de larges capacités en polymères, liants et colorants, aux côtés de formulateurs régionaux et de prestataires de services de revêtement qui conservent encore des positions significatives. Les acteurs établis sont soutenus par une expertise approfondie en formulation et des capacités réglementaires, tandis que les acteurs émergents tels que Germains Seed Technology, Summit Seed Coatings, Universal Coating Systems LLC et Centor Oceania se démarquent par leur expertise spécifique aux cultures et leur réactivité locale. Le marché des matériaux de revêtement de semences n'est donc pas suffisamment consolidé pour que quelques acteurs dominent la tarification dans tous les segments.
La concurrence stratégique se concentre sur l'ingénierie de la compatibilité biologique, le développement de polymères sans microplastiques et les performances des procédés sous des normes de plantation et de certification plus strictes. BASF SE a divulgué le brevet WO2024256589A1 en décembre 2024 pour un système de liant conçu pour stabiliser les actifs biologiques tout en maintenant l'intégrité du film lors d'un revêtement à grande vitesse, ce qui montre comment les principaux fournisseurs protègent leurs avancées en formulation. Croda International Plc, via Incotec Group BV, a divulgué le brevet US20250049039A1 en février 2025 pour des formulations d'enrobage pelliculaire à modulation de porosité visant les tolérances des capteurs de semoirs de nouvelle génération, ce qui indique une poussée similaire vers la propriété intellectuelle spécifique aux performances. Le marché des matériaux de revêtement de semences récompense les fournisseurs capables de combiner la préparation réglementaire avec des performances mesurables en matière de plantation, de stockage et de performance biologique.
L'expansion stratégique provient également de joueurs adjacents en chimie spécialisée et du repositionnement de portefeuille par des acteurs établis. En septembre 2025, Ashland Inc. a étendu sa plateforme de cellulose et de polyvinylpyrrolidone à la demande de liants pour revêtement de semences, en utilisant son savoir-faire existant en polymères pour répondre aux besoins de reformulation sans construire une base dédiée aux revêtements de semences traditionnels. Syensqo SA/NV continue de positionner ses systèmes de revêtement Peridiam hérités autour de la compatibilité et de la spécialisation en formulation, ce qui la différencie alors que les acheteurs s'éloignent de la sélection par commodité vers les performances d'application. Le marché des matériaux de revêtement de semences offre encore un espace concurrentiel ouvert pour les liants tropicaux biologiquement compatibles, les matrices de polymères prêtes pour les micronutriments pour les légumineuses et les systèmes de pelliculisation biosourcés qui répondent à la fois aux normes de conformité et d'exploitation. Cela signifie que le leadership dans la prochaine phase dépendra probablement moins de la seule échelle et davantage de qui peut résoudre en premier les problèmes de compatibilité et de reformulation les plus difficiles.
Leaders du secteur des matériaux de revêtement de semences
-
BASF SE
-
Clariant AG
-
Croda International PLC
-
Syensqo SA/NV
-
Sensient Technologies Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Matériaux de Revêtement de Semences Entreprises couvertes dans ce rapport
- BASF SE
- Croda International Plc
- Clariant AG
- Syensqo SA/NV
- Sensient Technologies Corporation
- Milliken & Company
- Covestro AG
- Michelman, Inc.
- Germains Seed Technology (Associated British Foods plc (ABF))
- Precision Laboratories LLC
- Chromatech Incorporated
- Universal Coating Systems, LLC
- Centor Oceania Pty Ltd
- Summit Seed Coatings LLC
- Organic Dyes and Pigments LLC
Lire l’analyse des entreprises de matériaux de revêtement de semences
Développements industriels récents dans Marché des Matériaux de Revêtement de Semences
- Février 2026 : Ashland Inc. a reçu l'approbation de l'Agence de protection de l'environnement des États-Unis pour son polymère de revêtement de semences Agrimer Eco-Coat, une technologie d'origine naturelle et sans microplastiques développée à partir de la chimie de l'huile végétale transformée. La formulation a été conçue pour améliorer la réduction du dépoussiérage, la rétention des matières actives et la conformité réglementaire pour les applications de traitement des semences de légumes, de céréales, de fruits et de fleurs.
- Août 2025 : Le ministère de l'Agriculture du Brésil a publié des normes phytosanitaires mises à jour pour les semences enrobées distribuées commercialement, imposant des seuils minimaux d'uniformité de revêtement et de tolérance au dépoussiérage pour les catégories de céréales, d'oléagineux et de légumes. La réglementation accélère la consolidation des approvisionnements vers des fournisseurs certifiés de matériaux de revêtement à grande échelle.
- Février 2025 : Incotec Group BV, faisant partie de Croda International Plc, a publié le brevet US20250049039A1 divulguant des formulations d'enrobage pelliculaire à modulation de porosité de précision conçues pour répondre aux tolérances des capteurs de semoirs de nouvelle génération. Le brevet signale une transition vers des revendications spécifiques aux performances plutôt qu'une couverture large des formules de polymères.
Marché des Matériaux de Revêtement de Semences Portée du rapport et méthodologie de recherche
Définitions du Marché et Périmètre de Couverture
Selon Mordor Intelligence, nous définissons le marché des matériaux de revêtement de semences comme la valeur générée par les liants, polymères, additifs et colorants appliqués délibérément en couche distincte sur les semences de cultures commerciales, soit par enrobage pelliculaire, encroûtage ou pelliculage, afin d'apporter des bénéfices de protection ou d'amélioration avant le semis.
Tous les traitements de semences en après-vente, les mélanges en bouillie réalisés à la ferme et les inoculants biologiques autonomes vendus sans matrice d'enrobage sont exclus de ce calcul.
Aperçu de la Segmentation
- Par ingrédient
- Polymères
- Liants
- Colorants
- Matières actives
- Minéraux et ponce
- Autres additifs
- Par forme
- Liquide
- Solide
- Par procédé
- Enrobage pelliculaire
- Encroûtement
- Pelliculisation
- Par fonction
- Protection des semences
- Amélioration des semences
- Par type de revêtement
- Synthétique
- Biosourcé
- Par type de culture
- Céréales et grains
- Oléagineux et légumineuses
- Fruits et légumes
- Fleurs et plantes ornementales
- Gazon et graminées fourragères
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Reste de l'Amérique du Nord
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient
- Turquie
- Arabie saoudite
- Émirats arabes unis
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Égypte
- Reste de l'Afrique
- Amérique du Nord
Méthodologie de Recherche Détaillée et Validation des Données
Recherche Primaire
Pour affiner les paramètres du modèle, nous menons des entretiens avec des formulateurs d'enrobages, des prestataires de traitement sous contrat et des distributeurs d'intrants agricoles en Amérique du Nord, en Europe, au Brésil, en Inde et en Australie. Leurs éclairages sur la répercussion des prix des polymères, les évolutions de parts entre enrobage pelliculaire et pelliculage, ainsi que les facteurs d'adoption par les agriculteurs nous permettent de challenger les estimations documentaires et d'affiner les courbes de pénétration régionale.
Recherche Documentaire
Nos analystes exploitent des sources de données librement accessibles mais faisant autorité, telles que les enquêtes sur les superficies cultivées de l'USDA, les statistiques sur les pesticides d'Eurostat, les bilans de produits de base de FAOSTAT et les publications commerciales de l'ISF, afin d'estimer le volume de semences semées et le taux de traitement typique. Les rapports annuels (10-K) des entreprises, les dépôts de brevets collectés via Questel et les archives de presse Dow Jones Factiva fournissent des indications sur les prix et les calendriers technologiques, tandis que les notes des organisations professionnelles de CropLife International et de l'American Seed Trade Association précisent les jalons réglementaires qui influencent l'adoption des ingrédients. Les sources mentionnées ici illustrent, sans l'épuiser, le socle documentaire secondaire auquel nous nous référons.
Dimensionnement du Marché et Prévisions
Nous partons d'une construction descendante qui reconstitue le volume de la demande à partir de la production de semences certifiées, du taux de traitement moyen (kilogrammes d'enrobage par tonne métrique de semences) et de la valeur mélangée des ingrédients ; des consolidations ascendantes sélectives des expéditions fournisseurs et des contrôles croisés prix de vente moyen × volume servent de garde-fous. Des variables clés telles que les hectares sous plantation de précision, les ratios de substitution polymère/liant bio-sourcé, les délais de suppression progressive des microplastiques dans l'UE et les cycles de renouvellement des semences céréalières alimentent une régression multivariée qui projette la valeur jusqu'en 2030. Lorsque les totaux ascendants s'écartent de plus de ±5 %, les hypothèses sont réexaminées avec les personnes interrogées avant la validation finale.
Validation des Données et Cycle de Mise à Jour
Chaque ébauche fait l'objet d'une révision analytique à deux niveaux au cours de laquelle les valeurs aberrantes sont signalées par rapport aux séries historiques, aux dépôts des concurrents et aux codes douaniers. Les modèles sont actualisés annuellement, mais des événements déclencheurs — tels que des interdictions réglementaires, des opérations de fusion-acquisition importantes ou une variation du prix des matières premières supérieure ou égale à 10 % — entraînent une mise à jour intermédiaire afin que les clients disposent toujours de notre analyse la plus récente.
Pourquoi la Référence de Mordor sur les Matériaux de Revêtement de Semences Inspire Confiance
Les chiffres publiés varient parce que les entreprises retiennent des paniers d'ingrédients, des procédés d'enrobage et des fréquences d'actualisation différents.
L'étendue du périmètre, les prix de référence et les taux d'enrobage supposés font encore davantage varier les totaux.
Comparaison de référence
| Taille du Marché | Source anonymisée | Principal facteur d'écart |
|---|---|---|
| 2,58 milliards USD (2025) | Mordor Intelligence | - |
| 2,19 milliards USD (2025) | Cabinet de Conseil Mondial A | Exclut les liants bio-sourcés ; applique un prix de vente moyen unique et uniforme à toutes les régions |
| 2,21 milliards USD (2025) | Revue Sectorielle B | Utilise le volume de semences des cinq principales cultures uniquement ; fréquence d'actualisation biennale |
| 2,68 milliards USD (2025) | Cabinet de Conseil Régional C | S'appuie sur les listes d'expéditions des fabricants sans ajustement des marges des distributeurs |
La comparaison montre comment un périmètre plus étroit ou des mises à jour moins fréquentes compriment les totaux. En combinant des statistiques publiques continuellement actualisées avec des vérifications croisées d'experts et une modélisation à double approche, Mordor fournit une référence transparente et équilibrée que les décideurs peuvent retracer et reproduire.
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des matériaux de revêtement de semences en 2026 ?
Le marché des matériaux de revêtement de semences est évalué à 2,92 milliards USD en 2026 et devrait atteindre 4,63 milliards USD d'ici 2031 à un CAGR de 9,66 % durant 2026-2031.
Quelle catégorie d'ingrédients génère le plus de revenus ?
Les polymères représentaient le segment d'ingrédients le plus important, avec 44,3 % en 2025, car ils restent la principale matrice de formation de film et de support dans les principaux procédés de revêtement.
Quel type de revêtement se développe le plus rapidement jusqu'en 2031 ?
Les revêtements biosourcés sont le segment le plus rapide, progressant à un CAGR de 11,6 % durant 2026-2031, car la pression réglementaire et les progrès techniques soutiennent la reformulation.
Pourquoi l'Asie-Pacifique croît-elle plus vite que les autres régions ?
L'Asie-Pacifique était le segment régional le plus rapide avec un CAGR de 10,9 % durant 2026-2031 car les programmes de modernisation des semences en Chine et en Inde augmentent la pénétration des semences enrobées et la demande horticole est en hausse.
Quel est le principal risque à court terme pour les fournisseurs ?
Le risque à court terme le plus important est le coût de reformulation sous les restrictions relatives aux microplastiques, car les fournisseurs doivent investir dans de nouveaux liants et polymères tout en gérant la pression sur les marges.