
Taille et part du marché des réseaux sociaux
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 210.66 Milliards de dollars |
| Taille du Marché (2031) | 411.27 Milliards de dollars |
| Growth Rate (2026 - 2031) | 14.32 % |
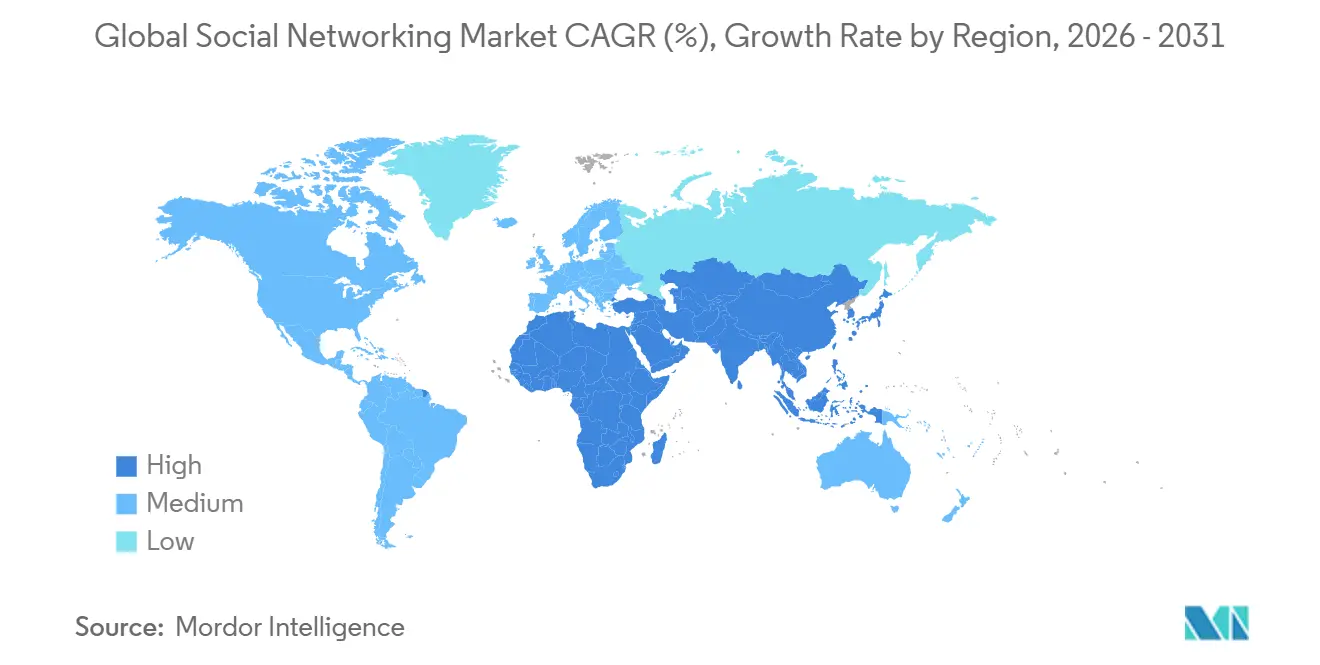
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des réseaux sociaux par Mordor Intelligence
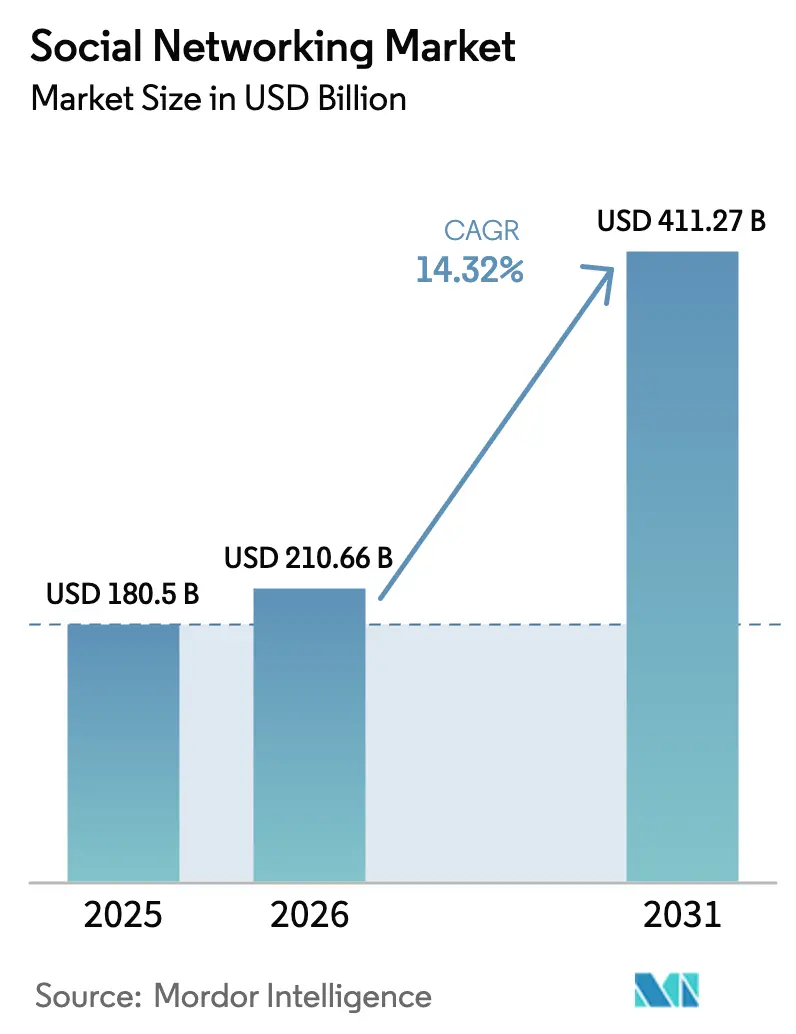
La taille du marché des réseaux sociaux devrait passer de 180,5 milliards USD en 2025 à 210,66 milliards USD en 2026 et atteindre 411,27 milliards USD d'ici 2031, avec un TCAC de 14,32 % sur la période 2026-2031.
La publicité demeure le principal moteur de revenus, mais les modèles orientés créateurs, tels que les biens virtuels et les pourboires, se développent rapidement à mesure que les plateformes diversifient leurs sources de revenus. Les smartphones représentent la majorité des sessions utilisateurs, mais les casques et les montres connectées ouvrent de nouvelles surfaces d'interaction rapide et sans friction. La fragmentation des plateformes s'intensifie à mesure que les réseaux décentralisés obtiennent des financements, tandis que l'engagement de la génération Z se déplace vers les vidéos courtes et la messagerie en groupe privé. L'Asie-Pacifique est en tête par les revenus, le Moyen-Orient et l'Afrique affichent la croissance la plus rapide, et les décisions réglementaires en Europe, en Australie et aux États-Unis redéfinissent les coûts de conformité et la conception des produits.
Principaux enseignements du rapport
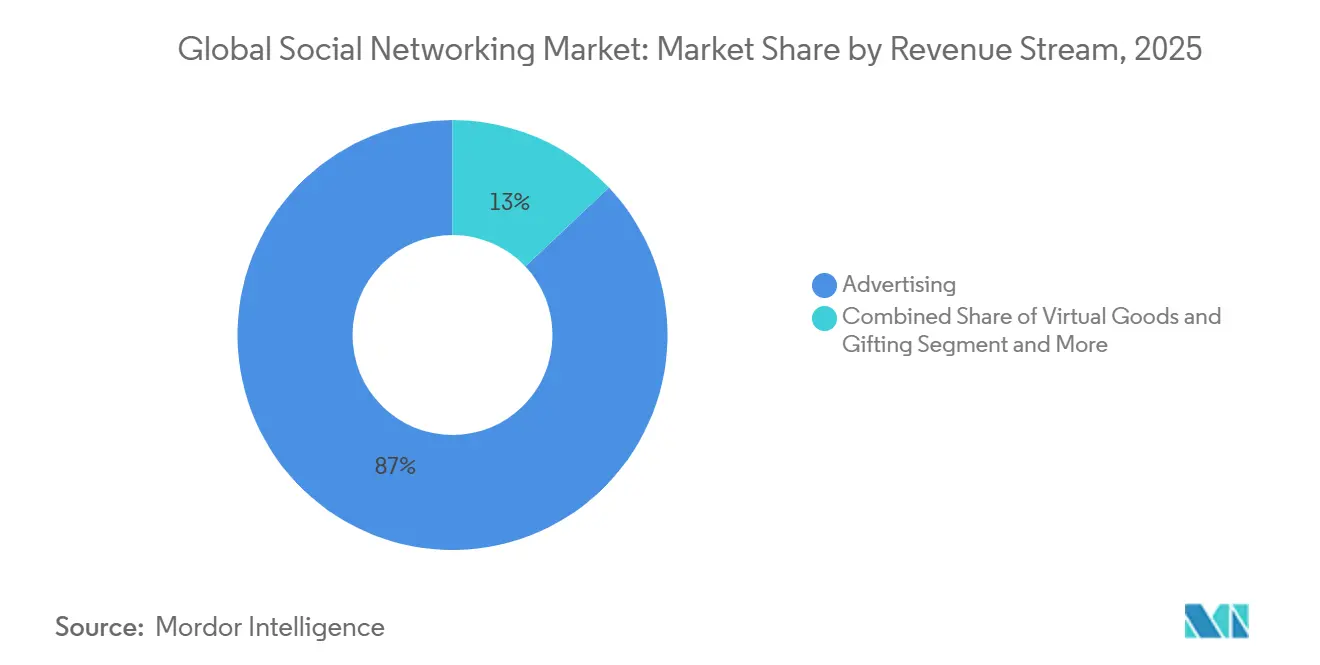
- Par flux de revenus, la publicité a représenté 87,03 % de la part du marché mondial des réseaux sociaux en 2025 ; les biens virtuels et les cadeaux progressent à un TCAC de 14,89 % jusqu'en 2031.
- Par type d'appareil, les smartphones ont capté 78,21 % des sessions en 2025, tandis que les appareils connectés devraient se développer à un TCAC de 15,72 % jusqu'en 2031.
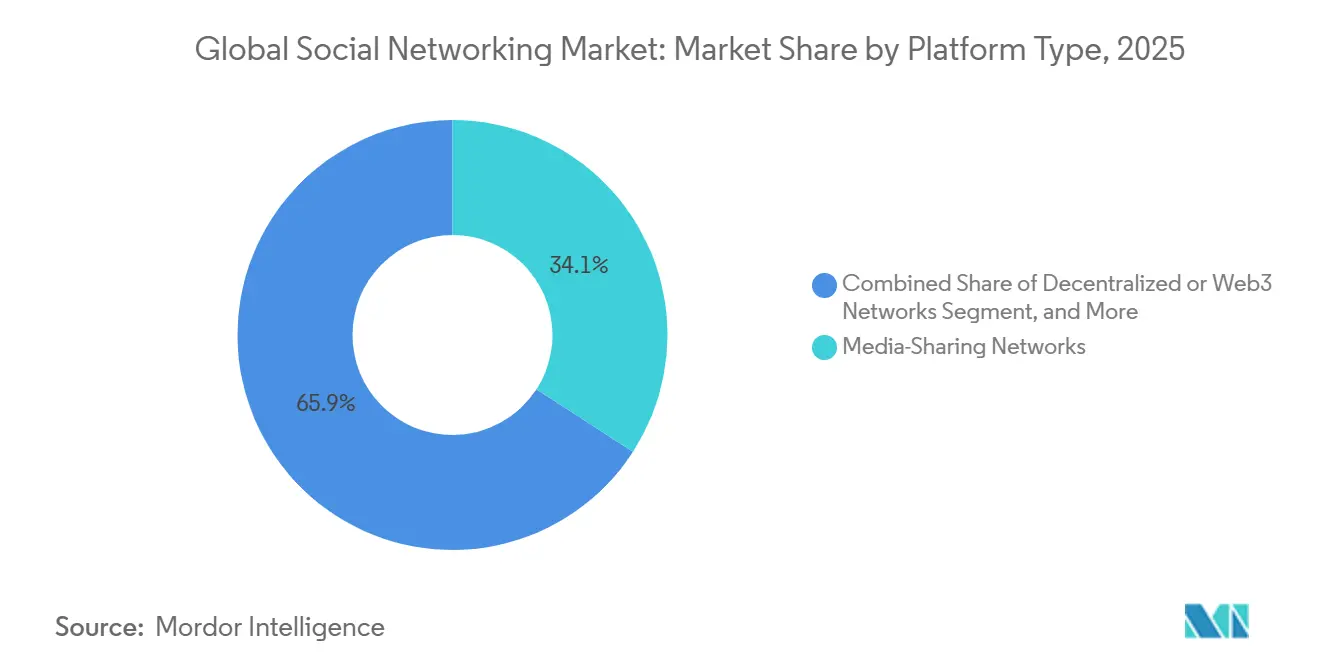
- Par type de plateforme, les réseaux de partage de médias ont représenté 34,14 % des revenus de 2025 ; les réseaux décentralisés devraient croître à un TCAC de 15,23 % durant 2026-2031.
- Par données démographiques des utilisateurs, la cohorte des 25-34 ans a représenté 31,44 % des utilisateurs actifs en 2025 ; le segment des 13-24 ans progresse à un TCAC de 16,01 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique a généré 34,83 % des revenus mondiaux en 2025, tandis que le Moyen-Orient et l'Afrique sont en voie d'atteindre un TCAC de 15,81 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des réseaux sociaux
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Hausse de la pénétration d'internet mobile | +2.30% | Mondial, avec une accélération en Asie du Sud et en Afrique subsaharienne | Moyen terme (2-4 ans) |
| Essor des dépenses publicitaires numériques sur les réseaux sociaux | +3.10% | Amérique du Nord, Europe, Asie-Pacifique | Court terme (≤ 2 ans) |
| Adoption de la vidéo courte dans toutes les régions | +2.80% | Mondial, porté par l'Asie-Pacifique et l'Amérique latine | Court terme (≤ 2 ans) |
| Expansion du commerce social et des outils d'achat en direct | +2.50% | Asie-Pacifique au cœur, avec des retombées au Moyen-Orient et en Amérique du Nord | Moyen terme (2-4 ans) |
| Adoption des protocoles sociaux décentralisés et de l'identité blockchain | +1.40% | Amérique du Nord et Europe en tant que premiers adoptants, Asie-Pacifique en suiveur | Long terme (≥ 4 ans) |
| Influenceurs à base de médias synthétiques ouvrant de nouveaux modèles d'engagement | +1.20% | Mondial, avec des partenariats de marque concentrés en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Hausse de la pénétration d'internet mobile
Le nombre d'utilisateurs mondiaux de smartphones a atteint 5,7 milliards en 2025, et les abonnements 5G ont dépassé 1,9 milliard de connexions, portant la consommation mensuelle moyenne de données à 25 gigaoctets dans les marchés développés.[1]GSMA Intelligence, "Tendances mondiales du mobile," gsma.com Le premier accès à internet s'effectue désormais principalement via des appareils Android d'entrée de gamme, l'Inde ayant à elle seule ajouté 120 millions d'utilisateurs de smartphones entre 2023 et 2025.[2]McKinsey and Company, "Tendances numériques dans les marchés émergents," mckinsey.com Les plateformes qui proposent des applications allégées et des modes de repli sur la 3G gagnent des parts dans les régions à bande passante limitée, comme l'illustre la moyenne quotidienne de 3 heures 32 minutes passées sur les réseaux sociaux aux Philippines en 2025. Ces conditions renforcent la capacité du marché mondial des réseaux sociaux à atteindre de nouveaux utilisateurs sans dépendance aux ordinateurs de bureau.
Essor des dépenses publicitaires numériques sur les réseaux sociaux
Instagram a fourni plus de la moitié des revenus publicitaires de Meta aux États-Unis en 2025, les marques ayant réorienté leurs budgets vers les Stories, les Reels et les onglets Shop qui fusionnent la découverte de contenu et le passage en caisse.[3]"Meta publie ses résultats du troisième trimestre 2025," Meta Platforms, investor.fb.com Les modèles d'apprentissage automatique ont réduit le coût par acquisition sur les plateformes Meta de 18 % d'une année sur l'autre, validant les allocations budgétaires axées sur la performance. Snap a enregistré 1,5 milliard USD de revenus au troisième trimestre 2025, les lentilles de réalité augmentée générant 22 % des impressions et des taux de clics supérieurs de 30 % à ceux des formats statiques. La dynamique des dépenses soutient une monétisation durable sur l'ensemble du marché mondial des réseaux sociaux.
Adoption de la vidéo courte dans toutes les régions
Les utilisateurs de TikTok en Asie du Sud-Est ont passé en moyenne 45 heures par mois sur l'application en 2025, dépassant les 38 heures de YouTube et les 29 heures d'Instagram. Les fils algorithmiques offrent aux micro-créateurs comptant moins de 10 000 abonnés une portée disproportionnée, alimentant une hausse de 79 % des rémunérations de l'économie des créateurs en 2025. Instagram Reels et YouTube Shorts ont ensemble engagé 2,1 milliards d'utilisateurs mensuels en 2025, contraignant les plateformes historiques à donner la priorité à la vidéo verticale. L'attrait de ce format soutient une croissance robuste du temps d'utilisation sur le marché mondial des réseaux sociaux.
Expansion du commerce social et des outils d'achat en direct
Les ventes de commerce social aux États-Unis sont passées de 31,7 milliards USD en 2023 à 67,8 milliards USD en 2026, portées par le paiement en un clic et les diffusions animées par des influenceurs. La valeur brute des marchandises en Chine a atteint 4,9 billions CNY (680 milliards USD) en 2024, Douyin et Kuaishou représentant 58 % de l'activité. Les Émirats arabes unis ont enregistré un taux de conversion du commerce social de 73 % en 2025, le plus élevé en dehors de l'Asie. L'achat en direct renforce la profondeur des revenus du marché mondial des réseaux sociaux au-delà de la publicité.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Intensification des réglementations sur la confidentialité des données et la sécurité | -2.10% | Europe et Amérique du Nord, avec l'Asie-Pacifique adoptant des cadres similaires | Court terme (≤ 2 ans) |
| Surveillance antitrust mondiale des plateformes dominantes | -1.60% | Amérique du Nord et Europe, avec des répercussions en Asie-Pacifique | Moyen terme (2-4 ans) |
| Saturation de l'attention des utilisateurs et fatigue de l'engagement | -1.30% | Mondial, plus prononcé en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Biais algorithmique et désinformation nuisant à la sécurité des marques | -1.10% | Mondial, avec une sensibilité accrue en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Intensification des réglementations sur la confidentialité des données et la sécurité
L'Union européenne a infligé à Meta une amende de 251 millions EUR (268 millions USD) en 2024 pour des violations du RGPD, portant les pénalités cumulées à 1,2 milliard EUR (1,28 milliard USD) depuis 2018. L'interdiction d'accès aux moins de 16 ans en Australie, entrée en vigueur le 10 décembre 2025, oblige les plateformes à déployer des dispositifs de vérification de l'âge et à accepter des risques d'amende de 49,5 millions AUD (32,7 millions USD). Les investissements en matière de conformité dans la localisation des données, la gestion du consentement et les audits alourdissent les structures de coûts sur l'ensemble du marché mondial des réseaux sociaux.
Surveillance antitrust mondiale des plateformes dominantes
Un juge fédéral américain a statué en 2024 que Google maintenait un monopole illégal dans la recherche en ligne et la publicité. Des enquêtes parallèles au Royaume-Uni et dans l'Union européenne font pression sur Meta et ByteDance pour qu'ils ouvrent leurs interfaces de programmation d'applications et adoptent la portabilité des données. Ces procédures introduisent une incertitude dans les pipelines de fusions-acquisitions et pourraient imposer des remèdes structurels qui dilueraient les effets de réseau sur le marché mondial des réseaux sociaux.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par flux de revenus – Le poids de la publicité face à la pression de la diversification
La publicité a généré 87,03 % des revenus de 2025, confirmant son influence prépondérante sur le marché mondial des réseaux sociaux. Meta a enregistré 50,1 milliards USD de ventes publicitaires au troisième trimestre 2025 après que des ajustements algorithmiques ont réduit le coût par clic, aidant les annonceurs à obtenir des coûts d'acquisition inférieurs à 5 USD. La taille du marché mondial des réseaux sociaux liée aux dépenses publicitaires éclipse encore les autres leviers, mais l'exposition au risque s'accroît.
Les biens virtuels et les cadeaux constituent le flux à la croissance la plus rapide, progressant à un TCAC de 14,89 % jusqu'en 2031. Les 2,5 milliards USD versés par TikTok aux créateurs en 2024 illustrent comment les paiements directs d'utilisateur à créateur peuvent se développer sans intermédiaires publicitaires. Les abonnements gagnent en pertinence, Snapchat+ générant 150 millions USD de revenus trimestriels auprès de 17 millions d'utilisateurs. La diversification des revenus réduit la cyclicité du secteur des réseaux sociaux et libère des flux de trésorerie prévisibles.


Par type d'appareil – Les appareils connectés ajoutent des points d'accès ambiants
Les smartphones ont conservé 78,21 % des sessions utilisateurs en 2025, consolidant leur rôle d'interface dominante pour le marché mondial des réseaux sociaux. Les tablettes et les ordinateurs de bureau ont maintenu des parts modestes liées à la vidéo longue durée et aux réseaux professionnels.
Les appareils connectés et les autres facteurs de forme devraient toutefois afficher un TCAC de 15,72 % jusqu'en 2031. L'intégration de Messenger de Meta dans les casques Quest et les écosystèmes de notifications des montres connectées permettent des réponses rapides et la saisie vocale. Pour la taille du marché mondial des réseaux sociaux attribuable aux appareils connectés, la synchronisation entre appareils et la gestion d'identité à faible latence restent des facteurs limitants, mais l'adoption dans les régions à revenus élevés signale un glissement vers une mise en réseau ambiante permanente.
Par type de plateforme – Les réseaux décentralisés brisent les jardins clos
En 2025, les réseaux de partage de médias menés par Instagram, TikTok et YouTube représentaient 34,14 % du chiffre d'affaires total. Si les applications de messagerie, les réseaux professionnels et les communautés de niche maintiennent des audiences dédiées, les protocoles Web3 décentralisés devraient croître à un TCAC de 15,23 % jusqu'en 2031.
En 2024, Lens Protocol et Farcaster ont collectivement levé 77 millions USD, soutenant des graphes sociaux détenus par les utilisateurs qui remettent en cause les modèles traditionnels de verrouillage. Bien que la part du Web3 dans le marché mondial des réseaux sociaux reste modeste, sa dynamique ascendante pousse les acteurs établis à s'adapter, notamment en ouvrant leurs API et en améliorant la portabilité.
Par données démographiques des utilisateurs – La génération Z modifie les indicateurs d'engagement
En 2025, les utilisateurs âgés de 25 à 34 ans représentaient 31,44 % des utilisateurs actifs, stimulant considérablement les abonnements premium sur des plateformes telles que LinkedIn et Snapchat+. La focalisation professionnelle et le pouvoir d'achat de cette tranche démographique en ont fait une cible clé pour les plateformes cherchant à monétiser via des offres premium. Pendant ce temps, le groupe des 13-24 ans, segment à la croissance la plus rapide, se développe à un TCAC de 16,01 %.
Leur forte préférence pour les vidéos courtes et la messagerie privée pousse les plateformes à s'adapter en privilégiant des indicateurs d'engagement tels que le « temps de visionnage » et le « nombre de messages » plutôt que les indicateurs traditionnels comme les « mentions J'aime ». Ce changement reflète l'évolution du comportement des utilisateurs et la nécessité pour les plateformes de rester pertinentes dans un marché concurrentiel. De plus, la génération Z normalisant de plus en plus le contenu généré par l'intelligence artificielle, les influenceurs synthétiques devraient gagner une place plus importante dans le paysage mondial des réseaux sociaux, redéfinissant la manière dont les marques et les utilisateurs interagissent au sein de ces plateformes.
Analyse géographique
L'Asie-Pacifique a produit 34,83 % des revenus de 2025, portée par les écosystèmes de super-applications en Chine et les 120 millions de nouveaux utilisateurs de smartphones en Inde ajoutés entre 2023 et 2025. L'utilisation de TikTok en Asie du Sud-Est a dépassé 45 heures par mois, et l'Indonésie a consacré 42,6 % de son temps en ligne aux réseaux sociaux. La taille du marché mondial des réseaux sociaux attribuable à la région est appelée à progresser davantage à mesure que les interfaces en langues vernaculaires et les paiements intégrés approfondissent l'adoption.
Le Moyen-Orient et l'Afrique devraient enregistrer un TCAC de 15,81 % jusqu'en 2031, le plus rapide au monde. La pénétration des réseaux sociaux en Arabie saoudite a atteint 111 % en 2025, tandis que les Émirats arabes unis ont affiché un taux de conversion du commerce social de 73 %. Les constructions de centres de données dans le cadre de Vision 2030, d'une valeur de 2,7 milliards USD, réduisent la latence pour les achats en direct et la réalité augmentée, élargissant la capacité de monétisation.
L'Amérique du Nord et l'Europe restent les leaders en termes de revenus grâce à un revenu moyen par utilisateur élevé, mais leurs bases d'utilisateurs matures impliquent une croissance à un chiffre. Les dépenses réglementaires liées au RGPD, au CCPA et aux actions antitrust en cours pèsent sur les marges. L'Amérique du Sud et l'Afrique affichent une expansion plus rapide de leur base d'utilisateurs ; la pénétration au Brésil a dépassé 70 % en 2025, et la jeunesse démographique du Nigeria présente un fort potentiel, mais la monétisation est en retard en raison des lacunes infrastructurelles et d'un revenu disponible plus faible. L'interdiction australienne aux moins de 16 ans illustre comment la réglementation régionale peut restreindre les audiences accessibles dans des marchés par ailleurs à forte valeur.

Paysage réglementaire
La réglementation se durcit en matière de responsabilité des plateformes, de transparence et de sécurité des enfants, ce qui accroît les coûts de conformité et de conception des produits pour les fournisseurs de réseaux sociaux. En Europe, le Digital Services Act (DSA) impose des exigences de gestion des risques systémiques aux très grandes plateformes en ligne, notamment en matière de transparence publicitaire et d'accès aux données pour les chercheurs. En juillet 2026, la Commission européenne a accepté un plan d'action proposé par X pour résoudre des problèmes de conformité au DSA, renforçant la dynamique d'application de la réglementation.
Le Royaume-Uni passe de la législation à des obligations opérationnelles dans le cadre de l'Online Safety Act. Le Online Safety Act 2023 (Commencement No. 7) Regulations 2026 est entré en vigueur le 7 avril 2026, établissant des obligations pour les services de contenu généré par les utilisateurs de signaler les contenus d'exploitation et d'abus sexuels sur enfants (CSEA) à la National Crime Agency, et l'Ofcom a publié une feuille de route incluant un rapport supplémentaire sur l'efficacité de la vérification de l'âge prévu pour juillet 2026. Au niveau intergouvernemental, le Conseil de l'Europe a adopté la Recommandation CM/Rec(2026)4 en avril 2026, et le G7 ainsi que l'Union européenne se sont accordés sur des principes communs en juin 2026 axés sur la protection des mineurs dans les services numériques, favorisant une convergence plus large sur les attentes en matière de sécurité dès la conception.
Paysage concurrentiel
Meta Platforms domine avec 3,43 milliards de personnes actives quotidiennement au troisième trimestre 2025 et s'appuie sur un achat publicitaire unifié sur Facebook, Instagram, WhatsApp et Messenger. YouTube d'Alphabet reste le plus grand hub de vidéos longues, tandis que TikTok de ByteDance a versé 2,5 milliards USD aux créateurs en 2024 pour sécuriser l'offre. Ensemble, les trois premiers acteurs captent la majorité des dépenses publicitaires transitant par le marché mondial des réseaux sociaux.
Les concurrents de second rang misent sur l'intensité de niche plutôt que sur l'échelle. Telegram a réalisé son premier bénéfice en 2024 avec 1 milliard USD de revenus, validant un modèle d'abonnement à fonctionnalités premium. Discord a déposé confidentiellement une demande d'introduction en bourse en décembre 2025, révélant 231 millions d'utilisateurs actifs mensuels et 725 millions USD de revenus récurrents annuels, dont 54 % proviennent de communautés non liées aux jeux vidéo. Reddit, LinkedIn et des champions régionaux tels que Kuaishou et Line ajoutent une fragmentation supplémentaire.
L'innovation dans les espaces vierges se concentre autour des réseaux décentralisés, des micro-communautés professionnelles et des outils d'influenceurs synthétiques. Lens Protocol et Farcaster illustrent la dynamique de financement derrière les graphes détenus par les utilisateurs. Pendant ce temps, le lancement par Meta de Meta Verified en 2024 et le niveau premium de Snap soulignent le pivot vers des flux de revenus récurrents. Les investissements en apprentissage automatique, notamment dans la recommandation de contenu et le ciblage publicitaire, restent des facteurs de différenciation concurrentielle clés, bien que les mandats d'interopérabilité imminents pourraient atténuer les avantages des données propriétaires.
Leaders du secteur des réseaux sociaux
YouTube
ByteDance
Meta
Snap Inc.
Pinterest Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
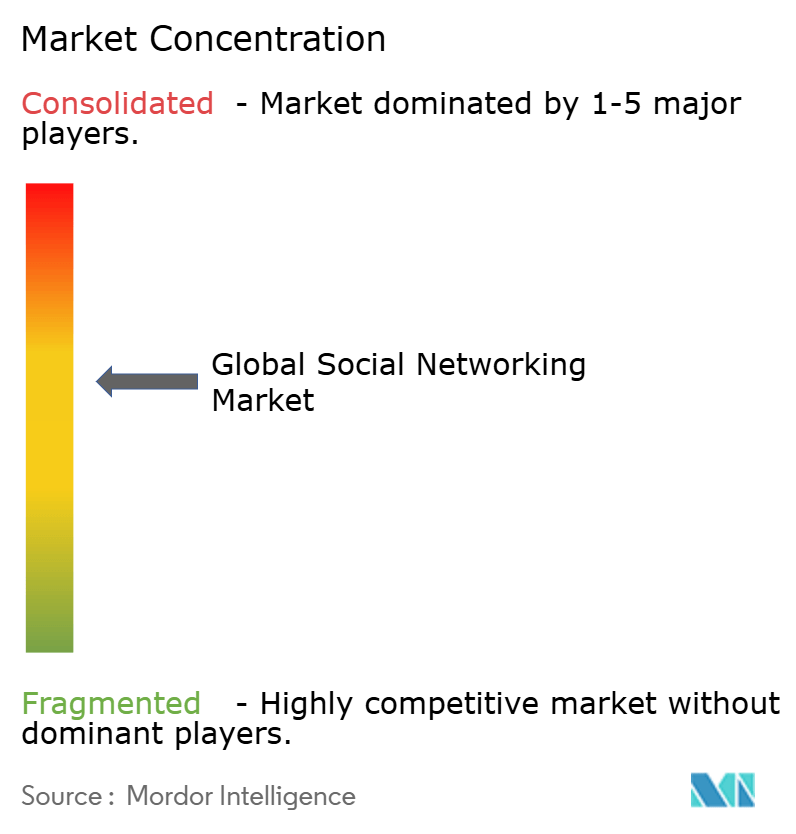

Opportunités de marché et perspectives d'avenir
Les opportunités de monétisation s'élargissent au-delà des publicités dans le fil d'actualité vers le commerce, les outils pour créateurs et les expériences activées par l'IA, soutenues par une large portée d'utilisateurs et une pénétration croissante du commerce social. En octobre 2025, les identités d'utilisateurs de réseaux sociaux dans le monde ont atteint 5,66 milliards (68,7 % de la population), soutenant une demande continue pour le marketing à la performance et les formats pilotés par les créateurs. La profondeur du commerce s'accroît également, les ventes de commerce social aux États-Unis atteignant 67,8 milliards USD en 2026, les plateformes intégrant paiement, achat en direct et outils d'affiliation captant des actions à plus forte valeur que l'inventaire limité aux impressions.
Un deuxième axe d'opportunité se concentre sur l'investissement dans l'IA et les infrastructures, qui soutient une création de contenu plus riche, la personnalisation et de nouvelles surfaces, y compris les objets connectés portables. En janvier 2026, Meta a créé une division dédiée « Meta Compute », et en juillet 2026, elle a annoncé des extensions de centres de données optimisés pour l'IA, comprenant une nouvelle installation de 1 GW en Alberta, Canada (13 milliards CAD) et une extension de son campus de Richland Parish, en Louisiane, à 5 GW (plus de 50 milliards USD). Pris ensemble, ces ajouts de capacité indiquent davantage de puissance de calcul pour les fonctionnalités génératives et les systèmes de recommandation à grande échelle. En parallèle, les discussions sur les politiques de protection des jeunes poussent à la différenciation des produits par la vérification de l'âge, les modes jeunesse et des expériences à ciblage réduit, et en juillet 2026, les institutions de l'UE et la KMCC de Corée du Sud ont fait avancer des propositions sur les restrictions liées à l'âge et les limites des fonctionnalités addictives, créant un espace pour des solutions d'identité conformes, de contrôle parental et de piles publicitaires et de mesure préservant la vie privée.
Développements récents du secteur
- Juillet 2026 : Meta a introduit Muse Image via Meta AI et a mis en avant des travaux en cours sur des modèles génératifs associés, élargissant l'ensemble d'outils de création intégrés disponibles pour les utilisateurs et les créateurs. Cette mise à jour soutient une offre de contenu et des boucles d'engagement plus élevées tout en ajoutant de nouveaux types d'inventaire pour les annonceurs et les collaborations de marque.
- Juin 2026 : Snap Inc. a présenté les lunettes de réalité augmentée SPECS et a annoncé de nouveaux outils de développement pour créer des expériences, notamment des ajouts à Lens Studio et un Native Development Kit. Cela élargit l'écosystème d'objets connectés portables et de développeurs de Snap, reliant la création de contenu social à l'informatique portée sur la tête comme nouvelle surface de session aux côtés des smartphones.
- Novembre 2024 : L'UIT a rapporté que la pénétration mondiale d'internet a atteint 68 % avec 5,5 milliards d'utilisateurs, renforçant la base adressable pour la croissance des réseaux sociaux dans les marchés émergents. Une connectivité accrue soutient l'engagement axé sur le mobile et offre davantage d'échelle pour les modèles de monétisation financés par la publicité et pilotés par les créateurs.


Cadre de la méthodologie de recherche et portée du rapport
Définition et portée du marché
Pour cette étude, le marché des réseaux sociaux est défini comme les revenus mondiaux générés par les plateformes en ligne qui permettent aux utilisateurs de créer des profils, de se connecter avec d'autres et de partager du contenu via des applications ou des navigateurs, y compris la monétisation directement attribuable à ces plateformes.
Exclusions du périmètre : les suites de collaboration d'entreprise et les services de messagerie autonomes ne sont pas comptabilisés dans la taille de ce marché.
Aperçu de la segmentation
- Par flux de revenus
- Publicité
- Achats intégrés
- Abonnements
- Biens virtuels et cadeaux
- Par type d'appareil
- Smartphone
- Tablette
- Ordinateur de bureau ou portable
- Appareils connectés et autres
- Par type de plateforme
- Réseaux sociaux traditionnels
- Réseaux de partage de médias
- Applications de messagerie ou de communication
- Réseaux professionnels
- Réseaux de niche et basés sur les centres d'intérêt
- Réseaux décentralisés ou Web3
- Par données démographiques des utilisateurs (groupe d'âge)
- 13-24 ans
- 25-34 ans
- 35-44 ans
- 45 ans et plus
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Royaume-Uni
- Allemagne
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Asie du Sud-Est
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigeria
- Égypte
- Reste de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire a commencé par la cartographie du bassin de demande à l'aide d'indicateurs publics d'adoption numérique, puis en reliant cela aux signaux de monétisation des plateformes. Nous nous sommes référés à des sources ouvertes telles que les statistiques de connectivité de l'UIT, les séries macroéconomiques et démographiques de la Banque mondiale, les notes de l'OCDE sur l'économie numérique, ainsi que les régulateurs télécoms nationaux et les offices statistiques publiant des données sur l'utilisation d'internet et des smartphones. Le contexte politique et de confidentialité a été vérifié à l'aide de sources telles que la FTC, la Commission européenne, et des articles académiques résumant les tendances de gouvernance des plateformes.
Pour traduire l'adoption en valeur de marché, nous avons utilisé les dépôts d'entreprises, les rapports annuels, les présentations aux investisseurs et les commentaires lors des appels de résultats afin de comprendre la répartition des revenus, les tendances de charge publicitaire et le glissement vers les abonnements et les fonctionnalités intégrées. Des bases de données d'actualités et financières ont été utilisées pour suivre les lancements majeurs de produits, les changements réglementaires, et les fusions-acquisitions susceptibles de déplacer les revenus d'une année à l'autre. Des bases de données de brevets ont été consultées pour vérifier la cohérence des directions de fonctionnalités émergentes pouvant influencer la monétisation. Les sources listées ici sont uniquement illustratives, et de nombreuses autres références publiques et payantes ont été examinées pour collecter, valider et clarifier les données.
Entretiens primaires et enquêtes
Le travail primaire s'est concentré sur la validation de la formation concrète des revenus des plateformes, en particulier la répartition entre la publicité, les abonnements premium et les achats intégrés, et la manière dont cette répartition évolue selon les régions. Nous avons interrogé des acteurs côté plateforme, des agences et acheteurs marketing, ainsi que des spécialistes de l'écosystème des applications, afin de vérifier et d'ajuster des hypothèses telles que la progression de l'ARPU, l'orientation des prix publicitaires et le temps passé par les utilisateurs. Comme il s'agit d'un marché mondial, les données ont été testées à travers l'APAC, l'EMEA et les Amériques afin d'éviter de surpondérer une seule géographie lors de la construction du modèle final.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 38 % | Direction générale (CXO) : 14 % | APAC : 46 % |
| Rang intermédiaire : 41 % | Responsables fonctionnels/de division : 35 % | EMEA : 34 % |
| Acteurs plus petits : 21 % | Managers : 51 % | Amériques : 20 % |
Dimensionnement du marché et prévisions
La logique de dimensionnement utilise principalement une approche descendante où la base d'utilisateurs d'internet, la pénétration des smartphones et le temps passé sur les réseaux sociaux sont utilisés pour reconstituer le bassin d'engagement adressable, ensuite traduit en revenus à l'aide de taux de monétisation. Nous avons ensuite corroboré les totaux avec des vérifications ascendantes sélectives, telles que l'échantillonnage des tendances de revenus déclarés par les plateformes, l'orientation des prix publicitaires selon les retours côté acheteurs, et des agrégations proxy de l'adoption des abonnements et des achats intégrés, puis ajusté le modèle là où des écarts étaient visibles.
Quelques données pratiques ayant façonné les totaux comprennent les tendances d'utilisateurs actifs par région, la charge publicitaire et l'évolution des prix (orientation du CPM), le taux d'adoption des abonnements pour les fonctionnalités premium, l'intensité des achats intégrés et des cadeaux virtuels, ainsi que les évolutions de la répartition des appareils entre mobile et bureau. Lorsque des valeurs directes manquaient pour des plateformes plus petites ou des marchés émergents, nous avons combler les écarts en utilisant des fourchettes de groupes de pairs et des bandes d'ARPU régionales confirmées lors des entretiens, puis maintenu le revenu implicite par utilisateur dans des limites réalistes par rapport aux références rapportées.
Pour les prévisions, une analyse de scénarios a été utilisée car la sensibilité des dépenses publicitaires aux conditions macroéconomiques et aux évolutions réglementaires peut faire évoluer rapidement les résultats. Les hypothèses de croissance ont été ancrées sur le consensus des entretiens concernant l'allocation des budgets publicitaires, la monétisation de l'économie des créateurs, et les évolutions en matière de confidentialité et de mesure, puis traduites en trajectoires de revenus annuelles restant cohérentes avec les signaux d'adoption et de tarification.
Validation des données et cycle de mise à jour
La validation a été assurée par plusieurs vérifications afin que le total du marché reste cohérent avec des signaux indépendants. Nous avons comparé les résultats à des indicateurs proxy tels que l'orientation des dépenses publicitaires numériques, la croissance de la connectivité, et les tendances de revenus déclarées par les principales plateformes cotées, puis examiné tout écart marqué par région ou par année. Lorsque les chiffres semblaient incohérents, des échanges de suivi ont été déclenchés pour confirmer si le problème provenait du calendrier des devises, d'événements ponctuels, ou d'une réelle évolution de la monétisation.
Avant validation finale, le modèle et les hypothèses passent par des étapes de revue analyste axées sur la détection des valeurs aberrantes, la cohérence logique et la reproductibilité des calculs. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont réalisées lorsque des événements importants se produisent, tels que des changements réglementaires majeurs ou des évolutions de la monétisation des plateformes. Juste avant la livraison, une dernière passe est effectuée afin que les clients reçoivent la vision la plus actuelle en utilisant les informations les plus récentes disponibles.
Taille du marché mondial des réseaux sociaux selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les réseaux sociaux ne correspondent souvent pas, même lorsqu'elles portent sur des années similaires, car chaque éditeur regroupe les flux de revenus et les types de plateformes selon sa propre méthode. Des différences apparaissent également lorsqu'une estimation s'appuie davantage sur des proxys de dépenses publicitaires, tandis qu'une autre repose davantage sur les divulgations de revenus des plateformes, ce qui modifie le résultat final.
Les suites de collaboration d'entreprise sont exclues du périmètre de Mordor Intelligence, et cette seule exclusion peut modifier sensiblement les totaux lorsque d'autres estimations mélangent messagerie professionnelle, outils communautaires et réseaux sociaux sous une même catégorie. D'autres facteurs d'écart courants incluent la question de savoir si les cadeaux virtuels et les achats intégrés sont pleinement comptabilisés, comment les revenus multi-devises sont convertis pour une année donnée, et à quelle vitesse les prix publicitaires et l'ARPU des abonnements sont supposés augmenter lors des projections.
Comparaison de référence
| Source | Taille du marché | Écarts dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 180,50 milliards USD (2025) | |
| Cabinet de conseil mondial A | 205,00 milliards USD (2025) | Mélange souvent des catégories adjacentes comme la collaboration en milieu professionnel et les services de médias sociaux au sens large, et peut appliquer des hypothèses agressives de hausse des prix publicitaires qui ne sont pas systématiquement recoupées avec la répartition des revenus des plateformes. |
| Association sectorielle B | 165,00 milliards USD (2025) | Peut ancrer le dimensionnement plus près des seules dépenses publicitaires déclarées, ce qui peut sous-estimer les abonnements premium, les cadeaux virtuels et les revenus d'achats intégrés qui font partie de la monétisation des plateformes. |
Globalement, l'écart s'explique en grande partie par ce qui est comptabilisé comme revenu des réseaux sociaux et par la manière dont la monétisation au-delà de la publicité est traitée. Notre processus maintient les données liées à la base d'utilisateurs et aux signaux d'engagement, puis les réconcilie avec des taux de monétisation validés par des entretiens, ce qui rend le chiffre final plus facile à retracer et à reproduire.


Questions clés auxquelles répond le rapport
Quelle est la taille du marché mondial des réseaux sociaux en 2026 ?
Le marché a généré 210,66 milliards USD de revenus en 2026, en bonne voie pour atteindre 411,27 milliards USD d'ici 2031 à un TCAC de 14,32 %.
Quel flux de revenus connaît la croissance la plus rapide ?
Les biens virtuels et les cadeaux devraient se développer à un TCAC de 14,89 % jusqu'en 2031, à mesure que les plateformes intègrent les pourboires et les objets de collection numériques.
Quelle catégorie d'appareils connaîtra la plus forte croissance ?
Les appareils connectés, notamment les montres connectées et les casques, devraient afficher un TCAC de 15,72 % durant 2026-2031.
Quelle région est en tête des revenus du marché ?
L'Asie-Pacifique a contribué à hauteur de 34,83 % des revenus mondiaux en 2025, portée par les écosystèmes de super-applications en Chine et la base croissante de smartphones en Inde.
Comment les réglementations sur la confidentialité des données affectent-elles le secteur ?
Les amendes cumulées au titre du RGPD et de la loi sur les services numériques dépassant 2 milliards USD et l'interdiction d'accès aux moins de 16 ans en Australie illustrent la hausse des coûts de conformité et le renforcement de la vérification de l'âge des utilisateurs.
Qui sont les acteurs dominants ?
Meta Platforms, Alphabet et ByteDance captent la majorité des dépenses publicitaires mondiales, tandis que Telegram, Discord et les réseaux décentralisés émergents exercent une pression concurrentielle.
Dernière mise à jour de la page le:



