
Taille et part du marché des capteurs
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
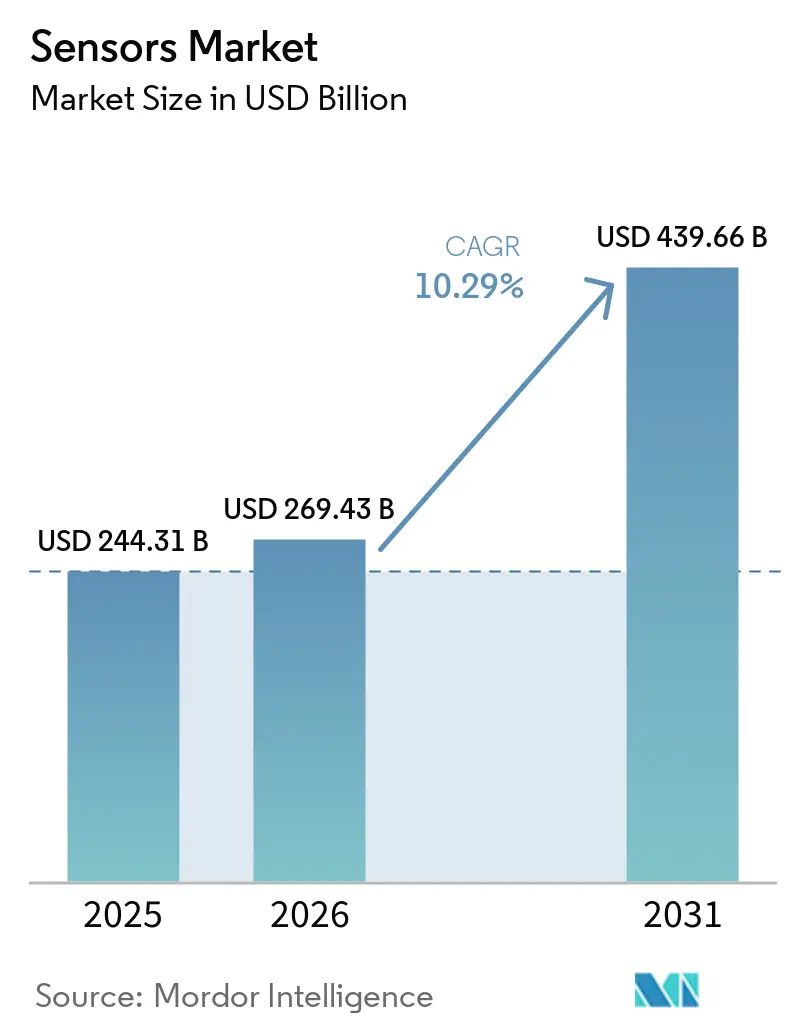
| Taille du Marché (2026) | 269.43 Milliards de dollars |
| Taille du Marché (2031) | 439.66 Milliards de dollars |
| Growth Rate (2026 - 2031) | 10.29 % |
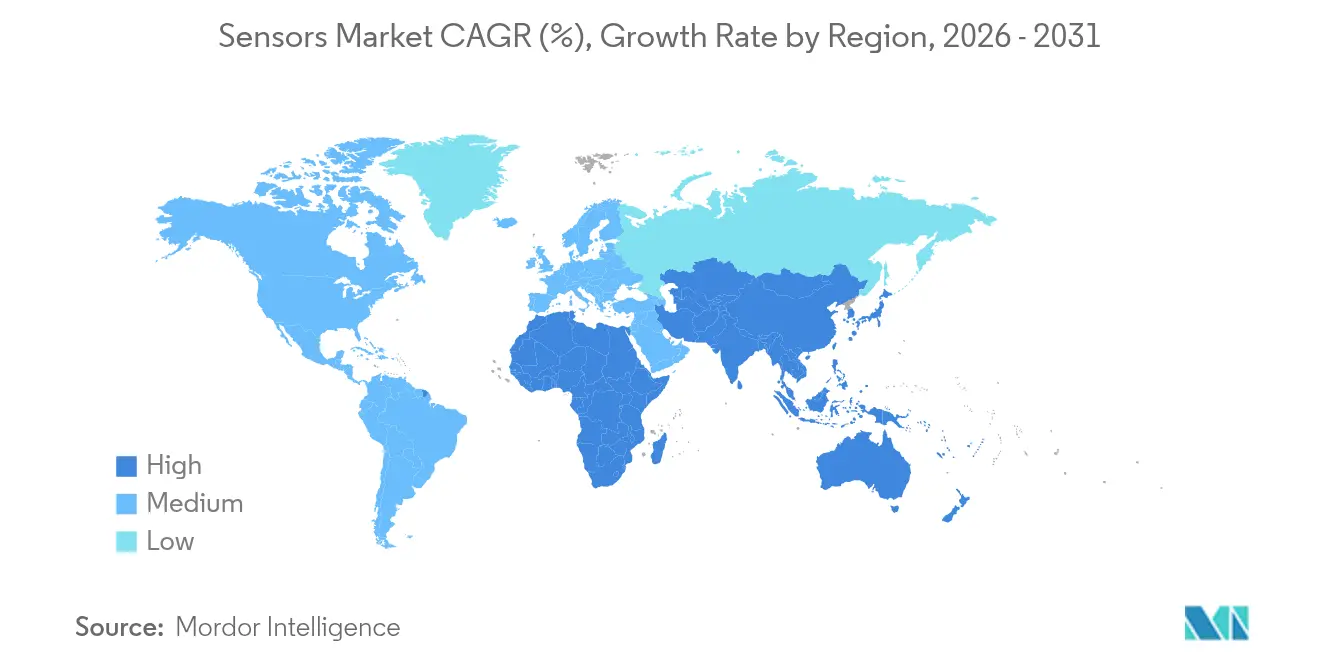
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Amérique du Nord |
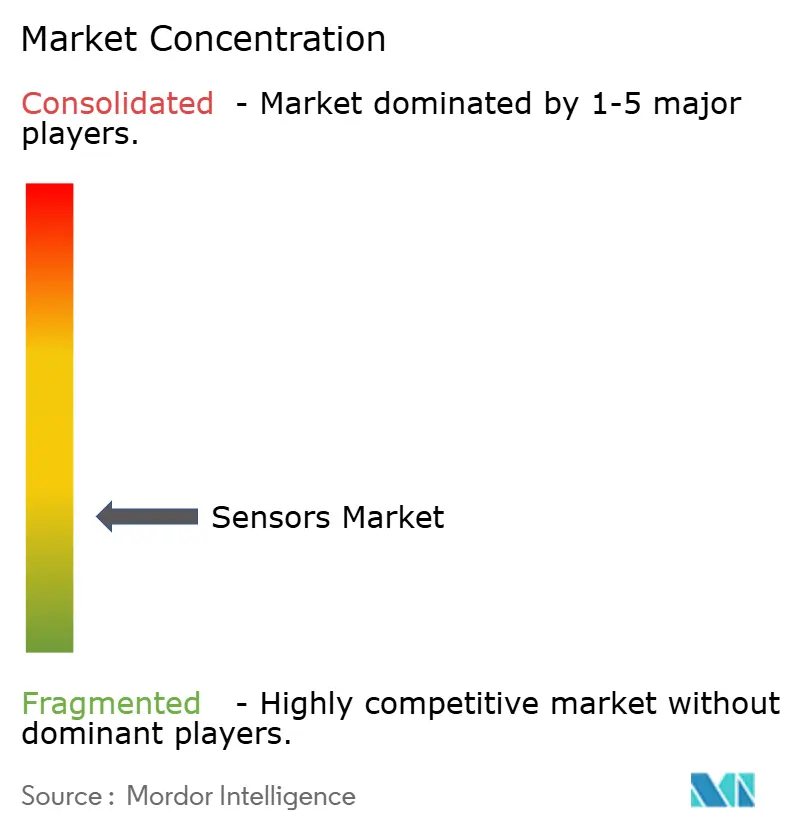
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des capteurs par Mordor Intelligence
Le marché des capteurs devrait croître de 244,31 milliards USD en 2025 à 269,43 milliards USD en 2026 et devrait atteindre 439,66 milliards USD d'ici 2031 à un TCAC de 10,29 % sur la période 2026-2031. Cette croissance est portée par l'adoption plus large des plateformes de mobilité autonome, l'automatisation industrielle rapide et l'élargissement des cas d'usage dans le domaine de la santé connectée. La convergence entre l'intelligence artificielle et le matériel de capteurs permet des systèmes de maintenance prédictive qui réduisent les temps d'arrêt imprévus en usine jusqu'à 50 %. Les dispositifs de température dominent actuellement le marché des capteurs avec une part de 23 %, tandis que les variantes chimiques sont en passe d'enregistrer la plus forte expansion à un TCAC de 14,8 %. L'Asie-Pacifique mène la demande grâce aux programmes de fabrication intelligente chinois, à la forte innovation automobile au Japon et aux chaînes d'approvisionnement en semi-conducteurs bien établies. Dans le même temps, le Moyen-Orient & l'Afrique émerge comme la région à la croissance la plus rapide, soutenue par une numérisation des infrastructures à grande échelle et des projets d'énergie propre. L'intensité concurrentielle reste élevée et fragmentée, mais les récentes coentreprises et acquisitions ciblées accélèrent la consolidation autour de portefeuilles de produits multimodaux et dotés d'intelligence artificielle.[1]Bosch Press, «Les capteurs dotés d'intelligence artificielle offrent des cas d'usage révolutionnaires», us.bosch-press.com
Principaux enseignements du rapport
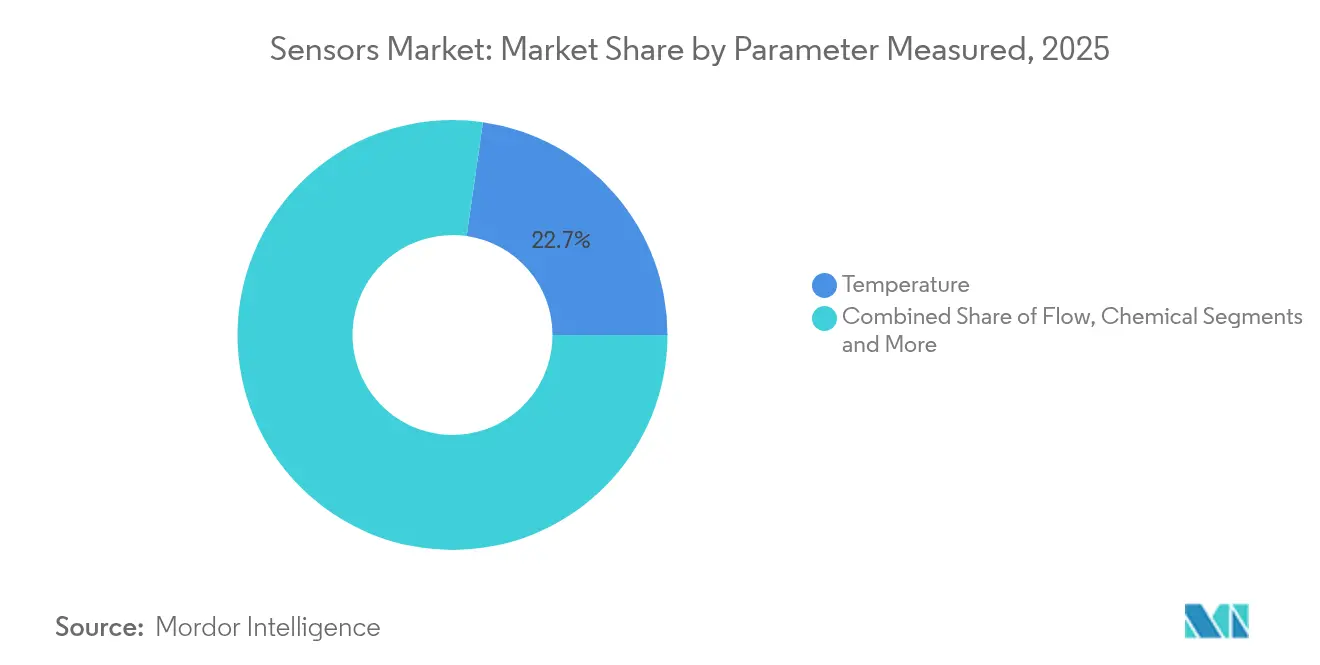
- Par paramètre mesuré, les dispositifs de température ont mené avec une part de marché des capteurs de 22,74 % en 2025 ; les capteurs chimiques devraient progresser à un TCAC de 14,12 % jusqu'en 2031.
- Par technologie, les MEMS ont représenté 40,22 % de la taille du marché des capteurs en 2025, tandis que les dispositifs à composite à effet tunnel quantique devraient progresser à un TCAC de 16,92 % sur la même période.
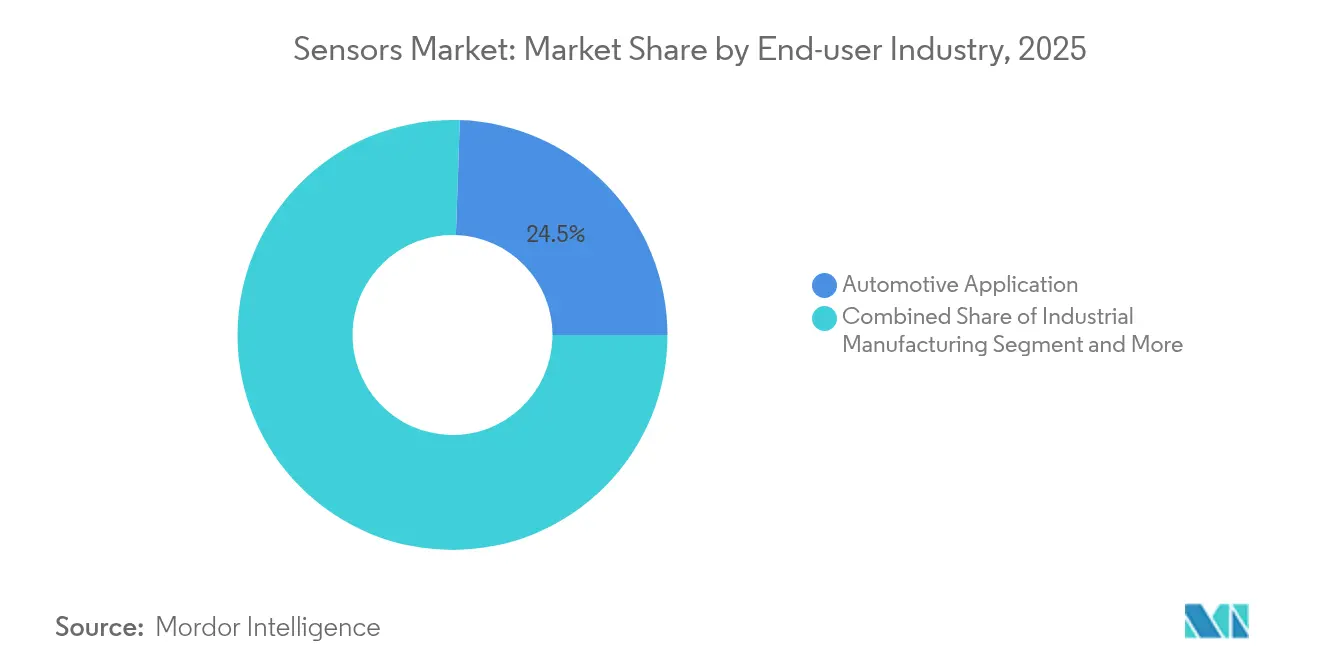
- Par secteur d'utilisation finale, l'automobile a conservé une part de marché des capteurs de 24,46 % en 2025 ; les applications médicales et de bien-être devraient enregistrer la croissance la plus rapide à un TCAC de 11,98 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique a capturé une part de revenus de 36,21 % en 2025 ; le Moyen-Orient & l'Afrique devrait enregistrer un TCAC de 14,58 % jusqu'en 2031.
- Bosch, STMicroelectronics et Texas Instruments ont ensemble fourni environ 29,3 % des expéditions mondiales d'unités en 2025.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Adoption croissante de la fusion multi-capteurs dans la mobilité autonome | 2.80% | Amérique du Nord, Europe, Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Prolifération des modernisations d'usines intelligentes dans les sites industriels existants en Asie | 2.10% | Asie-Pacifique, Marchés émergents | Court terme (≤ 2 ans) |
| Passage à la surveillance d'actifs basée sur l'état dans le secteur de l'énergie offshore | 1.40% | Bassins offshore mondiaux | Long terme (≥ 4 ans) |
| Inclusion obligatoire de suites de capteurs ADAS dans les véhicules européens de nouvelle génération | 1.90% | Europe, Chaînes d'approvisionnement mondiales des équipementiers | Moyen terme (2 à 4 ans) |
| Détection environnementale à très faible consommation d'énergie pour les étiquettes IoT sans batterie | 1.20% | Marchés développés | Long terme (≥ 4 ans) |
| Expansion des exigences de surveillance des énergies renouvelables (solaire et éolien) | 1.50% | Moyen-Orient et Afrique, Europe, Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Adoption croissante de la fusion multi-capteurs dans la mobilité autonome
Les flux LiDAR, radar et caméra sont désormais intégrés dans des piles de perception unifiées, créant une redondance qui répond au Règlement général sur la sécurité de l'UE 2019/2144 pour l'assistance à la conduite avancée dans tous les nouveaux véhicules. L'ordinateur de conduite entièrement autonome de Tesla traite déjà les entrées de 8 caméras, 12 unités à ultrasons et un radar à 144 TOPS, établissant un point de référence de performance. Les équipementiers de premier rang répondent avec des suites de perception pré-calibrées qui réduisent le coût d'intégration, compriment la nomenclature et accélèrent la mise sur le marché. [2]Tesla, «Matériel Autopilot pour véhicule», tesla.com
Prolifération des modernisations d'usines intelligentes dans les sites industriels existants en Asie
Le 14e Plan quinquennal de la Chine a alloué 1 400 milliards USD aux infrastructures numériques, dont une grande partie cible les mises à niveau riches en capteurs des machines existantes pour débloquer la maintenance prédictive et des extensions de cycle de vie de 20 à 30 %. Les dispositifs de vibration, de température et de débit installés sur les lignes existantes alimentent des analyses en nuage qui réduisent les temps d'arrêt et améliorent l'efficacité globale des équipements sans reconstruction complète de l'usine.
Passage à la surveillance d'actifs basée sur l'état dans le secteur de l'énergie offshore
Les opérateurs de la mer du Nord signalent que les arrêts de production non planifiés peuvent coûter entre 1 et 5 millions USD par jour, offrant un retour sur investissement élevé pour des réseaux robustes de capteurs de vibration et de pression capables de détecter l'usure des roulements jusqu'à un an avant la défaillance. La liaison satellite transmet désormais les données des plateformes distantes vers les centres côtiers en temps réel, soutenant une maintenance prédictive basée sur des modèles qui améliore la sécurité et réduit les coûts d'intervention.
Inclusion obligatoire de suites de capteurs ADAS dans les véhicules européens de nouvelle génération
Les réglementations de l'UE exigent le freinage d'urgence automatique, les alertes de sortie de voie et la surveillance du conducteur sur chaque nouveau modèle d'ici 2026. Cette règle établit un plancher de matériel de vision, radar et ultrasonique par véhicule, faisant progresser le marché des capteurs bien au-delà des segments premium. Bosch intègre des co-processeurs d'intelligence artificielle dans ses derniers dispositifs MEMS pour réduire l'empreinte des systèmes tout en respectant les normes de sécurité fonctionnelle.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Tension de l'offre en capacité de fonderie MEMS de qualité automobile | -1.80% | Asie-Pacifique, Europe | Court terme (≤ 2 ans) |
| Défis liés à la dérive de calibration dans les capteurs de vibration à longue durée de vie | -0.90% | Industrie, Aérospatiale | Moyen terme (2 à 4 ans) |
| Fragmentation des normes de protocoles sans fil entravant l'interopérabilité des capteurs intelligents | -1.10% | IoT, Automatisation industrielle | Long terme (≥ 4 ans) |
| Préoccupations croissantes en matière de cybersécurité sur les réseaux de capteurs connectés | -1.00% | Mondial | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Tension de l'offre en capacité de fonderie MEMS de qualité automobile
Les cycles de qualification AEC-Q100 s'étendent jusqu'à deux ans et seules quelques usines d'Asie-Pacifique répondent aux critères stricts. STMicroelectronics étend ses surfaces de salles blanches, mais la prolifération des véhicules électriques accentue la pression en introduisant de nouvelles charges de gestion des batteries et de surveillance thermique.
Défis liés à la dérive de calibration dans les capteurs de vibration à longue durée de vie
Les unités déployées sur les éoliennes offshore et les plateformes pétrolières doivent rester précises pendant 10 à 20 ans sans accès humain. La dérive due aux cycles thermiques et aux contraintes mécaniques déclenche de fausses alarmes ou des défaillances non détectées. Les conceptions à composite à effet tunnel quantique promettent une stabilité accrue, mais sont encore à des stades précoces de commercialisation.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par paramètre mesuré :
La dominance de la température stimule l'innovation thermiqueLes dispositifs de température ont détenu une part de marché des capteurs de 22,74 % en 2025 et restent indispensables pour les boucles thermiques automobiles et le contrôle des processus industriels. Les variantes chimiques progressent le plus rapidement, en voie d'atteindre un TCAC de 14,12 % jusqu'en 2031 grâce à l'essor de la surveillance des émissions et aux mandats de sécurité au travail. Les catégories débit, vibration et pression approfondissent ensemble le marché des capteurs avec une portée de maintenance prédictive, tandis que les unités de proximité assurent la conformité en matière de protection des machines.
La miniaturisation continue permet désormais d'intégrer des moteurs d'intelligence artificielle dans les éléments de température, permettant une détection locale des anomalies sans latence en nuage. Les dispositifs inertiels, magnétiques, optiques et d'humidité complètent le portefeuille, servant des applications allant de l'orientation des smartphones aux grilles de qualité de l'air des villes intelligentes.


Par mode de fonctionnement :
Leadership de la résistance électrique tandis que le LiDAR s'accélèreLes conceptions à résistance électrique représentaient 19,18 % du marché des capteurs en 2025, grâce à leur faible coût et à leur large intégration dans les tableaux de bord industriels et automobiles. Les systèmes LiDAR, essentiels à la navigation autonome, devraient progresser à un CAGR de 16,74 % jusqu'en 2031, reflétant la baisse des prix et le passage aux réseaux à état solide qui éliminent les pièces mécaniques et élargissent les opportunités sur le marché des capteurs de vision. Les modes optique, piézorésistif, piézoélectrique, capacitif, magnétique et acoustique complètent un domaine diversifié répondant aux exigences de vision, de pression, de vibration, de toucher et de son.
Des avancées telles que le LiDAR 4D de Velodyne intègrent des vecteurs de vitesse avec la distance et l'angle, affinant la classification des objets pour les fonctions d'aide à la conduite. Par ailleurs, les récupérateurs piézoélectriques fournissent des budgets énergétiques de l'ordre du micro-joule pour les nœuds de capteurs sans batterie dans les pipelines éloignés.
Par technologie :
Le leadership des MEMS face à la disruption par les composites à effet tunnel quantiqueLes dispositifs MEMS ont contrôlé 40,22 % de la taille du marché des capteurs en 2025, bénéficiant de trois décennies d'amélioration des rendements et de qualification automobile. Les alternatives à composite à effet tunnel quantique devraient croître de 16,92 % annuellement, offrant une sensibilité accrue et une stabilité sans dérive. Les formats photonique, CMOS et les formats émergents NEMS ajoutent de la bande passante et des options d'intégration pour la vision industrielle, les communications optiques et la détection biochimique.
Les cellules de pression à composite à effet tunnel quantique, exploitant l'effet tunnel des électrons à travers des matrices polymères, surpassent les MEMS lors de grandes variations de température, une exigence clé dans les cabines aérospatiales et les équipements énergétiques de fond de puits. Les réseaux d'images CMOS intègrent un traitement numérique sur puce pour les tâches de vision par intelligence artificielle en périphérie.
Par secteur d'utilisation finale :
La dominance automobile rencontre l'innovation médicaleLes applications automobiles ont contribué à hauteur de 24,46 % des revenus en 2025, portées par l'ADAS, la gestion des batteries des véhicules électriques et des réglementations sur les émissions plus strictes. La santé progresse le plus rapidement à un TCAC de 11,98 %, portée par les moniteurs de glycémie en continu, les appareils portables et la télésurveillance hospitalière. La fabrication industrielle maintient une forte demande de capteurs de vibration, de température et de débit qui permettent la maintenance prédictive, tandis que l'aérospatiale, l'électronique grand public, l'énergie, la construction et la défense offrent chacun des opportunités distinctes.
Les essais cliniques valident désormais les systèmes de glycémie en continu sans aiguille à des niveaux de précision équivalents aux contrôles par piqûre au doigt, soulignant comment les dispositifs biocompatibles étendent le marché des capteurs aux environnements de soins aux patients à long terme.
Par sortie :
La transformation numérique permet une connectivité intelligenteLes sorties analogiques restent utiles pour les boucles de commande en temps réel exigeant une réponse en microsecondes et un comportement déterministe. Les variantes numériques, cependant, bénéficient d'une pénétration croissante car elles simplifient la calibration, réduisent le bruit et se connectent directement aux bus MCU tels que I²C, SPI ou CAN. L'intelligence en périphérie embarquée ajoute des fonctionnalités de chiffrement et de démarrage sécurisé essentielles pour les réseaux industriels authentifiés.
Les dispositifs à double mode fournissant simultanément des flux analogiques et numériques répondent aux environnements mixtes combinant héritage et nuage. La croissance des sorties numériques s'aligne sur le mouvement plus large de l'Industrie 4.0, élargissant encore le marché des capteurs.
Analyse géographique
Marché des Capteurs en Asie-Pacifique
L'Asie-Pacifique a représenté 36,21 % des revenus mondiaux en 2025, portée par l'investissement de 1 400 milliards USD de la Chine dans les infrastructures numériques, les chaînes d'approvisionnement automobiles avancées du Japon et le leadership de la Corée du Sud dans la lithographie. Les incitations gouvernementales réduisent les obstacles en capital pour les fabricants de puces et les startups de capteurs embarqués, créant ainsi un cluster régional dense de savoir-faire en conception et en production. Les fournisseurs bénéficient de leur proximité avec la majorité des lignes d'assemblage d'électronique grand public, ce qui comprime les délais de livraison et les coûts logistiques.
Marché des Capteurs en Europe
L'Europe génère une demande stable à haute valeur ajoutée, portée par des réglementations strictes en matière de sécurité et d'environnement. L'obligation d'équipement ADAS et les objectifs de décarbonisation industrielle orientent les achats vers des produits plus performants et fonctionnellement sûrs. Les subventions du programme Chips Act de l'UE et les prêts de la Banque européenne d'investissement, tels que les facilités d'un milliard d'euros accordées à NXP, canalisent de nouvelles capacités vers la production automobile de qualité réalisée sur le territoire européen.
Marché des Capteurs au Moyen-Orient, en Afrique et en Amérique Latine
Le Moyen-Orient et l'Afrique devraient se développer à un CAGR de 14,58 % à mesure que les États membres du Conseil de Coopération du Golfe déploient des réseaux intelligents, des systèmes de surveillance du dessalement et des énergies renouvelables à grande échelle. Les corridors miniers et de transport africains déploient de plus en plus de capteurs robustifiés tolérant la poussière, les vibrations et l'instabilité électrique. L'Amérique Latine, bien que plus modeste, voit se développer des projets pilotes d'agriculture intelligente au Brésil et au Mexique, générant des volumes supplémentaires.

Paysage réglementaire
La réglementation relative aux capteurs connectés et dotés d'intelligence artificielle se durcit en matière de cybersécurité, de sécurité des produits et d'homologation radio, en particulier en Europe. Le règlement européen sur la cyberrésilience (règlement (UE) 2024/2847) introduit des obligations de signalement des vulnérabilités pour les produits capteurs connectés à compter du 11 septembre 2026, avec des obligations plus larges pour les fabricants applicables à partir du 11 décembre 2027. Ce calendrier pousse les fournisseurs à formaliser des processus de sécurité par conception, de correctifs et de divulgation sur l'ensemble des portefeuilles de capteurs industriels et IoT.
Pour les systèmes de détection intégrant l'IA et la connectivité sans fil, les voies de conformité sont également façonnées par la loi européenne sur l'IA (règlement (UE) 2024/1689), qui devient pleinement applicable à partir du 2 août 2026, en parallèle des régimes de sécurité sectoriels (par exemple, les règles relatives aux machines). Parallèlement, les processus d'autorisation des équipements radio évoluent : en 2026, la FCC américaine a fait avancer des mises à jour administratives et spectrales, notamment un concept d'examen prioritaire accéléré pour les autorisations d'équipements testés dans des laboratoires de test agréés (Trusted Test Labs) au sein des économies signataires des accords de reconnaissance mutuelle, ainsi que des règles permettant un fonctionnement à puissance variable géo-restreinte dans la bande des 6 GHz. Le NBTC thaïlandais a également notifié un projet de norme radar pour la bande 24,05-24,25 GHz, signe d'une évolution continue des exigences mondiales relatives aux appareils à courte portée et aux radars pertinents pour la détection automobile et industrielle.
Paysage concurrentiel
Le marché accueille un mélange de grands groupes de semi-conducteurs diversifiés et de spécialistes agiles. Bosch Sensortec, STMicroelectronics, Texas Instruments et NXP disposent d'avantages d'échelle en matière d'approvisionnement en plaquettes, de budgets de recherche et développement et de qualification automobile. Des spécialistes tels que SICK, Endress+Hauser et Velodyne se concentrent sur des niches de leadership sectoriel dans le débit industriel, l'analyse des gaz et le LiDAR.
La collaboration stratégique est en hausse. En mars 2025, SICK a séparé son unité d'analyse des gaz dans une coentreprise à 50-50 avec Endress+Hauser, regroupant 800 collaborateurs dans 42 pays pour accélérer l'instrumentation de décarbonisation. L'activité d'acquisition s'intensifie également : Syntiant a acquis la ligne de microphones MEMS grand public de Knowles pour 150 millions USD afin de combiner des interfaces audio toujours actives avec l'inférence locale d'intelligence artificielle. Des opérations motivées par la capacité, telles que l'acquisition par Viavi de Inertial Labs pour 150 millions USD, élargissent l'exposition aux domaines de l'aérospatiale et de la défense.
Les innovateurs en composites à effet tunnel quantique cherchent à s'intégrer dans les conceptions des équipementiers frustrés par la dérive des MEMS. De même, les fournisseurs de systèmes sur puce sans fil à ultra-faible consommation d'énergie courtisent les déploiements IoT sans batterie que les fabricants de puces grand public n'ont pas encore priorisé. Le pouvoir de fixation des prix varie : les pièces de température de commodité font face à des marges extrêmement faibles, tandis que les nœuds de capteurs intégrés à intelligence artificielle commandent des prix de vente moyens premium grâce aux économies au niveau système sur les cartes de calcul et le câblage. [4]Endress+Hauser, «Lancement d'un partenariat stratégique», endress.com
Leaders du secteur des capteurs
Honeywell International Inc.
Texas Instruments Inc.
Rockwell Automation Inc.
TE Connectivity Ltd
OMEGA Engineering inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Capteurs
- Honeywell International Inc.
- Bosch Sensortec GmbH
- Texas Instruments Inc.
- TE Connectivity Ltd
- Rockwell Automation Inc.
- OMEGA Engineering inc.
- STMicroelectronics N.V.
- Infineon Technologies AG
- NXP Semiconductors N.V.
- ams OSRAM AG
- Analog Devices Inc.
- Renesas Electronics Corp.
- Microchip Technology Inc.
- ROHM Semiconductor
- Omron Corp.
- ABB Ltd
- Sick AG
- Qualcomm Technologies Inc.
- Velodyne Lidar Inc.
- LeddarTech Inc.
- TDK Corp.

Opportunités de marché et perspectives d'avenir
La localisation de la chaîne d'approvisionnement et l'expansion des capacités dans la détection de niveau industriel créent un espace vacant pour les fournisseurs capables de livrer des dispositifs qualifiés et robustes à grande échelle. En février 2026, Endress+Hauser a annoncé une expansion de ses capacités de fabrication et de chaîne d'approvisionnement aux États-Unis couvrant environ 650 000 pieds carrés afin d'augmenter la production de débitmètres, de transmetteurs de pression et de capteurs d'analyse, visant à réduire les délais et les contraintes de disponibilité pour les industries de process et l'énergie. En Chine, les autorités provinciales du Jiangsu ont mis en avant en mars 2026 la montée en puissance des lignes de production de capteurs de pression MEMS de seconde phase par Suzhou MEMSensing et Wuxi Huahong Grace Semiconductor, citant un rendement de 92,3 % et une capacité mensuelle de 1,2 million de capteurs classés IP67 pour l'automatisation industrielle, ce qui soutient la demande pour des conceptions de capteurs prêtes pour l'usine, à haute protection contre les intrusions.
Les opportunités produits et plateformes se concentrent sur des ensembles de capteurs intégrant l'intelligence embarquée et la détection spécifique à un domaine, plutôt que sur des composants autonomes. Sensirion a révélé en mars 2026 la construction d'un second bâtiment de production à Stäfa avec une salle blanche MEMS dont la mise en service est prévue pour 2028, ainsi que des produits pilotes pour la détection de fuites de réfrigérant A3 dans les systèmes de climatisation, montrant comment une détection ciblée (fuite, sécurité et surveillance de conformité) peut devenir une voie de conception distincte. Dans les environnements industriels, l'évolution vers l'automatisation pilotée par l'IA accroît également la demande pour des flux de travail intégrés capteurs plus logiciels pour l'inspection, la sécurité et la maintenance prédictive, ce qui accroît la valeur des référentiels de performance validés et des méthodes de test normalisées (notamment les travaux d'organismes tels que le NIST pour les systèmes de détection et de perception dans la robotique et les véhicules automatisés) qui réduisent les frictions de qualification pour les déploiements OEM.
Recent Industry Developments in Marché des Capteurs
- Juillet 2026 : Rockwell Automation a étendu FactoryTalk Analytics VisionAI avec des capacités d'inspection par IA supplémentaires. Cette mise à jour ajoute davantage d'intelligence dans les flux d'inspection, augmentant la demande pour des déploiements de vision industrielle riches en capteurs sur les lignes de production.
- Mars 2026 : Texas Instruments a annoncé un partenariat avec NVIDIA visant à combiner la détection radar mmWave de TI et le contrôle en temps réel avec NVIDIA Jetson Thor pour la robotique humanoïde. L'alignement des capteurs radar avec le calcul IA en périphérie favorise un développement plus rapide des chaînes d'autonomie pilotées par capteurs et élargit les voies de conception au-delà de l'automobile vers la robotique et l'automatisation industrielle avancée.
- Décembre 2024 : Viavi Solutions a annoncé son intention d'acquérir Inertial Labs pour 150 millions USD plus des compléments de prix sur quatre ans. L'opération renforce la position de Viavi dans la détection inertielle et la navigation, ajoutant une profondeur de capacité pour les applications de capteurs de qualité aérospatiale et défense qui nécessitent une haute précision et des performances robustes.


Marché des Capteurs Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché couvre les revenus des composants de capteurs dans lesquels une entrée physique, chimique ou biologique est détectée et convertie en un signal exploitable à des fins de surveillance ou de contrôle dans l'ensemble des secteurs et des régions.
Exclusions du périmètre : nous excluons les systèmes de contrôle en aval, les analyses logicielles uniquement et les services d'installation ou de maintenance lorsqu'ils sont facturés séparément du matériel de capteur.
Présentation de la segmentation
- Par paramètre mesuré
- Température
- Débit
- Chimique
- Vibration
- Pression
- Proximité
- Inertiel
- Autres paramètres
- Par mode de fonctionnement
- Optique
- Piézorésistif
- Piézoélectrique
- Résistance électrique
- Image
- LiDAR
- Autres modes
- Par technologie
- MEMS
- Photonique
- CMOS
- Nano-électromécanique (NEMS)
- Par niveau d'intégration
- Capteurs discrets
- Capteurs intégrés / embarqués
- Par sortie
- Analogique
- Numérique
- Par secteur d'utilisation finale
- Automobile
- Fabrication industrielle
- Médical et bien-être
- Aérospatiale
- Électronique grand public
- Pétrole et gaz
- Construction
- Défense
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Royaume-Uni
- Allemagne
- France
- Italie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient
- Israël
- Arabie saoudite
- Émirats arabes unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Égypte
- Reste de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour établir le contexte du marché et ancrer le modèle avec des points de référence reproductibles pouvant être vérifiés chaque année. Des sources publiques telles que le Bureau du recensement des États-Unis, Eurostat, UN Comtrade, les indicateurs de la Banque mondiale et les référentiels de brevets ont été examinées afin de comprendre la production électronique, les flux commerciaux et l'orientation de l'innovation dans les technologies de détection.
Nous avons également analysé les rapports annuels des entreprises, les présentations de résultats, les catalogues de produits et la presse sectorielle crédible afin de cartographier les cas d'usage courants et les structures de prix des principales familles de capteurs (par exemple, image, pression et température). Le cas échéant, nous avons eu recours à des sources par abonnement fournissant des données financières et des actualités d'entreprises pour valider les fourchettes de revenus et les opérations de capital. Une base de données de brevets payante a également été utilisée pour suivre la dynamique des dépôts par thématiques de capteurs.
Les sources mentionnées ci-dessus sont données à titre illustratif et ne sont pas exhaustives, car nous avons utilisé des références supplémentaires pour la collecte de données, la vérification croisée, la validation et la clarification.
Entretiens primaires et enquêtes
Les travaux primaires ont porté sur des entretiens d'experts et des enquêtes structurées auprès de fabricants, de distributeurs, de spécialistes en composants et d'équipes d'approvisionnement ou d'ingénierie d'utilisateurs finaux qui spécifient des capteurs dans des programmes de production. Le marché étant mondial, nous avons vérifié les données en Asie-Pacifique, en EMEA et dans les Amériques afin que les différences de prix, de mix de demande et de calendrier d'adoption puissent être reflétées dans les hypothèses utilisées pour le modèle.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 37 % | Directeurs généraux (CXO) : 15 % | Asie-Pacifique : 41 % |
| Niveau intermédiaire : 47 % | Responsables fonctionnels/d'unité : 37 % | EMEA : 36 % |
| Acteurs de plus petite taille : 16 % | Managers : 48 % | Amériques : 23 % |
Dimensionnement du marché et prévisions
Le dimensionnement du marché a été construit selon une combinaison descendante et ascendante. Les signaux de demande en électronique et en utilisation finale ont été traduits en pools de valeur de capteurs, puis répartis par domaines d'adoption qui génèrent régulièrement des expéditions. Pour maintenir des totaux cohérents, nous les avons corroborés par des approximations ascendantes sélectives, telles que des agrégations de revenus de fournisseurs échantillonnés, des vérifications de canaux pour les volumes unitaires et les prix de vente moyens par principales familles de capteurs. Nous avons ensuite ajusté pour tenir compte des chevauchements et des doubles comptages.
Dans le modèle, quelques données ont été traitées comme les principaux indicateurs du marché, car elles influencent les totaux de manière visible. Il s'agit notamment des tendances de production d'appareils dans l'automobile et l'électronique grand public, des cycles d'investissement dans l'automatisation industrielle, du contenu en capteurs par système (par exemple, l'augmentation des points de détection dans les véhicules et les usines), des changements de mix vers l'image et le radar, et de la progression réaliste des prix de vente moyens liée aux courbes d'apprentissage technologique. Les prévisions ont été établies à l'aide d'analyses de scénarios et de régressions multivariées, afin que les variations de la production automobile, des volumes de smartphones, de la production industrielle et de la dynamique commerciale puissent être reflétées conjointement. Lorsque la couverture ascendante était inégale par type de capteur ou par région, nous avons comblé les lacunes à l'aide d'allocations basées sur des ratios, validées par des vérifications d'experts sur le mix et les prix.
Cycle de validation des données et de mise à jour
La validation a été effectuée à travers plusieurs points de contrôle afin qu'une hypothèse forte ne détermine pas à elle seule la réponse globale. Les résultats ont été comparés à des signaux indépendants tels que les valeurs d'importation et d'exportation, les indicateurs d'activité manufacturière et les fourchettes de prix observables. Lorsque des écarts importants sont apparus, nous les avons réexaminés avant validation finale.
Nous recontactons également nos sources lorsque les résultats semblent en décalage avec ce qui est observé sur le terrain, comme une hausse soudaine des prix de vente moyens ou un changement inattendu de part régionale. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements significatifs surviennent, notamment des changements de politique, des modifications majeures de capacité ou des chocs de demande dans les utilisations finales à fort volume. Avant la livraison, une revue analytique finale est effectuée pour s'assurer que les dernières mises à jour publiques sont reflétées dans le modèle de marché.
Dimensionnement du marché mondial des capteurs par Mordor Intelligence comparé à d'autres estimations publiées
Il est normal de constater des tailles de marché différentes pour les capteurs, car les éditeurs ne comptabilisent pas toujours le même périmètre de produits, ils choisissent des années de base différentes et appliquent des hypothèses différentes en matière de prix et de calendrier de change. Même de légères différences dans ce qui est comptabilisé comme capteur et dans la vitesse supposée de déclin des prix de vente moyens peuvent créer un écart significatif.
Un facteur clé est que certains chiffres publiés utilisent une année de base antérieure, puis prolongent la courbe avec un taux de croissance global unique, ce qui peut manquer les changements de mix tels que la progression de l'image et du radar. Un autre facteur est l'interprétation du périmètre, où des éléments adjacents tels que l'électronique de contrôle, les modules ou la valeur des services groupés peuvent être inclus dans certains chiffres. Certaines estimations présentent des rampes d'adoption agressives pour la détection automobile et industrielle sans les recouper avec les signaux de production, de commerce et de prix, ce qui tend à gonfler le total.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 269,43 milliards USD (2026) | |
| Éditeur sectoriel A | 212,50 milliards USD (2025) | Utilise une base 2024 et une courbe 2025 à 2030 qui peut comprimer les récents changements de mix entre les capteurs d'image, radar et liés à l'IoT, et il n'est pas clairement indiqué comment les modules groupés par rapport aux capteurs discrets sont séparés dans le total de valeur. |
| Éditeur mondial B | 267,10 milliards USD (2025) | Fournit un chiffre global large avec peu de détails sur le périmètre dans le résumé public, ce qui rend difficile la confirmation de l'inclusion ou non d'éléments électroniques adjacents, de modules de capteurs ou de valeur non matérielle, ainsi que la manière dont les prix régionaux et le calendrier de change sont traités. |
Le tableau montre que l'écart s'explique principalement par le choix de l'année et par ce qui est comptabilisé autour de la valeur du matériel de capteur. Certaines sources décrivent un total plus large de technologies de capteurs, et Mordor Intelligence comptabilise les revenus de capteurs liés aux catégories de paramètres et de modes de fonctionnement, tout en excluant les systèmes de contrôle et les services facturés séparément lors de la construction du total.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des capteurs ?
La taille du marché des capteurs s'élève à 269,43 milliards USD en 2026 et devrait atteindre 439,66 milliards USD d'ici 2031.
Quel type de capteur détient la plus grande part de revenus ?
Les dispositifs de température mènent avec une part de marché des capteurs de 22,74 % grâce à leur rôle central dans la gestion thermique automobile et le contrôle des processus industriels
Quelle géographie connaît la croissance la plus rapide pour les capteurs ?
Le Moyen-Orient et l'Afrique devraient croître à un TCAC de 14,58 % jusqu'en 2031 en raison des investissements massifs dans les infrastructures intelligentes et les projets d'énergie propre
Comment la fusion multi-capteurs impacte-t-elle la croissance du marché ?
La combinaison des données LiDAR, radar et caméra pour les systèmes autonomes ajoute environ +2,8 % au TCAC global en augmentant le nombre de capteurs par véhicule.
Quels défis en matière de capacité menacent l'offre ?
Les fonderies MEMS de qualité automobile font face à une capacité limitée, réduisant le TCAC potentiel d'environ 1,8 % jusqu'à ce que de nouvelles lignes qualifiées soient mises en service.
Quelles entreprises mènent la consolidation ?
On peut citer la coentreprise de SICK et Endress+Hauser dans l'analyse des gaz et l'acquisition par Syntiant de l'activité de microphones MEMS de Knowles, reflétant une tendance vers des portefeuilles de capteurs multimodaux intégrés.
Dernière mise à jour de la page le:


