
Taille et part du marché des capteurs de force
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 2.78 Milliards de dollars |
| Taille du Marché (2031) | 5.04 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 12.61 % |
| Marché à la Croissance la Plus Rapide | Moyen-Orient |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des capteurs de force par Mordor Intelligence
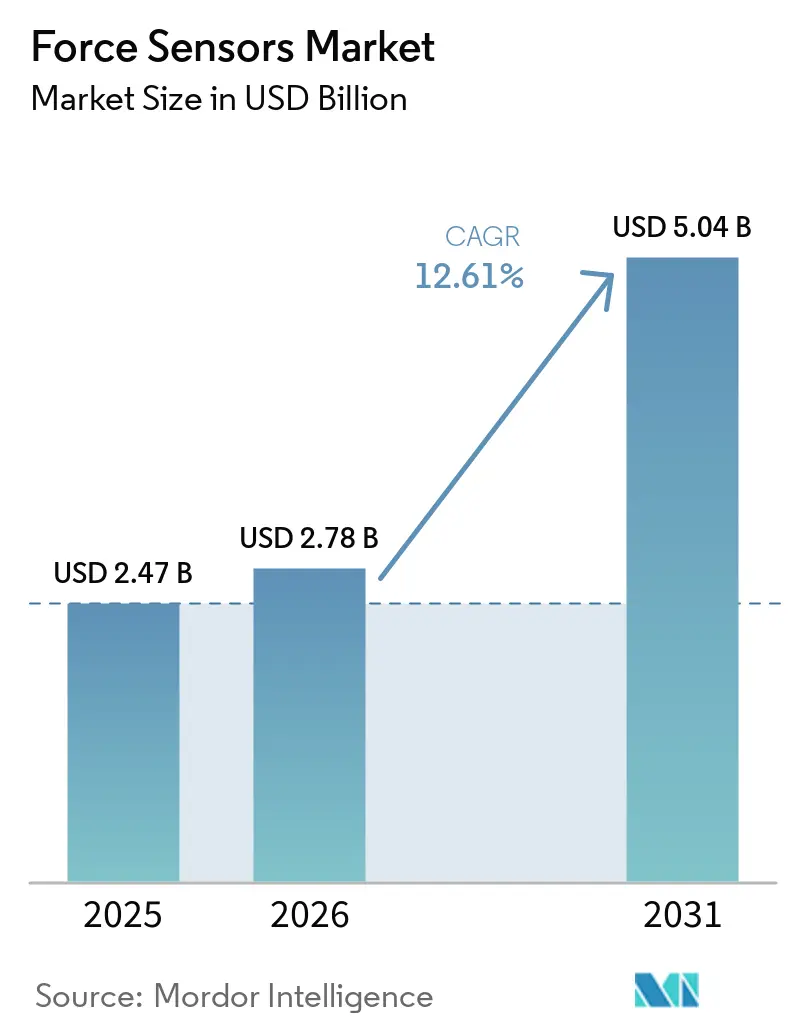
La taille du marché des capteurs de force était évaluée à 2,47 milliards USD en 2025 et devrait progresser de 2,78 milliards USD en 2026 pour atteindre 5,04 milliards USD d'ici 2031, à un TCAC de 12,61 % durant la période de prévision (2026-2031). La demande est en hausse à mesure que les lignes d'assemblage de batteries exigent une précision de l'ordre du micro-newton, que les robots collaboratifs dépendent d'un retour de charge en temps réel et que les systèmes chirurgicaux intègrent une intelligence tactile. L'électrification automobile stimule les volumes de capteurs multi-axes qui interprètent les actions du conducteur, tandis que la modernisation de la robotique industrielle fait passer la mesure de force d'audits périodiques à une surveillance continue. Les fabricants d'électronique grand public intègrent des matrices de force de moins d'un millimètre sous les écrans et les charnières, stimulant les investissements en miniaturisation. Par ailleurs, les appareils sans fil à alimentation autonome ouvrent des opportunités de mesure dans les machines tournantes et l'exploitation minière souterraine, là où les batteries sont peu pratiques.
Principaux enseignements du rapport
- Par type, les capteurs de traction et de compression ont détenu 44,78 % de la part de marché des capteurs de force en 2025 et devraient également progresser à un CAGR de 13,62 % jusqu'en 2031.
- Par technologie, les conceptions à jauge de contrainte ont capté 39,92 % du chiffre d'affaires en 2025, tandis que les capteurs piézoélectriques représentaient le segment à la croissance la plus rapide avec un CAGR de 13,71 % jusqu'en 2031.
- Par utilisateur final, les applications automobiles ont dominé avec 28,55 % du chiffre d'affaires en 2025 ; les dispositifs de santé devraient afficher le CAGR le plus élevé de 13,33 % de 2025 à 2031.
- Par plage de force, les unités à force moyenne, couvrant de 1 kN à 100 kN, ont représenté 41,05 % du chiffre d'affaires en 2025 ; les capteurs de micro-force, fonctionnant en dessous de 10 N, devraient se développer à un CAGR de 13,02 %.
- Par application, la surveillance des processus a commandé une part de demande de 55,40 % en 2025 ; les déploiements en robotique et en automatisation devraient s'accélérer à un CAGR de 13,98 % jusqu'en 2031.
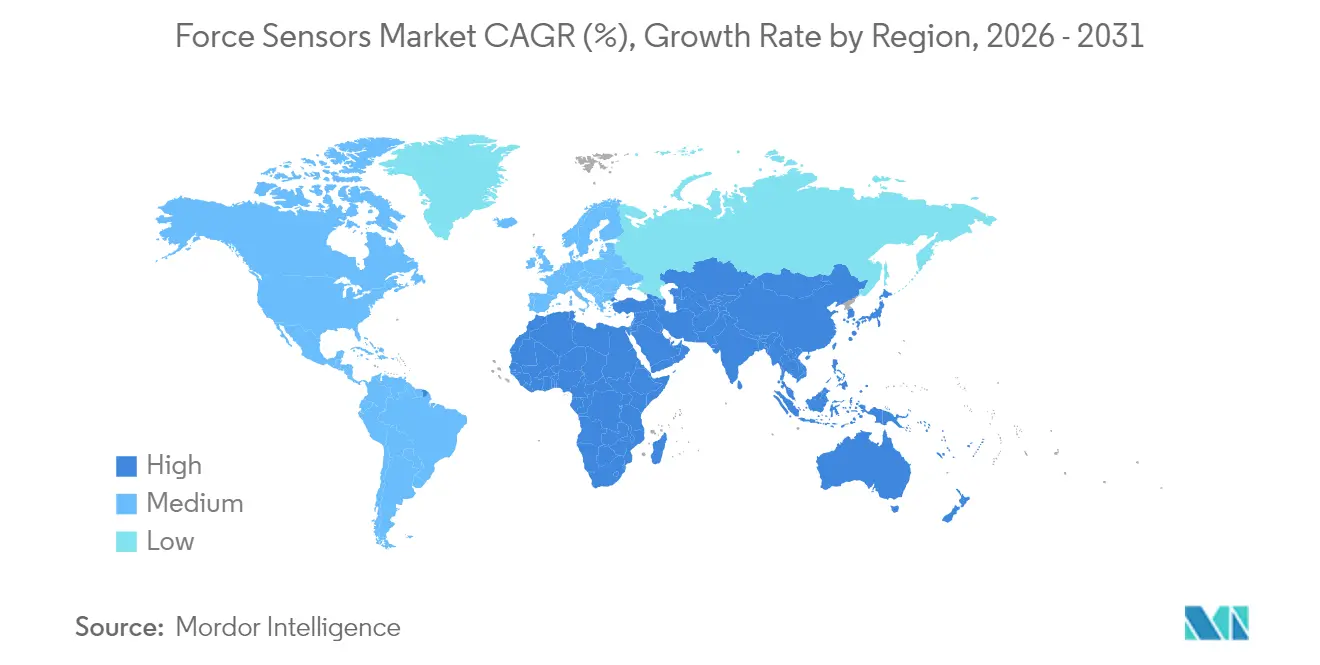
- Par géographie, l'Asie-Pacifique a dominé avec 35,22 % du chiffre d'affaires en 2025, tandis que le Moyen-Orient est le plus rapide en progression avec un CAGR de 13,29 %.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs de croissance*
| Moteur de croissance | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Innovation et développement dans le secteur de l'électronique grand public | +2.1% | Mondial, avec concentration en Asie-Pacifique (Chine, Corée du Sud, Vietnam) et gains secondaires en Amérique du Nord | Moyen terme (2-4 ans) |
| Croissance de l'électrification automobile et de l'intégration des systèmes ADAS | +3.4% | Mondial, porté par l'Europe et la Chine ; Amérique du Nord en transition depuis les plateformes à moteur à combustion interne | Long terme (≥ 4 ans) |
| Expansion de la robotique industrielle et de l'automatisation | +2.8% | Cœur Asie-Pacifique (Chine, Japon, Corée du Sud), extension vers l'Europe et l'Amérique du Nord | Moyen terme (2-4 ans) |
| Adoption croissante des dispositifs médicaux intelligents et des objets connectés portables | +1.7% | Amérique du Nord et Europe en tant que premiers adoptants ; Asie-Pacifique en expansion en Inde et en Chine | Moyen terme (2-4 ans) |
| Émergence de capteurs six axes à haute force pour les robots humanoïdes | +1.2% | Amérique du Nord (Tesla, Figure AI), Chine (Unitree, Xiaomi), Japon (Honda, Toyota) | Long terme (≥ 4 ans) |
| Développement de capteurs de force sans fil à alimentation autonome pour les nœuds périphériques IIoT | +1.0% | Mondial, avec des déploiements industriels précoces en Allemagne, aux États-Unis et au Japon | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Innovation dans l'électronique grand public
Les smartphones et les objets connectés portables dissimulent désormais des couches de micro-force sous les écrans et les charnières, remplaçant les boutons mécaniques et permettant des gestes contextuels. Les téléphones pliables emploient des matrices montées sur charnières qui transmettent l'angle de pliage et la contrainte structurelle aux équipes de conception, améliorant ainsi les analyses de garantie. Les consoles de jeux intègrent des gâchettes piézoélectriques permettant aux utilisateurs de ressentir une résistance variable en phase avec les actions du jeu. Les trackers de condition physique mesurent les forces de réaction au sol depuis le poignet ou la poitrine, apportant des analyses de démarche de qualité laboratoire aux appareils grand public. Ces exigences poussent les fournisseurs à imprimer en bobine à bobine des matrices capacitives de moins d'un millimètre d'épaisseur, nécessitant des investissements dans des lignes de découpe laser de précision.
Croissance de l'électrification automobile et de l'intégration des systèmes ADAS
Les lignes de production de batteries pour véhicules électriques installent des capteurs de force à chaque poste de travail afin d'éviter la déformation des cellules, susceptible de réduire leur durée de vie. Les véhicules à guidage automatique maintiennent désormais les forces de manutention des plateaux en dessous de 5 N pour prévenir les microfissures dans les boîtiers. Les cellules de charge de colonne de direction et de pédale de frein interprètent l'intention du conducteur, permettant des transitions plus fluides entre les humains et les systèmes d'aide à la conduite avancés surveillés par les organismes de sécurité. Les laboratoires de crash à grande vitesse enregistrent les dynamiques d'impact à 10 kHz, alimentant des données à moins d'une milliseconde pour la validation par éléments finis. Les tapis d'occupation des sièges distinguent les sièges enfant des marchandises, optimisant la force de déploiement des airbags. Par ailleurs, les plaques thermiques de batteries reposent sur une surveillance en compression pour assurer un refroidissement uniforme des matrices de cellules.
Expansion de la robotique industrielle et de l'automatisation
Les robots collaboratifs détectent des forces de contact aussi faibles que 1 N, leur conférant la dextérité nécessaire pour insérer des connecteurs sur des circuits imprimés ou polir des composants incurvés. Un fournisseur de premier plan a indiqué que les ensembles de capteurs de force sont passés de 12 % des ventes de robots collaboratifs en 2023 à 18 % en 2024, à mesure que les clients automatisaient des processus délicats. Les préhenseurs en boucle fermée ajustent désormais la pression en fonction de la souplesse détectée via des matrices intégrées, permettant des lots de produits mixtes sans changements manuels. Les cellules de soudage intègrent la détection de l'usure des électrodes pour réduire les rebuts, tandis que les installations mondiales de robots ont atteint 553 000 unités en 2024, avec des options de force spécifiées dans près d'un quart des commandes.[1] La récupération d'énergie au sein des articulations alimente des capteurs sans fil qui éliminent les câbles fragiles dans les axes rotatifs.
Développement de capteurs de force sans fil à alimentation autonome pour les nœuds périphériques IIoT
Les nouveaux dispositifs récupèrent la déformation mécanique ou les gradients thermiques pour alimenter les modules radio, les rendant viables dans les machines tournantes, l'exploitation minière souterraine et les pipelines éloignés où les batteries sont peu pratiques. Les conceptions intègrent des microcontrôleurs basse consommation qui compressent les données et les diffusent à des intervalles adaptés aux calendriers de maintenance. Des pilotes précoces dans des usines allemandes et japonaises ont réduit les coûts de câblage de 60 % et diminué les temps d'arrêt imprévus en fournissant des alertes prédictives à partir d'équipements autrefois considérés comme inaccessibles. Les fournisseurs proposent désormais des services d'étalonnage qui associent les nœuds à énergie récupérée à des charges de référence afin de maintenir la précision malgré les variations de température.
Analyse de l'impact des facteurs limitants*
| Facteur limitant | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix des principales matières premières | -1.8% | Mondial, avec une exposition aiguë en Asie-Pacifique (Chine, Japon) en raison des dépendances aux terres rares | Court terme (≤ 2 ans) |
| Défis d'étalonnage et de dérive à long terme dans des environnements difficiles | -1.3% | Moyen-Orient et Afrique (pétrole et gaz), Asie-Pacifique (fabrication lourde), Amérique du Nord (essais aérospatiaux) | Moyen terme (2-4 ans) |
| Contraintes de propriété intellectuelle freinant les modules de capteurs open source | -0.7% | Mondial, avec des points de friction en Amérique du Nord et en Europe où l'application des brevets est stricte | Moyen terme (2-4 ans) |
| Voies de recyclage limitées pour les capteurs multi-matériaux miniaturisés | -0.5% | Europe (conformité à la directive DEEE), Amérique du Nord (mandats étatiques en matière de déchets électroniques), Asie-Pacifique (réglementations émergentes) | |
| Source: Mordor Intelligence | |||
Volatilité des prix des principales matières premières
Les céramiques de zirconate-titanate de plomb utilisées dans les capteurs piézoélectriques ont fluctué de 18 % en 2024 après l'imposition de quotas d'exportation sur les oxydes de terres rares, tandis que l'alliage nickel-chrome a bougé de 14 % en raison de goulets d'étranglement en Indonésie. Les contrats automobiles et aérospatiaux à prix fixe ont laissé les fournisseurs absorber des chocs sur leurs marges ou les ont contraints à des renégociations en milieu de cycle qui ont retardé de nouvelles qualifications. Les petits producteurs dépourvus de programmes de couverture ont été les plus touchés, risquant des pertes trimestrielles qui mettaient en péril le financement de la R&D. La volonté de l'UE de passer aux céramiques sans plomb ajoute de l'incertitude en imposant des matériaux alternatifs offrant des coefficients piézoélectriques plus faibles, obligeant à des empreintes de capteurs plus grandes qui contrastent avec les objectifs de miniaturisation dans l'électronique grand public.
Défis d'étalonnage et de dérive à long terme dans des environnements difficiles
Les capteurs utilisés dans l'extraction pétrolière, la forge et les bancs d'essai de moteurs à réaction sont exposés à des températures de 150 °C, à des vibrations intenses et à des atmosphères corrosives. Les données de terrain indiquent une dérive dépassant la limite de 0,5 % de la norme ISO 376 en six mois, contre 24 mois en laboratoire.[2] Le retrait d'un capteur pour réétalonnage peut immobiliser l'équipement pendant des semaines et coûter jusqu'à 2 000 USD par unité, frais de logistique et autres dépenses associées inclus. Les modèles sans fil ajoutent des effets thermiques induits par les radiofréquences qui compliquent la correction de dérive. Des prototypes de recherche dotés de charges de référence embarquées et d'une compensation par apprentissage automatique sont prometteurs, mais nécessitent une validation sur plusieurs années avant un déploiement à grande échelle.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
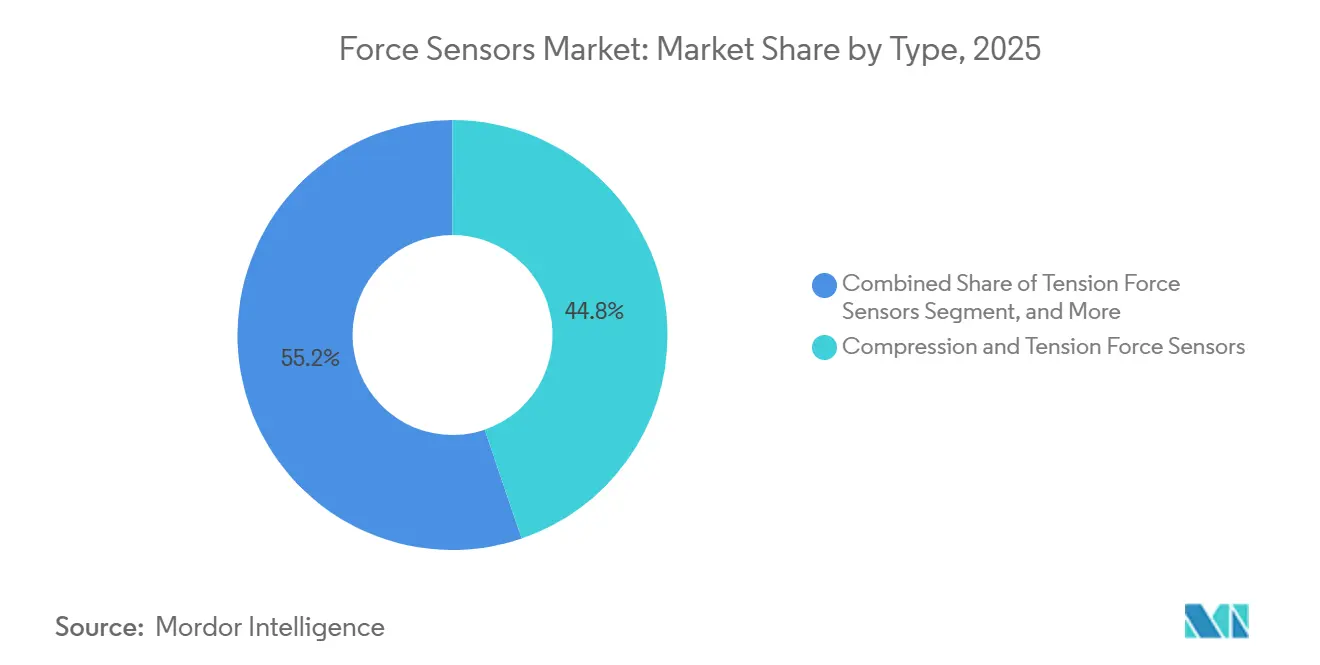
les capteurs double mode dominent les applications polyvalentesLa catégorie traction et compression a détenu 44,78 % du chiffre d'affaires en 2025 et progressera à un CAGR de 13,62 % à mesure que les fabricants modernisent les bancs hydrauliques avec des cellules de charge numériques, confirmant sa part dominante de la taille du marché des capteurs de force. La polyvalence en mode double raccourcit la formation à la maintenance et réduit les stocks, stimulant l'adoption dans les barrières de sécurité routière, la surveillance structurelle et les machines d'essai universelles. Les fournisseurs déploient des plateformes modulaires qui échangent les kits de montage plutôt que les éléments entiers, réduisant ainsi le coût total de possession.
Les services d'étalonnage incluent désormais des normes bidirectionnelles jusqu'à 500 kN, reflétant la demande de validation d'un seul capteur en traction et en compression. Les jumeaux numériques augmentent également le besoin de données haute fidélité dans les deux directions de charge, stimulant les expéditions d'unités intelligentes à double mode avec diagnostics embarqués. La simplification des stocks est particulièrement précieuse pour les fabricants sous contrat avec des changements fréquents de produits.



Par technologie :
les jauges de contrainte en tête, les piézoélectriques progressent dans les essais dynamiquesLes capteurs à jauge de contrainte ont contrôlé 39,92 % du chiffre d'affaires en 2025, car des décennies de perfectionnement ont ramené le coût en dessous de 50 USD pour les modèles à faible capacité, constituant un pilier durable du marché des capteurs de force. Les conceptions piézoélectriques progressent le plus rapidement à un CAGR de 13,71 % grâce à une bande passante de 10 kHz qui capture les événements d'impact à la milliseconde exigés par l'aérospatiale et les laboratoires de crash. Les réseaux capacitifs servent les interfaces tactiles ultra-minces, tandis que les boîtiers hybrides combinent la précharge statique et les données haute fréquence dans un seul dispositif.
Les fabricants de cellules de charge à jauge de contrainte intègrent des modules EtherCAT et Wi-Fi pour transformer les éléments passifs en nœuds intelligents qui alertent les utilisateurs avant que la dérive ne dépasse les limites. Les fournisseurs piézoélectriques agrandissent les salles blanches pour les puces de micro-force utilisées dans la manipulation de semi-conducteurs où la résolution sub-newton et le contrôle de la contamination sont essentiels. Les concepts hybrides ciblent la surveillance des aubes de turbine en fusionnant la détection statique et dynamique dans un seul boîtier.
Par secteur d'utilisation finale :
l'automobile en tête, la santé s'accélèreLes lignes automobiles ont généré 28,55 % du chiffre d'affaires en 2025, les plaçant en tête du marché des capteurs de force, mais la santé progresse à un CAGR de 13,33 % car les robots chirurgicaux dépendent du retour haptique pour protéger les tissus. L'assemblage de batteries, le freinage électronique et les systèmes de détection d'occupation des sièges soutiennent le volume automobile, tandis que les outils à embout de cathéter et d'endoscope nécessitent des réseaux de micro-newtons.
Les fabricants de dispositifs médicaux exigent la conformité ISO 13485 et des revêtements biocompatibles, encourageant les entreprises de capteurs à établir de nouvelles installations de production stériles. Dans les véhicules, les cellules de charge migrent des pédales d'embrayage vers les applications de batterie et de recharge. L'aérospatiale maintient des commandes stables à haute fiabilité, tandis que l'électronique grand public stimule les expéditions de petites unités capacitives qui détectent les gestes de pression sur les téléphones pliables.
Par plage de force :
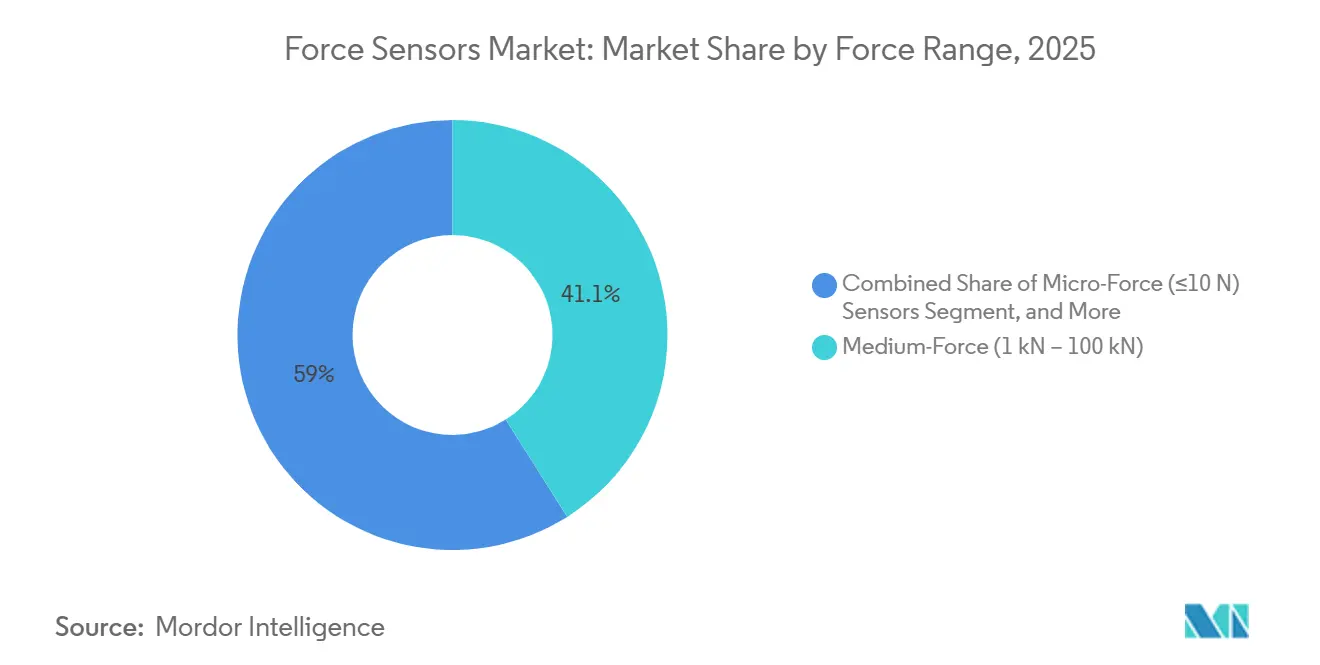
la force moyenne reste centrale, la micro-force est en forte hausseLes unités évaluées de 1 kN à 100 kN ont représenté 41,05 % du chiffre d'affaires en 2025, soulignant leur rôle central dans les bancs de crash et les presses industrielles. Les dispositifs de micro-force inférieurs à 10 N progressent à un CAGR de 13,02 %, en faisant la tranche à la croissance la plus rapide de la taille du marché des capteurs de force pour l'assemblage de précision et les outils mini-invasifs. Les modèles à faible force servent les préhenseurs robotiques, tandis que les variantes à haute force au-delà de 100 kN soutiennent le génie civil et les essais de propulsion.
Les avancées en miniaturisation ont livré un capteur de 5 N avec une résolution de 0,001 N et un encombrement de 5 × 5 mm, élargissant les possibilités en robotique chirurgicale. Les dispositifs à force moyenne disposent désormais d'interfaces numériques qui se connectent directement aux automates Industry 4.0, facilitant le déploiement dans les presses modernisées. Les capteurs à haute capacité ajoutent des ponts sans fil pour réduire les câblages sur les ponts et les barrages, où les coûts d'installation dépassaient autrefois les prix des capteurs.

Par application :
la surveillance domine, la robotique s'accélèreLa surveillance des processus a représenté 55,40 % de la demande en 2025, soulignant son statut de plus grand générateur de chiffre d'affaires au sein de la part de marché des capteurs de force. La robotique et l'automatisation progressent à un CAGR de 13,98 % jusqu'en 2031, les fabricants visant des cellules sans opérateur qui détectent les désalignements et l'usure des outils sans intervention humaine. Les laboratoires d'essai intègrent des enceintes environnementales pour des configurations de certification clés en main, et la surveillance de la santé structurelle bénéficie de nœuds sans fil alimentés par vibration.
Les robots collaboratifs sont désormais livrés avec des ensembles de couples multi-axes qui permettent des tâches telles que le polissage de surface et l'insertion de connecteurs. L'analyse prédictive ingère des signatures de force en temps réel pour détecter la dérive avant que les défauts n'atteignent les clients, réduisant les rebuts et améliorant les rendements. La surveillance structurelle bénéficie de la récupération d'énergie qui met fin aux échanges de batteries sur les ponts, élargissant les déploiements de réseaux.
Analyse géographique
Marché des Capteurs de Force en Asie-Pacifique
L'Asie-Pacifique a généré 35,22 % des revenus en 2025, soutenue par la production électronique de la Chine, les exportations de machines de précision du Japon et les lignes de fabrication de batteries de la Corée du Sud. Les installations de robots chinois ont atteint 276 000 unités, avec des options de force sur 24 % des livraisons, reflétant l'investissement local dans l'automatisation flexible. Les fournisseurs japonais réutilisent le savoir-faire en jauges de contrainte automobile pour concevoir des réseaux ultraminces destinés aux téléphones pliables et aux dispositifs de santé portables. Les usines de batteries sud-coréennes intègrent des réseaux de micro-force à chaque étape d'insertion pour protéger les cellules lithium-ion. Les incitations liées à la production en Inde stimulent les commandes de capteurs de surveillance de presse et de compression de comprimés.
Marché des Capteurs de Force au Moyen-Orient et en Afrique
Le Moyen-Orient progresse à un CAGR de 13,29 % à mesure que la diversification industrielle saoudienne et les pôles aérospatiaux des Émirats arabes unis adoptent des cellules de charge à haute capacité pour l'assurance qualité. L'Arabie saoudite a réservé 6,4 milliards USD pour des projets automobiles et de défense qui s'appuient sur des capteurs d'essais structurels, tandis que le centre aérospatial d'Abou Dhabi a besoin de bancs de charge alaire et de poussée moteur. Les usines d'exportation turques intègrent des cellules de charge dans la validation des freins pour répondre aux normes européennes, et les premiers déploiements africains apparaissent dans les mines sud-africaines et l'agriculture kényane.
Marché des Capteurs de Force dans les Amériques et en Europe
L'Amérique du Nord détient une part de 28,85 %, ancrée par les secteurs aérospatial, automobile et des dispositifs médicaux qui exigent une traçabilité conforme aux organismes de normalisation nationaux. Le régime 510(k) de la FDA favorise les fournisseurs disposant de laboratoires accrédités. L'Europe représente 23,76 %, portée par les connecteurs de recharge pour véhicules électriques qui intègrent la détection de désalignement conformément aux exigences révisées de la Directive Machines. L'Institut Fraunhofer allemand a démontré des capteurs cobotiques auto-étalonnants qui réduisent l'erreur de dérive de 40 % en 12 mois, indiquant une dynamique de recherche vers un fonctionnement sans maintenance. Les fabricants sud-américains intègrent progressivement des cellules de charge dans les semoirs et les moissonneuses à mesure que l'agriculture de précision gagne du terrain au Brésil et en Argentine.
Paysage réglementaire
Les fournisseurs de capteurs de force vendant dans les secteurs réglementés de l'automatisation et des machines critiques pour la sécurité doivent maintenir leurs conceptions et documentations alignées sur l'évolution des exigences relatives aux machines et à l'interaction homme-robot. Dans l'Union européenne, le règlement (UE) 2023/1230 relatif aux machines s'applique à partir du 20 janvier 2027 et remplace la directive 2006/42/CE. Il ajoute des considérations explicites concernant les fonctions liées à l'IA, la cybersécurité, et les modifications substantielles qui peuvent modifier les dossiers d'évaluation de conformité pour les machines et robots intégrant des capteurs.
Les normes et les exigences métrologiques influencent également la qualification et la préparation aux appels d'offres. La norme ISO/IEC 17025:2017 reste une référence pour les laboratoires d'étalonnage et d'essai compétents, tandis que la norme ISO 376 est largement utilisée pour les limites de performance en matière de vérification de force et d'étalonnage dans les environnements industriels. Pour les robots collaboratifs, la norme ISO/PAS 5672:2023 fournit des méthodes d'essai normalisées pour mesurer la force et la pression lors d'un contact homme-robot, et la norme chinoise GB/T 38559-2020 spécifie les paramètres de contrôle de force des robots industriels, tels que les périodes de réponse et la précision du contrôle de force, ce qui accroît la demande d'étalonnage traçable et de performances dynamiques validées à travers les régions.
Analyse de la chaîne de valeur
La chaîne de valeur des capteurs de force commence par des matériaux et composants spécialisés tels que l'aluminium 7075-T6 et l'acier inoxydable 17-4 PH pour les éléments élastiques, les céramiques de titanate de zirconate de plomb pour les empilements piézoélectriques, et des plaquettes de qualité semi-conductrice pour les structures de détection MEMS et à couche mince. Elle passe ensuite par l'usinage de précision, le collage et le conditionnement, puis l'intégration électronique, incluant le conditionnement de signal, la compensation en température et les modules de connectivité. Une valeur ajoutée clé et une contrainte de débit se situent au niveau de l'étalonnage et de la vérification, où les exigences de traçabilité et les contrôles de performance de type ISO 376 rendent les dispositifs multiaxes et de haute précision exigeants en main-d'œuvre. Cela renforce le rôle des laboratoires d'étalonnage accrédités et des capacités métrologiques internes en tant que partie intégrante de la chaîne de fabrication, plutôt que comme un service après-vente.
En aval, l'approvisionnement direct par les OEM progresse dans l'automobile et l'automatisation industrielle, les acheteurs recherchant des contrats-cadres, un contrôle des changements plus strict et des interfaces numériques normalisées. Cela réduit le poids des rôles traditionnels de distributeur pour les cellules de charge et capteurs de force-couple haut de gamme. Les intégrateurs, les fabricants de robots et les concepteurs de systèmes d'essai achètent de plus en plus le transducteur avec des kits de montage, un firmware et des certificats d'étalonnage sous forme de chaîne de mesure regroupée. La standardisation limitée entre les plateformes robotiques continue de générer un travail de personnalisation, notamment au niveau des interfaces mécaniques, des piles de communication et de la validation de sécurité, ce qui ralentit la mise à l'échelle des offres à six axes et orientées cobots.
Paysage concurrentiel
Concentration du Marché
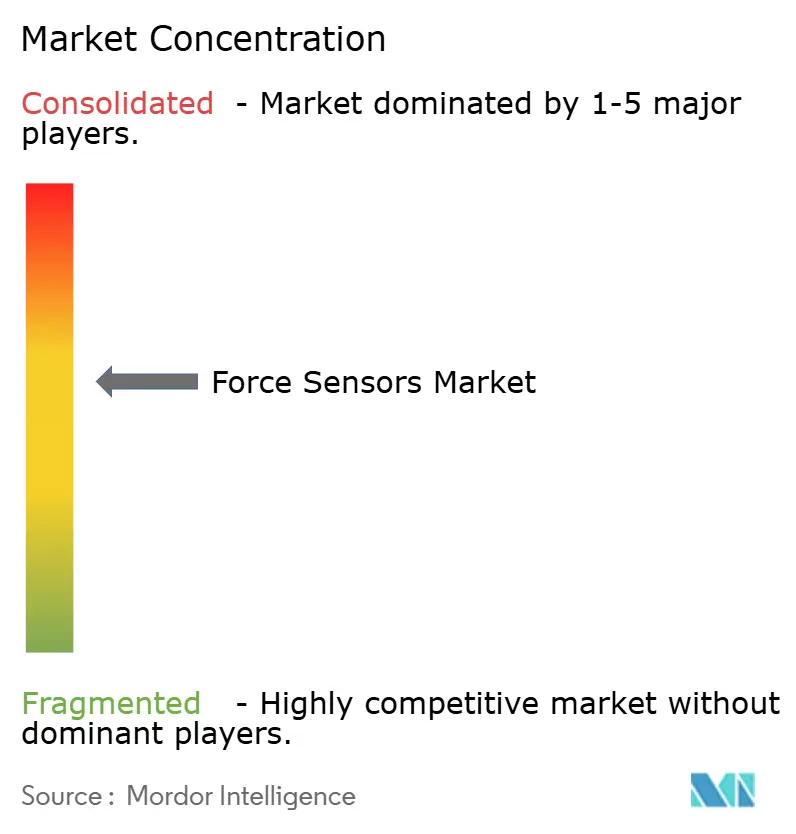
Les cinq premiers fournisseurs ont capté environ 38 % du chiffre d'affaires 2024, reflétant une concentration modérée au sein du marché des capteurs de force. TE Connectivity et Honeywell recourent à l'intégration verticale dans le conditionnement du signal et les modules sans fil, permettant des systèmes clés en main qui raccourcissent les cycles de conception des équipementiers. Kistler, ATI Industrial Automation et Hottinger Brüel & Kjær se distinguent par leurs performances multi-axes à large bande passante qui justifient des contrats de service premium.
Les mouvements stratégiques se concentrent sur l'expansion des capacités, la robustesse aux températures et la connectivité numérique. TE Connectivity a acquis une usine de jauges de contrainte allemande en octobre 2024 pour sécuriser une capacité haute température pour les moteurs aéronautiques. Honeywell a dévoilé une plateforme à alimentation autonome compatible 5G pour les sites pétroliers éloignés, transmettant des données chaque seconde pendant une décennie sans batteries. Les dépôts de brevets témoignent d'un travail intense sur les empilements multi-matériaux qui capturent à la fois la précharge statique et les vibrations dynamiques, mis en lumière par un prototype de Vishay pour les aubes de turbines.
Des acteurs de niche tels que NextInput et Sensel appliquent des techniques MEMS et d'électronique imprimée pour fournir des matrices ultra-minces pour les appareils grand public. Des opportunités d'espaces blancs persistent pour les nœuds à récupération d'énergie dans des actifs inaccessibles, et les fournisseurs disposant de laboratoires accrédités ISO 376 conservent un avantage de qualification pour les appels d'offres aérospatiaux et automobiles.
Leaders du secteur des capteurs de force
-
TE Connectivity Ltd.
-
Honeywell International Inc.
-
Hottinger Brüel and Kjær GmbH
-
Futek Advanced Sensor Technology Inc.
-
ATI Industrial Automation Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Capteurs de Force Entreprises couvertes dans ce rapport
- TE Connectivity Ltd.
- Honeywell International Inc.
- Hottinger Bruel and Kjaer GmbH
- Futek Advanced Sensor Technology Inc.
- ATI Industrial Automation Inc.
- Kistler Holding AG
- Sensata Technologies Inc.
- Vishay Precision Group Inc.
- Flintec Group AB
- Alps Alpine Co. Ltd.
- Synaptics Incorporated
- Interlink Electronics Inc.
- Pressure Profile Systems Inc.
- Uneo Incorporated
- Tekscan Inc.
- Kavlico Corporation
- Tecsis GmbH
- Shenzhen New Degree Technology Co. Ltd.
- Sensel Inc.
- Tangio Printed Electronics
- NextInput Inc.
Opportunités de marché et perspectives d'avenir
Une opportunité majeure réside dans la transition des transducteurs autonomes vers des nœuds de détection de force intelligents combinant conditionnement de signal, compensation en température et interfaces numériques telles que IO-Link, EtherCAT et CAN. Cela réduit le temps de mise en service et améliore la traçabilité pour la surveillance de processus, la robotique et les systèmes d'essai. Cette transition est soutenue par les feuilles de route métrologiques et sectorielles, notamment la feuille de route révisée 2026 de l'EURAMET pour la force et le couple, qui met l'accent sur la capacité de mesure traçable et les améliorations de performance dans l'instrumentation de force et de couple.
Un espace blanc subsiste également là où l'accès aux mesures et les coûts de maintenance limitent le déploiement, notamment dans les machines rotatives, les actifs distants et les environnements industriels difficiles où la dérive et les contraintes de recalibrage persistent. Les concepts de détection autoalimentée ou alimentée par vibration, déjà commercialisés pour les équipements distants sur le marché, peuvent s'aligner sur l'analytique prédictive. Les avancées de la recherche en 2026 dans les cadres de manipulation et de contrôle à contact riche intégrant des contraintes tactiles et de force dans des politiques avancées indiquent également une demande continue de retours de force à bande passante plus élevée et mieux caractérisés pour des tâches industrielles telles que la finition, l'ébavurage et l'assemblage de précision. Par ailleurs, la fabrication de couches minces et de réseaux tactiles évolue vers des méthodes d'assemblage plus automatisées et des tests en ligne dans l'électronique flexible, favorisant l'adoption de la détection de force miniaturisée dans les dispositifs médicaux et les formats compacts destinés aux consommateurs, sans recourir aux boutons mécaniques.
Développements industriels récents dans Marché des Capteurs de Force
- Mai 2026 : Hottinger Brueel and Kjaer a lancé sa plateforme d'acquisition de données de charge routière Fusion RX pour rationaliser la capture et la transition des données de charge routière vers des flux de travail d'analyse de durabilité et de simulation. L'orientation de la plateforme aligne la mesure de force et de charge sur les cycles de validation numérique utilisés par les constructeurs automobiles et les centres d'essai, soutenant un contenu capteur plus élevé dans les programmes de durabilité et de performance.
- Septembre 2025 : Honeywell a introduit son capteur de pression 13MM destiné aux processus de fabrication de semi-conducteurs de haute pureté et a noté sa conformité aux exigences SEMI F20. Cette sortie élargit l'empreinte adressable de Honeywell dans les environnements d'outils de fab et de manipulation de fluides, où la propreté, la stabilité et la documentation de qualification des capteurs orientent la sélection des fournisseurs.
- Septembre 2024 : TE Connectivity a finalisé l'acquisition de Sense Eletronica Ltda au Brésil, élargissant ses capacités en capteurs pour l'automatisation industrielle et sa présence locale en Amérique latine. Cet accord renforce la capacité de TE à fournir des portefeuilles de capteurs à support régional pour les OEM d'automatisation qui préfèrent l'ingénierie locale, le support de qualification et des cycles logistiques plus courts.
Marché des Capteurs de Force Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Ce marché couvre les capteurs de force qui mesurent la charge mécanique (traction, compression ou force combinée) et la convertissent en signal électrique pour la surveillance et le contrôle dans les équipements d'utilisation finale.
Exclusions du périmètre : Nous excluons les catégories de capteurs plus larges qui ne mesurent pas principalement la force mécanique, ainsi que les accessoires et services non liés qui ne font pas partie du chiffre d'affaires des capteurs de force.
Aperçu de la Segmentation
- Par type
- Capteurs de force à traction
- Capteurs de force à compression
- Capteurs de force à traction et compression
- Par technologie
- Capteurs de force à jauge de contrainte
- Capteurs de force à cellule de charge
- Capteurs de force piézoélectriques
- Capteurs de force capacitifs
- Par secteur d'utilisation finale
- Santé
- Fabrication industrielle
- Automobile
- Aérospatiale et défense
- Électronique grand public
- Autres secteurs d'utilisation finale
- Par plage de force
- Capteurs de micro-force (≤10 N)
- Capteurs de faible force (10 N–1 kN)
- Capteurs de force moyenne (1 kN–100 kN)
- Capteurs de haute force (≥100 kN)
- Par application
- Surveillance des processus
- Essais et mesures
- Robotique et automatisation
- Surveillance de la santé structurelle
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Royaume-Uni
- Allemagne
- France
- Espagne
- Italie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Kenya
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire a été utilisée pour définir les limites du marché, construire le contexte de la demande et collecter des données cohérentes pouvant être vérifiées entre les régions. Nous avons référencé des sources publiques telles que les tableaux de commerce et de production du Bureau du recensement des États-Unis et d'Eurostat, les documents de l'Administration du commerce international, les indicateurs macroéconomiques de l'OCDE et les informations sur les normes publiées par des organismes tels que l'ISO et l'IEC. Pour l'ancrage technologique, nous avons également utilisé des bases de données de brevets et des revues d'ingénierie évaluées par des pairs qui traitent de la mesure de force, des conceptions de cellules de charge et du comportement des capteurs à jauge de contrainte et piézoélectriques.
Du côté commercial, les dépôts et les présentations aux investisseurs nous ont aidés à interpréter le mix produit et l'exposition aux marchés finaux pour les fournisseurs cotés. Des sites de presse et d'associations réputés ont été utilisés pour valider les signaux d'adoption dans l'automatisation, les dispositifs médicaux et l'électronique automobile. Le cas échéant, un abonnement payant couvrant les données financières des entreprises et un flux payant distinct d'actualités et de données financières ont été utilisés pour accélérer les vérifications des faits et la validation des délais, notamment concernant les changements de capacité et les lancements de produits. Les sources répertoriées ici sont uniquement illustratives, et de nombreuses autres références publiques et payantes ont également été utilisées pour la collecte, la validation et la clarification des données.
Entretiens Primaires et Enquêtes
Le travail primaire a été utilisé pour traduire les données documentaires en hypothses réalistes sur les prix, les expéditions et les taux d'adoption, puis pour vérifier la cohérence des résultats. Nous avons échangé avec des participants à la chaîne de valeur des capteurs de force tels que des fournisseurs de composants, des intégrateurs de systèmes et des utilisateurs en charge des achats ou de l'ingénierie dans des secteurs tels que l'automatisation industrielle, les dispositifs de santé et l'automobile.
Ce marché étant mondial, notre travail de terrain a été équilibré entre l'Asie-Pacifique, l'EMEA et les Amériques afin de pouvoir saisir les différences régionales de prix et de mix d'applications avant de finaliser le modèle.
Répartition des répondants aux travaux de terrain de recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 37 % | Directeurs généraux : 16 % | Asie-Pacifique : 52 % |
| Niveau intermédiaire : 46 % | Responsables fonctionnels/d'unité : 41 % | EMEA : 30 % |
| Acteurs plus petits : 17 % | Responsables : 43 % | Amériques : 18 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement commence par une reconstruction descendante du bassin de demande adressable en reliant l'activité de production des utilisateurs finaux à la teneur typique en capteurs, puis en appliquant la pénétration par application là où la détection de force est fonctionnellement requise. Ces totaux sont corroborés par des approximations ascendantes sélectives, où les chiffres d'affaires échantillonnés des fournisseurs, les vérifications des canaux et une construction prix de vente moyen x volume sont utilisés pour vérifier la direction et ajuster les totaux lorsque des écarts apparaissent.
Les principaux paramètres suivis dans le modèle comprennent les investissements en automatisation industrielle, les tendances d'expédition en robotique et en commande de mouvement, l'intensité de l'électronique automobile (y compris les fonctions de sécurité et de contrôle), les signaux de production de dispositifs médicaux et le glissement de mix entre les cellules de charge, les capteurs à jauge de contrainte, les capteurs piézoélectriques et les autres technologies de détection de force. Les hypothèses de prix ont été construites autour de la plage de force, de la classe de précision et du type de conditionnement, puis normalisées entre les régions en utilisant un calendrier de conversion de devises cohérent. Lorsque des lacunes apparaissent dans les vues ascendantes, nous utilisons une interpolation prudente basée sur l'adoption d'applications adjacentes et des fourchettes de prix confirmées, puis nous revérifions l'impact sur le total.
Pour les prévisions, une analyse de scénarios a été utilisée afin que les perspectives puissent refléter différents chemins d'adoption de l'automatisation et des véhicules électriques tout en restant liées à des moteurs pratiques que les personnes interrogées ont convenu d'être mesurables. Les trajectoires de croissance finales ont été maintenues cohérentes avec les signaux d'expansion des capacités, les retours sur les délais de livraison et les cycles de remplacement observés dans les équipements industriels et de laboratoire clés.
Validation des Données et Cycle de Mise à Jour
La validation est effectuée par le biais de multiples vérifications qui comparent le total modélisé avec des signaux indépendants, puis remettent en question les hypothèses si la direction n'a pas de sens. Nous effectuons des vérifications de variance par région et par application principale afin que les valeurs aberrantes, les sauts de prix de vente moyen irréalistes ou les changements de parts soudains soient signalés, suivis d'une deuxième révision par un analyste avant validation.
L'étude est actualisée sur un cycle annuel, et des mises à jour intermédiaires sont déclenchées lorsque des événements importants surviennent, tels que des chocs de demande soudains, des changements réglementaires majeurs affectant les exigences de sécurité ou d'essai, ou de grandes expansions de production. Avant la livraison, une passe finale est effectuée pour confirmer que les derniers indicateurs publics et les retours primaires sont reflétés dans les chiffres publiés.
Estimation du Marché des Capteurs de Force par Mordor Intelligence Comparée à d'Autres Estimations Publiées
Il est normal de voir des tailles de marché différentes pour les capteurs de force, car les éditeurs ne comptent pas toujours les mêmes produits, ne synchronisent pas la conversion de devises de la même manière, ou n'utilisent pas le même mappage des utilisateurs finaux lorsqu'ils construisent la demande. Même lorsque la catégorie principale semble identique, les technologies incluses, les applications couvertes et le choix de l'année de base peuvent modifier le chiffre final.
En suivant les fourchettes de prix de vente moyen spécifiques à la plage de force, puis en actualisant les hypothèses de calendrier de conversion de devises, Mordor Intelligence maintient le total des capteurs de force limité aux véritables dispositifs de mesure de force et évite les débordements des classes de capteurs adjacentes qui sont parfois regroupées dans des chiffres d'affaires de détection plus larges.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 2,78 milliards USD (2026) | |
| Cabinet de Conseil Mondial A | 2,91 milliards USD (2024) | Utilise une année de base antérieure et tend à regrouper un ensemble plus large de transducteurs liés à la force par technologie, ce qui peut augmenter le total lorsque le périmètre n'est pas restreint par l'adéquation à l'application d'utilisation finale. |
| Groupe de Recherche Sectorielle B | 2,47 milliards USD (2023) | Ancre le modèle sur un cycle de demande plus ancien et applique une trajectoire de croissance plus lisse, ce qui peut sous-estimer les récents glissements de mix vers la détection de force à plus haute valeur dans l'automatisation et l'électronique automobile. |
Pris ensemble, l'écart s'explique principalement par le calendrier de l'année de base et la rigueur avec laquelle la limite de catégorie est tracée autour des dispositifs de mesure de force. Lorsque le périmètre, la logique de prix de vente moyen et le mappage des utilisateurs finaux sont rendus explicites et vérifiés de manière croisée, le résultat devient plus facile à reproduire et plus utilisable pour la planification.
Questions clés auxquelles répond le rapport
Quelle est la valeur actuelle du marché des capteurs de force ?
La taille du marché des capteurs de force est de 2,78 milliards USD en 2026 et devrait atteindre 5,04 milliards USD d'ici 2031.
Quel segment représente la part la plus élevée par technologie ?
Les conceptions à jauge de contrainte contrôlaient 39,92 % du chiffre d'affaires 2025, la part la plus importante parmi les technologies.
Quel segment d'utilisation finale connaît la croissance la plus rapide ?
Les dispositifs de santé affichent le CAGR le plus élevé de 13,33 % jusqu'en 2031, les robots chirurgicaux adoptant le retour haptique.
Pourquoi les capteurs de micro-force gagnent-ils du terrain ?
La demande de résolution inférieure à 10 N dans la microélectronique et les outils médicaux mini-invasifs stimule un CAGR de 13,02 % pour les dispositifs de micro-force.
Quelle région domine la demande mondiale ?
L'Asie-Pacifique est en tête avec 35,22 % du chiffre d'affaires 2025, grâce à la fabrication d'électronique et à la production de batteries.
Quel est le principal facteur limitant auquel font face les fournisseurs ?
La volatilité des prix des céramiques piézoélectriques et des alliages de nickel réduit les marges et complique les contrats à long terme.