
Taille et part du marché des agences de marketing
Analyse du marché des agences de marketing par Mordor Intelligence
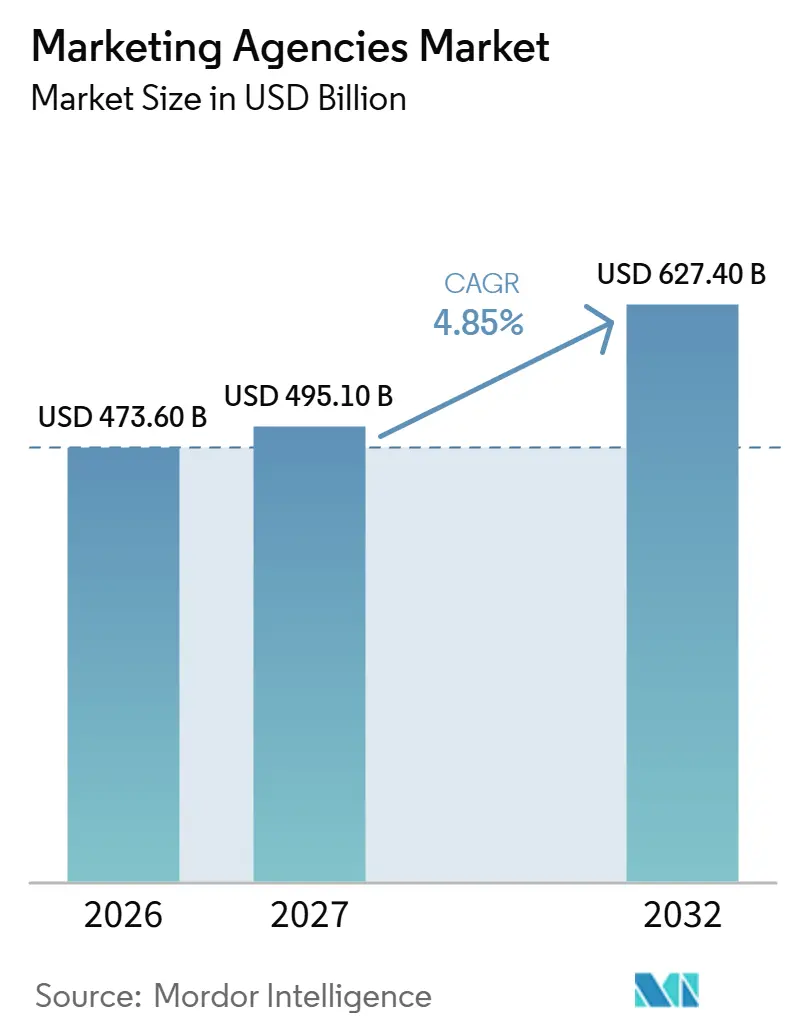
La taille du marché des agences de marketing devrait s'étendre de 473,6 milliards USD en 2026 et 495,1 milliards USD en 2027 à 627,4 milliards USD d'ici 2032, enregistrant un CAGR de 4,85 % entre 2027 et 2032.
L'automatisation et l'activation des audiences propriétaires créent des opportunités pour les agences de proposer une supervision technique en complément de la diffusion des campagnes. Pour les annonceurs de plus petite taille aux États-Unis, des offres de services reproductibles permettent de maintenir ce travail technique dans le cadre d'une mission délimitée. Cette même coordination peut relier le travail créatif à l'exécution commerciale en point de vente, étendant le périmètre de l'agence sur l'ensemble du parcours d'achat. Les groupes d'agences peuvent soutenir ces mandats grâce à des ressources technologiques mutualisées et à une rémunération qui lie une partie des honoraires aux résultats. L'enjeu commercial est de savoir si les agences peuvent maintenir le travail technique et lié aux résultats en externe, alors que les grands annonceurs développent des équipes internes et que les spécialistes rejoignent les équipes produit des grandes entreprises technologiques.
Principaux enseignements du rapport
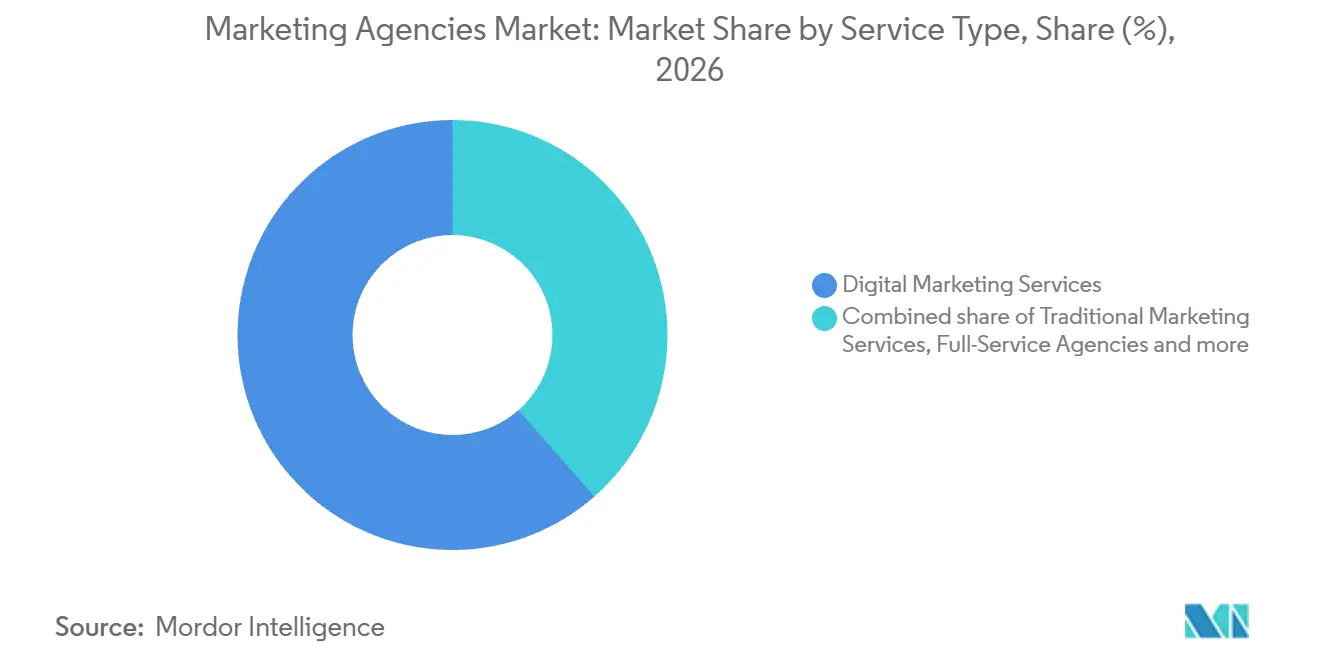
- Par type de service, les services de marketing numérique détenaient une part de marché de 61,47 % sur le marché des agences de marketing en 2026, et les agences à service complet sont prévues comme le segment à la croissance la plus rapide avec un CAGR de 11,6 % entre 2027 et 2032.
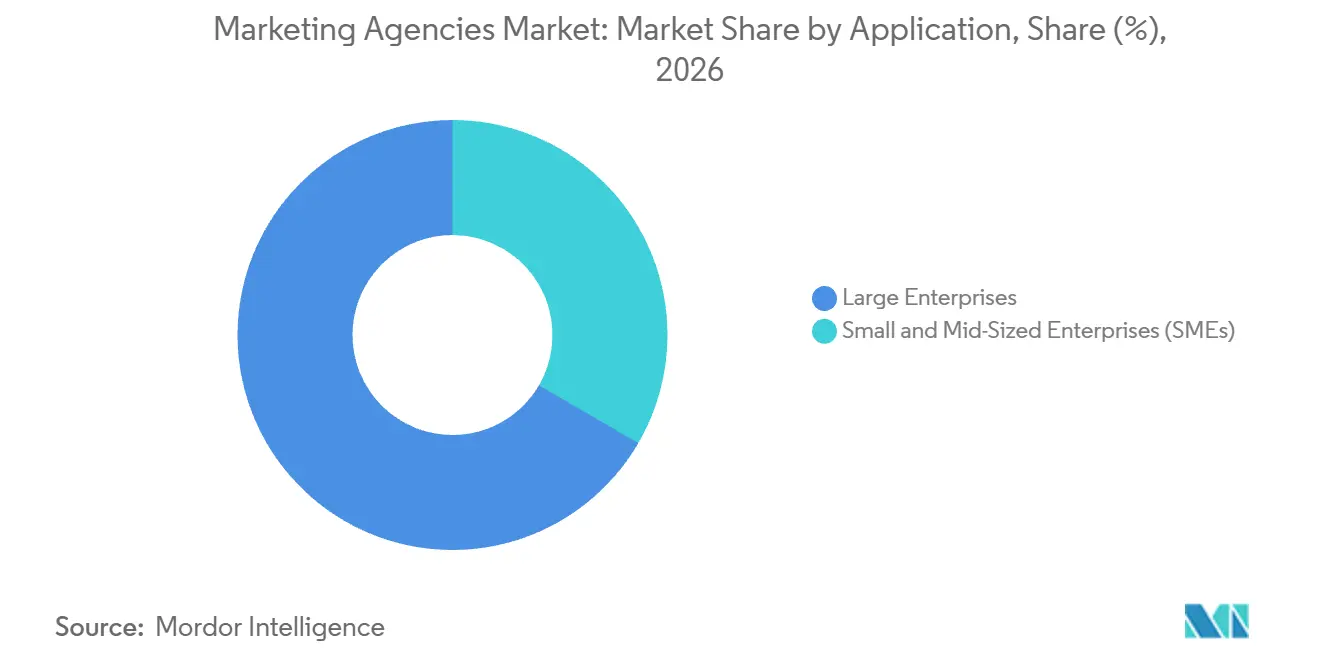
- Par application, les grandes entreprises représentaient une part de 66,61 % de la taille du marché des agences de marketing en 2026, tandis que les PME devraient connaître la croissance la plus rapide avec un CAGR de 13,2 % entre 2027 et 2032.
- Parmi les utilisateurs finaux, le commerce de détail et les biens de consommation étaient en tête avec 22,36 % du chiffre d'affaires des services d'agences en 2026, et le segment des services publics devrait connaître la croissance la plus rapide avec un CAGR de 13,5 % entre 2027 et 2032.
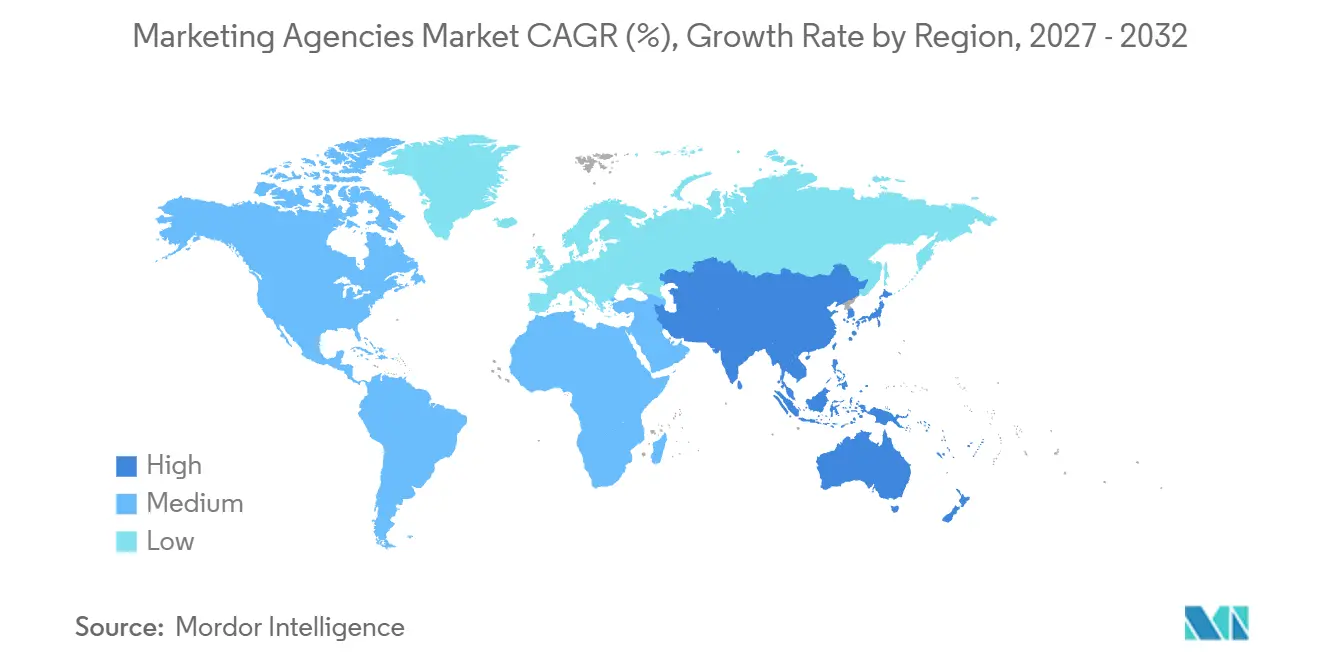
- Sur le plan géographique, l'Amérique du Nord détenait 34,92 % du chiffre d'affaires des services d'agences en 2026, tandis que l'Asie-Pacifique devrait connaître la croissance la plus rapide avec un CAGR de 14,5 % entre 2027 et 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Facteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon d'impact |
|---|---|---|---|
| Optimisation des campagnes pilotée par l'IA | +1.8% | Marchés à travers l'Europe | Court terme (≤ 2 ans) |
| Adoption d'une tarification à la performance | +1.5% | Amérique du Nord, Europe et Asie-Pacifique | Moyen terme (2-4 ans) |
| Technologies de personnalisation sans cookies | +1.3% | Marchés en Allemagne | Moyen terme (2-4 ans) |
| Transfert accéléré des budgets B2B vers les plateformes ABM | +1% | Amérique du Nord, Europe et Asie-Pacifique | Moyen terme (2-4 ans) |
| Portails publicitaires en libre-service adaptés aux PME | +0.6% | À travers les États-Unis | Court terme (≤ 2 ans) |
| Prolifération des réseaux de médias de commerce de détail | +0.8% | Marchés à travers l'Europe | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Optimisation des campagnes par l'IA
Les décisions automatisées de campagne font du choix des objectifs et des critères d'évaluation un travail d'agence commercialement important. Dans l'enquête menée par IAB Europe de juillet à août 2025 sur plusieurs marchés européens, 38 % des 70 répondants exerçant des fonctions liées aux campagnes ont déclaré utiliser l'optimisation programmatique pilotée par l'IA. Le groupe interrogé comprenait des agences, des annonceurs, des entreprises de technologie publicitaire et des éditeurs. Pour une agence proposant des services d'optimisation, l'adoption crée une opportunité de relier l'exécution automatisée au résultat visé par l'annonceur. La proposition de service peut englober la sélection d'objectifs appropriés, le test de leurs effets et l'interprétation des résultats, plutôt que de traiter l'exécution seule comme le livrable. Le livrable facturable peut ainsi être un résultat de campagne évalué de manière indépendante, offrant aux agences une base de rémunération qui ne dépend pas du nombre d'ajustements manuels.
Adoption de la tarification à la performance
Lier une partie de la rémunération de l'agence aux résultats offre aux acheteurs multinationaux un moyen d'élargir les missions tout en partageant le risque de livraison. La WFA (World Federation of Advertisers) et Agency Mania Solutions ont rapporté que les modèles de rémunération combinant main-d'œuvre et performance sont passés de 9 % en 2011 à 21 % en 2026 parmi les entreprises multinationales interrogées.[1] La structure hybride est importante car les agences peuvent conserver une rémunération pour la capacité de livraison tout en percevant des honoraires supplémentaires en fonction des résultats convenus. Dans la même enquête de 2026, 63 % des répondants s'attendaient à accroître leur recours aux honoraires d'agence à la performance. Pour les agences, l'opportunité concrète est de négocier quelle part de la rémunération dépend des résultats au fur et à mesure qu'elles élargissent la mission, en préservant une base de livraison rémunérée aux côtés de l'engagement à la performance.
Technologies de personnalisation sans cookies
Les données clients propriétaires peuvent générer des missions d'agence lorsque les annonceurs ont besoin de les activer auprès de partenaires médias. Publicis Media a annoncé en janvier 2025 que les données de gestion de la relation client de Samsung avaient été mises en correspondance avec United Internet Media via une salle blanche de données Decentriq en Allemagne. La campagne a utilisé cette correspondance pour sa première diffusion publicitaire basée sur des identifiants, impliquant plusieurs annonceurs. Cette structure place le travail de l'agence à l'interface entre les fichiers clients de l'annonceur et l'audience adressable d'un partenaire média. Étant donné que les données et les relations médias appartiennent à des acteurs différents, reproduire cette approche nécessite une coordination des deux côtés de la campagne. Cela confère un rôle aux spécialistes de la mise en œuvre, même lorsque l'annonceur détient déjà les données clients nécessaires à la personnalisation.
Transfert accéléré des budgets B2B vers les plateformes ABM
L'orientation des budgets interentreprises vers les plateformes de marketing basé sur les comptes (ABM) peut élargir le travail d'agence externe lorsque les acheteurs commandent l'exécution de campagnes spécifiques à des comptes. Dans une enquête de 2025 auprès de 200 responsables marketing B2B aux États-Unis, 66 % des « Marketeurs Confiants » ont décrit leurs programmes ABM comme matures ou en phase de montée en puissance, contre 46 % des autres marketeurs. Les livrables potentiels comprennent la planification au niveau des comptes, le contenu personnalisé et la coordination de campagnes répétées autour des comptes sélectionnés par l'acheteur. Ces tâches peuvent être organisées autour d'une liste de comptes définie, offrant à l'acheteur et à l'agence une frontière concrète pour un travail de service récurrent. Les programmes à grande échelle peuvent créer un flux reproductible de travail d'agence autour d'un programme acheteur existant. L'opportunité de rémunération la plus directe est un mandat d'exécution défini au niveau des comptes, dont le prix reflète le travail supplémentaire commandé à mesure que l'acheteur développe le programme.
Analyse de l'impact des freins*
| Frein | Impact (%) sur la prévision du CAGR | Pertinence géographique | Horizon d'impact |
|---|---|---|---|
| Développement des agences internes parmi les entreprises du Fortune 500 | -1% | Amérique du Nord, Europe et Asie-Pacifique | Court terme (≤ 2 ans) |
| Attrition des talents vers les équipes produit des grandes entreprises technologiques | -0.7% | Amérique du Nord, Europe et Asie-Pacifique | Moyen terme (2-4 ans) |
| Coûts de conformité des campagnes liés à la protection des données | -0.3% | Pays membres de l'Union européenne | Court terme (≤ 2 ans) |
| Fragmentation des normes de mesure | -0.2% | Amérique du Nord, Europe et Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Développement des agences internes parmi les entreprises du Fortune 500
Lorsqu'une entreprise du Fortune 500 confie une activité marketing à une agence interne, le travail correspondant cesse d'être un service d'agence facturable en externe. La production de contenu répétitif et l'adaptation des campagnes sont exposées lorsqu'un acheteur peut conserver les compétences et les flux de travail nécessaires en interne. Une agence externe peut alors se voir confier un périmètre d'exécution courante plus restreint, même si les besoins marketing globaux de l'acheteur restent substantiels. Proposer des capacités externes pour des projets spécialisés ou des pics de charge peut permettre de préserver une partie de la relation. La pression commerciale résiduelle est une utilisation inégale des ressources, car les équipes de livraison permanentes doivent être soutenues par un flux de missions clients plus étroit ou plus épisodique après que le travail courant a été internalisé.
Attrition des talents vers les équipes produit des grandes entreprises technologiques
Les équipes d'agences peuvent perdre plus que de la capacité de livraison lorsque des spécialistes techniques rejoignent les équipes produit des grandes entreprises technologiques. Un tel départ peut dissocier la connaissance des campagnes de l'expertise systèmes nécessaire à leur mise en œuvre. Remplacer cette combinaison peut nécessiter à la fois un nouveau recrutement et un temps de passation supplémentaire avant que le travail atteigne le même niveau de qualité de livraison. Pour les clients achetant des services d'intégration de données et d'optimisation, le risque est un retard dans les tâches spécialisées au sein d'équipes de campagne par ailleurs disponibles. Une perte de personnel peut par conséquent priver l'agence de sa capacité à vendre une mission technique intégrée, même lorsque son équipe de production créative dispose de capacités disponibles.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service :
l'étendue de l'offre acheteur rencontre des mandats d'agence plus largesLes services de marketing numérique représentaient une part de 61,47 % de la taille du marché des agences de marketing en 2026. Powerwin Tech Group avait servi plus de 3 000 annonceurs basés en Chine via des services de marketing numérique transfrontaliers au 31 décembre 2025. Ses clients couvraient le commerce électronique, les jeux en ligne et les applications, conférant à cette catégorie de services plusieurs usages commerciaux distincts. Pour le segment le plus important, cette diversité soutient une proposition d'agence organisée autour de l'atteinte d'audiences à l'étranger dans différents secteurs numériques. Un prestataire capable de servir ces clients variés peut répartir ses capacités de livraison transfrontalière sur une large base de clients, rendant l'exécution spécialisée commercialement viable au-delà d'une seule catégorie d'annonceurs.
Les agences à service complet constituent le segment à la croissance la plus rapide, avec un CAGR prévu de 11,6 % entre 2027 et 2032. En août 2026, Albertsons Companies a nommé Mitchell+Palmer, une agence à service complet indépendante, comme son agence nationale de marketing de référence aux États-Unis. La mission couvrait plus de 2 200 magasins et plus de 20 enseignes, les médias étant exclus de son périmètre. Un tel mandat crée des opportunités de services marketing coordonnés sur l'ensemble d'un portefeuille de commerce de détail, tout en maintenant le périmètre commercial clairement délimité. Étant donné que la mission couvre également la pharmacie et le programme de fidélité for U, elle confie la responsabilité marketing de plusieurs composantes d'une enseigne nationale de commerce de détail à une seule agence indépendante.

Par application :
coordination des grandes entreprises et économie de service pour les PMELes grandes entreprises représentaient une part de marché de 66,61 % sur le marché des agences de marketing en 2026. En octobre 2025, le partenariat de WPP Media avec Maersk a débuté avec un mandat de gestion des activités marketing dans 130 pays depuis Copenhague. Cette nomination illustre la portée organisationnelle disponible au sein d'une seule relation client grande entreprise, soutenant les besoins de service substantiels du segment le plus important. La coordination d'un mandat central sur cette empreinte géographique peut générer du travail d'agence tant dans la planification partagée que dans l'exécution nécessaire pour différentes destinations. Un seul compte peut par conséquent sous-tendre des activités dans de nombreux pays, concentrant l'exposition commerciale d'une relation d'agence géographiquement diversifiée chez un seul acheteur.
Les petites et moyennes entreprises (PME) constituent le segment à la croissance la plus rapide, avec un CAGR prévu de 13,2 % entre 2027 et 2032. Une enquête de 2025 auprès de 500 PME aux États-Unis a identifié la gestion des réseaux sociaux, le marketing par courriel et le référencement payant comme des services fréquemment externalisés, bien que ces services aient également présenté le risque d'annulation le plus élevé au cours de l'année écoulée. Dans la population américaine interrogée, 52 % externalisaient au moins une partie de leur marketing à des agences, contre 70 % en 2023. Dans la même enquête, la part des entreprises dépensant jusqu'à 3 000 USD par mois en services marketing externalisés est passée de 36 % en 2023 à 49,6 % en 2025. Cette participation plus large dans le segment de dépenses délimité crée une opportunité pour les agences de proposer des missions reproductibles en réseaux sociaux, courriel et référencement adaptées aux petits acheteurs.
Par utilisateur final :
exécution commerciale et marchés publics du secteur publicLe commerce de détail et les biens de consommation constituaient le segment le plus important, représentant 22,36 % du chiffre d'affaires des services d'agences en 2026. En mars 2025, HEINEKEN a sélectionné WPP comme partenaire mondial en marketing shopper et commerce pour Heineken, Heineken 0.0 et Heineken Silver, couvrant le marketing hors médias. En juillet 2026, Conagra Brands a nommé Barrows, une société WPP Enterprise Solutions, pour superviser le marketing shopper et client aux États-Unis, y compris le rayon numérique. Ces missions relient la demande du segment à la fois à la coordination de portefeuilles de marques et à la présentation concrète des produits là où les clients font leurs achats. Les agences peuvent ainsi construire des mandats commercialement substantiels autour du parcours d'achat, étendant leur responsabilité de l'expression de la marque à l'exécution commerciale sans dépendre d'un seul format de campagne.
Le segment à la croissance la plus rapide est celui des services publics, avec un CAGR prévu de 13,5 % entre 2027 et 2032. En décembre 2025, le gouvernement du Royaume-Uni a nommé WPP Media, membre du groupe WPP, pour fournir une stratégie et une planification médias à l'ensemble du secteur public. Le cadre de services médias et créatifs de la Government Commercial Agency, accord numéro MYR 6364, a fixé une durée de juin 2026 à juin 2030 pour les acheteurs du secteur public éligibles, avec des services achetés via des contrats d'appel. Le cadre couvre la stratégie, la planification et l'achat médias, ainsi que la stratégie créative et la production de contenu. Chaque appel fixe un brief acheté séparément, de sorte que les effectifs et les opportunités de revenus de l'agence sont liés à des travaux de campagne spécifiques dans le cadre de la durée du contrat.
Analyse géographique
Marché des Agences de Marketing en Amérique du Nord
L'Amérique du Nord représentait 34,92 % de la taille du marché des agences de marketing en 2026, ce qui en fait la plus grande zone géographique. La région a généré 61 % du chiffre d'affaires net 2025 de Publicis Groupe après déduction des coûts de passage, concentrant l'activité de services du groupe en Amérique du Nord.[2] Au deuxième trimestre 2026, les entreprises américaines du secteur de la publicité, des relations publiques et des services connexes ont généré un chiffre d'affaires estimé, corrigé des variations saisonnières, de 58,98 milliards USD, sans ajustement pour les variations de prix. Ce proxy sectoriel plus large a progressé de 5,7 % par rapport au deuxième trimestre 2025, indiquant un élargissement du volume nominal d'activités de communication rémunérées dans lequel les agences peuvent se positionner.
Marché des Agences de Marketing en Asie-Pacifique
L'Asie-Pacifique est la zone géographique à la croissance la plus rapide, avec un CAGR prévu de 14,5 % entre 2027 et 2032. Omnicom Group a enregistré une croissance de son chiffre d'affaires régional de 5,1 % à taux de change constant en 2025 par rapport à 2024, portée par les activités Médias et Publicité et partiellement compensée par une sous-performance dans les activités Expérientiel et Marketing de Précision. Ses résultats régionaux ont bénéficié d'un mois d'opérations acquises d'Interpublic Group au quatrième trimestre 2025. En septembre 2025, Papa Johns Inde a nommé Dentsu comme partenaire d'agence intégrée pour la création, les médias et les relations publiques, avec le compte géré depuis Bengaluru. De telles nominations intégrées créent une demande d'agence en combinant le développement créatif, l'exécution médias et les relations publiques dans le cadre d'un mandat national, élargissant le périmètre de travail qu'un acheteur peut confier à un seul prestataire.
En Amérique du Sud, Cencosud a nommé Ogilvy Colombie, membre du groupe WPP, pour les communications intégrées sur le marché colombien en mars 2025. En Europe, le ministère des Affaires numériques de Pologne a lancé un nouveau volet de sa campagne sur les carrières numériques en avril 2026, avec Endless responsable du concept créatif et Carat Polska pour le placement médias, aux côtés d'influenceurs. Au Moyen-Orient et en Afrique, la revue des comptes médias en Égypte au premier semestre 2026 a enregistré 19 transferts de comptes, tous remportés par des agences réseaux, les appels d'offres locaux dominant les dépenses médias examinées. Le mandat colombien combinait les responsabilités de communication, tandis que la campagne polonaise répartissait le travail créatif et médias entre des agences nommées. Les résultats égyptiens montrent qu'un processus d'appel d'offres à prédominance locale peut concentrer les attributions dans les réseaux d'agences, de sorte que la passation de marchés locale n'indique pas en elle-même un accès pour les prestataires indépendants.
Cadre réglementaire et perspectives
Les juridictions sélectionnées sont comparées du point de vue d'une agence externalisée planifiant et exécutant des campagnes publicitaires. Les règles chinoises sur la publicité sur Internet imposent des obligations de contrôle et de tenue de registres aux opérateurs publicitaires. Le registre progressif d'Afrique du Sud introduit une exigence opérationnelle distincte pour les spécialistes du marketing direct. Les rôles des participants déterminent le travail de conformité effectif, notamment lorsqu'une agence traite des données clients ou mène elle-même des activités de marketing direct.
Tableau réglementaire
| Facteur de décision | États-Unis | Allemagne | Chine | Brésil | Afrique du Sud |
|---|---|---|---|---|---|
| Autorité principale | Commission fédérale du commerce | Autorités médias des États fédérés | Administration d'État pour la régulation du marché | Autorité nationale de protection des données (ANPD) | Commission nationale des consommateurs (NCC) |
| Instruments clés ou orientation | Loi FTC ; Règle sur les avis et témoignages de consommateurs | Traité intermédias, version en vigueur depuis décembre 2025 | Mesures sur la publicité sur Internet, article 14 ; priorités d'application 2026 | LGPD ; ECA Numérique | Règlement modificatif de la loi sur la protection des consommateurs, 2026 |
| Effet commercial | Vérifier indépendamment la justification des allégations ; la responsabilité de l'agence dépend de sa participation et de sa connaissance | La publicité diffusée et la publicité en ligne couverte doivent être facilement identifiables et distinctes du contenu éditorial | Les opérateurs de publicité sur Internet doivent refuser la conception, la production ou le travail d'agence lorsque le contenu n'est pas conforme ou que les documents justificatifs sont incomplets | Le traitement des données personnelles nécessite une base légale ; les opérateurs suivent les instructions du responsable du traitement ; le ciblage publicitaire commercial basé sur le profilage des enfants et adolescents est interdit | Les spécialistes du marketing direct s'inscrivent et nettoient leurs listes de campagnes mensuellement dans le cadre du registre progressif |
| Attractivité réglementaire actuelle | Moyen | Moyen | Faible | Moyen | Moyen |
| Évolution future de l'attractivité réglementaire | Sans changement | Sans changement | Durcissement | Durcissement | Durcissement |
| Source: Mordor Intelligence | |||||
Les obligations américaines de justification et de conduite des contrôles soutiennent les évaluations Moyen et Sans changement, tandis que l'obligation d'identification allemande soutient les évaluations Moyen et continuité, car son projet notifié propose des outils de détection pour les autorités médias des États fédérés sans modifier cette obligation. Les contrôles obligatoires de la publicité sur Internet en Chine soutiennent l'évaluation Faible, avec l'application concentrée sur le commerce en direct et la publicité par IA parmi ses priorités 2026 soutenant l'évaluation Durcissement. Les bases légales de traitement au Brésil soutiennent l'évaluation Moyen, mais l'interdiction du ciblage publicitaire basé sur le profilage des enfants et adolescents, effective le 17 mars 2026, et la surveillance prévue pour 2026-2027 soutiennent l'évaluation Durcissement. Les phases du registre en Afrique du Sud, y compris le soutien gratuit au nettoyage des listes prévu de décembre 2026 à avril 2027, justifient l'évaluation Moyen, tandis que l'obligation mensuelle de nettoyage des listes du registre et l'inscription au blocage consommateur prévue à partir de mai 2027 indiquent un Durcissement.
Étapes de la chaîne de valeur
La chaîne de valeur des services d'agences compare la manière dont la stratégie, l'intégration technologique, la production et l'exécution médias convertissent les objectifs clients en travail de livraison rémunéré. Publicis Groupe connecte ses marques d'agences à travers 4 pôles de solutions, combinant expertise créative, intelligence et technologie. Ce modèle organisationnel permet à plusieurs étapes de service de s'inscrire dans une seule relation client, chaque étape ayant une base distincte pour la facturation des honoraires. La question opérationnelle est de savoir si la responsabilité passe d'une étape à l'autre sans créer de travail en double ni laisser des tâches essentielles en dehors de la mission.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse de résilience |
|---|---|---|---|---|
| Stratégie et conception des services | Prestataires de conseil stratégique tels que WPP | Honoraires de stratégie et de planification | Droits de décision non résolus sur un brief étendu | Convenir des objectifs et des responsabilités d'approbation avant l'exécution |
| Intégration des données et de la technologie | Prestataires de transformation marketing tels que Publicis Groupe et WPP | Honoraires d'intégration et de mise en œuvre | Connexions de données n'atteignant pas l'exécution des campagnes | Tester le parcours complet des données jusqu'à l'activation avant l'expansion |
| Développement créatif et production | Groupes d'agences créatives et de production tels que WPP et Omnicom Group | Honoraires de projet créatif et de service de production | Retravail des assets lorsque les exigences de production et de canal divergent | Définir les spécifications des canaux avant de produire les variantes d'assets |
| Planification médias et exécution des campagnes | Agences médias telles que WPP Media et Publicis Media | Honoraires de planification, d'exécution et de service continu | Diffusion médias ne pouvant être réconciliée avec l'objectif convenu | Aligner les mesures de diffusion avec le brief de campagne initial |
| Source: Mordor Intelligence | ||||
WPP connecte l'intelligence médias, le travail créatif, la production et les solutions d'entreprise à travers ses activités opérationnelles. En mai 2025, WPP a lancé WPP Media pour remplacer GroupM en tant que société médias mondiale du groupe et a déclaré plus de 60 milliards USD d'investissements médias annuels dans plus de 80 marchés. Un groupe peut donc percevoir des honoraires pour la coordination des investissements médias ainsi que pour la production d'assets de campagne, lui conférant un rôle de service au-delà de la création de contenu publicitaire.
Paysage concurrentiel
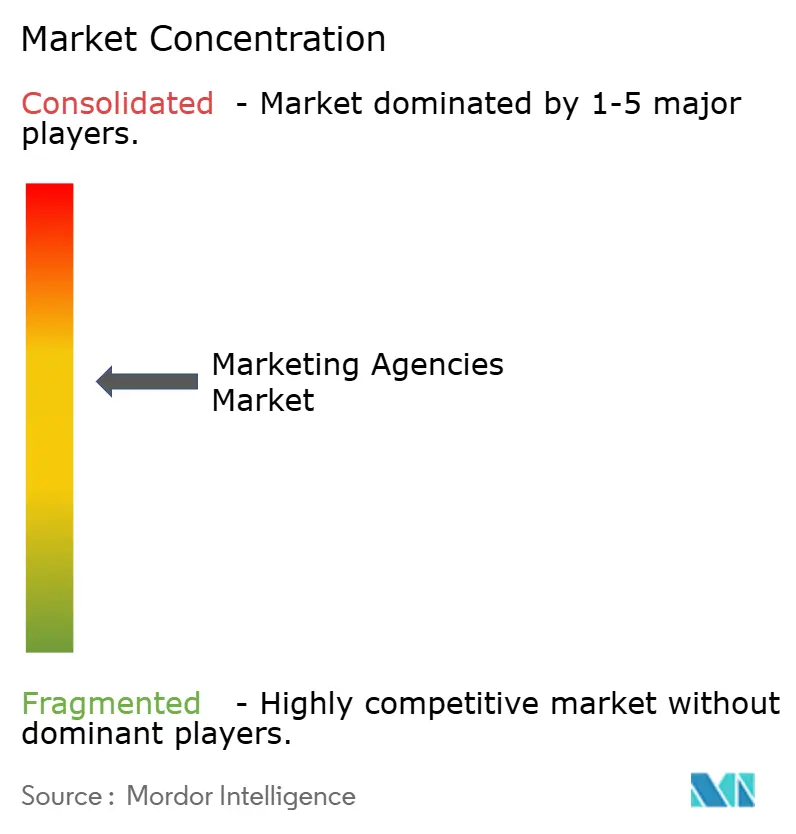
WPP, Omnicom Group, Publicis Groupe et Dentsu Group sont des groupes d'agences majeurs en concurrence aux côtés de challengers issus de la technologie et du conseil. Publicis Groupe a enregistré une croissance organique de 5,6 % sur son chiffre d'affaires net en 2025. Omnicom a finalisé son acquisition d'Interpublic Group le 26 novembre 2025.[3] Ces exemples illustrent des sources distinctes de force concurrentielle, la croissance organique du chiffre d'affaires élargissant l'activité de services d'un groupe tandis que la consolidation place des opérations d'agences auparavant séparées sous une propriété commune. Pour les acheteurs cherchant des offres concurrentes indépendantes sur un périmètre marketing substantiel, la structure de propriété résultante rend nécessaire de distinguer les groupes d'entreprises distincts des noms d'agences appartenant à la même organisation.
En octobre 2025, WPP et Google ont annoncé une extension de 5 ans de leur partenariat cloud et IA, incluant un engagement de dépenses de WPP de 400 millions USD pour les technologies Google. La durée annoncée offre aux clients potentiels un horizon défini pour la relation de WPP avec le fournisseur technologique. Les agences cherchant un engagement comparable devraient financer l'accès à la technologie en parallèle du travail d'application à leurs campagnes clients. Pour les challengers de plus petite taille, égaler le financement derrière cette proposition peut donc constituer un obstacle concurrentiel distinct de la démonstration d'une expertise en campagnes.
Dentsu Group a nommé Takeshi Sano Président et Directeur Général mondial avec effet au 27 mars 2026. Son plan 2025-2027 avait identifié des pressions sur la rentabilité et la compétitivité de son activité internationale dans les Amériques, l'EMEA et l'Asie-Pacifique, notamment la concurrence des groupes d'agences à grande échelle et les investissements en IA des entreprises technologiques et de conseil. Cette orientation antérieure vers la reprise contraste avec l'opération élargie d'Omnicom, constituée après réception des approbations réglementaires nécessaires. La distinction concurrentielle est entre la reconstruction d'un réseau de services international et le regroupement de capacités d'agences auparavant séparées sous un même propriétaire. Les acheteurs recherchant une couverture étendue font donc face à des questions de livraison différentes, concernant la reprise opérationnelle chez Dentsu et l'intégration des capacités combinées chez Omnicom.
Leaders du secteur des agences de marketing
-
WPP
-
Omnicom Group
-
Publicis Groupe
-
Interpublic Group
-
Dentsu Group
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Agences de Marketing Entreprises couvertes dans ce rapport
- WPP
- Omnicom Group
- Publicis Groupe
- Interpublic Group
- Dentsu Group
- Accenture Song
- Havas Group
- Deloitte Digital
- Cognizant Moment
- IBM iX
- Cheil Worldwide
- Hakuhodo DY Holdings
- BBDO
- Ogilvy
- Grey Group
- Saatchi & Saatchi
- R/GA
- VML
- Leo Burnett
- TBWA Worldwide
Principales opportunités pour les acteurs du marché
Les opportunités de services d'agences diffèrent entre la coordination d'un plus grand nombre de partenaires de médias de commerce de détail et la résolution des lacunes dans la livraison des campagnes de créateurs. Parmi les marques européennes interrogées, la part travaillant avec 4 à 6 réseaux de médias de commerce de détail est passée de 10 % en 2024 à 24 % en 2025. Dans les perspectives américaines de l'IAB pour septembre 2026, 54 % des décideurs publicitaires interrogés ont cité un intérêt accru pour la publicité ou les partenariats avec des créateurs et des influenceurs. Une première lecture des IAB CreatorFronts a également identifié des définitions de vues incohérentes, des rapports immatures et des pratiques incohérentes en matière de droits d'utilisation et d'autorisations comme obstacles à la mise à l'échelle de la publicité par les créateurs.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Segment acheteur / segment cible | Approche recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Coordination multi-réseaux de médias de commerce de détail | Utilisation plus large des réseaux dans l'enquête européenne sur les marques 2025 | Marques européennes utilisant plusieurs réseaux de médias de commerce de détail | Proposer une planification de campagne centralisée avec un périmètre de réseau défini | Effort de coordination sur un plus grand nombre de relations avec les réseaux | Agences de médias commerciaux telles que WPP Media Nordics |
| Activation de créateurs avec des conditions d'utilisation du contenu explicites | Intérêt accru pour les créateurs dans les perspectives américaines de l'IAB de septembre 2026 | Annonceurs de marques aux États-Unis commandant du contenu de créateurs | Associer la prospection de créateurs à des droits de réutilisation et des autorisations convenus | Pratiques incohérentes en matière de droits et d'autorisations dans la première lecture de l'IAB | Agences d'activation d'influenceurs telles que Ogilvy |
| Campagnes de créateurs avec des briefs de reporting comparables | Intérêt accru pour les créateurs dans les perspectives américaines de l'IAB de septembre 2026 | Décideurs de campagnes de marques et d'agences aux États-Unis | Définir les vues et les exigences de reporting avant l'activation de la campagne | Définitions de vues incohérentes et rapports immatures dans la première lecture de l'IAB | Agences d'influence et de contenu telles que Ogilvy |
| Source: Mordor Intelligence | |||||
Les campagnes de créateurs avec des droits d'utilisation convenus et des définitions de vues comparables offrent l'ouverture la plus claire, reliant l'intérêt accru pour les créateurs dans les perspectives américaines de l'IAB de septembre 2026 aux obstacles identifiés dans sa première lecture des CreatorFronts. Ogilvy propose des services d'activation d'influenceurs et de contenu qui peuvent constituer la composante de livraison de telles missions de créateurs. Pour les spécialistes des créateurs, l'opportunité commerciale est d'établir ce que les annonceurs peuvent réutiliser et quel reporting sera pris en compte avant que le contenu soit commandé, offrant à l'acheteur un livrable de campagne convenu.
Développements industriels récents dans Marché des Agences de Marketing
- Septembre 2026 : La Commission nationale des consommateurs d'Afrique du Sud a ouvert l'inscription au Registre national d'exclusion pour les spécialistes du marketing direct, la phase d'inscription étant prévue jusqu'en décembre 2026.
- Août 2026 : Publicis Groupe France a annoncé l'acquisition de Point d'Orgue, une agence de marketing d'influence en France.
- Août 2026 : Albertsons Companies a nommé l'agence à service complet indépendante Mitchell+Palmer comme son agence nationale de marketing de référence aux États-Unis, couvrant plus de 2 200 magasins et plus de 20 enseignes, avec les médias exclus.
Marché des Agences de Marketing Portée du rapport et méthodologie de recherche
Définition du marché et couverture
Le marché des agences de marketing mesure les dépenses annuelles en services marketing externalisés fournis par des agences à des organisations dans le monde entier. Il comptabilise les honoraires d'agences et les chiffres d'affaires de services selon la taille des clients, les secteurs d'utilisateurs finaux et les régions.
Exclusions du périmètre : L'inventaire médias et les espaces publicitaires achetés pour le compte des clients des agences, les activités des services marketing internes, les abonnements à des logiciels de marketing et de publicité ou à des portails en libre-service, ainsi que les ventes directes d'inventaire publicitaire par les éditeurs ou les plateformes sont exclus.
Aperçu de la segmentation
- Par type de service
- Services de marketing numérique
- Services de marketing traditionnel
- Agences à service complet
- Par application
- Grandes entreprises
- Petites et moyennes entreprises (PME)
- Par utilisateur final
- BFSI
- Informatique et télécommunications
- Commerce de détail et biens de consommation
- Services publics
- Fabrication et logistique
- Par géographie
- Amérique du Nord
- Canada
- États-Unis
- Mexique
- Amérique du Sud
- Brésil
- Pérou
- Chili
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Royaume-Uni
- Allemagne
- France
- Espagne
- Italie
- BENELUX (Belgique, Pays-Bas, Luxembourg)
- NORDICS (Danemark, Finlande, Islande, Norvège, Suède)
- Reste de l'Europe
- Asie-Pacifique
- Inde
- Chine
- Japon
- Australie
- Corée du Sud
- Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Vietnam, Philippines)
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Émirats arabes unis
- Arabie Saoudite
- Afrique du Sud
- Nigéria
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Les documents publics tels que les recherches de la Fédération mondiale des annonceurs sur les modèles commerciaux des agences, l'enquête d'IAB Europe sur l'IA dans la publicité numérique, le rapport annuel de WPP et le document d'enregistrement annuel de Publicis Groupe aident les analystes à évaluer les structures de rémunération, les évolutions de la livraison, l'économie des agences et les tendances de revenus régionaux. L'enquête d'IAB Europe couvre les annonceurs, les agences, les entreprises de technologie publicitaire et les éditeurs, tandis que les documents déposés par les entreprises distinguent le chiffre d'affaires des services d'agences des montants de passage et décrivent les évolutions de la demande des clients.
Ces sources peuvent être complétées par des documents déposés par des entreprises cotées, des documents destinés aux investisseurs et des couvertures de presse réputées pour vérifier les lignes de services des agences, les changements liés aux acquisitions, les résultats opérationnels et les développements du marché dans les différentes régions. Les sources nommées sont illustratives et non exhaustives, et d'autres sources alimentent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Des entretiens avec des dirigeants d'agences, des responsables de lignes de services, des responsables des achats marketing et financiers côté client, et des directeurs régionaux peuvent tester l'interprétation des documents déposés publiquement, des modèles de rémunération, des schémas d'externalisation et de la composition des services dans les zones APAC, EMEA et Amériques. Les analystes peuvent utiliser des questions de suivi structurées pour clarifier des éléments de périmètre ou de tarification contradictoires, combler des lacunes spécifiques et trianguler les réponses par rapport aux documents déposés et à d'autres indicateurs indépendants, sans traiter un seul témoignage comme représentatif.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 32 % | Directeurs généraux (CXO) : 20 % | APAC : 38 % |
| Niveau intermédiaire : 43 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 32 % |
| Acteurs de plus petite taille : 25 % | Managers : 45 % | Amériques : 30 % |
Dimensionnement du marché et prévisions
Pour définir le total mondial annuel, les analystes commencent par une estimation descendante des honoraires d'agences et du chiffre d'affaires des services, à l'exclusion des dépenses médias des clients transmises aux propriétaires de médias. Lorsque les groupes d'agences divulguent leur chiffre d'affaires net des coûts de passage, ces montants nets constituent un ancrage pour le volume d'honoraires et sont vérifiés par rapport au chiffre d'affaires des lignes de services divulgué, aux indicateurs de budget marketing et d'externalisation des annonceurs, et aux évolutions de l'emploi et du chiffre d'affaires par employé dans les agences. Les analystes peuvent tester sélectivement le total avec des agrégations de chiffres d'affaires de prestataires et des estimations d'honoraires de services échantillonnées multipliées par les volumes de missions, puis réconcilier ces vérifications avec le total mondial et examiner les lacunes de couverture avant de les utiliser.
L'analyse de scénarios peut prolonger l'estimation 2027 jusqu'en 2032 en faisant varier l'externalisation des annonceurs, la composition des services numériques et intégrés, la tarification des agences et la productivité issue de l'automatisation. Les parts de segments sont construites à partir du chiffre d'affaires des lignes de services et des clients déclarés, des informations sur la taille des clients et les utilisateurs finaux, du chiffre d'affaires régional et des preuves de demande des acheteurs, avec des estimations réconciliées sur chaque découpage. Les spécialistes des agences peuvent remettre en question si la composition de services, la tarification et les trajectoires d'externalisation supposées correspondent aux conditions d'achat et de livraison, tandis que les lacunes d'entrée non résolues sont enregistrées et testées via des scénarios alternatifs plutôt que comblées par des valeurs non étayées.
Validation des données et cycle de mise à jour
Les analystes triangulent les informations divulguées par les agences avec des signaux indépendants de dépenses et d'externalisation côté client, des recherches d'associations et des conditions économiques régionales, puis vérifient les totaux du marché et les parts de segments pour détecter les anomalies et les écarts par rapport aux périodes précédentes et aux indicateurs publiés. Avant validation, un second analyste examine les périmètres, les unités, les calculs et les dates des sources, l'analyste principal résout les valeurs aberrantes, et un recontact est effectué lorsqu'une réponse d'expert est en contradiction matérielle avec un document déposé ou laisse une question matérielle de tarification, de périmètre ou de calendrier non résolue. Le modèle est actualisé annuellement, mis à jour entre les cycles pour les événements importants tels que les grandes acquisitions ou les changements réglementaires, et réexaminé par rapport aux dernières preuves disponibles avant la livraison.
Estimation du marché mondial des agences de marketing par Mordor Intelligence comparée à d'autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les données utilisées pour modéliser la demande. Elle comptabilise les honoraires d'agences et les chiffres d'affaires de services selon la taille des clients, les secteurs d'utilisateurs finaux et les régions.
Les principaux facteurs d'écart comprennent la couverture définie de l'étude et les choix de modélisation spécifiques au marché. Lorsque les groupes d'agences divulguent leur chiffre d'affaires net des coûts de passage, ces montants nets constituent un ancrage pour le volume d'honoraires et sont vérifiés par rapport au chiffre d'affaires des lignes de services divulgué, aux indicateurs de budget marketing et d'externalisation des annonceurs, et aux évolutions de l'emploi et du chiffre d'affaires par employé dans les agences.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 495,1 milliards USD (2027) | |
| Éditeur mondial de recherche de marché A | 371,5 milliards USD (2026) | À sa base 2026, cette estimation est inférieure de 25,0 % à la valeur 2027 de ce rapport de 495,1 milliards USD, 1 an plus tard. Son chiffre publié est une prévision établie un an plus tôt. |
| Éditeur mondial de recherche de marché B | 390,2 milliards USD (2025) | À sa base 2025, cette estimation est inférieure de 21,2 % à la valeur 2027 de ce rapport de 495,1 milliards USD, 2 ans plus tard. Son chiffre publié utilise une année de mesure antérieure de deux ans. |
Les analystes de Mordor Intelligence triangulent les informations divulguées par les agences avec des signaux indépendants de dépenses et d'externalisation côté client, des recherches d'associations et des conditions économiques régionales, puis vérifient les totaux du marché et les parts de segments pour détecter les anomalies et les écarts par rapport aux périodes précédentes et aux indicateurs publiés.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des agences de marketing et ses perspectives de croissance ?
La taille devrait augmenter de 495,1 milliards USD en 2027 à 627,4 milliards USD d'ici 2032, avec un CAGR de 4,85 % entre 2027 et 2032.
Qu'est-ce qui stimule la demande de services d'agences de marketing ?
L'optimisation par l'IA et l'activation des audiences propriétaires soutiennent la demande de services. Publicis Media a annoncé en janvier 2025 une campagne en salle blanche activant les données clients propriétaires de Samsung pour la publicité basée sur des identifiants en Allemagne.
Quelle catégorie de services génère le plus de revenus pour les agences ?
Les services de marketing numérique détenaient 61,47 % du chiffre d'affaires des services d'agences en 2026. Les agences à service complet sont prévues comme la catégorie de services à la croissance la plus rapide avec un CAGR de 11,6 % entre 2027 et 2032.
Quelles entreprises sont les principaux groupes d'agences publicitaires ?
Les principaux groupes comprennent WPP, Omnicom Group, Publicis Groupe et Dentsu Group. Omnicom a acquis Interpublic Group en novembre 2025.
Qu'est-ce qui pourrait freiner la croissance du secteur des agences ?
Le développement des agences internes parmi les entreprises du Fortune 500 freine les facturations des agences externes, et les départs de talents vers les équipes produit des grandes entreprises technologiques peuvent retarder les travaux spécialisés. La croissance globale est prévue à un CAGR de 4,85 % entre 2027 et 2032.
Quelle région est en tête des services d'agences et laquelle connaît la croissance la plus rapide ?
L'Amérique du Nord détenait 34,92 % du chiffre d'affaires des services d'agences en 2026. L'Asie-Pacifique devrait connaître la croissance la plus rapide avec un CAGR de 14,5 % entre 2027 et 2032.