
Taille et part de marché des services professionnels comptables en Inde
Analyse du marché des services professionnels comptables en Inde par Mordor Intelligence
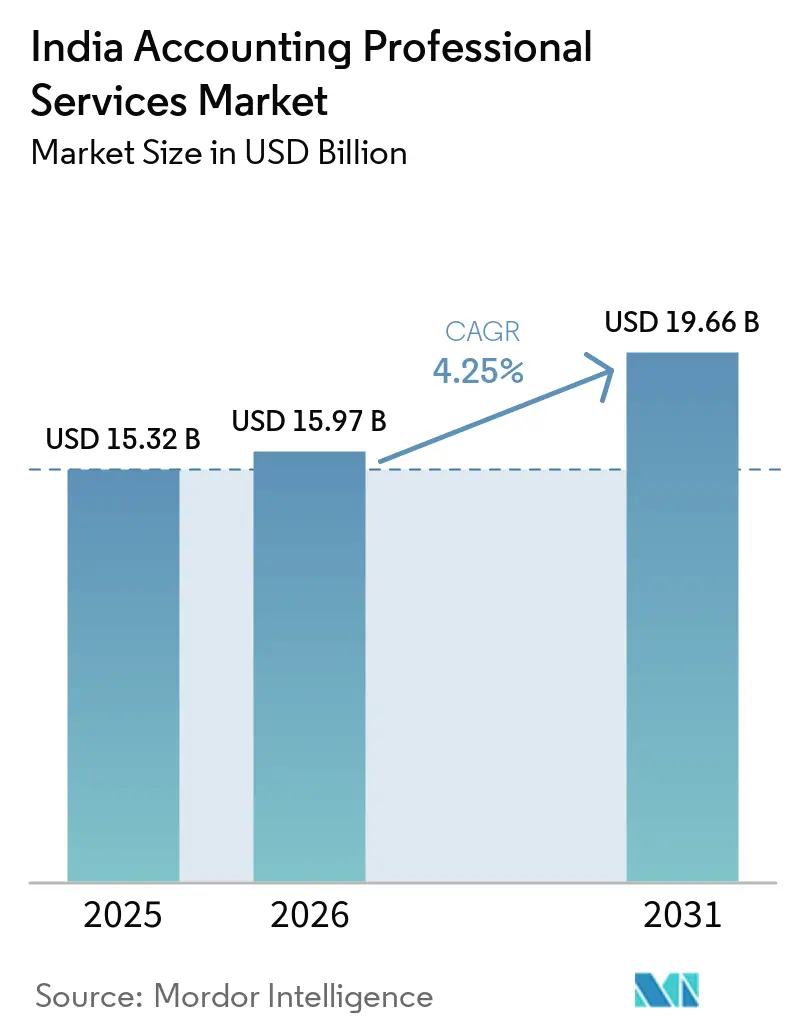
La taille du marché des services professionnels comptables en Inde devrait augmenter de 15,97 milliards USD en 2026 à 16,65 milliards USD en 2027 et atteindre 20,7 milliards USD d'ici 2032, avec un CAGR de 4,45 % sur 2027-2032.
Les plans d'investissement technologique de l'Inde et les obligations de conformité en matière d'audit soutiennent la demande de services reliant les systèmes numériques à des rapports financiers fiables. Les responsabilités financières plus larges des GCC créent une ouverture pour un soutien spécialisé en matière de fiscalité et de reporting uniquement lorsque les centres commandent des missions au-delà de leurs effectifs internes. Une capacité de livraison dédiée et des partenariats technologiques soutiennent une offre combinée de conseil et de mise en œuvre. La rotation du personnel et la remédiation des inspections peuvent limiter les ressources professionnelles disponibles pour convertir cette demande en missions achevées. La croissance sur 2027-2032 favorise donc les prestataires capables de doter en personnel la mise en œuvre tout en respectant les délais d'inspection applicables.
Principaux enseignements du rapport
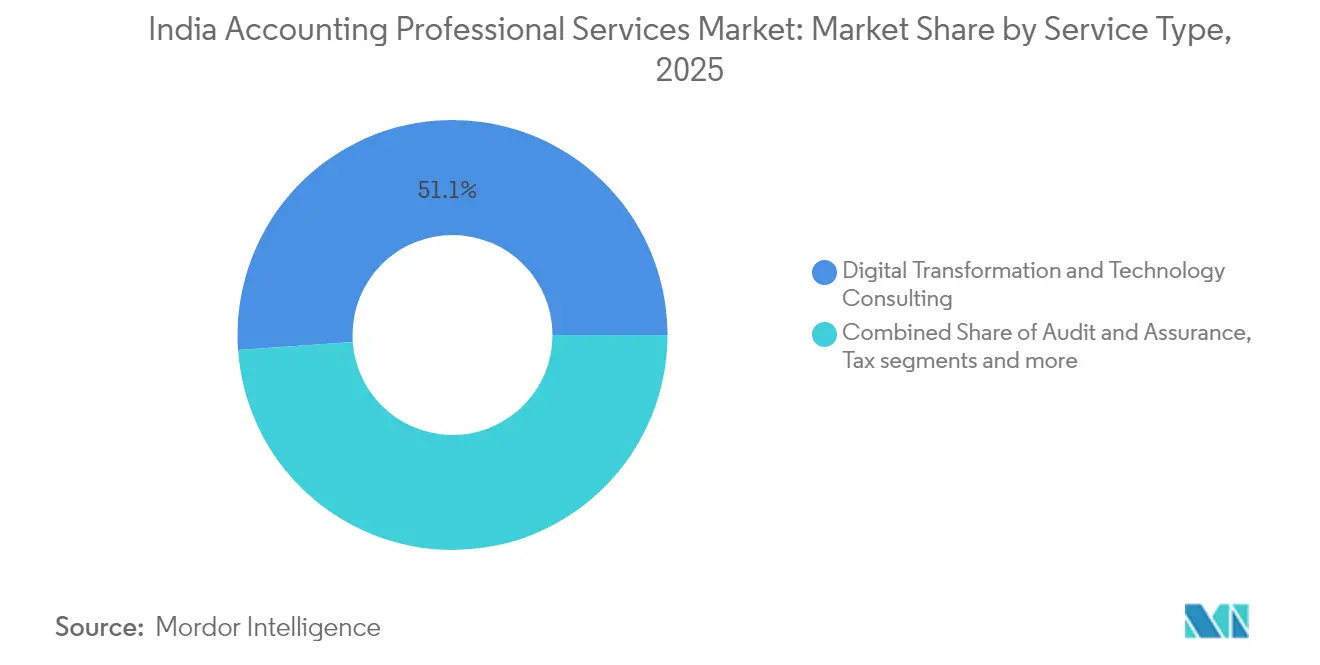
- Par type de service, la transformation numérique et le conseil en technologie ont représenté une part de marché de 52,1 % des services professionnels comptables en Inde en 2026 et devraient constituer le segment à la croissance la plus rapide, avec un CAGR de 8,4 % sur 2027-2032.
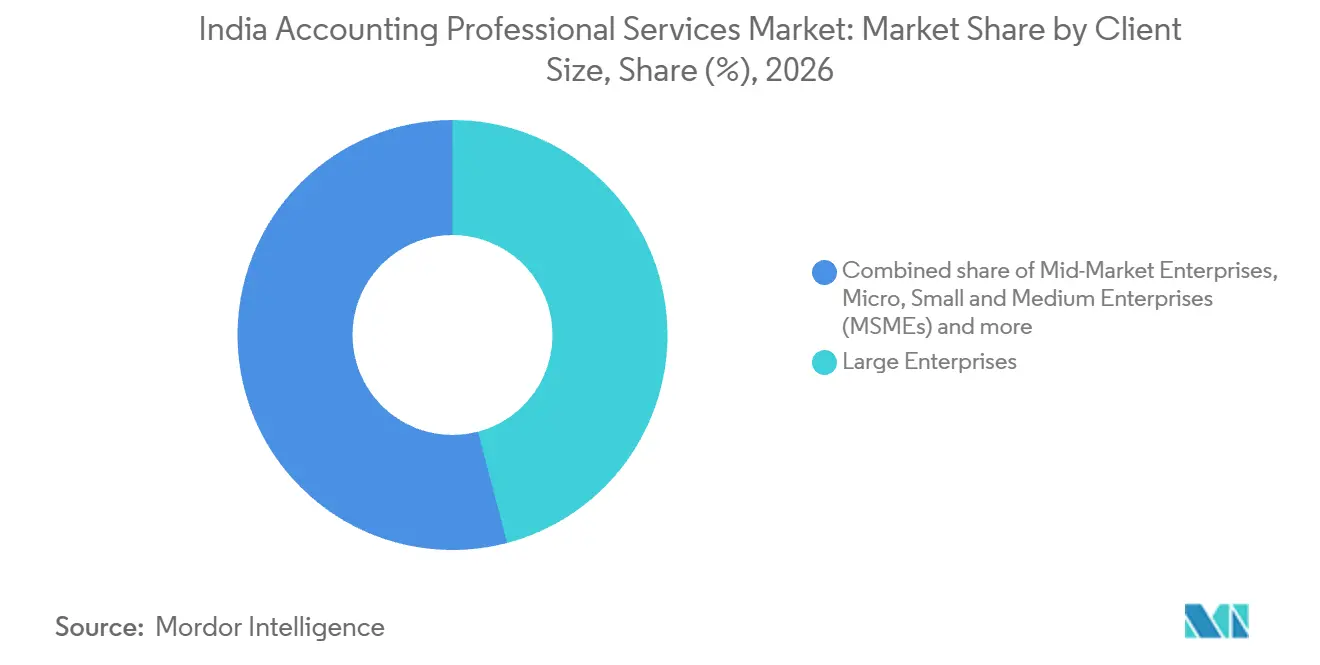
- Parmi les tailles de clients, les grandes entreprises ont représenté une part de 45,91 % de la taille du marché des services professionnels comptables en Inde en 2026, tandis que les start-ups et les entreprises en phase de démarrage devraient connaître la croissance la plus rapide, avec un CAGR de 7,15 % sur 2027-2032.
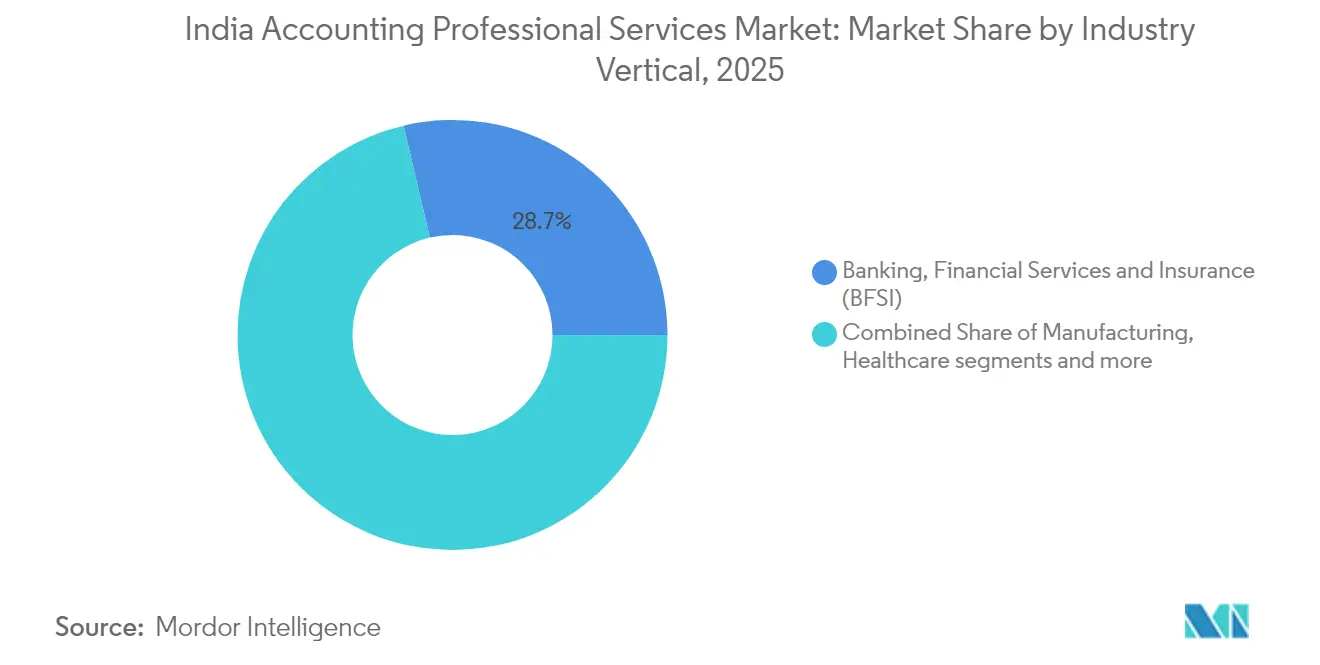
- Dans les secteurs d'activité, la banque, les services financiers et l'assurance ont été en tête avec une part de 28,6 % en 2026, tandis que la santé et les sciences de la vie devraient constituer le segment à la croissance la plus rapide, avec un CAGR de 6,3 % sur 2027-2032.
- Par niveau régional, les villes de niveau 1 ont représenté une part de 41,9 % en 2026, tandis que les villes de niveau 2 devraient constituer le segment à la croissance la plus rapide, avec un CAGR de 7,7 % sur 2027-2032.
- Géographiquement, les villes de niveau 2 devraient connaître la croissance la plus rapide, avec un CAGR de 7,7 % sur 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Facteur moteur | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Expansion des dépenses en transformation numérique et conseil en technologie | +2% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Complexité croissante de la conformité réglementaire (GST, NFRA, directives MCA et RBI) | +1.5% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Croissance des centres de compétences mondiaux (GCC) et des centres de services partagés | +1.3% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Rotation obligatoire des auditeurs accroissant la demande d'assurance indépendante | +1% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Volonté du gouvernement de créer des champions comptables autochtones équivalents aux Big Four | +0.5% | À l'échelle nationale | Long terme (≥ 4 ans) |
| Adoption de plateformes d'audit continu et de conformité pilotées par l'IA | +0.4% | À l'échelle nationale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion des dépenses en transformation numérique et conseil en technologie
Les ambitions technologiques des directeurs financiers créent une ouverture pour des services qui transforment les décisions d'investissement en processus comptables utilisables. Le Baromètre des dirigeants financiers en Inde 2026 de Grant Thornton Bharat a révélé que 71 % des organisations interrogées prévoyaient d'augmenter leurs investissements technologiques. Pour les conseillers comptables, cette intention soutient une proposition centrée sur la traduction des exigences financières en configurations de systèmes, en contrôles et en routines de reporting. Une mission construite autour de ces livrables peut relier la décision technologique aux informations financières dont l'acheteur a besoin. La meilleure opportunité de facturation est donc le travail de mise en œuvre entre l'approbation d'un investissement et la fiabilisation de ses résultats comptables, la demande étant conditionnée à la transformation des plans en projets commandés.
Complexité croissante de la conformité réglementaire (GST, NFRA, directives MCA et RBI)
La conformité en matière d'audit crée une demande pour un dossier de communication défendable en parallèle de l'opinion finale délivrée au client. La National Financial Reporting Authority (NFRA), dans sa circulaire de janvier 2026, a réitéré une obligation partagée pour les commissaires aux comptes légaux, les conseils d'administration, les comités d'audit et la direction d'établir une communication bidirectionnelle documentée sur les missions relevant de la compétence de la NFRA.[1] Les communications écrites doivent faire partie des dossiers de travail d'audit et des comptes rendus ultérieurs des réunions du conseil d'administration ou du comité d'audit. L'organisation de la manière dont les questions d'audit significatives parviennent aux organes de gouvernance fait de ce travail de communication une partie de la production de preuves de mission traçables. Les cabinets qui intègrent ce travail dans leur prestation peuvent répondre à une obligation de conformité qu'une opinion finale seule ne satisfait pas.
Croissance des centres de compétences mondiaux (GCC) et des centres de services partagés
La croissance des GCC élargit l'audience potentielle pour les conseillers spécialisés, les honoraires externes dépendant de missions commandées séparément. Nasscom et Zinnov ont rapporté que le nombre de GCC en Inde a augmenté de 32 % entre l'exercice 2021 et l'exercice 2026.[2] L'ACCA a rapporté en 2025 que les fonctions financières au sein des GCC indiens s'étaient étendues au-delà de la comptabilité axée sur les transactions pour inclure le partenariat commercial, les achats, le reporting, la planification et l'analyse. En janvier 2026, l'ACCA a cité le Guide des salaires en Inde de Michael Page pour signaler une forte demande de postes en fiscalité et conformité parmi les GCC, les groupes cotés et les entreprises privées à forte croissance. Ces fonctions internes peuvent couvrir des travaux qu'un conseiller externe pourrait autrement rechercher. L'ouverture commerciale est donc limitée aux missions qu'un centre choisit de ne pas pourvoir en interne, plutôt que de s'étendre automatiquement avec le nombre de centres.
Rotation obligatoire des auditeurs accroissant la demande d'assurance indépendante
La loi sur les sociétés en Inde limite les nominations dans les sociétés cotées à un mandat de 5 ans pour un auditeur individuel ou à 2 mandats consécutifs de 5 ans pour un cabinet d'audit. L'étude de Prime Database a montré que 1 030 mandats d'audit portant sur 997 sociétés indiennes devaient expirer au cours de l'exercice 2026-27. 314 autres arrangements d'audit portant sur 305 sociétés devaient expirer au cours de l'exercice 2027-28. Ces cohortes créent une fenêtre définie permettant aux cabinets de concourir pour d'éventuelles missions de remplacement et d'assurance indépendante. Pour les comités d'audit sélectionnant un successeur, la proposition commerciale inclut une transition crédible dans le cycle de reporting de la société. La rotation récompense donc les cabinets capables d'absorber un nouveau mandat sans affaiblir les ressources affectées aux clients d'audit existants.
Analyse d'impact des contraintes*
| Contrainte | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Pénurie aiguë de professionnels comptables qualifiés et forte attrition | -1% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Intensification du contrôle réglementaire et des sanctions sur la qualité de l'audit | -0.8% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Plafonnements potentiels de la part de marché des cabinets d'audit pour limiter la concentration | -0.3% | À l'échelle nationale | Long terme (≥ 4 ans) |
| Passage des PME vers des plateformes comptables SaaS en libre-service | -0.2% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Pénurie aiguë de professionnels comptables qualifiés et forte attrition
La rotation du personnel peut limiter la rapidité avec laquelle un cabinet comptable convertit une nouvelle mission en prestation productive. EY a rapporté que l'attrition dans le secteur des services professionnels en Inde était de 21,3 % en 2025, en baisse par rapport à 23,2 % en 2024, et a décrit ce niveau comme un taux de rotation toujours élevé. Pour un prestataire comptable exposé à ce niveau de rotation, remplacer un professionnel implique également de transférer la responsabilité des dossiers, des jugements et du calendrier de reporting du client. Le travail d'intégration qui en résulte peut absorber le temps des collaborateurs expérimentés qui, autrement, soutiendraient une mission supplémentaire ou une revue d'engagement plus détaillée. Le maintien de la continuité client peut ainsi laisser moins de capacité pour de nouvelles missions que ne le laisserait supposer un effectif stable.
Intensification du contrôle réglementaire et des sanctions sur la qualité de l'audit
Les inspections d'audit contraignent la capacité de prestation lorsque la remédiation doit se poursuivre parallèlement aux travaux pour les clients. Les directives d'avril 2026 de la NFRA exigent que les auditeurs inspectés soumettent des plans de remédiation dans les 90 jours et se conforment à toutes les conclusions dans les 180 jours suivant le rapport d'inspection. Les prolongations nécessitent une justification détaillée communiquée à la NFRA et l'approbation de son Autorité compétente. Ce calendrier fait du travail correctif une demande concurrente sur les ressources professionnelles, limitant potentiellement la capacité disponible pour des missions supplémentaires. En juin 2026, Walker Chandiok & Co LLP a déclaré avoir préparé et mis en œuvre un plan de remédiation complet répondant à toutes les observations d'inspection conformément aux délais de la NFRA. Même lorsqu'un cabinet répond, l'obligation d'enquêter, de documenter et d'achever le travail correctif laisse un coût de prestation en parallèle de ses missions génératrices d'honoraires.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service :
la prestation technologique dédiée développe la transformation financièreLa transformation numérique et le conseil en technologie ont représenté une part de 52,1 % de la taille du marché des services professionnels comptables en Inde en 2026 et devraient constituer le segment à la croissance la plus rapide, avec un CAGR de 8,4 % sur 2027-2032. Deloitte India a inauguré un centre de livraison SAP dédié à Bengaluru le 11 juin 2026. Ses services prévus pour les clients SAP et communs couvrent l'architecture, l'ingénierie, la mise en œuvre et l'évolution continue des solutions d'entreprise. Pour un acheteur financier, ce périmètre offre un cadre potentiel pour relier le déploiement de systèmes aux processus comptables que le système doit soutenir. Un mandat de transformation financière peut donc s'étendre au-delà du lancement du système jusqu'à l'évolution continue des processus de reporting et de contrôle.
L'annonce de Deloitte identifie l'adoption du cloud, l'automatisation intelligente et la transformation des entreprises pilotée par l'IA comme les cibles du centre de Bengaluru, plaçant ses travaux prévus dans des programmes de plateformes d'entreprise pertinents pour le reporting financier et les contrôles. Les services aux entreprises et l'externalisation offrent un modèle de prestation différent. Le 14 août 2026, Acclime a annoncé avoir finalisé les acquisitions de BMC SAAS, VSPV & Co. et NDCo et établi une ligne de service dédiée à l'externalisation des finances et de la comptabilité au sein d'Acclime India. Cette ligne de service au sein d'Acclime India sert des clients internationaux au Royaume-Uni, aux États-Unis et en Australie. Ces acquisitions ont consolidé les capacités de prestation en finance et comptabilité sous un seul prestataire pour son activité de services internationaux.

Par taille de client :
les obligations des sociétés cotées ancrent la demande des grandes entreprisesLes grandes entreprises ont représenté une part de marché de 45,91 % des services professionnels comptables en Inde en 2026, ce qui en fait le segment le plus important. Pour l'exercice 2025-26, le Securities and Exchange Board of India (SEBI) a exigé que les 500 premières entités cotées par capitalisation boursière procèdent à une évaluation ou une assurance du Reporting de responsabilité des entreprises et de durabilité (BRSR) Core. L'évaluation est un travail tiers réalisé selon des normes élaborées par le Forum des normes industrielles en consultation avec le SEBI. Cette cohorte d'acheteurs définie soutient une proposition de service construite autour de la production et de la révision d'informations pour une obligation de reporting spécifique. Les entités concernées peuvent donc commander soit une évaluation, soit une assurance pour ces indicateurs, de sorte que l'offre d'un prestataire doit s'adapter à la voie choisie par l'entité.
Les start-ups et les entreprises en phase de démarrage devraient constituer le segment à la croissance la plus rapide, avec un CAGR de 7,15 % sur 2027-2032. Le gouvernement indien a reconnu plus de 55 200 start-ups au cours de l'exercice 2025-26, soit 51,6 % de plus qu'au cours de l'exercice 2024-25.[3] Cette population reconnue plus large élargit l'audience potentielle pour un soutien comptable externe. Une mission comptable initiale reproductible pourrait donner aux prestataires une entrée pratique dans cette cohorte de start-ups élargie, les honoraires supplémentaires dépendant de chaque client commandant des travaux au fur et à mesure que ses besoins financiers arrivent à maturité.
Par secteur d'activité :
l'envergure bancaire répond aux besoins transactionnels de la santéLa banque, les services financiers et l'assurance (BFSI) constituaient le segment le plus important, avec une part de 28,6 % des honoraires de service en 2026. La Reserve Bank of India a signalé une expansion à deux chiffres du bilan dans le secteur bancaire commercial indien au cours de l'exercice 2024-25. Les dépôts et le crédit des banques commerciales programmées ont également progressé à deux chiffres, bien que la croissance se soit modérée par rapport à l'année précédente. Une activité bancaire plus importante peut élargir la charge de travail d'information et de révision associée au bilan en expansion d'un établissement, soutenant une proposition centrée sur le reporting financier et les contrôles. Pour les prestataires servant ces établissements, l'opportunité réside dans l'interprétation spécialisée d'un portefeuille bancaire en croissance tout en maintenant une comptabilité et un reporting financier cohérents d'une période à l'autre.
La santé et les sciences de la vie devraient constituer le segment à la croissance la plus rapide, avec un CAGR de 6,3 % sur 2027-2032. En octobre 2025, Advay Capital Advisors a agi en tant que conseiller financier exclusif d'Apex Hospitals, de ses promoteurs et de l'investisseur existant Somerset Indus Capital Partners. La transaction a combiné la levée de fonds d'Apex avec la sortie secondaire de Somerset impliquant InvAscent. Apex, une chaîne hospitalière au Rajasthan avec 7 établissements, illustre un prestataire de soins de santé faisant appel à un seul conseiller financier au moment où de nouveaux capitaux sont entrés et où un investisseur existant est sorti.
Par niveau régional :
la capacité métropolitaine soutient l'expansion vers les villes de taille inférieureLes villes de niveau 1 (Delhi NCR, Mumbai, Bengaluru, Chennai, Kolkata et Hyderabad) constituaient le segment le plus important, avec 41,9 % des honoraires de service en 2026. PwC India a ouvert son sixième bureau dans la région de Delhi NCR à DLF Downtown 4 à Gurugram en juillet 2025. L'installation peut accueillir plus de 1 200 employés. PwC a déclaré que le bureau reflétait l'importance stratégique croissante de la région dans le service aux clients nationaux et internationaux. La capacité ajoutée au sein d'un pôle établi soutient la base de services du segment le plus important, même si les villes de taille inférieure devraient connaître une croissance plus rapide.
Les villes de niveau 2 devraient constituer le segment à la croissance la plus rapide, avec un CAGR de 7,7 % sur 2027-2032. Un rapport de juin 2026 décrivait les Big Four s'étendant dans les villes indiennes de taille inférieure alors que les entreprises recherchaient des services de fiscalité, de planification successorale, de fusions-acquisitions et de transformation numérique. Le recrutement en finance et comptabilité dans les villes de niveau 2 en Inde a augmenté de 26 % d'une année sur l'autre en juin 2025, selon foundit. La demande de services de fiscalité, de planification successorale, de fusions-acquisitions et de transformation numérique fait du conseil spécialisé la proposition d'expansion la plus claire pour ces acheteurs. Un cabinet entrant peut donc débuter avec une décision fiscale ou successorale spécifique pour une entreprise dirigée par son propriétaire et développer sa pertinence locale à partir de cette première mission.
Analyse géographique
Marché des services professionnels comptables dans les villes de niveau 2
Les villes de niveau 2 devraient constituer la géographie à la croissance la plus rapide, avec un CAGR de 7,7 % sur 2027-2032. Le 1er septembre 2025, PwC India a annoncé l'ouverture de son bureau de Nagpur, étendant sa présence à 21 sites à travers l'Inde. Nagpur se situe en dehors des 6 métropoles de niveau 1 et est classée niveau 2 dans la liste des villes du Programme national de formation des détaillants du Bureau de l'efficacité énergétique. La présence locale peut aider les prestataires à développer des relations financières et managériales au-delà des centres métropolitains, mais les honoraires n'arrivent que lorsque ces relations produisent des missions commandées séparément.
Le profil de Bengaluru établi par JLL en février 2026 décrivait l'activité des GCC dans les domaines des technologies de l'information et des services informatiques, de la recherche et du développement en ingénierie et en fabrication, de l'innovation analytique et des opérations de vente au détail. Les secteurs de croissance des GCC à Hyderabad comprenaient les technologies de l'information et les services informatiques, les semi-conducteurs, la biotechnologie, les produits pharmaceutiques et les sciences de la vie dans ce profil. Chennai combinait un rôle de GCC dans la fabrication et l'automobile avec des atouts supplémentaires dans les technologies de l'information et les services informatiques, la BFSI et la recherche et le développement en ingénierie. Un projet financier pour une opération axée sur la recherche nécessiterait une cartographie des processus différente d'une mission organisée autour de la production. Les équipes développées autour de ces flux de travail peuvent rendre l'expertise sectorielle réutilisable pour plusieurs missions clients au sein du même cluster opérationnel métropolitain.
Le mix de GCC de Delhi NCR couvrait les technologies de l'information, la BFSI, le commerce électronique et la vente au détail, la santé, le conseil et l'éducation dans le profil de JLL de février 2026. L'activité des GCC à Mumbai était centrée sur les opérations stratégiques des banques, des institutions financières et des multinationales, la BFSI étant son secteur principal. À Kolkata, les GCC représentaient 30 % de la location de bureaux en ville en 2025, contre 9 % en 2024. Les services professionnels représentaient 13 % de la location de GCC à Kolkata en 2025. Le cluster centré sur les banques de Mumbai nécessite une expertise en reporting et contrôle pour les institutions financières, tandis que le mix sectoriel plus large de Delhi NCR rend l'adaptation de cette expertise à différents modèles d'entreprise plus pertinente.
Cadre réglementaire et perspectives
Cette comparaison de juridictions sélectionnées examine le cadre professionnel de l'Inde et les exigences GST du Maharashtra du point de vue d'un cabinet d'expertise comptable. Le 13e Code d'éthique de l'Institut des experts-comptables agréés de l'Inde (ICAI) est entré en vigueur le 1er avril 2026, avec sa disposition relative aux services d'impact social, d'impact RSE, de responsabilité des entreprises et de reporting de durabilité effective à compter du 11 décembre 2025. La loi GST du Maharashtra exige que les personnes enregistrées tiennent des comptes exacts et corrects de la production ou de la fabrication, des approvisionnements entrants et sortants, des stocks, du crédit de taxe sur les intrants utilisé, et de la taxe sur les extrants à payer et payée. Le code national régit la conduite professionnelle, tandis que les obligations fiscales de l'État créent un domaine défini pour le soutien à la tenue des dossiers des clients.
Tableau réglementaire
| Facteur de décision | Inde | Maharashtra |
|---|---|---|
| Autorité principale | Institut des experts-comptables agréés de l'Inde | Département des taxes sur les biens et services du Maharashtra |
| Instruments ou orientations clés | 13e Code d'éthique | Obligations de tenue de registres en vertu de la loi GST du Maharashtra ; amendement post-livraison sur les remises adopté en 2026, en attente d'entrée en vigueur |
| Effet commercial | Conformité à l'éthique professionnelle dans un cadre national commun | Soutien à la tenue des dossiers des clients et mises à jour potentielles des processus de remise |
| Attractivité actuelle de la politique | Moyenne | Moyenne |
| Orientation future de l'attractivité de la politique | Aucun changement | Aucun changement |
| Source: Mordor Intelligence | ||
La note nationale Moyenne équilibre un cadre professionnel commun avec le travail de mise en conformité avec le code d'éthique révisé, et ses dates de mise en œuvre soutiennent la continuité des obligations des prestataires. Le Maharashtra mérite également la note Moyenne car le soutien à la tenue des dossiers des clients soutient une proposition de service récurrente, tandis que les changements de processus fiscaux exigent que les prestataires maintiennent une capacité technique. Un amendement adopté en juillet 2026 permettrait aux remises post-livraison de réduire la valeur imposable uniquement lorsque le fournisseur émet une note de crédit et que le destinataire reverse le crédit de taxe sur les intrants attribuable. L'entrée en vigueur dépend d'une notification au Journal officiel de l'État, de sorte que la perspective de statu quo reflète la continuité du rôle du prestataire dans le soutien aux dossiers fiscaux à travers une mise à jour de processus conditionnelle.
Étapes de la chaîne de valeur
La chaîne de valeur compare la manière dont la conception des processus financiers, la prestation opérationnelle et la révision finale transforment l'expertise professionnelle en travail client facturé. Deloitte India fournit des services de transformation financière, de solutions de processus métier, d'assurance et de fiscalité, tandis que EY India fournit des services d'assurance, de conseil, de fiscalité et de transactions. La conception établit les responsabilités de reporting, la prestation opérationnelle produit les dossiers, et la révision teste les preuves soutenant le résultat final. Le transfert de la conception à la prestation opérationnelle détermine donc si les équipes de révision reçoivent des dossiers traçables ou doivent résoudre des lacunes avant d'achever leurs travaux.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse de résilience |
|---|---|---|---|---|
| Conception des processus financiers | Conseillers en transformation financière tels que Deloitte India | Honoraires de conception de processus et de conseil | Propriété ambiguë des processus financiers | Convenir des responsabilités et des critères d'acceptation avant la mise en œuvre |
| Prestation des processus financiers | Prestataires de services de processus métier tels que Deloitte India | Honoraires de services externalisés | Dépendance à l'égard de dossiers clients complets | Établir des contrôles de données et un flux de travail de résolution des exceptions |
| Assurance et reporting fiscal | Prestataires d'assurance et de fiscalité tels que Deloitte India, EY India | Honoraires de services d'assurance et de fiscalité | Traçabilité des preuves et risque de révision | Conserver les dossiers justificatifs et attribuer des responsabilités de révision indépendantes |
| Source: Mordor Intelligence | ||||
La combinaison de la conception des processus avec la prestation continue peut permettre à un cabinet de percevoir des honoraires au-delà de la refonte initiale. L'article 144 de la loi sur les sociétés interdit aux auditeurs nommés de fournir directement ou indirectement des services de tenue de livres, de services financiers externalisés ou de conception et de mise en œuvre de systèmes d'information financière à la société auditée, à sa société mère ou à ses filiales. Les autres services autorisés nécessitent l'approbation du conseil d'administration ou du comité d'audit. Ces restrictions séparent les revenus de prestation des revenus d'audit légal au sein d'un groupe de sociétés, même lorsqu'un réseau dispose d'une expertise dans les deux domaines.
Paysage concurrentiel
PwC India, EY India, Deloitte India, KPMG India et Grant Thornton Bharat sont des acteurs majeurs dans un secteur où les travaux d'audit des sociétés cotées sont concentrés. Citant le Prime Database Group, The Economic Times a rapporté que ces réseaux et BDO ont audité ensemble 330 sociétés du Nifty 500 par l'intermédiaire de leurs affiliés indiens au cours de l'exercice 2026, soit 66 %, contre 65 % un an plus tôt. PwC India a ouvert un Centre avancé d'innovation et de technologie à Noida en juillet 2026 pour soutenir les missions clients et les programmes de transformation à grande échelle. Les installations de prestation dédiées créent un avantage potentiel lorsqu'un acheteur a besoin d'une mise en œuvre coordonnée, tout en augmentant l'engagement organisationnel requis pour concourir à une mission de transformation étendue.
KPMG India et Zoho ont annoncé une alliance en août 2026 pour soutenir la transformation numérique des entreprises à travers l'Inde. L'alliance combine les capacités de conseil et d'advisory de KPMG avec les applications métier cloud de Zoho. Les équipes d'EY combinent la connaissance des métiers avec la technologie et les actifs des partenaires de l'écosystème mondial pour proposer des solutions de plateformes basées sur le cloud. Pour un client financier, ce modèle peut relier le conseil sur les processus métier aux applications par lesquelles le processus prévu fonctionnera. Étant donné que les deux cabinets associent le conseil à la technologie partenaire, le choix du conseiller peut dépendre de la manière dont chaque plateforme proposée et le périmètre de prestation s'adaptent aux processus financiers du client.
Grant Thornton International Ltd a rapporté une croissance des revenus en devises constantes de 24,4 % pour l'Inde parmi ses marchés de croissance stratégiques au cours de l'exercice 2025 par rapport à l'exercice 2024. Les cabinets membres de Grant Thornton fournissent des services en tant qu'entités juridiques distinctes. Le résultat de croissance en Inde montre que Grant Thornton Bharat, le cabinet membre du réseau en Inde, se développe en tant que challenger aux côtés des réseaux Big Four établis. Les directives d'inspection d'avril 2026 de la NFRA encouragent les auditeurs à présenter les rapports d'inspection aux comités d'audit des entités d'intérêt public qu'ils auditent. Pour les challengers cherchant ces mandats, les conclusions d'inspection peuvent donc fournir une base pour démontrer la qualité de l'audit aux comités, en complément de l'envergure du réseau de services.
Leaders du secteur des services professionnels comptables en Inde
-
PwC India
-
EY India
-
Deloitte India
-
KPMG India
-
Grant Thornton Bharat
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
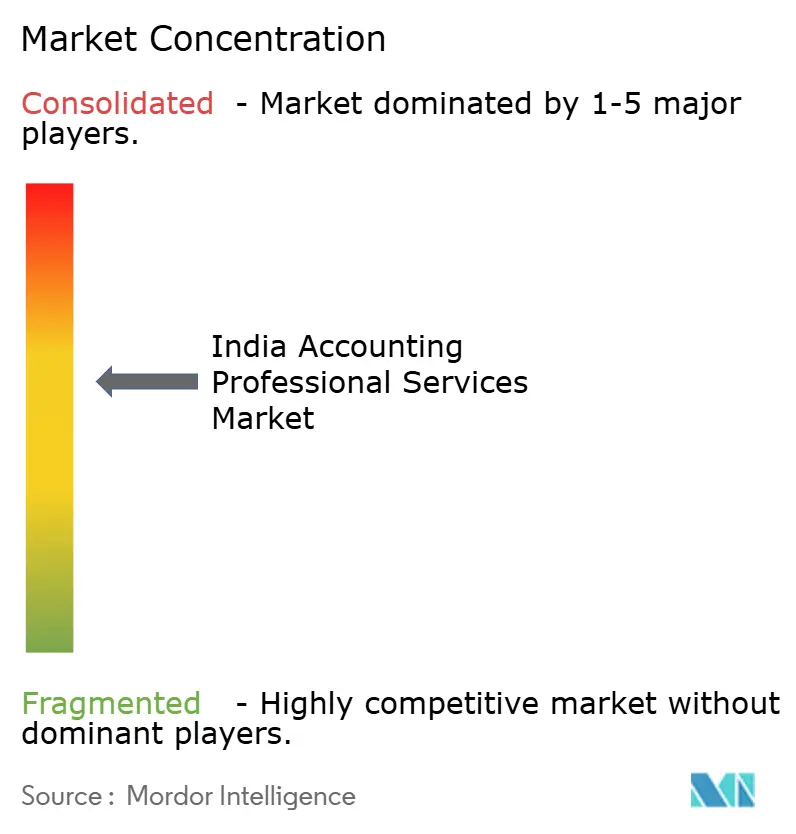
Marché des Services Professionnels Comptables en Inde Entreprises couvertes dans ce rapport
- Deloitte India
- EY India
- KPMG India
- PwC India
- Grant Thornton Bharat
- BDO India
- RSM India
- Forvis Mazars India
- Crowe India
- PKF Sridhar & Santhanam
- S.R. Batliboi & Co
- Walker Chandiok & Co
- Nangia Andersen
- ASA & Associates
- Suresh Surana & Associates (RSM)
- Lodha & Co
- S.R. Dinodia & Co
- Kreston Menon
- CBV & Associates
- Varma & Varma
Lire l’analyse des entreprises de services professionnels comptables en inde
Opportunités clés pour les acteurs du marché
Les opportunités ci-dessous comparent les missions de reporting récurrentes avec un appel d'offres d'audit interne limité dans le temps. Les transitions de reporting peuvent soutenir une mission de mise en œuvre initiale suivie d'une préparation ou d'une révision répétée, tandis que l'inscription sur liste permet une voie définie pour concourir aux travaux d'un acheteur nommé. Le choix pratique pour un prestataire dépend de sa capacité à démontrer la compétence de reporting pertinente, à satisfaire aux conditions d'indépendance et à livrer dans les délais de l'acheteur.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Jeu recommandé | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Évaluation ou assurance BRSR Core | L'exigence pour l'exercice 2026-27 couvre les 1 000 premières entités cotées par capitalisation boursière | Entités cotées concernées | Construire une offre d'évaluation ou d'assurance avec un contrôle d'indépendance au niveau de l'entité | Conflits d'intérêts du prestataire et de ses associés impliquant l'entité ou son groupe | Spécialistes de l'évaluation et de l'assurance du reporting sans conflit d'intérêts |
| Soutien à la présentation des états financiers | Les directives de l'ICAI s'appliquent à toutes les entités non constituées en société et aux LLP pour les périodes commençant le 1er avril 2026 ou après | Entités non constituées en société et LLP | Cartographier les dossiers existants selon les directives et établir un processus de préparation reproductible | Traduction des dossiers des entités en présentation cohérente | Cabinets comptables disposant d'une expertise en préparation des états financiers |
| Inscription sur liste pour l'audit interne du TASMAC | L'appel d'offres a été ouvert le 6 octobre 2026, avec des offres attendues le 21 octobre 2026 | Bureaux des directeurs régionaux principaux du TASMAC et leurs dépôts | Préparer une offre d'inscription sur liste et un plan de prestation d'audit pour les bureaux régionaux | Achèvement de la préparation de l'offre dans le délai de soumission indiqué | Cabinets d'audit interne capables de servir les opérations des dépôts du Tamil Nadu |
| Source: Mordor Intelligence | |||||
L'ouverture récurrente la plus large est le travail nécessaire pour transformer les exigences de reporting en un processus financier reproductible. Pour le BRSR Core, les entités cotées doivent s'assurer qu'il n'y a pas de conflit impliquant un prestataire ou ses associés, y compris les ventes de produits et les services non liés à l'assurance fournis à l'entité ou à son groupe. Cette contrainte spécifique à la relation crée de la place pour des spécialistes indépendants aux côtés des réseaux de services plus larges, tandis que la préparation des états financiers offre une voie distincte vers des missions répétées pour les clients non constitués en société.
Développements industriels récents dans Marché des Services Professionnels Comptables en Inde
- Août 2026 : KPMG India et Zoho ont annoncé une alliance combinant les capacités d'advisory de KPMG avec les applications cloud de Zoho pour la transformation numérique des entreprises à travers l'Inde, avec une collaboration prévue couvrant le conseil, la mise en œuvre et les services gérés.
- Juil. 2026 : PwC India a ouvert son Centre avancé d'innovation et de technologie à Noida pour soutenir les missions clients à forte composante technologique et les programmes de transformation à grande échelle.
- Juin 2026 : Deloitte India a inauguré un centre de livraison SAP dédié à Bengaluru, conçu pour fournir des services de transformation cloud, IA et d'entreprise pour les clients SAP et communs.
Marché des Services Professionnels Comptables en Inde Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Le marché des services professionnels comptables en Inde mesure les honoraires annuels pour le soutien comptable et financier fourni en Inde aux clients professionnels et institutionnels. Il couvre l'assurance, la conformité, le conseil, la gestion des risques, les opérations financières externalisées et les travaux technologiques connexes, classés par taille de client, secteur d'activité et niveau régional.
Exclusions du périmètre : les équipes comptables d'entreprise internes et les coûts des centres de services internes, les revenus purs d'abonnement à des logiciels, et la tenue de livres informelle non rémunérée effectuée au sein des micro-entreprises sont exclus.
Aperçu de la segmentation
- Par type de service
- Audit et assurance
- Fiscalité et réglementation
- Conseil et consulting
- Conseil en risques
- Services aux entreprises et externalisation
- Transformation numérique et conseil en technologie
- Par taille de client
- Grandes entreprises
- Entreprises du marché intermédiaire
- Micro, petites et moyennes entreprises (PME et TPE)
- Start-ups et entreprises en phase de démarrage
- Organismes gouvernementaux et entreprises du secteur public
- Par secteur d'activité
- Banque, services financiers et assurance (BFSI)
- Technologies de l'information et ITeS
- Industrie manufacturière et industrielle
- Santé et sciences de la vie
- Biens de consommation et commerce de détail
- Énergie et services aux collectivités
- Infrastructure, immobilier et construction
- Télécommunications et médias
- Secteur public et ONG
- Logistique et transport
- Par niveau régional
- Villes de niveau 1 (Delhi NCR, Mumbai, Bengaluru, Chennai, Kolkata, Hyderabad)
- Villes de niveau 2
- Villes de niveau 3 et villes émergentes
Sources de données, dimensionnement du marché et validation
Recherche documentaire
L'étude utilise des informations publiques telles que les rapports annuels de l'Institut des experts-comptables agréés de l'Inde pour le contexte de la profession et des normes, les rapports de la National Financial Reporting Authority pour la supervision de l'audit, les communiqués du ministère du Commerce et de l'Industrie pour la création d'entreprises, et les publications de la Reserve Bank of India pour les indicateurs du secteur réglementé et macroéconomiques. Ces sources aident à décrire la population des acheteurs institutionnels potentiels, la charge de travail de conformité, la capacité professionnelle et les changements dans les exigences comptables en Inde.
Les rapports annuels des entreprises, les dépôts réglementaires, les documents destinés aux investisseurs et la presse économique réputée peuvent compléter les informations sur les lignes de service, l'activité des prestataires, les transactions et les changements dans la demande des clients. Ces documents sont recoupés avec les statistiques officielles et les limites du marché. Les sources nommées ne sont pas exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Un programme de recherche primaire rechercherait des entretiens structurés ou des réponses à des enquêtes auprès de responsables de cabinets comptables basés en Inde, de responsables de lignes de service et de prestation, de directeurs financiers d'entreprises et de clients institutionnels, et de spécialistes en conformité et en finance externalisée. Les questions testeraient les preuves secondaires sur le périmètre des missions, la réalisation des honoraires, l'externalisation, le mix clients et les contraintes de prestation, puis clarifieraient les différences entre l'activité de marché rapportée et les honoraires de prestataires externes définis. Les réponses seraient comparées entre les tailles de prestataires et les groupes de clients, les écarts non résolus étant traités par des questions de suivi et une triangulation avec les dépôts, les indicateurs publics et d'autres preuves indépendantes.
Répartition des répondants aux travaux de terrain de recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Niveau supérieur : 30 % | Directeurs généraux et assimilés : 20 % | |
| Niveau intermédiaire : 50 % | Responsables fonctionnels/d'unité : 35 % | |
| Acteurs de taille inférieure : 20 % | Responsables : 45 % |
Dimensionnement du marché et prévisions
Le modèle estime les honoraires annuels des clients à l'échelle de l'Inde de manière descendante, en utilisant la base de demande des entreprises et des institutions et le besoin observable de travaux comptables, puis vérifie certains totaux par rapport aux informations sur les revenus des prestataires et aux honoraires par ligne de service multipliés par le volume des missions. Les indicateurs principaux comprennent les sociétés actives et les start-ups reconnues comme mesures des acheteurs potentiels, les obligations de dépôt et d'audit comme indicateurs de travaux récurrents, la GST et d'autres changements réglementaires comme indicateurs d'intensité de conformité, les informations financières des prestataires comme preuves des pools d'honoraires réalisés, et les tendances salariales ou tarifaires comme vérifications de la réalisation des honoraires. Une régression multivariée peut relier les revenus historiques du marché à ces indicateurs de demande et d'honoraires, avec une analyse de scénarios pour les changements réglementaires, l'adoption de l'externalisation et les missions comptables liées à la technologie lorsque les séries chronologiques sont courtes. Les parts de segment sont construites à partir des offres de services documentées, des informations sur les clients, de l'exposition sectorielle et de la présence de prestation au niveau des villes, puis vérifiées pour que les parts se réconcilient avec le total. Les prévisions appliquent les facteurs de demande et d'honoraires pertinents à chaque groupe. Des vérifications ascendantes sélectives utilisent des informations de prestataires indiens échantillonnées et des estimations d'honoraires multipliés par le volume, tandis que des experts primaires peuvent examiner le caractère raisonnable des hypothèses individuelles et des facteurs de prévision. Les observations manquantes sont triangulées à partir des années adjacentes, des dépôts publics et des activités déclarées comparables, l'incertitude étant portée dans les plages du modèle plutôt que traitée comme un fait observé.
Validation des données et cycle de mise à jour
Les analystes triangulent l'estimation par rapport aux informations indépendantes des entreprises, aux indicateurs officiels des entreprises et réglementaires, et à des vérifications sélectives au niveau des prestataires, puis examinent les différences matérielles de croissance, de niveaux d'honoraires ou de mix de segments avant la validation finale. Un examen en plusieurs étapes vérifie les dates des sources, les définitions, l'arithmétique, la réconciliation des segments et les anomalies. Les analystes reprennent contact avec les répondants concernés lorsqu'une hypothèse matérielle entre en conflit avec des preuves nouvellement examinées ou lorsqu'une source laisse une question de limite clé non résolue. L'ensemble de données est actualisé annuellement, mis à jour entre les cycles après des événements réglementaires ou économiques importants, et réexaminé lors d'une nouvelle passe préalable à la livraison.
Dimensionnement du marché des services professionnels comptables en Inde par Mordor Intelligence comparé à d'autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les données utilisées pour modéliser la demande. Le marché des services professionnels comptables en Inde mesure les honoraires annuels pour le soutien comptable et financier fourni en Inde aux clients professionnels et institutionnels.
Les principaux facteurs d'écart comprennent le périmètre défini de l'étude et les choix de modélisation spécifiques au marché. Les indicateurs principaux comprennent les sociétés actives et les start-ups reconnues comme mesures des acheteurs potentiels, les obligations de dépôt et d'audit comme indicateurs de travaux récurrents, la GST et d'autres changements réglementaires comme indicateurs d'intensité de conformité, les informations financières des prestataires comme preuves des pools d'honoraires réalisés, et les tendances salariales ou tarifaires comme vérifications de la réalisation des honoraires.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 16,65 milliards USD (2027) | |
| Cabinet mondial de recherche de marché A | 28,38 milliards USD (2025) | À sa base de 2025, cette estimation est supérieure de 70,5 % à la valeur de ce rapport pour 2027 de 16,65 milliards USD, 2 ans plus tard. Son CAGR de prévision publié de 9,76 % et l'accent mis sur l'expansion de la demande en fiscalité, tenue de livres et comptabilité externalisée indiquent une trajectoire de croissance plus rapide que les perspectives de ce rapport. |
| Éditeur de recherche sectorielle B | 3,19 milliards USD (2025) | À sa base de 2025, cette estimation est inférieure de 80,8 % à la valeur de ce rapport pour 2027 de 16,65 milliards USD, 2 ans plus tard. Elle mesure l'externalisation des processus métier en finance et comptabilité, un sous-ensemble du modèle de prestation du périmètre d'honoraires de service plus large. |
Les analystes de Mordor Intelligence triangulent l'estimation par rapport aux informations indépendantes des entreprises, aux indicateurs officiels des entreprises et réglementaires, et à des vérifications sélectives au niveau des prestataires, puis examinent les différences matérielles de croissance, de niveaux d'honoraires ou de mix de segments avant la validation finale.
Questions clés auxquelles le rapport répond
Quelle est la taille et les perspectives de croissance du marché des services professionnels comptables en Inde ?
La taille était de 15,97 milliards USD en 2026 et devrait atteindre 16,65 milliards USD en 2027 et 20,7 milliards USD d'ici 2032, avec un CAGR de 4,45 % sur 2027-2032.
Qu'est-ce qui stimule la demande de services comptables et financiers en Inde ?
Les plans d'investissement technologique et les obligations de conformité soutiennent la demande. L'enquête 2026 de Grant Thornton Bharat a révélé que 71 % des organisations interrogées prévoyaient d'augmenter leurs investissements technologiques.
Quel segment de services comptables génère le plus de revenus ?
La transformation numérique et le conseil en technologie ont représenté 52,1 % des honoraires de service en 2026 et devraient croître à un CAGR de 8,4 % sur 2027-2032.
Quels cabinets sont les principaux prestataires de services comptables et de conseil en Inde ?
Les principaux prestataires comprennent PwC India, EY India, Deloitte India, KPMG India et Grant Thornton Bharat.
Quel défi en matière de personnel pourrait limiter la prestation de services comptables ?
EY a décrit un taux d'attrition de 21,3 % dans le secteur des services professionnels en Inde en 2025 comme un taux de rotation élevé, bien qu'il soit en baisse par rapport à 23,2 % en 2024. Le remplacement du personnel peut absorber le temps nécessaire aux nouvelles missions.
Où la demande de services comptables devrait-elle croître le plus rapidement en Inde ?
Les villes de niveau 2 devraient connaître la croissance la plus rapide, avec un CAGR de 7,7 % sur 2027-2032.