
Taille et part du marché du transport de fret maritime
Analyse du marché du transport de fret maritime par Mordor Intelligence
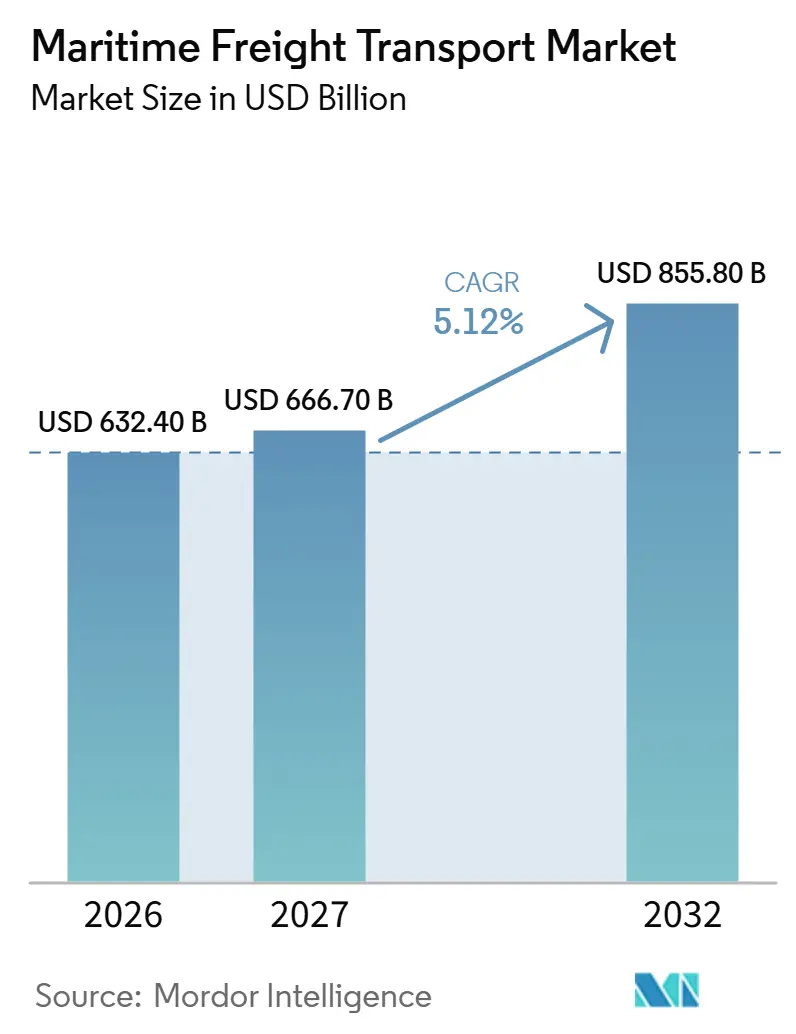
La taille du marché du fret maritime devrait s'étendre de 632,4 milliards USD en 2026 et 666,7 milliards USD en 2027 à 855,8 milliards USD d'ici 2032, enregistrant un TCAC de 5,12 % entre 2027 et 2032.
La croissance des flux de cargaison intra-asiatiques soutient la demande de fret océanique, tandis que la fabrication régionale peut générer de la cargaison pour les routes reliées aux centres de production intérieurs. Les exportateurs pharmaceutiques en Inde illustrent pourquoi les réservations océaniques réfrigérées doivent s'adapter aux dispositifs de chaîne du froid intérieure. Les obligations d'émissions de l'UE et les canaux de réservation numériques rendent l'efficacité opérationnelle et l'accès aux acheteurs plus déterminants pour les transporteurs. Le conflit iranien a perturbé le transport maritime dans le détroit d'Ormuz à partir de février 2026, ajoutant une exposition aux coûts de carburant aux coûts de conformité aux émissions. L'excédent d'espace conteneurs peut affaiblir le pouvoir de fixation des prix, tandis que les limites des terminaux restreignent la cargaison de connexion, réduisant la capacité des transporteurs à récupérer ces coûts par des expéditions supplémentaires.
Principaux enseignements du rapport
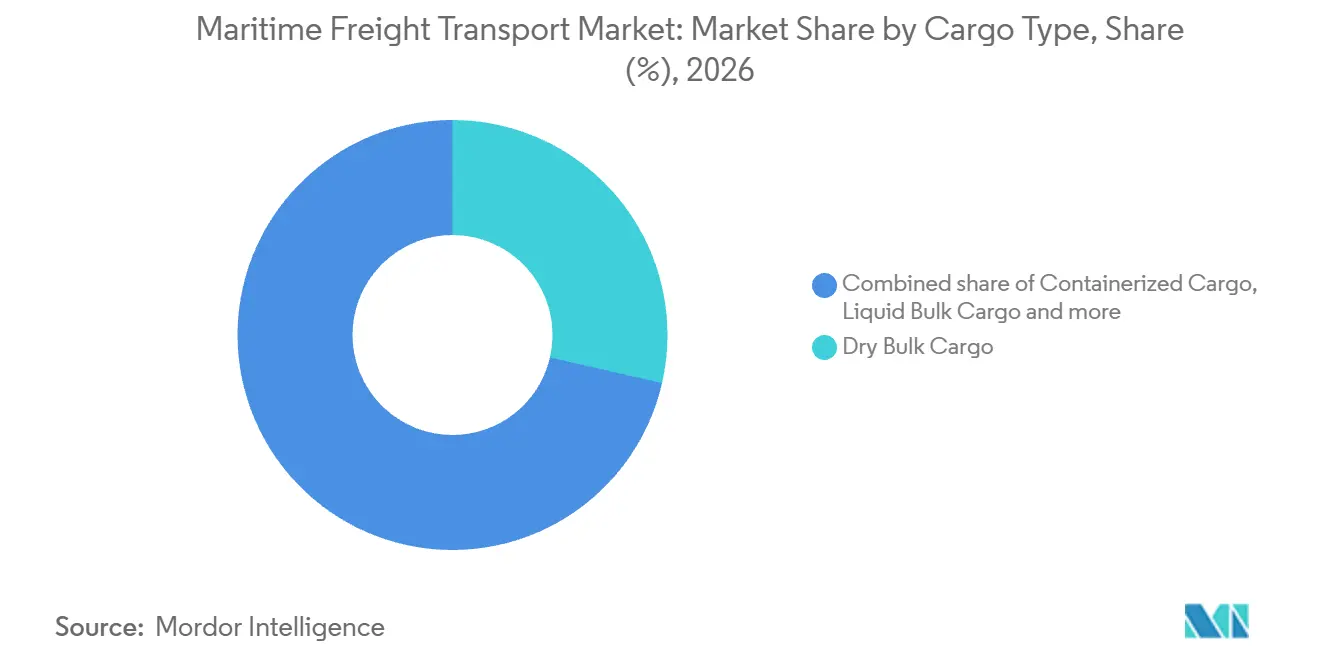
- Par type de cargaison, la cargaison en vrac sec a dominé avec une part de marché du fret maritime de 28,59 % en 2026, tandis que la cargaison en vrac liquide devrait connaître la croissance la plus rapide avec un TCAC de 5,2 % entre 2027 et 2032.
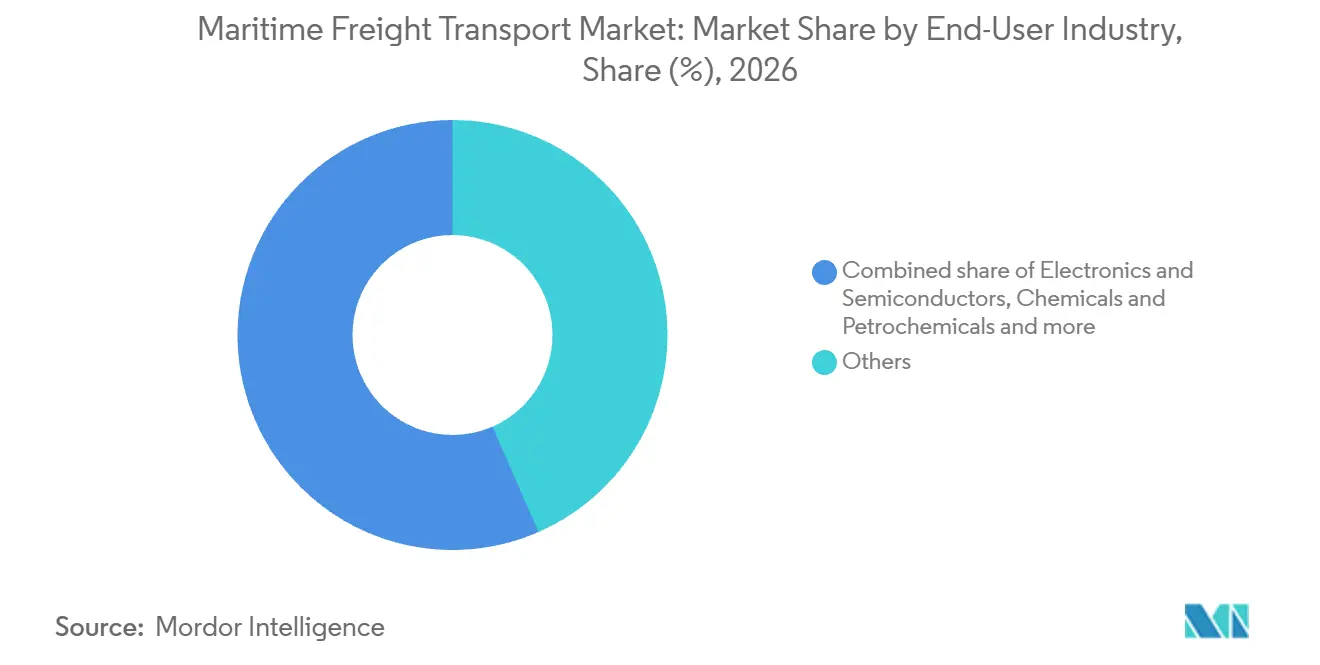
- Parmi les secteurs d'utilisation finale, la catégorie autres a détenu une part de 43,45 % de la taille du marché du fret maritime en 2026, et le segment pharmaceutiques et soins de santé devrait connaître la croissance la plus rapide avec un TCAC de 5,4 % entre 2027 et 2032.
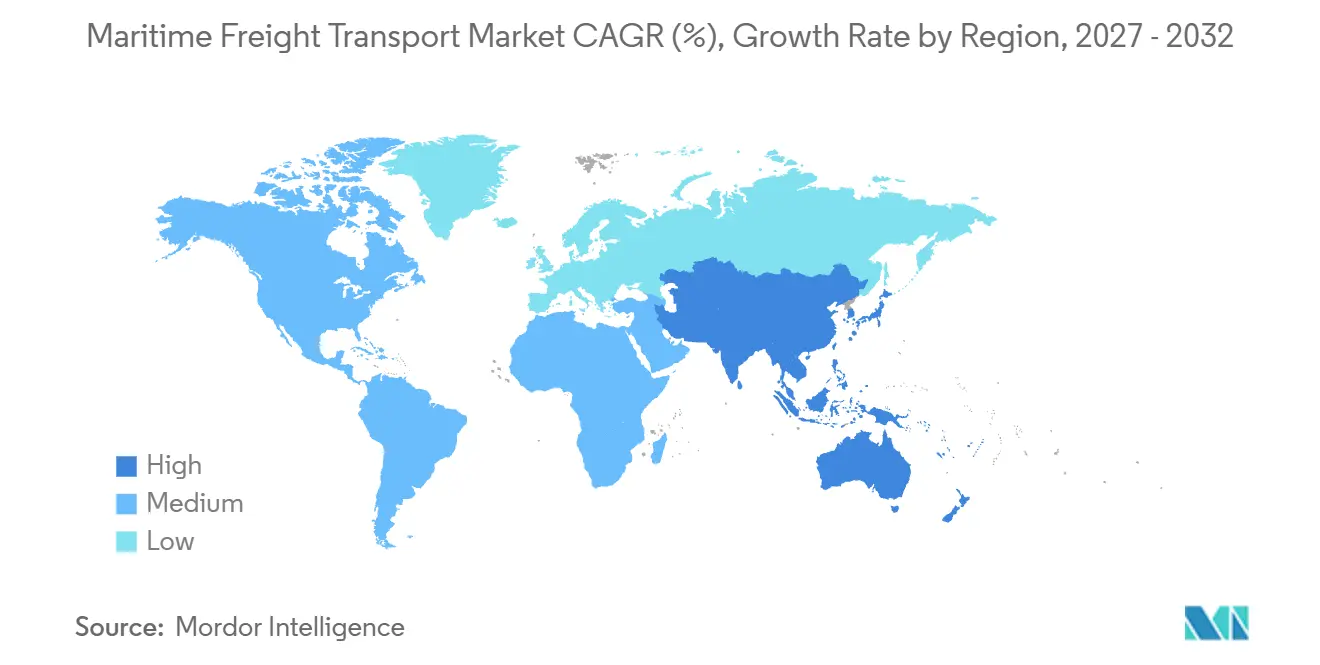
- Sur le plan géographique, l'Asie-Pacifique a dominé avec une part de 37,82 % en 2026 et devrait connaître la croissance la plus rapide avec un TCAC de 5,55 % entre 2027 et 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Montée en puissance des corridors commerciaux Sud-Sud intra-asiatiques | +2.4% | Chine, Viêt Nam, Thaïlande, Malaisie et Singapour | Moyen terme (2 à 4 ans) |
| Le rapprochement géographique stimule la demande de services d'alimentation à courte mer | +1.6% | États-Unis et Mexique | Moyen terme (2 à 4 ans) |
| Le système d'échange de quotas d'émissions de l'UE appliqué aux émissions maritimes remodèle l'économie des flottes | +1.3% | Europe et corridors de transport maritime international liés à l'UE | Moyen terme (2 à 4 ans) |
| Les plateformes numériques de fret permettent l'adéquation des capacités en temps réel | +1.1% | Asie-Pacifique, Europe et Amérique du Nord | Court terme (≤ 2 ans) |
| L'adoption de carburants alternatifs peut réduire les charges opérationnelles de conformité aux émissions à long terme | +0.6% | Europe et corridors de transport maritime international liés aux ports de l'UE | Long terme (≥ 4 ans) |
| Les détournements via Suez et les restrictions du canal de Panama peuvent augmenter les tonnes-milles | +0.5% | Corridors de la mer Rouge et du golfe d'Aden | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Essor des corridors commerciaux intra-asiatiques Sud-Sud
La croissance régionale de la cargaison soutient les réseaux de transport maritime conçus autour des connexions au sein de l'Asie plutôt que des seules exportations intercontinentales. Container Trades Statistics Ltd a rapporté que le commerce de conteneurs intra-Extrême-Orient a augmenté de 5 % d'une année sur l'autre en 2025, devenant la plus grande voie commerciale avec plus du double de la taille de la voie Extrême-Orient vers l'Amérique du Nord.[1] Le service SAMBAR de MSC a effectué sa première escale à DaChan Bay le 14 novembre 2025. Il a déployé 6 navires, chacun d'une capacité nominale de 4 000 à 5 000 équivalents vingt pieds (EVP), sur des liaisons directes de la Chine vers le Viêt Nam, la Thaïlande, la Malaisie et Singapour. La route multi-pays donne aux exportateurs accès à plusieurs destinations d'Asie du Sud-Est au sein d'un seul service de transporteur. La rotation autonome de MSC relie plus de 10 ports en Chine, en Asie du Sud-Est et en Corée du Sud, de sorte que l'emploi des navires peut s'appuyer sur plusieurs paires de pays au sein d'une même boucle.
La délocalisation de proximité stimule la demande de services de cabotage à courte distance
La fabrication régionale peut soutenir les liaisons maritimes lorsque les centres de production à proximité dépendent des ports pour leurs flux de matières. En février 2025, Ternium a rapporté que son volume au port de Brownsville avait augmenté de plus de 400 % au cours des 5 années précédentes. Le port a reçu, stocké et expédié des brames d'acier traitées au centre industriel de Pesquería de Ternium au Mexique. Par ailleurs, en 2025, le terminal portuaire de Tuxpan a commencé à traiter des conteneurs pour la route maritime de Green Tide Logistics entre Tuxpan, au Mexique, et Philadelphie. Lorsque la production se rapproche des clients, une route maritime régionale disponible peut offrir une option de transport pour la cargaison liée aux usines. La délocalisation de proximité ajoute donc une demande maritime principalement là où la cargaison se déplace de port à port, comme avec les brames traitées à Brownsville et les conteneurs traités à Tuxpan, plutôt que partout où les usines se relocalisent.
Le système d'échange de quotas d'émissions de l'UE appliqué aux émissions maritimes remodèle l'économie des flottes
L'Union européenne a étendu son système d'échange de quotas d'émissions (SEQE-UE) au transport maritime en janvier 2024, faisant des émissions couvertes un coût commercial pour les compagnies maritimes. Les navires de charge d'au moins 5 000 unités de jauge brute entrent dans le champ d'application du système. La couverture comprend toutes les émissions entre les ports de l'UE et au sein de ces ports, ainsi que la moitié des émissions sur les voyages entre les ports de l'UE et les ports hors UE. Les entreprises doivent acheter et restituer des quotas, la couverture de restitution passant de 40 % des émissions de 2024 en 2025 à 70 % des émissions de 2025 en 2026 et à 100 % à partir de 2027. Le méthane et l'oxyde nitreux ont rejoint le dioxyde de carbone dans le SEQE maritime à partir de janvier 2026. Les services présentant des émissions couvertes plus faibles supportent donc une exposition aux quotas plus réduite à chaque étape du calendrier de restitution de 40 %, 70 % et 100 %.
Les plateformes numériques de fret permettent une mise en correspondance des capacités en temps réel
La réservation numérique de fret peut élargir l'accès aux services océaniques en connectant les transporteurs à plusieurs groupes d'acheteurs via un canal partagé. Freightos a facilité environ 1,6 million de transactions de services de fret sur sa plateforme mondiale en 2025, en hausse de 26 % par rapport à 2024, couvrant les services aériens, océaniques et autres. Sa plateforme connecte les transporteurs océaniques, les transitaires, les importateurs et les exportateurs. Cette structure peut placer l'offre d'un transporteur à portée des acheteurs et des intermédiaires utilisant le même environnement de réservation. La mise en correspondance en temps réel apporte une valeur commerciale lorsqu'une traversée disponible peut être convertie en une réservation de fret confirmée pendant que l'espace est encore disponible. Dans cette condition, l'avantage en termes de demande provient de la vente de capacité utilisable sur un voyage existant plutôt que de la nécessité d'un autre navire pour créer une option de transport.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Goulets d'étranglement chroniques des infrastructures portuaires | -0.9% | Pays-Bas et corridors maritimes européens connectés | Long terme (≥ 4 ans) |
| Risque de surcapacité lié au carnet de commandes record de porte-conteneurs | -0.7% | Asie-Pacifique, Europe et Amérique du Nord | Moyen terme (2 à 4 ans) |
| Menaces croissantes de cybersécurité maritime | -0.3% | Corridors commerciaux maritimes liés à l'Iran | Court terme (≤ 2 ans) |
| Volatilité du prix des soutes liée à l'inflation | -0.4% | Singapour et corridors de transport maritime asiatiques connectés | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Goulets d'étranglement chroniques des infrastructures portuaires
La rareté des capacités de terminal peut limiter la capacité d'un hub à maintenir des connexions maritimes même lorsque la cargaison est disponible. Au premier semestre 2026, le volume de transbordement de conteneurs de Rotterdam a chuté de 20 % en raison d'un manque de capacité.[2] Cette perte illustre comment une contrainte côté port peut déplacer le fret de connexion plutôt que de refléter une pénurie de marchandises nécessitant un transport. Pour les transporteurs utilisant un tel hub, l'ajout seul d'espace navire ne résoudrait pas la limite côté terre sur le traitement de cette cargaison. En août 2026, Rotterdam World Gateway a accéléré son expansion en cours de Maasvlakte 2, planifiant un quatrième poste d'accostage en eau profonde et une capacité supplémentaire avant 2030. Si l'espace de manutention est insuffisant pendant la construction, les services de connexion peuvent perdre des activités avant que la nouvelle capacité de terminal ne soit disponible.
Risque de surcapacité lié au carnet de commandes record de porte-conteneurs
Une capacité de conteneurs supplémentaire peut mettre les revenus des transporteurs sous pression même lorsque les volumes d'expédition augmentent. Dans son rapport d'août 2026, Hapag-Lloyd a reproduit des prévisions de croissance nette de la capacité mondiale de conteneurs de 8,1 % et de croissance du volume de transport de conteneurs de 3,2 % pour 2027. Citant MDS Transmodal, il a rapporté un carnet de commandes de 12,2 millions d'EVP à fin juin 2026, soit 38,5 % de la capacité mondiale de la flotte de conteneurs, contre 10,3 millions d'EVP et 31,8 % à fin 2025. Si l'offre de navires dépasse la cargaison, les opérateurs font face à un choix entre une concurrence plus agressive pour les réservations et le retrait de capacité du service. L'une ou l'autre réponse peut comprimer les revenus de fret disponibles pour couvrir le coût de la flotte élargie.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par Type de Cargaison :
L'Échelle du Vrac Sec Répond à la Demande de Cargaison de GNLLa cargaison en vrac sec représentait une part de 28,59 % de la taille du marché du fret maritime en 2026. Au sein de ce plus grand segment, les gains au comptant moyens des Capesize ont augmenté de 70 % d'une année sur l'autre pour dépasser 28 000 USD par jour au premier semestre 2026. Les exportations atlantiques de minerai de fer et de bauxite sur des routes long-courriers vers l'Asie ont été particulièrement favorables. Ces flux de minerai de fer et de bauxite peuvent soutenir l'emploi à longue distance des Capesize sur plus d'un flux de matières premières. Les voyages plus longs de l'Atlantique vers l'Asie nécessitent plus de jours de navire par cargaison, de sorte qu'un volume d'exportation donné peut soutenir une demande plus importante de tonnage Capesize.
La cargaison en vrac liquide est le segment à la croissance la plus rapide, avec un TCAC projeté de 5,2 % entre 2027 et 2032. PETRONAS a rapporté des ventes brutes de gaz naturel liquéfié (GNL) de 20,29 millions de tonnes métriques au premier semestre 2026, en hausse de 17 % par rapport à 17,34 millions de tonnes métriques au premier semestre 2025. Il a également livré 282 cargaisons de GNL aux marchés clés depuis son portefeuille mondial au premier semestre 2026. La livraison de 282 cargaisons en 6 mois implique des chargements répétés de méthaniers, créant un besoin récurrent d'emploi de navires au-delà d'un seul enlèvement.


Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par Secteur d'Utilisation Finale :
Flottes de Véhicules Dédiées et Routes Pharmaceutiques IntégréesLa catégorie autres représentait une part de marché du fret maritime de 43,45 % en 2026. Le transport maritime de véhicules finis contribue à ce plus grand segment, CMA CGM exploitant 9 navires dédiés à l'échelle mondiale en 2025, dont de nouveaux navires rouliers avec des capacités de 5 500 à 7 000 unités équivalentes voiture. La flotte dédiée illustre une exigence de transport façonnée par les véhicules finis et leur capacité de chargement, plutôt qu'un service de conteneurs standard unique. Au sein d'un groupe logistique intégré, une flotte de véhicules dédiée fait de l'exécution maritime une partie du service automobile, liant son offre client au contrôle du déploiement des navires.
Les produits pharmaceutiques et les soins de santé constituent le segment à la croissance la plus rapide, avec un TCAC projeté de 5,4 % entre 2027 et 2032. En septembre 2026, le responsable de la logistique mondiale de Dr. Reddy's Laboratories a déclaré qu'environ 70 % des expéditions de la société se faisaient par voie maritime et 30 % par voie aérienne, Hyderabad gérant la plupart des mouvements aériens. En mai 2026, Maersk et Container Corporation of India (CONCOR) ont lancé un service ferroviaire réfrigéré hebdomadaire utilisant des conteneurs réfrigérés de 40 pieds d'Hyderabad à Nhava Sheva. Le corridor intégré de Maersk couvrait le transport ferroviaire intérieur, le fret océanique et la visibilité des expéditions. L'adaptation des traversées d'exportation réfrigérées à cette liaison intérieure peut aider les transporteurs océaniques à sécuriser des réservations pharmaceutiques depuis le cluster manufacturier d'Hyderabad.

Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Analyse géographique
Marché du Fret Maritime en Asie-Pacifique
L'Asie-Pacifique représentait 37,82 % de la taille du marché du fret maritime en 2026 et est la région à la croissance la plus rapide, avec un TCAC projeté de 5,55 % entre 2027 et 2032. Les ports chinois ont traité 354 millions d'équivalents vingt pieds (EVP) de conteneurs en 2025, en hausse de 6,8 % par rapport à 2024, tandis que Singapour a enregistré un débit de conteneurs de 44,66 millions d'EVP, en hausse de 8,6 % sur la même période. En 2025, les ports commerciaux internationaux de Taïwan ont traité principalement des cargaisons d'import-export, qui représentaient 83,92 % du débit total de cargaison. Le traitement plus élevé de conteneurs en Chine et à Singapour fournit donc une base opérationnelle multi-pays pour la croissance du fret en Asie-Pacifique.
En Amérique du Nord, jusqu'en septembre 2026, Los Angeles a traité 8,08 millions d'EVP de conteneurs chargés et vides, en hausse de 3,38 % par rapport à la période comparable de 2025. En Amérique du Sud, le port brésilien de Santos a traité 36,5 millions de tonnes métriques de grains et de farine de soja et 12,1 millions de tonnes métriques de sucre de janvier à juillet 2026, en hausse de 6,7 % et 5,3 % d'une année sur l'autre, respectivement. Le débit de maïs et de pâte a chuté de 31,3 % et 10,9 % à 1,74 million et 4,95 millions de tonnes métriques, respectivement, sur la même période. Ailleurs en Amérique du Sud, le commerce agro-industriel conteneurisé de la Colombie en 2025 était dominé par les exportations de bananes, principalement vers les États-Unis et l'Europe, tandis que Buenaventura était un principal point d'entrée pour les importations du secteur. L'activité globale d'une porte d'entrée donne donc aux transporteurs moins d'indications pour le déploiement des navires que les flux d'équipements et de marchandises qu'ils s'attendent à traiter.
En Europe, le port de Dublin en Irlande a traité 6,65 millions de tonnes métriques au deuxième trimestre 2026, représentant 49 % du tonnage de marchandises traité dans les 8 principaux ports irlandais. Cette concentration fait de Dublin un point d'accès déterminant pour les transporteurs cherchant à desservir cette base de cargaison nationale. Au Moyen-Orient et en Afrique, Mombasa au Kenya a traité 8,34 millions de tonnes métriques de cargaison de transit de janvier à juin 2026, en hausse de 13 % d'une année sur l'autre, l'Ouganda représentant 71 % du débit de transit. L'importance de l'Ouganda fait de la portée du transit intérieur un élément central de la proposition de fret de Mombasa, liant l'opportunité d'une porte d'entrée océanique à une destination en dehors de son pays côtier hôte.
Cadre Réglementaire et Perspectives
La comparaison couvre certaines juridictions du point de vue d'un transporteur de fret océanique examinant l'accès aux routes et les obligations opérationnelles. L'exception de cabotage sortant conditionnel du Chili et la restriction de l'Arabie saoudite sur la navigation côtière non saoudienne créent des positions d'entrée différentes pour les navires étrangers. L'Australie et l'Allemagne imposent des obligations d'efficacité énergétique ou de conformité aux émissions à leurs opérations de transport maritime couvertes respectives. Ces différences séparent l'autorisation de transporter une cargaison domestique du travail opérationnel requis pour effectuer un voyage conforme.
Tableau Réglementaire
| Facteur de décision | États-Unis | Chili | Australie | Allemagne | Arabie Saoudite |
|---|---|---|---|---|---|
| Autorité principale | Commission Maritime Fédérale | Direction Générale du Territoire Maritime et de la Marine Marchande pour la supervision technique ; Ministère des Transports et des Télécommunications pour la supervision commerciale | Autorité australienne de sécurité maritime (AMSA) | Autorité allemande d'échange de quotas d'émissions (DEHSt), Agence fédérale de l'environnement allemande | Président du Conseil de l'Autorité des Transports Publics tel que défini dans la Loi sur le Commerce Maritime |
| Instruments ou orientations clés | Loi de réforme du transport maritime océanique de 2022 et cadre final de facturation des surestaries et immobilisations | Exception de cabotage sur route sortante de la Loi 21.774 | Ordonnance maritime 97 et exigences d'efficacité énergétique de l'Annexe VI de MARPOL | Administration du SEQE-UE maritime et calendrier de restitution progressive | Loi sur le Commerce Maritime, Article 6 |
| Effet commercial | Obligations de facturation applicables aux transporteurs maritimes communs qualifiés dans les échanges entre les États-Unis et l'étranger | Les navires marchands étrangers arrivant de l'étranger et déchargeant de la cargaison peuvent effectuer du cabotage uniquement en sortie, plafonné au volume de cargaison de commerce extérieur déchargée ; itinéraire préalable à l'Autorité Maritime ; notification au ministère et informations publiques sur les navires en vertu de la réglementation | Les navires battant pavillon australien couverts sur les voyages internationaux calculent les résultats annuels de l'indicateur d'intensité carbone (IIC) et les déclarent aux organisations reconnues | Obligations de quotas d'émissions couvertes pour les compagnies maritimes assignées à l'Allemagne | Les navires non saoudiens sont interdits de navigation côtière entre les ports saoudiens sans licence d'exception discrétionnaire à durée limitée |
| Attractivité actuelle de la politique | Moyen | Moyen | Moyen | Moyen | Faible |
| Orientation future de l'attractivité de la politique | Sans changement | Assouplissement | Durcissement | Durcissement | Sans changement |
| Source: Mordor Intelligence | |||||
Les États-Unis obtiennent la note Moyen et Sans changement car une réglementation ultérieure ne reporte pas les obligations de la Loi de réforme du transport maritime océanique (OSRA) en vigueur depuis le 16 juin 2022, avec des exceptions limitées, malgré la mise à l'écart de la disposition relative au destinataire de la facture signalée en novembre 2025. La note Moyen du Chili reflète un accès sortant conditionnel, tandis qu'Assouplissement reflète le plafond promulgué passant de 50 % de la cargaison de commerce extérieur déchargée la première année à 100 % la deuxième, avec des amendements spécifiés retardés de 3 ans dans les régions de Los Lagos, Aysén et Magallanes, et une adaptation réglementaire et une consultation de l'Autorité Maritime requises dans les 12 mois suivant le 19 novembre 2025. L'Australie et l'Allemagne reçoivent des notes Moyen pour des obligations de conformité définies, avec Durcissement lié respectivement aux lignes directrices IIC 2027-2030 adoptées par l'OMI pour la mise en œuvre nationale et à la phase de restitution du SEQE maritime de 2027. La note Faible de l'Arabie saoudite et l'orientation Sans changement reflètent la barrière légale d'accès côtier, toute exception dépendant d'une licence discrétionnaire pour une période déterminée.
Étapes de la Chaîne de Valeur
La chaîne de valeur compare la façon dont le fret océanique est organisé, transporté et traité au port de destination. DHL Global Forwarding courtise le transport océanique entre les clients et les transporteurs de fret. Le segment Océan de Maersk tire des revenus de fret du transport. Ces positions placent l'organisation du transport de l'intermédiaire et l'exploitation des navires du transporteur à différents points de capture de valeur, avec une exposition différente aux tarifs payés pour le déplacement de la cargaison.
Tableau d'Analyse de la Chaîne de Valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse de résilience |
|---|---|---|---|---|
| Organisation du fret | Transitaires tels que DHL Global Forwarding | Revenus de courtage de transport et bénéfice brut de transit | Des tarifs de fret plus bas peuvent comprimer les revenus de transit et le bénéfice brut | Rééquilibrer le mix d'expéditions en s'éloignant des activités à volume élevé et à faible rendement |
| Transport océanique | Transporteurs océaniques tels que le segment Océan de A.P. Moller-Maersk | Revenus de fret océanique | Des volumes plus importants peuvent ne pas compenser des tarifs de fret plus bas | Adapter la capacité de traversée déployée au rendement et à l'utilisation de la cargaison |
| Manutention au terminal de destination | Opérateurs de terminaux tels que DP World | Revenus des ports et de l'exploitation des terminaux | Risque de décalage entre les escales de navires et la capacité de manutention | Coordonner les créneaux de poste d'accostage avec la capacité des quais et du stockage |
| Source: Mordor Intelligence | ||||
DP World et l'Autorité portuaire saoudienne ont inauguré le terminal à conteneurs sud élargi au port islamique de Djeddah en mars 2025, augmentant la capacité de 1,8 million à 4 millions d'EVP. DP World exploite le terminal dans le cadre d'une concession de construction-exploitation-transfert de 30 ans. Cela crée un engagement opérationnel à long terme au stade de la manutention, au-delà de l'organisation d'expéditions de fret individuelles. Le rendement commercial de la capacité de terminal ajoutée dépend donc de l'attraction et du traitement de la cargaison sur la période de concession, plutôt que du prix obtenu sur une seule réservation océanique.
Paysage concurrentiel
Concentration du Marché
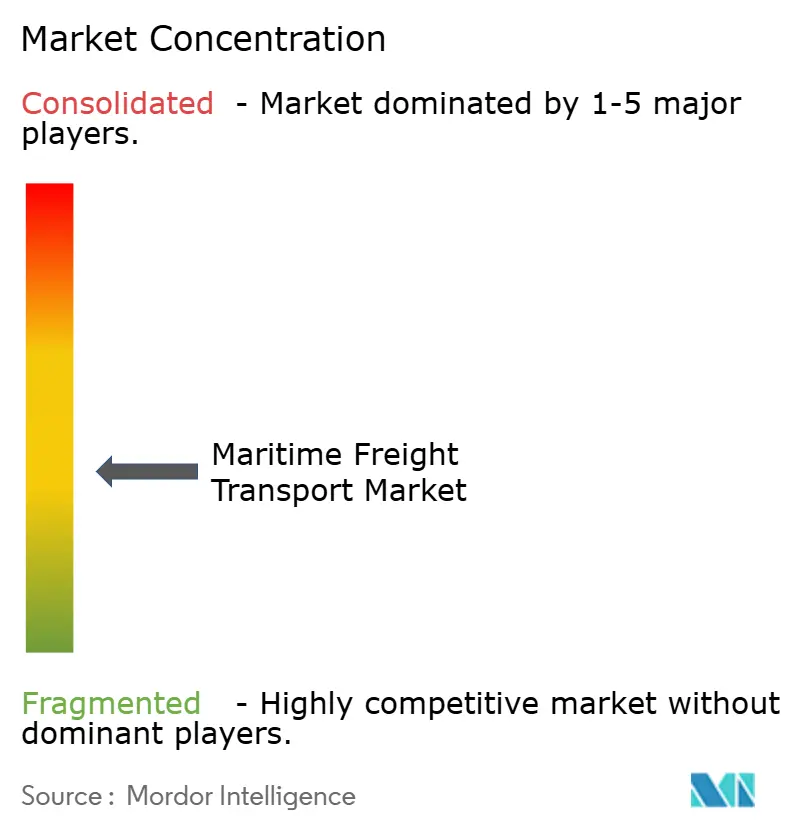
Les grands opérateurs de réseau ancrent la concurrence dans le transport maritime de ligne de conteneurs, notamment Mediterranean Shipping Company (MSC), A.P. Moller-Maersk, COSCO Shipping Lines, Hapag-Lloyd et Ocean Network Express (ONE). COSCO Shipping Lines, filiale de COSCO Shipping Holdings, a transporté 19,56 millions d'EVP en 2025, en hausse de 6,63 % par rapport à 2024. Les enlèvements totaux de conteneurs de ONE ont atteint 12,93 millions d'EVP au cours de l'exercice 2025, couvrant avril 2025 à mars 2026, en hausse de 1 % par rapport à l'exercice 2024. Au-delà des lignes de conteneurs, K Line assure le transport mondial de vrac sec, notamment de minerai de fer et de bauxite, et exploitait environ 440 navires dans ses activités de transport maritime mondiales au 31 mars 2026. Ce secteur combine des réseaux de conteneurs avec des opérateurs diversifiés, rendant la portée concurrentielle spécifique à la cargaison et au service requis.
MSC a déployé des navires de 24 000 EVP sur son service Africa Express Asie-Afrique de l'Ouest en avril 2025, le premier navire faisant escale à Lomé le 23 avril. Maersk a lanc son nouveau réseau Est-Ouest en 2025 avec Hapag-Lloyd comme partenaire Gemini, et a rapporté que le réseau avait permis des économies de coûts supérieures aux attentes pour son activité Océan. En juin/juillet 2026, Sea-Intelligence a mesuré la fiabilité des horaires de Gemini à 89,5 %, la plus élevée parmi les alliances de transporteurs. La distinction stratégique est entre l'ajout de capacité de transport sur un commerce particulier et la fiabilisation d'un réseau coordonné, donnant aux chargeurs des bases différentes pour choisir un transporteur.
Hapag-Lloyd a convenu le 16 février 2026 d'acquérir ZIM Integrated Shipping Services pour 4,2 milliards USD, tandis que son volume de transport au premier semestre 2026 était de 6,68 millions d'EVP contre 6,59 millions un an plus tôt. Les actionnaires de ZIM ont approuvé le 30 avril, mais le rapport du 5 octobre 2026 a montré que l'Autorité des sociétés gouvernementales d'Israël avait mis fin à son examen de la structure initiale de l'accord, nécessitant une proposition matériellement révisée et un nouvel examen, avec des autorisations gouvernementales et réglementaires en suspens. Le positionnement réglementaire de Maersk dans les échanges entre les États-Unis et l'étranger impliquait des allégations de la Commission Maritime Fédérale concernant des frais de surestaries contre des tiers qui n'avaient pas consenti à ses connaissements, contrats de service ou tarifs. En mai 2026, Maersk a accepté une pénalité civile de 1,9 million USD, des remboursements et des renonciations sans admettre de violations. Il a également accepté de modifier ses règles tarifaires aux États-Unis, limitant sa définition du négociant dans le connaissement aux chargeurs, destinataires et personnes ayant un intérêt bénéficiaire dans la cargaison en vertu du 46 C.F.R. § 515.2(b).
Leaders du secteur du transport de fret maritime
-
Mediterranean Shipping Company (MSC)
-
A.P. Moller-Maersk
-
COSCO Shipping Lines
-
Hapag-Lloyd
-
Ocean Network Express (ONE)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Transport Maritime de Fret Entreprises couvertes dans ce rapport
- Mediterranean Shipping Company (MSC)
- A.P. Moller-Maersk
- COSCO Shipping Lines
- Hapag-Lloyd
- Ocean Network Express (ONE)
- Evergreen Marine Corp.
- HMM Co., Ltd.
- Yang Ming Marine Transport
- ZIM Integrated Shipping
- Pacific International Lines (PIL)
- SITC International
- X-Press Feeders
- Matson Inc.
- Swire Shipping
- NYK Line
- K Line
- MOL Logistics
- CMA CGM
- Wan Hai Lines
- Emirates Shipping Line
Lire l’analyse des entreprises de transport maritime de fret
Opportunités Clés pour les Acteurs du Marché
Les opportunités ci-dessous comparent les services de fret océanique à émissions réduites, le déploiement de flotte et les achats collaboratifs de fret. FuelEU Maritime exige que les navires couverts faisant escale dans les ports de l'UE réduisent l'intensité annuelle en gaz à effet de serre de l'énergie embarquée, en commençant par un objectif de 2 % en 2025.[3] Il permet également la mise en commun lorsque le solde de conformité total est positif et que les entreprises participantes valident les détails du pool. Ces dispositions créent des choix commerciaux différents pour les transporteurs vendant de la capacité de fret et les acheteurs recherchant des services de transport maritime durables.
Tableau des Opportunités de Marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Stratégie recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Services de fret à intensité réduite sur les routes de l'UE | L'obligation annuelle d'intensité énergétique de FuelEU est en vigueur | Propriétaires de cargaison utilisant les services couverts de l'UE | Proposer des services de fret liés à la performance énergétique vérifiée des navires | Traduire la performance annuelle des navires en revendications de service défendables | Transporteurs capables de justifier des services à intensité réduite |
| Déploiement flexible de capacité de fret à émissions réduites | FuelEU permet la mise en commun conditionnelle entre navires | Acheteurs de fret nécessitant plusieurs traversées couvertes | Aligner les engagements de fret avec un pool de flotte conforme | Coordonner le déploiement des navires avec la capacité de fret contractée | Opérateurs avec des soldes de conformité de navires complémentaires |
| Approvisionnement collaboratif en transport maritime durable | ZEMBA a invité des entreprises supplémentaires à rejoindre des approvisionnements collaboratifs en août 2026 | Acheteurs de fret rejoignant un approvisionnement collaboratif | Obtenir des engagements fermes des acheteurs pour un appel d'offres de fret conjoint | Transformer les expressions d'intérêt des acheteurs en engagements fermes de fret | Transporteurs océaniques capables de répondre aux exigences agrégées des acheteurs |
| Source: Mordor Intelligence | |||||
En août 2026, le Centre pour l'Activation des Marchés Verts a déclaré que les près de 50 membres de l'Alliance des Acheteurs de Transport Maritime Zéro Émission (ZEMBA) invitaient des entreprises supplémentaires à rejoindre des approvisionnements collaboratifs en transport maritime durable. L'ouverture centrale est de connecter cette agrégation d'acheteurs à des services de fret dont les attributs d'émissions peuvent être justifiés. La mise en commun offre une flexibilité de flotte, mais un solde de conformité positif doit être préservé à mesure que les navires et les engagements de cargaison changent. La limite commerciale est la quantité de fret contracté que la position de flotte vérifiée peut soutenir.
Développements industriels récents dans Marché du Transport Maritime de Fret
- Juillet 2026 : Shipping Solutions de DP World a acquis DP World Indus, un navire porte-conteneurs de plus de 2 500 EVP dédié au commerce côtier domestique à travers l'Inde.
- Avril 2026 : Ocean Network Express a annoncé le déploiement du ONE Satisfaction de 13 900 EVP sur son service AT1 reliant l'Europe et les États-Unis.
Marché du Transport Maritime de Fret Portée du rapport et méthodologie de recherche
Définition et Couverture du Marché
Le marché du fret maritime mesure les dépenses annuelles en services qui déplacent la cargaison par voie maritime sur des routes nationales et internationales dans le monde entier. Il couvre les revenus de fret pour la cargaison transportée dans tous les types de services de transport maritime et toutes les classes de cargaison.
Exclusions du périmètre : Le fret par voie navigable intérieure et par barge fluviale, les frais de transit et de courtage logistique, la manutention et le stockage de cargaison portuaire facturés séparément, et le transport de passagers sont exclus.
Aperçu de la Segmentation
- Par type de cargaison
- Fret conteneurisé
- Sec
- Frigorifique
- Vrac sec
- Vrac liquide
- Fret général
- Fret roulier
- Fret conteneurisé
- Par secteur utilisateur final
- Électronique et semi-conducteurs
- Produits chimiques et pétrochimiques
- Alimentation et boissons
- Produits pharmaceutiques et santé
- Commerce de détail et commerce électronique
- Autres
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Pérou
- Chili
- Argentine
- Reste de l'Amérique du Sud
- Asie-Pacifique
- Inde
- Chine
- Japon
- Australie
- Corée du Sud
- Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Viêt Nam et Philippines)
- Reste de l'Asie-Pacifique
- Europe
- Royaume-Uni
- Allemagne
- France
- Espagne
- Italie
- BENELUX (Belgique, Pays-Bas et Luxembourg)
- NORDICS (Danemark, Finlande, Islande, Norvège et Suède)
- Reste de l'Europe
- Moyen-Orient et Afrique
- Émirats arabes unis
- Arabie saoudite
- Afrique du Sud
- Nigéria
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche utilise des sources telles que la Revue du Transport Maritime de la CNUCED pour le commerce maritime, les distances de route et les conditions de flotte, et les données de services océaniques d'UNCTADstat pour les exportations mondiales de services de fret. Les métadonnées de connectivité du transport maritime de ligne de la Banque mondiale aident à évaluer les réseaux de services régionaux, tandis que les statistiques sur les marchandises de l'Organisation Mondiale du Commerce fournissent un contexte de valeur et de volume des échanges pour la demande de cargaison.
Les rapports annuels des entreprises, les dépôts réglementaires et les documents destinés aux investisseurs aident à vérifier les revenus des transporteurs et le déploiement des flottes, tandis que la presse maritime réputée peut clarifier les changements de routes, les ajouts de capacité et les mouvements de tarifs. Ces sources ne sont pas exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens Primaires et Enquêtes
Les entretiens et les enquêtes structurées avec les dirigeants et responsables fonctionnels des transporteurs océaniques, les transitaires, les spécialistes des ports et terminaux, et les propriétaires de cargaison peuvent tester si les données secondaires reflètent les revenus de fret des transporteurs et les conditions opérationnelles distinctes des classes de cargaison et des régions. Les analystes peuvent utiliser ces discussions pour clarifier les signaux contradictoires de tarifs, de capacité et d'échanges, identifier les données manquantes et trianguler les hypothèses de segments et de régions par rapport aux données publiées avant de réviser les estimations.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 39 % | Directeurs généraux : 20 % | APAC : 40 % |
| Niveau intermédiaire : 41 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 32 % |
| Acteurs plus petits : 20 % | Responsables : 45 % | Amériques : 28 % |
Dimensionnement du Marché et Prévisions
Le modèle estime les revenus annuels mondiaux de fret des transporteurs à partir d'une vue descendante des dépenses de transport maritime, puis vérifie certains totaux par rapport aux revenus des transporteurs échantillonnés et aux volumes de cargaison multipliés par des tarifs de fret océanique représentatifs. Les parts par classe de cargaison et par région sont construites à partir du commerce maritime par matière première et par route, des divulgations de revenus des transporteurs, de la capacité et de l'utilisation des navires, du débit des ports et des indicateurs de tarifs observés tels que les indices de conteneurs, de vrac sec et de pétroliers. Les allocations aux utilisateurs finaux suivent les industries générant la cargaison expédiée plutôt que les ventes propres de ces industries. Pour les perspectives 2027-2032, la régression multivariée peut relier les revenus aux volumes d'échanges, aux tonnes-milles, à la capacité déployée, à l'utilisation, aux tarifs de fret et aux coûts de carburant ou de conformité, avec une analyse de scénarios pour les perturbations de routes, les contraintes de canaux et les livraisons de flotte. Les effets de volume et de prix ou de mix sont évalués séparément. Si un transporteur ou une route échantillonné manque de données de revenus ou de tarifs comparables, les analystes peuvent utiliser un pair documenté ou un proxy commercial, tester son effet sur l'estimation, et utiliser les entretiens avec les transporteurs, les transitaires et les propriétaires de cargaison pour remettre en question les prévisions de variables individuelles et expliquer les écarts non résolus.
Validation des Données et Cycle de Mise à Jour
Les analystes triangulent les divulgations des transporteurs, les statistiques commerciales et portuaires, les indicateurs de tarifs de fret et les données d'entretiens, puis comparent les estimations entre les classes de cargaison, les régions et les années. Ils enquêtent sur les anomalies et les grandes variances par rapport aux signaux indépendants, documentent les résolutions et effectuent des révisions analytiques successives avant la validation. Un nouveau contact est déclenché lorsqu'une source entre en conflit matériellement avec une entrée du modèle ou lorsqu'une hypothèse clé change. L'ensemble de données est actualisé annuellement, révisé entre les cycles après des événements commerciaux, réglementaires ou de capacité importants, et vérifié à nouveau lors d'une nouvelle passe préalable à la livraison.
Dimensionnement du Marché Mondial du Fret Maritime de Mordor Intelligence Comparé à d'Autres Estimations Publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et les données utilisées pour modéliser la demande. Le marché du fret maritime mesure les dépenses annuelles en services qui déplacent la cargaison par voie maritime sur des routes nationales et internationales dans le monde entier.
Les principaux facteurs d'écart comprennent la couverture définie de l'étude et les choix de modélisation spécifiques au marché. Les parts par classe de cargaison et par région sont construites à partir du commerce maritime par matière première et par route, des divulgations de revenus des transporteurs, de la capacité et de l'utilisation des navires, du débit des ports et des indicateurs de tarifs observés tels que les indices de conteneurs, de vrac sec et de pétroliers.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 666,7 milliards USD (2027) | |
| Cabinet de Conseil Mondial A | 395,17 milliards USD (2025) | Sur la base de 2025, cette estimation est inférieure de 40,7 % à la valeur 2027 de ce rapport de 666,7 milliards USD, 2 ans plus tard. Son année de base antérieure et sa trajectoire de prévision à la hausse publiée jusqu'en 2030 indiquent une valeur inférieure avant l'année de comparaison ultérieure. |
| Cabinet de Conseil Mondial B | 416,05 milliards USD (2025) | Sur la base de 2025, cette estimation est inférieure de 37,6 % à la valeur 2027 de ce rapport de 666,7 milliards USD, 2 ans plus tard. Son année de base antérieure et sa prévision de croissance publiée jusqu'en 2035 indiquent une valeur inférieure avant l'année de comparaison ultérieure. |
Les analystes de Mordor Intelligence triangulent les divulgations des transporteurs, les statistiques commerciales et portuaires, les indicateurs de tarifs de fret et les données d'entretiens, puis comparent les estimations entre les classes de cargaison, les régions et les années.
Questions clés auxquelles répond le rapport
Quelle est la taille et les perspectives de croissance du marché du fret maritime ?
La taille devrait croître de 666,7 milliards USD en 2027 à 855,8 milliards USD d'ici 2032, enregistrant un TCAC de 5,12 % entre 2027 et 2032.
Qu'est-ce qui stimule la demande de services de fret maritime ?
La fabrication régionale et le commerce intra-asiatique soutiennent la demande. Le commerce de conteneurs intra-Extrême-Orient a augmenté de 5 % d'une année sur l'autre en 2025.
Quelle catégorie de cargaison domine le transport de fret océanique ?
La cargaison en vrac sec était le plus grand segment avec une part de 28,59 % en 2026, tandis que la cargaison en vrac liquide devrait connaître la croissance la plus rapide avec un TCAC de 5,2 % entre 2027 et 2032.
Quelles entreprises sont les principaux concurrents du fret maritime ?
Les principales entreprises comprennent Mediterranean Shipping Company (MSC), A.P. Moller-Maersk, COSCO Shipping Lines, Hapag-Lloyd et Ocean Network Express (ONE).
Quel défi pourrait limiter les perspectives de revenus des transporteurs ?
Les limites de capacité portuaire et la surcapacité de conteneurs peuvent restreindre les revenus. Le volume de transbordement de conteneurs de Rotterdam a chuté de 20 % au premier semestre 2026 en raison de contraintes de capacité.
Quelle région domine le secteur du fret maritime ?
L'Asie-Pacifique détenait une part de 37,82 % en 2026 et devrait connaître la croissance la plus rapide avec un TCAC de 5,55 % entre 2027 et 2032.