
Taille et Part du Marché des Frets et de la Logistique aux Philippines
Analyse du Marché des Frets et de la Logistique aux Philippines par Mordor Intelligence
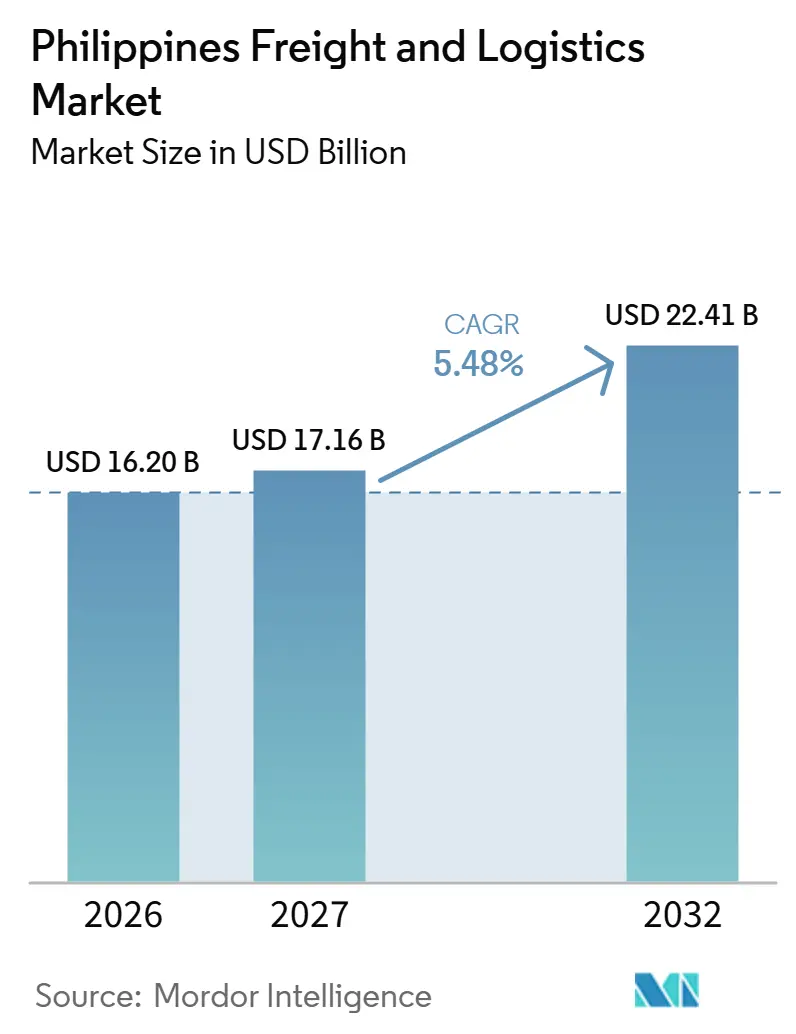
La taille du marché du Fret et de la Logistique aux Philippines devrait s'étendre de 16,2 milliards USD en 2026 et 17,16 milliards USD en 2027 à 22,41 milliards USD d'ici 2032, enregistrant un CAGR de 5,48 % entre 2027 et 2032.
Le commerce en ligne et le réapprovisionnement du commerce de détail élargissent la demande de livraison aux Philippines, tandis que la manutention des produits alimentaires et pharmaceutiques favorise le transport spécialisé. Le Super Typhon Uwan a fermé le portail du Terminal Polyvalent de Manille en novembre 2025, suivi par la suspension des mouvements de navires par la Tempête Tropicale Basyang en février 2026, à l'exception des abris, dans certaines parties de Luzon, des Visayas et de Mindanao. Le Typhon Maymay a perturbé les opérations du Port de Manille à partir d'août 2026. Le choc sur les prix du carburant lié au conflit au Moyen-Orient de mars 2026 dans le transport maritime intérieur philippin constitue une force contraire sur les coûts. Les plans d'infrastructure et les investissements dans les points d'entrée favorisent les opérateurs capables de répercuter les coûts de carburant tout en coordonnant les transferts intérieurs et transfrontaliers.
Principaux Enseignements du Rapport
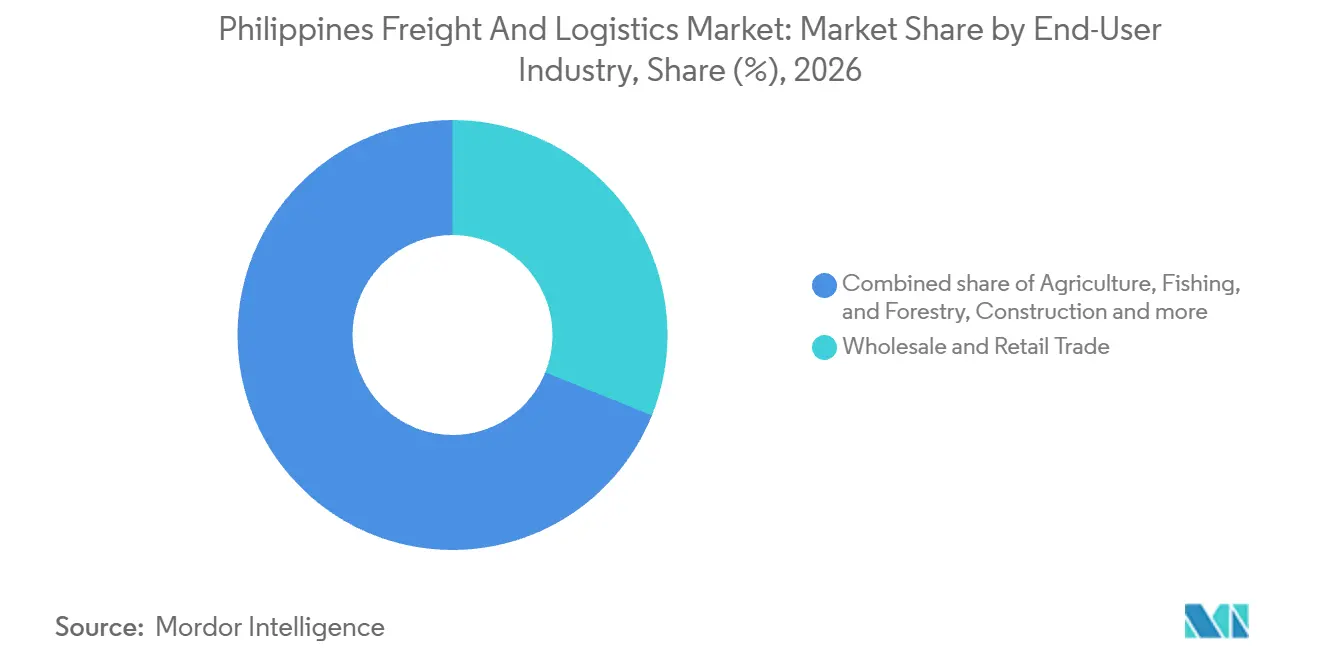
- Le commerce de gros et de détail, par secteur d'utilisateur final, représentait une part de 31,1 % du marché du Fret et de la Logistique aux Philippines en 2026 et devrait connaître la croissance la plus rapide avec un CAGR de 6,1 % durant 2027-2032.
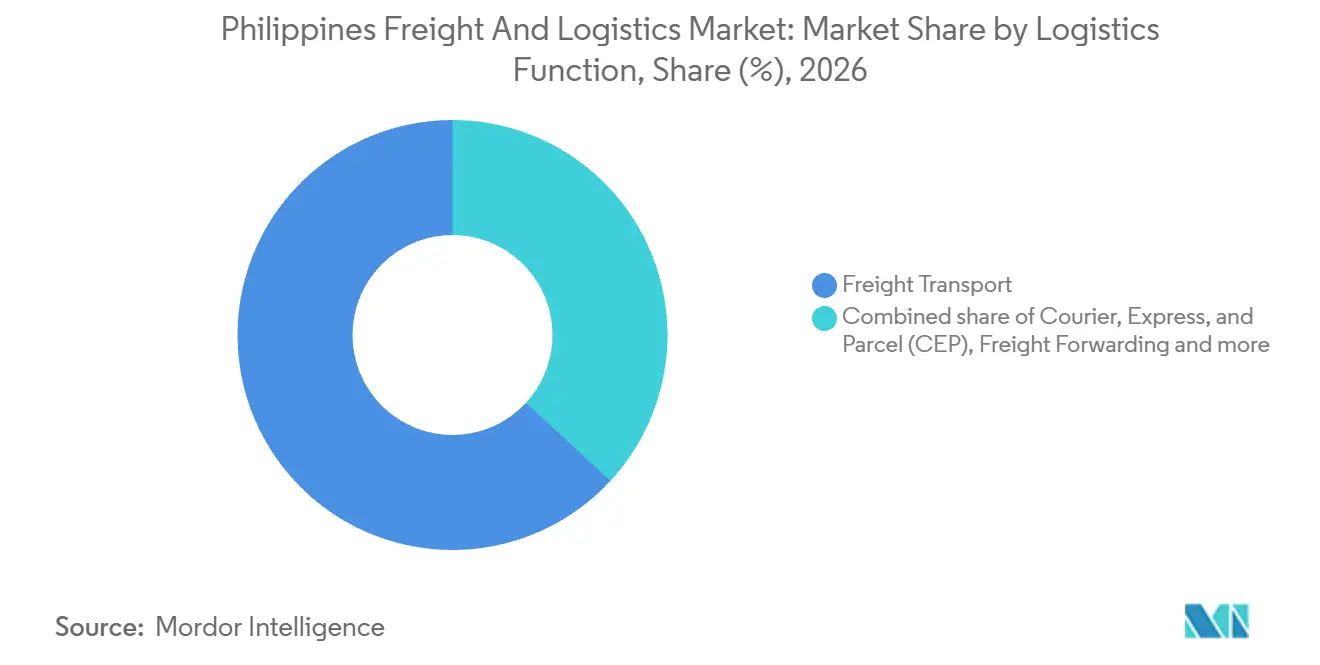
- Le transport de fret, par fonction logistique, représentait une part de 63,14 % de la taille du marché du Fret et de la Logistique aux Philippines en 2026, tandis que le Courrier, l'Express et le Colis (CEP) devrait connaître la croissance la plus rapide avec un CAGR de 6,4 % durant 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Hausse des Volumes de Colis du Commerce Électronique B2C | +1.8% | Metro Manila, Luzon, Visayas et Mindanao | Court terme (≤ 2 ans) |
| Pipeline d'Infrastructures Build Better More | +1.65% | Corridors de transport nationaux philippins | Moyen terme (2 à 4 ans) |
| Relocalisation de la Production Manufacturière au sein de l'ASEAN | +1.4% | Zones économiques de Luzon, des Visayas et de Mindanao | Moyen terme (2-4 ans) |
| Croissance des Flux de Produits Alimentaires et Pharmaceutiques sous Température Contrôlée | +1.25% | Luzon Central, Metro Manila et Clark | Moyen terme (2-4 ans) |
| Expansion des Plateformes Numériques de Mise en Relation du Fret | +0.9% | Metro Manila, Luzon et Cebu | Court terme (≤ 2 ans) |
| Exportations de Minerai de Nickel pour les Chaînes d'Approvisionnement en Batteries de Véhicules Électriques | +0.73% | Routes d'exportation nationales philippines et corridors portuaires | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Hausse des Volumes de Colis du Commerce Électronique B2C
L'activité des consommateurs en ligne renforce la base de demande pour la livraison de colis aux Philippines. Google, Temasek et Bain estiment que la valeur brute des marchandises (GMV) du commerce électronique philippin est passée de 20 milliards USD en 2024 à 24 milliards USD en 2025, soit une augmentation de 20 %. Leur rapport de 2025 enregistre également une croissance de 35 % en glissement annuel du volume des transactions de commerce vidéo aux Philippines, tandis que le nombre de vendeurs et de boutiques a augmenté de 90 %. La hausse de l'activité transactionnelle du commerce électronique et une base plus large de vendeurs et de boutiques renforcent la demande pour l'exécution du dernier kilomètre. Les opérateurs CEP font donc face à un potentiel de volume plus important, la densité de service et l'économie de livraison déterminant dans quelle mesure la croissance en ligne se convertit en colis rentables.
Pipeline d'Infrastructure Build Better More
Les travaux publics élargissent le pipeline physique susceptible de soutenir la connectivité du fret. Le DBM a proposé des dépenses Build Better More pour l'exercice 2027 supérieures de 13,8 % à la loi de finances générale (GAA) de l'exercice 2026, avec un financement lié en partie à des projets phares en cours financés localement et avec l'aide étrangère. Le DBM a également indiqué que le pipeline de projets phares s'est élargi de 186 à 207 projets d'une valeur d'environ 176,7 milliards USD. Le Centre PPP a signalé 251 projets dans le pipeline PPP philippin à la fin de 2025, après 13 attributions au cours de l'année. Les transporteurs et les promoteurs d'entrepôts peuvent cibler les corridors en fonction de l'avancement des travaux proposés. Les gains logistiques dépendent de la passation des marchés et de l'achèvement des travaux, ce qui rend les engagements de capacité échelonnés plus appropriés qu'une expansion basée uniquement sur la taille du pipeline.
Relocalisation de la Production Manufacturière au sein de l'ASEAN
La reconfiguration des chaînes d'approvisionnement de l'ASEAN crée un pipeline pour le fret lié à la production manufacturière aux Philippines. L'enquête 2025 d'UOB a révélé que 75 % des dirigeants mondiaux prévoyaient de reconfigurer leurs chaînes d'approvisionnement dans un délai de 3 à 5 ans. Elle a également révélé que 52 % des entreprises envisageaient une relocalisation de proximité dans un délai de 3 ans et que 45 % des entreprises envisageant des investissements dans l'ASEAN avaient l'intention de construire des chaînes d'approvisionnement locales. La PEZA a approuvé 196 nouveaux projets et projets d'expansion de janvier à août 2026, en hausse de 9,5 % en glissement annuel, avec la production manufacturière en tête avec 80 projets. Ces approbations constituent un vivier de locataires susceptibles de nécessiter des services de douane, d'entreposage et de transport longue distance. Les transitaires peuvent positionner des services multimodaux personnalisés autour des zones économiques, en commençant par les enregistrements dans les secteurs de l'électronique, de l'aérospatiale et de la robotique dans le cadre des approbations.
Croissance des Flux de Produits Alimentaires et Pharmaceutiques sous Température Contrôlée
La capacité logistique sous température contrôlée se renforce grâce aux actifs opérationnels et aux installations planifiées. En septembre 2025, 2GO SCVASI a mis en service de nouveaux conteneurs réfrigérés high-cube de 40 pieds à l'échelle nationale pour l'agro-industrie, la production alimentaire et les restaurants à service rapide. I Squared Capital a posé la première pierre le 24 octobre 2025 d'une extension de 130 millions USD de l'entrepôt frigorifique Royale Cold Storage à Plaridel, Bulacan, prévue pour ajouter 22 000 positions de palettes pour la logistique alimentaire. L'achèvement était prévu pour fin 2026. En août 2025, 2GO a signalé des livraisons pharmaceutiques depuis les centres Zuellig Pharma à Cebu, Iloilo, Bacolod et Tacloban vers des pharmacies, des drogueries, des médecins et des hôpitaux en utilisant des camions à température ambiante et sous température contrôlée. Ces actifs de transport alimentaire et ces livraisons pharmaceutiques soutiennent des contrats de service qui relient la manutention spécialisée à la distribution au destinataire final.
Analyse de l'Impact des Contraintes*
| Contrainte | (~) % d'Impact sur la Prévision du CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Congestion Chronique des Routes à Metro Manila | -0.9% | Metro Manila et Port de Manille | Court terme (≤ 2 ans) |
| Coûts Élevés du Transport Maritime Intérieur entre les Îles | -0.65% | Routes inter-îles philippines | Court terme (≤ 2 ans) |
| Perturbations de la Chaîne d'Approvisionnement Induites par les Typhons | -0.4% | Luzon, Visayas et Mindanao | Court terme (≤ 2 ans) |
| Faible Adoption de l'Assurance Cargo parmi les PME | -0.3% | Couloirs d'expédition des PME à l'échelle nationale | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Congestion Chronique des Routes à Metro Manila
La congestion routière à Metro Manila contraint la productivité du fret même lorsque les horaires portuaires sont respectés. L'indice TomTom 2025 a enregistré Manille à 57 % de congestion et 143 heures perdues aux heures de pointe.[3] En juin 2026, les camions n'effectuaient souvent que 2 mouvements de conteneurs par jour contre 3 à 4 auparavant, car l'attente en terminal, la congestion imprévisible et des délais de clôture plus stricts réduisaient la productivité. PHLPost a ouvert des centres EMS à Manille, Makati et Pasay en janvier 2025 pour réduire la manutention et améliorer l'efficacité des coûts. La distribution décentralisée peut réduire l'exposition pour un réseau, mais les retards, les frais de stockage et les délais de clôture manqués continuent d'augmenter le coût de desserte des routes urbaines denses.
Coûts Élevés du Transport Maritime Intérieur entre les Îles
Les expéditeurs inter-îles ont fait face à des augmentations des tarifs de cargaison liées au carburant après le choc sur les prix du carburant lié au conflit au Moyen-Orient de mars 2026 dans le transport maritime intérieur philippin. L'avis de juillet 2026 de la MARINA a réduit l'augmentation autorisée de 20 % à 10 % au-dessus des tarifs de base publiés au 28 février 2026, tandis que les produits agricoles et les marchandises de base ou critiques sont revenus à ce tarif de base. Lors d'un atelier DTI-SCLG en septembre 2025, le PDG de FAST Logistics a cité des données gouvernementales indiquant que les coûts logistiques multimodaux nationaux représentaient environ 27,5 % des ventes. FAST Logistics a consolidé les cargaisons des PME en 2025 pour réduire les trajets à vide et diminuer les coûts. La consolidation améliore l'utilisation des véhicules, mais les augmentations autorisées au-dessus du tarif de base d'expédition d'avant le choc laissent une exposition distincte aux coûts de carburant pour les acheteurs de cargaison inter-îles.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Secteur d'Utilisateur Final :
Le Commerce de Gros et de Détail Mène la DemandeLe commerce de gros et de détail représentait une part de 31,1 % de la taille du marché du Fret et de la Logistique aux Philippines en 2026 et devrait connaître la croissance la plus rapide avec un CAGR de 6,1 % durant 2027-2032. Le réseau 7-Eleven de Philippine Seven a atteint 4 491 magasins philippins au 31 décembre 2025, contre 4 130 en 2024. Les ventes à magasins comparables du quatrième trimestre ont augmenté de 3,1 %, tandis que les ventes à magasins comparables sur l'ensemble de l'année ont reculé de 0,9 %. Le commerce de gros et de détail, y compris la réparation de véhicules à moteur et de motocycles, a progressé de 5,2 % en 2025 et a été le principal contributeur à l'expansion économique. L'extension du réseau de magasins crée une empreinte de distribution plus large malgré la faiblesse des ventes à magasins comparables sur l'ensemble de l'année.
La mise à jour à mi-parcours du DBCC a signalé une croissance du commerce de gros et de détail de 5,7 % au premier semestre 2025 contre 5,2 % au second semestre 2024. La lecture ultérieure de 4,6 % au quatrième trimestre montre que la croissance ralentit en fin d'année plutôt qu'elle ne s'accélère. En juillet 2025, Philippine Seven a annoncé des centres de distribution à Zamboanga City et Ormoc City pour soutenir 500 nouveaux magasins prévus, principalement dans les Visayas et à Mindanao. Ce plan de distribution régionale fait de l'accès aux points de vente du sud une opportunité logistique plus concrète que l'expansion de capacité fondée sur une accélération continue de la croissance du commerce national.

Par Fonction Logistique :
Le Transport de Fret Ancre l'Échelle tandis que le CEP AccélèreLe transport de fret représentait une part de 63,14 % du marché du fret et de la logistique aux Philippines en 2026. L'Autorité Portuaire des Philippines a signalé 308,5 millions de tonnes métriques de cargaison transitant par ses ports en 2025, en hausse de 6,6 % par rapport à 2024. La cargaison intérieure traitée par les ports de la PPA a atteint 114,1 millions de tonnes métriques en 2025, en hausse de 8,84 % par rapport à 2024. Dans une série distincte de mouvements de marchandises incluant désormais le transport routier, les données préliminaires de l'Autorité Philippine des Statistiques ont établi le commerce intérieur 2025 à 60,19 millions de tonnes, le transport par voie d'eau assurant 53 % et le transport routier 47 %. Cette échelle physique fait du transport longue distance, du transport portuaire et de la coordination modale le besoin central des acheteurs du segment.
Le Courrier, l'Express et le Colis (CEP) devrait connaître la croissance la plus rapide, avec un CAGR de 6,4 % durant 2027-2032. Le hub de Clark d'UPS, ouvert le 15 octobre 2026, peut traiter jusqu'à 15 000 colis par heure, avec un volume quotidien moyen attendu de 46 000 colis. Le hub représente plus de 80 millions USD d'investissement et devrait soutenir 170 segments de vols hebdomadaires depuis Clark.[1] L'Entreposage et le Stockage comprend l'accord du 17 mars 2025 de DHL Supply Chain Philippines pour gérer l'entrepôt de Calamba de Universal Robina Corporation, avec plus de 22 000 positions de palettes. Les deux engagements séparent le financement d'une plateforme de colis de la gestion de l'entrepôt d'un client, exposant les investisseurs en express et les opérateurs sous contrat à des engagements en capital différents.
Analyse Géographique
Metro Manila fonctionne comme un nœud de transbordement et de réapprovisionnement du commerce de détail où le fret consolidé rencontre une demande de livraison urbaine dense. Le hub NCR établi de Metro Manila, exploité par 2GO, soutient le transport consolidé et les livraisons fréquentes aux points de vente du commerce moderne. Les ports de Batangas et Lucena à Calabarzon ont traité respectivement 7,04 millions et 1,60 million de tonnes métriques au quatrième trimestre 2025, Batangas étant axé sur les passagers contrastant avec la croissance du trafic de navires et du débit de cargaison à large base de Lucena. La plateforme de transbordement de Pampanga de 2GO étend le flux de produits à travers Luzon et relie le réseau national à l'accessibilité régionale. La combinaison sépare le réapprovisionnement métropolitain de la sélection des points d'entrée du sud, de sorte qu'un contrat de distribution à Luzon peut traiter le transbordement sans considérer les deux ports comme des canaux de cargaison identiques.
Les propres plans de distribution d'un détaillant illustrent la demande potentielle des expéditeurs dans les Visayas. En août 2025, Philippine Seven a indiqué qu'elle créait des entrepôts et des centres de distribution à Iloilo et Leyte pour sa propre expansion régionale de magasins. À Clark, FedEx a posé la première pierre d'une extension de la plateforme en mai 2026 avec Robinsons Land Corporation comme promoteur, et l'installation étendue devrait ouvrir au quatrième trimestre 2028. Les plans de distribution du détaillant et l'extension de la plateforme de Clark concernent des étapes d'expédition différentes, de sorte que l'ajout de capacité aérienne internationale ne livrerait pas en soi des marchandises aux magasins insulaires.
Subic Bay renforce le volet maritime du réseau grâce à la croissance de la manutention des cargaisons et des escales de navires. Le volume de cargaison non conteneurisée de Subic Bay en 2025 a augmenté de 47 % et les escales de navires étrangers ont progressé de 17 %. La construction du Nouveau Port International à Conteneurs de Cebu a débuté en février 2025, avec un quai prévu de 500 mètres pour deux navires de 2 000 EVP et un achèvement ciblé pour mi-2028. Les gains signalés de Subic concernent la cargaison non conteneurisée en 2025, tandis que le projet de Cebu est conçu pour les conteneurs étrangers. Cette distinction de cargaison offre aux expéditeurs de cargaison non conteneurisée une proposition de plateforme différente de celle des clients de conteneurs attendant le terminal de Cebu.
Cadre Réglementaire et Perspectives
Du point de vue d'un opérateur logistique tiers, les juridictions sélectionnées comparent les règles nationales de douane et de commerce avec les régimes d'utilisation des routes à Metro Manila et Naga City, Cebu. La colonne nationale régit le traitement des importations et la facilitation des échanges, tandis que les colonnes locales déterminent l'accès des camions et la conformité des itinéraires. Les évaluations reflètent la manière dont ces règles affectent la prévisibilité des coûts, les fenêtres de mouvement et la continuité administrative.
Tableau Réglementaire
| Facteur de décision | Philippines | Metro Manila | Cebu |
|---|---|---|---|
| Autorité principale | Bureau des Douanes, avec le DOF et le DICT pour les systèmes commerciaux | MMDA et Conseil de Metro Manila | Autorité de gestion du trafic de la Ville de Naga |
| Instruments ou orientations clés | CMO 02-2025 ; Pilote du Guichet Unique National avec déploiement 2026-2028 ; accréditation des importateurs étendue à 3 ans | Résolution 26-07 exemptions d'interdiction de camions et de codage numérique pour le carburant et les biens essentiels | Ordonnance du Code de Gestion du Trafic 2018-007 telle que modifiée par l'Ordonnance 2020-44 |
| Effet commercial | Frais hors-dock standardisés, intégration numérique et accréditation plus longue avec conformité annuelle | Les mouvements éligibles de carburant et de biens essentiels peuvent opérer pendant les restrictions ; les autres frets restent contraints | Conformité aux itinéraires locaux et aux infractions avec pénalités pour première infraction |
| Attractivité actuelle de la politique | Élevée | Moyenne | Moyenne |
| Orientation future de l'attractivité de la politique | Assouplissement | Sans changement | Sans changement |
| Source: Mordor Intelligence | |||
L'attractivité nationale est Élevée et la direction est à l'Assouplissement compte tenu des frais hors-dock standardisés, de l'accréditation des importateurs sur 3 ans avec conformité annuelle due dans les 30 jours suivant chaque anniversaire, et de l'intégration numérique progressive. Le pilote du Guichet Unique National a débuté en juin 2026, avec 72 agences programmées pour une intégration progressive de 2026 à 2028.[2] Metro Manila est Moyenne avec Sans changement car la Résolution 26-07 a réitéré les exemptions pour les camions-citernes et les véhicules de biens essentiels éligibles dans le cadre des restrictions générales sur les camions. Naga City, Cebu, est Moyenne avec Sans changement car son Code de Gestion du Trafic amendé impose des obligations de conformité locales et ne comporte aucune transition annoncée.
Étapes de la Chaîne de Valeur
La chaîne s'étend de la manutention en terminal au transit, au transport longue distance, à l'entreposage et à la livraison CEP. Chaque étape capture des frais fournisseurs différents et fait face à une contrainte opérationnelle distincte. Les réponses de résilience déplacent la capacité, la conception des itinéraires et les équipements autour de ces goulots d'étranglement.
Tableau d'Analyse de la Chaîne de Valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse de résilience |
|---|---|---|---|---|
| Manutention portuaire et en terminal | Opérateurs de terminaux tels qu'Asian Terminals et ICTSI | Frais d'acconage, de manutention à quai, de stockage, de logistique et de services spéciaux | Congestion des postes à quai, des cours et des portails lors de forts débits | Grues hybrides, tracteurs de terminal et capacité de manutention supplémentaire |
| Transit de fret et douane | Transitaires, courtiers en douane tels qu'AAI Worldwide Logistics, Kuehne+Nagel et Royal Cargo | Marge de transit, courtage en douane, documentation et frais de coordination de cargaison de projet | Documents fragmentés et transferts multimodaux | Orchestration intégrée air, mer, route et douane |
| Transport longue distance multimodal | Prestataires logistiques tiers multimodaux, opérateurs de transport maritime intérieur tels que FAST Logistics, 2GO Group et IRIS Lines | Frais de transport maritime, routier et multimodal, de consolidation et de mouvement de projet | Lacunes sur les routes insulaires, restrictions sur les camions et repositionnement à vide | Nouvelles routes intérieures et flottes électriques opérant pendant les heures d'interdiction des camions |
| Entreposage et logistique sous contrat | Opérateurs de logistique sous contrat, prestataires d'entrepôts tels que DHL Supply Chain Philippines, FAST Logistics et Royal Cargo | Frais de stockage, d'exécution, de transbordement, de manutention et de gestion de contrat | Contraintes de capacité, de main-d'œuvre et de débit dans les corridors denses | Automatisation des entrepôts et extension de la capacité en palettes |
| CEP et livraison du dernier kilomètre | Opérateurs de courrier, d'exécution et de colis tels que Ninja Van Philippines et 2GO Express | Frais de colis, de LTL, d'exécution, d'enlèvement et de livraison | Densité du dernier kilomètre, délais de clôture et variabilité des livraisons inter-îles | Déploiement national de camions et réseaux LCL et d'exécution |
| Source: Mordor Intelligence | ||||
Le chiffre d'affaires consolidé des services d'Asian Terminals en 2025 provenait principalement de l'acconage à 45 % et de la manutention à quai à 37 %, contre 10 % pour le stockage et 1 % pour la logistique. Cette répartition place les revenus de l'opérateur de terminal principalement dans la manutention des navires et côté terre, le stockage et la logistique contribuant pour des parts plus faibles. Un acheteur cherchant une distribution de bout en bout a donc besoin d'un contrat qui relie ces services de manutention au transport en aval, plutôt que de traiter les frais de terminal comme un paiement pour l'ensemble de la livraison.
Paysage Concurrentiel
La concurrence s'étend aux groupes de transport intégrés, aux réseaux de courrier, aux opérateurs de logistique sous contrat et aux transitaires, SM Investments Corp. étant représentée par l'activité de transport et de distribution de 2GO Group. LBC Express Holdings, Inc. sert les clients particuliers et professionnels via des services de courrier et de transit intérieurs et internationaux par voie aérienne, maritime et terrestre. La passerelle de Manille de DHL Express du groupe DHL, inaugurée à Parañaque en mai 2026, peut traiter jusqu'à 2 400 colis à l'importation et 2 000 colis à l'exportation par heure. Royal Cargo combine le transit, le camionnage, l'entreposage, la distribution, le dédouanement et le transport de projets dans ses opérations philippines. DSV A/S (incluant Schenker) a finalisé l'acquisition de l'activité mondiale de transit de fret et de logistique sous contrat de DB Schenker le 30 avril 2025, Schenker étant consolidé à partir du 1er mai.
2GO a annoncé en 2025 un plan d'amélioration des routes et d'extension des services de chaîne du froid et de réservoirs ISO vers de nouvelles destinations. Royal Cargo a commencé la transition de son entrepôt sec de 14 000 palettes à Tunasan le 1er novembre 2025 et a programmé la pleine exploitation pour le 15 décembre 2025. La stratgie annoncée de routes et de chaîne du froid porte sur la couverture du transport, tandis que la transition de Tunasan concerne le stockage de marchandises sèches. Pour les expéditeurs, cette distinction sépare le transport sensible à la température de la manutention en entrepôt sec lors de la définition des responsabilités dans le cadre d'un contrat logistique combiné.
LBC a déclaré un chiffre d'affaires brut consolidé de 7,22 milliards PHP (120,4 millions USD) pour les six mois clos en juin 2026, contre 6,98 milliards PHP (116,4 millions USD) un an plus tôt. Ce chiffre représente le chiffre d'affaires brut des activités consolidées de LBC, qui comprennent la logistique et le transfert d'argent. L'orientation concurrentielle favorisera les prestataires qui intègrent les transferts maritimes, routiers, aériens, d'entreposage et de douane dans des offres de services responsables. Les règles philippines de facturation hors-dock et le pilote du Guichet Unique National rendent la capacité de facturation et de documentation pertinente aux côtés du transport. Un contrat combiné de transport et de courtage peut confier la responsabilité du mouvement des marchandises et de la documentation douanière au même prestataire.
Leaders du Secteur des Frets et de la Logistique aux Philippines
-
SM Investments Corp. (including 2GO Group)
-
LBC Express Holdings, Inc.
-
DHL Group
-
Royal Cargo
-
DSV A/S (Incluant Schenker)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Fret et de la Logistique aux Philippines Entreprises couvertes dans ce rapport
- SM Investments Corp. (including 2GO Group)
- A.P. Moller - Maersk
- AAI Worldwide Logistics
- Air21 Global Inc.
- AP Cargo
- CMA CGM Group (Including CEVA Logistics)
- DHL Group
- DSV A/S (Including Schenker)
- Fast Logistics
- FedEx
- JRS Business Corporation
- Kuehne+Nagel
- LBC Express Holdings, Inc.
- LF Global Logistics Solutions, Inc.
- Mitsui O.S.K. Lines, Ltd.
- Ninja Van Group (Including Ninja Van Philippines)
- NYK (Nippon Yusen Kaisha) Line
- Orient Freight
- Royal Cargo
- United Parcel Service of America, Inc. (UPS)
Opportunités Clés pour les Acteurs du Marché
Les ouvertures à court terme se concentrent autour des concessions d'infrastructure non attribuées, du déploiement régional du commerce de détail, de la demande des locataires et du soulagement temporaire des coûts. Chaque ligne relie un besoin d'acheteur ouvert à son calendrier, sa barrière d'exécution et sa réponse de service réalisable. Les meilleures opportunités favorisent les prestataires capables de s'engager sur la capacité tout en préservant la flexibilité si les projets ou les remises évoluent.
Tableau des Opportunités de Marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Jeu recommandé | Principale barrière | Bénéficiaires probables |
|---|---|---|---|---|---|
| Exploiter et équiper le Nouveau Port International à Conteneurs de Cebu | Le DOTr prépare un appel d'offres PPP compétitif pour un opérateur privé, tandis que les travaux de génie civil visent mi-2028 | DOTr, IFC et futurs opérateurs portuaires | Constituer un consortium de concession combinant systèmes de terminal, équipements, maintenance et connexions intérieures | L'appel d'offres n'a pas été lancé ni attribué, et le port n'est pas en exploitation | Opérateurs de terminaux, intégrateurs d'équipements et transitaires des Visayas centrales |
| Moderniser le Port de Poro Point pour les flux conteneurisés du nord de Luzon | La BCDA prépare un PPP pour des cours automatisées, l'extension du stockage et la gestion numérique du fret | BCDA, Poro Point Management Corp. et futur partenaire privé | Associer la conception de la cour à conteneurs à l'automatisation des portails, au stockage et aux interfaces routières ou ferroviaires | Le projet est en cours de préparation et aucun opérateur privé n'a été sélectionné | Promoteurs portuaires, entreprises de technologie de terminal et prestataires logistiques tiers du nord de Luzon |
| Distribution régionale de détail dans les Visayas et à Mindanao | Philippine Seven avait environ 300 magasins en construction et développait des infrastructures de distribution dans des marchés moins denses | Philippine Seven et acheteurs de réapprovisionnement du commerce de détail régional | Proposer des centres de distribution partagés, des routes de transport longue distance programmées et des itinéraires de dernier kilomètre autour des nouveaux magasins | Les permis et la disponibilité de l'électricité peuvent retarder les ouvertures, et aucun prestataire logistique n'a été sélectionné | Prestataires logistiques tiers régionaux, opérateurs d'entrepôts et prestataires CEP |
| Capacité logistique pour l'expansion des locataires PEZA | La PEZA a approuvé 174 projets de janvier à juillet 2026, dont 13 projets logistiques et des exportations projetées de 5,91 milliards USD | Locataires manufacturiers et logistiques dans les zones économiques philippines | Pré-positionner l'entreposage sous contrat, le courtage en douane et le transit multimodal avant le démarrage de la production | La conversion des approbations en investissements, recrutements et production reste un risque d'exécution | Transitaires, entrepôts sous douane et prestataires de transport intérieur |
| Camionnage agricole accrédité sous remises de péage | La DA cherche une participation plus large aux autoroutes à péage, tandis que les remises MPTC de 7 % à 8 % courent jusqu'au 30 novembre 2026 pour les camions accrédités éligibles | Expéditeurs agricoles, camionneurs accrédités et acheteurs de logistique agricole | Inscrire les flottes éligibles, consolider les chargements et optimiser les itinéraires pendant la fenêtre de remise | L'accréditation limite l'éligibilité et la période de remise actuelle est temporaire | Prestataires logistiques tiers agricoles, camionneurs et opérateurs d'autoroutes à péage participants |
| Source: Mordor Intelligence | |||||
Le déploiement 2026 de Philippine Seven offre l'ouverture à court terme la plus claire car environ 300 magasins étaient en construction et les infrastructures de distribution s'étendaient dans les marchés moins denses des Visayas et de Mindanao. Les ouvertures de magasins nécessitent des permis et une alimentation électrique adéquate, de sorte que la capacité de transport et de réapprovisionnement devrait suivre les emplacements prêts à commercer. Cela crée une proposition de service spécifique à un emplacement pour un acheteur de détail nommé, tandis que les concessions d'exploitation portuaire sont en cours de préparation. Des offres de livraison liées aux ouvertures individuelles de magasins peuvent donc être développées sans engager des actifs dans une future concession portuaire.
Développements industriels récents dans Marché du Fret et de la Logistique aux Philippines
- Octobre 2026 : UPS a ouvert son hub aérien international de Clark à Pampanga après avoir investi plus de 80 millions USD, avec une capacité allant jusqu'à 15 000 colis par heure et un volume quotidien moyen attendu de 46 000.
- Mai 2026 : DHL Express a inauguré une passerelle de Manille à Parañaque capable de traiter jusqu'à 2 400 colis à l'importation et 2 000 colis à l'exportation par heure.
- Mai 2026 : FedEx a posé la première pierre d'une extension de la plateforme de Clark dépassant 78 000 mètres carrés, le hub étendu devant ouvrir au quatrième trimestre 2028.
Marché du Fret et de la Logistique aux Philippines Portée du rapport et méthodologie de recherche
Définition et Couverture du Marché
Le marché du fret et de la logistique aux Philippines mesure les dépenses annuelles consacrées aux services externaliss de mouvement, de transit, de manutention, de stockage et à valeur ajoutée pour les flux de marchandises intérieures et d'importation/exportation liés aux Philippines. Il comptabilise les colis et le fret par voie aérienne, par pipeline, par voie ferrée, par route, par voie maritime, par voies navigables intérieures, dans les terminaux et dans les entrepôts.
Exclusions du périmètre : Le transport de passagers, les activités logistiques purement captives en interne et les loyers immobiliers d'entrepôts autonomes sont exclus.
Aperçu de la Segmentation
- Par Secteur d'Utilisateur Final
- Agriculture, Pêche et Sylviculture
- Construction
- Industrie Manufacturière
- Pétrole et Gaz, Mines et Carrières
- Commerce de Gros et de Détail
- Autres
- Par Fonction Logistique
- Courrier, Express et Colis (CEC)
- Par Type de Destination
- National
- International
- Par Type de Destination
- Commissionnement de Transport
- Par Mode de Transport
- Aérien
- Maritime et Voies Navigables Intérieures
- Autres
- Par Mode de Transport
- Transport de Fret
- Par Mode de Transport
- Aérien
- Pipelines
- Ferroviaire
- Routier
- Maritime et Voies Navigables Intérieures
- Par Mode de Transport
- Entreposage et Stockage
- Par Contrôle de Température
- Non Contrôlé en Température
- Contrôlé en Température
- Par Contrôle de Température
- Autres Services
- Courrier, Express et Colis (CEC)
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire s'appuie sur des sources officielles et multilatérales telles que l'évaluation de la concurrence logistique aux Philippines de l'OCDE pour les limites sectorielles, la structure des revenus et les contraintes réglementaires, l'Indice de Performance Logistique de la Banque Mondiale pour les indicateurs de douane, d'infrastructure et de ponctualité, le profil maritime 2024 de la CNUCED pour le commerce des marchandises, le commerce des services de transport, la flotte et l'activité portuaire, et la feuille de route du secteur des transports de la Banque Asiatique de Développement pour le contexte routier, portuaire, intermodal et de connectivité urbaine. Ces sources établissent des indicateurs de demande et d'exploitation qui sont mappés sur la limite de revenus de services externalisés du rapport sans traiter le tonnage de cargaison ou le PIB comme des revenus de marché.
Les rapports annuels des entreprises, les dépôts réglementaires, les communiqués portuaires et douaniers, les mises à jour d'infrastructure et la presse réputée sont utilisés pour recouper les signaux de flotte, d'entrepôt, d'itinéraire, de commerce, de prix et de projet et pour signaler les changements dans les corridors philippins. Les sources nommées ne sont pas exhaustives et d'autres sources alimentent la collecte, la validation et la clarification.
Entretiens Primaires et Enquêtes
La recherche primaire est conçue autour d'expéditeurs, de transitaires, de transporteurs, d'opérateurs d'entrepôts et d'exécution, de spécialistes des terminaux et de la douane, et de responsables des achats logistiques basés aux Philippines, afin que les indicateurs secondaires puissent être testés par rapport aux pratiques opérationnelles. Des entretiens structurés ou des enquêtes sont utilisés pour vérifier les définitions de service, l'activité des couloirs, les hypothèses de prix et de volume, et les allocations de segments, les lacunes non résolues étant enregistrées pour un suivi ciblé plutôt que combles par des valeurs non étayées. Les résultats sont triangulés entre les rôles des répondants et les indicateurs opérationnels indépendants, et des vérifications d'experts testent les prévisions au niveau des variables.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 35 % | Directeurs généraux (CXO) : 15 % | |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 35 % | |
| Petits acteurs : 20 % | Managers : 50 % |
Dimensionnement du Marché et Prévisions
Le modèle commence par une estimation descendante des revenus de services des prestataires en USD pour les Philippines et les répartit entre les secteurs d'utilisateurs finaux et les fonctions logistiques à l'aide d'indicateurs de demande et d'exploitation observables. Le débit de cargaison portuaire et le tonnage du commerce intérieur ancrent l'activité de fret, les valeurs des importations et exportations de marchandises indiquent l'intensité du transit et de la douane, la valeur ajoutée brute du transport et du stockage suit la dynamique du secteur, et l'activité du commerce électronique et des colis informe la demande CEP. Une régression multivariée relie les revenus de services à ces facteurs, tandis que le lissage exponentiel comble les séries courtes stables et l'analyse de scénarios teste les trajectoires de carburant, d'infrastructure, de commerce et de météo. Les indicateurs d'expédition, de tonnage et de colis informent la demande pour la prévision unique de revenus basée sur la valeur. Les parts de segment sont construites à partir des répartitions publiées par fonction et utilisateur final, des indicateurs de cargaison et des vérifications primaires ciblées. Des vérifications ascendantes sélectives utilisent des agrégations de fournisseurs, des vérifications de canaux et un prix de vente moyen échantillonné multiplié par le volume. Les lacunes dans ces vérifications restent limitées aux indicateurs étayés et sont réconciliées avant l'acceptation des totaux.
Cycle de Validation et de Mise à Jour des Données
Les analystes triangulent les revenus des prestataires, le commerce, le débit portuaire, la production sectorielle, l'activité d'expédition, la capacité des installations et les signaux de tarifs de fret, puis examinent les anomalies par des revérifications de sources, des tests d'unités et de périodes, et des seuils de variance par rapport à la série précédente et aux segments adjacents. Un second analyste examine les définitions, les calculs, les parts de segment, les facteurs de prévision et la cohérence géographique, et les ruptures matérielles non résolues déclenchent un nouveau contact avec le type de répondant concerné ou une actualisation documentée des sources avant la validation finale. L'ensemble de données est actualisé annuellement, mis à jour entre les cycles lorsqu'un événement tarifaire, de carburant, d'infrastructure, réglementaire, météorologique ou d'opérateur modifie une entrée, et soumis à un nouvel examen avant livraison.
Comparaison de la Taille du Marché du Fret et de la Logistique aux Philippines de Mordor Intelligence avec d'Autres Estimations Publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les données utilisées pour modéliser la demande. Le marché du fret et de la logistique aux Philippines mesure les dépenses annuelles consacrées aux services externalisés de mouvement, de transit, de manutention, de stockage et à valeur ajoutée pour les flux de marchandises intérieures et d'importation/exportation liés aux Philippines.
Les principaux facteurs d'écart comprennent la couverture définie de l'étude et les choix de modélisation spécifiques au marché. Le débit de cargaison portuaire et le tonnage du commerce intérieur ancrent l'activité de fret, les valeurs des importations et exportations de marchandises indiquent l'intensité du transit et de la douane, la valeur ajoutée brute du transport et du stockage suit la dynamique du secteur, et l'activité du commerce électronique et des colis informe la demande CEP.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 17,16 milliards USD (2027) | |
| Société Mondiale de Recherche en Logistique A | 12,48 milliards USD (2025) | À sa base de 2025, cette estimation est inférieure de 27,3 % à la valeur 2027 de ce rapport de 17,16 milliards USD, 2 ans plus tard. Son périmètre publié de logistique et d'entreposage liste le transport de fret, le transit, la logistique sous contrat et l'entreposage, et le courrier ou la livraison du dernier kilomètre, mais ne liste pas de pool de Services Divers distinct que le rapport comptabilise pour les services de terminal, de douane, d'assurance et à valeur ajoutée. |
| Éditeur de Marché Syndiqué B | 15,26 milliards USD (2025) | À sa base de 2025, cette estimation est inférieure de 11,1 % à la valeur 2027 de ce rapport de 17,16 milliards USD, 2 ans plus tard. Sa couverture fonctionnelle publiée liste le transport de fret, le transit de fret, l'entreposage et le stockage, et les Autres, mais omet une fonction Courrier, Express et Colis autonome, donnant un périmètre de service documenté plus étroit. |
Les analystes de Mordor Intelligence triangulent les revenus des prestataires, le commerce, le débit portuaire, la production sectorielle, l'activité d'expédition, la capacité des installations et les signaux de tarifs de fret, puis examinent les anomalies par des revérifications de sources, des tests d'unités et de périodes, et des seuils de variance par rapport à la série précédente et aux segments adjacents.
Questions Clés Répondues dans le Rapport
Quelle est la taille et les perspectives de croissance du marché du Fret et de la Logistique aux Philippines ?
Le marché s'élève à 17,16 milliards USD en 2027 et devrait atteindre 22,41 milliards USD d'ici 2032, soit un CAGR de 5,48 % durant 2027-2032.
Qu'est-ce qui stimule la demande de colis et de fret ?
La valeur brute des marchandises du commerce électronique philippin est passée de 20 milliards USD en 2024 à 24 milliards USD en 2025. Le pipeline de projets phares Build Better More s'est élargi de 186 à 207 projets.
Quel secteur d'utilisateur final mène la demande logistique ?
Le commerce de gros et de détail représentait une part de 31,1 % en 2026 et devrait connaître la croissance la plus rapide avec un CAGR de 6,1 % durant 2027-2032.
Quelles entreprises développent leur capacité logistique ?
UPS a ouvert son hub de Clark en octobre 2026 avec une capacité de 15 000 colis par heure. DHL Express a inauguré une passerelle à Parañaque en mai 2026.
Quel défi façonne les perspectives du secteur ?
Manille a enregistré 57 % de congestion et 143 heures perdues aux heures de pointe en 2025. Les coûts logistiques multimodaux à l'échelle nationale ont été rapportés à environ 27,5 % des ventes.
En quoi Clark et Cebu diffèrent-ils en tant que plateformes logistiques ?
Clark dispose d'un hub express UPS opérationnel avec un volume quotidien attendu de 46 000 colis. Le nouveau port à conteneurs de Cebu a débuté sa construction en février 2025 et est prévu pour deux navires de 2 000 EVP.