
Taille et part du marché du transport routier de marchandises en Colombie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Période de Données Historiques | 2020 - 2024 |
| Taille du Marché (2026) | 11.59 Milliards de dollars |
| Taille du Marché (2031) | 15.44 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.90 % |
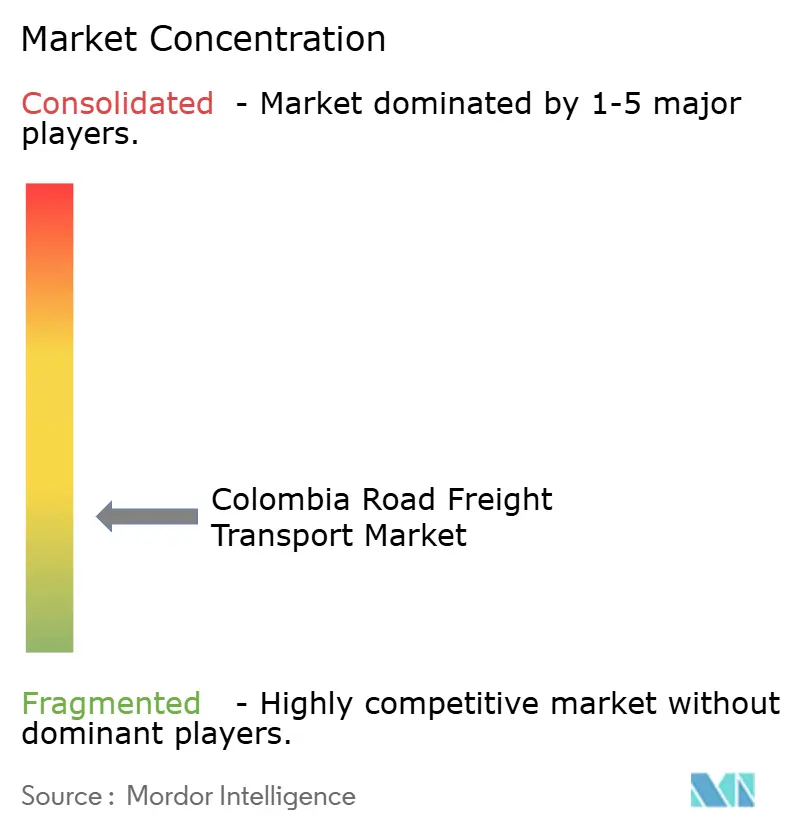
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du transport routier de marchandises en Colombie par Mordor Intelligence
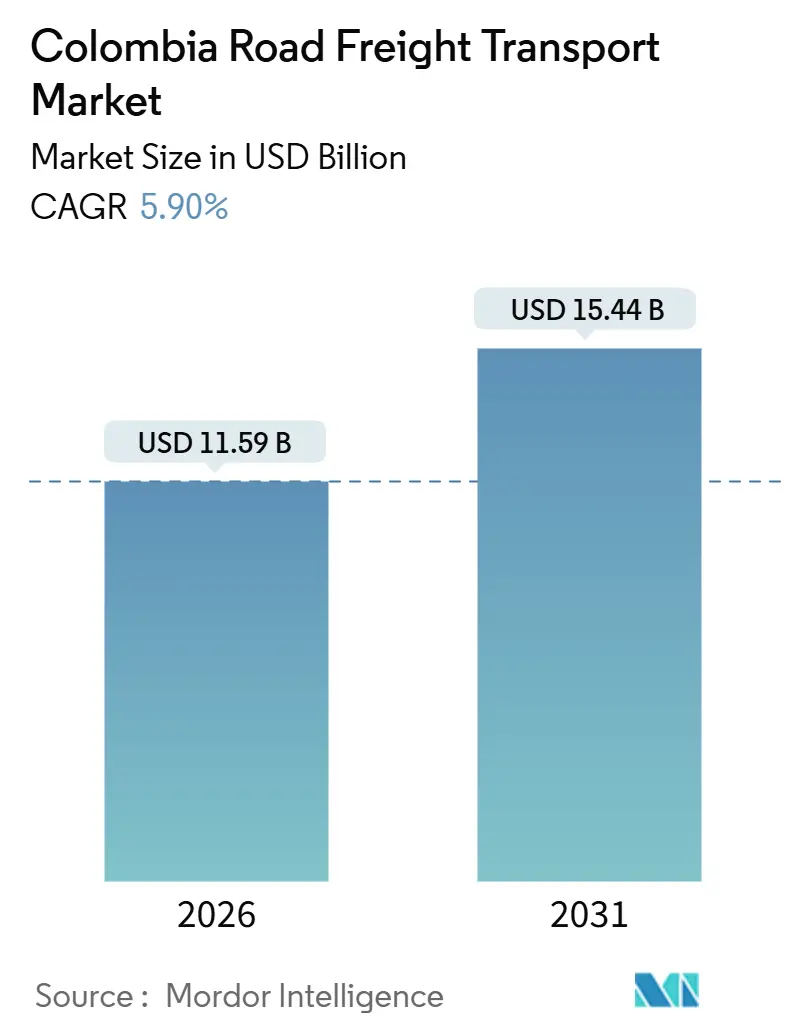
La taille du marché du transport routier de marchandises en Colombie est estimée à 11,59 milliards USD en 2026 et devrait atteindre 15,44 milliards USD d'ici 2031, à un TCAC de 5,90 % pendant la période de prévision (2026-2031).
La trajectoire reflète le rôle de la Colombie en tant que pont logistique entre les couloirs commerciaux du Pacifique et des Caraïbes, tandis qu'une friction de coûts chronique, représentant 18 % de la valeur des expéditions contre 8 % pour la référence OCDE, continue d'éroder les marges. Les améliorations de capacité dans le cadre du programme autoroutier 4G ont réduit les temps de transit sur les axes principaux, mais les routes rurales non pavées, les prix élevés du diesel et un parc de camions vieillissant maintiennent les coûts d'exploitation à un niveau élevé. Les catalyseurs de croissance comprennent la relocalisation de la fabrication induite par le nearshoring, une hausse multipliée par plus de 10 des volumes de colis depuis 2010 qui remodèle le segment du transport de marchandises en groupage (LTL), ainsi qu'une vague d'investissements directs étrangers dans l'entreposage en zone franche (ZF). La différenciation concurrentielle repose désormais sur les tours de contrôle numériques, les projets pilotes de camions électriques et les empreintes de stockage sous douane, même si l'incertitude politique et le vol de cargaisons freinent la confiance à court terme. Malgré ces vents contraires, la demande soutenue à l'exportation de charbon, de brut et de denrées périssables maintient les corridors longue distance actifs, soutenant les perspectives de revenus du marché du transport routier de marchandises en Colombie.
Principaux enseignements du rapport
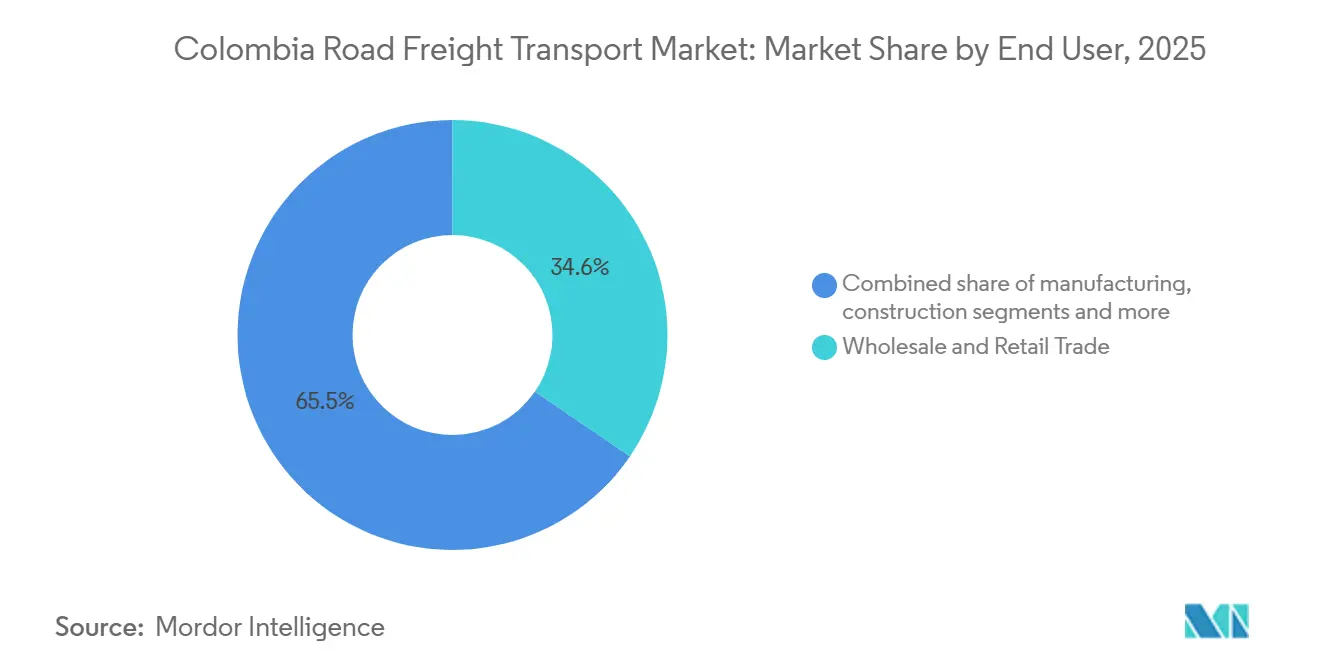
- Par utilisateur final, le commerce de gros et de détail a dominé avec une part de 34,55 % du marché du transport routier de marchandises en Colombie en 2025, tout en affichant également la croissance la plus rapide à un TCAC de 6,34 % jusqu'en 2031.
- Par destination, le fret national a contrôlé 63,57 % du tonnage en 2025 ; les flux internationaux sont en voie d'atteindre le TCAC le plus élevé de 6,87 % d'ici 2031.
- Par spécification de charge de camion, le camion complet a capturé 77,65 % de la part du marché du transport routier de marchandises en Colombie en 2025, tandis que le transport en groupage devrait se développer à un TCAC de 6,65 % d'ici 2031.
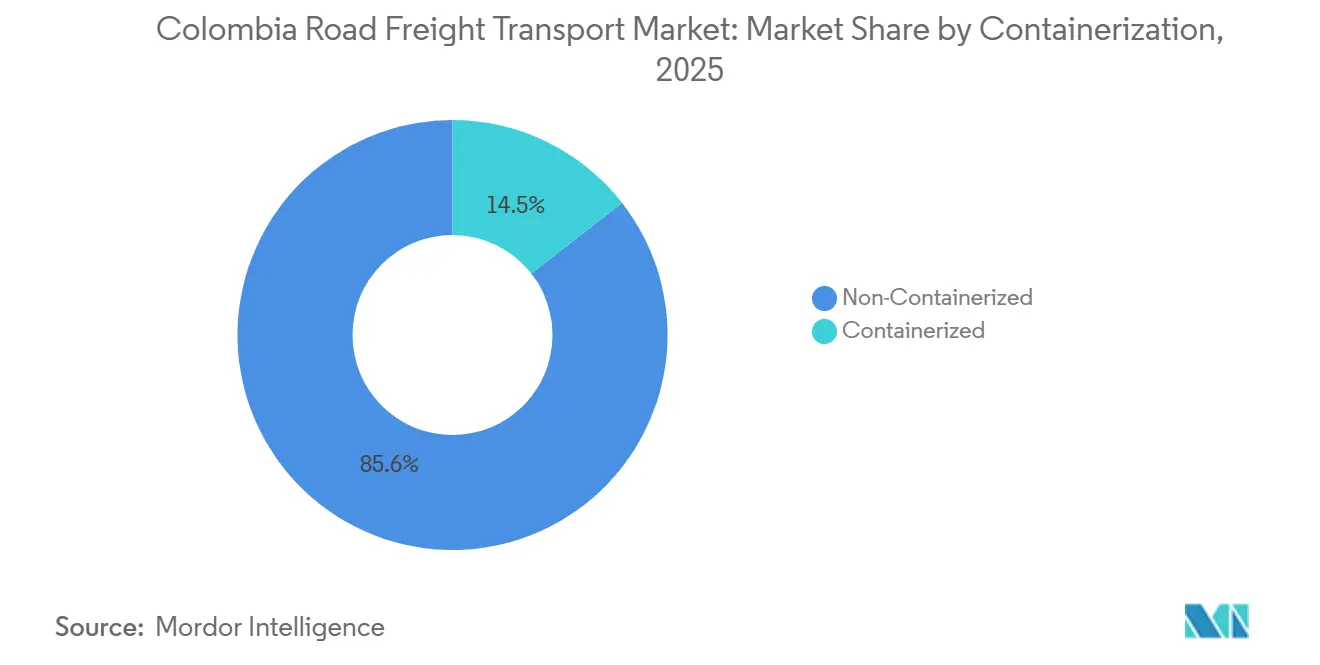
- Par conteneurisation, le fret non conteneurisé a dominé avec 85,55 % du volume de 2025, tandis que la taille du marché du transport routier de marchandises en Colombie pour le fret conteneurisé devrait croître à un TCAC de 6,03 % entre 2026 et 2031.
- Par distance, les trajets longue distance ont représenté 74,62 % des tonnes-kilomètres et devraient afficher un TCAC de 6,21 %, dépassant l'expansion de la courte distance.
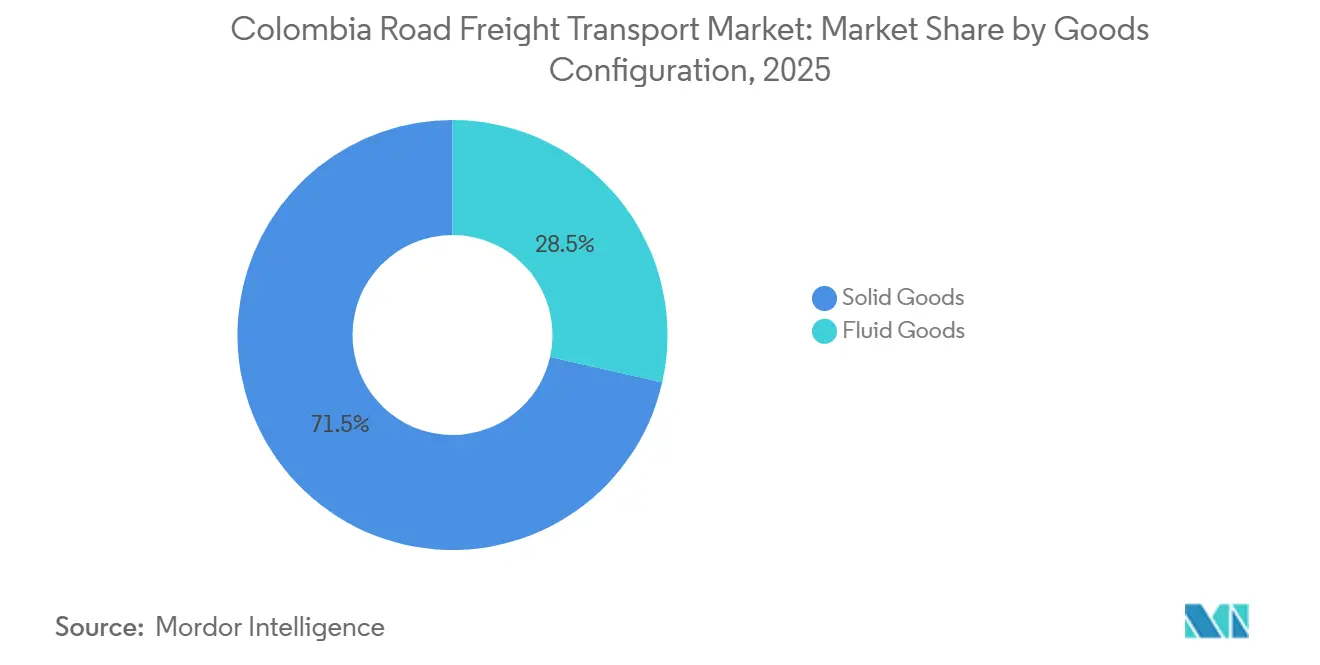
- Par configuration des marchandises, les marchandises solides ont représenté 71,46 % du fret en 2025, mais les volumes de marchandises fluides croîtront à un rythme de 6,37 % à mesure que la production des raffineries nationales augmente.
- Par contrôle de la température, le fret non soumis au contrôle de la température représentait 94,55 % des charges en 2025 ; la logistique sous température contrôlée devrait progresser à un TCAC de 6,52 %, portée par les produits pharmaceutiques et la floriculture.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché du transport routier de marchandises en Colombie
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Programme autoroutier 4G/5G accéléré | +1.2% | National, avec des gains précoces sur les corridors Bogotá-Buenaventura et Magdalena | Moyen terme (2-4 ans) |
| L'essor du commerce électronique stimule la demande de transport en groupage | +1.4% | Centres urbains - Bogotá, Medellín, Cali, Barranquilla | Court terme (≤ 2 ans) |
| Expansion de la production du secteur manufacturier | +0.9% | Ceinture industrielle andine, zones côtières de la Caraïbe | Moyen terme (2-4 ans) |
| Incitations à la modernisation du parc de camions | +0.8% | National, avec priorité aux flottes de Bogotá et d'Antioquia | Long terme (≥ 4 ans) |
| Contrôle automatique de la charge à l'essieu (ponts-bascules électroniques) | +0.6% | Péages sur les corridors 4G, déploiement rural progressif | Moyen terme (2-4 ans) |
| Essor de l'entreposage en zone franche | +1.1% | Bogotá (30 ZF), Carthagène, Barranquilla, Cali | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Programme autoroutier 4G/5G accéléré
Près de 90 % d'achèvement des concessions 4G en 2025 ont livré plus de 5 000 km de voies express à deux chaussées qui ont réduit de moitié les temps de transit sur les itinéraires Bogotá–Buenaventura et Magdalena[1]Banque interaméricaine de développement, « Avancement du programme autoroutier 4G », iadb.org. Le projet de tronçon du Magdalena d'une valeur de 2 milliards USD, désormais financé et prévu pour 2027, ouvrira des voies d'exportation directes pour les agriculteurs de Tolima et de Huila. La progression vers les concessions de nouvelle génération 5G a ralenti en raison de litiges fonciers qui ont gelé 4,6 milliards USD de travaux, retardant des liaisons d'alimentation essentielles. Un gel des péages en 2023 a également laissé les opérateurs avec un manque à gagner de 203 millions USD, forçant des renégociations contractuelles qui repoussent l'achèvement à 2028-2029. Le résultat est un réseau à deux vitesses où des autoroutes modernes acheminent les camions vers quelques corridors, intensifiant la congestion au port de Buenaventura lors de la saison de pointe du café.
L'essor du commerce électronique stimule la demande de transport en groupage
Les ventes en ligne ont atteint 18 % du chiffre d'affaires du commerce de détail national en 2024, multipliant les flux de colis et réduisant le poids moyen des colis en dessous de 5 kg[2]Banque mondiale, « Indicateurs du commerce électronique », worldbank.org. Les acteurs nationaux Coordinadora Mercantil et Servientrega ont investi dans des centres de tri automatisés permettant la livraison le jour même dans les grandes villes, tandis que les plateformes numériques de fret réduisent les trajets à vide jusqu'à 20 %. L'entrée d'Amazon à Medellín et à Cali en 2024 signale une concurrence accrue, mais des lacunes persistent dans les zones rurales où les routes non pavées augmentent les coûts du dernier kilomètre de 40 %. Les centres de consolidation urbains restent donc la colonne vertébrale de la croissance du transport en groupage au sein du marché du transport routier de marchandises en Colombie.
Expansion de la production du secteur manufacturier
Le PMI de la Colombie est resté au-dessus du seuil de 50 points jusqu'à la fin 2025 malgré une volatilité industrielle ; les commandes anticipées de produits chimiques et de plastiques demeurent fermes alors que les entreprises rapatrient leur production d'Asie. Les zones franches offrant un taux d'imposition sur les sociétés de 15 % attirent des assembleurs qui regroupent l'entreposage et la production, réduisant les distances de drayage jusqu'aux ports. Néanmoins, le plan de taxe sur le carburant de 2026 pourrait alourdir les coûts logistiques de 8 à 10 %, poussant les producteurs à sécuriser des contrats de transport en camion complet. Les engagements de Bavaria de réduire ses émissions de 25 % d'ici 2030 exigent également un parc électrique élargi et une capacité sous température contrôlée accrue, stimulant les mises à niveau des équipements dans l'ensemble du marché du transport routier de marchandises en Colombie.
Modernisation du parc de camions — Incitations
Un âge moyen de 18 ans pour les véhicules lourds nuit à l'efficacité énergétique, mais la Résolution 5304 et le programme NAMA offrent des subventions pour les camions Euro VI[3]Ministère des Transports, « Résolution de modernisation de la flotte 5304 », mintransporte.gov.co. Seulement 4 200 unités ont été mises à la ferraille en 2024 contre un objectif de 10 000 unités, soulignant les obstacles au financement pour les petits transporteurs. Les projets pilotes à Bogotá avec 22 véhicules électriques lourds ont prouvé un coût inférieur de 35 % par kilomètre par rapport aux unités diesel, mais la rareté des bornes de recharge en dehors des villes limite un déploiement plus large. Les grands chargeurs récompensent de plus en plus les flottes conformes avec des contrats premium, favorisant la consolidation du marché.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| 94 % des routes rurales non pavées | -1.30% | Municipalités rurales, Orinoquia, Amazonie, côte Pacifique | Long terme (≥ 4 ans) |
| Parc de véhicules lourds vieillissant | -0.90% | National, concentré dans les flottes des petits opérateurs | Moyen terme (2-4 ans) |
| Incidence élevée du vol de cargaisons sur les axes principaux | -0.70% | Corridors de Cauca, Nariño, Norte de Santander, Arauca | Court terme (≤ 2 ans) |
| Retards dans les développements en partenariat public-privé (permis/foncier) | -1.00% | Meta, Casanare, Chocó, réseaux de routes secondaires | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
94 % des routes rurales non pavées
Seulement 21 % du réseau colombien de 204 855 km est pavé, obligeant les producteurs des régions caféières de Caldas et de Quindío à recourir à de petits camions tout-terrain transportant 40 % de charge utile en moins et doublant les coûts par kilomètre. L'indice de performance logistique classe la Colombie au 86e rang mondial, en partie parce que les fermetures de routes en saison des pluies isolent les exploitations agricoles pendant plusieurs jours. Bien que 1,2 milliard USD soit affecté aux améliorations rurales, des litiges fonciers ont reporté 60 % des projets, perpétuant un service de fret à deux vitesses au sein du marché du transport routier de marchandises en Colombie.
Parc de véhicules lourds vieillissant
Plus d'un tiers des camions sont antérieurs aux normes d'émissions de 2005, consommant 25 % de carburant de plus que les modèles Euro VI. La mise à la ferraille obligatoire d'ici 2028 fait face à des lacunes de financement pour les propriétaires-exploitants, qui subissent déjà 12 à 15 % de temps d'arrêt. La suppression de la subvention diesel prévue pour 2026 élargira les disparités de coûts, accélérant le transfert du fret premium vers des transporteurs mieux capitalisés et remodelant la concurrence sur le marché du transport routier de marchandises en Colombie.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par utilisateur final : le commerce de détail stimule la densité de colis
Le commerce de gros et de détail a généré la plus grande part de 34,55 % du marché du transport routier de marchandises en Colombie en 2025, et ce segment devrait croître à un TCAC de 6,34 % jusqu'en 2031, à mesure que le commerce de détail en ligne favorise la densification du réseau. La taille du marché du transport routier de marchandises en Colombie attribuée au fret de détail est appelée à dépasser 5 milliards USD d'ici 2031. L'automatisation dans les centres-villes a rationalisé la livraison le jour même, bien que le service rural se heurte encore à des limites infrastructurelles.
L'agriculture, la pêche et la sylviculture restent essentielles, ancrées par le café qui représentait 7,3 % des exportations de 2024. Les volumes manufacturiers sont volatils mais bénéficient du soutien des incitations des zones franches, tandis que la logistique pétrolière et gazière repose sur de lourdes flottes de citernes pour acheminer le brut et les produits raffinés. Le fret de construction devrait rebondir une fois que les chantiers routiers en partenariat public-privé redémarreront, stimulant la demande de ciment et d'acier sur le marché du transport routier de marchandises en Colombie.


Par destination : les gains transfrontaliers dépassent le national
Les corridors nationaux ont conservé 63,57 % du tonnage de 2025, mais les flux internationaux progresseront à un TCAC de 6,87 % jusqu'en 2031, à mesure que le nearshoring accélère les chaînes d'approvisionnement vers le nord. La taille du marché du transport routier de marchandises en Colombie liée aux mouvements transfrontaliers devrait approcher 6 milliards USD d'ici 2031.
Les améliorations des corridors 4G ramènent le transit Bogotá–Medellín à moins de cinq heures, mais la congestion sur la côte Pacifique pousse les exportateurs vers les ports des Caraïbes à 400 km de plus. Les hausses de la taxe sur le diesel pourraient augmenter les coûts de passage aux frontières de 8 à 10 %, incitant les chargeurs à regrouper les volumes dans des contrats de transport en camion complet.
Par spécification de charge de camion : le transport en groupage profite de l'agrégation numérique
Les opérations en camion complet représentaient 77,65 % de la part du marché du transport routier de marchandises en Colombie en 2025, alimentées par le trafic de charbon et de pétrole en vrac[4]DANE, « Statistiques du commerce extérieur 2024 », dane.gov.co. Le transport en groupage, cependant, connaîtra la croissance la plus rapide à 6,65 % à mesure que les plateformes associent des colis fragmentés à des espaces disponibles sur les remorques.
Les systèmes de télématique réduisent les kilomètres à vide jusqu'à 20 %, tandis que les camionnettes électriques garantissent la conformité zéro émission dans les zones à faibles émissions de Bogotá. Les opérateurs en camion complet font face à une pression sur les marges une fois les subventions diesel supprimées, bien que la numérisation de la flotte puisse compenser une partie de l'impact.
Par conteneurisation : le vrac domine, les zones franches stimulent les conteneurs
Le fret non conteneurisé représentait 85,55 % du tonnage de 2025, reflétant des flux robustes de charbon, de café et de brut. Le fret conteneurisé, orienté par les activités à valeur ajoutée des zones franches, devrait croître de 6,03 %, ajoutant environ 1 milliard USD à la taille du marché du transport routier de marchandises en Colombie d'ici 2031.
Les opérateurs de zones franches bénéficient d'un report de droits de douane et d'un taux d'imposition sur les sociétés de 15 %, attirant des entreprises électroniques et pharmaceutiques qui exigent un stockage sous douane et des liaisons stables de chaîne du froid. La rareté du foncier près de Bogotá pousse l'expansion des entrepôts vers les municipalités périphériques avec des loyers plus bas mais des trajets de drayage plus longs.
Par distance : la longue distance ancrée par les corridors d'exportation
Les itinéraires longue distance représentaient 74,62 % des tonnes-kilomètres en 2025, soutenus par des trajets de plus de 500 km depuis les mines de l'intérieur vers les ports des Caraïbes. Les flux de charbon et de brut assurent un TCAC de 6,21 %, tandis que la croissance de la courte distance repose sur la densité du commerce électronique à l'intérieur des mégapoles.
Les projets pilotes de camions électriques restent limités aux villes en raison du manque de bornes de recharge rapide en dehors des grands centres, mais la demande des consommateurs pousse les transporteurs à hybrider leurs flottes, notamment pour les boissons de la chaîne du froid et les denrées périssables sur le marché du transport routier de marchandises en Colombie.
Par configuration des marchandises : les marchandises solides dominent, les fluides s'accélèrent
Les marchandises solides telles que le café, le ciment et l'acier ont capturé 71,46 % du volume de 2025. Les marchandises fluides, y compris les dérivés pétroliers, devraient afficher un TCAC de 6,37 % grâce aux expansions des raffineries de Carthagène et de Barrancabermeja.
Les expéditeurs d'énergie déploient des unités de citernes Euro VI avec technologie de confinement des déversements, mais les prochaines hausses des prix du diesel pourraient comprimer les marges. Les transporteurs de marchandises solides supportent les déficits des routes rurales qui doublent les coûts unitaires par rapport aux artères pavées, maintenant l'écart concurrentiel au sein du secteur du transport routier de marchandises en Colombie.
Par contrôle de la température : la chaîne du froid s'étend pour les produits pharmaceutiques et agricoles
Le fret non soumis au contrôle de la température a dominé à 94,55 % en 2025, mais les charges sous température contrôlée croîtront de 6,52 %, portées par 1,5 milliard USD d'exportations florales et des règles strictes en matière de bonnes pratiques de distribution pharmaceutique. La taille du marché du transport routier de marchandises en Colombie pour la chaîne du froid devrait dépasser 1 milliard USD d'ici 2031.
Le réseau de 39 installations de DHL Supply Chain propose désormais un stockage conforme aux bonnes pratiques de distribution, tandis que la feuille de route carbone de Bavaria stimule l'adoption de réfrigérateurs électriques. Seulement 15 % des zones rurales disposent d'entrepôts frigorifiques à proximité, nécessitant des unités de réfrigération mobiles qui augmentent les coûts de 10 à 15 %.
Analyse géographique
L'axe andin colombien, Bogotá, Medellín, Cali, a traité environ 65 % du tonnage national en 2025, tirant parti des gains de double voie qui ont réduit les temps de transit sur les axes principaux. Les clusters de zones franches à Bogotá et à Carthagène ont traité 1,2 million d'EVP en 2024, alimentant les flux d'électronique et de produits pharmaceutiques à destination de l'Amérique du Nord.
La côte des Caraïbes accueille des corridors à forte exportation de charbon et de brut qui ont généré 48,5 % des recettes d'exportation de 2024. Buenaventura sur le Pacifique gère 60 % des importations de conteneurs, mais des durées de séjour d'une semaine poussent les chargeurs vers le nord, ajoutant coûts et distance.
L'Orinoquia et l'Amazonie représentent ensemble moins de 10 % de l'activité de fret, car 94 % de leurs routes demeurent non pavées, forçant des solutions multimodales fluviales ou aériennes qui gonflent les tarifs jusqu'à 300 %. Les mesures de sécurité croissantes le long des corridors frontaliers compliquent davantage les opérations, mais les gains du nearshoring dans l'intérieur andin maintiennent le marché du transport routier de marchandises en Colombie sur une trajectoire ascendante.
Paysage réglementaire
Le transport routier de marchandises en Colombie est régi par le cadre du ministère des Transports (y compris le décret 1079 de 2015 et ses mises à jour ultérieures), avec une supervision et une application soutenues par la Superintendencia de Transporte. Le Sistema de Informacion de Costos Eficientes para el Transporte Automotor de Carga (SICE-TAC) constitue un ancrage central de conformité opérationnelle, utilisé comme référence pour le calcul des coûts de fret efficients. Les autorités ont continué de mettre à jour cet outil pour refléter les composantes de temps de travail (y compris les heures supplémentaires) et les exigences spécifiques aux marchandises, notamment les liquides et les mouvements de conteneurs.
Les contrôles de coûts et de documentation se sont encore renforcés grâce à des mesures récentes : le décret 1017 de 2025 a fixé des paramètres qui alimentent la dynamique des péages et des coûts d'exploitation pour 2026, tandis que la Superintendencia de Transporte a renforcé les obligations de déclaration liées à la transparence des coûts pour les générateurs de fret et les acteurs du marché. Début 2026, le ministère des Transports a signalé des hausses des coûts d'exploitation induites par des ajustements tels que les péages, les salaires et les variables liées au carburant, et le périmètre du SICE-TAC s'est élargi pour inclure des publications de coûts applicables aux véhicules de fret léger (3 500 à 7 500 kg). Cette extension a fait entrer le régime de coûts de référence plus profondément dans la distribution urbaine et régionale.
Analyse de la chaîne de valeur
La chaîne de valeur du transport routier de marchandises en Colombie débute avec la demande issue du commerce de gros et de détail, de la fabrication, de l'agriculture et des expéditeurs du secteur pétrolier et gazier, puis passe par les transitaires/3PL, les fonctions de répartition et de courtage, et une base de transporteurs fragmentée dominée par de petits propriétaires-exploitants. Les expéditions atteignent ensuite la livraison au destinataire et la logistique inverse. La formalisation du secteur et la traçabilité des transactions s'appuient de plus en plus sur des couches de déclaration numérique obligatoires telles que le RNDC et les outils de coûts de référence via le SICE-TAC, qui influencent la manière dont les expéditeurs contractent la capacité et dont les transporteurs justifient la conformité, les temps d'attente et l'économie des itinéraires.
Sur le plan physique, la chaîne est conditionnée par la performance des corridors vers les ports et les centres industriels. Les améliorations du réseau accroissent la productivité des axes principaux, tandis que l'accès rural demeure un point d'engorgement. Les statistiques gouvernementales ont souligné l'ampleur du mouvement de fret routier, avec 73,7 millions de tonnes de fret solide transportées par route au premier semestre 2025, en hausse de 3,8 % en glissement annuel. La livraison d'infrastructures continue de s'appuyer sur des structures de PPP, comme le corridor Buga-Loboguerrero-Buenaventura (5G) ayant atteint sa clôture financière en 2024. Des initiatives intermodales parallèles, notamment la fenêtre d'attribution du PPP ferroviaire La Dorada-Chiriguana mentionnée par l'ANI en 2024, maintiennent le camionnage de transfert, la manutention terminale et le transport routier longue distance au cœur du système, tout en créant une pression pour s'intégrer au rail et à la logistique portuaire afin de réduire le coût de bout en bout.
Paysage concurrentiel
Les petits propriétaires-conducteurs contrôlent 60 à 65 % du parc de camions, tandis que les intégrateurs mondiaux sécurisent des contrats premium. DHL Supply Chain exploite 296 000 m² d'entrepôts frigorifiques conformes aux bonnes pratiques de distribution et prévoit 1,3 million USD d'investissements en panneaux solaires et en modernisation de flotte pour 2025[5]DHL Supply Chain, « Opérations DHL en Colombie », dhl.com.
Le champion local Coordinadora Mercantil s'appuie sur des centres automatisés pour la livraison le jour même, et TCC a introduit des camions électriques à batterie desservant des micro-centres de traitement des commandes. La tour de contrôle SAP d'Organización Corona a augmenté les trajets aller-retour complets de 20 % et réduit les surestaries de 40 %, démontrant que le routage piloté par les données peut améliorer la productivité même dans des flottes vieillissantes.
Les technologies de sécurité et les accréditations ESG orientent désormais l'attribution des contrats. Les transporteurs proposant un géofençage GPS bénéficient d'une prime tarifaire de 10 à 15 % sur les corridors à risque élevé, tandis que les chargeurs ayant des objectifs d'émissions de scope 3 recherchent des partenaires déployant des camions Euro VI ou électriques, remodelant le marché du transport routier de marchandises en Colombie.
Principaux acteurs du secteur du transport routier de marchandises en Colombie
Operadores Logisticos De Carga S OPL Carga S.A.S.
Coordinadora Mercantil S.A.
TCC S.A.S.
Transportes Vigia Sociedad Por Acciones Simplificada S.A.S.
Transportes Sanchez Polo S.A.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Une opportunité claire réside dans la monétisation des améliorations de corridors et de fiabilité dans les zones géographiques difficiles, où l'état des routes et les contraintes de sécurité créent des lacunes de service et une prime pour les opérateurs conformes et technologiquement équipés. En 2026, le gouvernement a fait progresser des interventions routières majeures, notamment l'attribution par le ministère des Transports du projet El Estanquillo-Popayan d'un montant de 8,8 billions de COP (101 km d'interventions, dont 62,3 km de double chaussée et 14 tunnels). Invias a également fait avancer l'adjudication de travaux d'un montant de 363,254 milliards de COP sur les corridors Quibdo-Medellin (182 km) et Quibdo-Pereira (210 km) pour 2026-2029. Ces actions créent un espace de contractualisation pour les transporteurs et prestataires logistiques liés aux chaînes d'approvisionnement de la construction, avec un potentiel de conversion de l'accès amélioré en une distribution régionale plus dense.
La transition énergétique et la numérisation transforment également la conception des services, tant sur le transport longue distance que sur le fret urbain. Le ministère des Transports a annoncé Ruta-E en mai 2026, un corridor de fret électrique de 1 200 km entre Bogota et Cartagena avec des points de charge tous les 100 km. Parmi les participants nommés figurent DHL, BYD, Auteco Blue, TCC et Voltrelli, soutenant des cas d'investissement pour les tracteurs électriques, les remorques frigorifiques électriques et les services de recharge basés sur les corridors. Parallèlement, la visibilité et la mise en relation pour la longue traîne des propriétaires-exploitants restent une lacune identifiable. Des plateformes telles que VePAI ont lancé une approche d'IA intégrée à WhatsApp pour structurer la visibilité d'une large base de conducteurs indépendants, renforçant les opportunités d'agrégation LTL, de services de tour de contrôle, et de couches de conformité de niveau expéditeur qui réduisent les kilomètres à vide et améliorent la desserte au-delà des grandes villes.
Développements récents du secteur
- Juillet 2026 : Coordinadora Mercantil a ouvert une nouvelle succursale régionale à Quibdo (Choco) pour étendre sa couverture directe à un corridor historiquement mal desservi. Cette initiative soutient les options de dernier kilomètre et de transport régional dans des zones où la qualité des routes et les contraintes de sécurité ont limité la régularité du service, permettant une fréquence de service accrue et des fenêtres de livraison plus serrées.
- Août 2025 : DHL Supply Chain s'est engagé à investir 1,3 million USD pour moderniser les infrastructures de point de vente et ajouter des installations solaires dans ses 39 entrepôts en Colombie. Cet investissement soutient la réduction des coûts d'exploitation et des opérations d'installations plus résilientes, renforçant la compétitivité des réseaux de logistique contractuelle et de distribution liés au transport routier.
- Octobre 2024 : TCC S.A.S. a obtenu une facilité de crédit de 11,272 milliards de COP auprès de Banco de Bogota pour moderniser sa flotte avec 51 nouveaux véhicules 100 % électriques destinés aux grandes villes, notamment Bogota, Medellin et Cali. Ce financement soutient une électrification plus large de la flotte dans la distribution urbaine, où la conformité en matière d'émissions et le contrôle des coûts d'exploitation influencent de plus en plus les décisions d'appel d'offres des expéditeurs.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Selon cette méthodologie, le marché couvre les services payants de transport de marchandises par camion sur les routes colombiennes, y compris les trajets domestiques et les segments transfrontaliers gérés par des transporteurs routiers. La valeur est mesurée comme le revenu généré par l'activité de transport routier de marchandises en Colombie au cours de l'année.
Exclusions du périmètre : nous excluons le transport de passagers, les frais purs d'entreposage et d'expédition non liés au transport routier, ainsi que les frais de fret maritime ou aérien qui se situent hors du segment routier.
Aperçu de la segmentation
- Par utilisateur final
- Agriculture, pêche et sylviculture
- Construction
- Fabrication
- Pétrole et gaz, mines et carrières
- Commerce de gros et de détail
- Autres
- Par destination
- National
- International
- Par spécification de charge de camion
- Camion complet (FTL)
- Transport en groupage (LTL)
- Par conteneurisation
- Conteneurisé
- Non conteneurisé
- Par distance
- Longue distance
- Courte distance
- Par configuration des marchandises
- Marchandises fluides
- Marchandises solides
- Par contrôle de la température
- Non soumis au contrôle de la température
- Sous température contrôlée
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par l'élaboration d'un tableau clair de l'offre et de la demande pour le transport routier en Colombie, puis par son rattachement à un ensemble utilisable de séries de données publiques. Nous avons examiné des statistiques officielles et des publications politiques telles que celles du DANE (statistiques nationales), du ministère des Transports et des agences routières associées, ainsi que les publications commerciales et douanières du DIAN pour l'orientation des importations et exportations. Nous avons également utilisé la Banque mondiale et UN Comtrade pour vérifier les signaux macroéconomiques du commerce.
Pour maintenir des hypothèses de prix et d'activité réalistes, nous avons utilisé des sources supplémentaires telles que les documents déposés par les entreprises et les présentations aux investisseurs des opérateurs de transport et de logistique, les avis d'appels d'offres et de contrats publics, et une couverture de presse fiable sur le carburant, les péages et les travaux d'infrastructure. Certains abonnements payants n'ont été utilisés que lorsqu'ils facilitaient l'accès à des données financières d'entreprises normalisées, au contexte des mouvements d'expédition et de commerce, et à des recherches de brevets lorsque des affirmations d'adoption technologique nécessitaient une vérification. Ces exemples ne sont pas exhaustifs, et de nombreuses autres sources publiques et payantes ont également été consultées pour collecter des données, les valider et clarifier les points ambigus.
Entretiens et enquêtes primaires
Le travail primaire a été utilisé pour tester la robustesse du modèle et combler les lacunes que les données publiques ne précisent pas, notamment autour du rendement par tonne-km, des trajets à vide, de la composition typique des itinéraires, et de la manière dont les révisions de prix se répercutent dans les contrats. Nous avons échangé avec un ensemble de transporteurs, d'opérateurs de flotte, d'expéditeurs et de coordinateurs logistiques dans les principaux corridors colombiens, puis avons croisé ces informations avec les schémas de flux de marchandises et les segments routiers liés au commerce.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 33 % | Cadres dirigeants : 17 % |
| Niveau intermédiaire : 48 % | Responsables fonctionnels/d'unité : 36 % |
| Petits acteurs : 19 % | Managers : 47 % |
Dimensionnement du marché et prévisions
Le dimensionnement principal est construit de manière descendante en reconstituant le volume d'activité de fret et en le traduisant en chiffre d'affaires à l'aide d'hypothèses pratiques de prix et d'utilisation. Pour la Colombie, cela commence par une vue structurée des trajets routiers domestiques par rapport aux trajets internationaux, puis est affiné à l'aide de vérifications sur la composition des chargements (FTL par rapport à LTL), les mouvements conteneurisés par rapport aux non-conteneurisés, la répartition des distances (courte distance par rapport à longue distance), et la part du trafic de marchandises sous température contrôlée et de fluides.
Pour maintenir les totaux ancrés dans la réalité, nous corroborons les résultats avec des approximations ascendantes sélectives, comme l'agrégation d'un échantillon de revenus de transporteurs lorsque disponible. Nous vérifions ensuite le revenu implicite par trajet, par tonne ou par km par rapport à ce que déclarent les opérateurs. Lorsque les données sont manquantes pour les petites flottes ou la capacité informelle, l'écart est traité à l'aide d'hypothèses de type pénétration (par exemple, quelle part d'un corridor est desservie par des flottes organisées), puis revérifié par des entretiens.
Pour les prévisions, une analyse de scénarios est utilisée afin que la trajectoire de croissance reste cohérente avec des facteurs mesurables tels que la production industrielle, l'intensité des expéditions agricoles et minières, les volumes commerciaux, le comportement de répercussion des coûts de carburant et de péage, et les évolutions de la capacité des corridors liées aux améliorations routières. Les hypothèses ne sont ajustées qu'après examen avec les répondants du secteur, et une brève vérification est appliquée chaque fois pour s'assurer que le prix et le volume implicites n'évoluent pas dans des directions opposées sans raison claire.
Validation des données et cycle de mise à jour
La validation s'effectue à travers un ensemble de vérifications croisées pratiques, puis par un examen par les analystes. Nous comparons les résultats du modèle avec des signaux indépendants tels que l'activité routière liée au commerce, la direction du débit des corridors, et si les niveaux de revenu moyen implicites correspondent à ce que décrivent les transporteurs et les expéditeurs pour des trajets similaires.
Les valeurs aberrantes sont signalées, et les hypothèses qui les sous-tendent sont revisitées avant validation finale. Cela peut également déclencher une reprise de contact rapide avec les répondants lorsqu'un écart reste inexpliqué. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des événements significatifs se produisent, tels que des chocs de coûts brusques ou des changements de politique affectant les tarifs de fret. Avant la livraison, une dernière vérification est effectuée pour que les chiffres reflètent les dernières mises à jour disponibles.
Taille du marché du transport routier de marchandises en Colombie selon Mordor Intelligence comparée à d'autres estimations publiées
Il est courant d'observer des tailles de marché différentes pour le transport routier de marchandises en Colombie, car les éditeurs ne délimitent pas toujours de la même manière ce qui compte comme revenu de fret routier. Les écarts proviennent généralement du fait que les segments internationaux sont comptabilisés ou non, que les frais d'expédition et d'entreposage sont intégrés ou non au total, et de la manière dont le prix et le volume sont projetés pendant les périodes de volatilité des coûts.
En suivant l'activité et les révisions de prix au niveau des corridors, puis en actualisant les hypothèses à l'aide de vérifications par entretiens, Mordor Intelligence maintient l'estimation ancrée au revenu du fret par camion en Colombie plutôt que de regrouper des services logistiques adjacents dans le même chiffre.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 11,59 milliards USD (2026) | |
| Cabinet de conseil international A | 13,40 milliards USD (2026) | Cette estimation semble mélanger un revenu logistique plus large avec le transport routier, ce qui peut inclure l'expédition, l'entreposage et la manutention à valeur ajoutée qui se situent hors du segment routier. |
| Revue commerciale B | 9,90 milliards USD (2026) | Ce chiffre est généralement dérivé d'une déclaration plus restreinte des transporteurs formels et peut sous-estimer les petites flottes ainsi que les flux non conteneurisés à courte distance où la divulgation est plus faible. |
L'écart observé dans le tableau s'explique principalement par les choix de périmètre et par la manière dont la portion informelle et de petites flottes est traitée. Lorsque le périmètre est limité au revenu du transport routier et que la composition de l'activité est vérifiée selon la destination, la distance et le type de chargement, la taille de marché obtenue reste plus facile à rattacher à des conditions d'exploitation réelles et à des données reproductibles.


Questions clés abordées dans le rapport
Quelle sera la taille du secteur du transport routier de marchandises en Colombie d'ici 2031 ?
La taille du marché du transport routier de marchandises en Colombie est prévue pour atteindre 15,44 milliards USD d'ici 2031, avec une expansion à un TCAC de 5,9 %.
Quel groupe de clients expédie le plus de marchandises ?
Le commerce de gros et de détail a dominé avec 34,55 % des volumes de 2025 et constitue également le segment d'utilisateurs finaux à la croissance la plus rapide.
Quelle est la part du trafic en transport en groupage ?
Le transport en groupage représentait 22,35 % des revenus de 2025 et devrait croître de 6,65 % annuellement jusqu'en 2031 grâce à la parcellisation du commerce électronique.
Pourquoi les charges conteneurisées croissent-elles plus vite que le vrac ?
Les incitations à l'entreposage en zone franche et l'assemblage à valeur ajoutée génèrent un TCAC de 6,03 % pour le fret conteneurisé, malgré la domination du fret en vrac.
Comment la suppression de la subvention diesel affectera-t-elle les transporteurs ?
Les prix à la pompe devraient augmenter de 8 à 10 %, comprimant les marges et accélérant l'adoption de camions Euro VI et électriques pour des raisons d'efficacité.
Dernière mise à jour de la page le:


