
Taille et part du marché américain du transport de fret aérien
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 49.85 Milliards de dollars |
| Taille du Marché (2026) | 51.99 Milliards de dollars |
| Taille du Marché (2031) | 64.11 Milliards de dollars |
| Growth Rate (2026 - 2031) | 4.29 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché américain du transport de fret aérien par Mordor Intelligence
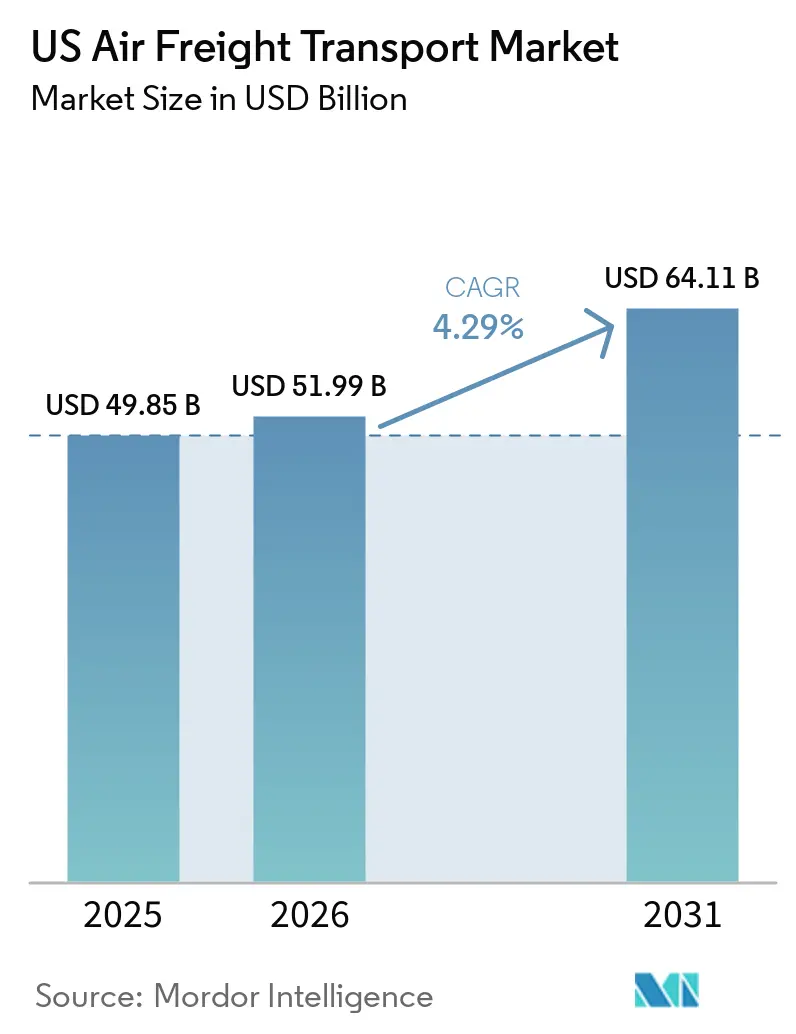
La taille du marché américain du transport de fret aérien est estimée à 51,99 milliards USD en 2026, en hausse par rapport à la valeur de 2025 de 49,85 milliards USD, avec des projections pour 2031 atteignant 64,11 milliards USD, progressant à un TCAC de 4,29 % sur la période 2026-2031.
Une croissance à deux chiffres des tonnes-kilomètres de fret pendant 15 mois consécutifs jusqu'au début de l'année 2025 souligne la profondeur de la demande post-pandémique, même si les pressions macroéconomiques persistent. Le commerce électronique transfrontalier, la délocalisation structurelle de proximité vers le Mexique et l'essor des flux de produits biologiques maintiennent les facteurs de charge tendus et les rendements au-dessus des normes historiques. Parallèlement, le durcissement des réglementations douanières, la reprise de la capacité en soute et l'inflation salariale dans les aéroports hub ont tempéré le pouvoir de fixation des prix et reconfiguré les stratégies de réseau sur l'ensemble du marché américain du transport de fret aérien. Les transporteurs investissent dans des avions-cargos dédiés, des entrepôts intelligents et du carburant d'aviation durable (CAD) pour défendre leurs marges tout en améliorant la fiabilité du service. Les transitaires et les intégrateurs voient des perspectives favorables dans le courtage à valeur ajoutée et les services de chaîne du froid qui atténuent les frictions opérationnelles créées par les nouveaux régimes tarifaires et les règles plus strictes concernant la température des médicaments.
Points clés du rapport
- Par type de service, le transport de fret (cargo/CEP) détenait 46,62 % de la part de marché américaine du transport de fret aérien en 2025, tandis que les autres services à valeur ajoutée devraient afficher un TCAC de 5,05 % jusqu'en 2031.
- Par destination, le transport domestique représentait 61,35 % de la taille du marché américain du transport de fret aérien en 2025 ; le segment international devrait croître à un TCAC de 4,5 % jusqu'en 2031.
- Par type de transporteur, le fret en soute représentait 50,40 % du marché américain du transport de fret aérien en 2025, mais les avions-cargos dédiés devraient se développer à un TCAC de 5,05 % jusqu'en 2031.
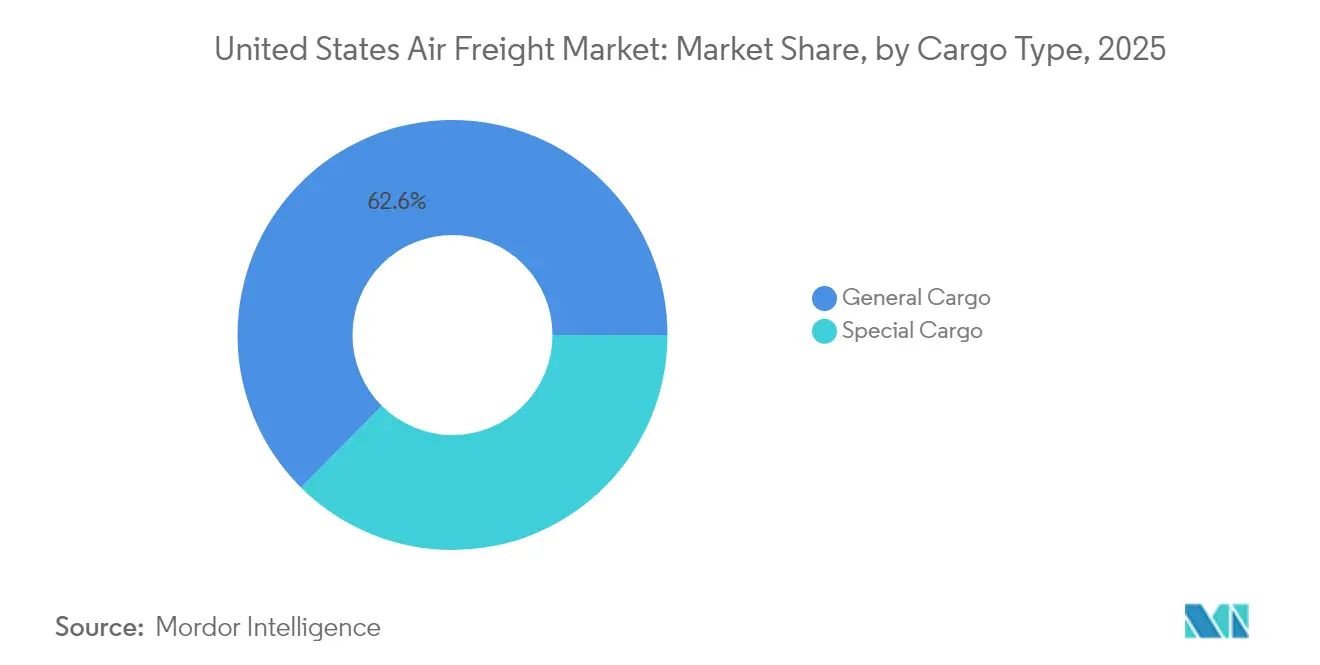
- Par type de marchandises, le fret général représentait 62,55 % de la taille du marché américain du transport de fret aérien en 2025, tandis que le fret spécial devrait progresser à un TCAC de 5,85 % jusqu'en 2031.
- Par secteur utilisateur final, le commerce électronique et la distribution étaient en tête avec 35,40 % de la part de marché américaine du transport de fret aérien en 2025 ; la santé et les produits pharmaceutiques progresseront à un TCAC de 6,55 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché américain du transport de fret aérien
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Essor de la livraison en deux jours du commerce électronique transfrontalier porté par les colis États-Unis–Asie | +1.20% | Mondial – focus sur les liaisons États-Unis–Asie | Court terme (≤ 2 ans) |
| Relocalisation de proximité des semi-conducteurs et de l'électronique dans le corridor États-Unis–Mexique | +0.80% | Corridor États-Unis–Mexique | Moyen terme (2-4 ans) |
| Expansion bilatérale du régime Ciel ouvert ouvrant de nouvelles liaisons tout-cargo | +0.60% | Mondial (plus de 130 partenaires bilatéraux) | Long terme (≥ 4 ans) |
| Croissance des produits biologiques et thérapies cellulaires et géniques sous température contrôlée | +1.00% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Délocalisation de proximité de pièces automobiles et aérospatiales nécessitant un transport aérien en flux tendu | +0.70% | Amérique du Nord, principalement corridor États-Unis–Mexique | Moyen terme (2-4 ans) |
| Investissements dans les cités cargo aéroportuaires (MIA, DFW, RFD) augmentant le débit | +0.90% | Principaux hubs américains (MIA, DFW, RFD, ORD) | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Essor de la livraison en deux jours du commerce électronique transfrontalier porté par les colis États-Unis–Asie
Les attentes des consommateurs ont convergé vers une livraison en deux jours, 90 % des acheteurs américains citant ce délai comme référence et 30 % exigeant déjà une livraison le jour même pour les commandes internationales. Le commerce électronique représente désormais plus de la moitié du tonnage transpacifique, en faisant le pivot du marché du transport de fret aérien aux États-Unis. Le potentiel de revenus de 1,06 billion USD du segment en 2024, associé à un CAGR de 7,4 % sur la période 2025-2028, incite les transporteurs à augmenter la capacité des plateformes de transbordement, à intégrer le dédouanement préalable et à co-localiser le tri du dernier kilomètre à l'intérieur des périmètres aéroportuaires. La rapidité d'exécution devient un facteur de différenciation, poussant les compagnies aériennes à privilégier les horaires des avions-cargos plutôt que la soute afin d'éviter les couvre-feux de créneaux imposés par les passagers et les conflits liés aux bagages. Cette demande de capacité dédiée crée des opportunités sur le marché du transport de fret aérien affrété aux États-Unis, notamment pour les expéditions transfrontalières de commerce électronique sensibles au facteur temps.
Relocalisation de proximité des semi-conducteurs et de l'électronique dans le corridor États-Unis–Mexique
Des engagements d'investissement de délocalisation de proximité dépassant 31 milliards USD au Mexique en 2023 ont catalysé un corridor à haute valeur ajoutée pour les fonderies de plaquettes et les assemblages de circuits imprimés. Quarante pour cent du contenu d'une exportation mexicaine finie provient des États-Unis, un contraste saisissant avec la valeur ajoutée de 4 % en provenance de Chine. Cette boucle étroite de co-production dépend de ponts aériens de nuit reliant les grappes maquiladoras aux centres de conception américains, renforçant la pertinence à long terme du marché américain du transport de fret aérien pour les flux en flux tendu haute technologie.
Croissance des produits biologiques et thérapies cellulaires et géniques sous température contrôlée
Les revenus logistiques biopharma de UPS devraient doubler pour atteindre 20 milliards USD d'ici 2026 à mesure que les thérapies cellulaires et géniques sortent des essais cliniques. Ces produits nécessitent des plages ambiantes, de 2 à 8 °C ou cryogéniques avec un enregistrement des données conforme aux BPD, poussant les transitaires à développer des refroidisseurs certifiés BPD et des flottes de conteneurs actifs. Le marché américain du transport de fret aérien bénéficie de rendements premium sur les expéditions médicales qui atteignent régulièrement 1,5 à 2 fois les tarifs du fret général. Des acquisitions stratégiques telles que le rachat de CRYOPDP par DHL en 2025 illustrent la course aux armements pour les capacités de chaîne du froid.
Investissements dans les cités cargo aéroportuaires (MIA, DFW, RFD) augmentant le débit
Les projets immobiliers centrés sur le cargo se multiplient, de l'extension VICC de Miami au nouvel entrepôt de 22 296 m² de l'aéroport O'Hare de Chicago, chacun promettant des bonds de débit de 15 à 100 %. Les programmes d'investissement intègrent également des systèmes de tri automatisés, des voies de circulation dédiées et des zones CFS sur site qui réduisent les délais de stationnement. Ces améliorations élargissent le plafond physique du marché américain du transport de fret aérien tout en attirant de nouveaux opérateurs qui évitaient auparavant les hubs encombrés.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Reprise de la capacité en soute comprimant les rendements après la pandémie | -0.90% | Liaisons principales mondiales | Court terme (≤ 2 ans) |
| Pénuries de main-d'œuvre dans les hubs cargo et inflation salariale | -0.60% | Hubs domestiques américains | Moyen terme (2-4 ans) |
| Durcissement des règles tarifaires et de minimis provoquant des retards douaniers pour le commerce électronique | -1.00% | Corridors États-Unis–Asie (notamment Chine) | Court terme (≤ 2 ans) |
| Mandats de mélange de CAD augmentant la base de coûts de carburant | -0.30% | Mondial (initialement Europe et Amérique du Nord) | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Reprise de la capacité en soute comprimant les rendements après la pandémie
La reprise du transport de passagers a réintroduit les soutes de gros-porteurs dormantes, augmentant la capacité mondiale de 2 % fin 2024 face à une croissance de la demande de fret de 11 %. À mesure que les compagnies aériennes réactivent leurs flottes d'Airbus A350 et Boeing 787, les expéditeurs retrouvent un levier sur les tarifs, érodant les primes des avions-cargos. L'Association du transport aérien international prévoit une décélération à 5,8 % de croissance mondiale des volumes en 2025, avec des recettes cargo tombant à 111 milliards USD[1]Association du transport aérien international, « Feuille de route zéro émission nette », iata.org. Cela atténue les perspectives de résultats pour le marché américain du transport de fret aérien malgré une croissance commerciale soutenue.
Durcissement des règles tarifaires et de minimis provoquant des retards douaniers pour le commerce électronique
La suppression du seuil d'exonération de droits de douane inférieur à 800 USD sur les colis chinois à partir de mai 2025 ajoute des droits de 30 % ou 25 USD par article, doublant en juin. Plus d'un milliard de colis de minimis sont entrés en 2024 — 61 % en provenance de Chine — et la plupart sont arrivés par voie aérienne. Les changements soudains de règles ont provoqué des engorgements de colis à JFK et ont conduit des détaillants en ligne tels que Shein à annuler des envois, freinant les perspectives de volume à court terme pour le marché américain du transport de fret aérien.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service : les offres à valeur ajoutée dépassent le transport de base
Le transport de fret représentait 46,62 % de la part de marché américaine du transport de fret aérien en 2025 grâce à la solidité des réseaux de messagerie hub-and-spoke établis. L'envergure du segment fournit des volumes de base qui ancrent l'utilisation des aéronefs. Pourtant, les services à valeur ajoutée — du courtage en douane à l'assurance — croîtront de 5,05 % par an, dépassant l'ensemble du marché américain du transport de fret aérien. Les transitaires regroupent des outils d'automatisation des droits de douane avec des audits de conformité pour aider les marchands en ligne à faire face aux changements de règles sur les entrées de minimis. Le projet de UPS de doubler ses revenus dans le secteur de la santé illustre la marge potentielle dans le conseil spécialisé et l'orchestration de la chaîne du froid, qui porte souvent des marges supérieures de 3 à 4 points de pourcentage au-dessus du transport de ligne.
À mesure que les obstacles réglementaires se multiplient, les expéditeurs privilégient les solutions à facture unique qui intègrent le courtage, l'étiquetage et le dernier kilomètre dans un seul contrat. Cette préférence positionne les intégrateurs et les prestataires logistiques de quatrième rang (4PL) à forte composante technologique pour capter une part plus importante du marché américain du transport de fret aérien, même si les revenus de pur transport se stabilisent. Sur la période de prévision, la taille du marché américain du transport de fret aérien liée au conseil, à l'emballage et au suivi par l'internet des objets (IoT) pourrait dépasser 8,27 milliards USD, renforçant le pivot vers les services au détriment du tonnage banalisé.


Par destination : les flux internationaux s'accélèrent grâce à la délocalisation de proximité
Le transport domestique représente encore 61,35 % de la taille du marché américain du transport de fret aérien en 2025, en raison des schémas d'exécution Alaska, Hawaï et côte à côte. La croissance, cependant, s'oriente vers les corridors transfrontaliers, qui affichent un TCAC de 4,5 %. Les volumes du commerce électronique transpacifique et les flux en provenance du Mexique dominent cette accélération. L'Asie–Amérique du Nord représente déjà un quart du fret aérien mondial ; avec la hausse des commandes en ligne, cette part pourrait approcher un tiers d'ici le milieu de la décennie.
Le transport terrestre est en forte concurrence sur les trajets domestiques inférieurs à 1 600 km, mais pour l'habillement, l'électronique et les produits biologiques, le fret aérien reste le seul mode capable de satisfaire les accords de niveau de service en deux jours. L'interaction entre les portes d'entrée américaines et les villes maquiladoras mexicaines souligne également la dynamique : 656 milliards USD d'échanges bilatéraux ont circulé au cours des 11 premiers mois de 2023, un chiffre qui renforce la part internationale du marché américain du transport de fret aérien.
Par type de transporteur : les avions-cargos retrouvent leur pertinence stratégique
La capacité en soute représentait 50,40 % du marché américain du transport de fret aérien en 2025, la reprise des horaires de passagers ayant rebondi. Malgré cet avantage numérique, les opérateurs tout-cargo se développeront plus rapidement à un TCAC de 5,05 % grâce à leur résilience et à leur manutention spécialisée. La flotte d'Atlas Air est passée à 121 gros-porteurs en 2024, représentant 14 % de la capacité mondiale des avions-cargos. Le modèle ACMI du transporteur répond aux besoins des géants du commerce électronique en quête de volumes garantis sur pont principal, mettant en évidence un glissement séculaire vers une capacité contrôlée.
Les aéroports exclusivement cargo comme Rockford et Greenville-Spartanburg ont enregistré des augmentations de fret même lorsque les hubs mixtes ont fléchi, reflétant le pivot des expéditeurs vers des nœuds sans congestion. À mesure que les aéroports attirent les avions-cargos avec des redevances d'atterrissage réduites et des créneaux 24h/24 et 7j/7, le marché américain du transport de fret aérien pourrait voir la part des avions-cargos dépasser 50 % sur les corridors critiques d'ici 2031.
Par type de marchandises : le fret spécial suit la courbe des rendements premium
Le fret général remplit encore 62,55 % des soutes et des ponts principaux, mais les produits pharmaceutiques, les denrées périssables et les marchandises dangereuses affichent une croissance annuelle de 5,85 %. La taille du marché américain du transport de fret aérien pour les seules expéditions de soins de santé pourrait atteindre 19,74 milliards USD d'ici le milieu de la décennie, reflétant l'objectif de revenus de UPS. L'aéroport international de Miami traite déjà 69 % des importations américaines de denrées périssables et double sa capacité via le projet VICC. Avec des flacons de thérapie génique évalués à plusieurs millions, les compagnies aériennes privilégient la télémétrie de température en temps réel et la certification aux BPD.
La demande de formation aux marchandises dangereuses a également explosé à mesure que les volumes de batteries au lithium augmentent, obligeant les transporteurs à déployer des conteneurs résistants au feu. La prime sur le fret spécial, souvent 50 à 100 % supérieure aux tarifs généraux, constitue une couverture des résultats lorsque la capacité en soute affaiblit le marché américain du transport de fret aérien dans son ensemble.
Par secteur utilisateur final : la santé dépasse le géant du commerce électronique
Le commerce électronique et la distribution représentent 35,40 % du marché américain du transport de fret aérien en 2025, une part cimentée par les attentes en matière de livraison le lendemain. La santé et la pharmacie, bien que plus modestes, progressent à un TCAC de 6,55 % en raison de la montée en puissance des produits biologiques, des essais de thérapies cellulaires et de l'activité du pipeline vaccinal. L'acquisition de CRYOPDP par DHL et le rachat de Frigo-Trans par UPS signalent une concurrence croissante pour les volumes qualifiés aux BPD. La délocalisation de proximité automobile et aérospatiale contribue à des volumes supplémentaires alors que les équipementiers couvrent le risque géopolitique avec des fournisseurs de proximité ; la production mexicaine de véhicules a augmenté de 13,54 % en 2023, renforçant les corridors de fret aérien en flux tendu.
Les entreprises de haute technologie tirent parti des subventions de la loi CHIPS pour relocaliser la finition de plaquettes, nécessitant un transport aérien d'urgence de réticules et de pièces détachées. L'agriculture et les denrées périssables restent stables, exploitant les portes d'entrée de Miami et Houston vers l'Amérique latine, en effectuant des allers-retours de fleurs et de fruits de mer qui exploitent les tarifs en direction nord pour couvrir le fret de retour.
Analyse géographique
La région Ouest détenait 25,70 % de la part de marché américaine du transport de fret aérien en 2025, portée par les positions dominantes de Los Angeles et San Francisco sur le pont transpacifique. Les grands centres de consolidation du commerce électronique près de LAX stimulent les exportations à heure limite tardive, renforçant le statut de la région. Le Sud-Ouest connaît la croissance la plus rapide avec un TCAC de 4,08 % jusqu'en 2031, propulsé par la fabrication maquiladora et les importantes expansions de capacité de Dallas–Fort Worth. Les aéroports du Texas accueillent désormais des sorties supplémentaires d'avions-cargos qui contournent la congestion côtière, amplifiant la part régionale du marché américain du transport de fret aérien.
Les hubs du Sud-Est tirent parti des 39 fréquences quotidiennes de Miami vers l'Amérique latine ; le programme de modernisation de l'aéroport à 6,8 milliards USD vise à doubler le fret d'ici 2027 tout en maintenant sa part de 69 % des importations américaines de denrées périssables. Le Midwest bénéficie du nouvel entrepôt d'O'Hare à Chicago et du campus cargo de 2 milliards USD de Cincinnati/Northern Kentucky, consolidant les connexions ferroviaires intérieures et routières pour les services de transbordement. En revanche, le Nord-Est est confronté à des goulets d'étranglement de capacité à JFK et EWR, exacerbés par les hausses d'inspections de minimis qui ont bloqué des colis en 2025. Les stratégies de diversification régionale sont donc essentielles pour maintenir la résilience nationale du marché américain du transport de fret aérien.
Paysage réglementaire
Le transport aérien de fret aux États-Unis fonctionne selon un cadre fédéral à plusieurs niveaux, dirigé par le Département des Transports des États-Unis (DOT), la Federal Aviation Administration (FAA) et la Transportation Security Administration (TSA). L'autorisation d'exploitation et les conditions applicables aux transporteurs tout-cargo et mixtes sont régies par les règles du DOT et de la FAA, y compris les dispositions du 14 CFR relatives aux procédures et autorisations des transporteurs aériens. Les exigences de sécurité de la TSA concernant l'acceptation, le contrôle et la chaîne de possession du fret sont codifiées dans le 49 CFR Part 1546 pour les exploitants d'aéronefs et autres parties réglementées.
En 2026, plusieurs mesures ont resserré les contraintes d'exploitation et la charge de conformité pour les acteurs du fret. Le Safe Skies Act de 2026 a chargé le Secrétaire aux Transports d'aligner les exigences de temps de service et de repos des équipages tout-cargo sur les normes des transporteurs aériens de passagers dans un délai de 30 jours suivant son adoption, ce qui pourrait affecter la planification des vols cargo et l'utilisation des équipages. Par ailleurs, les plafonds d'exploitation de la FAA pour l'été 2026 à l'aéroport de Chicago O'Hare (2 680 décollages et atterrissages par jour) et les améliorations apportées par le Bureau de la protection des consommateurs aériens du DOT aux systèmes de signalement, notamment un module ACERS lancé le 18 mars 2026 pour le signalement des retards sur le tarmac et les plans d'urgence, accroissent le besoin de planification opérationnelle, de préparation des données et de discipline dans l'attribution des créneaux aéroportuaires au sein des réseaux de fret à délai fixe.
Analyse de la chaîne de valeur
La chaîne de valeur du transport aérien de fret aux États-Unis commence avec les expéditeurs, notamment le e-commerce et le commerce de détail, la santé et les produits pharmaceutiques, la haute technologie, les produits périssables et les fabricants, puis passe par les transitaires, les intégrateurs et opérateurs express, et les compagnies aériennes, couvrant à la fois les opérateurs en soute et les fournisseurs dédiés de fret ou d'ACMI. Les nœuds amont et intermédiaires comprennent les terminaux de fret aéroportuaires, les points de contrôle et d'acceptation réglementés (réglementés par la TSA sous le 49 CFR Part 1546), les agents de manutention au sol et les entrepôts spécialisés (généraux, sous douane et à température contrôlée) qui permettent le cross-docking, le montage et démontage des ULD, et la documentation douanière.
L'exécution en aval dépend des interfaces de surface, notamment le transport routier linéaire, le camionnage de courte distance et la livraison du dernier kilomètre, ainsi que des couches numériques et de visibilité qui soutiennent la réservation, la conformité et la gestion des exceptions. Les jeux de données de planification fédéraux aident également à cadrer la conception du réseau et l'identification des points d'engorgement, notamment l'enquête sur les flux de marchandises 2022 du US Census Bureau (publiée en janvier 2026) pour les caractéristiques des expéditions, et les outils du DOT/Bureau of Transportation Statistics tels que le Freight Analysis Framework (FAF) et la cartographie des installations air-route du National Transportation Atlas Database (NTAD). À mesure que les services à valeur ajoutée se développent, notamment le courtage douanier, l'assurance et l'orchestration de la chaîne du froid, les intégrateurs et transitaires regroupent de plus en plus la conformité réglementaire, la journalisation des données et la récupération de service en plus du simple transport.
Paysage concurrentiel
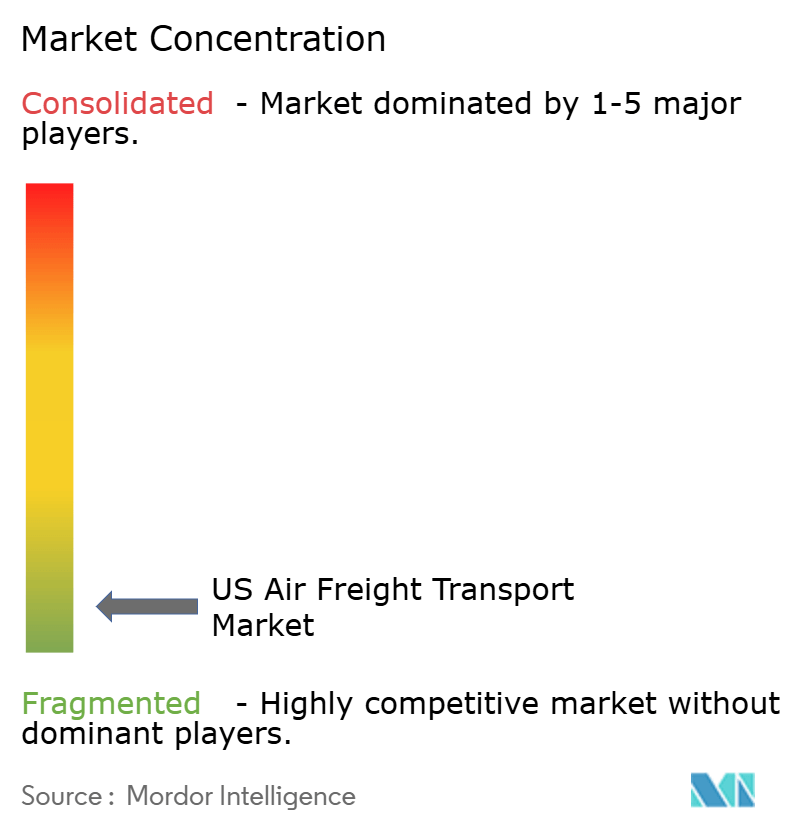
Le marché américain du transport de fret aérien est modérément concentré : UPS et FedEx contrôlent ensemble 74,3 % des revenus du segment, laissant un groupe intermédiaire de compagnies aériennes, d'opérateurs ACMI et de transitaires se partager le reste. UPS a enregistré une hausse de revenus de 5,62 % au troisième trimestre 2024 et un bond de 36,56 % de son bénéfice net, surpassant ses pairs qui affichaient en moyenne une croissance négative des résultats. FedEx a affiné son réseau européen tout en cédant les liaisons domestiques les moins rentables, réorientant la capacité vers les corridors de santé et d'aérospatiale.
Atlas Air, Air Transport Services Group et Sun Country Airlines se taillent une part dans le créneau du transport dédié, en louant des avions-cargos à Amazon et Alibaba. Les facilitateurs numériques tels que la plateforme interlignes de CargoAi rationalisent les réservations au comptant, réduisant les frictions administratives qui pèsent souvent sur le secteur américain du transport de fret aérien. La politique façonne également la concurrence : le pipeline de données FLOW du Département des transports (DOT) offre aux intégrateurs une visibilité en temps réel sur les conteneurs, une fonctionnalité que les petits transitaires s'empressent de reproduire.
Les fusions et acquisitions restent actives : Alaska Airlines a fusionné avec Hawaiian Airlines en 2025, ouvrant la voie à une expansion du fret qui exploite les deux flottes de gros-porteurs sur les liaisons Pacifique. Avec la logistique de santé offrant des marges supérieures, une consolidation supplémentaire est probable à mesure que les transporteurs se disputent des actifs certifiés BPD au sein du marché américain du transport de fret aérien.
Principaux acteurs du secteur américain du transport de fret aérien
UPS (United Parcel Service Inc.)
FedEx Corp.
DHL (Deutsche Post AG)
Atlas Air Worldwide Holdings
Kuehne + Nagel
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
La spécialisation dans la chaîne du froid et la santé continue d'être une voie de monétisation majeure pour les réseaux de fret aérien aux États-Unis, avec des investissements soutenus et un développement organisationnel de la part des principaux intégrateurs. UPS a investi 48 millions USD pour agrandir 27 installations de cross-dock à température contrôlée à travers les Amériques, l'Europe et l'Asie, et s'est fixé un objectif de revenus de 20 milliards USD dans le secteur de la santé d'ici fin 2026. Cela soutient la demande pour une manutention conforme aux normes GDP, un emballage actif ou à température contrôlée, et une capacité de chaîne du froid à proximité des aéroports. FedEx a également déclaré près de 10 milliards USD de revenus de transport dans le secteur de la santé au titre de son activité FedEx Life Sciences pour son exercice fiscal 2026, confirmant la volonté des expéditeurs de payer pour des transports aériens critiques en termes de délai et de température.
La reconfiguration du réseau et le contrôle de la capacité créent des opportunités pour des offres intégrées couvrant le fret aérien international, le courtage douanier et la distribution nationale. FedEx a achevé la scission de FedEx Freight en une société distincte cotée en bourse le 1er juin 2026, tout en continuant à orienter l'allocation de capital vers l'optimisation du réseau et la modernisation de la flotte, ce qui concentre davantage l'attention sur les activités aériennes principales, internationales et spécialisées. Pour le e-commerce, les partenariats de livraison de colis et le renforcement des contrôles aux frontières augmentent la valeur de la conformité de bout en bout, du prédédouanement et de la gestion des exceptions basée sur les données, ce qui soutient les opportunités pour les transitaires et intégrateurs capables de combiner une capacité aérienne prévisible avec le courtage, le contrôle de sécurité et des délais de transfert aéroport-porte plus rapides.
Développements récents du secteur
- Juin 2026 : Kuehne+Nagel étend sa rotation d'appareils Inspire, gérée en propre, pour inclure la route Chicago-Francfort-Atlanta. Cette extension renforce la connectivité transatlantique dans les secteurs de la haute technologie et pharmaceutique. La capacité supplémentaire améliore la fiabilité des expéditions pharmaceutiques et de matériel IA sensibles au facteur temps et renforce la redondance du réseau entre les hubs.
- Mai 2026 : DHL eCommerce a annoncé un contrat exclusif pluriannuel avec USPS pour la livraison de colis du dernier kilomètre aux États-Unis. Ce renouvellement signale une consolidation à grande échelle de la logistique du e-commerce américain. L'accord capture des volumes de colis durables aux États-Unis et étend l'empreinte de DHL sur le dernier kilomètre via un partenaire transporteur majeur.
- Mai 2026 : Atlas Air Worldwide acquiert une participation minoritaire de 49 % dans le fournisseur ACMI Air Atlanta ; la clôture est prévue au T3 2026. Cette participation renforce la capacité ACMI grâce à un investissement minoritaire stratégique. Elle soutient la capacité de transport dédiée pour les lignes à forte demande et élargit l'accès à la flotte via le partenariat avec Air Atlanta.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Dans le cadre de cette étude, le marché couvre les revenus générés par le transport de fret par voie aérienne à l'intérieur des États-Unis et pour les mouvements internationaux liés à des origines ou destinations américaines, y compris les activités régulières et d'affrètement lorsqu'elles sont axées sur le fret.
Exclusions du périmètre : sont exclus les honoraires purs de commissionnement et de courtage, les services d'entreposage exclusifs, ainsi que les segments de transport maritime ou terrestre uniquement facturés séparément.
Aperçu de la segmentation
- Par type de service
- Transport de fret (Cargo/CEP)
- Transit de fret
- Autres services à valeur ajoutée (courtage en douane, assurance, etc.)
- Par destination
- Domestique
- International
- Par type de transporteur
- Cargo en soute
- Avion-cargo
- Par type de marchandises
- Fret général
- Fret spécial
- Par secteur utilisateur final
- Commerce électronique et distribution
- Industrie manufacturière et automobile
- Santé et produits pharmaceutiques
- Denrées périssables et produits frais
- Haute technologie et électronique
- Par région (États-Unis)
- Nord-Est
- Midwest
- Sud-Est
- Sud-Ouest
- Ouest
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour définir les limites de ce qui constitue un revenu de transport de fret aérien et pour ancrer le modèle à des signaux observables du fret américain. Nous nous sommes appuyés sur des ensembles de données publiques et des publications officielles telles que le Bureau of Transportation Statistics des États-Unis (séries T-100 et fret aérien), les statistiques commerciales du Bureau du recensement des États-Unis, les orientations du Service des douanes et de la protection des frontières des États-Unis en matière de fret, ainsi que les publications de la FAA sur l'activité aéronautique, qui contribuent à valider les volumes, les routes et la composition des expéditions.
Pour convertir l'activité en valeur, nous avons également examiné les dépôts réglementaires des compagnies aériennes et des intégrateurs, les présentations aux investisseurs, les mises à jour du fret aéroportuaire et la couverture de la presse logistique réputée qui signale les évolutions de rendement, les ajouts de capacité et les changements de réseau. Dans quelques cas, des abonnements payants pour les données financières d'entreprises et le renseignement, une base de données de niveaux d'expéditions import-export et une base de données de brevets ont été utilisés pour recouper l'exposition des entreprises et suivre les tendances technologiques et de manutention. Ces exemples ne sont pas exhaustifs, et de nombreuses autres sources ont été consultées pour collecter des données, valider les hypothèses et clarifier les questions ouvertes.
Entretiens primaires et enquêtes
Les travaux primaires ont porté sur la validation de ce que les données documentaires ne pouvaient pas expliquer entièrement, notamment le comportement des rendements, la manière dont les transporteurs répartissent la capacité entre la soute et les avions-cargos, et la façon dont les expéditeurs réagissent aux variations de tarifs et de délais de transit. Nous avons échangé avec un ensemble de transporteurs, d'opérateurs côté aéroport, d'intermédiaires du fret et d'équipes logistiques côté grands expéditeurs sur les principales routes commerciales américaines, puis nous avons réconcilié les divergences de points de vue avant de finaliser les hypothèses.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 38 % | Directeurs généraux (CXO) : 13 % |
| Niveau intermédiaire : 40 % | Responsables fonctionnels/d'unité : 43 % |
| Acteurs de moindre envergure : 22 % | Managers : 44 % |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une construction descendante qui reconstitue le bassin de valeur du fret aérien américain à partir de la capacité observable et de l'activité de fret, puis le convertit en revenus à l'aide d'hypothèses de tarifs et de composition. En pratique, nous relions le tonnage déclaré et la direction des flux commerciaux aux indicateurs de capacité (capacité en soute par rapport à la disponibilité des avions-cargos), puis appliquons une logique de rendement mixte qui reflète la composition des produits et l'urgence.
Une approximation ascendante sélective est ensuite utilisée comme vérification, dans laquelle les informations déclarées sur les revenus des transporteurs échantillonnés, les contrôles des canaux de routes et d'aéroports, et les fourchettes de prix par kilogramme échantillonnées sont utilisés pour confirmer que les totaux restent réalistes. Lorsque les informations communiquées par les entreprises ne sont pas clairement réparties entre le transport de fret et les services adjacents, les lacunes sont traitées à l'aide d'hypothèses de part de revenus convenues avec les données d'entretien, puis testées avec des plages de sensibilité.
Les prévisions utilisent une analyse de scénarios étayée par des vérifications de séries chronologiques (y compris le lissage exponentiel pour la normalisation des taux à court terme), car la demande est influencée par les cycles commerciaux et les réinitialisations de capacité. Les principaux paramètres comprennent la part modale aérienne des importations et exportations américaines, la composition de la valeur des échanges internationaux (marchandises à haute valeur ajoutée par rapport au fret général), l'intensité des expéditions de commerce électronique, les évolutions de la flotte et de la capacité en soute liées à la reprise du trafic passagers, et l'évolution du prix du carburéacteur comme indicateur de répercussion des coûts.
Cycle de validation des données et de mise à jour
Les résultats du modèle sont triangulés par rapport à des signaux indépendants tels que les séries de tonnage de fret aérien publiées, les tendances des revenus de fret des compagnies aériennes, le débit de fret aéroportuaire et les tendances de la valeur des échanges commerciaux, ce qui permet de confirmer que la trajectoire de valeur suit la trajectoire d'activité réelle. Des contrôles de variance sont effectués lorsque les taux de croissance ou les rendements implicites sortent des plages raisonnables, et ces exceptions déclenchent un examen plus approfondi des hypothèses et, si nécessaire, une reprise de contact avec certains interlocuteurs.
Avant la validation finale, le travail est examiné par étapes, en commençant par des vérifications de cohérence interne, suivies d'une révision par les pairs des paramètres, des conversions et des totaux finaux. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs modifient la capacité, la réglementation ou les prix. Juste avant la livraison, une dernière vérification est effectuée afin que les chiffres reflètent les dernières publications disponibles.
Taille du marché du transport de fret aérien aux États-Unis selon Mordor Intelligence par rapport aux autres estimations publiées
Les tailles de marché publiées pour le transport de fret aérien aux États-Unis peuvent varier considérablement, même lorsqu'elles sont décrites comme mesurant la même chose. Les écarts proviennent généralement de ce qui est comptabilisé comme revenu de transport, de ce qui est traité comme un service logistique adjacent, et de la manière dont les prix sont reportés d'une année à l'autre.
En suivant les signaux de capacité et de rendement et en actualisant les seuils d'activité de l'année de base, l'approche de Mordor Intelligence maintient le modèle centré sur les revenus de transport aérien côté transporteur, plutôt que de mélanger les revenus de commissionnement et d'entreposage. Des différences apparaissent également lorsqu'une estimation applique un taux de croissance global unique à l'ensemble du marché, plutôt que d'ajuster en fonction de l'évolution de la capacité en soute, de l'utilisation des avions-cargos et de la composition des produits (express par rapport au fret général), ce qui peut faire évoluer rapidement le prix implicite par kilogramme.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 49,85 milliards USD (2025) | |
| Association professionnelle A | 57,40 milliards USD (2025) | Comptabilise un ensemble plus large de frais aéroportuaires et de manutention comme revenus de transport de fret aérien, ce qui élève la valeur au-delà des rendements purs de transport. |
| Revue spécialisée B | 44,20 milliards USD (2024) | Utilise un barème de tarifs conservateur lié aux prix au comptant durant un cycle faible et n'ajuste pas pleinement pour le glissement de composition vers les expéditions à délai défini et le resserrement des capacités. |
L'écart entre les sources s'explique principalement par les limites du périmètre et la manière dont les rendements sont normalisés sur le cycle, et non par un désaccord sur l'existence des volumes de fret aérien. Lorsque la frontière transport uniquement est clairement définie et que les signaux d'activité sont utilisés pour vérifier la cohérence des rendements implicites, le chiffre final devient plus facile à retracer, à expliquer et à mettre à jour à chaque nouvelle publication de données.


Questions clés traitées dans le rapport
Quelle est la valeur actuelle du marché américain du transport de fret aérien ?
Le secteur s'établit à 51,99 milliards USD en 2026 et devrait atteindre 64,11 milliards USD d'ici 2031.
Quel segment connaît la croissance la plus rapide au sein du marché américain du transport de fret aérien ?
La santé et les produits pharmaceutiques affichent le TCAC le plus élevé à 6,55 %, reflétant la montée en puissance des produits biologiques et des expéditions de thérapies cellulaires et géniques.
Comment la modification de la règle de minimis affectera-t-elle les volumes de fret aérien ?
La suppression du régime d'exonération de droits de douane pour les colis de moins de 800 USD en provenance de Chine ajoute jusqu'à 30 % de droits, ce qui devrait freiner les volumes du commerce électronique à court terme et accroître la complexité du courtage aux portes d'entrée américaines.
Pourquoi les avions-cargos dédiés progressent-ils malgré le retour de la capacité en soute ?
Les expéditeurs souhaitent un espace garanti sur pont principal, un contrôle de la température et moins de contraintes horaires liées aux passagers, ce qui entraîne un TCAC de 5,05 % pour les avions-cargos contre une croissance plus lente pour la capacité en soute.
Quelle région américaine devrait connaître la croissance la plus rapide pour le fret aérien ?
Le Sud-Ouest, en particulier les portes d'entrée du Texas liées aux chaînes d'approvisionnement États-Unis–Mexique, devrait afficher un TCAC de 4,08 % jusqu'en 2031.
Quelle est l'ampleur de l'opportunité pour les services à valeur ajoutée ?
La taille du marché américain du transport de fret aérien générée par le courtage en douane, l'assurance et le conseil en chaîne d'approvisionnement pourrait dépasser 8,27 milliards USD d'ici 2031, la complexité réglementaire continuant d'augmenter.
Dernière mise à jour de la page le:



