
Taille et parts du marché du transport de marchandises par route au Chili
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 10.77 Milliards de dollars |
| Taille du Marché (2026) | 11.37 Milliards de dollars |
| Taille du Marché (2031) | 14.94 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.61 % |
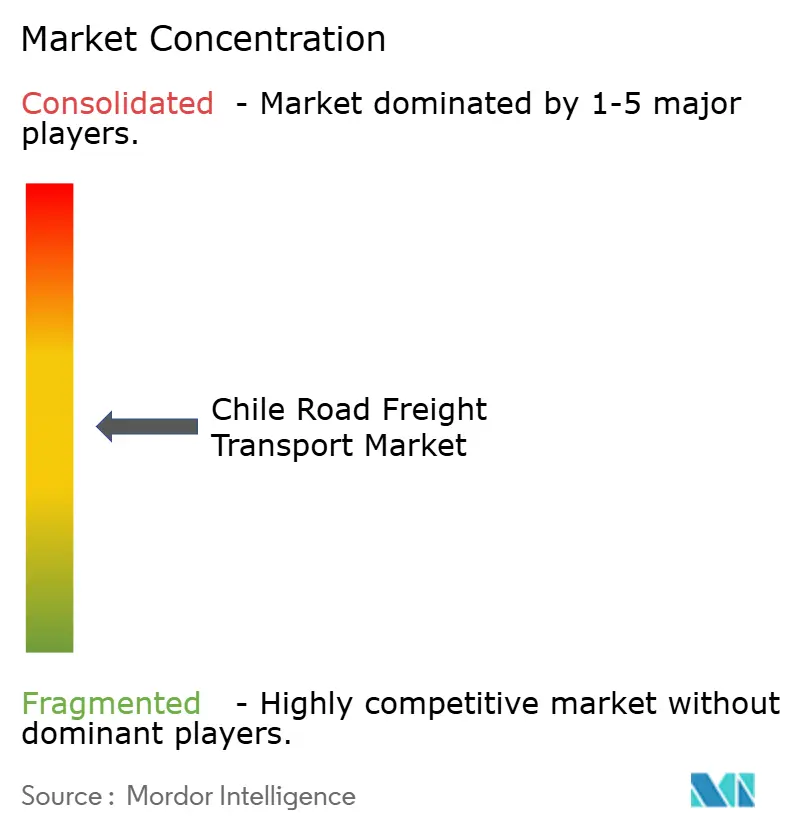
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du transport de marchandises par route au Chili par Mordor Intelligence
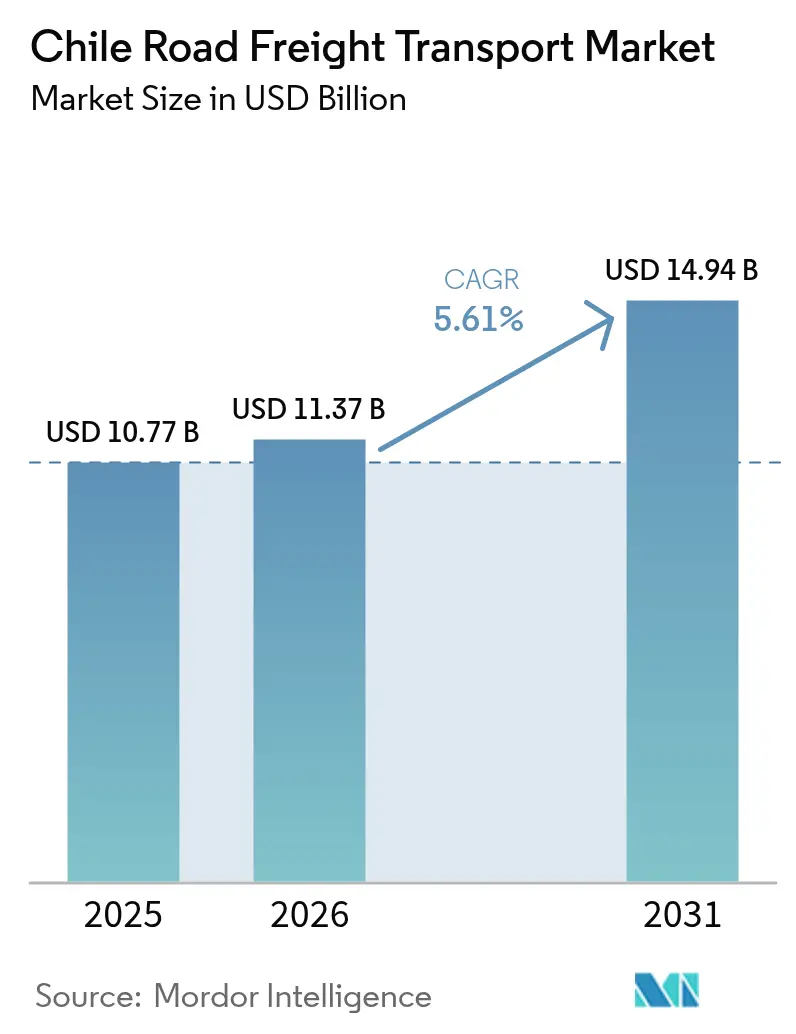
La taille du marché du transport de marchandises par route au Chili est estimée à 11,37 milliards USD en 2026, en hausse par rapport à la valeur 2025 de 10,77 milliards USD, avec des projections pour 2031 montrant 14,94 milliards USD, croissant à un TCAC de 5,61 % sur la période 2026-2031.
L'épine dorsale nord-sud de 4 300 kilomètres du pays, son orientation commerciale favorable tournée vers le Pacifique et sa base d'exportation dominée par le secteur minier soutiennent collectivement une demande stable de services de camionnage. Le rapprochement de la production de pièces automobiles depuis l'Argentine et le Brésil voisins, la pénétration croissante du commerce électronique et les travaux publics tels que la mise à niveau de la Ruta 5 Nord renforcent les perspectives de croissance, tandis que l'inflation des péages, la pénurie de conducteurs et les perturbations liées au climat créent des obstacles opérationnels. Les projets de corridors multimodaux reliant les ports chiliens à la façade atlantique de l'Amérique du Sud promettent de nouveaux volumes de longue distance et une meilleure utilisation des actifs pour les transporteurs. L'adoption des technologies — de la mise en correspondance numérique du fret à la planification d'itinéraires assistée par IA — continue d'améliorer les taux de remplissage et de réduire les ratios de kilomètres à vide, en particulier pour les petites flottes qui dominent un paysage concurrentiel fragmenté.
Principaux enseignements du rapport
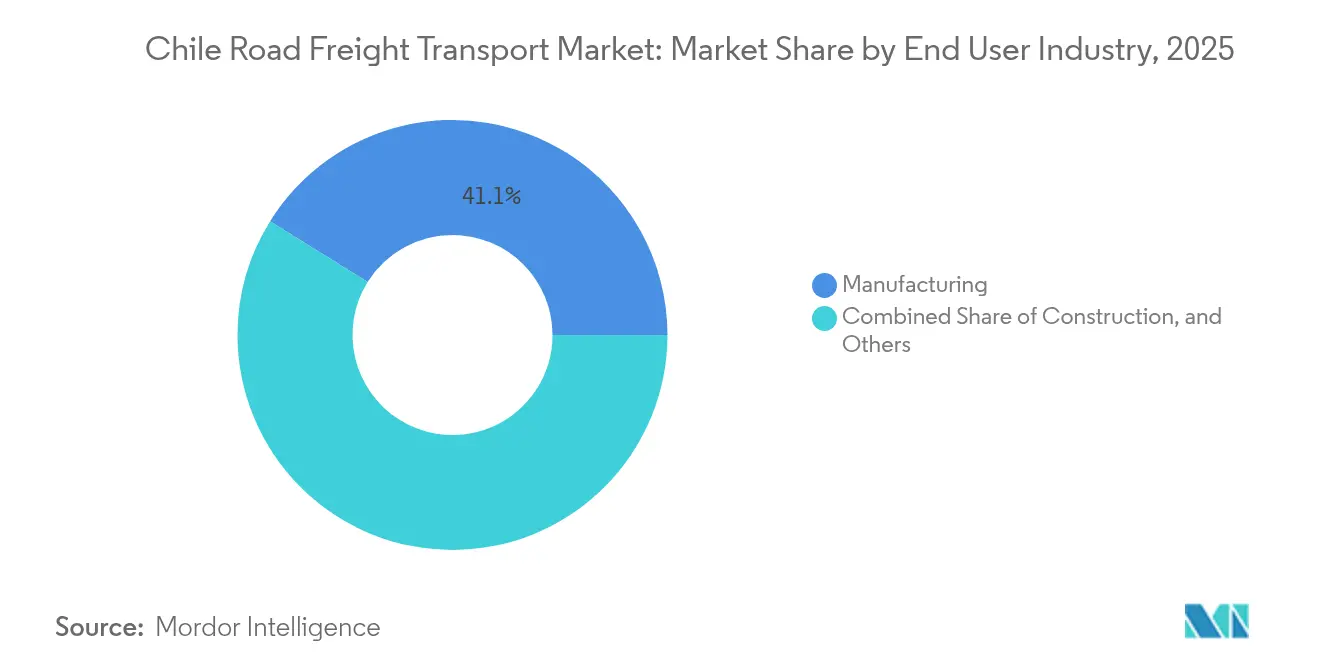
- Par secteur d'activité utilisateur final, la fabrication a représenté 41,12 % de la part du marché du transport de marchandises par route au Chili en 2025 ; le commerce de gros et de détail devrait s'accélérer à un TCAC de 5,85 % jusqu'en 2031.
- Par destination, les déplacements nationaux ont représenté 62,35 % de la taille du marché du transport de marchandises par route au Chili en 2025, tandis que le fret international progresse à un TCAC de 5,98 % dans le sillage du plan de corridor biocéanique.
- Par spécification de chargement par camion, le chargement complet (FTL) représentait 78,55 % de la part du marché du transport de marchandises par route au Chili en 2025, tandis que le chargement partiel (LTL) est le format à la croissance la plus rapide avec un TCAC de 5,74 % jusqu'en 2031.
- Par conteneurisation, le fret non conteneurisé représentait 85,35 % de la taille du marché du transport de marchandises par route au Chili en 2025 ; le trafic conteneurisé devrait afficher un TCAC de 5,27 % à mesure que la fabrication et les denrées périssables à haute valeur ajoutée se développent.
- Par tranche de distance, les trajets longue distance représentaient 73,25 % de l'ensemble des déplacements en 2025, avec des livraisons urbaines courte distance projetées à une hausse annuelle de 5,41 % jusqu'en 2031.
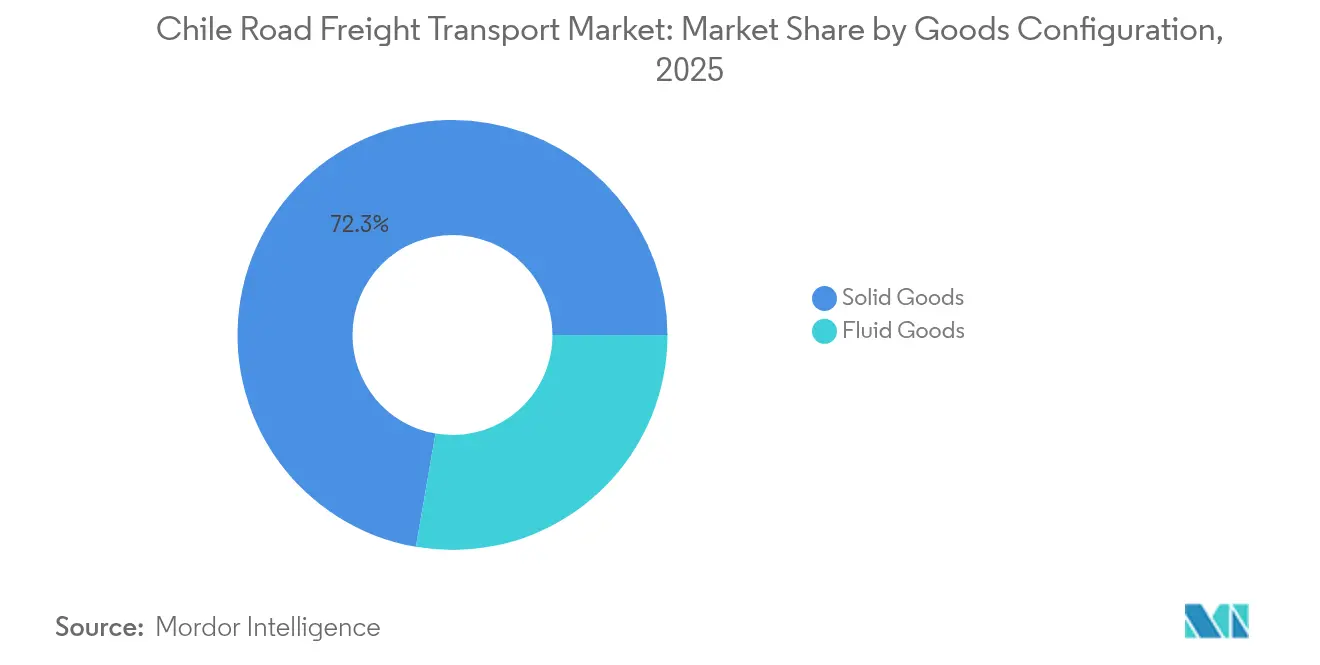
- Par configuration des marchandises, les marchandises solides représentaient 72,28 % de la part en 2025, mais les marchandises liquides — principalement les produits chimiques utilisés dans le traitement du lithium — croissent de 5,64 % par an.
- Par contrôle de la température, les chargements sans réfrigération dominaient avec 94,52 % de part en 2025 ; le fret sous contrôle de température progresse de 5,70 % par an à mesure que les exportations de fruits et la livraison à domicile de produits alimentaires se développent.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché du transport de marchandises par route au Chili
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion rapide du secteur chilien du commerce électronique | +1.2% | National (Santiago, Valparaíso, Concepción en premier) | Moyen terme (2-4 ans) |
| Demande croissante des chaînes d'approvisionnement de l'extraction du lithium dans le nord | +0.8% | Antofagasta, Tarapacá | Long terme (≥ 4 ans) |
| Mises à niveau des concessions autoroutières gouvernementales (Ruta 5 et corridor biocéanique) | +1.0% | À l'échelle nationale, transfrontalier | Long terme (≥ 4 ans) |
| Rapprochement de la production de pièces automobiles | +0.7% | Centre du Chili et corridors transfrontaliers | Moyen terme (2-4 ans) |
| Plateformes numériques de mise en correspondance du fret | +0.5% | Hubs logistiques urbains | Court terme (≤ 2 ans) |
| Investissement des équipementiers dans des flottes Euro VI et à carburant alternatif | +0.6% | National (adoption précoce à Santiago) | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Expansion rapide du secteur chilien du commerce électronique
Le commerce de détail en ligne continue de remodeler les flux de fret, avec des ventes en ligne de produits alimentaires et de boissons ayant bondi de 133 % entre 2020 et 2024 et maintenant une croissance à deux chiffres jusqu'en 2025. Des envois plus petits et plus fréquents favorisent les opérateurs LTL et du dernier kilomètre, notamment à Santiago où 34 % des grands points de vente alimentaires sont implantés. La localisation des paiements numériques stimule la conversion des commandes et accroît le nombre d'expéditions, 94 % des consommateurs latino-américains exigeant un paiement sans friction. Les distributeurs répondent par des investissements dans la logistique omnicanale, créant une base adressable plus large pour les transporteurs maîtrisant les technologies capables d'orchestrer des livraisons urbaines en étoile sur des distances dépassant souvent 500 kilomètres entre les principales villes chiliennes[1]"Presidente de la República encabezó presentación del Plan de Acción del Corredor Bioceánico Vial," Ministerio de Obras Públicas, mop.gob.cl.
Demande croissante des chaînes d'approvisionnement de l'extraction du lithium dans le nord
La Stratégie nationale du lithium vise une production supplémentaire de 300 000 LCE d'ici 2030 via des partenariats public-privé tels que l'alliance Codelco-SQM. L'acide sulfurique en vrac, les réactifs minéraux, les machines lourdes et le carbonate de lithium sortant doivent parcourir 1 400 kilomètres de l'Atacama jusqu'aux ports centraux, nécessitant des citernes conformes à la réglementation ADR et des régimes de maintenance de flotte robustes pour résister aux conditions extrêmes du désert. Le Cochilco recense 49 projets miniers d'une valeur de 65,71 milliards USD prévus pour 2023-2032, garantissant des volumes de fret soutenus aussi bien pour les intrants de construction que pour les concentrés sortants[2]"Global truck driver shortage to double by 2028," Union internationale des transports routiers, iru.org.
Mises à niveau des concessions autoroutières gouvernementales (Ruta 5 et corridor biocéanique)
Le plan biocéanique de 10 milliards USD et 2 400 kilomètres dévoilé en avril 2025 relie les terminaux du Pacifique au Brésil, à l'Argentine et au Paraguay et pourrait réduire les temps de transit Atlantique-Pacifique de 67 %. Des investissements complémentaires — tels que l'élargissement de la Route 5 Nord à 1,27 milliard USD et la concession ferroviaire Santiago-Valparaíso à 3,8 milliards USD — augmentent la capacité des corridors, standardisent la télépéage électronique et ouvrent des options intermodales qui désengorgent les artères principales. Une infrastructure améliorée soutient les chaînes d'approvisionnement à l'exportation en flux tendu et pourrait catalyser des flux d'équipements liés à l'hydrogène vert attachés aux ambitions renouvelables du Chili.
Rapprochement de la production de pièces automobiles depuis l'Argentine/Brésil
De plus en plus de fournisseurs réorientent leur production vers l'environnement à faible tarif douanier du Chili dans le cadre de 65 accords commerciaux, cherchant à réduire le risque géopolitique et à raccourcir les délais de livraison. La route biocéanique réduit d'environ 17 jours le transit vers l'Asie pour les composants automobiles, favorisant les modèles en flux tendu qui dépendent d'un camionnage transfrontalier ponctuel. Les entrepôts de pièces autour de Santiago et de Los Andes contractent de plus en plus des unités FTL sécurisées et à température stable, capables d'assurer un suivi intégré aux douanes, à mesure que la densité de valeur des expéditions augmente[3]"Walmart will test a green-hydrogen fuel-cell truck in Chile," IEEE Spectrum, ieee.org.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur la prévision de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pénurie de conducteurs et vieillissement de la main-d'œuvre | -0.8% | National, particulièrement aigu dans le nord éloigné | Long terme (≥ 4 ans) |
| Inflation des péages routiers dépassant les tarifs de fret | -0.6% | Route 5 et réseau de Santiago | Court terme (≤ 2 ans) |
| Restrictions de cabotage sur les retours transfrontaliers | -0.4% | Frontières avec l'Argentine, le Pérou, la Bolivie | Moyen terme (2-4 ans) |
| Glissements de terrain induits par le climat sur les corridors de montagne | -0.5% | Cols andins | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Pénurie de conducteurs et vieillissement de la main-d'œuvre
L'Union internationale des transports routiers avertit que le nombre mondial de postes de conducteurs non pourvus pourrait doubler d'ici 2028, et le Chili reflète cette tendance avec un intérêt décroissant des jeunes travailleurs et une participation féminine encore inférieure à 6 %. La réforme du travail de 2024 qui ramène la semaine de travail à 40 heures fragilise la flexibilité des plannings et augmente les coûts des heures supplémentaires, notamment pour les transporteurs sur les routes du lithium qui effectuent des cycles de plusieurs jours. Les opérateurs miniers financent des installations de repos partagées et des programmes de formation, mais les enquêtes sectorielles signalent toujours un déficit de talents de 34 000 postes.
Inflation des péages routiers dépassant les tarifs de fret
Une indexation annuelle de l'IPC + 3,5 % pousse les péages de la Route 5 Sud à 3 000-3 700 CLP pour les voitures et environ le double pour les camions, érodant les marges sur les axes Santiago–Puerto Montt de plus de 1 400 kilomètres. Les transpondeurs TAG obligatoires éliminent la flexibilité du paiement en espèces, et les majorations de fin de semaine atteignant 20 % accroissent davantage la volatilité des coûts. Les courtiers en fret peinent à répercuter les hausses sur les clients dans un environnement très concurrentiel sur les prix, pressant les propriétaires-exploitants qui dominent 80 % de la flotte.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par secteur d'activité utilisateur final : la fabrication ancre la diversification
La fabrication représentait 41,12 % de la part du marché du transport de marchandises par route au Chili en 2025, grâce à des flux continus de pièces automobiles et d'électronique dans le cadre d'accords de rapprochement de production. Cette domination se traduit par des appels FTL stables pour les lignes en flux tendu, tandis que des opportunités LTL émergent de la part de fournisseurs de rang 2 livrant des sous-ensembles. La taille du marché du transport de marchandises par route au Chili attribuable au commerce de gros et de détail est plus modeste aujourd'hui, mais progresse le plus rapidement, reflétant la projection d'un TCAC de 5,85 % portée par la distribution alimentaire omnicanale et le programme d'expansion d'entrepôts de 1,3 milliard USD de Walmart.
Le fret minier, pétrolier et d'extraction reste un segment structurant, soutenu par 49 projets actifs avec un pipeline d'investissement de 65,71 milliards USD et l'objectif de la Stratégie nationale du lithium d'une production supplémentaire de 300 000 LCE. L'agriculture apporte une élasticité saisonnière significative ; une seule récolte de cerises peut faire bondir la demande de conteneurs de 75 %, obligeant les transporteurs à repositionner les camions frigorifiques depuis les vergers du centre-sud vers le port de San Antonio dans des délais de stationnement serrés. Les volumes de construction fluctuent au gré des dépenses d'infrastructure — les seules mises à niveau de la Ruta 5 injectent plus de sept millions de tonnes de granulats et d'acier dans le réseau jusqu'en 2027.


Par destination : l'élan du corridor international se renforce
Les axes nationaux représentaient 62,35 % du marché du transport de marchandises par route au Chili en 2025, reflétant un commerce nord-sud dense le long de la Ruta 5 entre Santiago, Valparaíso et Concepción. Pourtant, les volumes internationaux enregistrent désormais un TCAC de 5,98 % jusqu'en 2031 à mesure que les projets biocéaniques approchent de leur achèvement et que le Paraguay enclavé utilise les accès pacifiques vers l'Asie. Les transports transfrontaliers impliquent généralement des flux de soja, de bœuf et de pièces automobiles vers l'ouest et des biens de consommation conteneurisés en direction de l'est.
Les restrictions de cabotage nuisent aux rendements des retours à vide, mais les procédures douanières harmonisées prévues dans le plan du corridor et l'utilisation accrue des lettres de voiture électroniques réduisent les temps d'attente aux frontières jusqu'à 30 minutes par camion. Le risque de change demeure : la volatilité du peso face au réal brésilien peut faire varier les taux de camionnage transfrontalier de 4 à 5 points de pourcentage en un trimestre, incitant les transporteurs à se couvrir via des contrats libellés en USD.
Par spécification de chargement par camion : le FTL domine, le LTL innove
Le FTL représentait 78,55 % de la taille du marché du transport de marchandises par route au Chili en 2025, approvisionnant le cuivre en vrac, le lithium et l'agriculture. Les expéditeurs miniers contractent du FTL sur des routes fixes pour atténuer la complexité de la conformité aux marchandises dangereuses, ce qui soutient une meilleure rotation des actifs mais laisse peu de fret pour les retours à vide. Le LTL se développe à un TCAC de 5,74 % à mesure que le commerce de détail en ligne prolifère, rendant les tournées multi-arrêts viables dans les villes où la densité de livraison électronique dépasse 250 commandes par kilomètre carré.
Les courtiers numériques réduisent le temps administratif en combinant la comparaison des tarifs, l'émission de lettres de transport électroniques et les flux automatisés de preuve de livraison, abaissant les barrières à l'entrée pour les petites flottes. Le LTL à points de contact multiples stimule également la demande de télématique, de micro-dépôts réfrigérés et de consolidation assistée par IA.
Par conteneurisation : le vrac règne, les conteneurs progressent
Le fret en vrac non conteneurisé détient 85,35 % de part en raison de l'orientation ressources du Chili. Le concentré de cuivre transporté des concentrateurs intérieurs vers le port d'Antofagasta consomme à lui seul des milliers de rotations de camions à benne par jour. Néanmoins, les chargements conteneurisés affichent désormais un TCAC de 5,27 % à mesure que les biens manufacturés, les produits de la mer et les exportations de fruits progressent. La taille du marché du transport de marchandises par route au Chili liée aux conteneurs frigorifiques croît parallèlement aux saisons de cerises et de raisins de table, qui nécessitent chacune plus de 3 500 EVP en atmosphère contrôlée par mois de pointe.
L'amarrage automatisé MoorMaster de DP World à San Antonio réduit le temps de rotation des navires de 30 minutes, lissant la planification des portes pour les camions et améliorant la vitesse des conteneurs. Les fabricants privilégient également les conteneurs pour les composants automobiles afin de limiter les risques de vol et de dommages climatiques lors des longs transits dans le désert.
Par distance : la longue distance commande toujours les volumes
Les trajets longue distance représentent 73,25 % du tonnage 2025, les villes et les mines se situant à des centaines de kilomètres les unes des autres. Les futurs corridors biocéaniques pourraient porter la longueur moyenne des trajets au-delà de 1 800 kilomètres de porte à porte en reliant le Paraguay ou le Brésil aux hubs du Pacifique. Ces distances rendent les variations du coût du gazole et les hausses des péages très conséquentes — les seuls péages de la Route 5 peuvent atteindre 250 USD par aller-retour tracteur-semi-remorque.
Le trafic courte distance prend de l'ampleur dans les agglomérations urbaines, porté par les promesses de livraison le jour même qui alimentent des centres de micro-exécution situés dans un rayon de 20 kilomètres des consommateurs finaux. Des programmes pilotes avec des camions électriques rigides à Santiago visent à réduire le coût d'exploitation par kilomètre de 35 % une fois que les prix des batteries tomberont en dessous de 90 USD par kWh.
Par configuration des marchandises : les solides dominent, les liquides progressent
Les marchandises solides contrôlaient 72,28 % de la valeur du fret en 2025, portées par les cathodes de cuivre, le minerai de fer et le bois scié. Le développement du traitement du lithium accroît la demande de produits chimiques liquides — le transport d'acide sulfurique a augmenté de 11 % en glissement annuel jusqu'en 2025 — ainsi que de conteneurs-citernes ISO spécialisés capables de fonctionner sous la chaleur du désert. La part du marché du transport de marchandises par route au Chili attribuable aux liquides reste modeste mais affiche un TCAC de 5,64 %, soutenu par les futurs liquides liés à l'hydrogène une fois que les projets commerciaux se concrétiseront dans le Biobío.
Les réglementations sur les marchandises dangereuses alourdissent les coûts de conformité pour les transporteurs de liquides, mais protègent également les marges ; les assureurs exigent désormais la télématique avec alarmes de géorepérage pour tout transport d'acide supérieur à 25 MT — une spécification que 60 % des flottes ne satisfont pas encore.
Par contrôle de la température : l'ambiant domine mais la chaîne du froid s'accélère
Le fret en température ambiante représentait 94,52 % de part en 2025. Cependant, la montée en puissance des fruits à haute valeur ajoutée et l'expansion du commerce électronique alimentaire poussent le segment de la chaîne du froid vers un TCAC de 5,70 %. La capacité de la flotte frigorifique reste tendue, notamment lors des récoltes de cerises de décembre-janvier où la demande peut doubler chaque semaine. Les transporteurs investissent dans des unités frigorifiques à assistance solaire pour réduire la consommation du groupe électrogène diesel, abaissant le coût de carburant par trajet jusqu'à 12 %.
Des pilotes à hydrogène vert pourraient à terme alimenter les remorques réfrigérées, s'alignant sur les engagements Scope 3 des chargeurs et renforçant l'image du Chili comme hub logistique à faibles émissions carbone.
Analyse géographique
La zone métropolitaine de Santiago ancre la distribution nationale grâce à son tiers de la population nationale et à sa concentration de grandes plateformes logistiques. Les corridors de la Ruta 5 Nord et Sud relient la capitale aux ports et aux zones agraires, tandis qu'un projet d'élargissement à 1,27 milliard USD renforce la résilience face aux tempêtes provoquées par El Niño. Les hubs du nord tels qu'Antofagasta desservent le triangle du lithium, avec des flottes ADR spécialisées acheminant de l'acide sulfurique sud-nord et revenant avec des concentrés ; les distances dépassent 1 400 kilomètres. Les régions du sud, notamment le Biobío et Los Lagos, s'appuient sur des porte-chargeurs longue distance pour le bois et l'aliment pour saumon, mais accueillent également des clusters d'hydrogène vert émergents.
À l'international, la feuille de route biocéanique d'avril 2025 formalise un corridor de 2 400 kilomètres qui remplace les détours de plusieurs semaines par le cap Horn, stimulant le trafic de camions vers les ceintures céréalières argentines et paraguayennes et réduisant les délais de porte à port d'environ 11 jours. La numérisation des douanes et les accords d'harmonisation du poids réduisent les files d'attente aux frontières, bien que les règles de cabotage empêchent encore les tracteurs étrangers de charger des tronçons nationaux. Les taux Pacifique-Atlantique se compriment à mesure que la rotation des actifs s'améliore — une boucle Antofagasta-Campo Grande-Antofagasta s'effectue désormais en 6 jours plutôt qu'en 10.
Les 65 accords commerciaux et plus du Chili en font une plateforme de réexportation ; les importations en transit d'électronique grand public asiatique à destination de la Bolivie et du Pérou transitent par le corridor d'Arica, stimulant la croissance pour les transitaires régionaux. L'hétérogénéité des péages et la volatilité des taux de change aux frontières maintiennent l'opacité des prix, suscitant un intérêt pour les contrats en USD de bout en bout et les suppléments carburant dynamiques.
Paysage réglementaire
La réglementation du transport routier de marchandises au Chili est pilotée par le Ministerio de Transportes y Telecomunicaciones (MTT) et sa Subsecretaria de Transportes, qui couvrent la conformité en matière de sécurité routière, la documentation opérationnelle et l'autorisation du transport terrestre international. En janvier 2026, le MTT a publié un guide standardisé « Documentacion en Ruta » afin d'harmoniser la conformité en cours de route pour le transport routier national et transfrontalier, alignant les attentes en matière de contrôle aux points de contrôle et aux postes frontaliers.
L'orientation réglementaire évolue également vers la traçabilité numérique et la gouvernance des systèmes logistiques. En mars 2026, le MTT a approuvé la Politica Nacional Logistica Portuaria (via la Resolucion Exenta N. 1099), fixant les priorités de modernisation du système portuaire et d'intégration ville-port qui affectent l'accès routier, les processus de portail et la connectivité de l'arrière-pays pour le transport routier. Par ailleurs, des règles fiscales relatives aux documents électroniques influencent les délais de documentation du transport, le Servicio de Impuestos Internos (SII) ayant reporté au 1er novembre 2026 les nouvelles exigences techniques pour les factures électroniques et les guides de répartition (Resolucion Exenta N. 52/2026), donnant aux transporteurs et aux expéditeurs un délai supplémentaire pour aligner les processus au niveau des flottes et les intégrations TMS.
Analyse de la chaîne de valeur
La chaîne de valeur commence par la génération de fret issue des secteurs miniers, manufacturiers, agricoles et du commerce de gros et de détail, puis se poursuit avec l'approvisionnement des expéditeurs/3PL, le transit et le courtage de fret (y compris les plateformes de mise en relation numériques), et l'exécution par une base très fragmentée d'exploitants indépendants et de flottes. Les opérations sont soutenues par l'approvisionnement en carburant, les constructeurs et concessionnaires de véhicules, les réseaux de maintenance, les fournisseurs de pneus et pièces détachées, les assurances et les prestataires de télématique/TMS, les ports et terminaux intérieurs servant de nœuds clés pour les flux conteneurisés et liés à l'exportation.
La coordination du secteur public et les programmes d'infrastructure influencent la capacité du réseau et la répercussion des coûts tout au long de la chaîne. Le Plan de Logistica Colaborativa (PLC) 2024-2025, coordonné via Conecta Logistica avec des entités publiques telles que le MTT et CORFO, cible les goulots d'étranglement dans des pôles tels que San Antonio, Talcahuano-San Vicente et le Puerto Terrestre Los Andes, reliant les améliorations opérationnelles à la performance du camionnage routier. Du côté des coûts d'intrants, l'INE a signalé une hausse de 11,3 % en glissement mensuel de l'Indice de Costos del Transporte (ICT) en avril 2026, tirée par une augmentation de 45,7 % du diesel, renforçant le rôle du carburant comme principal levier de coût pour les transporteurs et intrant central des mécanismes de surtaxe. Au niveau des actifs et des corridors, le budget de travaux routiers du MOP pour 2026 (1,95 billion de pesos) et le pipeline de concessions de la DGC (2026-2030) indiquent des interventions soutenues sur le réseau routier, affectant les temps de transit, l'exposition aux péages et la fiabilité des itinéraires pour le transport routier longue distance.
Paysage concurrentiel
Le marché reste fragmenté. Les géants mondiaux intensifient la consolidation après que DSV a finalisé son acquisition de DB Schenker pour 14,3 milliards EUR (15,78 milliards USD) en avril 2025, créant un mastodonte de 160 000 employés avec une couverture chilienne via les dépôts hérités de Schenker. Les entreprises de taille intermédiaire régionales répondent en approfondissant leurs niches verticales : certaines ciblent l'horticulture sous contrôle de température, d'autres se spécialisent dans les transports de marchandises dangereuses pour les mines.
Des acteurs numériques disruptifs tels qu'EnviaMe et Cargainteligente se développent en concédant sous licence des modules de routage en mode SaaS aux propriétaires-exploitants, gagnant des parts de marché dans les segments du commerce électronique. Les flottes traditionnelles se modernisent avec des groupes motopropulseurs Euro VI — Volvo a livré les premiers véhicules électriques lourds d'Amérique latine à un transporteur de Santiago fin 2024 — pour se conformer aux futures normes d'émissions et séduire les chargeurs sensibles aux critères ESG. Les milieux de l'investissement notent une effervescence croissante des fusions-acquisitions parmi les opérateurs de taille intermédiaire cherchant à renforcer leur pouvoir de négociation face aux concessionnaires de routes à péage et aux fournisseurs de carburant.
Des paris stratégiques sur l'intégration intermodale émergent : trois transporteurs ont soumissionné pour un contrat de service de 15 ans lié à la concession ferroviaire Santiago–Valparaíso de 3,8 milliards USD, visant à associer le transport routier d'approche à des opérations de trains bloc une fois la ligne ouverte en 2030. Parallèlement, le pilote de camion à pile à combustible à hydrogène vert de Walmart Chile démontre la volonté des chargeurs de co-investir dans des flottes à énergie alternative pour se couvrir contre la volatilité des prix du gazole. Les transporteurs n'ayant pas les capitaux nécessaires pour ces transitions risquent une érosion des marges et des rachats inévitables.
Acteurs leaders du secteur du transport de marchandises par route au Chili
Andes Logistics de Chile S.A.
Agunsa (Agencias Universales S.A.)
Transportes Casablanca
Transportes Nazar
Sotraser
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
La numérisation et les flux de données axés sur la conformité créent des marges de manœuvre pour les transporteurs et intermédiaires capables d'intégrer la documentation, la visibilité et les processus transfrontaliers. La standardisation « Documentacion en Ruta » du MTT en janvier 2026 et l'échéance du SII au 1er novembre 2026 pour les exigences mises à jour en matière de facturation électronique et de guides de répartition électroniques définissent une fenêtre pour que les flottes, courtiers et prestataires de TMS déploient des flux de travail de documents électroniques conformes et réduisent les arrêts évitables aux points de contrôle et aux frontières.
L'infrastructure de transition énergétique dépasse le stade des projets pilotes pour s'étendre à des corridors, ouvrant des opportunités pour les opérateurs disposant d'actifs adaptés et de partenariats de dépôt. En mai 2026, Enel, ISA Vias et Copelec ont inauguré la première phase d'une autoroute électrique à haute puissance pour camions de fret lourd sur la Ruta 5 Sur entre Santiago et Chillan, posant les bases d'une électrification le long d'un axe de fret central pour la distribution régionale et les liaisons intercités. Au niveau systémique, la Politique nationale de logistique du MTT (présentée en janvier 2026) et la 5e édition du PLC (février 2026) orientent la mise en œuvre public-privé vers l'efficacité des terminaux à San Antonio, Talcahuano-San Vicente et Arica, ce qui favorise des opportunités de services autour de la planification du camionnage portuaire, de la prise de rendez-vous et de la vélocité des conteneurs. Des produits de données tels que le premier Logistics Radar de Conecta Logistica (juin 2026) soutiennent également le benchmarking de performance et des offres de services ciblées, notamment la planification de la chaîne du froid pendant les périodes de pointe des exportations et la logistique spécialisée pour les matières dangereuses et minières sur les corridors du nord.
Développements récents du secteur
- Juin 2026 : Terminal Portuario Valparaiso (TPV), contrôlé par AGUNSA, a signé un accord de modification avec le port de Valparaiso pour prolonger la concession du Terminal 2 jusqu'en décembre 2029, avec l'approbation du Tribunal de Defensa de la Libre Competencia (TDLC). Cette prolongation améliore la prévisibilité de la planification pour les flux de camionnage entre le port et l'arrière-pays et soutient des investissements à cycle plus long dans les processus de cour et de portail, qui affectent la productivité du camionnage.
- Avril 2026 : AGUNSA a lancé des opérations logistiques minières intégrées pour Capstone Copper sur les sites de Mantos Blancos et Mantoverde après avoir obtenu le contrat, couvrant l'entreposage et le transport de fret général entre Santiago, Copiapo et Antofagasta. Cette portée multirégionale renforce la logistique minière en tant qu'ancre de la demande pour les services de fret routier et accroît la pression concurrentielle sur les prestataires spécialisés dans les projets, le fret général et la distribution d'approvisionnement minier.
- Avril 2025 : DSV a finalisé l'acquisition de DB Schenker, élargissant sa présence grâce aux opérations Schenker héritées au Chili. Cette opération a accru l'ampleur des offres logistiques intégrées disponibles pour les expéditeurs et intensifié la dynamique de consolidation pour les prestataires de fret routier en concurrence sur la couverture nationale et le regroupement de la logistique contractuelle.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Nous définissons le marché comme la valeur des services payants de transport de marchandises par route au sein du Chili, incluant le transport national et le transport routier transfrontalier effectué par les opérateurs de fret routier.
Exclusions du périmètre : Nous excluons le transport routier de passagers, les services de messagerie et de colis uniquement, ainsi que les frais d'entreposage pur ou de transit de fret qui ne sont pas facturés en tant que transport routier de marchandises.
Aperçu de la segmentation
- Par destination
- National
- International
- Par secteur d'activité utilisateur final
- Fabrication
- Pétrole, gaz, extraction minière et carrières
- Agriculture, pêche et sylviculture
- Construction
- Commerce de gros et de détail
- Autres utilisateurs finals
- Par spécification de chargement par camion
- Chargement complet (FTL)
- Chargement partiel (LTL)
- Par conteneurisation
- Conteneurisé
- Non conteneurisé
- Par distance
- Longue distance
- Courte distance
- Par configuration des marchandises
- Marchandises liquides
- Marchandises solides
- Par contrôle de la température
- Sans contrôle de température
- Sous contrôle de température
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la construction d'une image pratique de la demande et des opérations pour le transport routier au Chili, puis par sa vérification par rapport à des statistiques publiques cohérentes dans le temps. Les sources que nous utilisons généralement incluent l'Institut national des statistiques (INE) pour les indicateurs de transport et économiques, la Banque centrale du Chili pour les séries macroéconomiques et les indices de prix, les statistiques commerciales des douanes chiliennes pour les volumes d'importation et d'exportation, le ministère des Travaux publics (MOP) pour les mises à jour du réseau routier et des concessions, et le ministère des Transports et des Télécommunications (MTT) pour les règles de transport routier et les signaux de sécurité.
Nous examinons également les communications des opérateurs telles que les rapports annuels, les présentations aux investisseurs et les annonces de flottes et de services, ainsi que les mises à jour sur les ports et corridors provenant des sites d'associations et de concessionnaires et de la presse spécialisée fiable. Si nécessaire, des abonnements payants aux données financières d'entreprises et à l'actualité aident aux vérifications croisées de revenus et aux chronologies d'événements, et une base de données d'importation et d'exportation au niveau des expéditions peut appuyer les vérifications de direction sur les corridors liés au commerce. Les sources de recherche documentaire mentionnées ici ne sont pas exhaustives, et d'autres références ont été utilisées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Le travail primaire sert à tester la solidité des hypothèses documentaires susceptibles de modifier la taille totale, en particulier la tarification, l'utilisation et la fréquence de sous-traitance des services. Nous échangeons avec des propriétaires de flottes, des responsables d'exploitation, des chefs de répartition et des équipes logistiques côté expéditeurs dans les principaux bassins de demande tels que les corridors liés à l'exploitation minière, les itinéraires de distribution de détail et les saisons agricoles, puis nous réconcilions les écarts avant de finaliser le modèle.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 38 % | Directions générales (CXO) : 12 % |
| Niveau intermédiaire : 41 % | Responsables fonctionnels/d'unité : 31 % |
| Acteurs plus petits : 21 % | Managers : 57 % |
Dimensionnement du marché et prévisions
Notre logique de dimensionnement principale utilise une reconstruction descendante partant de l'activité de fret au Chili et des flux liés au commerce, puis la traduisant en valeur de service de fret routier à l'aide d'hypothèses de part routière et de niveaux de prix typiques. Pour rester ancrés dans la réalité, nous corroborons les totaux via des vérifications ascendantes sélectives, telles que l'agrégation des revenus d'opérateurs échantillonnés et la comparaison du revenu implicite par camion avec une utilisation réaliste.
Les intrants pratiques qui façonnent le modèle incluent la répartition entre transport national et international, la répartition entre chargement complet et chargement partiel, la part des mouvements conteneurisés et à température contrôlée, ainsi que la longueur moyenne des trajets pour le travail longue et courte distance. La tarification est traitée avec soin car la dynamique du carburant, les coûts de péage et les contraintes de main-d'œuvre peuvent modifier les tarifs réalisés même lorsque les volumes sont stables. Pour les prévisions, nous utilisons principalement l'analyse de scénarios avec des variables telles que la production industrielle liée à l'exploitation minière et à la construction, les volumes commerciaux et l'évolution des tarifs ajustée à l'inflation, puis nous alignons la trajectoire future sur ce que les répondants du secteur considèrent comme une capacité et une utilisation réalisables.
Validation des données et cycle de mise à jour
Les résultats du modèle sont vérifiés par rapport à des signaux indépendants, et les écarts les plus importants sont retracés jusqu'à une ou deux hypothèses, qui sont ensuite réexaminées via de nouveaux entretiens si nécessaire. Nous effectuons également des tests de cohérence entre indicateurs liés, par exemple si la croissance de revenu implicite correspond à des évolutions réalistes des volumes, des tarifs et de l'utilisation des flottes, puis nous révisons le travail par étapes avant validation finale.
Le rapport est actualisé selon un cycle annuel, avec des mises à jour intermédiaires déclenchées lorsque des événements significatifs surviennent, tels que des changements réglementaires majeurs, de fortes variations de coûts ou des perturbations d'infrastructure susceptibles de modifier l'économie des corridors. Avant la livraison, les analystes effectuent une dernière révision pour s'assurer que les publications publiques les plus récentes et les enseignements validés des entretiens sont reflétés dans les chiffres.
Taille du marché du transport routier de marchandises au Chili selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour le transport routier de marchandises au Chili peuvent sembler très éloignées les unes des autres car le périmètre du service et l'année citée ne sont pas toujours les mêmes, et les hypothèses de tarification sont traitées différemment. Nous observons également des différences lorsque certaines sources intègrent des activités logistiques connexes au transport routier, ou lorsque le chiffre est présenté en dollars courants sans préciser le calendrier de l'inflation.
Les volumes commerciaux, les signaux d'activité des corridors et les confirmations de tarifs côté opérateurs sont les vérifications qui permettent à Mordor Intelligence de rester aligné sur un périmètre de valeur limité au transport routier de marchandises pour le Chili, plutôt que sur un chiffre plus large de dépenses logistiques. Lorsque d'autres estimations privilégient une fenêtre de prévision plus longue ou appliquent une croissance conservatrice de l'utilisation et des tarifs, la valeur de marché à court terme peut ressortir plus faible même si la direction de la croissance est similaire.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 10,77 milliards USD (2025) | |
| Éditeur mondial de recherche A | 8,90 milliards USD (2026) | Utilise une année de référence différente et une fenêtre de prévision plus longue, et sa valeur à court terme semble refléter une progression plus conservatrice de l'utilisation et des tarifs pour les services de transport routier. |
| Portail de données sectorielles B | 11,37 milliards USD (2026) | Présente la valeur de l'année suivante et résume généralement les chiffres de prévision principaux, sans détailler la manière dont le périmètre national et transfrontalier, la conteneurisation et les primes liées à la température contrôlée sont traités dans le total. |
En examinant les trois chiffres, l'essentiel de l'écart s'explique par l'année choisie et le périmètre exact entre le transport routier de marchandises et les activités logistiques plus larges. En maintenant les intrants traçables à l'activité de fret, à la composition des services et aux vérifications de la réalité tarifaire, le chiffre final reste reproductible et plus facile à défendre lorsque les utilisateurs actualisent leurs hypothèses ultérieurement.


Questions clés auxquelles répond le rapport
Quelle est la taille du marché du transport de marchandises par route au Chili en 2026 ?
La taille du marché du transport de marchandises par route au Chili est évaluée à 11,37 milliards USD en 2026.
Quel est le taux de croissance projeté pour les services de camionnage chiliens jusqu'en 2031 ?
Le marché devrait se développer à un TCAC de 5,61 %, atteignant 14,94 milliards USD d'ici 2031.
Quel secteur utilisateur final génère le plus de fret routier au Chili ?
La fabrication est en tête avec 41,12 % de la part de marché totale en 2025, portée par le rapprochement de la production de pièces automobiles.
Quel segment de destination connaît la croissance la plus rapide pour les transporteurs chiliens ?
Le trafic de fret international affiche la plus forte dynamique avec un TCAC de 5,98 % jusqu'en 2031, soutenu par l'initiative du corridor biocéanique.
Quelle est l'importance du commerce électronique pour la demande de transport par camion au Chili ?
L'expansion rapide du commerce électronique ajoute 1,2 point de pourcentage au TCAC de prévision du marché, alimentant les volumes LTL et du dernier kilomètre.
Quels défis les opérateurs de transport de marchandises par route au Chili rencontrent-ils ?
Les principaux obstacles incluent la pénurie de conducteurs, la hausse des péages, les restrictions de cabotage sur les retours à vide et les perturbations climatiques sur les itinéraires de montagne.
Dernière mise à jour de la page le:



