
Taille et part du marché des chips de pommes de terre frites
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 42.96 Milliards de dollars |
| Taille du Marché (2031) | 57.78 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.11 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
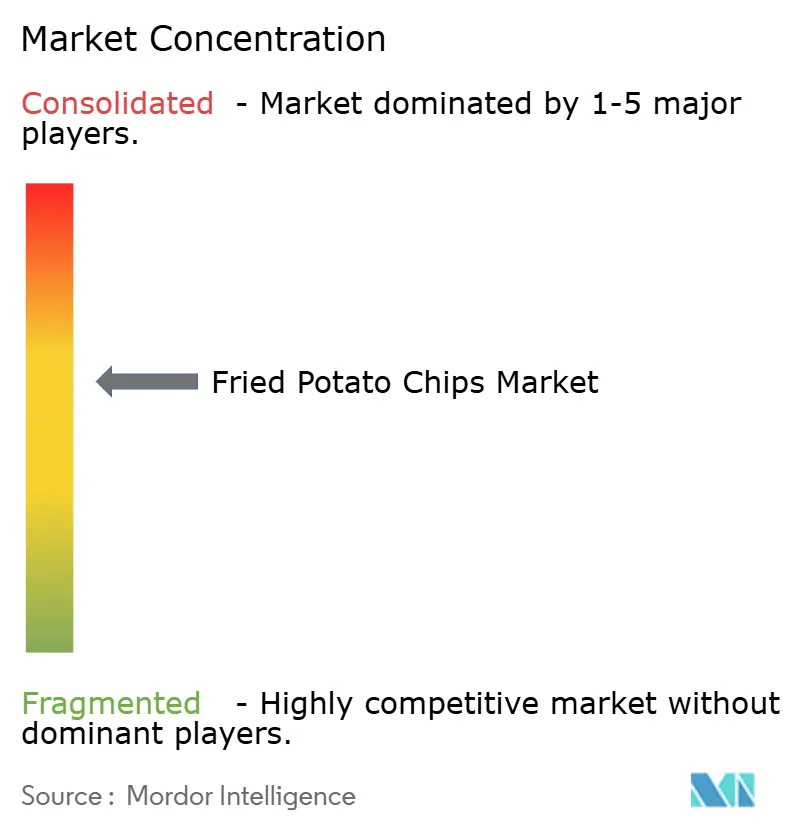
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des chips de pommes de terre frites par Mordor Intelligence
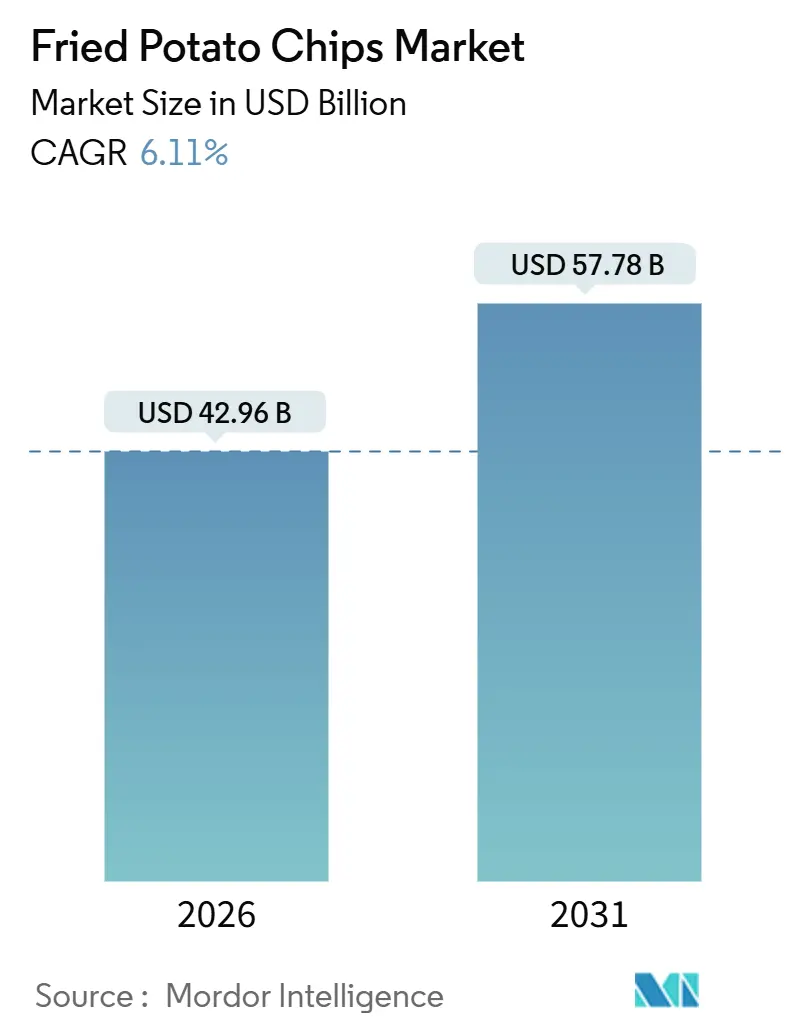
Le marché mondial des chips de pommes de terre frites a atteint 42,96 milliards USD en 2026 et devrait croître jusqu'à 57,78 milliards USD d'ici 2031, à un TCAC de 6,11 %. Cette trajectoire de croissance met en évidence un marché qui équilibre deux forces opposées : l'attrait séculaire des encas pratiques et indulgents, et le contrôle croissant exercé par les régulateurs et les consommateurs sur la teneur en sodium, les graisses saturées et les méthodes de friture. La résilience du marché peut être attribuée aux fabricants qui naviguent habilement entre des reformulations soucieuses de la santé et des indulgences premium. Cette double stratégie séduit efficacement à la fois les millennials orientés vers le bien-être et les traditionnalistes. L'acquisition de Kellanova par Mars pour 35,9 milliards USD en 2024 témoigne de la dynamique du secteur, soulignant que dans un marché où la présence en rayon et les efforts promotionnels sont primordiaux, l'échelle et la maîtrise de la distribution sont essentielles.
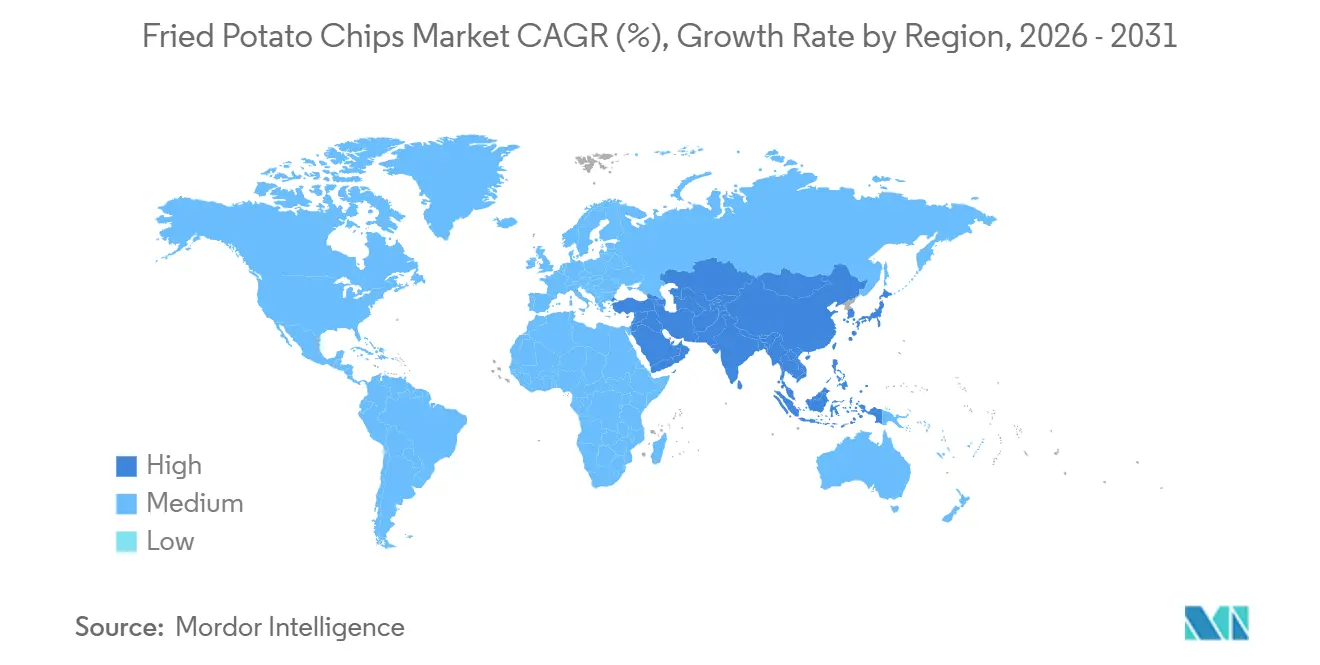
L'Amérique du Nord a représenté 32,78 % des revenus mondiaux en 2025, tandis que l'Asie-Pacifique est appelée à croître à 6,89 % jusqu'en 2031, portée par l'urbanisation, la hausse des revenus disponibles et l'innovation en matière de saveurs localisées qui reflète les palais régionaux.
Cependant, le marché est confronté à des défis, notamment les réglementations sanitaires et l'empiétement des encas alternatifs. Le règlement 1169/2011 de l'Union européenne met l'accent sur l'étiquetage nutritionnel en face avant des emballages, et le règlement 1333/2008 limite les additifs alimentaires. Ces réglementations nécessitent des cycles de reformulation qui risquent de modifier les profils gustatifs et d'éloigner les consommateurs fidèles. Parallèlement, des encas alternatifs tels que les chips de légumes, le popcorn et les options à base de protéines gagnent du terrain, notamment auprès des consommateurs de la Génération Z, qui privilégient les bénéfices fonctionnels et la durabilité par rapport à la fidélité aux marques traditionnelles.
Points clés du rapport
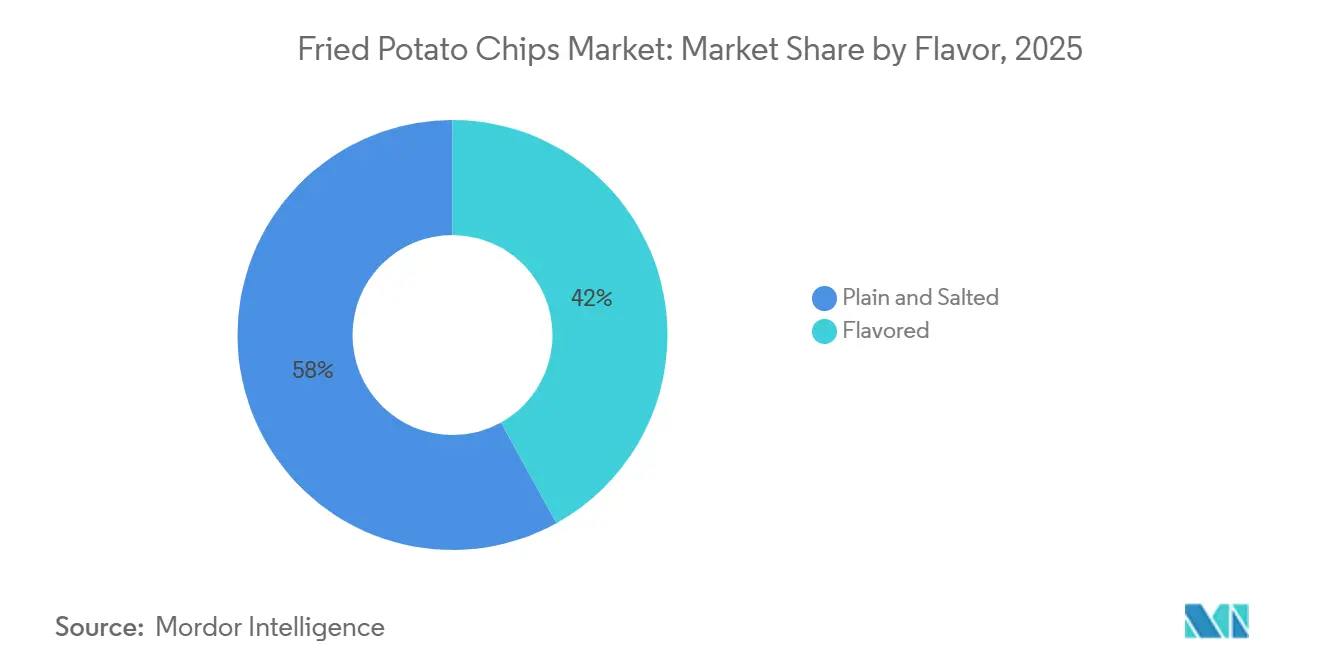
- Par saveur, les chips nature et salées ont capté 58,04 % de la taille du marché des chips de pommes de terre frites en 2025, tandis que les variantes aromatisées devraient se développer à un TCAC de 6,48 % jusqu'en 2031.
- Par type d'emballage, les sachets et sacs ont dominé avec 77,81 % de la part du marché des chips de pommes de terre frites en 2025, tandis que les contenants rigides devraient croître à un TCAC de 7,32 % jusqu'en 2031.
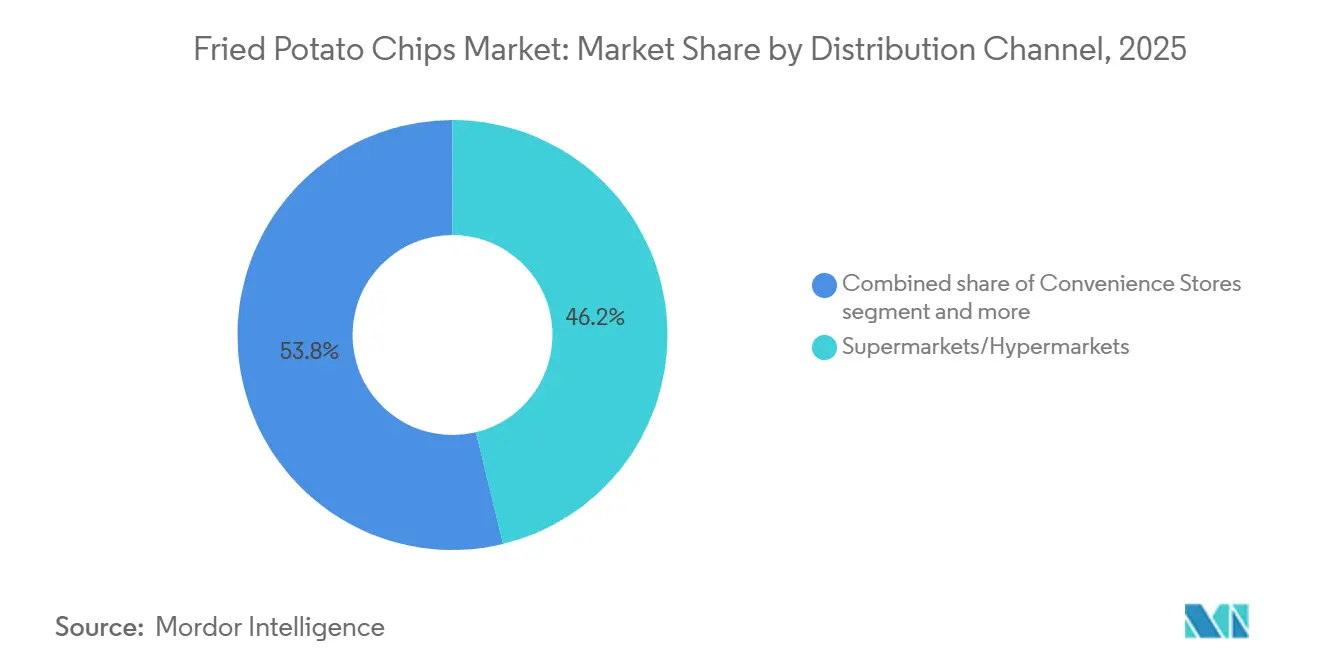
- Par canal de distribution, les supermarchés et hypermarchés ont détenu 46,23 % de la part de la taille du marché des chips de pommes de terre frites en 2025 ; la vente au détail en ligne est appelée à croître à un TCAC de 7,14 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord a représenté 32,78 % des revenus du marché des chips de pommes de terre frites en 2025, tandis que l'Asie-Pacifique progresse à un TCAC de 6,89 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Préférence croissante pour les encas pratiques et prêts à consommer | +1.2% | Mondial, avec une intensité maximale dans les centres urbains d'Amérique du Nord et d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Forte culture de grignotage chez les jeunes consommateurs | +1.0% | Mondial, porté par l'Amérique du Nord, l'Europe et l'Asie-Pacifique urbaine | Long terme (≥ 4 ans) |
| Innovation continue en matière de saveurs adaptées aux profils gustatifs locaux | +0.9% | Cœur Asie-Pacifique, débordement vers le Moyen-Orient et l'Afrique, l'Amérique latine | Moyen terme (2-4 ans) |
| Construction de marques fortes et marketing agressif par les acteurs mondiaux et régionaux | +0.8% | Mondial, avec des dépenses concentrées en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Développement du positionnement clean-label, avec des listes d'ingrédients plus simples et des allégations sans OGM | +0.7% | Amérique du Nord et Europe, en émergence dans l'Asie-Pacifique urbaine | Moyen terme (2-4 ans) |
| Expansion des formulations plus saines telles que les chips allégées en matières grasses, à faible teneur en sel, cuites au four ou « meilleures pour la santé » | +0.6% | Amérique du Nord et Europe, adoption sélective en Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Préférence croissante pour les encas pratiques et prêts à consommer
À mesure que l'urbanisation s'accélère et que le temps devient de plus en plus rare, les structures alimentaires traditionnelles subissent des changements significatifs. Les consommateurs se tournent vers des encas portables et stables à température ambiante qui ne nécessitent aucune préparation, répondant ainsi au besoin croissant de commodité. Les chips de pommes de terre se sont imposées comme un choix privilégié, leurs portions individuellement emballées s'intégrant parfaitement aux routines quotidiennes telles que les trajets domicile-travail, les tiroirs de bureau et d'autres occasions de consommation en déplacement que les repas traditionnels peinent souvent à satisfaire. Le marché organisé des encas en Inde connaît une croissance substantielle, portée par la prévalence croissante des familles nucléaires et des horaires de travail prolongés, qui ont normalisé le grignotage comme alternative pratique aux repas complets. Cette transformation du comportement de grignotage est davantage ancrée dans la nécessité que dans l'impulsivité, ce qui confère à la catégorie une plus grande résilience lors des ralentissements économiques par rapport aux indulgences discrétionnaires. En réponse à ces préférences consommateurs en évolution, les fabricants introduisent des formats d'emballage refermables et des packs multi-portions qui combinent efficacement praticité et contrôle des portions. Les boîtes cylindriques rigides, en particulier, s'avèrent plus efficaces pour répondre à cette double exigence par rapport aux sachets souples traditionnels.
Forte culture de grignotage chez les jeunes consommateurs
Les millennials et la Génération Z grignotent plus fréquemment que les générations précédentes, influencés par les plateformes de médias sociaux, les recommandations d'influenceurs et un éloignement des horaires de repas traditionnels. Ces jeunes générations accordent une grande valeur à la diversité des saveurs, aux produits visuellement attrayants et aux encas facilement partageables en ligne. Les chips de pommes de terre répondent efficacement à ces préférences grâce à des lancements de produits en édition limitée, des designs d'emballages accrocheurs et une esthétique qui résonne bien sur les plateformes de médias sociaux comme Instagram. Parallèlement, la demande de transparence est croissante parmi ces consommateurs. De nombreux acheteurs ont exprimé des préoccupations concernant la sécurité alimentaire, tandis que d'autres s'inquiètent de plus en plus de la hausse des coûts alimentaires. Cela crée un équilibre délicat entre l'offre de produits premium et la réponse aux acheteurs soucieux du rapport qualité-prix. Les entreprises qui relèvent ce défi en proposant une gamme d'options de produits, telles que des chips salées abordables aux côtés d'alternatives kettle-cooked de haute qualité, parviennent à attirer des consommateurs de différents niveaux de revenus. L'évolution de la perception du grignotage, désormais considéré comme une occasion de manger légitime plutôt qu'une indulgence coupable, stimule une croissance régulière des volumes de consommation et contribue à l'expansion à long terme du marché.
Développement du positionnement clean-label, avec des listes d'ingrédients plus simples et des allégations sans OGM
Portée par le scepticisme des millennials et de la Génération Z envers les additifs artificiels et les chaînes d'approvisionnement opaques, le positionnement clean-label est passé d'une niche à un courant dominant. Les marques reformulent désormais leurs produits, abandonnant des ingrédients tels que le glutamate monosodique, les colorants artificiels et les huiles hydrogénées. Elles optent plutôt pour des assaisonnements naturels, du sel de mer et des huiles plus saines comme l'huile de tournesol à haute teneur en acide oléique ou l'huile d'avocat. Cette tendance est particulièrement marquée en Amérique du Nord et en Europe. Dans ces régions, les cadres réglementaires, tels que le règlement 1333/2008 de l'Union européenne, non seulement restreignent certains additifs, mais exigent également un étiquetage clair des allergènes et des conservateurs[1]Source : Union européenne RÈGLEMENT (CE) N° 1333/2008 DU PARLEMENT EUROPÉEN ET DU CONSEIL,
europa.eu. De plus, des certifications telles que le projet non-OGM et les certifications biologiques sont devenues indispensables pour les produits premium. Des marques telles que Kettle Foods et Burts Chips centrent même leur identité autour de la transparence des ingrédients. Cependant, un défi de taille demeure : préserver le goût et la durée de conservation sans conservateurs synthétiques. Ce défi technique tend à avantager les acteurs verticalement intégrés disposant de leurs propres capacités de recherche et développement. Si les produits clean-label ont réussi à attirer les consommateurs soucieux de leur santé, ce qui se reflète dans leur impact croissant sur le marché, le prix premium nécessaire pour couvrir les coûts de reformulation a freiné une pénétration plus large du marché.
Expansion des formulations plus saines telles que les chips allégées en matières grasses, à faible teneur en sel, cuites au four ou « meilleures pour la santé »
Les formulations plus saines répondent à la perception de longue date des chips de pommes de terre comme des encas indulgents peu nutritifs. Les chips cuites au four, qui évitent le processus de friture, réduisent considérablement la teneur en matières grasses. Cependant, cela compromet souvent le croquant caractéristique et la texture en bouche que les consommateurs associent à la catégorie. Les options à teneur réduite en sodium s'alignent sur les objectifs volontaires établis par la Food and Drug Administration des États-Unis. En 2024, l'agence a publié des orientations encourageant les fabricants à réduire les niveaux de sodium d'un pourcentage notable au cours de la prochaine décennie. Dans le même temps, les technologies de friture à l'air et de friture sous vide offrent une solution équilibrée, préservant la texture souhaitée tout en réduisant l'absorption des graisses. Malgré ces avancées, l'investissement en capital substantiel requis pour moderniser les lignes de production reste un obstacle majeur pour les fabricants de taille moyenne. Cependant, les consommateurs soucieux des coûts résistent souvent à payer une prime. Par conséquent, le succès dans ce segment dépend d'améliorations graduelles et progressives plutôt que d'innovations révolutionnaires, ce qui limite le potentiel de croissance immédiate des parts de marché.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Escalade des préoccupations sanitaires liées à l'obésité, aux maladies cardiovasculaires et à la consommation élevée de sodium | -0.8% | Mondial, avec une pression aiguë en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Pression réglementaire pour réduire le sel, les graisses saturées et les additifs artificiels dans les encas salés | -0.6% | Europe et Amérique du Nord, en émergence en Asie-Pacifique | Moyen terme (2-4 ans) |
| Concurrence croissante des encas alternatifs | -0.5% | Mondial, porté par l'Amérique du Nord et l'Asie-Pacifique urbaine | Court terme (≤ 2 ans) |
| Perception négative des encas frits | -0.4% | Amérique du Nord et Europe, impact sélectif en Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Escalade des préoccupations sanitaires liées à l'obésité, aux maladies cardiovasculaires et à la consommation élevée de sodium
Dans les marchés développés, où une part significative des adultes est confrontée à des problèmes d'obésité, les campagnes de santé publique associent de plus en plus les encas frits aux maladies chroniques, entraînant des changements dans les habitudes de consommation. Une portion standard de chips de pommes de terre contient une quantité considérable de sodium. Associée à d'autres aliments transformés, cette consommation pousse souvent les consommateurs vers ou au-delà de la limite quotidienne de sodium recommandée par l'Organisation mondiale de la santé[3]Source : Organisation mondiale de la santé Lignes directrices : apport en sodium pour les adultes et les enfants,
who.int. Les maladies cardiovasculaires continuent d'être la première cause de décès dans le monde, le sodium alimentaire étant reconnu comme un facteur de risque modifiable. Les décideurs politiques et les défenseurs de la santé abordent cette question par des stratégies telles que la taxation, les étiquettes d'avertissement et des initiatives de sensibilisation du public renforcées. Les fabricants travaillent activement à contrecarrer cette tendance. Ils introduisent des emballages plus petits à portion contrôlée, mettent l'accent sur un étiquetage nutritionnel clair et transparent, et s'associent avec des diététiciens. Ces efforts visent à repositionner les chips comme des indulgences occasionnelles plutôt que comme des aliments quotidiens. S'il est reconnu que modifier le comportement des consommateurs est un processus graduel, l'accent continu mis sur les messages de santé devrait steadement réduire la consommation par habitant, notamment chez les populations vieillissantes.
Pression réglementaire pour réduire le sel, les graisses saturées et les additifs artificiels dans les encas salés
À mesure que les cadres réglementaires deviennent de plus en plus stricts sur les marchés mondiaux, les entreprises sont confrontées à des défis importants dans la reformulation de leurs produits. Ces efforts de reformulation exercent une pression considérable sur les budgets de recherche et développement et risquent d'éloigner les consommateurs sensibles aux changements de goût. Le règlement 1169/2011 de l'Union européenne impose l'étiquetage nutritionnel en face avant des emballages, certains États membres mettant en œuvre un code couleur feux de signalisation pour identifier clairement les produits riches en sodium et en matières grasses. Cette approche d'étiquetage peut stigmatiser ces produits au point de vente. De plus, l'Autorité européenne de sécurité des aliments a émis des avis soutenant les objectifs de réduction du sodium, tandis que les orientations 2024 de la Food and Drug Administration des États-Unis introduisent des critères de référence volontaires[2]Source : Food and Drug Administration des États-Unis La FDA lance la prochaine phase de ses efforts de réduction du sodium,
fda.gov. Si ces critères sont largement adoptés, ils pourraient remodeler les normes du secteur. Les coûts de mise en conformité ne sont pas répartis de manière équitable. Les multinationales sont mieux positionnées pour absorber les dépenses de reformulation en les répartissant sur leurs portefeuilles mondiaux. En revanche, les acteurs régionaux font souvent face à des contraintes financières importantes, ce qui peut entraîner une réduction des marges bénéficiaires, voire les contraindre à quitter le marché. L'impact de ces défis reflète le double fardeau des coûts de reformulation et la perte potentielle de volumes de ventes si les changements de profils gustatifs ne répondent pas aux attentes des consommateurs. Cependant, le calendrier à moyen terme offre aux fabricants l'opportunité d'adapter leurs stratégies avant que l'application réglementaire ne devienne plus rigoureuse.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par saveur :
La premiumisation accélère l'essor des chips aromatiséesLes chips aromatisées devraient croître à un taux de croissance annuel composé (TCAC) de 6,48 % jusqu'en 2031, dépassant la croissance globale du marché. Les fabricants relèvent le défi de la marchandisation en introduisant des profils de saveurs diversifiés tels que le barbecue, la crème aigre et l'oignon, les saveurs à base de fromage, les variantes épicées et les mélanges sucré-salé. En 2025, les chips nature et salées représentaient 58,04 % de la part de marché, portées par leur polyvalence en tant qu'accompagnements populaires des sandwichs et des dips. Cependant, cette dominance décline progressivement à mesure que les jeunes consommateurs privilégient de plus en plus les saveurs uniques et les emballages visuellement attrayants et dignes d'Instagram par rapport à la fonctionnalité traditionnelle. En Amérique du Nord, le barbecue reste le sous-segment aromatisé le plus populaire. En revanche, les variantes épicées dominent en Inde et au Mexique, où les préférences culturelles pour les aliments riches en capsaïcine sont profondément ancrées. L'Europe est en tête pour les saveurs à base de fromage, s'appuyant sur ses fortes traditions laitières, tandis que le Japon et la Corée du Sud connaissent une demande croissante pour les mélanges sucré-salé comme le beurre de miel et le caramel au sel de mer, reflétant la popularité des hybrides dessert-encas dans ces régions. La crème aigre et l'oignon occupent un terrain intermédiaire, séduisant les consommateurs qui recherchent des saveurs acidulées sans piquant, bien que sa croissance ait plafonné à mesure que les marques se concentrent sur l'introduction de profils plus audacieux et plus distinctifs.
Le processus mondial de développement des saveurs de PepsiCo, qui implique le test de milliers de concepts chaque année, souligne les efforts considérables de recherche et développement nécessaires pour maintenir cette stratégie de segmentation. La préférence croissante pour les chips aromatisées s'aligne sur une tendance plus large de premiumisation, où les consommateurs sont prêts à payer des prix plus élevés pour des expériences sensorielles améliorées que les chips nature salées ne peuvent pas offrir. Cette dynamique devrait se poursuivre à mesure que les revenus disponibles augmentent dans les marchés émergents, permettant à davantage de consommateurs de monter en gamme vers des produits premium. Ce changement met en évidence l'évolution de la demande des consommateurs pour l'innovation et la différenciation dans l'industrie des encas alimentaires, soulignant l'importance d'un développement continu des saveurs pour maintenir la pertinence et la croissance du marché.


Par type d'emballage :
Les contenants rigides captent la demande de premiumisation et de fraîcheurLes contenants et boîtes cylindriques rigides connaissent une croissance remarquable, progressant à un TCAC de 7,32 %, ce qui est le plus rapide parmi tous les formats d'emballage. Cette croissance est principalement portée par l'évolution des préférences des consommateurs, les individus accordant de plus en plus de valeur à des caractéristiques telles que la refermabilité, le contrôle des portions et la fraîcheur prolongée par rapport aux coûts unitaires inférieurs offerts par les sachets souples. En 2025, les sachets et sacs ont dominé le marché avec une part de 77,81 %, principalement en raison de leurs avantages en termes de coûts, de leur poids plus léger pour la logistique et de leur compatibilité avec les lignes de remplissage à grande vitesse. Cependant, ces formats présentent des limites dans les scénarios multi-portions, car ils ne parviennent souvent pas à maintenir le croustillant du produit après ouverture, entraînant une insatisfaction des consommateurs. Les contenants rigides, tels que le tube emblématique de Pringles et le format STAX de Doritos, répondent efficacement à ce problème en intégrant des joints hermétiques et des géométries de chips empilables qui réduisent les brisures lors du transport. Ces contenants sont particulièrement attrayants pour les ménages urbains à revenus plus élevés, qui perçoivent les avantages de la réduction du gaspillage alimentaire et de la commodité accrue comme valant le coût supplémentaire. Les formats multipacks, qui regroupent des sachets individuels pour une utilisation dans les boîtes à lunch et les distributeurs automatiques, offrent un juste milieu entre les grands sacs et les contenants rigides. Ces formats offrent l'avantage du contrôle des portions sans le prix premium associé aux contenants rigides.
Les préoccupations en matière de durabilité influencent de plus en plus les décisions d'emballage dans l'ensemble du secteur. Le TCAC de 7,32 % pour les contenants rigides met en évidence un changement structurel dans l'industrie de l'emballage, où l'emballage n'est plus considéré comme un simple intrant de base mais comme une caractéristique à valeur ajoutée. Ce changement favorise les marques disposant de la taille nécessaire pour absorber des coûts de matériaux plus élevés et des pipelines d'innovation pour se différencier grâce à des formats d'emballage uniques et fonctionnels. Alors que la durabilité et les préférences des consommateurs continuent d'évoluer, les entreprises capables d'aligner leurs stratégies d'emballage sur ces tendances sont susceptibles de gagner un avantage concurrentiel sur le marché.
Par canal de distribution :
La vente au détail en ligne redéfinit la commodité et la découverteLa vente au détail en ligne devrait croître à un TCAC de 7,14 % jusqu'en 2031, alimentée par l'essor des plateformes de commerce rapide, les boîtes d'encas par abonnement et l'adoption croissante de l'épicerie en ligne. Malgré cette croissance, les supermarchés et hypermarchés devraient conserver une part de marché significative de 46,23 % en 2025. Cette dominance est largement due à leur capacité à stimuler les achats impulsifs grâce à des stratégies telles que les présentoirs en bout de rayon et les prix promotionnels. Le secteur du commerce rapide en Inde a représenté plus des deux tiers de toutes les commandes d'épicerie en ligne. Ces plateformes transforment la logistique du dernier kilomètre et permettent aux marques de contourner les intermédiaires traditionnels du commerce de détail. Les épiceries de proximité, qui s'adressent aux consommateurs en déplacement et aux acheteurs nocturnes, maintiennent une position stable sur le marché mais font face à des défis liés à la hausse des coûts immobiliers et à la concurrence des distributeurs automatiques et des micro-marchés.
Les autres canaux de distribution, notamment les distributeurs automatiques, les stations-service et les modèles de vente directe aux consommateurs, répondent à une demande fragmentée mais manquent d'échelle pour modifier significativement la dynamique du marché. La fracture entre les canaux d'achat physiques et numériques est moins une question de remplacement mutuel que de satisfaction d'occasions d'achat spécifiques. Par exemple, les consommateurs achètent souvent des packs en vrac dans les supermarchés pour un usage domestique, des sachets individuels dans les épiceries de proximité pour une consommation immédiate, et des packs variétés en ligne pour l'exploration et les cadeaux. Les marques qui optimisent efficacement leurs assortiments de produits et leurs stratégies de tarification sur ces canaux gagnent une part disproportionnée du marché. On peut citer comme exemples l'offre de saveurs exclusives en ligne, des multipacks promotionnels dans les hypermarchés et des articles premium individuels dans les épiceries de proximité. Le TCAC prévu de 7,14 % pour la vente au détail en ligne souligne le rôle du commerce électronique à la fois comme plateforme de découverte et service d'abonnement. Cependant, sa part de marché globale devrait rester limitée en raison de la faible valeur unitaire de la catégorie et de la préférence des consommateurs pour l'évaluation tactile avant l'achat.

Analyse géographique
Marché des Chips de Pommes de Terre Frites en Amérique du Nord et en Europe
En 2025, l'Amérique du Nord est apparue comme le segment dominant et a représenté 32,78 % du chiffre d'affaires mondial. Cette domination a été portée par le marché américain des chips de pommes de terre, avec une consommation par habitant en hausse. L'expansion du marché est propulsée par la premiumisation. Des produits tels que les chips cuites en chaudron, biologiques et aux saveurs exotiques commandent des primes de prix significatives par rapport aux offres grand public. Le Canada et le Mexique contribuent également à la croissance de la région, la préférence du Mexique pour les saveurs épicées créant des opportunités pour les marques de localiser les profils de piquant. Cependant, la région fait face à des défis émanant de groupes de défense de la santé qui préconisent l'extension des taxes sur les sodas aux snacks salés, un risque réglementaire qui pourrait peser sur les marges s'il était mis en œuvre. En Europe, le marché est façonné par des réglementations strictes en vertu du Règlement (UE) 1169/2011, qui régit le sodium, les additifs et l'étiquetage. Cela a conduit à des cycles de reformulation continus.
Marché des Chips de Pommes de Terre Frites en Asie-Pacifique
L'Asie-Pacifique est le segment à la croissance la plus rapide, progressant à un CAGR de 6,89 % jusqu'en 2031. Cette croissance est alimentée par l'urbanisation de la Chine, la pénétration croissante du commerce de détail organisé en Inde, la tendance à la premiumisation au Japon et l'adoption de saveurs multiculturelles en Australie. En Chine, le marché est divisé entre les marques multinationales dominant les villes de premier rang et les acteurs locaux prospérant dans les villes de deuxième et troisième rang, où la sensibilité aux prix et les préférences régionales en matière de saveurs leur confèrent un avantage. La population multiculturelle de l'Australie stimule la demande de saveurs d'inspiration mondiale, telles que le piment doux thaïlandais et le tandoori indien, positionnant le pays comme un pôle d'innovation pouvant être étendu à d'autres marchés. La trajectoire de croissance de la région dépend de la poursuite de l'urbanisation, du développement des infrastructures de chaîne du froid et de la stabilité réglementaire.
Marché des Chips de Pommes de Terre Frites en Amérique du Sud et au Moyen-Orient et Afrique
Les autres régions, notamment l'Amérique du Sud et le Moyen-Orient et l'Afrique, représentent des frontières émergentes. En Amérique du Sud, le Brésil et l'Argentine sont en tête de la consommation. Le marché des snacks au Brésil bénéficie de l'urbanisation et d'une classe moyenne en expansion, bien que la volatilité économique et la dépréciation monétaire créent des défis pour les importateurs. Au Moyen-Orient et en Afrique, l'Arabie Saoudite, les Émirats Arabes Unis (EAU) et l'Afrique du Sud ancrent la demande. Les populations expatriées aux EAU et en Arabie Saoudite stimulent la demande de marques reconnues mondialement et de produits certifiés Halal, créant des opportunités pour les entreprises multinationales prêtes à naviguer dans des environnements réglementaires complexes.

Paysage réglementaire
La surveillance réglementaire des chips de pommes de terre frites se renforce autour de la transparence de l'étiquetage, de l'utilisation d'additifs et des contaminants de procédé associés à la friture à haute température. Dans l'Union européenne, le règlement (UE) n° 1169/2011 établit les exigences fondamentales en matière de déclarations nutritionnelles pour les denrées préemballées, y compris le sel et les acides gras saturés, ce qui influence les pratiques de communication en face avant d'emballage dans plusieurs États membres. Par ailleurs, le règlement (UE) 2017/2158 de la Commission impose aux exploitants du secteur alimentaire de mettre en œuvre des mesures d'atténuation de l'acrylamide et des contrôles pour des produits tels que les chips de pommes de terre, incitant les transformateurs à renforcer le suivi des paramètres de friture, la sélection des matières premières et la documentation des procédures opérationnelles.
Aux États-Unis, la Food and Drug Administration a fixé au 1er janvier 2028 la date de conformité uniforme pour toute réglementation finale d'étiquetage alimentaire publiée entre le 1er janvier 2025 et le 31 décembre 2026, créant ainsi une fenêtre définie pour la planification des changements d'étiquetage sur des portefeuilles multi-marchés. Parallèlement à la pression réglementaire axée sur la santé, les dynamiques commerciales peuvent affecter la structure des coûts des ingrédients et des produits finis. En mai 2026, le National Potato Council a soumis des commentaires à l'Office of the U.S. Trade Representative demandant des tarifs plus élevés sur les frites surgelées chinoises, signalant une surveillance continue des flux commerciaux de pommes de terre transformées susceptibles d'influencer les stratégies d'approvisionnement et de tarification des fabricants de snacks nord-américains opérant dans la région.
Analyse de la chaîne de valeur
La chaîne de valeur des chips de pommes de terre frites commence par les intrants agricoles (plants de pommes de terre, produits phytosanitaires, engrais et irrigation), passe par la culture et le regroupement, puis par le stockage (souvent à température contrôlée), le transport et la transformation (lavage, épluchage, découpe en tranches, blanchiment sur certaines lignes, friture, dégraissage, assaisonnement et emballage). Les matériaux d'emballage (films flexibles pour sachets/sacs et structures composites pour boîtiers rigides), les huiles alimentaires, les arômes et les assaisonnements constituent des intrants amont essentiels, tandis que la performance en aval dépend de l'accès au commerce moderne et à la vente au détail de proximité, ainsi qu'aux réseaux de distribution du commerce électronique et du quick-commerce. Les grands transformateurs de marque tels que PepsiCo (Frito-Lay), Kellanova (Pringles) et Intersnack opèrent généralement avec des producteurs sous contrat et des spécifications de qualité structurées pour préserver la constance et le débit.
Les risques de coût et de fiabilité se concentrent sur les étapes à forte intensité énergétique telles que la friture, ainsi que sur le stockage en chaîne du froid et la logistique longue distance. En 2026, la perturbation de corridors d'expédition clés a accru les pressions sur le fret et l'assurance, et les intrants liés à l'énergie (carburant, engrais et électricité) sont devenus plus volatils. Ce type de choc se répercute rapidement sur l'approvisionnement en pommes de terre et la logistique des produits finis, étant donné l'économie à fort volume et faible valeur unitaire de cette catégorie. Les avantages de la chaîne de valeur découlent donc de plus en plus d'un approvisionnement localisé près des sites de transformation, d'un meilleur contrôle du rendement et des déchets grâce au tri et à l'automatisation des procédés, ainsi que d'accords commerciaux partageant la volatilité des coûts d'intrants entre producteurs, transformateurs et clients de la distribution.
Paysage concurrentiel
Dans l'industrie des chips de pommes de terre frites, bien que les deux premiers acteurs occupent un espace en rayon significatif, il reste des opportunités considérables pour que les concurrents régionaux prospèrent. PepsiCo, à travers sa division Frito-Lay, et Kellanova, connue pour sa marque Pringles, dominent le marché en s'appuyant sur leurs vastes réseaux de distribution, leurs investissements significatifs en recherche et développement et leurs solides capacités marketing.
Le paysage concurrentiel s'est intensifié avec l'acquisition de Kellanova par Mars, qui aligne stratégiquement les portefeuilles de confiserie et d'encas salés sous un même toit. Parallèlement, des acteurs régionaux tels qu'ITC avec sa marque Bingo, Calbee, Intersnack et Utz défendent avec succès leurs positions sur le marché en proposant des saveurs culturellement pertinentes, en s'approvisionnant en pommes de terre localement et en maintenant des cycles d'innovation agiles pour répondre aux demandes des consommateurs. PepsiCo a élargi son portefeuille en acquérant Siete Foods, un spécialiste des encas sans céréales, pour 1,2 milliard USD en 2024, signalant un mouvement stratégique vers le segment des encas « meilleurs pour la santé » en pleine croissance.
Les perturbateurs émergents et diverses startups de vente directe aux consommateurs défient les acteurs établis en introduisant des options d'encas à base de plantes et en utilisant les plateformes de médias sociaux pour les lancements de produits. L'adoption de technologies devient un facteur de différenciation critique dans le secteur, les leaders employant l'intelligence artificielle (IA) pour la modélisation des saveurs et la technologie blockchain pour la traçabilité. Ces avancées accélèrent non seulement le délai de mise sur le marché, mais renforcent également les allégations clean-label, qui revêtent une importance croissante pour les consommateurs. Dans l'ensemble, la concurrence sur le marché des chips de pommes de terre frites établit un équilibre entre les économies d'échelle réalisées par les grands acteurs et la flexibilité des spécialistes régionaux, assurant un paysage industriel dynamique mais non excessivement fragmenté.
Leaders du secteur des chips de pommes de terre frites
Intersnack Group GmbH & Co. KG
PepsiCo, Inc.
Kellanova
Calbee Group
Utz Brands, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Chips de Pommes de Terre Frites
- PepsiCo Inc.
- Kellogg Co.
- Utz Brands Inc.
- Calbee Inc.
- Intersnack Group
- Kettle Foods Inc.
- ITC Ltd.
- Burts Snacks Ltd.
- Orkla ASA
- Great Lakes Potato Chips Co.
- Herr Foods Inc.
- Snyder’s‑Lance, Inc.
- Grupo Bimbo S.A.B. de C.V.
- Want‑Want China Holdings Ltd.
- Hunter Foods LLC
- Universal Robina Corp.
- Shearer’s Foods LLC
- KP Snacks Ltd.
- Koikeya Co. Ltd.
- Golden Wonder
Lire l’analyse des entreprises de chips de pommes de terre frites

Opportunités de marché et perspectives d'avenir
La reformulation et les améliorations d'ingénierie des procédés constituent un domaine d'opportunité clé, les marques répondant aux préoccupations liées au sodium et à la friture tout en préservant les attributs sensoriels essentiels des chips frites. L'innovation en matière d'équipement se manifeste également dans les priorités d'investissement : en avril 2026, TNA Solutions a présenté en avant-première une technologie de dégraissage sous vide lors du salon interpack 2026, visant à réduire la teneur en matières grasses des chips frites par lots, et en mai 2026, PPM Technologies et Key Technology ont introduit une ligne de production de chips de pommes de terre entièrement intégrée combinant friture, assaisonnement et tri optique. Ensemble, ces développements soutiennent des dossiers d'investissement de modernisation axés sur l'amélioration de la gestion de l'huile, la précision du tri et la constance du débit, notamment pour les producteurs servant les sous-segments premium et « meilleurs pour la santé ».
Les ajouts de capacité et la localisation de l'approvisionnement dans les grandes régions productrices de pommes de terre redessinent également les espaces concurrentiels disponibles, notamment là où le commerce organisé et le quick-commerce élargissent les occasions de consommation. McCain Foods a engagé d'importants investissements de transformation pluriannuels en Europe (plus de 350 millions d'EUR répartis sur trois sites en France, annoncés en mai 2024) et en Inde (une nouvelle installation au Madhya Pradesh annoncée en janvier 2026). HyFun Foods a également annoncé une expansion de 900 crore d'INR (108 millions d'USD) au Gujarat en mars 2026 pour ajouter une nouvelle unité de fabrication. Pour les acteurs des chips de pommes de terre frites, ces mouvements pointent vers des opportunités consistant à sécuriser un approvisionnement contractuel en matières premières plus proche des usines, à ajouter des lignes modernes prenant en charge des formats différenciés, y compris des emballages premium tels que des boîtiers rigides, et à utiliser des technologies de transformation intégrées pour gérer la variabilité des pommes de terre tout en respectant les exigences d'étiquetage propre et de réduction des contaminants.
Recent Industry Developments in Marché des Chips de Pommes de Terre Frites
- Juin 2026 : PepsiCo s'est associé à Subway Canada pour lancer une saveur limitée de chips de pommes de terre Lay's Italian Herbs and Cheese, vendue dans les points de vente Subway participants. Cette collaboration exploite l'exclusivité en restauration pour créer un essai incrémental et renforce la manière dont les partenariats de saveurs de marque peuvent étendre la distribution au-delà du commerce de détail traditionnel.
- Avril 2025 : Kettle Studio a introduit une gamme de chips air-frites, positionnée autour d'une utilisation réduite d'huile par rapport aux chips de pommes de terre traditionnelles, tout en conservant une texture croustillante. Ce lancement montre comment des marques de chips établies utilisent des approches de friture alternatives pour répondre à la demande de produits « meilleurs pour la santé » sans abandonner totalement le format frit.
- Juillet 2024 : Samyang Foods a lancé trois nouvelles saveurs de chips de pommes de terre sous la marque Buldak pour le Japon, dont Original Buldak, Four Cheese, et Habanero and Lime. L'extension d'une franchise de nouilles épicées mondialement reconnue vers les chips renforce le levier de marque intercatégoriel et accroît la pression concurrentielle dans les segments premium à saveurs audacieuses.


Marché des Chips de Pommes de Terre Frites Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre les chips de pommes de terre frites prêtes à consommer, fabriquées à partir de pommes de terre tranchées, frites dans l'huile, et vendues sous forme emballée pour un usage en distribution et en restauration dans les principales régions.
Exclusions du périmètre : les chips cuites au four, les snacks de pommes de terre extrudés, les tortillas ou chips de maïs, ainsi que les pommes de terre fraîches destinées à la friture domestique ne sont pas inclus dans cette estimation.
Aperçu de la segmentation
- Par saveur
- Nature et salées
- Aromatisées
- Barbecue
- Crème aigre et oignon
- Saveurs à base de fromage
- Épicé
- Mélanges sucré-salé
- Autres
- Par type d'emballage
- Sachets/Sacs
- Contenants rigides/Boîtes cylindriques
- Autres (Multipacks)
- Par canal de distribution
- Supermarchés/Hypermarchés
- Épiceries de proximité
- Magasins de vente au détail en ligne
- Autres canaux de distribution
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Reste de l'Amérique du Nord
- Europe
- Allemagne
- Royaume-Uni
- Italie
- France
- Espagne
- Pays-Bas
- Pologne
- Belgique
- Suède
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Australie
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Afrique du Sud
- Arabie saoudite
- Émirats arabes unis
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour établir le tableau initial de l'offre et de la demande pour les chips de pommes de terre frites et pour fixer des limites pratiques quant à ce qui est considéré comme faisant partie du marché. Nous nous sommes appuyés sur des sources publiques telles que les offices nationaux de statistiques, les portails douaniers et tarifaires, les jeux de données agricoles et alimentaires d'organisations telles que la FAO, ainsi que les pages réglementaires sur l'étiquetage alimentaire et la nutrition d'autorités telles que la US FDA et la Commission européenne.
Nous avons également examiné les rapports annuels des entreprises, les présentations aux investisseurs et les notes de résultats afin de comprendre le mix produits, l'orientation des prix et l'exposition géographique des snacks salés emballés. Pour les signaux commerciaux et de capacité, une base de données de niveau expédition pour les importations et exportations, ainsi qu'un abonnement à des données financières et de veille d'entreprises, ont été utilisés de manière sélective pour recouper les zones où la production de chips et les flux transfrontaliers évoluent. Ces sources documentaires sont uniquement illustratives, et de nombreux autres documents et jeux de données publics ont également été consultés lors de la collecte, de la validation et de la clarification des données.
Entretiens et enquêtes primaires
Des entretiens et enquêtes primaires ont été menés avec des fabricants de snacks emballés, des acteurs des ingrédients et de l'emballage, des distributeurs et détaillants, ainsi que des responsables de catégorie suivant la performance des snacks salés. Nous avons utilisé ces échanges pour confirmer ce qui est comptabilisé comme chips de pommes de terre frites dans chaque région, valider les évolutions de prix et de mix, et tester les hypothèses relatives à la répartition des canaux ainsi qu'aux changements de préférences en matière de saveurs et de formats d'emballage à travers l'APAC, l'EMEA et les Amériques.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 27 % | Cadres dirigeants : 13 % | APAC : 50 % |
| Niveau intermédiaire : 54 % | Responsables fonctionnels/d'unité : 31 % | EMEA : 29 % |
| Petits acteurs : 19 % | Managers : 56 % | Amériques : 21 % |
Dimensionnement du marché et prévisions
Notre dimensionnement commence par une construction descendante du pool de demande, utilisant le contexte de consommation de snacks et des signaux de mouvement de détail au niveau régional, qui sont ensuite convertis en valeur de catégorie à l'aide de contrôles de prix et de mix. Pour maintenir des totaux réalistes, nous corroborons les résultats descendants avec des approximations ascendantes sélectives, telles que des échantillons de prix par paquet selon la taille, des contrôles de canaux pour le commerce moderne et de proximité, et des vérifications de cohérence du côté fournisseur sur les formats d'emballage et l'intensité promotionnelle saisonnière.
Quelques intrants importants sur ce marché sont le prix de détail moyen par kilogramme, la part des chips aromatisées par rapport aux chips nature et salées, l'évolution vers des paquets familiaux plus grands par rapport aux formats individuels, la part en ligne au sein des snacks emballés, ainsi que l'orientation des coûts de l'huile de cuisson et des pommes de terre en tant qu'intrant, qui peuvent affecter la tarification et le comportement de report vers des produits moins chers. Lorsque les données directes sont insuffisantes pour les petits pays, nous comblons les lacunes en utilisant des indicateurs proxy tels que la population urbaine, la pénétration de la distribution moderne et les flux commerciaux de produits à base de pommes de terre emballés, puis nous recourons à un examen par des experts pour réduire l'impact des valeurs aberrantes sur les totaux finaux.
Pour les prévisions, une analyse de scénarios est utilisée concernant les prix et les volumes, car l'inflation et les cycles promotionnels peuvent modifier la croissance de la valeur plus rapidement que la consommation. Les moteurs et contraintes de la demande évoqués lors des entretiens sont convertis en facteurs d'ajustement annuels par région, et l'exécution du modèle est calibrée afin que la croissance reste cohérente avec l'orientation observée de la catégorie des snacks et les conditions macroéconomiques au niveau des pays.
Validation des données et cycle de mise à jour
La validation est effectuée à travers de multiples vérifications afin que le chiffre final ne dépende pas d'un seul jeu de données ou d'une seule hypothèse. Les analystes comparent le résultat à des signaux indépendants tels que l'orientation de croissance de la catégorie des snacks, les évolutions commerciales et d'expédition pour les produits concernés, et les mouvements de prix observés par taille de paquet, puis les écarts sont examinés avant validation finale.
Si une région présente une hausse ou une baisse inattendue, nous revérifions les limites du périmètre, la construction des prix et les pondérations des canaux, puis nous pouvons recontacter les sources pour confirmer si le changement provient des promotions, du mix de tailles de paquets ou de l'expansion de la distribution. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires en cas d'événements significatifs, et un examen final avant livraison est réalisé afin que les clients reçoivent la vision la plus actuelle disponible à ce moment-là.
Estimation de Mordor Intelligence du marché mondial des chips de pommes de terre frites comparée à d'autres estimations publiées
Les tailles de marché publiées pour les chips de pommes de terre frites peuvent sembler très éloignées les unes des autres, car les entreprises ne comptabilisent pas toujours les mêmes produits, années et niveaux de prix, même lorsque le titre semble identique. Les différences proviennent également de la manière dont la croissance des prix est traitée, de la façon dont les canaux en ligne et de proximité sont saisis, et de la rapidité avec laquelle les hypothèses sont actualisées lorsque les coûts des matières premières ou les promotions changent.
Les contrôles du prix de détail par paquet, l'examen du mix de tailles de paquets et la validation de la demande interrégionale sont les principaux points de preuve utilisés pour maintenir l'estimation de Mordor Intelligence liée à la définition des chips de pommes de terre frites (et non cuites au four ou extrudées), ainsi qu'à la même limite d'année d'étude utilisée dans le modèle. Lorsque d'autres estimations partent d'un univers de chips plus large ou appliquent une année de référence et une fenêtre de TCAC différentes, la valeur en USD peut varier sensiblement, même si l'histoire de consommation sous-jacente semble similaire.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 42,96 milliards d'USD (2026) | |
| Cabinet de conseil mondial A | 32,03 milliards d'USD (2024) | Utilise une année de référence antérieure et peut appliquer une interprétation plus large de la tarification régionale et de la couverture des canaux, ce qui peut comprimer la valeur une fois convertie en un chiffre unique global en USD. |
| Éditeur sectoriel B | 36,32 milliards d'USD (2025) | Le périmètre et la fenêtre temporelle diffèrent, la croissance étant exprimée sur une période de prévision distincte, avec des hypothèses de progression des prix pouvant relever ou abaisser l'année de départ selon l'inflation et l'intensité promotionnelle. |
La comparaison montre que l'écart s'explique principalement par le choix de l'année de référence et par la manière dont la tarification et le mix de canaux sont construits, plutôt que par un désaccord sur l'existence de la demande de chips. En maintenant un périmètre restreint aux chips de pommes de terre frites et en vérifiant la construction de la valeur à travers les signaux de tarification et de mix au niveau du paquet, l'estimation finale reste traçable à des intrants simples qui peuvent être examinés et reproduits.


Questions clés auxquelles répond le rapport
Quelle est la taille actuelle et la prévision de TCAC du marché des chips de pommes de terre frites ?
La taille du marché des chips de pommes de terre frites s'élève à 42,96 milliards USD en 2026 et est appelée à croître à un taux de croissance annuel composé de 6,11 % pour atteindre 57,78 milliards USD d'ici 2031.
Quel segment de saveur connaît la croissance la plus rapide ?
Les chips aromatisées devraient croître à 6,48 % par an jusqu'en 2031, dépassant les variantes nature et salées.
Quelle région offre le potentiel de croissance le plus élevé ?
L'Asie-Pacifique est en tête avec un TCAC de 6,89 % porté par l'urbanisation, la hausse des revenus et l'innovation en matière de saveurs localisées.
Comment la vente au détail en ligne façonne-t-elle les canaux de vente ?
La vente au détail en ligne, y compris les plateformes de commerce rapide, croît à 7,14 % et soutient la découverte de saveurs et les modèles d'abonnement, bien que les supermarchés conservent la plus grande part.
Qu'est-ce qui freine le plus la croissance du marché ?
L'escalade des préoccupations sanitaires liées à l'obésité et à la consommation de sodium impose le plus grand frein à -0,8 % sur les prévisions de TCAC.
Dernière mise à jour de la page le:



