
Analyse du Marché des Chips de Pommes de Terre par Mordor Intelligence
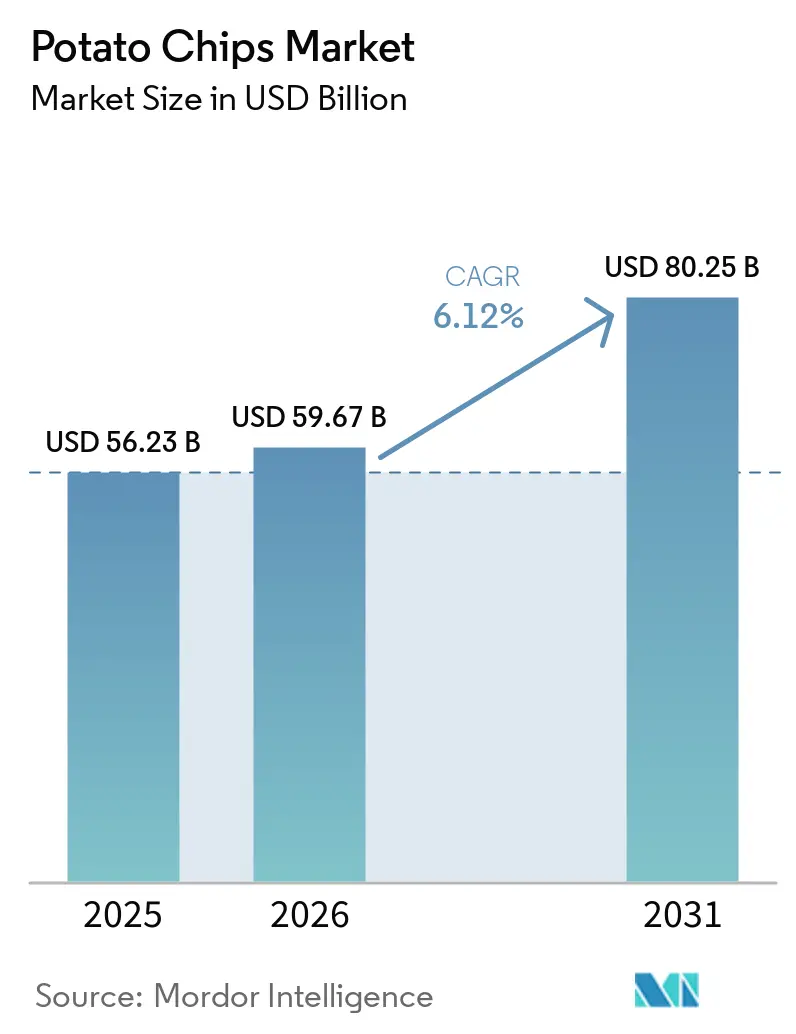
La taille du marché des chips de pommes de terre devrait s'étendre de 59,67 milliards USD en 2026 et 63,32 milliards USD en 2027 à 84,26 milliards USD d'ici 2032, enregistrant un TCAC de 5,88 % entre 2027 et 2032.
La demande dépend de la capacité à associer une collation familière à davantage d'occasions de consommation tout en maintenant une offre abordable et distinctive. La fabrication locale peut soutenir les formats de chips internationaux en Indonésie, tandis que les emballages individuels et la différenciation des saveurs répondent à différents besoins de consommation. Les producteurs peuvent élargir ces choix grâce à une image de marque reconnaissable et à une accessibilité tarifaire ciblée des emballages, reliant l'innovation à une proposition d'achat pratique. La volatilité des intrants et les obligations d'étiquetage peuvent absorber les gains commerciaux en augmentant le coût du maintien d'une offre commercialisable. L'enjeu qui en résulte est de maintenir les paquets de chips à un prix abordable en rayon tout en finançant le développement des saveurs à partir de la marge restante après les coûts des intrants et d'étiquetage.
Principaux Enseignements du Rapport
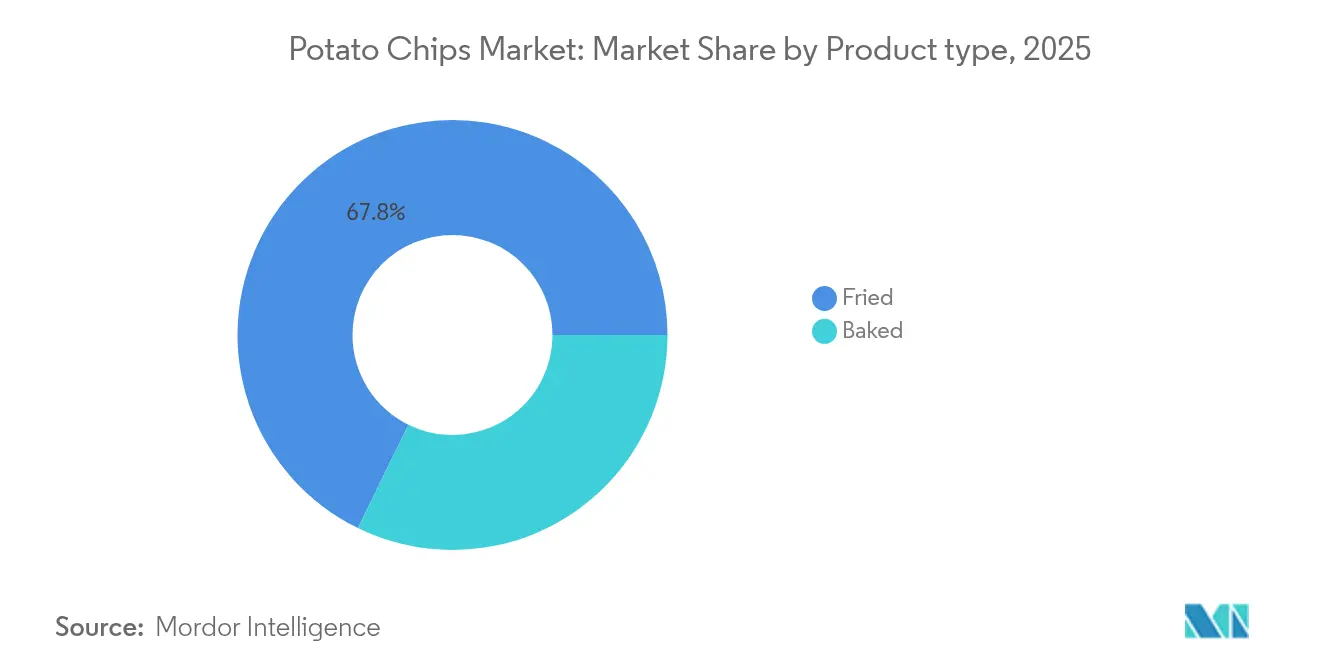
- Par type de produit, les chips frites détenaient une part de marché de 67,48 % sur le marché des chips de pommes de terre en 2026, tandis que les chips cuites au four constituent le segment à la croissance la plus rapide, avec un TCAC projeté de 6,73 % entre 2027 et 2032.
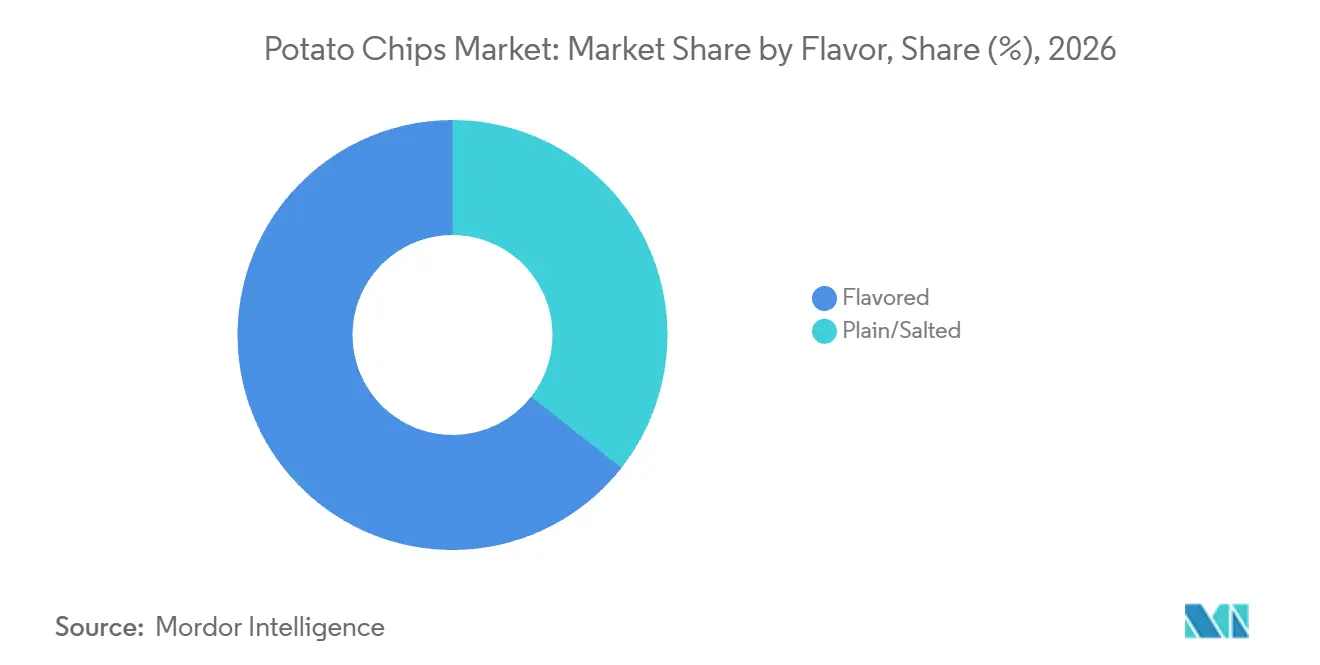
- Les produits aromatisés ont dominé la catégorie des saveurs avec une part de 64,4 % de la taille du marché des chips de pommes de terre en 2026 et devraient également afficher la croissance la plus rapide, à un TCAC de 6,38 % entre 2027 et 2032.
- La demande en emballages a été portée par les formats familiaux et en vrac, représentant 52,98 % des ventes mondiales en 2026, tandis que les emballages en portions individuelles devraient afficher la croissance la plus rapide, à un TCAC de 6,15 % entre 2027 et 2032.
- Parmi les canaux de distribution, les supermarchés et hypermarchés ont représenté 42,77 % des ventes mondiales en 2026, et les boutiques de vente en ligne devraient atteindre le TCAC le plus rapide de 6,85 % entre 2027 et 2032.
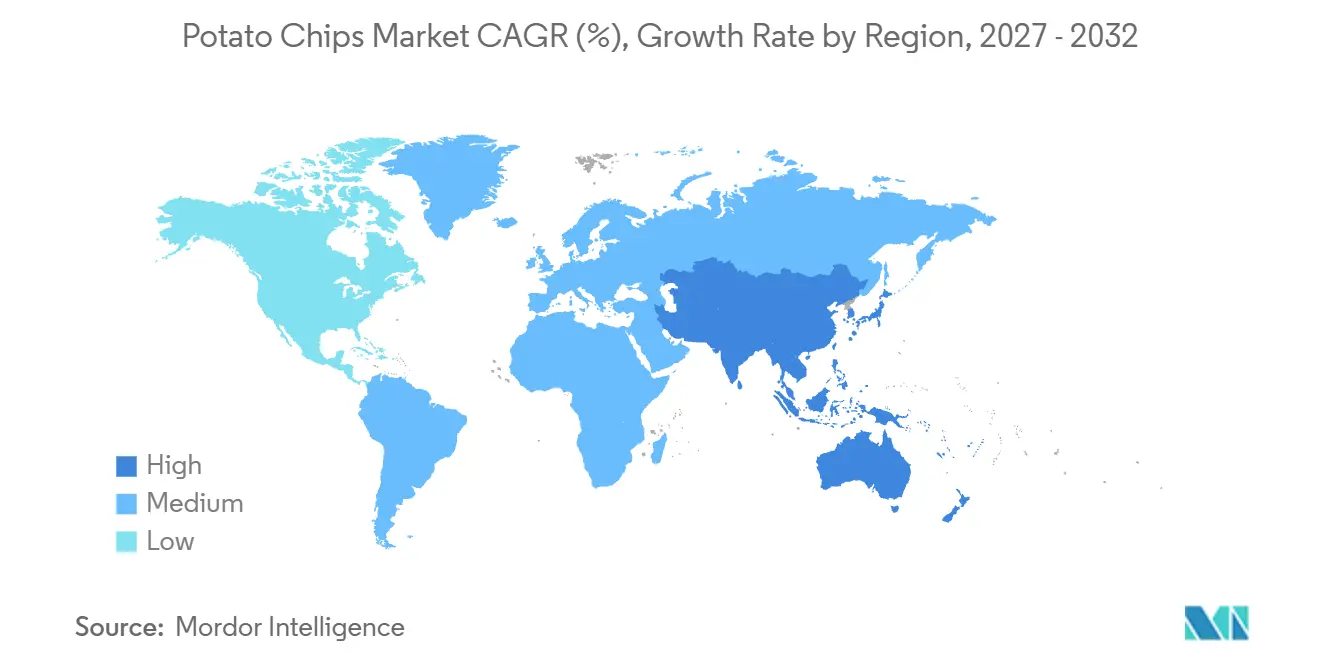
- Sur le plan géographique, l'Amérique du Nord a dominé avec 35,04 % des ventes mondiales en 2026, tandis que l'Asie-Pacifique devrait afficher la croissance la plus rapide, à un TCAC de 6,65 % entre 2027 et 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Demande croissante des consommateurs pour des collations pratiques | +2.2% | L'Espagne | Court terme (≤ 2 ans) |
| Innovation en matière de saveurs et d'emballages | +1.7% | Le Japon et Taïwan | Court terme (≤ 2 ans) |
| Occidentalisation des habitudes de consommation alimentaire | +1.4% | L'Indonésie | Moyen terme (2 à 4 ans) |
| Marketing agressif et stratégie de marque par les acteurs clés | +1.1% | Amérique du Nord, Europe et Asie-Pacifique | Court terme (≤ 2 ans) |
| Introduction de variantes de produits plus saines | +0.8% | Les États-Unis | Moyen terme (2-4 ans) |
| Importance culturelle et popularité des chips de pommes de terre | +0.6% | Les États-Unis | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande Croissante des Consommateurs pour des Snacks Pratiques
La consommation de collations adaptée à une journée ordinaire plutôt qu'à un événement planifié élargit les occasions d'achat de chips. Les consommateurs espagnols ont consommé 78 463 tonnes métriques de chips de pommes de terre de juin 2025 à mai 2026, soit une hausse de 2,4 % par rapport à l'année précédente.[1] Dans une enquête réalisée en avril 2026 par OpinionWay pour Intersnack, un adulte français sur deux a déclaré consommer des chips de pommes de terre tout au long de l'année, sans occasion particulière. La hausse de volume de 2,4 % en Espagne et le chiffre de consommation annuelle en France indiquent ensemble que les occasions routinières constituent une base récurrente de la demande de collations.
Innovation en Matière de Saveurs et d'Emballages
Les changements de saveurs et d'emballages offrent aux producteurs différentes façons de renouveler une offre de chips de pommes de terre établie. Calbee Inc. a lancé des chips Tom Yum Goong en édition limitée au Japon dans les épiceries de proximité le 31 août 2026, suivies par d'autres points de vente le 7 septembre. Par ailleurs, Calbee a annoncé des sachets de 50 g pour la gamme Extra-Thin dans ses variantes légèrement salées disponibles toute l'année et à l'algue-sel en édition limitée, remplaçant les sachets à soufflet et ajoutant 10 g. Le déploiement a débuté dans les épiceries de proximité le 24 août et a atteint les autres magasins de l'ouest du Japon le 7 septembre et de l'est du Japon le 5 octobre 2026. La différenciation gustative peut attirer les essais, tandis qu'un emballage plus grand modifie la quantité proposée pour le même achat. L'application du sachet plus grand à une saveur disponible toute l'année étend la décision d'emballage au-delà de la fenêtre commerciale d'un lancement de saveur en édition limitée.
Occidentalisation des Habitudes de Consommation Alimentaire
Les formats de collations internationaux peuvent acquérir une assise commerciale plus solide lorsque la demande locale des consommateurs est associée à une fabrication nationale. En juin 2025, PT PepsiCo Indonesia Food and Beverages a ouvert sa première usine à Cikarang, en Java occidental. L'usine a produit localement des chips de pommes de terre Lay's ainsi que des collations Cheetos et Doritos. Le producteur a ouvert cette unité pour répondre à la forte demande locale des consommateurs pour ce groupe de collations plus large. La production nationale a fourni au format de chips international une base de fabrication locale, dont la portée commerciale dépend de la part de la demande indonésienne citée que l'usine peut satisfaire.
Marketing et Image de Marque Agressifs par les Acteurs Clés
L'investissement dans la marque peut soutenir la demande pour plusieurs variétés de chips lorsque les consommateurs peuvent reconnaître la gamme comme une offre cohérente. PepsiCo Inc. a lancé une nouvelle identité visuelle mondiale pour sa marque de chips de pommes de terre Lay's en octobre 2025, la plus grande refonte de la marque depuis près d'un siècle. PepsiCo a déclaré que cette refonte visait à montrer que chaque chip est ancrée dans de vraies pommes de terre, de vraies personnes et une vraie joie. La refonte lie donc l'identité visuelle mondiale de la marque à un message d'approvisionnement, de sorte que la reconnaissance de Lay's à travers ses variétés véhicule un argument de pommes de terre authentiques.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Réglementations strictes en matière de sécurité alimentaire et d'étiquetage | -0.6% | Les États-Unis | Moyen terme (2 à 4 ans) |
| Fluctuation des prix des matières premières | -0.7% | Amérique du Nord, Europe et Asie-Pacifique | Court terme (≤ 2 ans) |
| Préoccupations croissantes des consommateurs en matière de santé | -0.4% | La Colombie | Moyen terme (2 à 4 ans) |
| Impact environnemental et déchets d'emballage | -0.2% | Le Royaume-Uni | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Réglementations strictes en matière de sécurité alimentaire et d'étiquetage
Les modifications d'étiquettes peuvent mobiliser des ressources de développement sans modifier les chips vendues à l'intérieur de l'emballage. En janvier 2025, la FDA a proposé des étiquettes nutritionnelles en face avant pour la plupart des aliments devant obligatoirement porter une étiquette de valeurs nutritives. Elle a estimé les coûts annualisés de réétiquetage pour le secteur des aliments emballés à 66 millions USD à 154 millions USD sur 10 ans à un taux d'actualisation de 2 %. L'estimation principale était de 105 millions USD par an. Les dépenses prospectives de réétiquetage seraient en concurrence avec l'expansion des produits ou des canaux pour les fabricants de chips et peuvent ralentir les décisions de déploiement pendant que la modification de l'étiquetage est à l'étude.
Fluctuation des prix des matières premières
La volatilité des coûts des intrants rend plus difficile la fixation cohérente du prix d'un paquet de chips abordable sur l'ensemble de son cycle de production. PepsiCo a signalé une volatilité des coûts des matières premières, des emballages et d'autres intrants dans l'ensemble de ses opérations mondiales au cours de 2025. Un fabricant qui fixe le prix d'un emballage avant que ces coûts se stabilisent risque d'accepter une marge plus faible ou de revoir son offre. Ce compromis peut contraindre la demande lorsque le maintien des marges nécessite un prix en rayon plus élevé. PepsiCo a déclaré gérer les fluctuations des prix des intrants dans l'ensemble de ses opérations par le biais de contrats à prix fixe et de bons de commande, d'accords de prix, et de produits dérivés incluant des swaps et des contrats à terme. L'exposition commerciale résiduelle est un décalage entre les coûts de remplacement des intrants et le prix que les acheteurs sont prêts à accepter.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par type de produit :
les chips frites ancrent l'échelle tandis que les formats cuits au four se développentLes chips frites représentaient une part de 67,48 % de la taille du marché des chips de pommes de terre en 2026. Taste of Maine Potato Chip Company a commencé à approvisionner ses chips kettle sous sa propre marque auprès des détaillants du Maine fin juillet 2026, depuis sa nouvelle usine de Limestone d'une valeur de 75 millions USD. Son propriétaire a projeté jusqu'à 14 millions de livres par an à pleine capacité avec l'équipement actuel, dont environ 2 millions de livres sous sa marque et environ 12 millions de livres disponibles pour la co-fabrication et les marques distributeurs. Une usine de 75 millions USD construite pour la production de chips kettle frites montre que les capitaux sont investis dans le format qui détient la plus grande part, avec la majeure partie de la capacité potentielle ouverte aux commandes d'autres marques.
Les chips cuites au four constituent le segment à la croissance la plus rapide, avec un TCAC projeté de 6,73 % entre 2027 et 2032. Le 3 février 2026, PepsiCo Inc. a inclus Baked Lay's parmi les marques de son portefeuille dans ses efforts d'expansion et d'innovation. PepsiCo a annoncé la mise à jour à l'huile d'olive en octobre 2025, et les chips Lay's Baked Original sont cuites à l'huile d'olive et jamais frites, avec 50 % moins de matières grasses que les chips de pommes de terre ordinaires. Une telle proposition peut offrir aux acheteurs une comparaison spécifique de la teneur en matières grasses tout en préservant une image de marque de chips reconnaissable. La recette à l'huile d'olive établit un référentiel plus précis pour les gammes de chips cuites au four concurrentes que le seul terme « cuit au four ».



Par saveur :
la différenciation des saveurs soutient l'étendue du portefeuilleLes chips aromatisées représentaient une part de marché de 64,4 % sur le marché des chips de pommes de terre en 2026 et constituent à la fois le segment le plus important et le segment à la croissance la plus rapide, avec un TCAC projeté de 6,38 % entre 2027 et 2032. Utz Brands Inc. a signalé que l'aneth était la saveur de chips de pommes de terre à la croissance la plus rapide dans les données de vente au détail multicanal et en épiceries de proximité aux États-Unis. Ce classement couvrait les 52 semaines se terminant le 29 juin 2025. La progression de l'aneth dans les données multicanal américaines montre qu'une saveur à base d'épices gagne du terrain au sein du segment aromatisé qui détient la plus grande part.
Les chips nature/salées peuvent conserver un rôle commercial même lorsque les produits aromatisés dominent en taille globale et en prévisions de croissance. L'enquête estivale 2026 d'Utz Brands Inc. aux États-Unis a mesuré les préférences nationales parmi les saveurs individuelles de chips. La saveur originale, dans le segment nature/salé, a dominé les saveurs individuelles de l'enquête avec 18,7 %, devant Crème sure et oignon à 18,5 % et Barbecue à 17,8 %. Avec Crème sure et oignon à 0,2 point de pourcentage derrière et Barbecue à 0,9 point de pourcentage derrière, la légère avance de la saveur originale place le segment nature/salé dans une quasi-compétition à trois avec 2 variétés aromatisées dans les préférences estivales.

Par type d'emballage :
les occasions de partage et individuelles façonnent le choix de l'emballageLes formats familiaux et en vrac constituaient le segment le plus important, représentant 52,98 % des ventes mondiales de chips de pommes de terre en 2026. Au Royaume-Uni, Valeo Foods UK a annoncé un sachet de fête KETTLE Légèrement Salé de 260 g pour le partage le 15 octobre 2025, avec une disponibilité prévue chez Morrisons à partir de cette date et chez Asda à partir de fin novembre 2025. L'offre associait la saveur Légèrement Salé existante à un nouveau format de sachet pour le partage. Un sachet de fête permet à une saveur déjà en rayon de répondre aux occasions de groupe, de sorte que la taille de l'emballage devient un levier de croissance qui ne nécessite aucun développement de nouvelle saveur.
Les emballages en portions individuelles constituent le segment à la croissance la plus rapide, avec un TCAC projeté de 6,15 % entre 2027 et 2032. À l'issue de ses résultats du deuxième trimestre 2025, Utz Brands Inc. avait lancé des sachets de chips de pommes de terre Boulder Canyon en portions individuelles de 2 onces aux États-Unis. L'entreprise a positionné ce format pour les consommateurs soucieux de leur santé recherchant la praticité d'une marque premium. Cela associe une proposition de portion individuelle à un positionnement consommateur défini, permettant à un emballage plus petit de véhiculer un message de marque premium dans les occasions de praticité.
Par canal de distribution :
l'échelle de la grande distribution répond à la demande des occasions en ligneLes supermarchés et hypermarchés constituaient le segment le plus important, représentant une part de 42,77 % des ventes mondiales de chips de pommes de terre en 2026. Les épiceries américaines ont enregistré 9,04 milliards USD de ventes de chips de pommes de terre de juillet 2025 à juin 2026.[2] Le volume en équivalent poids frais est resté pratiquement inchangé, en baisse de 0,003 %, tandis que le prix par livre a augmenté de 0,6 % pour atteindre 6,65 USD, de sorte que la progression en valeur a suivi les prix plutôt que les volumes. Cette croissance des dépenses en épicerie de seulement 0,6 % d'une année sur l'autre fait de la concurrence pour l'espace en rayon des chips existantes une tâche commerciale plus immédiate que de miser sur une expansion rapide des dépenses de la catégorie.
Les boutiques de vente en ligne constituent le segment à la croissance la plus rapide, avec un TCAC projeté de 6,85 % entre 2027 et 2032. Sur la plateforme américaine d'Instacart, les chips de pommes de terre détenaient la plus grande part de catégorie lors du 4 juillet 2025, atteignant un pic 53 % au-dessus d'un jour ordinaire. Le pic du 4 juillet offre aux vendeurs en ligne une période spécifique autour de laquelle organiser la disponibilité des chips et la visibilité des produits.
Analyse Géographique
Marché des Chips de Pommes de Terre en Amérique du Nord
L'Amérique du Nord représentait une part de 35,04 % de la taille du marché des chips de pommes de terre en 2026. PepsiCo Inc. a indiqué en 2026 que son réseau de pommes de terre Lay's travaillait avec plus de 50 cultivateurs et fournisseurs et plus de 160 sites agricoles à travers les États-Unis et le Canada.[3] Beaucoup de ces exploitations sont multigénérationnelles et partenaires de l'entreprise depuis des décennies.
Marché des Chips de Pommes de Terre en Asie-Pacifique
L'Asie-Pacifique est la région à la croissance la plus rapide, avec un TCAC projeté de 6,65 % entre 2027 et 2032. La récolte industrielle de pommes de terre de PepsiCo Indonésie le 8 septembre 2026 à Garut, en Java occidental, était destinée à approvisionner la production de chips de pommes de terre Lay's dans son usine de Cikarang. Les agriculteurs partenaires et le Bureau de l'agriculture de la régence de Garut ont participé à la récolte. Étant donné que la récolte de Garut et l'usine de Cikarang se trouvent toutes deux en Java occidental, l'approvisionnement en matières premières de Lay's est développé dans la même province que sa capacité de production.
En Europe, Nelben au Portugal récolte des pommes de terre de l'Algarve pour des chips artisanales. En Amérique du Sud, PepsiCo Brasil a produit environ 70 % de ses plants de pommes de terre avec des partenaires cultivateurs brésiliens en 2025, important le reste du Chili et de certains pays européens. Ailleurs en Amérique du Sud, Ores en Uruguay produit des collations à base de pommes de terre et vend des produits sous sa propre marque et en marque distributeur en gros et au détail. Au Moyen-Orient et en Afrique, PepsiCo Afrique du Sud a indiqué en 2025 que sa ligne Isando avait augmenté la capacité de production de chips de 29 % et créé 103 emplois directs. Ailleurs au Moyen-Orient et en Afrique, la division Snack Factory de Propack Kenya fabrique des chips de pommes de terre en utilisant des saveurs internationales avec des formulations locales pour l'Afrique de l'Est.
Éditions régionales
Cadre réglementaire et perspectives
La comparaison couvre certaines juridictions du point de vue des producteurs de chips emballées, en se concentrant sur la conformité des étiquettes alimentaires. La réglementation américaine exige des informations sur les valeurs nutritives sur les aliments emballés destinés à la consommation humaine et à la vente, sauf si une exemption réglementaire s'applique. Les informations obligatoires font donc partie du maintien de la commercialisabilité d'un emballage consommateur, tandis que les transitions de politique peuvent introduire une décision supplémentaire de révision des étiquettes avant qu'un produit atteigne la vente au détail. À partir du 16 mars 2027, l'Ordonnance 100 de la Chine permettra d'omettre les informations obligatoires répétées sur l'emballage extérieur des emballages multiples ou superposés avec un emballage extérieur facilement ouvert et lisible ou des étiquettes intérieures clairement visibles à travers celui-ci.
Tableau réglementaire
| Facteur de décision | États-Unis | Allemagne | Chine | Brésil | Arabie saoudite |
|---|---|---|---|---|---|
| Autorité principale | Administration des aliments et des médicaments (FDA) | Autorités de contrôle alimentaire des Länder et locales | Administration d'État pour la régulation du marché (SAMR) et autorités locales de régulation du marché | Agence nationale de surveillance sanitaire (Anvisa) | Autorité saoudienne des aliments et des médicaments (SFDA) |
| Instruments ou orientations clés | 21 CFR 101.9 ; proposition d'étiquetage en face avant avec règle finale prévue en décembre 2026 | Règlement de l'UE sur les informations alimentaires et règlement d'exécution sur les informations alimentaires (LMIDV) | GB 7718-2011 ; remplacement GB 7718-2025 et Ordonnance 100 en vigueur à partir du 16 mars 2027 | RDC 429/2020 et IN 75/2020 ; amendements à la RDC 727/2022 proposés dans le cadre de la Consultation 1 400 | SFDA.FD/GSO 9 et amendement adopté |
| Effet commercial | Étiquettes de valeurs nutritives sauf exemption ; révision prospective de l'étiquette avant | Étiquettes alimentaires généralement en langue allemande | À partir du 16 mars 2027, informations obligatoires sur l'emballage extérieur de la plus petite unité de vente, avec des exceptions de lisibilité | Avertissement sodium pour les aliments solides contenant au moins 600 mg de sodium pour 100 g | Étiquettes consommateurs en arabe ; codes électroniques complétant les étiquettes écrites |
| Attractivité actuelle de la politique | Moyen | Moyen | Moyen | Moyen | Moyen |
| Orientation future de l'attractivité de la politique | Durcissement | Aucun changement | Durcissement | Aucun changement | Aucun changement |
| Source: Mordor Intelligence | |||||
Les notes moyennes avec des perspectives de durcissement reflètent la règle finale américaine prévue pour décembre 2026 et le marquage obligatoire des allergènes applicables en Chine à partir du 16 mars 2027, remplaçant la recommandation de la norme GB 7718-2011. La note moyenne de l'Allemagne et son orientation inchangée reflètent le cadre établi en langue allemande, avec les obligations d'étiquetage sélectionnées se poursuivant dans le cadre des règles européennes et nationales. La perspective moyenne et inchangée du Brésil maintient le test d'avertissement sodium tandis que son amendement sur les ingrédients et les informations numériques reste à l'état de proposition après la clôture de la consultation du 19 octobre 2026. La perspective moyenne et inchangée de l'Arabie saoudite reflète les obligations continues en matière d'étiquettes en arabe et écrites, les codes électroniques constituant un canal supplémentaire dans le cadre de l'amendement adopté.
Étapes de la chaîne de valeur
La comparaison suit la manière dont l'approvisionnement agricole, la fourniture d'emballages, la fabrication de chips et la vente au détail génèrent des revenus tout en exposant différentes contraintes opérationnelles. La chaîne intégrée de Calbee s'étend des exploitations agricoles aux produits de consommation, Calbee Potato, Inc. soutenant un approvisionnement stable en pommes de terre. Calbee identifie la sensibilité climatique et une récolte annuelle comme des risques liés aux matières premières et travaille avec les cultivateurs pour sécuriser l'approvisionnement. La coordination en amont du traitement a donc une valeur commerciale, tandis que l'emballage et la vente au détail ajoutent des responsabilités distinctes en matière de spécification et de vente.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Approvisionnement en pommes de terre et coordination des cultures | Acheteurs de pommes de terre et coordinateurs d'approvisionnement tels que PepsiCo et Calbee Potato, Inc. | Revenus des cultivateurs provenant des ventes de pommes de terre | Disponibilité des cultures sensibles au climat et calendrier de récolte | Coordonner les cultivateurs, les exigences des cultures et la demande de transformation |
| Fabrication et fourniture d'emballages | Fournisseurs d'emballages flexibles tels que Amcor | Ventes de matériaux d'emballage et de sachets transformés | Correspondance des allégations de matériaux spécifiés avec une filière d'approvisionnement vérifiée | Qualifier les fournisseurs de matériaux et documenter les allégations de certification |
| Transformation des chips et approvisionnement des marques | Producteurs de chips intégrés tels que Calbee | Ventes de produits de chips finis | Alignement de l'approvisionnement agricole avec les exigences de fabrication | Lier la planification des achats aux calendriers de production |
| Distribution au détail | Détaillants en épicerie tels que Aldi | Ventes de chips au détail | Coordination des spécifications d'emballage entre les produits de vente au détail concernés | Valider conjointement les changements d'emballage avec les fournisseurs d'emballages |
| Source: Mordor Intelligence | ||||
En février 2025, Aldi s'est associé à Amcor pour les emballages de chips artisanales cuites à la main et de popcorn de la gamme Specially Selected au Royaume-Uni, intégrant 35 % de plastique recyclé via une approche de bilan massique certifiée ISCC. Un emballage à contenu recyclé fait de la spécification du détaillant et de la documentation du fournisseur d'emballages une seule et même décision commerciale. L'intégration agricole peut sécuriser la coordination en amont, mais la modification d'un emballage fini nécessite également un accord dans le cadre d'une relation fournisseur distincte.
Paysage Concurrentiel
Concentration du Marché
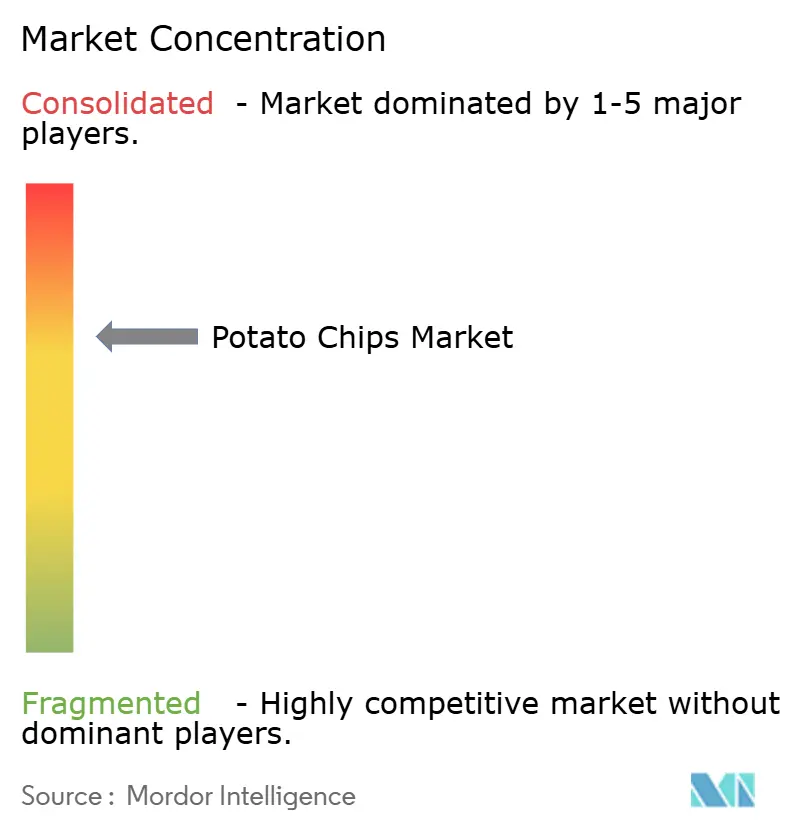
Les concurrents diversifiés comprennent PepsiCo Inc., propriétaire de Lay's, le producteur japonais de chips Calbee Inc. et The Campbell's Company, propriétaire de Cape Cod et Kettle Brand. Les autres participants sont Utz Brands Inc., fabricant et distributeur américain de chips, et The Kraft Heinz Company, dont la marque Heinz s'est associée aux chips Walkers au Royaume-Uni, devenues des offres permanentes en mars 2025. Calbee a attribué la stagnation des ventes nationales de chips de pommes de terre au cours de l'exercice clos le 31 mars 2026 à des rendements inférieurs de pommes de terre de Hokkaido. Le segment Snacks de The Campbell's Company, incluant les chips de pommes de terre Cape Cod et Kettle Brand dans la vente au détail américaine, a enregistré 3,82 milliards USD de ventes nettes au cours de l'exercice 2026, en baisse de 6 % par rapport à l'exercice 2025. Utz a déclaré 11 % des ventes au détail dans la sous-catégorie des chips de pommes de terre et la troisième place dans ses zones géographiques principales aux États-Unis au 28 décembre 2025, illustrant la rivalité territoriale aux côtés de portefeuilles de collations diversifiés.
En octobre 2025, Utz Brands Inc. a acquis les actifs de livraison directe en magasin et les itinéraires d'Insignia International en Californie et dans le Midwest dans le cadre de sa stratégie d'expansion en Californie. L'acquisition d'une infrastructure de livraison peut rendre un portefeuille de produits existant commercialement utilisable dans des territoires supplémentaires, car la capacité à fabriquer des chips et la capacité à les livrer sont des compétences distinctes. Utz a décrit la Californie comme une géographie de croissance clé et le plus grand marché américain de collations salées, avec 4,1 milliards USD de ventes au détail selon les données Circana. La possession d'itinéraires dans cet État lie son expansion en Californie à la portée de livraison, ce qui laisse les challengers face à une barrière de distribution en plus d'une barrière produit.
Les offres d'accessibilité ciblées relient l'orientation concurrentielle au prix auquel un consommateur fait face pour un emballage de chips spécifique. En février 2026, PepsiCo Inc. a déclaré avoir lancé des offres d'accessibilité sur certains emballages Lay's. L'entreprise a lié ces offres aux retours des consommateurs sur l'accessibilité et aux tests de points de prix au second semestre 2025. Limiter les offres à des emballages sélectionnés concentre la pression concurrentielle sur les challengers à ces points de prix au niveau de l'emballage plutôt que sur l'ensemble de la gamme Lay's.
Leaders du Secteur des Chips de Pommes de Terre
-
PepsiCo Inc.
-
Calbee Inc.
-
The Campbell's Company
-
Utz Brands Inc.
-
The Kraft Heinz Company
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Chips de Pommes de Terre Entreprises couvertes dans ce rapport
- PepsiCo Inc.
- Calbee Inc.
- The Campbell's Company
- Utz Brands Inc.
- The Kraft Heinz Company
- Mars, Incorporated (Pringles)
- ITC Limited
- Lorenz Snacks GmbH & Co KG
- Herr Foods Inc.
- Burts Snacks Ltd.
- Great Lakes Potato Chip Co
- KP Snacks Limited
- Orkla ASA
- Shearer's Foods, LLC
- Grupo Bimbo, SAB de CV
- Haldiram's India Pvt Ltd
- Balaji Wafers Pvt. Ltd.
- Oriental Food Industries Sdn. Bhd.
- Zweifel Pomy-Chips AG
- Ira Middleswarth & Son, Inc.
Principales opportunités pour les acteurs du marché
La comparaison se concentre sur les ventes de chips finies rendues possibles par des emballages conformes et le développement prospectif de films circulaires. À partir du 12 août 2026, le règlement de l'UE sur les emballages et les déchets d'emballages s'applique, incluant des limites sur les substances per- et polyfluoroalkylées (PFAS) pour les emballages en contact avec les aliments mis sur le marché de l'UE. Pour les producteurs de chips, l'opportunité à court terme est une collation finie avec des spécifications d'emballage vérifiées, tandis que les formats de films recyclés nécessitent une décision de qualification ultérieure.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Jeu recommandé | Principale barrière | Bénéficiaires probables |
|---|---|---|---|---|---|
| Approvisionnement en chips de marque conforme aux réglementations | Restriction PFAS pour les emballages en contact avec les aliments de l'UE appliquée à partir d'août 2026 | Acheteurs en épicerie de l'UE de chips de marque | Proposer des gammes de chips finies avec des spécifications d'emballage en contact avec les aliments vérifiées | Démontrer la conformité de l'emballage pour l'ensemble des produits fournis | Producteurs de chips avec des emballages conformes vérifiés |
| Rénovation des chips en marque distributeur | La même obligation d'emballage s'applique aux emballages en contact avec les aliments mis sur le marché de l'UE | Détaillants commandant des chips en marque distributeur | Combiner la production de chips avec une qualification documentée des emballages pour les spécifications des détaillants | Coordination des spécifications du produit fini et de l'emballage | Détaillants et fabricants de chips sous contrat qualifiés |
| Assortiments de chips en emballage circulaire | HolyGrail 2030 utilise le tri par filigrane numérique des emballages de collations en polypropylène flexible en Belgique ; tests de recyclage prévus pour le 4e trimestre 2026, évaluation de la sécurité alimentaire pour le 1er trimestre 2027 et mise en œuvre complète pour 2029 | Marques de chips développant de futurs formats d'emballage | Planifier la qualification des emballages de chips après l'évaluation des matériaux, avant le déploiement commercial | Faisabilité technique, environnementale et économique en cours d'évaluation | Producteurs de collations participants tels que PepsiCo et fournisseurs de films qualifiés |
| Source: Mordor Intelligence | |||||
La qualification pour des emballages de chips légalement commercialisables est l'opportunité commerciale immédiate. Les produits en emballage circulaire deviennent une voie supplémentaire uniquement lorsque la sécurité des matériaux et les économies opérationnelles les soutiennent. Cette séquence concentre les dépenses initiales sur les ventes de chips conformes et réserve les investissements ultérieurs aux films qui réussissent l'évaluation du contact alimentaire.
Développements industriels récents dans Marché des Chips de Pommes de Terre
- Oct 2026 : Le 19 octobre, PepsiCo Inc. a annoncé des saveurs de chips de pommes de terre Lay's Cheddar Scalloped-Style Potatoes et Roasted Holiday Turkey en édition limitée pour une sortie nationale aux États-Unis le 25 octobre 2026.
- Août 2026 : Le 19 août, Calbee Inc. a annoncé des chips de pommes de terre Tom Yum Goong en édition limitée au Japon, prévues dans les épiceries de proximité à partir du 31 août et dans les autres magasins à partir du 7 septembre, les dates pouvant varier selon le détaillant.
- Juil 2026 : Taste of Maine Potato Chip Company a commencé à approvisionner ses chips kettle sous sa marque auprès des détaillants du Maine depuis sa nouvelle usine de Limestone d'une valeur de 75 millions USD.
Marché des Chips de Pommes de Terre Portée du rapport et méthodologie de recherche
Définition du marché et couverture
Le marché des chips de pommes de terre mesure les dépenses annuelles des consommateurs en chips de pommes de terre emballées, prêtes à consommer, vendues via les canaux de vente au détail et de restauration collective dans le monde entier. Il couvre les ventes en valeur de la collation finie au point de vente.
Exclusions du périmètre : les chips de tortilla/maïs, les collations extrudées à base de pommes de terre, les chips de banane plantain, et les produits de pommes de terre frais ou surgelés qui ne sont pas vendus en tant que chips de pommes de terre sont exclus.
Aperçu de la segmentation
- Par Type de Produit
- Cuit au Four
- Frit
- Par Saveur
- Nature/Salé
- Aromatisé
- Par Type d'Emballage
- Portion Individuelle
- Formats Famille/Vrac
- Par Canal de Distribution
- Supermarchés/Hypermarchés
- Épiceries de Proximité
- Magasins de Vente au Détail en Ligne
- Autres Canaux de Distribution
- Par Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Reste de l'Amérique du Nord
- Europe
- Allemagne
- Royaume-Uni
- Italie
- France
- Espagne
- Pays-Bas
- Pologne
- Belgique
- Suède
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Australie
- Indonésie
- Corée du Sud
- Thaïlande
- Singapour
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Colombie
- Chili
- Pérou
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Afrique du Sud
- Arabie Saoudite
- Émirats Arabes Unis
- Nigéria
- Égypte
- Maroc
- Turquie
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche secondaire s'appuie sur des sources telles que les perspectives du Service de recherche économique de l'USDA sur la disponibilité des pommes de terre et les conditions des intrants, les rapports de ventes au détail de Potatoes USA sur la valeur et le volume des chips, les communications publiques de PepsiCo sur les produits et l'approvisionnement, et le livre financier annuel de Calbee pour le contexte des ventes de produits et des achats. Ces sources aident à cadrer la demande, les prix, les ventes par canal, les conditions d'approvisionnement, les changements de produits et l'exposition des entreprises, tout en maintenant les chiffres opérationnels des entreprises séparés des ventes du marché de consommation.
Les dépôts d'entreprises, les documents destinés aux investisseurs, les mises à jour réglementaires, les publications des associations professionnelles et la couverture médiatique réputée peuvent apporter des preuves datées sur les prix, les emballages, l'étiquetage, les lancements de produits et la disponibilité en vente au détail. Ces sources ne sont pas exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Les entretiens et enquêtes structurées incluraient des fabricants de collations emballées, des responsables de marques et de catégories de chips de pommes de terre, des acheteurs en vente au détail et en restauration collective, et des spécialistes de la distribution en Asie-Pacifique, en Europe, Moyen-Orient et Afrique (EMEA), et dans les Amériques. Les répondants seraient invités à vérifier les résultats secondaires sur le mix de canaux, la demande de produits et d'emballages, les mouvements de prix et les différences régionales, avec les écarts enregistrés par sujet et géographie. Lorsque les données publiques ne permettent pas de combler une lacune, les analystes chercheraient un suivi ciblé et compareraient la réponse avec les communications des entreprises, les preuves de vente au détail et d'autres sources indépendantes avant de l'intégrer.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 29 % | Directeurs généraux (CXO) : 20 % | Asie-Pacifique : 38 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 31 % |
| Petits acteurs : 26 % | Responsables : 45 % | Amériques : 31 % |
Dimensionnement du marché et prévisions
Le modèle part des dépenses mondiales des consommateurs en chips de pommes de terre emballées, prêtes à consommer, et estime la valeur au point de vente, puis vérifie le total par rapport à des preuves sélectionnées par pays et fournisseur. Les indicateurs utiles comprennent les ventes et le volume de chips au détail, l'inflation des prix à la consommation et des denrées alimentaires, la disponibilité des pommes de terre et les prix des intrants, la population et les dépenses des ménages, ainsi que les communications des entreprises sur les produits de chips, les tailles d'emballage et la portée des canaux. L'analyse de scénarios projette les évolutions attendues de la consommation et des prix réalisés, avec des hypothèses distinctes pour la demande régionale et le mix de produits, de saveurs, d'emballages et de canaux. Les parts de segment sont construites à partir des répartitions de ventes déclarées lorsqu'elles sont disponibles et recoupées avec les preuves de produits et de canaux. Des vérifications ascendantes sélectives utilisent le prix de détail échantillonné multiplié par le volume unitaire, ou des agrégations de fournisseurs et de canaux lorsqu'une couverture cohérente est disponible, et les répondants primaires peuvent vérifier la direction des hypothèses individuelles de demande, de prix et de part. Si les preuves par pays ou par canal sont incomplètes, les analystes conservent les observations étayées, estiment la part restante à partir de marchés comparables et d'indicateurs clairement datés, et rapprochent les composantes du total mondial.
Validation des données et cycle de mise à jour
Les analystes triangulent les totaux du marché et les signaux de segment à partir de sources indépendantes de vente au détail, d'entreprises, réglementaires et agricoles, puis examinent les anomalies telles que les changements brusques de prix, de volume ou de part par rapport à leur période source et leur couverture. Un second examen vérifie les formules, les unités, les agrégations géographiques et la cohérence entre le total et les segments, les écarts non résolus étant soumis à l'examen des analystes avant validation. Un nouveau contact est déclenché lorsque les preuves d'un répondant entrent en conflit de manière significative avec un signal public daté ou laissent une variable clé peu claire. Le modèle est actualisé annuellement, mis à jour entre les cycles lorsqu'un événement important d'approvisionnement, réglementaire ou de marché modifie un intrant, et soumis à une nouvelle vérification des preuves et de la cohérence avant la livraison.
Taille du marché des chips de pommes de terre selon Mordor Intelligence comparée à d'autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les intrants utilisés pour modéliser la demande. Le marché des chips de pommes de terre mesure les dépenses annuelles des consommateurs en chips de pommes de terre emballées, prêtes à consommer, vendues via les canaux de vente au détail et de restauration collective dans le monde entier.
Les principaux facteurs d'écart comprennent la couverture définie de l'étude et les choix de modélisation spécifiques au marché. Les indicateurs utiles comprennent les ventes et le volume de chips au détail, l'inflation des prix à la consommation et des denrées alimentaires, la disponibilité des pommes de terre et les prix des intrants, la population et les dépenses des ménages, ainsi que les communications des entreprises sur les produits de chips, les tailles d'emballage et la portée des canaux.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 63,32 milliards USD (2027) | |
| Consultance mondiale A | 36,1 milliards USD (2025) | Sur la base de 2025, cette estimation est inférieure de 43,0 % à la valeur 2027 de ce rapport de 63,32 milliards USD, 2 ans plus tard. Son taux de prévision publié de 2,41 % pour 2026-2034 est inférieur au rythme de prévision de ce rapport, indiquant une trajectoire de valeur plus basse. |
| Consultance mondiale B | 33,9 milliards USD (2025) | Sur la base de 2025, cette estimation est inférieure de 46,5 % à la valeur 2027 de ce rapport de 63,32 milliards USD, 2 ans plus tard. Son taux de prévision publié de 4,70 % pour 2026-2032 est inférieur au rythme de prévision de ce rapport, indiquant une trajectoire de valeur plus basse. |
Les analystes de Mordor Intelligence triangulent les totaux du marché et les signaux de segment à partir de sources indépendantes de vente au détail, d'entreprises, réglementaires et agricoles, puis examinent les anomalies telles que les changements brusques de prix, de volume ou de part par rapport à leur période source et leur couverture.
Questions Clés Répondues dans le Rapport
Quelle est la taille du marché des chips de pommes de terre et ses perspectives de croissance ?
La taille est projetée à 63,32 milliards USD en 2027 et 84,26 milliards USD d'ici 2032, avec un TCAC de 5,88 % entre 2027 et 2032.
Qu'est-ce qui stimule la demande de chips de pommes de terre ?
Les occasions de grignotage quotidien, l'innovation en matière de saveurs et la stratégie de marque soutiennent la demande. Le lancement en édition limitée de chips Tom Yum Goong par Calbee au Japon en 2026 illustre la réponse en matière de saveurs.
Quel type de produit de chips de pommes de terre domine les ventes ?
Les chips frites représentaient 67,48 % des ventes mondiales en 2026. Les chips cuites au four devraient afficher la croissance la plus rapide, à un TCAC de 6,73 % entre 2027 et 2032.
Quelles entreprises participent au secteur des chips de pommes de terre ?
Les participants comprennent PepsiCo Inc., propriétaire de Lay's, le producteur de chips Calbee Inc., The Campbell's Company, propriétaire de Cape Cod et Kettle Brand, le fabricant et distributeur Utz Brands Inc., et The Kraft Heinz Company, dont la marque Heinz s'est associée aux chips Walkers au Royaume-Uni, devenues des offres permanentes en mars 2025.
Quel est le principal défi de coûts pour les producteurs de chips de pommes de terre ?
Les opérations mondiales de PepsiCo ont connu une volatilité des coûts des matières premières, des emballages et d'autres intrants en 2025, ce qui peut compliquer la fixation des prix et les marges.
Quelles régions dominent le secteur des chips de pommes de terre ?
L'Amérique du Nord détenait 35,04 % des ventes mondiales en 2026, tandis que l'Asie-Pacifique devrait afficher la croissance la plus rapide, à un TCAC de 6,65 % entre 2027 et 2032.