
Taille et Part du Marché des Automates Programmables Industriels (API)
Analyse du Marché des Automates Programmables Industriels (API) par Mordor Intelligence
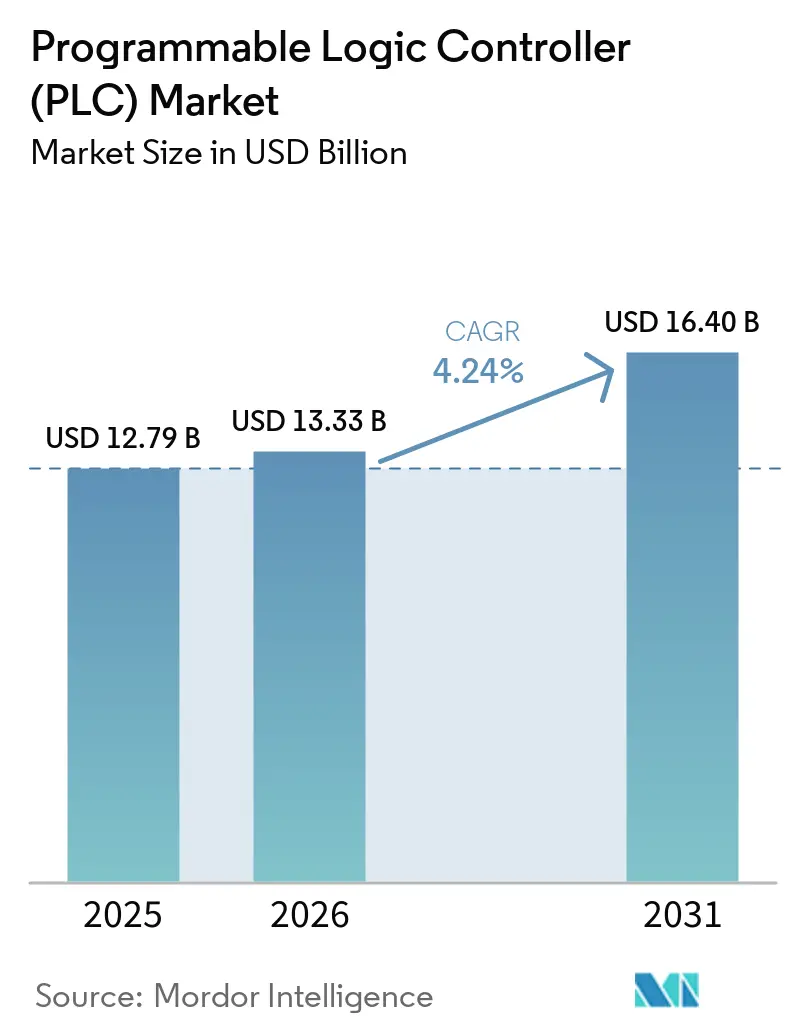
La taille du marché des automates programmables industriels (API) devrait s'étendre de 13,33 milliards USD en 2026 et 13,9 milliards USD en 2027 à 17,36 milliards USD d'ici 2032, enregistrant un CAGR de 4,55 % entre 2027 et 2032.
La numérisation des usines en Chine crée des opportunités de modernisation des systèmes de contrôle intégrés aux flux de production. Le contrôle défini par logiciel dans la production automobile allemande fait de la fiabilité d'exécution un élément central de la proposition de valeur. Les fournisseurs de matériel font face à un défi concurrentiel différent lorsque des contrôleurs virtuels exécutent des fonctions de production précédemment assurées par des dispositifs locaux, intégrant le logiciel dans la décision de remplacement au sein d'une usine en activité. Les contraintes de capital et les risques de cybersécurité peuvent retarder le déploiement, notamment lorsque les opérateurs doivent protéger la production et satisfaire à des obligations spécifiques de performance ou de reporting. La division qui en résulte favorise le contrôle défini par logiciel là où les usines automobiles allemandes reconstruisent leur automatisation, tandis que les petits fabricants limités en capital et les opérateurs américains exposés aux risques de sécurité font face à des seuils différents pour adopter les mêmes avancées techniques.
Points Clés du Rapport
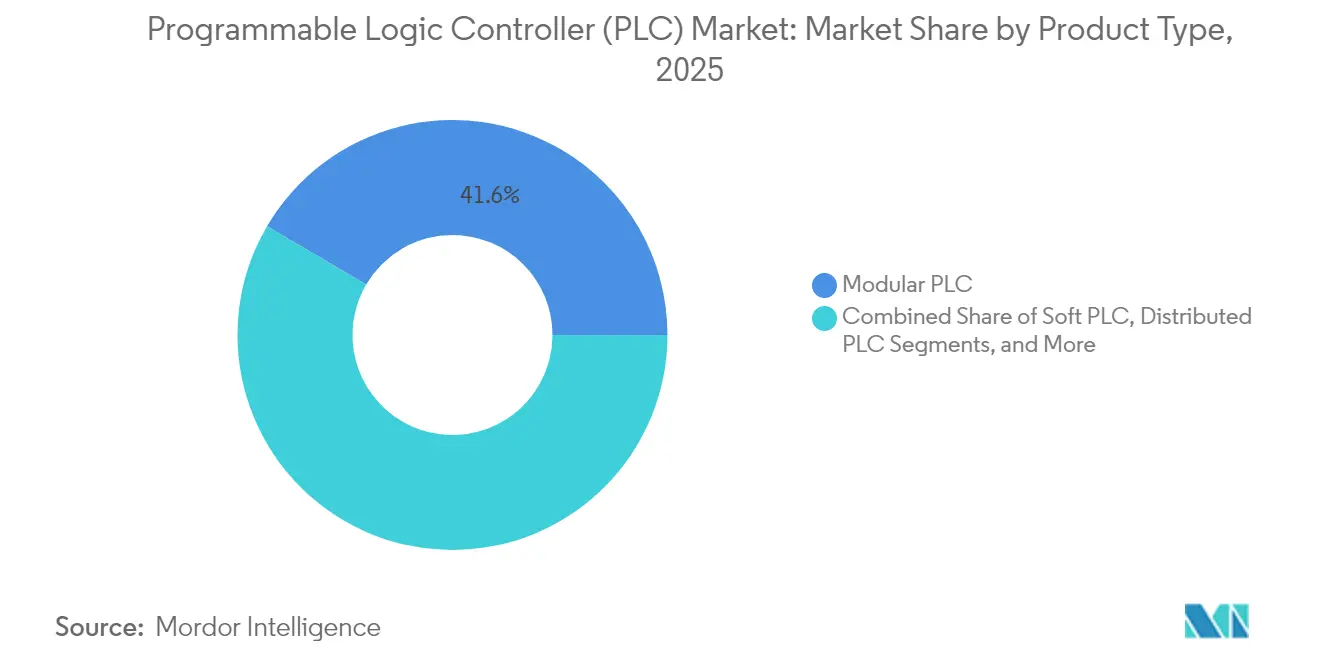
- Par type de produit, les API modulaires détenaient une part de marché de 41,54 % sur le marché des automates programmables industriels (API) en 2026, tandis que les API logiciels devraient enregistrer un CAGR de 7,5 % entre 2027 et 2032.
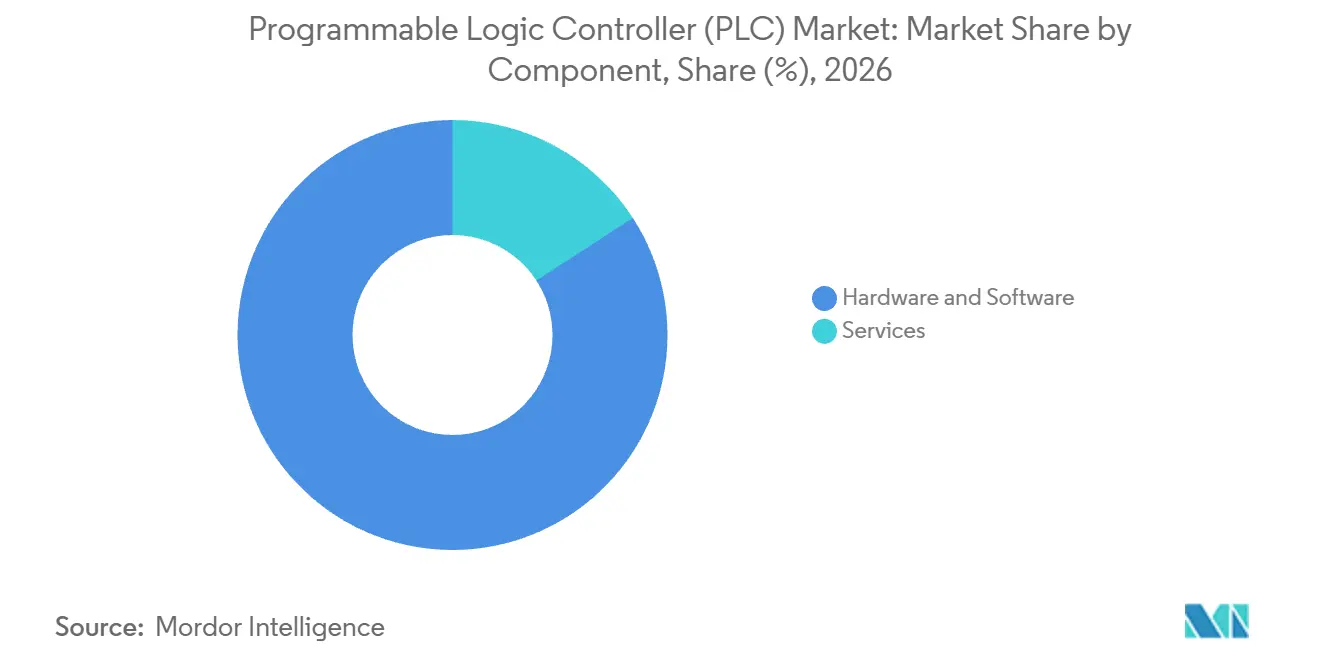
- La composition des composants était dominée par le matériel et le logiciel avec une part de 84,16 % de la taille du marché des automates programmables industriels (API) en 2026, tandis que les services devraient croître à un CAGR de 8,05 % entre 2027 et 2032.
- Par taille de produit, les petits API représentaient 28,88 % du chiffre d'affaires du marché des API en 2026, et les nano API devraient connaître la croissance la plus rapide avec un CAGR de 8,4 % de 2027 à 2032.
- Parmi les secteurs d'utilisation finale, l'énergie et les services publics étaient en tête avec 31,09 % du chiffre d'affaires du marché des API en 2026, tandis que l'automobile devrait enregistrer le CAGR le plus rapide de 8,9 % entre 2027 et 2032.
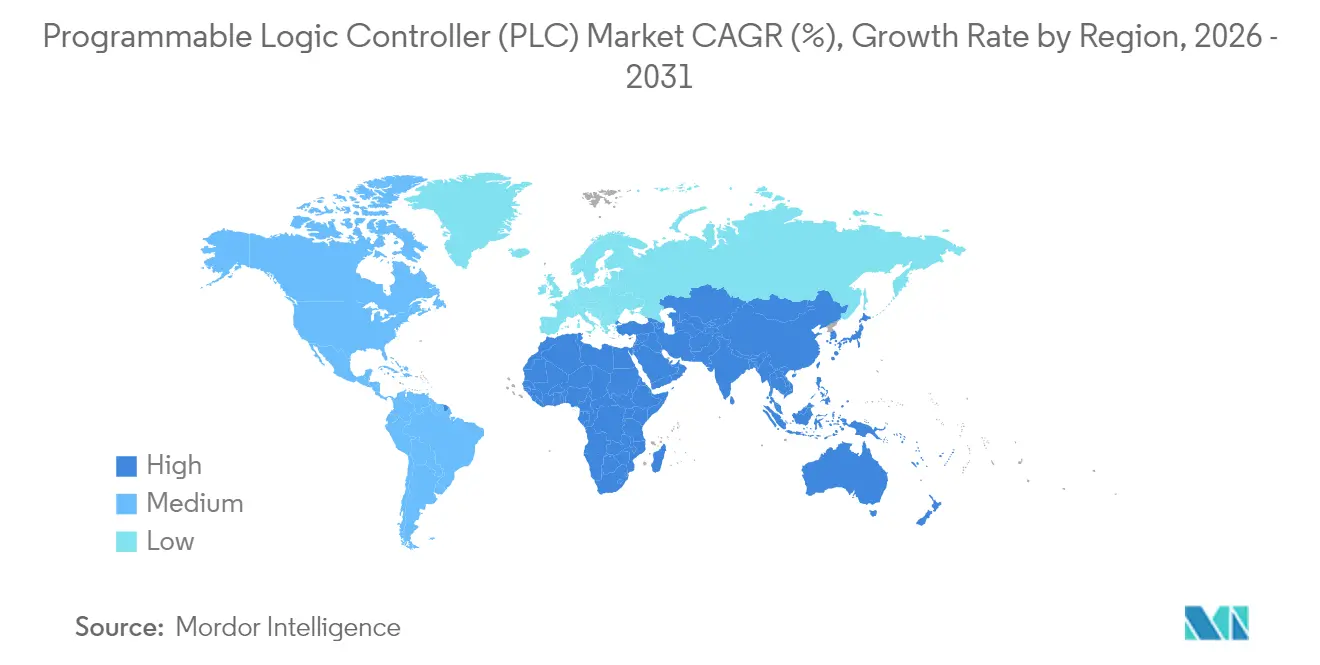
- L'Asie-Pacifique était en tête de la répartition géographique avec 35,69 % du chiffre d'affaires du marché des API en 2026 et devrait connaître la croissance la plus rapide avec un CAGR de 6,3 % entre 2027 et 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Facteurs Moteurs*
| Facteur Moteur | (~) % d'Impact sur la Prévision du TCAC | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Adoption accélérée de l'Industrie 4.0 dans le secteur manufacturier | +1.8% | Chine et Union européenne | Moyen terme (2-4 ans) |
| Demande croissante d'automatisation compacte parmi les PME | +1.3% | Allemagne et Suisse | Court terme (≤ 2 ans) |
| Intégration IIoT et cloud permettant la maintenance prédictive | +1.1% | Asie-Pacifique, Europe et Amérique du Nord | Moyen terme (2-4 ans) |
| Passage aux stations de travail API définies par logiciel | +1% | République fédérale d'Allemagne | Long terme (≥ 4 ans) |
| Adoption de protocoles industriels ouverts (OPC-UA sur TSN) | +0.6% | République fédérale d'Allemagne | Long terme (≥ 4 ans) |
| Mandats d'approvisionnement domestique motivés par la cybersécurité | +0.4% | États-Unis d'Amérique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Adoption accélérée de l'Industrie 4.0 dans le secteur manufacturier
La numérisation du secteur manufacturier crée un cadre plus large pour l'investissement dans les API, car les modernisations des systèmes de contrôle peuvent s'intégrer dans des programmes de transformation à l'échelle des usines. À fin 2025, 89,6 % des entreprises industrielles chinoises dépassant la taille désignée avaient entrepris une modernisation numérique. En 2025, 17,3 % des entreprises manufacturières de l'UE comptant 10 salariés ou plus et des travailleurs indépendants utilisaient au moins une technologie d'intelligence artificielle. Pour un fabricant étendant les outils numériques à l'exploitation des machines, l'exigence commerciale devient une connexion opérationnelle entre les fonctions de contrôle et le flux de production global. La modernisation numérique d'une usine existante peut créer une décision de mise à niveau du système de contrôle sans nécessiter un nouveau site de production, élargissant ainsi l'opportunité de demande au-delà des équipements en construction neuve.
Demande croissante d'automatisation compacte parmi les PME
L'automatisation compacte peut relier les besoins en contrôle d'une petite équipe de construction de machines aux exigences d'un projet d'infrastructure plus important. En février 2026, le constructeur de machines allemand BHB Waschanlagen Vertriebs GmbH avait construit un système de lavage de tramways à Zurich centré sur l'API compact MELSEC FX5U-64MR/DS de Mitsubishi Electric Corporation. Son équipe de fabrication de machines de 20 personnes était soutenue par ATINA, une société d'ingénierie du réseau de partenaires de Mitsubishi Electric Corporation. Cette division du travail offre à une petite équipe de construction un moyen de combiner l'expertise en machines avec l'ingénierie de contrôle spécialisée pour un système spécifique à l'application. Le projet de BHB à Zurich illustre la demande d'infrastructure pour des contrôleurs compacts atteignant les fournisseurs par l'intermédiaire de constructeurs de machines qui livrent des équipements à des opérateurs plus importants.
Intégration de l'IIoT et du cloud permettant la maintenance prédictive
La maintenance prédictive peut créer une opportunité pour les systèmes de contrôle lorsque les informations sur l'état des équipements sont converties en une décision de maintenance affectant la production. Un projet d'intégration d'API peut fournir un chemin défini des signaux machine vers un flux de travail IIoT ou cloud, à condition que les informations requises puissent être obtenues de manière fiable. La tâche d'ingénierie utile consiste à identifier quels changements d'état justifient une intervention, puis à connecter cette décision à la façon dont l'équipement est exploité. Un déclencheur d'intervention trop sensible pourrait provoquer des arrêts inutiles, faisant de la réponse de maintenance une partie de l'ingénierie de contrôle. Les changements d'équipement, de gamme de produits ou de pratiques de maintenance peuvent rouvrir ces décisions d'ingénierie, créant un rôle potentiel continu pour le fournisseur d'intégration.
Transition vers des postes de travail API définis par logiciel
En janvier 2026, Audi a signalé que des API virtuels remplaçaient les contrôleurs matériels locaux dans la production à grande échelle des carrosseries A5 et A6 à Neckarsulm, en Allemagne.[1] Environ 100 robots travaillaient ensemble via son architecture Edge Cloud 4 Production avec une précision à la milliseconde. L'opération prenait en charge plusieurs centaines de carrosseries de véhicules par jour sur 3 équipes, plaçant le contrôle défini par logiciel dans un contexte de production soutenu. Pour les fabricants envisageant cette architecture, la question commerciale va au-delà du remplacement d'un boîtier de contrôleur pour préserver l'exécution coordonnée sur toute la ligne de production. Cette charge de travail opérationnelle offre aux acheteurs d'ateliers de carrosserie une référence à l'échelle de la production pour évaluer le contrôle virtuel, avec le débit et la synchronisation comme tests pertinents.
Analyse de l'impact des freins*
| Frein | Impact (%) sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût initial élevé pour les petits fabricants | -0.8% | Hongrie et Royaume-Uni | Court terme (≤ 2 ans) |
| Menaces croissantes de cybersécurité pesant sur les API connectés | -0.5% | États-Unis d'Amérique | Moyen terme (2-4 ans) |
| Risque de substitution par les PC industriels et les API logiciels | -0.2% | Asie-Pacifique, Europe et Amérique du Nord | Long terme (≥ 4 ans) |
| Volatilité de l'approvisionnement en semi-conducteurs allongeant les délais | -0.2% | Amérique du Nord, Europe et Asie-Pacifique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coût initial élevé pour les petits fabricants
Pour les petits fabricants, les besoins de financement d'un projet d'automatisation peuvent contraindre l'adoption avant que ses avantages opérationnels ne se concrétisent. Une enquête d'avril 2025 auprès de 100 PME manufacturières hongroises a révélé que plus de la moitié citaient le manque de capital comme principal obstacle au développement technologique.[2] Près d'un tiers ont déclaré qu'un manque d'opportunités de financement les freinait. Un projet de contrôleur entre donc en concurrence pour un capital de développement limité, rendant la portée initiale de la mise en œuvre commercialement significative. Le soutien public peut compenser une partie de ce fardeau, comme lorsque le soutien Made Smarter a contribué à l'investissement 2025 de Blazing Limited, fabricant alimentaire de Bolton, dans l'automatisation. Sans financement, l'engagement financier initial peut reporter le déploiement même lorsque la modernisation du système de contrôle proposée répond à un besoin opérationnel clairement identifié.
Menaces croissantes de cybersécurité pesant sur les API connectés
Les projets de contrôle connecté deviennent plus difficiles à justifier lorsqu'une défaillance de sécurité peut interrompre le processus industriel automatisé. Un avis conjoint de cybersécurité d'avril 2026 a signalé que des acteurs affiliés à l'Iran avaient perturbé les fonctions des API dans plusieurs secteurs d'infrastructure critique aux États-Unis depuis au moins mars 2026.[3] Certaines victimes ont subi des perturbations opérationnelles et des pertes financières. Ces conséquences font de la protection de l'environnement de contrôle une partie de la décision de déploiement, augmentant le travail nécessaire avant d'accepter une connectivité supplémentaire. Le 20 mars 2026, Rockwell Automation Inc. a conseillé aux clients de ControlLogix, CompactLogix et Micro800 d'empêcher l'exposition à l'internet public et d'activer les protections disponibles des contrôleurs. La vérification de ces protections peut ajouter des efforts de mise en service et retarder les avantages opérationnels de la connexion des contrôleurs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par type de produit :
installations modulaires et exécution basée sur logicielLes API modulaires représentaient une part de 41,54 % de la taille du marché des automates programmables industriels (API) en 2026, ce qui en fait le plus grand segment. Schneider Electric SE a indiqué que son automate programmable Modicon M580 avait été intégré dans plus de 150 000 systèmes dans le monde à l'occasion de son dixième anniversaire en 2025. L'architecture PAC modulaire du M580 combine un fond de panier local et une alimentation électrique avec des modules optionnels de traitement des communications et d'entrées/sorties. Lorsqu'une installation nécessite des communications ou des entrées/sorties supplémentaires, les modules optionnels créent une opportunité de vente potentielle au sein de l'architecture sans nécessiter la sélection d'une autre famille de contrôleurs.
Les API logiciels constituent le segment à la croissance la plus rapide, avec un CAGR projeté de 7,5 % entre 2027 et 2032. Le 27 mars 2025, Audi a signalé l'utilisation d'un API virtuel Siemens AG sur Edge Cloud 4 Production dans son atelier de carrosserie de Böllinger Höfe pour un modèle Lamborghini. Les contrôleurs virtuels ont remplacé les API matériels précédents dans l'environnement d'automatisation. Ce déploiement montre comment un fournisseur peut répondre à une application de production existante via un logiciel de contrôle, ouvrant une voie de renouvellement au sein d'une usine en activité. Dans ce déploiement, les contrôleurs virtuels fonctionnaient sur la plateforme edge-cloud d'Audi, faisant de l'environnement d'hébergement une partie de l'évaluation de cette architecture de contrôle.

Par composant :
chiffre d'affaires des produits et services liés à la conformitéLe matériel et le logiciel constituaient le plus grand segment, représentant 84,16 % du chiffre d'affaires du marché des API en 2026. Le segment Logiciels et Contrôle de Rockwell Automation Inc. a déclaré 751 millions USD de ventes au troisième trimestre fiscal 2026, en hausse de 19 % par rapport à 629 millions USD au même trimestre de 2025. Cette croissance illustre l'expansion de l'activité contrôle et logiciel de Rockwell au cours du trimestre. Au sein d'une offre d'API, le produit de contrôle exécutable peut également ancrer les travaux d'ingénierie et de support associés, reliant la vente initiale aux exigences techniques qui émergent lors du déploiement d'une application.
Les services constituent le segment à la croissance la plus rapide, avec un CAGR prévu de 8,05 % entre 2027 et 2032. En février 2025, le Conseil municipal de Phoenix a autorisé la conclusion d'un accord avec Summit Electric Supply Co., Inc. pour les pièces d'API des Services des Eaux, les logiciels, la formation, le support et la maintenance. Le Département des Services des Eaux utilise ses systèmes d'API pour satisfaire aux exigences réglementaires de performance et de reporting. La portée autorisée lie la maintenance du système de contrôle aux obligations continues de performance et de reporting de la collectivité. L'inclusion de la formation aux côtés de la maintenance permet également à la portée du service de s'adresser aux personnes utilisant le système, étendant son objectif au-delà de la fonctionnalité des équipements.
Par taille de produit :
machines répétitives et tâches de contrôle étroitesLes petits API représentaient une part de marché de 28,88 % des automates programmables industriels (API) en 2026, ce qui en fait le plus grand segment. Le rapport semestriel 2026 de Xinje, citant les statistiques industrielles MIR, a identifié les applications électroniques, d'emballage et d'alimentation et boissons parmi les plus grandes industries de petits API en Chine au premier semestre 2026. Les constructeurs de machines au service de ces industries peuvent mettre en œuvre des conceptions répétables au niveau des machines, en testant les modifications par rapport aux capacités d'exécution du contrôleur sélectionné. Une augmentation de la portée du processus nécessiterait un nouveau dimensionnement du contrôleur et de son ingénierie associée. La discipline de dimensionnement porte la valeur d'ingénierie du segment, car une fonctionnalité non planifiée peut pousser une machine vers une classe de contrôleur plus grande et rouvrir la conception.
Les nano API constituent le segment à la croissance la plus rapide, avec un CAGR projeté de 8,4 % entre 2027 et 2032. Pour une tâche d'automatisation étroitement définie, un nano contrôleur a un rôle viable lorsque la logique requise s'inscrit dans ses ressources disponibles. L'opportunité pour le fournisseur est de placer un contrôle programmable au niveau de la fonction individuelle qui en a besoin, en maintenant l'offre proportionnelle à la tâche opérationnelle. Chaque application supplémentaire doit encore justifier son effort d'ingénierie, ce qui limite l'attrait de rendre chaque fonction isolée séparément programmable. Les applications répétées peuvent répartir l'effort d'ingénierie sur des machines identiques, tandis qu'une fonction unique doit justifier sa propre charge de travail de programmation et de support.
Par secteur d'utilisation finale :
renouvellements dans les services publics et modernisation automobileL'énergie et les services publics constituaient le plus grand segment, représentant 31,09 % du chiffre d'affaires du marché des API en 2026. En mars 2026, Eskom Holdings SOC Ltd a lancé un appel d'offres dans le cadre d'un contrat de 2 ans pour moderniser les systèmes API et SCADA de l'usine de boues de la centrale électrique de Matla en Afrique du Sud. L'appel d'offres définissait le renouvellement du contrôle autour d'un processus spécifique dans une centrale nommée, illustrant la demande au sein d'un actif d'infrastructure existant. La portée de l'usine de boues montre comment une collectivité peut procurer une modernisation du contrôle dans le cadre d'un processus défini tout en conservant l'actif de production plus important.
L'automobile est le segment à la croissance la plus rapide, avec un CAGR projeté de 8,9 % entre 2027 et 2032. PT Astra Daihatsu Motor, une filiale de Daihatsu Motor, a démarré ses opérations à pleine échelle à l'usine d'assemblage de Karawang 2 en Indonésie en février 2025. Daihatsu renouvelait l'usine d'assemblage de Karawang 2 depuis février 2023, citant le vieillissement de son usine d'assemblage de Sunter 1 et les futures mesures de neutralité carbone. Le renouvellement intègre le remplacement des actifs de production vieillissants dans la même décision d'investissement que les exigences environnementales. À l'usine de Karawang rénovée, avec une capacité de production annuelle de 360 000 véhicules, la modernisation à l'échelle de l'usine fournit le cadre dans lequel la portée du contrôle serait décidée.
Analyse Géographique
Marché des Automates Programmables Industriels (API) en Asie-Pacifique
L'Asie-Pacifique était la plus grande zone géographique avec une part de marché de 35,69 % des automates programmables industriels (API) en 2026 et devrait connaître la croissance la plus rapide avec un CAGR de 6,3 % entre 2027 et 2032. La MIDA a enregistré 973 projets manufacturiers approuvés en Malaisie de janvier à juin 2026, comprenant 628 nouveaux projets et 345 projets d'expansion ou de diversification, un indicateur d'investissement manufacturier. En Australie, les tests d'acceptation en usine et sur site dans le cadre des travaux d'ingénierie de SAGE Automation font de la vérification par rapport aux exigences du projet une partie intégrante du déploiement des applications de contrôle. L'orientation de la Malaisie vers une fabrication à forte intensité technologique en 2025 offre un cadre pour de nouvelles applications de contrôle, tandis que les capacités de validation de l'Australie donnent aux prestataires d'ingénierie un rôle distinct dans la mise en service des fonctions spécifiées.
Le rôle de renouvellement des infrastructures en Amérique du Nord est illustré par Newberg, Oregon, qui a achevé le remplacement et la reprogrammation de l'API de sa station d'épuration des eaux usées en 2025. Le consultant HDR a conçu le système, et Green Power Electrical Contractors Inc. a effectué le remplacement et la reprogrammation. En Amérique du Sud, la mine Lomas Bayas au Chili a mis en service ses premiers convoyeurs portables modernisés en décembre 2025 dans le cadre d'un projet de remplacement d'API. Le projet chilien couvrait 44 API et était signalé en cours en mars 2026, après que ses premiers convoyeurs modernisés soient entrés en service. Les rôles distincts de conception et d'exécution de Newberg donnent à un fournisseur de contrôleurs des interlocuteurs distincts à adresser, tandis que le déploiement chilien rend la séquence de remplacement pertinente pour le calendrier de livraison.
Pour l'application de transport public de Zurich en Suisse, les fournisseurs allemands de construction de machines et d'ingénierie relient l'acheteur local à une chaîne de livraison transfrontalière. Infineon Technologies AG a inauguré sa Smart Power Fab à Dresde, en Allemagne, le 2 juillet 2026, doublant la capacité du site pour la fabrication de semi-conducteurs de puissance et de composants analogiques/à signaux mixtes. Au Moyen-Orient et en Afrique, l'unité 6 de la centrale à charbon de Kusile d'Eskom est entrée en exploitation commerciale en Afrique du Sud le 29 septembre 2025. Cette étape a complété le programme de construction d'Eskom et la construction des centrales électriques de Medupi et Kusile. L'achèvement du programme de construction d'Eskom fait de l'exploitation et des modernisations le cadre des propositions de contrôle ultérieures dans ces centrales, tandis que la capacité supplémentaire de Dresde élargit la base d'applications industrielles de l'Europe.
Cadre réglementaire et perspectives
Cette comparaison couvre certaines juridictions du point de vue des fournisseurs d'API au service des constructeurs de machines et des opérateurs industriels. L'exposition commerciale découle de la façon dont un contrôleur est incorporé dans une machine ou un système de contrôle industriel, reliant l'offre aux obligations de sécurité et de sûreté du client. La question commerciale pertinente est de savoir quelle protection le client doit démontrer, et quelle partie de cette protection le contrôleur est censé fournir.
Tableau réglementaire
| Facteur de décision | États-Unis | Allemagne | Chine | Argentine |
|---|---|---|---|---|
| Autorité principale | Administration de la sécurité et de la santé au travail | Autorités compétentes de surveillance du marché des États fédéraux | Ministère de l'Industrie et des Technologies de l'Information | Organisme national de réglementation de la sécurité au travail SRT |
| Instruments ou orientations clés | 29 CFR 1910.212 protection des machines | Loi sur la sécurité des produits ; Règlement (UE) 2023/1230 application générale le 20 janvier 2027 | Guide de cybersécurité des systèmes de contrôle industriel ; mise en œuvre recommandée de GB/T 41400-2026 le 1er février 2027 | Décret 351/1979, Annexe I, Article 106 |
| Effet commercial | La protection contre les risques liés aux machines est requise ; les dispositifs de sécurité électroniques constituent une option de protection | Surveillance de la conformité des produits ; les exigences de contrôle des machines changent le 20 janvier 2027 | Le guide préconise des inventaires d'API et une certification ou des tests par des institutions qualifiées pour les API figurant dans le catalogue des équipements critiques pour les réseaux | Protections efficaces pour les pièces de machines mécaniquement dangereuses où les travailleurs n'effectuent pas d'actions opérationnelles |
| Attractivité actuelle de la politique | Élevée | Moyenne | Moyenne | Élevée |
| Orientation future de l'attractivité de la politique | Aucun changement | Renforcement | Aucun changement | Aucun changement |
| Source: Mordor Intelligence | ||||
La note Élevée des États-Unis reflète la latitude accordée dans le cadre des obligations de protection établies, soutenant la continuité, tandis que la note Moyenne de l'Allemagne reflète la surveillance fédérale-étatique des produits. Le renforcement reflète la règle du 20 janvier 2027, qui exige que les commandes de machines résistent à des tentatives malveillantes raisonnablement prévisibles créant des risques lorsque cela est approprié aux circonstances et aux risques, étendant les mesures de protection antérieures qui ne mentionnaient pas de telles tentatives. La note Moyenne de la Chine reflète les orientations en matière d'inventaire et la qualification conditionnelle des équipements, tandis que le statut recommandé de GB/T 41400-2026, prévu pour le 1er février 2027, soutient la continuité. La note Élevée de l'Argentine reflète une obligation de protection ciblée, sans changement dans le cadre des exigences existantes pour des protections efficaces et résistantes permettant le réglage, la réparation et la lubrification, ne se déplaçant qu'intentionnellement et ne créant aucun nouveau risque.
Étapes de la chaîne de valeur
La chaîne de valeur des API sépare la fourniture de contrôleurs, l'ingénierie d'application et le travail continu nécessaire pour maintenir les systèmes installés. Rockwell Automation Inc. et Siemens AG fournissent des produits API. SAGE Automation développe des programmes API personnalisés et gère l'intégration, la validation et la mise en service sur les principales plateformes d'API en Australie. Cela distingue la relation produit de la responsabilité d'ingénierie consistant à transformer une spécification de contrôle en une application opérationnelle.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Fourniture de produits de contrôle | Fournisseurs d'API tels que Rockwell Automation Inc., Siemens AG | Ventes de contrôleurs | Spécification de contrôle dépassant la portée du produit sélectionné | Adapter l'architecture de contrôle aux exigences de l'application |
| Intégration et mise en service | Intégrateurs de systèmes de contrôle tels que SAGE Automation | Honoraires de programmation, d'intégration et de mise en service | Validation de la logique de contrôle personnalisée par rapport aux exigences du projet | Utiliser des tests d'acceptation en usine et sur site par rapport aux spécifications convenues |
| Support opérationnel | Prestataires de maintenance en automatisation tels que SAGE Automation | Honoraires de support technique et de maintenance | Rétablissement de l'exploitation lorsque la connaissance de l'application est incomplète | Conserver les enregistrements de configuration et transférer la connaissance de l'application vers le support |
| Source: Mordor Intelligence | ||||
L'ingénierie sur les principales plateformes d'API crée une base pour maintenir une relation d'application lorsqu'un fabricant change sa sélection de contrôleur. Sa valeur commerciale réside dans la traduction et la préservation des exigences de processus que le matériel sélectionné doit exécuter. Les enregistrements de configuration et la connaissance de l'application transférée permettraient aux ingénieurs de support de travailler à partir de la logique mise en service, réduisant la nécessité de reconstruire les décisions de projet après une défaillance.
Paysage Concurrentiel
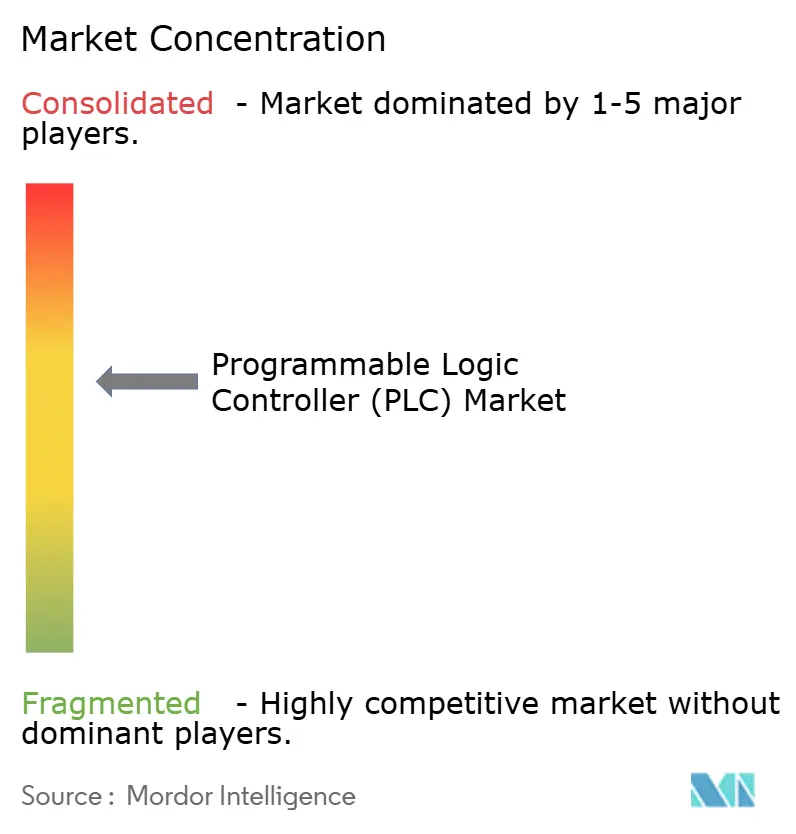
Le noyau de fournisseurs établis comprend la plateforme API AC500 d'ABB Ltd., le contrôleur de sécurité MELSEC iQ-R de Mitsubishi Electric Corporation et l'automate programmable Modicon M580 de Schneider Electric SE. Rockwell Automation Inc. fournit des contrôleurs programmables Allen-Bradley, tandis que Siemens AG fournit des contrôleurs SIMATIC S7. Mitsubishi Electric Corporation a déclaré une croissance de 42 % en glissement annuel de son chiffre d'affaires pour sa ligne Industrie et Mobilité (Systèmes d'automatisation des usines) au T1 de l'exercice 2027, couvrant avril à juin 2026. Étant donné que ces groupes proposent chacun une famille de contrôleurs nommée, un fournisseur plus petit aurait besoin d'un avantage d'application concret pour justifier sa sélection face aux alternatives établies.
Rockwell Automation Inc. a annoncé son contrôleur ControlLogix 5590 en octobre 2025 avec une sécurité fonctionnelle intégrée et une cybersécurité intégrée. Le 17 septembre 2026, Mitsubishi Electric Corporation a annoncé que son contrôleur programmable de sécurité MELSEC iQ-R avait reçu la certification d'examen de type UE en vertu du Règlement (UE) 2023/1230 de TÜV Rheinland. C'était la première certification de ce type au sein de l'activité d'automatisation des usines de Mitsubishi Electric Corporation. Pour les constructeurs de machines, les caractéristiques du produit et la conformité évaluée de manière indépendante répondent à différentes parties de la décision relative au système de contrôle. Un constructeur de machines qui spécifie le contrôleur certifié peut s'appuyer sur cette évaluation indépendante dans ses propres travaux de conformité.
À partir du 11 décembre 2027, les exigences générales de la Loi européenne sur la cyber-résilience s'appliquent aux produits couverts comportant des éléments numériques mis sur le marché de l'UE. Les obligations de signalement des vulnérabilités et des incidents de l'Article 14 ont commencé à s'appliquer le 11 septembre 2026. Les produits mis sur le marché avant le 11 décembre 2027 sont généralement couverts uniquement s'ils sont substantiellement modifiés, avec une exception pour l'Article 14. La phase de signalement antérieure fait de la préparation à la sécurité une obligation opérationnelle en amont de la transition plus large vers la conception des produits. Étant donné que l'Article 14 s'applique également aux produits antérieurs, les produits dans le champ d'application des fabricants déjà vendus dans l'UE sont soumis à des obligations de signalement avant toute reconception pour les exigences de 2027.
Acteurs Principaux du Secteur des Automates Programmables Industriels (API)
-
ABB Ltd.
-
Mitsubishi Electric Corporation
-
Schneider Electric SE
-
Rockwell Automation Inc.
-
Siemens AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Contrôleurs Logiques Programmables (PLC) Entreprises couvertes dans ce rapport
- Siemens AG
- Rockwell Automation Inc.
- Schneider Electric SE
- Mitsubishi Electric Corporation
- ABB Ltd.
- Omron Corporation
- Emerson Electric Co.
- Honeywell International Inc.
- Beckhoff Automation GmbH & Co. KG
- Delta Electronics Inc.
- Bosch Rexroth AG
- Panasonic Industry Co., Ltd.
- Fuji Electric Co. Ltd.
- Hitachi Ltd.
- IDEC Corporation
- Keyence Corporation
- Toshiba Corporation
- GE Vernova Inc.
- Parker Hannifin Corporation
- Eaton Corporation plc
- Yokogawa Electric Corporation
- Inovance Technology Co. Ltd.
- Hollysys Automation Technologies Ltd.
- WAGO Kontakttechnik GmbH & Co. KG
- B&R Industrial Automation GmbH
Opportunités clés pour les acteurs du marché
La comparaison distingue la fourniture de contrôleurs basée sur les spécifications, l'installation optionnelle et la maintenance d'un système de marque existant. En septembre 2026, Transport for London et London Underground Limited ont proposé un cadre pour les API d'escaliers mécaniques construits selon les spécifications de TfL, ainsi que le câblage associé, les variateurs de moteur et les interfaces homme-machine (IHM). La date limite de soumission est le 23 octobre 2026, avec une décision d'attribution estimée au 15 janvier 2027. La qualité technique représente 50 % de la pondération de l'attribution et le prix 40 %, donnant à la capacité d'ingénierie un rôle clair dans la compétition.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Approche recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Ensembles de contrôle d'escaliers mécaniques construits sur spécification | La portée définie de l'équipement relie les API au câblage, aux variateurs et aux IHM | Transport for London et London Underground Limited | Proposer un ensemble de contrôle adapté à la spécification technique de l'acheteur | Démontrer la conformité technique | Fournisseurs de contrôleurs qualifiés selon les spécifications |
| Installation associée au renouvellement du contrôleur | L'installation est une option à prix séparé dans le cadre proposé | Équipes de renouvellement d'escaliers mécaniques dans le cadre du même appel d'offres | Tarifer l'installation des équipements comme un lot de travaux de livraison explicite | Risque d'exécution de l'intégration | Entrepreneurs en intégration et installation d'API |
| Maintenance des systèmes de contrôle de marque installés | L'appel d'offres du 30 septembre 2026 d'IREL a une date limite de soumission au 21 octobre 2026 | L'installation de Chavara d'IREL en Inde | Proposer une maintenance non exhaustive pour son API/SCADA de marque Schneider | Familiarité technique avec le système de contrôle installé | Spécialistes de la maintenance des systèmes de contrôle industriel |
| Source: Mordor Intelligence | |||||
Une option d'installation à prix séparé permet aux fournisseurs de distinguer la livraison du produit de la responsabilité d'exécution supplémentaire. Étant donné que l'attribution pondère la qualité technique au-dessus du prix, un soumissionnaire peut utiliser l'option d'installation pour démontrer sa capacité d'exécution plutôt que de concourir uniquement sur le prix des équipements. Le premier appel prévu pour les contrôleurs d'escaliers mécaniques de Piccadilly Circus couvre la fourniture et l'installation, offrant à un fournisseur prêt à entreprendre les deux une voie vers des revenus de projet au-delà de la simple fourniture d'équipements.
Développements industriels récents dans Marché des Contrôleurs Logiques Programmables (PLC)
- Septembre 2026 : Mitsubishi Electric Corporation a annoncé que son contrôleur programmable de sécurité de la série MELSEC iQ-R avait reçu la certification d'examen de type UE de TÜV Rheinland en vertu du Règlement (UE) 2023/1230, sa première certification de ce type au sein de son activité d'automatisation des usines.
- Août 2026 : Le décret exécutif américain 14421, publié le 26 août 2026, autorise le Secrétaire à l'Énergie à interdire certaines transactions post-décret impliquant des équipements d'alimentation en vrac liés à des entités étrangères, y compris les API, lorsque des risques spécifiques pour la sécurité nationale sont identifiés.
- Avril 2026 : Mitsubishi Electric Corporation a annoncé sa série MX Controller, comprenant les modèles MX-R et MX-F qui combinent les fonctionnalités d'API, le contrôle de mouvement de précision, l'intégration IT/OT et les capacités de cybersécurité.
Marché des Contrôleurs Logiques Programmables (PLC) Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Le marché mondial des automates programmables industriels (API) mesure les dépenses annuelles en matériel API, en logiciels API intégrés et associés, et en services associés utilisés pour automatiser les processus industriels et d'infrastructure. Il couvre les ventes mondiales aux utilisateurs industriels et d'infrastructure.
Exclusions du périmètre : Les systèmes SCADA autonomes, les systèmes de contrôle distribué (DCS) autonomes, les PC industriels vendus séparément d'une offre d'API, et les capteurs, actionneurs et équipements réseau vendus séparément d'une offre d'API sont exclus.
Aperçu de la segmentation
- Par Type de Produit
- API Compact
- API Modulaire
- API Distribué
- API Logiciel
- Autres Produits
- Par Composant
- Matériel et Logiciel
- Services
- Installation et Intégration
- Formation et Support
- Maintenance
- Par Taille de Produit
- Nano API
- Micro API
- Petit API
- API Moyen
- Grand API
- Par Secteur d'Utilisateur Final
- Automobile
- Alimentation et Boissons
- Chimie et Pétrochimie
- Pétrole et Gaz
- Énergie et Services Publics
- Traitement des Eaux et des Eaux Usées
- Pharmaceutique
- Pâte à Papier et Papier
- Métaux et Mines
- Autres
- Par Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Asie du Sud-Est
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Arabie Saoudite
- Émirats Arabes Unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigéria
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Les normes et orientations publiques telles que le cadre ISA-95 de la Société internationale de l'automatisation, qui distingue le contrôle au niveau des API des systèmes de supervision et de gestion, et sa couverture des normes de programmation IEC 61131-3 aident les analystes à comparer les fonctions des contrôleurs, les besoins en logiciels et en ingénierie. Les orientations du National Institute of Standards and Technology sur la sécurité des systèmes de contrôle industriel et ses ressources en matière de cybersécurité manufacturière informent l'évaluation des conditions de connectivité, de fiabilité et de déploiement liées à la cybersécurité. Ces sources aident à établir le contexte opérationnel pour l'adoption des API et à distinguer les ventes de contrôleurs de l'activité d'automatisation plus large.
Les rapports annuels des entreprises, les dépôts réglementaires, les documents destinés aux investisseurs, les annonces de produits, les appels d'offres publics et la presse spécialisée réputée peuvent clarifier la composition des ventes, les lancements de produits, les investissements dans les usines et les contrats de service, avec les revenus d'API déclarés séparés des résultats d'automatisation plus larges dans la mesure du possible. Ces documents aident également à vérifier les hypothèses sur les revenus du matériel, des logiciels et des services et le calendrier des projets industriels. Les sources nommées sont illustratives et non exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Un programme structuré d'entretiens et d'enquêtes peut inclure des fabricants d'API, des distributeurs et intégrateurs en automatisation, et des utilisateurs industriels ou d'infrastructure, avec des répondants occupant des rôles dans les produits, l'ingénierie, les achats et les opérations d'usine dans les régions APAC, EMEA et Amériques. Les questions doivent vérifier les interprétations des sources secondaires concernant les limites des produits, les revenus groupés, le contenu des services, la demande régionale et le calendrier des achats, puis réconcilier les réponses contradictoires avec les divulgations des entreprises et les indicateurs de marché indépendants. Lorsque des preuves manquent, les analystes doivent identifier l'écart spécifique, comparer plusieurs sources indépendantes et ne conserver que les hypothèses qui peuvent être expliquées et vérifiées au niveau de la variable.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 34 % | Directeurs généraux : 20 % | APAC : 40 % |
| Niveau intermédiaire : 42 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 32 % |
| Acteurs plus petits : 24 % | Responsables : 45 % | Amériques : 28 % |
Dimensionnement du marché et prévisions
Le marché est estimé de manière descendante à partir des ventes annuelles des fournisseurs de produits API et de services associés, puis vérifié sélectivement par rapport aux divulgations de revenus des fournisseurs, aux preuves des canaux et au prix de vente moyen échantillonné multiplié par le volume unitaire. Le modèle suit l'investissement dans l'automatisation des usines, la production manufacturière, l'activité des projets industriels et d'infrastructure, la disponibilité des semi-conducteurs et la base installée atteignant la mise à niveau ou le remplacement, en utilisant ces indicateurs pour distinguer les nouveaux déploiements de la demande de renouvellement et expliquer le calendrier dans les secteurs d'utilisation finale et les régions. Les parts par produit, composant, taille, secteur et géographie sont construites à partir des offres des fournisseurs, de la composition des revenus divulguée, des preuves d'appels d'offres et de projets, et des cas d'utilisation des acheteurs, chaque classification étant attribuée une seule fois pour éviter le double comptage des offres d'API groupées. Une régression multivariée peut relier les mouvements historiques du marché à ces indicateurs de demande, avec une analyse de scénarios utilisée lorsque le calendrier des projets, les contraintes d'approvisionnement ou l'adoption du contrôle connecté créent des trajectoires distinctes. Des experts peuvent examiner si chaque prévision de variable et sa direction correspondent aux conditions opérationnelles. Les lacunes dans les preuves des fournisseurs, régionales ou par segment sont traitées avec des plages documentées et vérifiées par rapport au total du marché global, tandis que les résultats ascendants sélectifs servent de vérifications de vraisemblance plutôt que d'une construction complète du marché séparée.
Cycle de validation et de mise à jour des données
Les analystes triangulent les divulgations des fournisseurs, les indicateurs d'activité industrielle, les appels d'offres et les preuves des canaux ou des acheteurs, puis vérifient les mouvements d'une année sur l'autre, les parts de segment et les différences entre l'estimation du marché et les signaux indépendants. Les mouvements inhabituels sont retracés jusqu'aux définitions des sources, au calendrier, à la devise ou à un éventuel double comptage et résolus avant la validation finale par une deuxième révision d'analyste et une réconciliation documentée. Un nouveau contact est déclenché lorsque les preuves des répondants entrent en conflit avec les informations publiées, qu'un intrant clé change de manière significative ou qu'un ensemble de produits ne peut pas être attribué de manière cohérente. Le modèle est actualisé annuellement, révisé entre les cycles après des événements importants tels que des acquisitions majeures ou des perturbations de l'approvisionnement, et fait l'objet d'une vérification préalable à la livraison des sources, des calculs et de l'alignement narratif.
Taille du marché des Automates Programmables Industriels de Mordor Intelligence comparée à d'autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les intrants utilisés pour modéliser la demande. Le marché mondial des automates programmables industriels (API) mesure les dépenses annuelles en matériel API, en logiciels API intégrés et associés, et en services associés utilisés pour automatiser les processus industriels et d'infrastructure.
Les principaux facteurs d'écart comprennent la couverture définie de l'étude et les choix de modélisation spécifiques au marché. Le modèle suit l'investissement dans l'automatisation des usines, la production manufacturière, l'activité des projets industriels et d'infrastructure, la disponibilité des semi-conducteurs et la base installée atteignant la mise à niveau ou le remplacement, en utilisant ces indicateurs pour distinguer les nouveaux déploiements de la demande de renouvellement et expliquer le calendrier dans les secteurs d'utilisation finale et les régions.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 13,9 milliards USD (2027) | |
| Cabinet de conseil mondial A | 12,9 milliards USD (2026) | À sa base de 2026, cette estimation est inférieure de 7,2 % à la valeur 2027 de ce rapport de 13,9 milliards USD, 1 an plus tard. L'estimation utilise une année de base antérieure et prévoit une croissance continue jusqu'en 2035. |
| Cabinet de conseil mondial B | 12,94 milliards USD (2026) | À sa base de 2026, cette estimation est inférieure de 6,9 % à la valeur 2027 de ce rapport de 13,9 milliards USD, 1 an plus tard. L'estimation utilise une année de base antérieure et projette une croissance continue jusqu'en 2032. |
Les analystes de Mordor Intelligence triangulent les divulgations des fournisseurs, les indicateurs d'activité industrielle, les appels d'offres et les preuves des canaux ou des acheteurs, puis vérifient les mouvements d'une année sur l'autre, les parts de segment et les différences entre l'estimation du marché et les signaux indépendants.
Questions Clés Répondues dans le Rapport
Quelles sont les perspectives de taille du marché des automates programmables industriels (API) ?
Le marché devrait atteindre 17,36 milliards USD d'ici 2032 contre 13,9 milliards USD en 2027, enregistrant un CAGR de 4,55 % entre 2027 et 2032.
Qu'est-ce qui stimule la demande d'API industriels ?
La numérisation du secteur manufacturier en Chine et le contrôle défini par logiciel en Allemagne créent des opportunités pour les logiciels de contrôle et l'intégration.
Quel type de produit API détient la plus grande part ?
Les API modulaires étaient en tête avec 41,54 % du chiffre d'affaires du marché des API en 2026.
Qui sont les principaux fournisseurs d'API ?
Les principaux fournisseurs comprennent ABB Ltd., Mitsubishi Electric Corporation, Schneider Electric SE, Rockwell Automation Inc. et Siemens AG.
Qu'est-ce qui peut retarder les déploiements d'API connectés ?
Les contraintes de capital et les risques de cybersécurité peuvent retarder les projets. Un avis conjoint d'avril 2026 a signalé que certaines victimes américaines d'infrastructure critique de la perturbation des fonctions d'API par des acteurs affiliés à l'Iran ont subi des perturbations opérationnelles et des pertes financières.
Quelle région est en tête des dépenses et de la croissance des API ?
L'Asie-Pacifique détenait 35,69 % du chiffre d'affaires du marché des API en 2026 et devrait croître à un CAGR de 6,3 % entre 2027 et 2032.