
Taille et part du marché allemand des MNO télécoms
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
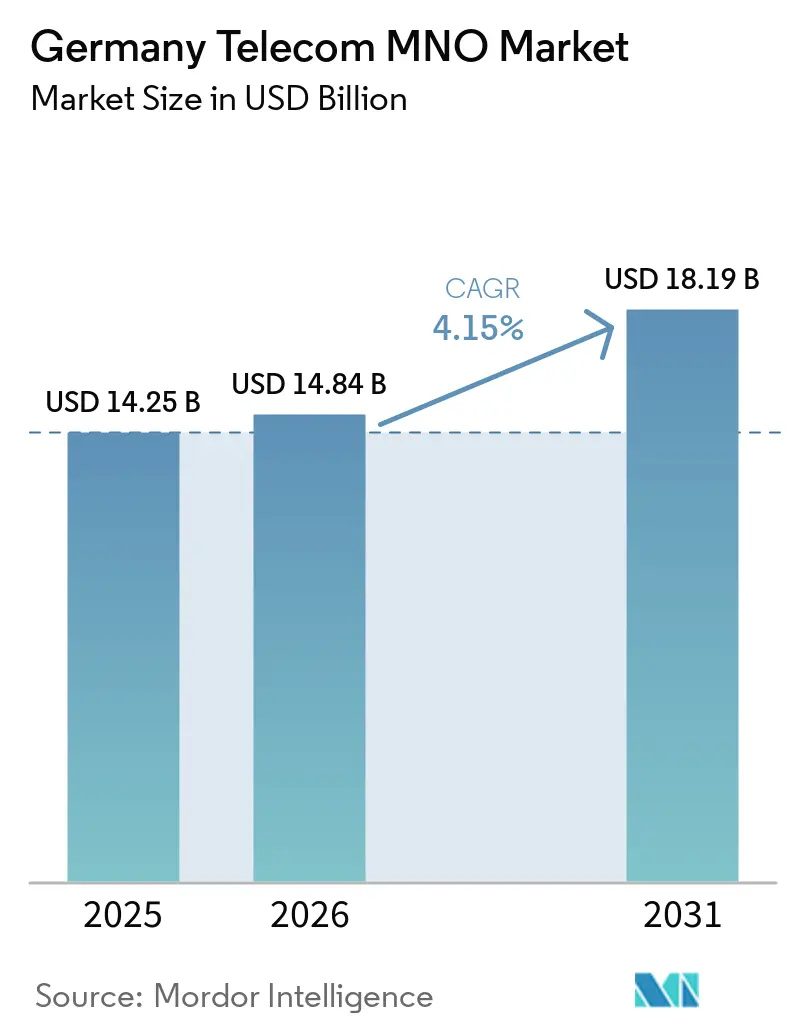
| Taille du marché de l'année de base (2025) | 14.25 Milliards de dollars |
| Taille du Marché (2026) | 14.84 Milliards de dollars |
| Taille du Marché (2031) | 18.19 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.15 % |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché allemand des MNO télécoms par Mordor Intelligence
La taille du marché des opérateurs de réseau mobile (MNO) des télécommunications en Allemagne devrait passer de 14,25 milliards USD en 2025 et 14,84 milliards USD en 2026 à 18,19 milliards USD d'ici 2031, enregistrant un CAGR de 4,15 % entre 2026 et 2031. En termes de volume d'abonnés, le marché était évalué à 161,98 millions d'abonnés en 2025 et devrait croître de 167,45 millions d'abonnés en 2026 à 197,73 millions d'abonnés d'ici 2031, à un CAGR de 3,38 % au cours de la période de prévision (2026-2031).
Les investissements en modernisation des réseaux approchant 50 milliards EUR d'ici 2030, la Stratégie Gigabit fédérale et les déploiements rapides de la 5G en mode autonome maintiennent l'élan même alors que la croissance économique se modère. Les opérateurs privilégient la couverture en fibre jusqu'au domicile (FTTH), les offres groupées de convergence fixe-mobile et l'automatisation des réseaux par intelligence artificielle afin de renforcer le revenu moyen par utilisateur (ARPU) et de réduire les coûts d'exploitation. La numérisation des entreprises, notamment dans les pôles de fabrication et d'automobile, accélère la demande de connectivité haut de gamme, tandis que le trafic de données des consommateurs continue d'augmenter grâce au streaming. La pression réglementaire, incluant des règles strictes d'efficacité énergétique et des obligations de couverture du spectre, redéfinit les priorités d'allocation des capitaux et pousse les acteurs plus petits vers des partenariats ou des sorties du marché.
Principales conclusions du rapport
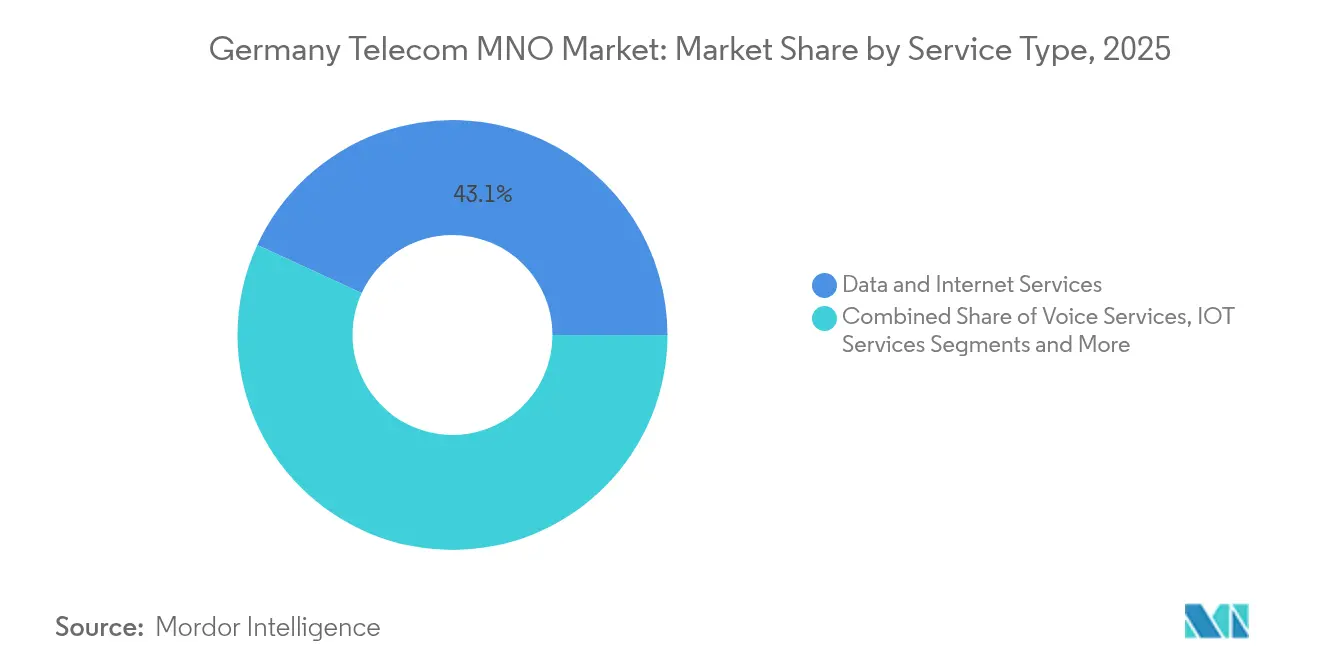
- Par type de service, les services de données et Internet ont capté 43,12 % de la part du marché allemand des télécoms en 2025.
- Par utilisateur final, les services aux entreprises devraient croître à un CAGR de 4,62 % entre 2025 et 2031, dépassant la croissance du segment consommateur.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché allemand des MNO télécoms
Analyse de l'impact des moteurs de croissance*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Essor du déploiement FTTH et objectifs gouvernementaux en matière de gigabit | +1.2% | National, gains précoces en zone urbaine | Moyen terme (2-4 ans) |
| Déploiements rapides de la 5G en mode autonome alimentant la demande eMBB | +0.9% | National, régions industrielles | Court terme (≤ 2 ans) |
| Numérisation des entreprises et adoption des réseaux de campus | +0.7% | Pôles industriels à l'échelle nationale | Moyen terme (2-4 ans) |
| Offres groupées de convergence fixe-mobile stimulant l'ARPU | +0.5% | National | Court terme (≤ 2 ans) |
| Automatisation des réseaux par intelligence artificielle réduisant l'OPEX | +0.4% | National | Long terme (≥ 4 ans) |
| Essor du partage de spectre et des modèles d'hôte neutre | +0.3% | Zones industrielles | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Essor du déploiement FTTH et objectifs gouvernementaux en matière de gigabit
La Stratégie Gigabit de l'Allemagne exige que 50 % des locaux soient connectés en fibre d'ici 2025 et une couverture quasi universelle d'ici 2030, stimulant des programmes d'investissement agressifs.[1] Les 3 milliards EUR de subventions fédérales Gigabitförderung 2.0 accélèrent les déploiements dans les districts mal desservis, tandis que Deutsche Telekom vise 10 millions de lignes fibre supplémentaires d'ici 2030 et que Vodafone exploite les actifs Unitymedia pour couvrir 25 millions de foyers. Les opérateurs disposant d'infrastructures fibre plus étendues obtiennent un ARPU plus élevé grâce aux offres multi-services et aux liaisons entreprise premium. Les déploiements précoces créent une fragmentation temporaire du marché favorable aux localités riches en fibre, mais le déploiement à l'échelle nationale reste un prérequis pour la compétitivité à long terme. Une exécution réussie soutient directement les trajectoires de revenus du marché allemand des télécoms en élargissant la capacité pour les services à forte intensité de données.
Déploiements rapides de la 5G en mode autonome alimentant la demande eMBB
Les trois opérateurs nationaux ont atteint les objectifs initiaux de couverture à 99 % d'ici 2024, et Deutsche Telekom prévoit une couverture de 99 % de la population en 2025.[2] L'architecture en mode autonome permet le découpage de réseau à faible latence, crucial pour les campus de fabrication et d'automobile chez BMW, Mercedes-Benz et Volkswagen. Les consommateurs stimulent également la croissance des revenus, le volume de données mobiles ayant augmenté de 30 à 34 % d'une année sur l'autre chez les opérateurs, monétisé via des forfaits plus généreux et des plans illimités. Les opérateurs gagnent en efficacité en abandonnant les anciens cœurs de réseau et en fusionnant les couches de fréquences, ce qui réduit les coûts par gigaoctet tout en améliorant l'expérience utilisateur. Les premiers adoptants de la 5G en mode autonome s'assurent ainsi des avantages concurrentiels durables et stimulent la croissance incrémentielle du marché allemand des télécoms.
Numérisation des entreprises et adoption des réseaux de campus
L'économie de l'IoT industriel a doublé pour atteindre 16,8 milliards EUR entre 2017 et 2022, l'IoT automobile se développant de plus de 20 % par an à mesure que les usines intègrent des réseaux de capteurs et des plateformes de véhicules connectés. Les solutions de campus 5G privé offrent un débit et une sécurité garantis, permettant aux opérateurs de facturer des tarifs premium. Vodafone a réservé 250 millions EUR pour la téléphonie cloud B2B et les communications unifiées, tandis que les réseaux de campus de Deutsche Telekom chez BMW, Mercedes-Benz et Tesla illustrent la disposition à payer pour une connectivité mission-critique. Les petites et moyennes entreprises se tournent également vers la collaboration basée sur le cloud, bien que la sensibilité aux prix limite l'adoption des offres premium. Néanmoins, les contrats d'entreprise soutiennent les segments à marges plus élevées et renforcent la trajectoire d'expansion portée par les entreprises du marché allemand des télécoms.
Offres groupées de convergence fixe-mobile stimulant l'ARPU
Les offres groupées intégrant le haut débit, le mobile et les services de divertissement sont au cœur de la réduction du taux de désabonnement. La loi de juillet 2024 supprimant les frais de câble collectés par les propriétaires a contraint les fournisseurs à concurrencer directement pour 12 millions de foyers, intensifiant le besoin de propositions convergentes attractives. Deutsche Telekom, O2, Vodafone et Sky proposent désormais des structures tarifaires réduites et une facturation unifiée qui augmentent l'ARPU par foyer et réduisent les coûts d'acquisition. Des opportunités de vente croisée apparaissent lorsque les abonnés migrent des offres mono-service vers des offres triple ou quadruple play, atténuant la pression sur les prix dans les segments autonomes. Le succès de cette stratégie dépend toutefois d'une intégration transparente des services et d'une tarification perçue comme avantageuse par des consommateurs soucieux des prix.
Analyse de l'impact des contraintes*
| Contrainte | (~ ) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Loi sur la câblodistribution des logements collectifs réduisant les revenus fixes | −0.8% | Marchés locatifs urbains | Court terme (≤ 2 ans) |
| Règles strictes d'efficacité énergétique augmentant le capex | −0.4% | National | Moyen terme (2-4 ans) |
| Charge élevée de capex fibre et 5G pour les acteurs challengers | −0.3% | National, opérateurs plus petits | Moyen terme (2-4 ans) |
| Migration vers les services vocaux OTT érodant les revenus historiques | −0.2% | National | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Loi sur la câblodistribution des logements collectifs réduisant les revenus fixes
L'abrogation en juillet 2024 du Nebenkostenprivileg a supprimé l'inclusion automatique de la télévision par câble dans les charges locatives, exposant la base d'abonnés en logements collectifs de Vodafone à la concurrence directe et réduisant ce segment de 8,5 millions à 4 millions de comptes.[3] Environ 800 millions EUR de revenus annuels sont menacés à l'échelle du secteur, Tele Columbus ayant perdu 40 % de ses abonnés TV en quelques mois seulement. Des plateformes de streaming telles que Netflix, Amazon Prime, Waipu et Zattoo se disputent désormais les mêmes foyers sans supporter les coûts de réseau, intensifiant la pression sur les prix. Les opérateurs doivent repositionner la télévision au sein d'offres convergentes pour défendre leurs parts de marché, mais des pics de désabonnement à court terme et une compression de l'EBITDA restent probables.
Règles strictes d'efficacité énergétique augmentant le capex
Les directives européennes en matière de développement durable imposent des réductions mesurables de la consommation d'énergie des réseaux, contraignant les opérateurs à investir dans des sources d'énergie renouvelables, des unités radio à refroidissement liquide et des logiciels avancés de gestion de l'énergie. Ces dépenses augmentent les coûts de déploiement 5G par site précisément lorsque l'intensité concurrentielle s'accroît, ce qui grève la trésorerie disponible. Les opérateurs de plus petite taille ne disposent pas des économies d'échelle nécessaires pour répartir les dépenses de conformité environnementale, les poussant vers le partage d'infrastructures ou la consolidation. Bien que les certifications vertes puissent renforcer l'image de marque, la charge en capital à court terme freine la capacité d'expansion du marché allemand des télécoms en détournant des fonds des projets générateurs de revenus.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service : les services de données dominent l'évolution du marché
Les services de données et Internet ont généré 6,15 milliards USD en 2025, représentant 43,12 % de la part du marché allemand des télécoms, et affichent un CAGR prévu de 4,33 % jusqu'en 2031, porté par le streaming vidéo dynamique et la connectivité cloud pour les entreprises. Les opérateurs ont enregistré des hausses importantes du volume de données mobiles — Vodafone de 34 % à 1,8 milliard de Go, Deutsche Telekom de 30 % à 2,4 milliards de Go, et O2 au-delà de 3 milliards de Go — tandis que la consommation fixe a dépassé 121 milliards de Go avec des charges moyennes par foyer de 275 Go par mois. La 5G en mode autonome et les mises à niveau vers la fibre soutiennent des niveaux de service différenciés qui permettent une tarification premium pour les utilisateurs industriels recherchant des garanties de découpage de réseau. Par conséquent, les gains de taille du marché allemand des télécoms au niveau du segment continueront de dépasser les catégories héritées.
Les services vocaux ont encore généré 3,91 milliards USD (part de 27,45 %) en 2025, mais la migration vers les services OTT et les fermetures planifiées de la 2G d'ici 2028 présagent une contraction progressive. Telefónica Deutschland achemine déjà 80 % des appels via la VoLTE, et Deutsche Telekom comme Vodafone réaffectent le spectre à la 5G. Les services IoT et M2M, évalués à 1,36 milliard USD en 2025, affichent le CAGR le plus élevé à 4,45 %, reflétant le leadership de l'Allemagne dans les usines connectées et la télématique automobile. Les services de Pay TV et autres services à valeur ajoutée font face à la concurrence directe du streaming, mais les revenus d'itinérance et du trafic de gros se redressent parallèlement à la reprise des voyages internationaux. Alors que les produits axés sur les données surpassent la voix, le mix global du portefeuille évolue vers des catégories à plus forte croissance et à meilleures marges.


Par utilisateur final : le segment entreprise stimule la croissance premium
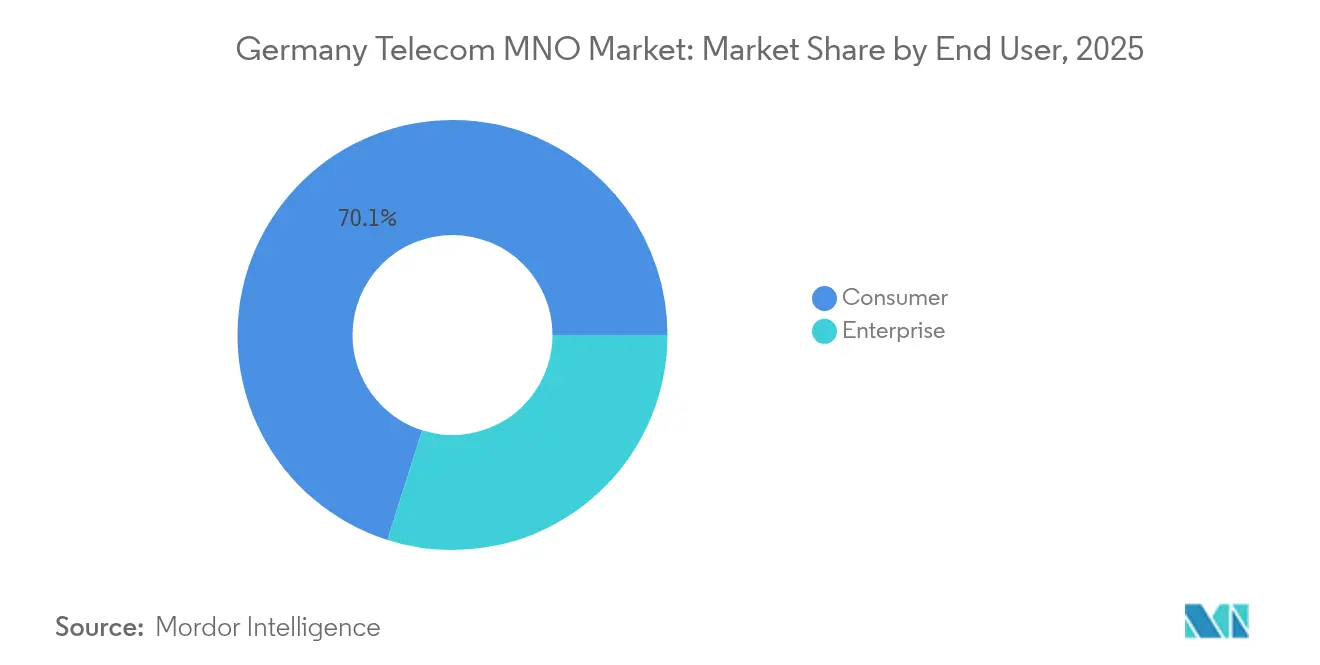
Les comptes entreprises ont généré 4,26 milliards USD en 2025, soit 29,90 % du marché allemand des télécoms, et devraient atteindre 5,59 milliards USD d'ici 2031 à un CAGR de 4,62 %. Les réseaux 5G privés et les projets IoT industriels dans les secteurs de l'automobile et des machines confèrent un pouvoir de fixation des prix, car les garanties de latence et les assurances de sécurité sont mission-critiques. La taille du marché allemand des télécoms pour les contrats de réseaux de campus s'élargit à mesure que les fabricants numérisent leurs lignes de production et leurs zones de test de véhicules autonomes. Le fonds B2B de 250 millions EUR de Vodafone et les contrats multi-sites de Deutsche Telekom soulignent l'accent mis par les opérateurs sur les comptes à forte valeur ajoutée qui amortissent la volatilité. L'adoption agressive de la téléphonie cloud par les PME ajoute des couches incrémentelles, bien que le revenu moyen par ligne reste inférieur aux références des grandes entreprises.
Les services aux consommateurs ont maintenu 9,99 milliards USD en 2025, soit 70,10 % du marché allemand des télécoms. Le trafic de données a augmenté de 30 à 34 % d'une année sur l'autre sur les principaux réseaux, mais l'intense rivalité par les prix a limité la hausse de l'ARPU. Les changements réglementaires, notamment le changement de facturation de la télévision par câble, ont érodé les flux de revenus fixes historiques, contraignant les fournisseurs à vendre de manière croisée des offres groupées mobiles et de divertissement. La croissance future dépend de l'adoption généralisée de la convergence fixe-mobile, des forfaits de données 5G premium et des partenariats de contenu différenciés. Bien que l'adoption globale par les consommateurs soutienne le volume, le redressement des marges reposera sur une tarification disciplinée et des initiatives axées sur la fidélisation qui limitent le taux de désabonnement.
Paysage réglementaire
Les opérateurs de réseaux mobiles allemands opèrent dans le cadre de la loi sur les télécommunications (TKG 2021), sous la supervision sectorielle de la Bundesnetzagentur (BNetzA). L'orientation politique continue d'être façonnée par la stratégie fédérale Gigabit et les mécanismes de subvention pour les zones mal desservies. En janvier 2026, la BNetzA a publié une approche réglementaire pour la migration du cuivre vers la fibre, décrivant un processus plus normatif pour l'extinction du cuivre et la gestion de la migration, qui affecte l'économie du réseau fixe historique et le calendrier des offres de convergence fixe-mobile menées par la fibre.
En 2026, les exigences en matière de sécurité et d'application se sont encore renforcées. Les étapes de mise en œuvre de la NIS2 exigent que les opérateurs concernés enregistrent leurs activités auprès de l'Office fédéral de la sécurité de l'information (BSI) avant le 6 mars 2026, et la BNetzA a développé des obligations de sécurité plus granulaires et fondées sur le risque pour les fournisseurs de télécommunications. Par ailleurs, la TKG a été modifiée le 12 mai 2026, alignant les règles nationales sur le règlement européen relatif à l'itinérance (UE) 2022/612 et renforçant les pouvoirs d'application de la BNetzA, consolidant les priorités d'investissement axées sur la conformité aux côtés des obligations de spectre et de couverture.
Paysage concurrentiel
Le cadre réglementaire national de l'Allemagne favorise une couverture de référence homogène, mais les disparités régionales en matière de densité de fibre et de concentration industrielle créent des niches de revenus. Les États du sud, tels que la Bavière et le Bade-Wurtemberg, abritent des pôles denses d'automobile et de machines où la demande de réseaux de campus pour les entreprises est la plus forte, soutenant un ARPU supérieur à la moyenne pour Deutsche Telekom et O2. Les États fédéraux du nord accusent un retard dans la pénétration FTTH, poussant les opérateurs à prioriser les déploiements ruraux subventionnés qui renforcent l'expansion à long terme de la taille du marché allemand des télécoms tout en comprimant les marges à court terme. Les centres urbains tels que Berlin, Hambourg et Munich enregistrent déjà une disponibilité fixe de classe gigabit supérieure à 80 %, permettant une monétisation précoce de la 5G en mode autonome via des offres groupées et des services de divertissement premium.
Les lacunes en matière de haut débit rural se comblent grâce au programme Gigabitförderung 2.0 qui subventionne les communautés non desservies. Les constructeurs de réseaux fibre en accès ouvert s'associent aux opérateurs historiques selon des modèles exclusivement en gros, élargissant la couverture sans dupliquer les investissements. Si les cadres de subventions réduisent l'intensité capitalistique, la complexité d'exécution allonge les délais de déploiement, nécessitant des capacités robustes de gestion de projet. Par conséquent, la vitesse de déploiement régionale influence la dynamique concurrentielle : les premiers arrivants peuvent verrouiller des contrats résidentiels à forte valeur, tandis que les retardataires font face à une compression des prix.
Le trafic transfrontalier avec l'Autriche, les Pays-Bas et la Pologne augmente à mesure que l'itinérance retrouve ses niveaux d'avant la pandémie, stimulant les revenus de gros. Les initiatives de centres de données en périphérie autour des pôles Internet de Francfort accélèrent l'adoption d'applications à faible latence, renforçant le rôle de l'Allemagne comme nœud de connectivité continental. Pourtant, les différentiels de coûts énergétiques entre les Länder influencent la localisation des infrastructures de réseau, les localités riches en énergies renouvelables attirant de nouveaux déploiements. L'ensemble des facteurs géographiques spécifiques guide collectivement le séquençage des investissements, façonnant la performance globale du marché allemand des télécoms.
Leaders du secteur des MNO télécoms en Allemagne
-
Deutsche Telekom AG
-
Vodafone GmbH
-
O2 Telefonica Germany GmbH & Co. OHG
-
1&1 AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Les règles de migration du cuivre vers la fibre et l'exécution de la politique gigabit créent une marge de manœuvre pour des modèles de participation à la fibre menés par la vente en gros, permettant aux opérateurs mobiles d'étendre la couverture fixe sans dupliquer entièrement les travaux de génie civil. Cela se reflète dans les accords d'achat de bitstream à long terme de Deutsche Telekom avec les opérateurs régionaux e.discom et Wemacom (annoncés en mai 2026), qui favorisent une adressabilité plus rapide pour les offres groupées convergentes et l'accès aux entreprises, en particulier en dehors des zones urbaines à plus forte densité.
Les cas d'usage de connectivité d'entreprise et de résilience évoluent également au-delà du haut débit mobile classique vers des offres proches des réseaux privés (IoT industriel, connectivité gérée et redondance). Les opérateurs peuvent regrouper des SLA, des contrôles de sécurité et des options multi-accès autour de ces exigences. Le partenariat de juillet 2026 de Telefónica Deutschland avec Unsere Grüne Glasfaser (UGG) pour la connectivité Fibre-to-the-Site (FTTS), ainsi que le lancement en juillet 2026 avec Crout d'une solution de connectivité résiliente pour les processus industriels critiques, reflètent une activité commerciale continue autour des sites d'entreprise adossés à la fibre et de la connectivité IoT critique. Parallèlement, des associations professionnelles telles que VATM et DIALOG CONSULT ont souligné la poursuite des engagements en dépenses d'investissement jusqu'en 2026 pour l'expansion de la fibre et du mobile, confirmant que la concurrence portée par l'investissement et les constructions d'accès ouvert ou de gros restent des leviers clés de différenciation alors que le marché traverse la réforme de la facturation de la télévision par câble post-2024 et des exigences accrues de conformité en matière de sécurité et d'efficacité énergétique.
Développements récents du secteur
- Juillet 2026 : pour les processus et applications industriels critiques, Telefonica Deutschland et Crout lancent la solution de connectivité résiliente CoreSIM. Ce lancement cible la connectivité convergente pour l'IoT industriel et renforce les offres de connectivité d'entreprise et l'applicabilité de l'IoT en Allemagne.
- Juin 2026 : test de téléphonie mobile par satellite portant sur des communications satellite-mobile numériquement souveraines avec OQ Technology. Le test explore des options alternatives de backhaul et de couverture, élargissant la résilience du réseau et les options de couverture au-delà des réseaux terrestres traditionnels.
- Juin 2026 : mise à jour de l'expansion : 4 500 projets d'expansion de réseau mis en œuvre au premier semestre 2026. Cette mise à jour signale une croissance agressive de la capacité et de la couverture soutenant les offres groupées mobiles et fixes.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Ce marché couvre les revenus des opérateurs de télécommunications générés en Allemagne par la fourniture de services de connectivité et de services télécom associés aux consommateurs et aux entreprises, sur les accès fixes et mobiles. Il reflète les dépenses de services que les clients versent aux opérateurs, exprimées en termes nominaux pour chaque année.
Exclusions du périmètre : nous excluons les ventes de terminaux et d'équipements réseau autonomes, ainsi que les services numériques non télécom qui se situent en dehors de la facturation des services télécom des opérateurs.
Aperçu de la segmentation
- Revenus globaux des télécoms et ARPU
- Type de service
- Services vocaux
- Services de données et Internet
- Services de messagerie
- Services IoT et M2M
- Services OTT et Pay TV
- Autres types de services (services à valeur ajoutée, itinérance et services internationaux, services aux entreprises et de gros, etc.)
- Utilisateur final
- Entreprises
- Consommateurs
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour définir le périmètre des revenus télécom en Allemagne et pour compiler les métriques d'ancrage des séries temporelles. Des sources publiques telles que le rapport annuel sur les télécommunications de la Bundesnetzagentur, les publications statistiques allemandes et européennes (par exemple, Eurostat et Destatis) ainsi que les indicateurs OCDE sur le haut débit et le mobile nous ont aidés à aligner la terminologie et à maintenir des définitions cohérentes dans le temps.
Nous avons également examiné les rapports annuels des opérateurs et les présentations aux investisseurs pour les ventilations des revenus de services et les principaux indicateurs opérationnels. Lorsqu'elles étaient disponibles, nous avons consulté les publications des régulateurs sur le spectre et la couverture ainsi que les publications des associations professionnelles (telles que VATM et Bitkom) pour recouper les vues externes du marché. Les bases de données de brevets ont été utilisées de manière sélective pour vérifier la cohérence du calendrier des évolutions technologiques qui influencent généralement les cycles d'investissement réseau et la composition des services. Cette liste est illustrative et nous avons consulté des sources supplémentaires pour collecter des données, valider des hypothèses et combler les lacunes au cours de la recherche.
Entretiens primaires et enquêtes
Les travaux primaires ont porté sur la confirmation des lignes de revenus relevant des services télécom par opposition aux éléments adjacents, puis sur la validation des principaux facteurs qui font évoluer l'ARPU et la composition des abonnés d'une année à l'autre. Nous avons échangé avec des responsables côté opérateurs, des spécialistes de la connectivité en gros et en entreprise, ainsi que des experts du secteur en Allemagne, afin de tester les hypothèses sur la tarification, le taux de résiliation, la migration vers les offres groupées et le calendrier d'adoption de la fibre et de la 5G.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 26 % | Directeurs généraux (CXO) : 13 % |
| Niveau intermédiaire : 56 % | Responsables fonctionnels/d'unité : 41 % |
| Acteurs de plus petite taille : 18 % | Managers : 46 % |
Dimensionnement du marché et prévisions
Le modèle de marché part d'une construction descendante qui reconstitue les revenus de services des opérateurs pour l'Allemagne à partir des totaux des régulateurs et de l'industrie, puis les répartit en catégories de services pratiques sur la base d'indicateurs de composition observés. Pour ancrer l'approche dans la réalité, nous corroborons les totaux par des vérifications ascendantes sélectives, telles que les déclarations de revenus d'opérateurs échantillonnés, les évolutions du parc d'abonnés et une logique simple de prix de vente moyen (ARPU) x volume de connexions pour le haut débit fixe et les SIM mobiles.
Les principaux intrants ayant influencé le dimensionnement et les prévisions comprennent les profils de SIM actives, les connexions haut débit fixe par type d'accès (DSL, HFC, FTTH/FTTB), les foyers raccordés à la fibre et le taux de prise, la croissance des usages qui soutient généralement les montées en gamme, et les niveaux d'investissement pouvant indiquer le rythme de déploiement et la capacité. Lorsque les approximations ascendantes présentaient des lacunes, nous les avons comblées en utilisant des parts de composition conservatrices dérivées de plusieurs entretiens, puis nous avons testé les répartitions obtenues par rapport aux totaux officiels du marché avant validation.
Les prévisions ont été produites à l'aide d'une analyse de scénarios étayée par des indicateurs de tendance à court cycle, puis alignées sur le consensus des experts concernant le comportement probable des prix, la migration vers les offres groupées et les courbes d'adoption de la fibre et de la 5G. Cela rend la vision prospective explicable, chaque étape étant reliée à des signaux de demande et de réseau observables.
Validation des données et cycle de mise à jour
La validation a été réalisée par triangulation entre des signaux indépendants, suivie de vérifications ciblées des écarts au niveau des services et au niveau du marché total. Si le résultat du modèle divergeait des totaux des régulateurs, des déclarations des opérateurs ou de ratios stables tels que le revenu par connexion, nous avons réexaminé les facteurs et recontacté les experts pour résoudre l'écart.
Avant validation finale, le travail fait l'objet d'un examen analytique en plusieurs étapes afin que les hypothèses, les conversions et la logique de croissance restent cohérentes et traçables. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements significatifs surviennent, tels que des révisions tarifaires majeures, des changements réglementaires ou des évolutions importantes du rythme de déploiement. Juste avant la livraison, une dernière révision analytique est effectuée afin que les clients reçoivent la vue la plus récente et actualisée.
Taille du marché télécom en Allemagne selon Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs publiées du marché télécom pour l'Allemagne peuvent varier considérablement, car les groupes ne comptabilisent pas toujours les mêmes flux de revenus et sélectionnent des années de référence et des moments de conversion différents. Des écarts apparaissent également lorsqu'une estimation porte uniquement sur les services tandis qu'une autre intègre les terminaux, la distribution ou des dépenses TIC plus larges.
En suivant les périmètres des revenus de services et le calendrier d'actualisation, Mordor Intelligence maintient le modèle aligné sur la facturation des services télécom des opérateurs en Allemagne et évite d'inclure les revenus des terminaux et les revenus numériques hors opérateurs dans le même total, ce qui constitue une cause fréquente d'écart entre les publications.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 14,25 milliards USD (2025) | |
| Régulateur national A | 66,00 milliards USD (2024) | Utilise les revenus externes pour l'ensemble du marché des télécommunications et ne se limite pas à une vision centrée sur les MNO ; ainsi, les catégories de revenus fixes, mobiles et autres peuvent être regroupées dans un seul agrégat. L'année de référence et la base de change diffèrent également, ce qui introduit des écarts de conversion et de calendrier. |
| Association professionnelle B | 65,70 milliards USD (2025) | Couvre le marché plus large des services de télécommunications et peut inclure des éléments vendus par les opérateurs adjacents (tels que les revenus liés au contenu et à la distribution) qui élargissent le total au-delà des revenus des opérateurs mobiles. Les estimations sont présentées comme des ventes externes, de sorte que le périmètre d'inclusion et le découpage des rapports peuvent différer d'un périmètre de revenus de services opérateurs plus strict. |
Le tableau met principalement en évidence un écart de périmètre plutôt qu'un simple écart mathématique, les totaux plus larges des services télécom étant naturellement bien supérieurs à un dimensionnement centré sur les MNO. Lorsque le même périmètre est appliqué de manière cohérente et que des intrants tels que les connexions, les SIM et la direction de l'ARPU sont utilisés pour recouper les totaux, le chiffre obtenu est plus facile à reproduire et à mettre à jour d'année en année.


Questions clés auxquelles répond le rapport
Quel impact la réforme de la facturation de la télévision par câble de 2024 a-t-elle eu ?
La loi a mis fin à la facturation automatique par les propriétaires pour 12 millions de logements, réduisant de moitié la base d'abonnés TV en logements collectifs de Vodafone et exposant environ 800 millions EUR de revenus annuels à un risque.
Pourquoi les entreprises sont-elles essentielles pour les opérateurs allemands ?
Les entreprises paient des tarifs premium pour la connectivité 5G privée et IoT, générant un CAGR de 4,62 % qui dépasse le segment consommateur.
Comment les opérateurs gèrent-ils les coûts de déploiement de la 5G ?
Les opérateurs adoptent des cessions de tours, le partage de réseaux et l'automatisation par intelligence artificielle pour équilibrer l'intensité capitalistique et les gains d'efficacité.
Quelles sont les perspectives pour les investissements dans la fibre ?
Les opérateurs prévoient près de 50 milliards EUR de mises à niveau cumulatives de la fibre d'ici 2031 dans le cadre de la Stratégie Gigabit fédérale, visant un accès gigabit à l'échelle nationale.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.

