
Taille et part du marché des appareils électroménagers
Analyse du marché des appareils électroménagers par Mordor Intelligence
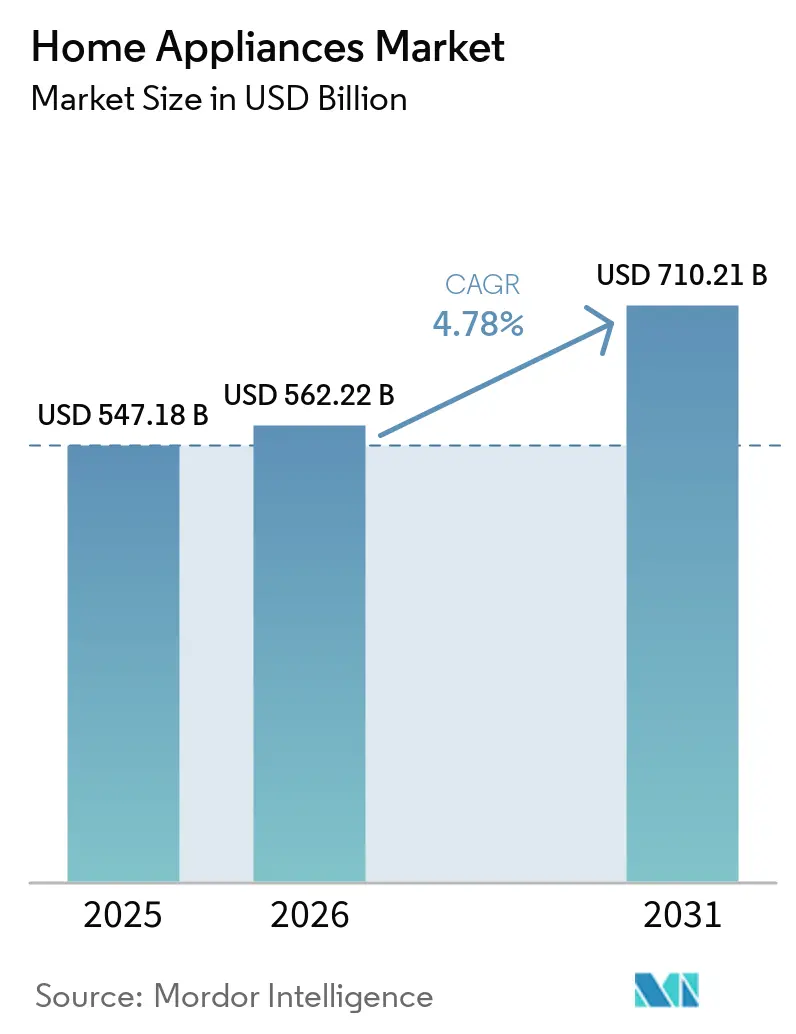
La taille du marché des appareils électroménagers devrait augmenter de 562,2 milliards USD en 2026 à 589,1 milliards USD en 2027 et atteindre 734,8 milliards USD d'ici 2032, avec un CAGR de 4,52 % sur 2027-2032.
La hausse du pouvoir d'achat en Chine et une base d'appareils connectés plus large soutiennent les offres de remplacement combinant efficacité et commodité. Le commerce en ligne élargit l'accès des clients, mais les ménages ont besoin d'une raison convaincante pour accepter le paiement initial. Les réfrigérateurs et les appareils de lavage intègrent les exigences de design et l'accessibilité financière dans la même décision. La hausse des coûts des métaux, de l'énergie et de la logistique réduit la marge de manœuvre des fabricants pour absorber une prime tout en renouvelant leurs produits et en élargissant leur distribution. Le prix d'entrée d'un remplacement axé sur l'efficacité limite la mesure dans laquelle la hausse du pouvoir d'achat et la connectivité peuvent se traduire en demande d'appareils électroménagers.
Principaux enseignements du rapport
- Par produit, les gros appareils électroménagers détenaient une part de marché de 72,55 % du marché des appareils électroménagers en 2026, tandis que les petits appareils électroménagers constituent le segment à la croissance la plus rapide avec un CAGR prévu de 6,25 % sur 2027-2032.
- Les magasins multimarques ont dominé la distribution avec une part de 42,21 % de la taille du marché des appareils électroménagers en 2026, et le canal en ligne est le segment à la croissance la plus rapide avec un CAGR prévu de 6 % sur 2027-2032.
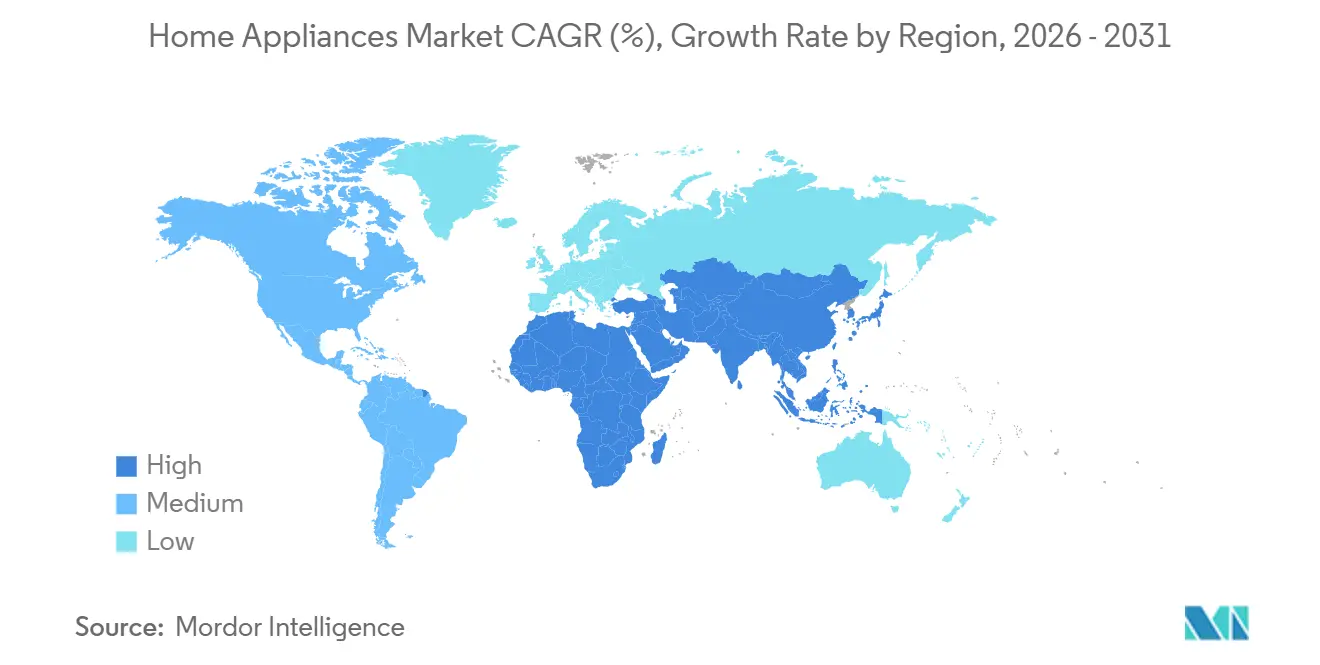
- Par géographie, l'Asie-Pacifique représentait 48,71 % du marché en 2026, tandis que le Moyen-Orient et l'Afrique constituent la géographie à la croissance la plus rapide avec un CAGR prévu de 7,9 % sur 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Hausse des Revenus Disponibles et du Pouvoir d'Achat des Consommateurs | +1.6% | Chine urbaine et rurale | Moyen terme (2-4 ans) |
| Commodité Permise par l'IoT et Essor de la Domotique | +1.4% | Amérique du Nord, Europe et Asie-Pacifique | Moyen terme (2-4 ans) |
| Mandats d'Efficacité Énergétique Plus Stricts Stimulant la Demande de Remplacement | +1.3% | Chine urbaine et rurale | Court terme (≤ 2 ans) |
| Croissance du Commerce Électronique et des Canaux de Vente en Ligne | +1.1% | Japon et Royaume-Uni | Moyen terme (2 à 4 ans) |
| Urbanisation et Évolution des Modes de Vie | +0.9% | Inde, Nigéria, Pakistan, Égypte, Bangladesh et Éthiopie | Long terme (≥ 4 ans) |
| Premiumisation et demande d'appareils riches en fonctionnalités | +0.6% | Chine urbaine et rurale | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Hausse du revenu disponible et du pouvoir d'achat des consommateurs
Un revenu réel plus élevé donne aux ménages plus de latitude pour envisager des fonctionnalités d'appareils électroménagers au-delà du minimum nécessaire au remplacement. Le revenu disponible par habitant à l'échelle nationale en Chine a augmenté de 5 % en termes réels en 2025.[1] Le revenu disponible réel par habitant a augmenté de 6 % pour les résidents ruraux et de 4,2 % pour les résidents urbains en Chine en 2025. Pour les fournisseurs d'appareils électroménagers, les gains dans les deux populations élargissent l'audience potentielle pour les remplacements améliorés, bien qu'un revenu moyen plus élevé ne rende pas un prix plus élevé accessible à chaque ménage. Les dépenses nationales par habitant en équipements ménagers, articles et services ont augmenté de 7,7 % en termes nominaux en 2025 contre 4,4 % pour les dépenses de consommation totales, de sorte que les ménages chinois ont alloué une plus grande proportion de leurs dépenses à cette large catégorie.
Essor de la commodité permise par l'IoT et de la domotique
Une base d'appareils connectés bien établie offre aux fabricants un cadre plus large dans lequel vendre le prochain appareil ménager. Samsung Electronics a signalé 33 millions d'appareils électroménagers connectés à SmartThings dans le monde en novembre 2025, soit environ 30 % de plus qu'au début de 2025.[2] Un fournisseur peut construire sa proposition de remplacement autour de la participation au même environnement domotique, rendant la connectivité pertinente pour un achat supplémentaire. Étant donné que le décompte couvre les appareils connectés à la propre plateforme SmartThings de Samsung, la base installée constitue un levier propre à Samsung pour vendre le prochain appareil plutôt qu'une mesure à l'échelle de l'industrie.
Mandats d'Efficacité Énergétique Plus Stricts Stimulant la Demande de Remplacement
La politique d'efficacité peut influencer à la fois les appareils que les fournisseurs proposent et les modèles que les ménages choisissent lors du remplacement d'équipements. La norme obligatoire chinoise pour les réfrigérateurs ménagers GB 12021.2-2025 est entrée en vigueur le 1er juin 2026, remplaçant la norme GB 12021.2-2015. Le programme de reprise 2025 de la Chine offrait des subventions de 15 % pour les réfrigérateurs et machines à laver éligibles de niveau 2 ou supérieur en matière d'efficacité énergétique ou hydrique, plus 5 % pour les produits de niveau 1 ou supérieur, sous réserve de plafonds par consommateur et par article. L'incitation supplémentaire a rendu le niveau d'efficacité pertinent pour le prix d'achat ainsi que pour le fonctionnement de l'appareil. Les fournisseurs pouvaient donc positionner les remplacements éligibles autour des performances techniques et du paiement subventionné du ménage. L'opportunité de demande réside dans la combinaison d'une conception conforme avec une proposition de prix rendant la mise à niveau vers l'efficacité accessible.
Croissance du Commerce Électronique et des Canaux de Vente en Ligne
La croissance des achats en ligne crée une plus grande opportunité d'acquisition de clients pour les détaillants d'appareils électroménagers. Les ménages japonais composés de 2 personnes ou plus ont augmenté leurs dépenses mensuelles moyennes nominales en ligne pour les appareils électroménagers et les meubles de 8,1 % en 2025. L'activité B2C Retail au Royaume-Uni d'AO World a gagné plus de 720 000 nouveaux clients au cours de l'exercice clos le 31 mars 2026. Cette activité vend principalement des gros appareils électroménagers et d'autres catégories de produits via ao.com et des places de marché tierces sélectionnées. La hausse des dépenses par ménage au Japon et les ajouts de clients d'AO indiquent des sources distinctes d'expansion en ligne, l'une provenant d'une dépense plus profonde et l'autre d'une portée d'acheteurs plus large.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Volatilité des Coûts des Matières Premières et du Fret Comprimant les Marges | -0.9% | Inde urbaine et rurale | Court terme (≤ 2 ans) |
| Coûts Initiaux Élevés des Appareils Intelligents et Économes en Énergie | -0.8% | Nouvelle-Zélande urbaine et rurale | Moyen terme (2-4 ans) |
| Goulots d'Étranglement dans l'Approvisionnement en Puces Perturbant la Production | -0.3% | Chine urbaine et rurale | Court terme (≤ 2 ans) |
| Concurrence intense sur les prix et banalisation des produits | -0.4% | Amérique latine, notamment le Brésil | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des Coûts des Matières Premières et du Fret Comprimant les Marges
Les hausses des coûts des intrants obligent les fabricants d'appareils électroménagers à choisir la pression à absorber avant de chercher à augmenter les prix de vente. LG Electronics India a signalé en septembre 2026 que les coûts du cuivre, de la résine, de l'acier et de l'aluminium avaient augmenté respectivement de 34 %, 17 %, 24 % et 16 %. Elle a également identifié des coûts logistiques et énergétiques plus élevés ainsi que des mouvements de change défavorables. Ensemble, ces pressions peuvent affaiblir l'économie du maintien d'un prix d'appareil inchangé, même avant qu'un fournisseur envisage des fonctionnalités supplémentaires. La société a annoncé une augmentation de 5 % à 7 % pour les climatiseurs et les appareils électroménagers, avec une date d'entrée en vigueur au 1er octobre 2026. Répercuter les coûts peut protéger l'économie unitaire, mais cela laisse les fabricants face à une offre plus coûteuse pour le ménage.
Coûts Initiaux Élevés des Appareils Intelligents et Économes en Énergie
Un coût de fonctionnement plus faible ne rend pas nécessairement un prix d'achat d'appareil plus élevé acceptable pour les ménages. L'Autorité néo-zélandaise pour l'efficacité et la conservation de l'énergie (EECA) a constaté que moins de la moitié, soit 46 %, des 3 085 répondants à l'enquête de l'exercice 2025 en Nouvelle-Zélande paieraient généralement plus cher à l'avance pour un grand appareil électroménager plus efficace, tel qu'une machine à laver ou un lave-vaisselle, avec des coûts de fonctionnement plus faibles.[3] La plupart des acheteurs interrogés n'ont donc pas effectué ce compromis, ce qui limite la capacité des fournisseurs à récupérer le coût de l'efficacité via le prix de vente initial. Le ménage doit accepter le paiement plus important avant de recevoir l'avantage opérationnel ultérieur, de sorte que la valeur sur la durée de vie seule peut ne pas résoudre le problème d'accessibilité financière.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par Produit :
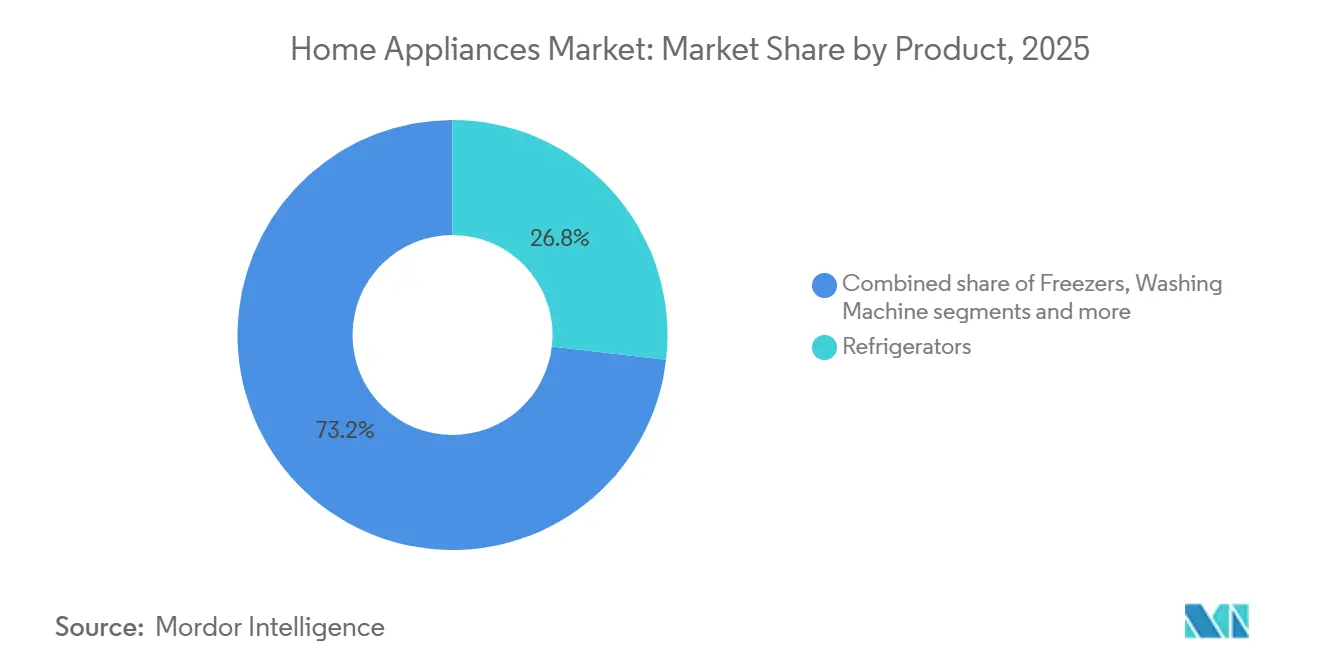
L'Échelle de Traitement des Commandes et les Usages Spécialisés Soutiennent la DemandeLes gros appareils électroménagers représentaient une part de 72,55 % de la taille du marché des appareils électroménagers en 2026, ce qui en fait le plus grand segment. Haier Smart Home a signalé une croissance à deux chiffres de son chiffre d'affaires dans son activité de climatisation domestique en Chine en 2025. Fin 2025, son opération logistique RRS livrait 100 000 unités par jour aux utilisateurs en Chine. Son service de livraison en 24 heures couvrait 1 944 districts et comtés, et son taux de livraison et d'installation intégrées atteignait 97 %. Pour Haier, la portée s'étend jusqu'à la mise en service de l'appareil, de sorte que la livraison et l'installation font partie du service qu'un acheteur reçoit avec l'équipement.
Les petits appareils électroménagers constituent le segment à la croissance la plus rapide, avec un CAGR prévu de 6,25 % sur 2027-2032. SharkNinja a déclaré des ventes nettes consolidées d'appareils de cuisson et de boissons de 913,6 millions USD au cours des six mois clos le 30 juin 2026, contre 711,7 millions USD au cours de la même période de 2025. Ses ventes nettes consolidées d'appareils de préparation alimentaire sont passées de 702,2 millions USD à 746,1 millions USD sur les mêmes périodes comparables de six mois. Les appareils de cuisson et de boissons sont partis d'une base de revenus similaire à celle de la préparation alimentaire mais ont généré une augmentation des ventes beaucoup plus importante, montrant des opportunités d'expansion différentes au sein de l'activité d'appareils de cuisine de ce fabricant.

Par Canal de Distribution :
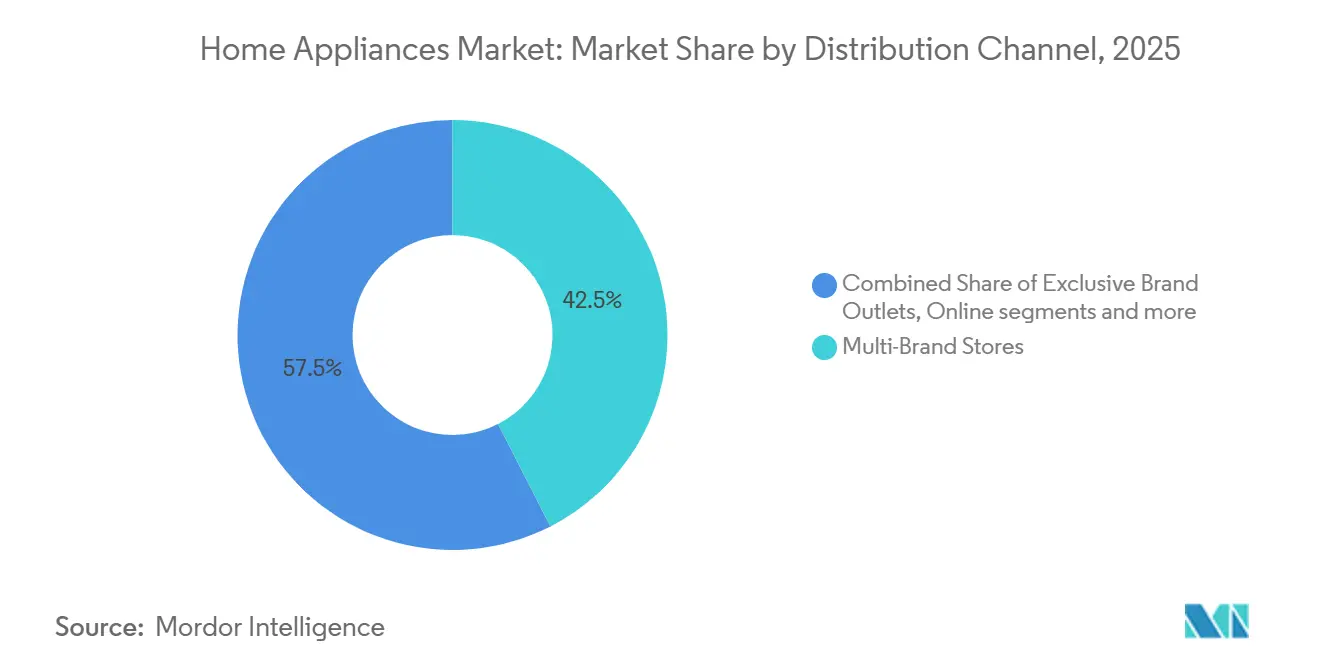
L'Échelle de la Distribution et la Portée Numérique Façonnent l'AccèsLes magasins multimarques représentaient une part de marché de 42,21 % des appareils électroménagers en 2026, ce qui en fait le plus grand segment. Lowe's a enregistré 12,89 milliards USD de ventes d'appareils électroménagers au cours de l'exercice 2025, clos le 30 janvier 2026. Cette catégorie représentait 14,9 % des propres ventes de Lowe's. À cette échelle, un fabricant fournissant Lowe's sert un compte avec sa propre économie de catégorie. Réussir dans ce canal peut dépendre du service à l'activité d'appareils électroménagers d'un détaillant à grande échelle ainsi que de l'attrait d'un modèle individuel.
Le canal en ligne est le segment à la croissance la plus rapide, avec un CAGR prévu de 6 % sur 2027-2032. En Chine continentale, les ventes de commerce électronique de Midea Group, y compris la pénétration des marchés de niveau inférieur, ont dépassé 55 % de son chiffre d'affaires domestique de solutions Smart Home en 2025. Pour Midea, le commerce électronique représente la majorité du chiffre d'affaires domestique des solutions Smart Home, de sorte que la distribution numérique est son canal principal plutôt qu'un complément à une offre axée sur les magasins. Les points de vente exclusifs de marque offrent une voie différente, et LG Electronics India a signalé 788 magasins franchisés tiers vendant exclusivement des produits d'électronique grand public et d'appareils électroménagers LG au cours de l'exercice 2026. Le contraste est entre une portée médiée numériquement et une présence physique monomarque, permettant aux fabricants de choisir dans quelle mesure organiser la relation client autour de leur propre marque.
Analyse géographique
Marché des Appareils Électroménagers en Asie-Pacifique
L'Asie-Pacifique représentait une part de 48,71 % de la taille du marché des appareils électroménagers en 2026, ce qui en fait la plus grande géographie. Le programme chinois de reprise de biens de consommation a enregistré des achats de plus de 129 millions d'appareils électroménagers dans 12 catégories en 2025. Cette échelle rend la demande liée aux politiques significative pour les fournisseurs d'appareils électroménagers, car un seul programme national peut agréger de nombreuses décisions d'achat des ménages au sein d'un canal de vente défini. Répondre à cette demande nécessite une offre adaptée aux catégories d'appareils du programme, de sorte que la couverture des politiques peut façonner quelles parties du portefeuille d'un fabricant ont la voie la plus claire vers les acheteurs.
Marché des Appareils Électroménagers au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique constituent la géographie à la croissance la plus rapide, avec un CAGR prévu de 7,9 % sur 2027-2032. LG Electronics a projeté une croissance d'une année sur l'autre de la demande globale de réfrigérateurs et de machines à laver en valeur au Moyen-Orient et en Afrique pour 2026, indépendamment de ses propres prévisions de ventes. Vanward a commencé la production locale de composants et de pièces de chauffe-eau en Égypte à travers la première phase de son usine en janvier 2026. La deuxième phase de Vanward, dont la première pierre a été posée en octobre 2026, vise une production élargie de composants et l'assemblage complet de chauffe-eau. Pour les fournisseurs, l'ouverture couvre la demande projetée en réfrigérateurs et en équipements de lavage ainsi que le développement d'une capacité d'assemblage de chauffe-eau à partir d'une base de composants opérationnelle.
L'Amérique du Nord dispose d'un exemple notable de production nationale avec Whirlpool Corporation, qui a indiqué qu'environ 80 % de ses gros appareils électroménagers vendus aux États-Unis en 2025 provenaient d'usines américaines. En Amérique du Sud, l'agence brésilienne de recherche énergétique EPE (Empresa de Pesquisa Energética) a signalé qu'un chômage plus faible, des revenus plus élevés et la poursuite des politiques de transfert de revenus ont favorisé l'acquisition d'appareils électroménagers et une utilisation plus intensive en 2025. APPLiA a signalé que les ventes européennes ont terminé 2025 à environ 170 millions d'unités, ramenant les volumes aux niveaux de 2015, tandis que la part des appareils fabriqués en Europe pour les consommateurs européens est passée de plus de 80 % à 71 %. La position d'approvisionnement domestique de Whirlpool pour ses ventes aux États-Unis contraste avec la baisse de la part fabriquée localement en Europe, tandis que les finances des ménages brésiliens soutiennent l'acquisition et l'utilisation. La décision d'expansion diffère selon ces exemples, nécessitant une évaluation de l'approvisionnement en usine en Amérique du Nord, un positionnement de la demande des ménages en Amérique du Sud et un argumentaire de reprise des volumes en Europe.
Cadre Réglementaire et Perspectives
Cette comparaison de juridictions sélectionnées évalue l'attractivité des politiques pour les fabricants commercialisant des appareils électroménagers économes en énergie. Les normes amendées pour les réfrigérateurs et congélateurs aux États-Unis sont entrées en vigueur le 16 mai 2024, avec une conformité requise au 31 janvier 2029 ou au 31 janvier 2030, selon la classe de produit. En juillet 2026, le Département de l'Énergie a proposé une modification du processus utilisé pour établir les normes relatives aux appareils électroménagers. Le dossier du DOE répertoriait la proposition comme non finalisée en octobre 2026, de sorte que les délais adoptés pour les réfrigérateurs et congélateurs restent en vigueur.
Tableau Réglementaire
| Facteur de décision | États-Unis | Royaume-Uni | Chine | Brésil | Arabie Saoudite |
|---|---|---|---|---|---|
| Autorité principale | Département de l'Énergie des États-Unis | Bureau pour la Sécurité des Produits et les Normes (OPSS) | Administration d'État pour la Réglementation du Marché et Administration de la Normalisation de Chine | INMETRO | Organisation Saoudienne des Normes, de la Métrologie et de la Qualité |
| Instruments clés ou orientation | 10 CFR 430.32(a), normes pour les réfrigérateurs et congélateurs grand public | Réglementation sur l'écoconception pour les produits liés à l'énergie de 2010 et Réglementation sur l'information énergétique de 2011 ; mises à jour proposées pour la Grande-Bretagne concernant le mode veille | Limites et niveaux d'efficacité des appareils de cuisine GB 21456-2024, en vigueur le 1er septembre 2025 | Programme brésilien d'étiquetage et tableaux de produits de l'étiquette nationale de conservation de l'énergie | Licence d'étiquette énergétique SASO 2892 pour réfrigérateurs et congélateurs |
| Effet commercial | Respecter les normes de produits actuelles et intégrer progressivement les amendements adoptés | Exposition à l'application des mesures de produits applicables | Qualification d'efficacité pour les appareils de cuisine couverts | Classification des produits et visibilité de l'étiquette approuvée | Licence d'étiquette énergétique spécifique au produit |
| Attractivité actuelle des politiques | Moyen | Moyen | Moyen | Moyen | Moyen |
| Orientation future de l'attractivité des politiques | Assouplissement | Durcissement | Sans changement | Sans changement | Sans changement |
| Source: Mordor Intelligence | |||||
La note Moyen des États-Unis reflète les obligations adoptées pour les réfrigérateurs et congélateurs, tandis que l'orientation Assouplissement reflète la proposition en attente du DOE de juillet 2026 visant à modifier la règle de procédure régissant la manière dont les normes relatives aux appareils électroménagers sont établies. L'évaluation Moyen du Royaume-Uni évolue vers Durcissement car une consultation pour la Grande-Bretagne a été ouverte le 16 octobre 2026 sur les mises à jour proposées de l'efficacité en mode veille pour les équipements ménagers et de bureau, avec des commentaires attendus avant le 24 décembre 2026. La norme opérationnelle chinoise pour les appareils de cuisine soutient une attractivité Moyen avec continuité, tout comme les classifications publiées du Brésil et la consolidation prévue pour 2026-2027 sans modifications techniques ou de sécurité. La licence de l'Arabie Saoudite soutient une évaluation Moyen, avec l'atelier du 21 septembre 2026 de la SASO introduisant les exigences SASO 2892:2025 pour les réfrigérateurs et congélateurs, dont l'application obligatoire aux ports douaniers et aux usines locales est prévue pour le 21 novembre 2027, selon la Chambre d'Al-Baha.
Étapes de la Chaîne de Valeur
La chaîne de valeur compare l'approvisionnement en composants, la fabrication d'appareils électroménagers et l'exécution de la distribution au détail en tant que sources distinctes de revenus pour les fournisseurs. Texas Instruments a introduit les microcontrôleurs F28E120SC et F28E120SB pour les systèmes de contrôle de moteur d'appareils électroménagers et de correction du facteur de puissance en septembre 2025. Whirlpool fabrique des appareils de cuisine et de lavage et a déclaré environ 16 milliards USD de ventes mondiales en 2025, dont près de 90 % dans les Amériques. Les fournisseurs de composants captent de la valeur grâce aux ventes de matériel, tandis que les fabricants et les détaillants récupèrent différentes portions du prix de vente du produit fini.
Tableau d'Analyse de la Chaîne de Valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Composants de contrôle des appareils électroménagers | Fournisseurs de microcontrôleurs tels que Texas Instruments | Ventes de microcontrôleurs | Qualification de composants spécifiques à la conception | Qualifier des contrôles alternatifs avant les modifications de production |
| Fabrication d'appareils électroménagers | Fabricants d'appareils de cuisine et de lavage tels que Whirlpool Corporation | Ventes d'appareils finis | Coûts de montée en cadence de production et cohérence de la qualité | Échelonner les montées en cadence de production et valider les modifications de processus |
| Coordination de la distribution au détail et de l'exécution des commandes | Détaillants multimarques tels que Lowe's | Ventes au détail | Alignement de la capacité de livraison et d'installation avec les commandes | Lier les engagements d'exécution à la disponibilité des prestataires |
| Source: Mordor Intelligence | ||||
Au cours de l'exercice 2025, Lowe's a fourni des services d'installation via des installateurs indépendants ou des prestataires tiers dans l'ensemble de son activité d'amélioration de l'habitat. Cet arrangement peut élargir la portée du service, mais il signifie également que le détaillant doit aligner sa promesse de vente sur l'exécution par d'autres entreprises. La capacité au niveau du transfert vers l'installateur peut donc devenir une limite distincte à la finalisation d'une transaction d'appareil électroménager, même lorsque le produit est prêt à être livré.
Paysage Concurrentiel
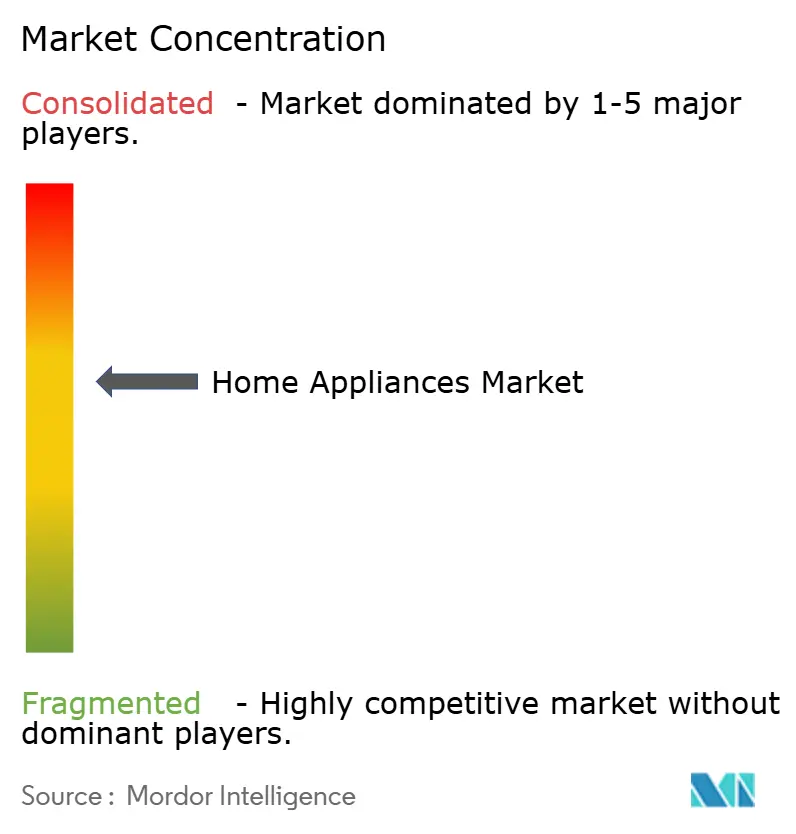
Les grands groupes d'appareils électroménagers confèrent à l'industrie une forte présence d'acteurs établis, avec Whirlpool Corporation, Haier, LG Electronics, Samsung Electronics et Midea Group parmi ses leaders. La division Home Appliance Solution Company de LG Electronics a déclaré son chiffre d'affaires le plus élevé jamais enregistré en 2025. Haier Smart Home s'est classé premier mondial en volume de ventes au détail de marques de gros appareils électroménagers pendant 17 années consécutives jusqu'en 2025, selon Euromonitor International. Midea Group a déclaré que les ventes en volume d'appareils intelligents de la marque Midea se classaient premières dans le monde parmi les fabricants sous marque propre en 2025, citant également Euromonitor. Le classement de Haier repose sur le volume de ventes au détail de marques de gros appareils et celui de Midea sur le volume d'appareils intelligents parmi les fabricants sous marque propre, de sorte qu'aucun classement d'un seul leader ne couvre l'ensemble des appareils électroménagers.
Le renouvellement des produits et la position dans les canaux offrent des moyens distincts de défendre cette échelle. Whirlpool Corporation a attribué de solides gains de parts de marché en Amérique du Nord pour les gros appareils électroménagers au second semestre 2025 à son plus grand renouvellement de produits depuis plus d'une décennie. Midea Group a déclaré que la valeur de ses ventes d'appareils électroménagers se classait première sur les principales plateformes en ligne de Chine et dans les principaux canaux hors ligne au premier semestre 2026. Étant donné que le classement de Midea couvre la Chine et que les gains de Whirlpool couvrent l'Amérique du Nord, un challenger dans l'une ou l'autre région fait face à un avantage d'acteur établi différent, la portée des canaux en Chine et une gamme de produits renouvelée en Amérique du Nord.
La discipline en matière de résultats financiers déterminera dans quelle mesure les fabricants peuvent poursuivre la demande grâce à des fonctionnalités supplémentaires et une distribution plus large. Samsung Electronics a déclaré une croissance du chiffre d'affaires des appareils numériques grâce à une demande accrue de climatiseurs au deuxième trimestre 2026, malgré des pressions sur les coûts pesant sur les résultats. Ce contraste rend la différenciation rentable des produits plus significative que la seule expansion du chiffre d'affaires, en particulier pour un challenger disposant de moins de marge pour absorber des coûts supplémentaires. En Chine, l'exigence de consommation d'énergie quotidienne de niveau 1 pour un réfrigérateur illustratif de 500 litres côte à côte à 2 portes est passée de 0,92 à 0,55 kWh en vertu de la norme entrée en vigueur le 1er juin 2026. Le registre de la norme répertorie des entités liées à Haier, Midea et Samsung, notamment Qingdao Haier Refrigerator et Hefei Midea Refrigerator, parmi ses principales unités de rédaction, de sorte que le seuil que les challengers doivent atteindre a été rédigé avec la participation d'entités liées à 3 des 5 leaders.
Leaders du Secteur des Appareils Électroménagers
-
Whirlpool Corporation
-
Haier
-
LG Electronics
-
Samsung Electronics
-
Midea Group
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Appareils Électroménagers Entreprises couvertes dans ce rapport
- Haier
- Whirlpool Corporation
- Samsung Electronics
- LG Electronics
- BSH Hausgeräte
- Midea Group
- Electrolux AB
- Panasonic Corporation
- Versuni
- GE Appliances
- Hisense
- Arcelik (Beko, Grundig)
- Sharp Corporation
- Gree Electric Appliances
- TCL Electronics
- Sub-Zero Group
- SMEG
- Dyson
- SharkNinja
- Fisher & Paykel
- Miele & Cie. KG
Principales Opportunités pour les Acteurs du Marché
Les opportunités de produits comparent les sèche-linge à pompe à chaleur conformes, les appareils réfrigérants réparables et les conceptions de sèche-linge préparées pour l'étiquetage de réparabilit. Les mesures de l'UE relatives aux sèche-linge s'appliquaient à partir du 1er juillet 2025 aux nouvelles machines mises sur le marché, tandis que les stocks de détail précédemment mis sur le marché n'étaient pas soumis aux nouvelles mesures. À partir du 31 juillet 2026, les États membres de l'UE doivent s'assurer que les fabricants réparent les appareils réfrigérants de l'Annexe II en vertu des exigences de réparabilité à la demande du consommateur, dans la mesure du possible, pour les défauts survenant ou devenant apparents en dehors de la période de responsabilité du vendeur. Ces réparations doivent être gratuites ou à un prix raisonnable et effectuées dans un délai raisonnable après que le fabricant a reçu ou eu accès à l'appareil.
Tableau des Opportunités de Marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Jeu recommandé | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Remplacements de sèche-linge à pompe à chaleur conformes | Les exigences de l'UE appliquées favorisent les nouvelles technologies de sèche-linge efficaces | Ménages de l'UE remplaçant des sèche-linge à tambour | Développer des modèles à pompe à chaleur et vérifier la pleine conformité à l'écoconception | Coûts d'ingénierie et de qualification | Fabricants de sèche-linge à pompe à chaleur tels que BSH Hausgeräte via Bosch |
| Réfrigérateurs conçus pour faciliter l'accès à la réparation | Les obligations de réparation des réfrigérateurs couverts s'appliquent à partir de juillet 2026 | Ménages de l'UE choisissant des appareils réfrigérants | Lier la conception de l'appareil à l'exécution pratique de la réparation | Maintenir une capacité de réparation à un prix raisonnable | Fabricants d'appareils réfrigérants tels que BSH Hausgeräte via Bosch |
| Différenciation par la réparabilité des sèche-linge | Les étiquettes de réparabilité avec des classes de A à E et les fiches d'information s'appliquent aux sèche-linge mis sur le marché de l'UE à partir du 1er janvier 2027 | Ménages de l'UE comparant de nouveaux sèche-linge à tambour | Justifier la réparabilité parallèlement aux performances énergétiques | Prouver la réparabilité tout en respectant les exigences énergétiques | Fabricants de sèche-linge tels que BSH Hausgeräte via Bosch |
| Source: Mordor Intelligence | |||||
Les fournisseurs de l'UE peuvent fournir des étiquettes de réparabilité et des fiches d'information avant le 1er janvier 2027, et les revendeurs peuvent vendre des sèche-linge mis sur le marché avant cette date sans l'indice de réparabilité. Cette distinction de stock rend la conception de nouveaux modèles et la préparation des étiquettes plus immédiates que le remplacement global de chaque unité de vente au détail. Pour les réfrigérateurs, l'intégration de l'accès à la réparation dans la proposition de l'appareil peut aligner l'offre de produit avec l'obligation de service, plutôt que de traiter la réparation comme une réflexion après coup distincte. L'ouverture centrale consiste à faire de la durée de vie utile de l'appareil une partie de la proposition de vente tout en maintenant une exécution de réparation abordable.
Développements industriels récents dans Marché des Appareils Électroménagers
- Septembre 2026 : Samsung India a lancé sa gamme d'appareils Bespoke AI 2026 en Inde, connectant des catégories comprenant le contrôle climatique, le lavage et la cuisine via SmartThings.
- Août 2026 : LG Electronics a ouvert une usine d'appareils électroménagers au Paraná, au Brésil, avec une capacité annuelle d'environ 600 000 réfrigérateurs et une orientation initiale sur le marché intérieur brésilien.
Marché des Appareils Électroménagers Portée du rapport et méthodologie de recherche
Définition et Couverture du Marché
Le marché mondial des appareils électroménagers mesure les dépenses annuelles au détail pour les équipements électriques et à gaz nouvellement fabriqués, conçus pour les tâches ménagères domestiques dans le monde entier. La valeur est comptabilisée lorsque l'appareil est vendu à son utilisateur final.
Exclusions du périmètre : l'électronique grand public audiovisuelle, notamment les téléviseurs, les décodeurs et les enceintes intelligentes, les appareils d'occasion et reconditionnés, les pièces d'appareils vendues séparément, les travaux de réparation et les services de maintenance, ainsi que les équipements commerciaux ou professionnels conçus pour les opérations commerciales sont exclus.
Aperçu de la Segmentation
- Par produit
- Gros appareils électroménagers
- Réfrigérateurs
- Congélateurs
- Machines à laver
- Lave-vaisselle
- Fours (y compris fours combinés et micro-ondes)
- Climatiseurs
- Autres gros appareils électroménagers (hottes aspirantes, tables de cuisson, etc.)
- Petits appareils électroménagers
- Cafetières
- Robots de cuisine
- Grils et rôtissoires
- Bouilloires électriques
- Centrifugeuses et mixeurs
- Friteuses à air
- Aspirateurs
- Autres petits appareils électroménagers (gaufriers, grille-pain, théières, cuiseurs à riz, etc.)
- Gros appareils électroménagers
- Par canal de distribution
- Magasins multimarques
- Points de vente exclusifs de marque
- En ligne
- Autres canaux de distribution
- Par géographie
- Amérique du Nord
- Canada
- États-Unis
- Mexique
- Amérique du Sud
- Brésil
- Pérou
- Chili
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Royaume-Uni
- Allemagne
- France
- Espagne
- Italie
- BENELUX (Belgique, Pays-Bas et Luxembourg)
- NORDICS (Danemark, Finlande, Islande, Norvège et Suède)
- Reste de l'Europe
- Asie-Pacifique
- Inde
- Chine
- Japon
- Australie
- Corée du Sud
- Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Vietnam et Philippines)
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Émirats arabes unis
- Arabie saoudite
- Afrique du Sud
- Nigéria
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Les sources publiques illustratives comprennent les orientations de l'enquête sur la consommation des ménages de la Banque mondiale, qui décrivent les dépenses en biens durables et les limites de comparabilité, les dépenses des ménages par objectif d'Eurostat, qui fournissent un contexte régional des dépenses en équipements ménagers, et les informations sur les étiquettes énergétiques de la Commission européenne, qui soutiennent les comparaisons des classes de consommation d'énergie des appareils et des exigences du marché. Les documents du Département de l'Énergie des États-Unis sur les normes relatives aux appareils électroménagers ajoutent un signal de politique pour les groupes de produits couverts et leurs exigences d'efficacité.
Les rapports annuels et les dépôts 10-K des entreprises, les documents destinés aux investisseurs, les statistiques douanières et de vente au détail publiques, les publications des associations professionnelles et la presse réputée peuvent compléter ces indicateurs avec des données sur les ventes, les expéditions, les prix et les canaux d'appareils électroménagers. Ces sources nommées ne sont pas exhaustives, et d'autres sources alimentent la collecte, la validation et la clarification.
Entretiens Primaires et Enquêtes
Des entretiens structurés et des enquêtes cibleraient les responsables produits et commerciaux des fabricants d'appareils électroménagers, les distributeurs régionaux, les détaillants multimarques et spécifiques à une marque, et les responsables des canaux en ligne dans les régions APAC, EMEA et Amériques. Les analystes utiliseraient les répondants pour tester les définitions des sources secondaires, le calendrier de remplacement, les hypothèses d'expédition par catégorie et de prix de vente moyen, la composition des canaux et la demande régionale, puis reviendraient sur les lacunes ou les signaux contradictoires avec les répondants concernés et triangulariseraient les explications par rapport aux dépôts indépendants, aux données commerciales et aux indicateurs de demande publics.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 32 % | Directeurs généraux (CXO) : 20 % | APAC : 42 % |
| Niveau intermédiaire : 43 % | Responsables fonctionnels/d'unité : 36 % | EMEA : 30 % |
| Acteurs plus petits : 25 % | Responsables : 44 % | Amériques : 28 % |
Dimensionnement du Marché et Prévisions
Après que les analystes comparent la formation des ménages et l'activité immobilière, le revenu disponible réel et les dépenses en biens durables, les expéditions par catégorie et les prix de vente moyens, la pénétration du commerce en ligne et les règles d'efficacité affectant le calendrier de remplacement, ils estiment la valeur annuelle mondiale de haut en bas et rapprochent les totaux de produits, de canaux et de régions avec les dépenses au détail pour les appareils électroménagers domestiques nouvellement fabriqués vendus aux utilisateurs finaux. Lorsque des historiques comparables existent, la régression multivariée relie ces indicateurs à la valeur et à la croissance des segments, tandis que l'analyse de scénarios gère les trajectoires de politique, de coûts des intrants et d'accessibilité financière là où les données sont rares. Des vérifications ascendantes sélectives multiplient les expéditions par catégorie échantillonnées par les prix de vente moyens observés et comparent les totaux des fournisseurs ou des canaux, les écarts étant traités par des proxies de produits ou de régions proches et des plages de sensibilité. Les parts de produits, de canaux et de régions sont construites à partir des ventes déclarées et des répartitions de revenus, puis vérifiées par rapport aux modèles d'expédition et de prix, tandis que des entretiens avec des experts pertinents testeraient les prévisions au niveau des variables et identifieraient les hypothèses nécessitant une révision.
Cycle de Validation des Données et de Mise à Jour
Les signaux de marché indépendants provenant des statistiques publiques, des divulgations des entreprises, des données commerciales et des preuves des canaux sont triangulés, puis les écarts importants entre les valeurs descendantes, les vérifications d'expéditions multipliées par les prix échantillonnés et les totaux des segments sont examinés. Un second examen vérifie l'année source, l'unité, la devise, les limites du produit, les transactions en amont en double, et la couverture régionale ou des canaux. Les analystes résolvent les anomalies ou recontactent les répondants concernés lorsque les définitions sont en conflit, qu'un intrant clé change ou que les preuves restent incohérentes. Le modèle est actualisé annuellement, mis à jour entre les cycles après des événements importants de politique, d'approvisionnement ou de demande, et révisé lors d'un passage préalable à la livraison.
Taille du Marché Mondial des Appareils Électroménagers selon Mordor Intelligence par Rapport aux Autres Estimations Publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les intrants utilisés pour modéliser la demande. Le marché mondial des appareils électroménagers mesure les dépenses annuelles au détail pour les équipements électriques et à gaz nouvellement fabriqués, conçus pour les tâches ménagères domestiques dans le monde entier.
Les principaux facteurs d'écart comprennent la couverture définie de l'étude et les choix de modélisation spécifiques au marché. Les parts de produits, de canaux et de régions sont construites à partir des ventes déclarées et des répartitions de revenus, puis vérifiées par rapport aux modèles d'expédition et de prix, tandis que des entretiens avec des experts pertinents testeraient les prévisions au niveau des variables et identifieraient les hypothèses nécessitant une révision.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 589,1 milliards USD (2027) | |
| Société Mondiale de Recherche de Marché A | 523,6 milliards USD (2025) | À sa base de 2025, cette estimation est inférieure de 11,1 % à la valeur de ce rapport pour 2027 de 589,1 milliards USD, 2 ans plus tard. Son année de base antérieure se situe sur une trajectoire de prévision publiée en hausse, ce qui est cohérent avec une valeur inférieure à l'année de comparaison ultérieure. |
| Société Mondiale de Recherche de Marché B | 520,3 milliards USD (2025) | À sa base de 2025, cette estimation est inférieure de 11,7 % à la valeur de ce rapport pour 2027 de 589,1 milliards USD, 2 ans plus tard. Son année de base antérieure et sa trajectoire de prévision en hausse pointent vers une valeur inférieure par rapport à l'année ultérieure, tandis qu'une couverture plus large des utilisations finales et des produits pousserait dans la direction opposée. |
Pour Mordor Intelligence, les signaux de marché indépendants provenant des statistiques publiques, des divulgations des entreprises, des données commerciales et des preuves des canaux sont triangulés, puis les écarts importants entre les valeurs descendantes, les vérifications d'expéditions multipliées par les prix échantillonnés et les totaux des segments sont examinés.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des appareils électroménagers et ses perspectives de croissance ?
Le marché devrait augmenter de 562,2 milliards USD en 2026 à 589,1 milliards USD en 2027 et 734,8 milliards USD d'ici 2032, avec un CAGR de 4,52 % sur 2027-2032.
Qu'est-ce qui soutient la demande d'appareils électroménagers ?
La hausse des revenus, les appareils connectés, les incitations à l'efficacité énergétique et l'expansion de la vente au détail en ligne soutiennent la demande. Samsung Electronics a déclaré 33 millions d'appareils électroménagers connectés à SmartThings dans le monde en novembre 2025.
Quel segment de produits d'appareils électroménagers domine les dépenses ?
Les gros appareils électroménagers détenaient 72,55 % du marché en 2026. Les petits appareils électroménagers devraient connaître la croissance la plus rapide avec un CAGR de 6,25 % sur 2027-2032.
Quelles entreprises sont les principaux fabricants d'appareils électroménagers ?
Les principaux fabricants comprennent Whirlpool Corporation, Haier, LG Electronics, Samsung Electronics et Midea Group.
Qu'est-ce qui pourrait limiter la croissance du secteur des appareils électroménagers ?
Les prix initiaux élevés et la pression sur les coûts des intrants peuvent contraindre le secteur. Dans l'enquête FY2025 de l'EECA en Nouvelle-Zélande, moins de la moitié des 3 085 répondants, soit 46 %, ont déclaré qu'ils paieraient généralement plus cher à l'avance pour un grand appareil électroménager tel qu'une machine à laver ou un lave-vaisselle offrant une plus grande efficacité et des coûts de fonctionnement plus faibles.
Quelles régions dominent la demande d'appareils électroménagers et la croissance projetée ?
L'Asie-Pacifique détenait 48,71 % du marché en 2026. Le Moyen-Orient et l'Afrique constituent la géographie à la croissance la plus rapide, avec un CAGR prévu de 7,9 % sur 2027-2032.