
Taille et part de marché des tests de toxicologie génétique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 418.19 Millions de dollars américains |
| Taille du Marché (2032) | 616.46 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 8.08 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des tests de toxicologie génétique par Mordor Intelligence
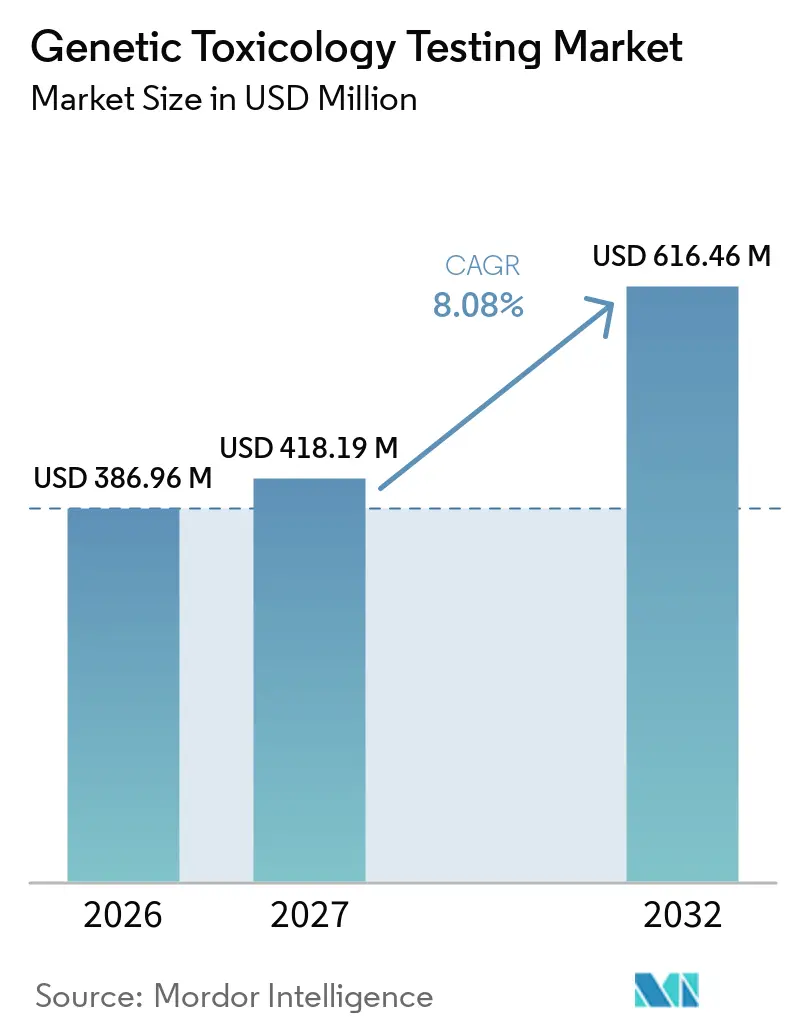
La taille du marché des tests de toxicologie génétique devrait croître de 386,96 millions USD en 2026 à 418,19 millions USD en 2027, et est prévue pour atteindre 616,46 millions USD d'ici 2032 à un TCAC de 8,08 % sur la période 2027-2032. Cette expansion solide découle de trois forces convergentes. Premièrement, les dépenses mondiales de R&D pharmaceutique ont dépassé 288 milliards USD en 2024, l'oncologie et les produits biologiques mobilisant les budgets les plus importants, et chaque actif expérimental doit passer des tests de mutagénicité de plus en plus rigoureux avant d'entrer en phase clinique. Deuxièmement, le Modernization Act 2.0 de la Food and Drug Administration (FDA) des États-Unis a supprimé la disposition légale imposant des études animales pour les nouveaux médicaments, créant une demande immédiate pour des alternatives in vitro et in silico. Troisièmement, les plateformes de nouvelle génération — cultures sphéroïdes en 3D, dispositifs organe-sur-puce et modèles prédictifs basés sur les transformeurs — améliorent la prédictivité des tests et réduisent les délais d'étude, stimulant à la fois les investissements de mise à niveau et les investissements en création de nouvelles capacités news-medical.net.
Analyse de l'impact des moteurs
| Moteur | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pression réglementaire croissante en faveur des tests non animaux (in vitro et in silico) | +2.1% | Mondial, avec l'impact le plus fort dans l'UE et en Amérique du Nord | Moyen terme (2-4 ans) |
| Augmentation des dépenses de R&D dans les pipelines d'oncologie et de produits biologiques | +1.8% | Mondial, concentré en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Adoption rapide des plateformes de culture cellulaire à haut débit et en 3D | +1.4% | Amérique du Nord et UE, expansion vers l'APAC | Court terme (≤ 2 ans) |
| Analyses de génotoxicité prédictives basées sur l'IA | +1.2% | Mondial, porté par l'Amérique du Nord et l'Europe | Moyen terme (2-4 ans) |
| Standardisation des matériaux de référence pour les dommages à l'ADN | +0.9% | Mondial, coordonné par l'OCDE | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Principaux enseignements du rapport
- Par type de test, les méthodes in vitro ont capturé 64,62 % de la part du marché des tests de toxicologie génétique en 2026, tandis que les tests in silico devraient afficher le TCAC le plus rapide de 8,83 % jusqu'en 2032.
- Par composante, les réactifs et kits ont représenté 39,62 % de la taille du marché des tests de toxicologie génétique en 2026 ; le segment des services devrait se développer à un TCAC de 9,21 % entre 2027 et 2032.
- Par application, les tests pharmaceutiques et biotechnologiques ont représenté 47,74 % de la taille du marché des tests de toxicologie génétique en 2026, tandis que les tests cosmétiques et de soins personnels progressent à un TCAC de 9,64 % jusqu'en 2032.
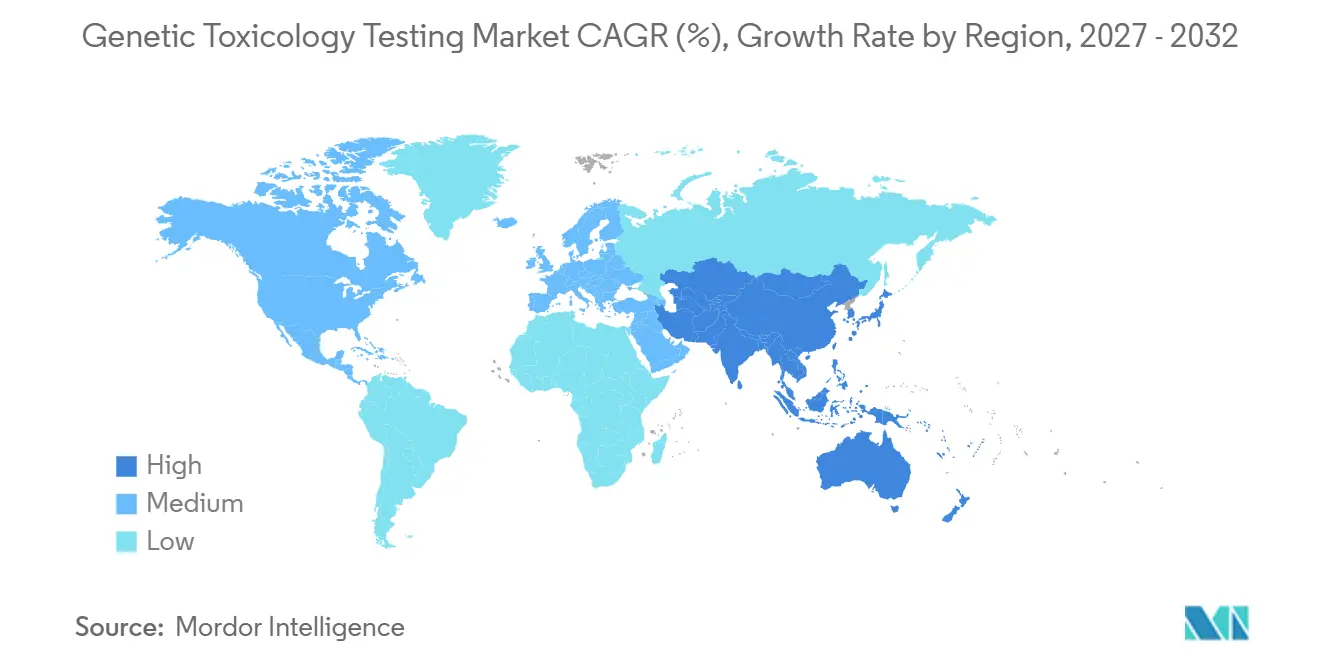
- Par zone géographique, l'Amérique du Nord a dominé avec une part de revenus de 46,05 % en 2026 ; l'Asie-Pacifique devrait enregistrer le TCAC le plus élevé de 10,05 % sur l'horizon de prévision.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pression réglementaire croissante en faveur des tests non animaux (in vitro et in silico) | +2.1% | Mondial, avec l'impact le plus fort dans l'UE et en Amérique du Nord | Moyen terme (2-4 ans) |
| Augmentation des dépenses de R&D dans les pipelines d'oncologie et de produits biologiques | +1.8% | Mondial, concentré en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Adoption rapide des plateformes de culture cellulaire à haut débit et en 3D | +1.4% | Amérique du Nord et UE, expansion vers l'APAC | Court terme (≤ 2 ans) |
| Analyses de génotoxicité prédictives basées sur l'IA | +1.2% | Mondial, porté par l'Amérique du Nord et l'Europe | Moyen terme (2-4 ans) |
| Standardisation des matériaux de référence pour les dommages à l'ADN | +0.9% | Mondial, coordonné par l'OCDE | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Transition réglementaire vers les tests de génotoxicité sans animaux
La loi de modernisation de la FDA 2.0, promulguée fin 2024, autorise formellement les données in vitro ou in silico à étayer les soumissions de demandes de médicaments expérimentaux, éliminant ainsi l'exigence par défaut d'études sur les rongeurs. Le programme REACH de l'Union européenne a simultanément élargi les restrictions aux tests sur animaux en ajoutant 20 nouvelles substances CMR à ses listes de cosmétiques des annexes II et III, avec effet en février 2025. Les mises à jour de la section 4 des lignes directrices de l'OCDE incluent désormais des tests du micronoyau basés sur les organoïdes, établissant une voie harmonisée pour l'acceptation transfrontalière des données. Collectivement, ces évolutions élargissent le marché des tests de toxicologie génétique en contraignant les produits existants et en développement à revalider leur sécurité à l'aide de méthodes modernes pertinentes pour l'humain.
Augmentation des dépenses de R&D en oncologie et en produits biologiques
Les dépenses totales de R&D en oncologie ont dépassé 161 milliards USD en 2024, et les produits biologiques ont capturé l'investissement par actif le plus élevé, les entreprises poursuivant des thérapies cellulaires et géniques. Chaque modalité nécessite une batterie de tests Ames, du micronoyau et γH2AX en plusieurs couches, car les dommages génétiques peuvent survenir par de multiples voies spécifiques aux mécanismes. L'essai de médecine de précision myeloMATCH approuvé par la FDA intègre le séquençage de nouvelle génération avec des critères d'évaluation génotoxiques, démontrant l'appétit réglementaire pour des conceptions complexes à lectures multiples. Les dépenses élevées garantissent un débit à long cycle pour les ORC et maintiennent une tarification premium pour les réactifs et l'instrumentation d'imagerie automatisée, renforçant la trajectoire ascendante du marché des tests de toxicologie génétique.
Adoption de la culture cellulaire 3D à haut débit et de l'organe-sur-puce
L'attrition des médicaments liée à une faible fidélité translationnelle a incité l'industrie à migrer des monocouches 2D vers les sphéroïdes 3D et les organes-sur-puce microfluidiques. La plateforme CellXpress.ai de Molecular Devices automatise l'ensemencement, l'alimentation et l'imagerie à contenu élevé de milliers de sphéroïdes par semaine, réduisant le temps technicien de 80 % et améliorant la sensibilité de détection. Les systèmes rein-sur-puce atteignent désormais une sensibilité de 85 % pour la néphrotoxicité, surpassant les tests sur rongeurs et accélérant l'acceptation réglementaire. Ces plateformes sous-tendent une grande partie de l'amélioration du CAGR de 1,4 point de pourcentage attendue pour le marché des tests de toxicologie génétique.
Plateformes de toxicologie prédictive basées sur l'IA
Les réseaux de neurones basés sur les transformeurs ont franchi des barrières de précision autrefois jugées inatteignables par les méthodes QSAR conventionnelles. Une étude publiée en 2024 dans Science Advances a enregistré des gains d'AUROC de 14 points par rapport aux références antérieures, atteignant 0,88 sur les données Tox21. Merck KGaA a réduit les faux négatifs liés aux lésions hépatiques de 28 % grâce à son projet pilote Quris-AI, réduisant les cycles de criblage de plusieurs semaines à quelques jours. Le bac à sable AI4NAMS de l'Autorité européenne de sécurité des aliments — qui teste l'extraction par modèle de langage des dossiers de toxicologie — signale une future approbation réglementaire. Ces développements accroissent la demande de licences in silico et d'abonnements à l'informatique en nuage, renforçant l'expansion du marché des tests de toxicologie génétique.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Fidélité limitée de l'activation métabolique des systèmes in vitro | -1.3% | Mondial, avec un impact particulier dans l'UE et en Amérique du Nord | Moyen terme (2-4 ans) |
| Défis de variabilité et de reproductibilité entre les laboratoires | -0.8% | Mondial, avec un impact plus élevé dans les marchés émergents | Court terme (≤ 2 ans) |
| Coût en capital élevé des instruments automatisés de criblage à haut débit | -0.6% | Mondial, impact le plus fort dans les marchés émergents et les petits ORC | Moyen terme (2-4 ans) |
| Barrières liées à la propriété intellectuelle et au partage des données pour les modèles de toxicologie par IA | -0.4% | Mondial, concentré en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Fidélité limitée de l'activation métabolique des systèmes in vitro
La plupart des tests acceptés par les autorités réglementaires reposent encore sur des fractions S9 de foie de rat qui ne reproduisent que partiellement le métabolisme humain de phase I et de phase II. Les documents techniques de l'OCDE citent la bioactivation incohérente des amines aromatiques comme principale source de faux négatifs. Bien que les modules microfluidiques foie-sur-puce démontrent un traitement amélioré des xénobiotiques, la validation inter-laboratoires reste limitée et aucun ensemble de composés de référence consensuels n'existe encore. Tant que la compétence métabolique ne sera pas standardisée, les autorités réglementaires pourraient encore exiger des critères d'évaluation de génotoxicité in vivo confirmatoires, réduisant les perspectives à court terme pour les tests de toxicologie génétique.
Écarts de reproductibilité inter-laboratoires
Les examinateurs de l'Environmental Mutagen Society signalent des niveaux de coefficient de variation allant jusqu'à 30 % pour les tests de fluctuation Ames améliorés entre différents ORC. Des conditions de culture cellulaire divergentes, des lots de réactifs incohérents et des algorithmes d'imagerie variables érodent tous la confiance dans les soumissions réglementaires. Des fournisseurs tels que MilliporeSigma tentent d'atténuer le problème avec des kits de stabilité génétique CHO Aptegra™ groupés qui regroupent cinq tests en un seul flux de travail validé, réduisant les délais de 66 %. Néanmoins, jusqu'à ce que les programmes de compétence de type ISO se développent à l'échelle mondiale, les préoccupations en matière de reproductibilité freineront le taux de croissance global des tests de toxicologie génétique.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de test :
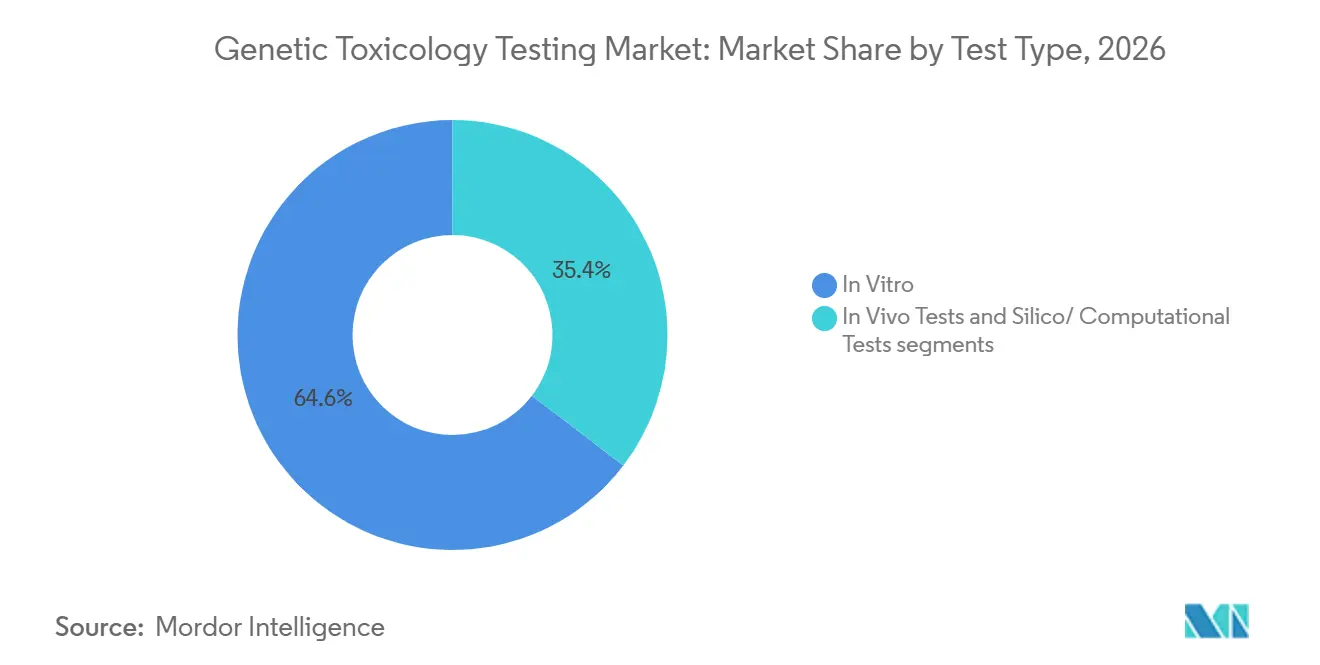
l'élan computationnel s'appuie sur une base in vitro établieLes tests in vitro ont conservé 64,62 % des revenus de 2026, constituant la plus grande part du marché des tests de toxicologie génétique. Les tests de mutation inverse bactérienne, de micronoyaux sur cellules de mammifères et les tests Comète demeurent des références réglementaires, générant des réapprovisionnements réguliers en réactifs et une demande soutenue en imagerie à haut contenu. Pourtant, le segment in silico affiche un TCAC de 8,83 %, le plus rapide de toutes les modalités, à mesure que les modèles d'apprentissage automatique atteignent une prédictivité de 87,8 % sur les ensembles ToxCast publics. La taille du marché des tests de toxicologie génétique pour les plateformes in silico reste encore modeste, mais l'expansion du calcul en nuage et des bibliothèques chimiques organisées laisse présager une adoption croissante dans les criblages de découverte précoce.
Les algorithmes prédictifs orientent de plus en plus les priorités des laboratoires humides, réduisant les itérations cellulaires improductives et libérant des budgets pour les points de contrôle in vitro confirmatoires. Le projet de recommandation de la FDA sur le suivi des résultats positifs au test d'Ames fait explicitement référence aux cas d'utilisation computationnels de la pondération des preuves, ouvrant une voie réglementaire pour un déploiement plus large. Les flux de travail hybrides intégrant la mutagénicité prédite par transformeur avec les lectures γH2AX sur sphéroïdes 3D ont réduit les délais d'attrition des candidats jusqu'à trois mois, une efficacité qui alimente directement la croissance de la recherche sous contrat.

Par composant :
les services prennent de l'avance à mesure que l'externalisation s'approfonditLes réactifs et kits ont représenté 39,62 % des dépenses de 2026, portés par les tests de micronoyaux et Comète à forte consommation de consommables ainsi que par les cocktails d'activation au S9 hépatique. Cependant, les services progressent à un rythme de 9,21 % jusqu'en 2032, reflétant le pivot plus large de la biopharma vers des modèles de recherche externalisée. L'acquisition de Gentronix par Scantox Group a ajouté plus de 120 employés spécialisés en toxicologie génétique et a porté l'effectif combiné des laboratoires à plus de 400 personnes à travers l'Europe.
Les fabricants d'instruments se repositionnent en conséquence. Molecular Devices associe son matériel CellXpress.ai à des abonnements analytiques par échantillon, garantissant des revenus continus une fois le pic de déploiement des équipements atteint. La stratégie de kits Aptegra™ de MilliporeSigma convertit de même les ventes ponctuelles d'instruments en demande récurrente de réactifs. Ces mouvements combinés approfondissent les flux de revenus récurrents et renforcent la fidélisation des fournisseurs sur l'ensemble du marché des tests de toxicologie génétique.
Par application :
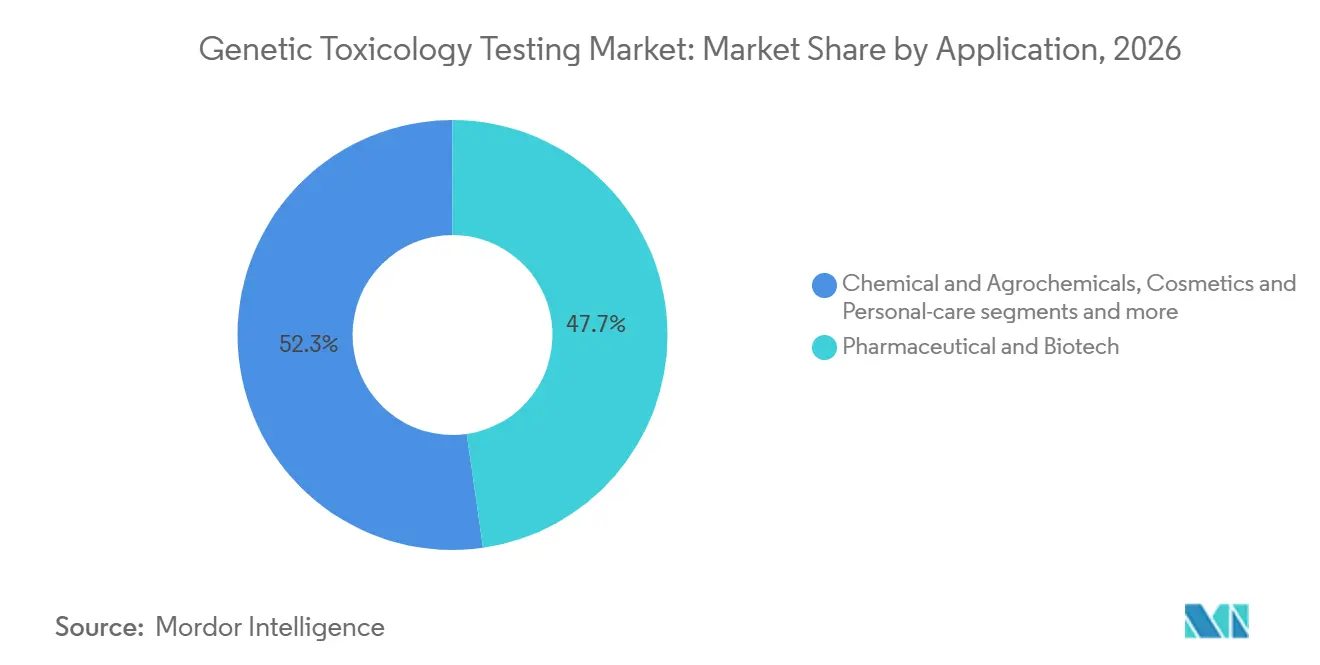
les produits pharmaceutiques dominent, les cosmétiques progressent rapidementLes développeurs pharmaceutiques et biotechnologiques ont généré 47,74 % du chiffre d'affaires de 2026, conservant le premier rang au sein du marché des tests de toxicologie génétique. Les pipelines en oncologie représentent à eux seuls environ la moitié de toute la charge de travail génotoxique, stimulés par des modalités d'édition génique de précision qui exigent des données supplémentaires sur les marges de sécurité. Parallèlement, le segment des cosmétiques et des soins personnels affiche un TCAC de 9,64 % à mesure que les interdictions de tests sur animaux en vigueur dans l'Union européenne se répandent à l'échelle mondiale et que l'étiquetage des produits évolue vers des allégations « sans cruauté ». La part du marché des tests de toxicologie génétique pour les cosmétiques reste inférieure à 15 %, mais l'innovation dans les ingrédients en cours de développement en Asie et en Amérique latine laisse présager une contribution croissante d'ici la fin de la décennie.
Les fabricants de produits alimentaires et de boissons font désormais face à un contrôle accru à la suite de l'interdiction par la FDA en janvier 2025 du colorant rouge n° 3, dont l'application intégrale est prévue pour 2027. À mesure que davantage d'additifs migrent vers la liste de la clause Delaney, la demande émanant des maisons d'arômes et des fournisseurs d'ingrédients devrait s'élargir, compensant partiellement le ralentissement de la croissance dans le secteur chimique pénalisé par une demande en aval récessive.
Analyse géographique
Marché des Tests de Toxicologie Génétique en Amérique du Nord
L'Amérique du Nord a généré 46,05 % des revenus de 2026, consolidant sa position de premier bloc régional sur le marché des tests de toxicologie génétique. Le projet de recommandation de la FDA de novembre 2024 sur les suites à donner aux résultats positifs au test d'Ames impose des investigations mécanistiques plus approfondies, augmentant les volumes de tests parmi les organisations de recherche sous contrat (CRO) basées aux États-Unis. Les grandes entreprises biopharma, menées par Merck et Bristol Myers Squibb, ont augmenté leurs budgets de R&D 2025 d'un total combiné de 4 milliards USD, garantissant le débit pour les laboratoires régionaux.
Marché des Tests de Toxicologie Génétique en Europe
L'Europe maintient sa deuxième position en termes de revenus, portée par son leadership politique en matière de nouvelles méthodologies d'approche. Les mises à jour des interdictions cosmétiques des Annexes II et III de la région, ainsi que les micro-mises à jour des packages REACH, continuent d'ajouter des composés aux listes de priorités en matière de génotoxicité cirs-group.com. Le secrétariat de l'OCDE à Paris, financé en grande partie par les commissions européennes, accélère les protocoles de criblage sur organoïdes et à haut débit pour l'Acceptation Mutuelle des Données, renforçant ainsi la compétitivité des CRO locaux.
Marché des Tests de Toxicologie Génétique en Asie-Pacifique
L'Asie-Pacifique est le territoire à la croissance la plus rapide, affichant un TCAC de 10,05 % jusqu'en 2032 et ciblant 152,8 millions USD de revenus d'ici la fin de la fenêtre de prévision. La volonté de la Chine d'aligner les dossiers de sécurité de la NMPA sur les exigences ICH d'ici 2027 impose des dossiers de génotoxicité conformes aux normes occidentales. WuXi AppTec seul a maintenu un carnet de commandes de 43,10 milliards RMB (6,0 milliards USD) au premier semestre 2024, soulignant la résilience de la demande régionale. L'Inde emboîte le pas : Syngene International développe des chaînes d'approvisionnement « sans Chine » et déploie Genedata Screener dans son hub de Bangalore pour standardiser l'analyse in vitro pour les clients mondiaux prweb.com.
Marché des Tests de Toxicologie Génétique au Moyen-Orient, en Afrique et en Amérique du Sud
L'Amérique du Sud et le Moyen-Orient & Afrique contribuent collectivement à une part à un chiffre intermédiaire, mais affichent des volumes de demandes croissants alors que l'ANVISA au Brésil et la SFDA en Arabie Saoudite élaborent de nouvelles annexes sur la génotoxicité pour leurs pharmacopées respectives. Les agences de financement multilatérales réservent des subventions de renforcement des capacités qui pourraient améliorer les taux d'accréditation BPL locaux, offrant des perspectives à plus long terme pour le marché des tests de toxicologie génétique.
Paysage concurrentiel
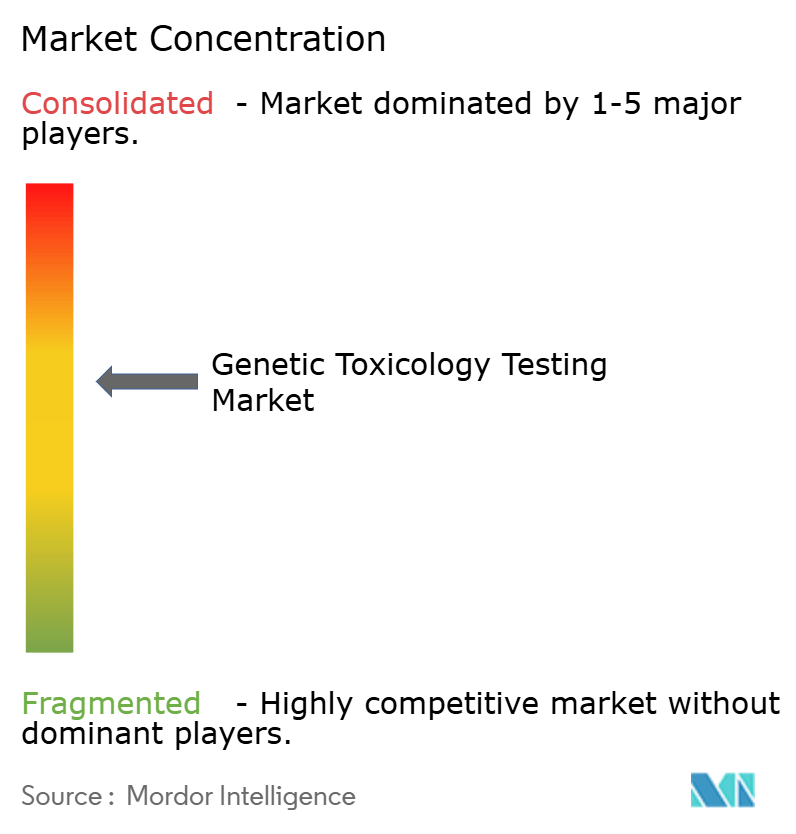
Le marché des tests de toxicologie génétique reste modérément fragmenté : les cinq premiers prestataires contrôlent environ 45 % des revenus mondiaux, laissant de la place aux perturbateurs spécialisés. Charles River Laboratories a lancé un programme de transfert de technologie pour les vecteurs viraux en février 2025, renforçant sa profondeur en tests de thérapie génique et se positionnant pour la vente croisée de tests de stabilité génétique.
La consolidation régionale se poursuit. L'acquisition de Gentronix par Scantox Group a porté sa part de marché européenne au-delà de 7 %, créant un guichet unique pour la toxicologie in vitro, in vivo et computationnelle. Agilent, historiquement fournisseur d'instruments, a ouvert un laboratoire de services CDx biopharma certifié CLIA, combinant les ventes de matériel avec le développement de tests clé en main.
Les acteurs axés sur la technologie pénètrent par le côté logiciel. Axiom Bio a obtenu un financement d'amorçage de 15 millions USD pour développer des algorithmes de mutagénicité basés sur les transformeurs, revendiquant une réduction de 80 % des tests en laboratoire humide requis. Le financement par capital-risque cible également les consommables organe-sur-puce, un sous-secteur non dominé où les barrières à la propriété intellectuelle restent faibles. Les fournisseurs qui maîtrisent la validation réglementaire et établissent des protocoles harmonisés définiront des normes de facto et captureront une tarification premium au sein du marché des tests de toxicologie génétique.
Leaders du secteur des tests de toxicologie génétique
-
Eurofins Scientific
-
WuXi AppTec
-
Charles River Laboratories
-
Frontage Labs
-
Laboratory Corporation of America Holdings
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Tests de Toxicologie Génétique Entreprises couvertes dans ce rapport
- Thermo Fisher Scientific
- Charles River
- Eurofins
- Labcorp (Covance)
- Gentronix / Scantox Group
- SGS
- Evotec (Cyprotex)
- Merck
- Agilent Technologies
- Bio-Rad Laboratories
- Danaher (Integrated DNA Technologies)
- IQVIA
- Toxikon
- Eurofins Advinus
- SGS Vitrology
- ENVIGO
- Charles River — Pathology Associates
- Syngene International
- WuXi App Tec
- Covance Genetic Toxicology
Développements industriels récents dans Marché des Tests de Toxicologie Génétique
- Septembre 2024 : Scantox Group a acquis Gentronix, ajoutant une toxicologie génétique spécialisée à son portefeuille d'ORC
- Septembre 2024 : Agilent Technologies a ouvert un laboratoire de services CDx biopharma certifié CLIA en Californie
Portée du rapport mondial sur le marché des tests de toxicologie génétique
Selon la portée du rapport, les tests de toxicologie génétique désignent l'évaluation du potentiel des substances chimiques, pharmaceutiques ou environnementales à causer des dommages génétiques. Il s'agit d'un élément clé des évaluations de sécurité, notamment dans le développement de médicaments, la surveillance environnementale et la conformité réglementaire. Ces tests visent à identifier les substances susceptibles de provoquer des mutations, des aberrations chromosomiques ou d'autres altérations du matériel génétique, pouvant conduire au cancer, à des maladies héréditaires ou à d'autres effets indésirables.
Le marché des tests de toxicologie génétique est segmenté en produits comprenant les réactifs et consommables, les kits de test et les services. Par type de test, le marché des tests de toxicologie génétique est segmenté en tests de toxicologie génétique in vitro et en tests de toxicologie génétique in vivo. En termes d'utilisateur final, le marché est segmenté en entreprises pharmaceutiques et biotechnologiques, en industrie alimentaire et autres. Par géographie, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport de marché couvre également les tailles de marché estimées et les tendances pour 17 pays différents dans les principales régions, à l'échelle mondiale. Le rapport offre la valeur (en USD) pour les segments ci-dessus.
Aperçu de la segmentation
| Tests in vitro |
| Tests in vivo |
| Tests in silico / computationnels |
| Instruments et logiciels |
| Réactifs et consommables |
| Services (ORC) |
| Pharmaceutique et biotechnologie |
| Chimie et agrochimie |
| Cosmétiques et soins personnels |
| Alimentation et boissons |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | CCG |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de test | Tests in vitro | |
| Tests in vivo | ||
| Tests in silico / computationnels | ||
| Par composant | Instruments et logiciels | |
| Réactifs et consommables | ||
| Services (ORC) | ||
| Par application | Pharmaceutique et biotechnologie | |
| Chimie et agrochimie | ||
| Cosmétiques et soins personnels | ||
| Alimentation et boissons | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | CCG | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur du marché des tests de génotoxicité en 2027 ?
Le marché des tests de génotoxicité s'élève à 418,19 millions USD en 2027 et devrait atteindre 616,46 millions USD d'ici 2032.
Quel type de test connaît la croissance la plus rapide ?
Les tests computationnels in silico affichent le TCAC le plus élevé de 8,83 % à mesure que les modèles d'intelligence artificielle gagnent en reconnaissance réglementaire jusqu'en 2032.
Pourquoi l'Asie-Pacifique est-elle la région à la croissance la plus rapide ?
L'harmonisation réglementaire avec les lignes directrices ICH et l'expansion des capacités de fabrication biopharma poussent l'Asie-Pacifique vers un TCAC de 10,05 % jusqu'en 2032.
Comment les réglementations façonnent-elles la demande du marché ?
La loi de modernisation de la FDA 2.0 et les interdictions de tests sur animaux dans l'UE pour les cosmétiques éliminent progressivement les études animales, incitant les entreprises à adopter des alternatives in vitro et in silico validées.