
Taille et part du marché des étiquettes et entoilages antiadhésifs du CCG
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 528.71 Millions de dollars américains |
| Taille du Marché (2026) | 551.55 Millions de dollars américains |
| Taille du Marché (2031) | 681.69 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 4.32 % |
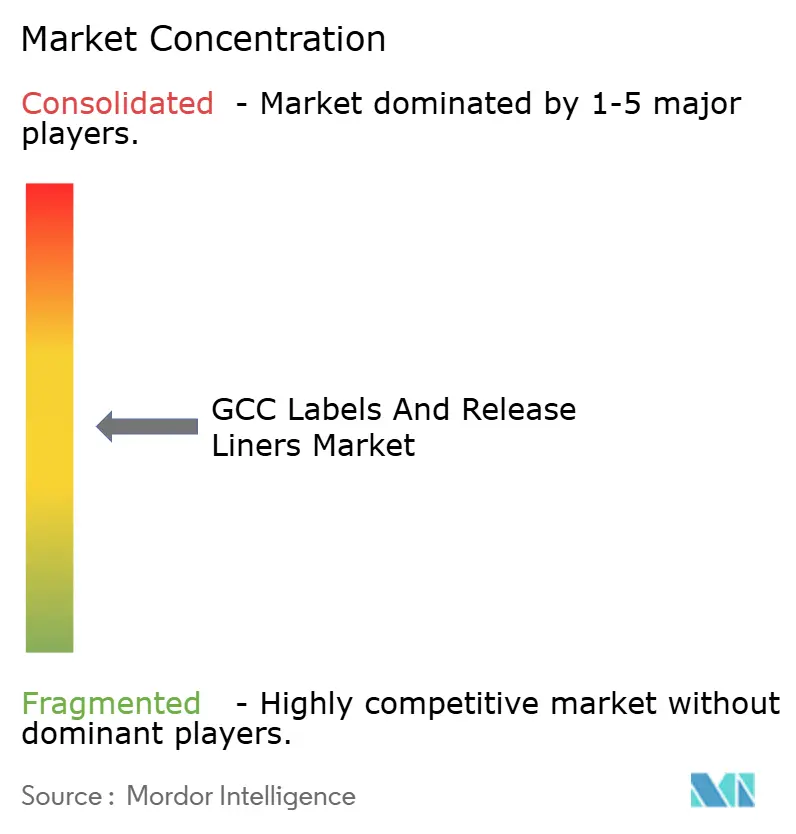
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des étiquettes et entoilages antiadhésifs du CCG par Mordor Intelligence
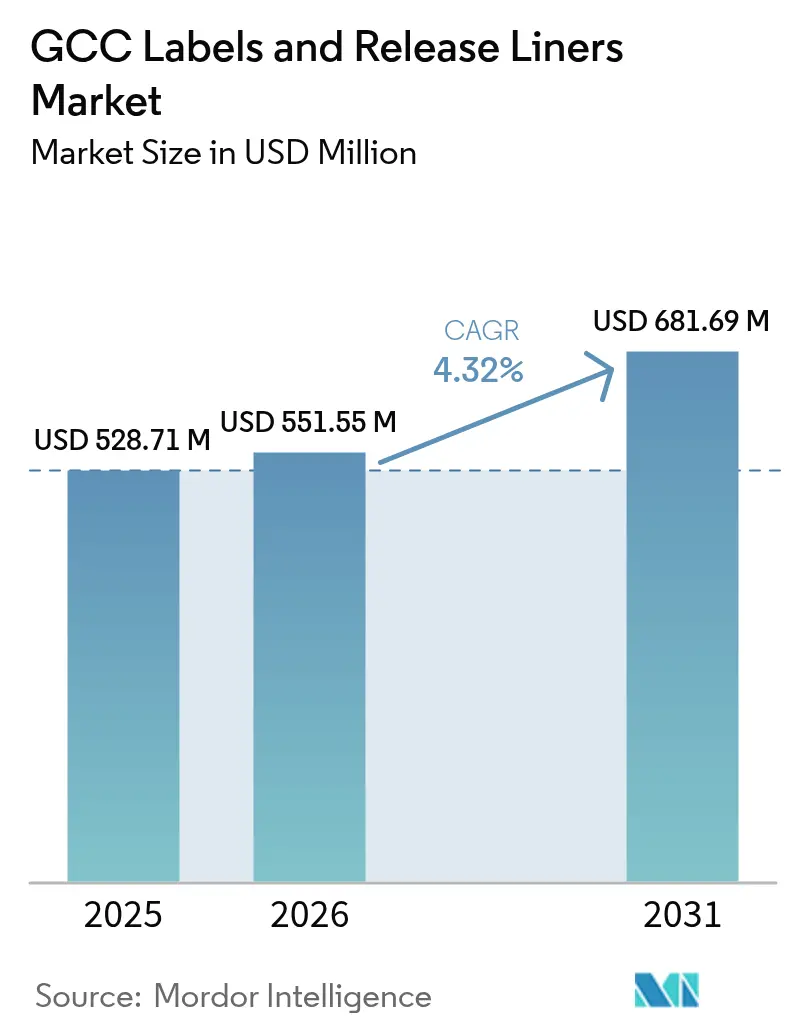
La taille du marché des étiquettes et entoilages antiadhésifs du CCG était évaluée à 528,71 millions USD en 2025 et devrait croître de 551,55 millions USD en 2026 pour atteindre 681,69 millions USD d'ici 2031, à un TCAC de 4,32 % durant la période de prévision (2026-2031). Cette expansion s'aligne sur les programmes nationaux de diversification qui canalisent le capital industriel vers les secteurs alimentaire, des boissons, cosmétique et pharmaceutique, qui nécessitent tous des étiquettes multilingues riches en données. La demande bénéficie également des opérations de commerce électronique en forte croissance qui ont besoin d'étiquettes d'expédition à données variables, ainsi que des investissements pétrochimiques qui sécurisent l'approvisionnement régional en films. Les mandats techniques, tels que les règles de sérialisation par code QR 2025 des autorités sanitaires du Golfe, ajoutent un volume supplémentaire en augmentant le nombre d'étiquettes par dose unitaire. Dans ce contexte, les constructions auto-adhésives restent dominantes ; cependant, les manchons rétractables, les entoilages en film et les tirages courts imprimés numériquement affichent les gains les plus rapides, alors que les transformateurs s'orientent vers une esthétique premium, la durabilité et l'exécution en flux tendu. Les opportunités stratégiques se concentrent donc sur les presses hybrides, les films mono-matériaux et les plateformes d'étiquetage électronique clés en main qui connectent les codes QR aux instructions hébergées par les régulateurs.
Points clés du rapport
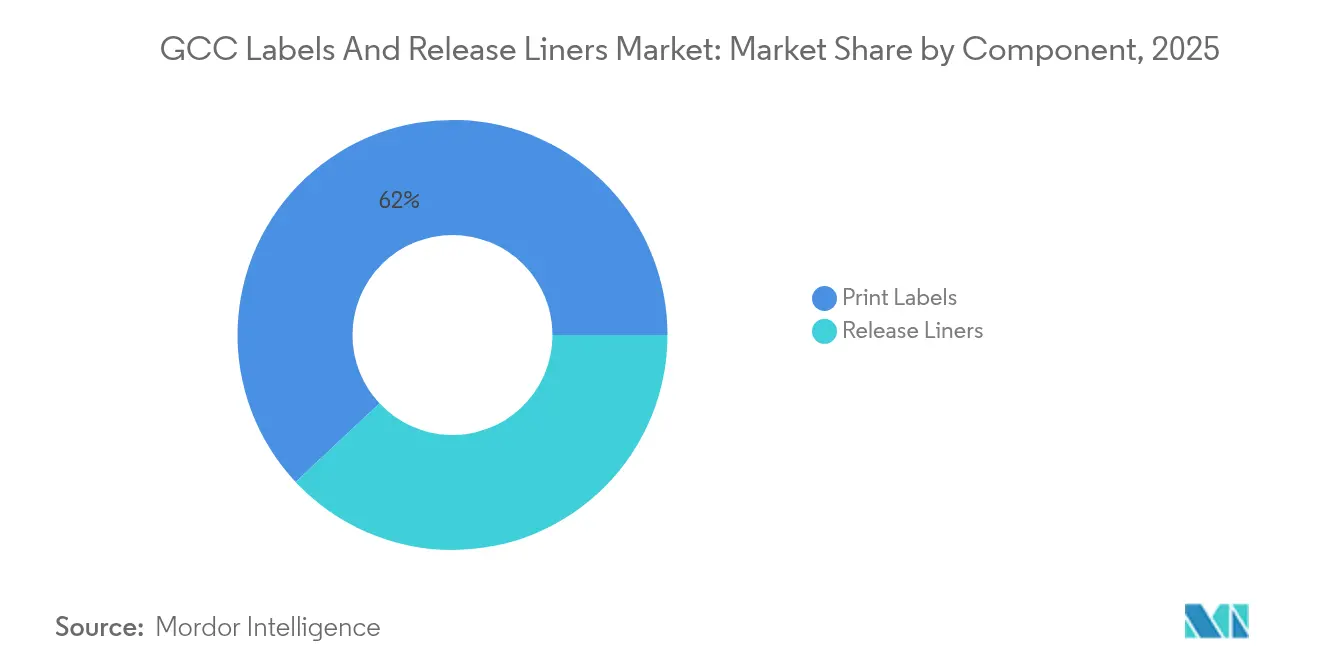
- Par composant, les étiquettes imprimées détenaient 61,98 % de la part de marché des étiquettes et entoilages antiadhésifs du CCG en 2025, tandis que les entoilages antiadhésifs devraient progresser à un TCAC de 5,42 % jusqu'en 2031.
- Par matériau de surface, le papier représentait 53,92 % de la taille du marché des étiquettes et entoilages antiadhésifs du CCG en 2025, tandis que les entoilages en film devraient se développer à un TCAC de 5,86 % jusqu'en 2031.
- Par procédé d'impression, la flexographie était en tête avec une part de revenus de 35,21 % en 2025 ; les presses numériques devraient enregistrer le TCAC le plus élevé à 6,61 % jusqu'en 2031.
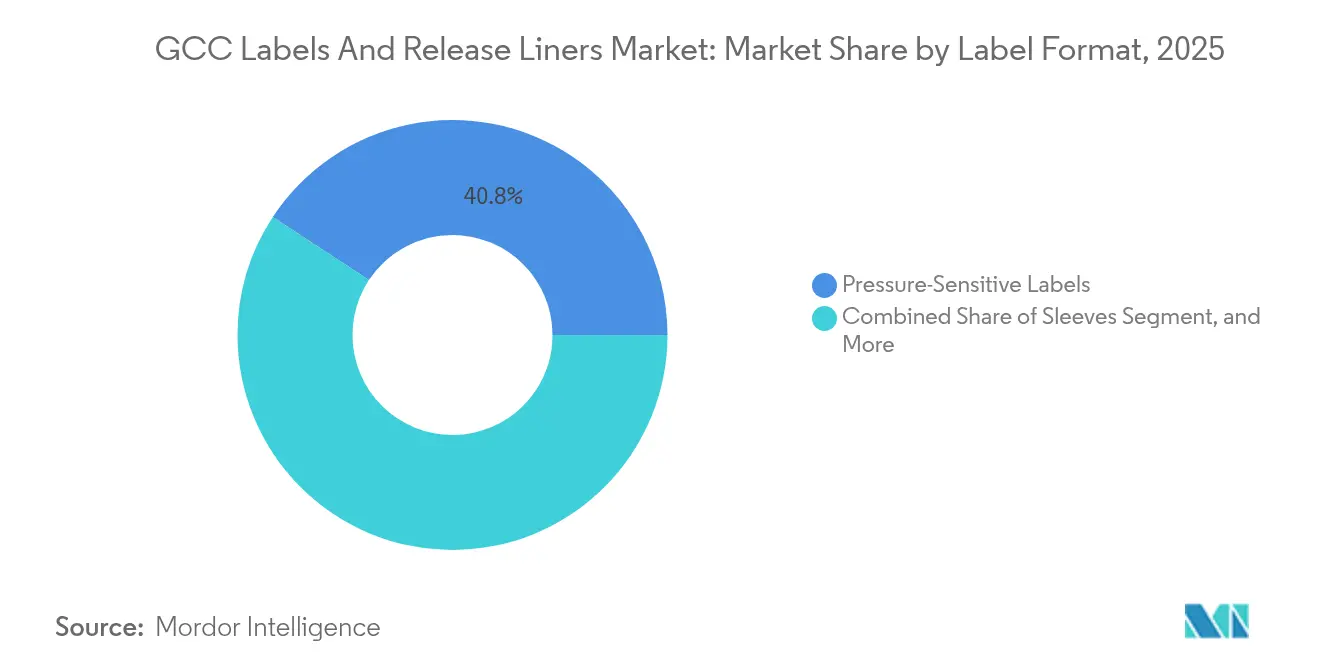
- Par format d'étiquette, les étiquettes auto-adhésives commandaient une part de 40,75 % de la taille du marché des étiquettes et entoilages antiadhésifs du CCG en 2025 ; les manchons rétractables devraient croître à 5,21 % par an jusqu'en 2031.
- Par utilisateur final, l'alimentation conservait une part de 28,15 % de la taille du marché des étiquettes et entoilages antiadhésifs du CCG en 2025 ; tandis que les cosmétiques constituent le segment à la croissance la plus rapide avec un TCAC de 6,44 % entre 2026 et 2031.
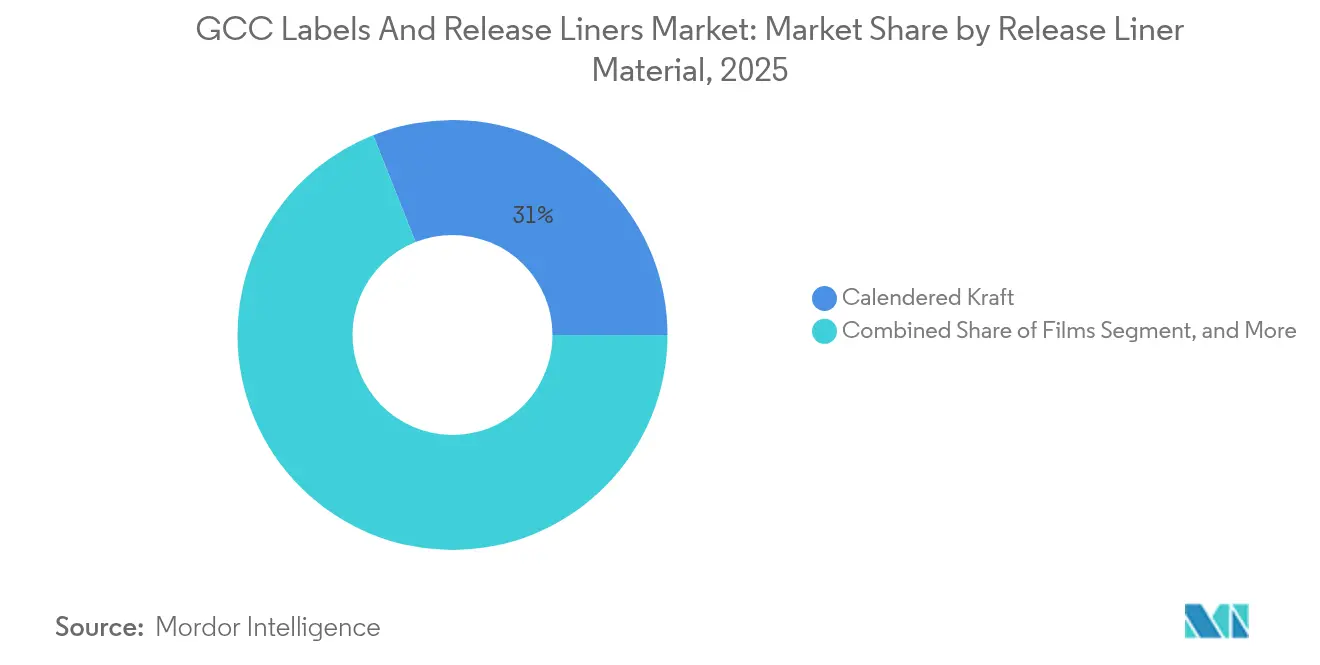
- Par matériau d'entoilage antiadhésif, le papier kraft calandré captait une part de 31,02 % de la taille du marché des étiquettes et entoilages antiadhésifs du CCG en 2025 ; tandis que les films devraient progresser à un TCAC de 5,61 % jusqu'en 2031.
- Par application d'entoilage antiadhésif, les étiquettes représentaient une part de 46,21 % de la taille du marché des étiquettes et entoilages antiadhésifs du CCG en 2025 ; les applications médicales devraient enregistrer un TCAC de 6,73 % jusqu'en 2031.
- Par pays, l'Arabie saoudite détenait 59,97 % de la part de marché des étiquettes et entoilages antiadhésifs du CCG en 2025 ; cependant, les Émirats arabes unis affichaient le rythme le plus rapide avec un TCAC de 6,58 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des facteurs moteurs*
| Facteur moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Croissance rapide des secteurs cosmétique, alimentaire et des boissons | +1.2% | Arabie saoudite, Émirats arabes unis, Qatar | Moyen terme (2-4 ans) |
| Expansion de la demande d'emballage pour le commerce électronique | +0.9% | Émirats arabes unis, Arabie saoudite, Qatar, Bahreïn | Court terme (≤ 2 ans) |
| Essor des étiquettes intelligentes pour la traçabilité | +0.8% | Arabie saoudite, Émirats arabes unis | Court terme (≤ 2 ans) |
| Initiatives de diversification du gouvernement Vision 2030 | +1.1% | Arabie saoudite, Émirats arabes unis | Long terme (≥ 4 ans) |
| Montée en puissance de l'étiquetage des exportations certifiées halal | +0.5% | Arabie saoudite, Émirats arabes unis | Moyen terme (2-4 ans) |
| Investissements dans les capacités de films pétrochimiques dans le CCG | +0.7% | Arabie saoudite, Émirats arabes unis | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Croissance rapide des secteurs cosmétique, alimentaire et des boissons
Les ventes de produits de beauté au Moyen-Orient et en Afrique du Nord sont en passe d'atteindre 60 milliards USD d'ici 2025, contre 46 milliards USD, ce qui devrait stimuler la demande régionale de manchons premium, de feuilles métalliques et d'étiquettes auto-adhésives certifiées halal.[1]PwC Moyen-Orient, "Rapport Beauté MENA," PWC.COM L'Autorité saoudienne des aliments et des médicaments a réduit les délais d'enregistrement des produits en 2024, permettant à des marques telles qu'Asteri d'obtenir l'autorisation d'exportation vers 15 marchés en six mois. Les investissements alimentaires parallèles amplifient les volumes : Almarai a alloué 4,8 milliards USD à de nouvelles lignes laitières, de jus et de boulangerie jusqu'en 2028, et Nestlé a ouvert une usine de 72 millions USD à Djeddah en 2025. La Cité industrielle de Dubaï a ajouté 350 millions AED (95,3 millions USD) de capital alimentaire et des boissons en 2024, attirant 25 nouveaux locataires et des millions de mètres carrés sous bail. Ensemble, ces expansions garantissent un débit fiable pour le marché des étiquettes et entoilages antiadhésifs du CCG, alors que les marques recherchent des panneaux nutritionnels multilingues, des emballages inviolables et une attractivité premium en rayon.
Expansion de la demande d'emballage pour le commerce électronique
Les ventes au détail en ligne dans le Golfe devraient atteindre 63 milliards USD d'ici 2027, l'Arabie saoudite contribuant à hauteur de 24 milliards USD d'ici 2029.[2]McKinsey and Company, "Prévisions de croissance du commerce électronique dans le CCG," MCKINSEY.COM Les détaillants en ligne ont besoin d'étiquettes d'expédition durables portant des codes QR, des identifiants de commande et des messages personnalisés. Saudi Graphco a installé des presses numériques Durst, Xeikon et Gallus en 2024, promettant un délai d'exécution de 24 heures pour des tirages inférieurs à 1 000 unités. Les Émirats arabes unis s'appuient sur l'aéroport international Al Maktoum, le port de Jebel Ali et Etihad Rail pour consolider la logistique de distribution, attirant des transformateurs qui regroupent impression, conditionnement et étiquetage conforme aux douanes sous un même toit. Les nouvelles règles douanières, qui étendent les lignes tarifaires à 13 400 articles en 2025, renforcent la nécessité de déclarations de droits précises sur chaque colis. Ces dynamiques orientent les transformateurs vers des flux de travail numériques à haute vitesse, renforçant la croissance du marché des étiquettes et entoilages antiadhésifs du CCG.
Essor des étiquettes intelligentes pour la traçabilité
Les régulateurs du Golfe exigent désormais des notices électroniques codées par QR pour les médicaments et les dispositifs, la plateforme Tatmeen des Émirats arabes unis imposant des identifiants uniques pour chaque dose unitaire.[3]Ministère de la santé et de la prévention des Émirats arabes unis, "Plateforme Tatmeen," MOHAP.GOV.AE Les transformateurs investissent donc dans la vérification des codes 2D, la création de liens courts sécurisés et l'impression haute résolution garantissant une lisibilité à 600 dpi. L'utilisation des RFID se répand au-delà du secteur de la santé : le Groupe Landmark a équipé plus de 600 magasins d'étiquettes intelligentes en 2024, réduisant les pertes et inspirant des projets similaires dans les secteurs de l'épicerie et de l'habillement. Les prestataires logistiques ajoutent des puces NFC aux étiquettes de palettes pour automatiser le dédouanement, s'alignant sur l'objectif de l'Arabie saoudite de figurer parmi les 25 meilleurs acteurs mondiaux de la logistique d'ici 2030. Ces exigences favorisent les entoilages en film qui tolèrent de larges variations de température et résistent à l'humidité, stimulant des flux de revenus premium au sein du marché des étiquettes et entoilages antiadhésifs du CCG.
Initiatives de diversification du gouvernement Vision 2030
L'Arabie saoudite prévoit d'atteindre 36 000 usines d'ici 2035, soutenues par le fonds Alat de 100 milliards USD dédié aux pôles électroniques, énergies renouvelables et automobiles. Le programme « Fabriqué aux Émirats arabes unis » et le Programme Dubaï Agenda D33 accordent des exonérations fiscales de 10 ans et la pleine propriété étrangère, attirant plus de 1 100 locataires dans la Cité industrielle de Dubaï d'ici 2024. Chaque nouvelle installation nécessite des étiquettes de sécurité, des étiquettes d'actifs et un suivi de la chaîne d'approvisionnement conformes aux normes GS1 et ISO. L'École de gouvernement Mohammed bin Rachid a noté des améliorations à deux chiffres des scores de diversification pour l'Arabie saoudite et Oman entre 2000 et 2022, confirmant la dynamique structurelle. Les transformateurs offrant des services de conception, d'impression et de conformité dans un flux de travail unique sont bien positionnés pour remporter des contrats à long terme, ancrant ainsi la croissance du marché des étiquettes et entoilages antiadhésifs du CCG.
Analyse de l'impact des facteurs limitants*
| Facteur limitant | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Volatilité des prix des matières premières à base de pétrole brut | -0.6% | Arabie saoudite, Émirats arabes unis | Court terme (≤ 2 ans) |
| Pression concurrentielle des médias numériques | -0.3% | Émirats arabes unis, Arabie saoudite | Moyen terme (2-4 ans) |
| Droits d'importation sur les adhésifs et les produits chimiques | -0.4% | Ensemble du CCG | Court terme (≤ 2 ans) |
| Main-d'œuvre qualifiée limitée pour la transformation avancée | -0.5% | Arabie saoudite, Émirats arabes unis, Qatar | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix des matières premières à base de pétrole brut
L'Arabie saoudite a relevé les prix des matières premières pétrochimiques en 2024, comprimant les marges sur les adhésifs et les films et entraînant une chute des bénéfices de 92,5 % à la Société nationale de fabrication de matériaux d'emballage. Le pétrole brut a bondi de 70 USD à 90 USD le baril en 2024, faisant augmenter les coûts des adhésifs acryliques et des résines PET jusqu'à 20 %. Les perturbations du transport maritime en mer Rouge ont ajouté environ 60 % aux frais de fret et prolongé les délais de transit jusqu'à 14 jours, forçant les transformateurs à réévaluer leurs stratégies d'approvisionnement mondial. Les grands acteurs disposant d'une intégration en amont, tels que Borouge, qui atteindra une capacité de 6,6 millions de tonnes par an de polymères d'ici 2028, peuvent amortir la volatilité, mais les petits transformateurs restent exposés. Bien que les droits antidumping sur les importations de films asiatiques puissent stabiliser les prix, un soulagement est peu probable avant l'écoulement des stocks existants.
Pression concurrentielle des médias numériques
Domino Printing Sciences a présenté en juillet 2024 une imprimante pour fermetures de bouteilles qui grave des codes QR directement sur les bouchons à un rythme de 44 000 unités par heure, pouvant potentiellement déplacer les étiquettes externes dans les catégories de boissons. Les marques d'électronique grand public intègrent des puces NFC dans les cartons pour fournir des manuels et des guides de recyclage, réduisant ainsi le besoin d'étiquettes papier. Gulf Print and Pack 2024 a présenté des flux de travail utilisant l'IA et des presses à impression directe sur substrat capables de décorer des substrats en carton ondulé, métal et verre, érodant ainsi les volumes pour les étiquettes encollées humides de commodité. Les transformateurs réagissent avec des hologrammes inviolables, des encres réactives à la température et des déclencheurs de réalité augmentée, mais la pression sur les marges persiste alors que certains propriétaires de marques testent des emballages sans étiquette.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant :
les entoilages antiadhésifs progressent à mesure que la sérialisation médicale s'accélèreLes entoilages antiadhésifs ont suscité une attention croissante en 2025, alors que les producteurs de produits pharmaceutiques et de dispositifs médicaux se préparaient à la sérialisation au niveau unitaire. Bien que les étiquettes imprimées représentaient 61,98 % des revenus, la consommation d'entoilages a augmenté plus rapidement car chaque étiquette pharmaceutique inviolable comprend un support enduit de silicone. Les règles de sérialisation de l'Arabie saoudite ont ajouté des millions de blisters, flacons et seringues à la production annuelle, chacun nécessitant des entoilages antiadhésifs de haute qualité capables de tolérer la manipulation en salle blanche. Les transformateurs certifiés ISO 13485 traitent désormais 10 à 15 tonnes d'entoilage par nouvelle ligne d'emballage, stimulant une adoption régulière au sein du marché des étiquettes et entoilages antiadhésifs du CCG.
À l'avenir, le passage vers des entoilages plus minces et des films de polypropylène recyclables devrait favoriser les fournisseurs intégrés qui maîtrisent l'enduction de silicone, le refendage et la découpe sous un même toit. Les imprimeurs plus petits peuvent continuer à se concentrer sur les étiquettes alimentaires et des boissons à grand volume, mais les marges resteront à la traîne au gré des fluctuations des prix des matières premières. Les investissements stratégiques tendent donc à se concentrer sur les revêtements spéciaux et les installations médicales en salle blanche, où les barrières à l'entrée sont élevées et la durée des contrats est longue.


Par matériau de surface :
les films s'appuient sur les tendances de durabilité et de résistanceLe papier a conservé une part de 53,92 % en 2025 grâce à son imprimabilité et son avantage en termes de coût, tandis que les entoilages en film ont atteint un TCAC de 5,86 %, portés par leur résistance à l'humidité, leur transparence et leur recyclabilité. Les résines TRUCIRCLE de SABIC et le BOPP à contenu recyclé de Taghleef aident les propriétaires de marques à satisfaire aux mandats émergents de responsabilité élargie des producteurs sur les marchés d'exportation. Les stratifiés mono-matériaux de Borealis simplifient le recyclage mécanique, une caractéristique appréciée par les industries des boissons et des cosmétiques en quête de références circulaires.
La demande future se concentre sur les manchons rétractables, les étiquettes dans le moule et les étiquettes logistiques exposées aux variations de température et à la condensation. Les films en polyéthylène épousent les formes complexes des bouteilles dans les tunnels de rétractation, tandis que les films PET offrent une stabilité dimensionnelle pour la découpe à grande vitesse. Le marché des étiquettes et entoilages antiadhésifs du CCG affiche donc un passage progressif du papier, bien que ce dernier reste ancré dans les épiceries à stockage ambiant, où l'attrait tactile et les options compostables résonnent encore auprès des consommateurs.
Par procédé d'impression :
les presses numériques captent la demande de tirages courts et de données variablesLa flexographie était en tête avec 35,21 % des revenus en 2025, mais les presses numériques ont affiché un TCAC de 6,61 %, portées par le commerce électronique, la personnalisation et les codes QR obligatoires. Les lignes Durst et Xeikon de Saudi Graphco exécutent désormais les commandes en moins de 24 heures, réduisant les délais qui décourageaient autrefois les centres de distribution régionaux. Les derniers moteurs numériques fonctionnent à près de 40 mètres par minute avec inspection en ligne, les rendant rentables pour des lots allant jusqu'à 5 000 mètres linéaires.
L'héliogravure occupe un statut de niche pour les très longs tirages de manchons rétractables, tandis que l'offset sert les cosmétiques de luxe nécessitant des encres métalliques et des trames fines. Les procédés sérigraphiques et de dorure à chaud servent moins de 5 % de la demande, positionnant les presses hybrides — couleur analogique avec têtes variables numériques — comme la solution pour les volumes intermédiaires. À mesure que les exigences en données variables s'étendent, la part numérique du marché des étiquettes et entoilages antiadhésifs du CCG devrait croître encore plus rapidement après 2027.
Par format d'étiquette :
les manchons gagnent en présence premium en rayonLes formats auto-adhésifs contrôlaient 40,75 % de la valeur en 2025, grâce à leur vitesse d'application et leur compatibilité avec les lignes de remplissage existantes. Les manchons rétractables, cependant, enregistrent un TCAC de 5,21 % car les boissons et les cosmétiques valorisent les graphismes à 360 degrés et l'inviolabilité intégrée. Le prochain site de Dubaï de Pure Ice Cream illustre ce changement, allouant de nouvelles lignes à des bacs premium enveloppés de manchons pleine longueur. Les étiquettes encollées humides restent le choix économique pour les bouteilles d'eau produites en masse, mais leur avantage se réduit à mesure que les adhésifs auto-adhésifs fonctionnent désormais à des vitesses de ligne comparables.
L'étiquetage dans le moule permet un recyclage homogène en intégrant les graphismes lors du processus de moulage. SABIC a mis au point des résines PP permettant de réintroduire l'ensemble du contenant et de l'étiquette dans le flux de déchets polyoléfiniques, un avantage distinct face aux taxes plastiques imminentes. À l'avenir, les transformateurs maîtrisant des portefeuilles multi-formats capturont la croissance alors que les marques combinent des solutions auto-adhésives, manchons et étiquetage dans le moule à travers leurs gammes de références au sein du marché des étiquettes et entoilages antiadhésifs du CCG.
Par secteur utilisateur final :
les cosmétiques surpassent l'alimentation comme segment à la croissance la plus rapideL'alimentation détenait une part de 28,15 % en 2025 et continue de produire le plus grand volume en mètres carrés d'étiquettes. Les cosmétiques, cependant, se développent à un rythme de 6,44 % par an, bénéficiant des dépenses régionales en beauté, des ambitions à l'exportation et des règles de certification halal. Les nouvelles lignes cosmétiques exigent souvent des images haute définition, des vernis tactiles et des accents métalliques qui commandent des prix premium par rapport aux étiquettes de commodité. L'emballage des boissons bénéficie de vents démographiques favorables, notamment pour les eaux aromatisées et les boissons énergisantes qui utilisent des manchons rétractables pour se démarquer dans les rayons bondés.
Les étiquettes pour la santé croissent régulièrement grâce aux mandats de sérialisation. Avalon Pharma, Acino et d'autres producteurs spécifient désormais des constructions inviolables avec des encres fluorescentes UV et du microtexte, élevant la complexité technique. Les utilisations industrielles finales telles que les lubrifiants, les produits chimiques de construction et la logistique nécessitent des adhésifs résistants aux solvants et des films durables, offrant une couverture contre les fluctuations économiques dans les catégories grand public.
Par matériau d'entoilage antiadhésif :
les films progressent grâce à l'efficacité de l'enduction de siliconeLe papier kraft calandré a sécurisé une part de 31,02 % en 2025 grâce à son faible coût et sa rigidité acceptable dans les étiquettes alimentaires. Les entoilages en film, bien que plus petits aujourd'hui, affichent un TCAC de 5,61 % alors que les transformateurs utilisent des jauges plus minces qui réduisent les déchets et augmentent les vitesses des presses. Les films PET et PP maintiennent une stabilité dimensionnelle, permettant une découpe précise à 200 mètres par minute, une nécessité pour les lignes pharmaceutiques à haute production. L'accord de Borouge pour fournir du polypropylène 100 % recyclé souligne la dynamique vers des alternatives circulaires qui satisfont aux tableaux de bord de durabilité des multinationales.
Les papiers spéciaux avec des revêtements fluoropolymères ou des traitements antistatiques servent les niches électronique et médicale où la tolérance à la force de décollement est critique. Le seuil d'investissement pour l'enduction de silicone sur films minces tend à éliminer les acteurs plus petits, intensifiant la consolidation. À mesure que davantage d'installations de santé et d'électronique démarrent, les films devraient gagner des parts au sein du marché des étiquettes et entoilages antiadhésifs du CCG.
Par application d'entoilage antiadhésif :
la sérialisation médicale stimule la croissance la plus rapideLes étiquettes représentaient 46,21 % du tonnage d'entoilages antiadhésifs en 2025, reflétant leur utilisation généralisée dans les produits grand public et industriels. Les applications médicales, cependant, affichent la croissance la plus rapide, à 6,73 %, portées par les règles de sérialisation du Golfe qui exigent l'ajout d'identifiants uniques à chaque blister et flacon. Chaque emballage stérile nécessite souvent une étiquette multicouche avec des éléments de sécurité apparents et dissimulés, augmentant la demande d'entoilages.
Les rubans trouvent une demande stable dans la construction, l'automobile et l'assemblage électronique, où les adhésifs double face lient plastiques, métaux et composites. Les films de protection industriels protègent les surfaces en verre, métal et panneaux composites pendant la fabrication et l'expédition, un segment susceptible de croître à mesure que de nouvelles usines émergent dans le cadre de Vision 2030. Les films graphiques complètent la demande avec des habillages de véhicules et des enseignes commerciales qui exploitent les entoilages en vinyle coulé pour leur conformabilité sur les courbes complexes.
Analyse géographique
Marché des Étiquettes et Doublures Antiadhésives en Arabie Saoudite
L'Arabie Saoudite a généré 59,97 % du chiffre d'affaires des étiquettes et doublures antiadhésives du CCG en 2025, soutenu par d'importants projets dans le secteur de l'alimentation et des boissons ainsi que par le Programme national de développement industriel et logistique. La simplification des procédures d'approbation de la SFDA permet aux marques locales d'accélérer leurs exportations, augmentant ainsi davantage les tirages d'impression locaux. La nouvelle usine d'emballage de Zahra Al-Waha a démarré ses activités en mars 2025, ajoutant des capacités nationales même si les hausses des prix des matières premières exercent une pression sur les petits transformateurs. Les corridors logistiques de la ville économique du roi Abdallah et le pont terrestre de Djeddah positionnent le Royaume comme un hub de réétiquetage pour les expéditions vers l'Afrique et l'Asie du Sud.
Marché des Étiquettes et Doublures Antiadhésives aux Émirats Arabes Unis
Les Émirats Arabes Unis devraient enregistrer le taux de croissance le plus rapide, soit 6,58 %, d'ici 2031. Dubai Industrial City a ajouté 350 millions AED (95,3 millions USD) d'investissements alimentaires en 2024 et accueille désormais plus de 1 100 locataires industriels. L'expansion des polymères de Borouge à 6,6 millions de tonnes par an d'ici 2028 ancre l'approvisionnement local en résines, tandis que la plateforme Tatmeen oblige les imprimeurs pharmaceutiques à installer des équipements de vérification. La proximité des ports en eaux profondes et des voies ferrées de fret permet une logistique multimodale fluide, attirant des clients en emballage e-commerce à la recherche d'un service en 24 heures.
Marché des Étiquettes et Doublures Antiadhésives du CCG
Le Qatar, Bahreïn, Oman et le Koweït constituent la part restante de la valeur du marché. Le Qatar tire parti de la demande liée au tourisme et aux événements, tandis que le réseau Madayn d'Oman soutient les projets d'emballage flexible, et que Bahreïn prévoit d'introduire des notices électroniques codées en QR d'ici 2025. Les nouveaux codes douaniers à 12 chiffres de la région ajoutent de la complexité, ce qui profite aux transformateurs qui regroupent les déclarations de droits de douane avec les emballages imprimés. Collectivement, les petits États du Golfe créent des opportunités de niche axées sur la certification halal, les exportations spécialisées et la logistique de la chaîne du froid, qui reposent toutes sur un étiquetage conforme.
Paysage réglementaire
Les convertisseurs d'étiquettes du CCG évoluent dans un ensemble de mandats d'étiquetage des produits et de dispositifs de conformité des emballages qui déterminent les informations obligatoires sur l'emballage et les substrats pouvant être commercialisés. En Arabie saoudite, le règlement technique SASO relatif aux emballages (notifié via le processus OTC de l'OMC, y compris G/TBT/N/SAU/1257) couvre les emballages fabriqués à partir de matériaux tels que les plastiques et le papier, liant l'accès au marché à une évaluation de conformité documentée et à des normes de référence (notamment la norme SASO-ISO 18602 relative à l'optimisation des emballages et les directives SASO liées à l'information sur les étiquettes autocollantes). Parallèlement, les exigences de traçabilité et de notices électroniques par QR code dans le secteur de la santé mentionnées dans le contexte du rapport (y compris la plateforme Tatmeen des Émirats arabes unis) augmentent la part du contenu à données variables et les exigences de vérification pour les étiquettes pharmaceutiques.
Aux Émirats arabes unis, le ministère de l'Industrie et des Technologies avancées (MoIAT) a mis à jour les marques de conformité nationales et les étiquettes d'efficacité en avril 2025, avec des fenêtres de transition de 12 mois pour les produits fabriqués localement et de 6 mois pour les produits importés. Cette mise à jour a nécessité des modifications des maquettes d'emballage et d'étiquetage dans plusieurs catégories. Le MoIAT gère également des filières de certificats de conformité pour les produits réglementés et maintient des chantiers relatifs à l'autorisation du plastique recyclé dans les emballages alimentaires en vertu du décret-loi fédéral n° 20 de 2015, renforçant la nécessité d'une conformité documentée dans l'étiquetage en contact avec les aliments et les structures d'emballage utilisées par les fabricants de biens de consommation (FMCG) et de produits de santé.
Analyse de la chaîne de valeur
La chaîne de valeur des étiquettes et supports de protection du CCG débute par les matières premières en amont et les intrants spécialisés, notamment le papier, les films polymères (BOPP, PET, PE), les adhésifs sensibles à la pression, les revêtements silicone anti-adhérents, les encres et les composants sécuritaires ou intelligents (codes 2D, inlays RFID/NFC). Les producteurs régionaux de polymères et les plateformes de résines mentionnés dans le contexte du rapport (y compris les plans d'expansion de Borouge et les programmes de résines circulaires de SABIC) soutiennent les supports d'étiquettes à base de films et les films de support, tandis que les convertisseurs et enducteurs assurent le revêtement silicone, la découpe/rembobinage, le découpage et la finition. L'impression et la conversion couvrent ensuite la flexographie ainsi que des flux de travail numériques et hybrides en croissance, suivis d'étapes d'inspection et de vérification qui soutiennent de plus en plus la sérialisation et la lisibilité des codes QR dans le secteur de la santé.
En aval, les étiquettes et constructions avec support de protection sont acheminées vers les utilisateurs des secteurs des biens de consommation, de la cosmétique, de la santé, de l'industrie et de la logistique, la distribution étant façonnée par les besoins d'étiquetage douanier et les règles commerciales transfrontalières. Les modifications du tarif douanier intégré du CCG (codes à 12 chiffres et lignes tarifaires élargies mises en œuvre en 2025) augmentent le volume des étiquettes d'expédition et de conformité à données variables, resserrant les délais d'exécution requis pour les convertisseurs desservant le commerce électronique et les centres de réétiquetage autour des principaux ports et zones franches. Les points de friction clés incluent la main-d'œuvre qualifiée pour la conversion avancée, l'accès à des matériaux conformes et aux essais pour les emballages réglementés, ainsi que la disponibilité des parcs numériques, ce qui conduit les fabricants d'équipements et les partenaires de service régionaux à étendre leur support local afin de réduire les temps d'arrêt et de soutenir l'exécution en flux tendu.
Paysage concurrentiel
Les multinationales, dont Avery Dennison, CCL Industries, UPM Raflatac, 3M et Brady, ancrent la chaîne d'approvisionnement en adhésifs, films et supports d'étiquettes. Les transformateurs régionaux, tels que Sigma Middle East Labels, RAK Labels et Lawaseq, complètent l'écosystème avec une production à délais courts. PwC a recensé 475 fusions et acquisitions au Moyen-Orient en 2024, dont cinq transactions supérieures à 1 milliard USD, signalant un appétit persistant pour l'échelle malgré le ralentissement mondial. L'intégration en amont de Borouge illustre une stratégie verticale qui sécurise les matières premières polymères et établit une base de coûts.
Les fabricants d'équipements renforcent également leur présence régionale. Rotocon a nommé ITM comme distributeur exclusif dans le CCG en mars 2025, et les équipementiers de presses ont ouvert des centres de service à Dubaï et à Riyad pour réduire les temps d'arrêt des flottes numériques. Les acteurs numériques perturbateurs comme Saudi Graphco tirent parti d'investissements tardifs pour promettre une livraison en un jour, gagnant des parts sur les ateliers flexo traditionnels. Pendant ce temps, l'imprimante de bouchons de Domino menace les volumes d'étiquettes dans les boissons si les embouteilleurs du Golfe adoptent des designs sans étiquette.
La qualité et la conformité séparent désormais les leaders des suiveurs. Moins de 30 % des transformateurs détiennent à la fois les certifications ISO 14001 et FSSC 22000, une ouverture pour les entrants bien capitalisés. Les fournisseurs de niche maîtrisant l'impression hybride, les films mono-matériaux recyclables et les écosystèmes d'étiquetage électronique peuvent capturer des commandes à marges élevées, tandis que les acteurs de commodité font face à une pression continue sur les prix à mesure que la volatilité des résines et les technologies sans étiquette convergent.
Leaders du secteur des étiquettes et entoilages antiadhésifs du CCG
Avery Dennison Corporation
Taghleef Industries LLC
3M Company
UPM Raflatac Oy
Brady Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Étiquettes et Doublures Antiadhésives du CCG
- Avery Dennison Corporation
- CCL Industries Inc. (Pacman CCL)
- Taghleef Industries LLC
- 3M Company
- UPM Raflatac Oy
- Brady Corporation
- Sigma Middle East Labels Industries LLC
- Sticker Products Company (Lawaseq)
- Print Pack LLC
- Labels UAE (Mustansir Labels LLC)
- Label Tech UAE LLC
- SoluWise Labels LLC
- Ravenwood Packaging Ltd.
- Fuji Seal International Inc.
- Interlabels Gulf LLC
- Al-Mal Polymer Ltd.
- RAK Labels FZC
- Gulf Printing and Packaging Company
- Saudi Print and Pack Company
- Skanem AS
Lire l’analyse des entreprises de marché des étiquettes et doublures antiadhésives du CCG

Opportunités de marché et perspectives d'avenir
Les opportunités se concentrent là où les exigences de conformité et les programmes de localisation augmentent la complexité des étiquettes par unité et attirent davantage d'activité d'emballage vers les zones industrielles du CCG. Dans le secteur de la santé, l'identification unitaire et les notices électroniques liées aux QR codes (y compris la plateforme Tatmeen des Émirats arabes unis mentionnée dans le contexte du rapport) accroissent la demande d'impression à données variables haute résolution, d'inspection en ligne et de gestion sécurisée des liens. Cela soutient l'investissement dans les presses hybrides et le matériel de vérification. Dans le commerce et la logistique, l'extension du tarif douanier intégré du CCG en 2025 à 13 400 lignes tarifaires accroît le besoin de données variables précises et spécifiques aux droits sur les colis et les caisses, créant un espace vacant pour les convertisseurs combinant étiquetage et flux de données prêts pour le kitting et les douanes.
L'innovation matérielle et les projets locaux de matières premières soutiennent également les étiquettes à base de films, les manchons rétractables et les films de support de protection. En mai 2026, TA'ZIZ et Alpha Dhabi Holding ont annoncé une collaboration estimée à 10 milliards USD pour la production de produits chimiques industriels à Abou Dhabi, incluant des résines et revêtements liés à l'emballage, ce qui renforce l'argument en faveur de structures de film et de chimie de revêtement d'origine locale. Les protocoles d'accord et initiatives d'approvisionnement de mai 2026 impliquant Borouge (par exemple, un protocole d'accord avec Al Ain Farms Group visant à accroître l'approvisionnement en résine HDPE produite localement) et plusieurs propositions de fabrication d'emballages à Abou Dhabi indiquent également une localisation plus profonde des chaînes d'approvisionnement en emballages, ce qui tend généralement à accroître la demande de supports d'étiquettes conformes, de supports de protection et de solutions intelligentes/traçabilité pouvant être déployées plus près des lignes de remplissage. Alors que les scores de durabilité et les approbations de recyclabilité deviennent des critères d'achat pour les propriétaires de marques multinationales, les technologies d'étiquettes détachables et flottables et les solutions de film sans PFAS soutiennent la premiumisation des manchons rétractables et des formats moulés in-mold et autocollants.
Recent Industry Developments in Marché des Étiquettes et Doublures Antiadhésives du CCG
- Juillet 2026 : Avery Dennison a reçu l'approbation technologique RecyClass pour ses étiquettes RFID AD CleanFlake, favorisant la recyclabilité des bouteilles en PET en permettant le retrait des composants d'étiquette lors du recyclage mécanique. Cela renforce l'argument commercial en faveur des étiquettes intelligentes RFID dans les biens de consommation tout en s'alignant sur les exigences d'approvisionnement en emballages axées sur la recyclabilité.
- Février 2026 : Avery Dennison a élargi son portefeuille NFC Connect grâce à l'intégration à grande échelle des circuits intégrés flexibles de Pragmatic Semiconductor pour l'emballage intelligent. Cette initiative réduit les obstacles pour les convertisseurs et les propriétaires de marques souhaitant déployer des étiquettes connectées permettant d'accéder à du contenu numérique, à l'authentification et aux fonctions de traçabilité sans modifier les formats d'emballage primaire.
- Septembre 2025 : Taghleef Industries a lancé une technologie de film d'étiquette in-mold détachable conçue pour se séparer nettement lors du recyclage mécanique des contenants rigides en polypropylène. Cela offre aux propriétaires de marques et aux mouleurs une voie permettant de conserver une décoration premium tout en réduisant la contamination des flux de recyclage, augmentant l'attractivité des films d'étiquettes avancés dans les programmes d'emballage circulaire.


Marché des Étiquettes et Doublures Antiadhésives du CCG Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché couvre la valeur des étiquettes et supports de protection utilisés dans les pays du CCG, comptabilisée à partir du point où ces produits sont vendus pour répondre à la demande d'utilisation finale et de conversion, et exprimée en USD pour une vision cohérente.
Exclusions de périmètre : il n'inclut pas les substrats d'emballage sans fonction d'étiquetage, les machines d'impression, les encres ou les adhésifs vendus comme intrants autonomes.
Aperçu de la segmentation
- Par composant
- Étiquettes imprimées
- Entoilages antiadhésifs
- Par matériau de surface
- Papier
- Entoilage en film
- Polyéthylène téréphtalate à orientation biaxiale (BOPP)
- Polyéthylène téréphtalate (PET)
- Polyéthylène (PE)
- Autres matériaux de surface
- Par procédé d'impression
- Lithographie offset
- Héliogravure
- Flexographie
- Numérique
- Autres procédés d'impression
- Par format d'étiquette
- Étiquettes encollées humides
- Étiquettes auto-adhésives
- Étiquettes dans le moule
- Manchons
- Autres formats d'étiquette
- Par secteur utilisateur final
- Alimentation
- Boissons
- Santé
- Cosmétiques
- Ménager
- Industriel
- Autres secteurs utilisateurs finaux
- Par matériau d'entoilage antiadhésif
- Kraft calandré
- Papier couché à l'argile
- Papier couché polyoléfinique
- Films
- Autres matériaux d'entoilage antiadhésif
- Par application d'entoilage antiadhésif
- Étiquettes
- Rubans
- Médical
- Industriel
- Films graphiques/Signalétique
- Autres applications d'entoilage antiadhésif
- Par pays
- Émirats arabes unis
- Arabie saoudite
- Qatar
- Reste du CCG
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour établir la carte de demande de base pour l'utilisation d'étiquettes et de supports de protection dans le CCG, et pour définir des fourchettes réalistes de croissance de la consommation par secteur d'utilisation finale. Nous nous sommes référés aux indicateurs commerciaux et de production publics disponibles, puis les avons reliés à l'intensité d'emballage et aux exigences d'étiquetage figurant dans les publications gouvernementales et associatives.
Les sources typiques comprenaient des statistiques officielles et des portails commerciaux tels que les autorités statistiques nationales du CCG, UN Comtrade pour les flux douaniers d'articles pertinents en papier et en film, les séries macroéconomiques de la Banque mondiale, ainsi que des références normatives ou réglementaires influençant la conformité en matière d'étiquetage. Nous avons également examiné les rapports annuels des entreprises, les présentations aux investisseurs et une couverture médiatique fiable afin de comprendre les ajouts de capacité, les pressions sur les prix et les évolutions technologiques (par exemple, l'adoption de l'impression numérique et l'utilisation de films). Dans quelques domaines, des abonnements payants ont été utilisés uniquement pour les données financières des entreprises et le criblage des brevets afin de procéder à des vérifications directionnelles croisées. Ces sources sont illustratives, et de nombreuses autres références publiques et payantes ont également été utilisées pour collecter des données, les valider et clarifier les questions en suspens.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur la validation de la manière dont les étiquettes et supports de protection sont achetés, tarifés et spécifiés dans le CCG, les statistiques publiées séparant rarement clairement ces catégories de produits. Nous avons échangé avec des convertisseurs, des distributeurs de matériaux et des équipes d'achat et d'emballage d'utilisateurs finaux à travers le CCG afin de confirmer l'évolution des volumes, les conditions contractuelles habituelles et les moments où les changements de prix se sont réellement matérialisés au cours de l'année.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 33 % | Cadres dirigeants : 12 % |
| Niveau intermédiaire : 53 % | Responsables fonctionnels/d'unité : 43 % |
| Acteurs plus petits : 14 % | Managers : 45 % |
Dimensionnement et prévision du marché
Le dimensionnement a débuté par une construction descendante où la production d'emballages et l'activité clé d'utilisation finale ont été traduites en bassins de demande d'étiquettes et de supports de protection, puis filtrées via les taux d'adoption des formats sensibles à la pression, des formats à collage humide et des constructions à support de protection. Une fois ce bassin de demande établi, nous avons corroboré les totaux à l'aide de vérifications ascendantes sélectives, telles que des fourchettes de revenus de convertisseurs échantillonnés, des retours de canaux sur les catégories fortement importées, et des fourchettes de prix typiques par matériau et format, ce qui a permis d'ajuster les poches sous-couvertes.
Les intrants utilisés dans le modèle comprenaient les évolutions de la répartition des formats d'étiquettes (sensible à la pression contre collage humide et manchons), la répartition du support facial entre papier et film, la répartition des matériaux de support de protection (papiers kraft et couchés contre films), l'adoption des procédés d'impression (flexographie et numérique en particulier), et les signaux de demande d'utilisation finale provenant des activités alimentaires, des boissons, de la santé et de l'industrie. Lorsque les données de volume directes manquaient, les écarts ont été traités à l'aide d'indicateurs proxy tels que les mouvements commerciaux, les annonces de capacité et la consommation normalisée par unité de production emballée, puis testés en conditions réelles lors des entretiens.
Les prévisions se sont principalement appuyées sur l'analyse de scénarios, car la tarification et la substitution de matériaux peuvent évoluer plus rapidement que les volumes sur ce marché. Les hypothèses de croissance, de répercussion des prix et d'évolution du mix ont été définies en fourchettes puis affinées en fonction de ce que les répondants jugeaient réalisable dans le cadre des cycles d'achat et des réglementations actuels.
Validation des données et cycle de mise à jour
Les résultats ont été vérifiés par triangulation entre des signaux indépendants, notamment la direction des échanges commerciaux, les tendances de production d'utilisation finale et l'intensité implicite d'étiquetage par unité selon le secteur. Les écarts dépassant les fourchettes attendues ont déclenché un second examen des hypothèses de facteurs déterminants, suivi de nouveaux contacts ciblés afin de confirmer si l'écart était dû au calendrier des prix, à un mouvement de mix ou à un problème de limite de périmètre.
Avant validation finale, le modèle est examiné en plusieurs étapes afin de garantir la cohérence des calculs, des conversions d'unités et de l'agrégation par pays. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs se produisent, tels que de fortes fluctuations des prix des matières premières ou des changements majeurs de capacité. Juste avant la livraison, nous effectuons une nouvelle passe pour nous assurer que les derniers indicateurs publics sont reflétés dans la vision finale.
Taille du marché des étiquettes et supports de protection du CCG selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les étiquettes et supports de protection du CCG peuvent sembler très éloignées, même lorsque le titre semble identique, car les périmètres et les choix temporels ne sont pas uniformes. En pratique, les différences proviennent généralement de ce qui est comptabilisé comme une étiquette par rapport à un travail d'impression d'emballage, de la question de savoir si les supports de protection sont limités aux usages liés aux étiquettes, et de la manière dont la tarification est convertie en USD au cours de l'année.
Les principaux facteurs d'écart ici sont la cadence d'actualisation et le calendrier des devises, ainsi que la manière dont les prix de vente moyens sont échelonnés au cours de l'année lorsque les intrants papier et film évoluent rapidement. Pour cette raison, la valeur de 2025 a été revérifiée par rapport à la réalité tarifaire spécifique à l'année et aux signaux commerciaux avant d'être finalisée chez Mordor Intelligence.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 528,71 millions USD (2025) | |
| Portail sectoriel A | USD 1500.00 M (2023) | Utilise une définition plus large des étiquettes et supports de protection et semble intégrer une demande non-CCG ou non comparable, et il n'est pas clair comment les formats d'étiquettes et les usages exclusifs de supports de protection ont été séparés ou convertis selon un calendrier USD cohérent. |
| Bulletin de marché B | USD 21200.00 M (2025) | Ce chiffre n'est probablement pas limité aux étiquettes et supports de protection en tant que produits, et pourrait capturer un ensemble de dépenses d'emballage ou d'impression plus large, ce qui gonfle les totaux par rapport à un modèle lié aux facteurs de demande d'étiquettes et de supports de protection. |
Le tableau montre que l'écart s'explique principalement par le contrôle du périmètre et par le fait que le prix et la devise soient ancrés ou non à la même année. Lorsque nous maintenons le comptage lié à des limites de produits claires et le vérifions par croisement avec des signaux indépendants de demande et de tarification, le chiffre obtenu reste traçable à des intrants reproductibles plutôt qu'à un vaste ensemble de dépenses.


Questions clés traitées dans le rapport
Quelle est la valeur actuelle du marché des étiquettes et entoilages antiadhésifs du CCG ?
Le marché est évalué à 551,55 millions USD en 2026 et devrait atteindre 681,69 millions USD d'ici 2031.
Quel segment affiche la croissance la plus rapide dans les formats d'étiquette ?
Les manchons rétractables croissent à 5,21 % par an, car les marques de boissons et de cosmétiques recherchent des graphismes à 360 degrés et l'inviolabilité.
Pourquoi les presses d'impression numérique gagnent-elles des parts dans le CCG ?
Le commerce électronique et les mandats de sérialisation exigent des tirages courts et des données variables, permettant aux presses numériques d'atteindre un TCAC de 6,61 % jusqu'en 2031.
Comment l'Arabie saoudite influence-t-elle la demande régionale ?
L'Arabie saoudite détient 59,97 % des revenus, portée par de grands investissements alimentaires, des boissons et industriels dans le cadre de Vision 2030.
Quelle tendance matérielle soutient les objectifs de durabilité ?
Les entoilages en film fabriqués à partir de polypropylène recyclable et de PET se développent à un TCAC de 5,86 %, aidés par l'approvisionnement local en résines de Borouge et SABIC.
Quel facteur stimule le plus l'expansion du marché ?
Les initiatives de diversification dans le cadre de la Vision 2030 saoudienne et du programme « Fabriqué aux Émirats arabes unis » ajoutent des usines nécessitant des étiquettes industrielles et grand public conformes.
Dernière mise à jour de la page le:



