
Analyse du marché du mobilier par Mordor Intelligence
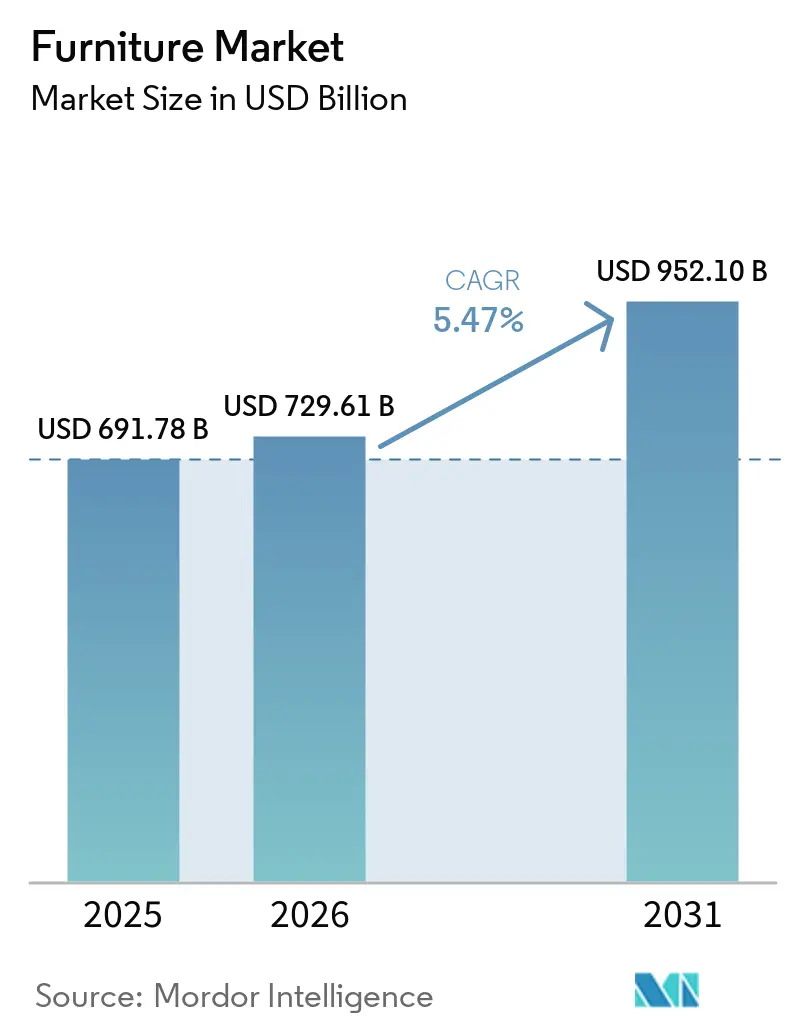
La taille du marché du mobilier devrait passer de 729,6 milliards USD en 2026 à 769,5 milliards USD en 2027 et atteindre 987,8 milliards USD d'ici 2032, avec un CAGR de 5,12 % sur la période 2027-2032.
L'accessibilité financière confère au mobilier modulaire un rôle commercial dans la satisfaction des besoins en logement en Inde et dans la réorganisation des espaces au sein des foyers établis. Relier l'expérience physique du produit à la conversion en ligne peut aider les marques à atteindre ces acheteurs tout en conservant le contrôle de l'offre orientée client. Les achats institutionnels créent une ouverture parallèle pour les fournisseurs capables d'associer le mobilier à une livraison reproductible et à une qualification des produits. Ces réponses valorisent une proposition d'ameublement cohérente et les capacités opérationnelles nécessaires pour la reproduire. Les coûts logistiques à l'exportation et les coûts liés à la responsabilité des producteurs limitent ensuite les commandes pouvant absorber la totalité des dépenses liées au service d'un marché de destination.
Points clés du rapport
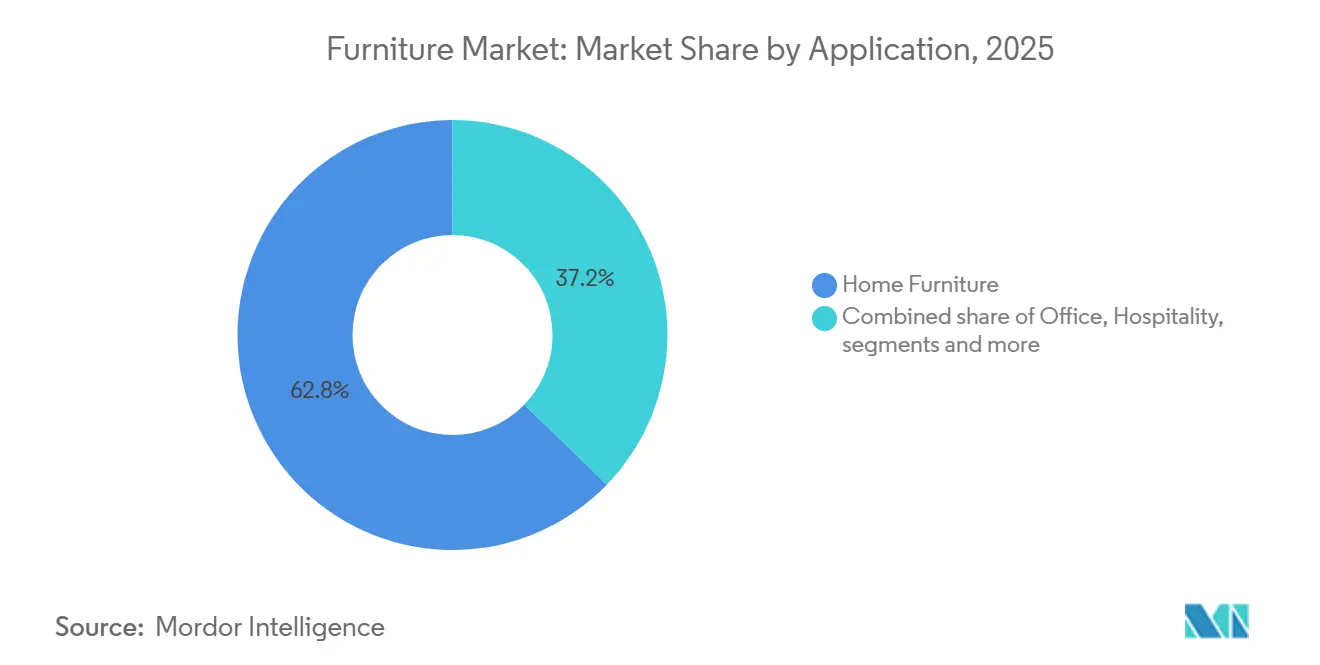
- Par application, le mobilier résidentiel a dominé avec une part de marché du mobilier de 62,34 % en 2026, tandis que le mobilier de bureau devrait connaître la croissance la plus rapide avec un CAGR de 7,02 % sur la période 2027-2032.
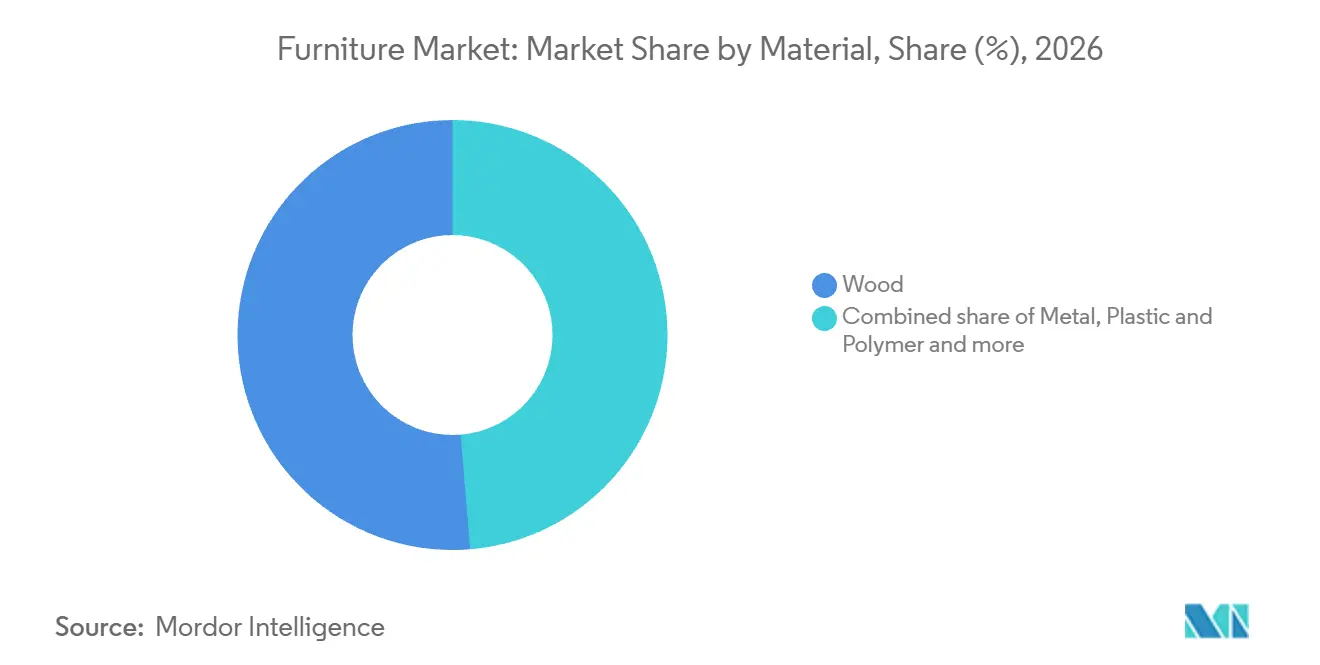
- Par matériau, le bois représentait une part de 51,31 % de la taille du marché du mobilier en 2026, et le métal devrait connaître la croissance la plus rapide avec un CAGR de 7,38 % sur la période 2027-2032.
- Par gamme de prix, le mobilier milieu de gamme détenait la plus grande part à 53,83 % en 2026, le mobilier haut de gamme devant connaître la croissance la plus rapide avec un CAGR de 6,73 % sur la période 2027-2032.
- Les canaux de distribution étaient dominés par le B2C/Vente au détail avec une part de 78,95 % en 2026, tandis que les ventes B2B/Projet devraient connaître la croissance la plus rapide avec un CAGR de 7,89 % sur la période 2027-2032.
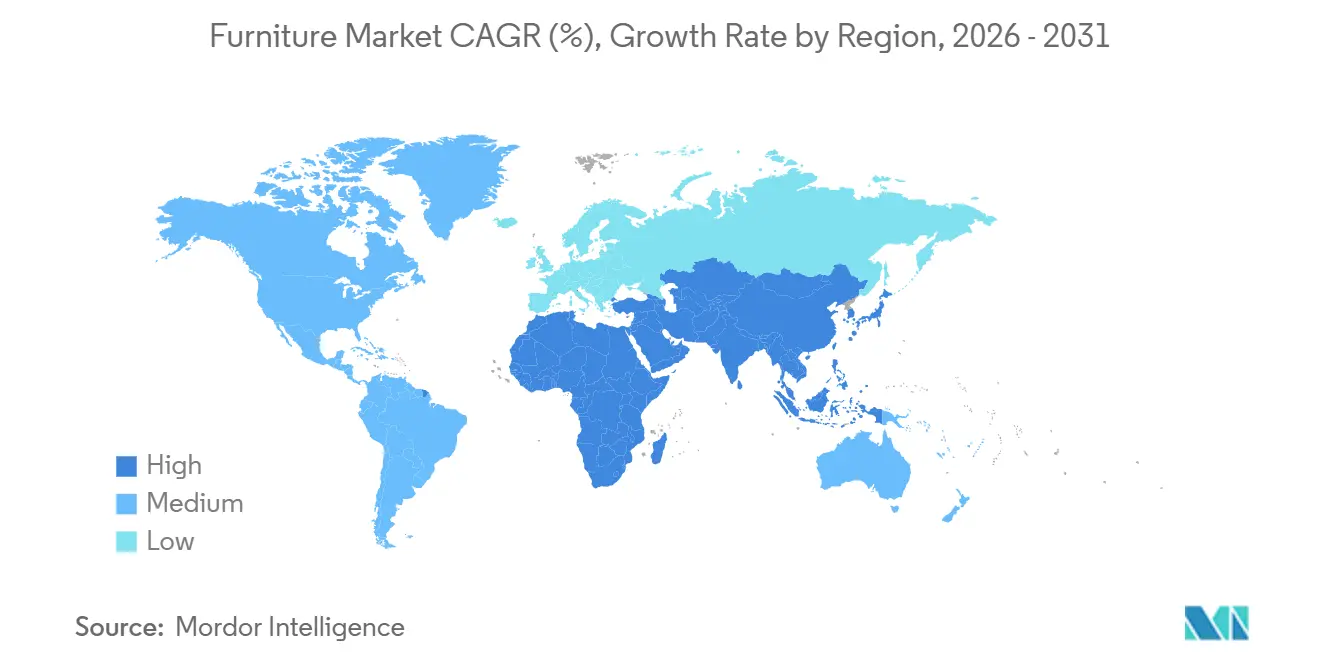
- Sur le plan géographique, l'Asie-Pacifique combinait la plus grande part de 48,71 % en 2026 avec le CAGR prévisionnel le plus rapide de 7,19 % sur la période 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Facteur de croissance | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Les dépenses de rénovation des millennials stimulant la demande de mobilier multifonctionnel | +1.1% | États-Unis d'Amérique | Moyen terme (2-4 ans) |
| L'urbanisation rapide stimule les ventes de mobilier modulaire économisant l'espace | +1.6% | République de l'Inde | Long terme (≥ 4 ans) |
| L'expansion des marques de mobilier D2C axées sur le numérique renforçant la pénétration en ligne | +1.8% | Inde, Singapour et Royaume-Uni | Moyen terme (2-4 ans) |
| Les mandats ESG des entreprises stimulant l'adoption de matériaux de mobilier recyclés et biosourcés | +0.95% | Amérique du Nord, Europe et Asie-Pacifique | Long terme (≥ 4 ans) |
| Le travail à distance et hybride stimulant la demande de mobilier de bureau à domicile | +0.8% | États-Unis d'Amérique | Court terme (≤ 2 ans) |
| La hausse des revenus de la classe moyenne soutenant les achats de mobilier haut de gamme et personnalisé | +0.62% | États-Unis d'Amérique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Les dépenses de rénovation des millennials stimulant la demande de mobilier multifonctionnel
La participation des millennials à la rénovation crée une opportunité pour les fournisseurs de mobilier lorsqu'une rénovation modifie la fonction d'une pièce existante. Parmi les répondants américains à l'enquête Houzz ayant effectué des travaux de rénovation, les millennials représentaient 10 % des propriétaires rénovateurs en 2025, contre 8 % en 2024. Cette représentation accrue rend cette cohorte plus pertinente pour les offres qui associent la réorganisation d'une pièce à son usage futur. Pour le mobilier multifonctionnel, l'argument commercial repose sur la résolution d'un conflit spécifique entre activités au sein de cet espace rénové. Une offre liée à la rénovation peut donc se démarquer par la capacité du mobilier à résoudre les fonctions prévues de la pièce dans l'aménagement final.
L'urbanisation rapide stimule les ventes de mobilier modulaire économisant l'espace
La formation de ménages urbains crée une opportunité pour le mobilier lorsque davantage de fonctions doivent tenir dans l'espace de vie disponible. Les Nations Unies ont estimé que 58 % de la population mondiale vivait dans des zones urbaines en 2025, selon les définitions nationales. L'Inde a par ailleurs approuvé 193 000 logements supplémentaires pour les familles urbaines éligibles des sections économiquement défavorisées dans 11 États le 16 octobre 2026, dans le cadre de PMAY-U 2.0. Pour les fournisseurs desservant les ménages lors de l'achèvement des logements approuvés, une offre modulaire pourrait démarrer avec un ensemble limité d'unités compatibles. L'opportunité de revenus s'étendrait ensuite d'un ensemble d'ameublement initial à des ajouts ultérieurs au fur et à mesure de l'évolution des besoins du ménage.
L'expansion des marques de mobilier D2C axées sur le numérique renforçant la pénétration en ligne
Une marque de mobilier axée sur le numérique peut étendre sa portée en coordonnant la découverte en ligne avec l'expérience physique du produit. En Inde, Wakefit a enregistré une croissance d'environ 24 % dans la catégorie mobilier au cours de l'exercice 2026, cette activité opérant principalement dans les villes où elle disposait de magasins physiques. Son site web et ses magasins en propre ont ensemble enregistré une croissance de revenus de 20,5 % en glissement annuel dans le secteur de la maison et de l'ameublement au cours du deuxième trimestre 2026. Les canaux en ligne ont généré 52,7 % du chiffre d'affaires de l'entreprise ce trimestre, toutes catégories confondues, incluant les matelas, le mobilier et l'ameublement. La direction a décrit des clients effectuant des recherches en ligne avant d'acheter en magasin et achetant en ligne après des visites en magasin. Un magasin peut donc contribuer à une conversion numérique de mobilier même lorsqu'il n'enregistre pas la vente finale.
Les mandats ESG des entreprises stimulant l'adoption de matériaux de mobilier recyclés et biosourcés
Les exigences en matière de durabilité peuvent influencer la demande de mobilier avant qu'un acheteur ne sélectionne un matériau particulier ou ne passe une commande. Dans son questionnaire CDP 2025, Steelcase a signalé une augmentation des cas de vente liés à la durabilité et davantage de demandes de renseignements sur la durabilité dans les appels d'offres et les demandes de propositions des clients. Cet intérêt au stade des achats donne aux fournisseurs une raison de rendre les attributs environnementaux utilisables dans le cadre d'une décision d'achat formelle. Les offres recyclées et biosourcées ont une ouverture commerciale lorsque leurs attributs documentés répondent à l'exigence que l'acheteur teste. La documentation environnementale devient alors une caractéristique d'éligibilité de l'offre de mobilier lorsque l'acheteur en fait une condition de l'appel d'offres.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Les règles de Responsabilité Élargie des Producteurs (REP) de l'UE augmentant les coûts de conformité pour les exportateurs | -0.6% | France et autres pays de l'UE | Long terme (≥ 4 ans) |
| Des coûts logistiques transfrontaliers élevés et des risques de dommages réduisant les marges du commerce électronique de mobilier volumineux | -0.5% | Vietnam et États-Unis | Moyen terme (2-4 ans) |
| La volatilité des prix des matières premières augmente les coûts de fabrication | -0.25% | Amérique du Nord, Europe et Asie-Pacifique | Court terme (≤ 2 ans) |
| Les droits de douane et les droits d'importation limitent l'accès aux marchés transfrontaliers | -0.4% | États-Unis d'Amérique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Les règles de Responsabilité Élargie des Producteurs (REP) de l'UE augmentant les coûts de conformité pour les exportateurs
La responsabilité des producteurs ajoute un coût d'entrée sur le marché que les exportateurs de mobilier doivent intégrer en plus de la fabrication et de la livraison. En France, les producteurs de mobilier utilisant un éco-organisme agréé paient une contribution REP liée au produit pour financer des obligations incluant la gestion des déchets en fin de vie. La REP sur les emballages de l'UE impose par ailleurs aux entreprises assujetties mettant des produits emballés sur le marché de contribuer au financement de la collecte et du recyclage des emballages. L'allègement pour les petits producteurs dépend des conditions applicables et des règles nationales, de sorte que l'éligibilité doit être établie pour l'entreprise concernée. La contrainte commerciale est l'obligation supplémentaire attachée à la mise de marchandises sur le marché de destination, ce qui réduit le produit disponible de chaque vente conforme.
Des coûts logistiques transfrontaliers élevés et des risques de dommages réduisant les marges du commerce électronique de mobilier volumineux
Le mobilier volumineux crée un obstacle à l'exportation car la protection du produit et son stockage à proximité des clients consomment tous deux des ressources avant la livraison. Dans une enquête Access Partnership de 2025 auprès de 150 micro, petites et moyennes entreprises vietnamiennes de mobilier engagées dans le commerce électronique, 94 % ont cité les coûts logistiques transfrontaliers comme leur principale contrainte à l'exportation.[1] Le rapport a identifié l'entreposage à destination, le stockage, l'exécution des commandes et les emballages de protection comme des facteurs de pression, notamment les coûts élevés d'occupation des entrepôts aux États-Unis. Pour un petit exportateur, un prix de vente attractif doit donc couvrir une opération côté destination ainsi que le transport international. Cela limite la portée des commandes volumineuses à faible valeur dont le produit restant ne peut pas absorber ces exigences de manutention et de stockage.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par application :
Échelle résidentielle et dynamique des commandes en milieu professionnelLe mobilier résidentiel représentait une part de 62,34 % de la taille du marché du mobilier en 2026. Le segment le plus important dispose d'une base de dépenses de détail substantielle, illustrée par les ventes estimées de mobilier et de literie d'Ashley Store aux États-Unis de 6,26 milliards USD en 2025. Le réseau d'Ashley Store comprend des points de vente au détail détenus par l'entreprise et par des concessionnaires. Pour les fabricants, cette structure rend pertinente une exécution cohérente des produits dans les points de vente exploités par différents opérateurs pour accéder à la demande des ménages. Un fabricant peut donc poursuivre cette portée de vente au détail grâce à une gamme de mobilier commune sans avoir à reproduire l'intégralité du réseau de magasins du détaillant.
Le mobilier de bureau est le segment à la croissance la plus rapide, avec un CAGR prévisionnel de 7,02 % sur la période 2027-2032. HNI Corporation a enregistré une croissance organique des commandes de 5 % en glissement annuel dans son segment Mobilier de Bureau au deuxième trimestre 2026. Les taux de croissance des clients petites et moyennes entreprises et des clients sous contrat étaient comparables, donnant à la dynamique des commandes rapportée plus d'une source d'acheteurs. Pour les fournisseurs de mobilier de bureau, cette diversité rend pertinentes les offres adaptées aux petits employeurs aux côtés de celles conçues pour les comptes sous contrat. Un fournisseur axé uniquement sur les grands comptes sous contrat ne s'adresserait qu'à une partie de la diversité des acheteurs visible dans l'augmentation des commandes rapportée.



Par matériau :
Échelle des fibres et construction hybrideLe bois représentait une part de marché du mobilier de 51,31 % en 2026. Pour ce segment le plus important, Inter IKEA Group a indiqué que la fabrication des produits IKEA a utilisé 14,7 millions de mètres cubes de bois et de papier en équivalent bois rond au cours de l'exercice 2025. Ce besoin combiné en matériaux illustre l'échelle du programme à laquelle la disponibilité des fibres devient pertinente pour la production de mobilier fini. Les gammes à base de bois relient la fabrication des produits aux décisions d'approvisionnement en matériaux bien avant que le mobilier fini n'atteigne un détaillant. La sécurisation d'un flux de fibres adapté fait partie du maintien d'une gamme à base de bois sur des cycles de production successifs.
Le métal est le segment à la croissance la plus rapide, avec un CAGR prévisionnel de 7,38 % sur la période 2027-2032. Dans son rapport annuel 2025, Siam Steel International a décrit une demande croissante en Thaïlande pour des produits hybrides combinant bois et acier, citant leur résistance et leur durabilité. Une telle construction permet au métal et au bois de contribuer aux performances d'une même pièce de mobilier. Pour les fournisseurs, cela crée une opportunité de conception autour de la contribution du composant métallique à l'article fini. L'argument de croissance peut donc inclure un rôle structurel plus important pour le métal dans un mobilier qui préserve également les caractéristiques d'un autre matériau.

Par gamme de prix :
Ampleur du milieu de gamme et intégration haut de gammeLe mobilier milieu de gamme était le segment le plus important, avec une part de 53,83 % en 2026. Adairs a décrit son activité australienne Focus on Furniture comme ayant une offre de produits milieu de gamme dans sa présentation de résultats de février 2025. Le détaillant a ensuite enregistré une croissance des ventes de 1,9 % au premier semestre de l'exercice 2026 par rapport au premier semestre de l'exercice 2025, fournissant un résultat opérationnel ultérieur pour la même activité australienne. Pour les fournisseurs desservant ce point de prix, chaque caractéristique de produit supplémentaire nécessite une justification de revenus dans le cadre du positionnement de vente prévu, faisant de la différenciation sélective un élément central d'une offre milieu de gamme évolutive.
Le mobilier haut de gamme est le segment à la croissance la plus rapide, avec un CAGR prévisionnel de 6,73 % sur la période 2027-2032. Arhaus a déclaré un chiffre d'affaires net de 1,38 milliard USD pour l'ameublement résidentiel à l'échelle de l'entreprise en 2025, en hausse de 8,5 % par rapport à 2024.[2] La marque haut de gamme exploite une activité de mobilier et de décoration intégrée verticalement, plaçant le résultat rapporté dans une proposition d'ameublement plus large. Pour un opérateur avec ce modèle, la coordination à travers la gamme peut soutenir une offre cohérente sur les pièces de mobilier individuelles et la décoration complémentaire. L'opportunité haut de gamme est donc liée à la complétude de cette proposition ainsi qu'au prix d'un article individuel.
Par canal de distribution :
Portée de la vente au détail et accès institutionnelLe B2C/Vente au détail était le segment le plus important, avec une part de 78,95 % en 2026. Inter IKEA Group a indiqué que le nombre de clients dans le système de vente au détail mondial d'IKEA a augmenté de 3 % au cours de l'exercice 2025, le système couvrant les produits, l'alimentation et les services. L'entreprise a indiqué que les baisses de prix au cours des 2 années précédentes ont contribué à cette augmentation, reliant l'accessibilité à l'élargissement de sa base de clients. Cela donne aux fournisseurs orientés vers les consommateurs une raison commerciale d'évaluer la portée combinée et la proposition de prix de leur circuit de vente au détail. Un grand système de vente au détail peut transformer un accès plus large aux clients en une opportunité pour les fournisseurs de mobilier, à condition que l'offre corresponde à l'accessibilité qui attire ces clients.
Le B2B/Projet est le segment à la croissance la plus rapide, avec un CAGR prévisionnel de 7,89 % sur la période 2027-2032. En mars 2025, l'Université d'Essex a attribué un accord-cadre de mobilier et services associés en 5 lots, ouvert aux organismes du secteur public dans tout le Royaume-Uni. Les acheteurs éligibles comprenaient les organismes du Service national de santé, les collectivités locales et les établissements d'enseignement, avec le mobilier de bureau, de salle de classe et spécialisé parmi les catégories du cadre. L'attribution a établi un circuit d'approvisionnement, tandis que l'activité des fournisseurs dépendait des acheteurs passant des commandes dans le cadre de l'arrangement. Pour les fournisseurs de projets, l'avantage est la capacité d'adapter un circuit d'approvisionnement commun à plusieurs contextes institutionnels, rendant la couverture des acheteurs précieuse uniquement lorsqu'elle est soutenue par la capacité de mobilier pertinente.
Analyse géographique
Marché du Mobilier en Asie-Pacifique
L'Asie-Pacifique représentait une part de marché du mobilier de 48,71 % en 2026 et est la région à la croissance la plus rapide, avec un CAGR prévisionnel de 7,19 % sur la période 2027-2032. La valeur des ventes au détail de mobilier des entreprises chinoises de taille supérieure au seuil désigné a augmenté de 14,6 % en 2025, fournissant un signal de demande spécifique au pays au sein de la région. La politique chinoise de rénovation et de rafraîchissement du logement de 2025 incluait le mobilier et l'éclairage parmi ses principales catégories de subventions, les gouvernements locaux choisissant les produits éligibles et les plafonds. Pour les fournisseurs, cette discrétion locale a fait de l'éligibilité des produits une question commerciale locale dans le cadre national. Une gamme de mobilier nationale pourrait donc faire face à une éligibilité aux subventions différente selon les canaux de vente locaux.
L'Amérique du Nord et l'Amérique du Sud sont reliées par un canal commercial dans lequel le Brésil fournit du mobilier fini et des matelas aux acheteurs étrangers. Le Brésil a exporté 769,3 millions USD de ces produits en 2025, et les États-Unis étaient sa principale destination même si leur proportion de ces expéditions a diminué. Pour les exportateurs brésiliens, cette relation rend l'accès aux acheteurs américains important pour l'utilisation commerciale des capacités d'exportation existantes. L'approfondissement de la couverture des clients américains et la diversification vers d'autres destinations sont donc des décisions de croissance distinctes pour les exportateurs brésiliens au sein de la même activité de mobilier fini et de matelas.
L'Europe combine des canaux d'exportation établis avec des conditions commerciales inégales, illustrées par un déclin de 5,5 % des exportations belges de mobilier, y compris le commerce de transit, en 2025. Le secteur du mobilier portugais a fourni une autre base d'exportation européenne, enregistrant 1,42 milliard EUR (1,6 milliard USD) d'exportations cette année-là. Dans la région Moyen-Orient et Afrique, les marchés publics municipaux saoudiens offrent un circuit de mobilier différent via des projets institutionnels. Waja Company a annoncé un accord-cadre de fourniture et d'installation de mobilier de bureau sur 3 ans attribué par la Municipalité de la Capitale Sainte le 9 septembre 2025, la valeur finale dépendant de bons de commande séparés. Ces exemples rendent la distinction entre l'exposition à l'exportation et l'accès institutionnel commercialement significative, car une attribution crée un circuit vers des commandes tandis qu'un exportateur doit continuellement sécuriser la demande à destination.
Éditions régionales
Toutes les régions
Cadre réglementaire et perspectives
La comparaison couvre des juridictions sélectionnées du point de vue des fournisseurs internationaux de mobilier cherchant à réaliser des ventes dans les catégories de produits couvertes. Les exigences en matière de sécurité, de substances nocives, de responsabilité des producteurs et de contenu local créent des engagements différents pour la qualification et la participation au marché. Pour ces fournisseurs, un circuit de qualification défini facilite l'entrée, tandis que les obligations récurrentes et les restrictions sur les offres à l'importation réduisent l'attractivité de la politique.
Tableau réglementaire
| Facteur de décision | États-Unis | Brésil | France | Chine | Afrique du Sud |
|---|---|---|---|---|---|
| Autorité principale | Commission de sécurité des produits de consommation | Inmetro | Direction de supervision REP de l'ADEME | Ministère de l'Industrie et des Technologies de l'Information, département compétent et chef de file | Département du Commerce, de l'Industrie et de la Concurrence pour les désignations d'achats industriels |
| Instruments ou orientations clés | 16 CFR partie 1261 et ASTM F2057-23 pour les unités de rangement de vêtements couvertes | Ordonnance Inmetro 143/2021 pour les berceaux pour nourrissons | REP mobilier et objectifs de collecte programmés | GB 18584-2024, en vigueur le 1er juillet 2025, pour les substances nocives dans le mobilier | Seuil d'approvisionnement public désigné pour le mobilier de bureau ; projet de réglementation plus large sur les marchés publics publié en avril 2026 |
| Effet commercial | Les unités de rangement couvertes fabriquées après le 1er septembre 2023 doivent satisfaire à la norme incorporée | Exigences de qualité technique et de certification des produits pour les berceaux pour nourrissons | Contributions liées au produit lors de l'adhésion à un éco-organisme agréé | La sélection des matériaux doit satisfaire aux limites obligatoires de substances | Minimum 85 % de contenu local dans les marchés publics désignés pour le mobilier de bureau |
| Attractivité actuelle de la politique | Moyen | Moyen | Faible | Moyen | Faible |
| Évolution future de l'attractivité de la politique | Aucun changement | Aucun changement | Durcissement | Aucun changement | Aucun changement |
| Source: Mordor Intelligence | |||||
La continuité aux États-Unis repose sur la norme existante pour les unités de rangement et la demande de renouvellement de collecte d'informations de la Commission de sécurité des produits de consommation de janvier 2026, qui n'a pas modifié les exigences de sécurité. Le circuit de certification des berceaux au Brésil et les limites obligatoires de substances pour le mobilier en Chine établissent des engagements de qualification des produits, soutenant des évaluations moyennes et la continuité autour des exigences opérationnelles. La moindre attractivité de la France reflète les obligations récurrentes des producteurs, tandis que les objectifs de collecte plus élevés programmés pour les éco-organismes de mobilier en 2028 soutiennent une orientation vers le durcissement. La faible évaluation de l'Afrique du Sud reflète son seuil de 85 % de contenu local pour les appels d'offres publics désignés pour le mobilier de bureau, les réformes du projet d'avril 2026 portant sur le cadre plus large des marchés publics.
Étapes de la chaîne de valeur
La comparaison suit l'approvisionnement en composants, la fabrication de mobilier et la distribution en gros pour montrer où les fournisseurs génèrent des revenus et où la continuité peut faire défaut. Le modèle opérationnel d'Inter IKEA Group pour l'exercice 2025 a attribué ces activités respectivement à IKEA Components, IKEA Industry et IKEA Supply AG.[3] La séparation des étapes établit une distinction commerciale importante entre la production d'une pièce prête à l'assemblage, la transformation de matériaux en mobilier et la fourniture de produits finis aux détaillants. Un groupe intégré peut coordonner ces activités, mais chaque étape nécessite sa propre réponse aux perturbations.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Développement et approvisionnement en composants | Fournisseurs de composants de mobilier tels que IKEA Components | Revenus d'approvisionnement en composants | Adéquation constante des pièces d'assemblage | Standardiser les spécifications et qualifier des sources alternatives de pièces |
| Fabrication de mobilier | Fabricants de mobilier tels que IKEA Industry | Ventes de mobilier fabriqué | Continuité des intrants en bois et en composants | Qualifier des intrants de substitution avant les interruptions de production |
| Approvisionnement en gros et distribution | Grossistes en mobilier tels que IKEA Supply AG | Ventes en gros de produits finis | Coordination entre les fournisseurs et les exigences des franchisés | Maintenir des circuits d'approvisionnement alternatifs et aligner le réapprovisionnement avec la production |
| Source: Mordor Intelligence | ||||
La sécurité de l'approvisionnement en amont peut influencer la valeur restante disponible pour les fabricants et les grossistes lorsque les intrants deviennent difficiles à obtenir. Au cours de l'exercice 2025, Inter IKEA Group a signé un accord pour acquérir 8 000 hectares de terres forestières en Lettonie afin de sécuriser un approvisionnement à long terme en bois géré de manière responsable. Cet engagement d'approvisionnement illustre pourquoi la résilience peut nécessiter une action avant que le mobilier fini n'atteigne un réseau de distribution. Pour ce modèle opérationnel, une portée de distribution plus large dépend des matériaux en amont et des composants d'assemblage satisfaisant aux mêmes exigences de production à travers des sources alternatives.
Paysage concurrentiel
Concentration du Marché
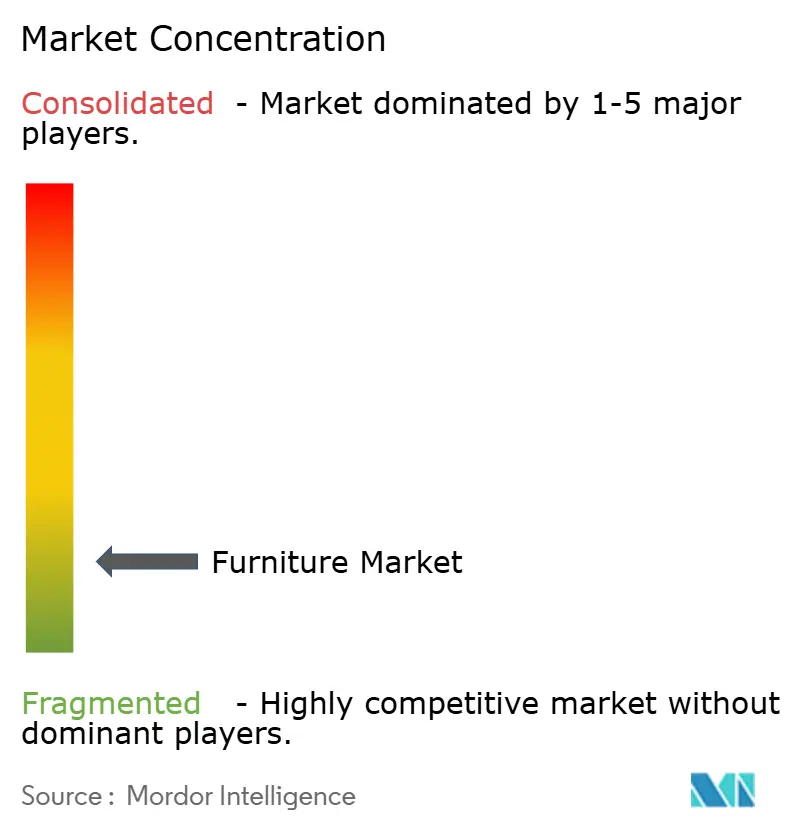
Un champ concurrentiel fragmenté couvre la fabrication, la vente au détail et les projets en milieu professionnel, Ashley Furniture Industries LLC fabriquant des meubles résidentiels séparément de l'opération de vente au détail d'Ashley Global Retail. Steelcase Inc. est passé sous la propriété de HNI Corporation lorsque HNI a finalisé son acquisition le 10 décembre 2025. IKEA opère via un système de vente au détail mondial englobant 13 groupes de franchisés, offrant un circuit différent vers la demande des consommateurs. MillerKnoll, Inc. participe via des marques incluant Herman Miller, Knoll et NaughtOne, tandis que Williams-Sonoma Inc. est en concurrence via son portefeuille de marques d'ameublement résidentiel. Cette structure diversifiée combine l'échelle au niveau du groupe avec différents circuits vers les acheteurs résidentiels et institutionnels, aux côtés d'une consolidation au sein de l'activité de mobilier de bureau.
Une empreinte opérationnelle qui relie la production à l'accès aux clients offre aux marques de mobilier axées sur le design un moyen de rendre leur proposition de produit plus tangible. La marque MillerKnoll NaughtOne a ouvert une usine de 33 000 pieds carrés dans le Yorkshire, au Royaume-Uni, le 30 septembre 2026, combinant production de mobilier, entreposage et expérience client. La co-localisation peut rapprocher la présentation de l'offre finie des opérations qui la fabriquent et la détiennent, créant un point de comparaison au-delà du design d'un article individuel. Un concurrent pourrait reproduire le design du mobilier tout en ayant encore besoin d'une solution distincte pour la démonstration physique du produit et la coordination de la fabrication.
L'orientation concurrentielle dépend également de la façon dont les fournisseurs équilibrent l'accessibilité avec la valeur d'un portefeuille de marques différencié. IKEA a indiqué que les ventes du système de vente au détail mondial, incluant les produits, l'alimentation et les services, ont baissé de 1 % au cours de l'exercice 2025 tandis que les volumes ont augmenté de 2,6 %, à la suite des baisses de prix introduites au cours de l'exercice 2024. Williams-Sonoma Inc. a enregistré une croissance de 3,5 % du chiffre d'affaires comparable des marques dans l'ensemble de son portefeuille au cours de l'exercice fiscal 2025, qui s'est terminé le 1er février 2026. Pour les achats réglementés ou basés sur des spécifications, une offre concurrentielle devrait également intégrer la documentation produit requise par l'acheteur visé. Une stratégie de bas prix doit générer son retour sur investissement à partir de l'activité supplémentaire qu'elle crée, tandis qu'un portefeuille différencié doit défendre la valeur de l'offre.
Leaders du secteur du mobilier
-
Ashley Furniture Industries LLC
-
Steelcase Inc.
-
IKEA
-
MillerKnoll, Inc.
-
Williams-Sonoma Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Mobilier Entreprises couvertes dans ce rapport
- IKEA
- Ashley Furniture Industries LLC
- Steelcase Inc.
- MillerKnoll, Inc.
- HNI Corporation
- Williams-Sonoma Inc.
- La-Z-Boy Incorporated
- Hooker Furnishings Corp.
- Kimball International Inc.
- Haworth Inc.
- Wayfair LLC
- Interio by Godrej
- Durian Industries Ltd.
- Foshan Huasheng Furniture
- KOKUYO Co. Ltd.
- Shanghai UE Furniture
- Leggett & Platt Inc.
- Okamura Corporation
- Nitori Holdings Co. Ltd.
- KUKA Home
Principales opportunités pour les acteurs du marché
Les opportunités comparent les façons dont les fournisseurs de mobilier peuvent répondre à la demande publique agrégée grâce à la standardisation des produits, à la capacité de livraison et à la continuité de l'approvisionnement. Le 14 septembre 2026, le Ministère de l'Éducation de Singapour a publié un marché public de fourniture et de livraison de mobilier à l'échelle du gouvernement, que GeBIZ a marqué en attente d'attribution. L'avis décrivait 2 années fermes avec une option de prolongation de 2 ans. Cette structure crée plusieurs décisions commerciales autour de l'offre de mobilier sans garantir de commandes à un fournisseur particulier.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Jeu recommandé | Obstacle principal | Bénéficiaires probables |
|---|---|---|---|---|---|
| Ensembles de mobilier de bureau standardisés | Marchés publics agrégés de mobilier gouvernemental | Acheteurs de bureaux gouvernementaux / mobilier de bureau | Proposer des configurations reproductibles pour des besoins comparables en milieu de travail | Répondre à des exigences variées des utilisateurs dans le cadre d'une offre standardisée | Fabricants de mobilier capables de soutenir des spécifications cohérentes |
| Fourniture de mobilier avec livraison coordonnée | La livraison fait partie du périmètre du marché public | Organismes publics / projets B2B | Combiner la fourniture de mobilier avec une livraison programmée à destination | Coordonner la disponibilité des produits et les engagements de livraison | Fournisseurs de mobilier disposant d'une capacité de distribution locale |
| Continuité des produits sur des achats successifs | Durée ferme plus une prolongation conditionnelle | Institutions gouvernementales / achats répétés de mobilier | Maintenir des configurations compatibles et des options de remplacement sur la durée du contrat | Préserver les spécifications lorsque les composants changent | Fournisseurs de mobilier disposant d'arrangements stables en matière de composants et de production |
| Source: Mordor Intelligence | |||||
L'ouverture centrale est de rendre une offre de mobilier institutionnel reproductible à la fois pour les produits et les livraisons. La standardisation peut soutenir les achats répétés, tandis qu'une proposition de livraison coordonnée répond à une partie différente de la même exigence de l'acheteur. Un fournisseur cherchant à obtenir la prolongation potentielle devrait également préserver la continuité sans traiter les années optionnelles comme des revenus engagés. La position la plus solide combine donc une offre de mobilier initiale avec un moyen crédible de la reproduire tout au long de la durée ferme.
Développements industriels récents dans Marché du Mobilier
- Septembre 2026 : NaughtOne a ouvert une usine dans le Yorkshire, au Royaume-Uni, réunissant production de mobilier, entreposage et expérience client dans un bâtiment de 33 000 pieds carrés.
- Août 2026 : IKEA a lancé KOMPISHÄNG, une collection de mobilier et d'accessoires portables disponible en ligne et en magasin dans la plupart des marchés.
- Mai 2026 : IKEA a lancé sa collection IKEA PS 2026 de 44 pièces à l'échelle mondiale en magasin et en ligne le 14 mai, incluant du mobilier aux côtés de l'éclairage, des textiles et d'autres produits pour la maison.
Marché du Mobilier Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Le marché mondial du mobilier mesure la valeur annuelle du nouveau mobilier vendu dans le monde par les fabricants et les assembleurs de marque aux acheteurs initiaux, aux prix départ usine en USD constants de 2025. Il couvre le mobilier à usage résidentiel, de bureau, hôtelier et institutionnel selon les classifications par matériau, gamme de prix, vente au détail et projet. L'installation et la maintenance après-vente ne sont comptabilisées que lorsqu'elles sont incluses dans le prix du produit.
Exclusions du périmètre : Le mobilier reconditionné ou d'occasion, les équipements intégrés, les accessoires purement décoratifs, ainsi que l'installation et la maintenance après-vente vendues séparément sont exclus.
Aperçu de la segmentation
- Par application
- Mobilier résidentiel
- Chaises
- Tables (tables d'appoint, tables basses, coiffeuses, etc.)
- Lits
- Armoires
- Canapés
- Tables de salle à manger / ensembles de salle à manger
- Meubles de cuisine
- Autres mobiliers résidentiels (mobilier de salle de bain, mobilier d'extérieur, etc.)
- Mobilier de bureau
- Chaises
- Tables
- Armoires de rangement
- Bureaux
- Canapés et autres sièges rembourrés
- Autres mobiliers de bureau
- Mobilier hôtelier
- Mobilier éducatif
- Mobilier de santé
- Autres applications (lieux publics, centres commerciaux, bureaux gouvernementaux, etc.)
- Mobilier résidentiel
- Par matériau
- Bois
- Métal
- Plastique et polymère
- Autres matériaux
- Par gamme de prix
- Économique
- Milieu de gamme
- Premium
- Par canal de distribution
- B2C/Vente au détail
- Grandes surfaces de bricolage
- Magasins spécialisés de mobilier
- Vente en ligne
- Autres canaux de distribution
- B2B/Projet
- B2C/Vente au détail
- Par géographie
- Amérique du Nord
- Canada
- États-Unis
- Mexique
- Amérique du Sud
- Brésil
- Pérou
- Chili
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Royaume-Uni
- Allemagne
- France
- Espagne
- Italie
- BENELUX (Belgique, Pays-Bas et Luxembourg)
- Suède
- NORDICS (Danemark, Finlande, Islande, Norvège et Suède)
- Reste de l'Europe
- Asie-Pacifique
- Inde
- Chine
- Japon
- Australie
- Corée du Sud
- Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Vietnam et Philippines)
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Émirats arabes unis
- Arabie saoudite
- Afrique du Sud
- Nigéria
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
L'analyste utilise des sources telles que la série de ventes des magasins de mobilier et d'ameublement du Bureau du recensement des États-Unis pour suivre la demande de détail, les statistiques Prodcom d'Eurostat pour comparer la valeur et le volume de la production vendue, et les données de la Solution intégrée de commerce mondial de la Banque mondiale pour examiner le commerce de mobilier par produit et par pays. La classification NACE d'Eurostat aide à distinguer la fabrication de mobilier des activités adjacentes, tandis que les publications statistiques nationales officielles et les associations professionnelles pertinentes apportent un contexte par pays.
Les dépôts d'entreprises, les rapports annuels, les présentations aux investisseurs et la presse économique réputée aident à vérifier la demande, les prix, la capacité et les développements des canaux au niveau des entreprises par rapport à ces indicateurs sectoriels. Les sources sélectionnées sont illustratives et non exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Les entretiens et les enquêtes structurées peuvent inclure des fabricants de mobilier et des assembleurs de marque, des détaillants et des distributeurs, des spécialistes des achats institutionnels, et des experts du secteur ou du marché en Asie-Pacifique, en Europe, Moyen-Orient et Afrique et dans les Amériques. Les répondants peuvent vérifier les résultats secondaires sur les prix de première vente, la couverture des produits, la demande par matériau et application, le mix de canaux et les conditions régionales, tandis que les comptes contradictoires sont testés par rapport aux données indépendantes des entreprises et aux données publiques. Lorsque les preuves ne soutiennent pas une valeur précise, l'analyste enregistre l'écart, utilise une plage ou un scénario pour l'entrée concernée, et triangule l'estimation résultante avant de l'intégrer dans le modèle de marché.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 34 % | Directeurs généraux : 20 % | Asie-Pacifique : 39 % |
| Niveau intermédiaire : 43 % | Responsables fonctionnels/d'unité : 35 % | Europe, Moyen-Orient et Afrique : 33 % |
| Acteurs plus petits : 23 % | Responsables : 45 % | Amériques : 28 % |
Dimensionnement et prévision du marché
Un modèle de marché descendant établit la valeur annuelle mondiale des ventes départ usine, et les cumuls de revenus des fournisseurs, les vérifications des canaux et le prix de vente échantillonné multiplié par le volume unitaire testent ensuite les totaux sélectionnés. Les séries historiques de production et de vente au détail, les flux commerciaux de mobilier, l'activité de construction résidentielle et commerciale, les coûts des intrants et les ventes déclarées des entreprises informent les hypothèses de croissance et de mix pertinentes. Les parts de segment sont construites à partir des classifications publiées de produits et de matériaux, des divulgations des entreprises et des détaillants, des preuves d'approvisionnement et des schémas de ventes régionaux, puis réconciliées dans les catégories application, matériau, gamme de prix, canal et géographie. Une régression multivariée peut relier les mouvements historiques du marché aux indicateurs de construction, de vente au détail et de coûts lorsque les séries sont cohérentes, tandis que l'analyse de scénarios ajuste les perspectives lorsque la politique commerciale, l'accessibilité financière ou les projets institutionnels modifient ces relations. Les experts primaires du secteur peuvent remettre en question les choix de variables, le calendrier et la direction au niveau des segments, et les lacunes importantes dans les données sont traitées avec des plages documentées et des vérifications de sensibilité. Les vérifications ascendantes sélectives n'utilisent que les preuves disponibles des fournisseurs, des prix et des volumes et ne sont pas traitées comme une construction complète du marché.
Cycle de validation et de mise à jour des données
Les analystes triangulent le modèle de marché par rapport aux signaux indépendants de production, de commerce, de vente au détail et d'entreprises, puis examinent les anomalies et les écarts importants par rapport aux tendances historiques ou aux indicateurs adjacents avant la validation finale. Un second examen vérifie les définitions, les unités, les années, l'arithmétique et la réconciliation des segments, avec une reprise de contact ciblée des répondants lorsque des preuves contradictoires ou une pratique modifiée de produit ou de canal pourrait affecter une estimation. Le modèle est actualisé annuellement, réexaminé entre les cycles après des événements importants tels que des droits de douane ou des chocs de demande majeurs, et fait l'objet d'un nouvel examen avant livraison.
Taille du marché du mobilier selon Mordor Intelligence par rapport aux autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les intrants utilisés pour modéliser la demande. Elle couvre le mobilier à usage résidentiel, de bureau, hôtelier et institutionnel selon les classifications par matériau, gamme de prix, vente au détail et projet.
Les principaux facteurs d'écart comprennent la couverture définie de l'étude et les choix de modélisation spécifiques au marché. Une régression multivariée peut relier les mouvements historiques du marché aux indicateurs de construction, de vente au détail et de coûts lorsque les séries sont cohérentes, tandis que l'analyse de scénarios ajuste les perspectives lorsque la politique commerciale, l'accessibilité financière ou les projets institutionnels modifient ces relations.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 769,5 milliards USD (2027) | |
| Consultance mondiale A | 833,94 milliards USD (2026) | À sa base de 2026, cette estimation est supérieure de 8,4 % à la valeur de ce rapport pour 2027 de 769,5 milliards USD, 1 an plus tard. La définition plus large des produits ménagers inclut les matelas et les stores aux côtés du mobilier, ce qui peut augmenter le total. |
| Éditeur sectoriel B | 657,08 milliards USD (2025) | À sa base de 2025, cette estimation est inférieure de 14,6 % à la valeur de ce rapport pour 2027 de 769,5 milliards USD, 2 ans plus tard. Son année de base antérieure et sa trajectoire de prévision publiée placent l'estimation de départ en dessous de la comparaison pour l'année ultérieure. |
Les analystes de Mordor Intelligence triangulent le modèle de marché par rapport aux signaux indépendants de production, de commerce, de vente au détail et d'entreprises, puis examinent les anomalies et les écarts importants par rapport aux tendances historiques ou aux indicateurs adjacents avant la validation finale.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché du mobilier et ses perspectives de croissance ?
La taille est projetée à 769,5 milliards USD en 2027 et 987,8 milliards USD d'ici 2032, avec un CAGR de 5,12 % sur la période 2027-2032.
Quelles forces influencent la demande de mobilier résidentiel ?
Les approbations de logements en Inde d'octobre 2026 pour les familles urbaines éligibles des sections économiquement défavorisées et l'activité de rénovation des millennials américains créent des occasions potentielles d'ameublement. Wakefit illustre l'accès via des canaux en ligne et physiques.
Quelle application de mobilier détient la plus grande part ?
Le mobilier résidentiel détenait la plus grande part d'application à 62,34 % en 2026.
Quelles entreprises sont en concurrence dans le secteur du mobilier ?
Les principaux acteurs comprennent Ashley Furniture Industries LLC, HNI Corporation avec Steelcase Inc., IKEA, MillerKnoll, Inc. et Williams-Sonoma Inc., couvrant l'ameublement résidentiel et de bureau.
Quel est le principal défi pour les exportateurs de mobilier en ligne ?
Dans une enquête de 2025, 94 % des micro, petites et moyennes entreprises vietnamiennes de mobilier engagées dans le commerce électronique ont cité les coûts logistiques transfrontaliers comme leur principale contrainte à l'exportation.
Quelle région est en tête du secteur du mobilier ?
L'Asie-Pacifique détenait une part de 48,71 % en 2026 et affiche le CAGR prévisionnel le plus rapide de 7,19 % sur la période 2027-2032.