
Taille et part du marché du mobilier urbain/de rue
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 12.17 Milliards de dollars |
| Taille du Marché (2031) | 16.95 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.85 % |
| Marché à la Croissance la Plus Rapide | Amérique du Nord |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du mobilier urbain/de rue par Mordor Intelligence
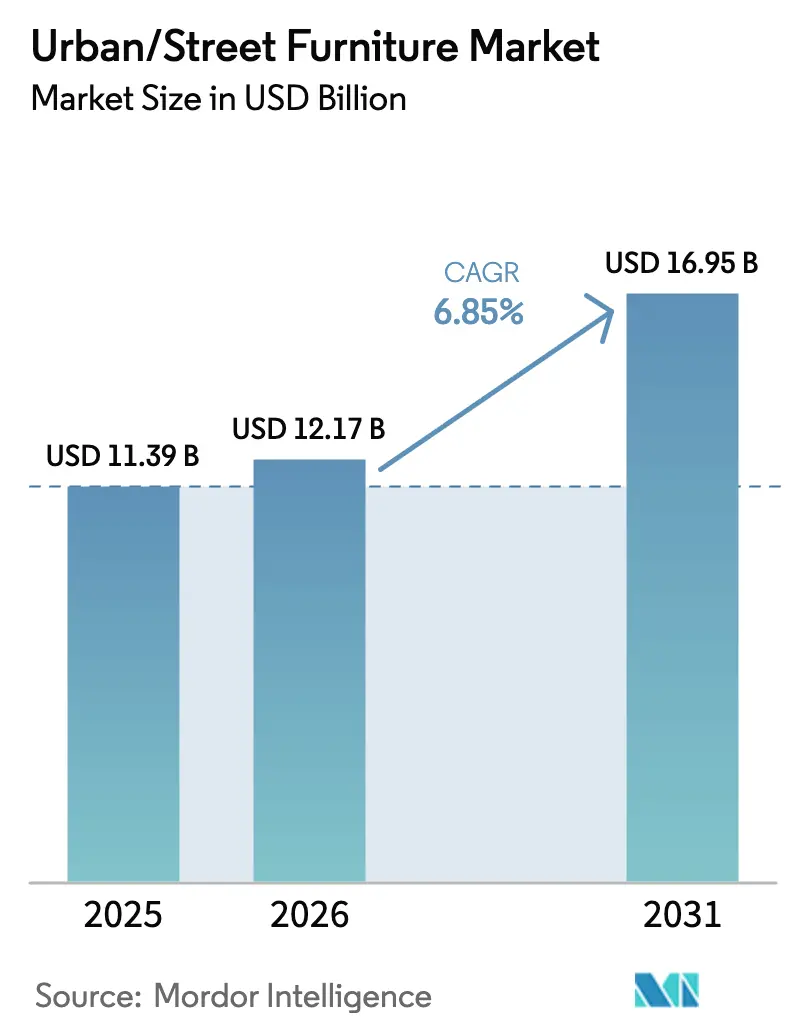
La taille du marché du mobilier urbain/de rue devrait passer de 11,39 milliards USD en 2025 à 12,17 milliards USD en 2026 et est prévue d'atteindre 16,95 milliards USD d'ici 2031, à un TCAC de 6,85 % sur la période 2026-2031. Cette expansion reflète une confluence d'une urbanisation rapide, de mandats de villes intelligentes financés par les gouvernements et de politiques de durabilité qui élèvent les équipements de l'espace public de simples commodités à une infrastructure numériquement connectée [1]Département des affaires économiques et sociales des Nations Unies, "Perspectives de l'urbanisation mondiale 2018 : Points saillants," ONU, un.org. . La demande est renforcée par des programmes municipaux qui intègrent des capteurs IoT, soutiennent les recettes publicitaires extérieures et permettent des conceptions résilientes au changement climatique capables de résister à des cycles d'utilisation plus intensifs. L'intensité concurrentielle reste modérée en raison de la longueur des cycles d'achat et de la grande diversité des périmètres de projets selon les régions, ce qui offre aux groupes mondiaux comme aux spécialistes locaux la possibilité de remporter des contrats. L'Europe domine actuellement grâce à des normes d'achat public matures, tandis que la région Asie-Pacifique affiche la croissance la plus rapide, les dépenses d'infrastructure à grande échelle débloquant des appels d'offres standardisés pour des abris connectés, des bancs et des kiosques. Les municipalités récompensent également les fournisseurs qui divulguent une teneur vérifiable en matériaux recyclés, entraînant un pivot vers des matériaux d'économie circulaire sur l'ensemble du marché du mobilier urbain/de rue.
Points clés du rapport
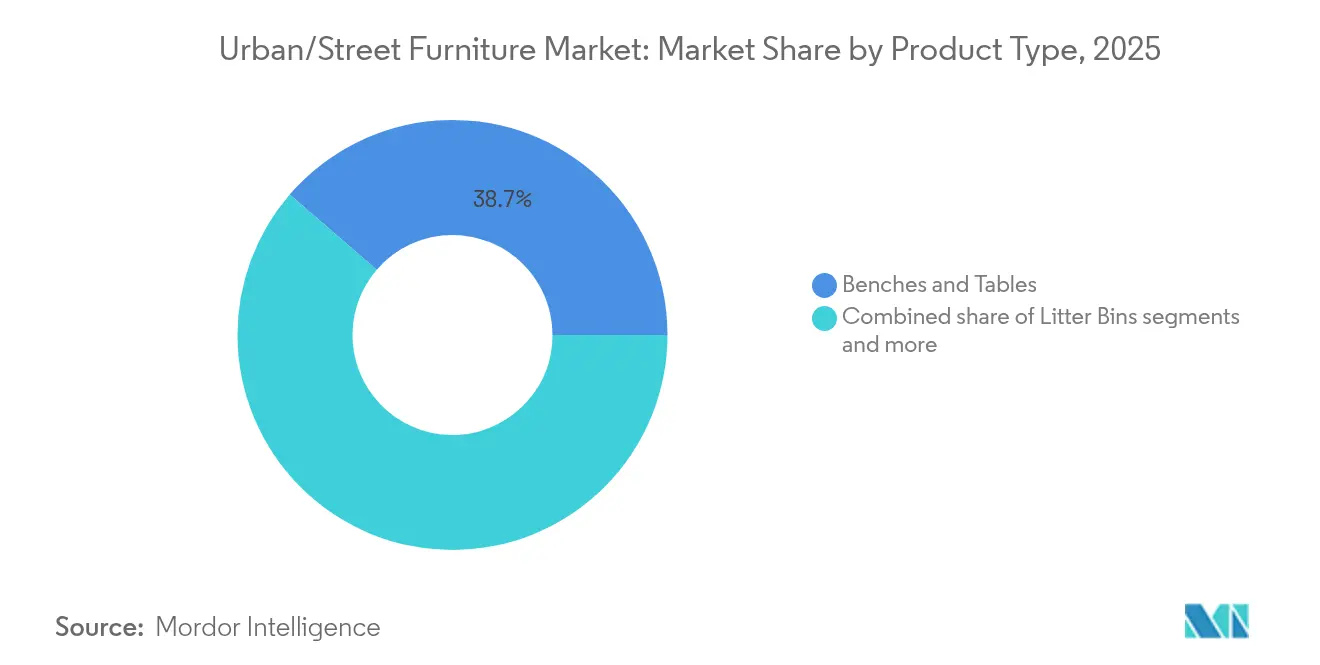
- Par catégorie de produit, les bancs et tables ont représenté 38,67 % de la part de marché du mobilier urbain/de rue en 2025 ; les abris de transit et kiosques devraient se développer à un TCAC de 8,02 % d'ici 2031.
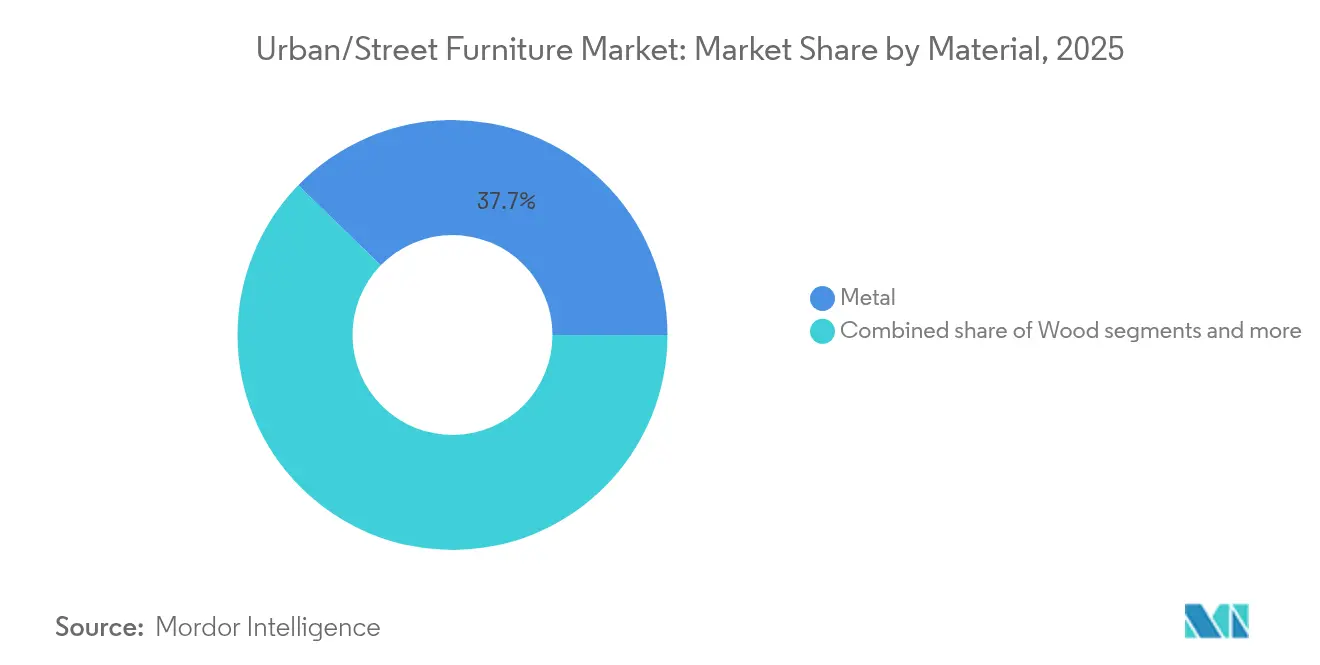
- Par matériau, le métal représentait une part de 37,74 % de la taille du marché du mobilier urbain/de rue en 2025, tandis que les matériaux recyclés et surcyclés devraient progresser à un TCAC de 7,68 % entre 2026 et 2031.
- Par site d'installation, les voiries et trottoirs détenaient 32,02 % de la part de marché du mobilier urbain/de rue en 2025, tandis que les parcs et zones récréatives devraient croître à un TCAC de 7,55 % jusqu'en 2031.
- Par géographie, l'Europe a représenté 39,88 % des revenus en 2025 ; la région Asie-Pacifique devrait enregistrer le TCAC le plus élevé à 8,14 % sur le même horizon.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Croissance et densification de la population urbaine | 1.8% | Mondial, avec le plus fort impact en Asie-Pacifique et en Afrique | Long terme (≥ 4 ans) |
| Programmes de villes intelligentes pilotés par les gouvernements | 1.2% | Asie-Pacifique en cœur, avec des retombées en Europe et en Amérique du Nord | Moyen terme (2-4 ans) |
| Expansion des infrastructures de transport public | 1.5% | Europe et Asie-Pacifique, métropoles sélectionnées d'Amérique du Nord | Moyen terme (2-4 ans) |
| Modèles de revenus publicitaires extérieurs (mobilier IoT) | 1.1% | Amérique du Nord et Europe, en expansion vers les centres urbains d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Conceptions modulaires et recyclables axées sur les critères ESG | 0.9% | Europe et Amérique du Nord, adoption guidée par les politiques publiques | Moyen terme (2-4 ans) |
| Bancs de recharge pour micro-mobilité alimentés à l'énergie solaire | 0.6% | Mondial, avec une adoption précoce dans les pays nordiques et en Californie | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Croissance et densification de la population urbaine
Les villes qui accueillent des populations en expansion rénovent leurs espaces urbains avec des équipements multifonctionnels qui optimisent l'utilisation du sol tout en servant davantage d'usagers. Les bancs connectés équipés de capteurs d'occupation permettent une surveillance en temps réel, aidant les urbanistes à redéployer les unités vers les zones insuffisamment desservies et à planifier la maintenance avant qu'une défaillance ne survienne. La demande se concentre sur les métaux résistants au vandalisme et les composites recyclés capables de résister à une usure intensifiée, réduisant ainsi les coûts à long terme pour des budgets municipaux sous pression. Les projets combinant assises, structures d'ombrage et bornes de recharge répondent au besoin de points de repos dans les couloirs piétonniers denses. Les données collectées par les modules IoT alimentent les tableaux de bord de mobilité et orientent une distribution équitable des aménités, faisant passer la gestion des actifs d'un mode réactif à un mode prédictif. En conséquence, la densification constitue un facteur structurel favorable pour le marché du mobilier urbain/de rue.
Programmes de villes intelligentes pilotés par les gouvernements
Les plans nationaux de villes intelligentes reconfigurent le mobilier urbain/de rue en nœuds de première ligne au sein de réseaux de données urbains plus larges. La directive chinoise de 2024 sur la « nouvelle infrastructure urbaine » exige des capteurs IoT, une connectivité et une surveillance environnementale dans plus de 500 villes, standardisant les spécifications des appels d'offres et débloquant des économies d'échelle pour les fournisseurs conformes [2]Conseil d'État de Chine, "Directives pour le développement d'une nouvelle infrastructure urbaine," Conseil d'État, gov.cn. . Le fonds stratégique de villes intelligentes de la Corée du Sud a alloué 5,6 milliards KRW (4,2 millions USD) à des abris à température contrôlée fournissant des informations en temps réel aux passagers. De tels mandats récompensent les fournisseurs qui livrent des ensembles matériel-logiciel pré-intégrés, accélérant les commandes de sièges intelligents alimentés à l'énergie solaire, de kiosques de qualité de l'air et de poteaux compatibles 5G. La conformité aux règles de cybersécurité et de protection des données, notamment le RGPD en Europe, ajoute une prime pour les entreprises établies disposant de plateformes certifiées, amplifiant la différenciation concurrentielle au sein du marché du mobilier urbain/de rue.
Expansion des infrastructures de transport public
Les couloirs de tramway léger, les voies de bus à haut niveau de service et les hubs multimodaux nécessitent des abris conçus sur mesure alliant accessibilité, information aux voyageurs et affichages numériques à partage de recettes. Le projet du couloir est de la vallée de San Fernando du métro de Los Angeles illustre la manière dont la modélisation des données du bâtiment intégrale guide le positionnement du mobilier, les calculs de charges et les futurs travaux de rénovation. Les contrats incluent souvent des droits publicitaires, permettant aux opérateurs tels que Clear Channel Outdoor de récupérer leurs dépenses en capital grâce à des campagnes ciblées, réduisant ainsi les délais de retour sur investissement pour les partenaires municipaux. Les abris rénovés intègrent désormais des boucles d'induction pour malentendants, de la vidéosurveillance intégrée et des tableaux horaires sur papier électronique, établissant de nouvelles spécifications de référence. La vague d'expansion stimule la demande de kiosques, de stations d'amarrage pour vélos en libre-service et de modules d'orientation en temps réel, générant une croissance des volumes qui dépasse celle des bancs et poubelles sur le marché du mobilier urbain/de rue.
Modèles de revenus publicitaires extérieurs (mobilier IoT)
Les réseaux numériques intégrés dans les bancs, les poubelles et les abris transforment les équipements passifs en actifs médias qui diffusent du contenu contextuel. Le renouvellement des concessions de JCDecaux à Londres et à Rome montre comment les écrans dotés de fonctions analytiques augmentent le rendement publicitaire par emplacement tout en finançant des aménités publiques. Les réseaux de capteurs comptent le trafic piétonnier, permettant une tarification dynamique et des stratégies de placement fondées sur des données probantes. Les approches de protection de la vie privée dès la conception, telles que la détection d'appareils anonymisée par cryptographie de Soofa, s'alignent sur des réglementations de plus en plus strictes et élargissent l'acceptation municipale. Les contrats à partage de recettes diversifient les sources de revenus des villes et financent les frais de connectivité continus, garantissant des cycles de renouvellement permanent au bénéfice du marché du mobilier urbain/de rue.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| CAPEX initial élevé et limites des budgets municipaux | 0.8% | Mondial, avec le plus fort impact dans les économies en développement | Court terme (≤ 2 ans) |
| Coûts de vandalisme et de maintenance | 0.7% | Centres urbains à l'échelle mondiale, en particulier les zones à forte densité | Moyen terme (2-4 ans) |
| Retards d'approbation de conception liés à la multiplicité des parties prenantes | -0.6% | Mondial, avec une prévalence plus élevée dans les villes à structures de gouvernance complexes | Moyen terme (2-4 ans) |
| Préoccupations relatives à la vie privée concernant les équipements dotés de capteurs | -0.9% | Marchés développés soumis à des réglementations strictes en matière de protection des données (par ex., UE, Amérique du Nord) | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
CAPEX initial élevé et limites des budgets municipaux
Les villes aux ressources financières limitées peinent à financer des équipements connectés qui affichent des primes de 15 à 25 % par rapport aux modèles traditionnels. Les partenariats public-privé atténuent le choc des coûts mais nécessitent des formules complexes de partage des recettes et des garanties de performance à long terme examinées par des prêteurs multilatéraux [3]Banque mondiale, "Bibliothèque municipale des partenariats public-privé," Laboratoire de connaissances PPP, ppp.worldbank.org. . Des allocations de risques mal alignées, illustrées par le bail des parcomètres de Chicago, soulignent les pièges des accords hors bilan qui engagent les municipalités sur des décennies. Lorsque les budgets se resserrent, les décideurs reportent les mises à niveau esthétiques non critiques, freinant les flux de commandes à court terme sur le marché du mobilier urbain/de rue.
Coûts de vandalisme et de maintenance
Les technologies anti-vandalisme et la gestion des coûts de maintenance représentent des défis critiques pour le déploiement du mobilier urbain/de rue intelligent, en particulier dans les environnements urbains à fort trafic. Le développement par ATP Lighting de matériaux polymères résistants aux impacts IK10+ démontre les solutions techniques disponibles pour une construction anti-vandalisme, bien que ces matériaux commandent généralement des primes de coût de 15 à 20 % par rapport aux alternatives standard. L'intégration de systèmes de surveillance de l'état structurel utilisant des capteurs IoT peut fournir une alerte précoce en cas de dommage ou de tentative de sabotage, permettant une planification proactive de la maintenance et réduisant le coût total de possession. Cependant, la complexité de la maintenance des appareils connectés dans des environnements extérieurs crée des défis opérationnels continus que de nombreuses municipalités n'ont pas l'expertise technique nécessaire pour gérer efficacement.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
l'intégration aux transports en commun conduit l'évolution numériqueLes abris de transit et kiosques ont enregistré les perspectives de TCAC les plus rapides à 8,02 %, tandis que les bancs et tables conservaient la plus grande portion à 38,67 % de la part de marché du mobilier urbain/de rue en 2025. Les kiosques équipés d'affichages passagers en temps réel et de panneaux publicitaires tirent parti de la croissance de la fréquentation et des objectifs de recettes municipales. Clear Channel Outdoor, dont la branche mobilier représente 3 % des revenus des Amériques, illustre la manière dont les acteurs historiques des médias extérieurs groupent les rénovations d'abris avec des réseaux publicitaires numériques.
Les nouveaux modèles de mobilité stimulent la demande de râteliers à vélos et de hubs de micro-mobilité hybrides associant des rails d'amarrage à des ports de recharge et des espaces pour trottinettes électriques. Les fabricants de poubelles tels que Bigbelly ajoutent des capteurs de remplissage qui réduisent les tournées de collecte et diminuent les émissions. Les bollards et poubelles banalisés trouvent une défense des marges grâce à des alliages anti-corrosion et des brevets de conception qui s'harmonisent avec les thèmes architecturaux. Les artisans locaux remportent également des projets patrimoniaux en fournissant des répliques en fonte qui préservent les paysages de rue historiques, garantissant la diversité sur le marché du mobilier urbain/de rue.


Par matériau :
les mandats de durabilité remodèlent les chaînes d'approvisionnementLe segment des matériaux recyclés et surcyclés affiche le plus fort potentiel de croissance à un TCAC de 7,68 % pour 2026-2031, tandis que le métal maintient sa domination avec une part de marché de 37,74 % en 2025. Cette divergence reflète la tension entre les chaînes d'approvisionnement établies et les mandats de durabilité émergents qui privilégient les principes de l'économie circulaire. Le répertoire d'achats de produits recyclés du gouvernement victorien et des politiques d'achat similaires à travers l'Europe créent une demande garantie pour les mobiliers fabriqués à partir de matériaux recyclés. Des entreprises comme Replas et Benito démontrent la viabilité commerciale du bois plastique recyclé et des matériaux composites qui offrent une résistance aux intempéries supérieure à celle des alternatives en bois traditionnel.
Les segments du bois et du béton font face à des pressions liées aux coûts de maintenance et aux préoccupations de durabilité, bien que les produits en bois d'ingénierie et les formulations de béton à faible teneur en carbone maintiennent leur pertinence sur le marché. Les matériaux plastiques et composites bénéficient d'une flexibilité de conception et de propriétés de rétention des couleurs qui réduisent les coûts du cycle de vie, en particulier dans les environnements côtiers où la corrosion saline affecte les composants métalliques. Le Plan d'action pour l'économie circulaire de l'UE et le Règlement sur l'écoconception pour des produits durables établissent des exigences obligatoires en matière de contenu recyclé qui remodèleront les critères de sélection des matériaux dans les processus d'achat public européens. Les fabricants investissant dans des capacités de recyclage en boucle fermée et des systèmes de traçabilité des matériaux se positionnent pour la conformité réglementaire et un positionnement de marché premium.
Par site d'installation :
les parcs stimulent les investissements centrés sur la communautéLes parcs et zones récréatives représentent le segment d'installation à la croissance la plus rapide avec un TCAC de 7,55 % pour 2026-2031, reflétant les priorités municipales en matière d'engagement communautaire et de programmation en plein air. Malgré le fait que les voiries et trottoirs maintiennent la plus grande part à 32,02 % en 2025, le différentiel de croissance indique un changement d'allocation budgétaire vers des espaces publics riches en aménités qui améliorent la qualité de vie et les valeurs immobilières. Les installations ChillOUT Hub de Street Furniture Australia démontrent comment le mobilier de parcs peut intégrer ombrage, assises et capacités de recharge pour créer des aménités de destination qui prolongent les heures d'utilisation et améliorent l'accessibilité. L'intégration de stations de recharge solaires et de la connectivité Wi-Fi transforme les bancs de parcs traditionnels en hubs technologiques communautaires qui servent des groupes démographiques diversifiés.
Les nœuds de transport public nécessitent des systèmes de mobilier sophistiqués qui équilibrent la gestion des flux de passagers, la conformité en matière d'accessibilité et la génération de recettes grâce à l'intégration publicitaire. Les quartiers commerciaux et les campus exigent des solutions de mobilier qui reflètent l'identité de marque tout en offrant des avantages fonctionnels tels que la recharge d'appareils et le confort environnemental. La convergence de l'infrastructure de micro-mobilité avec le mobilier urbain/de rue traditionnel crée de nouvelles catégories hybrides qui servent simultanément plusieurs modes de transport. Le partenariat d'oOh!media avec Bikeep pour des solutions de stationnement intelligent démontre comment les entreprises traditionnelles de publicité extérieure s'étendent vers des services de mobilité intégrés. Le choix du site d'installation dépend de plus en plus de l'analyse des données qui prédisent les schémas d'utilisation et optimisent le positionnement pour un bénéfice public maximal et un rendement commercial optimal.
Analyse géographique
Marché européen du Mobilier Urbain/de Rue
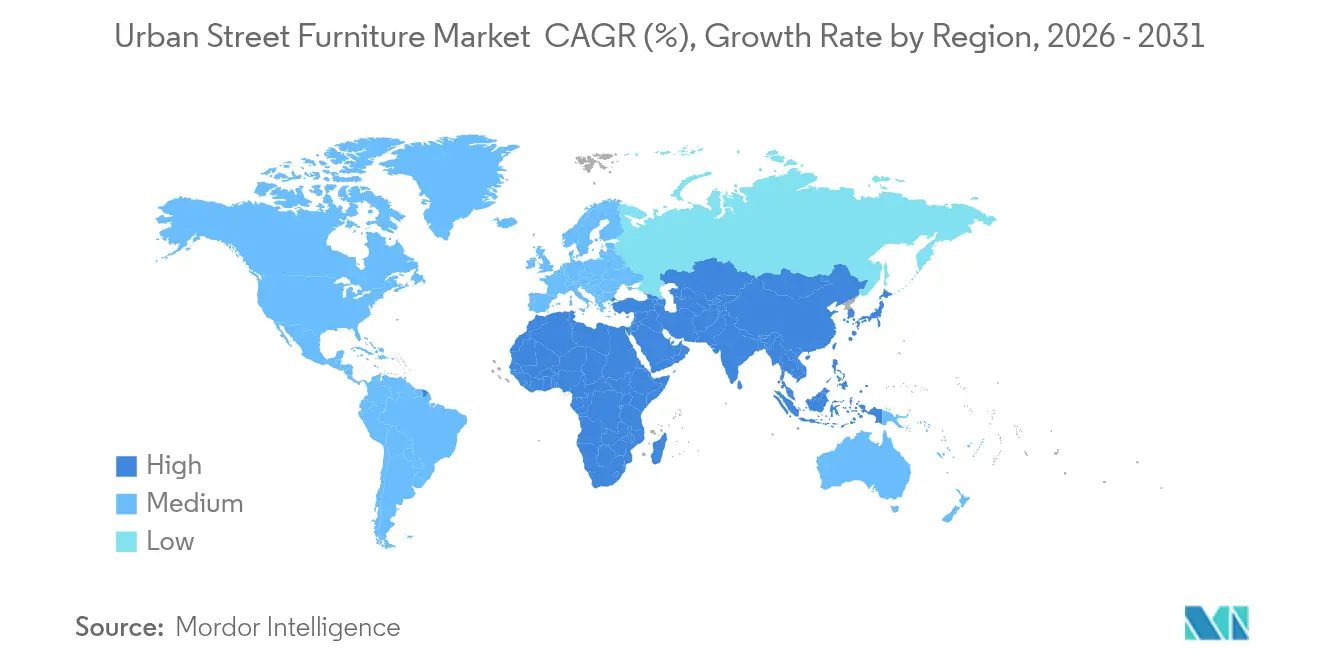
L'Europe a conservé une part de revenus de 39,88 % en 2025, soutenue par des codes d'accessibilité stricts et des lois sur la protection des données qui favorisent les acteurs établis disposant de solutions certifiées. La croissance régionale se modère à un CAGR de 5,55 % en raison d'un parc de mobilier urbain déjà très étendu ; la majeure partie des dépenses est désormais consacrée à des rénovations remplaçant les équipements anciens par des modèles à contenu recyclé et des capteurs conformes au RGPD. Les pays nordiques accélèrent davantage l'adoption de bancs solaires qui tirent parti des longues journées d'été.
Marché Asie-Pacifique du Mobilier Urbain/de Rue
L'Asie-Pacifique affiche les meilleures perspectives avec un CAGR de 8,14 %, portée par le développement des mégapoles, notamment en Chine, qui déploie le mobilier urbain à grande échelle dans le cadre de procédures d'achat standardisées pour les villes intelligentes. Les abris climatisés de Corée du Sud et les kiosques résistants aux catastrophes naturelles du Japon établissent des références techniques élevées. Les collectivités australiennes associent des concessions publicitaires à des clauses de durabilité, stimulant les commandes de composites recyclés d'origine locale, tandis que les villes de l'ASEAN privilégient des gammes modulaires économiques pour optimiser leurs budgets d'infrastructure.
Marché nord-américain du Mobilier Urbain/de Rue
L'Amérique du Nord affiche un CAGR de 6,05 %, soutenu par des subventions fédérales en matière d'infrastructure et des écosystèmes publicitaires extérieurs robustes qui financent la modernisation des abris. Le projet de corridor piloté par la modélisation des données du bâtiment (BIM) du métro de Los Angeles illustre des exigences de spécification sophistiquées qui élèvent les barrières à l'entrée. Le Défi des villes intelligentes du Canada finance des projets pilotes de mobilier riche en données, et les programmes de renouvellement urbain du Mexique ouvrent des opportunités pour des hybrides métal-bois durables et abordables, élargissant la diversité des fournisseurs sur le marché du mobilier urbain/de rue.

Analyse de la chaîne de valeur
En amont, la chaîne de valeur du mobilier urbain de rue associe métaux, plastiques, bois, béton et composites à des matières premières recyclées et valorisées, acheminées via des centres de traitement locaux afin d'assurer la traçabilité pour les marchés publics. En milieu de chaîne, les acteurs fabriquent des ouvrages métalliques, des pièces moulées et des profilés composites, puis intègrent des équipements numériques pour les bancs intelligents, les kiosques et les abris. En aval, les achats sont dominés par les autorités municipales et les agences de transport via des appels d'offres et des accords-cadres, souvent assortis d'obligations d'installation, de maintenance et de gestion des actifs. Les opérateurs de publicité extérieure tels que JCDecaux et Clear Channel Outdoor agissent comme intégrateurs de solutions en finançant les abris et les kiosques via des concessions pluriannuelles, tout en proposant des services de données, d'analyse et de cycle de vie qui influencent le coût total de possession sur les renouvellements et les rénovations.
Paysage concurrentiel
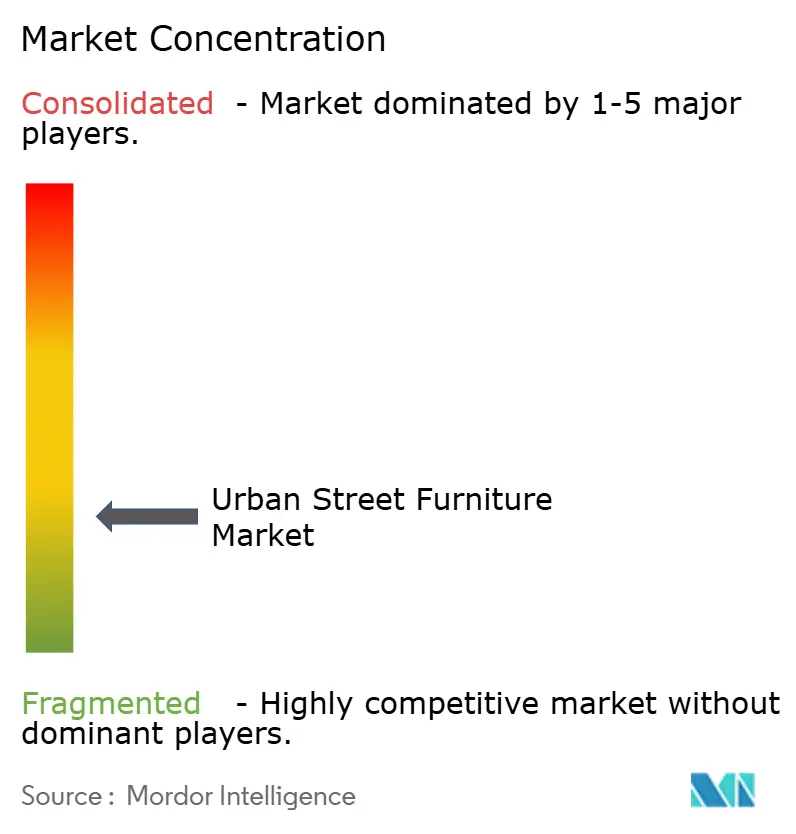
Le marché du mobilier urbain/de rue est très fragmenté, ce qui indique des opportunités significatives pour les spécialistes régionaux et les nouveaux entrants axés sur la technologie. Les principaux acteurs détiennent une part relativement faible du marché global, JCDecaux SA se distinguant par son approche intégrée qui combine la publicité avec des solutions de mobilier intelligent. Cette fragmentation résulte de besoins régionaux diversifiés, d'environnements d'installation uniques et de processus d'achat public municipaux variés qui privilégient souvent les offres personnalisées aux produits standardisés. Clear Channel Outdoor Holdings Inc. tire parti de ses solides relations dans la publicité extérieure pour soutenir les déploiements de mobilier intelligent grâce à des modèles de partage de recettes. Ces facteurs créent à la fois des défis et des opportunités pour les entreprises cherchant à élargir leur présence dans différentes régions.
L'avantage concurrentiel sur ce marché est de plus en plus façonné par l'intégration technologique, les pratiques de durabilité et la capacité à gérer des processus complexes d'achat public. Des entreprises comme Metalco Srl se distinguent en combinant des capacités de conception modulaire avec une expertise dans les matériaux traditionnels pour cibler des projets à forte composante architecturale. Pendant ce temps, les nouveaux entrants se concentrent sur l'intégration de la technologie IoT et le développement de plateformes d'analyse de données pour améliorer l'infrastructure urbaine. Le succès dans le secteur dépend de la capacité d'une entreprise à adapter ses produits à différents contextes réglementaires et culturels tout en répondant aux objectifs des villes intelligentes. Cette demande de personnalisation renforce la faible concentration du marché et ouvre des portes à l'innovation de niche.
La conformité aux normes internationales est désormais une exigence critique, en particulier pour les fournisseurs ciblant les marchés développés. Les fabricants doivent respecter les réglementations d'accessibilité telles que l'ISO 21542, les critères environnementaux tels que l'ISO 14001, et les lois sur la protection des données dont le RGPD. En conséquence, les partenariats entre les fabricants de mobilier traditionnels et les entreprises technologiques deviennent plus courants, visant à fournir des solutions de bout en bout pour les environnements urbains intelligents. Ces alliances permettent de combiner la durabilité esthétique avec des fonctions numériques avancées telles que la connectivité, la collecte de données et la surveillance à distance. La capacité à offrir des solutions intégrées, conformes et spécifiques aux villes devient le trait distinctif des acteurs qui réussissent dans le paysage évolutif du mobilier urbain/de rue.
Leaders du secteur du mobilier urbain/de rue
JCDecaux SA
Clear Channel Outdoor Holdings Inc.
Metalco Srl
Landscape Forms Inc
Street Furniture Australia Pty Ltd
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Mobilier Urbain/de Rue
- JCDecaux SA
- Clear Channel Outdoor Holdings Inc.
- Metalco Srl
- Landscape Forms Inc.
- Street Furniture Australia Pty Ltd
- Furnitubes International Ltd
- Astra Street Furniture
- Site Furniture Ltd (UK)
- Victor Stanley Inc.
- Bench Depot
- KELOX (Oaklands Group)
- Driade Srl
- mmcité 1 a.s.
- Maglin Site Furniture
- Forms+Surfaces Inc.
- Hauser Site Furnishings
- Broxap Ltd
- Smith Steel & Fabrication Inc.
- Bigbelly Solar Inc.
- oOh!media Ltd
- Lamar Advertising Company

Opportunités de marché et perspectives d'avenir
Le mobilier urbain intelligent qui combine information voyageurs, capteurs, connectivité et affichages numériques crée des espaces vierges dans les nœuds de transport, les gares, les aéroports et les quartiers commerciaux denses. Le contrat exclusif de 10 ans de JCDecaux pour exploiter les actifs publicitaires de la Société Nationale des Chemins de Fer Luxembourgeois (CFL) à partir du 1er juin 2026, avec une offre 100 % numérique, illustre la manière dont les fournisseurs peuvent livrer du matériel intégré et des réseaux numériques dans les corridors de mobilité. La concession du métro d'Helsinki et d'Espoo, qui débute en juillet 2026, démontre également le passage vers des mises à niveau axées sur le numérique dans les environnements de transport à forte fréquentation.
Les matériaux d'économie circulaire et les réseaux localisés de matières premières recyclées façonnent de plus en plus le langage des marchés publics, en particulier lorsque le contenu recyclé et la traçabilité sont prioritaires. Le plan d'action de l'UE pour l'économie circulaire et le règlement sur l'écoconception pour des produits durables fixent des attentes en matière de contenu recyclé, tandis que le Buy Recycled Directory de Victoria signale une préférence du secteur public pour le mobilier à contenu recyclé en Australie. Les designs modulaires et adaptatifs, associés à des chaînes d'approvisionnement standardisées en Europe, au Royaume-Uni et aux États-Unis, permettent un déploiement plus rapide dans la micromobilité, la gestion des trottoirs et les espaces publics à usage prolongé.
Recent Industry Developments in Marché du Mobilier Urbain/de Rue
- Avril 2026 : attribution d'un contrat de long terme pour le réseau publicitaire numérique extérieur (digital out-of-home) à l'aéroport international de Western Sydney, les opérations devant débuter en octobre 2026. Ce lancement élargit l'inventaire numérique de JCDecaux lié à un important pôle de transport international, renforçant son rôle dans la convergence du mobilier urbain et des médias à l'échelle de la ville. Le contrat renforce la présence de JCDecaux dans des nœuds de transport clés, permettant des opportunités de monétisation multicanal plus larges et améliorant la visibilité pour les annonceurs dans la zone aéroportuaire.
- Avril 2026 : JCDecaux SE - attribution d'un contrat de long terme pour le réseau publicitaire numérique extérieur à l'aéroport international de Western Sydney, opérationnel à partir d'octobre 2026. L'accord élargit l'exposition auprès des voyageurs et du personnel de l'aéroport, étendant la portée du réseau de l'entreprise dans des corridors à forte fréquentation. Ce développement renforce le positionnement de JCDecaux dans les médias orientés transport, soutenant une monétisation basée sur les données et de nouvelles sources de revenus.
- Février 2026 : JCDecaux SE - lancement anticipé de la publicité retail media OOH/DOOH dans les centres commerciaux Carrefour et Carmila en France et en Espagne. L'expansion de l'inventaire numérique adjacent à la publicité dans les points de vente accroît la portée du réseau auprès des acheteurs. Elle élargit la portée du réseau numérique de JCDecaux aux environnements de centres commerciaux, pouvant améliorer la monétisation basée sur les données et les offres multicanal.


Marché du Mobilier Urbain/de Rue Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour ce rapport, le marché du mobilier urbain de rue est comptabilisé comme la valeur des ventes d'équipements conçus à cet effet pour les espaces publics qui améliorent le confort, la sécurité et les services de base dans les zones urbaines extérieures, et qui sont achetés pour être installés dans les rues, les parcs, les zones de transport et les lieux publics similaires.
Exclusions du périmètre : nous excluons le mobilier d'intérieur des bâtiments et les équipements temporaires destinés uniquement à des événements, qui ne sont pas destinés à une installation extérieure publique permanente ou semi-permanente.
Aperçu de la segmentation
- Par type de produit
- Bancs et tables
- Poubelles
- Bollards et barrières
- Abris de transit et kiosques
- Râteliers à vélos et hubs de micro-mobilité
- Autres (jardinières, signalétique, grilles d'arbres, chaises longues, cendriers, etc.)
- Par matériau
- Métal
- Bois
- Béton
- Plastique et composite
- Autres (matériaux recyclés/surcyclés, verre, pierre)
- Par site d'installation
- Parcs et zones récréatives
- Voiries et trottoirs
- Nœuds de transport public
- Quartiers commerciaux et campus
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Pérou
- Chili
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Royaume-Uni
- Allemagne
- France
- Espagne
- Italie
- BENELUX (Belgique, Pays-Bas, Luxembourg)
- NORDICS (Danemark, Finlande, Islande, Norvège, Suède)
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Australie
- Asie du Sud-Est
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Émirats arabes unis
- Arabie saoudite
- Afrique du Sud
- Nigéria
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour cartographier le contexte de la demande et les schémas d'achat les plus courants pour le mobilier des infrastructures urbaines, avant de passer à la validation primaire. Nous nous sommes appuyés sur des sources publiques telles que la série des dépenses de construction du US Census Bureau, les indicateurs de construction et du secteur public d'Eurostat, et les flux commerciaux d'UN Comtrade pour les articles métalliques et plastiques pertinents qui concernent souvent les composants du mobilier urbain.
Pour relier les dépenses aux usages au niveau de la rue, nous avons également examiné les matériaux et les signaux d'achat de sources telles que les publications de la Banque mondiale sur le développement urbain, les statistiques urbaines de l'OCDE, et les références de normes ou de sécurité qui influencent les choix de conception et les cycles de remplacement. Les rapports annuels des entreprises, les présentations aux investisseurs et les communiqués de presse fiables ont été utilisés pour comprendre l'orientation des prix, les commentaires sur les carnets de commandes et l'exposition géographique, puis ces informations ont été recoupées avec un abonnement payant couvrant les données financières des entreprises et un autre abonnement payant qui permet d'analyser les brevets relatifs aux fonctionnalités de mobilier urbain intelligent et connecté. Ces sources documentaires sont illustratives, et de nombreuses autres références publiques et payantes ont également été utilisées lors de la collecte des données, du recoupement et de la clarification.
Entretiens et enquêtes primaires
Les travaux primaires ont été utilisés pour confirmer ce que les municipalités et les maîtres d'ouvrage achètent réellement, la fréquence de remplacement des actifs, et la façon dont les prix évoluent en fonction des matériaux, des dispositifs anti-vandalisme et de la complexité d'installation. Nous avons échangé avec un ensemble de fabricants, de distributeurs, d'entrepreneurs et d'acheteurs ou prescripteurs dans les principales régions, afin de pouvoir ajuster les hypothèses issues de la recherche documentaire lorsque les comportements d'achat locaux diffèrent.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 36 % | Dirigeants (CXO) : 21 % | Asie-Pacifique : 45 % |
| Rang intermédiaire : 42 % | Responsables fonctionnels/d'unité : 24 % | EMEA : 32 % |
| Acteurs plus petits : 22 % | Managers : 55 % | Amériques : 23 % |
Dimensionnement du marché et prévisions
Notre modèle de marché part d'une reconstruction descendante (top-down) des dépenses adressables liées aux modernisations des espaces publics urbains, que nous filtrons ensuite selon les parts d'allocation typiques du mobilier urbain observées dans les appels d'offres, les plans de projet et les entretiens avec les acheteurs. Une fois le pool de dépenses établi, il est réparti par région selon le rythme d'urbanisation, les budgets d'infrastructures publiques et l'activité d'amélioration des rues et des parcs, et le dimensionnement final est établi en fin de processus.
Pour garantir un résultat réaliste, nous avons effectué des vérifications ascendantes (bottom-up) sélectives afin de tester les totaux, telles que des points de prix échantillonnés pour des articles de mobilier courants, les marges de canal et les répartitions de chiffre d'affaires des fournisseurs fournies lors d'entretiens ou dans des documents publics. Les principaux intrants suivis dans le modèle incluent l'intensité des achats publics de travaux, les cycles de remplacement des actifs à forte usure, l'orientation des coûts des matériaux pour l'acier, l'aluminium, le béton et les plastiques, l'adoption d'ajouts intelligents (éclairage, capteurs, connectivité), et l'activité de construction et de rénovation qui stimule les nouvelles installations. Pour les prévisions, nous avons principalement utilisé une analyse de scénarios appuyée par des avis d'experts sur le calendrier budgétaire et les reports de projets, puis calibré les scénarios afin que la courbe finale reste cohérente avec la progression des prix observée et les indicateurs de demande. Lorsque des lacunes de données existent dans les pays plus petits, nous avons utilisé des ratios régionaux et des indicateurs de densité d'installation, puis les avons ajustés après les retours primaires afin que le modèle ne surestime pas la demande fragmentée.
Validation des données et cycle de mise à jour
La validation est effectuée par couches afin qu'aucun point de données isolé ne pilote le chiffre final. Les résultats du modèle sont comparés à des signaux indépendants tels que les volumes d'appels d'offres publics, les indicateurs de construction et les mouvements commerciaux pour les matériaux connexes, et les écarts plus importants sont réexaminés avant validation finale.
Si une hypothèse semble instable, comme un changement brusque de prix pour un matériau clé ou un changement soudain des prévisions de dépenses d'investissement publiques, nous recontactons les répondants concernés pour confirmer la direction et le calendrier. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des événements significatifs se produisent, et avant la livraison, un analyste effectue une dernière relecture afin que les clients reçoivent la vision la plus actuelle disponible.
Taille du marché du mobilier urbain de rue selon Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs de marché publiées pour le mobilier urbain de rue peuvent différer même lorsque le sujet semble similaire, car le périmètre des produits inclus et le calendrier des hypothèses de prix ne sont pas cohérents entre les sources. La variation provient également du fait que les estimations s'alignent sur une année d'achat, une année d'expédition ou une année d'installation, ce qui change ce qui est comptabilisé.
Dans cette étude, la cadence d'actualisation et le calendrier de conversion des devises sont maintenus cohérents sur toute la fenêtre de prévision, et les prix de vente moyens sont revérifiés par rapport aux résultats actuels des appels d'offres et aux retours d'entretiens avant que les totaux ne soient finalisés. C'est la principale raison pour laquelle la valeur de 2026 se situe là où elle se trouve pour Mordor Intelligence.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 12,17 milliards USD (2026) | |
| Éditeur sectoriel A | 10,60 milliards USD (2024) | Utilise une base 2024 et semble s'appuyer sur une agrégation historique sans distinguer clairement la demande de nouvelles installations de la demande de remplacement, ce qui peut sous-estimer les marchés à cycles de rénovation actifs. |
| Publication commerciale B | 9,86 milliards USD (2024) | Le chiffre est communiqué sous forme de résumé de style communiqué de presse, avec une clarté limitée sur les limites du périmètre et la base de tarification, et l'alignement de l'année diffère d'une vision axée sur les achats de 2026, ce qui peut comprimer la taille estimée. |
Le tableau indique qu'une grande partie de l'écart s'explique par le choix de l'année de référence et par la manière dont la tarification et l'activité de remplacement sont traitées au sein du pool de demande. Lorsque le périmètre est lié aux achats d'espaces publics et que les hypothèses sont revalidées par des vérifications répétées de la tarification et du rythme d'achat, la taille de marché obtenue devient plus facile à retracer et à reproduire en suivant les mêmes étapes.


Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché du mobilier urbain/de rue en 2031 ?
Le marché devrait atteindre 16,95 milliards USD d'ici 2031, reflétant un TCAC de 6,85 % sur 2026-2031.
Quelle région devrait enregistrer la croissance la plus rapide jusqu'en 2031 ?
La région Asie-Pacifique devrait afficher le TCAC le plus élevé à 8,14 %, portée par des investissements massifs dans les villes intelligentes.
Quelle catégorie de produit connaît la croissance la plus rapide ?
Les abris de transit et kiosques mènent la croissance avec un TCAC anticipé de 8,02 % jusqu'en 2031.
Quel segment de matériaux gagne en dynamisme grâce aux politiques de durabilité ?
Les matériaux recyclés et surcyclés devraient se développer à un TCAC de 7,68 % à mesure que les mandats d'économie circulaire entrent en vigueur.
Comment les villes financent-elles les mises à niveau de mobilier haute technologie ?
De nombreuses municipalités s'appuient sur des modèles financés par la publicité ou des partenariats public-privé qui partagent les recettes et compensent les coûts d'investissement.
Dernière mise à jour de la page le:



