
Analyse du marché des meubles d'habitation aux États-Unis par Mordor Intelligence
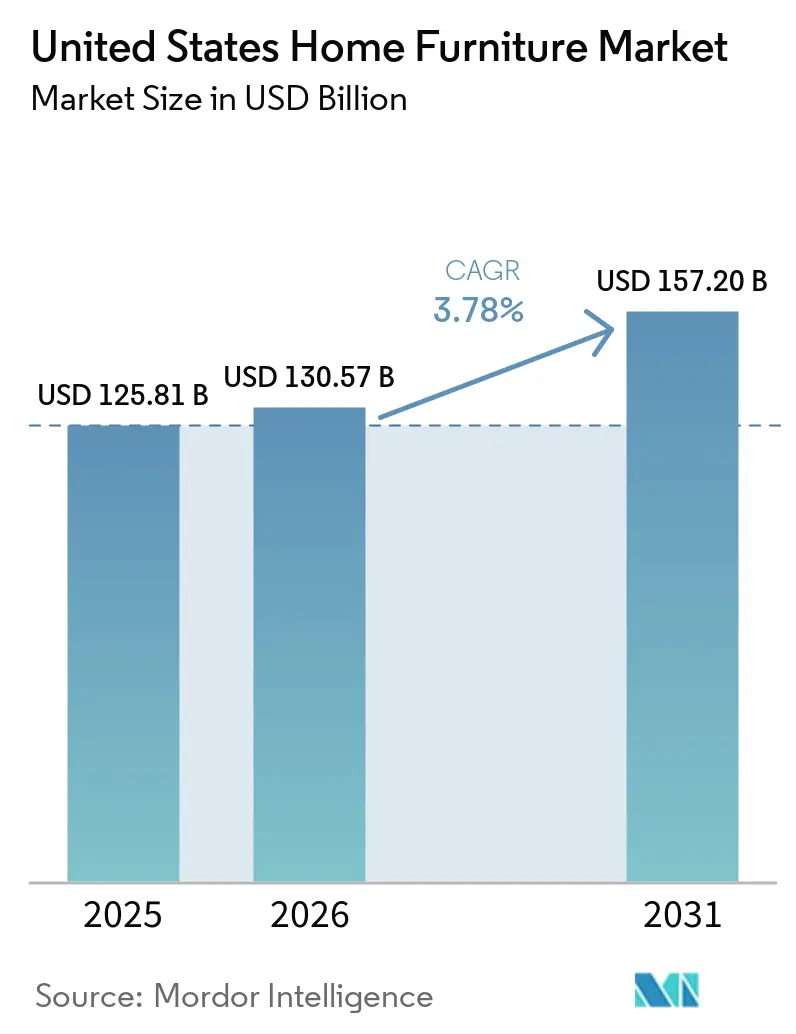
La taille du marché du mobilier résidentiel aux États-Unis était évaluée à 130,6 milliards USD en 2026 et devrait croître de 135,5 milliards USD en 2027 pour atteindre 160,2 milliards USD d'ici 2032, à un CAGR de 3,41 % durant la période de prévision (2027-2032).
Aux États-Unis, les besoins d'ameublement liés à la rénovation et la combinaison de canaux physiques et numériques offrent des voies de croissance. Les modifications tarifaires américaines annoncées en avril 2025 ont créé un risque d'approvisionnement, suivies de droits de douane spécifiques sur les produits en bois introduits en octobre 2025 pour répondre à des préoccupations de sécurité nationale déclarées. Les coûts du logement et les obstacles au financement freinent la demande liée aux déménagements, rendant la croissance dépendante de la capacité à atteindre les ménages ayant un besoin d'ameublement spécifique. Les détaillants associant une sélection de mobilier rembourré à des services de commande et de livraison se disputent ce bassin plus restreint de ménages, tandis que les droits de douane sur les importations de mobilier en bois rembourré concernées augmentent le coût d'approvisionnement de ces pièces.
Points clés du rapport
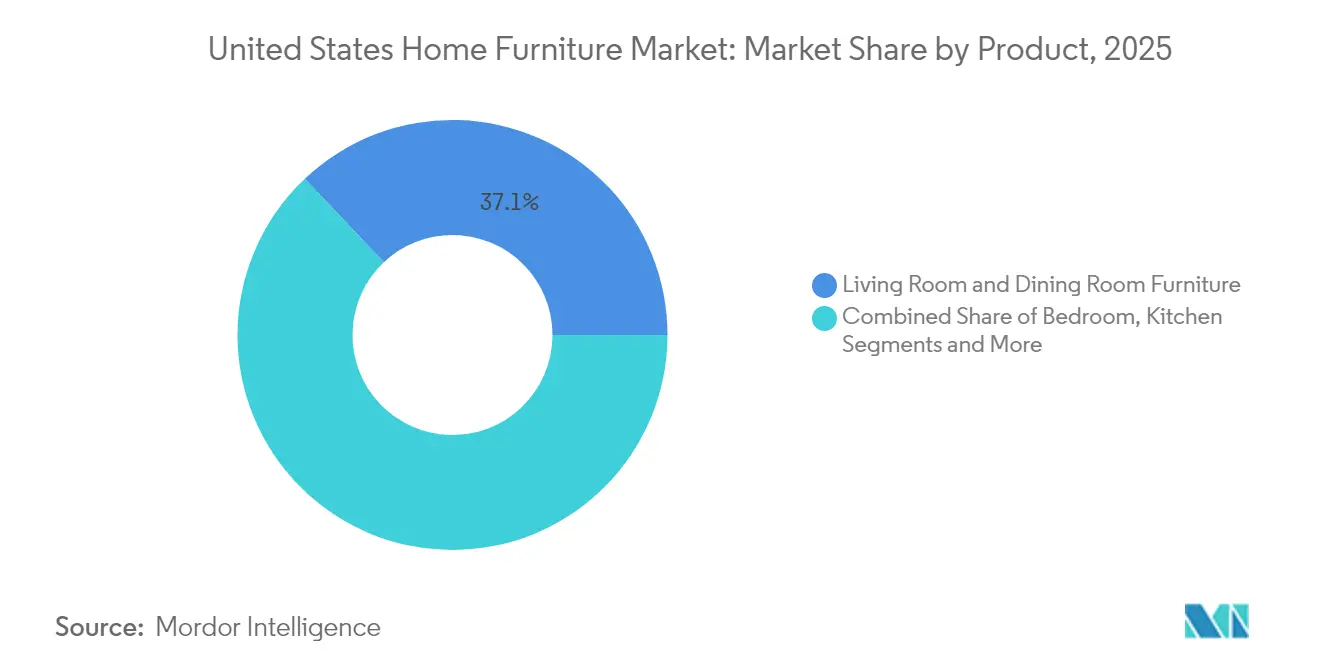
- Par produit, le mobilier de salon et de salle à manger a dominé avec une part de 36,95 % de la taille du marché du mobilier résidentiel aux États-Unis en 2026, tandis que le mobilier de chambre à coucher devrait connaître la croissance la plus rapide avec un CAGR de 3,8 % durant 2027-2032.
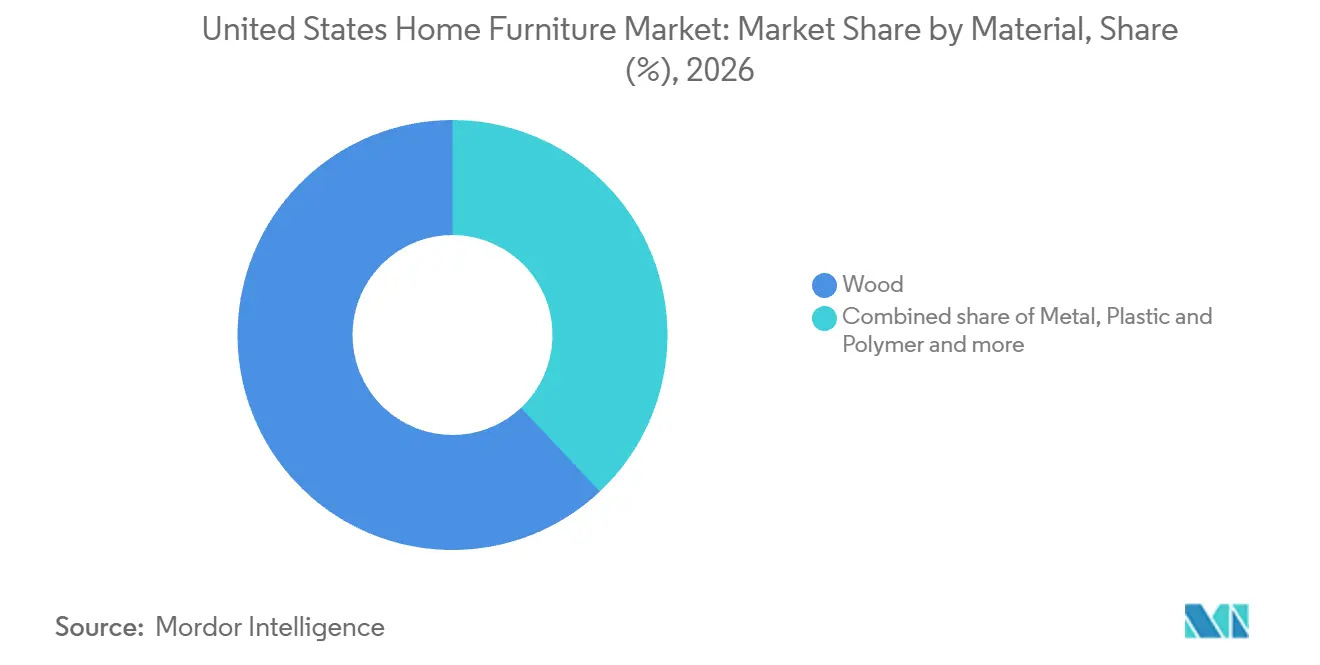
- Par matériau, le bois a détenu la part de marché dominante de 62,02 % du marché du mobilier résidentiel aux États-Unis en 2026, et le mobilier en plastique et polymère devrait afficher le CAGR le plus rapide de 4,3 % durant 2027-2032.
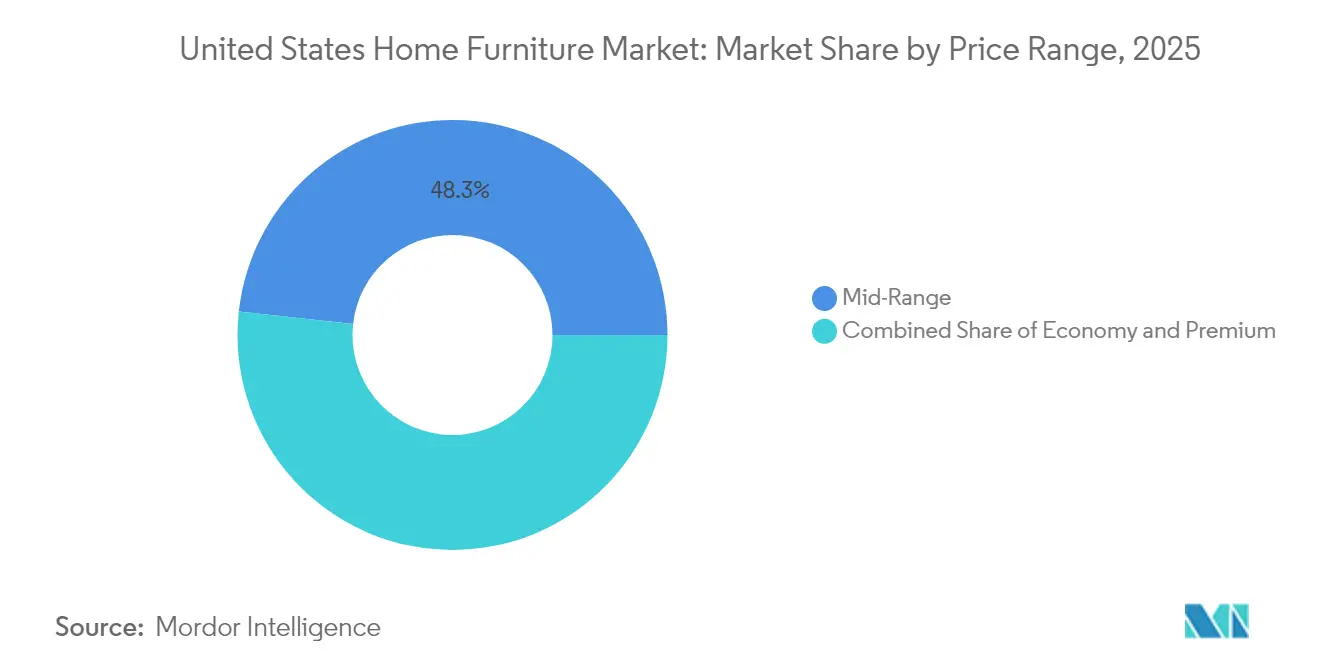
- Par gamme de prix, le mobilier milieu de gamme a dominé avec 48,14 % de la valeur du marché en 2026, le mobilier haut de gamme devant connaître la croissance la plus rapide avec un CAGR de 4,65 % durant 2027-2032.
- Les magasins spécialisés en mobilier, y compris les points de vente de marques exclusives, ont dominé la distribution avec 74,6 % de la valeur du marché en 2026, le canal en ligne devant enregistrer le CAGR le plus rapide de 6 % durant 2027-2032.
- Géographiquement, l'Ouest a dominé avec 27 % de la valeur du marché en 2026, et le Sud-Ouest devrait connaître la croissance la plus rapide avec un CAGR de 4,85 % durant 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs de croissance*
| Facteur moteur | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| L'amélioration de l'accessibilité financière des condominiums stimule la demande de mobilier modulaire et multifonctionnel | +0.9% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Augmentation des dépenses de rénovation résidentielle | +2% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Croissance rapide des start-ups de mobilier en ligne en vente directe aux consommateurs (D2C) avec logistique de retour gratuit | +0.8% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Formation de ménages liée à l'immigration augmentant les premiers achats de mobilier | +0.7% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Subventions fédérales et provinciales en matière de durabilité accélérant l'adoption de produits en bois certifiés écologiques | +0.2% | À l'échelle nationale | Long terme (≥ 4 ans) |
| Outils de visualisation AR/VR alimentés par l'IA améliorant le taux de conversion | +0.4% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
L'amélioration de l'accessibilité financière des condominiums stimule la demande de mobilier modulaire et multifonctionnel
Un acheteur de condominium qui meuble une unité nouvellement acquise peut tirer parti du mobilier modulaire lorsque des composants séparés s'adaptent à la disposition de la pièce. Une meilleure accessibilité financière à l'achat élargirait l'opportunité pour cette première décision d'ameublement. Les designs multifonctionnels peuvent également servir à plusieurs usages dans la même superficie, liant l'attrait du produit à l'espace qu'il occupe. Dans une unité plus petite, combiner assise et rangement en une seule pièce peut équiper un espace de vie partagé sans attribuer une surface au sol distincte à chaque fonction. Le premier propriétaire d'un condominium peut ainsi meubler plusieurs usages dans une superficie réduite en un seul achat, faisant d'une pièce multifonctionnelle une alternative à laisser une partie de la pièce non équipée.
Augmentation des dépenses de rénovation résidentielle
La rénovation crée une opportunité de remeubler les logements existants lorsque les travaux modifient l'utilisation des pièces. La National Association of Home Builders a rapporté que les dépenses de rénovation ajustées à l'inflation aux États-Unis ont augmenté de plus de 10 % entre 2023 et 2025.[1] Cette expansion a été liée au vieillissement du parc immobilier et aux gains record de valeur nette immobilière pour les propriétaires existants. Les projets qui modifient la disposition d'une pièce peuvent créer un nouveau besoin en mobilier fini même lorsque le ménage conserve la même adresse. Pour les fournisseurs, la conversion d'une pièce offre un déclencheur d'ameublement plus solide qu'une réparation esthétique, car le nouvel usage peut nécessiter des sièges, des rangements ou des surfaces de travail.
Croissance rapide des start-ups de mobilier en ligne en vente directe aux consommateurs (D2C) avec logistique de retour gratuit
Les plateformes directes à l'usine offrent aux acheteurs de mobilier sur mesure un autre moyen de connecter une commande finalisée à la production. NoLogo a lancé une plateforme de commerce électronique américaine pour le mobilier haut de gamme sur mesure le 23 juin 2025, en utilisant une chaîne d'approvisionnement nativement numérique et une production directe à l'usine. Un tel modèle peut intégrer la configuration du produit et l'exécution de la commande dans un seul parcours d'achat en ligne. Pour un acheteur qui envisage une pièce haut de gamme sur mesure sans la voir en personne, les retours gratuits, lorsqu'ils sont proposés, peuvent réduire le risque financier lié à l'engagement dans une commande en ligne. Combiner la commande directe avec cette protection peut rendre le mobilier sur mesure accessible à des acheteurs qui ne souhaitent pas s'engager dans un achat à distance irrévocable.
Formation de ménages liée à l'immigration augmentant les premiers achats de mobilier
L'immigration peut créer une opportunité d'ameublement lorsque les nouveaux résidents forment un foyer occupé de manière indépendante. En 2025, le Bureau du recensement des États-Unis a estimé une base existante de 12,13 millions de ménages de couples mariés avec un chef de ménage né à l'étranger, avec une marge d'erreur de 287 400. Les besoins en mobilier au sein de cette base de ménages établis peuvent inclure le remplacement de pièces usées ou l'ajout d'une fonction à une pièce déjà équipée. Lorsque de nouveaux arrivants établissent un foyer indépendant supplémentaire, une première installation peut au contraire combiner des besoins en sièges, en literie et en rangement. Les détaillants qui servent cette première installation peuvent proposer un ensemble de pièces coordonné, en utilisant le besoin d'équiper plusieurs fonctions à la fois pour soutenir un achat multi-pièces.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Ralentissement du marché immobilier lié aux taux d'intérêt freinant les ventes de mobilier haut de gamme | -0.9% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Retards persistants du fret et dans les ports allongeant les délais de livraison | -0.4% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Concurrence des prix à l'importation aux États-Unis dans le cadre de l'ACEUM comprimant les marges nationales | -0.2% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Augmentation de la pénétration des importations malgré les droits de douane de la Section 301 | -0.3% | À l'échelle nationale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Ralentissement du marché immobilier lié aux taux d'intérêt freinant les ventes de mobilier haut de gamme
Pour la période close le 29 août 2026, Bassett Furniture a lié une activité immobilière inférieure à la tendance à une demande réduite de mobilier et d'articles de décoration intérieure.[2] Son évaluation a identifié conjointement des prix immobiliers élevés, des taux hypothécaires élevés, le blocage sur des prêts hypothécaires à taux bas et l'incertitude économique. Les estimations préliminaires du Bureau du recensement ont placé les ventes des magasins de mobilier et d'articles de décoration intérieure 1,5 % en dessous en janvier-septembre 2026 par rapport à la même période de 2025. L'estimation mensuelle de septembre pour la même catégorie de magasins a augmenté d'une année sur l'autre. Le déficit des ventes en magasin depuis le début de l'année n'a pas été compensé par la hausse de septembre, limitant les arguments en faveur d'un rebond général de la demande de mobilier.
Retards persistants du fret et dans les ports allongeant les délais de livraison
RH, un détaillant mondial d'articles de décoration intérieure, a attribué la perturbation de ses expéditions et de son approvisionnement aux droits de douane américains annoncés le 2 avril 2025. Il a rapporté que les perturbations d'expédition d'avril et mai 2025 liées aux changements rapides de la politique tarifaire américaine ont retardé les expéditions de mobilier d'extérieur et entraîné des pertes de ventes durant la saison de vente américaine. Au cours de son deuxième trimestre 2025, il a signalé un écart d'environ 5,4 points de pourcentage entre ses taux de croissance de la demande de commandes mondiales et des revenus en raison des perturbations tarifaires. Au cours de son quatrième trimestre 2025, le réapprovisionnement lié aux droits de douane et des soldes de commandes en attente et de commandes spéciales supérieurs aux prévisions ont affecté négativement les revenus nets à l'échelle de l'entreprise d'environ 30 millions USD. Les perturbations d'expédition et d'approvisionnement liées aux droits de douane peuvent priver les vendeurs de mobilier saisonnier de leur fenêtre de vente et laisser d'autres commandes en attente de comptabilisation des revenus.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par produit :
salon et salle à manger à grande échelle avec intégration de la chambre à coucherLe mobilier de salon et de salle à manger représentait une part de 36,95 % de la taille du marché du mobilier résidentiel aux États-Unis en 2026, ce qui en fait le segment le plus important. Haverty Furniture Companies a rapporté des augmentations de ventes à deux chiffres dans ses catégories de mobilier rembourré et de salle à manger dans l'ensemble de son activité de vente au détail aux États-Unis au deuxième trimestre 2026. Un achat de mobilier rembourré et un achat de mobilier de salle à manger peuvent répondre à des activités ménagères distinctes, offrant au segment combiné plusieurs voies d'accès à une décision d'ameublement résidentiel. La croissance de Haverty dans les deux catégories, rembourré et salle à manger, donne aux détaillants une raison de maintenir une offre large sur le segment combiné plutôt que de s'appuyer sur une seule catégorie.
Le mobilier de chambre à coucher devrait croître à un CAGR de 3,8 % durant 2027-2032, ce qui en fait le segment à la croissance la plus rapide. Somnigroup International a acquis Mattress Firm le 5 février 2025, ajoutant ses magasins de vente au détail et ses centres de distribution aux États-Unis. Le segment de vente au détail Mattress Firm a généré 3,51 milliards USD de ventes nettes aux États-Unis depuis cette acquisition jusqu'au 31 décembre 2025. Un fabricant et distributeur de literie dispose ainsi d'une activité de vente au détail substantielle au service des acheteurs de produits de sommeil, reliant les achats de chambre à coucher à la production et à la distribution au sein du même groupe.


Note: Les parts de segments de tous les segments individuels sont disponibles lors de l'achat du rapport
Par matériau :
capacité de distribution du bois et portée commerciale des polymèresLe bois représentait une part de marché de 62,02 % du marché du mobilier résidentiel aux États-Unis en 2026, ce qui en fait le segment le plus important. En 2025, Woodbridge Furniture a achevé une extension d'environ 50 000 pieds carrs à son entrepôt et espace de distribution de Thomasville, en Caroline du Nord, augmentant la capacité de stockage de produits finis pour ses gammes de mobilier en bois et de mobilier rembourré. Le projet a porté le bâtiment à 114 000 pieds carrés et a consolidé les expéditions de 2 sites en un seul. Sa gamme de mobilier en bois comprend des lits, des tables de salle à manger, des armoires et des bureaux. Maintenir cet assortiment derrière une seule opération d'expédition rend le stockage supplémentaire utile à toutes les catégories de pièces, plutôt que de lier l'expansion à une seule ligne de produits.
Le mobilier en plastique et polymère devrait croître à un CAGR de 4,3 % durant 2027-2032, ce qui en fait le segment à la croissance la plus rapide. POLYWOOD fabrique du mobilier à partir de bois extrudé à partir de polyéthylène haute densité recyclé. En septembre 2026, environ 75 % des ventes de POLYWOOD en tant que détaillant de mobilier d'extérieur provenaient du commerce électronique. Cette répartition des ventes de l'entreprise associe un matériau recyclé spécifique à une offre de produits finis en ligne. Pour les fabricants de polymères, la vente de mobilier d'extérieur sous marque propre peut capter la valeur au détail de la pièce finie en plus de la valeur du traitement du matériau recyclé.


Par gamme de prix :
positionnement milieu de gamme et demande de commandes haut de gammeLe mobilier milieu de gamme était le segment le plus important, représentant 48,14 % de la valeur du marché en 2026. Pour un ménage grand public, passer au-dessus d'un article d'entrée de gamme peut se justifier par des améliorations utiles du confort des sièges, du rangement ou de la finition. Le fournisseur de milieu de gamme peut concentrer cette amélioration sur les fonctions quotidiennes plutôt que sur des options de design haut de gamme qui poussent le prix vers le luxe. Cela crée un arbitrage entre un achat basique et une spécification à prix plus élevé, l'usage principal de la pièce déterminant quelles améliorations méritent le coût. La solidité commerciale de ce segment dépend de la capacité à rendre l'amélioration tangible tout en maintenant un écart de prix significatif en dessous du mobilier haut de gamme.
Le mobilier haut de gamme devrait croître à un CAGR de 4,65 % durant 2027-2032, ce qui en fait le segment à la croissance la plus rapide. Arhaus, un détaillant de mobilier et décoration intérieure haut de gamme, a rapporté une croissance de 12,5 % d'une année sur l'autre des ventes comparables enregistrées au deuxième trimestre 2026. La mesure de l'entreprise combine les showrooms comparables et le commerce électronique, y compris les catalogues et autres envois postaux, et utilise une définition de showroom comparable sur 13 mois. Le mobilier d'entrée de gamme peut également concurrencer les acheteurs à revenus élevés, le détaillant axé sur la valeur Bob's Discount Furniture ayant rapporté une dynamique croissante parmi les clients dont les revenus du ménage dépassent 100 000 USD au deuxième trimestre 2026. Les fournisseurs haut de gamme ont besoin d'une différence de produit au-delà du ciblage par revenu, car la dynamique de Bob's auprès des clients à revenus élevés montre que l'aisance financière n'exclut pas une offre axée sur la valeur.
Note: Les parts de segments de tous les segments individuels sont disponibles lors de l'achat du rapport
Par canal de distribution :
réseaux de magasins spécialisés et développement des ventes en ligneLes magasins spécialisés en mobilier, y compris les points de vente de marques exclusives, détenaient la plus grande part de segment à 74,6 % de la valeur du marché en 2026. Arhaus exploitait 109 showrooms d'articles de décoration intérieure dans 31 États américains au 30 juin 2026. Ces emplacements vendent du mobilier aux côtés d'autres articles de décoration intérieure dans le cadre d'un modèle intégré de showroom et de commerce électronique. Les détaillants spécialisés avec ce modèle peuvent poursuivre la croissance en ligne au sein de la même entreprise, faisant de leurs sites web une source de concurrence pour les vendeurs exclusivement en ligne.
La distribution en ligne devrait croître à un CAGR de 6 % durant 2027-2032, ce qui en fait le segment à la croissance la plus rapide. Les commandes de ventes en ligne enregistrées de Bassett Furniture ont augmenté de 39 % sur les 9 mois clos le 29 août 2026, par rapport à la même période un an plus tôt. Ses ventes en ligne livrées ont augmenté de 34 % sur la même comparaison de 9 mois. Les ventes de commerce électronique étaient faibles par rapport aux ventes en magasin de Bassett, de sorte que l'augmentation des commandes en ligne a développé un canal secondaire au sein d'une activité de magasin établie. Le taux de croissance plus faible des ventes livrées fait de la conversion commande-livraison une considération commerciale distincte de l'attraction de commandes en ligne supplémentaires.
Analyse géographique
Marché du Mobilier Résidentiel dans l'Ouest
L'Ouest détenait une part de marché de 27 % du marché du mobilier résidentiel aux États-Unis en 2026, ce qui en fait la région la plus importante. Arhaus a ouvert un showroom d'environ 19 900 pieds carrés à San Diego, en Californie, le 19 décembre 2025, ajoutant un deuxième emplacement dans la ville. Le détaillant de mobilier et décoration intérieure haut de gamme exploitait 17 showrooms en Californie au 30 juin 2026. Cette combinaison d'un ajout en ville et d'une présence à l'échelle de l'État illustre comment un détaillant peut approfondir sa couverture physique dans un emplacement Ouest établi. L'Ouest comptait 80 146 154 résidents au 1er juillet 2025, une large base d'acheteurs résidents pour les détaillants en showroom tels qu'Arhaus.
Marché du Mobilier Résidentiel dans le Sud-Ouest
Le Sud-Ouest devrait croître à un CAGR de 4,85 % durant 2027-2032, ce qui en fait la région à la croissance la plus rapide. IKEA U.S. a annoncé son magasin de 93 000 pieds carrés à Webster dans la zone métropolitaine de Houston en juin 2026, ajoutant une destination de mobilier et décoration intérieure en petit format. Le magasin en exploitation propose la commande et la livraison de mobilier dans un format sans entrepôt de mobilier en libre-service, offrant un accès au commerce de détail local pour Webster, Clear Lake, Friendswood et d'autres communautés proches de la région de Houston. Webster était la troisième ouverture d'IKEA au Texas en 2026 et son dixième emplacement dans l'État, démontrant une expansion au sein d'un réseau de vente au détail établi.
Les données agrégées de cartes de crédit et de débit de Bank of America Institute ont montré le Nord-Est en tête de la croissance des dépenses totales par carte des ménages par région du recensement en juin 2026, tandis que la croissance du Midwest était similaire à celle de l'Ouest. Wayfair a rapporté plus de 720 000 visiteurs dans son magasin de Wilmette, dans l'Illinois, au cours de sa première année jusqu'au 15 mai 2025, démontrant une portée de vente au détail physique dans le Midwest. Dans le Sud-Est, Bob's Discount Furniture est entré à Fayetteville, en Caroline du Nord, avec un magasin de mobilier. L'entrée de Bob's dans le Sud-Est ajoute un concurrent local sur les ensembles de salle à manger, les canapés et les ensembles de chambre à coucher, élargissant les choix de mobilier disponibles pour les ménages voisins de Caroline du Nord.
Cadre réglementaire et perspectives
Certaines juridictions sont comparées du point de vue des fabricants vendant des sièges résidentiels rembourrés et du mobilier en bois composite concernés. Les règles fédérales exigent que les sièges rembourrés d'intérieur concernés, fabriqués, importés ou retapissés à partir du 25 juin 2021, respectent les normes de résistance au couvain du California Technical Bulletin 117-2013. Les fabricants doivent apposer des étiquettes de conformité permanentes sur les produits concernés fabriqués, importés ou retapissés à partir du 25 juin 2022. La règle californienne sur le bois composite couvre les produits finis contenant du contreplaqué de bois dur, des panneaux de particules ou des panneaux de fibres à densité moyenne spécifiés destinés à la vente ou à l'utilisation en Californie.
Tableau réglementaire
| Facteur de décision | États-Unis | Californie |
|---|---|---|
| Autorité principale | Commission américaine de sécurité des produits de consommation | California Air Resources Board |
| Instruments clés ou orientation | 16 CFR Partie 1640 et California Technical Bulletin 117-2013 | Mesure de contrôle des substances toxiques dans l'air pour le bois composite |
| Effet commercial | Conformité à la résistance au couvain pour les sièges d'intérieur concernés et étiquettes de produits permanentes des fabricants | Conformité au formaldéhyde pour les matériaux concernés ; les fabricants étiquettent les produits finis ou les boîtes d'expédition |
| Attractivité actuelle de la politique | Moyenne | Moyenne |
| Orientation future de l'attractivité de la politique | Sans changement | Sans changement |
| Source: Mordor Intelligence | ||
Les évaluations fédérales Moyenne et Sans changement reflètent une base définie de produits et d'étiquettes et un examen préliminaire 2026 des retardateurs de flamme organohalogénés additifs. Les évaluations Moyenne et Sans changement de la Californie reflètent des obligations définies en matière de matériaux et d'étiquetage, la norme d'émission assurant la continuité des performances requises du produit. Le calendrier de mars 2026 du Bureau californien du droit administratif prévoyait l'adoption par le California Air Resources Board le 25 décembre 2026 d'amendements administratifs à la Mesure de contrôle des substances toxiques dans l'air pour le bois composite, supprimant les options de conformité par code-barres et connaissement et exigeant un libellé de conformité en anglais. La conséquence commerciale serait une documentation plus prescriptive pour les fabricants concernés, la norme d'émission continuant à servir de base aux performances du produit.
Étapes de la chaîne de valeur
La comparaison de la chaîne de valeur suit la conception et l'ingénierie, la fabrication, la distribution et la vente au détail jusqu'à la vente de mobilier fini. Ashley Furniture Industries fabrique de la literie résidentielle, des meubles de rangement et du mobilier rembourré dans des installations américaines au Wisconsin, au Mississippi, en Caroline du Nord et en Pennsylvanie. Ses activités intégrées de conception, d'ingénierie, d'entreposage et d'expédition illustrent comment un fournisseur coordonne plusieurs étapes avant que les produits n'atteignent les partenaires de vente au détail. L'intégration place le rendement commercial dans les ventes de mobilier à travers des activités connectées, tout en faisant de la coordination de la production et de l'expédition une tâche opérationnelle interne.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Conception et développement de produits | Designers de mobilier tels que Ashley Furniture Industries et Arhaus | Valeur de conception intégrée dans les ventes de mobilier | Traduire les designs en gammes finies productibles | Relier les revues de conception et de fabrication |
| Fabrication | Fabricants de mobilier résidentiel tels que Ashley Furniture Industries ; fabricants de mobilier rembourré tels qu'Arhaus | Ventes de mobilier fini | Coordination des flux de travail de literie, de meubles de rangement et de mobilier rembourré | Organiser la production autour de chaque discipline de fabrication |
| Entreposage et distribution | Fournisseurs avec entrepôts tels que Ashley Furniture Industries ; détaillants avec centres de distribution tels qu'Arhaus | Mobilier fourni aux partenaires de vente au détail et ventes de mobilier au détail | Aligner les gammes entrantes avec l'expédition au détail | Coordonner les plans d'approvisionnement et de distribution |
| Vente au détail | Détaillants de mobilier et décoration intérieure tels qu'Arhaus et RH | Ventes au détail de mobilier fini | Convertir les commandes en magasin et par canal direct en ventes conclues | Relier la sélection de produits, la commande et la remise |
| Source: Mordor Intelligence | ||||
En 2025, Arhaus a repris en interne son centre de distribution de Dallas, au Texas, d'environ 800 700 pieds carrés, après qu'il avait été géré par un prestataire logistique tiers.[3] Arhaus s'approvisionne également auprès d'artisans indépendants et de fournisseurs de fabrication dans le monde entier et produit du mobilier rembourré en Caroline du Nord. Reprendre la distribution en interne rend Arhaus directement responsable de l'exploitation du site de Dallas, ajoutant la gestion de la distribution à ses propres responsabilités d'approvisionnement et de production de mobilier rembourré.
Paysage concurrentiel
Concentration du Marché
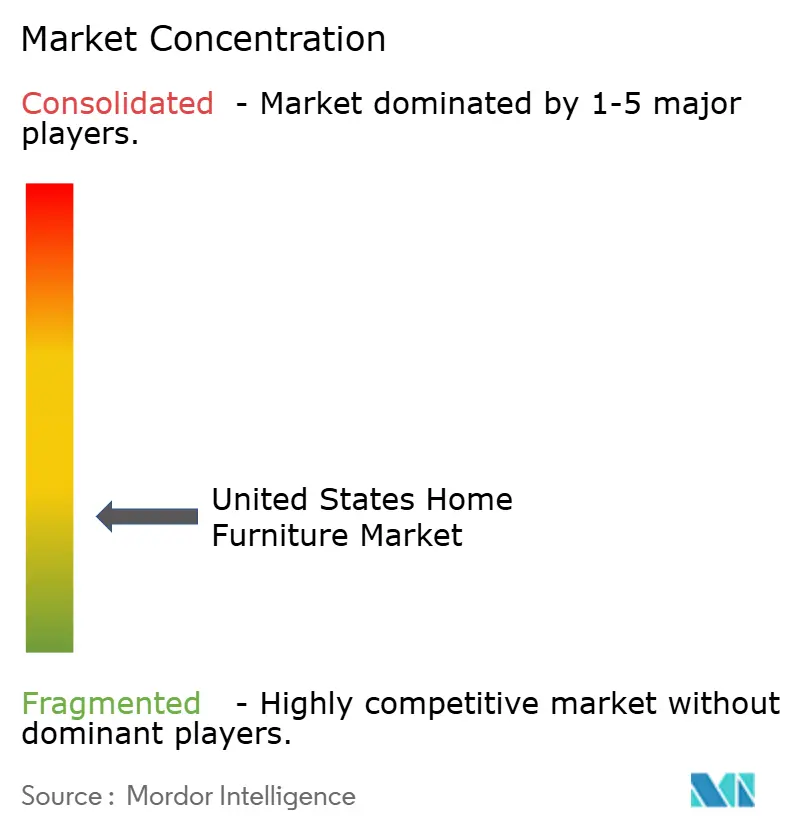
La concurrence est dispersée entre plusieurs modèles opérationnels, notamment l'activité de vente au détail IKEA d'Ingka Holding B.V. et Williams-Sonoma Inc. (Pottery Barn, West Elm) en tant que propriétaire de marques. Wayfair Inc. est un détaillant en ligne d'articles pour la maison, Ashley Furniture Industries est un fabricant, et La-Z-Boy Inc. combine la fabrication de mobilier résidentiel avec des opérations de vente au détail. Wayfair a rapporté 3,1 milliards USD de revenus nets aux États-Unis au deuxième trimestre 2026, en hausse de 8,7 % d'une année sur l'autre dans l'ensemble de son activité de vente au détail pour la maison. La croissance de Wayfair montre un détaillant en ligne pour la maison qui se développe parallèlement aux réseaux de magasins d'IKEA et de Williams-Sonoma, de sorte qu'aucun modèle unique ne fixe les conditions de la concurrence.
IKEA U.S. a ouvert 14 nouveaux points de vente au détail au cours de l'exercice 2025, qui s'est déroulé du 1er septembre 2024 au 31 août 2025. Ceux-ci comprenaient 2 magasins en petit format, et l'entreprise a séparément lancé 9 Points de Planification et de Commande avec des services de retrait intégrés. La sélection du format permet à un détaillant de décider comment les achats locaux, les commandes et la collecte sont combinés à chaque point d'accès. Au 1er février 2026, le mix de canaux de Williams-Sonoma comprenait le commerce électronique, le catalogue, la vente au détail et les ventes interentreprises. Pour un challenger, égaler la portée d'IKEA implique des points de service ainsi que des magasins, tandis que concurrencer Williams-Sonoma signifie faire face à des marques établies sur plusieurs canaux de vente.
En janvier 2026, Wayfair a annoncé son rôle de co-développeur fondateur du Protocole de Commerce Universel de Google, une norme ouverte conçue pour les interactions entre les agents d'intelligence artificielle et les plateformes de vente au détail. L'ouverture stratégique est la connectivité avec une nouvelle voie d'accès aux décisions d'achat pour la maison, avec une valeur commerciale contingente à l'utilisation effective de la norme par les détaillants. Le 17 avril 2025, l'entreprise a rapporté que sa plateforme de catalogue pouvait restreindre les options de produits ou les marchés de vente pour des raisons de conformité et d'autres objectifs commerciaux. Un scénario illustratif de tissu de canapé a montré comment les contrôles pouvaient distinguer les options de tissu pour la conformité à la sécurité incendie. La co-développement du protocole donne à Wayfair un rôle dans la définition des connexions potentielles d'achat par intelligence artificielle, tandis que les restrictions du catalogue peuvent rendre les décisions de conformité spécifiques à des options de mobilier individuelles.
Leaders du secteur des meubles d'habitation aux États-Unis
-
Ingka Holding B.V.
-
Williams-Sonoma Inc. (Pottery Barn, West Elm)
-
Wayfair Inc.
-
Ashley Furniture Industries
-
La-Z-Boy Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Mobilier Résidentiel aux États-Unis Entreprises couvertes dans ce rapport
- Ashley Furniture Industries
- Ingka Holding B.V.
- Williams-Sonoma Inc. (Pottery Barn, West Elm)
- Wayfair Inc.
- La-Z-Boy Inc.
- American Signature Inc. (Value City)
- RH (Restoration Hardware)
- Ethan Allen Interiors
- Bassett Furniture Industries
- Flexsteel Industries
- Haverty Furniture Companies
- Hooker Furnishings Corp.
- Sauder Woodworking Co.
- American Woodmark Corp.
- Sleep Number Corp.
- Somnigroup International
- Casper Sleep Inc.
- Rooms To Go Inc.
- Crate & Barrel Holdings
- Amazon.com Inc. (Furniture category)
- Walmart Inc.
- Bed Bath & Beyond Inc.
Lire l’analyse des entreprises de marché du mobilier résidentiel aux états-unis
Opportunités clés pour les acteurs du marché
Ces opportunités d'approvisionnement conditionnelles comparent le mobilier en bois rembourré concerné, les armoires de cuisine en bois et les meubles de salle de bain en bois pour les acheteurs résidentiels. Les États-Unis ont imposé des droits de douane supplémentaires de 25 % sur ces produits en bois concernés à partir du 14 octobre 2025, pour répondre à une menace déclarée à la sécurité nationale. Une proclamation signée le 31 décembre 2025 a retardé d'un an les augmentations prévues, fixant des droits de douane de 30 % sur le mobilier en bois rembourré concerné et de 50 % sur les armoires de cuisine et les meubles de salle de bain concernés à partir du 1er janvier 2027. Les pays parvenant à des accords répondant à la menace déclarée à la sécurité nationale sont exemptés des augmentations prévues, et les droits de douane sous-jacents comprennent des exceptions spécifiques aux produits.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Stratégie recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Approvisionnement alternatif pour le mobilier en bois rembourré | Les changements de taux prévus modifient la comparaison des droits de douane à l'importation pour les produits concernés | Détaillants de mobilier et acheteurs résidentiels de mobilier rembourré | Comparer les gammes finies éligibles sur le prix de détail livré et l'adéquation du produit | Compétitivité du prix livré après correspondance de l'offre finie | Fournisseurs de mobilier en bois rembourré alternatif éligible |
| Offres complètes d'armoires de cuisine | Les importations d'armoires en bois concernées font face à un changement de taux prévu | Ménages achetant du mobilier de cuisine | Obtenir des devis spécifiques au projet pour des systèmes d'armoires en bois finies | Correspondance des exigences de disposition et d'installation | Fournisseurs d'armoires répondant aux exigences d'approvisionnement et de produit du projet |
| Offres de remplacement de meubles de salle de bain | Les importations de meubles de salle de bain en bois concernées partagent le déclencheur de politique prévu | Ménages remplaçant du mobilier de salle de bain | Comparer les configurations complètes de meubles de salle de bain avec des devis de détail livré clairs | Correspondance des dimensions et des composants inclus | Fournisseurs de meubles de salle de bain correspondant à la configuration finie requise |
| Source: Mordor Intelligence | |||||
American Woodmark propose des armoires de cuisine et des meubles de salle de bain et a rejoint MasterBrand dans une fusion achevée le 28 mai 2026, faisant de l'entreprise fusionnée un acteur dans les catégories de produits nommées dans le calendrier des droits de douane. Pour les acheteurs, la comparaison des droits de douane repose sur la couverture des produits et le traitement par pays, car les accords de qualification prévoient des exceptions aux augmentations prévues. Les augmentations du 1er janvier 2027 donnent aux ménages et aux détaillants une raison datée de demander des devis pour des armoires, des meubles de salle de bain et du mobilier en bois rembourré indiquant les droits de douane applicables dans le prix livré.
Développements industriels récents dans Marché du Mobilier Résidentiel aux États-Unis
- Juin 2026 : IKEA U.S. a annoncé son magasin de 93 000 pieds carrés à Webster dans la zone métropolitaine de Houston et une grande ouverture le 26 juin, avec 4 800 articles disponibles pour emporter immédiatement à l'ouverture.
- Mai 2026 : American Woodmark a finalisé sa fusion avec MasterBrand le 28 mai, et ses marques proposent des armoires de cuisine et des meubles de salle de bain.
Marché du Mobilier Résidentiel aux États-Unis Portée du rapport et méthodologie de recherche
Définition du marché et couverture
Le marché du mobilier résidentiel aux États-Unis mesure les dépenses annuelles en mobilier fini à usage résidentiel aux États-Unis. Il comptabilise les ventes aux utilisateurs finaux résidentiels via les canaux de vente au détail.
Exclusions du périmètre : Les grands appareils électroménagers, l'électronique grand public, les accessoires de décoration intérieure qui ne sont pas des meubles, et le mobilier commercial sont exclus.
Aperçu de la segmentation
- Par produit
- Mobilier de salon et de salle à manger
- Mobilier de chambre à coucher
- Mobilier de cuisine
- Mobilier de bureau à domicile
- Mobilier de salle de bains
- Mobilier d'extérieur
- Autres meubles
- Par matériau
- Bois
- Métal
- Plastique et polymère
- Autres
- Par gamme de prix
- Économique
- Milieu de gamme
- Premium
- Par canal de distribution
- Grandes surfaces de bricolage
- Magasins spécialisés en mobilier (y compris les points de vente exclusifs de marque)
- En ligne
- Autres canaux de distribution (comprend les hypermarchés, supermarchés, téléachat, clubs-entrepôts, grands magasins, etc.)
- Par géographie
- Nord-Est
- Sud-Est
- Midwest
- Sud-Ouest
- Ouest
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La série de magasins de mobilier et d'articles de décoration intérieure du Bureau du recensement des États-Unis aide à suivre la dynamique du canal de vente au détail, tandis que ses estimations de nouvelles constructions résidentielles et de population fournissent un contexte immobilier et de ménages. Les perspectives de rénovation de la National Association of Home Builders aident à cadrer la demande de remplacement et de rénovation. Ces indicateurs sont pris en compte parallèlement aux dépôts de sociétés cotées et aux informations sur les ventes de mobilier, tels que les rapports annuels des détaillants et les documents destinés aux investisseurs, afin de distinguer la demande par catégorie des ventes globales en magasin et de recouper les signaux de produits, de canaux et de prix.
Les rapports annuels (10-K), les présentations aux investisseurs, les publications d'associations, et la presse commerciale et professionnelle réputée peuvent clarifier les lancements de produits, les changements de canaux, les conditions d'approvisionnement et les facteurs de demande déclarés. Les sources nommées sont illustratives plutôt qu'exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Des entretiens et des enquêtes structurées avec des fabricants, des détaillants, des distributeurs et des spécialistes de catégorie de mobilier aux États-Unis peuvent tester les preuves secondaires sur les ventes aux utilisateurs finaux résidentiels, les mix de produits, les parts de canaux, les niveaux de prix et la demande régionale. Lorsque les sources sont en désaccord ou laissent des lacunes, les analystes peuvent demander aux répondants de clarifier les définitions et les changements récents, puis trianguler ces explications avec les dépôts, les indicateurs publics et les vérifications sélectives de fournisseurs ou de canaux. Ce n'est qu'après qu'une série candidate a été vérifiée pour le périmètre résidentiel et la base de valorisation qu'elle est utilisée pour informer l'estimation.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Directeurs généraux (CXO) : 20 % | |
| Niveau intermédiaire : 50 % | Responsables fonctionnels/d'unité : 35 % | |
| Acteurs plus petits : 20 % | Managers : 45 % |
Dimensionnement du marché et prévisions
L'estimation descendante part des dépenses annuelles de vente au détail aux États-Unis en mobilier résidentiel fini et vérifie certains composants par des cumuls de revenus de fournisseurs, des vérifications de canaux de détaillants et un prix de vente moyen échantillonné multiplié par les unités vendues. Les mises en chantier et le turnover des logements existants indiquent les occasions potentielles d'ameublement liées aux déménagements. Les dénombrements de ménages et les migrations informent la demande de première installation, tandis que l'activité de rénovation signale le remplacement et les améliorations de pièces. Les ventes en magasin de mobilier et en ligne suivent la dynamique des canaux, et les prix de vente moyens et le mix de produits séparent les changements de valeur de transaction des changements d'unités. Les indicateurs historiques peuvent être testés avec une régression multivariée lorsque les relations sont stables, avec une analyse de scénarios utilisée lorsque les taux d'intérêt, le turnover immobilier, les droits de douane ou les dépenses de consommation créent des trajectoires matériellement différentes. Les parts de produits, de matériaux, de gammes de prix, de canaux et des cinq régions sont construites à partir des données de mix d'entreprises et de secteurs rapportées, puis vérifiées pour des totaux cohérents et par rapport aux signaux de marché final pertinents.
Pour chaque vérification ascendante sélectionnée, les analystes comparent la valeur de mobilier implicite avec la portion descendante correspondante et examinent les différences de couverture, de calendrier et de base de vente au détail par rapport au prix de gros. Les données manquantes sont encadrées par des séries publiques comparables et des hypothèses clairement documentées. Les prévisions de valeur combinent la demande unitaire attendue et les changements de prix de détail ou de mix, de sorte que les prix réalisés, le mix de produits ou les services de livraison peuvent faire diverger la valeur des unités vendues. Les répondants primaires peuvent expliquer si les facteurs candidats et les changements de mix correspondent à la façon dont le mobilier résidentiel américain est acheté et vendu, et leurs explications sont testées par rapport à des preuves publiques indépendantes avant que les hypothèses de prévision ne soient révisées.
Cycle de validation et de mise à jour des données
Les analystes triangulent les ventes au détail, les indicateurs immobiliers et de rénovation, les tendances démographiques, les divulgations d'entreprises et les signaux commerciaux ou de prix, en vérifiant que chaque source mesure la même frontière de vente au détail résidentielle aux États-Unis. Ils examinent les valeurs aberrantes, les révisions de sources, les changements inexpliqués dans les parts de segments et les écarts importants entre les totaux descendants et les vérifications sélectives de fournisseurs ou de canaux, puis examinent les définitions, les calculs et les preuves citées dans des passes d'analystes successives avant la validation finale. Un nouveau contact est déclenché lorsque la définition d'un répondant est peu claire, qu'une estimation importante est en conflit avec une divulgation ultérieure, ou qu'une donnée d'entrée importante change. La base de preuves est actualisée annuellement, réexaminée après des événements politiques ou de marché importants, et vérifiée dans une nouvelle passe avant la livraison.
Taille du marché du mobilier résidentiel aux États-Unis selon Mordor Intelligence par rapport aux autres estimations publiées
Le marché du mobilier résidentiel aux États-Unis mesure les dépenses annuelles en mobilier fini à usage résidentiel aux États-Unis. Les indicateurs historiques peuvent être testés avec une régression multivariée lorsque les relations sont stables, avec une analyse de scénarios utilisée lorsque les taux d'intérêt, le turnover immobilier, les droits de douane ou les dépenses de consommation créent des trajectoires matériellement différentes.
Les principaux facteurs d'écart sont traités par une frontière de transaction cohérente, des données d'entrée de demande spécifiques au marché et des recoupements tout au long de l'étude. Les analystes triangulent les ventes au détail, les indicateurs immobiliers et de rénovation, les tendances démographiques, les divulgations d'entreprises et les signaux commerciaux ou de prix, en vérifiant que chaque source mesure la même frontière de vente au détail résidentielle aux États-Unis.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 135,5 milliards USD (2027) | |
| Consultance mondiale A | 180,55 milliards USD (2025) | À sa base de 2025, cette estimation est supérieure de 33,2 % à la valeur 2027 de ce rapport de 135,5 milliards USD, 2 ans plus tard. Son total de mobilier américain inclut les applications commerciales ainsi que le mobilier résidentiel. |
| Éditeur de recherche de marché B | 274 milliards USD (2025) | À sa base de 2025, cette estimation est supérieure de 102,2 % à la valeur 2027 de ce rapport de 135,5 milliards USD, 2 ans plus tard. Son total de marché final national inclut le mobilier de bureau, d'hôtellerie, de santé et d'éducation ainsi que la demande résidentielle. |
Mordor Intelligence lie l'estimation à la couverture définie de l'étude et au modèle de demande. Les analystes triangulent les ventes au détail, les indicateurs immobiliers et de rénovation, les tendances démographiques, les divulgations d'entreprises et les signaux commerciaux ou de prix, en vérifiant que chaque source mesure la même frontière de vente au détail résidentielle aux États-Unis.
Questions clés auxquelles répond le rapport
Quelle est la taille et les perspectives de croissance du marché du mobilier résidentiel aux États-Unis ?
Le marché est estimé à 135,5 milliards USD en 2027 et devrait atteindre 160,2 milliards USD d'ici 2032, à un CAGR de 3,41 % durant 2027-2032.
Qu'est-ce qui soutient la demande de mobilier résidentiel aux États-Unis ?
La rénovation offre une opportunité lorsque les travaux modifient la fonction d'une pièce. Les dépenses de rénovation américaines ajustées à l'inflation ont augmenté de plus de 10 % entre 2023 et 2025.
Quel segment de produits du mobilier résidentiel américain détient la plus grande part ?
Le mobilier de salon et de salle à manger détenait 36,95 % de la valeur du marché en 2026. Le mobilier de chambre à coucher devrait connaître la croissance la plus rapide avec un CAGR de 3,8 % durant 2027-2032.
Quelles entreprises sont en concurrence dans la vente au détail et la fabrication de mobilier résidentiel aux États-Unis ?
Ingka Holding B.V., Williams-Sonoma Inc. (Pottery Barn, West Elm), Wayfair Inc., Ashley Furniture Industries et La-Z-Boy Inc. figurent parmi les concurrents du secteur.
Quel est le principal frein aux ventes de mobilier résidentiel aux États-Unis ?
Bassett Furniture a lié le ralentissement de l'activité immobilière à une demande réduite de mobilier et d'articles de décoration intérieure pour la période close le 29 août 2026. Des prix immobiliers élevés, des taux hypothécaires élevés, le blocage sur des prêts hypothécaires à taux bas et l'incertitude économique ont formé le contexte combiné.
Quelle région américaine est en tête des ventes de mobilier résidentiel, et laquelle devrait connaître la croissance la plus rapide ?
L'Ouest détenait 27 % de la valeur du marché en 2026. Le Sud-Ouest devrait connaître la croissance la plus rapide avec un CAGR de 4,85 % durant 2027-2032.