
Taille et part du marché des chariots élévateurs
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Taille du Marché (2026) | 76.62 Milliards de dollars |
| Taille du Marché (2031) | 93.98 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.17 % |
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des chariots élévateurs par Mordor Intelligence
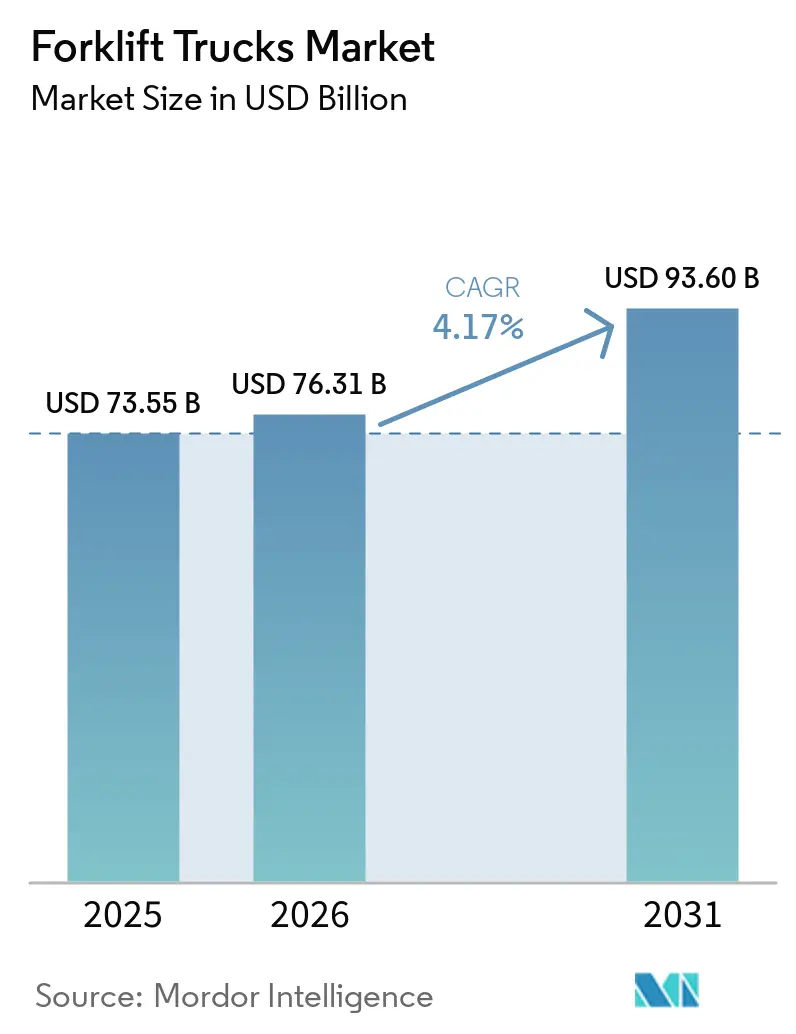
La taille du marché des chariots élévateurs était évaluée à 73,55 milliards USD en 2025 et devrait croître de 76,62 milliards USD en 2026 pour atteindre 93,98 milliards USD d'ici 2031, à un CAGR de 4,17 % durant la période de prévision (2026-2031). La dynamique est portée par la préférence croissante pour les groupes motopropulseurs électriques, le durcissement des réglementations sur les émissions et les économies opérationnelles des batteries lithium-ion, qui offrent un rendement aller-retour de 95 %. Les importants investissements en infrastructures en Asie-Pacifique, la relocalisation industrielle en Amérique du Nord et les corridors logistiques du Moyen-Orient amplifient la demande de chariots élévateurs polyvalents alliant prédisposition à l'automatisation et faibles émissions. Par ailleurs, les projets pilotes à pile à combustible hydrogène dans les secteurs automobile et de la chaîne du froid, conjugués à la baisse des coûts de l'hydrogène renouvelable, ouvrent une voie zéro émission encore modeste mais en progression. La pression concurrentielle s'intensifie à mesure que les fabricants chinois pratiquent des prix agressifs et que les flottes de location émergentes font baisser les marges des équipementiers, incitant les acteurs établis à se tourner vers la télématique à valeur ajoutée et les contrats de service.
Points Clés du Rapport
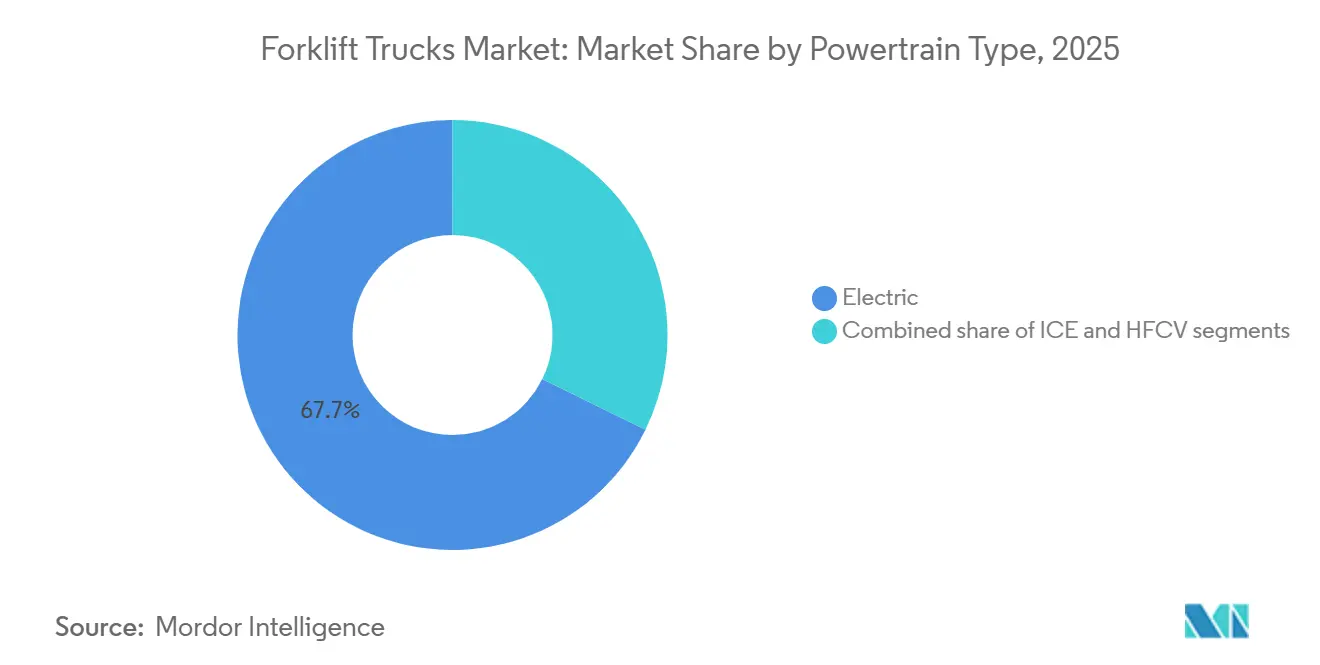
- Par groupe motopropulseur, les chariots élévateurs électriques représentaient 67,73 % de la part du marché des chariots élévateurs en 2025, tandis que les véhicules pile à combustible hydrogène (HFCV) devraient croître à un CAGR de 4,19 % jusqu'en 2031.
- Par classe de véhicule, les transpalettes électriques de Classe III détenaient 43,47 % de la part du marché des chariots élévateurs en 2025 ; les chariots électriques à conducteur porté de Classe I affichent la croissance la plus rapide avec un CAGR de 4,25 % jusqu'en 2031.
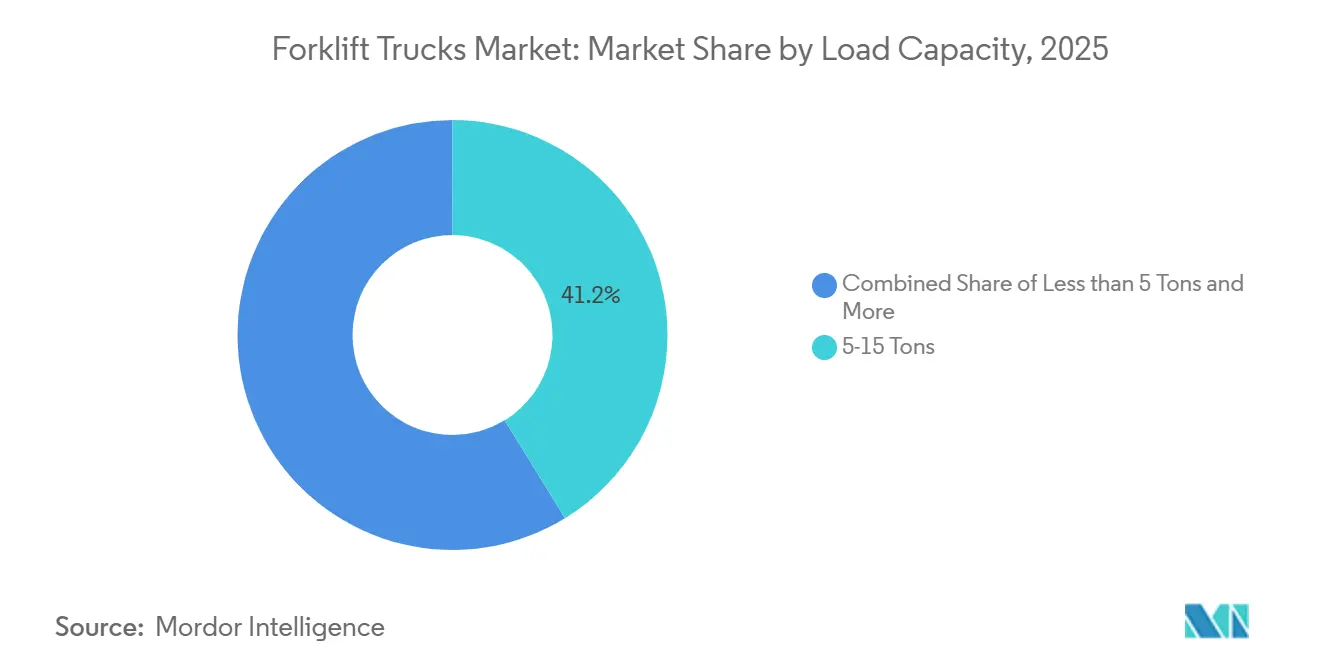
- Par capacité de charge, la tranche de 5 à 15 tonnes représentait 41,23 % de la part du marché des chariots élévateurs en 2025 ; le segment supérieur à 15 tonnes a enregistré le CAGR le plus élevé, à 4,28 %, jusqu'en 2031.
- Par utilisateur final, la logistique et l'entreposage représentaient 37,88 % de la part du marché des chariots élévateurs en 2025, tandis que la chaîne du froid alimentaire et des boissons affiche la croissance la plus rapide avec un CAGR de 4,22 % jusqu'en 2031.
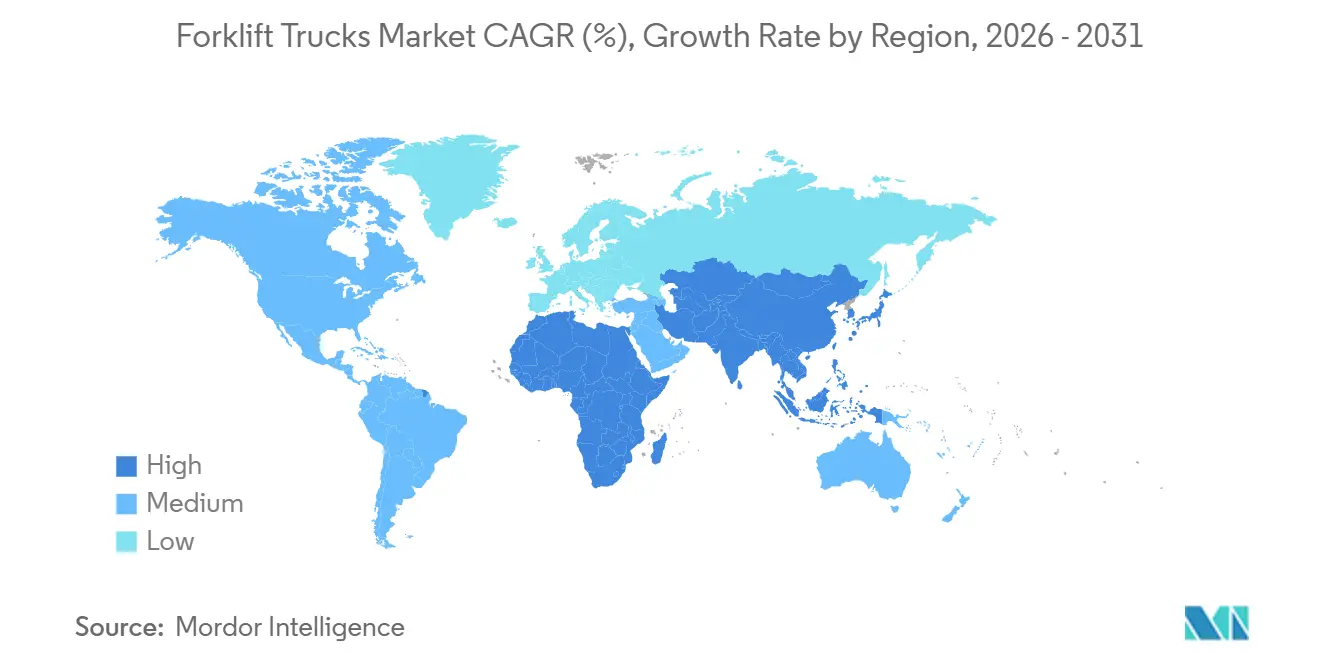
- Par zone géographique, l'Asie-Pacifique dominait avec une part de marché de 47,63 % en 2025 ; le Moyen-Orient et l'Afrique ont enregistré le CAGR le plus rapide, à 4,27 %, jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des chariots élévateurs
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Mandats d'émissions en Asie-Pacifique | +1.2% | Cœur de l'Asie-Pacifique (Chine, Inde, Japon), répercussions en Asie du Sud-Est | Long terme (≥ 4 ans) |
| Expansion des entrepôts automatisés et de commerce électronique en Amérique du Nord | +0.8% | Amérique du Nord, répercussions en Europe | Moyen terme (2-4 ans) |
| La demande de chariots élévateurs aux États-Unis est en forte hausse | +0.7% | États-Unis, Canada | Moyen terme (2-4 ans) |
| Les installations de chaîne du froid européennes adoptent les chariots élévateurs lithium-ion | +0.6% | Europe, pays nordiques | Court terme (≤ 2 ans) |
| Cycle de remplacement des flottes de chariots élévateurs vieillissantes | +0.5% | Japon, Corée du Sud | Court terme (≤ 2 ans) |
| Investissements en infrastructures du CCG | +0.4% | Moyen-Orient (Émirats arabes unis, Arabie saoudite), Afrique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Les mandats d'émissions en Asie-Pacifique favorisent l'adoption des chariots élévateurs électriques
La Chine impose des engins non routiers zéro émission dans les grandes villes à partir d'une date prochaine dans le cadre de son Plan d'action contre la pollution atmosphérique [1]. Le programme indien PM E-DRIVE prévoit un financement important pour les infrastructures de recharge et offre une subvention en capital substantielle pour les chariots élévateurs électriques. Le plafonnement des heures de travail au Japon pousse les entrepôts à adopter des flottes lithium-ion à recharge rapide. Par ailleurs, le Plan vert 2.0 de la Corée du Sud vise à atteindre une part significative de véhicules électriques dans les flottes commerciales au cours de la prochaine décennie. Compte tenu de ces initiatives convergentes, la part électrique du marché des chariots élévateurs dans la région Asie-Pacifique devrait croître significativement dans les années à venir, dépassant celle de ses homologues occidentaux.
Expansion des entrepôts automatisés et de commerce électronique en Amérique du Nord
Les géants du commerce électronique accélèrent le déploiement de centres de distribution « sans lumière », intégrant de manière transparente des robots mobiles autonomes à des systèmes avancés de gestion d'entrepôt. Le vaste nouvel entrepôt d'Amazon à Calgary a intégré plusieurs unités robotiques FoxBot, optimisant la largeur des allées et augmentant significativement la densité des palettes [2]. Parallèlement, l'introduction par Walmart de drones en magasin et de robots de nettoyage a non seulement rationalisé les opérations, mais a également libéré des capitaux pour des chariots élévateurs à allées étroites, qui fonctionnent désormais en harmonie avec des systèmes de rayonnage automatisés. Dans une démarche significative, Prologis a alloué un financement substantiel aux Prologis Labs en 2024, ouvrant la voie aux tests des chariots élévateurs autonomes de VisionNav et Multiway sur plusieurs sites aux États-Unis et en Europe [3]. Ces initiatives sont susceptibles de stimuler fortement la croissance des unités électriques de Classe I et de Classe II au cours des prochaines années, même si le marché global des chariots élévateurs ralentit. Par ailleurs, l'intégration de logiciels IoT et de plateformes d'analyse de batteries devient rapidement une exigence standard.
Les installations de chaîne du froid européennes adoptent les chariots élévateurs lithium-ion
Les prestataires logistiques sous température dirigée font face à la hausse des coûts énergétiques et à des réglementations européennes strictes sur les batteries. En 2024, STEF a déployé plusieurs chariots lithium-ion, réduisant significativement la consommation énergétique des entrepôts et supprimant le besoin de ventilation ATEX. En vertu du Règlement (UE) 2023/1542, les entreprises doivent divulguer l'empreinte carbone des batteries et atteindre des objectifs substantiels de récupération du lithium dans le délai imparti. Ces exigences profitent aux équipementiers disposant de programmes établis de reprise des batteries. Le grand entrepôt de NewCold aux Pays-Bas exploite de nombreuses unités lithium-ion et utilise la recharge en heures creuses pour réduire les coûts par palette par rapport aux alternatives plomb-acide. Pour les opérations de stockage frigorifique à fort débit, cette stratégie a réduit les délais de retour sur investissement à quelques années, renforçant la position de la technologie lithium-ion sur le marché des chariots élévateurs.
Cycle de remplacement des flottes de chariots élévateurs vieillissantes au Japon et en Corée du Sud
Le Japon connaît une demande accrue de renouvellement d'équipements, car une part significative de sa flotte de chariots élévateurs installée a plus d'une décennie. Les plans d'investissement domestiques de la Corée du Sud dans les véhicules électriques accélèrent le renouvellement des flottes de chariots élévateurs dans les usines de fabrication de batteries et de véhicules, avec d'importantes additions de nouvelles unités attendues dans les années à venir. Le marché favorise de plus en plus les chariots lithium-ion dotés de télémétrie, qui s'intègrent parfaitement aux protocoles de maintenance Industrie 4.0.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Le coût initial élevé des chariots élévateurs électriques freine leur adoption | -0.9% | Mondial, particulièrement aigu sur les marchés émergents | Court terme (≤ 2 ans) |
| L'Europe et les pays nordiques font face à une pénurie d'opérateurs qualifiés de chariots élévateurs | -0.6% | Europe, pays nordiques | Moyen terme (2-4 ans) |
| Compression des marges des équipementiers face à la forte concurrence des flottes de location | -0.4% | Amérique du Nord, Europe | Moyen terme (2-4 ans) |
| Les perturbations de la chaîne d'approvisionnement entravent la disponibilité des composants | -0.3% | Mondial | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Le coût initial élevé des chariots élévateurs électriques freine leur adoption
Les chariots électriques, alimentés par la technologie lithium-ion, sont nettement plus coûteux que leurs homologues diesel. Cela place les chariots électriques dans une gamme de prix supérieure par rapport aux modèles diesel. Il est à noter que les batteries constituent une part substantielle du coût total de fabrication. Ces dernières années, les prix du carbonate de lithium ont affiché une volatilité considérable. De nombreuses petites entreprises peinent à obtenir des garanties, limitant leur accès au financement vert. Bien que la Facilité de transport propre de la Banque européenne d'investissement offre des taux d'intérêt très compétitifs, son adoption reste faible parmi les petites entreprises à effectifs limités. En Inde, des subventions sont disponibles pour les chariots électriques, mais elles ne couvrent qu'une faible fraction de la flotte totale, soulignant la portée limitée de ces incitations. De plus, tant que les coûts des batteries ne diminuent pas significativement, l'adoption des chariots élévateurs électriques restera limitée, notamment parmi les acheteurs soucieux des coûts.
L'Europe et les pays nordiques font face à une pénurie d'opérateurs qualifiés de chariots élévateurs
En Allemagne, en France et dans les pays nordiques, la Commission européenne a identifié un déficit critique de compétences dans la manutention de matériaux, laissant de nombreux postes non pourvus. En Norvège, la pénurie de formateurs a entraîné de longs délais d'attente pour l'obtention de la certification requise. L'Allemagne a également enregistré une baisse notable des inscriptions en apprentissage logistique ces dernières années. À mesure que les salaires augmentent — les opérateurs allemands gagnent désormais considérablement plus qu'auparavant — les entreprises adoptent de plus en plus l'automatisation. Malgré la croissance du marché des chariots élévateurs, les pénuries persistantes de main-d'œuvre pourraient freiner les améliorations de productivité.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de groupe motopropulseur : les batteries lithium-ion redéfinissent l'économie électrique
Les unités électriques représentaient 67,73 % de la part du marché des chariots élévateurs en 2025, les opérateurs cherchant à réduire les coûts sur la durée de vie. Au sein du segment électrique, les batteries lithium-ion ont connu une croissance substantielle, devenant le choix dominant par rapport à leur position il y a quelques années. Bien que les chariots élévateurs à pile à combustible hydrogène détiennent actuellement une part minimale, ils devraient croître régulièrement avec un CAGR robuste de 4,19 % jusqu'en 2031, soutenus par des déploiements dans des opérations industrielles clés. La combustion interne conserve une part considérable, servant principalement les applications extérieures et les marchés émergents. Le Département américain de l'Énergie (DOE) vise à atteindre un prix compétitif de l'hydrogène dans les prochaines années, ce qui pourrait réduire significativement les différences de coûts d'exploitation.
Les grands utilisateurs en stockage frigorifique préfèrent de plus en plus les piles à combustible hydrogène en raison de leurs capacités de ravitaillement rapide, permettant des opérations multi-équipes ininterrompues. Le marché des chariots élévateurs s'adapte également à la baisse des coûts des batteries, les équipementiers supprimant progressivement les batteries plomb-acide dans les modèles haut de gamme. L'hydrogène représente actuellement une très faible part du marché des chariots élévateurs. Cependant, l'expansion des capacités en énergies renouvelables et les mandats zéro émission mis en œuvre par les autorités portuaires renforcent sa position en tant qu'alternative viable à long terme. Parallèlement, la technologie lithium-ion devrait rester l'option d'investissement privilégiée à court terme, soutenue par une infrastructure de recharge établie, l'intégration de la télématique et des certifications de sécurité renforcées qui contribuent à réduire les risques d'assurance.


Par classe de véhicule : les configurations à allées étroites stimulent la croissance de la classe I
Les transpalettes de Classe III représentaient 43,47 % de la part du marché des chariots élévateurs en 2025, mais ont enregistré une croissance plus lente dans les circuits de distribution au détail saturés. Les chariots électriques à conducteur porté de Classe I croissent à un CAGR de 4,25 % à mesure que les entreprises de commerce électronique réduisent la largeur des allées à 2,4 mètres pour une meilleure efficacité volumétrique. Le site d'Amazon à Calgary illustre cette évolution en utilisant des chariots autonomes dans des couloirs plus étroits. Les engins à allées étroites de Classe II bénéficient des secteurs pharmaceutique et électronique, où les références à haute valeur justifient des équipements haut de gamme. Les modèles à combustion de Classe IV et V détenaient une part combinée, indispensables sur les terrains accidentés et dans les zones de construction lourde.
La demande croissante d'unités agiles de Classe I indique un changement durable dans la conception des entrepôts. À mesure que davantage d'installations intègrent des mezzanines et des systèmes de stockage automatisés, la précision de navigation et la productivité des batteries deviendront des facteurs de différenciation clés pour les équipementiers. D'ici la fin de la décennie, le marché des chariots élévateurs de Classe I devrait encore creuser l'écart de taille avec les équipements de Classe III.
Par capacité de charge : le segment des engins lourds bénéficie de la décarbonation des ports
Le segment 5-15 tonnes, qui représente 41,23 % de la part du marché des chariots élévateurs en 2025, reste un outil polyvalent pour les usines de taille moyenne. Le segment supérieur à 15 tonnes devrait enregistrer le CAGR le plus élevé, à 4,28 %, jusqu'en 2031, porté par les réglementations portuaires californiennes imposant des équipements de manutention de cargaisons zéro émission d'ici 2031. Les chariots élévateurs d'une capacité inférieure à 5 tonnes devraient croître légèrement en dessous de la moyenne du marché, les transpalettes manuels continuant à conserver des parts dans les petites opérations de vente au détail.
L'électrification des ports et des terminaux intermodaux accroît les exigences de cycle d'utilisation pour les équipements de manutention, orientant le marché des chariots élévateurs vers des batteries de plus grande capacité, des infrastructures de recharge rapide et des solutions hybrides à hydrogène. Ces technologies aident les opérateurs à réduire les temps d'arrêt, à maintenir la productivité sur des horaires d'exploitation prolongés et à atténuer l'anxiété d'autonomie lors des opérations en charge lourde.
Par secteur d'utilisation final : l'automatisation de la chaîne du froid accélère l'adoption du lithium-ion
La logistique et l'entreposage dominent toujours avec 37,88 % de la part du marché des chariots élévateurs en 2025, portés par l'expansion des réseaux de prestataires logistiques tiers et les modernisations d'automatisation. La chaîne du froid alimentaire et des boissons affiche un CAGR de 4,22 % car la chimie lithium-ion conserve 90 % de ses performances à -30 °C et élimine les coûts de ventilation des salles de batteries. L'industrie manufacturière absorbe une partie des expéditions annuelles, les unités à combustion se maintenant dans les zones de stockage extérieures.
Les chantiers de construction en Amérique du Nord et dans les pays du GCC prennent des volumes minimaux, privilégiant les diesels robustes à pneus pneumatiques. Les chaînes de distribution au détail se convertissent aux électriques de Classe III compatibles avec les stratégies d'automatisation en magasin. La part du marché des chariots élévateurs pour les applications de chaîne du froid devrait progresser à mesure que les règles européennes sur les infrastructures de carburants alternatifs rendent la recharge à l'échelle des installations obligatoire pour les sites de plus de 50 000 m2. Les entrepôts frigorifiques à fort débit affichent des retours sur investissement inférieurs à trois ans, faisant pencher le sentiment des acheteurs vers le lithium-ion.
Analyse géographique
L'Asie-Pacifique représentait 47,63 % du marché des chariots élévateurs en 2025, portée par la grande capacité de production de la Chine. Les fabricants nationaux Hangcha, Heli et EP ont exporté un nombre significatif d'unités vers l'Asie du Sud-Est et l'Afrique, en concurrence avec les fournisseurs traditionnels. La croissance de la région reflète une forte activité industrielle, l'expansion des réseaux logistiques et la montée en puissance des besoins en traitement des commandes du commerce électronique. Les investissements gouvernementaux dans les infrastructures industrielles au Vietnam, en Indonésie et en Inde soutiennent davantage la demande de chariots élévateurs électriques et à moteur à combustion interne.
L'expansion de l'entreposage en Inde, liée au programme d'incitation à la production, pourrait augmenter la demande annuelle d'un nombre significatif d'unités d'ici 2027. Le Moyen-Orient et l'Afrique, avec un CAGR de 4,27 %, voient la demande provenir de mégaprojets tels que l'aéroport du roi Salmane et le développement d'entrepôts frigorifiques à Jebel Ali. Ces projets nécessitent des équipements de manutention fiables à grande échelle, faisant de la région un marché de croissance de plus en plus important pour les fabricants de chariots élévateurs.
L'Europe représente une part significative des revenus, portée par le Règlement européen sur les batteries, qui accélère l'adoption de solutions à base de lithium. L'Amérique du Nord enregistre des volumes plus faibles mais bénéficie des initiatives de relocalisation industrielle et des projets de gigafactories qui soutiennent une demande stable pour les équipements lourds. L'Amérique du Sud accuse un retard dans l'adoption d'équipements électriques haut de gamme en raison de la volatilité des devises ; cependant, la demande localisée reste forte dans les corridors céréaliers du Brésil. Dans toutes les régions, la transition vers l'électrification et l'automatisation continue d'influencer les décisions d'achat et les stratégies de planification des flottes à long terme.

Paysage réglementaire
Les chariots élévateurs sont soumis aux exigences de sécurité au travail, aux régimes de conformité des machines et aux attentes actualisées pour les équipements électrifiés et automatisés. Aux États-Unis, la norme OSHA 29 CFR 1910.178 régit les chariots industriels motorisés, incluant les obligations liées aux dispositions de conception ANSI B56.1 et les devoirs de l'employeur en matière de formation et d'évaluation des opérateurs (avec recertification au moins tous les trois ans). Ces exigences influencent les décisions d'achat en matière de caractéristiques de sécurité, de documentation et de structure des programmes de formation.
En Europe, le Règlement (UE) 2023/1230 (le Règlement Machines) remplace la Directive 2006/42/CE. Il s'applique à partir du 20 janvier 2027, renforçant les exigences en matière de documentation technique, de déclaration UE de conformité et de marquage CE pour les équipementiers et importateurs de chariots élévateurs. Les travaux de normalisation se poursuivent également via l'ISO, notamment l'ISO/DIS 3691-1 (chariots industriels automoteurs) en enquête depuis 2026 et l'ISO/DIS 3691-4 (chariots industriels sans conducteur) en cours d'élaboration en tant que nouvelle édition destinée à remplacer l'ISO 3691-4:2023. Ensemble, ces mises à jour renforcent les exigences de conformité pour les chariots élévateurs connectés et autonomes.
Analyse de la chaîne de valeur
La chaîne de valeur des chariots élévateurs commence par les matières premières en amont et les sous-systèmes essentiels, notamment la fabrication d'acier, l'hydraulique, les pneumatiques, et de plus en plus l'électronique (contrôleurs, capteurs) et le stockage d'énergie (batteries lithium-ion et composants de recharge). Les équipementiers assemblent ces éléments en configurations de Classe I à V, puis les commercialisent via des canaux directs aux entreprises, des réseaux de concessionnaires et des voies d'intégrateurs qui regroupent les chariots avec des logiciels de recharge, de sécurité et de gestion de flotte. Les processus en aval comprennent généralement la mise en service, le soutien à la formation des opérateurs et l'administration des garanties.
La valeur se concentre également dans les services de disponibilité et de cycle de vie, notamment les batteries, la maintenance préventive assistée par télématique et la logistique des pièces détachées, où les délais de livraison peuvent être affectés par les calendriers de production par lots, les perturbations du fret et les frictions douanières. La vague de 2026 de partenariats entre équipementiers et acteurs technologiques reflète un passage du matériel autonome aux systèmes intralogistiques intégrés : The Raymond Corporation a collaboré avec Third Wave Automation pour développer l'automatisation assistée par intelligence artificielle pour les flottes de chariots élévateurs, Hyundai Material Handling s'est associé à Matrix Design Group pour l'intégration de systèmes anti-collision, et Jungheinrich a pris une participation dans Navflex pour renforcer les capacités de chargement et déchargement automatisés. Du côté des équipements lourds zéro émission, Hyster-Yale Nederland BV a rejoint la coopérative IntegratR début 2026, illustrant comment les collaborations intersectorielles soutiennent l'adoption d'équipements électrifiés et des infrastructures associées.
Paysage concurrentiel
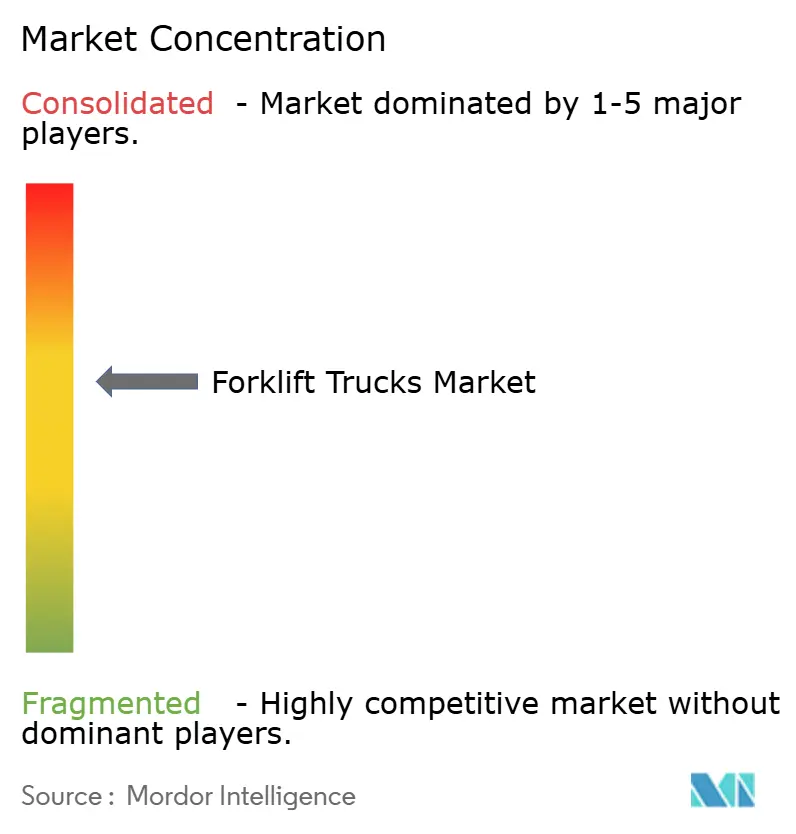
Le marché des chariots élévateurs est modérément concentré, Toyota Industries, KION, Jungheinrich, Hyster-Yale et Mitsubishi Logisnext représentant une part significative des revenus mondiaux. Les fabricants chinois, notamment Hangcha, Heli et EP Equipment, ont utilisé leurs avantages en termes de coûts et leur expansion en Asie du Sud-Est pour éroder la part de marché des acteurs établis. Les grandes sociétés de location telles que United Rentals ont également tiré parti de remises sur volume, comprimant les marges des équipementiers et déplaçant les bénéfices vers les contrats de service.
La stratification technologique s'accentue. Toyota et KION utilisent des capteurs IoT et des algorithmes prédictifs pour sécuriser des abonnements de maintenance à long terme, tandis que le modèle autonome 5G de Linde avec Maersk reflète une orientation technologique haut de gamme. Les fabricants chinois proposent des unités modulaires à échange de batteries pour réduire les temps d'arrêt. VisionNav et Multiway Robotics, soutenus par des programmes pilotes logistiques, émergent comme des solutions de chariots élévateurs entièrement sans conducteur, offrant une disponibilité continue et une meilleure efficacité spatiale.
La conformité réglementaire favorise les grands acteurs. Le Règlement européen sur les machines a alourdi les coûts pour les importateurs sans capacités internes en cybersécurité, tandis que les normes ISO actualisées exigent que les fournisseurs autonomes investissent dans des suites de capteurs anti-collision haut de gamme. Par conséquent, le secteur combine des stratégies axées sur les coûts et sur la technologie, mettant à l'épreuve les acteurs de niveau intermédiaire.
Leaders du secteur des chariots élévateurs
-
Jungheinrich AG
-
Toyota Industries Corporation
-
Mitsubishi Heavy Industries Group
-
KION Group AG
-
Crown Equipment Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
L'électrification et la prédisposition à l'automatisation élargissent l'espace adressable au-delà de la demande de remplacement traditionnelle, notamment parmi les acheteurs qui privilégient l'efficacité énergétique, la conformité à la qualité de l'air intérieur et les gains de productivité. Les feuilles de route produits et capacités favorisent de plus en plus les plateformes lithium-ion en priorité, le conditionnement compact et les diagnostics connects. Cela s'aligne avec les chariots électriques représentant déjà 67,73 % des expéditions de 2025 et avec l'évolution vers la télématique et les contrats de service à mesure que les flottes de location et les grands acheteurs négocient plus fermement sur les prix initiaux.
Les actions nommées en matière de capacité et de chaîne d'approvisionnement créent également des voies de volume plus spécifiques et des options d'approvisionnement localisées. En juin 2026, Toyota Material Handling a atteint la pleine production dans son usine agrandie de l'Indiana après un projet de près de 100 millions USD initié en 2024, soutenant une production plus élevée et des délais de livraison plus rapides pour les clients nord-américains. En Corée, HD Hyundai XiteSolution a achevé le Projet d'avancement du Campus d'Ulsan en juin 2026 (93 milliards KRW), portant la capacité de véhicules industriels à 24 000 unités par an, et, en juillet 2026, a commencé à déployer des modèles de grands chariots élévateurs électriques de 10 à 18 tonnes pour répondre aux besoins d'électrification à plus haute capacité. Concernant l'approvisionnement en batteries, Hangcha et Manitou ont annoncé en août 2025 un projet de coentreprise basée au Mans pour produire des batteries lithium-ion pour véhicules industriels, témoignant des efforts visant à sécuriser l'approvisionnement en batteries et à standardiser la compatibilité des batteries dans les portefeuilles de chariots élévateurs.
Développements récents du secteur
- Mai 2026 : Toyota Material Handling a présenté un chariot élévateur à conducteur debout Toyota repensé, avec des mises à jour incluant une direction assistée électrique et des améliorations ergonomiques. Le lancement cible les applications d'entrepôt à cycles élevés où le confort et la maniabilité de l'opérateur se traduisent par une productivité accrue, soutenant la transition continue vers les électriques haut de gamme en Classe I et dans les segments intérieurs connexes.
- Mars 2026 : Toyota Material Handling a lancé la série de chariots élévateurs diesel pneumatiques Toyota Core (capacité de 4 000 à 6 500 livres) destinée aux applications industrielles extérieures et de construction. Cela élargit la couverture dans les applications où les pneus pneumatiques et la motorisation diesel restent préférés, aidant les flottes à équilibrer l'électrification avec les réalités du cycle d'utilisation et des conditions de site.


Cadre de la méthodologie de recherche et portée du rapport
Définition et Périmètre du Marché
Pour cette étude, le marché couvre les chariots élévateurs construits en usine, utilisés pour soulever, empiler et déplacer des charges palettisées dans les entrepôts, les cours, les usines et les chantiers de construction. Le dimensionnement est exprimé en chiffre d'affaires des équipementiers (OEM) issu des ventes de nouveaux chariots élévateurs en USD.
Exclusions du périmètre : les totaux excluent les télescopiques tout-terrain, les robots mobiles autonomes vendus sans fourches, les pièces de rechange, les locations et les ventes de chariots d'occasion.
Aperçu de la Segmentation
- Par type de groupe motopropulseur
- Moteur à combustion interne (MCI)
- Électrique
- Plomb-acide
- Lithium-ion
- Véhicule à pile à combustible à hydrogène (PACV)
- Par classe de véhicule
- Classe I (chariots élévateurs électriques à conducteur porté)
- Classe II (chariots électriques à allées étroites)
- Classe III (transpalettes électriques)
- Classe IV (MCI à pneus pleins)
- Classe V (MCI à pneus pneumatiques)
- Par capacité de charge
- Moins de 5 tonnes
- 5-15 tonnes
- Plus de 15 tonnes
- Par secteur d'utilisation final
- Fabrication
- Logistique et entreposage
- Construction et infrastructure
- Commerce de détail et de gros
- Chaîne du froid alimentaire et des boissons
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Reste de l'Amérique du Nord
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Émirats arabes unis
- Arabie saoudite
- Afrique du Sud
- Turquie
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Le travail documentaire commence par la constitution d'une base factuelle fiable sur les bassins de demande de chariots élévateurs et les signaux d'offre, avant toute modélisation. Nous nous appuyons sur des sources publiques telles que les offices nationaux de statistiques, les portails douaniers et commerciaux, et les publications des banques centrales pour comprendre la production industrielle, les dépenses d'investissement et les flux d'importation liés aux équipements de manutention.
Le contexte sectoriel est ensuite affiné à l'aide de sources telles que les pages de normes ISO et ANSI/ITSDF, les publications sur la sécurité et les incidents émanant d'organismes tels que l'OSHA, ainsi que des revues scientifiques d'ingénierie et de logistique décrivant les classes de chariots, les conditions d'exploitation et les tendances en matière d'électrification. Nous examinons également les rapports annuels, les présentations aux investisseurs et les communiqués de presse pour cartographier le mix produit et l'orientation des prix, et nous complétons avec des abonnements payants pour les données financières et le renseignement sur les entreprises, les bases de données de brevets et les enregistrements de flux d'importation-exportation au niveau des expéditions lorsque cela aide à valider les orientations. Ces sources sont illustratives et non exhaustives, car de nombreux autres documents publics ont été utilisés pour collecter, recouper et clarifier les données.
Entretiens Primaires et Enquêtes
Les entretiens primaires et les enquêtes sont utilisés pour vérifier les hypothèses documentaires et pour traduire les signaux du marché en données pratiques telles que les fourchettes de prix, les délais et le mix produit par utilisation finale. Nous avons échangé avec des dirigeants côté équipementiers et composants, des concessionnaires et des acteurs du canal de location (pour les signaux de demande uniquement, sans inclusion dans le chiffre d'affaires), ainsi que de grands opérateurs de flottes en Asie-Pacifique, en EMEA et dans les Amériques, afin de combler les lacunes en matière d'adoption régionale et de mix de classes.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 28 % | Directeurs généraux (CXO) : 13 % | Asie-Pacifique : 48 % |
| Niveau intermédiaire : 52 % | Responsables fonctionnels/d'unité : 30 % | EMEA : 32 % |
| Acteurs de taille plus modeste : 20 % | Managers : 57 % | Amériques : 20 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement repose sur une approche descendante dans laquelle les données de production et d'échanges commerciaux, combinées à une allocation de la demande par classe, sont utilisées pour reconstituer le chiffre d'affaires des nouveaux chariots élévateurs par région. Une fois le bassin de demande constitué, il est converti en valeur à l'aide du mix de classes et de groupes motopropulseurs et d'une fourchette de prix de vente moyen vérifiée avec les retours des canaux de distribution.
Pour ancrer le modèle dans la réalité, quelques indicateurs clés sont suivis et mis à jour à chaque cycle, notamment les ajouts de capacité en entrepôts et en logistique, les indices de production manufacturière, l'orientation de l'activité de construction, la part de l'électrification par classe et les cycles de remplacement typiques des flottes. Lorsque les données sont fragmentaires pour un pays, des indicateurs de substitution tels que la croissance de la production industrielle, l'intensité des importations et la croissance de la surface d'entrepôt installée sont utilisés jusqu'à ce que les retours primaires confirment un schéma plus précis.
Les prévisions sont ensuite produites à l'aide d'une régression multivariée appuyée par une analyse de scénarios, car les moteurs des marchés finaux n'évoluent pas de manière linéaire chaque année. Les perspectives sur les facteurs déterminants sont examinées avec les acteurs du secteur afin que les hypothèses sur l'évolution des prix, l'adoption des batteries et les changements d'utilisation ne s'éloignent pas de ce que les acheteurs et les vendeurs rapportent sur le terrain.
Cycle de Validation des Données et de Mise à Jour
Les résultats sont validés par triangulation entre des signaux indépendants, de sorte que la valeur finale ne dépende pas d'un seul jeu de données ou d'un seul entretien. Nous effectuons des contrôles de variance entre les régions, comparons les évolutions annuelles avec des indicateurs macroéconomiques tels que la production industrielle et les échanges commerciaux, puis revérifions les valeurs aberrantes en les rattachant soit à un document source, soit à un appel de suivi.
Avant validation finale, le modèle fait l'objet d'une révision analytique en plusieurs étapes au cours de laquelle les hypothèses et les conversions sont examinées, et toute révision importante déclenche une reprise de contact avec certains répondants. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lors d'événements significatifs, et une dernière vérification avant livraison afin que les clients reçoivent la vue la plus récente et actualisée.
Taille du Marché des Chariots Élévateurs selon Mordor Intelligence Comparée aux Autres Estimations Publiées
Les valeurs de marché publiées pour les chariots élévateurs peuvent différer même lorsque le nom du sujet semble identique, car les entreprises ne comptabilisent pas toujours les mêmes flux de revenus ni n'utilisent les mêmes hypothèses d'année de référence. Les différences portant sur l'inclusion ou non des unités d'occasion, des locations et du marché de l'après-vente, ainsi que sur la méthode de conversion des prix en USD, sont généralement à l'origine de ces écarts.
Le tableau révèle un écart significatif entre les sources ; dans le modèle de Mordor Intelligence, le total est lié uniquement au chiffre d'affaires des équipementiers issu des ventes de nouveaux chariots élévateurs, les télescopiques tout-terrain, les locations, les ventes de chariots d'occasion et les pièces étant exclus du périmètre. Certaines autres estimations semblent mélanger des équipements adjacents ou des revenus en aval, et peuvent également appliquer une progression de prix plus forte ou un calendrier de change différent, ce qui peut faire augmenter la valeur globale pour la même année civile.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 73,55 milliards USD (2025) | |
| Consultance Mondiale A | 87,10 milliards USD (2025) | Capture de revenus probablement plus large intégrant des équipements de manutention adjacents et/ou incluant des flux de revenus en aval tels que les locations ou les services dans le même total, avec moins de clarté sur le traitement des nouvelles unités uniquement. |
| Bureau de Recherche Sectorielle B | 46,10 milliards USD (2023) | Utilise une année de base antérieure et peut appliquer une couverture produit ou géographique plus étroite ; la publication ne sépare pas clairement le chiffre d'affaires OEM des nouvelles unités des autres flux commerciaux, ce qui rend la comparaison à périmètre identique plus difficile. |
Globalement, l'écart s'explique principalement par les délimitations du périmètre ainsi que par les hypothèses d'année et de prix sous-jacentes à chaque chiffre. En maintenant le calcul traçable jusqu'aux facteurs de demande observables, au mix de classes et de groupes motopropulseurs, et aux fourchettes de prix vérifiées, la taille de marché obtenue est plus facile à reproduire et à mettre à jour à mesure que les conditions évoluent.


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des chariots élévateurs en 2026 ?
La taille du marché des chariots élévateurs atteint 76,62 milliards USD en 2026 et devrait progresser jusqu'à 93,98 milliards USD d'ici 2031.
Quelle était la part de marché des chariots élévateurs électriques en 2025 ?
Les groupes motopropulseurs électriques représentaient 67,73 % du marché des chariots élévateurs en 2025.
Quelle classe de véhicule connaît la croissance la plus rapide ?
Les chariots élévateurs électriques à conducteur porté de classe I progressent à un TCAC de 4,25 %, portés par les conceptions d'entrepôts à allées étroites et les investissements en automatisation.
Pourquoi les projets pilotes de chariots élévateurs à hydrogène gagnent-ils en traction ?
Les modèles à hydrogène se ravitaillent en moins de trois minutes et maintiennent leurs performances dans les opérations multi-postes en stockage frigorifique et portuaire, soutenant une perspective de TCAC de 4,19 %.
Quelle région offre la croissance de marché la plus élevée jusqu'en 2031 ?
Le Moyen-Orient et l'Afrique affichent le TCAC le plus rapide à 4,27 % jusqu'en 2031 en raison de projets logistiques et d'infrastructure à grande échelle en Arabie saoudite, aux Émirats arabes unis et en Afrique du Sud.
Quelle est la concentration du paysage concurrentiel ?
Cinq équipementiers mondiaux contrôlent les trois cinquièmes des revenus, donnant au marché un score de concentration de 6 et laissant de la place aux challengers compétitifs en termes de coûts et axés sur la technologie.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.

