
Taille et part du marché des polyimides fluorés
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
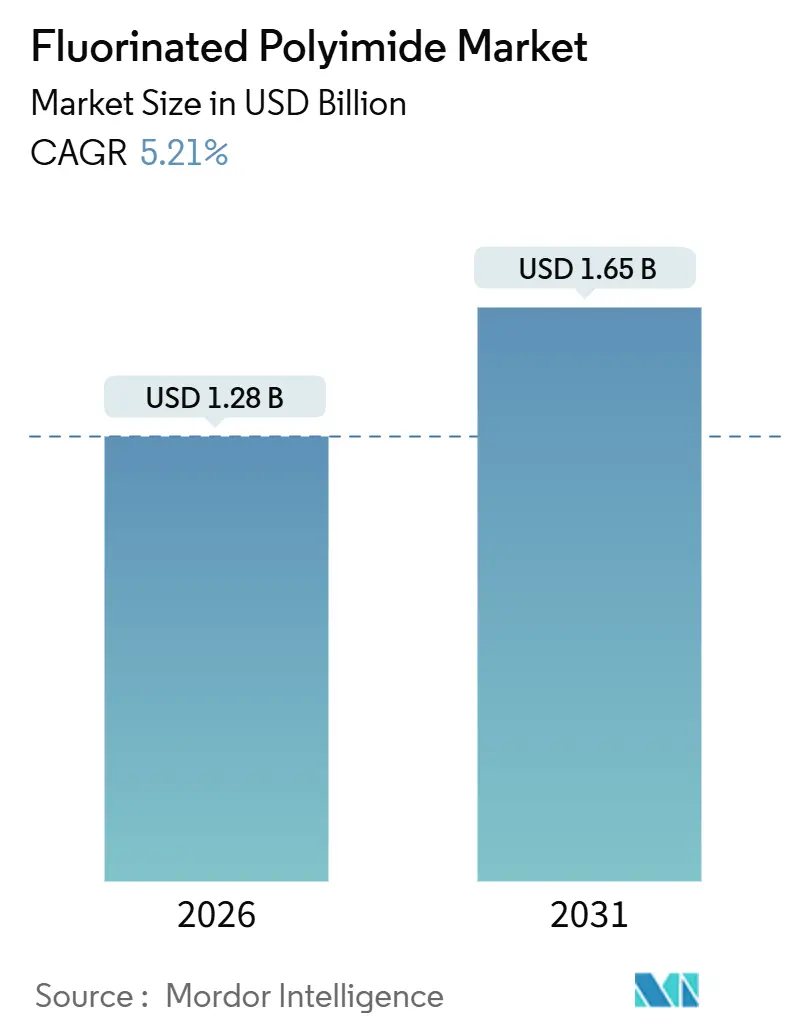
| Taille du Marché (2026) | 1.28 Milliards de dollars |
| Taille du Marché (2031) | 1.65 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.21 % |
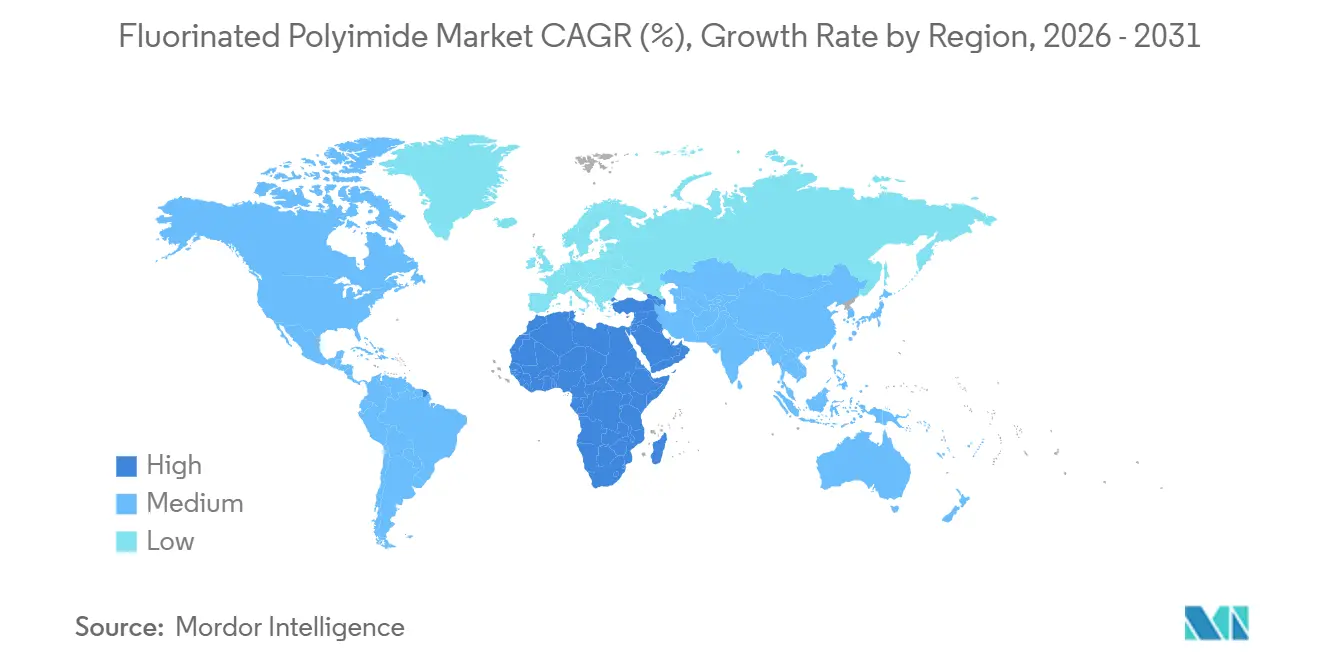
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
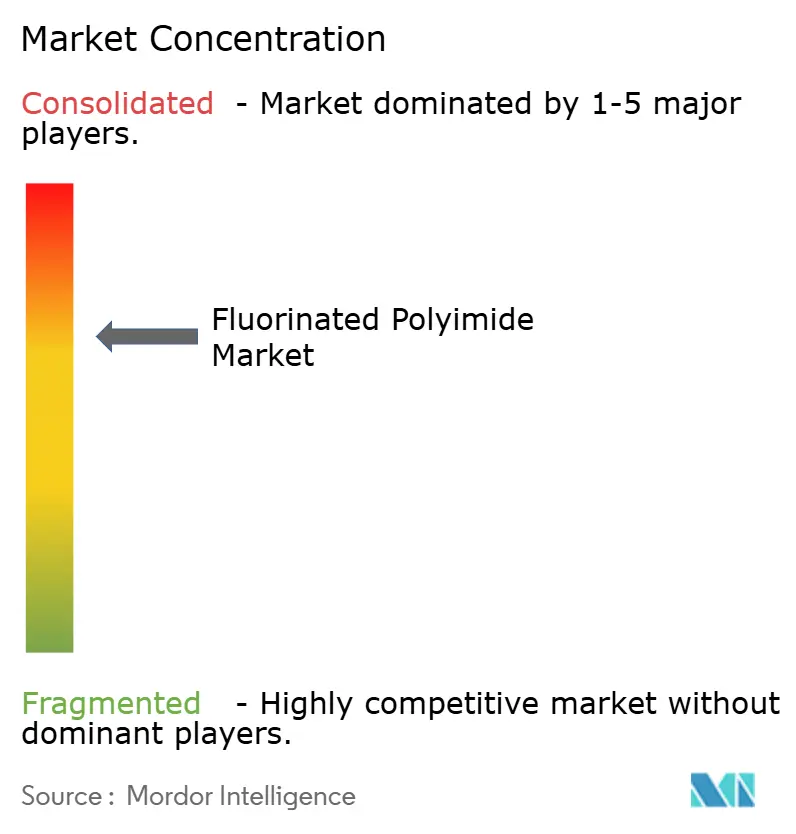
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des polyimides fluorés par Mordor Intelligence
La taille du marché des polyimides fluorés est estimée à 1,28 milliard USD en 2026 et devrait atteindre 1,65 milliard USD d'ici 2031, à un TCAC de 5,21 % au cours de la période de prévision (2026-2031). Un chiffre global mesuré masque une évolution stratégique des substrats rigides vers des films ultra-minces et thermostables qui sous-tendent les affichages pliables, les antennes en ondes millimétriques et les réseaux solaires résistants aux rayonnements. La croissance unitaire des smartphones se stabilise, mais les fabricants d'affichages élargissent l'enveloppe de conception vers les téléviseurs enroulables, les ordinateurs portables pliables et les tableaux de bord automobiles incurvés, qui soutiennent tous la demande en substrats. Les entreprises de conditionnement de semi-conducteurs ont adopté des architectures à lignes et espaces plus fins, entraînant une demande pour des grades fluorés à faible constante diélectrique capables de supporter des processus de refusion à 400 °C. Par ailleurs, les constellations de satellites commerciaux et les mégaprojets solaires pilotés par l'Arabie saoudite amplifient la demande de films résistants aux rayonnements et aux UV, compensant le ralentissement en Europe et en Amérique du Nord, où les réglementations relatives aux PFAS alourdissent les coûts de conformité.
Principaux enseignements du rapport
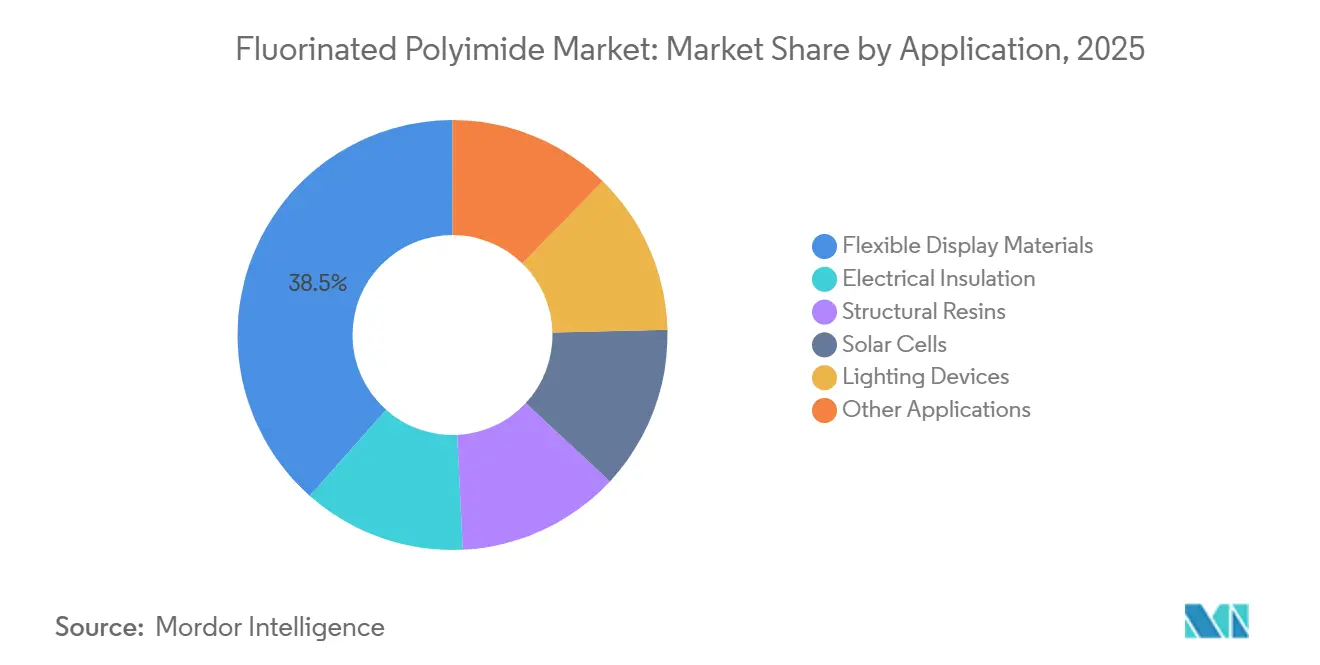
- Par application, les matériaux d'affichage flexibles ont dominé avec une part de revenus de 38,46 % du marché des polyimides fluorés en 2025, tandis que les cellules solaires progressent à un TCAC de 6,34 % jusqu'en 2031.
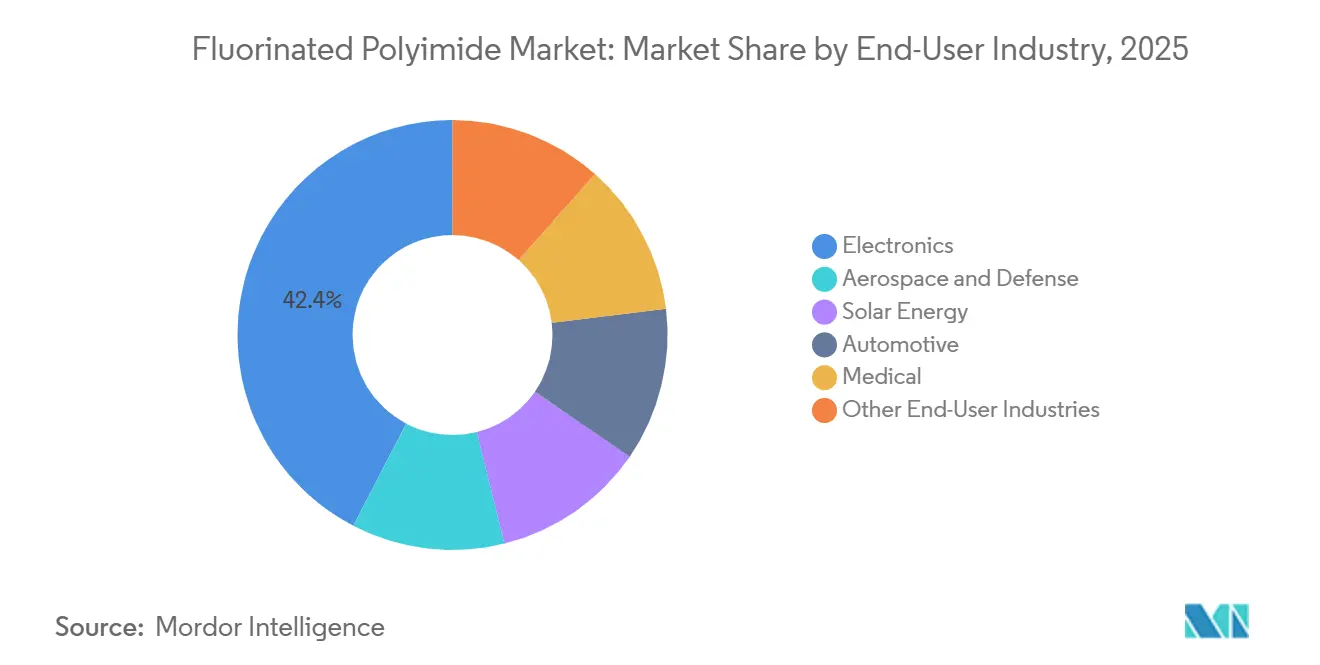
- Par secteur d'utilisation final, l'électronique représentait 42,37 % de la part du marché des polyimides fluorés en 2025, tandis que l'énergie solaire devrait se développer à un TCAC de 6,41 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique a contribué à hauteur de 49,28 % de la valeur de 2025, et la région Moyen-Orient et Afrique devrait afficher un TCAC de 5,92 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs de croissance*
| Moteurs de croissance | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Délai d'impact |
|---|---|---|---|
| Forte hausse de la demande des consommateurs pour les dispositifs d'affichage flexibles | +1.3% | Principalement en Asie-Pacifique (Corée du Sud, Chine), avec des répercussions en Amérique du Nord | Court terme (≤ 2 ans) |
| Déploiement de l'infrastructure 5G/haute fréquence nécessitant des films à faible constante diélectrique | +1.2% | Mondial, avec une concentration précoce en Asie-Pacifique et en Amérique du Nord | Moyen terme (2-4 ans) |
| Miniaturisation de l'électronique exigeant des substrats ultra-minces et résistants à la chaleur | +0.9% | Mondial, porté par les centres électroniques d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Substrats de réseaux solaires à usage spatial nécessitant des polyimides fluorés résistants aux rayonnements | +0.7% | Amérique du Nord, Europe (programmes satellitaires), en émergence au Moyen-Orient | Long terme (≥ 4 ans) |
| La fabrication additive ouvre la voie à des composants aérospatiaux personnalisés sur site | +0.6% | Amérique du Nord, Europe (pôles aérospatiaux) | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Forte hausse de la demande des consommateurs pour les dispositifs d'affichage flexibles
Les smartphones pliables sont passés du concept au grand public, et le parc installé de lignes OLED flexibles dépasse désormais 15 usines en Corée du Sud et en Chine. Chaque ligne consomme des films de polyimides fluorés incolores d'une épaisseur inférieure à 50 µm, qui doivent résister à 200 000 cycles de pliage sans se fissurer. La fluoration abaisse l'indice de réfraction et limite le jaunissement, aidant les appareils à maintenir la gamme de couleurs tout au long de leur durée de vie. La série Galaxy Z de Samsung a expédié plusieurs millions d'unités en 2025 ; en étendant les facteurs de forme pliables aux gammes de prix intermédiaires, les fabricants de panneaux espèrent doubler le débit en substrats d'ici 2028. Les empilements hybrides combinant du verre ultra-mince et du polyimide fluoré équilibrent la résistance aux rayures et la flexibilité, une tendance susceptible de se répandre aux pôles automobiles et aux écrans portables.
Déploiement de l'infrastructure 5G/haute fréquence nécessitant des films à faible constante diélectrique
Les antennes en ondes millimétriques opérant au-delà de 24 GHz exigent de faibles constantes diélectriques et facteurs de dissipation. Les polyimides fluorés maintiennent une haute température de transition vitreuse, permettant une intégration transparente dans les modules d'antenne en boîtier sans risque de déformation. En 2025, les déploiements de stations de base ont connu une forte augmentation, et la tendance à la densification par petites cellules a amplifié davantage la demande de circuits flexibles à faibles pertes. Les directives IEEE sur les stratifiés ont raccourci les cycles de qualification, permettant aux fournisseurs de matériaux de convertir la production d'usines pilotes à l'échelle commerciale plus rapidement que lors des générations sans fil précédentes.
Miniaturisation de l'électronique exigeant des substrats ultra-minces et résistants à la chaleur
Les conceptions de type système en boîtier empilent désormais plusieurs puces dans des empreintes à haute densité de puissance. Les couches de redistribution et les films de fixation de puces, fabriqués à partir de rubans de polyimides fluorés, peuvent résister à de hautes températures de refusion de la soudure sans dégazage. L'encapsulation sur tranche de type fan-out, une méthode adoptée par les fonderies à Taïwan et en Corée du Sud, se passe entièrement de substrats rigides. Elle utilise plutôt des couches de polymères pour le routage des signaux, augmentant considérablement la demande de polymères dans chaque boîtier. À mesure que les fabricants de puces adoptent des architectures chiplet pour l'intégration 2,5D, la hausse prévue des couches d'interconnexion est appelée à amplifier encore davantage cette demande.
Substrats de réseaux solaires à usage spatial nécessitant des polyimides fluorés résistants aux rayonnements
Les polyimides fluorés sont devenus indispensables pour les réseaux solaires destinés à l'espace, grâce à leur résilience face à la dégradation par flux de protons et d'électrons ainsi qu'aux attaques par l'oxygène atomique. Ces matériaux maintiennent leur résistance mécanique même après exposition à des rayonnements électroniques à haute énergie, surpassant les performances de leurs homologues non fluorés. Pesant nettement moins que les panneaux rigides, le film permet aux concepteurs de satellites d'intégrer de plus grands réseaux dans des enveloppes de charge utile fixes. Avec des constellations à large bande commerciales prévoyant de déployer des milliers de satellites d'ici 2030, chacun conçu pour porter des cellules flexibles, la demande de films résistants aux rayonnements est amenée à croître de manière significative.
Analyse de l'impact des freins à la croissance*
| Freins à la croissance | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Délai d'impact |
|---|---|---|---|
| Coûts de production élevés et volatilité des matières premières | -0.8% | Mondial, aigu dans les régions à approvisionnement limité en monomères | Court terme (≤ 2 ans) |
| Réglementations environnementales strictes liées aux PFAS | -0.7% | Amérique du Nord, Europe ; répercussions potentielles en Asie-Pacifique | Moyen terme (2-4 ans) |
| Défaillances de rétention d'image des OLED liées à la migration des ions fluorure | -0.6% | Principalement en Asie-Pacifique (Corée du Sud, Chine), Amérique du Nord | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coûts de production élevés et volatilité des matières premières
Les dianhydrides à base d'hexafluoroisopropylidène atteignent des multiples des aromatiques conventionnels, reflétant des synthèses en plusieurs étapes et des conditions de confinement spécialisées. Une interruption imprévue chez un seul fournisseur peut faire monter les prix au comptant en quelques semaines, et les fluctuations monétaires amplifient la volatilité, car de nombreux contrats sont libellés en euros ou en yens. Les acteurs intégrés tels que DuPont et Daikin peuvent amortir les perturbations en s'intégrant en amont vers les monomères, mais les convertisseurs plus petits ne disposent pas de cette couverture et font face à un risque d'allocation lors de marchés tendus.
Réglementations environnementales strictes liées aux PFAS
En 2023, l'Agence européenne des produits chimiques a proposé des restrictions généralisées sur environ 10 000 composés PFAS dans le cadre du règlement REACH[1]Agence européenne des produits chimiques, "Rapport de restriction de l'annexe XV : substances per- et polyfluoroalkylées (PFAS)," ECHA.EUROPA.EU. Cette démarche inclut les polyimides fluorés à haut poids moléculaire, obligeant les entreprises à démontrer l'absence d'alternatives plus sûres pour chaque utilisation spécifique. Par ailleurs, en avril 2024, l'Agence de protection de l'environnement des États-Unis a classé le PFOA et le PFOS comme substances dangereuses au titre du CERCLA. Cette désignation entraîne une responsabilité du berceau jusqu'à la tombe et nécessite des mises à niveau coûteuses des systèmes de traitement des eaux usées. Par conséquent, la conformité pourrait augmenter les coûts de production et retarder l'introduction de nouveaux grades.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par application :
les affichages dominent le volume, les cellules solaires s'accélèrentLes matériaux d'affichage flexibles ont capturé 38,46 % des revenus de 2025, reflétant la prolifération des produits OLED pliables et enroulables. Cette part du marché des polyimides fluorés est soutenue par les usines sud-coréennes et chinoises qui étendent leurs lignes de génération 6 et par les constructeurs automobiles qui testent des tableaux de bord incurvés. L'isolation électrique — revêtements de fils, garnitures de fentes de moteurs, rubans de transformateurs — offre un volume stable, car les fournisseurs d'énergie privilégient les diélectriques éprouvés aux substituts moins coûteux.
Les cellules solaires devraient enregistrer un TCAC de 6,34 %, le plus élevé parmi les applications, les méga-constellations et les fermes à concentrateurs au Moyen-Orient exigeant des feuilles arrière résistantes aux rayonnements et stables aux UV. Les dispositifs d'éclairage, tels que les luminaires OLED, adoptent des films minces et transparents pour l'éclairage d'ambiance architectural et automobile, un débouché modeste mais en progression. Les utilisations de niche — des cathéters médicaux aux connecteurs haute fréquence — complètent le mix d'applications, soulignant la polyvalence du matériau.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport


Par secteur d'utilisation final :
l'électronique domine, l'énergie solaire progresse rapidementL'électronique représentait 42,37 % de la demande de 2025, ancrée dans les smartphones, tablettes et ordinateurs portables. La croissance dépend désormais de nouveaux facteurs de forme émergents — ordinateurs portables pliables, moniteurs flexibles, lunettes de réalité augmentée — plutôt que de l'augmentation progressive du volume des appareils mobiles. L'aérospatiale et la défense tirent parti de la résistance aux flammes et de la stabilité dimensionnelle ; les grades fluorés répondent aux normes d'inflammabilité de la FAA sans halogènes, simplifiant la gestion en fin de vie. La fabrication additive de supports personnalisés apporte une impulsion supplémentaire à mesure que les imprimantes qualifiées se répandent dans les dépôts de maintenance.
L'énergie solaire devrait afficher un TCAC de 6,41 %, le plus rapide parmi les utilisateurs finals, alimenté par les systèmes d'énergie orbitaux et les fermes à concentrateurs en milieu désertique qui nécessitent des feuilles arrière résistantes aux UV et au bombardement de particules. La demande automobile s'étend au-delà des combinés de bord vers les éléments chauffants, les affichages tête haute et les barres omnibus de batteries. Les applications médicales — garnitures de cathéters, supports d'électrodes implantables — exploitent la réduction de l'adsorption des protéines pour prolonger la durée de vie des dispositifs, tandis que les capteurs de pétrole et de gaz et les étiquettes d'automatisation industrielle assurent une consommation de niche régulière.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Analyse géographique
Marché des Polyimides Fluorés en Asie-Pacifique
L'Asie-Pacifique a représenté 49,28 % de la valeur de 2025, portée par la domination de la Corée du Sud dans les OLED flexibles et le déploiement de la 5G en Chine. Samsung Display, LG Display et BOE contrôlent collectivement la majeure partie du débit mondial de panneaux pliables, consommant de grands volumes de films incolores. Le Japon conserve son expertise dans la synthèse de monomères ; des fournisseurs comme Kaneka et Ube proposent des matières premières de haute pureté, soutenant un écosystème régional imbattable en termes de coût et de qualité. L'Inde intensifie son assemblage électronique, bien que les substrats restent largement importés.
Marché des Polyimides Fluorés en Amérique du Nord
La croissance en Amérique du Nord est portée par les projets aérospatiaux et satellitaires. L'expansion de DuPont à Circleville, dans l'Ohio, a accru les capacités de production de Kapton et de Pyralux, ciblant les interconnexions de batteries pour véhicules électriques et les modules d'antennes 5G. Les contraintes réglementaires aux États-Unis — où la responsabilité au titre du CERCLA s'applique aux PFAS — pèsent sur les marges et incitent certains transformateurs à délocaliser le traitement secondaire à l'étranger.
Marché des Polyimides Fluorés en EMEA et en Amérique du Sud
En Europe, le marché se répartit entre l'électronique embarquée en Allemagne, les composites aérospatiaux en France et au Royaume-Uni, et des niches industrielles spécialisées. La vaste proposition de restriction des PFAS allonge les cycles d'approbation et décourage les investissements dans de nouvelles installations. Airbus et les grands maîtres d'œuvre satellitaires continuent de spécifier des films fluorés, mais la fabrication d'électronique grand public reste minimale par rapport à l'Asie. L'Amérique du Sud et le Moyen-Orient et l'Afrique représentent ensemble de faibles revenus ; cette dernière région connaîtra une expansion de 5,92 % à mesure que l'Arabie Saoudite et les Émirats arabes unis déploient des parcs solaires à l'échelle du gigawatt nécessitant des feuilles de protection thermostables et à faible dégazage.

Paysage réglementaire
Les polyimides fluorés opèrent dans un environnement de conformité PFAS de plus en plus strict, avec les effets les plus marqués dans l'Union européenne et aux États-Unis. En Europe, l'Agence européenne des produits chimiques (ECHA) a fait avancer le chantier de restriction REACH sur les PFAS à travers les mises à jour de 2025 et les consultations de 2026, y compris une consultation de deux mois en mars 2026 et une nouvelle consultation publique en avril 2026 sur le projet d'avis du SEAC. Cela maintient les décisions de qualification et d'investissement étroitement liées à la manière dont les polymères fluorés de haut poids moléculaire sont définis dans le périmètre et à l'applicabilité éventuelle d'exemptions.
Aux États-Unis, les chimies de polyimide fluoré peuvent déclencher des obligations de déclaration et des contrôles en aval supplémentaires selon l'usage et la forme, notamment des voies de déclaration au titre du Significant New Use en vertu du 40 CFR 721.11119 pour certaines substances polyimide/polyamide fonctionnalisées (les formes durcies étant exclues). Pour les applications atteignant des marchés finaux réglementés, les résines liées aux polyimides utilisées dans les articles en contact avec les aliments doivent satisfaire aux exigences et aux limites d'extraction mentionnées dans le 21 CFR 177.2450 et le 21 CFR 177.1595. Pour les performances des films d'isolation électrique, la qualification s'aligne généralement sur des spécifications internationales telles que l'IEC 60674-3-4:2022.
Analyse de la chaîne de valeur
La chaîne de valeur débute par la production de monomères fluorés, notamment les dianhydrides à base d'hexafluoroisopropylidène et les diamines aromatiques de haute pureté. Cette base d'approvisionnement est géographiquement concentrée et sensible aux interruptions et aux perturbations logistiques. Les monomères sont convertis via la synthèse de poly(acide amique) puis l'imidisation en résines de polyimide fluoré, puis transformés en films par coulée/calandrage et étirage. Les améliorations se poursuivent via le traitement de surface et la transformation en aval telle que le revêtement, le laminage et le placage cuivre pour les circuits flexibles et les interconnexions avancées.
Les producteurs de films et transformateurs intermédiaires co-développent des spécifications avec les clients de l'électronique, de l'affichage et de l'emballage, où les cycles de qualification et le contrôle des performances (souvent alignés sur des référentiels de type IPC et SEMI) influencent la vitesse d'adoption. Les débouchés en aval incluent les films incolores pour les empilements OLED flexibles et pliables, les couches diélectriques à faible Dk pour les architectures antenna-in-package et de redistribution des semi-conducteurs, et les films résistants aux rayonnements et aux UV pour les panneaux solaires de qualité spatiale. Parallèlement à la qualification technique, la documentation de conformité et la traçabilité sont de plus en plus intégrées à mesure que les contrôles liés aux PFAS se développent à travers les juridictions.
Paysage concurrentiel
Le marché des polyimides fluorés est de nature modérément consolidée. Les acteurs intégrés maîtrisent la synthèse des monomères, le calandrage des films et le revêtement en aval, assurant un contrôle qualité de bout en bout. L'intensité capitalistique est élevée ; DuPont a investi entre 220 et 250 millions USD entre 2019 et 2022 pour augmenter la capacité Kapton à Circleville, soulignant les barrières à l'entrée[2]DuPont, "DuPont annonce un investissement majeur dans la capacité des polyimides Kapton," DUPONT.COM . Les convertisseurs de niche en Corée du Sud et à Taïwan ont conquis un espace concurrentiel dans les films ultra-minces et incolores adaptés à des rayons de charnière spécifiques et des revêtements résistants aux rayures. Beaucoup opèrent en étroite collaboration avec les fabricants de panneaux, co-localisant des enducteurs pilotes à l'intérieur de salles blanches pour accélérer la conception itérative. Les opportunités émergentes incluent les matières premières pour la fabrication additive et les polyimides fluorés biosourcés. Les maîtres d'œuvre aérospatiaux recherchent des extrudeuses alimentées en granulés qui évitent le bouchage des buses tout en imprimant à la demande des pièces haute température. La surveillance réglementaire des PFAS oriente la recherche et le développement vers des dianhydrides partiellement fluorés ou renouvelables, bien que les voies biosourcées actuelles restent encore en retrait par rapport aux produits établis sur le plan de la stabilité thermique. Les nouveaux entrants chinois, soutenus par des subventions étatiques, s'efforcent de localiser la production de monomères, ce qui pourrait éroder le pouvoir de tarification des acteurs établis dans les grades d'affichage de commodité.
Leaders du secteur des polyimides fluorés
DuPont
Kaneka Corporation
Kolon Industries
Sumitomo Chemical Co. Ltd.
Daikin Industries Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Polyimides Fluorés
- AGC Inc.
- Arkema
- Capchem
- CAPCHEM
- Daikin Industries Ltd.
- DuPont
- I.S.T Corporation
- Kaneka Corporation
- Kolon Industries
- Mitsubishi Gas Chemical Company, Inc.
- Nexolve
- SKC
- Solstice Advanced Materials
- Solvay
- Sumitomo Chemical Co. Ltd.
- Taimide Tech. Inc.,
- Toray TCAC Holding B.V.
- UBE Corporation
- Zhuzhou Times New Material Technology Co., Ltd. (TMT)

Opportunités de marché et perspectives d'avenir
Une opportunité émerge à l'intersection des communications à haute fréquence, de l'emballage avancé et des interconnexions optiques, où les travaux de conception de polyimide fluoré visent des fenêtres de perte diélectrique plus étroites et une meilleure ténacité mécanique à des épaisseurs ultrafines. Les preuves de cette évolution apparaissent dans l'activité de recherche 2025-2026 autour de la conception moléculaire -CF3 et -OCF3 pour ajuster l'indice de réfraction et la biréfringence pour les guides d'ondes de communication optique à courte distance, et pour abaisser les constantes diélectriques pour l'emballage de puces à haute fréquence et les modules d'antenne.
L'innovation en matière de traitement crée également des opportunités au-delà de l'offre classique de films, en particulier les diélectriques de polyimide fluoré photostructurables et durcissables aux UV, qui favorisent la fabrication de motifs fins dans l'électronique flexible et les architectures d'interconnexion denses. Les formats multifonctionnels, tels que les aérogels de polyimide fluoré conçus pour l'isolation thermique et les performances à ultra-faible k (rapportés dans la littérature de 2026), pointent vers une voie émergente vers les radômes aérospatiaux, les capots d'antenne et d'autres cas d'usage d'isolation à haute fiabilité où la gestion thermique et l'intégrité du signal sont spécifiées conjointement plutôt que comme matériaux séparés.
Recent Industry Developments in Marché des Polyimides Fluorés
- Mars 2026 : Kaneka Corporation a annoncé une révision des prix pour ses produits de film polyimide Apical et Pixeo, augmentant les prix de 20 % pour les expéditions à partir du 16 avril 2026. L'entreprise a attribué cette hausse à des coûts énergétiques plus élevés et à l'instabilité des conditions de transport maritime liées au Moyen-Orient, mettant en évidence les dynamiques de répercussion des coûts dans l'approvisionnement de films haute performance.
- Juin 2025 : DuPont a mis en avant ses offres d'interconnexion avancées lors du JPCA Show 2025 à Tokyo, notamment les stratifiés Pyralux ML et le stratifié flexible cuivré Pyralux AP. Cette actualisation renforce l'accent mis sur les matériaux pour circuits denses et l'électronique de nouvelle génération, où les stratifiés à base de polyimide se situent près des cycles de qualification en usage final.
- Juillet 2024 : Arkema a intégré davantage PI Advanced Materials dans son portefeuille de matériaux haute performance suite à sa prise de participation majoritaire, renforçant l'accent mis sur les films polyimide pour les chaînes de valeur de l'électronique et de la mobilité électrique. Cette démarche a soutenu un accès plus large au marché pour les grades de films spécialisés grâce à une plateforme mondiale de matériaux et un réseau de clients plus vastes.


Marché des Polyimides Fluorés Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Dans ce rapport, nous définissons le marché des polyimides fluorés comme le revenu généré par les matériaux de polyimide fluoré vendus pour un usage en aval dans l'électronique, l'optoélectronique, l'isolation et d'autres applications industrielles, dans toutes les principales régions productrices et consommatrices.
Exclusions du périmètre : sont exclus de ce marché les dispositifs électroniques grand public finis et les matériaux de polyimide non fluoré qui n'utilisent pas de chimies fluorées.
Aperçu de la segmentation
- Par application
- Matériaux d'affichage flexibles
- Isolation électrique
- Résines structurelles
- Cellules solaires
- Dispositifs d'éclairage
- Autres applications
- Par secteur d'utilisation final
- Électronique
- Aérospatiale et défense
- Énergie solaire
- Automobile
- Médical
- Autres secteurs d'utilisation final
- Par géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour comprendre comment la demande se forme et où le polyimide fluoré est généralement spécifié, notamment dans les affichages flexibles, l'isolation électrique, les résines structurelles, les cellules solaires et les applications d'éclairage. Nous avons examiné des sources publiques et officielles telles que les outils de données de la Commission du commerce international des États-Unis, UN Comtrade, les agences statistiques nationales et les organismes professionnels liés aux chaînes de valeur des plastiques et de l'électronique. Pour orienter les usages finaux, nous nous sommes également référés à des sources ouvertes telles que les agences gouvernementales de l'énergie pour les tendances d'installation solaire et les publications d'achats publics de défense où des polymères avancés sont mentionnés comme matériaux qualifiants.
Pour relier ce contexte aux revenus, nous avons utilisé des sources secondaires générales telles que les rapports annuels, les présentations aux investisseurs, les communiqués de presse et les brochures produits indiquant des ajouts de capacité, un positionnement produit et des évolutions majeures des applications (par exemple, les films ultrafins pour les formats pliables). Lorsque disponibles, des abonnements à des bases de données payantes ont été utilisés uniquement pour normaliser les données financières des entreprises, suivre l'activité de brevets autour des formulations de polyimide fluoré, et vérifier les signaux d'expéditions et d'appels d'offres pouvant confirmer le calendrier. Les sources documentaires listées ci-dessus sont illustratives, et de nombreux autres documents publics ont été utilisés pour collecter des points de données, valider des hypothèses et clarifier les incohérences.
Entretiens et enquêtes primaires
Le travail primaire a été utilisé pour éprouver des hypothèses difficiles à confirmer à partir de documents seuls, telles que la répartition des applications, l'évolution typique des prix, et la rapidité avec laquelle les nouvelles spécifications d'affichage et d'isolation se traduisent en commandes de matériaux. Nous avons échangé avec un ensemble de fournisseurs de matériaux, de compoundeurs, de distributeurs et d'utilisateurs en aval à travers l'APAC, l'EMEA et les Amériques, puis nous avons revérifié tout écart majeur via des questions de suivi jusqu'à obtenir une fourchette cohérente.
Répartition des répondants de la recherche primaire sur le terrain
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 29 % | Dirigeants (CXO) : 16 % | APAC : 47 % |
| Rang intermédiaire : 50 % | Responsables fonctionnels/d'unité : 28 % | EMEA : 32 % |
| Acteurs plus petits : 21 % | Managers : 56 % | Amériques : 21 % |
Dimensionnement du marché et prévisions
Le dimensionnement débute par une approche descendante qui reconstruit le pool de demande par application et usage final, en utilisant des indicateurs d'adoption et de production visibles dans des séries publiques, puis corrigés par des données d'entretiens. En pratique, nous relions la consommation de polyimide fluoré à des signaux tels que la production de panneaux d'affichage flexibles et le chargement de matériaux associé, les tendances de production électrique et électronique, la dynamique d'installation solaire, et les cycles de qualification aérospatiale et défense affectant l'usage de polymères spécialisés.
Ces points d'ancrage de la demande sont convertis en valeur à l'aide d'une logique de prix de vente moyen (ASP) reflétant les différences de grade et l'évolution typique des prix rapportée par les acteurs du secteur, suivie d'ajustements pour le mix régional et les marges de canal lorsque la distribution est significative. Pour ancrer les totaux, nous corroborons le modèle par des approximations ascendantes sélectives telles que les répartitions de revenus des fournisseurs divulguées dans les dépôts réglementaires, les annonces de capacité traduites en fourchettes d'utilisation réalistes, et des vérifications de prix échantillonnées pour les grades courants de films et de résines. Lorsque les détails au niveau des entreprises sont incomplets, les écarts sont traités par un étalonnage entre pairs et des hypothèses d'utilisation prudentes, puis les totaux implicites sont revalidés par rapport à la répartition des applications discutée lors des entretiens primaires.
Pour les prévisions, une analyse de scénarios est utilisée car les marchés finaux tels que les affichages flexibles et l'électronique peuvent fluctuer avec les cycles d'investissement, et les experts fournissent souvent des fourchettes plutôt que des attentes ponctuelles. La vision prospective est guidée par des variables telles que les lancements de nouveaux dispositifs pliables, les calendriers d'expansion des usines, la demande d'isolation liée à l'électrification, et le rythme de qualification en aérospatiale et défense, qui sont ensuite réconciliés en une seule courbe de prévision de scénario de base.
Validation des données et cycle de mise à jour
La validation se fait par triangulation entre les indicateurs de demande, les signaux d'offre et la logique de tarification, afin qu'un point de données faible ne détermine pas seul le chiffre final. Notre équipe effectue des contrôles de variance par région et par application, et toute valeur aberrante est examinée en revisitant les séries d'entrée, en revérifiant le calendrier des devises, et en confirmant si la valeur reflète des ventes de matériaux ou des revenus de produits en aval.
Avant validation finale, le modèle est examiné par étapes, en commençant par des contrôles de cohérence au niveau des applications et en terminant par un contrôle de vraisemblance global par rapport à des signaux de marché indépendants tels que l'évolution des capacités, les flux commerciaux et l'activité majeure des usages finaux. Les rapports sont actualisés selon un cycle annuel, et des mises à jour intermédiaires sont effectuées lorsque des événements matériels se produisent, tels que des ajouts de capacité importants, des mouvements brusques des prix des matières premières, ou des chocs de demande. Juste avant la livraison, nous effectuons une dernière passe pour nous assurer que les derniers développements publiquement disponibles sont reflétés dans le récit et les chiffres.
Dimensionnement du marché des polyimides fluorés par Mordor Intelligence comparé à d'autres estimations publiées
Les tailles de marché publiées pour les polyimides fluorés peuvent sembler très éloignées même lorsqu'elles semblent couvrir les mêmes usages finaux, car le périmètre sous-jacent et la logique de conversion ne sont pas toujours cohérents. Les différences proviennent généralement de ce qui est comptabilisé comme polyimide fluoré par rapport aux polymères haute performance adjacents, des catégories d'application incluses, et de la manière dont la tarification et l'utilisation sont traitées selon les régions.
Les affichages pliables finis et les revenus au niveau des dispositifs se situent hors du périmètre de Mordor Intelligence, ce qui élimine un point d'inflation majeur que certaines estimations introduisent involontairement en traduisant la croissance des affichages en ventes de matériaux. D'autres écarts proviennent souvent de l'hypothèse d'une utilisation à pleine capacité pour les films spécialisés, du mélange de grades de polyimide non fluoré dans les totaux, ou de l'application de hausses agressives du prix de vente moyen (ASP) sans les revérifier avec les retours des canaux et les évolutions du mix régional.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 1,28 milliard d'USD (2026) | |
| Analyse sectorielle A | 1,40 milliard d'USD (2024) | Utilise une année de référence antérieure et semble intégrer des hypothèses de croissance électronique plus larges, avec une transparence limitée sur l'exclusion éventuelle des grades de polyimide non fluoré du revenu. |
| Observatoire de marché B | 0,14 milliard d'USD (2024) | S'apparente davantage à une vision étroite d'un type de produit ou d'une offre à un stade précoce, ce qui peut sous-estimer les usages en aval tels que l'isolation et les résines structurelles et manquer l'effet des grades à valeur ajoutée. |
L'écart observé dans le tableau s'explique principalement par la largeur du périmètre et par la manière dont les signaux de demande sont traduits en revenus de matériaux plutôt qu'en ventes de dispositifs. En gardant la cartographie des applications, la logique de tarification et les contrôles d'utilisation traçables à des intrants reproductibles, nous obtenons une estimation médiane qui peut être réconciliée avec l'activité sectorielle observable.


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des polyimides fluorés en 2026 et quel taux de croissance est attendu ?
La taille du marché des polyimides fluorés a atteint 1,28 milliard USD en 2026 et devrait progresser jusqu'à 1,65 milliard USD d'ici 2031 à un TCAC de 5,21 %.
Quel segment d'application domine les revenus ?
Les matériaux d'affichage flexibles ont dominé avec une part de 38,46 % en 2025, reflétant une utilisation intensive dans les produits OLED pliables et enroulables.
Quel secteur d'utilisation final connaît la croissance la plus rapide ?
L'énergie solaire affiche la croissance la plus élevée, avec un TCAC prévu de 6,41 % jusqu'en 2031, à mesure que les projets solaires orbitaux et désertiques se multiplient.
Pourquoi l'Asie-Pacifique domine-t-elle la demande en polyimides fluorés ?
La co-localisation des installations de panneaux OLED, des centres de conditionnement de semi-conducteurs et des déploiements de réseaux 5G confère à l'Asie-Pacifique 49,28 % de la valeur de 2025 et un avantage d'échelle continu.
Comment les réglementations PFAS affectent-elles les producteurs ?
Les désignations CERCLA aux États-Unis et la large proposition de restriction des PFAS de l'UE alourdissent les coûts de conformité, allongent les délais d'approbation des produits et pourraient inciter à la reformulation ou à la relocalisation des capacités.
Dernière mise à jour de la page le:



