
Taille et parts du marché des systèmes de navigation de vol
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
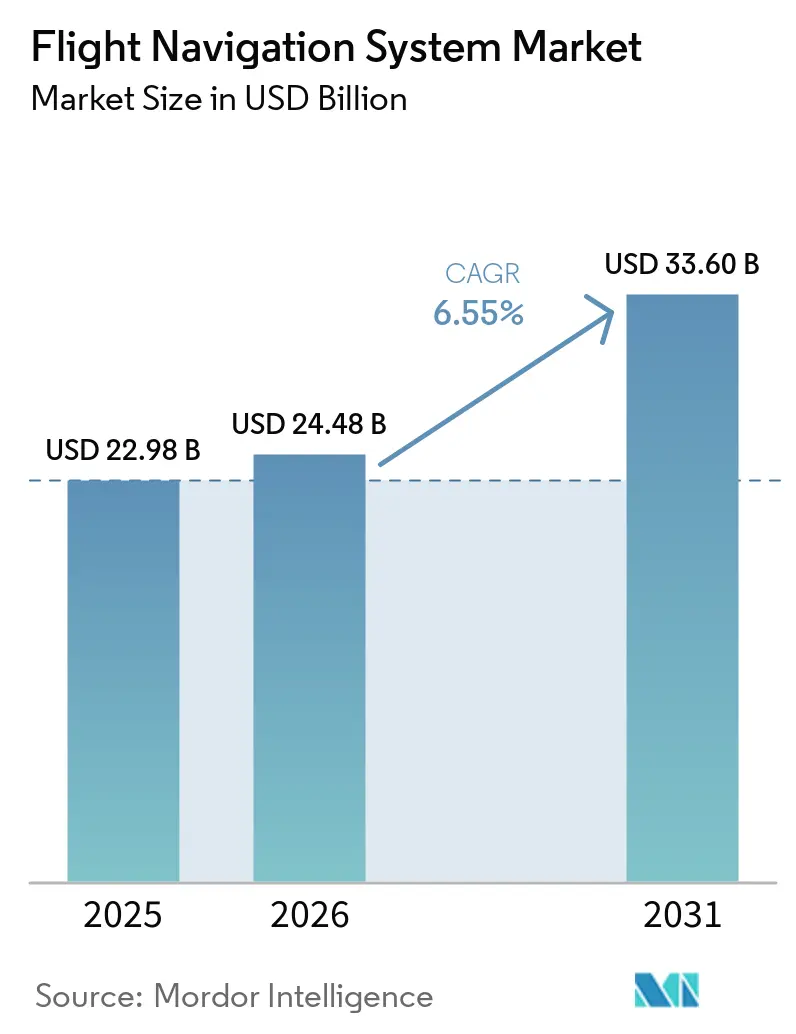
| Taille du Marché (2026) | 24.48 Milliards de dollars |
| Taille du Marché (2031) | 33.60 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.55 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des systèmes de navigation de vol par Mordor Intelligence
La taille du marché des systèmes de navigation de vol était évaluée à 22,98 milliards USD en 2025 et devrait croître de 24,48 milliards USD en 2026 pour atteindre 33,6 milliards USD d'ici 2031, à un TCAC de 6,55 % au cours de la période de prévision (2026-2031). La dynamique de croissance actuelle reflète l'augmentation des livraisons d'aéronefs, les mises à niveau obligatoires NextGen et SESAR, ainsi que l'adoption rapide de la fusion de capteurs assistée par intelligence artificielle dans les postes de pilotage. La demande bénéficie également de l'expansion des corridors de mobilité aérienne urbaine, où un positionnement au centimètre près et des liaisons de données à faible latence sont essentiels. Par ailleurs, les architectures de redondance multicouches combinant l'augmentation par satellite, les capteurs inertiels et les aides terrestres réduisent la consommation de carburant et augmentent la capacité de l'espace aérien. Ces avantages contribuent à compenser les risques croissants en matière de cybersécurité et d'interférence de spectre qui accompagnent une complexité accrue des systèmes.
Points clés du rapport
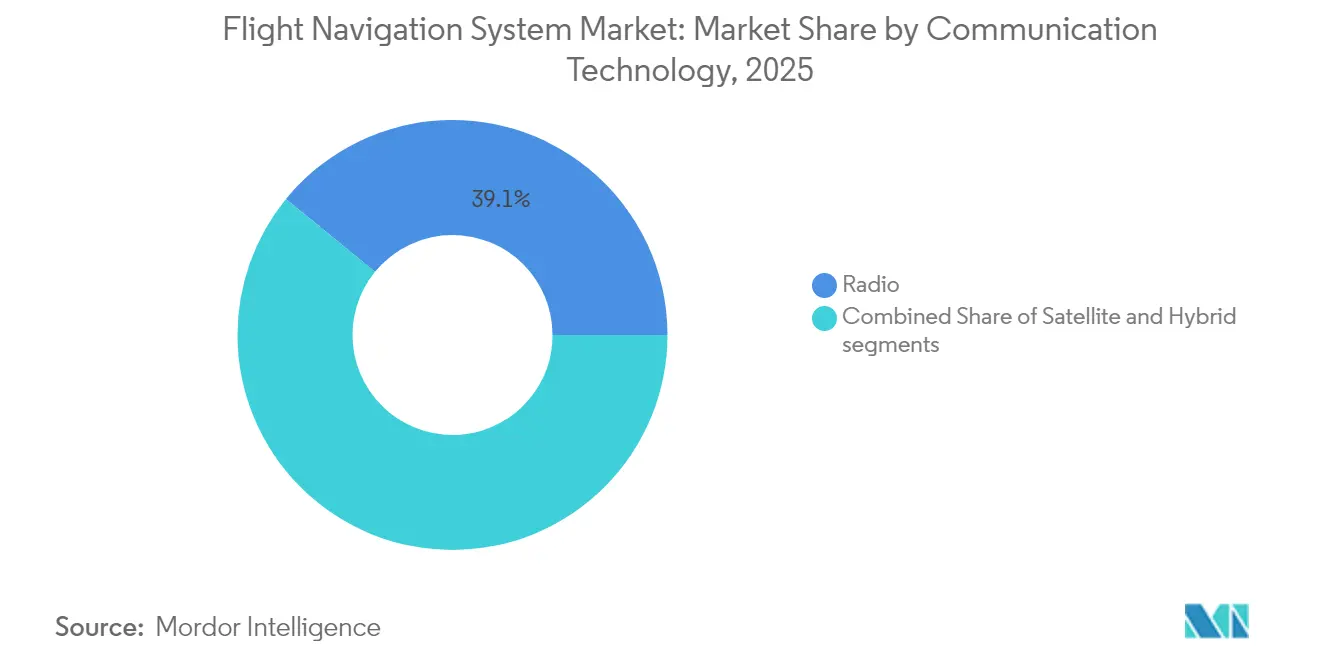
- Par technologie de communication, la communication radio a dominé avec une part de revenus de 39,10 % en 2025. La demande croissante de fiabilité de navigation pour les UAV et les UAS longue portée devrait augmenter à un TCAC de 8,78 % de 2026 à 2031.
- Par plateforme, l'aviation civile et commerciale représentait 40,80 % de la part de marché des systèmes de navigation de vol en 2025, tandis que l'aviation militaire devrait progresser à un TCAC de 9,05 % jusqu'en 2031.
- Par instrument de vol, les systèmes de pilote automatique détenaient une part de 28,85 % du marché des systèmes de navigation de vol en 2025, et les instruments gyroscopiques se développent au rythme le plus rapide, avec un TCAC de 9,98 %.
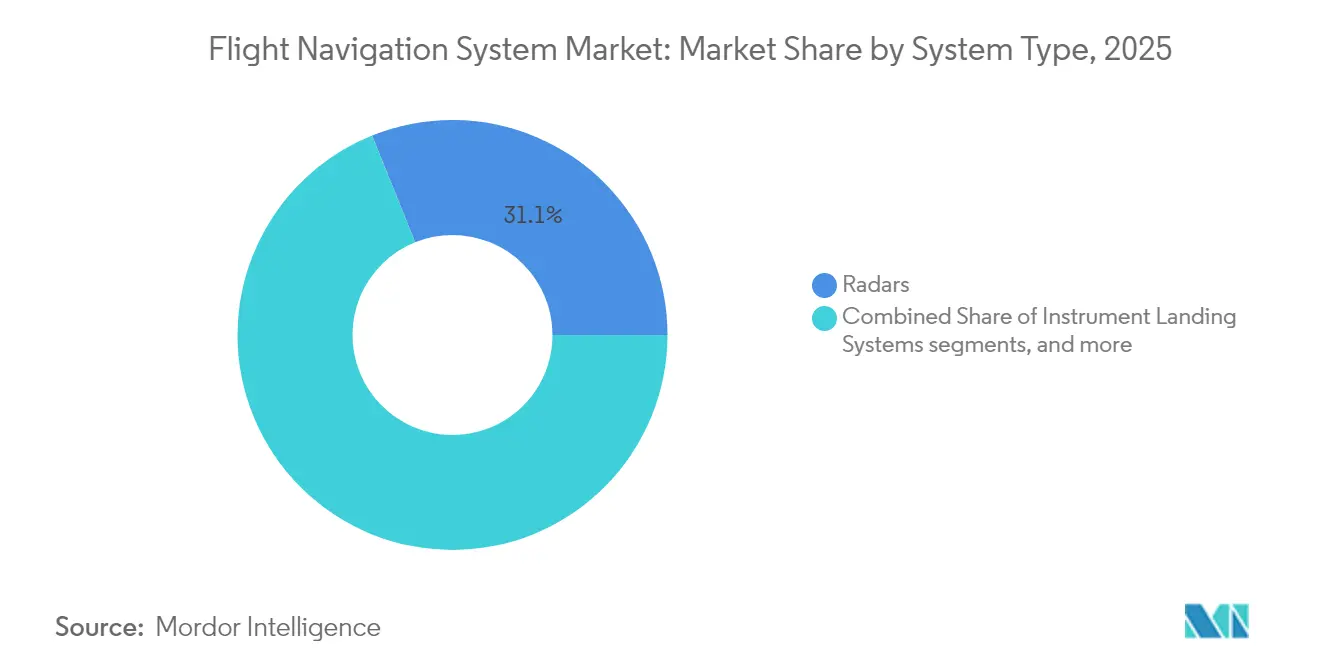
- Par type de système, les systèmes radar ont contribué à hauteur de 31,10 % en 2025, tandis que les systèmes d'évitement de collision ont affiché le TCAC le plus élevé de 6,44 % jusqu'en 2031.
- Par composant, le matériel a dominé avec une part de 38,95 % en 2025, mais les solutions logicielles enregistrent un TCAC de 7,15 % à mesure que les architectures natives du cloud gagnent du terrain.
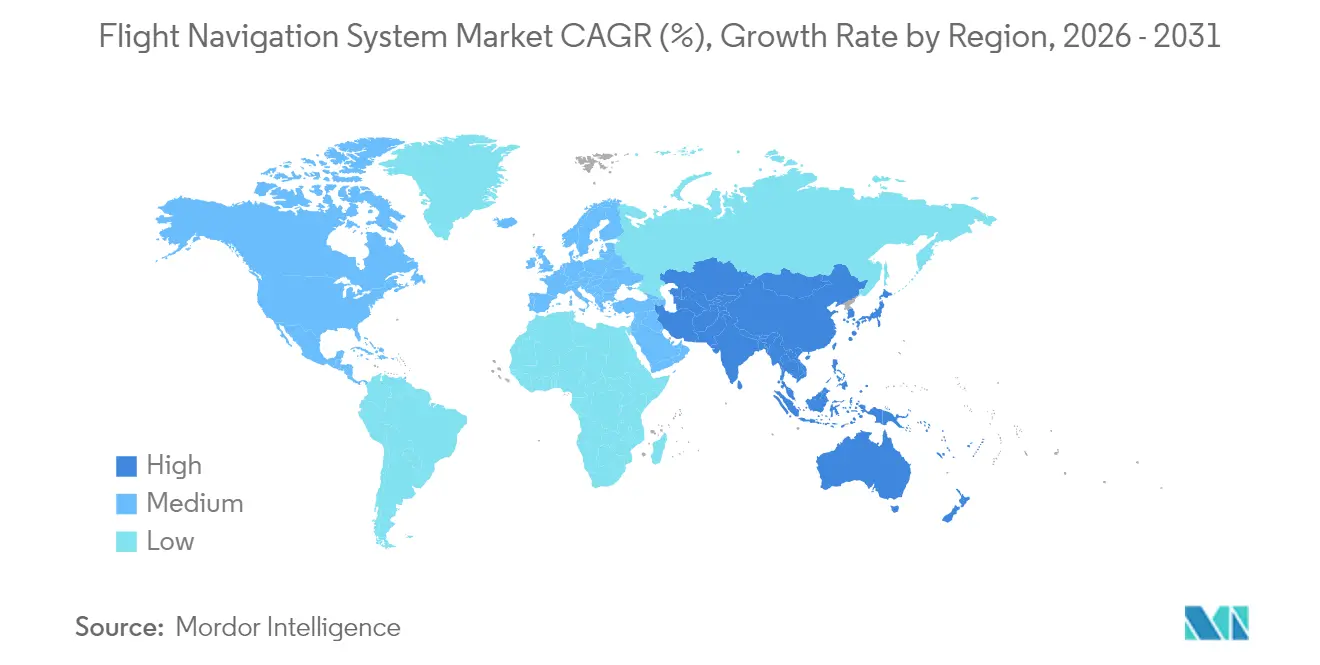
- Par géographie, l'Amérique du Nord a conservé une part de 35,20 % en 2025 ; cependant, la région Asie-Pacifique devrait croître à un TCAC de 7,95 %, reflétant l'expansion des flottes en Chine et en Inde.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~ %) sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Systèmes d'augmentation par satellite (SBAS) et mandats NextGen/SESAR | +1.2% | Amérique du Nord et Europe, en expansion vers l'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Croissance de la flotte mondiale d'aéronefs commerciaux | +1.8% | Mondial, avec l'Asie-Pacifique en tête de la croissance | Long terme (≥ 4 ans) |
| Transition vers les normes de navigation fondée sur les performances (PBN) | +1.5% | Mondial, États membres de l'OACI | Moyen terme (2 à 4 ans) |
| Demande croissante de fiabilité de navigation pour les UAV et les UAS longue portée | +0.9% | Amérique du Nord et Europe, émergence en Asie-Pacifique | Court terme (≤ 2 ans) |
| Besoins d'intégration des corridors de mobilité aérienne urbaine | +0.8% | Principales zones métropolitaines mondiales | Long terme (≥ 4 ans) |
| Redondance de fusion de capteurs pilotée par l'IA pour des postes de pilotage à zéro défaillance | +0.6% | Marchés de l'aviation avancée | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Les systèmes d'augmentation par satellite transforment l'infrastructure
EGNOS a obtenu une prolongation de 51 millions EUR (60,01 millions USD) jusqu'en 2028, permettant aux aéroports européens de prendre en charge des approches de précision sans avoir à installer de nouveaux radiobalises au sol.[1] Des programmes similaires en Corée du Sud et en Afrique subsaharienne ont reproduit ce succès, incitant les compagnies aériennes à remplacer les anciens récepteurs par du matériel compatible SBAS. Les clauses de compatibilité obligatoires dans le cadre de NextGen et SESAR accélèrent les cycles de remplacement des équipements et favorisent l'interopérabilité mondiale, ce qui réduit les heures de formation des pilotes et les frais de planification des vols. Les compagnies aériennes apprécient la réduction des coûts de maintenance des stations au sol, car les signaux satellitaires offrent la précision requise pour les opérations de navigation fondée sur les performances requises. Ces facteurs combinés amplifient la demande de mise à niveau dans tous les segments de flotte.
L'expansion de la flotte commerciale stimule la demande de systèmes de navigation
Les carnets de commandes d'Airbus et de Boeing sont revenus aux niveaux d'avant la pandémie en 2024, incitant des équipementiers tels que Thales à annoncer 6,4 milliards EUR (7,54 milliards USD) de commandes d'avionique pour les suites de gestion de vol et de navigation.[2] Les compagnies aériennes privilégient les logiciels de descente continue et de routage dynamique qui réduisent la consommation de carburant et les pénalités carbone. Parallèlement, les architectures d'aéronefs à plus forte électrification favorisent l'adoption de plateformes informatiques intégrées qui consolident les tâches de navigation, de communication et de contrôle de vol afin de réduire la masse. La navigation définie par logiciel permet des mises à jour de fonctionnalités par voie hertzienne, préservant ainsi la valeur des actifs sur de longues durées de service.
Les normes de navigation fondée sur les performances redéfinissent les exigences opérationnelles
Les dernières révisions de l'Annexe 11 de l'OACI demandent aux États membres de surveiller l'intégrité des satellites et de protéger les liaisons de données air-sol contre les cybermenaces. Les compagnies aériennes adoptant la navigation fondée sur les performances empruntent des trajectoires plus courtes et des profils verticaux optimisés, augmentant ainsi la capacité dans les hubs encombrés. Les niveaux de performance de navigation requise par paliers récompensent les transporteurs qui investissent dans les récepteurs les plus précis tout en restant rétrocompatibles avec les flottes plus anciennes. Les superpositions météorologiques en temps réel dans les ordinateurs de gestion de vol aident les répartiteurs à ajuster les trajectoires et à éviter les turbulences sans enfreindre les restrictions de l'espace aérien.
La fiabilité de la navigation des UAV stimule l'innovation technologique
Le cadre de l'OACI pour les aéronefs télépilotés impose des performances de navigation précises pour les vols au-delà de la ligne de visée visuelle (BVLOS), créant une demande de capteurs inertiels résilients combinés à des diagnostics par intelligence artificielle. Des gyroscopes à amélioration quantique en cours de développement promettent une précision de quatre heures sans GPS, comme démontré lors d'essais de Boeing conduits en mars 2025. La même technologie s'avère attrayante pour les UAS militaires longue portée, qui doivent fonctionner dans des scénarios de brouillage, incitant les fournisseurs à renforcer les systèmes contre les attaques électroniques.
Analyse de l'impact des contraintes*
| Contrainte | Impact (~ %) sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coûts élevés de mise à niveau et de certification | -0.8% | Mondial, les petits opérateurs les plus touchés | Court terme (≤ 2 ans) |
| Vulnérabilités au brouillage et à l'usurpation cybernétiques | -1.1% | Mondial, accentué dans les régions de conflit | Court terme (≤ 2 ans) |
| Réaffectation du spectre 5G encombrant les bandes de navigation | -0.7% | Amérique du Nord et Europe, en expansion mondiale | Moyen terme (2 à 4 ans) |
| Pénuries d'aimants en terres rares pour les gyroscopes MEMS | -0.5% | Chaînes d'approvisionnement mondiales | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Les menaces cybernétiques exposent les vulnérabilités de navigation
Les incidents confirmés d'usurpation GPS ont fortement augmenté en 2024, perturbant des vols commerciaux au-dessus de zones de conflit et contraignant les opérateurs à installer des systèmes de positionnement de secours multi-sources. Cette redondance entraîne des coûts et des charges de certification supplémentaires. Les fabricants intègrent désormais des capteurs inertiels de qualité quantique pour maintenir la précision lors des pannes, tandis que les compagnies aériennes investissent dans une surveillance en temps réel pour signaler les données satellitaires anormales. Les gouvernements répondent par des réseaux de surveillance du spectre, mais leur déploiement complet reste à plusieurs années.
Les interférences du spectre 5G mettent à l'épreuve les opérations des radioaltimètres
La FAA continue d'évaluer les interférences de la 5G en bande C avec les radioaltimètres, imposant des restrictions temporaires d'approche dans plusieurs aéroports par mauvaise visibilité.[3] Les compagnies aériennes doivent budgétiser des retrofits de filtres ou de nouveaux altimètres, notamment pour les flottes de gros-porteurs opérant dans plusieurs régions soumises à des règles de spectre différentes. Cette dépense imprévue pèse sur les petits transporteurs et ralentit l'adoption d'autres avioniques avancées.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie de communication :
les architectures hybrides gagnent en dynamismeLes liaisons radio représentaient 39,10 % des revenus de 2025, en raison de l'infrastructure VHF bien établie et des mandats réglementaires mondiaux. Pourtant, les solutions hybrides GNSS-SBAS devraient surpasser toutes les autres technologies avec un TCAC de 8,78 %, illustrant la transition du secteur vers des approches de précision et une couverture océanique sans aides au sol. La taille du marché des systèmes de navigation de vol pour les solutions hybrides devrait croître plus rapidement que toute autre catégorie de communication, soutenue par des opérateurs de satellites lançant des constellations ADS-B dédiées qui transmettent des données de trafic en temps réel aux équipages.
La communication par satellite gagne en pertinence sur les routes polaires et transocéaniques, tandis que les radios définies par logiciel permettent une sélection dynamique des fréquences pour atténuer les interférences. La combinaison de récepteurs spatiaux et de réseaux au sol équipe les compagnies aériennes de liaisons résilientes qui sous-tendent les futurs exercices de gestion de trajectoire à quatre dimensions. Le programme ADS-B à 100 satellites de Thales illustre cette migration vers une surveillance et des communications intégrées, réduisant le nombre de matériels et les coûts de certification grâce à l'utilisation de modules avioniques standard.

Par plateforme :
la modernisation militaire accélère les commandesLes flottes civiles et commerciales contrôlaient 40,80 % de la part de marché des systèmes de navigation de vol en 2025, portées par le remplacement des aéronefs monocouloir vieillissants et le rebond de la demande passagers. Les armées affichent la plus forte vélocité de dépenses avec un TCAC de 9,05 %, les nations cherchant à acquérir une capacité de navigation souveraine indépendante des signaux GNSS étrangers. Ces programmes regroupent fréquemment des filtres de guerre électronique, des capteurs inertiels redondants et une planification de mission assistée par intelligence artificielle dans le même serveur de cockpit afin de réduire le câblage et la masse.
Le concept de chasseur de sixième génération du Programme mondial de combat aérien (GCAP) démontre que la fusion de capteurs et la navigation adaptative sous-tendront les futures plateformes de supériorité aérienne. Parallèlement, les taxis aériens eVTOL, classés dans la mobilité aérienne urbaine, commencent à spécifier des antennes certifiées et des récepteurs multifréquences conçus pour les corridors à basse altitude. Cette diversité de la demande soutient le carnet de commandes pour des suites avioniques agnostiques aux plateformes, pouvant être reconfigurées pour des chasseurs, des avions cargo et des taxis volants avec une requalification minimale.
Par instrument de vol :
les gyroscopes mènent l'innovation de la prochaine vagueLes ordinateurs de pilote automatique détenaient la plus grande part d'instruments à 28,85 % en 2025, reflétant leur rôle indispensable dans la gestion des charges de travail long-courrier. Les instruments gyroscopiques devraient enregistrer la progression la plus forte avec un TCAC de 9,98 % jusqu'en 2031, à mesure que le perfectionnement des MEMS et la détection quantique permettent des caractéristiques de dérive au centimètre près. Les performances qui en résultent permettent aux postes de pilotage à zéro défaillance de maintenir la précision de navigation lors de pannes prolongées du GNSS, une caractéristique cruciale pour les vols militaires et transpolaires.
Les gyroscopes optiques d'Anello Photonics ont atteint une erreur de 0,1 % sur 100 kilomètres lors d'essais sur le terrain, soulignant le rythme des améliorations. Les avancées dans les algorithmes de fusion de capteurs réduisent davantage l'incertitude de position en combinant les données du gyroscope, de l'accéléromètre, des données aérodynamiques et des repères célestes dans un filtre de Kalman standard, renforçant la résilience contre les attaques par usurpation. Ces développements dynamisent le marché des systèmes de navigation de vol en permettant des unités de référence inertielle à moindre coût adaptées aux petits UAV et aux eVTOL.
Par type de système :
surveillance et sécurité convergentLes systèmes radar ont conservé une part de 31,10 % en 2025, car les opérateurs civils et de défense en dépendent pour la conscience météorologique et du terrain. Pourtant, les suites d'évitement de collision ont progressé à un TCAC de 6,44 % à mesure que l'OACI a mis en œuvre des mandats de surveillance renforcée soutenus par des diffusions ADS-B spatiales. La taille du marché des systèmes de navigation de vol pour le matériel et les logiciels d'évitement de collision devrait se développer régulièrement à mesure que les aéronefs autonomes nécessitent une résolution de conflits à la vitesse machine.
Simultanément, la navigation inertielle reste une capacité essentielle pour les opérateurs volant dans des zones sans GPS. Dans le même temps, les systèmes d'atterrissage aux instruments (ILS) subsistent grâce à l'insistance réglementaire sur la redondance à double voie lors des approches par faible visibilité. Les fournisseurs regroupent donc les radars météorologiques, les systèmes d'évitement des collisions de trafic et les modules d'atterrissage de précision dans des baies intégrées qui réduisent les frais de cycle de vie.
Par composant :
le logiciel transforme la création de valeurLe matériel représentait 38,95 % des revenus en 2025, principalement porté par les unités d'affichage du cockpit, les antennes et les capteurs inertiels. Le logiciel représente la frontière à évolution plus rapide, progressant à un TCAC de 7,15 % grâce à la planification de vol native du cloud, aux tableaux de bord de maintenance prédictive et aux copilotes par intelligence artificielle. Le secteur des systèmes de navigation de vol considère de plus en plus les mises à jour par voie hertzienne comme la clé de l'économie du cycle de vie ; SmartCharts de Garmin et « Luci » de FlightPath3D illustrent les innovations d'interface utilisateur qui génèrent des revenus d'abonnement.
La synchronisation entre la périphérie et le cloud permet aux équipages de recevoir des couches météorologiques en temps réel et un routage optimisé en cours de vol, tandis que les ingénieurs au sol surveillent les métriques de santé diffusées depuis chaque unité remplaçable en ligne. Cette architecture réduit la maintenance non planifiée et soutient une certification plus rapide des versions de fonctions mineures, renforçant les liens après-vente des fournisseurs.
Analyse géographique
Marché des Systèmes de Navigation de Vol en Amérique du Nord
L'Amérique du Nord a conservé sa position de leader avec une part de 35,20 % en 2025, soutenue par un financement stable du programme NextGen, une solide production d'avions d'affaires et la réglementation proactive de la FAA concernant les aéronefs à décollage et atterrissage motorisés. L'ajout de routes de navigation de surface telles que Q-143 et T-467 démontre que les améliorations de l'efficacité en route se poursuivent, même alors que le nombre de passagers reprend. L'adoption généralisée des mises à jour logicielles par voie hertzienne dans la région la positionne comme un terrain d'expérimentation pour les analyses de navigation basées sur le cloud, qui alimentent directement les algorithmes des centres de régulation des vols.
Marché des Systèmes de Navigation de Vol en Asie-Pacifique
La région Asie-Pacifique est l'arène à la croissance la plus rapide, avec un CAGR de 7,95 % de 2021 à 2031. La Chine et l'Inde dominent les carnets de commandes pour les avions monocouloirs, tandis que les gouvernements régionaux allouent des capitaux aux systèmes d'augmentation basés sur satellite et aux cadres de gestion du trafic aérien non habité. Le nouveau centre de MRO de Thales Group dans la région Delhi-NCR et son accord de feuille de route UTM avec les autorités thaïlandaises illustrent le pivot d'un fournisseur vers des pôles d'ingénierie locaux, ce qui peut réduire les délais de certification pour les transporteurs nationaux. Ces initiatives accélèrent l'adoption de récepteurs GNSS-SBAS hybrides au sein des nouvelles flottes monocouloirs.
Marché des Systèmes de Navigation de Vol en Europe
L'Europe enregistre des gains solides à mesure que les procédures PBN pilotées par le programme SESAR se multiplient, et que l'Agence de la sécurité aérienne de l'Union européenne finalise une réglementation complète sur les VTOL établissant des niveaux de performance de navigation de base pour la mobilité aérienne urbaine. La prolongation de la durée de vie du service EGNOS jusqu'en 2028 sécurise les opérations en faible visibilité pour plus de 400 aéroports, soutenant ainsi la demande de systèmes de gestion de vol compatibles SBAS et d'affichages d'approche de précision. Les priorités en matière de durabilité incitent les compagnies aériennes à adopter des outils de prédiction de trajectoire permettant des descentes continues, renforçant ainsi le rôle de l'analyse prédictive au sein des serveurs de cockpit.
Paysage réglementaire
La certification et la conformité opérationnelle des systèmes de navigation en vol s'appuient sur les exigences de navigabilité et les normes d'assurance logicielle, avec RTCA DO-178C (logiciel embarqué) et DO-254 (matériel électronique embarqué) couramment utilisées pour démontrer les objectifs de sécurité. En Europe, l'EASA CS-ACNS définit les spécifications de certification pour les communications, la navigation et la surveillance embarquées, y compris les exigences de navigation fondée sur les performances (PBN) alignées sur l'équipement RNP/RNAV et la conformité des procédures.
Les mises à jour récentes renforcent l'harmonisation et la modernisation continue. En mai 2026, l'EASA a publié l'amendement 6 du CS-23 ainsi que des AMC et GM actualisés pour les avions de catégorie normale, intégrant des normes ASTM F44 révisées afin d'améliorer l'alignement avec les pratiques de la FAA. Par ailleurs, la décision EASA ED 2026/005/R a mis à jour des éléments du processus d'examen de la navigabilité et aligné la mise en œuvre sur le cadre européen de sécurité aérienne prévu par le règlement (UE) 2018/1139, façonnant les parcours d'approbation, d'importation et de maintien de la navigabilité pour les aéronefs et les équipements de navigation installés.
Analyse de la chaîne de valeur
La chaîne de valeur des systèmes de navigation en vol commence en amont avec l'infrastructure GNSS et d'augmentation (segments spatial et terrestre), les composants électroniques et capteurs (unités de mesure inertielle, gyroscopes, antennes, processeurs, écrans), ainsi que les chaînes d'outils logiciels utilisées pour développer et vérifier le code critique pour la sécurité. En milieu de chaîne, les équipementiers avioniques intègrent capteurs, calculateurs de gestion de vol/navigation, radios et modules de surveillance dans des unités remplaçables certifiées et des suites de poste de pilotage, puis prennent en charge les essais de qualification et les dossiers documentaires conformes à des normes telles que DO-178C/DO-254. En aval, les programmes de linefit des avionneurs et les canaux de rétrofit (STC, bulletins de service et installations MRO) livrent les équipements aux compagnies aériennes, aux exploitants d'aviation d'affaires et aux flottes militaires, suivis d'un support après-vente de longue durée couvrant les bases de données, les mises à jour logicielles, l'étalonnage et les réparations.
Les investissements dans la modernisation et la résilience des infrastructures façonnent les signaux de demande et la disponibilité des composants dans toute la chaîne. Par exemple, l'ossature SBAS européenne est maintenue grâce au contrat de 51 millions d'EUR attribué par l'EUSPA à Thales Alenia Space pour prolonger la durée de vie du service EGNOS au-delà de 2028, renforçant une traction pluriannuelle pour les récepteurs compatibles SBAS et les mises à niveau des systèmes de gestion de vol. Aux États-Unis, les dépenses de modernisation du GPS transitent à la fois par les segments spatial et terrestre, notamment les contrats attribués à Lockheed Martin en 2026 pour les satellites GPS IIIF (SV23-24) et un contrat de modernisation du contrôle sol du GPS, soutenant des services PNT à intégrité accrue que les fournisseurs d'avionique peuvent intégrer dans des fonctions de navigation résilientes. Les efforts sectoriels visant à réduire l'exposition aux pièces non approuvées influencent également les achats et la traçabilité, comme l'illustre l'Aviation Supply Chain Integrity Coalition lancée en 2025 par Airbus, Boeing, GE Aerospace et Safran.
Paysage concurrentiel
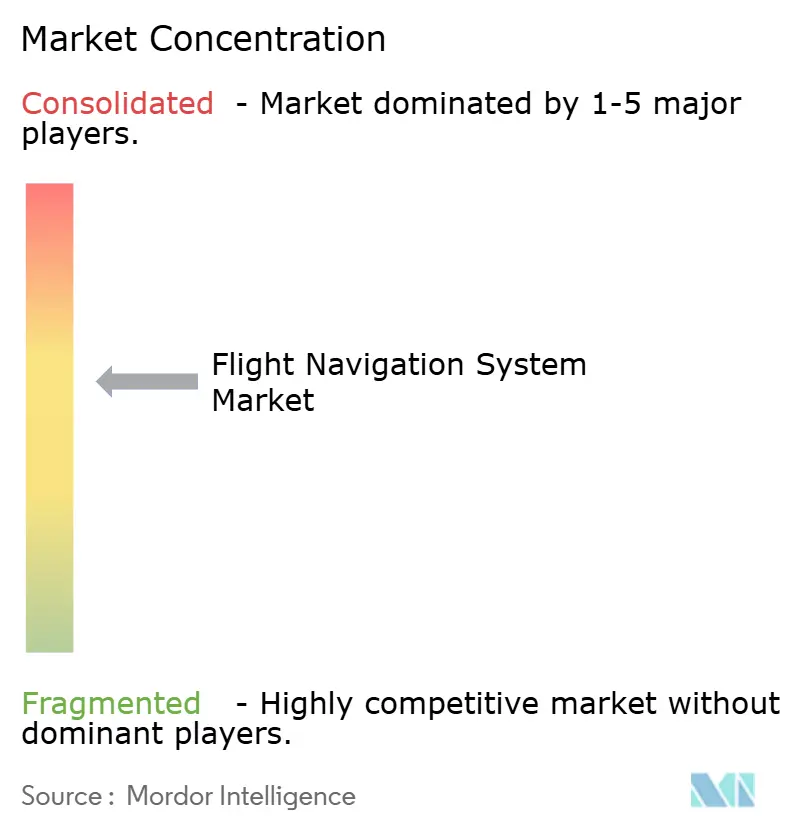
Le marché des systèmes de navigation de vol est modérément consolidé. Les grands groupes aérospatiaux s'appuient sur une expertise approfondie en matière de certification et sur des relations clients de longue date pour protéger leurs bases installées, tout en cédant sélectivement des actifs non essentiels. La vente par Boeing de Jeppesen et ForeFlight à Thoma Bravo pour 10,55 milliards USD a recentré le constructeur sur le matériel, créant une plateforme d'aviation numérique pure pour une croissance rapide des abonnements. Des soumissionnaires concurrents tels que Honeywell, GE et RTX Corporation ont souligné l'importance stratégique des bases de données de planification de vol dans les postes de pilotage de nouvelle génération.
Les nouveaux entrants se différencient par la détection quantique, les gyroscopes optiques et les copilotes par intelligence artificielle. L'acquisition par VIAVI Solutions d'Inertial Labs pour 50 millions USD élargit sa gamme de capteurs inertiels pour les plateformes habitées et non habitées, reflétant la tendance vers des portefeuilles de détection de mouvement intégrés verticalement. Pendant ce temps, Thales Group, Garmin et Honeywell se disputent la fourniture d'antennes multifréquences et de postes de pilotage à architecture ouverte aux développeurs d'eVTOL, anticipant la certification de la mobilité urbaine dans la décennie.
L'intensité concurrentielle se manifeste également dans des projets collaboratifs de surveillance spatiale. Thales, Spire Global et ESSP construisent un service ADS-B à 100 satellites qui promet une couverture mondiale du trafic d'ici 2027. L'accès à ces flux de données améliore les algorithmes d'évitement de collision et crée des services d'analyse premium pour les compagnies aériennes. Les fournisseurs qui associent matériel, abonnements aux données et tableaux de bord de maintenance prédictive sont en mesure de capter une valeur à vie plus importante sur des flottes dont la durée de service moyenne dépasse désormais 20 ans.
Leaders du secteur des systèmes de navigation de vol
-
Honeywell International Inc.
-
RTX Corporation
-
Thales Group
-
Garmin Ltd.
-
Northrop Grumman Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Systèmes de Navigation de Vol
- Honeywell International Inc.
- Collins Aerospace (RTX Corporation)
- Thales Group
- Garmin Ltd.
- Northrop Grumman Corporation
- Safran SA
- L3Harris Technologies Inc.
- BAE Systems plc
- General Electric Company
- Universal Avionics Systems Corporation (Elbit Systems Ltd.)
- Leonardo S.p.A
- Moog Inc.
- Avidyne Corporation
- Saab AB
- The Boeing Company
Lire l’analyse des entreprises de système de navigation de vol
Opportunités de marché et perspectives d'avenir
Un domaine d'opportunité clé est le positionnement, la navigation et le temps (PNT) résilients pour les opérations en environnement GPS/GNSS dégradé, à travers les plateformes civiles, d'aviation d'affaires et de défense, couvrant à la fois les exigences militaires en environnement contesté et le routage commercial à travers des régions sujettes aux interférences. Les signaux produits et programmes indiquent une préparation commerciale allant au-delà du stade conceptuel : en juillet 2026, Iridium a annoncé la disponibilité commerciale de son ASIC Iridium PNT pour des applications de protection GNSS résiliente, tandis que Q-CTRL a mis en avant son système de navigation quantique Ironstone Opal comme solution de secours GPS qualifiée en navigabilité (RTCA DO-160). Ensemble, ces avancées soutiennent la demande pour des architectures multicouches combinant solutions inertielles, références absolues alternatives (magnétiques/visuelles/célestes) et liaisons de données robustes dans des suites de navigation certifiées.
La modernisation des infrastructures et des procédures continue d'ouvrir des voies de mise à niveau tant pour le matériel que pour les logiciels avioniques, en particulier pour les exploitants devant répondre aux exigences de performance PBN et de liaison de données sans prolonger l'immobilisation des appareils. Les feuilles de route d'Eurocontrol et la planification de la modernisation CNS européenne, ainsi que les initiatives de modernisation du NAS de la FAA divulguées début 2026, renforcent la transition vers une avionique davantage définie par logiciel, un calcul intégré du poste de pilotage et un équipement de liaison de données conforme pour la gestion avancée des trajectoires. Du côté des exploitants, les règles d'équipement IFR exigeant une capacité de navigation indépendante dans certaines opérations (par exemple, 14 CFR 135.165) maintiennent la redondance comme priorité d'achat, favorisant les fournisseurs qui intègrent récepteurs certifiés, capacité de référence inertielle, surveillance de cybersécurité et bases de données de navigation continuellement mises à jour dans une offre unique de cycle de vie.
Recent Industry Developments in Marché des Systèmes de Navigation de Vol
- Juillet 2026 : Garmin a annoncé la famille AXIS d'écrans de vol hautement intégrés pour les avions à piston certifiés et les plateformes expérimentales/LSA, combinant les fonctions d'affichage de vol principal avec un GPS IFR, une radio NAV/COMM et des capacités de panneau audio. Les écrans AXIS de 11,6 pouces ont reçu la certification TSO de la FAA/EASA, réduisant les obstacles pour les propriétaires cherchant des mises à niveau de panneau consolidées et une installation plus simple.
- Juin 2026 : Honeywell a présenté le système de navigation Kestrel pour les avions de combat collaboratifs des groupes 2 et 3, associant l'unité de mesure inertielle HG3900 à des récepteurs M-Code et multi-GNSS pour les environnements contestés. Ce lancement soutient des piles de navigation modulaires et résistantes au brouillage conçues pour des profils de mission autonomes et sans pilote.
- Juin 2024 : Thales, Spire Global et ESSP ont entamé la construction d'un service de surveillance par satellite prévu autour d'une capacité ADS-B de 100 satellites pour collecter les messages d'aéronefs à l'échelle mondiale. L'extension de la couverture ADS-B spatiale renforce les flux de données de connaissance du trafic pouvant être fusionnés dans des fonctions d'anticollision et de conscience de la situation au poste de pilotage.
Marché des Systèmes de Navigation de Vol Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre les revenus générés par les systèmes de navigation de vol utilisés pour déterminer la position, guider l'aéronef le long d'une route planifiée et soutenir une approche et un atterrissage en toute sécurité, y compris les équipements embarqués et les logiciels associés utilisés pour les fonctions de navigation.
Exclusions du périmètre : Nous excluons les systèmes généraux de connectivité et de divertissement à bord des aéronefs, les services autonomes de formation des pilotes et les infrastructures au sol de gestion du trafic aérien, sauf lorsqu'ils sont vendus dans le cadre d'un ensemble de systèmes de navigation embarqués.
Aperçu de la segmentation
- Par technologie de communication
- Radio
- Satellite
- Hybride (GNSS+SBAS)
- Par plateforme
- Aviation civile et commerciale
- Aviation d'affaires et générale
- Aviation militaire
- UAV/eVTOL
- Par instrument de vol
- Pilote automatique
- Altimètre
- Gyroscope
- Système de référence d'attitude et de cap (AHRS)
- Capteurs (IMU, données aérodynamiques, etc.)
- Compas magnétique
- Par type de système
- Radars
- Systèmes d'atterrissage aux instruments (ILS)
- Systèmes de navigation inertielle (INS)
- Systèmes d'évitement de collision (CAS)
- GNSS/VOR-DME
- Autres systèmes
- Par composant
- Matériel
- Logiciel
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Royaume-Uni
- Allemagne
- France
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par l'établissement d'une vue claire des flottes d'aéronefs, des livraisons et des cycles de modernisation, car ce sont les principaux ancrages de la demande en équipements de navigation. Nous nous appuyons sur des sources publiques telles que les publications de la FAA et de l'EASA, les publications de données de l'OACI et les mises à jour d'EUROCONTROL, ainsi que sur les documents des associations professionnelles du secteur aérospatial. Le cas échéant, nous examinons également les statistiques douanières afin de comprendre les flux commerciaux des sous-ensembles avioniques.
Nous collectons ensuite les signaux des fournisseurs et des compagnies aériennes à partir des rapports annuels, des présentations aux investisseurs, des dépôts réglementaires et des communiqués de presse de référence, afin que les données d'entrée du modèle correspondent à ce qui est installé et certifié. Pour la vérification croisée, nous utilisons des abonnements payants couvrant les données financières et le renseignement sur les entreprises, des bases de données de brevets pour suivre l'orientation technologique, ainsi que des bases de données d'aéronefs et de moteurs pour aligner la composition des flottes, les fenêtres de rétrofit et les cadences de production par plateforme. Ces exemples ne sont pas exhaustifs, et nous avons également consulté d'autres sources publiques et payantes pour la collecte, la validation et la clarification des données.
Entretiens primaires et enquêtes
Les vérifications primaires ont été effectuées par le biais d'entretiens avec des experts et d'enquêtes structurées auprès de personnes travaillant dans les programmes OEM avioniques, les fournisseurs de composants, le support après-vente et les exploitants d'aéronefs, afin de soumettre à des tests de résistance les hypothèses relatives à l'installation en ligne de production par rapport au rétrofit et à la tarification. Ce marché étant mondial, les données ont été validées dans les régions Amériques, EMEA et APAC afin de prendre en compte les différences dans le rythme de certification, les mandats de mise à niveau et les profils d'âge des flottes.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 32 % | Directeurs généraux (CXO) : 19 % | APAC : 44 % |
| Niveau intermédiaire : 49 % | Responsables fonctionnels/d'unité : 39 % | EMEA : 36 % |
| Acteurs de plus petite taille : 19 % | Responsables : 42 % | Amériques : 20 % |
Dimensionnement et prévisions du marché
Le dimensionnement commence par une construction descendante dans laquelle les données de flotte et de livraison sont utilisées pour reconstituer la base installée adressable, puis ces totaux sont appliqués aux taux d'équipement attendus pour les suites de navigation et les principaux sous-systèmes sur les aéronefs civils et militaires. Pour ancrer les résultats dans la réalité, nous les corroborons par des approximations ascendantes sélectives, telles que des volumes de programmes échantillonnés multipliés par des fourchettes de prix de vente moyen (ASP) typiques des systèmes, suivis de vérifications auprès des canaux sur l'activité de rétrofit.
Les principales données d'entrée du modèle comprennent les livraisons d'aéronefs et la flotte active par région, la pénétration du rétrofit liée aux exigences de performance de navigation, le contenu typique par ensemble de plateforme, les cycles de remplacement pilotés par les événements MRO, et les hypothèses de progression des ASP reflétant les évolutions de la composition entre les aides de navigation traditionnelles et les configurations à dominante GNSS et INS. Lorsque la vue ascendante présente des lacunes, nous interpolons à l'aide de proxies de plateforme et de calendriers de mise à niveau pilotés par la certification, puis nous ajustons en fonction de ce que les personnes interrogées décrivent comme un calendrier d'adoption réaliste.
Les prévisions sont produites à l'aide d'une analyse de scénarios soutenue par une vue de régression multivariée légère, avec les cadences de livraison, l'utilisation et le calendrier de modernisation comme principaux moteurs. La trajectoire finale est sélectionnée après alignement avec le consensus des experts sur les contraintes d'approvisionnement, les délais de certification et les cycles budgétaires susceptibles d'accélérer ou de ralentir les mises à niveau.
Validation des données et cycle de mise à jour
Les résultats sont validés par triangulation entre les ancrages de la demande, la logique de tarification et des signaux indépendants tels que la croissance des flottes et les annonces de mise à niveau avionique. Lorsqu'un écart semble inhabituel, nous revérifions les hypothèses et effectuons des appels de suivi pour confirmer si le problème est lié au périmètre, au calendrier ou au traitement des devises.
Avant la validation finale, le modèle fait l'objet d'examens analytiques en plusieurs étapes, comprenant des vérifications de cohérence inter-régionales et des tests de continuité d'une année sur l'autre. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, tels que des modifications majeures de certification, des chocs de livraison ou des mouvements de change importants. Juste avant la publication, nous effectuons une dernière vérification des données afin que les chiffres livrés reflètent les données disponibles les plus récentes.
Taille du marché des systèmes de navigation de vol selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les systèmes de navigation de vol diffèrent souvent en raison de différences dans le calendrier de mise à jour et les hypothèses de prix, même lorsque les intitulés semblent similaires. Les variations proviennent également de la manière dont les études traitent le calendrier d'installation en ligne de production par rapport au rétrofit, et de la question de savoir si les revenus sont comptabilisés à la valeur du matériel expédié ou sous forme d'ensembles de systèmes plus larges.
Dans cette étude, une approche axée sur l'actualisation est utilisée, dans laquelle le calendrier de conversion des devises est maintenu cohérent pour l'année indiquée, et la logique des ASP est revalidée par rapport à la composition récente des plateformes et à l'activité de mise à niveau avant que les chiffres définitifs ne soient arrêtés. Ce processus est également aligné avec Mordor Intelligence, ce qui contribue à expliquer une partie de l'écart par rapport aux instantanés plus anciens.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 24,48 milliards USD (2026) | |
| Éditeur sectoriel A | 24,75 milliards USD (2025) | Utilise une année de base différente et peut traiter les niveaux de prix et la conversion des devises à partir de son instantané 2025, ce qui peut modifier la valeur même si la demande en unités est similaire. La description du périmètre est moins explicite sur la manière dont le calendrier de rétrofit est reconnu par rapport aux installations en ligne de production. |
| Éditeur mondial B | 19,64 milliards USD (2023) | Ancre le marché à une année de base antérieure, de sorte que les vagues de mise à niveau ultérieures et la normalisation des livraisons peuvent être sous-représentées. Il semble également agréger différemment les catégories avioniques adjacentes, ce qui peut comprimer le seul pool de revenus lié à la navigation. |
Sur les trois chiffres, l'écart s'explique principalement par le choix de l'année de base, le calendrier d'actualisation et la manière dont les ASP sont reportés à mesure que la composition des plateformes évolue. En maintenant le périmètre lié aux systèmes de navigation embarqués et en revérifiant les données d'entrée clés qui influencent les prix et l'adoption, l'estimation finale reste traçable selon des étapes claires qu'un lecteur peut reproduire et auditer.
Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché des systèmes de navigation de vol ?
Le marché est évalué à 24,48 milliards USD en 2026.
À quelle vitesse le marché des systèmes de navigation de vol devrait-il croître ?
Il est prévu qu'il se développe à un TCAC de 6,55 % durant 2026-2031, pour atteindre 33,6 milliards USD d'ici 2031.
Quelle technologie de communication détient la plus grande part ?
La communication radio est en tête avec une part de 39,10 %, bien que les solutions hybrides GNSS-SBAS connaissent une croissance plus rapide.
Pourquoi l'Asie-Pacifique est-elle la région à la croissance la plus rapide ?
L'expansion des flottes en Chine et en Inde et les investissements majeurs dans la modernisation de la gestion du trafic aérien alimentent le TCAC de 7,95 % de la région.
Quel sera l'impact des réseaux 5G sur la navigation aérienne ?
Les déploiements 5G en bande C peuvent interférer avec les radioaltimètres, poussant les compagnies aériennes à mettre à niveau leurs équipements et les régulateurs à émettre des contraintes opérationnelles.
Quelle tendance technologique est la plus disruptive pour les futurs systèmes de navigation ?
Les gyroscopes à amélioration quantique et la fusion de capteurs pilotée par l'intelligence artificielle promettent une précision indépendante du GPS et des architectures de postes de pilotage à zéro défaillance.