
Taille et part du marché de la surveillance des données de vol
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
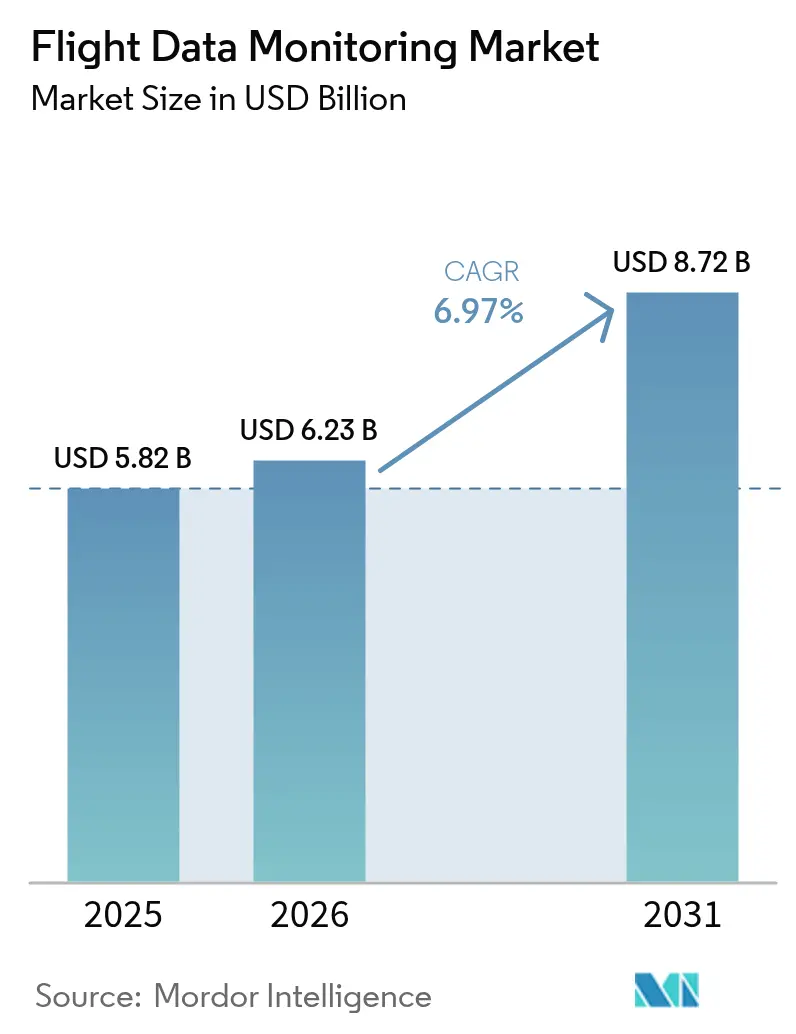
| Taille du Marché (2026) | 6.23 Milliards de dollars |
| Taille du Marché (2031) | 8.72 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.97 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
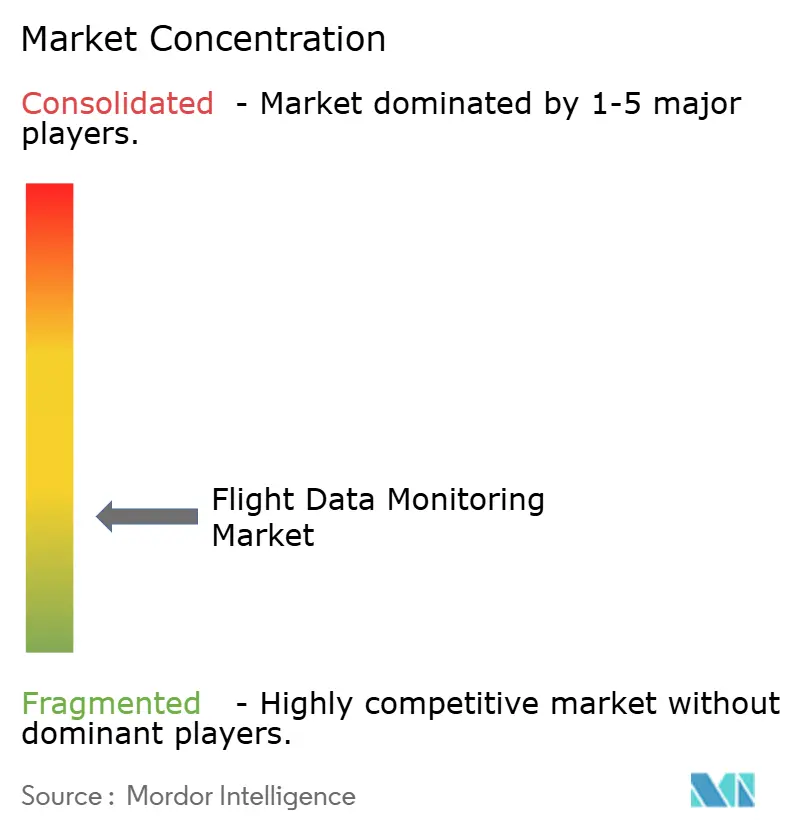
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la surveillance des données de vol par Mordor Intelligence
La taille du marché de la surveillance des données de vol devrait passer de 5,82 milliards USD en 2025 à 6,23 milliards USD en 2026 et devrait atteindre 8,72 milliards USD d'ici 2031, à un TCAC de 6,97 % sur la période 2026-2031. Les compagnies aériennes et les opérateurs considèrent désormais les données de vol comme un actif stratégique permettant de réaliser des économies grâce à l'analytique prédictive et aux algorithmes d'optimisation de la consommation de carburant. L'harmonisation réglementaire — de la règle de suivi en temps réel des situations de détresse de l'OACI au mandat de l'FAA relatif aux enregistreurs de voix du poste de pilotage de 25 heures — comprime les délais d'adoption tout en créant une base mondiale standardisée. L'évolution vers une analyse centralisée basée sur le cloud favorise les plateformes au sol qui éliminent les pénalités de masse sur les aéronefs et rendent l'analytique avancée économiquement attractive. Les fournisseurs de technologies répondent avec des dispositifs prêts pour l'IA et des architectures de données ouvertes, permettant aux opérateurs d'intégrer des tableaux de bord de performance, de maintenance et de sécurité sur une interface commune. L'Amérique du Nord conserve l'avantage du premier entrant grâce à des cadres établis de partage de données, tandis que l'Asie-Pacifique enregistre la croissance la plus rapide à mesure que son infrastructure aéronautique se développe et que les projets de mobilité aérienne urbaine prennent de l'ampleur.
Principaux enseignements du rapport
- Par type d'installation, les systèmes embarqués ont dominé avec 67,58 % de la part de marché de la surveillance des données de vol en 2025, tandis que les systèmes au sol devraient croître à un TCAC de 8,01 % jusqu'en 2031.
- Par plateforme, les aéronefs à voilure fixe détenaient 59,15 % de la taille du marché de la surveillance des données de vol en 2025, et les véhicules aériens non habités (UAV) progressent à un TCAC de 9,91 % jusqu'en 2031.
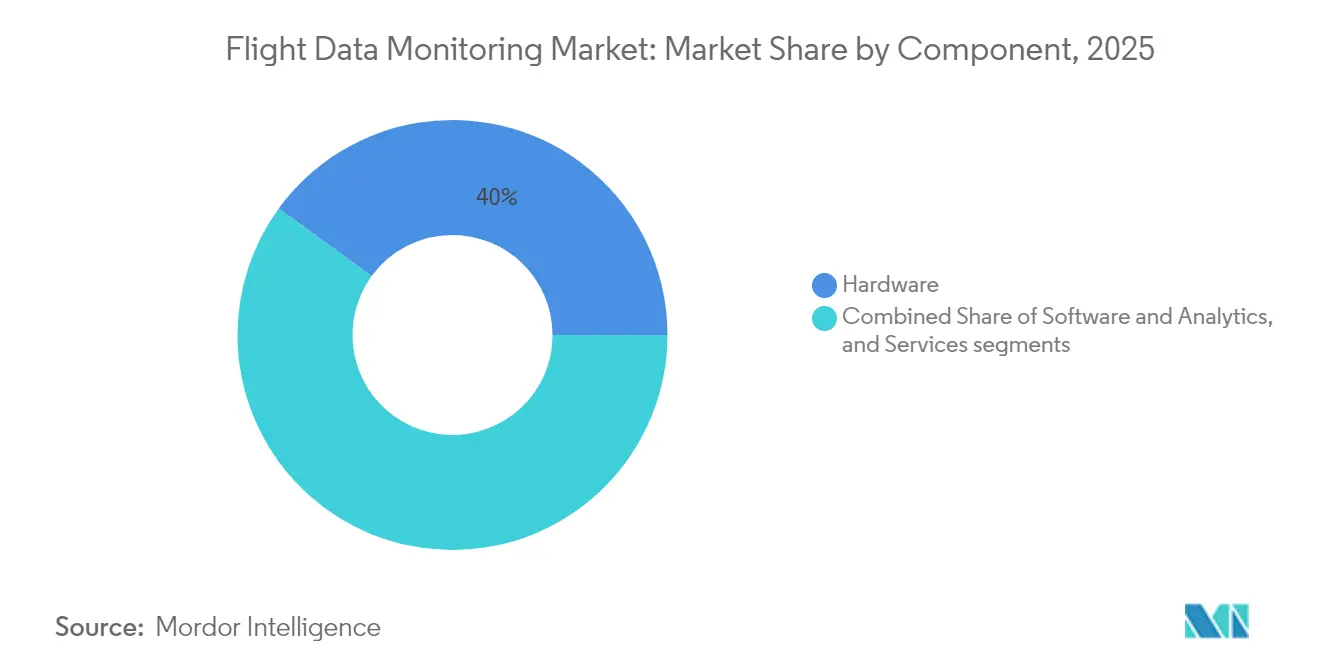
- Par composant, le matériel représentait 39,98 % de la taille du marché de la surveillance des données de vol en 2025 ; les logiciels et l'analytique devraient se développer à un TCAC de 8,22 % sur la même période.
- Par utilisateur final, les compagnies aériennes commerciales ont capté 51,66 % de la part des revenus en 2025, tandis que les prestataires de services UAV mènent le peloton avec un TCAC de 10,62 % jusqu'en 2031.
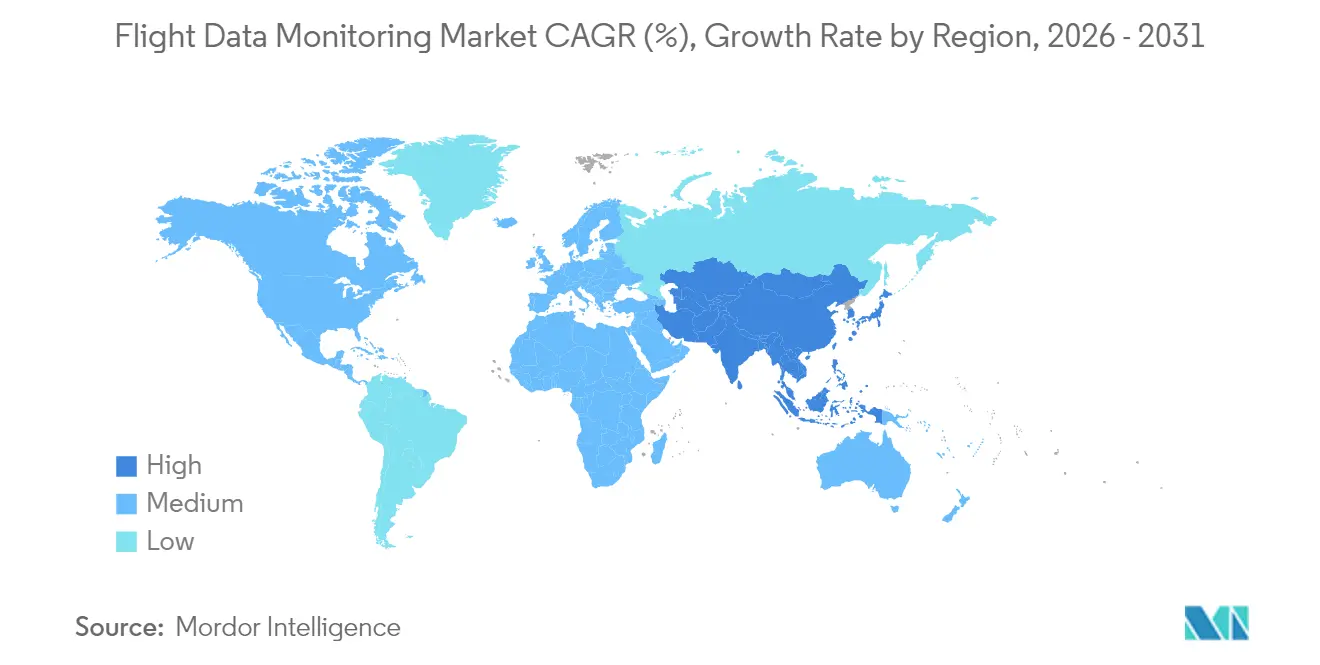
- Par région, l'Amérique du Nord représentait 29,95 % de la part de marché de la surveillance des données de vol en 2025, et l'Asie-Pacifique devrait enregistrer un TCAC de 7,56 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Mandats mondiaux accélérant l'adoption des systèmes de surveillance des données de vol embarqués | +1.8% | Mondial, adoption précoce en Amérique du Nord et dans l'UE | Court terme (≤ 2 ans) |
| Compagnies aériennes privilégiant la maintenance prédictive pour réduire les perturbations opérationnelles et les coûts | +1.5% | Mondial, plus fort en Amérique du Nord et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Déploiement de solutions de surveillance des données de vol légères et basées sur le cloud pour les UAV et les plateformes plus petites | +1.2% | Cœur en Asie-Pacifique, débordement vers l'Amérique du Nord | Moyen terme (2-4 ans) |
| Intégration des données de surveillance des données de vol en temps réel dans les plateformes d'IA pour l'optimisation des performances et de la consommation de carburant | +1.0% | Mondial, porté par les marchés développés | Long terme (≥ 4 ans) |
| Incitations liées aux assurances encourageant les compagnies aériennes à adopter des programmes de surveillance des données de vol | +0.8% | Amérique du Nord et UE | Court terme (≤ 2 ans) |
| Accent croissant sur la transparence post-incident et l'investigation automatisée des incidents | +0.7% | Mondial, piloté par la réglementation | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Mandats mondiaux accélérant l'adoption des systèmes de surveillance des données de vol embarqués
Les organismes de réglementation alignent les normes de performance et d'enregistrement, transformant la conformité d'un ensemble disparate en un cadre mondial synchronisé. L'amendement 48 de l'Annexe 6 de l'OACI oblige les aéronefs de plus de 27 000 kg à transmettre des données de position toutes les minutes lors d'événements de détresse à compter de janvier 2025, forçant des mises à niveau qui combinent l'enregistrement de vol et la connectivité en temps réel. Parallèlement, la règle de la FAA relative aux enregistreurs de voix du poste de pilotage de 25 heures, entrée en vigueur en mai 2024, a créé une vague de rétrofit de 800 millions USD alors que les transporteurs équipent leurs flottes vieillissantes d'enregistreurs conformes. Cette harmonisation simplifie la certification, réduit les coûts unitaires et supprime les barrières géographiques antérieures qui avaient maintenu les petits opérateurs à l'écart. Les fabricants peuvent décliner des gammes de produits uniques à l'échelle continentale, tandis que les opérateurs bénéficient d'une base de sécurité universellement acceptée qui simplifie les opérations de crédit-bail, de revente et d'affrètement avec équipage transfrontalier.
Compagnies aériennes privilégiant la maintenance prédictive pour réduire les perturbations opérationnelles et les coûts
Les opérateurs appliquent de plus en plus des ensembles de données multi-vols pour prédire l'usure des composants et prévenir les événements de maintenance non planifiés. Des études de la NASA montrent que la maintenance basée sur l'état peut réduire les coûts de maintenance directs jusqu'à 30 % par rapport à la planification par intervalles.[1]Administration nationale de l'aéronautique et de l'espace, "Économies de coûts de la maintenance basée sur l'état," ntrs.nasa.gov La plateforme HercFusion de Lockheed Martin, entraînée sur environ 3 millions d'heures de vol, a démontré une augmentation de 3 % de la disponibilité des missions et une réduction de 15 % de la consommation de carburant pour les opérateurs de C-130.[2]Lockheed Martin, "Plateforme analytique HercFusion," lockheedmartin.com Airbus étend le modèle avec sa suite Skywise Fleet Performance+, qui permet à easyJet d'anticiper les défaillances système qui déclenchaient historiquement des annulations, protégeant ainsi les revenus et la confiance des passagers. Ces gains de performance transforment la surveillance des données de vol d'un centre de coûts en levier de profit stratégique et accélèrent l'adoption à l'échelle de l'entreprise.
Déploiement de solutions de surveillance des données de vol légères et basées sur le cloud pour les UAV et les plateformes plus petites
Les aéronefs sans pilote nécessitent des dispositifs compacts, une faible consommation d'énergie et une conformité réglementaire parallèle à l'aviation habitée. Le transfert vers le cloud déplace le calcul intensif de la cellule vers l'infrastructure au sol, permettant des vols à haute densité de capteurs sans pénalités de masse. Le partenariat d'AirData UAV avec Google illustre comment la synchronisation automatique des journaux de vol et le stockage sécurisé dans le cloud aident les opérateurs à respecter les règles de déclaration de l'aviation civile sans recourir aux clouds propriétaires des fabricants. La 5G et l'informatique en périphérie améliorent la bande passante et la latence, permettant aux opérateurs de surveiller des drones à déplacement rapide dans les couloirs de livraison urbains. Ces innovations UAV établissent des modèles que les programmes d'hélicoptères commerciaux et d'avions régionaux adopteront ultérieurement.
Intégration des données de surveillance des données de vol en temps réel dans les plateformes d'IA pour l'optimisation des performances et de la consommation de carburant
L'IA rend les données de vol exploitables dès leur génération. Le moteur d'analytique carburant de Boeing analyse plus de 650 paramètres par vol et génère régulièrement des économies de carburant de 1 à 3 %, certains transporteurs atypiques atteignant 4,3 %. Le système de mesure des événements de GE Aerospace fusionne les données météorologiques, de navigation et opérationnelles pour fournir une analytique prête à l'emploi tout en permettant la création de règles personnalisées. Les compagnies aériennes bénéficient d'une boucle de rétroaction continue : les équipages de conduite suivent les recommandations basées sur les données, et les rapports post-vol affinent les modèles. Au fil du temps, ce cercle vertueux intègre l'IA dans la répartition, la planification des trajectoires et même les programmes de formation des équipages.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts d'installation et d'intégration initiaux élevés limitant l'adoption parmi les petits opérateurs | -1.2% | Mondial, plus fort dans les marchés en développement | Court terme (≤ 2 ans) |
| Préoccupations relatives à la confidentialité et à la propriété des données retardant une adoption plus large | -0.8% | UE et Amérique du Nord, s'étendant à l'échelle mondiale | Moyen terme (2-4 ans) |
| Standardisation technique limitée entre les plateformes aéronautiques et l'avionique | -0.7% | Mondial, avec concentration dans les opérations à flottes mixtes | Long terme (≥ 4 ans) |
| Manque d'expertise analytique interne pour extraire des informations exploitables | -0.6% | Mondial, impact le plus fort dans les marchés émergents | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coûts d'installation et d'intégration initiaux élevés limitant l'adoption parmi les petits opérateurs
Les sociétés d'affrètement et les compagnies aériennes régionales opèrent souvent avec des marges réduites et des cellules vieillissantes nécessitant des modifications importantes. La FAA estime que la conformité au système de gestion de la sécurité de la Partie 135 coûtera au segment 47,4 millions USD par an, soulignant la charge en capital pour les petites flottes. Les rétrofits exigent des temps d'immobilisation, une main-d'œuvre spécialisée et des formalités de certification que de nombreux petits opérateurs ne programment que sous la contrainte. Il en résulte une bifurcation du marché : les grands transporteurs évoluent vers une analytique prédictive à l'échelle de la flotte, tandis que les petits opérateurs restent en mode conformité uniquement, manquant les avantages d'efficacité jusqu'à ce que les prix du matériel baissent ou que des modèles de crédit-bail émergent.
Préoccupations relatives à la confidentialité et à la propriété des données retardant une adoption plus large
Les données de vol contiennent souvent des informations personnelles ou commercialement sensibles. Le RGPD impose des exigences strictes sur la manière dont les transporteurs européens gèrent et exportent ces données, et des cadres similaires se répandent dans le monde entier. L'IATA note que le chevauchement des règles relatives aux données des passagers complique les flux de données mondiaux et oblige les compagnies aériennes à investir dans le chiffrement, l'anonymisation et les mécanismes de consentement. La CISA a mis en garde contre les vulnérabilités de la chaîne d'approvisionnement dans certains aéronefs sans pilote de fabrication étrangère, entraînant des couches de cybersécurité supplémentaires. Ces obstacles réglementaires et techniques retardent les projets, en particulier pour les opérateurs manquant de ressources juridiques et informatiques internes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'installation :
les systèmes au sol font évoluer l'analytiqueLes dispositifs embarqués ont conservé une part de 67,58 % en 2025, ancrant la taille du marché de la surveillance des données de vol aux exigences fondamentales de sécurité des vols. Ils fournissent des données critiques en temps réel, telles que les alertes de dépassement aux pilotes et aux répartiteurs. Pourtant, les plateformes au sol croissent à un TCAC de 8,01 % car les compagnies aériennes préfèrent les clouds centralisés qui traitent des historiques pluriannuels à l'échelle des flottes. Cette architecture allège les aéronefs et permet une IA avancée qu'il serait peu pratique d'héberger à bord. La disponibilité croissante de la bande passante et les liaisons satellitaires sécurisées permettent une liaison descendante quasi en temps réel pour une révision post-action quelques minutes après l'atterrissage. Les compagnies aériennes consolident plusieurs formats OEM dans des bases de données communes, améliorant l'analyse comparative inter-types tout en réduisant les coûts de licence. La collaboration entre Honeywell et NXP associe des processeurs embarqués haute performance à des API cloud afin que les opérateurs puissent choisir quelles analyses résident dans l'aéronef par rapport au centre de données. Les organismes de réglementation acceptent cette conception hybride, accélérant la certification pour les flottes mixtes et permettant aux transporteurs à bas coûts d'accéder à une analytique sophistiquée sans lourdes mises à niveau avioniques. Les architectures au sol s'alignent également sur les agendas de durabilité car elles prolongent les cycles de vie du matériel. Plutôt que de rétrofiter chaque aéronef pour de nouveaux algorithmes, les compagnies aériennes mettent à jour les logiciels côté serveur, réduisant considérablement les dépenses de mise à niveau et les déchets électroniques.


Par plateforme :
l'intégration des UAV remodèle la dynamique du marchéLes aéronefs à voilure fixe ont contribué à hauteur de 59,15 % de la taille du marché de la surveillance des données de vol en 2025, reflétant la large flotte mondiale d'avions de passagers et de fret qui embarquent déjà des enregistreurs et des dispositifs à accès rapide. Cette base installée continue d'acheter des mises à niveau progressives, mais sa croissance est inférieure à la moyenne globale du marché. En revanche, le segment des véhicules aériens sans pilote se développe à un TCAC de 9,91 % car les régulateurs finalisent des cadres qui ouvrent des couloirs commerciaux pour les missions d'inspection, de logistique et de mobilité aérienne urbaine. Les limites de masse et de puissance des drones poussent les fournisseurs vers des capteurs à faible encombrement, des processeurs en périphérie et des liaisons de données cellulaires ou satellitaires. Les enseignements tirés influencent désormais les projets de rétrofit sur les turbopropulseurs et hélicoptères vieillissants, démontrant un transfert de technologie inversé. Les flottes à voilure tournante dans les services médicaux d'urgence et l'énergie offshore restent des adoptants de niche mais stables, attirés par la nécessité de surveiller la santé des moteurs et les dépassements dans les missions à cycles élevés. La collaboration de GE Aerospace avec Kratos Defense illustre la pollinisation croisée : les innovations développées initialement pour les systèmes sans pilote sensibles aux coûts sont reconditionnées pour les avions régionaux habités. La convergence des plateformes garantit que l'analytique créée pour une classe de cellule est portable sur plusieurs types, renforçant les écosystèmes de fournisseurs et réduisant les coûts de changement pour les opérateurs.
La croissance des UAV remodèle également les chaînes d'approvisionnement car des entreprises non traditionnelles de l'aviation — startups logicielles, opérateurs de réseaux cellulaires et marques logistiques — achètent la surveillance comme un service plutôt que d'acquérir du matériel directement. Cette perspective d'abonnement comprime les cycles de renouvellement, encourageant les fournisseurs à migrer des ventes d'équipements ponctuelles vers des revenus analytiques récurrents. La tendance bénéficie en fin de compte aux compagnies aériennes car elle finance une innovation algorithmique plus rapide qui se répercute sur les flottes à voilure fixe et tournante. À mesure que les autorités nationales publient des règles d'exploitation par catégorie spécifique, elles rendent souvent la surveillance des données de vol obligatoire pour les missions commerciales autonomes ou téléopérées, consolidant la demande future.
Par composant :
l'analytique logicielle crée de la valeurLe matériel a toujours dominé la répartition des composants à 39,98 % des revenus en 2025, mais sa croissance suit la moyenne du secteur, tandis que les logiciels et l'analytique affichent un TCAC de 8,22 % jusqu'en 2031. Les compagnies aériennes ne voient plus de valeur dans les simples gigaoctets de données ; elles ont besoin d'informations exploitables qui intègrent la maintenance, le carburant et la planification des routes dans un seul tableau de bord. Le passage aux logiciels modulaires permet aux opérateurs d'ajouter des fonctionnalités via des codes de licence plutôt que des visites en cabine. Le système de mesure des événements de GE Aerospace est livré avec plus de 10 000 règles préconstruites, raccourcissant le déploiement pour les transporteurs manquant d'équipes de science des données. Les fournisseurs monétisent les abonnements algorithmiques continus, les contrats de service basés sur la performance et les modules optionnels de co-pilotage par IA, se diversifiant par rapport aux ventes avioniques cycliques.
Les services restent une base de revenus stable, bien que moins dynamique, car chaque intégration matérielle déclenche une certification, une formation et un conseil en gouvernance des données. Cependant, le taux est lié au nombre physique d'aéronefs de la flotte, tandis que les logiciels utilisent la scalabilité du cloud pour vendre une capacité incrémentale à un coût marginal. Les compagnies aériennes comparent le coût total de possession sur la durée de vie et constatent que les économies analytiques — réductions de carburant et réduction des événements d'immobilisation au sol — compensent les frais d'abonnement en quelques mois. Cette logique économique oriente de plus en plus les exigences des appels d'offres, poussant les fournisseurs de matériel à intégrer des moteurs d'IA ou à risquer la marchandisation. En conséquence, le marché de la surveillance des données de vol connaît des mises à jour continues du micrologiciel qui ajoutent des fonctionnalités collaboratives telles que des tableaux de bord d'anomalies en temps réel pour les équipages et les ingénieurs de maintenance.
Par utilisateur final :
les prestataires de services UAV mènent la trajectoire de croissanceLes compagnies aériennes commerciales ont dominé les revenus des utilisateurs finaux à 51,66 % en 2025. Elles exploitent de grandes flottes multi-types et se conforment à des réglementations internationales strictes, ce qui en fait des adoptants précoces d'une surveillance améliorée. Pourtant, leurs processus matures limitent l'expansion du chiffre d'affaires. Les prestataires de services UAV affichent la courbe la plus prononcée à un TCAC de 10,62 %, stimulés par la logistique du dernier kilomètre, l'inspection des infrastructures et les applications de réponse aux urgences qui nécessitent des journaux de vol auditables pour l'assurance et l'approbation réglementaire. Les transporteurs de fret et de marchandises s'appuient sur les données pour optimiser les temps de bloc des routes et les réserves de carburant, maintenant une demande stable. Dans le même temps, l'aviation d'affaires met l'accent sur la confiance des passagers et la ponctualité dans les créneaux encombrés.
Les services médicaux d'urgence par hélicoptère et les opérateurs offshore adoptent la surveillance pour les missions de sécurité vitale où tout temps d'arrêt risque des vies ou des puits, mais les tailles de flotte plafonnent les volumes globaux. Les agences de défense et de sécurité intérieure investissent dans des analyses personnalisées pour les flottes mixtes habitées-non habitées, mais les cycles d'approvisionnement restent longs. La courbe accélérée des UAV signale un changement structurel : les nouveaux entrants sans systèmes hérités achètent des analyses cloud natives, établissant des attentes qui se répercutent dans les appels d'offres traditionnels des compagnies aériennes.
Analyse géographique
Marché de la Surveillance des Données de Vol en Amérique du Nord
L'Amérique du Nord maintient son leadership grâce à des environnements réglementaires et opérationnels avancés, représentant 29,95 % des dépenses de 2025. Les opérateurs bénéficient de chaînes d'approvisionnement matures et des réglementations du Système de Gestion de la Sécurité de la FAA, qui incitent à une capture complète des données et à l'analyse comparative entre les transporteurs. Les compagnies aériennes déploient des analyses augmentées par l'IA pour améliorer la fiabilité des départs, réduire la consommation de carburant et satisfaire les investisseurs demandant des informations sur les performances environnementales. Le dense parc d'appareils anciens de la région garantit également un solide pipeline de modernisation, à mesure que les transporteurs remplacent les enregistreurs à accès rapide par des unités dotées de connectivité. Des cadres collaboratifs tels que le programme Aviation Safety Information Analysis and Sharing amplifient le retour sur investissement de chaque ensemble de données supplémentaire en révélant les tendances de risque à l'échelle macroéconomique.
Marché de la Surveillance des Données de Vol en Asie-Pacifique
L'Asie-Pacifique affiche la croissance la plus rapide avec un CAGR de 7,56 % jusqu'en 2031, portée par une croissance annuelle à deux chiffres du nombre de passagers en Inde et en Asie du Sud-Est, ainsi que par les investissements stratégiques de la Chine dans la mobilité aérienne urbaine. Les gouvernements financent des bacs à sable de l'aviation numérique, allégeant la charge de certification pour les aéronefs équipés de dispositifs de surveillance standardisés. Les compagnies aériennes à bas coûts de la région utilisent des modules d'optimisation du carburant pour défendre des marges très étroites. Parallèlement, les compagnies aériennes à service complet déploient la maintenance prédictive pour préserver l'intégrité des horaires lors des montées en puissance rapides de leur flotte. Les plans de vision nationaux associent souvent l'expansion du trafic aérien à des indicateurs de durabilité, conférant à la surveillance des données de vol un rôle essentiel dans la validation des engagements de réduction des émissions de carbone.
Marché de la Surveillance des Données de Vol en Europe
L'Europe maintient une adoption soutenue grâce à l'approche de supervision fondée sur les risques de l'AESA. L'expansion de Data4Safety en octobre 2024 a intégré neuf États membres supplémentaires et huit aéroports, élargissant considérablement le pool européen de données de sécurité. Les compagnies aériennes alignent leurs investissements en matière de surveillance sur les politiques environnementales qui tarifient le carbone et récompensent l'efficacité énergétique. La conformité au RGPD demeure un obstacle, mais les fournisseurs y répondent par des architectures respectueuses de la vie privée dès la conception, encourageant une participation plus large. Les opérations transfrontalières bénéficient de normes techniques communes, permettant aux compagnies à bas coûts d'affecter leurs appareils partout dans leurs réseaux sans avoir à reconfigurer les modules de données intégrés.

Paysage réglementaire
Les exigences réglementaires continuent de formaliser la surveillance des données de vol dans le cadre des systèmes de gestion de la sécurité des exploitants. L'Annexe 6 de l'OACI relie les Programmes d'Analyse des Données de Vol (FDAP) à des seuils de masse des aéronefs, y compris le FDAP obligatoire pour les avions de plus de 27 000 kg. Le socle mondial a également été renforcé par le suivi en temps réel des situations de détresse de l'OACI (rapport de position toutes les minutes en cas de détresse à partir de janvier 2025) et par l'exigence de la FAA relative à l'enregistreur de conversations de poste de pilotage portée à 25 heures (effective depuis mai 2024). Aux États-Unis, l'activité de la FAA comprend également des actions administratives soutenant la supervision du programme FOQA, notamment la demande de renouvellement du Federal Register d'avril 2026 pour la collecte d'informations FOQA (numéro de contrôle OMB 2120-0660).
En Europe, l'EASA a mis à jour ses orientations, ce qui renforce la manière dont les exploitants conçoivent, exécutent et documentent un programme FDM. La décision ED 2025/020/R a été intégrée aux Easy Access Rules de l'EASA pour les opérations aériennes (Révision 24, mars 2026), avec des AMC/GM clarifiés pour les dispositions relatives au FDM et de nouveaux objectifs de performance minimaux (tels que la validation des événements et les stratégies de conservation des données) qui deviendront applicables le 1er janvier 2028, tandis que les AMC/GM existants restent en vigueur jusqu'au 31 décembre 2027. Ces échéances poussent les exploitants et les fournisseurs vers des analyses prêtes pour l'audit, une gouvernance documentée et des contrôles de qualité des données renforcés au sein des chaînes d'outils FDM.
Analyse de la chaîne de valeur
La chaîne de valeur de la surveillance des données de vol commence par l'avionique et le matériel d'enregistrement, y compris les enregistreurs de données de vol, les enregistreurs à accès rapide, les unités d'acquisition de données, le traitement embarqué et la connectivité, conçus pour répondre aux normes de performance aéronautique (par exemple, les spécifications EUROCAE telles que ED-112 et ED-155 pour les performances d'enregistrement et de liaison de données). Le travail d'intégration et de certification des aéronefs suit (STC, options de montage en ligne et interopérabilité de flottes mixtes). La chaîne se déplace ensuite vers l'extraction et le transport des données, y compris le déchargement sans fil, la liaison descendante SATCOM/cellulaire et les passerelles sécurisées, avant d'atteindre la consommation analytique via des plateformes logicielles et des services gérés intégrés au système de gestion de la sécurité de l'exploitant. L'étape finale est l'opérationnalisation, où les équipes de sécurité, les opérations aériennes, le contrôle de maintenance et les organismes de formation convertissent les événements et les tendances en contrôles de risque, mises à jour de procédures et données de formation fondées sur des preuves.
Une évolution visible est la migration du traitement manuel des fichiers post-vol vers des plateformes automatisées et natives du cloud qui fusionnent le FDM avec les systèmes de maintenance, de carburant et d'équipage grâce à une intégration API-first pour réduire la dépendance à un fournisseur unique. Cela a élargi le rôle des fournisseurs de logiciels et des écosystèmes d'échange de données aux côtés des OEM traditionnels et des fournisseurs d'avionique de niveau 1, avec un benchmarking par des tiers et un partage de données anonymisées (par exemple, le positionnement d'Aerobytes autour de grandes flottes multi-exploitants) soutenant l'apprentissage de la sécurité inter-exploitants. Parallèlement, les collaborations entre les spécialistes de la gestion des données et les MRO, comme le partenariat de Teledyne Controls avec MTU Maintenance (annoncé en octobre 2025) pour automatiser les flux de données de vol dans les flux de travail de surveillance de l'état des moteurs, montrent comment la valeur du FDM se monétise de plus en plus grâce aux résultats de maintenance prédictive plutôt qu'au seul rapport de dépassement.
Paysage concurrentiel
Le marché de la surveillance des données de vol reste fragmenté. Les fournisseurs aérospatiaux établis, notamment Honeywell, Safran et GE Aerospace, exploitent les avantages d'échelle et une expertise approfondie en certification pour regrouper matériel, analytique et services. Honeywell a annoncé que la scission de sa division Aérospatiale d'ici 2026 permettra une concentration plus étroite sur l'électrification, l'autonomie et les services basés sur les données. Les partenariats stratégiques caractérisent les mouvements récents : Honeywell et NXP co-développent des processeurs capables d'IA pour les postes de pilotage connectés au cloud ; Safran acquiert l'activité d'actionnement de Collins Aerospace pour intégrer les flux de données de commande de vol à sa pile analytique ; GE Aerospace s'associe à Kratos Defense pour intégrer des capteurs de surveillance dans des unités de propulsion UAV abordables.
Les entreprises de taille intermédiaire repositionnent leurs portefeuilles par cession et rebranding. L3Harris a cédé son activité de solutions d'aviation commerciale pour 800 millions USD, formant Acron Aviation avec une main-d'œuvre dédiée de 1 400 personnes axée sur la formation, l'avionique et l'analytique des données. Ces évolutions illustrent une convergence plus large où les spécialistes du matériel absorbent des entreprises d'analytique et vice versa, en s'efforçant d'offrir des solutions complètes conformes à une complexité réglementaire croissante. Les nouveaux entrants ciblent des niches à forte croissance telles que la mobilité aérienne urbaine, les services médicaux d'urgence par hélicoptère et les drones de fret, tirant parti de l'agilité logicielle et de boucles clients étroites pour se démarquer des conglomérats. La maîtrise réglementaire détermine de plus en plus le positionnement concurrentiel. Les fournisseurs capables de naviguer simultanément dans les exigences de la FAA, de l'AESA et de l'OACI captent une part disproportionnée car les compagnies aériennes préfèrent la conformité clé en main. L'analytique cloud native réduit les coûts de changement, permettant aux opérateurs de superposer des modules de meilleure qualité sur des capteurs hérités. Pourtant, cette ouverture intensifie également la concurrence par les prix à l'extrémité inférieure, faisant baisser les marges sur le matériel. Dans l'ensemble, le marché présente une concentration croissante autour d'un groupe de plateformes dont la part combinée approche les deux tiers des revenus, bien que les niches régionales et spécifiques aux applications modèrent la fragmentation totale.
Leaders du secteur de la surveillance des données de vol
Teledyne Controls (Teledyne Technologies Incorporated)
Honeywell International Inc.
Safran SA
Curtiss-Wright Corporation
FLYHT Aerospace Solutions Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Surveillance des Données de Vol
- Teledyne Controls (Teledyne Technologies Incorporated)
- Honeywell International Inc.
- L3Harris Technologies, Inc.
- Safran SA
- Curtiss-Wright Corporation
- Flight Data Systems
- FLYHT Aerospace Solutions Ltd.
- Metro Aviation
- Brazos Safety Systems, LLC
- Groupe NSE
- Gogo Business Aviation (Gogo Inc.)
- Airbus SE
- General Electric Company
- Collins Aerospace (RTX Corporation)
- Spidertracks Ltd. (Vellox Group)
- Scaled Analytics Inc.
- Aerobytes Ltd.
- Helinalysis Ltd.
- Leonardo S.p.A
Lire l’analyse des entreprises de surveillance des données de vol

Opportunités de marché et perspectives d'avenir
Un espace blanc à court terme aide les exploitants à passer d'une surveillance axée sur la conformité à une gestion intégrée des risques de sécurité et à des boucles de rétroaction de formation que les régulateurs et les organismes du secteur mettent de plus en plus en avant. L'Annexe 6 de l'OACI lie le FDAP au SMS de l'exploitant, tandis que les exigences de l'EASA pour les exploitants CAT (ORO.AOC.130) et les mises à jour AMC/GM de l'EASA de 2025 (décision ED 2025/020/R, compilée dans les Easy Access Rules de mars 2026) élèvent les attentes concernant la performance des programmes FDM. Ces mises à jour couvrent des sujets de gouvernance tels que la validation des événements et la conservation des données, avec une date d'application au 1er janvier 2028. Les fournisseurs qui proposent des flux de travail prêts pour l'audit, des outils de programme non punitifs et des rapports normalisés peuvent réduire les frictions des programmes des exploitants, en particulier pour les flottes mixtes et pour les exploitants qui s'appuient sur des services d'analyse externalisés.
Un autre axe de croissance est le benchmarking de sécurité anonymisé au niveau du réseau et la normalisation des données, où la participation crée une valeur pratique au-delà d'un seul jeu de données d'exploitant. L'IATA gère le Flight Data eXchange (FDX) comme un programme de référence mondial et anonymisé, créant une demande pour des outils qui mappent des sorties d'enregistreurs disparates vers des taxonomies communes et automatisent la soumission sécurisée. Parallèlement, le secteur évolue vers une connectivité en temps réel ou quasi réel et un traitement dans le cloud, visible dans des initiatives telles que la collaboration entre FLYHT Aerospace Solutions et One Stop Systems sur le matériel AFIRS Edge compatible 5G (annoncée en janvier 2024), élargissant les cas d'usage adressables de l'examen post-vol au triage plus rapide des anomalies et à la planification de la maintenance. Ces opportunités s'alignent sur l'évolution du mix de marché vers des plateformes analytiques au sol et des couches logicielles qui unifient les informations sur la sécurité, le carburant et la maintenance à travers les flottes, augmentant l'importance de l'interopérabilité, des contrôles de cybersécurité et des opérations analytiques évolutives.
Recent Industry Developments in Marché de la Surveillance des Données de Vol
- Avril 2026 : La FAA a lancé une demande de renouvellement de l'approbation OMB pour la collecte d'informations FOQA (numéro de contrôle OMB 2120-0660), maintenant le cadre administratif qui soutient les programmes de sécurité volontaires et fondés sur les données. Cette action renforce le rôle de la collecte et de l'analyse structurées des données de vol dans la supervision des exploitants américains, renforçant la demande de traitement conforme des données, de gouvernance et de flux de travail analytiques dans les chaînes d'outils FOQA/FDM des compagnies aériennes.
- Novembre 2025 : flydubai s'est associé à GE Aerospace pour déployer les logiciels Safety Insight et FlightPulse afin d'améliorer la surveillance des données de vol et l'analyse prédictive sur sa flotte mixte Boeing et Airbus. Le programme reflète la consolidation par les compagnies aériennes de l'analyse de la sécurité et des opérations en plateformes numériques unifiées capables de normaliser les données sur des configurations d'aéronefs et d'enregistreurs diverses.
- Novembre 2024 : Honeywell et Curtiss-Wright ont annoncé une collaboration sur le Honeywell Connected Recorder-25 (HCR-25), un CVR/FDR de 25 heures aligné sur l'exigence relative à l'enregistreur de conversations de poste de pilotage de la loi de réautorisation de la FAA de 2024. Ce développement soutient un cycle de rétrofit et de montage en ligne pour les enregistreurs de nouvelle génération et accélère l'adoption d'architectures d'enregistrement connectées pouvant alimenter des programmes plus larges de surveillance des données de vol et de conformité.


Marché de la Surveillance des Données de Vol Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Selon cette méthodologie, le marché de la surveillance des données de vol couvre les outils et services utilisés pour collecter, transmettre, stocker et analyser les paramètres de vol des aéronefs afin que les exploitants puissent gérer la sécurité et la performance opérationnelle à travers leurs flottes actives.
Exclusions du périmètre : Nous excluons les programmes de boîte noire dédiés uniquement à l'enquête sur les accidents et les équipements de connectivité aéronautique génériques lorsqu'ils ne sont pas vendus ou contractés pour un usage FDM.
Aperçu de la segmentation
- Par type d'installation
- Embarqué
- Au sol
- Par plateforme
- Voilure fixe
- Voilure tournante
- Véhicules aériens sans pilote (UAV)
- Par composant
- Matériel
- Logiciels et analytique
- Services
- Par utilisateur final
- Compagnies aériennes commerciales
- Opérateurs de fret et de marchandises
- Opérateurs de jets d'affaires
- Services médicaux d'urgence par hélicoptère et services offshore
- Défense et sécurité intérieure
- Prestataires de services UAV
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par cartographier ce qui est comptabilisé comme revenu FDM et sa place dans la chaîne de valeur aéronautique, puis à convertir cette cartographie en données mesurables. Nous extrayons des signaux de demande fondamentaux à partir de sources publiques telles que les publications de sécurité de la FAA et de l'EASA, les orientations de l'OACI le cas échéant, les statistiques de flotte d'aéronefs et de livraisons issues des tableaux de bord des OEM et des régulateurs, et des bases de données d'incidents et de sécurité aéronautique telles que les résumés de dossiers du NTSB.
Ensuite, nous utilisons les rapports annuels des entreprises, les présentations aux investisseurs et la documentation produit pour comprendre comment le FDM est packagé sous forme d'abonnements logiciels, de services d'analyse et d'offres liées aux enregistreurs ou capteurs. Les communiqués des associations professionnelles et la presse aéronautique réputée aident à confirmer le calendrier des mandats, des cycles de rétrofit et des tendances opérationnelles des compagnies aériennes. Le cas échéant, des abonnements payants sont utilisés uniquement pour les données financières et de renseignement des entreprises, la veille médiatique, les bases de données d'actifs aéronautiques (nombre de flottes d'aéronefs et de moteurs) et les bases de données de brevets pour suivre la couverture des fonctionnalités et leur adoption. Les sources énumérées ici sont illustratives, et de nombreuses autres références publiques et propriétaires ont également été utilisées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Le travail primaire consiste à vérifier la logique d'adoption et de dépense auprès de personnes proches des décisions d'approvisionnement et de déploiement, y compris les équipes de sécurité des compagnies aériennes, les responsables des opérations aériennes, les spécialistes du MRO et du rétrofit, et les intégrateurs de solutions. Pour un marché mondial comme celui-ci, nous équilibrons les points de vue entre les principales régions de flottes, puis utilisons des appels de suivi pour combler les lacunes concernant la structure tarifaire, les taux d'attachement sur les programmes de rétrofit et la part de l'analyse fournie en tant que services gérés par rapport aux outils internes.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 27 % | Cadres dirigeants : 12 % | APAC : 38 % |
| Milieu de gamme : 59 % | Responsables fonctionnels/d'unité : 33 % | EMEA : 36 % |
| Petits acteurs : 14 % | Managers : 55 % | Amériques : 26 % |
Dimensionnement et prévision du marché
Le dimensionnement est d'abord construit selon une approche descendante, où les niveaux mondiaux de flotte en service, l'utilisation des aéronefs (heures de vol et cycles), et la pénétration des programmes réglementaires et volontaires sont utilisés pour reconstruire le bassin de demande adressable pour le FDM. Une fois ce bassin de demande établi, les dépenses sont modélisées à l'aide d'une structure tarifaire pratique reflétant un packaging courant, comme les frais récurrents d'analyse ou de surveillance, les dépenses ponctuelles d'installation et de rétrofit, et le support continu.
Pour éviter de trop dépendre d'une seule hypothèse, nous corroborons les résultats à l'aide d'approximations ascendantes sélectives, y compris des vérifications de prix échantillonnées, des discussions de canal sur le débit de rétrofit, et les répartitions de revenus côté fournisseur entre matériel, logiciel et services. Les intrants qui comptent généralement sur ce marché incluent la croissance de la flotte par classe d'aéronef, les taux de rétrofit par rapport au montage en ligne sur les nouvelles livraisons, la dynamique de conformité en matière de sécurité régionale, l'évolution du mix vers le transfert de données connecté, et le comportement de renouvellement des abonnements analytiques. Les prévisions sont produites à l'aide d'une analyse de scénarios soutenue par les perspectives de flotte à court terme et les attentes d'utilisation partagées par les personnes interrogées, puis le modèle est reporté année par année afin que l'adoption, l'évolution des prix et le mix de services puissent être retracés à des leviers clairs. Lorsqu'un point de données ascendant est manquant pour une région ou une classe d'aéronef, l'écart est traité au moyen de proxys de pénétration liés à des profils de flotte comparables, puis revérifié avec l'avis d'experts avant finalisation.
Validation des données et cycle de mise à jour
La validation est effectuée par le biais de plusieurs vérifications recherchant les incohérences avant que les chiffres ne soient validés. Nous comparons les résultats du modèle à des signaux indépendants tels que le nombre de flottes actives, les tendances d'utilisation, les références de programmes de sécurité publics et le calendrier des vagues majeures de rétrofit, puis nous étudions toute variance qui ne correspond pas au récit.
Un deuxième analyste examine les hypothèses, les formules et les évolutions d'une année sur l'autre, et une prise de contact de suivi est déclenchée lorsqu'une information issue d'un entretien entre en conflit avec les conclusions documentaires ou lorsqu'un test de sensibilité montre une dépendance inhabituelle à une seule variable. Le rapport est actualisé chaque année, et des mises à jour intermédiaires sont effectuées lorsque des événements importants peuvent modifier l'activité de la flotte, le calendrier de conformité ou les attentes de prix. Avant la livraison, une dernière vérification est effectuée pour s'assurer que les dernières informations publiques et les avis d'experts confirmés sont bien reflétés.
Estimation du marché de la surveillance des données de vol de Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour la surveillance des données de vol ne correspondent pas toujours, même lorsqu'elles semblent traiter du même sujet. Les différences proviennent généralement de la manière dont chaque étude délimite ce qui compte comme revenu FDM, quelle année est considérée comme la référence actuelle, et comment l'adoption est liée à l'activité réelle de la flotte.
Les niveaux de flotte en service, les schémas d'utilisation et l'adoption des programmes de sécurité constituent les vérifications de preuves qui maintiennent l'estimation de Mordor Intelligence ancrée aux dépenses réelles des exploitants, plutôt que d'inclure de manière diffuse des budgets d'avionique généraux ou de connectivité générique.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 6,23 milliards USD (2026) | |
| Éditeur sectoriel A | 3,27 milliards USD (2026) | Cette estimation semble utiliser un périmètre de revenus plus restreint centré sur les programmes FDM et FOQA, avec une inclusion limitée du matériel embarqué adjacent et des services de surveillance gérés souvent intégrés aux contrats des exploitants. |
| Cabinet de conseil B | 1,63 milliard USD (2025) | Le chiffre inférieur est cohérent avec un périmètre plus étroit centré sur les logiciels et services FDM de base, ainsi qu'une année de référence différente, ce qui peut sous-estimer les dépenses au cours des années où l'activité de rétrofit et les renouvellements d'abonnement sont en hausse. |
L'écart des valeurs s'explique principalement par des choix de périmètre et de calendrier, et non par un désaccord sur l'existence de la demande. Lorsque le périmètre est rattaché à des signaux observables de flotte et d'utilisation, et que la tarification est alignée sur la manière dont les compagnies aériennes achètent l'analyse et le support, le résultat est plus facile à reproduire et plus facile pour les acheteurs à adapter à leur propre mix de flotte.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché de la surveillance des données de vol ?
Le marché de la surveillance des données de vol s'élève à 6,23 milliards USD en 2026.
À quelle vitesse le marché de la surveillance des données de vol devrait-il croître ?
Le marché devrait se développer à un TCAC de 6,97 %, atteignant 8,72 milliards USD d'ici 2031.
Quel segment d'installation affiche la croissance la plus forte ?
Les systèmes d'analytique au sol affichent la croissance la plus élevée à un TCAC de 8,01 %, reflétant l'évolution vers des plateformes d'IA centralisées.
Pourquoi l'Asie-Pacifique est-elle considérée comme la région à la croissance la plus rapide ?
L'Asie-Pacifique combine une expansion rapide des flottes, des programmes de drones pour les villes intelligentes et des politiques favorables à l'aviation numérique, conduisant à un TCAC prévu de 7,56 %.
Qu'est-ce qui fait des prestataires de services UAV un segment d'utilisateurs finaux attractif ?
Des voies réglementaires claires pour les drones commerciaux et la nécessité de journaux de vol auditables stimulent un TCAC de 10,62 % parmi les opérateurs UAV.
Comment les compagnies aériennes obtiennent-elles un retour sur investissement grâce à la surveillance des données de vol ?
La maintenance prédictive peut réduire les coûts de maintenance jusqu'à 30 % et les programmes d'analytique carburant permettent régulièrement d'économiser 1 à 3 % de la consommation, compensant les investissements système en quelques mois.
Dernière mise à jour de la page le:



