
Taille et part du marché de la production cinématographique et télévisuelle
Analyse du marché de la production cinématographique et télévisuelle par Mordor Intelligence
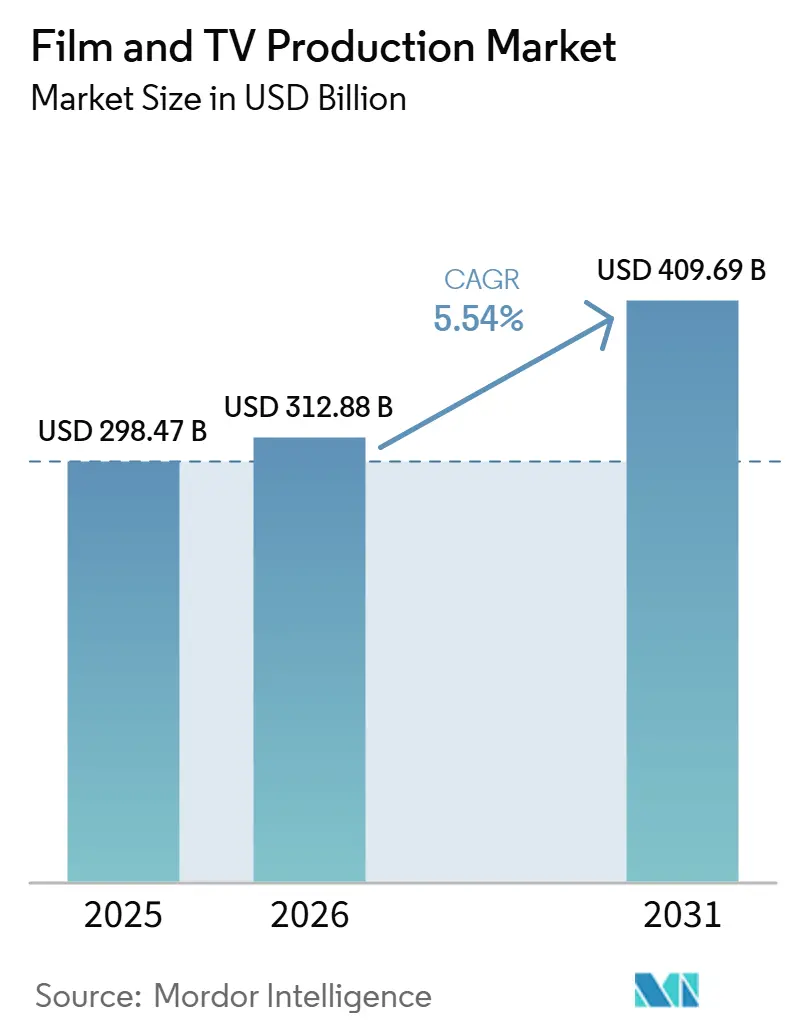
La taille du marché de la production cinématographique et télévisuelle devrait augmenter de 312,9 milliards USD en 2026 à 330,2 milliards USD en 2027 et atteindre 429,1 milliards USD d'ici 2032, avec un CAGR de 5,38 % sur 2027-2032.
Les commandes de streaming et les partenariats localisés soutiennent la croissance en orientant les travaux de production de séries vers des producteurs nationaux dans des pays tels que l'Espagne et le Mexique. Les flux de production virtuelle intègrent la coordination des images numériques dans le tournage, tandis que les missions de finition complexes étendent la demande aux équipes spécialisées chargées de compléter les contenus destinés aux écrans. Le règlement multiétatique mené par la Californie dans l'affaire antitrust de la fusion Paramount-Warner aux États-Unis en septembre 2026 ajoute des engagements de dépenses de production parallèlement à la consolidation des studios. Ces sources de demande l'emportent sur les contraintes liées à la hausse des minima contractuels pour les artistes-interprètes couverts et à l'affaiblissement du financement des films français à budget intermédiaire. Les producteurs au service des catalogues de plateformes bénéficient d'une gamme plus large de travaux commandés, tandis que les producteurs de films indépendants sont davantage exposés à l'affaiblissement du financement des productions à budget intermédiaire et à la hausse des coûts de main-d'œuvre contractuels.
Principaux enseignements du rapport
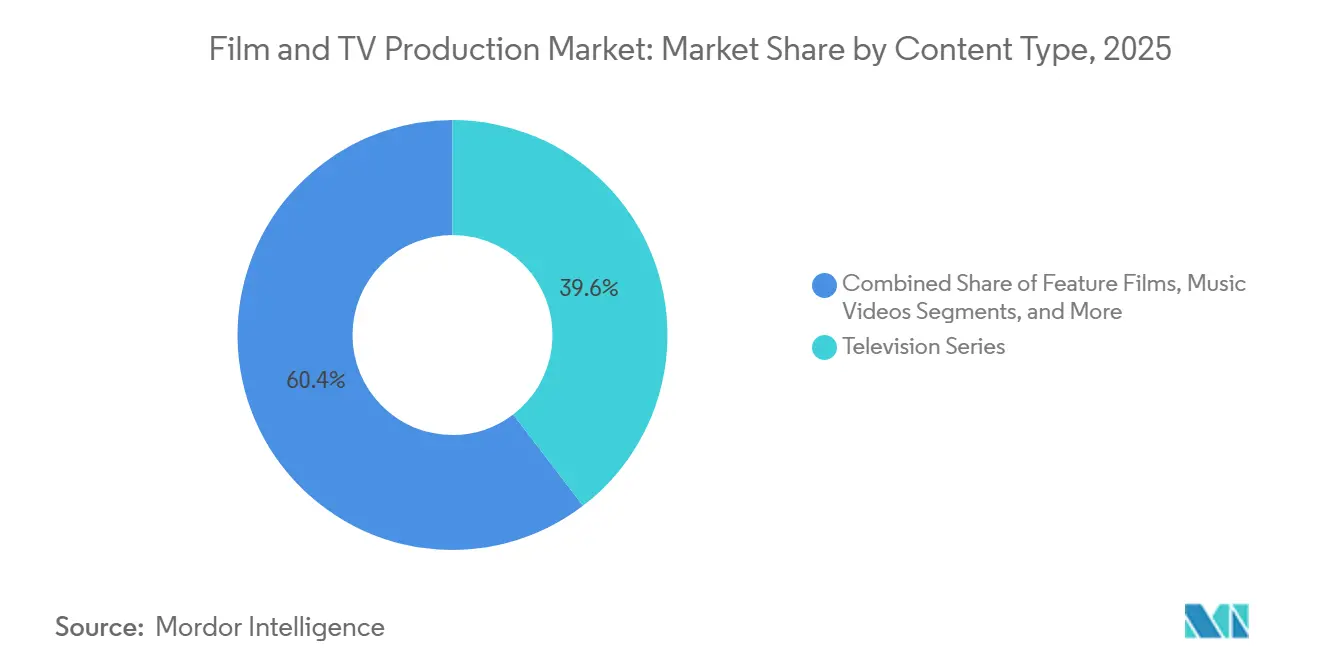
- Par type de contenu, les séries télévisées ont dominé avec une part de marché de la production cinématographique et télévisuelle de 39,73 % en 2026, tandis que le documentaire et la non-fiction devrait connaître la croissance la plus rapide avec un CAGR de 9,62 % sur 2027-2032.
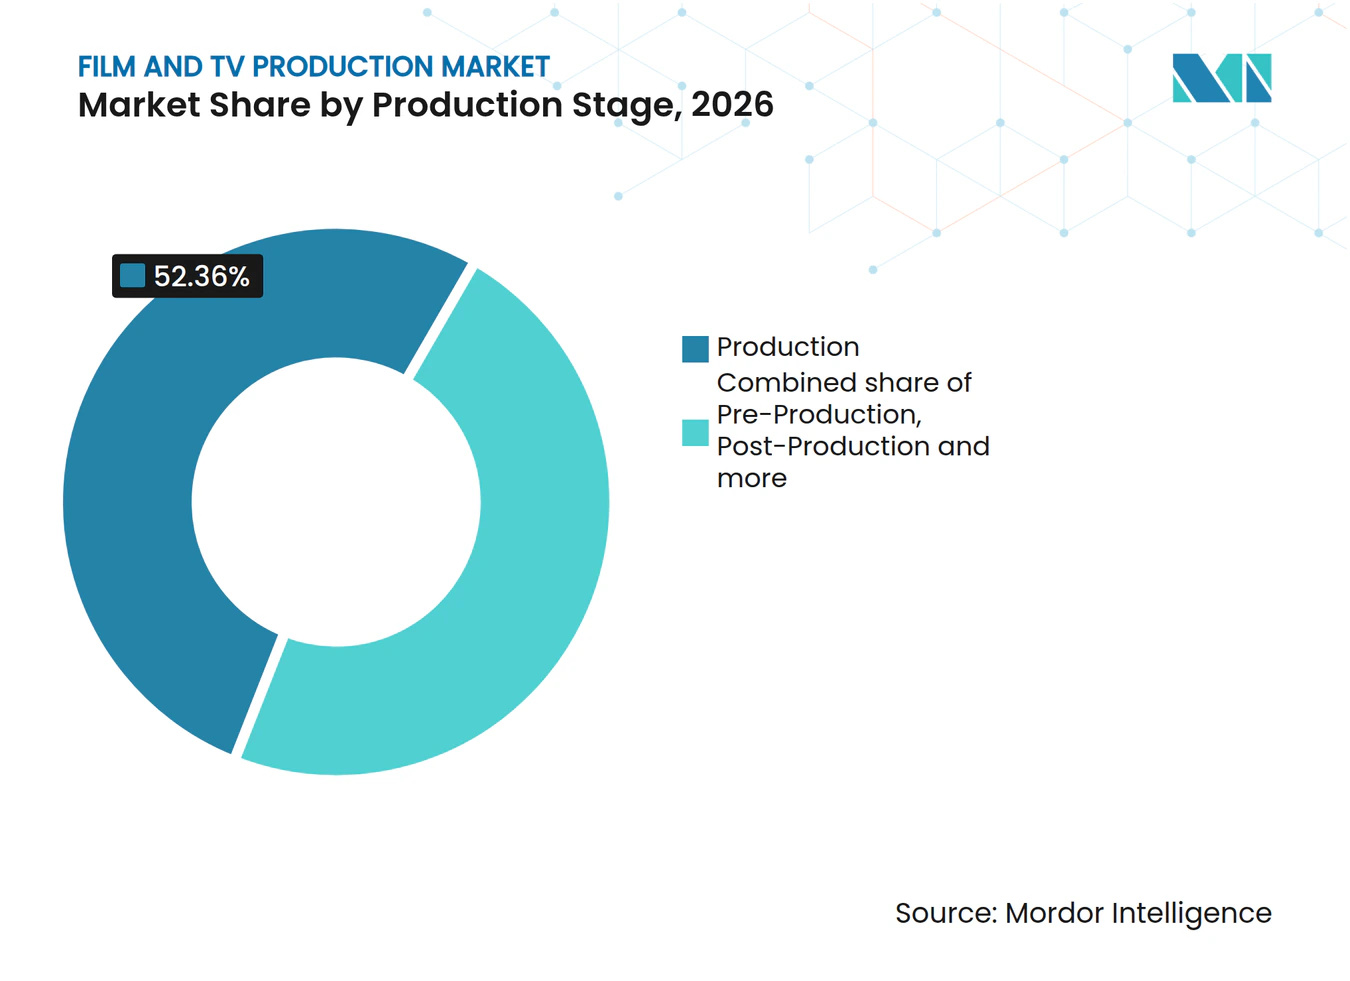
- Par stade de production, la production a représenté 52,36 % de la taille du marché de la production cinématographique et télévisuelle en 2026, et la post-production devrait être le segment à la croissance la plus rapide avec un CAGR de 8,55 % sur 2027-2032.
- Parmi les types de clients, les studios et diffuseurs ont dominé avec 40,7 % du marché global en 2026, les plateformes de streaming devant connaître la croissance la plus rapide avec un CAGR de 9,08 % sur 2027-2032.
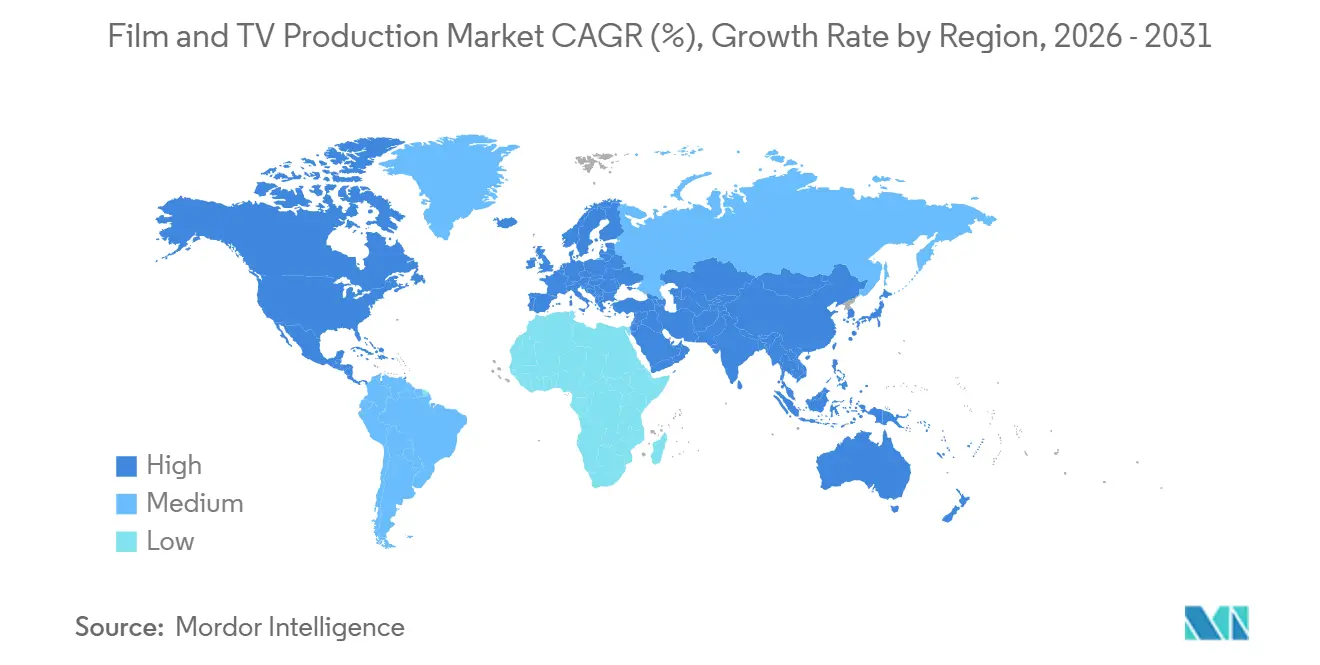
- Géographiquement, l'Amérique du Nord a représenté 36,54 % du marché en 2026, tandis que l'Asie-Pacifique devrait connaître la croissance la plus rapide avec un CAGR de 9,85 % sur 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Expansion des commandes axées sur le streaming | +2.2% | Espagne et Japon | Court terme (≤ 2 ans) |
| Demande croissante de contenu localisé à haute valeur ajoutée | +1.9% | Mexique et Japon | Moyen terme (2-4 ans) |
| Adoption de la production virtuelle dans les flux de travail des studios | +1.2% | Japon, Corée du Sud, États-Unis | Moyen terme (2-4 ans) |
| Croissance de la post-production premium et de l'externalisation des effets visuels | +1.6% | France et Espagne | Moyen terme (2-4 ans) |
| Cycles de validation accélérés grâce au développement piloté par les données | +0.6% | Amérique du Nord, Europe, Asie-Pacifique | Long terme (≥ 4 ans) |
| Demande de packages de contenu multiplateformes | +0.5% | Royaume-Uni et Australie | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Expansion des commandes axées sur le streaming
Les commandes axées sur le streaming créent des travaux de production grâce aux relations entre les plateformes et les sociétés de production spécialisées. Netflix a débuté la production de Queenpin en Espagne en juillet 2026, avec Good Mood Productions (Mediawan) produisant une série prévue pour 8 épisodes et tournant également à Porto, au Portugal. Sa minisérie Lobo, produite par Vaca Films, avait commencé le tournage en Espagne en janvier 2026. Les démarrages de production créent une demande de travail sur des lieux de tournage espagnols à mesure que les commandes de plateformes passent en phase de tournage. Le lieu de tournage supplémentaire de Queenpin à Porto rend la répartition du tournage entre les pays commercialement pertinente pour les prestataires cherchant à obtenir ce travail en Espagne.
Demande croissante de contenu localisé à haute valeur ajoutée
Les commandes localisées offrent aux sociétés de production nationales un accès aux catalogues financés par les grandes plateformes. Netflix a produit ou coproduit plus de 200 titres au Mexique avec plus de 50 sociétés de production mexicaines de 2016 à 2025.[1] Ce réseau de collaboration donne à plusieurs producteurs nationaux l'expérience de fournir du contenu à la même plateforme internationale. Le 20 février 2025, Netflix a annoncé 1 milliard USD pour la production de séries et de films mexicains au cours des 4 années suivantes. Le 10 septembre 2026, Netflix a annoncé 15 prochaines productions mexicaines couvrant des séries, des films, des documentaires et des formats non scénarisés. Cette diversité crée des opportunités pour les spécialistes mexicains de la production de servir différents formats au sein d'une même relation avec une plateforme.
Adoption de la production virtuelle dans les flux de travail des studios
L'investissement dans la production virtuelle crée une demande pour des équipes capables d'intégrer le tournage physique avec des environnements numériques. Toei a dévoilé son studio de production virtuelle à Tokyo le 22 mai 2025, avec AOTO collaborant à la conception et à la construction. Le Ministère de la Culture, des Sports et du Tourisme de Corée du Sud a ouvert un studio de production virtuelle pour le cinéma et la télévision à StudioCube à Daejeon le 3 décembre 2025. Son flux de travail combinait le tournage en prises de vues réelles, un grand écran LED et des graphiques 3D en temps réel. Pour les producteurs de films adoptant ce flux de travail, les décisions relatives aux images numériques doivent être coordonnées avec le travail de caméra pendant le tournage. La demande de services s'étend donc aux équipes capables d'exploiter le système combiné, liant la fourniture de plateau à l'intégration technique sur le tournage.
Croissance de la Post-Production Premium et de l'Externalisation des Effets Visuels
Les travaux de post-production premium peuvent nécessiter une échelle de main-d'œuvre ainsi que des capacités d'image spécialisées. Au 26 février 2026, MPC Paris, membre de TransPerfect Media, avait livré 541 plans d'effets visuels (VFX) et la post-production d'image complète pour le long métrage Cold Storage de STUDIOCANAL. La mission a impliqué 431 artistes et techniciens sur un calendrier de production de 18 mois. Le travail couvrait des extensions de décors numériques, des environnements générés par ordinateur, l'animation de créatures et des séquences de destruction. Un cahier des charges de finition d'image complète combine ces disciplines spécialisées au sein d'une seule obligation de livraison, élargissant la portée des services disponibles pour un seul film.
Analyse de l'Impact des Contraintes*
| Contrainte | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Escalade des Coûts de Talents, de Syndicats et de Lieux de Tournage | -0.9% | États-Unis et France | Court terme (≤ 2 ans) |
| Volatilité du Financement pour les Projets à Budget Intermédiaire | -0.8% | France et Corée du Sud | Moyen terme (2-4 ans) |
| Fragmentation Réglementaire entre les Droits, le Travail et les Règles de Contenu | -0.6% | Amérique du Nord, Europe, Asie-Pacifique | Long terme (≥ 4 ans) |
| Risque de Calendrier lié à la Météo, aux Permis et aux Interruptions de Production | -0.3% | États-Unis et Espagne | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Escalade des Coûts de Talents, de Syndicats et de Lieux de Tournage
Les minima contractuels pour les artistes-interprètes couverts augmentent les coûts de main-d'œuvre contractuels, tandis que les juridictions fixent des frais de permis distincts pour le tournage dans des lieux particuliers. Les accords SAG-AFTRA 2026 avec l'Alliance des Producteurs de Films et de Télévision (AMPTP) ont fixé une augmentation minimale de salaire de 3 % pour les artistes-interprètes couverts par les Accords de Base Codifiés et les Accords Télévisés. Les accords courent du 1er juillet 2026 au 30 juin 2030, avec l'augmentation initiale effective le 1er juillet 2026, ou le premier dimanche suivant le jour ouvrable où l'AMPTP reçoit l'avis de ratification, selon la date la plus tardive. Des augmentations supplémentaires composées de 3 % le 1er juillet 2027, 2028 et 2029 prolongent la hausse des minima pour les artistes-interprètes couverts jusqu'en juillet 2029. Pour les tournages couverts nécessitant des permis de lieu, les charges récurrentes de main-d'œuvre et de lieu laissent moins de marge pour d'autres services dans un budget fixe. Diamond Bar, en Californie, a augmenté ses frais de demande de permis de tournage cinématographique et de photographie fixe de 582,78 USD à 644,27 USD par permis à compter du 1er juillet 2026.
Volatilité du Financement pour les Projets à Budget Intermédiaire
Les producteurs indépendants sont davantage exposés aux projets lorsque le financement devient fragile avant que les engagements de production puissent être sécurisés. En juillet 2026, l'Union des producteurs de cinéma en France a averti que la polarisation des budgets mettait en danger les films français à budget intermédiaire et leurs sociétés de production. Elle a lié l'augmentation du risque pour les producteurs indépendants à l'affaiblissement du financement dans une étude présentée en novembre 2025. CANAL+ et les organisations du cinéma français ont signé un accord de 5 ans en juillet 2026 avec de nouvelles garanties d'investissement pour ces films. Par ailleurs, l'Autorité de la concurrence française a signalé moins de films de fiction français à budget intermédiaire en 2024 et en 2025 que la moyenne de la décennie, indiquant un vivier de projets plus restreint pour les prestataires de production.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par Type de Contenu :
Échelle des Séries et Accès Distinctif à la Non-FictionLes séries télévisées représentaient une part de 39,73 % de la taille du marché de la production cinématographique et télévisuelle en 2026. Les dépenses de production télévisuelle haut de gamme au Royaume-Uni ont atteint 4,03 milliards GBP (5,31 milliards USD) en 2025, couvrant les séries épisodiques et 14 productions à épisode unique de long métrage.[2] Les productions uniques représentaient 279,5 millions GBP (368,5 millions USD), laissant la majeure partie du total dans les séries épisodiques. Les prestataires axés sur les séries peuvent utiliser le cahier des charges multi-épisodes pour répartir une relation de production sur des épisodes successifs, donnant à la continuité du travail une importance commerciale plus grande que l'obtention d'une mission isolée.
Le documentaire et la non-fiction devrait être le segment à la croissance la plus rapide, avec un CAGR de 9,62 % sur 2027-2032. Netflix a diffusé la série documentaire en 3 parties Les Nombreuses Morts de Nora Dalmasso, produite par Pulse Films et tournée en Argentine, dans le monde entier le 19 juin 2025. Les témoignages directs des enfants et du veuf de Dalmasso ont fourni une perspective personnelle sur l'affaire tout au long de la série. La diffusion mondiale a offert au documentaire tourné en Argentine par Pulse Films une opportunité de distribution allant au-delà de son sujet local, reliant la production non-fiction spécialisée à un public de plateforme internationale.



Par Stade de Production :
Échelle du Tournage et Finition à l'Échelle de la SérieLa production représentait une part de marché de la production cinématographique et télévisuelle de 52,36 % en 2026, ce qui en fait le segment le plus important. Le British Film Institute (BFI) a enregistré 82 démarrages de production télévisuelle haut de gamme au Royaume-Uni au premier semestre 2026. La photographie principale crée des missions potentielles pour les prestataires d'équipes, de plateaux et de lieux de tournage, tandis que le décompte du BFI inclut également les productions à investissement entrant n'effectuant que des travaux de VFX au Royaume-Uni. Pour les prestataires de tournage, l'opportunité commerciale réside dans l'obtention de missions de tournage individuelles au sein de ces projets, sans avoir besoin de fournir l'ensemble de la production télévisuelle.
La post-production devrait être le segment à la croissance la plus rapide, avec un CAGR de 8,55 % sur 2027-2032. En décembre 2025, MPC Paris, un studio TransPerfect, avait livré 238 des 832 plans VFX de Néro l'Assassin de Netflix et achevé la post-production image sur l'ensemble des 8 épisodes. Les studios partenaires français Digital District et Cousin Bizarre ont collaboré aux travaux VFX de la série. MPC Paris a combiné la supervision globale des VFX avec un rôle partiel de production d'effets et la responsabilité de toute la finition image. Cela crée des missions distinctes pour la complétion image à l'échelle de la série et la production de plans par les studios partenaires au sein de la même commande de plateforme.

Par Type de Client :
Demande des Diffuseurs et Co-Développement avec les PlateformesLes studios et diffuseurs constituaient le segment le plus important, représentant 40,7 % du marché global en 2026. Les diffuseurs de service public britanniques représentaient 85,9 % (1,42 milliard GBP, 1,87 milliard USD) des revenus de commandes télévisées primaires nationales en 2025, hors revenus de vidéo à la demande par abonnement international. Leur prédominance au sein des commandes nationales place les cahiers des charges des diffuseurs de service public au cœur de la stratégie d'un producteur ciblant les productions télévisées d'origine britannique. Cette stratégie d'acheteur est distincte de la recherche de projets de plateformes d'abonnement international, qui puisent dans un vivier de revenus de commandes distinct. Les producteurs spécialisés dans la télévision nationale font donc face à une exposition concentrée aux acheteurs, même au sein d'une large base de commandes.
Les plateformes de streaming devraient être le segment à la croissance la plus rapide, avec un CAGR de 9,08 % sur 2027-2032. Le 21 avril 2026, The Walt Disney Company (Japan) Ltd. a conclu un accord de co-développement pluriannuel avec THE SEVEN, Inc., filiale de TBS Holdings, pour des séries dramatiques en prises de vues réelles en langue japonaise. L'accord spécifiait un contenu à tourner principalement au Japon pour une distribution mondiale via Disney+. Un partenariat de développement pluriannuel étend le cahier des charges du producteur à la conception de drames en langue japonaise pour une plateforme, avant que les productions individuelles n'atteignent la phase de tournage.
Analyse géographique
Marché de la Production Cinématographique et Télévisuelle en Amérique du Nord
L'Amérique du Nord détenait une part de 36,54 % de la taille du marché de la production cinématographique et télévisuelle en 2026. FilmLA a comptabilisé 4 711 jours de tournage autorisés en extérieur dans ses juridictions de service du Grand Los Angeles au deuxième trimestre 2026.[3] Chaque jour de tournage représente l'autorisation accordée à une équipe de filmer sur un ou plusieurs lieux définis au cours d'une période de 24 heures. Ce volume, bien qu'inférieur de 12,7 % au même trimestre de 2025, offre aux prestataires locaux une base substantielle de missions de tournage en extérieur sur plusieurs productions dans un centre de production établi.
Marché de la Production Cinématographique et Télévisuelle en Asie-Pacifique
L'Asie-Pacifique devrait être la géographie à la croissance la plus rapide, avec un CAGR de 9,85 % sur 2027-2032. Le Bureau du Film de Thaïlande a enregistré 423 productions étrangères dans le pays de janvier à septembre 2026. Cette activité offre aux prestataires de services locaux un canal vers les acheteurs de productions étrangères en complément des commandes nationales. En mars 2026, Netflix a ouvert l'installation Eyeline Studios de 32 000 pieds carrés à Hyderabad, en Inde, ajoutant des capacités avancées d'effets visuels et d'effets virtuels génératifs au sein du réseau mondial d'Eyeline. Hyderabad est devenu le cinquième site d'Eyeline aux côtés de Los Angeles, Vancouver, Séoul et Londres, offrant à Netflix une deuxième base en Asie-Pacifique pour les travaux d'effets visuels au sein de son propre réseau de studios.
L'activité de coproduction internationale en Amérique du Sud est illustrée par le Brésil, où l'Agência Nacional do Cinema (ANCINE) a signalé 124 productions indépendantes achevées dans le cadre d'accords de coproduction internationale de 2023 à 2025. Les 2 522 films estimés produits en Europe en 2025, selon l'Observatoire Européen de l'Audiovisuel, représentaient un large vivier de missions spécifiques à chaque titre pour les prestataires au service des marchés de production nationaux de la région. Au Moyen-Orient, la Commission du Film d'Arabie Saoudite a annoncé le 15 mai 2026 une augmentation de son remboursement en espèces pour la production cinématographique, passant de 40 % à jusqu'à 60 % des dépenses éligibles. En Afrique, le Département du Commerce, de l'Industrie et de la Concurrence d'Afrique du Sud a signalé 42 demandes soumises et vérifiées au 4 septembre 2026, après avoir demandé une documentation attestant que le tournage de la production avait commencé. Le remboursement basé sur les dépenses d'Arabie Saoudite et la vérification du démarrage du tournage en Afrique du Sud lient le soutien aux dépenses éligibles ou à l'activité de production documentée, donnant aux producteurs différentes exigences d'exécution à satisfaire.
Cadre Réglementaire et Perspectives
La comparaison couvre des juridictions sélectionnées du point de vue d'une société de production cinématographique et télévisuelle à mobilité internationale. Elle distingue l'accès au soutien à la production des autorisations et conditions administratives attachées à l'exercice du travail. Les évaluations de direction évaluent si les transitions annoncées modifient l'accès au soutien à la production, y compris le Crédit de Dépenses Audiovisuelles (AVEC), ou les principales conditions d'approbation. La comparaison des États-Unis est limitée à la Californie, où les règles temporaires du Programme 4.0 et un cadre réglementaire proposé créent une transition administrative à court terme.
Tableau Réglementaire
| Facteur de décision | États-Unis | Brésil | Royaume-Uni | Chine | Arabie Saoudite | Afrique du Sud |
|---|---|---|---|---|---|---|
| Autorité principale | Commission du Film de Californie pour le programme d'État | ANCINE pour le financement audiovisuel géré par l'agence | HM Revenue & Customs pour l'administration des crédits d'impôt | Administration Nationale du Film et départements provinciaux du film | Commission du Film pour les licences d'activités couvertes | Département du Commerce, de l'Industrie et de la Concurrence |
| Instruments clés ou orientation | L'action d'urgence du Programme 4.0 expire le 7 janvier 2027 ; règles proposées consultées jusqu'au 19 octobre 2026 | Modifications de financement et d'administration de projets IN 173/2025 ; incitations spécifiées prolongées jusqu'en 2029 | L'AVEC exige une certification britannique ; l'allègement télévisuel haut de gamme hérité ferme en avril 2027 | Loi sur la Promotion de l'Industrie Cinématographique ; voie d'entrée pour les investisseurs qualifiés de Hong Kong et Macao à partir de mai 2025 | Règlement de Licence spécifique à l'activité effectif 90 jours après la publication du 31 octobre 2025 | Les directives d'incitation existantes régissent le traitement pendant l'examen annoncé |
| Effet commercial | Les règles temporaires s'appliquent pendant une transition vers des règles proposées ; certificat de conformité dû le 6 janvier 2027 | Le redimensionnement des projets est simplifié sous réserve des exigences ; les coûts de dépôt légal sont éligibles pour les projets financés fédéralement gérés par l'agence | Les sociétés de production doivent satisfaire aux conditions de certification et de dépenses éligibles | Dépôt de synopsis ; examen pour les sujets majeurs ou sensibles spécifiés ; approbation de coproduction étrangère et restrictions de conduite des contreparties et participants ; entrée conditionnelle pour les investisseurs qualifiés de Hong Kong et Macao | Les demandeurs de licence couverts ont besoin d'autres approbations requises, des frais applicables et des conditions de licence supplémentaires | Les demandes dépendent des fonds disponibles et de la conformité au programme |
| Attractivité actuelle de la politique | Moyen | Moyen | Élevé | Faible | Moyen | Moyen |
| Orientation future de l'attractivité de la politique | Aucun changement | Aucun changement | Aucun changement | Aucun changement | Aucun changement | Aucun changement |
| Source: Mordor Intelligence | ||||||
La note moyenne de la Californie et l'orientation Sans changement reflètent la période de soutien du Programme 4.0 du 1er juillet 2026 au 30 juin 2030, malgré l'expiration des réglementations d'urgence le 7 janvier 2027 et les règles permanentes restant à l'état de proposition. La note élevée et stable du Royaume-Uni repose sur l'accès certifié à l'AVEC après la fermeture de l'allègement télévisuel haut de gamme hérité le 1er avril 2027, tandis que la note moyenne et stable du Brésil reflète les incitations spécifiées jusqu'en 2029 et la simplification du redimensionnement des projets. La note faible et stable de la Chine reflète les obligations d'entrée étrangère et d'examen du contenu ainsi que l'accès qualifié de Hong Kong et Macao, tandis que la note moyenne et stable de l'Arabie Saoudite intègre l'augmentation du remboursement de mai 2026 comme référence, parallèlement aux licences et approbations spécifiques aux activités. L'évaluation moyenne et stable de l'Afrique du Sud reflète le traitement selon les directives existantes pendant l'examen annoncé en août 2026, avec des demandes soumises aux fonds disponibles et à la conformité, et des révisions suite à l'engagement des parties prenantes, à l'achèvement de l'examen et à l'approbation.
Étapes de la Chaîne de Valeur
La chaîne de valeur compare le développement et la production de contenu, la fourniture de studios physiques et les services d'image spécialisés. Banijay Entertainment, membre de Banijay Group, développe et produit du contenu télévisuel via son portefeuille de sociétés de production. Banijay Group comptabilise les revenus de production lors de la vente d'une émission à un diffuseur ou à une plateforme numérique au moment de la livraison. Cela fait de la livraison complète une étape financière clé, reliant la coordination entre la production et la finition à la capacité de Banijay Group à comptabiliser les revenus.
Tableau d'Analyse de la Chaîne de Valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse de résilience |
|---|---|---|---|---|
| Développer et organiser la production de contenu | Producteurs de contenu tels que Banijay Entertainment | Revenus de vente d'émissions à la livraison | Compléter les livrables nécessaires à la comptabilisation des revenus | Convenir des exigences de livraison des émissions entre la production et la finition |
| Fournir des installations de studio pour le tournage | Opérateurs de studios tels que Pinewood Group Limited | Revenus de production et d'hébergement de services | Adapter la disponibilité des plateaux aux dates des projets | Coordonner les réservations de plateaux et les séquences de tournage dans le calendrier de production |
| Exécuter les effets visuels et l'animation | Prestataires de VFX et d'animation tels que DNEG Group | Revenus de services VFX et d'animation | Coordonner les contributions spécialisées par rapport aux exigences d'image finale | Établir des exigences d'image partagées et des points de révision avant la livraison finale |
| Source: Mordor Intelligence | ||||
Pinewood Group Limited a signalé 15 productions sur site au cours du trimestre clos le 30 juin 2026, dont 2 en tournage. Sa base de revenus et de bénéfices des Studios Mondiaux au cours de ce trimestre était soutenue par des contrats de location indexés sur l'inflation couvrant la grande majorité de ses hbergements de production. Les productions sur site et le tournage actif mesurent donc différents aspects de la demande d'espace de studio. Les opérateurs de studios peuvent sécuriser des revenus d'hébergement grâce à une utilisation contractuelle, tandis que la comptabilisation des revenus de production de Banijay Group dépend du calendrier d'achèvement des émissions.
Paysage Concurrentiel
Concentration du Marché
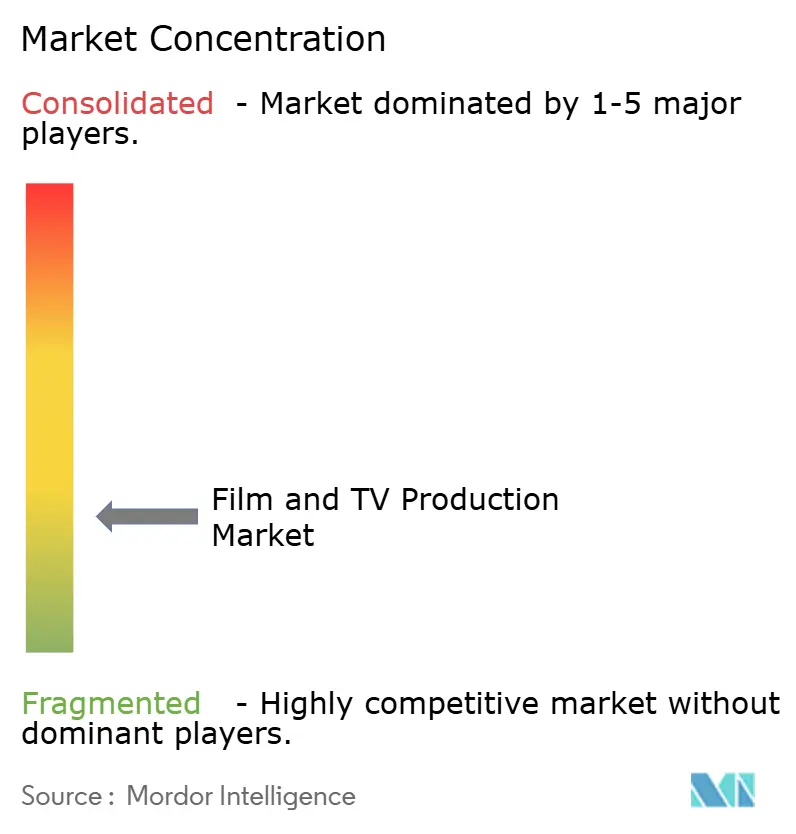
Netflix, Inc. a signalé 97 milliards d'heures de visionnage sur son service au premier semestre 2026, son total semestriel le plus élevé à ce stade. Warner Bros. Discovery, Inc. a rejoint Skydance Corporation (anciennement Paramount Skydance Corporation) via une acquisition finalisée le 6 octobre 2026, réunissant 2 grands studios de cinéma et 2 services de streaming mondiaux au sein du groupe combiné. Universal Film de NBCUniversal Media, LLC a dépassé 5 milliards USD de recettes mondiales au box-office le 25 septembre 2026, sa troisième année civile au-dessus de ce niveau après 2015 et 2017. Walt Disney Studios de The Walt Disney Company, incluant les sorties de Pixar et Searchlight Pictures, avait dépassé 4 milliards USD de recettes mondiales au box-office en 2026 au 3 septembre. La consolidation des studios concentre les actifs de production et de streaming sous une propriété commune, laissant les prestataires avec moins de grandes contreparties de studios indépendants.
L'engagement de production annoncé par Skydance comprend au moins 30 films en salles par an et plus de 180 émissions et séries télévisées. Cette ampleur crée un potentiel pour les prestataires de servir à la fois les travaux cinématographiques et télévisuels via une seule relation de commande, tout en concentrant leur exposition aux choix de projets de ce groupe. Un règlement multiétatique mené par la Californie dans l'affaire antitrust de la fusion Paramount-Warner aux États-Unis a abouti au décret judiciaire du 30 septembre 2026 exigeant des dépenses de production annuelles aux États-Unis d'au moins 300 millions USD au-dessus de la référence combinée des entreprises pour 2025. L'obligation couvre les 5 années civiles suivant la clôture de 2026, totalisant au moins 1,5 milliard USD de dépenses supplémentaires sur 2027-2031. Pour les prestataires de production américains, l'engagement établit un plancher de dépenses géographique parallèlement aux objectifs de production du catalogue combiné.
Un décret de septembre 2026 interdit à Skydance de vendre ou de fermer le lot de Paramount à Los Angeles et le lot de Burbank acquis de Warner Bros. du 6 octobre 2026 au 31 décembre 2031. Pendant cette période, le groupe doit déployer des efforts commercialement raisonnables pour poursuivre les opérations conformes aux pratiques passées, y compris la location à des tiers et la production cinématographique et télévisuelle. Ces obligations préservent une base d'infrastructure de production définie parallèlement à la consolidation de la propriété des studios. Les producteurs extérieurs peuvent continuer à chercher de l'espace sur des lots qui doivent rester ouverts jusqu'en 2031, la location étant couverte par l'obligation d'efforts commercialement raisonnables.
Leaders du Secteur de la Production Cinématographique et Télévisuelle
-
Netflix, Inc.
-
Warner Bros. Discovery, Inc.
-
Skydance Corporation
-
NBCUniversal Media, LLC
-
The Walt Disney Company
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Production Cinématographique et Télévisuelle Entreprises couvertes dans ce rapport
- The Walt Disney Company
- Warner Bros. Discovery, Inc.
- Comcast Corporation
- Netflix, Inc.
- Skydance Corporation
- Sony Group Corporation
- NBCUniversal Media, LLC
- Amazon.com, Inc.
- Apple Inc.
- Lionsgate Studios Corp.
- BBC Studios Limited
- ITV Studios Limited
- FremantleMedia Group Limited
- Banijay Group
- Hasbro, Inc.
- A24, Inc.
- Pinewood Group Limited
- Deluxe Media Inc.
- DNEG Group
- The Framestore Limited
Opportunités Clés pour les Acteurs du Marché
Les opportunités comparent la livraison de VFX britanniques éligibles avec l'économie des services de studios de cinéma éligibles en Angleterre. À partir d'avril 2025, les sociétés de production cinématographique et télévisuelle haut de gamme éligibles pouvaient réclamer 39 % de Crédit de Dépenses Audiovisuelles (AVEC) sur les coûts VFX britanniques engagés à partir de janvier 2025, sans le plafond habituel de 80 % sur ces coûts. Le crédit supplémentaire nécessite des demandes en période d'achèvement ou ultérieures, des preuves de dépenses éligibles et un certificat final du BFI, sauf pour les productions abandonnées.
Tableau des Opportunités de Marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Jeu recommandé | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Capacité VFX pour longs métrages éligibles | Le traitement amélioré du crédit VFX britannique s'applique à partir de 2025 | Sociétés de production de longs métrages éligibles | Offrir une capacité VFX britannique pour les séquences de longs métrages éligibles | Les demandes de crédit supplémentaire attendent jusqu'à l'achèvement ou plus tard, sous réserve de certification et de preuves | Prestataires VFX britanniques et coordinateurs de services de production |
| Livraison VFX couvrant l'ensemble des épisodes | Les coûts VFX britanniques pertinents peuvent être éligibles au-delà du plafond de dépenses habituel | Producteurs télévisuels haut de gamme éligibles | Coordonner plusieurs équipes d'épisodes et leurs dossiers de coûts éligibles | Coordonner la livraison créative avec les exigences de demande en période d'achèvement | Équipes VFX épisodiques et principaux prestataires de services image |
| Offres de services de studios éligibles plus compétitives en Angleterre | Les autorités locales pourraient déployer l'allègement des taux commerciaux pour les studios de cinéma à partir de février 2025 | Opérateurs de studios de cinéma éligibles au service des sociétés de production | Utiliser l'amélioration de l'économie des coûts immobiliers pour renforcer les offres de services de production | Sécuriser une utilisation productive du studio parallèlement au soutien aux coûts immobiliers | Opérateurs de studios éligibles et leurs partenaires de services de production |
| Source: Mordor Intelligence | |||||
L'allègement en Angleterre offre aux propriétés de studios de cinéma éligibles une réduction de 40 % des taux commerciaux inclusive de l'Allègement Transitoire jusqu'en 2034, avec rétroactivité à avril 2024 le cas échéant. Les autorités locales l'administrent pour les propriétés évaluées comme studios de cinéma par le Bureau d'Évaluation. L'allègement immobilier offre une ouverture plus étroite et spécifique à la propriété pour les opérateurs de studios éligibles, tandis que le crédit VFX amélioré est réclamé par la société de production éligible. L'ouverture centrale est la livraison VFX avec des dossiers de coûts éligibles maintenus jusqu'à l'achèvement, car l'accès de la société de production au crédit supplémentaire dépend des preuves ainsi que du travail achevé.
Développements industriels récents dans Marché de la Production Cinématographique et Télévisuelle
- Oct 2026 : Skydance a finalisé son acquisition de Warner Bros. Discovery après l'obtention des approbations réglementaires requises et la satisfaction des conditions de clôture, réunissant studios de cinéma et actifs télévisuels sous Skydance.
- Sep 2026 : Un décret de consentement fédéral prononcé dans le District Nord de Californie oblige Skydance à maintenir ouverts le lot de Paramount à Los Angeles et le lot de Burbank de Warner Bros. L'obligation court du 6 octobre 2026 jusqu'en 2031, avec des efforts commercialement raisonnables requis pour poursuivre les opérations conformes aux pratiques passées, y compris la location à des tiers.
- Juil 2026 : CANAL+ et les organisations du cinéma français ont signé un accord de 5 ans avec de nouvelles garanties d'investissement pour les films français à budget intermédiaire.
Marché de la Production Cinématographique et Télévisuelle Portée du rapport et méthodologie de recherche
Définition du Marché et Couverture
Le marché de la production cinématographique et télévisuelle couvre les travaux de pré-production, de production et de post-production basés sur des projets qui créent des films, des contenus télévisuels et d'autres contenus audiovisuels pour des clients professionnels des médias, du divertissement et de la publicité dans le monde entier. Il mesure les dépenses annuelles consacrées à ces travaux en USD.
Exclusions du périmètre : La distribution cinématographique et télévisuelle, l'exploitation en salles et la concession de droits sur les contenus, les abonnements aux services de streaming, l'inventaire publicitaire de diffusion et l'achat d'espaces médias, ainsi que les équipements de production ou les logiciels vendus indépendamment d'un contrat de services de production sont exclus.
Aperçu de la Segmentation
- Par type de contenu
- Longs métrages
- Séries télévisées
- Documentaires et non-fiction
- Publicités et contenu de marque
- Clips musicaux
- Autres types de contenu
- Par stade de production
- Pré-production
- Production
- Post-production
- Par type de client
- Studios et diffuseurs
- Plateformes de streaming
- Producteurs indépendants
- Agences de publicité
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Chili
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Qatar
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Égypte
- Nigeria
- Reste de l'Afrique
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Les données publiques sont rassemblées à partir de sources telles que les statistiques annuelles du British Film Institute sur les dépenses de production cinématographique et télévisuelle haut de gamme, le rapport Media Nations d'Ofcom sur les dépenses de commandes et la production de programmes, les dossiers de projets et de dépenses de la Commission du Film de Californie, et l'examen des incitations mondiales à la production de la Motion Picture Association préparé avec Olsberg SPI. Ces sources fournissent des dépenses de projets observées, des démarrages de production, des tendances de commandes et des conditions d'incitation qui aident à interpréter l'activité selon les formats et les territoires.
Les rapports annuels et les dépôts des entreprises, y compris le Formulaire 10-K 2025 de Netflix, peuvent distinguer les engagements de production des obligations d'acquisition et de licence, tandis que les annonces des entreprises et les reportages commerciaux réputés aident à vérifier le calendrier des projets et l'activité de production. Ces sources nommées ne sont pas exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens Primaires et Enquêtes
Les entretiens et les enquêtes structurées incluraient des dirigeants chargés des commandes, des responsables de sociétés de production, des producteurs indépendants, des spécialistes des plateaux de production et de la post-production, ainsi que des responsables financiers ou opérationnels ayant une visibilité sur les budgets de projets et la livraison. Leurs contributions vérifieraient comment les données secondaires correspondent aux dépenses contractuelles de pré-production, de production et de post-production, et clarifieraient le calendrier, le client, le format et le territoire lorsque les données publiées combinent des catégories. Lorsqu'une variable ou un segment manque d'observations directes, les analystes compareraient les fourchettes éclairées au niveau des projets avec les indicateurs publics de production et de commandes, enregistreraient l'hypothèse et la triangulariseraient entre les rôles des répondants et les sources indépendantes.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Directeurs généraux : 20 % | APAC : 38 % |
| Niveau intermédiaire : 50 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 30 % |
| Acteurs plus petits : 20 % | Responsables : 45 % | Amériques : 32 % |
Dimensionnement du Marché et Prévisions
L'analyste construit une estimation descendante des dépenses annuelles mondiales de projets sur la production cinématographique, télévisuelle et autre production audiovisuelle dans le périmètre, puis vérifie les totaux sélectionnés du côté des prestataires avec des budgets de projets échantillonnés et des décomptes de productions. Les indicateurs clés comprennent les démarrages de production et les dépenses déclarées par format, les engagements de commandes et de contenu original, les dépenses de projets déclarées par les programmes d'incitation publics, les changements de salaires et de coûts de lieux de tournage, et la répartition des travaux orientés vers les effets visuels et autres services de post-production. Ces signaux aident à ancrer le total et son calendrier : les démarrages et les catalogues commandés indiquent l'activité, les dépenses de projets donnent la valeur, les engagements montrent les travaux futurs, et le coût et la répartition des stades informent les dépenses attendues par projet.
Pour les perspectives 2027-2032, l'analyse de scénarios prolonge les tendances récentes de production et de commandes tout en faisant varier l'activité des catalogues, les coûts de production et l'intensité de la post-production lorsque des perturbations sectorielles ou des plans de commandes changent. Les parts par type de contenu, stade de production, client et région sont dérivées des dépenses de projets classées une fois par l'attribut pertinent et réconciliées avec chaque total d'axe. Lorsque des séries publiques rapportent des démarrages de titres, des dépenses de commandes et des dépenses régionales éligibles, l'analyste utilise ces signaux pour vérifier si le mouvement des segments est soutenu. Des vérifications ascendantes sélectives comparent des budgets de projets échantillonnés avec des décomptes de productions comparables, en supprimant les frais sous-traités déjà inclus dans un contrat principal et en ajoutant les travaux spécialisés contractés séparément une seule fois. Si un décompte de projets ou une série de dépenses est manquant, l'analyste utilise l'indicateur d'activité public le plus proche et teste la fourchette résultante par rapport aux données d'entretiens et à d'autres mesures indépendantes.
Validation des Données et Cycle de Mise à Jour
Les analystes triangulent les dépenses de production déclarées, les données de commandes, les démarrages de projets et les divulgations des entreprises, en vérifiant que chaque mesure a une année, une géographie et une limite de transaction compatibles. Ils examinent les valeurs aberrantes et les changements inattendus par rapport aux notes de source, aux périodes précédentes et aux signaux d'activité indépendants, tracent les écarts jusqu'à leur source et révisent ou documentent l'entrée avant la validation. Un second analyste vérifie le total du marché, les parts de segments, les hypothèses de prévision et le périmètre cité, avec un recontact déclenché lorsque la clarification d'un répondant modifierait matériellement une variable ou réconcilierait une source contradictoire. Le modèle est actualisé annuellement, mis à jour entre les cycles après des changements matériels dans les commandes, les conditions de travail ou les incitations à la production, et fait l'objet d'un examen préalable à la livraison.
Taille du Marché de la Production Cinématographique et Télévisuelle de Mordor Intelligence par Rapport aux Autres Estimations Publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et les données utilisées pour modéliser la demande. Le marché de la production cinématographique et télévisuelle couvre les travaux de pré-production, de production et de post-production basés sur des projets qui créent des films, des contenus télévisuels et d'autres contenus audiovisuels pour des clients professionnels des médias, du divertissement et de la publicité dans le monde entier.
Les principaux facteurs d'écart comprennent la couverture définie de l'étude et les choix de modélisation spécifiques au marché. Les indicateurs clés comprennent les démarrages de production et les dépenses déclarées par format, les engagements de commandes et de contenu original, les dépenses de projets déclarées par les programmes d'incitation publics, les changements de salaires et de coûts de lieux de tournage, et la répartition des travaux orientés vers les effets visuels et autres services de post-production.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 330,2 milliards USD (2027) | |
| Éditeur A de Recherche de Marché Mondial | 342,2 milliards USD (2025) | À sa base de 2025, cette estimation est supérieure de 3,6 % à la valeur 2027 de ce rapport de 330,2 milliards USD, 2 ans plus tard. L'estimation inclut des services de distribution tels que la concession de licences, les ventes et la livraison sur plateforme, allant au-delà des travaux de production spécifiques aux projets. |
| Éditeur B de Recherche de Marché Mondial | 318,6 milliards USD (2025) | À sa base de 2025, cette estimation est inférieure de 3,5 % à la valeur 2027 de ce rapport de 330,2 milliards USD, 2 ans plus tard. Son point publié utilise une année de base 2025, deux ans avant la mesure 2027 du rapport, et la source projette une croissance à partir de cette base antérieure. |
Les analystes de Mordor Intelligence triangulent les dépenses de production déclarées, les données de commandes, les démarrages de projets et les divulgations des entreprises, en vérifiant que chaque mesure a une année, une géographie et une limite de transaction compatibles.
Questions clés auxquelles le rapport répond
Quelle est la perspective de taille du marché de la Production Cinématographique et Télévisuelle ?
Le marché devrait atteindre 330,2 milliards USD en 2027 et 429,1 milliards USD d'ici 2032, avec un CAGR de 5,38 % sur 2027-2032.
Qu'est-ce qui stimule la demande de production cinématographique et télévisuelle ?
Les commandes de streaming et la production localisée sont des moteurs clés. Netflix a produit ou coproduit plus de 200 titres au Mexique de 2016 à 2025.
Quel type de contenu cinématographique et télévisuel détient la plus grande part ?
Les séries télévisées détenaient 39,73 % du marché global en 2026, tandis que le documentaire et la non-fiction devrait connaître la croissance la plus rapide avec un CAGR de 9,62 % sur 2027-2032.
Quelles entreprises façonnent la concurrence dans la production cinématographique et télévisuelle ?
Les grands groupes comprennent Netflix, Inc., Skydance Corporation, NBCUniversal Media, LLC et The Walt Disney Company. Skydance a acquis Warner Bros. Discovery, Inc. le 6 octobre 2026.
Quelle est une contrainte clé sur la production cinématographique indépendante ?
L'Union des producteurs de cinéma en France a averti en juillet 2026 que la polarisation des budgets mettait en danger les films français à budget intermédiaire et leurs sociétés de production.
Quelle région est en tête de la production cinématographique et télévisuelle, et laquelle connaît la croissance la plus rapide ?
L'Amérique du Nord détenait 36,54 % du marché en 2026. L'Asie-Pacifique devrait connaître la croissance la plus rapide avec un CAGR de 9,85 % sur 2027-2032.