
Marktgröße und Marktanteil für Film- und TV-Produktion
Marktanalyse für Film- und TV-Produktion von Mordor Intelligence
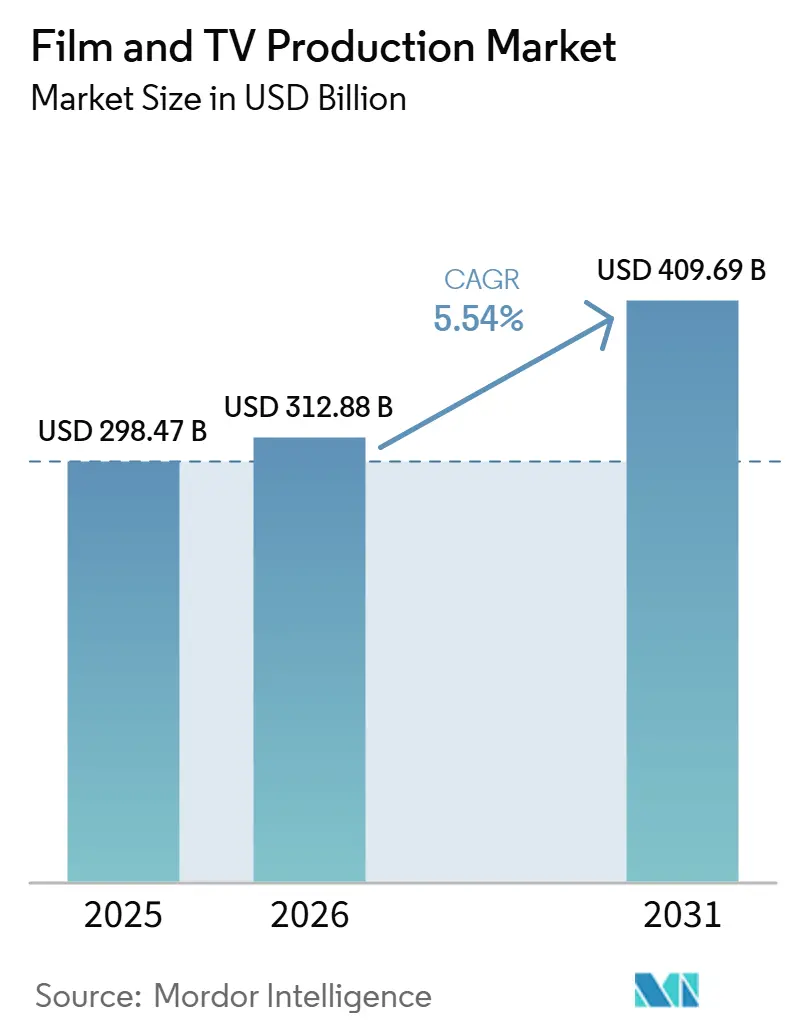
Die Größe des Film- und TV-Produktionsmarkts wird voraussichtlich von 312,9 Milliarden USD im Jahr 2026 auf 330,2 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 429,1 Milliarden USD erreichen, was einer CAGR von 5,38 % über 2027–2032 entspricht.
Streaming-Auftragsproduktionen und lokalisierte Partnerschaften fördern das Wachstum, indem Serienarbeiten an inländische Produzenten in Ländern wie Spanien und Mexiko vergeben werden. Virtuelle Produktionsabläufe integrieren die digitale Bildkoordination in den Drehprozess, während komplexe Finishing-Aufträge die Nachfrage nach Spezialistenteams ausweiten, die für die Fertigstellung von Bildschirminhalten verantwortlich sind. Der von Kalifornien angeführte bundesstaatenübergreifende Vergleich im Kartellverfahren zur Paramount-Warner-Fusion in den Vereinigten Staaten vom September 2026 fügt Verpflichtungen zu Produktionsausgaben neben der Studiokonsolidierung hinzu. Diese Nachfragequellen überwiegen die Einschränkungen durch steigende Mindestgagen für tariflich erfasste Darsteller und eine geschwächte Finanzierung für französische Filme mit mittlerem Budget. Produzenten, die Plattform-Slates bedienen, erhalten ein breiteres Spektrum an Auftragsarbeiten, während unabhängige Filmproduzenten stärker der geschwächten Finanzierung im mittleren Budgetsegment und höheren vertraglichen Arbeitskosten ausgesetzt sind.
Wichtigste Erkenntnisse des Berichts
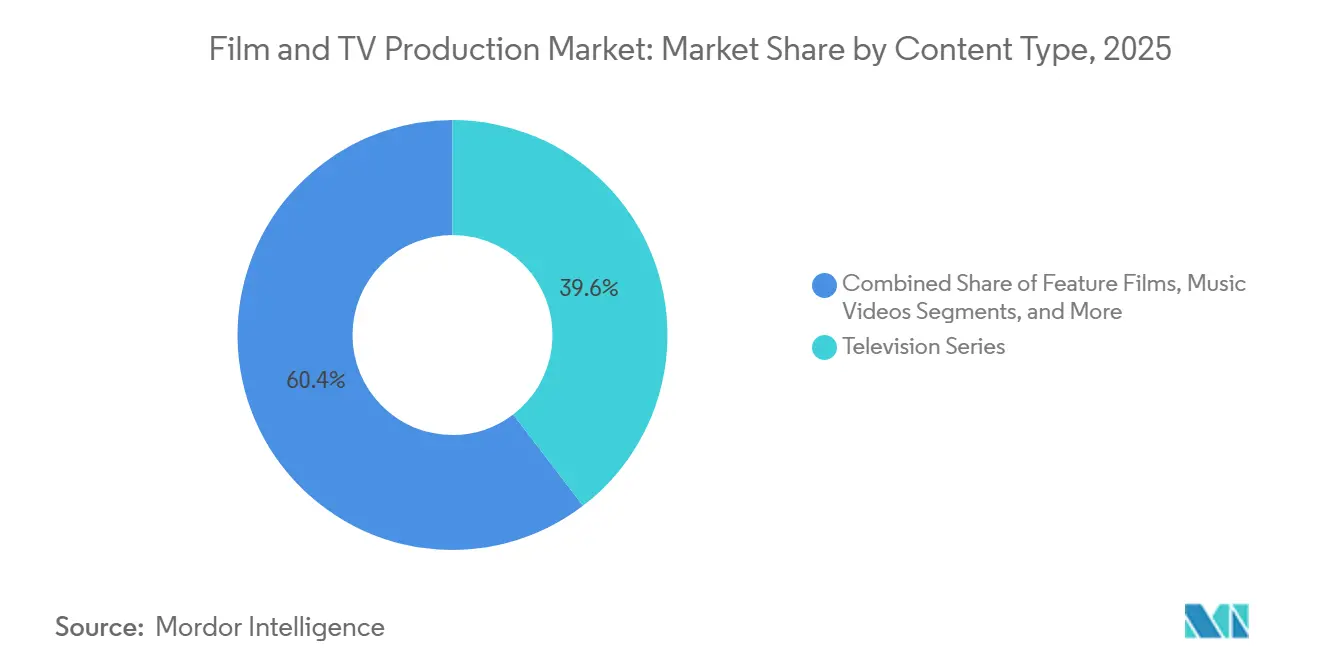
- Nach Inhaltstyp führten Fernsehserien mit einem Marktanteil von 39,73 % im Film- und TV-Produktionsmarkt im Jahr 2026, während Dokumentar- und Non-Fiction-Inhalte mit einer CAGR von 9,62 % über 2027–2032 das stärkste Wachstum verzeichnen sollen.
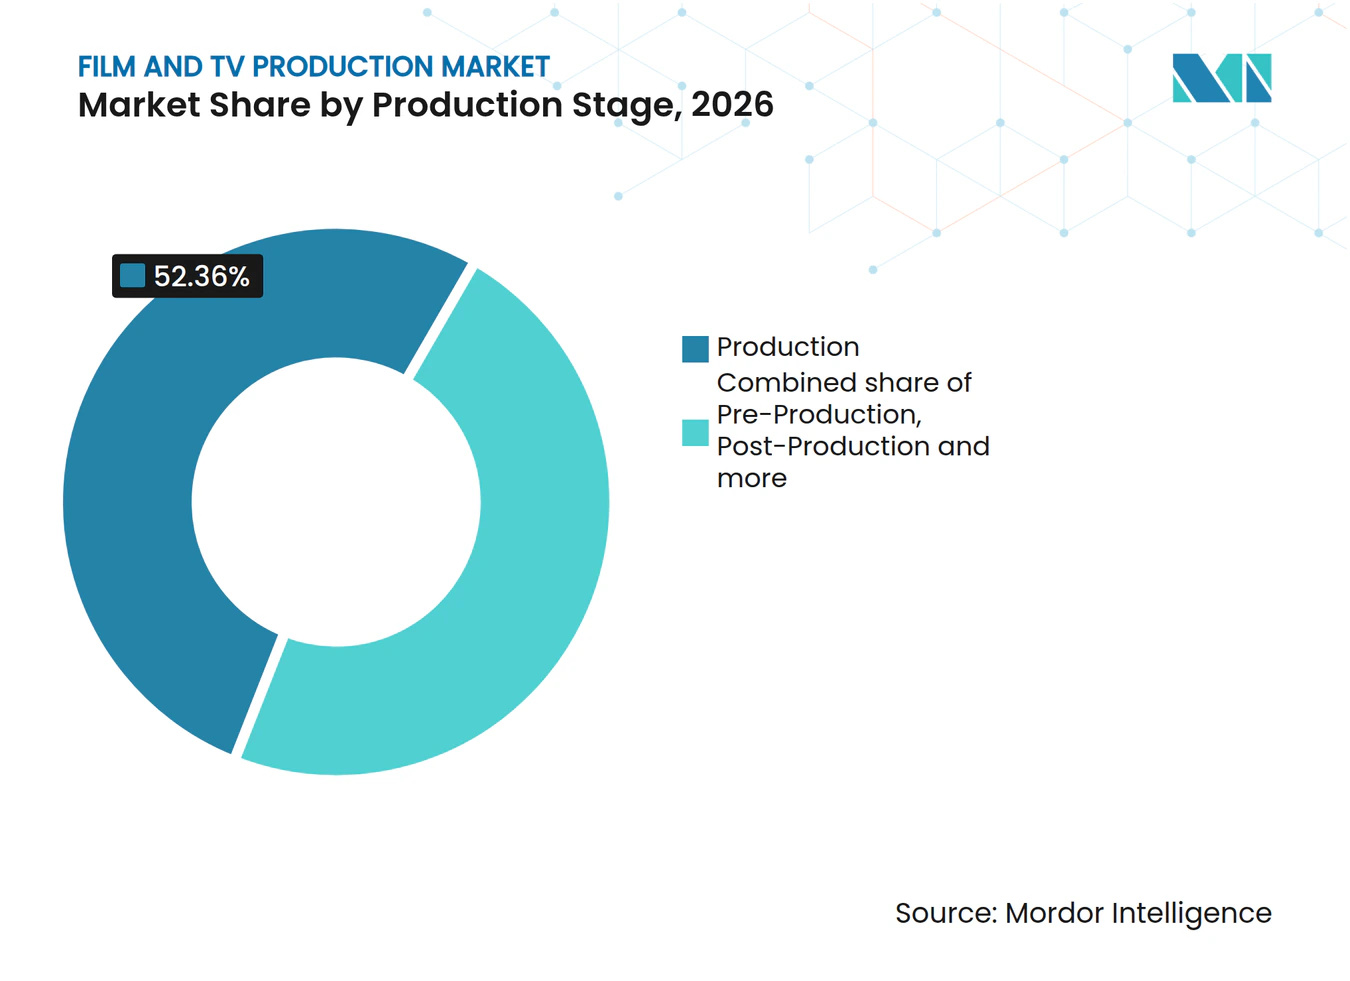
- Nach Produktionsphasen hielt die Produktion im Jahr 2026 einen Anteil von 52,36 % an der Größe des Film- und TV-Produktionsmarkts, und die Postproduktion soll mit einer CAGR von 8,55 % über 2027–2032 das am schnellsten wachsende Segment sein.
- Nach Kundentypen führten Studios und Sender mit 40,7 % des Gesamtmarkts im Jahr 2026, wobei Streaming-Plattformen mit einer CAGR von 9,08 % über 2027–2032 das stärkste Wachstum verzeichnen sollen.
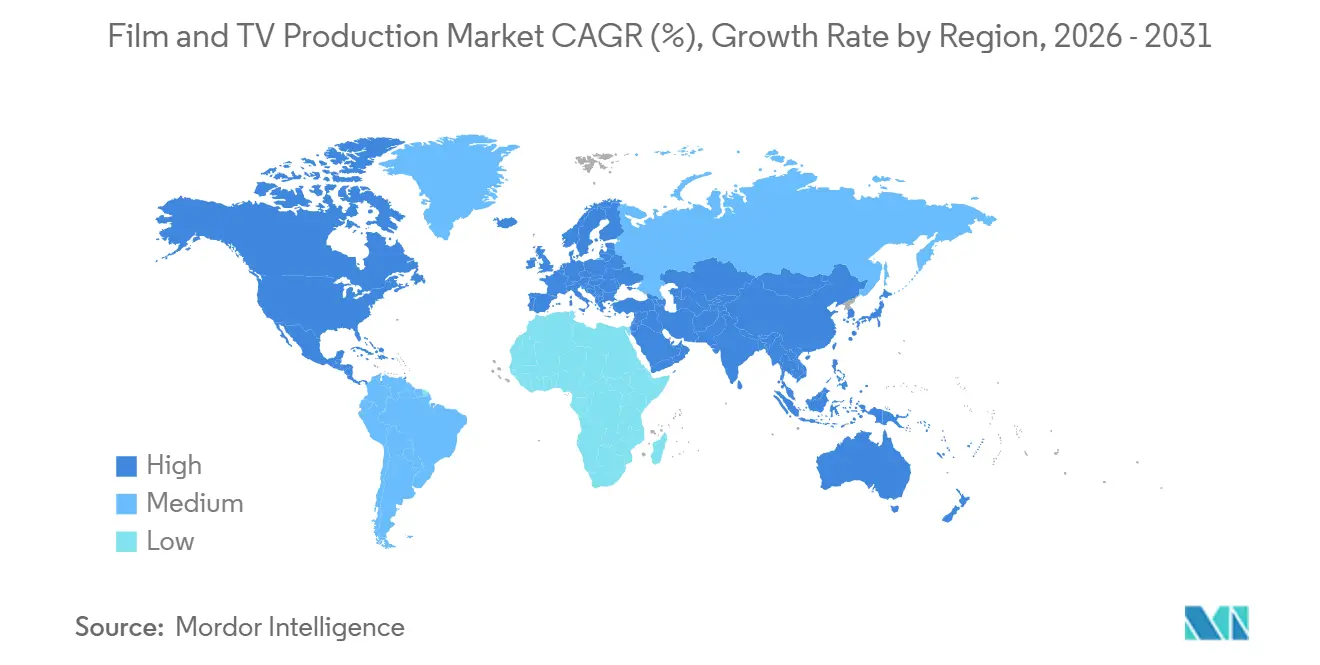
- Geografisch entfiel auf Nordamerika im Jahr 2026 ein Anteil von 36,54 % am Markt, während der asiatisch-pazifische Raum mit einer CAGR von 9,85 % über 2027–2032 das stärkste Wachstum verzeichnen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion des Streaming-First-Auftragsmodells | +2.2% | Spanien und Japan | Kurzfristig (≤ 2 Jahre) |
| Steigende Nachfrage nach hochwertigen lokalisierten Inhalten | +1.9% | Mexiko und Japan | Mittelfristig (2–4 Jahre) |
| Einführung virtueller Produktion in Studio-Workflows | +1.2% | Japan, Südkorea, Vereinigte Staaten | Mittelfristig (2–4 Jahre) |
| Wachstum der Premium-Nachproduktion und VFX-Auslagerung | +1.6% | Frankreich und Spanien | Mittelfristig (2–4 Jahre) |
| Schnellere Freigabezyklen durch datengestützte Entwicklung | +0.6% | Nordamerika, Europa, asiatisch-pazifischer Raum | Langfristig (≥ 4 Jahre) |
| Nachfrage nach plattformübergreifenden Inhaltspaketen | +0.5% | Vereinigtes Königreich und Australien | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion des Streaming-First-Auftragsmodells
Streaming-First-Auftragsproduktionen schaffen Produktionsarbeit durch Beziehungen zwischen Plattformen und spezialisierten Produktionsunternehmen. Netflix begann im Juli 2026 mit der Produktion von Queenpin in Spanien, wobei Good Mood Productions (Mediawan) eine auf 8 Episoden geplante Serie produziert und auch in Porto, Portugal, gedreht wird. Die Miniserie Lobo, produziert von Vaca Films, hatte bis Januar 2026 mit den Dreharbeiten in Spanien begonnen. Die Produktionsstarts schaffen Nachfrage nach Arbeit an spanischen Drehorten, da Plattformaufträge in die Drehphase übergehen. Queenpins zusätzlicher Drehort in Porto macht die Aufteilung der Dreharbeiten zwischen den Ländern für Anbieter, die diese Arbeit in Spanien anstreben, kommerziell relevant.
Steigende Nachfrage nach hochwertigen lokalisierten Inhalten
Lokalisierte Auftragsproduktionen eröffnen inländischen Produktionsunternehmen einen Zugang zu größeren plattformfinanzierten Slates. Netflix produzierte oder koproduzierte von 2016 bis 2025 mehr als 200 Titel in Mexiko mit mehr als 50 mexikanischen Produktionsunternehmen.[1] Dieses Kooperationsnetzwerk gibt mehreren inländischen Produzenten Erfahrung in der Belieferung derselben internationalen Plattform mit Inhalten. Am 20. Februar 2025 kündigte Netflix 1 Milliarde USD für die Produktion mexikanischer Serien und Filme über die folgenden 4 Jahre an. Am 10. September 2026 kündigte Netflix 15 bevorstehende mexikanische Produktionen an, die Serien, Filme, Dokumentationen und unscripted Formate umfassen. Diese Mischung schafft Möglichkeiten für mexikanische Produktionsspezialisten, verschiedene Formate innerhalb einer einzigen Plattformbeziehung zu bedienen.
Einführung virtueller Produktion in Studio-Workflows
Investitionen in virtuelle Produktion schaffen Nachfrage nach Crews, die physische Dreharbeiten mit digitalen Umgebungen integrieren können. Toei stellte sein virtuelles Produktionsstudio in Tokio am 22. Mai 2025 vor, wobei AOTO an Design und Bau mitwirkte. Das südkoreanische Ministerium für Kultur, Sport und Tourismus eröffnete am 3. Dezember 2025 ein virtuelles Film- und Fernsehproduktionsstudio im StudioCube in Daejeon. Sein Workflow kombinierte Live-Action-Dreharbeiten, einen großen LED-Bildschirm und Echtzeit-3D-Grafiken. Für Filmproduzenten, die diesen Workflow übernehmen, müssen Entscheidungen zur digitalen Bildgestaltung während der Dreharbeiten mit der Kameraarbeit koordiniert werden. Die Servicenachfrage erstreckt sich daher auf Teams, die das kombinierte System betreiben können, und verknüpft die Studiobereitstellung mit der technischen Integration am Set.
Wachstum von Premium-Postproduktion und VFX-Outsourcing
Premium-Postproduktionsarbeiten können sowohl Personalkapazitäten als auch spezialisierte Bildfähigkeiten erfordern. Bis zum 26. Februar 2026 hatte MPC Paris, Teil von TransPerfect Media, 541 Visual-Effects-Einstellungen (VFX) und die vollständige Bild-Postproduktion für den Spielfilm Cold Storage von STUDIOCANAL geliefert. Das Engagement umfasste 431 Künstler und Techniker über einen 18-monatigen Produktionszeitraum. Die Arbeiten umfassten digitale Set-Erweiterungen, computergenerierte Umgebungen, Kreaturenanimation und Zerstörungssequenzen. Ein vollständiger Bild-Finishing-Auftrag kombiniert diese Spezialdisziplinen innerhalb einer einzigen Lieferverpflichtung und erweitert den Umfang der Serviceleistungen, die von einem einzigen Film verfügbar sind.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Kosten für Talente, Gewerkschaften und Drehorte | -0.9% | Vereinigte Staaten und Frankreich | Kurzfristig (≤ 2 Jahre) |
| Finanzierungsvolatilität bei Projekten mit mittlerem Budget | -0.8% | Frankreich und Südkorea | Mittelfristig (2–4 Jahre) |
| Regulatorische Fragmentierung bei Rechten, Arbeitsrecht und Inhaltsvorschriften | -0.6% | Nordamerika, Europa, asiatisch-pazifischer Raum | Langfristig (≥ 4 Jahre) |
| Terminrisiken durch Wetter, Genehmigungen und Produktionsunterbrechungen | -0.3% | Vereinigte Staaten und Spanien | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Kosten für Talente, Gewerkschaften und Drehorte
Mindestgagen für tariflich erfasste Darsteller erhöhen die vertraglichen Arbeitskosten, während Behörden separate Genehmigungsgebühren für Dreharbeiten an bestimmten Orten festlegen. Die SAG-AFTRA-Vereinbarungen 2026 mit der Alliance of Motion Picture and Television Producers (AMPTP) legen eine Mindestgehaltserhöhung von 3 % für Darsteller fest, die unter die Codified Basic and Television Agreements fallen. Die Vereinbarungen laufen vom 1. Juli 2026 bis zum 30. Juni 2030, wobei die anfängliche Erhöhung am 1. Juli 2026 oder am ersten Sonntag nach dem Geschäftstag, an dem die AMPTP die Ratifizierungsbenachrichtigung erhält, in Kraft tritt, je nachdem, was später eintritt. Weitere zusammengesetzte Erhöhungen von 3 % am 1. Juli 2027, 2028 und 2029 verlängern den Anstieg der Mindestgagen für tariflich erfasste Darsteller bis Juli 2029. Bei tariflich erfassten Drehs, die Drehgenehmigungen erfordern, lassen wiederkehrende Arbeits- und Standortkosten weniger Spielraum für andere Leistungen innerhalb eines festen Budgets. Diamond Bar, Kalifornien, erhöhte seine Antragsgebühr für Film- und Standfotografie-Drehgenehmigungen von 644,27 USD auf 644,27 USD pro Genehmigung mit Wirkung zum 1. Juli 2026.
Finanzierungsvolatilität bei Projekten mit mittlerem Budget
Unabhängige Produzenten sind einem größeren Projektrisiko ausgesetzt, wenn die Finanzierung vor der Sicherung von Produktionsverpflichtungen fragil wird. Im Juli 2026 warnte Frankreichs Union des producteurs de cinéma, dass die Budgetpolarisierung französische Filme mit mittlerem Budget und ihre Produktionsunternehmen gefährde. Sie verknüpfte das steigende Risiko für unabhängige Produzenten mit einer geschwächten Finanzierung in einer im November 2025 vorgestellten Studie. CANAL+ und französische Kinoorganisationen unterzeichneten im Juli 2026 eine 5-Jahres-Vereinbarung mit neuen Investitionsgarantien für diese Filme. Separat berichtete die französische Wettbewerbsbehörde, dass es in den Jahren 2024 und 2025 weniger französische Spielfilme mit mittlerem Budget gab als im Jahresdurchschnitt des Jahrzehnts, was auf einen engeren Pool von Projekten für Produktionsanbieter hindeutet.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Inhaltstyp:
Serienumfang und unverwechselbarer Non-Fiction-ZugangFernsehserien machten im Jahr 2026 einen Anteil von 39,73 % an der Größe des Film- und TV-Produktionsmarkts aus. Die britischen Ausgaben für hochwertige Fernsehproduktionen erreichten im Jahr 2025 4,03 Milliarden GBP (5,31 Milliarden USD) und umfassten episodische Serien sowie 14 abendfüllende Einzelepisoden-Produktionen.[2] Die Einzelproduktionen machten 279,5 Millionen GBP (368,5 Millionen USD) aus, sodass der größte Teil des Gesamtbetrags auf episodische Serien entfiel. Serienorientierte Anbieter können den Mehrteiler-Auftrag nutzen, um eine Produktionsbeziehung über aufeinanderfolgende Folgen zu verteilen, was der Kontinuität der Arbeit eine größere kommerzielle Bedeutung verleiht als das Gewinnen eines isolierten Auftrags.
Dokumentar- und Non-Fiction-Inhalte sollen das am schnellsten wachsende Segment sein, mit einer CAGR von 9,62 % über 2027–2032. Netflix veröffentlichte am 19. Juni 2025 weltweit die dreiteilige Dokumentarserie The Many Deaths of Nora Dalmasso, produziert von Pulse Films und in Argentinien gedreht. Ersthandaussagen von Dalmassas Kindern und Witwer lieferten über die gesamte Serie hinweg eine persönliche Perspektive auf den Fall. Die weltweite Veröffentlichung gab der in Argentinien gedrehten Dokumentation von Pulse Films eine Vertriebsmöglichkeit, die über ihr lokales Thema hinausgeht, und verband spezialisierte Non-Fiction-Produktion mit einem internationalen Plattformpublikum.



Nach Produktionsphase:
Drehumfang und serienweites FinishingDie Produktion repräsentierte im Jahr 2026 einen Marktanteil von 52,36 % im Film- und TV-Produktionsmarkt und war damit das größte Segment. Das British Film Institute (BFI) verzeichnete im ersten Halbjahr 2026 82 Produktionsstarts für hochwertige Fernsehproduktionen im Vereinigten Königreich. Die Hauptfotografie schafft potenzielle Aufträge für Crew-, Studio- und Drehortanbieter, während die BFI-Zählung auch Inward-Investment-Produktionen umfasst, die ausschließlich VFX-Arbeiten im Vereinigten Königreich durchführen. Für Drehanbieter liegt die kommerzielle Chance darin, einzelne Drehaufträge innerhalb dieser Projekte zu gewinnen, ohne die gesamte Fernsehproduktion liefern zu müssen.
Die Postproduktion soll das am schnellsten wachsende Segment sein, mit einer CAGR von 8,55 % über 2027–2032. Bis Dezember 2025 hatte MPC Paris, ein TransPerfect-Studio, 238 der 832 VFX-Einstellungen in Netflix' Néro the Assassin geliefert und die Bild-Postproduktion über alle 8 Episoden abgeschlossen. Die französischen Partnerstudios Digital District und Cousin Bizarre arbeiteten an den VFX-Arbeiten der Serie mit. MPC Paris kombinierte die übergreifende VFX-Supervision mit einer teilweisen Effektproduktionsrolle und der Verantwortung für das gesamte Bild-Finishing. Dies schafft separate Aufträge für die serienweite Bildfertigstellung und die Einstellungsproduktion des Partnerstudios innerhalb desselben Plattformauftrags.

Nach Kundentyp:
Sendernachfrage und Plattform-Co-EntwicklungStudios und Sender waren das größte Segment und machten im Jahr 2026 40,7 % des Gesamtmarkts aus. Öffentlich-rechtliche Sender im Vereinigten Königreich machten im Jahr 2025 85,9 % (1,42 Milliarden GBP, 1,87 Milliarden USD) der inländischen primären TV-Auftragsproduktionserlöse aus, ohne internationale Abonnement-Video-on-Demand-Erlöse. Ihre Dominanz bei inländischen Auftragsproduktionen macht die Aufträge öffentlich-rechtlicher Sender für einen Produzenten, der auf britisch-originäre Fernseharbeiten abzielt, zentral. Diese Käuferstrategie unterscheidet sich von der Verfolgung internationaler Abonnementplattformprojekte, die auf einen separaten Auftragsproduktions-Erlöspool zurückgreifen. Produzenten, die sich auf inländisches Fernsehen spezialisieren, sind folglich einer konzentrierten Käuferexponierung ausgesetzt, selbst innerhalb einer großen Auftragsbasis.
Streaming-Plattformen sollen das am schnellsten wachsende Segment sein, mit einer CAGR von 9,08 % über 2027–2032. Am 21. April 2026 schloss The Walt Disney Company (Japan) Ltd. eine mehrjährige Co-Entwicklungsvereinbarung mit THE SEVEN, Inc., einer Tochtergesellschaft von TBS Holdings, für japanischsprachige Live-Action-Dramaserien. Die Vereinbarung spezifizierte Inhalte, die hauptsächlich in Japan für die weltweite Verbreitung über Disney+ gedreht werden sollen. Eine mehrjährige Entwicklungspartnerschaft erweitert den Auftrag des Produzenten auf die Gestaltung japanischsprachiger Dramen für eine Plattform, bevor einzelne Produktionen die Drehphase erreichen.
Geografische Analyse
Film- und TV-Produktionsmarkt Nordamerika
Nordamerika hielt im Jahr 2026 einen Anteil von 36,54 % an der Größe des Film- und TV-Produktionsmarkts. FilmLA zählte im zweiten Quartal 2026 4.711 genehmigte Drehtage an Außenlocations in seinen Servicegebieten im Großraum Los Angeles.[3] Jeder Drehtag stellt die Genehmigung einer Crew dar, an einem oder mehreren definierten Orten innerhalb eines 24-Stunden-Zeitraums zu drehen. Dieses Volumen, obwohl 12,7 % unter dem gleichen Quartal 2025, gibt lokalen Anbietern eine substanzielle Basis von Drehortaufträgen über mehrere Produktionen in einem etablierten Produktionszentrum.
Film- und TV-Produktionsmarkt im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum soll die am schnellsten wachsende Region sein, mit einer CAGR von 9,85 % über 2027–2032. Das Thailand Film Office verzeichnete von Januar bis September 2026 423 ausländische Produktionen im Land. Diese Aktivität gibt lokalen Dienstleistern einen Kanal zu ausländischen Produktionskäufern neben inländischen Auftragsproduktionen. Im März 2026 eröffnete Netflix die 32.000 Quadratfuß große Eyeline Studios-Einrichtung in Hyderabad, Indien, und fügte dem globalen Netzwerk von Eyeline erweiterte Visual-Effects- und generative Virtual-Effects-Fähigkeiten hinzu. Hyderabad wurde Eyelines fünfter Standort neben Los Angeles, Vancouver, Seoul und London und gab Netflix eine zweite asiatisch-pazifische Basis für Visual-Effects-Arbeiten innerhalb seines eigenen Studionetzwerks.
Die internationale Koproduktionsaktivität Südamerikas wird am Beispiel Brasiliens veranschaulicht, wo die Agência Nacional do Cinema (ANCINE) von 2023 bis 2025 124 unabhängige Produktionen berichtete, die im Rahmen internationaler Koproduktionsvereinbarungen abgeschlossen wurden. Die geschätzten 2.522 in Europa im Jahr 2025 produzierten Filme, laut dem Europäischen Audiovisuellen Observatorium, repräsentierten einen breiten Pool titelspezifischer Aufträge für Anbieter, die die nationalen Produktionsmärkte der Region bedienen. Im Nahen Osten kündigte die Saudi Film Commission am 15. Mai 2026 eine Erhöhung ihrer Produktions-Cash-Rückvergütung von 40 % auf bis zu 60 % der förderfähigen Ausgaben an. In Afrika berichtete Südafrikas Department of Trade, Industry and Competition von 42 eingereichten und bis zum 4. September 2026 verifizierten Anträgen, nachdem Dokumentationen angefordert worden waren, die belegen, dass die Produktionsdreharbeiten begonnen hatten. Saudi-Arabiens ausgabenbasierte Rückvergütung und Südafrikas Verifizierung des Drehbeginns knüpfen die Unterstützung an qualifizierende Ausgaben oder dokumentierte Produktionsaktivitäten und stellen Produzenten vor unterschiedliche Ausführungsanforderungen.
Regulatorischer Rahmen und Ausblick
Der Vergleich umfasst ausgewählte Rechtsordnungen aus der Perspektive eines international mobilen Film- und Fernsehproduktionsunternehmens. Er unterscheidet den Zugang zu Produktionsförderung von den Genehmigungen und administrativen Bedingungen, die mit der Durchführung der Arbeit verbunden sind. Die Richtungsbewertungen beurteilen, ob angekündigte Übergänge den Zugang zu Produktionsförderung verändern, einschließlich des Audio-Visual Expenditure Credit (AVEC), oder die wesentlichen Genehmigungsbedingungen. Der Vergleich für die Vereinigten Staaten ist auf Kalifornien beschränkt, wo vorübergehende Regeln des Programms 4.0 und ein vorgeschlagener Regulierungsrahmen einen kurzfristigen administrativen Übergang schaffen.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Brasilien | Vereinigtes Königreich | China | Saudi-Arabien | Südafrika |
|---|---|---|---|---|---|---|
| Zuständige Behörde | California Film Commission für das staatliche Programm | ANCINE für behördlich verwaltete audiovisuelle Förderung | HM Revenue & Customs für die Steuergutschriftsverwaltung | Nationale Filmverwaltung und provinzielle Filmbehörden | Film Commission für lizenzpflichtige Aktivitäten | Department of Trade, Industry and Competition |
| Wesentliche Instrumente oder Ausrichtung | Notfallmaßnahme des Programms 4.0 läuft am 7. Januar 2027 aus; vorgeschlagene Regeln wurden bis zum 19. Oktober 2026 konsultiert | Änderungen bei Finanzierung und Projektverwaltung gemäß IN 173/2025; bestimmte Anreize bis 2029 verlängert | AVEC erfordert britische Zertifizierung; bestehende Steuererleichterung für hochwertige Fernsehproduktionen endet April 2027 | Gesetz zur Förderung der Filmindustrie; qualifizierter Marktzugang für Investoren aus Hongkong und Macao ab Mai 2025 | Aktivitätsspezifische Lizenzierungsverordnung, wirksam 90 Tage nach Veröffentlichung am 31. Oktober 2025 | Bestehende Anreizrichtlinien regeln die Bearbeitung während der angekündigten Überprüfung |
| Kommerzielle Auswirkung | Vorübergehende Regeln gelten während eines Übergangs zu vorgeschlagenen Regeln; Compliance-Zertifikat fällig am 6. Januar 2027 | Projektanpassungen werden vorbehaltlich der Anforderungen vereinfacht; Hinterlegungskosten qualifizieren sich für bundesstaatlich finanzierte, behördlich verwaltete Projekte | Produktionsunternehmen müssen Zertifizierungs- und qualifizierende Ausgabenbedingungen erfüllen | Synopsis-Einreichung; Prüfung für bestimmte wichtige oder sensible Themen; Genehmigung für ausländische Koproduktionen sowie Beschränkungen für Gegenparteien und Teilnehmer; bedingter qualifizierter Marktzugang für Investoren aus Hongkong und Macao | Antragsteller für abgedeckte Lizenzen benötigen andere erforderliche Genehmigungen, anfallende Gebühren und zusätzliche Lizenzbedingungen | Ansprüche hängen von verfügbaren Mitteln und der Einhaltung des Programms ab |
| Aktuelle politische Attraktivität | Mittel | Mittel | Hoch | Niedrig | Mittel | Mittel |
| Zukünftige Ausrichtung der politischen Attraktivität | Keine Änderung | Keine Änderung | Keine Änderung | Keine Änderung | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | ||||||
Kaliforniens mittlere Bewertung und die Ausrichtung „Keine Änderung” spiegeln den Förderzeitraum des Programms 4.0 vom 1. Juli 2026 bis zum 30. Juni 2030 wider, obwohl die Notfallregelungen am 7. Januar 2027 auslaufen und dauerhafte Regeln noch im Entwurfsstadium sind. Die hohe, stabile Bewertung des Vereinigten Königreichs beruht auf dem zertifizierten AVEC-Zugang, nachdem die bestehende Steuererleichterung für hochwertige Fernsehproduktionen am 1. April 2027 endet, während Brasiliens mittlere, stabile Bewertung die bestimmten Anreize bis 2029 und die vereinfachte Projektanpassung widerspiegelt. Chinas niedrige, stabile Bewertung spiegelt die Pflichten bei ausländischem Marktzugang und Inhaltsüberprüfung sowie den qualifizierten Zugang aus Hongkong und Macao wider, während Saudi-Arabiens mittlere, stabile Bewertung die Rückvergütungserhöhung vom Mai 2026 als Ausgangspunkt neben der aktivitätsspezifischen Lizenzierung und den Genehmigungen einbezieht. Südafrikas mittlere, stabile Bewertung spiegelt die Bearbeitung nach bestehenden Richtlinien während der im August 2026 angekündigten Überprüfung wider, wobei Ansprüche von verfügbaren Mitteln und der Einhaltung der Vorschriften abhängen und Überarbeitungen nach der Einbindung von Interessengruppen, dem Abschluss der Überprüfung und der Genehmigung folgen.
Wertschöpfungskettenstufen
Die Wertschöpfungskette vergleicht Inhaltsentwicklung und -produktion, physische Studiobereitstellung und spezialisierte Bilddienste. Banijay Entertainment, Teil von Banijay Group, entwickelt und produziert Fernsehinhalte über sein Produktionsunternehmen-Portfolio. Banijay Group erfasst Produktionserlöse aus dem Verkauf einer Sendung an einen Sender oder eine digitale Plattform bei Lieferung der Sendung. Dies macht die abgeschlossene Lieferung zu einem finanziellen Meilenstein und verbindet die Koordination über Produktion und Finishing hinweg mit der Fähigkeit von Banijay Group, Erlöse zu erfassen.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wesentliche Teilnehmer | Wertschöpfung | Engpass | Resilienzmaßnahme |
|---|---|---|---|---|
| Inhaltsentwicklung und -produktion organisieren | Inhaltsproduzenten wie Banijay Entertainment | Sendungsverkaufserlöse bei Lieferung | Abschluss der für die Erlöserfassung erforderlichen Liefergegenstände | Sendungslieferungsanforderungen über Produktion und Finishing hinweg abstimmen |
| Studioeinrichtungen für Dreharbeiten bereitstellen | Studiobetreiber wie Pinewood Group Limited | Produktions- und Serviceunterkunftserlöse | Abstimmung der Bühnenverfügbarkeit mit Projektdaten | Studiobuchungen und Drehsequenzen über den Produktionsplan hinweg koordinieren |
| Visual Effects und Animation ausführen | VFX- und Animationsanbieter wie DNEG Group | VFX- und Animationsserviceeinnahmen | Koordination spezialisierter Beiträge mit den endgültigen Bildanforderungen | Gemeinsame Bildanforderungen und Überprüfungspunkte vor der endgültigen Lieferung festlegen |
| Quelle: Mordor Intelligence | ||||
Pinewood Group Limited berichtete im Quartal bis zum 30. Juni 2026 von 15 Produktionen auf dem Gelände, davon 2 in der Drehphase. Seine Erlös- und Gewinnbasis der Global Studios in diesem Quartal wurde durch indexgebundene Mietverträge für den überwiegenden Teil seiner Produktionsunterkünfte gestützt. Produktionen auf dem Gelände und aktive Dreharbeiten messen daher unterschiedliche Aspekte der Nachfrage nach Studioflächen. Studiobetreiber können Unterkunftseinnahmen durch vertraglich vereinbarte Nutzung sichern, während die Erlöserfassung von Banijay Group vom Zeitpunkt der Sendungsfertigstellung abhängt.
Wettbewerbslandschaft
Marktkonzentration
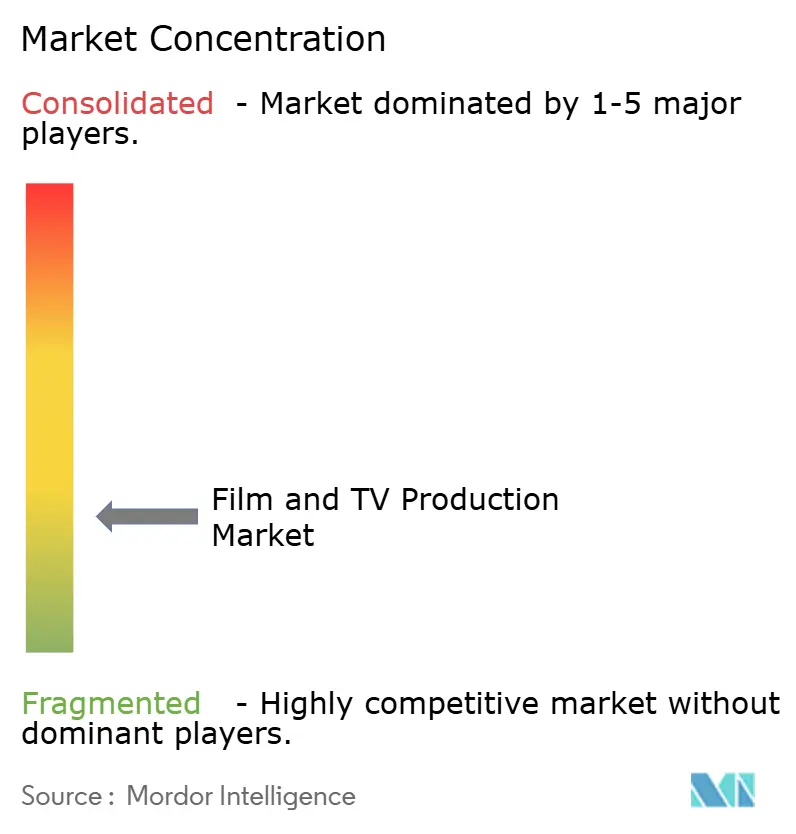
Netflix, Inc. berichtete im ersten Halbjahr 2026 von 97 Milliarden Wiedergabestunden auf seinem Dienst, dem bis dahin höchsten Halbjahreswert. Warner Bros. Discovery, Inc. schloss sich Skydance Corporation (ehemals Paramount Skydance Corporation) durch eine am 6. Oktober 2026 abgeschlossene Übernahme an, wodurch 2 große Filmstudios und 2 globale Streaming-Dienste in die kombinierte Gruppe eingebracht wurden. NBCUniversal Media, LLC's Universal Film übertraf bis zum 25. September 2026 5 Milliarden USD an weltweitem Kinokassenumsatz, das dritte Kalenderjahr über diesem Niveau nach 2015 und 2017. The Walt Disney Company's Walt Disney Studios, einschließlich der Veröffentlichungen von Pixar und Searchlight Pictures, hatte bis zum 3. September 2026 im Jahr 2026 4 Milliarden USD an weltweitem Kinokassenumsatz übertroffen. Die Studiokonsolidierung konzentriert Produktions- und Streaming-Assets unter gemeinsamer Eigentümerschaft und lässt Anbietern weniger unabhängige große Studiopartner.
Skydances angekündigte Produktionsverpflichtung umfasst mindestens 30 Kinofilme pro Jahr und mehr als 180 Fernsehsendungen und -serien. Diese Breite schafft Potenzial für Anbieter, sowohl Film- als auch Fernseharbeiten über eine einzige Auftragsbeziehung zu bedienen, während sie ihre Exponierung gegenüber den Projektentscheidungen dieser Gruppe konzentrieren. Ein von Kalifornien angeführter bundesstaatenübergreifender Vergleich im US-amerikanischen Kartellverfahren zur Paramount-Warner-Fusion führte zu dem am 30. September 2026 gerichtlich eingetragenen Dekret, das jährliche US-Produktionsausgaben von mindestens 300 Millionen USD über dem kombinierten Ausgangswert der Unternehmen für 2025 vorschreibt. Die Verpflichtung gilt für die 5 Kalenderjahre nach dem Abschluss im Jahr 2026 und beläuft sich auf mindestens 1,5 Milliarden USD an zusätzlichen Ausgaben über 2027–2031. Für US-amerikanische Produktionsanbieter legt die Verpflichtung eine geografische Ausgabenuntergrenze neben den Produktionszielen des kombinierten Slates fest.
Ein Dekret vom September 2026 untersagt Skydance den Verkauf oder die Schließung von Paramounts Los-Angeles-Gelände und des erworbenen Burbank-Geländes von Warner Bros. vom 6. Oktober 2026 bis zum 31. Dezember 2031. In diesem Zeitraum muss die Gruppe wirtschaftlich vertretbare Anstrengungen unternehmen, um den bisherigen Betrieb fortzuführen, einschließlich Drittpartei-Vermietung und Film- und Fernsehproduktion. Diese Verpflichtungen erhalten eine definierte Produktionsinfrastrukturbasis neben der Konsolidierung des Studioeigentums. Außenstehende Produzenten können weiterhin Flächen auf Geländen suchen, die bis 2031 offen bleiben müssen, wobei die Vermietung durch die Pflicht zu wirtschaftlich vertretbaren Bemühungen abgedeckt ist.
Marktführer in der Film- und TV-Produktionsbranche
-
Netflix, Inc.
-
Warner Bros. Discovery, Inc.
-
Skydance Corporation
-
NBCUniversal Media, LLC
-
The Walt Disney Company
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Film- und TV-Produktionsmarkt Unternehmen in diesem Bericht
- The Walt Disney Company
- Warner Bros. Discovery, Inc.
- Comcast Corporation
- Netflix, Inc.
- Skydance Corporation
- Sony Group Corporation
- NBCUniversal Media, LLC
- Amazon.com, Inc.
- Apple Inc.
- Lionsgate Studios Corp.
- BBC Studios Limited
- ITV Studios Limited
- FremantleMedia Group Limited
- Banijay Group
- Hasbro, Inc.
- A24, Inc.
- Pinewood Group Limited
- Deluxe Media Inc.
- DNEG Group
- The Framestore Limited
Wesentliche Chancen für Marktteilnehmer
Die Chancen vergleichen qualifizierende britische VFX-Lieferung mit der Wirtschaftlichkeit förderfähiger Filmstudiodienstleistungen in England. Ab April 2025 konnten qualifizierende Film- und hochwertige Fernsehproduktionsunternehmen 39 % Audio-Visual Expenditure Credit (AVEC) auf britische VFX-Kosten geltend machen, die ab Januar 2025 entstanden sind, ohne die übliche 80-%-Obergrenze für diese Kosten. Der zusätzliche Kredit erfordert Ansprüche zum Abschlusszeitpunkt oder später, Nachweise über qualifizierende Ausgaben und ein abschließendes BFI-Zertifikat, außer bei aufgegebenen Produktionen.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / führendes Segment | Empfohlene Vorgehensweise | Wesentliche Hürde | Voraussichtliche Nutznießer |
|---|---|---|---|---|---|
| Qualifizierende VFX-Kapazität für Spielfilme | Verbesserte britische VFX-Kreditbehandlung gilt ab 2025 | Qualifizierende Spielfilmproduktionsunternehmen | Britische VFX-Kapazität für förderfähige Spielfilmsequenzen anbieten | Zusätzliche Kreditansprüche warten bis zum Abschluss oder später, vorbehaltlich Zertifizierung und Nachweisen | Britische VFX-Anbieter und Produktionsservice-Koordinatoren |
| Episodenübergreifende VFX-Lieferung | Relevante britische VFX-Kosten können über die übliche Ausgabenobergrenze hinaus qualifizieren | Qualifizierende hochwertige Fernsehproduzenten | Mehrere Episodenteams und ihre qualifizierenden Kostennachweise koordinieren | Kreative Lieferung mit den Anforderungen für Ansprüche zum Abschlusszeitpunkt koordinieren | Episodische VFX-Teams und führende Bilddienstleister |
| Wettbewerbsfähigere förderfähige Studiodienst-Angebote in England | Lokale Behörden könnten ab Februar 2025 Gewerbesteuerentlastungen für Filmstudios einführen | Förderfähige Filmstudiobetreiber, die Produktionsunternehmen bedienen | Verbesserte Immobilienkostenökonomie nutzen, um Produktionsdienstleistungsangebote zu stärken | Produktive Studionutzung neben der Immobilienkostenunterstützung sichern | Förderfähige Studiobetreiber und ihre Produktionsdienstleistungspartner |
| Quelle: Mordor Intelligence | |||||
Englands Entlastung bietet förderfähigen Filmstudio-Immobilien eine 40-prozentige Gewerbesteuerreduzierung einschließlich der Übergangsregelung bis 2034, mit rückwirkender Anwendung ab April 2024, sofern zutreffend. Lokale Behörden verwalten sie für Immobilien, die vom Valuation Office Agency als Filmstudios bewertet werden. Die Immobilienerleichterung bietet eine engere, immobilienspezifische Öffnung für förderfähige Studiobetreiber, während der verbesserte VFX-Kredit vom qualifizierenden Produktionsunternehmen geltend gemacht wird. Die zentrale Chance liegt in der VFX-Lieferung mit qualifizierenden Kostennachweisen, die bis zum Abschluss gepflegt werden, da der Zugang des Produktionsunternehmens zum zusätzlichen Kredit sowohl von Nachweisen als auch von abgeschlossener Arbeit abhängt.
Neueste Industrielle Entwicklungen in Film- und TV-Produktionsmarkt
- Oktober 2026: Skydance schloss die Übernahme von Warner Bros. Discovery nach Erfüllung der erforderlichen behördlichen Genehmigungen und Abschlussbedingungen ab und vereinte Filmstudios und Fernsehvermögenswerte unter Skydance.
- September 2026: Ein in den Northern District of California eingetragenes bundesgerichtliches Einverständnisdekret verpflichtet Skydance, Paramounts Los-Angeles-Gelände und das Burbank-Gelände von Warner Bros. offen zu halten. Die Verpflichtung läuft vom 6. Oktober 2026 bis 2031, wobei wirtschaftlich vertretbare Bemühungen erforderlich sind, um den bisherigen Betrieb fortzuführen, einschließlich Drittpartei-Vermietung.
- Juli 2026: CANAL+ und französische Kinoorganisationen unterzeichneten eine 5-Jahres-Vereinbarung mit neuen Investitionsgarantien für französische Filme mit mittlerem Budget.
Film- und TV-Produktionsmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Film- und TV-Produktionsmarkt umfasst projektbasierte Vorproduktions-, Produktions- und Postproduktionsarbeiten, die Filme, Fernsehen und andere audiovisuelle Inhalte für professionelle Medien-, Unterhaltungs- und Werbekunden weltweit erstellen. Er misst die jährlichen Ausgaben für diese Arbeiten in USD.
Ausschlüsse aus dem Geltungsbereich: Film- und Fernsehvertrieb, Kinoauswertung und Lizenzierung von Inhaltsrechten, Streaming-Abonnements, Rundfunkwerbebestand und Mediaeinkauf sowie Produktionsausrüstung oder -software, die unabhängig von einem Produktionsdienstleistungsvertrag verkauft werden, sind ausgeschlossen.
Segmentierungsübersicht
- Nach Inhaltstyp
- Spielfilme
- Fernsehserien
- Dokumentarfilme und Non-Fiction
- Werbespots und Markeninhalte
- Musikvideos
- Sonstige Inhaltstypen
- Nach Produktionsphase
- Vorproduktion
- Produktion
- Nachproduktion
- Nach Kundentyp
- Studios und Sender
- Streaming-Plattformen
- Unabhängige Produzenten
- Werbeagenturen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Chile
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriger Asien-Pazifik-Raum
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Katar
- Übriger Naher Osten
- Afrika
- Südafrika
- Ägypten
- Nigeria
- Übriges Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Öffentliche Belege werden aus Quellen wie den Jahresstatistiken des British Film Institute zu Film- und hochwertigen Fernsehproduktionsausgaben, dem Ofcom-Bericht Media Nations zu Auftragsproduktionsausgaben und Programmleistung, den Projekt- und Ausgabenaufzeichnungen der California Film Commission sowie der von der Motion Picture Association mit Olsberg SPI erstellten globalen Übersicht über Produktionsanreize zusammengestellt. Diese Quellen liefern beobachtete Projektausgaben, Produktionsstarts, Auftragsproduktionstrends und Anreizbedingungen, die bei der Interpretation von Aktivitäten über Formate und Territorien hinweg helfen.
Jährliche Berichte und Einreichungen von Unternehmen, einschließlich des Formulars 10-K von Netflix für 2025, können Produktionsverpflichtungen von Erwerbs- und Lizenzierungsverpflichtungen unterscheiden, während Unternehmensankündigungen und seriöse Fachberichterstattung bei der Überprüfung von Projektzeitplänen und Produktionsaktivitäten helfen. Diese genannten Quellen sind nicht erschöpfend, und weitere Quellen fließen in die Erhebung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Interviews und strukturierte Umfragen würden Auftragsproduktionsverantwortliche, Führungskräfte von Produktionsunternehmen, unabhängige Produzenten, Spezialisten für Produktionsstudios und Postproduktion sowie Finanz- oder Betriebsmanager mit Einblick in Projektbudgets und -lieferung umfassen. Ihr Beitrag würde überprüfen, wie sekundäre Belege auf vertraglich vereinbarte Vorproduktions-, Produktions- und Postproduktionsausgaben abgebildet werden, und würde Zeitpunkt, Kunde, Format und Territorium klären, wo veröffentlichte Daten Kategorien zusammenfassen. Wenn einer Variablen oder einem Segment direkte Beobachtungen fehlen, würden Analysten informierte Projektebenen-Bandbreiten mit öffentlichen Produktions- und Auftragsproduktionsindikatoren vergleichen, die Annahme dokumentieren und sie über Befragtenrollen und unabhängige Quellen hinweg triangulieren.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 30 % | Vorstandsebene: 20 % | APAC: 38 % |
| Mittlere Ebene: 50 % | Funktions-/Bereichsleiter: 35 % | EMEA: 30 % |
| Kleinere Akteure: 20 % | Manager: 45 % | Amerika: 32 % |
Marktgrößenbestimmung und Prognose
Der Analyst erstellt eine Top-down-Schätzung der globalen jährlichen Projektausgaben für Film-, Fernseh- und andere im Geltungsbereich enthaltene audiovisuelle Produktionen und überprüft dann ausgewählte Gesamtwerte von der Anbieterseite mit Stichproben von Projektbudgets und Produktionszahlen. Wesentliche Indikatoren umfassen Produktionsstarts und gemeldete Ausgaben nach Format, Auftragsproduktions- und Originalinhaltsverpflichtungen, von öffentlichen Anreizprogrammen gemeldete Projektausgaben, Lohn- und Standortkostenänderungen sowie die Mischung der Arbeiten, die an Visual Effects und andere Postproduktionsdienstleistungen weitergeleitet werden. Diese Signale helfen dabei, den Gesamtwert und seinen Zeitpunkt zu verankern: Starts und beauftragte Slates zeigen Aktivität an, Projektausgaben geben den Wert an, Verpflichtungen zeigen zukünftige Arbeit, und Kosten- und Phasenmix informieren über die erwarteten Ausgaben pro Projekt.
Für den Ausblick 2027–2032 erweitert die Szenarioanalyse die jüngsten Produktions- und Auftragsproduktionstrends, während Slate-Aktivität, Produktionskosten und Postproduktionsintensität variiert werden, wenn Branchenstörungen oder Auftragsproduktionspläne sich ändern. Anteile nach Inhaltstyp, Produktionsphase, Kunde und Region werden aus Projektausgaben abgeleitet, die einmal nach dem relevanten Attribut klassifiziert und mit jedem Achsengesamtwert abgestimmt werden. Wo öffentliche Serien Titelstarts, Auftragsproduktionsausgaben und qualifizierende regionale Ausgaben melden, verwendet der Analyst diese Signale, um zu überprüfen, ob die Segmentbewegung unterstützt wird. Selektive Bottom-up-Überprüfungen vergleichen Stichproben von Projektbudgets mit Zählungen vergleichbarer Produktionen, entfernen bereits in einem Hauptvertrag enthaltene Unterauftragsgebühren und fügen separat beauftragte Spezialarbeiten nur einmal hinzu. Wenn eine Projektzahl oder Ausgabenreihe fehlt, verwendet der Analyst den nächstgelegenen öffentlichen Aktivitätsindikator und testet den resultierenden Bereich gegen Interviewbelege und andere unabhängige Maßnahmen.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren gemeldete Produktionsausgaben, Auftragsproduktionsnachweise, Projektstarts und Unternehmensoffenlegungen und überprüfen, ob jede Maßnahme ein kompatibles Jahr, eine kompatible Geografie und eine kompatible Transaktionsgrenze aufweist. Sie überprüfen Ausreißer und unerwartete Änderungen anhand von Quellennotizen, früheren Perioden und unabhängigen Aktivitätssignalen, verfolgen Abweichungen zu ihrer Quelle und überarbeiten oder dokumentieren den Input vor der Freigabe. Ein zweiter Analyst überprüft den Marktgesamtwert, die Segmentanteile, die Prognosenannahmen und den zitierten Geltungsbereich, wobei eine erneute Kontaktaufnahme ausgelöst wird, wenn die Klärung eines Befragten eine Variable wesentlich ändern oder eine widersprüchliche Quelle abstimmen würde. Das Modell wird jährlich aktualisiert, zwischen den Zyklen nach wesentlichen Änderungen bei Auftragsproduktionen, Arbeitsbedingungen oder Produktionsanreizen aktualisiert und vor der Lieferung einer neuen Überprüfung unterzogen.
Vergleich der Marktgröße des Film- und TV-Produktionsmarkts von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Inputs unterscheiden. Der Film- und TV-Produktionsmarkt umfasst projektbasierte Vorproduktions-, Produktions- und Postproduktionsarbeiten, die Filme, Fernsehen und andere audiovisuelle Inhalte für professionelle Medien-, Unterhaltungs- und Werbekunden weltweit erstellen.
Wesentliche Unterschiedstreiber umfassen den definierten Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Wesentliche Indikatoren umfassen Produktionsstarts und gemeldete Ausgaben nach Format, Auftragsproduktions- und Originalinhaltsverpflichtungen, von öffentlichen Anreizprogrammen gemeldete Projektausgaben, Lohn- und Standortkostenänderungen sowie die Mischung der Arbeiten, die an Visual Effects und andere Postproduktionsdienstleistungen weitergeleitet werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 330,2 Mrd. USD (2027) | |
| Globaler Marktforschungsanbieter A | 342,2 Mrd. USD (2025) | Auf Basis des Jahres 2025 liegt diese Schätzung 3,6 % über dem Wert dieses Berichts für 2027 von 330,2 Mrd. USD, 2 Jahre später. Die Schätzung umfasst Vertriebsdienstleistungen wie Lizenzierung, Verkauf und Plattformlieferung und geht damit über projektspezifische Produktionsarbeiten hinaus. |
| Globaler Marktforschungsanbieter B | 318,6 Mrd. USD (2025) | Auf Basis des Jahres 2025 liegt diese Schätzung 3,5 % unter dem Wert dieses Berichts für 2027 von 330,2 Mrd. USD, 2 Jahre später. Der veröffentlichte Wert verwendet das Basisjahr 2025, zwei Jahre vor dem Maßstab 2027 des Berichts, und die Quelle projiziert Wachstum von dieser früheren Basis. |
Die Analysten von Mordor Intelligence triangulieren gemeldete Produktionsausgaben, Auftragsproduktionsnachweise, Projektstarts und Unternehmensoffenlegungen und überprüfen, ob jede Maßnahme ein kompatibles Jahr, eine kompatible Geografie und eine kompatible Transaktionsgrenze aufweist.
Im Bericht beantwortete Schlüsselfragen
Wie ist die Größenentwicklung des Film- und TV-Produktionsmarkts?
Der Markt wird voraussichtlich im Jahr 2027 einen Wert von 330,2 Milliarden USD und bis 2032 einen Wert von 429,1 Milliarden USD erreichen, mit einer CAGR von 5,38 % über 2027–2032.
Was treibt die Nachfrage nach Film- und Fernsehproduktionen an?
Streaming-Auftragsproduktionen und lokalisierte Produktion sind wesentliche Treiber. Netflix produzierte oder koproduzierte von 2016 bis 2025 mehr als 200 Titel in Mexiko.
Welcher Film- und Fernsehinhalt hält den größten Marktanteil?
Fernsehserien hielten im Jahr 2026 39,73 % des Gesamtmarkts, während Dokumentar- und Non-Fiction-Inhalte mit einer CAGR von 9,62 % über 2027–2032 das stärkste Wachstum verzeichnen sollen.
Welche Unternehmen prägen den Wettbewerb in der Film- und Fernsehproduktion?
Zu den wichtigsten Gruppen gehören Netflix, Inc., Skydance Corporation, NBCUniversal Media, LLC und The Walt Disney Company. Skydance übernahm Warner Bros. Discovery, Inc. am 6. Oktober 2026.
Was ist eine wesentliche Einschränkung für die unabhängige Filmproduktion?
Frankreichs Union des producteurs de cinéma warnte im Juli 2026, dass die Budgetpolarisierung französische Filme mit mittlerem Budget und ihre Produktionsunternehmen gefährde.
Welche Region führt die Film- und Fernsehproduktion an, und welche wächst am schnellsten?
Nordamerika hielt im Jahr 2026 36,54 % des Markts. Der asiatisch-pazifische Raum soll mit einer CAGR von 9,85 % über 2027–2032 am schnellsten wachsen.